
Tamanho e Participação do Mercado de Bicos Injetores Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
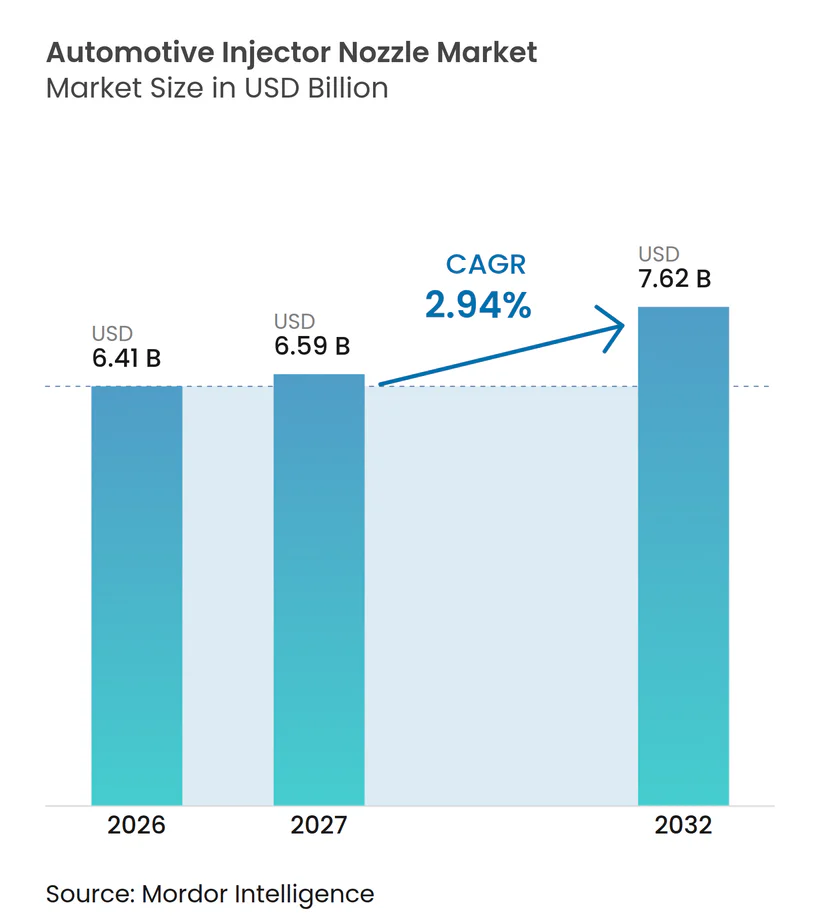
| Tamanho do Mercado (2027) | 6.59 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.62 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 2.94 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Bicos Injetores Automotivos pela Mordor Intelligence
O tamanho do mercado de bicos injetores automotivos foi avaliado em 6,41 bilhões de USD em 2026 e deve crescer de 6,59 bilhões de USD em 2027 para 7,62 bilhões de USD até 2032, a um CAGR de 2,94% durante 2027-2032. O mercado de bicos injetores automotivos está se movendo em direção a componentes de maior valor porque as normas de emissões exigem entrega de combustível mais precisa e designs de bicos mais duráveis. Os veículos elétricos a bateria reduzem o conjunto de motores que utilizam injetores a longo prazo, mas os veículos híbridos mantêm sistemas completos de injeção de combustível e continuam a sustentar a demanda. As vendas globais de carros elétricos superaram 20 milhões de unidades em 2025 e devem atingir 23 milhões de unidades em 2026, tornando a eletrificação uma restrição material aos volumes futuros de bicos de gasolina. Ao mesmo tempo, normas mais rígidas na Europa e na China estão elevando as especificações técnicas dos programas de combustão interna remanescentes, o que sustenta os preços de venda e o valor de reposição. O mercado de bicos injetores automotivos, portanto, depende menos apenas do crescimento em unidades e mais da precisão, conformidade e durabilidade da base de veículos instalada.
Principais Conclusões do Relatório
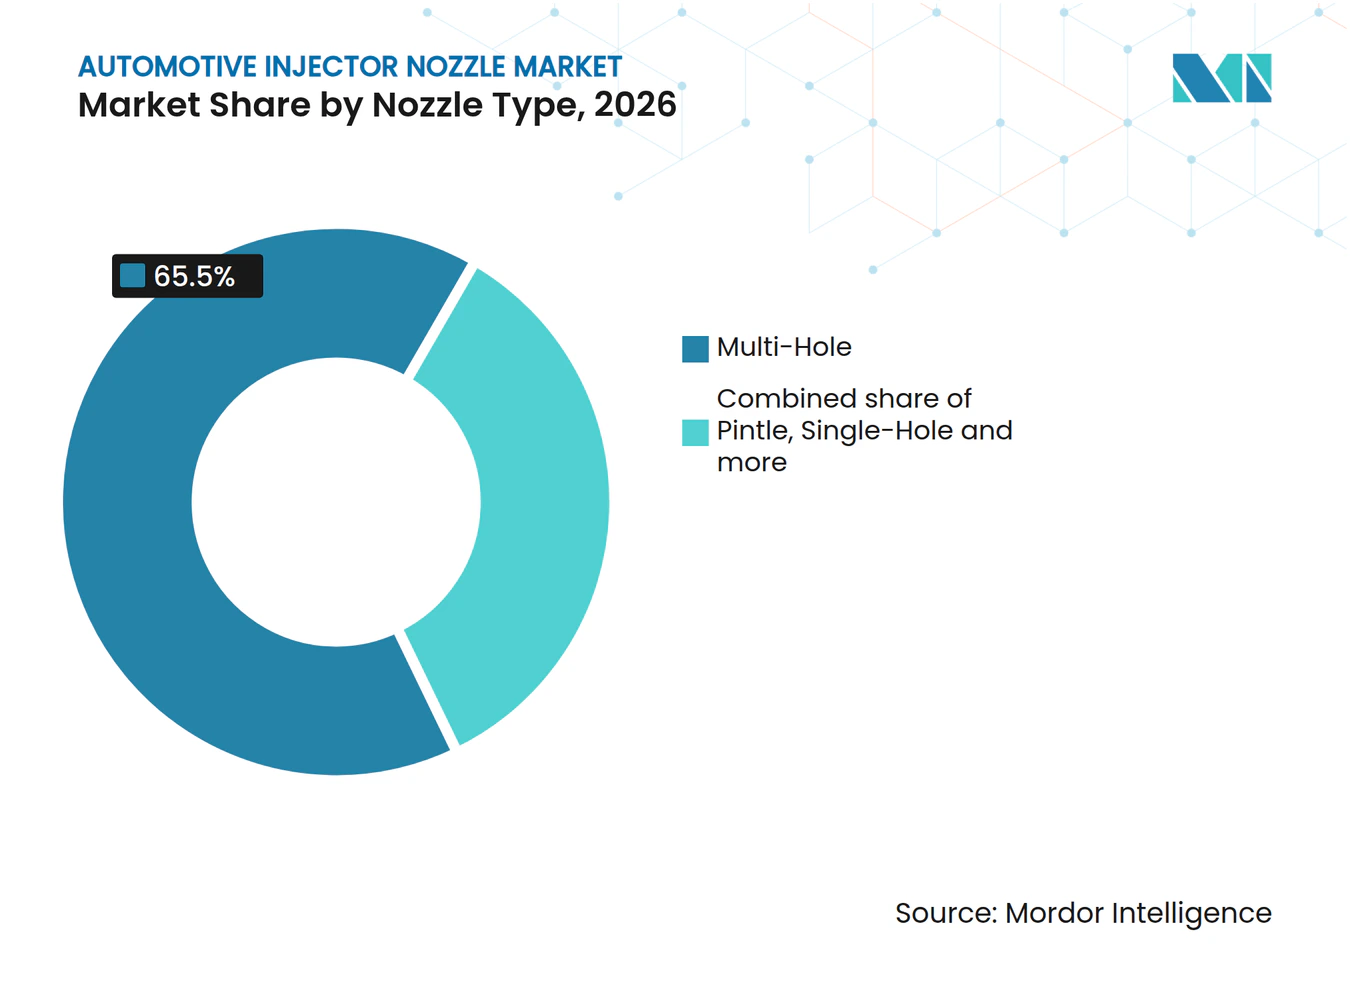
- Por tipo de bico, os bicos multifuro detinham uma participação de 65,45% em 2026, enquanto os bicos pintle devem crescer a um CAGR de 3,91% até 2032.
- Por tipo de combustível, a gasolina detinha uma participação de 72,37% em 2026, enquanto o diesel deve crescer a um CAGR de 4,05% até 2032.
- Por tecnologia de injeção, a injeção direta de gasolina detinha uma participação de 51,80% em 2026 e deve crescer a um CAGR de 4,10% até 2032.
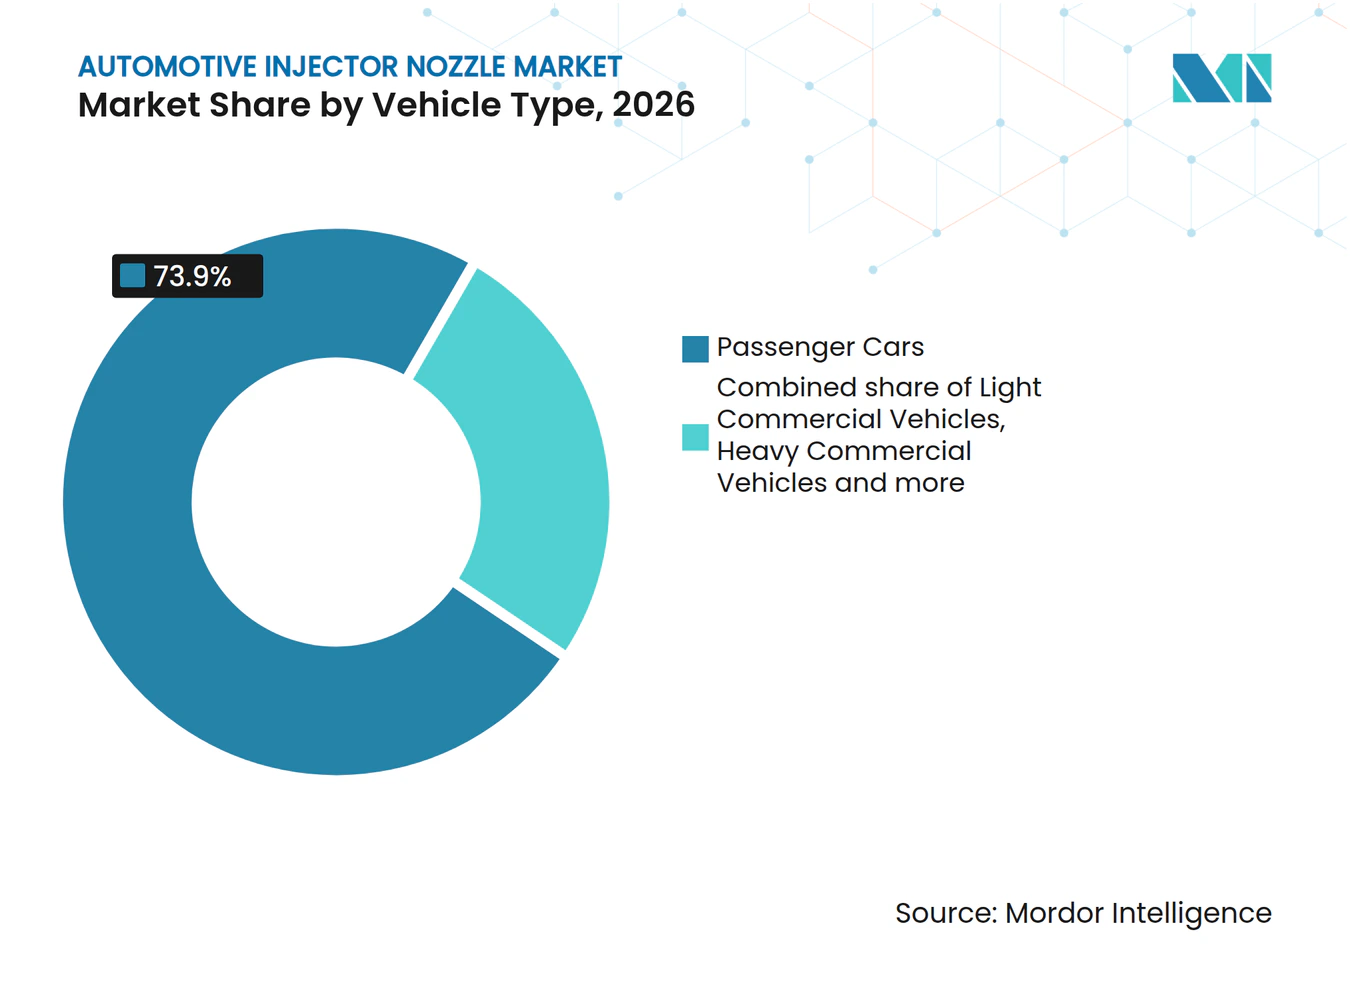
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 73,90% em 2026, enquanto os veículos comerciais leves devem crescer a um CAGR de 4,24% até 2032.
- Por canal de vendas, o OEM detinha uma participação de 85,55% em 2026, enquanto o mercado de pós-venda deve crescer a um CAGR de 4,03% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 46,50% em 2026 e deve crescer a um CAGR de 3,98% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| O endurecimento dos limites de emissões aumenta o conteúdo de bicos de precisão por motor | +1.0% | Europa, China, Índia, com repercussão global | Curto prazo (≤ 2 anos) |
| A adoção de GDI de alta pressão e trilho comum expande o valor de reposição | +0.7% | Global, liderado pela Ásia-Pacífico, Europa e América do Norte | Médio prazo (2–4 anos) |
| O envelhecimento do parque de veículos sustenta a demanda do mercado de pós-venda de bicos injetores | +0.6% | América do Norte, Europa, mercados maduros da Ásia-Pacífico | Médio prazo (2–4 anos) |
| A produção de veículos na Ásia-Pacífico sustenta alta demanda em unidades | +0.5% | China, Índia, ASEAN | Curto prazo (≤ 2 anos) |
| Programas de motores a combustível alternativo criam novas arquiteturas de bicos | +0.3% | Índia (GNV), Brasil (etanol), Global (H₂) | Longo prazo (≥ 4 anos) |
| A otimização de calibração e padrão de pulverização melhora a economia de combustível | +0.2% | Global, segmentos premium primeiro | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
O Endurecimento dos Limites de Emissões Aumenta o Conteúdo de Bicos de Precisão por Motor
A homologação Euro 7 começa em novembro de 2026 para novos tipos de veículos M1 e N1 ao abrigo do Regulamento (UE) 2024/1257. A norma introduz um requisito de número de partículas para partículas acima de 10 nm, o que coloca maior ênfase na atomização do combustível e em eventos de injeção consistentes. No mercado de bicos injetores automotivos, este requisito favorece geometrias multifuro e controle fino de orifícios em aplicações de GDI. Um estudo da SAE de 2025 relatou uma redução de fuligem superior a 90% ao mesmo nível de óxido de nitrogênio em um conceito de diesel leve comercial compatível com Euro VII que utilizou geometria de bico otimizada [1]. A China também elevou o requisito técnico para injetores diesel de trilho comum com controle eletrônico por meio da GB/T 25367-2024, que entrou em vigor em abril de 2025. Esses requisitos elevam o limiar de qualificação para fornecedores e favorecem componentes capazes de manter desempenho preciso de pulverização ao longo de uma vida útil operacional mais longa.
A Adoção de GDI de Alta Pressão e Trilho Comum Expande o Valor de Reposição
Os sistemas GDI operam a pressões materialmente mais elevadas do que os sistemas de injeção de combustível no coletor, tornando o conjunto de bico, agulha e sede de válvula mais exigente de produzir. O mercado de bicos injetores automotivos se beneficia quando pressões mais elevadas levam a materiais mais resistentes, furos perfurados a laser e requisitos de teste mais extensivos. A Stanadyne declarou que as aplicações BMW B58 Gen 2 podem suportar pressão de sistema GDI de 350 bar, demonstrando o aumento de especificação dentro de uma família de motores atual [2]. Esses designs exigem padrões de pulverização controlados para suportar eficiência de combustão e menor emissão de partículas. Os requisitos de precisão também tornam as peças de reposição mais valiosas do que os componentes PFI legados. Fornecedores com capacidade estabelecida de usinagem e validação podem manter uma vantagem à medida que os OEMs migram para sistemas de injeção direta mais exigentes.
O Envelhecimento do Parque de Veículos Sustenta a Demanda do Mercado de Pós-Venda de Bicos Injetores
Uma frota de veículos envelhecida estende a demanda por peças de reposição do sistema de combustível, mesmo com mudanças na produção de novos veículos. Depósitos nas pontas dos injetores e desgaste na sede podem reduzir a qualidade da pulverização, particularmente em motores de injeção direta onde a ponta enfrenta temperaturas da câmara de combustão. O mercado de bicos injetores automotivos ganha demanda no pós-venda quando as decisões de reparo favorecem componentes testados que restauram a entrega calibrada de combustível. O entupimento por depósitos em GDI pode ser mais prejudicial do que em injeção no coletor porque os depósitos alteram o padrão de pulverização na saída do bico. Isso torna o diagnóstico, a codificação e os testes de fluxo mais importantes para os prestadores de serviços independentes. Também torna os substitutos de baixo custo menos atraentes em aplicações onde a atomização deficiente pode afetar a dirigibilidade, o consumo de combustível ou a conformidade com as emissões.
A Produção de Veículos na Ásia-Pacífico Sustenta Alta Demanda em Unidades
A Ásia-Pacífico combina alta produção de veículos com uma ampla base instalada de veículos a gasolina, diesel, GNV e híbridos. Isso mantém o mercado de bicos injetores automotivos exposto tanto à demanda de equipamentos originais quanto à demanda de reposição. Os programas de combustíveis alternativos acrescentam outra fonte de desenvolvimento de produtos porque combustíveis gasosos e hidrogênio requerem abordagens de entrega de combustível diferentes das da gasolina líquida ou do diesel. A PHINIA relatou ganhos de programas no primeiro trimestre de 2026 para um conjunto de trilho de combustível GNV na Índia, um injetor direto de combustível de aviação para motores de drones e um trilho de combustível de injeção direta para um SUV V8 bicombustível na China. A PROTON também descreveu planos para um polo avançado de powertrain na Malásia, indicando investimento regional contínuo em capacidades de powertrain. Esses programas oferecem aos fornecedores um caminho para desenvolver arquiteturas de bicos especializadas enquanto os motores convencionais permanecem importantes nas frotas regionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| A penetração de veículos elétricos a bateria corrói os volumes de bicos ICE a longo prazo | -0.8% | China, Europa; repercussão para a América do Norte | Curto prazo (≤ 2 anos) |
| Pressão extrema e tolerâncias apertadas elevam o custo de fabricação | -0.3% | Global, concentrado em fornecedores de médio porte | Médio prazo (2–4 anos) |
| Contaminação de combustível e formação de depósitos aumentam o risco de garantia e recall | -0.2% | Mercados emergentes: Brasil, Índia, Oriente Médio e África | Médio prazo (2–4 anos) |
| A consolidação de plataformas e a complexidade de conformidade regional prolongam os ciclos de validação | -0.2% | Global, concentrado na Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
A Penetração de Veículos Elétricos a Bateria Corrói os Volumes de Bicos ICE a Longo Prazo
Os veículos elétricos a bateria não utilizam injetores de combustível, portanto sua adoção reduz diretamente a oportunidade de unidades a longo prazo para os fornecedores de bicos. A AIE relatou que as vendas de carros elétricos superaram 20 milhões em 2025 e devem atingir 23 milhões em 2026. A China e a Europa enfrentam a maior exposição de curto prazo porque a adoção de veículos elétricos é mais avançada nesses mercados. O mercado de bicos injetores automotivos ainda recebe suporte dos sistemas híbridos porque eles mantêm um motor de combustão interna e um sistema completo de injeção. Dados dos EUA mostraram que os veículos híbridos representaram 16% das vendas de novos veículos leves no terceiro trimestre de 2026, em comparação com 6% para veículos elétricos a bateria. O risco de longo prazo aumenta à medida que modelos elétricos a bateria de menor preço se expandem para segmentos de automóveis de passeio que historicamente impulsionaram o volume de bicos de gasolina.
Pressão Extrema e Tolerâncias Apertadas Elevam o Custo de Fabricação
A injeção de alta pressão requer processos de fabricação rigorosamente controlados e testes extensivos. Perfuração a laser, usinagem multieixo, retificação de precisão, revestimentos e testes de fluxo acrescentam custos de capital e operacionais à produção. O mercado de bicos injetores automotivos enfrenta pressão sobre as margens quando os custos de insumos para ligas especiais ou revestimentos aumentam durante programas OEM de preço fixo. Normas de conformidade regional mais complexas também prolongam a validação de produtos, especialmente quando um fornecedor suporta várias plataformas de motores na China, Europa e Índia. A norma chinesa GB/T 25367-2024 eleva o piso técnico para conjuntos de injetores de trilho comum e torna a produção de especificação inferior menos viável. Essas condições podem limitar a expansão de capacidade entre fornecedores menores e tornar as falhas de qualidade mais custosas onde a contaminação de combustível ou a formação de depósitos é comum.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Bico:
A Geometria Multifuro Define o Mercado de MassaOs bicos multifuro detinham 65,45% da participação do mercado de bicos injetores automotivos em 2026. Sua posição de liderança reflete seu uso em aplicações de GDI a gasolina e diesel de trilho comum, onde vários orifícios pequenos melhoram a atomização. A atomização fina ajuda a reduzir a formação de fuligem e partículas sob requisitos de emissões mais rigorosos. O número, o ângulo e o diâmetro dos furos determinam o jato de combustível e sua interação com o ar no cilindro. Isso confere aos produtos multifuro um papel amplo em motores modernos de passeio e comerciais. O formato também se adapta a designs de alta pressão que requerem desempenho repetível ao longo de muitos ciclos de injeção. O design deve equilibrar penetração, tamanho de gotícula e risco de molhagem de parede dentro de um espaço de embalagem apertado. Os fabricantes também validam o padrão de furos em relação ao corpo do injetor, câmara de combustão e software de controle. Pequenas mudanças na geometria podem alterar o desempenho quando a pressão, as propriedades do combustível ou a carga do motor mudam. Isso torna o segmento dependente de estreita coordenação entre os produtores de bicos e as equipes de desenvolvimento de motores.
Os bicos de furo único permanecem relevantes para PFI legado e algumas aplicações de motores menores, mas seu volume endereçável diminui à medida que a injeção direta se expande. Os bicos pintle devem crescer a 3,91% até 2032, a taxa mais rápida dentro do segmento de tipo. Sua geometria de cone de pulverização pode ser adequada para motores a combustível alternativo onde o comportamento do combustível gasoso difere dos hidrocarbonetos líquidos. O setor de bicos injetores automotivos continua a avaliar designs de estilo pintle de abertura para fora para aplicações de hidrogênio, embora ainda representem uma pequena parte do volume atual. Os conceitos de hidrogênio requerem preparação cuidadosa da mistura porque o combustível é entregue em um estado diferente da gasolina ou do diesel. Esses requisitos conferem às arquiteturas pintle um papel no desenvolvimento contínuo de produtos. Os produtos de redemoinho e geometria variável atendem a aplicações especializadas de motores e permanecem categorias de menor volume. Seu valor reside em aplicações onde um padrão de combustão específico importa mais do que a escala ampla de unidades. Os fornecedores geralmente tratam esses designs como programas de engenharia direcionados, em vez de produtos padronizados de alto volume. Seu futuro depende do progresso comercial dos motores a combustível alternativo e dos sistemas de abastecimento relacionados.



Por Tipo de Combustível:
Gasolina Lidera, Recuperação do Diesel Impulsionada pela Conformidade da Frota ComercialOs bicos de gasolina representaram 72,37% da receita em 2026. Os automóveis de passeio formam a maior base para os sistemas de injeção de gasolina, e a mudança para GDI eleva o conteúdo técnico de cada bico. Sistemas de gasolina de maior pressão requerem padrões de pulverização rigorosamente controlados para suportar a combustão eficiente. As normas PROCONVE L-8 do Brasil devem ampliar o uso da injeção direta em novos carros, sustentando um novo conjunto de demanda para componentes de gasolina. Isso cria uma oportunidade para fornecedores que podem localizar a produção e atender aos requisitos de validação regionais. A gasolina permanece central no mercado de bicos injetores automotivos porque muitos sistemas híbridos também utilizam motores a gasolina. Também oferece aos fornecedores uma grande base de reposição nas frotas existentes de automóveis de passeio. A base instalada continua a exigir peças de serviço muito depois que a produção original do veículo desacelera. As aplicações GDI geralmente colocam mais importância na limpeza da ponta e na pulverização calibrada do que os sistemas de injeção no coletor mais antigos. Essas características sustentam a demanda por componentes de reposição testados e capacidade de serviço especializada.
Os bicos diesel devem crescer a 4,05% até 2032, a taxa mais alta no segmento de tipo de combustível. As frotas comerciais no Sul e Sudeste Asiático continuam a exigir powertrains diesel duráveis para trabalhos de frete e utilidade. Limites mais rígidos de óxido de nitrogênio aumentam a demanda por eventos precisos de injeção piloto, principal e pós-injeção. A norma revisada de injetores de trilho comum da China suporta a substituição de conjuntos mais antigos e de especificação inferior. Os sistemas diesel precisam de desempenho consistente sob carga sustentada e ciclos operacionais repetidos. Isso sustenta a demanda por componentes duráveis com características de fluxo controladas. Os combustíveis alternativos permanecem uma categoria menor, mas GNV, misturas de etanol e hidrogênio criam diferentes requisitos de design de bicos. Seu progresso depende da infraestrutura de combustível, dos programas de veículos e da validação confiável do desempenho de componentes a longo prazo. Cada tipo de combustível muda o equilíbrio entre materiais, vedação, formação de pulverização e calibração. Os fornecedores, portanto, precisam de portfólios de produtos que atendam a mais de um único sistema de combustível convencional.
Por Tecnologia de Injeção:
A Injeção Direta de Gasolina Lidera em Participação e CrescimentoA GDI detinha uma participação de receita de 51,80% em 2026 e é a maior tecnologia no mercado de bicos injetores automotivos. Ela coloca o combustível diretamente na câmara de combustão e oferece aos projetistas de motores mais controle sobre o tempo de combustão e a formação da mistura. A tecnologia suporta medição de combustível mais precisa e estratégias de maior compressão em muitos motores a gasolina. Os requisitos do Euro 7 reforçam a necessidade de desempenho controlado de partículas em novos tipos de veículos. A GDI também requer construção de bicos mais exigente do que a injeção no coletor convencional. Esse maior conteúdo de componentes sustenta a receita mesmo onde a produção de veículos está sob pressão. A tecnologia está intimamente ligada à mudana mais ampla em direção ao controle de combustão de precisão. Ela exige que os fornecedores gerenciem alta pressão, exposição ao calor, depósitos e fluxo repetível. Essas demandas criam uma lacuna maior entre hardware básico e componentes de grau OEM qualificados. Elas também aumentam a importância dos testes ao longo do desenvolvimento e da vida útil do serviço.
A GDI também deve crescer a 4,10% até 2032, a taxa mais rápida entre as tecnologias de injeção. A PFI deve crescer a 2,40% até 2032, pois muitos motores a gasolina usam ambas as tecnologias para gerenciar o desempenho e as preocupações com depósitos na válvula de admissão. Os dois sistemas podem aumentar o conteúdo de injetores por motor em vez de substituir um ao outro completamente. Essa abordagem de sistema duplo permite que os fabricantes usem diferentes modos de entrega de combustível em diferentes condições operacionais. Também cria demanda por dois conjuntos distintos de injetores dentro de um único powertrain. O diesel de trilho comum permanece importante em veículos comerciais que precisam de entrega precisa de combustível em múltiplos estágios. Sistemas solenoides piezoelétricos avançados e de comutação rápida suportam eventos de injeção repetíveis sob alta pressão. Esses sistemas tornam a estratégia de controle e a seleção de hardware intimamente conectadas. Outras tecnologias, incluindo injeção direta de hidrogênio e conceitos relacionados a HCCI, permanecem pequenas, mas atraem pesquisas porque podem exigir arquiteturas de bicos diferentes. Seu impacto dependerá de se esses powertrains passarão de programas de desenvolvimento para produção sustentada.
Por Tipo de Veículo:
Automóveis de Passeio Ancoram o Volume, VCLs Impulsionam o CrescimentoOs automóveis de passeio detinham uma participação de receita de 73,90% em 2026, tornando-os a maior base por tipo de veículo. Sua escala reflete o estoque global de veículos de passeio a gasolina, híbridos e diesel que utilizam injeção de combustível. O mercado de bicos injetores automotivos está exposto à eletrificação de automóveis de passeio, particularmente na China e na Europa. No entanto, as vendas de veículos híbridos permanecem significativas porque cada powertrain híbrido mantém um sistema de combustível de combustão interna. Dados do terceiro trimestre de 2026 dos EUA mostraram híbridos em 16% das vendas de novos veículos leves. Isso dá aos fornecedores acesso contínuo a programas de automóveis de passeio mesmo com a mudança na composição pela adoção de veículos elétricos a bateria. Os veículos de passeio também criam um grande conjunto de reparos fora da garantia à medida que suas frotas envelhecem. A demanda de reposição depende da condição do sistema de combustível, da qualidade do combustível local e da disponibilidade de serviços de reparo qualificados. A composição entre veículos elétricos a bateria, híbridos e convencionais determinar o ritmo da mudança de volume. Fornecedores com exposição a plataformas híbridas podem gerenciar essa transição de forma mais eficaz.
Os veículos comerciais leves devem se expandir a 4,24% até 2032, a taxa mais alta entre os tipos de veículos. As frotas de entrega, serviço e frete regional requerem capacidade de carga e autonomia que podem manter os motores de combustão em uso, especialmente em mercados emergentes. Os sistemas diesel de trilho comum permanecem importantes nessas aplicações porque permitem entrega precisa de combustível sob alta carga. Um artigo da SAE de 2025 demonstrou o potencial de emissões da geometria otimizada de bicos diesel em sistemas de combustão de veículos comerciais leves. Os veículos comerciais pesados continuam a exigir bicos duráveis para eventos de injeção repetidos. As motocicletas permanecem uma aplicação de alto volume na Ásia-Pacífico onde as normas de emissões podem aumentar o valor de cada componente do sistema de combustível. Os operadores de VCL também dão importância ao tempo de atividade, o que torna o desempenho consistente do injetor comercialmente importante. Os intervalos de serviço e a qualidade do combustível podem afetar os padrões de reposição mais do que em veículos de passeio de uso leve. As aplicações de frota, portanto, sustentam a demanda por peças que combinam durabilidade com calibração precisa. Isso mantém um papel prático para sistemas diesel de precisão e a combustível alternativo na composição mais ampla de veículos.

Por Canal de Vendas:
OEM Domina a Receita, Pós-Venda Constrói Momentum EstruturalO OEM capturou 85,55% da participação de receita em 2026. O canal domina porque o design do bico está intimamente ligado ao motor, ao corpo do injetor, à calibração e ao processo de certificação de emissões. Os principais programas de veículos geralmente requerem longos ciclos de qualificaço e relacionamentos estáveis de fornecimento. O mercado de bicos injetores automotivos, portanto, tem altas barreiras de entrada em equipamentos originais. Os fornecedores devem demonstrar fluxo consistente, estanqueidade, durabilidade e desempenho de pulverização antes de ganhar um programa. Isso favorece empresas Tier 1 estabelecidas e fabricantes de precisão especializados com capacidade de validação comprovada. Também reduz a capacidade de novos fornecedores de competir apenas com base no preço unitário. O valor comercial de uma conquista OEM vai além da produção inicial porque pode criar oportunidades de peças de reposição. Longos ciclos de programa podem fornecer demanda previsível, mas também requerem investimento antecipado em engenharia e testes. Os fornecedores devem equilibrar esse investimento contra o risco de vidas mais curtas de programas de motores de combustão.
O mercado de pós-venda deve crescer a 4,03% até 2032, a taxa mais rápida do canal. As falhas em bicos de injeção direta geralmente requerem trabalho de diagnóstico, codificação e verificações de padrão de pulverização antes da instalação. Isso aumenta o valor das redes de reparo que podem testar peças e confirmar a calibração correta. A PHINIA relatou dois novos clientes europeus de pós-venda e um programa de pós-venda agnóstico em relação à propulsão expandido na Ásia-Pacífico em seus resultados do primeiro trimestre de 2026. Os distribuidores independentes estão adicionando leitores digitais e bancadas de teste à medida que o serviço de injeção direta se torna mais complexo. O canal pode reduzir a dependência de novos programas de veículos para fornecedores que desenvolvem ofertas de reposição confiáveis. Também permite que os fornecedores atendam frotas de veículos que permanecem em uso após o término de um programa OEM. A rastreabilidade do produto e a codificação precisa tornam-se mais importantes onde uma peça errada pode afetar o desempenho do motor. O canal favorece empresas que combinam fornecimento de componentes com treinamento e suporte técnico. Esses fatores elevam o padrão de serviço para reparos complexos de injeção direta.
Análise Geográfica
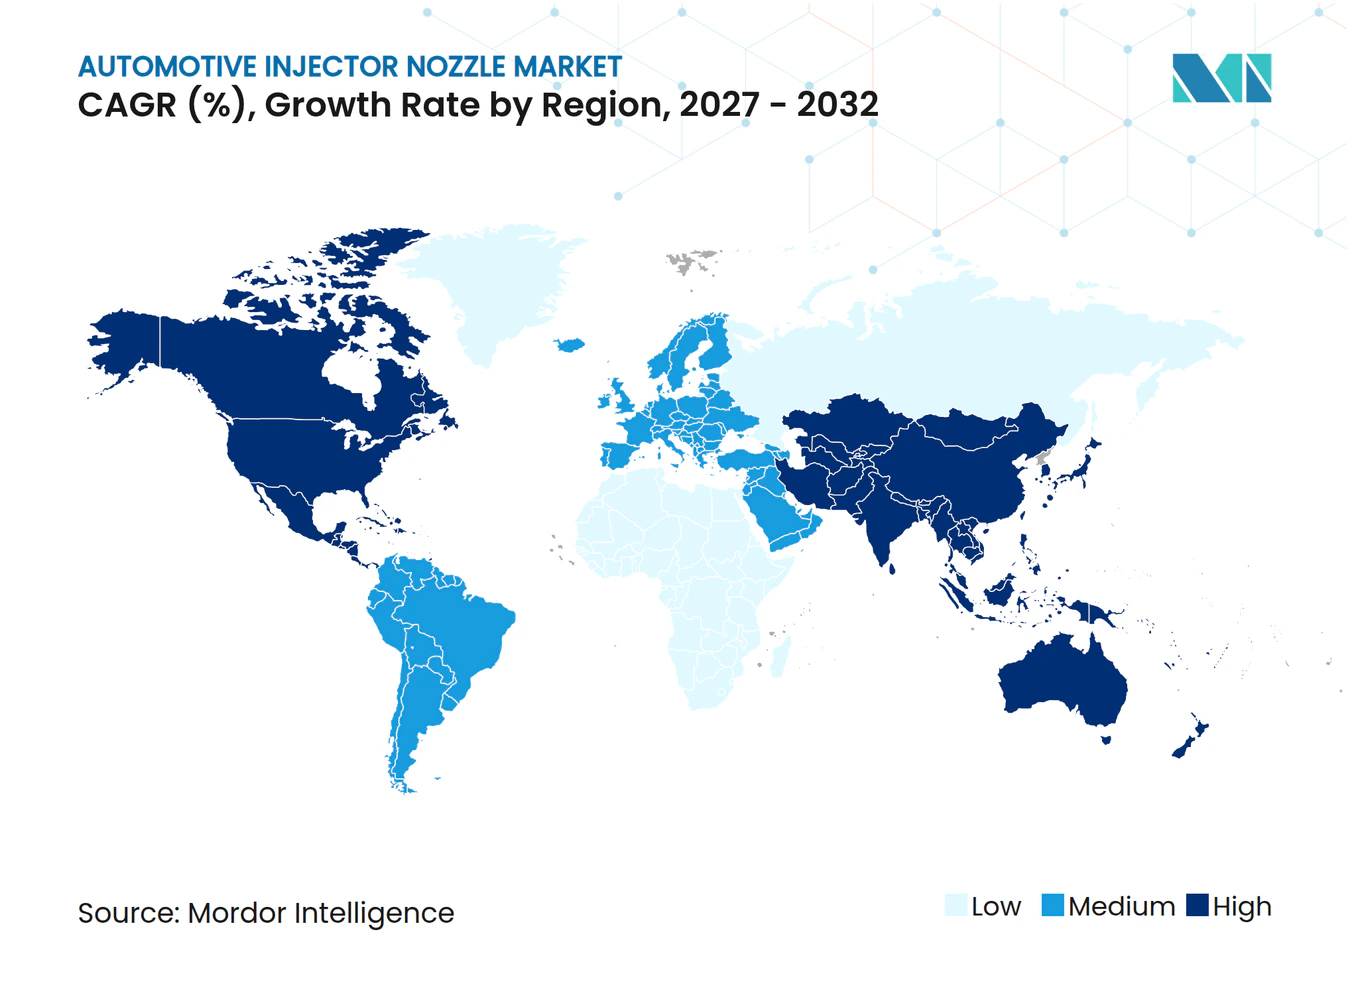
Ásia-Pacífico: Maior e Mais Rápido Mercado em Crescimento, Dinâmicas Duais Convergem
A Ásia-Pacífico detinha 46,50% da participação do mercado de bicos injetores automotivos em 2026 e deve crescer a 3,98% até 2032. A região combina extensa fabricação de veículos, grandes frotas ICE instaladas e requisitos crescentes para componentes de injeção direta e trilho comum. China e Índia permanecem especialmente importantes porque ambas suportam grandes aplicações de passeio, comerciais e de motocicletas. A norma GB/T 25367-2024 da China eleva o limiar de qualificação para injetores diesel de trilho comum. As conquistas de programas de GNV e injeção direta relatadas pela PHINIA na Índia e na China mostram demanda ativa por produtos de combustível alternativo e sistemas de combustível premium. Os planos de investimento em powertrain da Malásia também apontam para o interesse regional contínuo em capacidade de motores. A combinação de fabricação local e uma grande base de reposição sustenta a demanda regional mesmo com a aceleração da adoção de veículos de nova energia [3].
Europa: Valor Orientado por Especificações Apesar da Contração da Produção
A Europa enfrenta menor produção de motores de combustão, mas tem um papel forte na engenharia de sistemas de combustível de alta precisão. A homologação Euro 7 começa para novos tipos M1 e N1 em novembro de 2026, e introduz um requisito PN10 que aumenta a atenção à qualidade de injeção controlada. Essa influência regulatória sustenta produtos GDI multifuro e diesel de trilho comum de maior valor. A AIE espera que as vendas de carros elétricos continuem aumentando na Europa, pressionando os volumes de bicos de automóveis de passeio convencionais. Os veículos híbridos compensam parcialmente esse efeito porque ainda requerem sistemas completos de injeção. Bosch, PHINIA, FIRAD e MOTORPAL representam uma combinação de capacidade de fornecimento de alta precisão e competitiva em custo em toda a região. A participação do mercado de bicos injetores automotivos na Europa depende cada vez mais do conteúdo de engenharia especializada em vez do crescimento amplo do volume de motores.
América do Sul, América do Norte e MEA: Vetores de Crescimento Distintos
A América do Norte se beneficia da adoção contínua de híbridos e de uma grande frota de veículos de combustão interna. Dados dos EUA mostraram veículos elétricos a bateria em 6% das vendas de novos veículos leves no terceiro trimestre de 2026, enquanto os híbridos atingiram 16%. O México permanece um corredor de fabricação para fornecedores que atendem plataformas de veículos em toda a América do Norte. Na América do Sul, a localização da injeção direta está se tornando mais relevante à medida que o Brasil aplica o programa PROCONVE L-8. A PHINIA começou a produzir injetores GDI de 350 bar em Piracicaba em junho de 2026, substituindo injetores anteriormente importados do México. O MEA mantém um perfil de demanda de motores de combustão mais longo porque as frotas diesel comerciais permanecem importantes e a penetração de veículos elétricos é menor. A variação na qualidade do combustível pode aumentar o desgaste dos injetores, tornando peças de reposição de qualidade e capacidade de serviço importantes em toda a região.
Cenário Competitivo
Concentração do Mercado
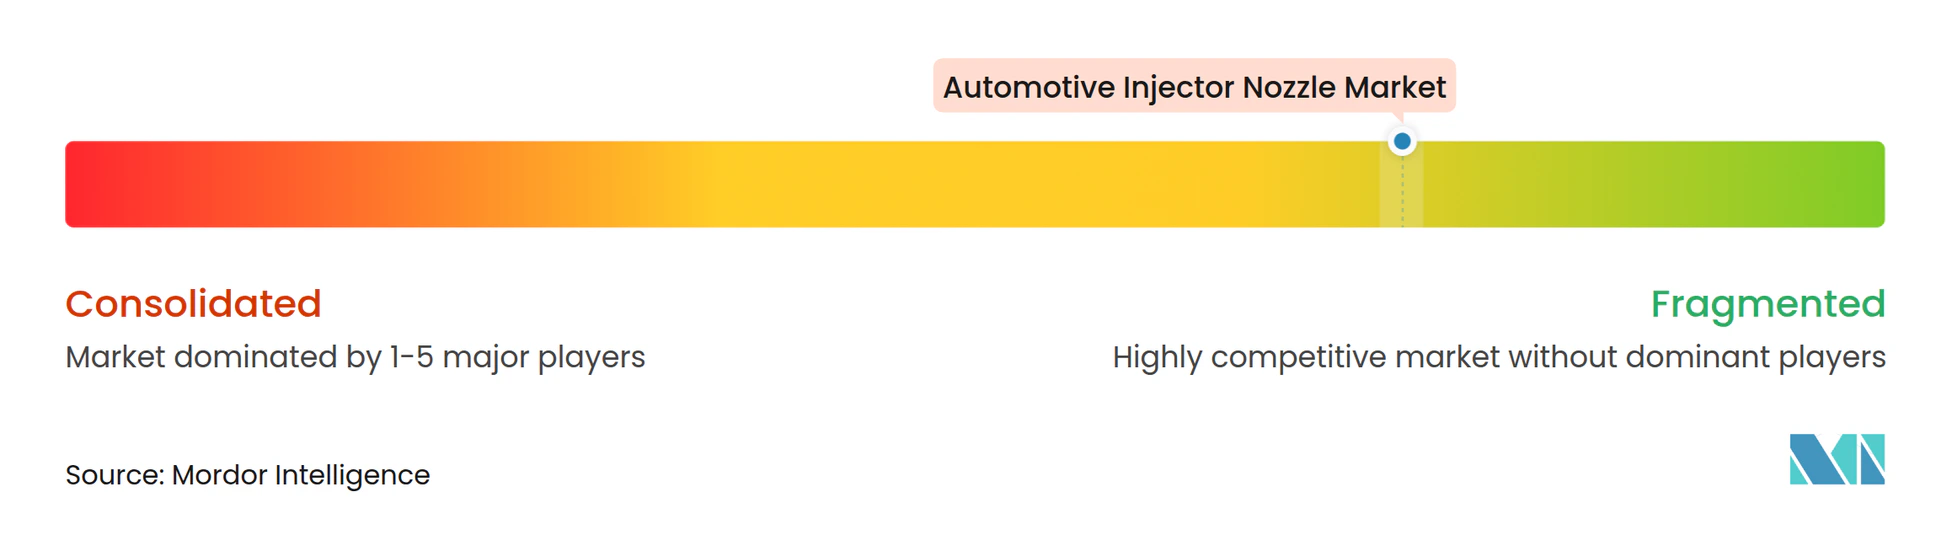
O mercado de bicos injetores automotivos é moderadamente concentrado no nível Tier 1. Robert Bosch GmbH e DENSO Corporation têm posições amplas em aplicações de GDI e diesel de trilho comum, enquanto PHINIA Inc., Astemo Ltd., Stanadyne LLC e Weifu High-Technology Group competem em tecnologias e canais direcionados. A posição da Bosch é sustentada pela fabricação de precisão, desenvolvimento integrado de sistemas de combustível e relacionamentos estabelecidos com OEMs. A DENSO se beneficia de suas capacidades em eletrônica automotiva e sistemas de combustível. O mercado de bicos injetores automotivos também inclui especialistas europeus e chineses que competem em fornecimento regional, custo e tecnologia de nicho. A concorrência torna-se mais fragmentada abaixo dos maiores fornecedores globais. Os fabricantes regionais podem ser competitivos quando atendem aos padrões de qualificação atuais e oferecem serviço local. Seu papel é mais forte onde os clientes valorizam cadeias de fornecimento mais curtas, conhecimento de aplicação e suporte flexível a programas.
A capacidade técnica é o ponto central de concorrência porque os bicos de injeção direta precisam de geometria controlada, fluxo repetível e durabilidade sob alta pressão. Os sistemas piezoelétricos e solenoides avançados de comutação rápida suportam injeção multipulso precisa em motores GDI e diesel. Isso recompensa empresas que podem validar a interação entre a forma do bico, o controle do injetor e a calibração do motor. A Stanadyne confirmou suporte para aplicações BMW B58 Gen 2 de 350 bar em sua folha de especificações de injetores GDI de 2025. A norma GB/T 25367-2024 da China também fortalece a posição dos fornecedores domésticos que podem atender aos requisitos atualizados de trilho comum. Fornecedores incapazes de atingir esses padrões enfrentam um papel mais restrito em programas OEM e de reposição de maior valor. A capacidade de certificação e validação são, portanto, barreiras práticas à entrada, não apenas preferências técnicas. O requisito de fabricação repetível também torna o controle de processos tão importante quanto o design do componente.
Os movimentos estratégicos mostram que as empresas estão se preparando para uma composição de combustíveis mais ampla e um mercado de pós-venda mais complexo. A PHINIA relatou conquistas de programas de GNV, combustível de aviação e injeção direta em 2026, o que reduz sua dependência de um único combustível ou região. A Stanadyne apresentou tecnologia de injeção direta de propano pronta para produção em 2026 para aplicações de frotas comerciais. A PHINIA também iniciou a produção de injetores GDI no Brasil em junho de 2026, um passo de localização vinculado à demanda regional de injeção direta. A codificação digital, os diagnósticos de padrão de pulverização e o monitoramento de condição podem diferenciar ainda mais as ofertas de reposição. Empresas que combinam precisão de hardware com suporte de calibração e serviço podem fortalecer sua posição à medida que os reparos se tornam mais especializados. Projetos de combustíveis alternativos também podem proteger os fornecedores da dependência de uma única tecnologia de combustão. Iniciativas de produção local podem encurtar as linhas de fornecimento e alinhar os produtos com os requisitos regionais de emissões.
Líderes do Setor de Bicos Injetores Automotivos
-
Robert Bosch GmbH
-
DENSO Corporation
-
PHINIA Inc.
-
Astemo, Ltd.
-
Cummins Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Bicos Injetores Automotivos Empresas cobertas neste relatório
- Robert Bosch GmbH
- DENSO Corporation
- PHINIA Inc.
- Astemo, Ltd.
- Cummins Inc.
- Stanadyne LLC
- Woodward, Inc.
- Liebherr-International AG
- Weifu High-Technology Group Co., Ltd.
- Marelli Holdings Co., Ltd.
- Yanmar Holdings Co., Ltd.
- Heinzmann GmbH & Co. KG
- Nanyue Fuel Injection Systems Co., Ltd.
- Valeo SE
- Schaeffler AG
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Nikki Co., Ltd.
- FIRAD S.p.A.
- MOTORPAL, a.s.
- WUZETEM S.A.
- Shandong Kangda Precision Machinery Manufacturing Co., Ltd.
- Wuhan Lincontrol Automotive Electronics Co., Ltd.
- Zhejiang Jupeng Electronic Technology Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Bicos Injetores Automotivos
- Junho de 2026: A PHINIA abriu uma linha de produção para injetores GDi Delphi de 350 bar em sua planta de Piracicaba no Brasil, localizando injetores anteriormente importados do México.
- Maio de 2026: A Stanadyne apresentou um sistema de injeção direta de propano pronto para produção, desenvolvido com PERC e Katech, na ACT Expo 2026.
- Abril de 2026: A PHINIA relatou conquistas de programas no primeiro trimestre para um trilho de combustível GNV na Índia, um injetor direto de combustível de aviação e um trilho de combustível de injeção direta para um motor V8 bicombustível chinês.
- Abril de 2026: A PHINIA apresentou um sistema de injeção direta de gasolina acima de 500 bar e tecnologias de injeção a combustível alternativo na Auto China 2026.
Escopo do Relatório Global do Mercado de Bicos Injetores Automotivos
O Relatório do Mercado de Bicos Injetores Automotivos é Segmentado por Tipo de Bico (Furo Único, Multifuro, Pintle e Outros), Tipo de Combustível (Gasolina, Diesel e Combustíveis Alternativos (GNV, GLP, Hidrogênio, Etanol)), Tecnologia de Injeção (Injeção de Combustível no Coletor, Injeção Direta de Gasolina, Diesel de Trilho Comum e Outros), Tipo de Veículo (Automóveis de Passeio, Veículos Comerciais Leves, Veículos Comerciais Pesados e Motocicletas), Canal de Vendas (OEM e Pós-Venda) e Geografia (América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África). As Previsões de Mercado são Fornecidas em Termos de Valor (USD) e Volume (Unidades).Visão geral da segmentação
| Furo Único |
| Multifuro |
| Pintle |
| Outros |
| Gasolina |
| Diesel |
| Combustíveis Alternativos (GNV, GLP, Hidrogênio, Etanol) |
| Injeção de Combustível no Coletor |
| Injeção Direta de Gasolina |
| Diesel de Trilho Comum |
| Outros |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Motocicletas |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Itália | |
| Reino Unido | |
| Espanha | |
| Rússia | |
| Polônia | |
| Turquia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Bico | Furo Único | |
| Multifuro | ||
| Pintle | ||
| Outros | ||
| Por Tipo de Combustível | Gasolina | |
| Diesel | ||
| Combustíveis Alternativos (GNV, GLP, Hidrogênio, Etanol) | ||
| Por Tecnologia de Injeção | Injeção de Combustível no Coletor | |
| Injeção Direta de Gasolina | ||
| Diesel de Trilho Comum | ||
| Outros | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Motocicletas | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Itália | ||
| Reino Unido | ||
| Espanha | ||
| Rússia | ||
| Polônia | ||
| Turquia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho projetado do mercado de bicos injetores automotivos até 2032?
O mercado de bicos injetores automotivos deve atingir 7,62 bilhões de USD até 2032, crescendo a um CAGR de 2,94% a partir de 2027. A perspectiva reflete maior conteúdo técnico por motor de combustão, particularmente onde a injeção direta e a conformidade com emissões requerem geometria de bico mais fina e entrega de combustível mais controlada.
Qual tipo de bico detém a maior posição de receita?
Os bicos multifuro lideram com uma participação de 65,45% em 2026 porque os motores GDI a gasolina e diesel de trilho comum precisam de combustível finamente atomizado. Múltiplos furos precisamente posicionados permitem que o componente molde o jato de combustível, ajudando os motores a atender aos requisitos de desempenho e controle de partículas sob normas de veículos cada vez mais rigorosas.
Qual tecnologia de injeção cresce mais rapidamente até 2032?
A injeção direta de gasolina deve crescer a 4,10% até 2032, sustentada por normas de partículas mais rígidas como o Euro 7 e a mudança para sistemas de alta pressão. A injeção no coletor continua a se beneficiar de estratégias de motores com PFI e GDI duplos que ajudam os fabricantes a gerenciar as preocupações com depósitos na válvula de admissão em aplicações exclusivamente GDI.
Por que as normas de emissões são importantes para os bicos injetores?
O Euro 7 e a norma atualizada de trilho comum da China aumentam a necessidade de medição precisa de combustível, atomização controlada e geometrias de bicos duráveis. Essas normas incentivam os fornecedores a usar usinagem avançada, testes e materiais porque o controle deficiente do fluxo pode afetar as emissões de partículas, o consumo de combustível e o desempenho do motor a longo prazo.
Qual região lidera a demanda por bicos injetores automotivos?
A Ásia-Pacífico lidera com uma participação de 46,50% em 2026 e deve crescer a 3,98% até 2032. A região reúne grandes bases de produção de veículos, extensas frotas instaladas, programas de combustíveis alternativos e cadeias de fornecimento de powertrain locais em expansão na China, Índia, ASEAN, Japão e Coreia do Sul.
Como os veículos elétricos afetam os fornecedores de bicos injetores?
Os veículos elétricos a bateria não utilizam injetores, portanto reduzem o volume endereçável de peças convencionais do sistema de combustível ao longo do tempo. Os veículos híbridos, no entanto, preservam um motor de combustão interna e seu sistema de injeção, o que dá aos fornecedores demanda contínua de programas de veículos durante a transição para a mobilidade totalmente elétrica.