
Tamaño y Participación del Mercado de Boquillas Inyectoras Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 6.59 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.62 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 2.94 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Boquillas Inyectoras Automotrices por Mordor Intelligence
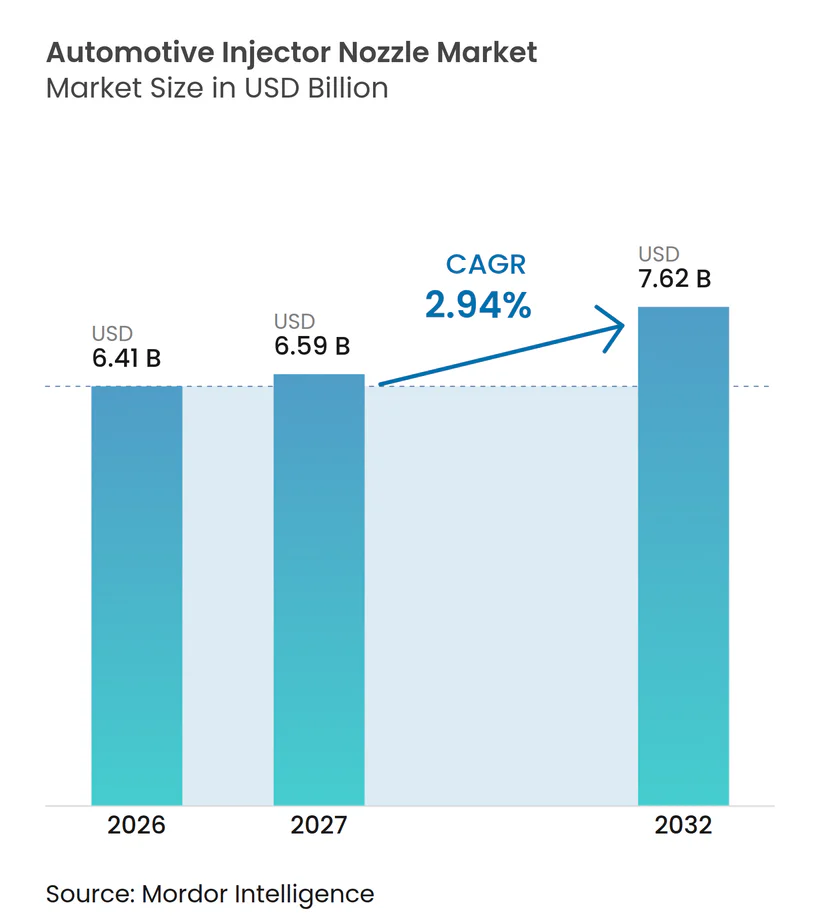
El tamaño del mercado de boquillas inyectoras automotrices fue valorado en 6,41 mil millones de USD en 2026 y se espera que crezca desde 6,59 mil millones de USD en 2027 hasta 7,62 mil millones de USD para 2032, a una CAGR del 2,94% durante 2027-2032. El mercado de boquillas inyectoras automotrices avanza hacia componentes de mayor valor porque las normas de emisiones exigen una entrega de combustible más precisa y diseños de boquillas más duraderos. Los vehículos eléctricos de batería reducen el conjunto de motores a largo plazo que utilizan inyectores, pero los vehículos híbridos conservan sistemas completos de inyección de combustible y continúan apoyando la demanda. Las ventas mundiales de automóviles eléctricos superaron los 20 millones de unidades en 2025 y se proyecta que alcancen los 23 millones de unidades en 2026, lo que convierte a la electrificación en una restricción material sobre los volúmenes futuros de boquillas de gasolina. Al mismo tiempo, las normas más estrictas en Europa y China están elevando las especificaciones técnicas de los programas de combustión interna restantes, lo que apoya los precios de venta y el valor de reposición. El mercado de boquillas inyectoras automotrices depende, por tanto, menos del crecimiento unitario por sí solo y más de la precisión, el cumplimiento normativo y la durabilidad del parque vehicular instalado.
Conclusiones Clave del Informe
- Por tipo de boquilla, las boquillas multiagujero tuvieron una participación del 65,45% en 2026, mientras que se proyecta que las boquillas pintle crezcan a una CAGR del 3,91% hasta 2032.
- Por tipo de combustible, la gasolina tuvo una participación del 72,37% en 2026, mientras que se proyecta que el diésel crezca a una CAGR del 4,05% hasta 2032.
- Por tecnología de inyección, la inyección directa de gasolina tuvo una participación del 51,80% en 2026 y se proyecta que crezca a una CAGR del 4,10% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 73,90% en 2026, mientras que se proyecta que los vehículos comerciales ligeros crezcan a una CAGR del 4,24% hasta 2032.
- Por canal de ventas, el OEM tuvo una participación del 85,55% en 2026, mientras que se proyecta que el mercado de posventa crezca a una CAGR del 4,03% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 46,50% en 2026 y se proyecta que crezca a una CAGR del 3,98% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| El endurecimiento de los límites de emisiones aumenta el contenido de boquillas de precisión por motor | +1.0% | Europa, China, India, con repercusión global | Corto plazo (≤ 2 años) |
| La adopción de inyección directa de gasolina de alta presión y riel común amplía el valor de reposición | +0.7% | Global, liderado por Asia-Pacífico, Europa y América del Norte | Mediano plazo (2–4 años) |
| El envejecimiento del parque vehicular sostiene la demanda del mercado de posventa de boquillas inyectoras | +0.6% | América del Norte, Europa, mercados maduros de Asia-Pacífico | Mediano plazo (2–4 años) |
| La producción de vehículos en Asia-Pacífico apoya una alta demanda unitaria | +0.5% | China, India, ASEAN | Corto plazo (≤ 2 años) |
| Los programas de motores de combustibles alternativos crean nuevas arquitecturas de boquillas | +0.3% | India (GNC), Brasil (etanol), Global (H₂) | Largo plazo (≥ 4 años) |
| La calibración y la optimización del patrón de pulverización mejoran la economía de combustible | +0.2% | Global, segmentos premium primero | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
El Endurecimiento de los Límites de Emisiones Aumenta el Contenido de Boquillas de Precisión por Motor
La homologación de tipo Euro 7 comienza en noviembre de 2026 para los nuevos tipos de vehículos M1 y N1 bajo el Reglamento (UE) 2024/1257. La norma introduce un requisito de número de partículas para partículas superiores a 10 nm, lo que pone mayor énfasis en la atomización del combustible y en la consistencia de los eventos de inyección. En el mercado de boquillas inyectoras automotrices, este requisito favorece las geometrías multiagujero y el control fino de los orificios en aplicaciones de inyección directa de gasolina. Un estudio de la SAE de 2025 reportó una reducción de hollín superior al 90% al mismo nivel de óxidos de nitrógeno en un concepto de diésel para vehículos comerciales ligeros conforme a Euro VII que utilizaba geometría de boquilla optimizada [1]. China también elevó el requisito técnico para los inyectores diésel de riel común de control electrónico mediante la norma GB/T 25367-2024, que entró en vigor en abril de 2025. Estos requisitos elevan el umbral de calificación para los proveedores y favorecen los componentes que pueden mantener un rendimiento de pulverización preciso durante una vida útil operativa más prolongada.
La Adopción de Inyección Directa de Gasolina de Alta Presión y Riel Común Amplía el Valor de Reposición
Los sistemas de inyección directa de gasolina operan a presiones materialmente más altas que los sistemas de inyección de combustible en puerto, lo que hace que el conjunto de boquilla, aguja y asiento de válvula sea más exigente de producir. El mercado de boquillas inyectoras automotrices se beneficia cuando una mayor presión conduce a materiales más resistentes, orificios perforados con láser y requisitos de prueba más exhaustivos. Stanadyne declaró que las aplicaciones del BMW B58 Gen 2 pueden soportar una presión del sistema de inyección directa de gasolina de 350 bar, lo que muestra el incremento de especificaciones dentro de una familia de motores actual [2]. Estos diseños requieren patrones de pulverización controlados para apoyar la eficiencia de combustión y reducir la emisión de partículas. Los requisitos de precisión también hacen que las piezas de repuesto sean más valiosas que los componentes heredados de inyección en puerto. Los proveedores con capacidad establecida de mecanizado y validación pueden mantener una ventaja a medida que los fabricantes de equipos originales avanzan hacia sistemas de inyección directa más exigentes.
El Envejecimiento del Parque Vehicular Sostiene la Demanda del Mercado de Posventa de Boquillas Inyectoras
Un parque vehicular envejecido extiende la demanda de piezas de repuesto para sistemas de combustible incluso cuando la producción de nuevos vehículos cambia. Los depósitos en las puntas de los inyectores y el desgaste en el asiento pueden reducir la calidad de la pulverización, particularmente en los motores de inyección directa donde la punta enfrenta las temperaturas de la cámara de combustión. El mercado de boquillas inyectoras automotrices obtiene demanda de posventa cuando las decisiones de reparación favorecen componentes probados que restauran la entrega calibrada de combustible. El ensuciamiento de la inyección directa de gasolina puede ser más perjudicial que el de la inyección en puerto porque los depósitos alteran el patrón de pulverización en la salida de la boquilla. Esto hace que el diagnóstico, la codificación y las pruebas de flujo sean más importantes para los proveedores de reparación independientes. También hace que los sustitutos de bajo costo sean menos atractivos en aplicaciones donde una atomización deficiente puede afectar la conducibilidad, el consumo de combustible o el cumplimiento de las emisiones.
La Producción de Vehículos en Asia-Pacífico Apoya una Alta Demanda Unitaria
Asia-Pacífico combina una alta producción de vehículos con una amplia base instalada de vehículos de gasolina, diésel, GNC e híbridos. Esto mantiene al mercado de boquillas inyectoras automotrices expuesto tanto a la demanda de equipos originales como a la demanda de reposición. Los programas de combustibles alternativos añaden otra fuente de desarrollo de productos porque los combustibles gaseosos y el hidrógeno requieren enfoques de entrega de combustible diferentes a los de la gasolina líquida o el diésel. PHINIA reportó victorias de programas en el primer trimestre de 2026 para un conjunto de riel de combustible de GNC en India, un inyector directo de combustible de aviación para motores de drones y un riel de combustible de inyección directa para un SUV V8 de doble combustible en China. PROTON también describió planes para un centro de trenes de potencia avanzados en Malasia, lo que indica una inversión regional continua en capacidades de tren de potencia. Estos programas ofrecen a los proveedores una vía para desarrollar arquitecturas de boquillas especializadas mientras los motores convencionales siguen siendo importantes en las flotas regionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| La penetración de vehículos eléctricos de batería erosiona los volúmenes de boquillas para motores de combustión interna a largo plazo | -0.8% | China, Europa; repercusión en América del Norte | Corto plazo (≤ 2 años) |
| La presión extrema y las tolerancias ajustadas elevan el costo de fabricación | -0.3% | Global, concentrado en proveedores de nivel medio | Mediano plazo (2–4 años) |
| La contaminación del combustible y la formación de depósitos aumentan el riesgo de garantía y retiro del mercado | -0.2% | Mercados emergentes: Brasil, India, Oriente Medio y África | Mediano plazo (2–4 años) |
| La consolidación de plataformas y la complejidad del cumplimiento normativo regional alargan los ciclos de validación | -0.2% | Global, concentrado en Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
La Penetración de Vehículos Eléctricos de Batería Erosiona los Volúmenes de Boquillas para Motores de Combustión Interna a Largo Plazo
Los vehículos eléctricos de batería no utilizan inyectores de combustible, por lo que su adopción reduce directamente la oportunidad unitaria a largo plazo para los proveedores de boquillas. La Agencia Internacional de Energía reportó que las ventas de automóviles eléctricos superaron los 20 millones en 2025 y se espera que alcancen los 23 millones en 2026. China y Europa enfrentan la mayor exposición a corto plazo porque la adopción de vehículos eléctricos está más avanzada en esos mercados. El mercado de boquillas inyectoras automotrices aún recibe apoyo de los sistemas híbridos porque conservan un motor de combustión interna y un sistema de inyección completo. Los datos de EE. UU. mostraron que los vehículos híbridos representaron el 16% de las ventas nuevas de vehículos ligeros en el tercer trimestre de 2026, en comparación con el 6% de los vehículos eléctricos de batería. El riesgo a largo plazo aumenta a medida que los modelos eléctricos de batería de menor precio se expanden hacia los segmentos de automóviles de pasajeros que históricamente han impulsado el volumen de boquillas de gasolina.
La Presión Extrema y las Tolerancias Ajustadas Elevan el Costo de Fabricación
La inyección de alta presión requiere procesos de fabricación estrictamente controlados y pruebas exhaustivas. La perforación láser, el mecanizado multieje, el rectificado de precisión, los recubrimientos y las pruebas de flujo añaden costos de capital y operativos a la producción. El mercado de boquillas inyectoras automotrices enfrenta presión sobre los márgenes cuando los costos de insumos para aleaciones especiales o recubrimientos aumentan durante los programas OEM de precio fijo. Las normas de cumplimiento regional más complejas también alargan la validación de productos, especialmente cuando un proveedor da soporte a varias plataformas de motores en China, Europa e India. La norma china GB/T 25367-2024 eleva el piso técnico para los conjuntos de inyectores de riel común y hace que la producción de especificaciones inferiores sea menos viable. Estas condiciones pueden limitar la expansión de capacidad entre los proveedores más pequeños y hacer que los fallos de calidad sean más costosos donde la contaminación del combustible o la formación de depósitos es común.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Boquilla:
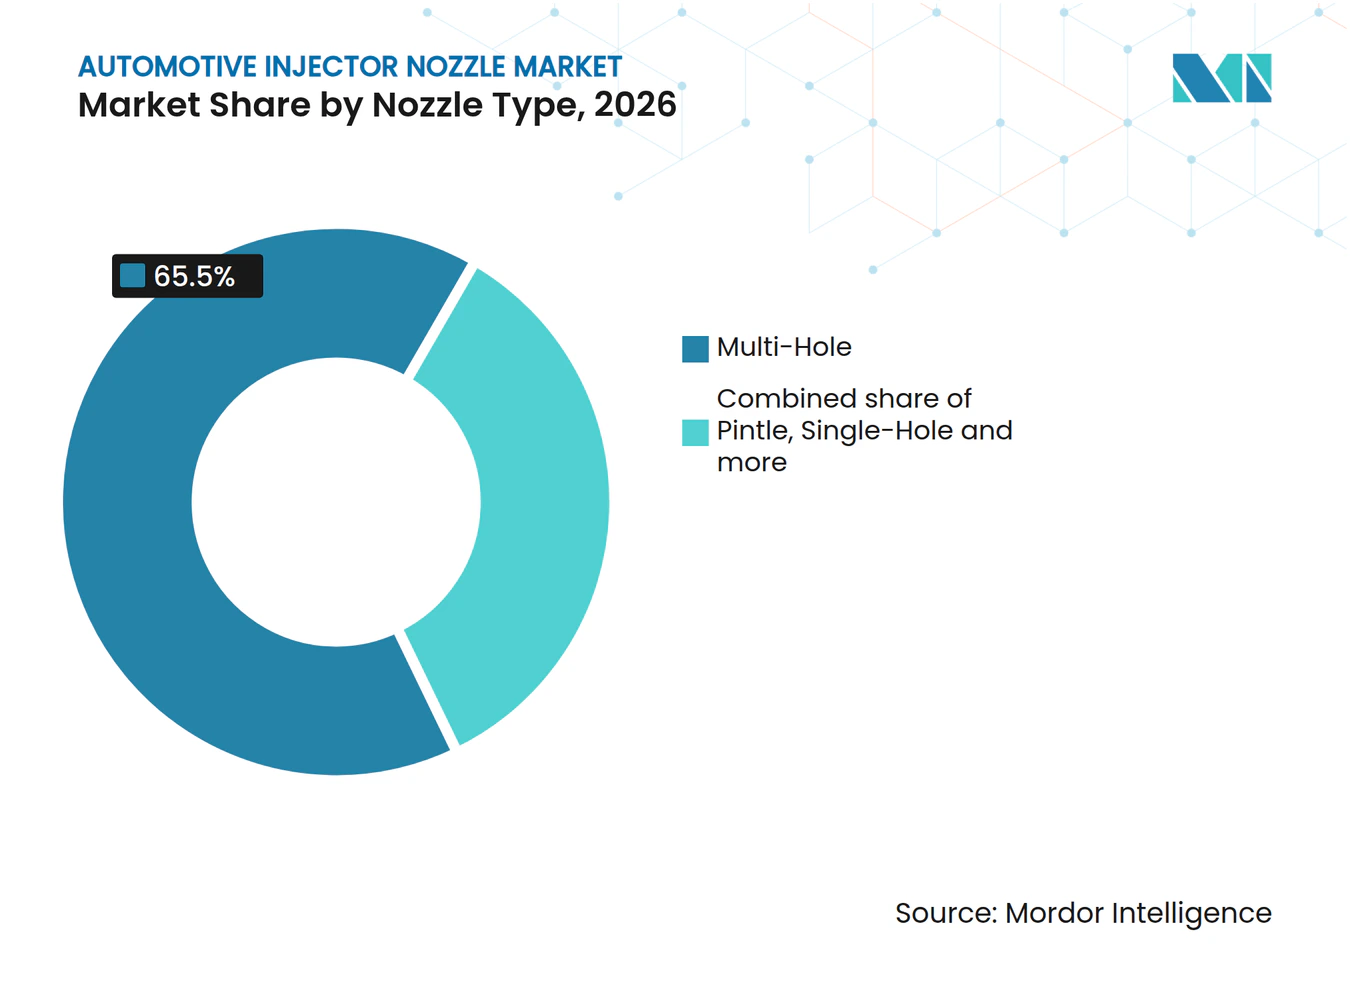
La Geometría Multiagujero Define el Mercado MasivoLas boquillas multiagujero tuvieron el 65,45% de la participación del mercado de boquillas inyectoras automotrices en 2026. Su posición de liderazgo refleja su uso en aplicaciones de inyección directa de gasolina y diésel de riel común, donde varios orificios pequeños mejoran la atomización. La atomización fina ayuda a reducir la formación de hollín y partículas bajo requisitos de emisiones más estrictos. El número, el ángulo y el diámetro de los orificios determinan el penacho de combustible y su interacción con el aire en el cilindro. Esto otorga a los productos multiagujero un papel amplio en los motores modernos de pasajeros y comerciales. El formato también se adapta a los diseños de alta presión que requieren un rendimiento repetible durante muchos ciclos de inyección. El diseño debe equilibrar la penetración, el tamaño de las gotas y el riesgo de mojado de paredes dentro de un espacio de empaquetado ajustado. Los fabricantes también validan el patrón de orificios frente al cuerpo del inyector, la cámara de combustión y el software de control. Los pequeños cambios en la geometría pueden alterar el rendimiento cuando cambian la presión, las propiedades del combustible o la carga del motor. Esto hace que el segmento dependa de una estrecha coordinación entre los productores de boquillas y los equipos de desarrollo de motores.
Las boquillas monoagujero siguen siendo relevantes para las aplicaciones heredadas de inyección en puerto y algunos motores más pequeños, pero su volumen direccionable disminuye a medida que se expande la inyección directa. Se proyecta que las boquillas pintle crezcan al 3,91% hasta 2032, la tasa más rápida dentro del segmento de tipo. Su geometría de cono de pulverización puede adaptarse a los motores de combustibles alternativos donde el comportamiento del combustible gaseoso difiere de los hidrocarburos líquidos. La industria de boquillas inyectoras automotrices continúa evaluando diseños de tipo pintle de apertura hacia afuera para aplicaciones de hidrógeno, aunque siguen siendo una pequeña parte del volumen actual. Los conceptos de hidrógeno requieren una preparación cuidadosa de la mezcla porque el combustible se entrega en un estado diferente al de la gasolina o el diésel. Estos requisitos otorgan a las arquitecturas pintle un papel en el desarrollo continuo de productos. Los productos de geometría de torbellino y variable sirven a aplicaciones especializadas de motores y siguen siendo categorías de menor volumen. Su valor radica en aplicaciones donde un patrón de combustión particular importa más que la escala unitaria amplia. Los proveedores generalmente tratan estos diseños como programas de ingeniería específicos en lugar de productos estandarizados de alto volumen. Su futuro depende del progreso comercial de los motores de combustibles alternativos y los sistemas de suministro de combustible relacionados.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Tipo de Combustible:
La Gasolina Lidera, el Repunte del Diésel Impulsado por el Cumplimiento de Flotas ComercialesLas boquillas de gasolina representaron el 72,37% de los ingresos en 2026. Los automóviles de pasajeros forman la mayor base para los sistemas de inyección de gasolina, y el cambio hacia la inyección directa de gasolina eleva el contenido técnico de cada boquilla. Los sistemas de gasolina de mayor presión requieren patrones de pulverización estrictamente controlados para apoyar una combustión eficiente. Se espera que las normas PROCONVE L-8 de Brasil amplíen el uso de la inyección directa en los automóviles nuevos, apoyando un nuevo conjunto de demanda para los componentes de gasolina. Esto crea una oportunidad para los proveedores que pueden localizar la producción y cumplir con los requisitos de validación regionales. La gasolina sigue siendo central en el mercado de boquillas inyectoras automotrices porque muchos sistemas híbridos también utilizan motores de gasolina. También ofrece a los proveedores una gran base de reposición en los parques existentes de automóviles de pasajeros. La base instalada continúa requiriendo piezas de servicio mucho después de que la producción original de vehículos se desacelera. Las aplicaciones de inyección directa de gasolina generalmente otorgan mayor importancia a la limpieza de la punta y a la pulverización calibrada que los sistemas de inyección en puerto más antiguos. Estas características apoyan la demanda de componentes de reposición probados y capacidad de servicio especializada.
Se prevé que las boquillas diésel crezcan al 4,05% hasta 2032, la tasa más alta en el segmento de tipo de combustible. Las flotas comerciales en el sur y el sudeste de Asia continúan requiriendo trenes de potencia diésel duraderos para el transporte de carga y el trabajo utilitario. Los límites más estrictos de óxidos de nitrógeno aumentan la demanda de eventos de inyección piloto, principal y posterior precisos. La norma revisada de inyectores de riel común de China apoya la sustitución de conjuntos más antiguos de especificaciones inferiores. Los sistemas diésel necesitan un rendimiento consistente bajo carga sostenida y ciclos operativos repetidos. Esto apoya la demanda de componentes duraderos con características de flujo controladas. Los combustibles alternativos siguen siendo una categoría más pequeña, pero el GNC, las mezclas de etanol y el hidrógeno crean diferentes requisitos de diseño de boquillas. Su progreso depende de la infraestructura de combustible, los programas de vehículos y la validación confiable del rendimiento de los componentes a largo plazo. Cada tipo de combustible cambia el equilibrio entre materiales, sellado, formación de pulverización y calibración. Los proveedores, por tanto, necesitan carteras de productos que aborden más de un único sistema de combustible convencional.
Por Tecnología de Inyección:
La Inyección Directa de Gasolina Lidera en Participación y CrecimientoLa inyección directa de gasolina tuvo una participación de ingresos del 51,80% en 2026 y es la tecnología más grande en el mercado de boquillas inyectoras automotrices. Coloca el combustible directamente en la cámara de combustión y otorga a los diseñadores de motores más control sobre el tiempo de combustión y la formación de la mezcla. La tecnología apoya una dosificación de combustible más precisa y estrategias de mayor compresión en muchos motores de gasolina. Los requisitos de Euro 7 refuerzan la necesidad de un rendimiento controlado de partículas en los nuevos tipos de vehículos. La inyección directa de gasolina también requiere una construcción de boquillas más exigente que la inyección en puerto convencional. Ese mayor contenido de componentes apoya los ingresos incluso cuando la producción de vehículos está bajo presión. La tecnología está estrechamente vinculada al cambio más amplio hacia el control de combustión de precisión. Requiere que los proveedores gestionen la alta presión, la exposición al calor, los depósitos y el flujo repetible. Estas exigencias crean una mayor brecha entre el hardware básico y los componentes de grado OEM calificados. También aumentan la importancia de las pruebas a lo largo del desarrollo y la vida útil del servicio.
También se proyecta que la inyección directa de gasolina crezca al 4,10% hasta 2032, la tasa más rápida entre las tecnologías de inyección. Se proyecta que la inyección en puerto crezca al 2,40% hasta 2032, ya que muchos motores de gasolina utilizan ambas tecnologías para gestionar el rendimiento y las preocupaciones sobre depósitos en las válvulas de admisión. Los dos sistemas pueden aumentar el contenido de inyectores por motor en lugar de reemplazarse completamente entre sí. Este enfoque de sistema dual permite a los fabricantes utilizar diferentes modos de entrega de combustible según las condiciones de operación. También crea demanda de dos conjuntos de inyectores distintos dentro de un único tren de potencia. El diésel de riel común sigue siendo importante en los vehículos comerciales que necesitan una entrega de combustible precisa en múltiples etapas. Los sistemas piezoeléctricos avanzados y los sistemas de solenoide de conmutación rápida apoyan eventos de inyección repetibles bajo alta presión. Estos sistemas hacen que la estrategia de control y la selección de hardware estén estrechamente conectadas. Otras tecnologías, incluida la inyección directa de hidrógeno y los conceptos relacionados con HCCI, siguen siendo pequeñas pero atraen investigación porque podrían requerir diferentes arquitecturas de boquillas. Su impacto dependerá de si esos trenes de potencia pasan de programas de desarrollo a producción sostenida.
Por Tipo de Vehículo:
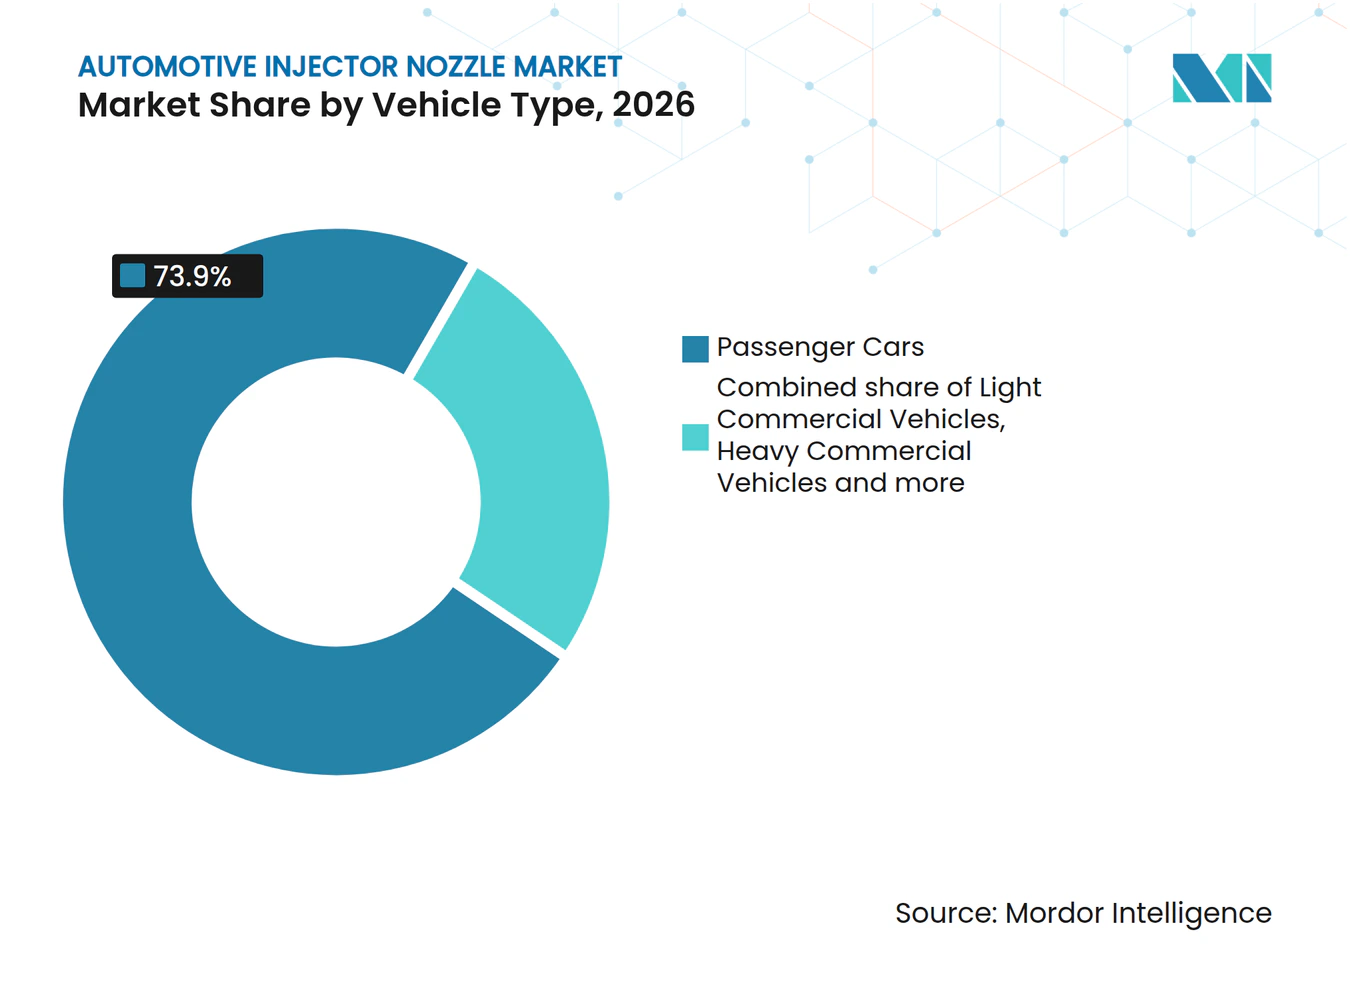
Los Automóviles de Pasajeros Anclan el Volumen, los Vehículos Comerciales Ligeros Impulsan el CrecimientoLos automóviles de pasajeros tuvieron una participación de ingresos del 73,90% en 2026, convirtiéndolos en la mayor base por tipo de vehículo. Su escala refleja el parque global de vehículos de pasajeros de gasolina, híbridos y diésel que utilizan inyección de combustible. El mercado de boquillas inyectoras automotrices está expuesto a la electrificación de los automóviles de pasajeros, particularmente en China y Europa. Sin embargo, las ventas de vehículos híbridos siguen siendo significativas porque cada tren de potencia híbrido conserva un sistema de combustible de combustión interna. Los datos del tercer trimestre de 2026 en EE. UU. mostraron que los híbridos representaron el 16% de las ventas nuevas de vehículos ligeros. Esto da a los proveedores acceso continuo a los programas de automóviles de pasajeros incluso cuando la adopción de vehículos eléctricos de batería cambia la combinación. Los vehículos de pasajeros también crean un gran conjunto de reparaciones fuera de garantía a medida que sus parques envejecen. La demanda de reposición depende del estado del sistema de combustible, la calidad del combustible local y la disponibilidad de servicios de reparación calificados. La combinación entre vehículos eléctricos de batería, híbridos y convencionales determinará el ritmo del cambio de volumen. Los proveedores con exposición a plataformas híbridas pueden gestionar esta transición de manera más efectiva.
Se proyecta que los vehículos comerciales ligeros se expandan al 4,24% hasta 2032, la tasa más alta entre los tipos de vehículos. Las flotas de entrega, servicio y transporte de carga regional requieren capacidad de carga y autonomía que pueden mantener los motores de combustión en uso, especialmente en los mercados emergentes. Los sistemas de riel común diésel siguen siendo importantes en estas aplicaciones porque permiten una entrega precisa de combustible bajo alta carga. Un artículo de la SAE de 2025 demostró el potencial de emisiones de la geometría de boquilla diésel optimizada en sistemas de combustión de vehículos comerciales ligeros. Los vehículos comerciales pesados continúan demandando boquillas duraderas para eventos de inyección repetidos. Los vehículos de dos ruedas siguen siendo una aplicación de alto volumen en Asia-Pacífico donde las normas de emisiones pueden aumentar el valor de cada componente del sistema de combustible. Los operadores de vehículos comerciales ligeros también otorgan importancia al tiempo de actividad, lo que hace que el rendimiento consistente del inyector sea comercialmente importante. Los intervalos de servicio y la calidad del combustible pueden afectar los patrones de reposición más que en los vehículos de pasajeros de uso ligero. Las aplicaciones de flota, por tanto, apoyan la demanda de piezas que combinan durabilidad con calibración precisa. Esto mantiene un papel práctico para los sistemas diésel de precisión y de combustibles alternativos en la combinación vehicular más amplia.

Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Canal de Ventas:
El OEM Domina los Ingresos, el Mercado de Posventa Construye Impulso EstructuralEl OEM capturó el 85,55% de la participación de ingresos en 2026. El canal domina porque el diseño de la boquilla está estrechamente vinculado al motor, el cuerpo del inyector, la calibración y el proceso de certificación de emisiones. Los principales programas de vehículos a menudo requieren largos ciclos de calificación y relaciones de suministro estables. El mercado de boquillas inyectoras automotrices tiene, por tanto, altas barreras de entrada en el equipo original. Los proveedores deben demostrar flujo consistente, estanqueidad, durabilidad y rendimiento de pulverización antes de ganar un programa. Esto favorece a las empresas Tier 1 establecidas y a los fabricantes de precisión especializados con capacidad de validación probada. También reduce la capacidad de los nuevos proveedores de competir únicamente en precio unitario. El valor comercial de una victoria OEM se extiende más allá de la producción inicial porque puede crear oportunidades de piezas de reposición. Los largos ciclos de programa pueden proporcionar una demanda predecible, pero también requieren una inversión temprana en ingeniería y pruebas. Los proveedores deben equilibrar esa inversión frente al riesgo de vidas más cortas de los programas de motores de combustión.
Se prevé que el mercado de posventa crezca al 4,03% hasta 2032, la tasa de canal más rápida. Los fallos en las boquillas de inyección directa a menudo requieren trabajo de diagnóstico, codificación y verificaciones del patrón de pulverización antes de la instalación. Esto aumenta el valor de las redes de reparación que pueden probar piezas y confirmar la calibración correcta. PHINIA reportó dos nuevos clientes europeos de posventa y un programa de posventa agnóstico a la propulsión ampliado en Asia-Pacífico en sus resultados del primer trimestre de 2026. Los distribuidores independientes están añadiendo lectores digitales y bancos de prueba a medida que el servicio de inyección directa se vuelve más complejo. El canal puede reducir la dependencia de los nuevos programas de vehículos para los proveedores que desarrollan ofertas de reposición confiables. También permite a los proveedores atender a las flotas de vehículos que permanecen en uso después de que finaliza un programa OEM. La trazabilidad del producto y la codificación precisa se vuelven más importantes donde una pieza incorrecta puede afectar el rendimiento del motor. El canal favorece a las empresas que combinan el suministro de componentes con capacitación y soporte técnico. Estos factores elevan el estándar de servicio para las reparaciones complejas de inyección directa.
Análisis Geográfico
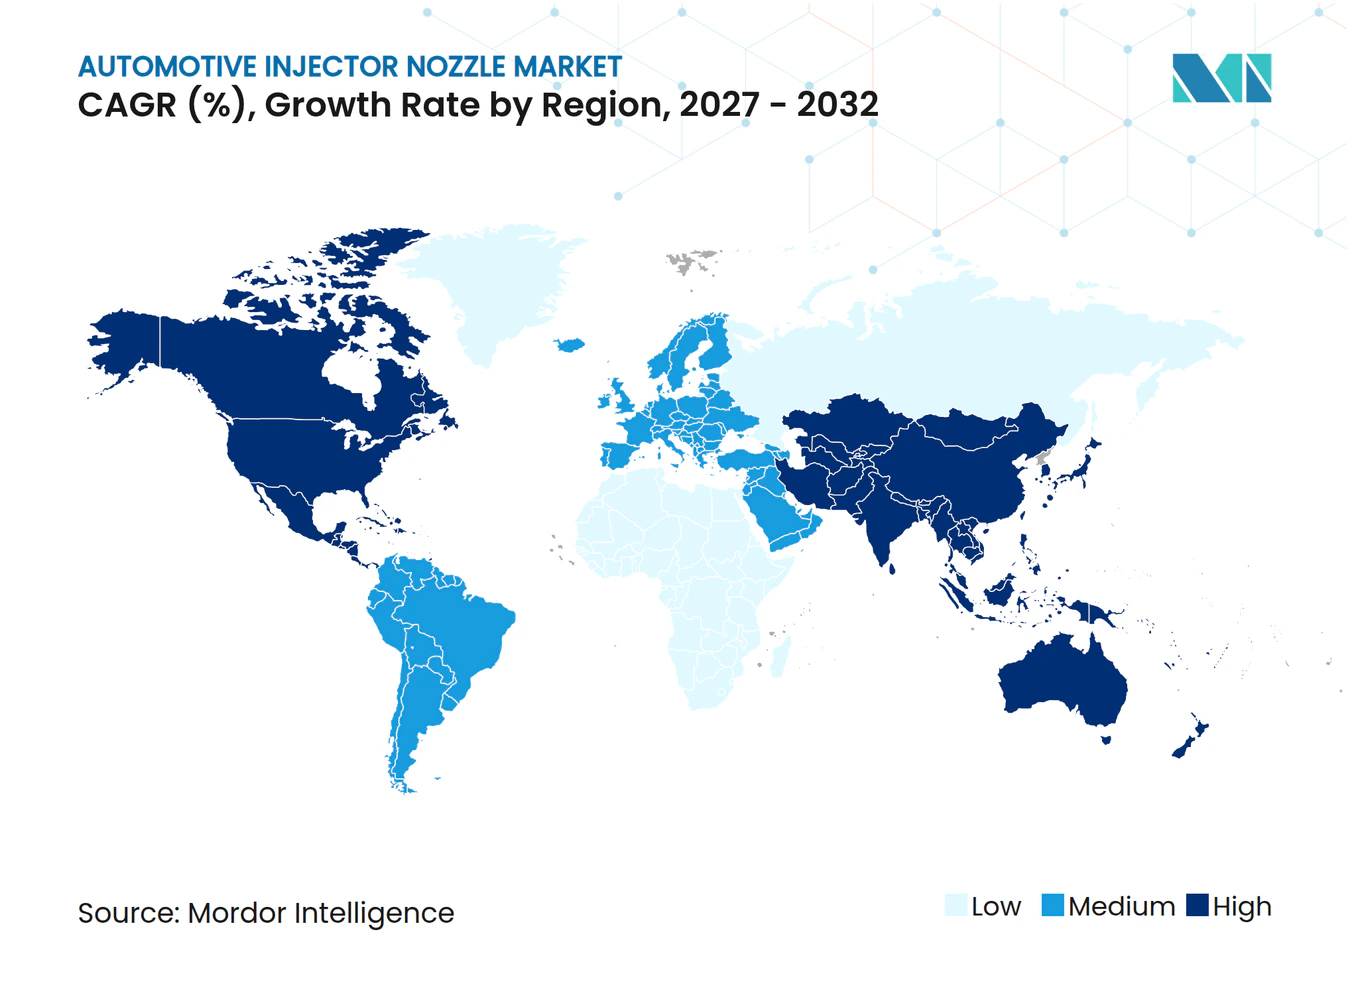
Asia-Pacífico: El Mercado Más Grande y de Más Rápido Crecimiento, Convergen Dinámicas Duales
Asia-Pacífico tuvo el 46,50% de la participación del mercado de boquillas inyectoras automotrices en 2026 y se proyecta que crezca al 3,98% hasta 2032. La región combina una extensa fabricación de vehículos, grandes parques instalados de motores de combustión interna y requisitos crecientes para componentes de inyección directa y riel común. China e India siguen siendo especialmente importantes porque ambas apoyan grandes aplicaciones de pasajeros, comerciales y de dos ruedas. La norma GB/T 25367-2024 de China eleva el umbral de calificación para los inyectores diésel de riel común. Las victorias de programas de GNC e inyección directa reportadas por PHINIA en India y China muestran una demanda activa de productos de combustibles alternativos y sistemas de combustible premium. Los planes de inversión en trenes de potencia de Malasia también apuntan a un interés regional continuo en la capacidad de motores. La combinación de fabricación local y una gran base de reposición apoya la demanda regional incluso cuando la adopción de vehículos de nueva energía se acelera [3].
Europa: Valor Impulsado por Especificaciones a Pesar de la Contracción de la Producción
Europa enfrenta una menor producción de motores de combustión, pero tiene un papel importante en la ingeniería de sistemas de combustible de alta precisión. La homologación de tipo Euro 7 comienza para los nuevos tipos M1 y N1 en noviembre de 2026, e introduce un requisito PN10 que aumenta la atención a la calidad de inyección controlada. Esta influencia regulatoria apoya productos de inyección directa de gasolina multiagujero y diésel de riel común de mayor valor. La Agencia Internacional de Energía espera que las ventas de automóviles eléctricos continúen aumentando en Europa, ejerciendo presión sobre los volúmenes de boquillas para automóviles de pasajeros convencionales. Los vehículos híbridos compensan parcialmente este efecto porque aún requieren sistemas de inyección completos. Bosch, PHINIA, FIRAD y MOTORPAL representan una combinación de capacidad de suministro de alta precisión y competitiva en costos en toda la región. La participación del mercado de boquillas inyectoras automotrices en Europa depende cada vez más del contenido de ingeniería especializada en lugar del crecimiento amplio del volumen de motores.
América del Sur, América del Norte y Oriente Medio y África: Vectores de Crecimiento Distintos
América del Norte se beneficia de la continua adopción de vehículos híbridos y de un gran parque de vehículos de combustión interna. Los datos de EE. UU. mostraron que los vehículos eléctricos de batería representaron el 6% de las ventas nuevas de vehículos ligeros en el tercer trimestre de 2026, mientras que los híbridos alcanzaron el 16%. México sigue siendo un corredor de fabricación para los proveedores que atienden plataformas de vehículos en toda América del Norte. En América del Sur, la localización de la inyección directa se está volviendo más relevante a medida que Brasil aplica el programa PROCONVE L-8. PHINIA comenzó a producir inyectores de inyección directa de gasolina de 350 bar en Piracicaba en junio de 2026, reemplazando inyectores previamente importados de México. Oriente Medio y África mantiene un perfil de demanda de motores de combustión más prolongado porque las flotas diésel comerciales siguen siendo importantes y la penetración de vehículos eléctricos es menor. La variación en la calidad del combustible puede aumentar el desgaste de los inyectores, lo que hace que las piezas de reposición de calidad y la capacidad de servicio sean importantes en toda la región.
Panorama Competitivo
Concentración del Mercado
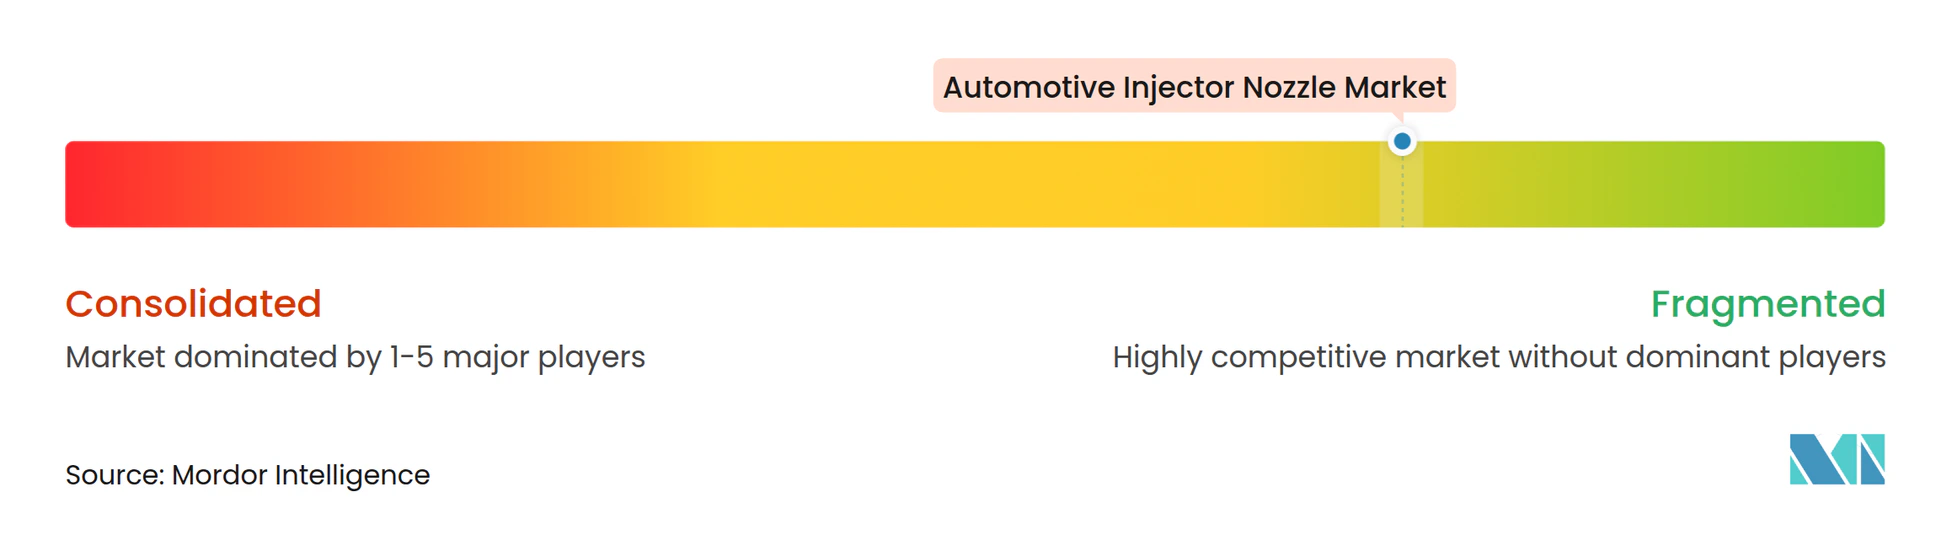
El mercado de boquillas inyectoras automotrices está moderadamente concentrado a nivel Tier 1. Robert Bosch GmbH y DENSO Corporation tienen posiciones amplias en aplicaciones de inyección directa de gasolina y diésel de riel común, mientras que PHINIA Inc., Astemo Ltd., Stanadyne LLC y Weifu High-Technology Group compiten en tecnologías y canales específicos. La posición de Bosch está respaldada por la fabricación de precisión, el desarrollo integrado de sistemas de combustible y las relaciones establecidas con los fabricantes de equipos originales. DENSO se beneficia de sus capacidades en electrónica automotriz y sistemas de combustible. El mercado de boquillas inyectoras automotrices también incluye especialistas europeos y chinos que compiten en suministro regional, costo y tecnología de nicho. La competencia se vuelve más fragmentada por debajo de los mayores proveedores globales. Los fabricantes regionales pueden ser competitivos cuando cumplen con los estándares de calificación actuales y ofrecen servicio local. Su papel es más fuerte donde los clientes valoran cadenas de suministro más cortas, conocimiento de aplicaciones y soporte de programa flexible.
La capacidad técnica es el punto central de competencia porque las boquillas de inyección directa necesitan geometría controlada, flujo repetible y durabilidad a alta presión. Los sistemas piezoeléctricos y los sistemas de solenoide de conmutación rápida avanzados apoyan la inyección precisa de múltiples pulsos en motores de inyección directa de gasolina y diésel. Esto recompensa a las empresas que pueden validar la interacción entre la forma de la boquilla, el control del inyector y la calibración del motor. Stanadyne confirmó el soporte para aplicaciones BMW B58 Gen 2 de 350 bar en su hoja de especificaciones de inyectores de inyección directa de gasolina de 2025. La norma GB/T 25367-2024 de China también fortalece la posición de los proveedores nacionales que pueden cumplir con los requisitos actualizados de riel común. Los proveedores que no puedan alcanzar estos estándares enfrentan un papel más limitado en los programas OEM y de reposición de mayor valor. La capacidad de certificación y validación son, por tanto, barreras prácticas de entrada, no meramente preferencias técnicas. El requisito de fabricación repetible también hace que el control de procesos sea tan importante como el diseño de componentes.
Los movimientos estratégicos muestran que las empresas se están preparando para una combinación de combustibles más amplia y un mercado de posventa más complejo. PHINIA reportó victorias de programas de GNC, combustible de aviación e inyección directa en 2026, lo que reduce su dependencia de un único combustible o región. Stanadyne presentó tecnología de inyección directa de propano lista para producción en 2026 para aplicaciones de flotas comerciales. PHINIA también comenzó la producción de inyectores de inyección directa de gasolina en Brasil en junio de 2026, un paso de localización vinculado a la demanda regional de inyección directa. La codificación digital, los diagnósticos del patrón de pulverización y el monitoreo de condición pueden diferenciar aún más las ofertas de reposición. Las empresas que combinan la precisión del hardware con el soporte de calibración y servicio pueden fortalecer su posición a medida que las reparaciones se vuelven más especializadas. Los proyectos de combustibles alternativos también pueden proteger a los proveedores de la dependencia de una única tecnología de combustión. Las iniciativas de producción local pueden acortar las líneas de suministro y alinear los productos con los requisitos de emisiones regionales.
Líderes de la Industria de Boquillas Inyectoras Automotrices
-
Robert Bosch GmbH
-
DENSO Corporation
-
PHINIA Inc.
-
Astemo, Ltd.
-
Cummins Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Boquillas Inyectoras Automotrices Empresas cubiertas en este informe
- Robert Bosch GmbH
- DENSO Corporation
- PHINIA Inc.
- Astemo, Ltd.
- Cummins Inc.
- Stanadyne LLC
- Woodward, Inc.
- Liebherr-International AG
- Weifu High-Technology Group Co., Ltd.
- Marelli Holdings Co., Ltd.
- Yanmar Holdings Co., Ltd.
- Heinzmann GmbH & Co. KG
- Nanyue Fuel Injection Systems Co., Ltd.
- Valeo SE
- Schaeffler AG
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Nikki Co., Ltd.
- FIRAD S.p.A.
- MOTORPAL, a.s.
- WUZETEM S.A.
- Shandong Kangda Precision Machinery Manufacturing Co., Ltd.
- Wuhan Lincontrol Automotive Electronics Co., Ltd.
- Zhejiang Jupeng Electronic Technology Co., Ltd.
Desarrollos recientes de la industria en Mercado de Boquillas Inyectoras Automotrices
- Junio de 2026: PHINIA abrió una línea de producción para inyectores Delphi GDi de 350 bar en su planta de Piracicaba en Brasil, localizando inyectores previamente importados de México.
- Mayo de 2026: Stanadyne presentó un sistema de inyección directa de propano listo para producción, desarrollado con PERC y Katech, en ACT Expo 2026.
- Abril de 2026: PHINIA reportó victorias de programas del primer trimestre para un riel de combustible de GNC en India, un inyector directo de combustible de aviación y un riel de combustible de inyección directa para un motor V8 de doble combustible chino.
- Abril de 2026: PHINIA presentó un sistema de inyección directa de gasolina de más de 500 bar y tecnologías de inyección de combustibles alternativos en Auto China 2026.
Alcance del Informe Global del Mercado de Boquillas Inyectoras Automotrices
El Informe del Mercado de Boquillas Inyectoras Automotrices está Segmentado por Tipo de Boquilla (Monoagujero, Multiagujero, Pintle y Otros), Tipo de Combustible (Gasolina, Diésel y Combustibles Alternativos (GNC, GLP, Hidrógeno, Etanol)), Tecnología de Inyección (Inyección de Combustible en Puerto, Inyección Directa de Gasolina, Diésel de Riel Común y Otros), Tipo de Vehículo (Automóviles de Pasajeros, Vehículos Comerciales Ligeros, Vehículos Comerciales Pesados y Vehículos de Dos Ruedas), Canal de Ventas (OEM y Posventa), y Geografía (América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África). Los Pronósticos de Mercado se Proporcionan en Términos de Valor (USD) y Volumen (Unidades).Resumen de la segmentación
| Monoagujero |
| Multiagujero |
| Pintle |
| Otros |
| Gasolina |
| Diésel |
| Combustibles Alternativos (GNC, GLP, Hidrógeno, Etanol) |
| Inyección de Combustible en Puerto |
| Inyección Directa de Gasolina |
| Diésel de Riel Común |
| Otros |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Vehículos de Dos Ruedas |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Italia | |
| Reino Unido | |
| España | |
| Rusia | |
| Polonia | |
| Turquía | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Boquilla | Monoagujero | |
| Multiagujero | ||
| Pintle | ||
| Otros | ||
| Por Tipo de Combustible | Gasolina | |
| Diésel | ||
| Combustibles Alternativos (GNC, GLP, Hidrógeno, Etanol) | ||
| Por Tecnología de Inyección | Inyección de Combustible en Puerto | |
| Inyección Directa de Gasolina | ||
| Diésel de Riel Común | ||
| Otros | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Vehículos de Dos Ruedas | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Italia | ||
| Reino Unido | ||
| España | ||
| Rusia | ||
| Polonia | ||
| Turquía | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de boquillas inyectoras automotrices para 2032?
Se prevé que el mercado de boquillas inyectoras automotrices alcance los 7,62 mil millones de USD para 2032, creciendo a una CAGR del 2,94% desde 2027. Las perspectivas reflejan un mayor contenido técnico por motor de combustión, particularmente donde la inyección directa y el cumplimiento de emisiones requieren una geometría de boquilla más fina y una entrega de combustible más controlada.
¿Qué tipo de boquilla ocupa la mayor posición en ingresos?
Las boquillas multiagujero lideran con una participación del 65,45% en 2026 porque los motores de inyección directa de gasolina y diésel de riel común necesitan combustible finamente atomizado. Múltiples orificios posicionados con precisión permiten que el componente dé forma al penacho de combustible, ayudando a los motores a cumplir con los requisitos de rendimiento y control de partículas bajo normas vehiculares cada vez más estrictas.
¿Qué tecnología de inyección crece más rápido hasta 2032?
Se proyecta que la inyección directa de gasolina crezca al 4,10% hasta 2032, respaldada por normas de partículas más estrictas como Euro 7 y el cambio hacia sistemas de alta presión. La inyección en puerto continúa beneficiándose de las estrategias de motores con inyección en puerto e inyección directa de gasolina combinadas que ayudan a los fabricantes a gestionar las preocupaciones sobre depósitos en las válvulas de admisión en aplicaciones exclusivas de inyección directa de gasolina.
¿Por qué importan las normas de emisiones para las boquillas inyectoras?
Euro 7 y la norma actualizada de riel común de China aumentan la necesidad de una dosificación precisa de combustible, atomización controlada y geometrías de boquillas duraderas. Estas normas alientan a los proveedores a utilizar mecanizado avanzado, pruebas y materiales porque un control deficiente del flujo puede afectar las emisiones de partículas, el consumo de combustible y el rendimiento del motor a largo plazo.
¿Qué región lidera la demanda de boquillas inyectoras automotrices?
Asia-Pacífico lidera con una participación del 46,50% en 2026 y se proyecta que crezca al 3,98% hasta 2032. La región reúne grandes bases de producción de vehículos, extensos parques instalados, programas de combustibles alternativos y cadenas de suministro de trenes de potencia locales en expansión en China, India, ASEAN, Japón y Corea del Sur.
¿Cómo afectan los vehículos eléctricos a los proveedores de boquillas inyectoras?
Los vehículos eléctricos de batería no utilizan inyectores, por lo que reducen el volumen direccionable de las piezas convencionales del sistema de combustible con el tiempo. Sin embargo, los vehículos híbridos conservan un motor de combustión interna y su sistema de inyección, lo que da a los proveedores una demanda continua de los programas de vehículos durante la transición hacia la movilidad totalmente eléctrica.