
自動車用インジェクターノズル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 6.59 十億米ドル |
| 市場規模 (2032) | 7.62 十億米ドル |
| 成長率 (2027 - 2032) | 2.94 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用インジェクターノズル市場分析
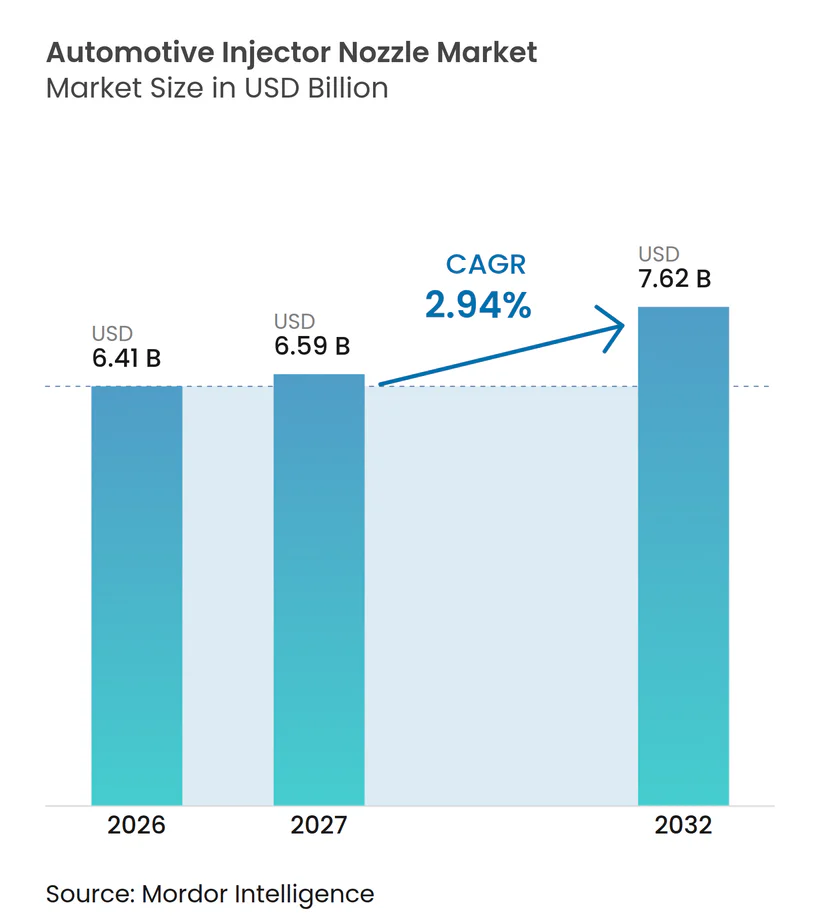
自動車用インジェクターノズルの市場規模は2026年に6.41 ビリオン 米ドルと評価され、2027年の6.59 ビリオン 米ドルから2032年には7.62 ビリオン 米ドルへと、2027年から2032年の期間においてCAGR 2.94%で成長する見込みです。自動車用インジェクターノズル市場は、排出規制がより精密な燃料供給とより耐久性の高いノズル設計を要求するため、より高付加価値なコンポーネントへと移行しています。バッテリー電気自動車はインジェクターを使用するエンジンの長期的な母数を減少させますが、ハイブリッド車は完全な燃料噴射システムを維持し、引き続き需要を支えています。世界の電気自動車販売台数は2025年に2,000万台を超え、2026年には2,300万台に達すると予測されており、電動化は将来のガソリンノズル数量に対する実質的な制約となっています。同時に、欧州と中国における規制の強化が残存する内燃機関プログラムの技術仕様を引き上げており、販売価格と交換価値を支ています。したがって、自動車用インジェクターノズル市場はユニット成長のみに依存するのではなく、精度、コンプライアンス、および搭載車両ベースの耐久性にますます依存するようになっています。
レポートの主要ポイント
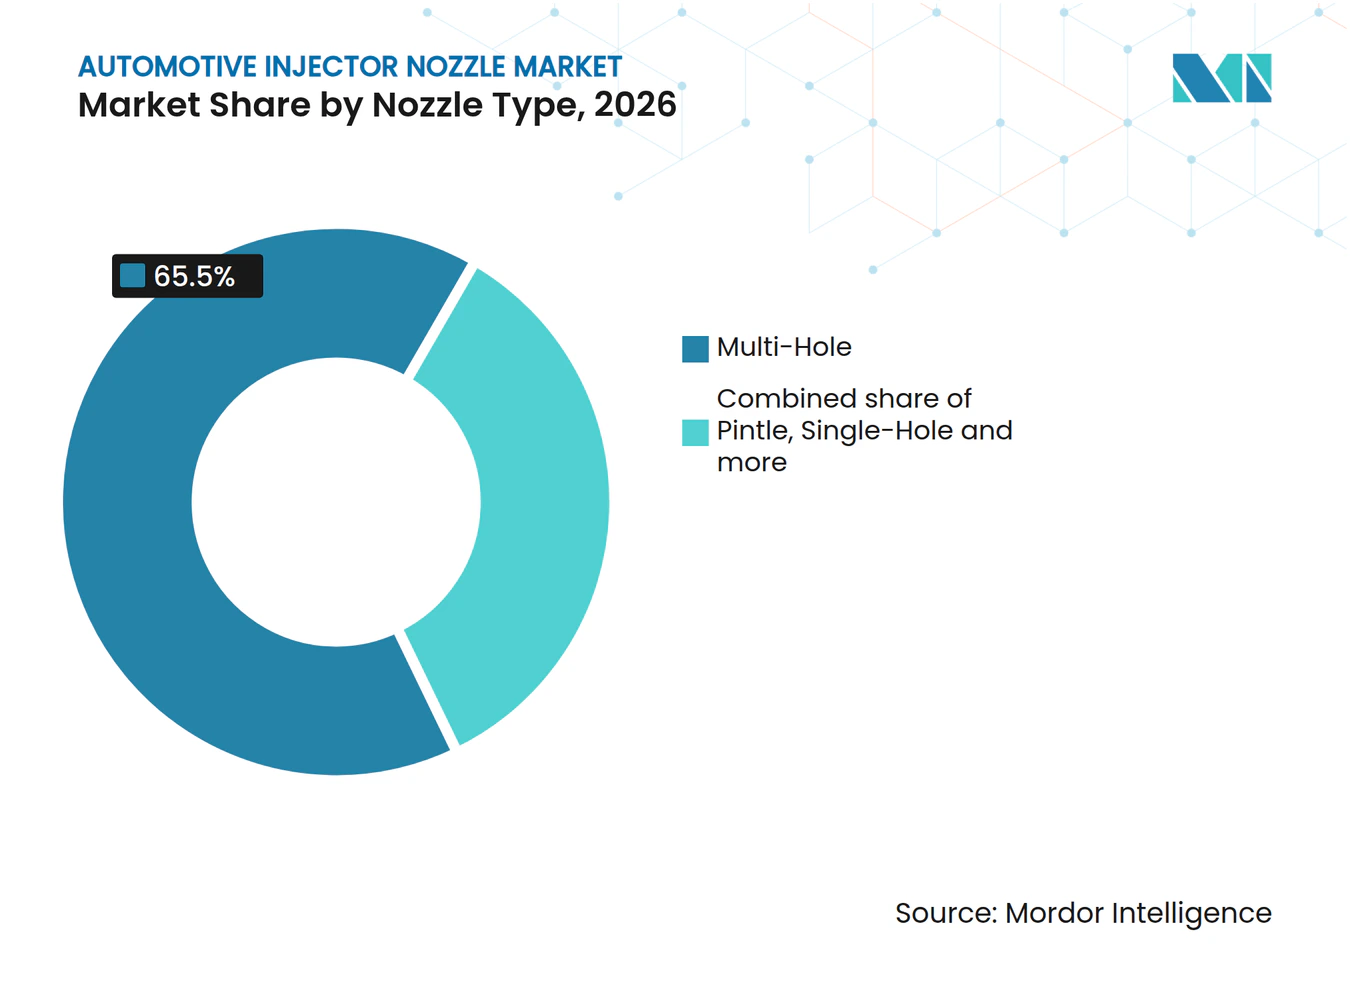
- ノズルタイプ別では、マルチホールノズルが2026年に65.45%のシェアを占め、ピントルノズルは2032年にかけてCAGR 3.91%で成長する見込みです。
- 燃料タイプ別では、ガソリンが2026年に72.37%のシェアを占め、ディーゼルは2032年にかけてCAGR 4.05%で成長する見込みです。
- 噴射技術別では、ガソリン直接噴射が2026年に51.80%のシェアを占め、2032年にかけてCAGR 4.10%で成長する見込みです。
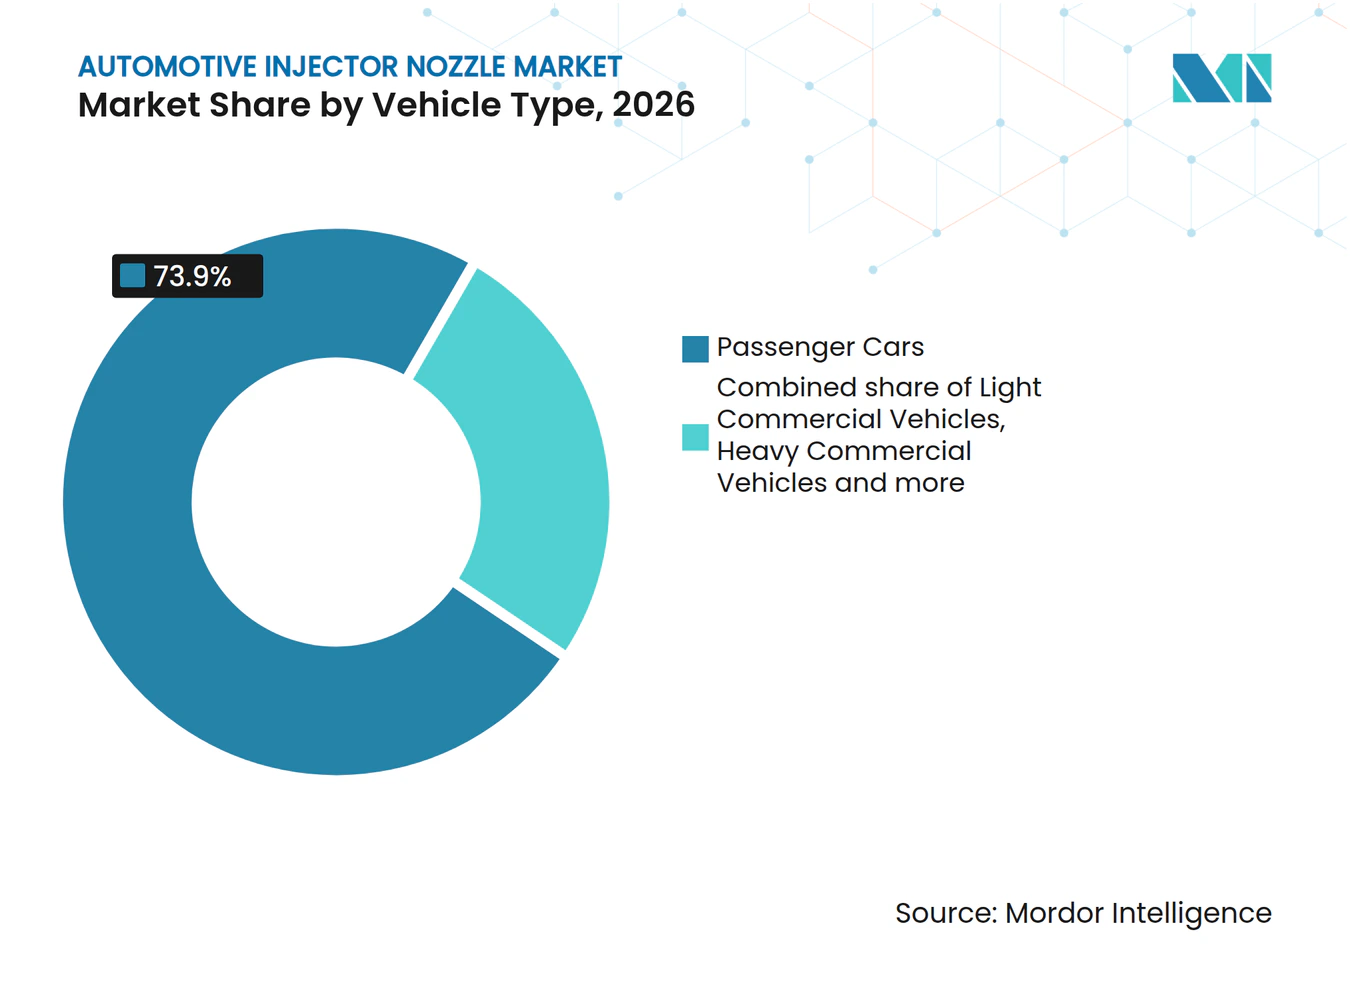
- 車両タイプ別では、乗用車が2026年に73.90%のシェアを占め、小型商用車は2032年にかけてCAGR 4.24%で成長する見込みです。
- 販売チャネル別では、OEMが2026年に85.55%のシェアを占め、アフターマーケットは2032年にかけてCAGR 4.03%で成長する見込みです。
- 地域別では、アジア太平洋が2026年に46.50%のシェアを占め、2032年にかけてCAGR 3.98%で成長する見込みです。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 排出規制の強化がエンジン1基あたりの精密ノズル搭載量を増加させる | +1.0% | 欧州、中国、インド(世界的な波及効果あり) | 短期(2年以内) |
| 高圧GDIおよびコモンレールの普及が交換価値を拡大する | +0.7% | 世界全体(アジア太平洋、欧州、北米が主導) | 中期(2〜4年) |
| 車両パークの老朽化がインジェクターノズルのアフターマーケット需要を持続させる | +0.6% | 北米、欧州、成熟したアジア太平洋市場 | 中期(2〜4年) |
| アジア太平洋の車両生産が高いユニット需要を支える | +0.5% | 中国、インド、ASEAN | 短期(2年以内) |
| 代替燃料エンジンプログラムが新たなノズルアーキテクチャを生み出す | +0.3% | インド(CNG)、ブラジル(エタノール)、世界(H₂) | 長期(4年以上) |
| キャリブレーションおよびスプレーパターンの最適化が燃費を向上させる | +0.2% | 世界全体(プレミアムセグメントが先行) | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
排出規制の強化がエンジン1基あたりの精密ノズル搭載量を増加させる
ユーロ7型式認定は、規則(EU)2024/1257に基づき、新型M1およびN1車両タイプを対象として2026年11月に開始されます。この規則は10nm以上の粒子に対する粒子数要件を導入しており、燃料の微粒化と一貫した噴射イベントへの重点が高まっています。自動車用インジェクターノズル市場において、この要件はGDI用途におけるマルチホールジオメトリと精密なオリフィス制御を支持します。2025年のSAE研究では、最適化されたノズルジオメトリを使用したユーロVII準拠の小型商用ディーゼルコンセプトにおいて、同一の窒素酸化物レベルでスート(すす)が90%以上削減されたことが報告されました [1]。中国もGB/T 25367-2024を通じて電子制御コモンレールディーゼルインジェクターの技術要件を引き上げ、2025年4月に発効しました。これらの要件はサプライヤーの資格取得基準をき上げ、より長い使用寿命にわたって正確なスプレー性能を維持できるコンポーネントを優遇します。
高圧GDIおよびコモンレールの普及が交換価値を拡大する
GDIシステムはポート燃料噴射システムよりも実質的に高い圧力で動作するため、ノズル、ニードル、バルブシートアセンブリの製造がより要求の高いものとなります。高圧化が強度の高い材料、レーザー穿孔された孔、およびより広範なテスト要件につながる場合、自動車用インジェクターノズル市場は恩恵を受けます。Stanadyneは、BMW B58 Gen 2アプリケーションが350バールのGDIシステム圧力をサポートできると述べており、現行エンジンファミリー内での仕様向上を示しています [2]。これらの設計は、燃焼効率を支援し粒子排出を低減するための制御されたスプレーパターンを必要とします。精度要件はまた、交換部品をレガシーPFIコンポーネントよりも価値の高いものにします。確立された機械加工および検証能力を持つサプライヤーは、OEMが要求の高い直接噴射システムへ移行するにつれて優位性を維持できます。
車両パークの老朽化がインジェクターノズルのアフターマーケット需要を持続させる
老朽化した車両フリートは、新車生産が変化しても燃料システム交換部品への需要を延長します。インジェクターチップへの堆積物や座面の摩耗は、特にチップが燃焼室温度にさらされる直接噴射エンジンにおいて、スプレー品質を低下させる可能性があります。修理の判断が、キャリブレーションされた燃料供給を回復するテスト済みコンポーネントを優先する場合、自動車用インジェクターノズル市場はアフターマーケット需要を獲得します。GDIのファウリングは、堆積物がノズル出口でスプレーパターンを変化させるため、ポート噴射のファウリングよりも深刻になる可能性があります。これにより、独立した修理業者にとって診断、コーディング、フロー試験がより重要になります。また、不十分な微粒化が走行性、燃料消費、または排出コンプライアンスに影響を与える可能性があるアプリケーションでは、低コストの代替品の魅力が低下します。
アジア太平洋の車両生産が高いユニット需要を支える
アジア太平洋は、高い車両生産量と、ガソリン、ディーゼル、CNG、ハイブリッド車の広範な搭載ベースを組み合わせています。これにより、自動車用インジェクターノズル市場は新車装備需要と交換需要の両方にさらされ続けています。代替燃料プログラムは、気体燃料と水素が液体ガソリンやディーゼルとは異なる燃料供給アプローチを必要とするため、製品開発のさらなる源泉となっています。PHINIAは、インドでのCNG燃料レールアセンブリ、ドローンエンジン向けジェット燃料直接噴射装置、中国でのデュアルフューエルV8 SUV向け直接噴射燃料レールについて、2026年第1四半期のプログラム受注を報告しました。PROTONもマレーシアにおける先進パワートレインハブの計画を説明しており、パワートレイン能力への継続的な地域投資を示しています。これらのプログラムは、従来型エンジンが地域フリートにおいて引き続き重要である間、サプライヤーが特殊なノズルアーキテクチャを開発するルートを提供します。
制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車の普及が長期的なICEノズル数量を侵食する | -0.8% | 中国、欧州(北米への波及あり) | 短期(2年以内) |
| 極高圧と厳しい公差が製造コストを引き上げる | -0.3% | 世界全体(中堅サプライヤーに集中) | 中期(2〜4年) |
| 燃料汚染と堆積物形成が保証・リコールリスクを高める | -0.2% | 新興市場:ブラジル、インド、中東・アフリカ | 中期(2〜4年) |
| プラットフォーム統合と地域コンプライアンスの複雑さが検証サイクルを長期化させる | -0.2% | 世界全体(アジア太平洋と欧州に集中) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車の普及が長期的なICEノズル数量を侵食する
バッテリー電気自動車は燃料インジェクターを使用しないため、その普及はノズルサプライヤーにとっての長期的なユニット機会を直接減少させます。IEAは、電気自動車の販売台数が2025年に2,000万台を超え、2026年には2,300万台に達すると予測していると報告しました。中国と欧州は、電気自動車の普及がそれらの市場でより進んでいるため、最も強い近期エクスポージャーに直面しています。ハイブリッドシステムは内燃機関と完全な噴射システムを維持するため、自動車用インジェクターノズル市場は引き続きハイブリッドシステムからの支援を受けています。米国のデータでは、ハイブリッド車が2026年第3四半期の新型小型車販売の16%を占めたのに対し、バッテリー電気自動車は6%でした。低価格のバッテリー電気モデルが歴史的にガソリンノズル数量を牽引してきた乗用車セグメントに拡大するにつれ、長期的なリスクは高まります。
極高圧と厳しい公差が製造コストを引き上げる
高圧噴射は厳密に管理された製造プロセスと広範なテストを必要とします。レーザー穿孔、多軸加工、精密研削、コーティング、フロー試験は、生産に資本コストと運営コストを追加します。自動車用インジェクターノズル市場は、固定価格OEMプログラム中に特殊合金やコーティングの投入コストが増加した場合、マージン圧力に直面します。より複雑な地域コンプライアンス規則はまた、特にサプライヤーが中国、欧州、インドにわたる複数のエンジンプラットフォームをサポートする場合、製品検証を長期化させます。中国のGB/T 25367-2024規格はコモンレールインジェクターアセンブリの技術的な最低基準を引き上げ、低仕様の生産をより実行困難にします。これらの条件は、小規模サプライヤーの能力拡大を制限し、燃料汚染や堆積物形成が一般的な場所での品質不良をより高コストにする可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ノズルタイプ別:
マルチホールジオメトリが大量市場を定義するマルチホールノズルは2026年の自動車用インジェクターノズル市場シェアの65.45%を占めました。その主導的な地位は、複数の小さなオリフィスが微粒化を改善するGDIガソリンおよびコモンレールディーゼル用途での使用を反映しています。精細な微粒化は、より厳しい排出要件の下でスートと粒子形成を低減するのに役立ちます。孔の数、角度、直径が燃料プルームとシリンダー内の空気との相互作用を決定します。これにより、マルチホール製品は現代の乗用車および商用エンジン全体で幅広い役割を担います。このフォーマットはまた、多くの噴射サイクルにわたって繰り返し可能な性能を必要とする高圧設計にも適合します。設計は、タイトなパッケージングスペース内で貫通力、液滴サイズ、壁面付着リスクのバランスを取る必要があります。メーカーはまた、インジェクター本体、燃焼室、制御ソフトウェアに対して孔パターンを検証します。圧力、燃料特性、またはエンジン負荷が変化すると、ジオメトリのわずかな変化が性能を変える可能性があります。これにより、このセグメントはノズル生産者とエンジン開発チームとの緊密な連携に依存します。
シングルホールノズルはレガシーPFIおよび一部の小型エンジン用途に引き続き関連性がありますが、直接噴射が拡大するにつれてその対応可能な数量は減少します。ピントルノズルは2032年にかけてCAGR 3.91%で成長する見込みであり、タイプセグメント内で最も速い成長率です。そのスプレーコーンジオメトリは、気体燃料の挙動が液体炭化水素と異なる代替燃料エンジンに適合する可能性があります。自動車用インジェクターノズル産業は、水素用途向けの外向き開口ピントルスタイル設計の評価を続けていますが、現在の数量ではまだ小さな部分にとどまっています。水素コンセプトは、燃料がガソリンやディーゼルとは異なる状態で供給されるため、慎重な混合気形成を必要とします。これらの要件により、ピントルアーキテクチャは継続的な製品開発において役割を担います。スワールおよび可変ジオメトリ製品は特殊なエンジン用途に対応し、より低い数量カテゴリーにとどまります。その価値は、特定の燃焼パターンが広範なユニット規模よりも重要なアプリケーションにあります。サプライヤーは通常、これらの設計を大量標準化製品ではなく、ターゲットを絞ったエンジニアリングプログラムとして扱います。その将来は、代替燃料エンジンと関連する燃料供給システムの商業的進展に依存します。


注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
燃料タイプ別:
ガソリンが主導、ディーゼルの回復は商用フリートのコンプライアンスが牽引ガソリンノズルは2026年の収益の72.37%を占めました。乗用車はガソリン噴射システムの最大の基盤を形成しており、GDIへのシフトが各ノズルの技術的内容を高めています。高圧ガソリンシステムは、効率的な燃焼を支援するために厳密に制御されたスプレーパターンを必要とします。ブラジルのPROCONVE L-8規則は新車における直接噴射の使用を拡大することが期待されており、ガソリンコンポーネントの新たな需要プールを支援します。これにより、生産をローカライズし地域の検証要件を満たすことができるサプライヤーに機会が生まれます。多くのハイブリッドシステムもガソリンエンジンを使用するため、ガソリンは自動車用インジェクターノズル市場の中心であり続けます。また、既存の乗用車フリート全体にわたって大規模な交換ベースをサプライヤーに提供します。搭載ベースは、元の車両生産が減速した後も長期にわたってサービス部品を必要としけます。GDI用途は一般的に、旧来のポート噴射システムよりもチップの清潔さとキャリブレーションされたスプレーをより重視します。これらの特性は、テスト済み交換コンポーネントと特殊なサービス能力への需要を支えます。
ディーゼルノズルは2032年にかけてCAGR 4.05%で成長する見込みであり、燃料タイプセグメントで最も高い成長率です。南アジアおよび東南アジアの商用フリートは、貨物および実用作業向けに耐久性のあるディーゼルパワートレインを引き続き必要としています。より厳しい窒素酸化物制限は、精密なパイロット、メイン、ポスト噴射イベントへの需要を高めます。中国の改訂されたコモンレールインジェクター規格は、旧来の低仕様アセンブリの交換を支援します。ディーゼルシステムは、持続的な負荷と繰り返しの動作サイクルの下で一貫した性能を必要とします。これにより、制御されたフロー特性を持つ耐久性のあるコンポーネントへの需要が支えられます。代替燃料はより小さなカテゴリーにとどまりますが、CNG、エタノールブレンド、水素は異なるノズル設計要件を生み出します。それらの進展は、燃料インフラ、車両プログラム、および長期的なコンポーネント性能の信頼性の高い検証に依存します。各燃料タイプは、材料、シーリング、スプレー形成、キャリブレーションのバランスを変化させます。したがって、サプライヤーは単一の従来型燃料システム以上に対応する製品ポートフォリオを必要とします。
噴射技術別:
ガソリン直接噴射がシェアと成長をリードGDIは2026年に51.80%の収益シェアを占め、自動車用インジェクターノズル市場で最大の技術です。燃焼室に直接燃料を供給し、エンジン設計者に燃焼タイミングと混合気形成に対するより多くの制御を与えます。この技術は、多くのガソリンエンジンにおいてより厳密な燃料計量と高圧縮戦略を支援します。ユーロ7要件は、新型車両タイプにおける制御された粒子性能の必要性を強化します。GDIはまた、従来のポート噴射よりも要求の高いノズル構造を必要とします。その高いコンポーネント内容は、車両生産が圧力を受けている場合でも収益を支えます。この技術は、精密燃焼制御へのより広範なシフトと密接に結びついています。サプライヤーは高圧、熱暴露、堆積物、繰り返し可能なフローを管理する必要があります。これらの要求は、基本的なハードウェアとOEM認定コンポーネントの間のギャップを大きくします。また、開発と使用寿命全体にわたるテストの重要性を高めます。
GDIはまた、2032年にかけてCAGR 4.10%で成長する見込みであり、噴射技術の中で最も速い成長率です。PFIは2032年にかけてCAGR 2.40%で成長する見込みであり、多くのガソリンエンジンが性能管理とGDI専用アプリケーションにおける吸気バルブ堆積物の懸念に対処するために両技術を使用しています。この2つのシステムは、互いを完全に置き換えるのではなく、エンジン1基あたりのインジェクター内容を増加させる可能性があります。このデュアルシステムアプローチにより、メーカーは動作条件全体にわたって異なる燃料供給モードを使用できます。また、単一のパワートレイン内で2つの異なるインジェクターセットへの需要を生み出します。コモンレールディーゼルは、正確な多段燃料供給を必要とする商用車において引き続き重要です。高度な圧電式および高速切替ソレノイドシステムは、高圧下での繰り返し可能噴射イベントを支援します。これらのシステムは、制御戦略とハードウェア選択を密接に結びつけます。水素直接噴射やHCCI関連コンセプトを含むその他の技術は小規模にとどまりますが、異なるノズルアーキテクチャを必要とする可能性があるため研究を引き付けています。その影響は、それらのパワートレインが開発プログラムから持続的な生産へと移行するかどうかに依存します。
車両タイプ別:
乗用車が数量を支え、小型商用車が成長を牽引乗用車は2026年に73.90%の収益シェアを占め、最大の車両タイプ基盤となっています。その規模は、燃料噴射を使用するガソリン、ハイブリッド、ディーゼル乗用車の世界的な在庫を反映しています。自動車用インジェクターノズル市場は、特に中国と欧州における乗用車の電動化にさらされています。しかし、各ハイブリッドパワートレインが内燃燃料システムを維持するため、ハイブリッド車の販売は依然として重要です。米国の2026年第3四半期データでは、ハイブリッドが新型小型車販売の16%を占めました。これにより、バッテリー電気の普及がミックスを変える中でも、サプライヤーは乗用車プログラムへの継続的なアクセスを得られます。乗用車はまた、フリートが老朽化するにつれて保証期間外修理の大きなプールを生み出します。交換需要は燃料システムの状態、地域の燃料品質、および資格のある修理サービスの利用可能性に依存します。バッテリー電気、ハイブリッド、従来型車両のミックスが数量変化のペースを決定します。ハイブリッドプラットフォームへのエクスポージャーを持つサプライヤーは、この移行をより効果的に管理できます。
小型商用車は2032年にかけてCAGR 4.24%で拡大する見込みであり、車両タイプの中で最も高い成長率です。配送、サービス、地域貨物フリートは、特に新興市場において燃焼エンジンを使用し続けることができるペイロードと航続距離を必要とします。ディーゼルコモンレールシステムは、高負荷下での精密な燃料供給を可能にするため、これらの用途において引き続き重要です。2025年のSAE論文は、小型商用車燃焼システムにおける最適化されたディーゼルノズルジオメトリの排出ポテンシャルを実証しました。大型商用車は繰り返しの噴射イベントに対して耐久性のあるノズルを引き続き必要とします。二輪車は、排出規制が各燃料システムコンポーネントの価値を高める可能性があるアジア太平洋の高数量用途にとどまります。LCVオペレーターはまた稼働時間を重視しており、一貫したインジェクター性能が商業的に重要となります。サービス間隔と燃料品質は、軽使用の乗用車よりも交換パターンに影響を与える可能性があります。したがって、フリート用途は耐久性と正確なキャリブレーションを組み合わせた部品への需要を支えます。これにより、より広い車両ミックスにおける精密ディーゼルおよび代替燃料システムの実用的な役割が維持されます。

注記: 個別セグメントのセグメントシェアはレポート購入後に入手可能です
販売チャネル別:
OEMが収益を支配、アフターマーケットが構造的モメンタムを構築OEMは2026年に85.55%の収益シェアを獲得しました。ノズル設計がエンジン、インジェクター本体、キャリブレーション、排出認証プロセスと密接に結びついているため、このチャネルが支配的です。主要な車両プログラムは多くの場合、長い資格取得サイクルと安定したサプライ関係を必要とします。したがって、自動車用インジェクターノズル市場は新車装備において高い参入障壁を持っています。サプライヤーはプログラムを獲得する前に、一貫したフロー、漏れ、耐久性、スプレー性能を実証する必要があります。これは、確立されたTier 1企業と実証済みの検証能力を持つ専門精密メーカーを優遇します。また、新規サプライヤーがユニット価格のみで競争する能力を低下させます。OEM受注の商業的価値は、交換部品の機会を生み出す可能性があるため、初期生産を超えて延長されます。長いプログラムサイクルは予測可能な需要を提供できますが、エンジニアリングとテストへの早期投資も必要とします。サプライヤーはその投資と、より短い燃焼エンジンプログラム寿命のリスクとのバランスを取る必要があります。
アフターマーケットは2032年にかけてCAGR 4.03%で成長する見込みであり、最も速いチャネル成長率です。直接噴射ノズルの不具合は多くの場合、取り付け前に診断作業、コーディング、スプレーパターン確認を必要とします。これにより、部品をテストし正確なキャリブレーションを確認できる修理ネットワークの価値が高まります。PHINIAは、2026年第1四半期の業績において、欧州の新規アフターマーケット顧客2社とアジア太平洋における拡大された推進力に依存しないアフターマーケットプログラムを報告しました。独立系ディストリビューターは、直接噴射サービスがより複雑になるにつれてデジタルリーダーとテストベンチを追加しています。このチャネルにより、信頼性の高い交換製品を開発するサプライヤーは新車プログラムへの依存を低減できます。また、OEMプログラム終了後も使用中の車両フリートにサービスを提供することができます。誤った部品がエンジン性能に影響を与える可能性がある場合、製品トレーサビリティと正確なコーディングがより重要になります。このチャネルは、コンポーネント供給とトレーニングおよび技術サポートを組み合わせた企業を優遇します。これらの要因は、複雑な直接噴射修理のサービス基準を引き上げます。
地域分析
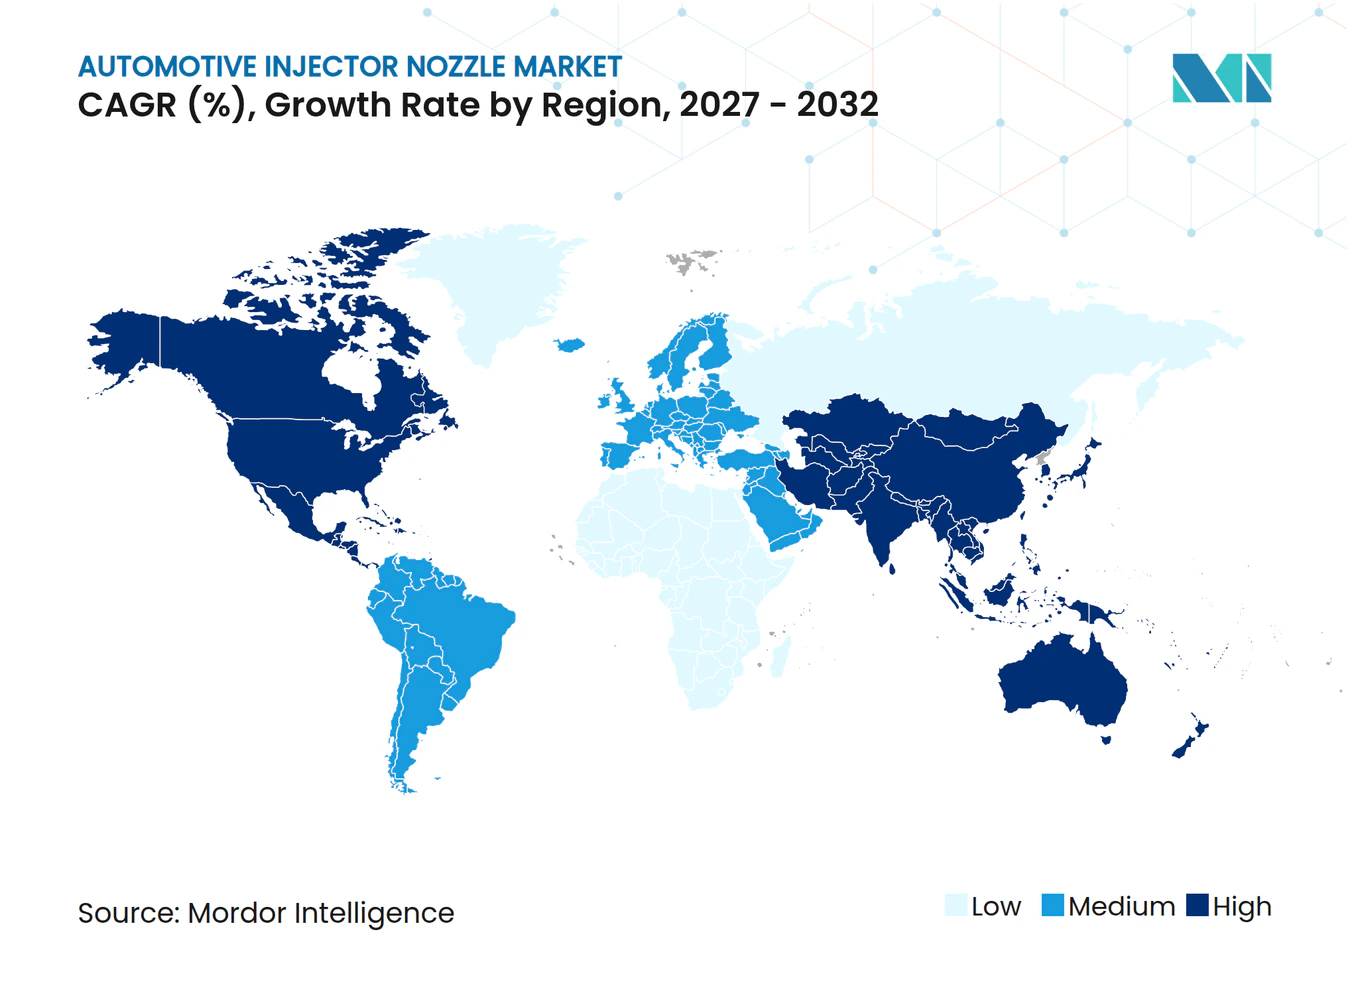
アジア太平洋:最大かつ最も急成長する市場、デュアルダイナミクスが収束
アジア太平洋は2026年の自動車用インジェクターノズル市場シェアの46.50%を占め、2032年にかけてCAGR 3.98%で成長する見込みです。この地域は、広範な車両製造、大規模な搭載ICEフリート、直接噴射およびコモンレールコンポーネントへの高まる要件を組み合わせています。中国とインドは、両国が大規模な乗用車、商用車、二輪車用途を支援するため、特に重要です。中国のGB/T 25367-2024規格はコモンレールディーゼルインジェクターの資格取得基準を引き上げます。PHINIAがインドと中国でのCNGおよび直接噴射プログラム受注を報告したことは、代替燃料およびプレミアム燃料システム製品への活発な需要を示しています。マレーシアのパワートレイン投資計画もまた、エンジン能力への継続的な地域的関心を示しています。地域製造と大規模な交換ベースの組み合わせは、新エネルギー車の普及が加速する中でも地域需要を支えます [3]。
欧州:生産縮小にもかかわらず仕様主導の価値
欧州は燃焼エンジン生産の減少に直面していますが、高精度燃料システムエンジニアリングにおいて強力な役割を担っています。ユーロ7型式認定は2026年11月に新型M1およびN1タイプから始まり、制御された噴射品質への注目を高めるPN10要件を導入します。この規制の影響は、より高付加価値なマルチホールGDIおよびディーゼルコモンレール製品を支援します。IEAは欧州での電気自動車販売が増加し続けると予測しており、従来型乗用車ノズル数量に圧力をかけています。ハイブリッド車は完全な噴射システムを依然として必要とするため、この影響を部分的に相殺します。Bosch、PHINIA、FIRAD、MOTORPALは、地域全体で高精度と費用対効果の高い供給能力のミックスを代表しています。欧州における自動車用インジェクターノズル市場シェアは、広範なエンジン数量成長よりも特殊なエンジニアリング内容にますます依存しています。
南米、北米、中東・アフリカ:異なる成長ベクトル
北米は継続的なハイブリッド普及と大規模な内燃機関車両フリートから恩恵を受けています。米国のデータでは、バッテリー電気自動車が2026年第3四半期の新型小型車販売の6%を占めたのに対し、ハイブリッドは16%に達しました。メキシコは北米全体の車両プラットフォームにサービスを提供するサプライヤーの製造回廊として残っています。南米では、ブラジルがPROCONVE L-8プログラムを適用するにつれて、直接噴射のローカライズがより関連性を持つようになっています。PHINIAは2026年6月にピラシカバで350バールGDIインジェクターの生産を開始し、以前メキシコから輸入していたインジェクターを置き換えました。中東・アフリカは、商用ディーゼルフリートが引き続き重要であり電気自動車の普及が低いため、より長い燃焼エンジン需要プロファイルを維持しています。燃料品質のばらつきはインジェクターの摩耗を増加させる可能性があり、地域全体で高品質な交換部品とサービス能力が重要となります。
競合ランドスケープ
市場集中度
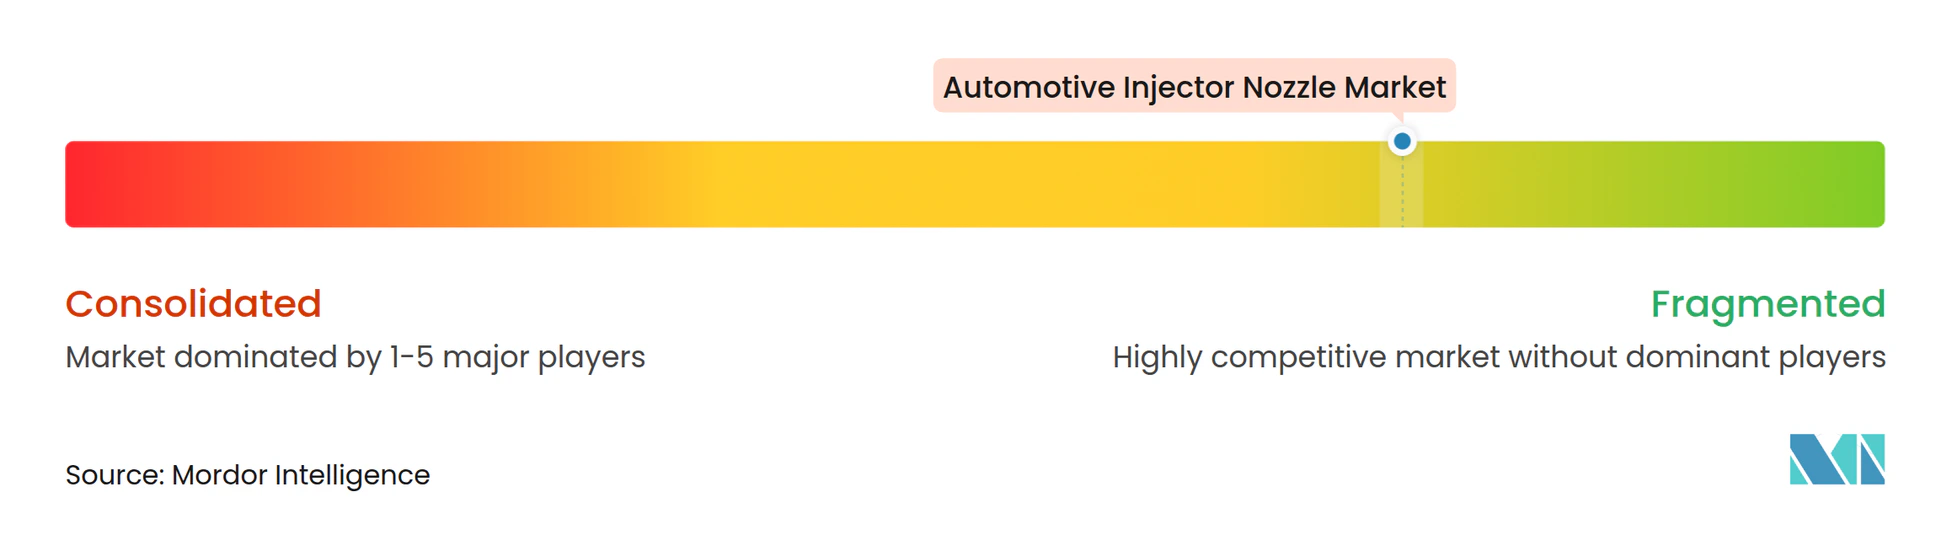
自動車用インジェクターノズル市場はTier 1レベルで中程度に集中しています。Robert Bosch GmbHとDENSO CorporationはGDIおよびディーゼルコモンレール用途で幅広いポジションを持ち、PHINIA Inc.、Astemo Ltd.、Stanadyne LLC、Weifu High-Technology Groupはターゲットを絞った技術とチャネルで競合しています。Boschのポジションは、精密製造、統合された燃料システム開発、確立されたOEM関係によって支えられています。DENSOは自動車用電子機器と燃料システム能力から恩恵を受けています。自動車用インジェクターノズル市場には、地域供給、コスト、ニッチ技術で競合する欧州および中国の専門企業も含まれています。競争は最大のグローバルサプライヤーの下でより分散します。地域メーカーは、現在の資格基準を満たし地域サービスを提供できる場合に競争力を持てます。その役割は、顧客がより短いサプライチェーン、アプリケーション知識、柔軟なプログラムサポートを重視する場所で最も強くなります。
直接噴射ノズルは制御されたジオメトリ、繰り返し可能なフロー、高圧での耐久性を必要とするため、技術能力が競争の中心的なポイントです。圧電システムと高度なソレノイドシステムは、GDIおよびディーゼルエンジンにおける精密な多パルス噴射を支援します。これにより、ノズル形状、インジェクター制御、エンジンキャリブレーション間の相互作用を検証できる企業が報われます。Stanadyneは2025年のGDIインジェクター仕様書において、350バールのBMW B58 Gen 2アプリケーションのサポートを確認しました。中国のGB/T 25367-2024規格もまた、更新されたコモンレール要件を満たすことができる国内サプライヤーのポジションを強化します。これらの基準に達することができないサプライヤーは、OEMおよびより高付加価値な交換プログラムにおいてより狭い役割に直面します。認証と検証能力は、単なる技術的な好みではなく、実質的な参入障壁です。繰り返し可能な製造の要件はまた、プロセス制御をコンポーネント設計と同様に重要にします。
戦略的な動きは、企業がより広い燃料ミックスとより複雑なアフターマーケットに備えていることを示しています。PHINIAは2026年にCNG、ジェット燃料、直接噴射プログラムの受注を報告しており、単一の燃料または地域への依存を低減しています。Stanadyneは2026年に商用フリート用途向けの生産準備が整ったプロパン直接噴射技術を発表しました。PHINIAはまた2026年6月にブラジルでGDIインジェクターの生産を開始し、地域の直接噴射需要に連動したローカライズのステップを踏みました。デジタルコーディング、スプレーパターン診断、状態監視は交換製品をさらに差別化できます。ハードウェアの精度とキャリブレーションおよびサービスサポートを組み合わせた企業は、修理がより専門化するにつれてポジションを強化できます。代替燃料プロジェクトはまた、サプライヤーを単一の燃焼技術への依存から保護できます。地域生産イニシアチブはサプライラインを短縮し、製品を地域の排出要件に合わせることができます。
自動車用インジェクターノズル産業のリーダー企業
-
Robert Bosch GmbH
-
DENSO Corporation
-
PHINIA Inc.
-
Astemo, Ltd.
-
Cummins Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用インジェクターノズル市場 このレポートでカバーされる企業
- Robert Bosch GmbH
- DENSO Corporation
- PHINIA Inc.
- Astemo, Ltd.
- Cummins Inc.
- Stanadyne LLC
- Woodward, Inc.
- Liebherr-International AG
- Weifu High-Technology Group Co., Ltd.
- Marelli Holdings Co., Ltd.
- Yanmar Holdings Co., Ltd.
- Heinzmann GmbH & Co. KG
- Nanyue Fuel Injection Systems Co., Ltd.
- Valeo SE
- Schaeffler AG
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Nikki Co., Ltd.
- FIRAD S.p.A.
- MOTORPAL, a.s.
- WUZETEM S.A.
- Shandong Kangda Precision Machinery Manufacturing Co., Ltd.
- Wuhan Lincontrol Automotive Electronics Co., Ltd.
- Zhejiang Jupeng Electronic Technology Co., Ltd.
最近の産業開発事情 自動車用インジェクターノズル市場
- 2026年6月:PHINIAはブラジルのピラシカバ工場で350バールのDelphi GDiインジェクターの生産ラインを開設し、以前メキシコから輸入していたインジェクターをローカライズしました。
- 2026年5月:Stanadyneは、PERCおよびKatechと共同開発した生産準備が整ったプロパン直接噴射システムをACT Expo 2026で披露しました。
- 2026年4月:PHINIAはインドでのCNG燃料レール、ジェット燃料直接噴射装置、中国のデュアルフューエルV8エンジン向け直接噴射燃料レールについて第1四半期のプログラム受注を報告しました。
- 2026年4月:PHINIAはAuto China 2026において500バール以上のガソリン直接噴射システムと代替燃料噴射技術を発表しました。
世界の自動車用インジェクターノズル市場レポートの範囲
自動車用インジェクターノズル市場レポートは、ノズルタイプ(シングルホール、マルチホール、ピントル、その他)、燃料タイプ(ガソリン、ディーゼル、代替燃料(CNG、LPG、水素、エタノール))、噴射技術(ポート燃料噴射、ガソリン接噴射、コモンレールディーゼル、その他)、車両タイプ(乗用車、小型商用車、大型商用車、二輪車)、販売チャネル(OEMおよびアフターマーケット)、地域(北米、欧州、アジア太平洋、南米、中東・アフリカ)別にセグメント化されています。市場予測は金額(米ドル)および数量(ユニット)で提供されます。セグメンテーション概要
| シングルホール |
| マルチホール |
| ピントル |
| その他 |
| ガソリン |
| ディーゼル |
| 代替燃料(CNG、LPG、水素、エタノール) |
| ポート燃料噴射 |
| ガリン直接噴射 |
| コモンレールディーゼル |
| その他 |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 二輪車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| イタリア | |
| 英国 | |
| スペイン | |
| ロシア | |
| ポーランド | |
| トルコ | |
| 欧州その他 | |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| タイ | |
| インドネシア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| 南米その他 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| 中東・アフリカその他 |
| ノズルタイプ別 | シングルホール | |
| マルチホール | ||
| ピントル | ||
| その他 | ||
| 燃料タイプ別 | ガソリン | |
| ディーゼル | ||
| 代替燃料(CNG、LPG、水素、エタノール) | ||
| 噴射技術別 | ポート燃料噴射 | |
| ガリン直接噴射 | ||
| コモンレールディーゼル | ||
| その他 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 二輪車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| イタリア | ||
| 英国 | ||
| スペイン | ||
| ロシア | ||
| ポーランド | ||
| トルコ | ||
| 欧州その他 | ||
| アジア太平洋 | 中国 | |
| インド | ||
| 日本 | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| 南米その他 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| 中東・アフリカその他 | ||
レポートで回答される主要な質問
2032年の自動車用インジェクターノズル市場の予測規模は?
自動車用インジェクターノズル市場は2032年までに7.62 ビリオン 米ドルに達し、2027年からCAGR 2.94%で成長すると予測されています。この見通しは、特に直接噴射と排出コンプライアンスがより精細なノズルジオメトリとより制御された燃料供給を必要とする燃焼エンジン1基あたりの高い技術的内容を反映しています。
最大の収益ポジションを持つノズルタイプはどれですか?
マルチホールノズルは、GDIガソリンおよびコモンレールディーゼルエンジンが精細に微粒化された燃料を必要とするため、2026年に65.45%のシェアでリードしています。精密に配置された複数の孔により、コンポーネントが燃料プルームを形成し、ますます厳しくなる車両規制の下でエンジンが性能と粒子制御要件を満たすのを助けます。
2032年にかけて最も速く成長している噴射技術はどれですか?
ガソリン直接噴射は、ユーロ7などのより厳しい粒子規制と高圧システムへのシフトに支えられ、2032年かけてCAGR 4.10%で成長する見込みです。ポート燃料噴射は、メーカーがGDI専用アプリケーションにおける吸気バルブ堆積物の懸念を管理するのに役立つデュアルPFI-GDIエンジン戦略から引き続き恩恵を受けています。
排出規制がインジェクターノズルにとって重要な理由は何ですか?
ユーロ7と中国の更新されたコモンレール規格は、精密な燃料計量、制御された微粒化、耐久性のあるノズルジオメトリの必要性を高めます。これらの規則は、不十分なフロー制御が粒子排出、燃料消費、長期的なエンジン性能に影響を与える可能性があるため、サプライヤーに高度な機械加工、テスト、材料の使用を促します。
自動車用インジェクターノズル需要をリードしている地域はどこですか?
アジア太平洋は2026年に46.50%のシェアでリードし、2032年にかけてCAGR 3.98%で成長する見込みです。この地域は、大規模な車両生産基盤、広範な搭載フリート、代替燃料プログラム、中国、インド、ASEAN、日本、韓国にわたる拡大する地域パワートレインサプライチェーンを組み合わせています。
電気自動車はインジェクターノズルサプライヤーにどのような影響を与えますか?
バッテリー電気自動車はインジェクターを使用しないため、時間の経過とともに従来型燃料システム部品の対応可能な数量を減少させます。しかし、ハイブリッド車は内燃機関とその噴射システムを維持するため、完全電動モビリティへの移行期間中も車両プログラムからの継続的な需要をサプライヤーに提供します。