
Taille et Part du Marché des Buses d'Injecteur Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 6.59 Milliards de dollars |
| Taille du Marché (2032) | 7.62 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 2.94 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Buses d'Injecteur Automobiles par Mordor Intelligence
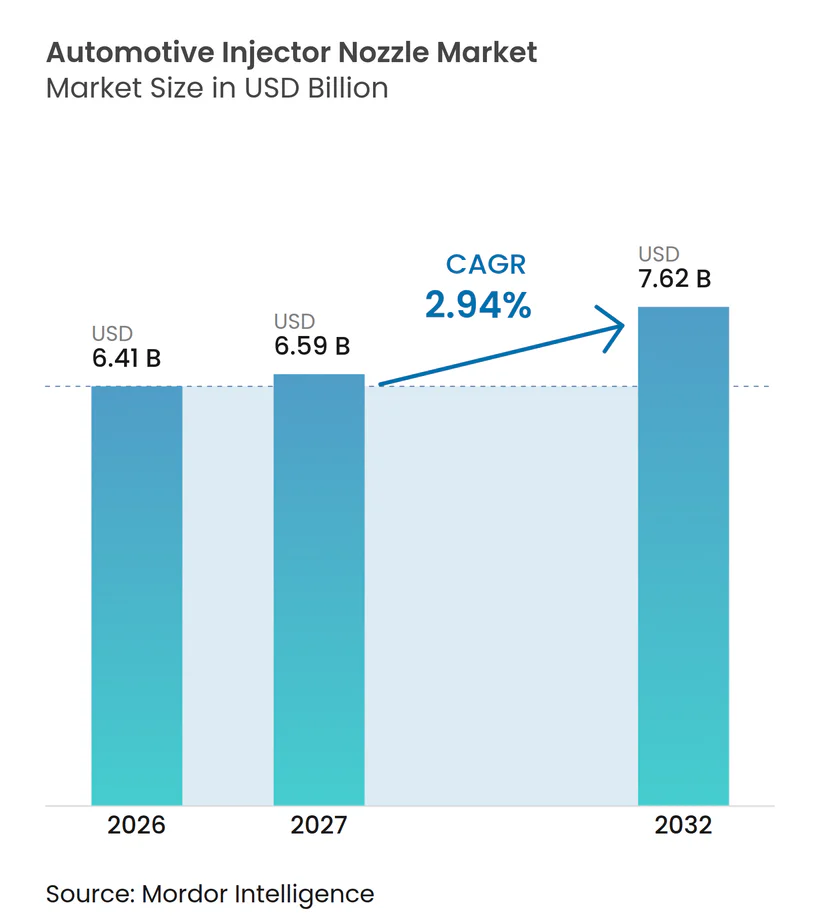
La taille du marché des buses d'injecteur automobiles était évaluée à 6,41 milliards USD en 2026 et devrait croître de 6,59 milliards USD en 2027 à 7,62 milliards USD d'ici 2032, à un CAGR de 2,94 % durant la période 2027-2032. Le marché des buses d'injecteur automobiles évolue vers des composants à plus haute valeur ajoutée, car les réglementations sur les émissions exigent une distribution de carburant plus précise et des conceptions de buses plus durables. Les véhicules électriques à batterie réduisent le parc à long terme des moteurs utilisant des injecteurs, mais les véhicules hybrides conservent des systèmes d'injection de carburant complets et continuent de soutenir la demande. Les ventes mondiales de voitures électriques ont dépassé 20 millions d'unités en 2025 et devraient atteindre 23 millions d'unités en 2026, faisant de l'électrification une contrainte matérielle sur les volumes futurs de buses à essence. Parallèlement, des règles plus strictes en Europe et en Chine augmentent les spécifications techniques des programmes à moteur à combustion interne restants, ce qui soutient les prix de vente et la valeur de remplacement. Le marché des buses d'injecteur automobiles dépend donc moins de la seule croissance en volume et davantage de la précision, de la conformité et de la durabilité du parc de véhicules installé.
Points Clés du Rapport
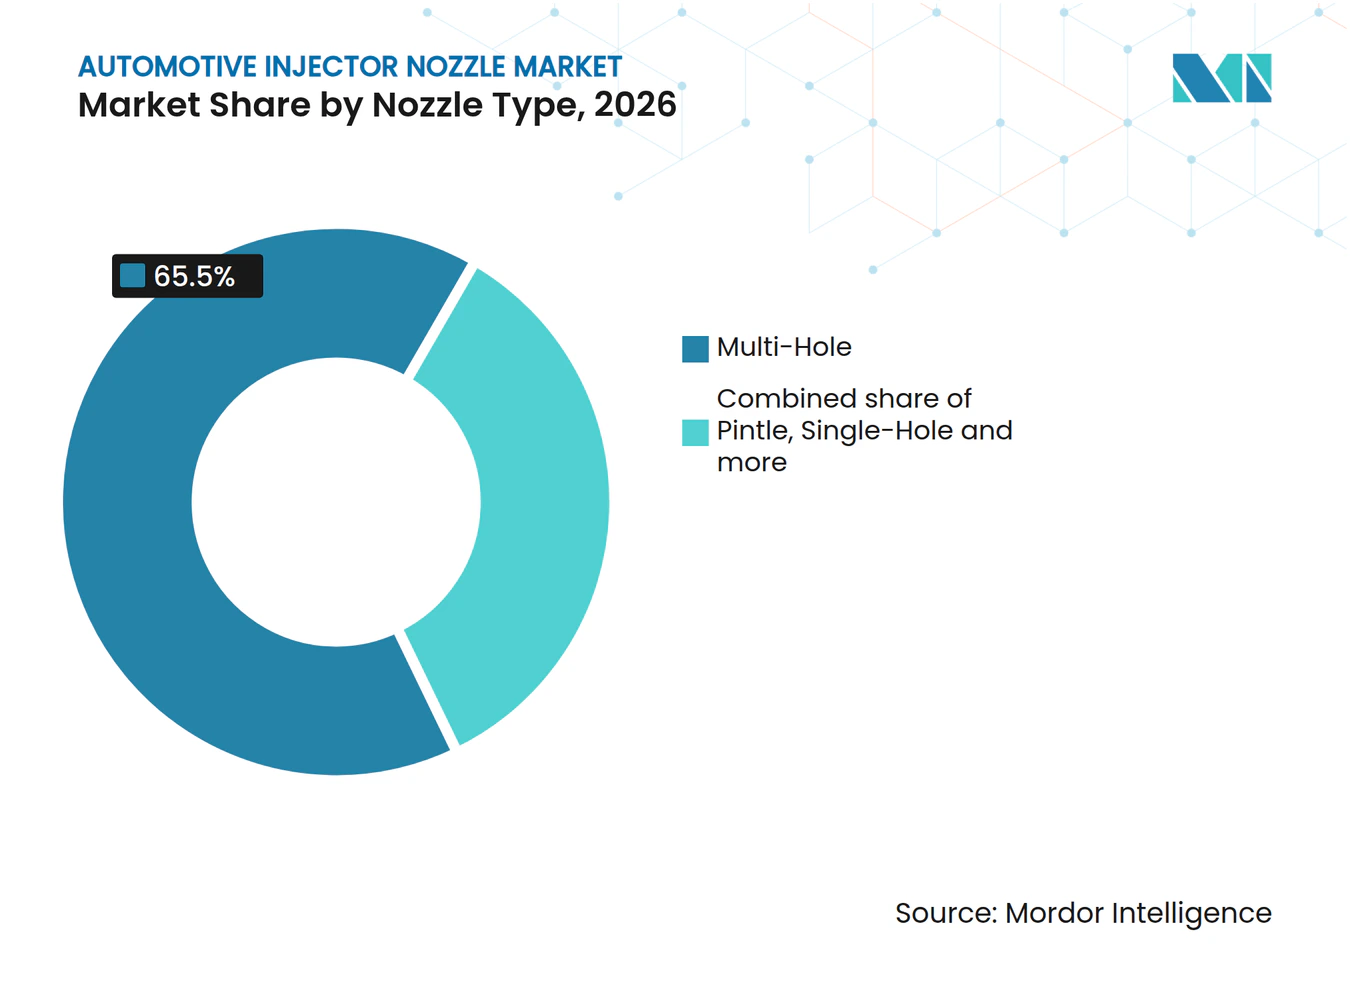
- Par type de buse, les buses multi-trous détenaient une part de 65,45 % en 2026, tandis que les buses à pointeau devraient croître à un CAGR de 3,91 % jusqu'en 2032.
- Par type de carburant, l'essence détenait une part de 72,37 % en 2026, tandis que le diesel devrait croître à un CAGR de 4,05 % jusqu'en 2032.
- Par technologie d'injection, l'injection directe d'essence détenait une part de 51,80 % en 2026 et devrait croître à un CAGR de 4,10 % jusqu'en 2032.
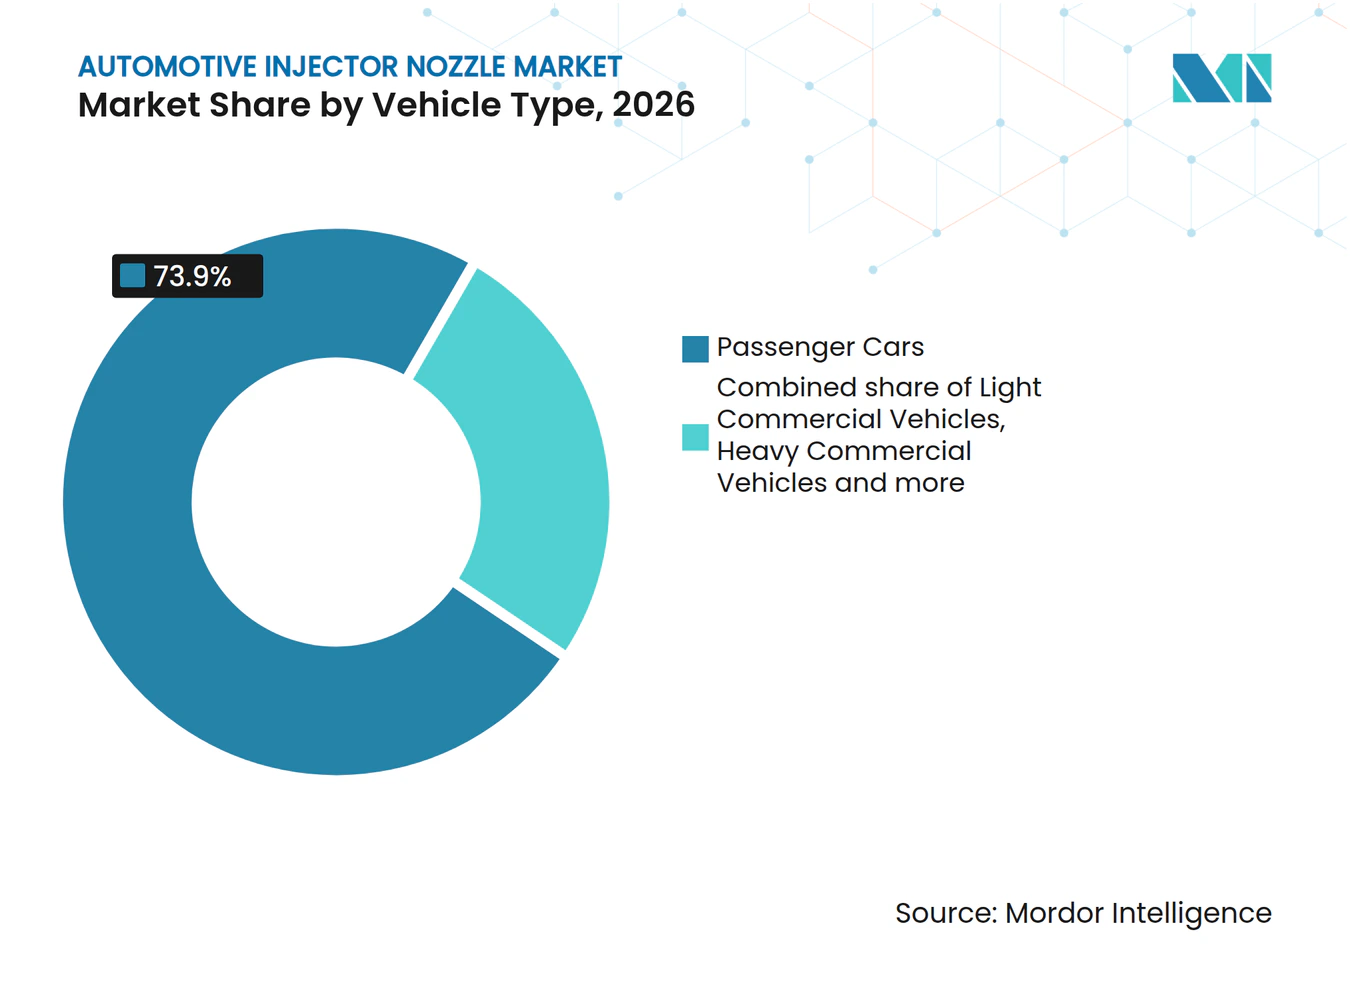
- Par type de véhicule, les voitures particulières détenaient une part de 73,90 % en 2026, tandis que les véhicules commerciaux légers devraient croître à un CAGR de 4,24 % jusqu'en 2032.
- Par canal de vente, l'OEM détenait une part de 85,55 % en 2026, tandis que l'aftermarket devrait croître à un CAGR de 4,03 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 46,50 % en 2026 et devrait croître à un CAGR de 3,98 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Facteurs Moteurs*
| Facteur Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Le renforcement des limites d'émissions augmente la teneur en buses de précision par moteur | +1.0% | Europe, Chine, Inde, avec répercussions mondiales | Court terme (≤ 2 ans) |
| L'adoption des systèmes GDI haute pression et common rail élargit la valeur de remplacement | +0.7% | Mondial, porté par l'Asie-Pacifique, l'Europe et l'Amérique du Nord | Moyen terme (2–4 ans) |
| Le vieillissement du parc de véhicules soutient la demande aftermarket de buses d'injecteur | +0.6% | Amérique du Nord, Europe, marchés matures d'Asie-Pacifique | Moyen terme (2–4 ans) |
| La production de véhicules en Asie-Pacifique soutient une forte demande en volume | +0.5% | Chine, Inde, ASEAN | Court terme (≤ 2 ans) |
| Les programmes de moteurs à carburants alternatifs créent de nouvelles architectures de buses | +0.3% | Inde (GNC), Brésil (éthanol), Mondial (H₂) | Long terme (≥ 4 ans) |
| L'optimisation de l'étalonnage et du profil de pulvérisation améliore l'économie de carburant | +0.2% | Mondial, segments premium en premier | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Le Renforcement des Limites d'Émissions Augmente la Teneur en Buses de Précision par Moteur
L'homologation Euro 7 débute en novembre 2026 pour les nouveaux types de véhicules M1 et N1 en vertu du Règlement (UE) 2024/1257. La règle introduit une exigence de nombre de particules pour les particules supérieures à 10 nm, ce qui met davantage l'accent sur l'atomisation du carburant et la régularité des événements d'injection. Dans le marché des buses d'injecteur automobiles, cette exigence favorise les géométries multi-trous et le contrôle fin des orifices dans les applications GDI. Une étude SAE de 2025 a rapporté une réduction de la suie de plus de 90 % au même niveau d'oxydes d'azote dans un concept diesel léger conforme à Euro VII utilisant une géométrie de buse optimisée [1]. La Chine a également relevé les exigences techniques pour les injecteurs diesel common rail à commande électronique via la norme GB/T 25367-2024, entrée en vigueur en avril 2025. Ces exigences relèvent le seuil de qualification pour les fournisseurs et favorisent les composants capables de maintenir des performances de pulvérisation précises sur une durée de vie opérationnelle plus longue.
L'Adoption des Systèmes GDI Haute Pression et Common Rail Élargit la Valeur de Remplacement
Les systèmes GDI fonctionnent à des pressions nettement plus élevées que les systèmes d'injection de carburant sur port, rendant la buse, l'aiguille et l'ensemble siège-clapet plus exigeants à produire. Le marché des buses d'injecteur automobiles bénéficie lorsque des pressions plus élevées conduisent à des matériaux plus résistants, des trous percés au laser et des exigences de test plus étendues. Stanadyne a déclaré que les applications BMW B58 Gen 2 peuvent supporter une pression de système GDI de 350 bars, illustrant l'augmentation des spécifications au sein d'une famille de moteurs actuelle [2]. Ces conceptions nécessitent des profils de pulvérisation contrôlés pour soutenir l'efficacité de la combustion et réduire les émissions de particules. Les exigences de précision rendent également les pièces de remplacement plus précieuses que les composants PFI traditionnels. Les fournisseurs disposant d'une capacité d'usinage et de validation établie peuvent conserver un avantage à mesure que les OEM adoptent des systèmes d'injection directe exigeants.
Le Vieillissement du Parc de Véhicules Soutient la Demande Aftermarket de Buses d'Injecteur
Un parc de véhicules vieillissant prolonge la demande de pièces de remplacement pour les systèmes d'alimentation en carburant, même lorsque la production de nouveaux véhicules évolue. Les dépôts sur les embouts d'injecteur et l'usure au niveau du siège peuvent réduire la qualité de la pulvérisation, en particulier dans les moteurs à injection directe où l'embout est exposé aux températures de la chambre de combustion. Le marché des buses d'injecteur automobiles bénéficie d'une demande aftermarket lorsque les décisions de réparation favorisent des composants testés qui restaurent une distribution de carburant étalonnée. L'encrassement des systèmes GDI peut être plus dommageable que celui des systèmes à injection sur port, car les dépôts modifient le profil de pulvérisation à la sortie de la buse. Cela rend le diagnostic, le codage et les tests de débit plus importants pour les prestataires de réparation indépendants. Cela rend également les substituts bas de gamme moins attractifs dans les applications où une mauvaise atomisation peut affecter l'agrément de conduite, la consommation de carburant ou la conformité aux émissions.
La Production de Véhicules en Asie-Pacifique Soutient une Forte Demande en Volume
L'Asie-Pacifique combine une production élevée de véhicules avec un large parc installé de véhicules à essence, diesel, GNC et hybrides. Cela maintient le marché des buses d'injecteur automobiles exposé à la fois à la demande en équipement d'origine et à la demande de remplacement. Les programmes de carburants alternatifs constituent une autre source de développement de produits, car les carburants gazeux et l'hydrogène nécessitent des approches de distribution de carburant différentes de l'essence liquide ou du diesel. PHINIA a rapporté des gains de programmes au premier trimestre 2026 pour un ensemble de rampe de carburant GNC en Inde, un injecteur direct de carburéacteur pour moteurs de drones, et une rampe de carburant à injection directe pour un SUV V8 bi-carburant en Chine. PROTON a également décrit des plans pour un pôle de groupe motopropulseur avancé en Malaisie, indiquant un investissement régional continu dans les capacités de groupe motopropulseur. Ces programmes offrent aux fournisseurs une voie pour développer des architectures de buses spécialisées tandis que les moteurs conventionnels restent importants dans les parcs régionaux.
Analyse de l'Impact des Facteurs Limitants*
| Facteur Limitant | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| La pénétration des véhicules électriques à batterie érode les volumes de buses ICE à long terme | -0.8% | Chine, Europe ; répercussions sur l'Amérique du Nord | Court terme (≤ 2 ans) |
| Les pressions extrêmes et les tolérances serrées augmentent les coûts de fabrication | -0.3% | Mondial, concentré chez les fournisseurs de niveau intermédiaire | Moyen terme (2–4 ans) |
| La contamination du carburant et la formation de dépôts augmentent les risques de garantie et de rappel | -0.2% | Marchés émergents : Brésil, Inde, Moyen-Orient et Afrique | Moyen terme (2–4 ans) |
| La consolidation des plateformes et la complexité de la conformité régionale allongent les cycles de validation | -0.2% | Mondial, concentré en Asie-Pacifique et en Europe | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
La Pénétration des Véhicules Électriques à Batterie Érode les Volumes de Buses ICE à Long Terme
Les véhicules électriques à batterie n'utilisent pas d'injecteurs de carburant, de sorte que leur adoption réduit directement l'opportunité en volume à long terme pour les fournisseurs de buses. L'AIE a rapporté que les ventes de voitures électriques ont dépassé 20 millions en 2025 et devraient atteindre 23 millions en 2026. La Chine et l'Europe font face à l'exposition à court terme la plus forte, car l'adoption des véhicules électriques est plus avancée dans ces marchés. Le marché des buses d'injecteur automobiles reçoit toujours un soutien des systèmes hybrides, car ils conservent un moteur à combustion interne et un système d'injection complet. Les données américaines ont montré que les véhicules hybrides représentaient 16 % des nouvelles ventes de véhicules légers au troisième trimestre 2026, contre 6 % pour les véhicules électriques à batterie. Le risque à plus long terme augmente à mesure que des modèles électriques à batterie moins chers s'étendent aux segments de voitures particulières qui ont historiquement porté les volumes de buses à essence.
Les Pressions Extrêmes et les Tolérances Serrées Augmentent les Coûts de Fabrication
L'injection haute pression nécessite des processus de fabrication étroitement contrôlés et des tests approfondis. Le perçage laser, l'usinage multi-axes, la rectification de précision, les revêtements et les tests de débit ajoutent des coûts d'investissement et d'exploitation à la production. Le marché des buses d'injecteur automobiles fait face à une pression sur les marges lorsque les coûts des intrants pour les alliages spéciaux ou les revêtements augmentent dans le cadre de programmes OEM à prix fixe. Des règles de conformité régionale plus complexes allongent également la validation des produits, en particulier lorsqu'un fournisseur prend en charge plusieurs plateformes de moteurs en Chine, en Europe et en Inde. La norme chinoise GB/T 25367-2024 relève le plancher technique pour les ensembles d'injecteurs common rail et rend la production à spécifications inférieures moins viable. Ces conditions peuvent limiter l'expansion des capacités chez les fournisseurs plus petits et rendre les défaillances de qualité plus coûteuses là où la contamination du carburant ou la formation de dépôts est courante.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Type de Buse :
La Géométrie Multi-Trous Définit le Marché de MasseLes buses multi-trous détenaient 65,45 % de la part du marché des buses d'injecteur automobiles en 2026. Leur position dominante reflète leur utilisation dans les applications GDI à essence et diesel common rail, où plusieurs petits orifices améliorent l'atomisation. Une fine atomisation contribue à réduire la formation de suie et de particules dans le cadre d'exigences d'émissions plus strictes. Le nombre, l'angle et le diamètre des trous déterminent le panache de carburant et son interaction avec l'air dans le cylindre. Cela confère aux produits multi-trous un rôle étendu dans les moteurs modernes pour passagers et commerciaux. Le format convient également aux conceptions haute pression qui nécessitent des performances répétables sur de nombreux cycles d'injection. La conception doit équilibrer la pénétration, la taille des gouttelettes et le risque de mouillage des parois dans un espace d'encombrement réduit. Les fabricants valident également le profil des trous par rapport au corps de l'injecteur, à la chambre de combustion et au logiciel de commande. De petits changements de géométrie peuvent modifier les performances lorsque la pression, les propriétés du carburant ou la charge du moteur changent. Cela rend le segment dépendant d'une coordination étroite entre les producteurs de buses et les équipes de développement de moteurs.
Les buses mono-trou restent pertinentes pour les applications PFI traditionnelles et certaines applications à moteurs plus petits, mais leur volume adressable diminue à mesure que l'injection directe se développe. Les buses à pointeau devraient croître à 3,91 % jusqu'en 2032, le taux le plus rapide dans le segment par type. Leur géométrie en cône de pulvérisation peut convenir aux moteurs à carburants alternatifs où le comportement du carburant gazeux diffère des hydrocarbures liquides. Le secteur des buses d'injecteur automobiles continue d'évaluer les conceptions à pointeau à ouverture vers l'extérieur pour les applications à hydrogène, bien qu'elles représentent encore une petite partie du volume actuel. Les concepts à hydrogène nécessitent une préparation soigneuse du mélange car le carburant est distribué dans un état différent de l'essence ou du diesel. Ces exigences confèrent aux architectures à pointeau un rôle dans le développement de produits en cours. Les produits à tourbillon et à géométrie variable servent des applications de moteurs spécialisées et restent des catégories à faible volume. Leur valeur réside dans les applications où un schéma de combustion particulier importe plus que l'échelle en volume élevé. Les fournisseurs traitent généralement ces conceptions comme des programmes d'ingénierie ciblés plutôt que comme des produits standardisés à haut volume. Leur avenir dépend des progrès commerciaux des moteurs à carburants alternatifs et des systèmes d'alimentation associés.



Par Type de Carburant :
L'Essence en Tête, la Reprise du Diesel Portée par la Conformité des Flottes CommercialesLes buses à essence représentaient 72,37 % du chiffre d'affaires en 2026. Les voitures particulières constituent la plus grande base pour les systèmes d'injection à essence, et le passage vers le GDI augmente le contenu technique de chaque buse. Les systèmes à essence haute pression nécessitent des profils de pulvérisation étroitement contrôlés pour soutenir une combustion efficace. Les règles PROCONVE L-8 du Brésil devraient élargir l'utilisation de l'injection directe dans les nouvelles voitures, soutenant un nouveau bassin de demande pour les composants à essence. Cela crée une opportunité pour les fournisseurs capables de localiser la production et de satisfaire aux exigences de validation régionales. L'essence reste au cœur du marché des buses d'injecteur automobiles car de nombreux systèmes hybrides utilisent également des moteurs à essence. Elle offre également aux fournisseurs une large base de remplacement dans les parcs existants de voitures particulières. Le parc installé continue de nécessiter des pièces de service longtemps après le ralentissement de la production originale des véhicules. Les applications GDI accordent généralement plus d'importance à la propreté de l'embout et à la pulvérisation étalonnée que les anciens systèmes à injection sur port. Ces caractéristiques soutiennent la demande de composants de remplacement testés et de capacités de service spécialisées.
Les buses diesel devraient croître à 4,05 % jusqu'en 2032, le taux le plus élevé dans le segment par type de carburant. Les flottes commerciales en Asie du Sud et du Sud-Est continuent de nécessiter des groupes motopropulseurs diesel durables pour le fret et les travaux utilitaires. Des limites plus strictes sur les oxydes d'azote augmentent la demande d'événements d'injection pilote, principal et post-injection précis. La norme révisée chinoise pour les injecteurs common rail soutient le remplacement des ensembles plus anciens à spécifications inférieures. Les systèmes diesel ont besoin de performances constantes sous charge soutenue et de cycles de fonctionnement répétés. Cela soutient la demande de composants durables aux caractéristiques de débit contrôlées. Les carburants alternatifs restent une catégorie plus petite, mais le GNC, les mélanges d'éthanol et l'hydrogène créent des exigences de conception de buses différentes. Leur progression dépend de l'infrastructure de carburant, des programmes de véhicules et de la validation fiable des performances des composants à long terme. Chaque type de carburant modifie l'équilibre entre les matériaux, l'étanchéité, la formation de la pulvérisation et l'étalonnage. Les fournisseurs ont donc besoin de portefeuilles de produits qui couvrent plus d'un seul système de carburant conventionnel.
Par Technologie d'Injection :
L'Injection Directe d'Essence Mène en Part et en CroissanceLe GDI détenait une part de chiffre d'affaires de 51,80 % en 2026 et est la plus grande technologie du marché des buses d'injecteur automobiles. Il place le carburant directement dans la chambre de combustion et donne aux concepteurs de moteurs plus de contrôle sur le calage de la combustion et la formation du mélange. La technologie soutient un dosage de carburant plus précis et des stratégies de compression plus élevées dans de nombreux moteurs à essence. Les exigences Euro 7 renforcent la nécessité d'une performance particulaire contrôlée dans les nouveaux types de véhicules. Le GDI nécessite également une construction de buse plus exigeante que l'injection sur port conventionnelle. Ce contenu de composant plus élevé soutient le chiffre d'affaires même là où la production de véhicules est sous pression. La technologie est étroitement liée à l'évolution plus large vers le contrôle précis de la combustion. Elle exige des fournisseurs qu'ils gèrent la haute pression, l'exposition à la chaleur, les dépôts et un débit répétable. Ces exigences créent un écart plus important entre le matériel de base et les composants de qualité OEM qualifiés. Elles augmentent également l'importance des tests tout au long du développement et de la durée de vie en service.
Le GDI devrait également croître à 4,10 % jusqu'en 2032, le taux le plus rapide parmi les technologies d'injection. Le PFI devrait croître à 2,40 % jusqu'en 2032, car de nombreux moteurs à essence utilisent les deux technologies pour gérer les performances et les problèmes de dépôts sur les soupapes d'admission. Les deux systèmes peuvent augmenter le contenu en injecteurs par moteur plutôt que de se remplacer complètement l'un l'autre. Cette approche à double système permet aux fabricants d'utiliser différents modes de distribution de carburant selon les conditions de fonctionnement. Elle crée également une demande pour deux ensembles d'injecteurs distincts au sein d'un seul groupe motopropulseur. Le diesel common rail reste important dans les véhicules commerciaux qui nécessitent une distribution de carburant précise en plusieurs étapes. Les systèmes piézoélectriques avancés et les systèmes à solénoïde à commutation rapide soutiennent des événements d'injection répétables sous haute pression. Ces systèmes rendent la stratégie de contrôle et la sélection du matériel étroitement liées. D'autres technologies, notamment l'injection directe d'hydrogène et les concepts liés à l'HCCI, restent limitées mais attirent la recherche car elles pourraient nécessiter des architectures de buses différentes. Leur impact dépendra de la capacité de ces groupes motopropulseurs à passer des programmes de développement à une production soutenue.
Par Type de Véhicule :
Les Voitures Particulières Ancrent le Volume, les VCL Portent la CroissanceLes voitures particulières détenaient une part de chiffre d'affaires de 73,90 % en 2026, ce qui en fait la plus grande base par type de véhicule. Leur échelle reflète le parc mondial de véhicules particuliers à essence, hybrides et diesel utilisant l'injection de carburant. Le marché des buses d'injecteur automobiles est exposé à l'électrification des voitures particulières, en particulier en Chine et en Europe. Pourtant, les ventes de véhicules hybrides restent significatives car chaque groupe motopropulseur hybride conserve un système d'alimentation en carburant à combustion interne. Les données américaines du troisième trimestre 2026 ont montré les hybrides à 16 % des nouvelles ventes de véhicules légers. Cela donne aux fournisseurs un accès continu aux programmes de voitures particulières même si l'adoption des véhicules électriques à batterie modifie la composition. Les véhicules particuliers créent également un large parc de réparations hors garantie à mesure que leurs flottes vieillissent. La demande de remplacement dépend de l'état du système d'alimentation en carburant, de la qualité du carburant local et de la disponibilité de services de réparation qualifiés. La composition entre véhicules électriques à batterie, hybrides et conventionnels déterminera le rythme de l'évolution des volumes. Les fournisseurs exposés aux plateformes hybrides peuvent gérer cette transition plus efficacement.
Les véhicules commerciaux légers devraient se développer à 4,24 % jusqu'en 2032, le taux le plus élevé parmi les types de véhicules. Les flottes de livraison, de service et de fret régional nécessitent une charge utile et une autonomie qui peuvent maintenir les moteurs à combustion en service, en particulier dans les marchés émergents. Les systèmes diesel common rail restent importants dans ces applications car ils permettent une distribution précise du carburant sous forte charge. Un article SAE de 2025 a démontré le potentiel d'émissions d'une géométrie de buse diesel optimisée dans les systèmes de combustion de véhicules commerciaux légers. Les véhicules commerciaux lourds continuent de demander des buses durables pour des événements d'injection répétés. Les deux-roues restent une application à haut volume en Asie-Pacifique où les règles d'émissions peuvent augmenter la valeur de chaque composant du système d'alimentation en carburant. Les opérateurs de VCL accordent également de l'importance à la disponibilité, ce qui rend les performances constantes des injecteurs commercialement importantes. Les intervalles de service et la qualité du carburant peuvent affecter les schémas de remplacement plus que dans les voitures particulières peu utilisées. Les applications de flotte soutiennent donc la demande de pièces combinant durabilité et étalonnage précis. Cela maintient un rôle pratique pour les systèmes diesel de précision et à carburants alternatifs dans la composition plus large des véhicules.

Par Canal de Vente :
L'OEM Domine le Chiffre d'Affaires, l'Aftermarket Construit un Élan StructurelL'OEM a capturé 85,55 % de la part du chiffre d'affaires en 2026. Le canal domine car la conception des buses est étroitement liée au moteur, au corps de l'injecteur, à l'étalonnage et au processus de certification des émissions. Les grands programmes de véhicules nécessitent souvent de longs cycles de qualification et des relations d'approvisionnement stables. Le marché des buses d'injecteur automobiles présente donc des barrières à l'entrée élevées dans l'équipement d'origine. Les fournisseurs doivent démontrer un débit, une étanchéité, une durabilité et des performances de pulvérisation constants avant de remporter un programme. Cela favorise les entreprises de rang 1 établies et les fabricants de précision spécialisés disposant d'une capacité de validation éprouvée. Cela réduit également la capacité des nouveaux fournisseurs à concurrencer uniquement sur le prix unitaire. La valeur commerciale d'un gain OEM s'étend au-delà de la production initiale car elle peut créer des opportunités de pièces de remplacement. Les longs cycles de programme peuvent fournir une demande prévisible, mais ils nécessitent également un investissement précoce en ingénierie et en tests. Les fournisseurs doivent équilibrer cet investissement par rapport au risque de durées de vie plus courtes des programmes à moteur à combustion.
L'aftermarket devrait croître à 4,03 % jusqu'en 2032, le taux le plus rapide parmi les canaux. Les défauts de buses à injection directe nécessitent souvent un travail de diagnostic, de codage et de vérification du profil de pulvérisation avant l'installation. Cela augmente la valeur des réseaux de réparation capables de tester les pièces et de confirmer l'étalonnage correct. PHINIA a rapporté deux nouveaux clients aftermarket européens et un programme aftermarket élargi agnostique en matière de propulsion en Asie-Pacifique dans ses résultats du premier trimestre 2026. Les distributeurs indépendants ajoutent des lecteurs numériques et des bancs d'essai à mesure que le service à injection directe devient plus complexe. Le canal peut réduire la dépendance aux nouveaux programmes de véhicules pour les fournisseurs qui développent des offres de remplacement fiables. Il permet également aux fournisseurs de servir les flottes de véhicules qui restent en service après la fin d'un programme OEM. La traçabilité des produits et le codage précis deviennent plus importants là où une mauvaise pièce peut affecter les performances du moteur. Le canal favorise les entreprises qui combinent l'approvisionnement en composants avec la formation et le support technique. Ces facteurs élèvent le standard de service pour les réparations complexes à injection directe.
Analyse Géographique
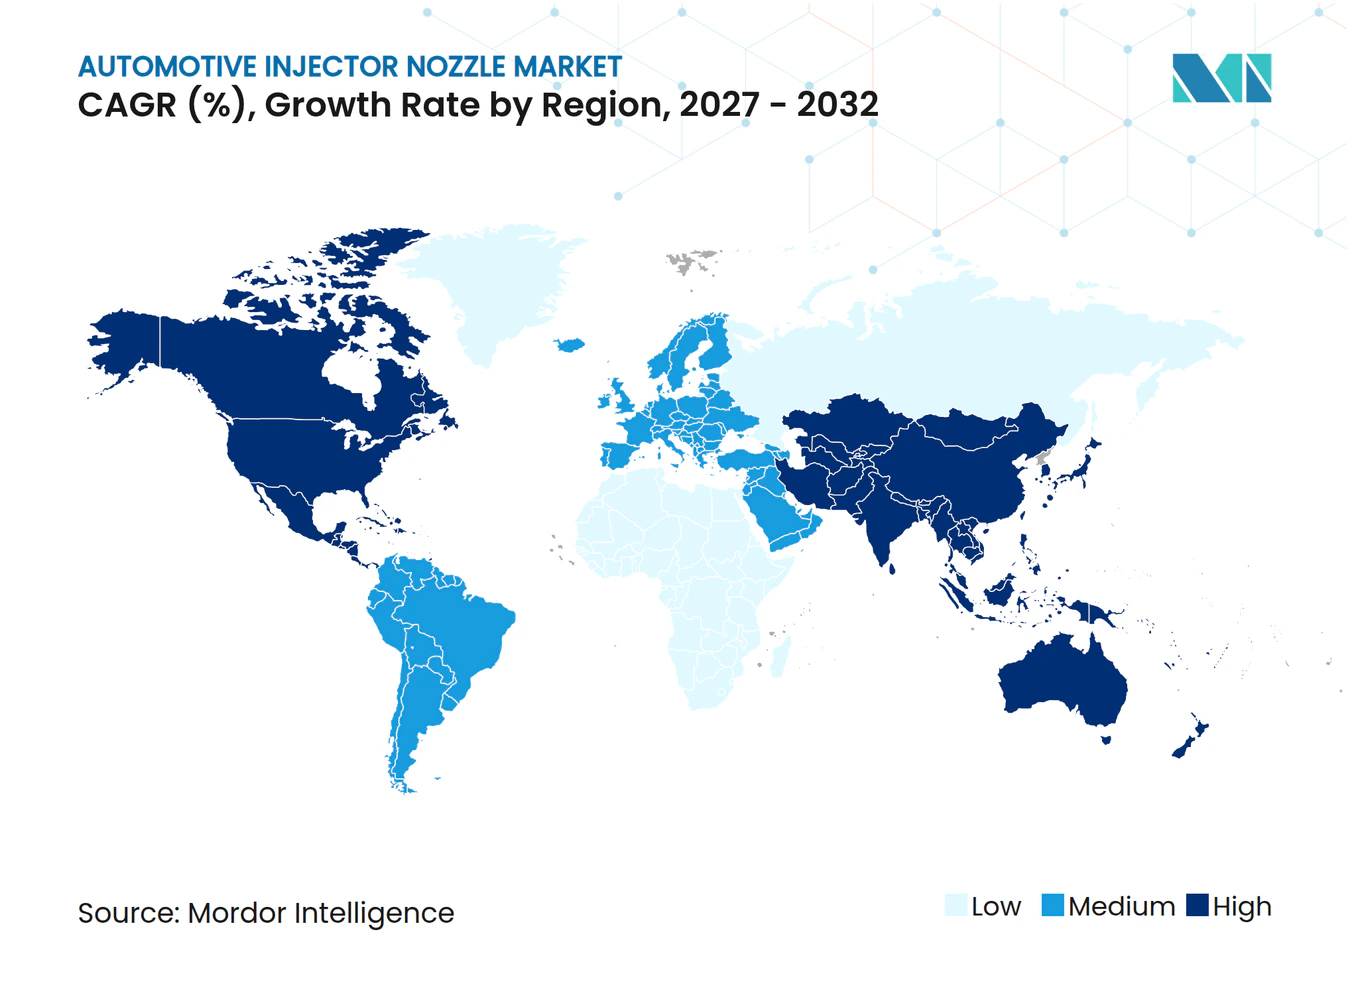
Asie-Pacifique : Le Marché le Plus Grand et à la Croissance la Plus Rapide, Convergence de Dynamiques Duales
L'Asie-Pacifique détenait 46,50 % de la part du marché des buses d'injecteur automobiles en 2026 et devrait croître à 3,98 % jusqu'en 2032. La région combine une fabrication étendue de véhicules, de larges parcs ICE installés et des exigences croissantes pour les composants à injection directe et common rail. La Chine et l'Inde restent particulièrement importantes car toutes deux soutiennent de larges applications pour passagers, commerciales et deux-roues. La norme GB/T 25367-2024 de la Chine relève le seuil de qualification pour les injecteurs diesel common rail. Les gains de programmes CNG et à injection directe rapportés par PHINIA en Inde et en Chine montrent une demande active pour des produits à carburants alternatifs et des systèmes d'alimentation premium. Les plans d'investissement dans les groupes motopropulseurs de la Malaisie indiquent également un intérêt régional continu pour les capacités de moteurs. La combinaison de la fabrication locale et d'une large base de remplacement soutient la demande régionale même si l'adoption des véhicules à nouvelle énergie s'accélère [3].
Europe : Valeur Portée par les Spécifications Malgré la Contraction de la Production
L'Europe fait face à une production de moteurs à combustion plus faible mais joue un rôle fort dans l'ingénierie des systèmes d'alimentation en carburant de haute précision. L'homologation Euro 7 débute pour les nouveaux types M1 et N1 en novembre 2026, et elle introduit une exigence PN10 qui accroît l'attention portée à la qualité d'injection contrôlée. Cette influence réglementaire soutient des produits GDI multi-trous et diesel common rail à plus haute valeur ajoutée. L'AIE s'attend à ce que les ventes de voitures électriques continuent d'augmenter en Europe, exerçant une pression sur les volumes de buses pour voitures particulières conventionnelles. Les véhicules hybrides compensent partiellement cet effet car ils nécessitent toujours des systèmes d'injection complets. Bosch, PHINIA, FIRAD et MOTORPAL représentent un mélange de capacités d'approvisionnement de haute précision et compétitives en termes de coûts dans la région. La part du marché des buses d'injecteur automobiles en Europe dépend de plus en plus d'un contenu d'ingénierie spécialisé plutôt que d'une large croissance des volumes de moteurs.
Amérique du Sud, Amérique du Nord et MEA : Des Vecteurs de Croissance Distincts
L'Amérique du Nord bénéficie de l'adoption continue des hybrides et d'un large parc de véhicules à combustion interne. Les données américaines ont montré les véhicules électriques à batterie à 6 % des nouvelles ventes de véhicules légers au troisième trimestre 2026, tandis que les hybrides atteignaient 16 %. Le Mexique reste un corridor de fabrication pour les fournisseurs desservant des plateformes de véhicules en Amérique du Nord. En Amérique du Sud, la localisation de l'injection directe devient plus pertinente à mesure que le Brésil applique le programme PROCONVE L-8. PHINIA a commencé à produire des injecteurs GDI à 350 bars à Piracicaba en juin 2026, remplaçant des injecteurs précédemment importés du Mexique. Le MEA conserve un profil de demande en moteurs à combustion plus long car les flottes diesel commerciales restent importantes et la pénétration des véhicules électriques est plus faible. La variation de la qualité du carburant peut augmenter l'usure des injecteurs, rendant les pièces de remplacement de qualité et la capacité de service importantes dans toute la région.
Paysage Concurrentiel
Concentration du Marché
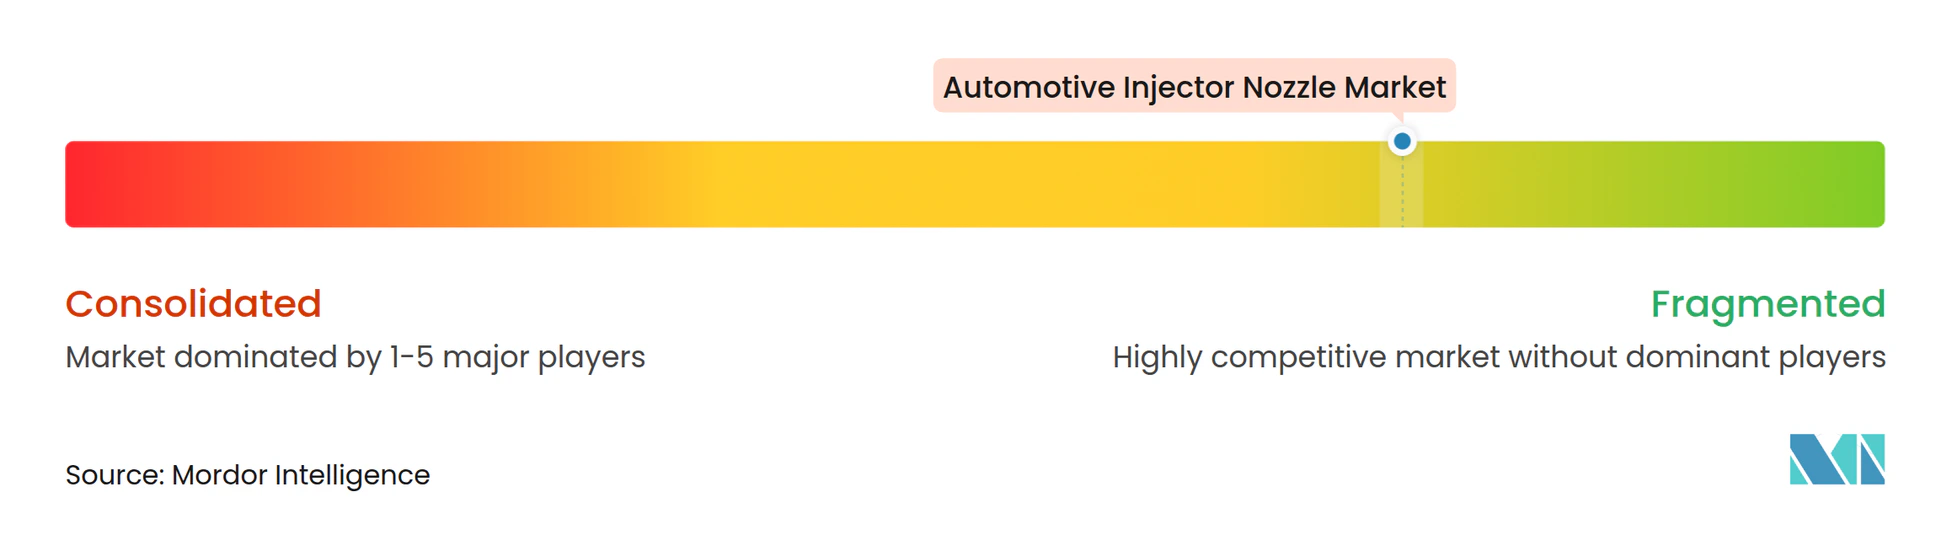
Le marché des buses d'injecteur automobiles est modérément concentré au niveau du rang 1. Robert Bosch GmbH et DENSO Corporation ont des positions larges dans les applications GDI et diesel common rail, tandis que PHINIA Inc., Astemo Ltd., Stanadyne LLC et Weifu High-Technology Group sont en concurrence sur des technologies et des canaux ciblés. La position de Bosch est soutenue par une fabrication de précision, un développement intégré des systèmes d'alimentation en carburant et des relations OEM établies. DENSO bénéficie de ses capacités en électronique automobile et en systèmes d'alimentation en carburant. Le marché des buses d'injecteur automobiles comprend également des spécialistes européens et chinois qui se concurrencent sur l'approvisionnement régional, les coûts et les technologies de niche. La concurrence devient plus fragmentée en dessous des plus grands fournisseurs mondiaux. Les fabricants régionaux peuvent être compétitifs lorsqu'ils satisfont aux normes de qualification actuelles et offrent un service local. Leur rôle est le plus fort là où les clients valorisent des chaînes d'approvisionnement plus courtes, la connaissance des applications et un support de programme flexible.
La capacité technique est le point central de la concurrence car les buses à injection directe nécessitent une géométrie contrôlée, un débit répétable et une durabilité à haute pression. Les systèmes piézoélectriques et les systèmes à solénoïde avancés soutiennent une injection multi-impulsions précise dans les moteurs GDI et diesel. Cela récompense les entreprises capables de valider l'interaction entre la forme de la buse, la commande de l'injecteur et l'étalonnage du moteur. Stanadyne a confirmé le support des applications BMW B58 Gen 2 à 350 bars dans sa fiche technique d'injecteur GDI 2025. La norme GB/T 25367-2024 de la Chine renforce également la position des fournisseurs nationaux capables de satisfaire aux exigences common rail mises à jour. Les fournisseurs incapables d'atteindre ces normes font face à un rôle plus étroit dans les programmes OEM et de remplacement à plus haute valeur. La capacité de certification et de validation constitue donc des barrières pratiques à l'entrée, et non de simples préférences techniques. L'exigence d'une fabrication répétable rend également le contrôle des processus aussi important que la conception des composants.
Les mouvements stratégiques montrent que les entreprises se préparent à une composition de carburants plus large et à un aftermarket plus complexe. PHINIA a rapporté des gains de programmes GNC, carburéacteur et à injection directe en 2026, ce qui réduit sa dépendance à un seul carburant ou à une seule région. Stanadyne a présenté une technologie d'injection directe au propane prête pour la production en 2026 pour les applications de flottes commerciales. PHINIA a également commencé la production d'injecteurs GDI au Brésil en juin 2026, une étape de localisation liée à la demande régionale d'injection directe. Le codage numérique, les diagnostics du profil de pulvérisation et la surveillance de l'état peuvent différencier davantage les offres de remplacement. Les entreprises qui associent la précision matérielle à l'étalonnage et au support de service peuvent renforcer leur position à mesure que les réparations deviennent plus spécialisées. Les projets à carburants alternatifs peuvent également protéger les fournisseurs contre la dépendance à une seule technologie de combustion. Les initiatives de production locale peuvent raccourcir les chaînes d'approvisionnement et aligner les produits sur les exigences régionales en matière d'émissions.
Leaders du Secteur des Buses d'Injecteur Automobiles
-
Robert Bosch GmbH
-
DENSO Corporation
-
PHINIA Inc.
-
Astemo, Ltd.
-
Cummins Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Buses d'Injecteur Automobiles Entreprises couvertes dans ce rapport
- Robert Bosch GmbH
- DENSO Corporation
- PHINIA Inc.
- Astemo, Ltd.
- Cummins Inc.
- Stanadyne LLC
- Woodward, Inc.
- Liebherr-International AG
- Weifu High-Technology Group Co., Ltd.
- Marelli Holdings Co., Ltd.
- Yanmar Holdings Co., Ltd.
- Heinzmann GmbH & Co. KG
- Nanyue Fuel Injection Systems Co., Ltd.
- Valeo SE
- Schaeffler AG
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Nikki Co., Ltd.
- FIRAD S.p.A.
- MOTORPAL, a.s.
- WUZETEM S.A.
- Shandong Kangda Precision Machinery Manufacturing Co., Ltd.
- Wuhan Lincontrol Automotive Electronics Co., Ltd.
- Zhejiang Jupeng Electronic Technology Co., Ltd.
Développements industriels récents dans Marché des Buses d'Injecteur Automobiles
- Juin 2026 : PHINIA a ouvert une ligne de production pour les injecteurs GDi Delphi à 350 bars dans son usine de Piracicaba au Brésil, localisant des injecteurs précédemment importés du Mexique.
- Mai 2026 : Stanadyne a présenté un système d'injection directe au propane prêt pour la production, développé avec PERC et Katech, à l'ACT Expo 2026.
- Avril 2026 : PHINIA a rapporté des gains de programmes au premier trimestre pour une rampe de carburant GNC en Inde, un injecteur direct de carburéacteur, et une rampe de carburant à injection directe pour un moteur V8 bi-carburant chinois.
- Avril 2026 : PHINIA a dévoilé un système d'injection directe d'essence à plus de 500 bars et des technologies d'injection à carburants alternatifs à Auto China 2026.
Périmètre du Rapport Mondial sur le Marché des Buses d'Injecteur Automobiles
Le Rapport sur le Marché des Buses d'Injecteur Automobiles est Segmenté par Type de Buse (Mono-Trou, Multi-Trous, Pointeau, et Autres), Type de Carburant (Essence, Diesel, et Carburants Alternatifs (GNC, GPL, Hydrogène, Éthanol)), Technologie d'Injection (Injection de Carburant sur Port, Injection Directe d'Essence, Diesel Common Rail, et Autres), Type de Véhicule (Voitures Particulières, Véhicules Commerciaux Légers, Véhicules Commerciaux Lourds, et Deux-Roues), Canal de Vente (OEM et Aftermarket), et Géographie (Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique). Les Prévisions du Marché sont Fournies en Termes de Valeur (USD) et de Volume (Unités).Aperçu de la segmentation
| Mono-Trou |
| Multi-Trous |
| Pointeau |
| Autres |
| Essence |
| Diesel |
| Carburants Alternatifs (GNC, GPL, Hydrogène, Éthanol) |
| Injection de Carburant sur Port |
| Injection Directe d'Essence |
| Diesel Common Rail |
| Autres |
| Voitures Particulières |
| Véhicules Commerciaux Légers |
| Véhicules Commerciaux Lourds |
| Deux-Roues |
| OEM |
| Aftermarket |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Italie | |
| Royaume-Uni | |
| Espagne | |
| Russie | |
| Pologne | |
| Turquie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Type de Buse | Mono-Trou | |
| Multi-Trous | ||
| Pointeau | ||
| Autres | ||
| Par Type de Carburant | Essence | |
| Diesel | ||
| Carburants Alternatifs (GNC, GPL, Hydrogène, Éthanol) | ||
| Par Technologie d'Injection | Injection de Carburant sur Port | |
| Injection Directe d'Essence | ||
| Diesel Common Rail | ||
| Autres | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Commerciaux Légers | ||
| Véhicules Commerciaux Lourds | ||
| Deux-Roues | ||
| Par Canal de Vente | OEM | |
| Aftermarket | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Italie | ||
| Royaume-Uni | ||
| Espagne | ||
| Russie | ||
| Pologne | ||
| Turquie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché des buses d'injecteur automobiles d'ici 2032 ?
Le marché des buses d'injecteur automobiles devrait atteindre 7,62 milliards USD d'ici 2032, progressant à un CAGR de 2,94 % à partir de 2027. Les perspectives reflètent un contenu technique plus élevé par moteur à combustion, en particulier là où l'injection directe et la conformité aux émissions nécessitent une géomtrie de buse plus fine et une distribution de carburant plus contrôlée.
Quel type de buse détient la plus grande position en termes de chiffre d'affaires ?
Les buses multi-trous sont en tête avec une part de 65,45 % en 2026 car les moteurs GDI à essence et diesel common rail nécessitent un carburant finement atomisé. Plusieurs trous précisément positionnés permettent au composant de façonner le panache de carburant, aidant les moteurs à satisfaire aux exigences de performance et de contrôle des particules dans le cadre de règles de plus en plus strictes pour les véhicules.
Quelle technologie d'injection connaît la croissance la plus rapide jusqu'en 2032 ?
L'injection directe d'essence devrait croître à 4,10 % jusqu'en 2032, soutenue par des règles particulaires plus strictes telles qu'Euro 7 et le passage vers des systèmes haute pression. L'injection sur port continue de bénéficier des stratégies de moteurs à double PFI-GDI qui aident les fabricants à gérer les problèmes de dépôts sur les soupapes d'admission dans les applications GDI uniquement.
Pourquoi les règles d'émissions sont-elles importantes pour les buses d'injecteur ?
Euro 7 et la norme common rail mise à jour de la Chine augmentent la nécessité d'un dosage précis du carburant, d'une atomisation contrôlée et de géométries de buses durables. Ces règles encouragent les fournisseurs à utiliser un usinage, des tests et des matériaux avancés car un mauvais contrôle du débit peut affecter les émissions de particules, la consommation de carburant et les performances du moteur à long terme.
Quelle région est en tête de la demande de buses d'injecteur automobiles ?
L'Asie-Pacifique est en tête avec une part de 46,50 % en 2026 et devrait croître à 3,98 % jusqu'en 2032. La région réunit de grandes bases de production de véhicules, de vastes parcs installés, des programmes de carburants alternatifs et des chaînes d'approvisionnement locales en groupes motopropulseurs en expansion en Chine, en Inde, en ASEAN, au Japon et en Corée du Sud.
Comment les véhicules électriques affectent-ils les fournisseurs de buses d'injecteur ?
Les véhicules électriques à batterie n'utilisent pas d'injecteurs, de sorte qu'ils réduisent le volume adressable des pièces de systèmes d'alimentation en carburant conventionnels au fil du temps. Les véhicules hybrides conservent cependant un moteur à combustion interne et son système d'injection, ce qui donne aux fournisseurs une demande continue des programmes de véhicules pendant la transition vers la mobilité entièrement électrique.