
Marktgröße und Marktanteile für Automotive Injector Nozzle
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 6.59 Milliarden US-Dollar |
| Marktgröße (2032) | 7.62 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 2.94 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Injector Nozzle von Mordor Intelligence
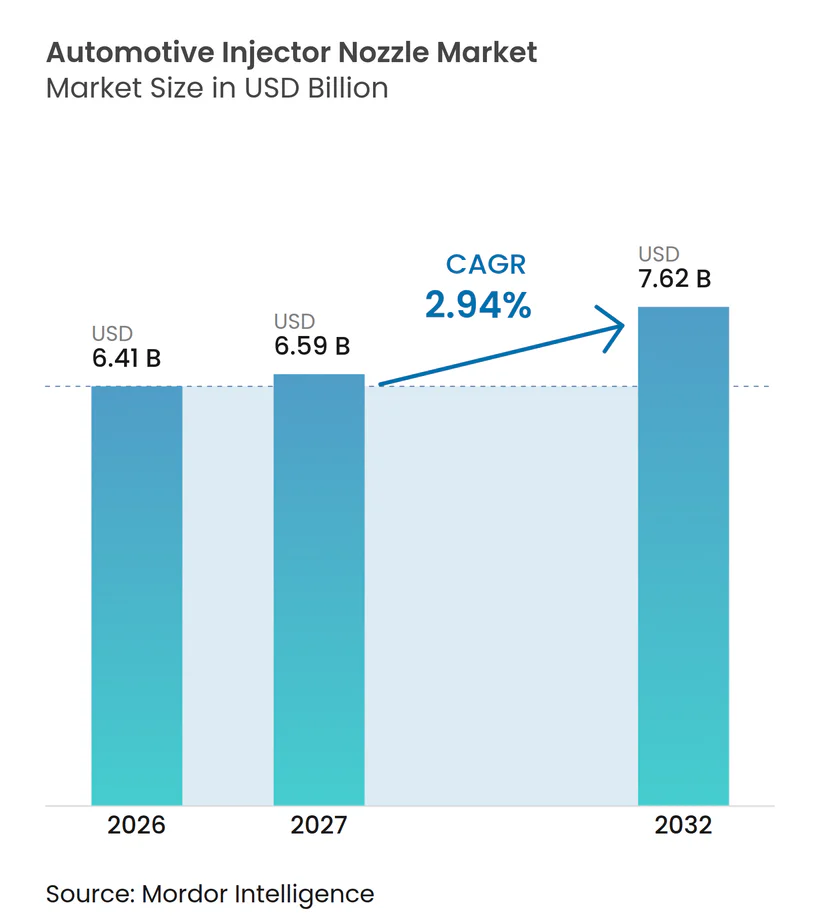
Die Marktgröße für Automotive Injector Nozzle wurde im Jahr 2026 auf 6,41 Milliarden USD geschätzt und wird voraussichtlich von 6,59 Milliarden USD im Jahr 2027 auf 7,62 Milliarden USD bis 2032 wachsen, bei einem CAGR von 2,94 % im Zeitraum 2027–2032. Der Markt für Automotive Injector Nozzle entwickelt sich in Richtung höherwertiger Komponenten, da Emissionsvorschriften eine präzisere Kraftstoffzufuhr und langlebigere Düsenkonstruktionen erfordern. Batterieelektrische Fahrzeuge verringern langfristig den Pool an Motoren, die Einspritzdüsen verwenden, während Hybridfahrzeuge vollständige Kraftstoffeinspritzsysteme behalten und die Nachfrage weiterhin stützen. Die weltweiten Verkäufe von Elektroautos überstiegen im Jahr 2025 20 Millionen Einheiten und werden voraussichtlich im Jahr 2026 23 Millionen Einheiten erreichen, was die Elektrifizierung zu einer wesentlichen Einschränkung für künftige Benzindüsenvolumina macht. Gleichzeitig erhöhen strengere Vorschriften in Europa und China die technischen Anforderungen an verbleibende Verbrennungsmotorprogramme, was Verkaufspreise und Ersatzwerte stützt. Der Markt für Automotive Injector Nozzle hängt daher weniger vom reinen Mengenwachstum ab und stärker von Präzision, Compliance und der Langlebigkeit des installierten Fahrzeugbestands.
Wichtigste Erkenntnisse des Berichts
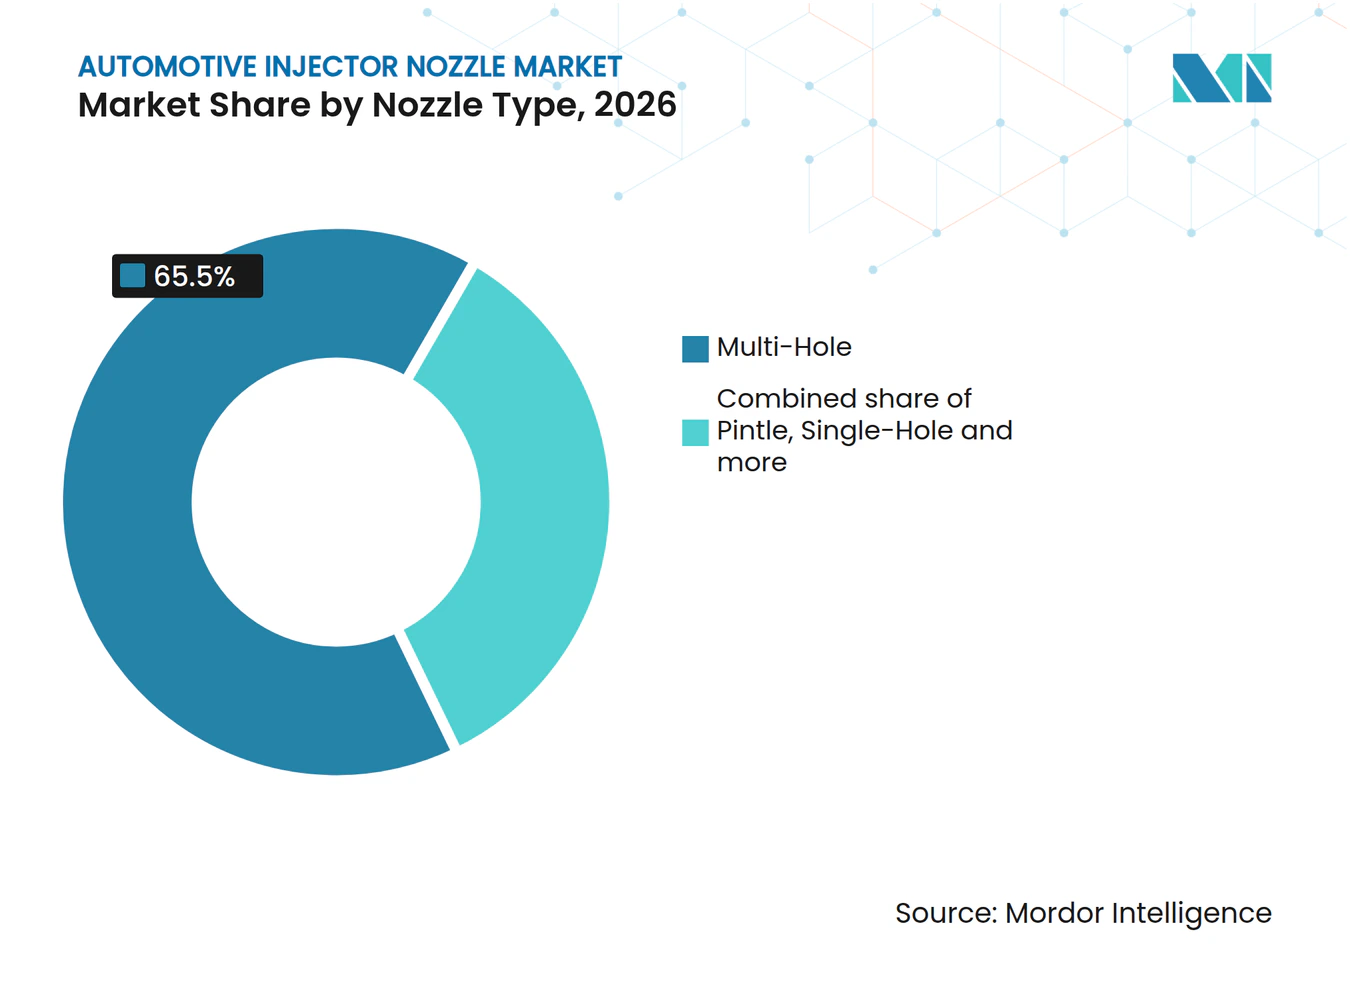
- Nach Düsentyp hielten Mehrloch-Düsen im Jahr 2026 einen Anteil von 65,45 %, während Pintle-Düsen bis 2032 voraussichtlich mit einem CAGR von 3,91 % wachsen werden.
- Nach Kraftstofftyp hielt Benzin im Jahr 2026 einen Anteil von 72,37 %, während Diesel bis 2032 voraussichtlich mit einem CAGR von 4,05 % wachsen wird.
- Nach Einspritztechnologie hielt die Benzin-Direkteinspritzung im Jahr 2026 einen Anteil von 51,80 % und wird bis 2032 voraussichtlich mit einem CAGR von 4,10 % wachsen.
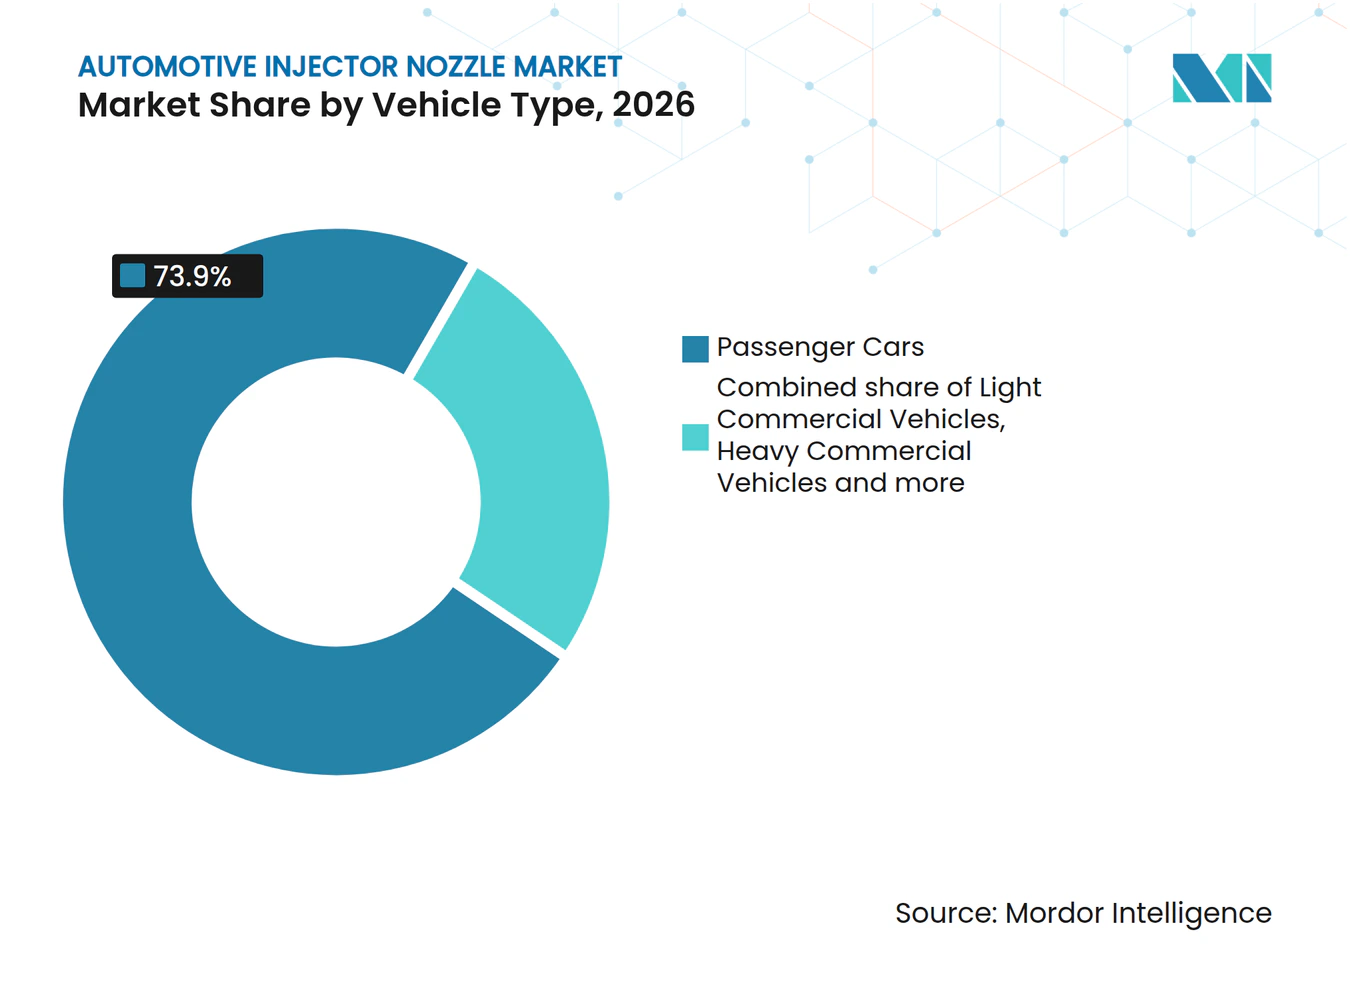
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 73,90 %, während leichte Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 4,24 % wachsen werden.
- Nach Vertriebskanal hielt OEM im Jahr 2026 einen Anteil von 85,55 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 4,03 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 46,50 % und wird bis 2032 voraussichtlich mit einem CAGR von 3,98 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfte Emissionsgrenzwerte erhöhen den Präzisionsdüsenanteil pro Motor | +1.0% | Europa, China, Indien mit globaler Ausstrahlungswirkung | Kurzfristig (≤ 2 Jahre) |
| Einführung von Hochdruck-GDI und Common-Rail erhöht den Ersatzwert | +0.7% | Global, angeführt von Asien-Pazifik, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Alterung des Fahrzeugbestands stützt die Aftermarket-Nachfrage nach Einspritzdüsen | +0.6% | Nordamerika, Europa, reife Märkte im asiatisch-pazifischen Raum | Mittelfristig (2–4 Jahre) |
| Fahrzeugproduktion im asiatisch-pazifischen Raum stützt hohe Stückzahlnachfrage | +0.5% | China, Indien, ASEAN | Kurzfristig (≤ 2 Jahre) |
| Alternativkraftstoff-Motorprogramme schaffen neue Düsenarchitekturen | +0.3% | Indien (CNG), Brasilien (Ethanol), Global (H₂) | Langfristig (≥ 4 Jahre) |
| Kalibrierung und Sprühstrahloptimierung verbessern die Kraftstoffeffizienz | +0.2% | Global, zunächst Premiumsegmente | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfte Emissionsgrenzwerte erhöhen den Präzisionsdüsenanteil pro Motor
Die Euro-7-Typgenehmigung beginnt im November 2026 für neue M1- und N1-Fahrzeugtypen gemäß Verordnung (EU) 2024/1257. Die Vorschrift führt eine Partikelanzahlanforderung für Partikel über 10 nm ein, was die Bedeutung der Kraftstoffzerstäubung und konsistenter Einspritzereignisse erhöht. Im Markt für Automotive Injector Nozzle unterstützt diese Anforderung Mehrloch-Geometrien und eine feine Öffnungssteuerung bei GDI-Anwendungen. Eine SAE-Studie aus dem Jahr 2025 berichtete von einer Rußreduktion von mehr als 90 % bei gleichem Stickoxidniveau in einem Euro-VII-konformen leichten Nutzfahrzeug-Dieselkonzept, das eine optimierte Düsengeometrie verwendete [1]. China erhöhte ebenfalls die technischen Anforderungen für elektronisch gesteuerte Common-Rail-Dieseleinspritzdüsen durch GB/T 25367-2024, das im April 2025 in Kraft trat. Diese Anforderungen erhöhen die Qualifikationsschwelle für Lieferanten und begünstigen Komponenten, die eine präzise Sprühleistung über eine längere Betriebsdauer aufrechterhalten können.
Einführung von Hochdruck-GDI und Common-Rail erhöht den Ersatzwert
GDI-Systeme arbeiten bei wesentlich höherem Druck als Saugrohreinspritzsysteme, was die Herstellung der Düsen-, Nadel- und Ventilsitzbaugruppe anspruchsvoller macht. Der Markt für Automotive Injector Nozzle profitiert, wenn höherer Druck zu stärkeren Materialien, lasergebohren Löchern und umfangreicheren Prüfanforderungen führt. Stanadyne erklärte, dass BMW-B58-Gen-2-Anwendungen einen GDI-Systemdruck von 350 bar unterstützen können, was die Spezifikationssteigerung innerhalb einer aktuellen Motorenfamilie zeigt [2]. Diese Konstruktionen erfordern kontrollierte Sprühmuster zur Unterstützung der Verbrennungseffizienz und zur Reduzierung des Partikelausstoßes. Präzisionsanforderungen machen Ersatzteile auch wertvoller als ältere PFI-Komponenten. Lieferanten mit etablierten Bearbeitungs- und Validierungskapazitäten können einen Vorteil behalten, da OEMs zu anspruchsvollen Direkteinspritzsystemen übergehen.
Alterung des Fahrzeugbestands stützt die Aftermarket-Nachfrage nach Einspritzdüsen
Ein alternder Fahrzeugbestand verlängert die Nachfrage nach Ersatzteilen für Kraftstoffsysteme, auch wenn sich die Neufahrzeugproduktion verändert. Ablagerungen an Einspritzdüsenspitzen und Verschleiß am Sitz können die Sprühqualität verringern, insbesondere bei Direkteinspritzmotoren, bei denen die Spitze Brennraumtemperaturen ausgesetzt ist. Der Markt für Automotive Injector Nozzle gewinnt Aftermarket-Nachfrage, wenn Reparaturentscheidungen geprüfte Komponenten bevorzugen, die eine kalibrierte Kraftstoffzufuhr wiederherstellen. GDI-Verschmutzung kann schädlicher sein als Saugrohreinspritz-Verschmutzung, da Ablagerungen das Sprühmuster am Düsenauslass verändern. Dies macht Diagnose, Codierung und Durchflussprüfung für unabhängige Reparaturbetriebe wichtiger. Es macht auch kostengünstige Substitute in Anwendungen weniger attraktiv, bei denen eine schlechte Zerstäubung die Fahrbarkeit, den Kraftstoffverbrauch oder die Emissionskonformität beeinträchtigen kann.
Fahrzeugproduktion im asiatisch-pazifischen Raum stützt hohe Stückzahlnachfrage
Der asiatisch-pazifische Raum kombiniert eine hohe Fahrzeugproduktion mit einem breiten installierten Bestand an Benzin-, Diesel-, CNG- und Hybridfahrzeugen. Dies hält den Markt für Automotive Injector Nozzle sowohl der Erstausrüstungsnachfrage als auch der Ersatznachfrage ausgesetzt. Alternativkraftstoffprogramme schaffen eine weitere Quelle der Produktentwicklung, da gasförmige Kraftstoffe und Wasserstoff andere Kraftstoffzufuhransätze als flüssiges Benzin oder Diesel erfordern. PHINIA berichtete von Programmgewinnen im ersten Quartal 2026 für eine CNG-Kraftstoffschiene in Indien, einen Jet-Kraftstoff-Direkteinspritzer für Drohnenmotoren und eine Direkteinspritzungs-Kraftstoffschiene für einen Dual-Fuel-V8-SUV in China. PROTON beschrieb auch Pläne für ein fortschrittliches Antriebsstrang-Zentrum in Malaysia, was auf ein anhaltendes regionales Interesse an Antriebsstrangkapazitäten hinweist. Diese Programme geben Lieferanten einen Weg zur Entwicklung spezialisierter Düsenarchitekturen, während konventionelle Motoren in regionalen Fahrzeugflotten weiterhin wichtig bleiben.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Durchdringung batterieelektrischer Fahrzeuge erodiert langfristige Verbrennungsmotor-Düsenvolumina | -0.8% | China, Europa; Ausstrahlungswirkung auf Nordamerika | Kurzfristig (≤ 2 Jahre) |
| Extremer Druck und enge Toleranzen erhöhen die Fertigungskosten | -0.3% | Global, konzentriert bei mittelständischen Lieferanten | Mittelfristig (2–4 Jahre) |
| Kraftstoffverunreinigung und Ablagerungsbildung erhöhen Garantie- und Rückrufrisiken | -0.2% | Schwellenmärkte: Brasilien, Indien, Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Plattformkonsolidierung und regionale Compliance-Komplexität verlängern Validierungszyklen | -0.2% | Global, konzentriert in Asien-Pazifik und Europa | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Durchdringung batterieelektrischer Fahrzeuge erodiert langfristige Verbrennungsmotor-Düsenvolumina
Batterieelektrische Fahrzeuge verwenden keine Kraftstoffeinspritzdüsen, sodass ihre Einführung die langfristige Stückzahlchance für Düsenlieferanten direkt verringert. Die Internationale Energieagentur berichtete, dass die Verkäufe von Elektroautos im Jahr 2025 20 Millionen überstiegen und im Jahr 2026 voraussichtlich 23 Millionen erreichen werden. China und Europa sind der stärksten kurzfristigen Exposition ausgesetzt, da die Einführung von Elektrofahrzeugen in diesen Märkten weiter fortgeschritten ist. Der Markt für Automotive Injector Nozzle erhält weiterhin Unterstützung von Hybridsystemen, da diese einen Verbrennungsmotor und ein vollständiges Einspritzsystem behalten. US-amerikanische Daten zeigten, dass Hybridfahrzeuge im dritten Quartal 2026 16 % der Neuzulassungen bei leichten Nutzfahrzeugen ausmachten, verglichen mit 6 % für batterieelektrische Fahrzeuge. Das langfristige Risiko steigt, da günstigere batterieelektrische Modelle in Personenkraftwagensegmente vordringen, die historisch das Benzindüsenvolumen angetrieben haben.
Extremer Druck und enge Toleranzen erhöhen die Fertigungskosten
Hochdruckeinspritzung erfordert eng kontrollierte Fertigungsprozesse und umfangreiche Tests. Laserbohren, Mehrachsenbearbeitung, Präzisionsschleifen, Beschichtungen und Durchflussprüfungen erhöhen die Kapital- und Betriebskosten der Produktion. Der Markt für Automotive Injector Nozzle steht unter Margendruck, wenn die Inputkosten für Speziallegierungen oder Beschichtungen während Festpreis-OEM-Programmen steigen. Komplexere regionale Compliance-Vorschriften verlängern auch die Produktvalidierung, insbesondere wenn ein Lieferant mehrere Motorplattformen in China, Europa und Indien unterstützt. Der chinesische Standard GB/T 25367-2024 erhöht die technische Mindestanforderung für Common-Rail-Einspritzdüsenbaugruppen und macht die Produktion mit niedrigeren Spezifikationen weniger rentabel. Diese Bedingungen können die Kapazitätserweiterung bei kleineren Lieferanten einschränken und Qualitätsfehler teurer machen, wo Kraftstoffverunreinigung oder Ablagerungsbildung häufig vorkommt.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Düsentyp:
Mehrloch-Geometrie definiert den MassenmarktMehrloch-Düsen hielten im Jahr 2026 einen Anteil von 65,45 % am Markt für Automotive Injector Nozzle. Ihre führende Position spiegelt ihren Einsatz in GDI-Benzin- und Common-Rail-Dieselanwendungen wider, bei denen mehrere kleine Öffnungen die Zerstäubung verbessern. Feine Zerstäubung hilft, Ruß- und Partikelbildung unter strengeren Emissionsanforderungen zu reduzieren. Anzahl, Winkel und Durchmesser der Löcher bestimmen den Kraftstoffstrahl und seine Wechselwirkung mit der Luft im Zylinder. Dies gibt Mehrlochprodukten eine breite Rolle in modernen Personen- und Nutzfahrzeugmotoren. Das Format passt auch zu Hochdruckkonstruktionen, die eine wiederholbare Leistung über viele Einspritzzyklen erfordern. Die Konstruktion muss Eindringtiefe, Tröpfchengröße und Wandbenetzungsrisiko in einem engen Bauraum ausbalancieren. Hersteller validieren das Lochmuster auch gegen den Einspritzkörper, den Brennraum und die Steuersoftware. Kleine Geometrieänderungen können die Leistung beeinflussen, wenn sich Druck, Kraftstoffeigenschaften oder Motorlast ändern. Dies macht das Segment abhängig von einer engen Koordination zwischen Düsenherstellern und Motorenentwicklungsteams.
Einloch-Düsen bleiben für ältere PFI- und einige Kleinmotoranwendungen relevant, aber ihr adressierbares Volumen nimmt ab, da die Direkteinspritzung zunimmt. Pintle-Düsen werden bis 2032 voraussichtlich mit 3,91 % wachsen, der schnellsten Rate innerhalb des Typsegments. Ihre Sprühkegelgeometrie kann für Alternativkraftstoffmotoren geeignet sein, bei denen sich das Verhalten von gasförmigem Kraftstoff von flüssigen Kohlenwasserstoffen unterscheidet. Die Automotive-Injector-Nozzle-Branche evaluiert weiterhin nach außen öffnende Pintle-Konstruktionen für Wasserstoffanwendungen, obwohl sie noch einen kleinen Teil des aktuellen Volumens ausmachen. Wasserstoffkonzepte erfordern eine sorgfältige Gemischaufbereitung, da der Kraftstoff in einem anderen Zustand als Benzin oder Diesel zugeführt wird. Diese Anforderungen geben Pintle-Architekturen eine Rolle in der laufenden Produktentwicklung. Drall- und variabel-geometrische Produkte dienen spezialisierten Motoranwendungen und bleiben Kategorien mit geringerem Volumen. Ihr Wert liegt in Anwendungen, bei denen ein bestimmtes Verbrennungsmuster wichtiger ist als ein breiter Stückzahlmaßstab. Lieferanten behandeln diese Konstruktionen typischerweise als gezielte Ingenieurprogramme und nicht als hochvolumige standardisierte Produkte. Ihre Zukunft hängt vom kommerziellen Fortschritt von Alternativkraftstoffmotoren und zugehörigen Kraftstoffsystemen ab.



Nach Kraftstofftyp:
Benzin führt, Diesel-Erholung durch Compliance bei gewerblichen FlottenBenzindüsen machten im Jahr 2026 72,37 % des Umsatzes aus. Personenkraftwagen bilden die größte Basis für Benzineinspritzsysteme, und der Wechsel zur GDI erhöht den technischen Inhalt jeder Düse. Hochdruckbenzinsysteme erfordern eng kontrollierte Sprühmuster zur Unterstützung einer effizienten Verbrennung. Brasiliens PROCONVE-L-8-Vorschriften werden voraussichtlich die Verwendung der Direkteinspritzung in Neuwagen ausweiten und einen neuen Nachfragepool für Benzinkomponenten schaffen. Dies schafft eine Chance für Lieferanten, die die Produktion lokalisieren und regionale Validierungsanforderungen erfüllen können. Benzin bleibt zentral für den Markt für Automotive Injector Nozzle, da viele Hybridsysteme auch Benzinmotoren verwenden. Es gibt Lieferanten auch eine große Ersatzbasis über bestehende Personenkraftwagenflotten. Der installierte Bestand erfordert weiterhin Serviceteile, lange nachdem die ursprüngliche Fahrzeugproduktion nachlässt. GDI-Anwendungen legen im Allgemeinen mehr Wert auf Spitzenreinheit und kalibrierten Sprühstrahl als ältere Saugrohreinspritzsysteme. Diese Eigenschaften stützen die Nachfrage nach geprüften Ersatzkomponenten und spezialisierter Servicekapazität.
Dieseldüsen werden bis 2032 voraussichtlich mit 4,05 % wachsen, der höchsten Rate im Kraftstofftypsegment. Gewerbliche Flotten in Süd- und Südostasien benötigen weiterhin langlebige Dieselantriebe für Fracht- und Nutzfahrzeugarbeiten. Strengere Stickoxidgrenzwerte erhöhen die Nachfrage nach präzisen Vor-, Haupt- und Nacheinspritzereignissen. Chinas überarbeiteter Common-Rail-Einspritzdüsenstandard unterstützt den Ersatz älterer Baugruppen mit niedrigeren Spezifikationen. Dieselsysteme benötigen eine konsistente Leistung unter anhaltender Last und wiederholten Betriebszyklen. Dies stützt die Nachfrage nach langlebigen Komponenten mit kontrollierten Durchflusseigenschaften. Alternativkraftstoffe bleiben eine kleinere Kategorie, aber CNG, Ethanolmischungen und Wasserstoff schaffen unterschiedliche Düsenkonstruktionsanforderungen. Ihr Fortschritt hängt von der Kraftstoffinfrastruktur, Fahrzeugprogrammen und einer zuverlässigen Validierung der langfristigen Komponentenleistung ab. Jeder Kraftstofftyp verändert das Gleichgewicht zwischen Materialien, Abdichtung, Sprühstrahlbildung und Kalibrierung. Lieferanten benötigen daher Produktportfolios, die mehr als ein einziges konventionelles Kraftstoffsystem abdecken.
Nach Einspritztechnologie:
Benzin-Direkteinspritzung führt bei Anteil und WachstumGDI hielt im Jahr 2026 einen Umsatzanteil von 51,80 % und ist die größte Technologie im Markt für Automotive Injector Nozzle. Sie bringt Kraftstoff direkt in den Brennraum und gibt Motorenentwicklern mehr Kontrolle über Verbrennungszeitpunkt und Gemischbildung. Die Technologie unterstützt eine engere Kraftstoffdosierung und höhere Verdichtungsstrategien in vielen Benzinmotoren. Euro-7-Anforderungen verstärken die Notwendigkeit einer kontrollierten Partikelleistung bei neuen Fahrzeugtypen. GDI erfordert auch eine anspruchsvollere Düsenkonstruktion als konventionelle Saugrohreinspritzung. Dieser höhere Komponenteninhalt stützt den Umsatz, auch wenn der Fahrzeugausstoß unter Druck steht. Die Technologie ist eng mit dem breiteren Wandel hin zur Präzisionsverbrennungssteuerung verbunden. Sie erfordert von Lieferanten, Hochdruck, Wärmebelastung, Ablagerungen und wiederholbaren Durchfluss zu managen. Diese Anforderungen schaffen eine größere Lücke zwischen einfacher Hardware und qualifizierten OEM-Komponenten. Sie erhöhen auch die Bedeutung von Tests während der gesamten Entwicklungs- und Servicelebensdauer.
GDI wird bis 2032 auch voraussichtlich mit 4,10 % wachsen, der schnellsten Rate unter den Einspritztechnologien. PFI wird bis 2032 voraussichtlich mit 2,40 % wachsen, da viele Benzinmotoren beide Technologien verwenden, um Leistung und Ablagerungsbedenken an Einlassventilen zu managen. Die beiden Systeme können den Einspritzdüseninhalt pro Motor erhöhen, anstatt sich vollständig gegenseitig zu ersetzen. Dieser Doppelsystemansatz ermöglicht es Herstellern, verschiedene Kraftstoffzufuhrmodi über Betriebsbedingungen hinweg zu nutzen. Er schafft auch Nachfrage nach zwei verschiedenen Einspritzdüsensätzen innerhalb eines einzigen Antriebsstrangs. Common-Rail-Diesel bleibt in Nutzfahrzeugen wichtig, die eine präzise mehrstufige Kraftstoffzufuhr benötigen. Fortschrittliche piezoelektrische und schnell schaltende Solenoid-Systeme unterstützen wiederholbare Einspritzereignisse unter hohem Druck. Diese Systeme verbinden Kontrollstrategie und Hardwareauswahl eng miteinander. Andere Technologien, einschließlich Wasserstoff-Direkteinspritzung und HCCI-bezogene Konzepte, bleiben klein, ziehen aber Forschung an, da sie möglicherweise andere Düsenarchitekturen erfordern. Ihre Auswirkungen werden davon abhängen, ob diese Antriebsstränge von Entwicklungsprogrammen in eine nachhaltige Produktion übergehen.
Nach Fahrzeugtyp:
Personenkraftwagen verankern das Volumen, leichte Nutzfahrzeuge treiben das WachstumPersonenkraftwagen hielten im Jahr 2026 einen Umsatzanteil von 73,90 % und sind damit die größte Fahrzeugtypbasis. Ihre Größe spiegelt den globalen Bestand an Benzin-, Hybrid- und Dieselpersonenfahrzeugen wider, die Kraftstoffeinspritzung verwenden. Der Markt für Automotive Injector Nozzle ist der Elektrifizierung von Personenkraftwagen ausgesetzt, insbesondere in China und Europa. Dennoch bleiben Hybridfahrzeugverkäufe bedeutsam, da jeder Hybridantriebsstrang ein Verbrennungskraftstoffsystem beibehält. US-amerikanische Daten aus dem dritten Quartal 2026 zeigten Hybride bei 16 % der Neuzulassungen bei leichten Nutzfahrzeugen. Dies gibt Lieferanten weiterhin Zugang zu Personenkraftwagensprogrammen, auch wenn die Einführung batterieelektrischer Fahrzeuge den Mix verändert. Personenfahrzeuge schaffen auch einen großen Pool an Reparaturen außerhalb der Garantiezeit, wenn ihre Flotten altern. Die Ersatznachfrage hängt vom Zustand des Kraftstoffsystems, der lokalen Kraftstoffqualität und der Verfügbarkeit qualifizierter Reparaturdienste ab. Der Mix zwischen batterieelektrischen, hybriden und konventionellen Fahrzeugen wird das Tempo der Volumenveränderung bestimmen. Lieferanten mit Exposition gegenüber Hybridplattformen können diesen Übergang effektiver managen.
Leichte Nutzfahrzeuge werden bis 2032 voraussichtlich mit 4,24 % expandieren, der höchsten Rate unter den Fahrzeugtypen. Liefer-, Service- und regionale Frachtflotten erfordern Nutzlast und Reichweite, die Verbrennungsmotoren weiterhin im Einsatz halten können, insbesondere in Schwellenmärkten. Diesel-Common-Rail-Systeme bleiben in diesen Anwendungen wichtig, da sie eine präzise Kraftstoffzufuhr unter hoher Last ermöglichen. Ein SAE-Papier aus dem Jahr 2025 demonstrierte das Emissionspotenzial optimierter Dieseldüsengeometrie in Verbrennungssystemen für leichte Nutzfahrzeuge. Schwere Nutzfahrzeuge erfordern weiterhin langlebige Düsen für wiederholte Einspritzereignisse. Zweiräder bleiben eine hochvolumige Anwendung im asiatisch-pazifischen Raum, bei der Emissionsvorschriften den Wert jeder Kraftstoffsystemkomponente erhöhen können. LCV-Betreiber legen auch Wert auf Betriebszeit, was eine konsistente Einspritzdüsenleistung kommerziell wichtig macht. Serviceintervalle und Kraftstoffqualität können Ersatzmuster stärker beeinflussen als bei leicht genutzten Personenkraftwagen. Flottenanwendungen stützen daher die Nachfrage nach Teilen, die Langlebigkeit mit präziser Kalibrierung verbinden. Dies erhält eine praktische Rolle für Präzisionsdiesel- und Alternativkraftstoffsysteme im breiteren Fahrzeugmix.

Nach Vertriebskanal:
OEM dominiert den Umsatz, Aftermarket baut strukturellen Schwung aufOEM erzielte im Jahr 2026 einen Umsatzanteil von 85,55 %. Der Kanal dominiert, weil das Düsendesign eng mit dem Motor, dem Einspritzkörper, der Kalibrierung und dem Emissionszertifizierungsprozess verbunden ist. Große Fahrzeugprogramme erfordern oft lange Qualifikationszyklen und stabile Lieferbeziehungen. Der Markt für Automotive Injector Nozzle hat daher hohe Eintrittsbarrieren bei der Erstausrüstung. Lieferanten müssen konsistenten Durchfluss, Dichtheit, Langlebigkeit und Sprühleistung nachweisen, bevor sie ein Programm gewinnen. Dies begünstigt etablierte Tier-1-Unternehmen und spezialisierte Präzisionshersteller mit nachgewiesener Validierungskapazität. Es reduziert auch die Fähigkeit neuer Lieferanten, allein auf der Grundlage des Stückpreises zu konkurrieren. Der kommerzielle Wert eines OEM-Gewinns geht über die anfängliche Produktion hinaus, da er Ersatzteilmöglichkeiten schaffen kann. Lange Programmzyklen können eine vorhersehbare Nachfrage bieten, erfordern aber auch frühzeitige Investitionen in Technik und Tests. Lieferanten müssen diese Investition gegen das Risiko kürzerer Verbrennungsmotor-Programmlaufzeiten abwägen.
Der Aftermarket wird bis 2032 voraussichtlich mit 4,03 % wachsen, der schnellsten Kanalrate. Fehler an Direkteinspritzdüsen erfordern oft Diagnosearbeiten, Codierung und Sprühmusterprüfungen vor der Installation. Dies erhöht den Wert von Reparaturnetzwerken, die Teile testen und eine korrekte Kalibrierung bestätigen können. PHINIA berichtete in seinen Ergebnissen des ersten Quartals 2026 von zwei neuen europäischen Aftermarket-Kunden und einem erweiterten antriebsagnostischen Aftermarket-Programm im asiatisch-pazifischen Raum. Unabhängige Händler fügen digitale Lesegeräte und Prüfstände hinzu, da der Direkteinspritzungsservice komplexer wird. Der Kanal kann die Abhängigkeit von neuen Fahrzeugprogrammen für Lieferanten verringern, die zuverlässige Ersatzangebote entwickeln. Er ermöglicht es Lieferanten auch, Fahrzeugflotten zu bedienen, die nach dem Ende eines OEM-Programms weiterhin im Einsatz sind. Produktrückverfolgbarkeit und genaue Codierung werden wichtiger, wenn ein falsches Teil die Motorleistung beeinflussen kann. Der Kanal begünstigt Unternehmen, die Komponentenversorgung mit Schulung und technischem Support kombinieren. Diese Faktoren erhöhen den Servicestandard für komplexe Direkteinspritzungsreparaturen.
Geografische Analyse
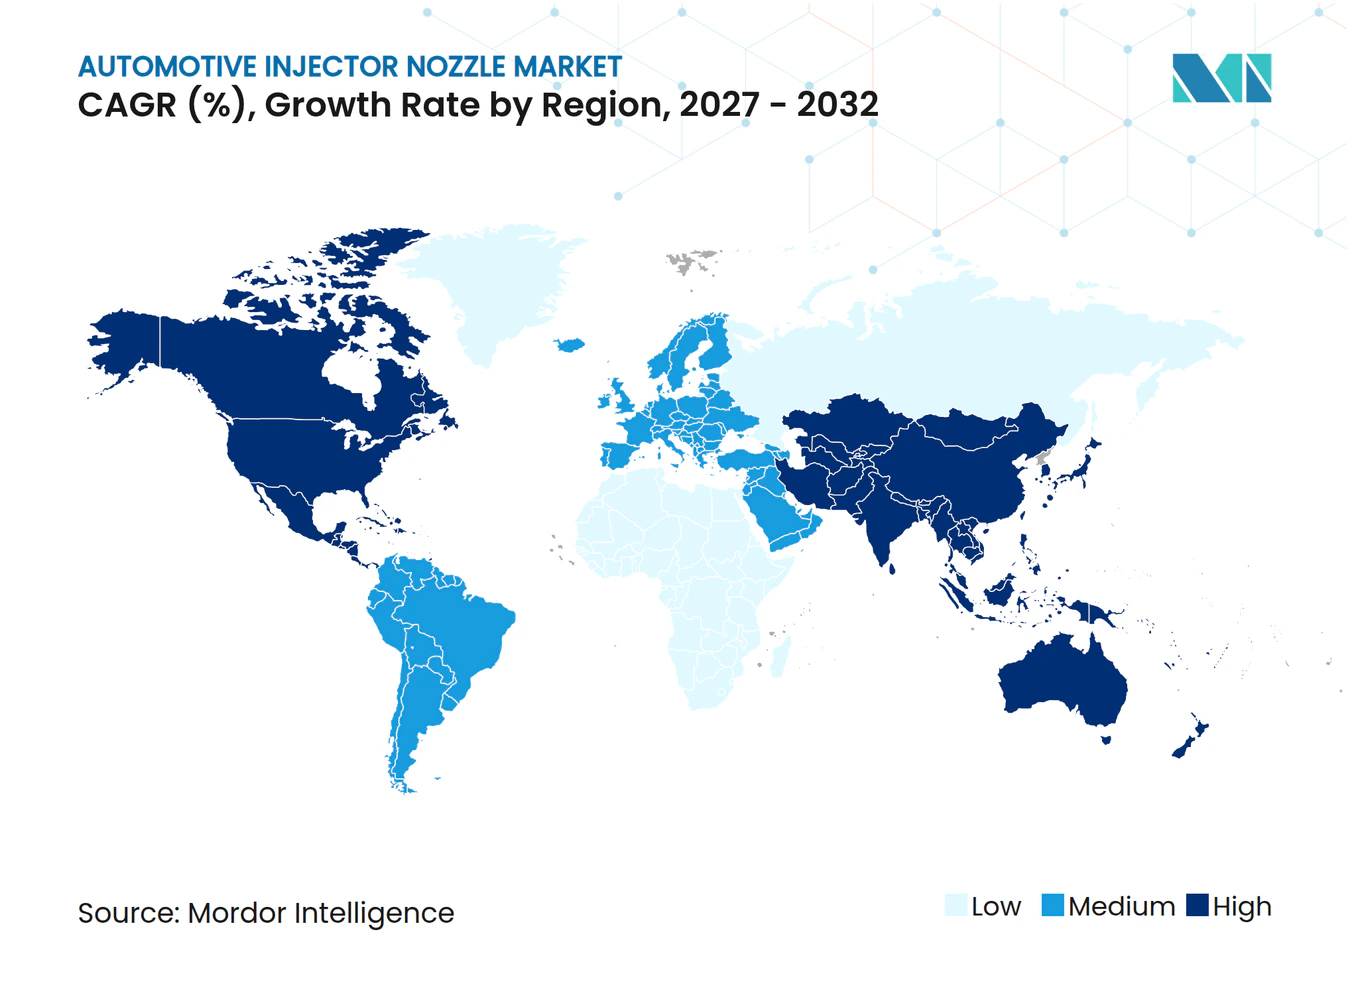
Asien-Pazifik: Größter und am schnellsten wachsender Markt, duale Dynamiken konvergieren
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 46,50 % am Markt für Automotive Injector Nozzle und wird bis 2032 voraussichtlich mit 3,98 % wachsen. Die Region kombiniert umfangreiche Fahrzeugfertigung, große installierte Verbrennungsmotor-Flotten und steigende Anforderungen an Direkteinspritzungs- und Common-Rail-Komponenten. China und Indien bleiben besonders wichtig, da beide große Personen-, Nutzfahrzeug- und Zweiradanwendungen unterstützen. Chinas Standard GB/T 25367-2024 erhöht die Qualifikationsschwelle für Common-Rail-Dieseleinspritzdüsen. PHINIAs berichtete CNG- und Direkteinspritzungsprogrammgewinne in Indien und China zeigen eine aktive Nachfrage nach Alternativkraftstoff- und Premium-Kraftstoffsystemprodukten. Malaysias Antriebsstranginvestitionspläne deuten auch auf ein anhaltendes regionales Interesse an Motorkapazitäten hin. Die Kombination aus lokaler Fertigung und einer großen Ersatzbasis stützt die regionale Nachfrage, auch wenn die Einführung von Fahrzeugen mit neuer Energie zunimmt [3].
Europa: Spezifikationsgetriebener Wert trotz Produktionsrückgang
Europa verzeichnet eine geringere Verbrennungsmotorproduktion, spielt aber eine starke Rolle in der hochpräzisen Kraftstoffsystemtechnik. Die Euro-7-Typgenehmigung beginnt für neue M1- und N1-Typen im November 2026 und führt eine PN10-Anforderung ein, die die Aufmerksamkeit auf eine kontrollierte Einspritzqualität erhöht. Dieser regulatorische Einfluss unterstützt höherwertige Mehrloch-GDI- und Diesel-Common-Rail-Produkte. Die Internationale Energieagentur erwartet, dass die Verkäufe von Elektroautos in Europa weiter zunehmen werden, was den Druck auf konventionelle Personenkraftwagen-Düsenvolumina erhöht. Hybridfahrzeuge gleichen diesen Effekt teilweise aus, da sie weiterhin vollständige Einspritzsysteme benötigen. Bosch, PHINIA, FIRAD und MOTORPAL repräsentieren eine Mischung aus hochpräziser und kosteneffizienter Lieferkapazität in der gesamten Region. Der Marktanteil für Automotive Injector Nozzle in Europa hängt zunehmend von spezialisierten Ingenieurinhalten ab und nicht von einem breiten Motorvolumenwachstum.
Südamerika, Nordamerika und MEA: Unterschiedliche Wachstumsvektoren
Nordamerika profitiert von der anhaltenden Hybrideinführung und einem großen Bestand an Verbrennungsfahrzeugen. US-amerikanische Daten zeigten batterieelektrische Fahrzeuge bei 6 % der Neuzulassungen bei leichten Nutzfahrzeugen im dritten Quartal 2026, während Hybride 16 % erreichten. Mexiko bleibt ein Fertigungskorridor für Lieferanten, die Fahrzeugplattformen in ganz Nordamerika bedienen. In Südamerika wird die Lokalisierung der Direkteinspritzung relevanter, da Brasilien das PROCONVE-L-8-Programm anwendet. PHINIA begann im Juni 2026 mit der Produktion von 350-bar-GDI-Einspritzdüsen in Piracicaba und ersetzte damit zuvor aus Mexiko importierte Einspritzdüsen. MEA behält ein längeres Verbrennungsmotor-Nachfrageprofil bei, da gewerbliche Dieselflotten weiterhin wichtig sind und die Durchdringung von Elektrofahrzeugen geringer ist. Kraftstoffqualitätsschwankungen können den Einspritzdüsenverschleiß erhöhen, was qualitativ hochwertige Ersatzteile und Servicekapazität in der gesamten Region wichtig macht.
Wettbewerbslandschaft
Marktkonzentration
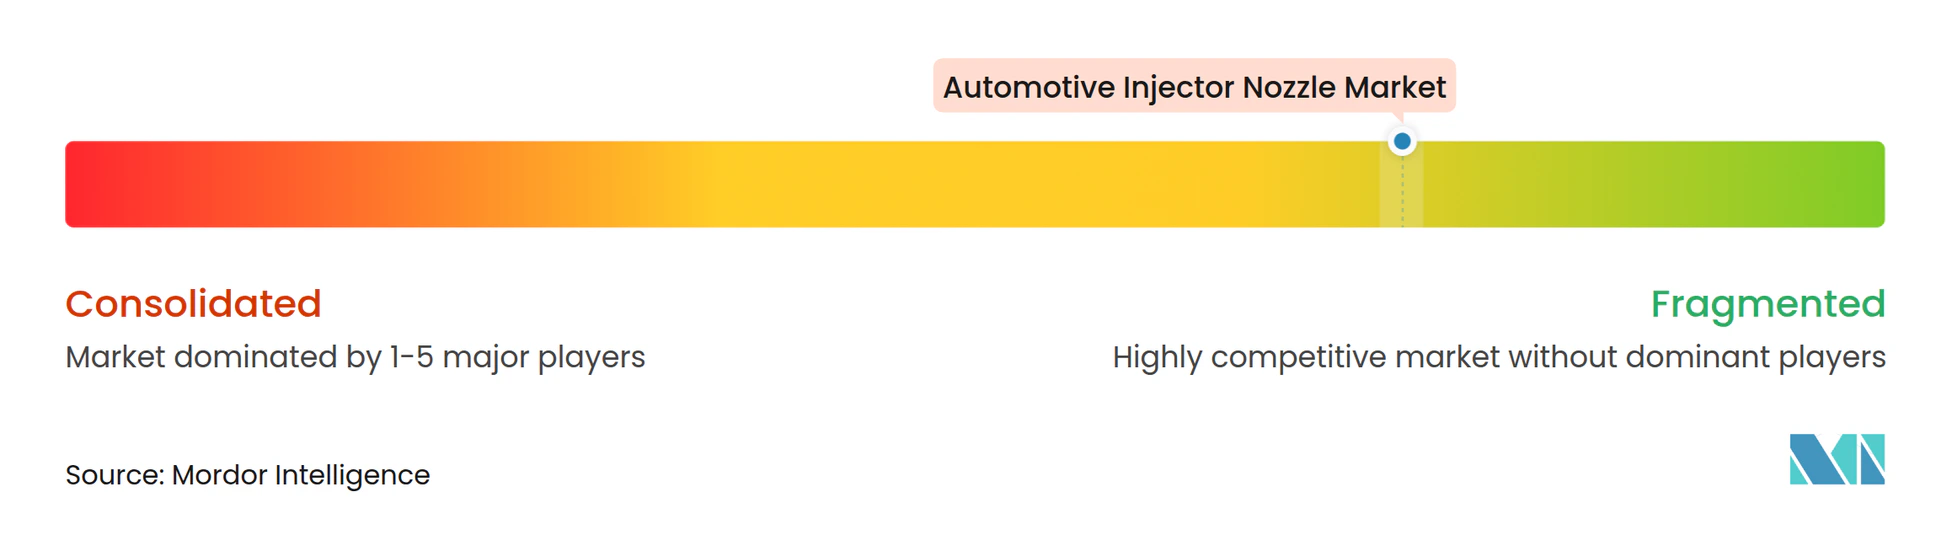
Der Markt für Automotive Injector Nozzle ist auf Tier-1-Ebene mäßig konzentriert. Robert Bosch GmbH und DENSO Corporation haben breite Positionen in GDI- und Diesel-Common-Rail-Anwendungen, während PHINIA Inc., Astemo Ltd., Stanadyne LLC und Weifu High-Technology Group in gezielten Technologien und Kanälen konkurrieren. Boschs Position wird durch Präzisionsfertigung, integrierte Kraftstoffsystementwicklung und etablierte OEM-Beziehungen gestützt. DENSO profitiert von seinen Automobil-Elektronik- und Kraftstoffsystemkapazitäten. Der Markt für Automotive Injector Nozzle umfasst auch europäische und chinesische Spezialisten, die bei regionalem Angebot, Kosten und Nischentechnologie konkurrieren. Der Wettbewerb wird unterhalb der größten globalen Lieferanten fragmentierter. Regionale Hersteller können wettbewerbsfähig sein, wenn sie aktuelle Qualifikationsstandards erfüllen und lokalen Service anbieten. Ihre Rolle ist am stärksten, wo Kunden kürzere Lieferketten, Anwendungswissen und flexible Programmunterstützung schätzen.
Technische Kompetenz ist der zentrale Wettbewerbspunkt, da Direkteinspritzdüsen eine kontrollierte Geometrie, wiederholbaren Durchfluss und Langlebigkeit bei hohem Druck benötigen. Piezoelektrische Systeme und fortschrittliche Solenoid-Systeme unterstützen eine präzise Mehrpulseinspritzung in GDI- und Dieselmotoren. Dies belohnt Unternehmen, die die Wechselwirkung zwischen Düsenform, Einspritzersteuerung und Motorkalibrierung validieren können. Stanadyne bestätigte die Unterstützung für 350-bar-BMW-B58-Gen-2-Anwendungen in seinem GDI-Einspritzdüsen-Datenblatt von 2025. Chinas Standard GB/T 25367-2024 stärkt auch die Position inländischer Lieferanten, die die aktualisierten Common-Rail-Anforderungen erfüllen können. Lieferanten, die diese Standards nicht erreichen können, haben eine engere Rolle in OEM- und höherwertigen Ersatzprogrammen. Zertifizierungs- und Validierungskapazität sind daher praktische Eintrittsbarrieren und nicht nur technische Präferenzen. Die Anforderung an eine wiederholbare Fertigung macht auch die Prozesskontrolle genauso wichtig wie das Komponentendesign.
Strategische Schritte zeigen, dass Unternehmen sich auf einen breiteren Kraftstoffmix und einen komplexeren Aftermarket vorbereiten. PHINIA berichtete von CNG-, Jet-Kraftstoff- und Direkteinspritzungsprogrammgewinnen im Jahr 2026, was seine Abhängigkeit von einem einzigen Kraftstoff oder einer Region verringert. Stanadyne präsentierte 2026 produktionsreife Propan-Direkteinspritztechnologie für gewerbliche Flottenanwendungen. PHINIA begann auch im Juni 2026 mit der GDI-Einspritzdüsenproduktion in Brasilien, ein Lokalisierungsschritt, der mit der regionalen Direkteinspritzungsnachfrage verbunden ist. Digitale Codierung, Sprühmusterdiagnose und Zustandsüberwachung können Ersatzangebote weiter differenzieren. Unternehmen, die Hardwarepräzision mit Kalibrierung und Serviceunterstützung verbinden, können ihre Position stärken, da Reparaturen spezialisierter werden. Alternativkraftstoffprojekte können Lieferanten auch vor der Abhängigkeit von einer einzigen Verbrennungstechnologie schützen. Lokale Produktionsinitiativen können Lieferketten verkürzen und Produkte an regionale Emissionsanforderungen anpassen.
Marktführer in der Automotive-Injector-Nozzle-Branche
-
Robert Bosch GmbH
-
DENSO Corporation
-
PHINIA Inc.
-
Astemo, Ltd.
-
Cummins Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Injector Nozzle Unternehmen in diesem Bericht
- Robert Bosch GmbH
- DENSO Corporation
- PHINIA Inc.
- Astemo, Ltd.
- Cummins Inc.
- Stanadyne LLC
- Woodward, Inc.
- Liebherr-International AG
- Weifu High-Technology Group Co., Ltd.
- Marelli Holdings Co., Ltd.
- Yanmar Holdings Co., Ltd.
- Heinzmann GmbH & Co. KG
- Nanyue Fuel Injection Systems Co., Ltd.
- Valeo SE
- Schaeffler AG
- Aisan Industry Co., Ltd.
- Mikuni Corporation
- Nikki Co., Ltd.
- FIRAD S.p.A.
- MOTORPAL, a.s.
- WUZETEM S.A.
- Shandong Kangda Precision Machinery Manufacturing Co., Ltd.
- Wuhan Lincontrol Automotive Electronics Co., Ltd.
- Zhejiang Jupeng Electronic Technology Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Automotive Injector Nozzle
- Juni 2026: PHINIA eröffnete eine Produktionslinie für 350-bar-Delphi-GDI-Einspritzdüsen in seinem Werk in Piracicaba, Brasilien, und lokalisierte damit zuvor aus Mexiko importierte Einspritzdüsen.
- Mai 2026: Stanadyne präsentierte auf der ACT Expo 2026 ein produktionsreifes Propan-Direkteinspritzsystem, das gemeinsam mit PERC und Katech entwickelt wurde.
- April 2026: PHINIA berichtete von Programmgewinnen im ersten Quartal für eine CNG-Kraftstoffschiene in Indien, einen Jet-Kraftstoff-Direkteinspritzer und eine Direkteinspritzungs-Kraftstoffschiene für einen chinesischen Dual-Fuel-V8-Motor.
- April 2026: PHINIA stellte auf der Auto China 2026 ein Benzin-Direkteinspritzsystem mit über 500 bar und Alternativkraftstoff-Einspritztechnologien vor.
Berichtsumfang des globalen Marktes für Automotive Injector Nozzle
Der Marktbericht für Automotive Injector Nozzle ist segmentiert nach Düsentyp (Einloch-, Mehrloch-, Pintle-Düsen und Sonstige), Kraftstofftyp (Benzin, Diesel und Alternativkraftstoffe (CNG, LPG, Wasserstoff, Ethanol)), Einspritztechnologie (Saugrohreinspritzung, Benzin-Direkteinspritzung, Common-Rail-Diesel und Sonstige), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Zweiräder), Vertriebskanal (OEM und Aftermarket) sowie Geografie (Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika). Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.Segmentierungsübersicht
| Einloch |
| Mehrloch |
| Pintle |
| Sonstige |
| Benzin |
| Diesel |
| Alternativkraftstoffe (CNG, LPG, Wasserstoff, Ethanol) |
| Saugrohreinspritzung |
| Benzin-Direkteinspritzung |
| Common-Rail-Diesel |
| Sonstige |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Zweiräder |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Italien | |
| Vereinigtes Königreich | |
| Spanien | |
| Russland | |
| Polen | |
| Türkei | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Düsentyp | Einloch | |
| Mehrloch | ||
| Pintle | ||
| Sonstige | ||
| Nach Kraftstofftyp | Benzin | |
| Diesel | ||
| Alternativkraftstoffe (CNG, LPG, Wasserstoff, Ethanol) | ||
| Nach Einspritztechnologie | Saugrohreinspritzung | |
| Benzin-Direkteinspritzung | ||
| Common-Rail-Diesel | ||
| Sonstige | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Zweiräder | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Italien | ||
| Vereinigtes Königreich | ||
| Spanien | ||
| Russland | ||
| Polen | ||
| Türkei | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Automotive Injector Nozzle bis 2032?
Der Markt für Automotive Injector Nozzle wird bis 2032 voraussichtlich 7,62 Milliarden USD erreichen und von 2027 an mit einem CAGR von 2,94 % wachsen. Der Ausblick spiegelt einen höheren technischen Inhalt pro Verbrennungsmotor wider, insbesondere dort, wo Direkteinspritzung und Emissionskonformität eine feinere Düsengeometrie und eine kontrolliertere Kraftstoffzufuhr erfordern.
Welcher Düsentyp hat die größte Umsatzposition?
Mehrloch-Düsen führen mit einem Anteil von 65,45 % im Jahr 2026, da GDI-Benzin- und Common-Rail-Dieselmotoren fein zerstäubten Kraftstoff benötigen. Mehrere präzise positionierte Löcher ermöglichen es der Komponente, den Kraftstoffstrahl zu formen und Motoren dabei zu helfen, Leistungs- und Partikelkontrollanforderungen unter zunehmend strengen Fahrzeugvorschriften zu erfüllen.
Welche Einspritztechnologie wächst bis 2032 am schnellsten?
Die Benzin-Direkteinspritzung wird bis 2032 voraussichtlich mit 4,10 % wachsen, unterstützt durch strengere Partikelvorschriften wie Euro 7 und den Wechsel zu Hochdrucksystemen. Die Saugrohreinspritzung profitiert weiterhin von dualen PFI-GDI-Motorstrategien, die Herstellern helfen, Ablagerungsbedenken an Einlassventilen in reinen GDI-Anwendungen zu managen.
Warum sind Emissionsvorschriften für Einspritzdüsen wichtig?
Euro 7 und Chinas aktualisierter Common-Rail-Standard erhöhen den Bedarf an präziser Kraftstoffdosierung, kontrollierter Zerstäubung und langlebigen Düsengeometrien. Diese Vorschriften ermutigen Lieferanten zur Verwendung fortschrittlicher Bearbeitung, Tests und Materialien, da eine schlechte Durchflusssteuerung Partikelemissionen, Kraftstoffverbrauch und langfristige Motorleistung beeinflussen kann.
Welche Region führt die Nachfrage nach Automotive Injector Nozzle an?
Der asiatisch-pazifische Raum führt mit einem Anteil von 46,50 % im Jahr 2026 und wird bis 2032 voraussichtlich mit 3,98 % wachsen. Die Region vereint große Fahrzeugproduktionsbasen, umfangreiche installierte Flotten, Alternativkraftstoffprogramme und expandierende lokale Antriebsstrang-Lieferketten in China, Indien, ASEAN, Japan und Südkorea.
Wie wirken sich Elektrofahrzeuge auf Einspritzdüsenlieferanten aus?
Batterieelektrische Fahrzeuge verwenden keine Einspritzdüsen und reduzieren daher im Laufe der Zeit das adressierbare Volumen konventioneller Kraftstoffsystemteile. Hybridfahrzeuge behalten jedoch einen Verbrennungsmotor und sein Einspritzsystem bei, was Lieferanten während des Übergangs zur vollständig elektrischen Mobilität weiterhin Nachfrage aus Fahrzeugprogrammen sichert.