
Tamanho e Participação do Mercado de Módulos IGBT Automotivos
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 10.66 Bilhões de dólares |
| Tamanho do Mercado (2032) | 19.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.26 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Módulos IGBT Automotivos por Mordor Intelligence
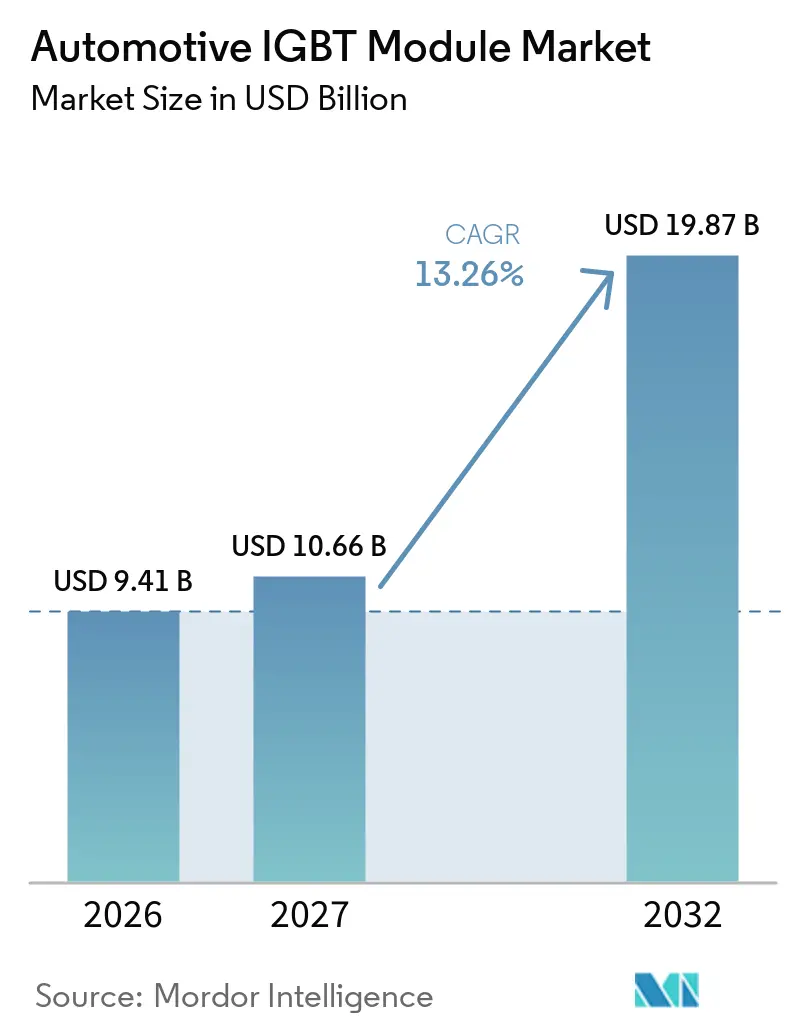
O tamanho do mercado de módulos IGBT automotivos foi avaliado em 9,41 bilhões de USD em 2026 e deve crescer de 10,66 bilhões de USD em 2027 para 19,87 bilhões de USD até 2032, a um CAGR de 13,26% durante 2027-2032. O mercado de módulos IGBT automotivos continua sustentado pela diferença de custo entre dispositivos IGBT de silício e dispositivos de carboneto de silício em programas de veículos de alto volume. Os módulos IGBT continuam adequados para plataformas onde custo, confiabilidade comprovada e desempenho de alta corrente importam mais do que a máxima eficiência de comutação. Os fornecedores estão adaptando seus portfólios para tensões mais altas, limites térmicos mais rigorosos e requisitos de fornecimento regional. Isso cria espaço para produtos híbridos IGBT-SiC, ao mesmo tempo que preserva a demanda por módulos estabelecidos à base de silício.
Principais Conclusões do Relatório
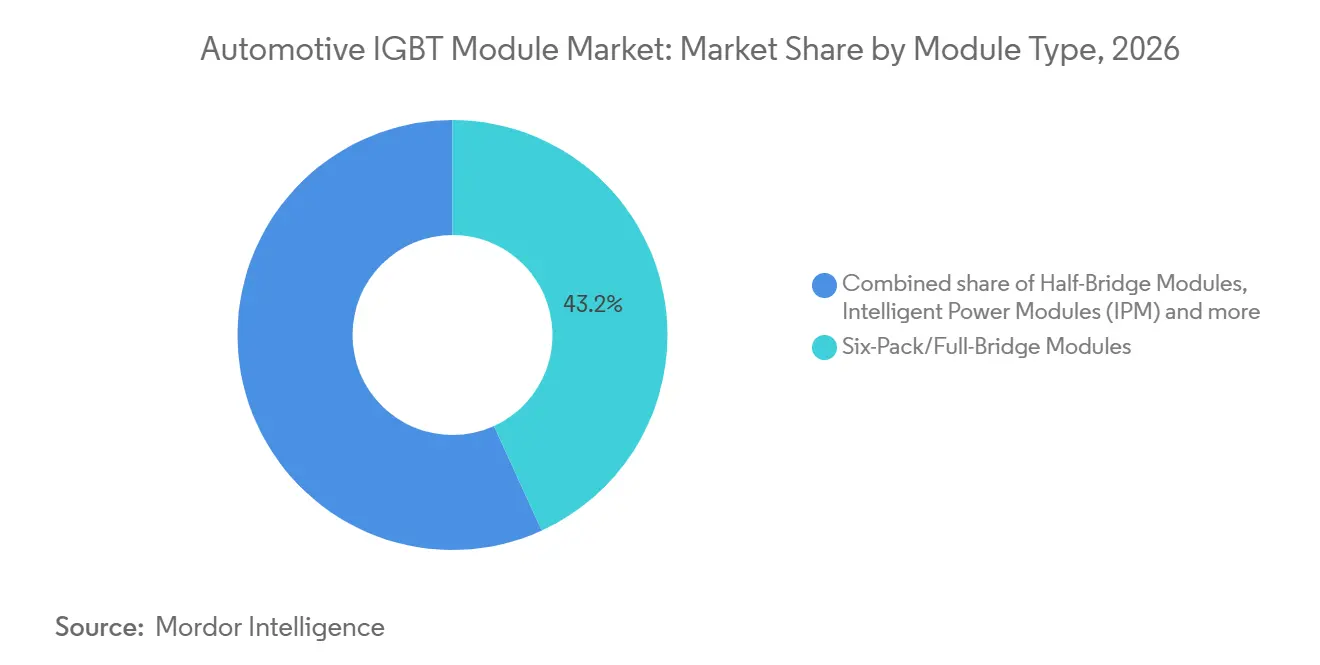
- Por tipo de módulo, os módulos de seis pulsos/ponte completa detinham uma participação de 43,18% em 2026, enquanto as configurações híbridas IGBT-SiC têm projeção de crescimento a um CAGR de 17,48% até 2032.
- Por classificação de tensão, a classe de 600–750 V representou uma participação de 55,33% em 2026, enquanto a classe acima de 1.200 V tem projeção de crescimento a um CAGR de 16,23% até 2032.
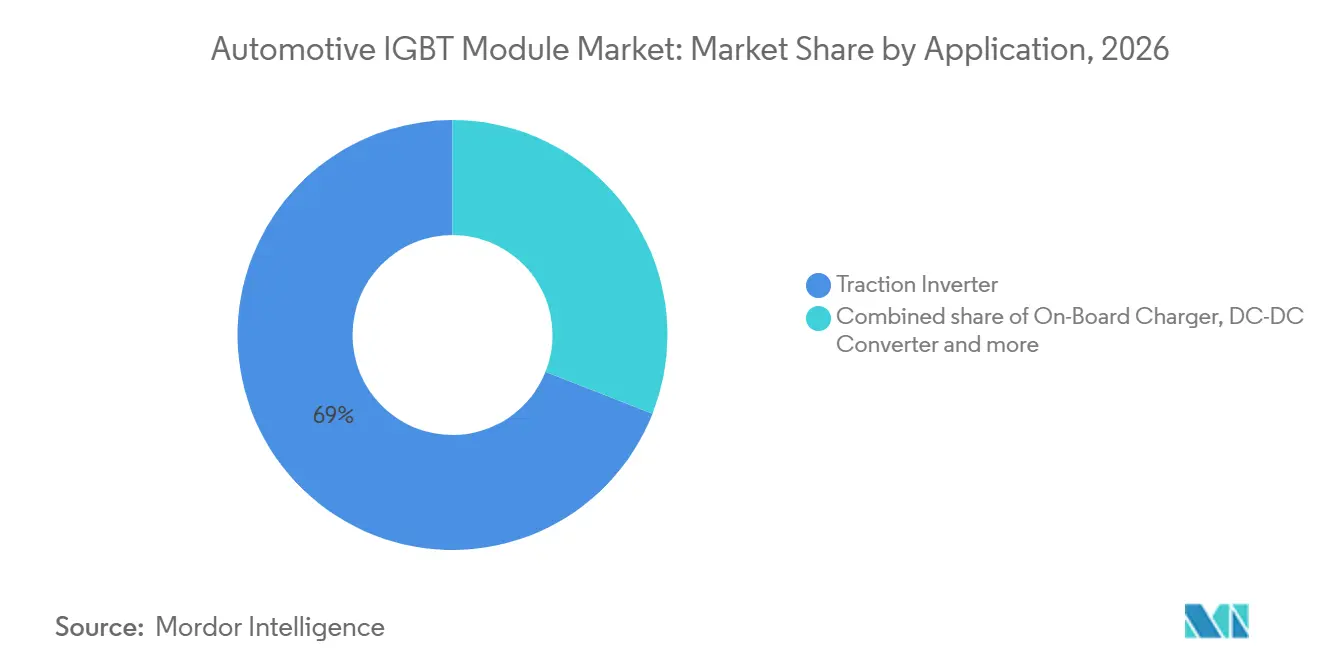
- Por aplicação, os inversores de tração detinham uma participação de 69,03% em 2026 e têm previsão de expansão a um CAGR de 13,84% até 2032.
- Por propulsão, os veículos elétricos a bateria representaram uma participação de 62,41% em 2026 e têm projeção de crescimento a um CAGR de 15,03% até 2032.
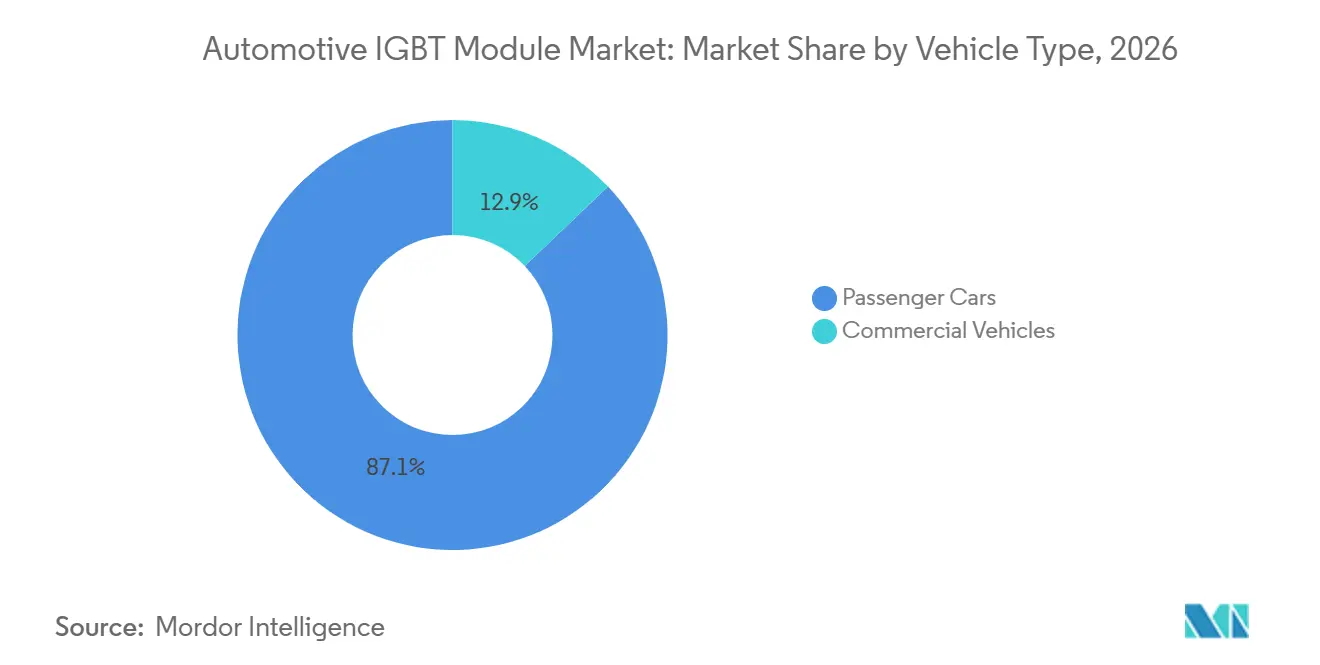
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 87,13% em 2026, enquanto os veículos comerciais têm projeção de crescimento a um CAGR de 14,75% até 2032.
- Por resfriamento, o resfriamento líquido direto (pino-aleta) detinha uma participação de 52,00% em 2026 e tem projeção de crescimento a um CAGR de 14,30% até 2032.
- Por geografia, a Ásia-Pacífico detinha uma participação de 66,12% em 2026 e tem previsão de expansão a um CAGR de 14,12% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Produção de Veículos Elétricos, Híbridos Elétricos e Híbridos Plug-In | +4.5% | Global | Curto prazo (≤ 2 anos) |
| Expansão de Arquiteturas de Veículos de 800 V e 1.200 V | +3.2% | Global, com núcleo na Ásia-Pacífico e expansão para a Europa | Médio prazo (2–4 anos) |
| Vantagens de Custo e Cadeia de Suprimentos em Relação aos Módulos de Potência Totalmente em SiC | +2.4% | Global | Curto prazo (≤ 2 anos) |
| Demanda por Maior Densidade de Potência por Meio de Resfriamento Líquido Direto | +1.8% | Global | Médio prazo (2–4 anos) |
| Regionalização do Fornecimento de Módulos de Potência Automotivos | +1.4% | Núcleo na Ásia-Pacífico, expansão para América do Norte e Europa | Médio prazo (2–4 anos) |
| Plataformas OEM Consolidadas Criadas por Qualificação Automotiva e Dados de Confiabilidade | +1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Veículos Elétricos, Híbridos Elétricos e Híbridos Plug-In
As vendas de carros elétricos superaram 20 milhões de unidades globalmente em 2025, crescendo cerca de 20% em relação a 2024 [1]. Essa base mais ampla de veículos eletrificados sustenta o mercado de módulos IGBT automotivos nas funções de tração e de potência de suporte. Os veículos elétricos a bateria requerem inversores de tração, enquanto os veículos híbridos também utilizam módulos de potência para sistemas motor-gerador. A tecnologia IGBT permanece bem adequada às condições operacionais em que uma solução totalmente em SiC não justifica seu custo adicional. A base de demanda se estende, portanto, por veículos elétricos a bateria, híbridos plug-in e híbridos convencionais. Essa ampla base de aplicações reduz a dependência do mercado de módulos IGBT automotivos de qualquer categoria de propulsão isolada.
Expansão de Arquiteturas de Veículos de 800 V e 1.200 V
Os fabricantes de veículos estão adotando arquiteturas de 800 V para suportar carregamento mais rápido e operação de maior potência. Essa mudança não elimina os dispositivos IGBT dos projetos de inversores de alta tensão no mercado de módulos IGBT automotivos. A Infineon introduziu dispositivos IGBT e RC-IGBT de 1.200 V para veículos elétricos em abril de 2025 [2]. O lançamento demonstra que os fornecedores de IGBT estão desenvolvendo produtos para a transição de alta tensão. Plataformas de tensão mais elevada também requerem módulos com tensão de bloqueio adequada, resfriamento e desempenho de encapsulamento. O mercado de módulos IGBT automotivos pode, portanto, manter conteúdo em aplicações selecionadas de 800 V enquanto programas comerciais de tensão mais alta se desenvolvem.
Vantagens de Custo e Cadeia de Suprimentos em Relação aos Módulos de Potência Totalmente em SiC
Os dispositivos de carboneto de silício oferecem vantagens de eficiência em aplicações selecionadas de alta tensão, mas seu custo continua sendo um fator limitante. O chip de carboneto de silício permanece consideravelmente mais caro por unidade de área do que as tecnologias de IGBT e diodo de silício. Essa diferença é relevante para veículos de passeio de alto volume que operam entre 450 V e 750 V. As arquiteturas híbridas podem combinar a robustez do IGBT em alta corrente com o desempenho do carboneto de silício em condições operacionais específicas. Essa opção oferece aos fabricantes no mercado de módulos IGBT automotivos uma rota incremental para a melhoria da eficiência. Também sustenta o uso contínuo de módulos à base de silício em programas de veículos sensíveis ao custo.
Demanda por Maior Densidade de Potência por Meio de Resfriamento Líquido Direto
Os fabricantes automotivos buscam maior potência de saída do inversor sem aumentos proporcionais no tamanho do pacote. O resfriamento líquido direto por pino-aleta reduz a resistência térmica ao eliminar a camada de interface utilizada em arranjos de resfriamento indireto. O resfriamento otimizado por pino-aleta pode reduzir significativamente a resistência térmica em comparação com o resfriamento indireto. Isso suporta classificações de corrente mais altas dentro de áreas de módulo restritas. Também torna o projeto térmico um diferenciador mais significativo entre os fornecedores de módulos. O mercado de módulos IGBT automotivos se beneficia à medida que o projeto de resfriamento se integra mais estreitamente aos requisitos de desempenho do inversor.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Substituição por Módulos SiC MOSFET em Inversores de Tração de Veículos Elétricos a Bateria Premium | -2.8% | Global, concentrado nos segmentos de veículos elétricos a bateria premium na América do Norte e Europa | Médio prazo (2–4 anos) |
| Altos Custos de Qualificação, Validação e Garantia Automotiva | -1.5% | Global | Longo prazo (≥ 4 anos) |
| Controles de Exportação, Tarifas e Fragmentação de Normas Regionais | -1.2% | Ásia-Pacífico e América do Norte, com efeitos secundários na Europa | Curto prazo (≤ 2 anos) |
| Restrições de Ciclagem Térmica e Rendimento de Encapsulamento em Alta Corrente | -0.9% | Global | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Módulos SiC MOSFET em Inversores de Tração de Veículos Elétricos a Bateria Premium
Os módulos SiC MOSFET estão ganhando terreno nos inversores de tração de veículos elétricos a bateria premium. Seu desempenho de comutação é especialmente relevante para plataformas de alta tensão e condições de condução em rodovias. Isso cria uma restrição competitiva focada para os fornecedores de IGBT que atendem modelos totalmente elétricos premium. O efeito é menos pronunciado em híbridos plug-in, híbridos convencionais e muitos veículos elétricos a bateria de 400 V. Esses tipos de veículos mantêm um argumento de custo mais forte para a eletrônica de potência baseada em IGBT. O mercado de módulos IGBT automotivos enfrenta, portanto, substituição seletiva em vez de substituição uniforme em todos os veículos eletrificados.
Altos Custos de Qualificação, Validação e Garantia Automotiva
Os módulos de potência automotivos devem atender a exigentes requisitos de confiabilidade e validação antes da produção em série. O framework ECPE AQG 324 abrange ciclagem térmica, ciclagem de potência, polarização por umidade e testes de vibração. Esses programas requerem infraestrutura especializada e longos processos de amostragem. Os novos entrantes enfrentam um caminho mais longo para o fornecimento qualificado do que os fornecedores estabelecidos com históricos automotivos comprovados. O requisito pode limitar mudanças rápidas de produto e aumentar os custos de desenvolvimento. Também protege as posições de fornecedores validados uma vez que uma plataforma automotiva entra em produção.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Módulo:
A Arquitetura de Seis Pulsos Ancora o Volume, Configurações Híbridas Lideram o CrescimentoOs módulos de seis pulsos/ponte completa detinham uma participação de 43,18% em 2026. Seu arranjo de seis chaves suporta inversores de tração trifásicos em uma configuração compacta e integrada. A arquitetura reduz a indutância parasita e pode simplificar a montagem do inversor. Sua posição estabelecida em plataformas de veículos validadas sustenta a demanda recorrente. Os fabricantes valorizam a topologia porque combina integração de funções com um caminho de qualificação familiar.
As configurações híbridas IGBT-SiC têm projeção de crescimento a um CAGR de 17,48% até 2032. Elas fornecem uma rota intermediária prática entre os módulos de silício estabelecidos e os projetos totalmente em SiC. O módulo HybridPACK Drive G2 Fusion da Infineon, introduzido em outubro de 2024, combina dispositivos de silício e carboneto de silício em uma solução de tração automotiva. Esse projeto pode melhorar condições operacionais selecionadas sem exigir uma mudança tecnológica completa. O mercado de módulos IGBT automotivos pode usar esses projetos híbridos para atender OEMs que buscam melhorias de eficiência graduais.

Por Classificação de Tensão:
O Segmento de Faixa Intermediária Domina, a Classe de Alta Tensão Cresce Mais RapidamenteA classe de 600–750 V representou 55,33% da participação do mercado de módulos IGBT automotivos em 2026. Essa faixa se alinha com a grande base instalada de arquiteturas de veículos de 400 V. Automóveis de passeio de faixa intermediária, híbridos plug-in e muitos veículos comerciais utilizam esses níveis de tensão. O segmento se beneficia de projetos de módulos maduros e processos de fabricação estabelecidos. Permanece importante porque os fabricantes de veículos ainda requerem eletrificação econômica em escala.
A classe acima de 1.200 V tem projeção de crescimento a um CAGR de 16,23% até 2032. A demanda vem de veículos comerciais de alta tensão e sistemas de caminhões com múltiplos motores. Essas aplicações necessitam de maior tensão de bloqueio e gerenciamento térmico mais capaz. O lançamento de dispositivos IGBT e RC-IGBT de 2025 da Infineon abrange aplicações de 750 V e 1.200 V para veículos elétricos. O desenvolvimento de módulos de alta tensão expande o alcance do mercado de módulos IGBT automotivos para arquiteturas de veículos mais exigentes.
Por Aplicação:
Os Inversores de Tração Definem o Centro Comercial do MercadoOs inversores de tração representaram 69,03% da participação do mercado de módulos IGBT automotivos em 2026. A aplicação tem projeção de crescimento a um CAGR de 13,84% até 2032. Todo trem de força eletrificado requer um inversor para controlar a potência entre a bateria e o motor elétrico. O módulo IGBT é um componente de comutação central dentro desse sistema. Isso torna os inversores de tração a principal base de receita para os fornecedores de módulos de potência.
Os trens de força integrados estão reunindo o motor, o redutor e o inversor em conjuntos de veículos mais compactos. Esses sistemas colocam maior ênfase em encapsulamento, resfriamento e integração do driver de gate. Os fornecedores com módulos de resfriamento direto validados podem atender a esses requisitos com menos perturbação ao processo de desenvolvimento do OEM. Os carregadores de bordo e os conversores CC-CC adicionam demanda, embora o produto CoolSiC MOSFET G2 de 750 V da Infineon mostre maior pressão do SiC em aplicações de carregadores. As aplicações auxiliares continuam a exigir formatos de módulos de potência protegidos e compactos.
Por Propulsão:
Os Veículos Elétricos a Bateria Consolidam a Liderança de MercadoOs veículos elétricos a bateria representaram 62,41% da participação do mercado de módulos IGBT automotivos em 2026. Têm projeção de expansão a um CAGR de 15,03% até 2032. Seus sistemas de tração têm o maior conteúdo de eletrônica de potência entre os tipos de veículos eletrificados convencionais. Isso torna o crescimento na produção de veículos elétricos a bateria particularmente relevante para a receita de módulos. O crescimento das vendas globais de carros elétricos em 2025 reforçou essa relação de demanda.
Os veículos híbridos plug-in requerem um inversor para condução somente elétrica e frenagem regenerativa. Os híbridos convencionais também utilizam módulos IGBT em inversores motor-gerador. O carboneto de silício tem uma vantagem de custo mais estreita nessas aplicações de tensão mais baixa e uso moderado. Esses tipos de propulsão fornecem, portanto, uma base de demanda contínua além dos veículos elétricos a bateria. O mercado de módulos IGBT automotivos mantém suporte a partir dessa combinação de plataformas híbridas e totalmente elétricas.
Por Tipo de Veículo:
Automóveis de Passeio Lideram, Segmento Comercial AceleraOs automóveis de passeio detinham 87,13% do mercado de módulos IGBT automotivos em 2026. Sua liderança em volume segue a maior escala da eletrificação de veículos de passeio. Os programas de passeio também atribuem grande peso ao custo, integração de pacote e fornecimento qualificado. Essas condições favorecem as tecnologias de módulos IGBT estabelecidas. O segmento permanece central para a base de receita do mercado de módulos IGBT automotivos ao longo do período de previsão.
Os veículos comerciais têm previsão de crescimento a um CAGR de 14,75% até 2032. Ônibus elétricos, vans de entrega e caminhões pesados necessitam de maior potência de tração do que a maioria dos automóveis de passeio. Suas configurações com múltiplos motores podem exigir módulos de alta corrente e alta tensão. Isso aumenta o valor do módulo de potência por veículo. A eletrificação de veículos comerciais pode, portanto, elevar a contribuição de receita desse segmento mais rapidamente do que seu volume unitário isoladamente sugeriria.
Por Resfriamento:
A Arquitetura de Resfriamento Líquido Molda o Valor do Módulo e o Bloqueio de ProjetoO resfriamento líquido direto (pino-aleta) detinha uma participação de 52,00% do mercado de módulos IGBT automotivos em 2026 e tem projeção de crescimento a um CAGR de 14,30% até 2032. Os módulos de inversores de tração convencionais utilizam cada vez mais bases com pino-aleta que colocam o refrigerante em contato direto com o módulo, eliminando a camada de interface térmica utilizada em arranjos de resfriamento indireto. As estruturas de pino-aleta podem melhorar a transferência de calor e permitir classificações de corrente mais altas na mesma área de pacote. Projetos de inversores mais exigentes tornam o desempenho de resfriamento parte da seleção de fornecedores. O mercado de módulos IGBT automotivos ganha valor à medida que a estrutura de resfriamento se torna mais estreitamente vinculada ao projeto térmico em nível de veículo.
O resfriamento líquido indireto detinha uma participação de 38,50% em 2026 e tem projeção de crescimento a um CAGR de 12,60% até 2032. Tem uma posição estabelecida em plataformas de veículos validadas e pode oferecer custos mais baixos de integração de dissipador de calor. O resfriamento indireto continua a atender sistemas onde o encapsulamento comprovado é mais importante do que a maior densidade de corrente possível. O resfriamento a ar, que representa a participação restante, permanece relevante para sistemas auxiliares e aplicações de híbridos leves com cargas térmicas mais baixas.
Análise Geográfica
A Ásia-Pacífico detinha 66,12% da participação do mercado de módulos IGBT automotivos em 2026 e tem previsão de expansão a um CAGR de 14,12% até 2032. A China é a principal contribuinte porque sua base de produção de veículos elétricos tem escala substancial e profundidade de fabricação. As vendas de carros elétricos do país devem permanecer substanciais, sustentando a demanda regional por eletrônica de potência de tração. O Japão contribui com capacidade estabelecida de fabricação de IGBT, enquanto a Coreia do Sul adiciona demanda por meio de exportações de veículos e desenvolvimento de plataformas eletrificadas. A Índia e o Sudeste Asiático também adicionam demanda emergente por módulos adequados aos custos e condições operacionais locais de veículos.
A Europa permanece um importante centro de engenharia automotiva, programas de veículos e decisões de aquisição de OEMs. Seus fabricantes continuam a desenvolver plataformas de alta tensão de veículos elétricos a bateria e híbridos plug-in em várias categorias de veículos. O mercado de módulos IGBT automotivos se beneficia da necessidade contínua da Europa por eletrônica de potência qualificada nessas plataformas. A América do Norte, a América do Sul e o Oriente Médio e África representam pools de demanda menores. A demanda norte-americana depende do ritmo de adoção de veículos elétricos e da escala do investimento em fabricação local.
A América do Sul está ganhando relevância à medida que a atividade de veículos elétricos aumenta no Brasil. O Oriente Médio e África adicionam demanda de importação por meio da eletrificação de frotas e iniciativas de produção doméstica de veículos. A demanda de longo prazo nessas regiões dependerá dos compromissos de plataforma dos OEMs e das cadeias de suprimentos disponíveis localmente. Os requisitos de fornecimento regional podem tornar estratégias qualificadas de módulos com múltiplas fontes mais importantes nesses mercados.
Cenário Competitivo
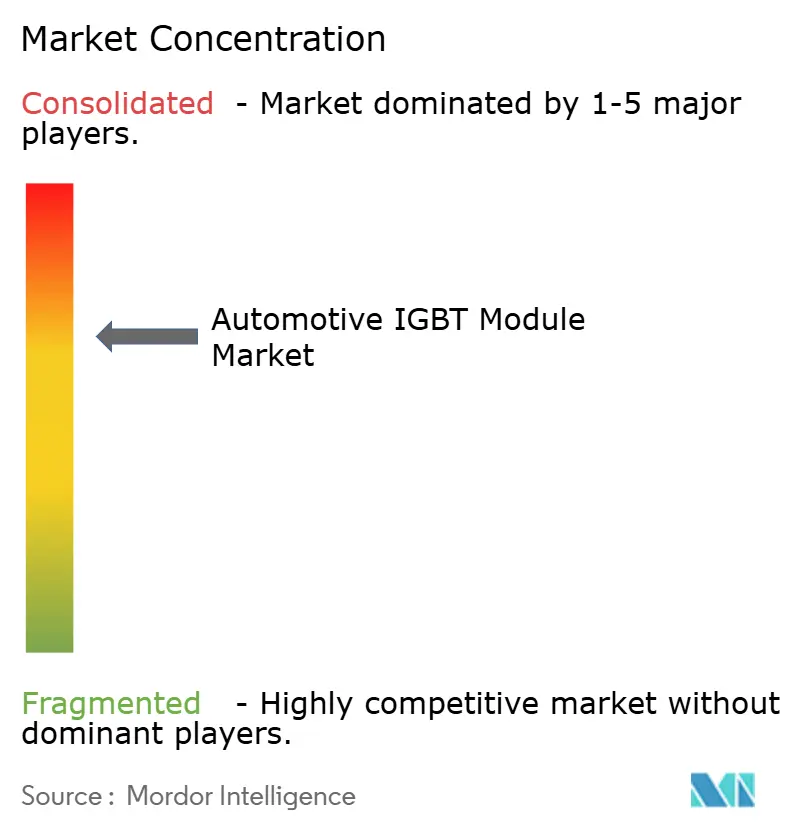
O mercado de módulos IGBT automotivos é moderadamente concentrado, com fornecedores globais estabelecidos que possuem longa história de qualificação automotiva. Infineon Technologies, Mitsubishi Electric, Fuji Electric, onsemi e STMicroelectronics oferecem projeto de chips, encapsulamento de módulos e suporte a programas de veículos. Fornecedores chineses como BYD Semiconductor e StarPower Semiconductor escalaram rapidamente com base na produção doméstica de veículos elétricos. Sua posição reflete o longo processo necessário para qualificar módulos de potência para uso automotivo. A concorrência se concentra em desempenho térmico, integração de sistemas, capacidade de tensão, confiabilidade e fornecimento confiável. Esses fatores criam barreiras significativas para fornecedores sem histórico estabelecido em aplicações automotivas.
A Infineon está buscando o desenvolvimento de produtos de alta tensão e híbridos para aplicações de veículos elétricos. Sua plataforma Si/SiC Fusion fornece uma rota para soluções de tração híbridas. A Mitsubishi Electric lançou amostras de seus módulos de potência SiC e Si da Série J3 para inversores de tração de veículos eletrificados em 2024, ampliando seu portfólio automotivo tanto em tecnologia IGBT de silício quanto em carboneto de silício [3].
A concorrência também é moldada por substratos de resfriamento direto, fixação de chip sinterizado e resfriamento de dupla face. Fornecedores com soluções térmicas validadas podem se tornar mais estreitamente integrados aos projetos de inversores dos clientes. As arquiteturas híbridas IGBT-SiC oferecem outro caminho para diferenciação sem uma transição completa para o carboneto de silício. O fornecimento automotivo qualificado não pode ser substituído rapidamente, portanto o histórico de qualificação permanece comercialmente importante.
Líderes do Setor de Módulos IGBT Automotivos
-
Infineon Technologies AG
-
BYD Semiconductor Co., Ltd.
-
Mitsubishi Electric Corporation
-
StarPower Semiconductor Ltd.
-
Fuji Electric Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Módulos IGBT Automotivos Empresas cobertas neste relatório
- Infineon Technologies AG
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- onsemi
- STMicroelectronics N.V.
- BYD Semiconductor Co., Ltd.
- StarPower Semiconductor Ltd.
- Danfoss A/S
- Renesas Electronics Corporation
- Vishay Intertechnology, Inc.
- Littelfuse, Inc.
- CRRC Corporation Limited
- Hangzhou Silan Microelectronics Co., Ltd.
- United Nova Technology Co., Ltd.
- MacMic Science and Technology Co., Ltd.
- Hefei Cpower Technology Co., Ltd.
- Zhixin Semiconductor Co., Ltd.
- Zhejiang Grecon Semiconductor Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Módulos IGBT Automotivos
- Agosto de 2026: A ROHM introduziu IGBTs automotivos de 650 V qualificados conforme AEC-Q101 para compressores elétricos e aquecedores de alta tensão, com uma tensão de saturação coletor-emissor de 1,55 V.
- Junho de 2026: A Infineon introduziu um módulo de carboneto de silício de 1.300 V em sua família HybridPACK Drive, classificado para operação contínua a 205°C, mantendo o formato e as interfaces dos projetos HybridPACK Drive existentes utilizados para inversores de tração baseados em IGBT.
- Abril de 2026: Foi relatado que ROHM, Toshiba e Mitsubishi Electric estavam planejando uma unidade conjunta de semicondutores de potência combinando seus negócios de dispositivos de potência para atender à demanda de veículos elétricos e industrial.
- Fevereiro de 2026: A United Nova Technology assinou uma parceria estratégica global com a Horse Powertrain para co-desenvolver módulos de potência IGBT e SiC para o sistema Super Hybrid DHT da Horse Powertrain, planejado para cerca de 10 modelos híbridos ao longo de cinco anos.
Escopo do Relatório Global do Mercado de Módulos IGBT Automotivos
O escopo inclui segmentação por tipo de módulo (módulos de meia ponte, módulos de seis pulsos/ponte completa, módulos de potência inteligentes [IPM] e outros [IGBT-SiC híbrido]), classificação de tensão (600–750 V, 1.200 V e acima de 1.200 V), aplicação (inversor de tração, carregador de bordo, conversor CC-CC e outros [compressor elétrico e auxiliar]), propulsão (elétrico a bateria, híbrido plug-in e híbrido), tipo de veículo (automóveis de passeio e veículos comerciais), resfriamento (líquido direto [pino-aleta], líquido indireto e outros [resfriamento a ar]) e geografia (América do Norte [Estados Unidos, Canadá e Restante da América do Norte], Europa [Alemanha, França, Reino Unido, Itália, Espanha, Rússia e Restante da Europa], Ásia-Pacífico [China, Japão, Coreia do Sul, Índia, Sudeste Asiático, Austrália e Restante da Ásia-Pacífico], América do Sul [Brasil, Argentina, Colômbia e Restante da América do Sul] e Oriente Médio e África [Turquia, Arábia Saudita, Emirados Árabes Unidos, Egito, África do Sul e Restante do Oriente Médio e África]). O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em unidades.
Visão geral da segmentação
| Módulos de Meia Ponte |
| Módulos de Seis Pulsos/Ponte Completa |
| Módulos de Potência Inteligentes (IPM) |
| Outros (IGBT-SiC Híbrido) |
| 600-750 V |
| 1.200 V |
| Acima de 1.200 V |
| Inversor de Tração |
| Carregador de Bordo |
| Conversor CC-CC |
| Outros (Compressor Elétrico, Auxiliar) |
| Elétrico a Bateria |
| Híbrido Plug-In |
| Híbrido |
| Automóveis de Passeio |
| Veículos Comerciais |
| Líquido Direto (Pino-Aleta) |
| Líquido Indireto |
| Outros (Resfriamento a Ar) |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Sudeste Asiático | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| Egito | |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Módulo | Módulos de Meia Ponte | |
| Módulos de Seis Pulsos/Ponte Completa | ||
| Módulos de Potência Inteligentes (IPM) | ||
| Outros (IGBT-SiC Híbrido) | ||
| Por Classificação de Tensão | 600-750 V | |
| 1.200 V | ||
| Acima de 1.200 V | ||
| Por Aplicação | Inversor de Tração | |
| Carregador de Bordo | ||
| Conversor CC-CC | ||
| Outros (Compressor Elétrico, Auxiliar) | ||
| Por Propulsão | Elétrico a Bateria | |
| Híbrido Plug-In | ||
| Híbrido | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Resfriamento | Líquido Direto (Pino-Aleta) | |
| Líquido Indireto | ||
| Outros (Resfriamento a Ar) | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| Egito | ||
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de módulos IGBT automotivos até 2032?
O mercado de módulos IGBT automotivos tem projeção de atingir 19,87 bilhões de USD até 2032, com um CAGR de 13,26% de 2027 a 2032.
Qual aplicação de módulos IGBT automotivos tem a maior participação?
Os inversores de tração lideram com uma participação de 69,03% em 2026 e têm projeção de crescimento a um CAGR de 13,84% até 2032.
Qual classe de tensão está crescendo mais rapidamente nos módulos IGBT automotivos?
A classe acima de 1.200 V tem projeção de crescimento a um CAGR de 16,23% até 2032, sustentada por aplicações de veículos comerciais de alta tensão.
Qual região lidera a demanda por módulos IGBT automotivos?
A Ásia-Pacífico lidera com uma participação de 66,12% em 2026 e tem previsão de crescimento a um CAGR de 14,12% até 2032.