
自動車用IGBTモジュール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
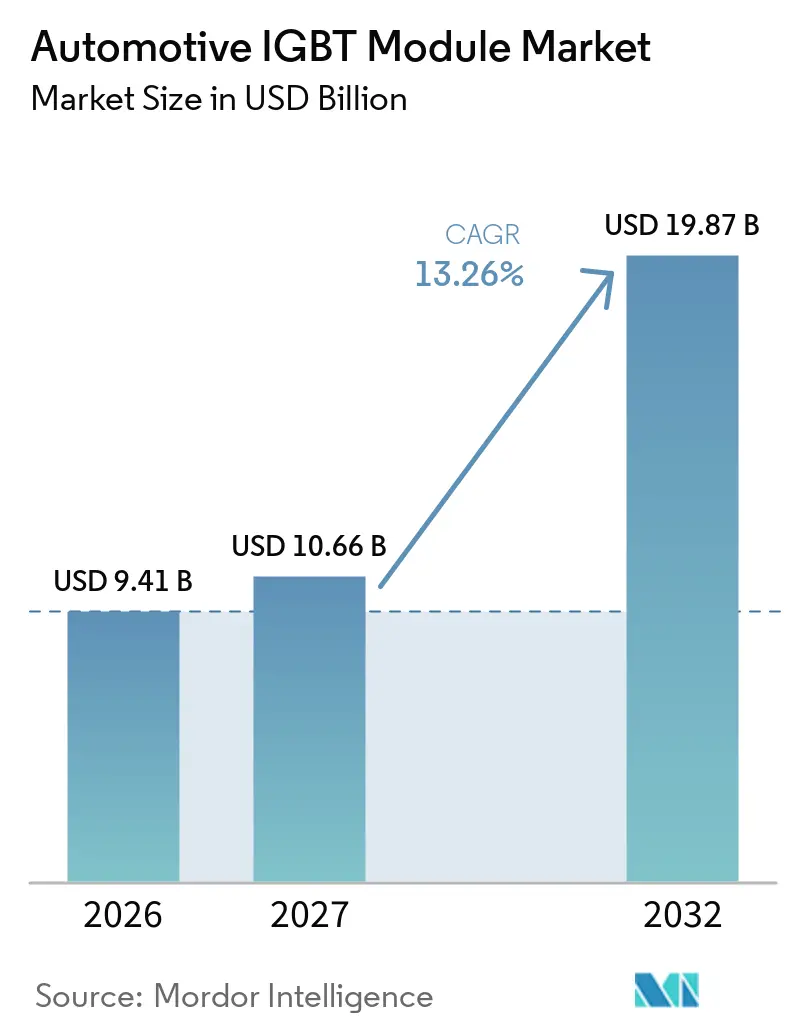
| 市場規模 (2027) | 10.66 十億米ドル |
| 市場規模 (2032) | 19.87 十億米ドル |
| 成長率 (2027 - 2032) | 13.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用IGBTモジュール市場分析
自動車用IGBTモジュールの市場規模は2026年に9.41 ビリオン 米ドルと評価され、2027年の10.66 ビリオン 米ドルから2032年には19.87 ビリオン 米ドルへと成長し、2027年から2032年にかけてCAGR 13.26%で拡大する見込みです。自動車用IGBTモジュール市場は、量産車プログラムにおけるシリコンIGBTデバイスとシリコンカーバイドデバイスのコスト差によって引き続き支えられています。IGBTモジュールは、最大スイッチング効率よりもコスト、実証済みの信頼性、および大電流性能が重視されるプラットフォームに引き続き適しています。サプライヤーは、より高い電圧、より厳しい熱的制限、および地域調達要件に対応するためにポートフォリオを適応させています。これにより、確立されたシリコンベースモジュールへの需要を維持しながら、ハイブリッドIGBT-SiC製品の余地が生まれています。
主要レポートのポイント
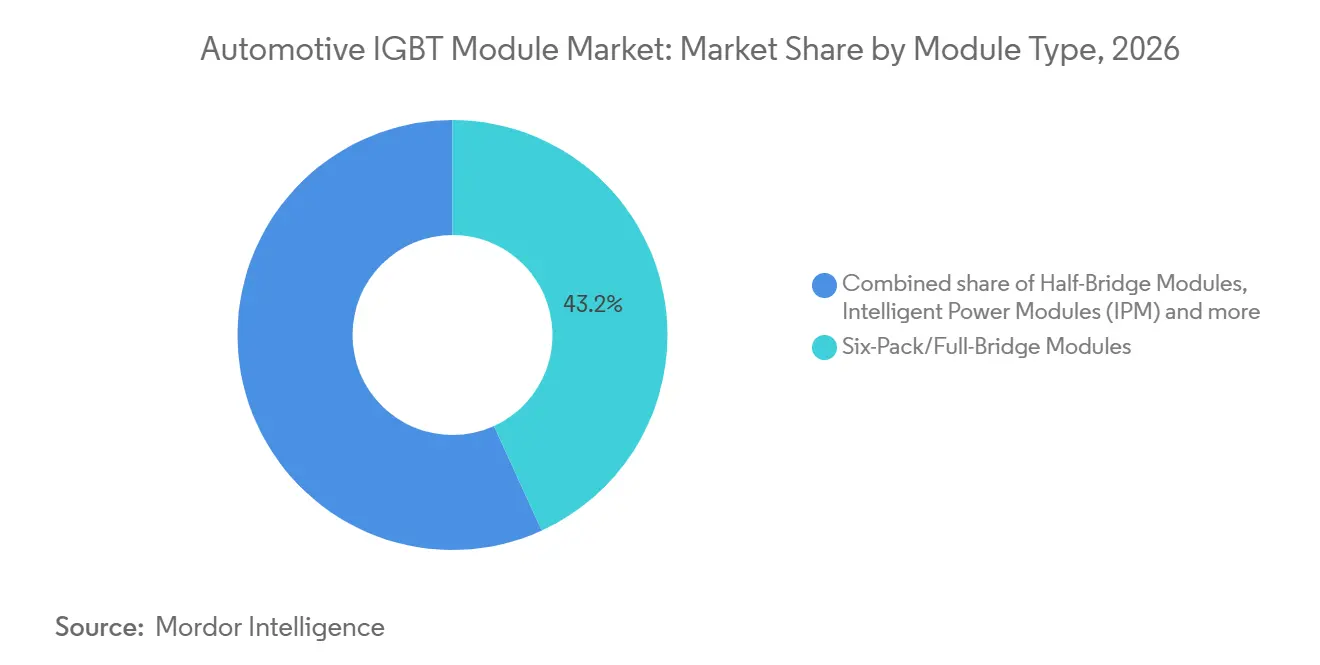
- モジュータイプ別では、シックスパック/フルブリッジモジュールが2026年に43.18%のシェアを占め、ハイブリッドIGBT-SiC構成は2032年にかけてCAGR 17.48%で成長すると予測されています。
- 電圧定格別では、600~750 Vクラスが2026年に55.33%のシェアを占め、1,200 V超クラスは2032年にかけてCAGR 16.23%で成長すると予測されています。
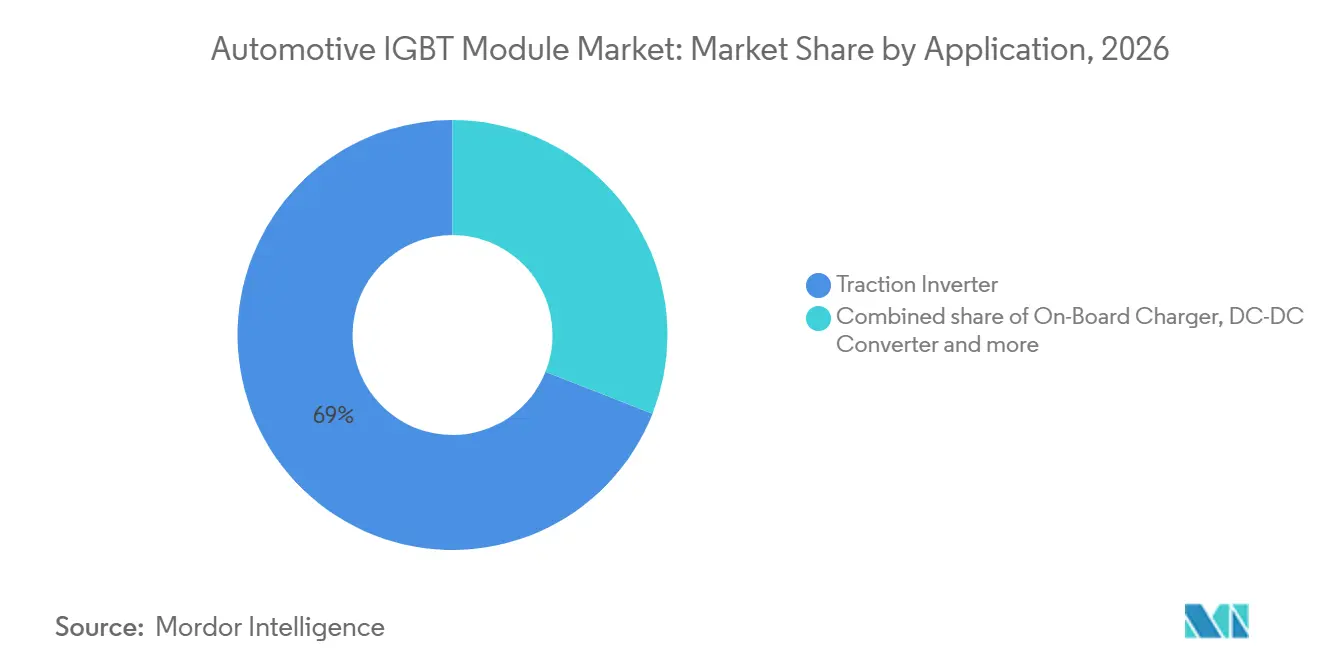
- アプリケーション別では、トラクションインバーターが2026年に69.03%のシェアを占め、2032年にかけてCAGR 13.84%で拡大すると予測されています。
- 推進方式別では、バッテリー電気自動車が2026年に62.41%のシェアを占め、2032年にかけてCAGR 15.03%で成長すると予測されています。
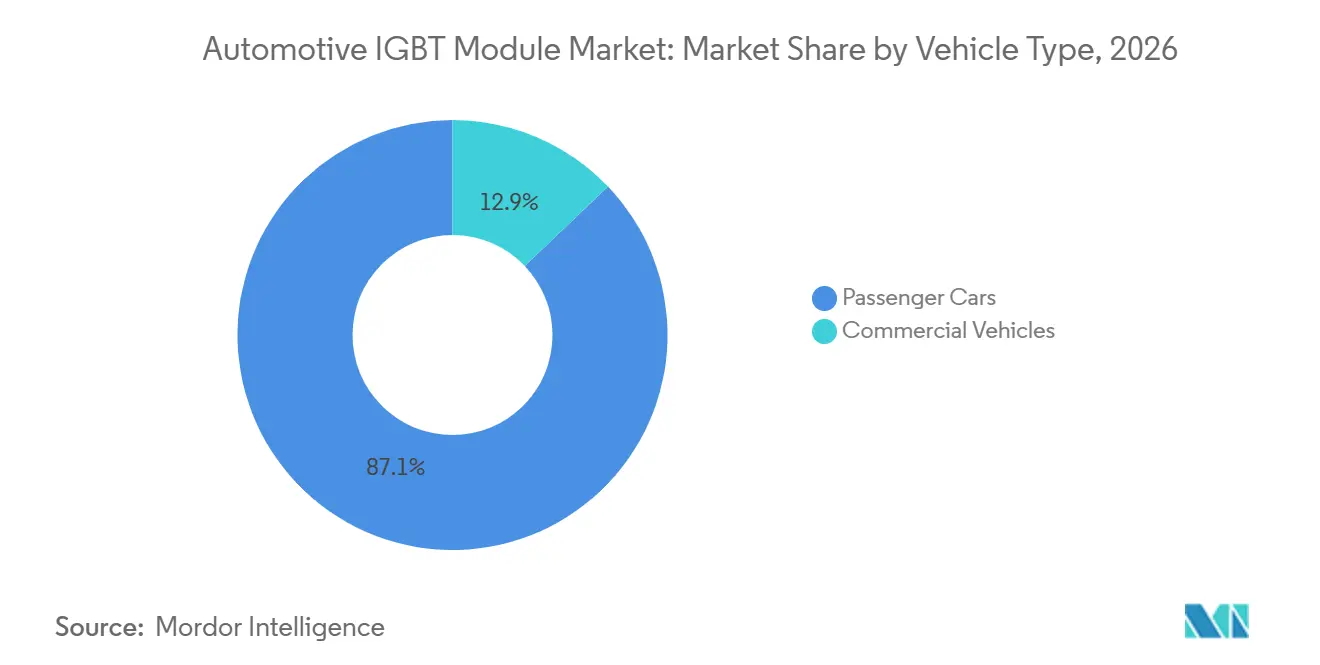
- 車両タイプ別では、乗用車が2026年に87.13%のシェアを占め、商用車は2032年にかけてCAGR 14.75%で成長すると予測されています。
- 冷却方式別では、直接液体(ピンフィン)冷却が2026年に52.00%のシェアを占め、2032年にかけてCAGR 14.30%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に66.12%のシェアを占め、2032年にかけてCAGR 14.12%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| EV・HEV・PHEVの生産増加 | +4.5% | グローバル | 短期(2年以内) |
| 800 Vおよび1,200 V車両アーキテクチャの拡大 | +3.2% | グローバル(アジア太平洋地域が中心、欧州への波及あり) | 中期(2~4年) |
| フルSiCパワーモジュールに対するコストおよびサプライチェーンの優位性 | +2.4% | グローバル | 短期(2年以内) |
| 直接液体冷却による高電力密度への需要 | +1.8% | グローバル | 中期(2~4年) |
| 自動車用パワーモジュール調達の地域化 | +1.4% | アジア太平洋地域が中心、北米および欧州への波及あり | 中期(2~4年) |
| 自動車認定および信頼性データによって生み出されたOEMプラットフォームの固定化 | +1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EV・HEV・PHEVの生産増加
電気自動車の販売台数は2025年に世界全体で2,000万台を超え、2024年比で約20%増加しました [1]。この電動化車両ベースの拡大は、トラクションおよび補助電力機能にわたって自動車用IGBTモジュール市場を支えています。バッテリー電気自動車はトラクションインバーターを必要とし、ハイブリッド車もモーター・ジェネレーターシステム用のパワーモジュールを使用します。IGBT技術は、フルSiCソリューションが追加コストを正当化できない動作条件に引き続き適しています。したがって、需要基盤はバッテリー電気自動車、プラグインハイブリッド、および従来型ハイブリッド車にわたって広がっています。この幅広いアプリケーション基盤により、自動車用IGBTモジュール市場の特定の推進方式カテゴリーへの依存度が低下しています。
800 Vおよび1,200 V車両アーキテクチャの拡大
自動車メーカーは、より高速な充電と高出力動作をサポートするために800 Vアーキテクチャを採用しています。この移行は、自動車用IGBTモジュール市場における高電圧インバーター設計からIGBTデバイスを排除るものではありません。Infineonは2025年4月に電気自動車向けの1,200 V IGBTおよびRC-IGBTデバイスを発表しました [2]。このリリースは、IGBTサプライヤーが高電圧移行向けの製品を開発していることを示しています。高電圧プラットフォームはまた、適切な遮断電圧、冷却、およびパッケージング性能を備えたモジュールを必要とします。したがって、自動車用IGBTモジュール市場は、高電圧商用プログラムが発展する中で、選択された800 Vアプリケーションにおいてコンテンツを維持できます。
フルSiCパワーモジュールに対するコストおよびサプライチェーンの優位性
シリコンカーバイドデバイスは選択された高電圧アプリケーションで効率上の優位性を提供しますが、そのコストは依然として制限要因となっています。シリコンカーバイドダイはシリコンIGBTおよびダイオード技術と比較して単位面積あたりのコストが大幅に高くなっています。この差異は、450 Vから750 Vの間で動作する大量生産の乗用車にとって重要です。ハイブリッドアーキテクチャは、大電流時のIGBTの堅牢性と、特定の動作条件におけるシリコンカーバイドの性能を組み合わせることができます。このオプションにより、自動車用IGBTモジュール市場のメーカーは効率改善への段階的な経路を得ることができます。また、コスト重視の車両プログラムにおけるシリコンベースモジュールの継続的な使用を支援します。
直接液体冷却による高電力密度への需要
自動車メーカーは、パッケージサイズの比例的な増加なしに、より高いインバーター出力を求めています。直接液体ピンフィン冷却は、間接冷却方式で使用されるインターフェース層を排除することで熱抵抗を低減します。最適化されたピンフィン冷却は、間接冷却と比較して熱抵抗を大幅に低減できます。これにより、制約されたモジュールフットプリント内でより高い電流定格が可能になります。また、熱設計がモジュールサプライヤー間のより重要な差別化要因となります。冷却設計がインバーター性能要件とより密接に統合されるにつれて、自動車用IGBTモジュール市場は恩恵を受けます。
制約要因の影響分析*
| 制約要因 | (~)CAGR予測への影響(%) | 地理的関連性 | 影響のタイムライン |
|---|---|---|---|
| プレミアムBEVトラクションインバーターにおけるSiC MOSFETモジュールによる代替 | -2.8% | グローバル(北米および欧州のプレミアムBEVセグメントに集中) | 中期(2~4年) |
| 高い自動車認定・検証・保証コスト | -1.5% | グローバル | 長期(4年以上) |
| 輸出規制、関税、および地域標準の断片化 | -1.2% | アジア太平洋地域および北米(欧州への二次的影響あり) | 短期(2年以内) |
| 高電流時の熱サイクルおよびパッケージング歩留まりの制約 | -0.9% | グローバル | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
プレミアムBEVトラクションインバーターにおけるSiC MOSFETモジュールによる代替
シリコンカーバイドMOSFETモジュールは、プレミアムバッテリー電気自動車のトラクションインバーターで存在感を高めています。そのスイッチング性能は、高電圧プラッフォームおよび高速道路走行条件に特に関連しています。これにより、プレミアムフル電気モデルを担当するIGBTサプライヤーに対して集中的な競争上の制約が生じます。この影響は、プラグインハイブリッド、従来型ハイブリッド、および多くの400 Vバッテリー電気自動車では顕著ではありません。これらの車両タイプは、IGBTベースのパワーエレクトロニクスに対してより強いコスト上の根拠を維持しています。したがって、自動車用IGBTモジュール市場は、すべての電動車両にわたる均一な代替ではなく、選択的な代替に直面しています。
高い自動車認定・検証・保証コスト
自動車用パワーモジュールは、量産前に厳しい信頼性および検証要件を満たす必要があります。ECPE AQG 324フレームワークは、熱サイクル、パワーサイクル、湿度バイアス、および振動試験をカバーしています。これらのプログラムには専門的なインフラと長いサンプリングプロセスが必要です。新規参入者は、実績のある自動車記録を持つ確立されたサプライヤーよりも、認定供給への道のりが長くなります。この要件は、迅な製品変更を制限し、開発コストを増加させる可能性があります。また、自動車プラットフォームが量産に入ると、検証済みサプライヤーのポジションを保護します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
モジュールタイプ別:
シックスパックアーキテクチャが数量を支え、ハイブリッド構成が成長をリードシックスパック/フルブリッジモジュールは2026年に43.18%のシェアを占めました。その6スイッチ構成は、コンパクトで統合された構成で三相トラクションインバーターをサポートします。このアーキテクチャは寄生インダクタンスを低減し、インバーターの組み立てを簡素化できます。検証済み車両プラットフォームにおける確立されたポジションが、継続的な需要を支えています。メーカーは、機能統合と慣れ親しんだ認定経路を組み合わせているため、このトポロジーを評価しています。
ハイブリッドIGBT-SiC構成は2032年にかけてCAGR 17.48%で成長すると予測されています。これらは、確立されたシリコンモジュールとフルSiC設計の間の実用的な中間経路を提供します。InfineonのHybridPACK Drive G2 Fusionモジュール2024年10月に発表され、1つの自動車用トラクションソリューション内にシリコンとシリコンカーバイドデバイスを組み合わせています。この設計は、完全な技術変更を必要とせずに、選択された動作条件を改善できます。自動車用IGBTモジュール市場は、これらのハイブリッド設計を使用して、段階的な効率改善を追求するOEMにサービスを提供できます。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
電圧定格別:
中間レンジセグメントが支配、高電圧クラスが最速成長600~750 Vクラスは2026年の自動車用IGBTモジュール市場シェアの55.33%を占めました。この範囲は、400 V車両アーキテクチャの大規模な既存設置ベースと一致しています。中間レンジの乗用車、プラグインハイブリッド、および多くの商用車がこれらの電圧レベルを使用しています。このセグメントは、成熟したモジュール設計と確立された製造プロセスから恩恵を受けています。自動車メーカーが依然として大規模でコスト効率の高い電動化を必要としているため、重要性を維持しています。
1,200 V超クラスは2032年にかけてCAGR 16.23%で成長すると予測されています。需要は高電圧商用車およびマルチモータートラックシステムから来ています。これらのアプリケーションは、より高い遮断電圧とより高性能な熱管理を必要とします。Infineonの2025年IGBTおよびRC-IGBTデバイスリリースは、電気自動車向けの750 Vおよび1,200 Vアプリケーションにわたっています。高電圧モジュールの開発により、自動車用IGBTモジュール市場の要求の高い車両アーキテクチャへのリーチが拡大します。
アプリケーション別:
トラクションインバーターが市場の商業的中心を定義トラクションインバーターは2026年の自動車用IGBTモジュール市場シェアの69.03%を占めました。このアプリケーションは2032年にかけてCAGR 13.84%で成長すると予測されています。すべての電動ドライブトレインは、バッテリーと電気モーター間の電力を制御するインバーターを必要とします。IGBTモジュールはそのシステム内の中心的なスイッチングコンポーネントです。これにより、トラクションインバーターはパワーモジュールサプライヤーの主要な収益基盤となっています。
統合パワートレインは、モーター、リデューサー、およびインバーターをよりコンパクトな車両アセンブリに統合しています。これらのシステムは、パッケージング、冷却、およびゲートドライブ統合により大きな重点を置いています。検証済みの直接冷却モジュールを持つサプライヤーは、OEM開発プロセスへの混乱を最小限に抑えながらこれらの要件に対応できます。車載充電器およびDC-DCコンバーターが需要を追加していますが、Infineonの750 V CoolSiC MOSFET G2製品は電器アプリケーションにおけるより強いSiCの圧力を示しています。補助アプリケーションは引き続き保護されたコンパクトなパワーモジュール形式を必要としています。
注記: すべての個別セグメントのセグメントシェアはレポート購入時に入手可能
推進方式別:
バッテリー電気自動車が市場リーダーシップを強固にバッテリー電気自動車は2026年の自動車用IGBTモジュール市場シェアの62.41%を占めました。2032年にかけてCAGR 15.03%で拡大すると予測されています。そのトラクションシステムは、主流の電動車両タイプの中で最も高いパワーエレクトロニスコンテンツを持っています。これにより、バッテリー電気自動車の生産増加はモジュール収益にとって特に重要です。2025年の世界の電気自動車販売成長がこの需要関係を強化しました。
プラグインハイブリッド車は、電気のみの走行および回生制動のためのインバーターを必要とします。従来型ハイブリッドもモーター・ジェネレーターインバーターにIGBTモジュールを使用しています。シリコンカーバイドは、これらの低電圧および中程度の負荷アプリケーションではコスト上の優位性が狭くなっています。したがって、これらの推進タイプはバッテリー電気自動車を超えた継続的な需要基盤を提供します。自動車用IGBTモジュール市場は、このハイブリッドおよびフル電気プラットフォームの組み合わせからの支援を維持しています。
車両タイプ別:
乗用車がリード、商用セグメントが加速乗用車は2026年の自動車用IGBTモジュール市場の87.13%を占めました。その数量リーダーシップは、乗用車電動化のより大きな規模に続いています。乗用車プログラムはまた、コスト、パッケージ統合、および認定供給に強い重点を置いています。これらの条件は、確立されたIGBTモジュール技術を有利にします。このセグメントは、予測期間を通じて自動車用IGBTモジュール市場の収益基盤の中心であり続けます。
商用車は2032年にかけてCAGR 14.75%で成長すると予測されています。電気バス、配送バン、および大型トラックは、ほとんどの乗用車よりも高いトラクション出力を必要とします。それらのマルチモーター構成は、大電流および高電圧モジュールを必要とする場合があります。これにより、車両あたりのパワーモジュール価値が増加します。したがって、商用車の電動化は、台数だけが示す以上に速くこのセグメントの収益貢献を高める可能性があります。
冷却方式別:
液体冷却アーキテクチャがモジュール価値と設計ロックインを形成直接液体(ピンフィン)冷却は2026年の自動車用IGBTモジュール市場の52.00%のシェアを占め、2032年にかけてCAGR 14.30%で成長すると予測されています。主流のトラクションインバーターモジュールは、冷却液をモジュールと直接接触させ、間接冷却方式で使用される熱インターフェース層を排除するピンフィンベースプレートをますます使用しています。ピンフィン構造は熱伝達を改善し、同じパッケージ面積でより高い電流定格を可能にします。より要求の高いインバーター設計により、冷却性能がサプライヤー選定のより重要な差別化要因となっています。冷却構造が車両レベルの熱設計とより密接に結びつくにつれて、自動車用IGBTモジュール市場は価値を得ます。
間接液体冷却は2026年に38.50%のシェアを占め、2032年にかけてCAGR 12.60%で成長すると予測されています。検証済み車両プラットフォームに確立されたポジションを持ち、より低いヒートシンク統合コストを提供できます。間接冷却は、最高の電流密度よりも実証済みのパッケージングがより重要なシステムに引き続きサービスを提供します。残りのシェアを占める空冷は、より低い熱負荷を持つ補助システムおよびマイルドハイブリッドアプリケーションに引き続き関連しています。
地域分析
アジア太平洋地域は2026年の自動車用IGBTモジュール市場シェアの66.12%を占め、2032年にかけてCAGR 14.12%で拡大すると予測されています。中国は電気自動車の生産基盤が相当な規模と製造の深さを持つため、主要な貢献者です。同国の電気自動車販売は引き続き相当な規模を維持すると予想され、トラクションパワーエレクトロニクスへの地域需要を支えています。日本は確立されたIGBT製造能力を提供し、韓国は車両輸出と電動化プラットフォーム開発を通じて需要を追加しています。インドおよび東南アジアも、現地の車両コストと動作条件に適したモジュールへの新興需要を追加しています。
欧州は自動車工学、車両プログラム、およびOEM調達決定の重要な中心であり続けています。欧州のメーカーは、複数の車両カテゴリーにわたって高電圧バッテリー電気自動車およびプラグインハイブリッドプラットフォームの開発を続けています。自動車用IGBTモジュール市場は、これらのプラットフォームタイプにわたる認定パワーエレクトロニクスへの欧州の継続的な需要から恩恵を受けています。北米、南米、中東・アフリカはより小さな需要プールを代表しています。北米の需要は、電気自動車普及のペースと現地製造投資の規模に依存しています。
南米は、ブラジルでの電気自動車活動の増加に伴い、関連性を高めています。中東・アフリカは、フリート電動化および国内車両生産イニシアチブを通じて輸入需要を追加しています。これらの地域における長期的な需要は、OEMプラットフォームのコミットメントと現地で利用可能なサプライチェーンに依存します。地域調達要件により、これらの市場全体で認定されたマルチソースモジュール戦略がより重要になる可能性があります。
競合環境
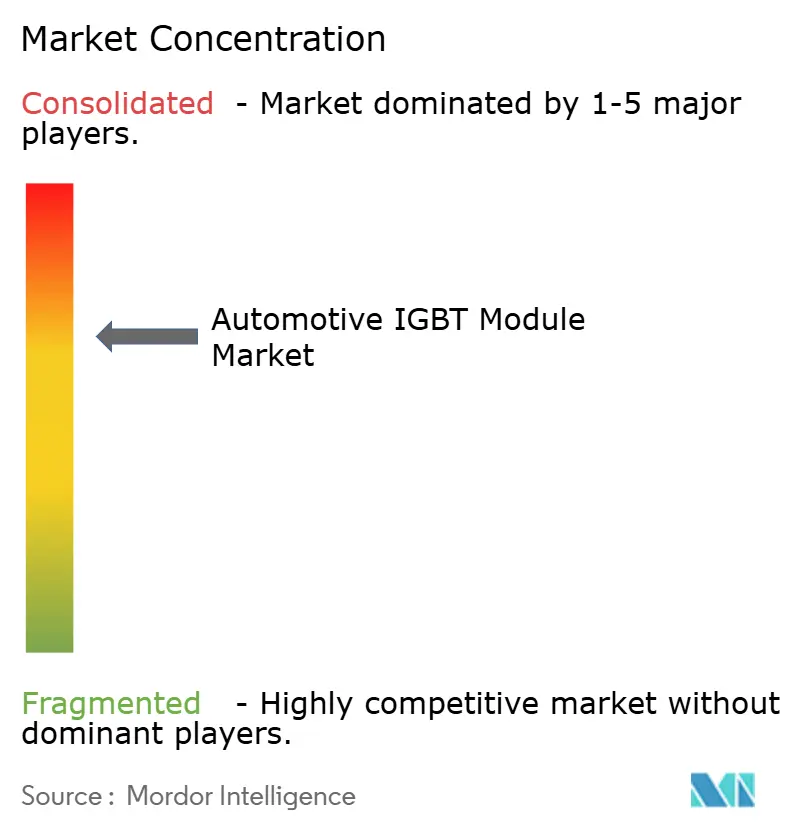
自動車用IGBTモジュール市場は適度に集中しており、長い自動車認定の歴史を持つ確立されたグローバルサプライヤーが存在しています。Infineon Technologies、Mitsubishi Electric、Fuji Electric、onsemi、およびSTMicroelectronicsは、チップ設計、モジュールパッケージング、および車両プログラムサポートを提供しています。BYD SemiconductorおよびStarPower Semiconductorなどの中国サプライヤーは、国内電気自動車生産を背景に急速に規模を拡大しました。彼らのポジションは、自動車用途向けのパワーモジュールを認定するために必要な長いプロセスを反映しています。競争は熱性能、システム統合、電圧能力、信頼性、および安定した供給を中心に展開しています。これらの要因は、自動車アプリケーションにおける確立された実績を持たないサプライヤーにとって意味のある参入障壁を生み出しています。
Infineonは電気自動車アプリケーション向けの高電圧およびハイブリッド製品開発を追求しています。そのSi/SiC Fusionプラットフォームは、ハイブリッドトラクションソリューションへの経路を提供します。Mitsubishi Electricは2024年にxEVトラクションインバーター向けJ3シリーズSiCおよびSiパワーモジュールのサンプルを出荷し、シリコンIGBTとシリコンカーバイド技術の両方にわたって動車ポートフォリオを拡張しました [3]。
競争はまた、直接冷却基板、焼結ダイアタッチ、および両面冷却によっても形成されています。検証済みの熱ソリューションを持つサプライヤーは、顧客のインバーター設計により密接に組み込まれる可能性があります。ハイブリッドIGBT-SiCアーキテクチャは、シリコンカーバイドへの完全な移行なしに差別化への別の経路を提供します。認定された自動車供給は迅速に置き換えることができないため、認定履歴は商業的に重要であり続けます。
自動車用IGBTモジュール産業のリーダー企業
-
Infineon Technologies AG
-
BYD Semiconductor Co., Ltd.
-
Mitsubishi Electric Corporation
-
StarPower Semiconductor Ltd.
-
Fuji Electric Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用IGBTモジュール市場 このレポートでカバーされる企業
- Infineon Technologies AG
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- onsemi
- STMicroelectronics N.V.
- BYD Semiconductor Co., Ltd.
- StarPower Semiconductor Ltd.
- Danfoss A/S
- Renesas Electronics Corporation
- Vishay Intertechnology, Inc.
- Littelfuse, Inc.
- CRRC Corporation Limited
- Hangzhou Silan Microelectronics Co., Ltd.
- United Nova Technology Co., Ltd.
- MacMic Science and Technology Co., Ltd.
- Hefei Cpower Technology Co., Ltd.
- Zhixin Semiconductor Co., Ltd.
- Zhejiang Grecon Semiconductor Co., Ltd.
最近の産業開発事情 自動車用IGBTモジュール市場
- 2026年8月:ROHMは、電動コンプレッサーおよび高電圧ヒーター向けにAEC-Q101認定を取得した自動車グレードの650 V IGBTを発表し、コレクター・エミッター間飽和電圧は1.55 Vです。
- 2026年6月:Infineonは、HybridPACK Driveファミリーに205℃での連続動作定格の1,300 Vシリコンカーバイドモジュールを発表し、IGBTベーストラクションインバーターに使用される既存のHybridPACK Drive設計のフットプリントとインターフェースを維持しています。
- 2026年4月:ROHM、東芝、およびMitsubishi Electricは、電気自動車および産業需要に対応するためにパワーデバイス事業を統合した合弁パワー半導体ユニットの設立を計画していると報告されました。
- 2026年2月:United Nova TechnologyはHorse Powertrainとグローバル戦略的パートナーシップを締結し、Horse PowertrainのスーパーハイブリッドDHTシステム向けのIGBTおよびSiCワーモジュールを共同開発することになりました。これは5年間で約10のハイブリッドモデルを対象としています。
世界の自動車用IGBTモジュール市場レポートの範囲
範には、モジュールタイプ(ハーフブリッジモジュール、シックスパック/フルブリッジモジュール、インテリジェントパワーモジュール[IPM]、その他[ハイブリッドIGBT-SiC])、電圧定格(600~750 V、1,200 V、1,200 V超)、アプリケーション(トラクションインバーター、車載充電器、DC-DCコンバーター、その他[電動コンプレッサーおよび補助])、推進方式(バッテリー電気自動車、プラグインハイブリッド、ハイブリッド)、車両タイプ(乗用車および商用車)、冷却方式(直接液体[ピンフィン]、間接液体、その他[空冷])、および地域(北米[米国、カナダ、その他の北米]、欧州[ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他の欧州]、アジア太平洋[中国、日本、韓国、インド、東南アジア、オーストラリア、その他のアジア太平洋]、南米[ブラジル、アルゼンチン、コロンビア、その他の南米]、中東・アフリカ[トルコ、サウジアラビア、アラブ首長国連邦、エジプト、南アフリカ、その他の中東・アフリカ])によるセグメント化が含まれます。市場規模と成長予測は、米ドルの金額および台数の数量で提示されます。
セグメンテーション概要
| ハーフブリッジモジュール |
| シックスパック/フルブリッジモジュール |
| インテリジェントパワーモジュール(IPM) |
| その他(ハイブリッドIGBT-SiC) |
| 600~750 V |
| 1,200 V |
| 1,200 V超 |
| トラクションインバーター |
| 車載充電器 |
| DC-DCコンバーター |
| その他(電動コンプレッサー、補助) |
| バッテリー電気自動車 |
| プラグインハイブリッド |
| ハイブリッド |
| 乗用車 |
| 商用車 |
| 直接液体(ピンフィン) |
| 間接液体 |
| その他(空冷) |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| エジプト | |
| 南アフリカ | |
| その他の中東・アフリカ |
| モジュールタイプ別 | ハーフブリッジモジュール | |
| シックスパック/フルブリッジモジュール | ||
| インテリジェントパワーモジュール(IPM) | ||
| その他(ハイブリッドIGBT-SiC) | ||
| 電圧定格別 | 600~750 V | |
| 1,200 V | ||
| 1,200 V超 | ||
| アプリケーション別 | トラクションインバーター | |
| 車載充電器 | ||
| DC-DCコンバーター | ||
| その他(電動コンプレッサー、補助) | ||
| 推進方式別 | バッテリー電気自動車 | |
| プラグインハイブリッド | ||
| ハイブリッド | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 冷却方式別 | 直接液体(ピンフィン) | |
| 間接液体 | ||
| その他(空冷) | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| エジプト | ||
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
2032年までの自動車用IGBTモジュール市場の予測値は?
自動車用IGBTモジュール市場は2032年までに19.87 ビリオン 米ドルに達すると予測されており、2027年から2032年にかけてCAGR 13.26%で成長します。
自動車用IGBTモジュールで最大のシェアを持つアプリケーションはどれですか?
トラクションインバーターは2026年に69.03%のシェアでリードしており、2032年にかけてCAGR 13.84%で成長すると予測されています。
自動車用IGBTモジュールで最も速く成長している電圧クラスはどれですか?
1,200 V超クラスは2032年にかけてCAGR 16.23%で成長すると予測されており、高電圧商用車アプリケーションによって支えられています。
自動車用IGBTモジュールの需要をリードしている地域はどこですか?
アジア太平洋地域は2026年に66.12%のシェアでリードしており、2032年にかけてCAGR 14.12%で成長すると予測されています。