
Taille et part du marché des modules IGBT automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.66 Milliards de dollars |
| Taille du Marché (2032) | 19.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des modules IGBT automobiles par Mordor Intelligence
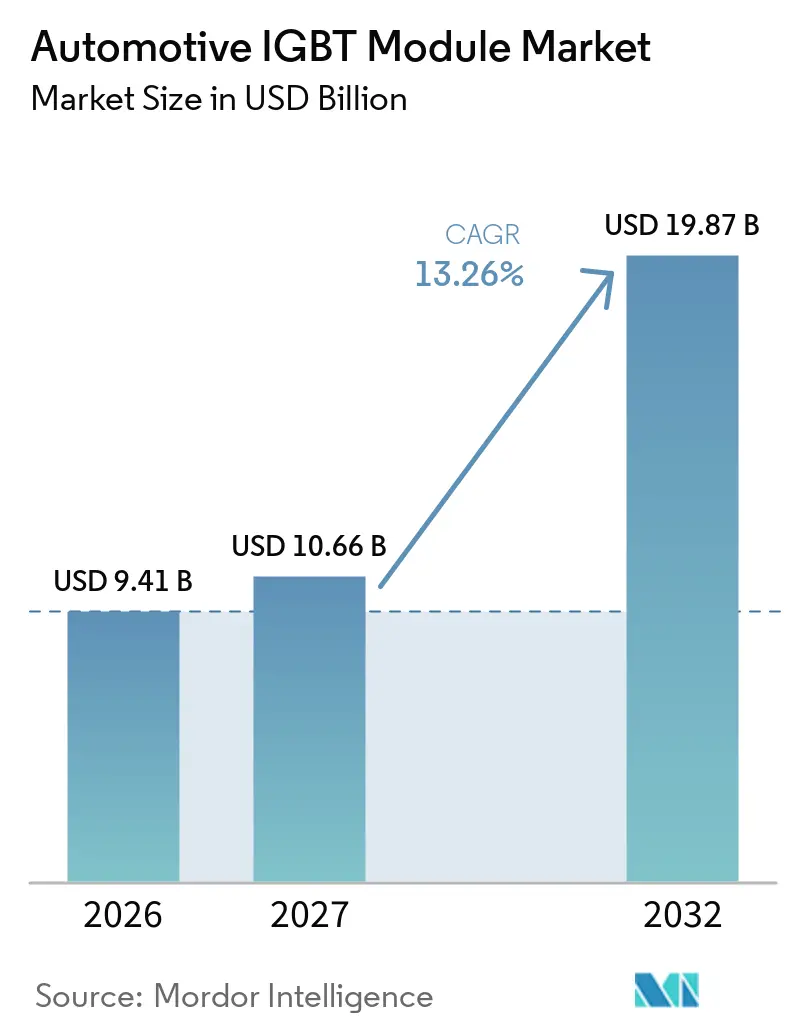
La taille du marché des modules IGBT automobiles était évaluée à 9,41 milliards USD en 2026 et devrait progresser de 10,66 milliards USD en 2027 à 19,87 milliards USD d'ici 2032, à un CAGR de 13,26 % sur la période 2027-2032. Le marché des modules IGBT automobiles reste soutenu par l'écart de coût entre les dispositifs IGBT en silicium et les dispositifs en carbure de silicium dans les programmes de véhicules à grand volume. Les modules IGBT continuent de convenir aux plateformes où le coût, la fiabilité éprouvée et les performances à courant élevé importent davantage que l'efficacité de commutation maximale. Les fournisseurs adaptent leurs portefeuilles à des tensions plus élevées, à des limites thermiques plus strictes et aux exigences d'approvisionnement régional. Cela crée de la place pour des produits IGBT-SiC hybrides tout en préservant la demande pour les modules à base de silicium établis.
Points clés du rapport
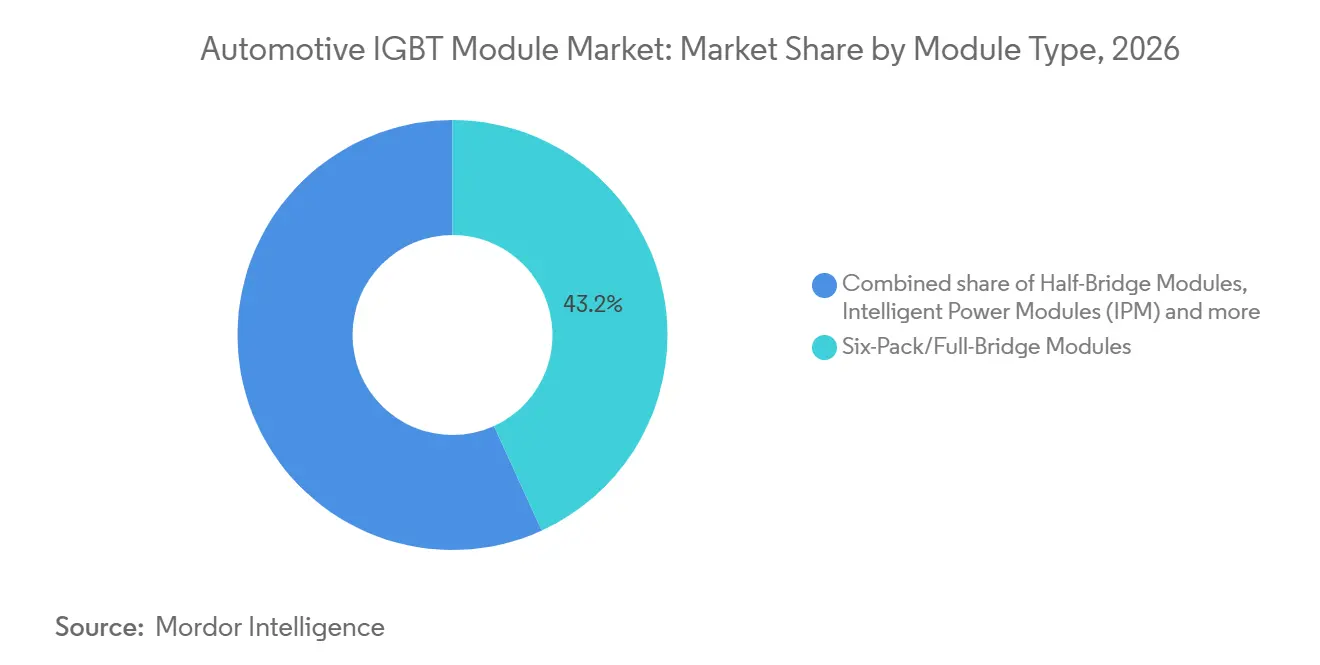
- Par type de module, les modules six-pack/pont complet détenaient une part de 43,18 % en 2026, tandis que les configurations IGBT-SiC hybrides devraient croître à un CAGR de 17,48 % jusqu'en 2032.
- Par tension nominale, la classe 600–750 V représentait une part de 55,33 % en 2026, tandis que la classe supérieure à 1 200 V devrait croître à un CAGR de 16,23 % jusqu'en 2032.
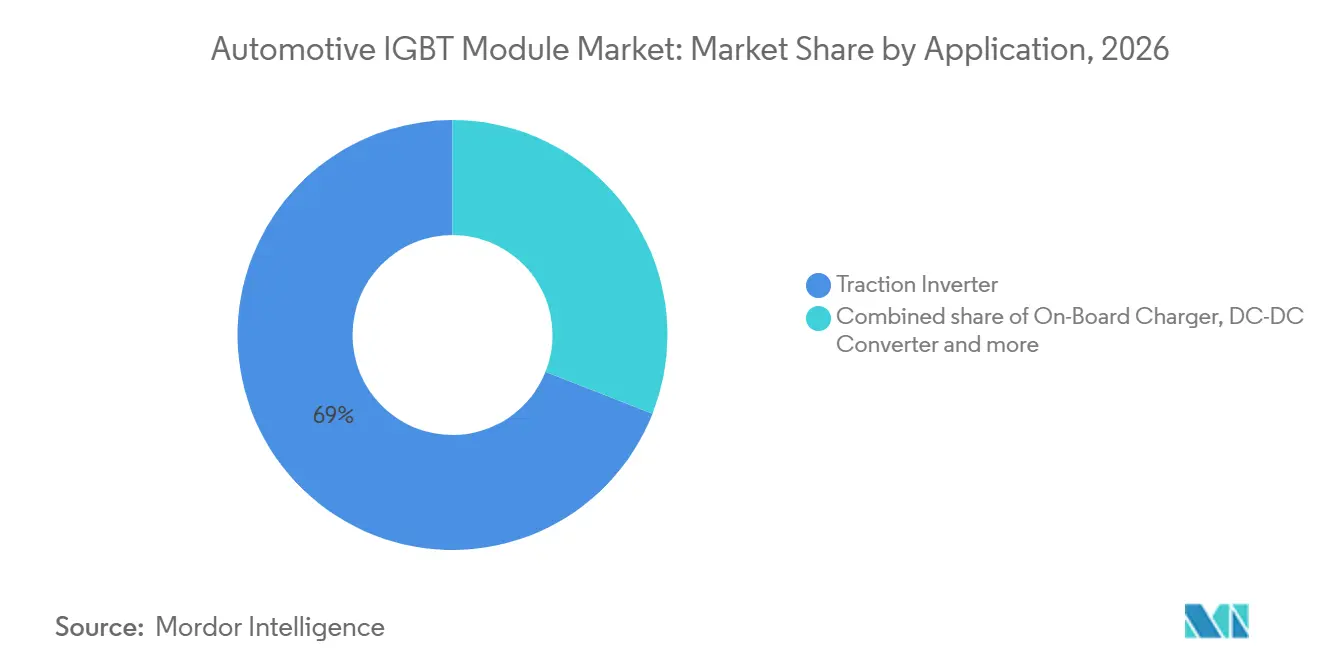
- Par application, les onduleurs de traction détenaient une part de 69,03 % en 2026 et devraient se développer à un CAGR de 13,84 % jusqu'en 2032.
- Par propulsion, les véhicules électriques à batterie représentaient une part de 62,41 % en 2026 et devraient croître à un CAGR de 15,03 % jusqu'en 2032.
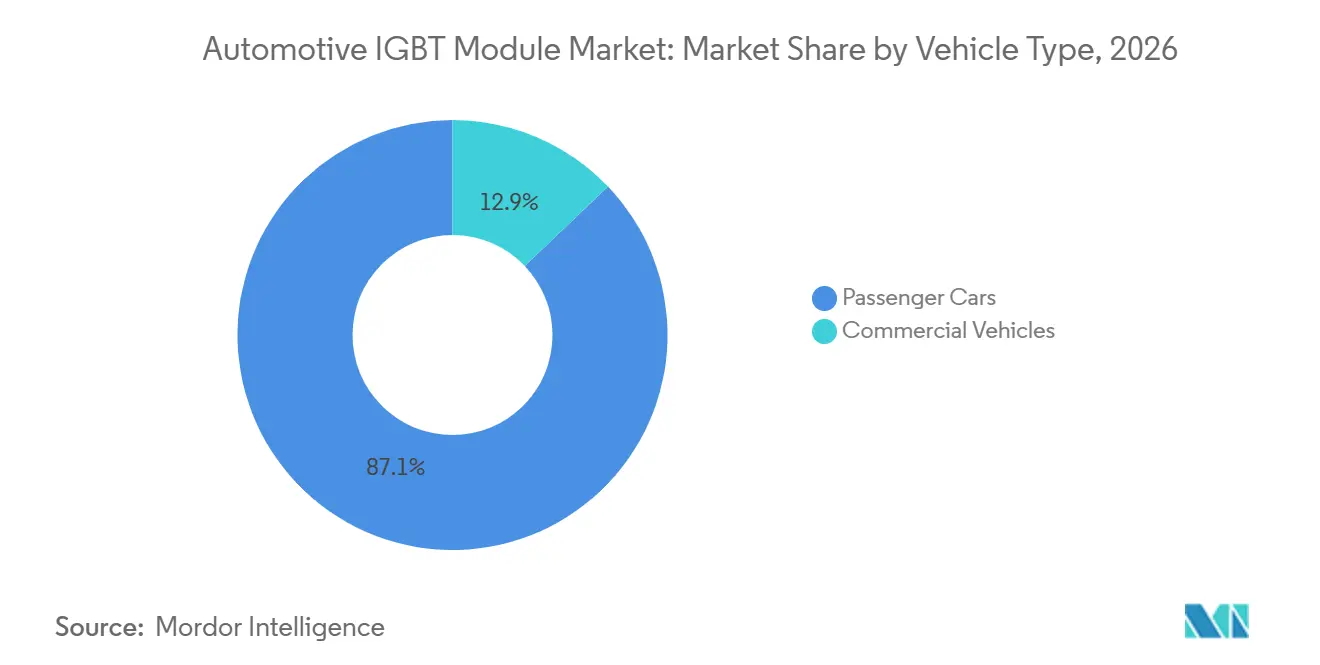
- Par type de véhicule, les voitures particulières détenaient une part de 87,13 % en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 14,75 % jusqu'en 2032.
- Par refroidissement, le refroidissement liquide direct (à ailettes en épingle) détenait une part de 52,00 % en 2026 et devrait croître à un CAGR de 14,30 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait une part de 66,12 % en 2026 et devrait se développer à un CAGR de 14,12 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production de véhicules électriques à batterie, hybrides et hybrides rechargeables | +4.5% | Mondial | Court terme (≤ 2 ans) |
| Expansion des architectures de véhicules à 800 V et 1 200 V | +3.2% | Mondial, avec un cœur en Asie-Pacifique et des retombées vers l'Europe | Moyen terme (2–4 ans) |
| Avantages en termes de coût et de chaîne d'approvisionnement par rapport aux modules de puissance entièrement en SiC | +2.4% | Mondial | Court terme (≤ 2 ans) |
| Demande de densité de puissance plus élevée grâce au refroidissement liquide direct | +1.8% | Mondial | Moyen terme (2–4 ans) |
| Régionalisation de l'approvisionnement en modules de puissance automobiles | +1.4% | Cœur en Asie-Pacifique, retombées vers l'Amérique du Nord et l'Europe | Moyen terme (2–4 ans) |
| Plateformes OEM captives créées par les données de qualification et de fiabilité automobiles | +1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production de véhicules électriques à batterie, hybrides et hybrides rechargeables
Les ventes de voitures électriques ont dépassé 20 millions d'unités dans le monde en 2025, en hausse d'environ 20 % par rapport à 2024 [1]. Cette base élargie de véhicules électrifiés soutient le marché des modules IGBT automobiles dans les fonctions de traction et d'alimentation auxiliaire. Les véhicules électriques à batterie nécessitent des onduleurs de traction, tandis que les véhicules hybrides utilisent également des modules de puissance pour les systèmes moteur-générateur. La technologie IGBT reste bien adaptée aux conditions de fonctionnement où une solution entièrement en SiC ne justifie pas son coût supplémentaire. La base de demande s'étend donc aux véhicules électriques à batterie, aux hybrides rechargeables et aux hybrides conventionnels. Cette large base d'applications réduit la dépendance du marché des modules IGBT automobiles à l'égard d'une seule catégorie de propulsion.
Expansion des architectures de véhicules à 800 V et 1 200 V
Les constructeurs automobiles adoptent des architectures à 800 V pour prendre en charge une charge plus rapide et un fonctionnement à puissance plus élevée. Ce changement n'élimine pas les dispositifs IGBT des conceptions d'onduleurs haute tension au sein du marché des modules IGBT automobiles. Infineon a introduit des dispositifs IGBT et RC-IGBT de 1 200 V pour les véhicules électriques en avril 2025 [2]. Ce lancement montre que les fournisseurs d'IGBT développent des produits pour la transition haute tension. Les plateformes haute tension nécessitent également des modules avec une tension de blocage, un refroidissement et des performances d'encapsulation appropriés. Le marché des modules IGBT automobiles peut donc conserver du contenu dans certaines applications à 800 V pendant que les programmes commerciaux haute tension se développent.
Avantages en termes de coût et de chaîne d'approvisionnement par rapport aux modules de puissance entièrement en SiC
Les dispositifs en carbure de silicium offrent des avantages en termes d'efficacité dans certaines applications haute tension, mais leur coût reste un facteur limitant. Les puces en carbure de silicium restent considérablement plus chères par unité de surface que les technologies IGBT et diode en silicium. Cette différence est importante pour les véhicules particuliers à grand volume fonctionnant entre 450 V et 750 V. Les architectures hybrides peuvent combiner la robustesse des IGBT à courant élevé avec les performances du carbure de silicium dans des conditions de fonctionnement ciblées. Cette option offre aux fabricants du marché des modules IGBT automobiles une voie progressive vers l'amélioration de l'efficacité. Elle soutient également l'utilisation continue des modules à base de silicium dans les programmes de véhicules sensibles aux coûts.
Demande de densité de puissance plus élevée grâce au refroidissement liquide direct
Les constructeurs automobiles cherchent à augmenter la puissance de sortie des onduleurs sans augmentation proportionnelle de la taille des boîtiers. Le refroidissement liquide direct à ailettes en épingle réduit la résistance thermique en éliminant la couche d'interface utilisée dans les dispositifs de refroidissement indirect. Un refroidissement à ailettes en épingle optimisé peut réduire significativement la résistance thermique par rapport au refroidissement indirect. Cela permet d'obtenir des valeurs nominales de courant plus élevées dans des empreintes de modules contraintes. Cela fait également de la conception thermique un facteur de différenciation plus significatif parmi les fournisseurs de modules. Le marché des modules IGBT automobiles en bénéficie à mesure que la conception du refroidissement s'intègre plus étroitement aux exigences de performance des onduleurs.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par des modules SiC MOSFET dans les onduleurs de traction des véhicules électriques à batterie haut de gamme | -2.8% | Mondial, concentré dans les segments de véhicules électriques à batterie haut de gamme en Amérique du Nord et en Europe | Moyen terme (2–4 ans) |
| Coûts élevés de qualification, de validation et de garantie automobiles | -1.5% | Mondial | Long terme (≥ 4 ans) |
| Contrôles à l'exportation, droits de douane et fragmentation des normes régionales | -1.2% | Asie-Pacifique et Amérique du Nord, avec des effets secondaires en Europe | Court terme (≤ 2 ans) |
| Contraintes de cyclage thermique et de rendement d'encapsulation à courant élevé | -0.9% | Mondial | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Substitution par des modules SiC MOSFET dans les onduleurs de traction des véhicules électriques à batterie haut de gamme
Les modules SiC MOSFET gagnent du terrain dans les onduleurs de traction des véhicules électriques à batterie haut de gamme. Leurs performances de commutation sont particulièrement pertinentes pour les plateformes haute tension et les conditions de conduite sur autoroute. Cela crée une contrainte concurrentielle ciblée pour les fournisseurs d'IGBT desservant les modèles entièrement électriques haut de gamme. L'effet est moins prononcé dans les hybrides rechargeables, les hybrides conventionnels et de nombreux véhicules électriques à batterie à 400 V. Ces types de véhicules conservent un argument de coût plus solide pour l'électronique de puissance à base d'IGBT. Le marché des modules IGBT automobiles fait donc face à une substitution sélective plutôt qu'à un remplacement uniforme sur l'ensemble des véhicules électrifiés.
Coûts élevés de qualification, de validation et de garantie automobiles
Les modules de puissance automobiles doivent satisfaire à des exigences de fiabilité et de validation rigoureuses avant la production en série. Le cadre ECPE AQG 324 couvre les essais de cyclage thermique, de cyclage en puissance, de polarisation en humidité et de vibration. Ces programmes nécessitent une infrastructure spécialisée et de longs processus d'échantillonnage. Les nouveaux entrants font face à un chemin plus long vers une fourniture qualifiée que les fournisseurs établis disposant d'un historique automobile éprouvé. Cette exigence peut limiter les changements rapides de produits et augmenter les coûts de développement. Elle protège également les positions des fournisseurs validés une fois qu'une plateforme automobile entre en production.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de module :
l'architecture six-pack ancre les volumes, les configurations hybrides mènent la croissanceLes modules six-pack/pont complet détenaient une part de 43,18 % en 2026. Leur agencement à six commutateurs prend en charge les onduleurs de traction triphasés dans une configuration compacte et intégrée. L'architecture réduit l'inductance parasite et peut simplifier l'assemblage des onduleurs. Sa position établie sur des plateformes de véhicules validées soutient une demande récurrente. Les fabricants apprécient cette topologie car elle combine l'intégration fonctionnelle avec un chemin de qualification familier.
Les configurations IGBT-SiC hybrides devraient croître à un CAGR de 17,48 % jusqu'en 2032. Elles offrent une voie intermédiaire pratique entre les modules en silicium établis et les conceptions entièrement en SiC. Le module HybridPACK Drive G2 Fusion d'Infineon, introduit en octobre 2024, combine des dispositifs en silicium et en carbure de silicium au sein d'une solution de traction automobile unique. Cette conception peut améliorer certaines conditions de fonctionnement sans nécessiter un changement technologique complet. Le marché des modules IGBT automobiles peut utiliser ces conceptions hybrides pour servir les OEM qui recherchent des améliorations d'efficacité mesurées.

Par tension nominale :
le segment intermédiaire domine, la classe haute tension croît le plus rapidementLa classe 600–750 V représentait 55,33 % de la part du marché des modules IGBT automobiles en 2026. Cette plage correspond à la large base installée d'architectures de véhicules à 400 V. Les voitures particulières de milieu de gamme, les hybrides rechargeables et de nombreux véhicules commerciaux utilisent ces niveaux de tension. Le segment bénéficie de conceptions de modules matures et de processus de fabrication établis. Il reste important car les constructeurs automobiles ont encore besoin d'une électrification rentable à grande échelle.
La classe supérieure à 1 200 V devrait croître à un CAGR de 16,23 % jusqu'en 2032. La demande provient des véhicules commerciaux haute tension et des systèmes de camions à plusieurs moteurs. Ces applications nécessitent une tension de blocage plus élevée et une gestion thermique plus performante. Le lancement en 2025 par Infineon de dispositifs IGBT et RC-IGBT couvre les applications à 750 V et 1 200 V pour les véhicules électriques. Le développement de modules haute tension élargit la portée du marché des modules IGBT automobiles vers des architectures de véhicules exigeantes.
Par application :
les onduleurs de traction définissent le centre commercial du marchéLes onduleurs de traction représentaient 69,03 % de la part du marché des modules IGBT automobiles en 2026. L'application devrait croître à un CAGR de 13,84 % jusqu'en 2032. Chaque groupe motopropulseur électrifié nécessite un onduleur pour contrôler la puissance entre la batterie et le moteur électrique. Le module IGBT est un composant de commutation central au sein de ce système. Cela fait des onduleurs de traction la principale base de revenus pour les fournisseurs de modules de puissance.
Les groupes motopropulseurs intégrés regroupent le moteur, le réducteur et l'onduleur dans des assemblages de véhicules plus compacts. Ces systèmes mettent davantage l'accent sur l'encapsulation, le refroidissement et l'intégration de la commande de grille. Les fournisseurs disposant de modules à refroidissement direct validés peuvent répondre à ces exigences avec moins de perturbations pour le processus de développement des OEM. Les chargeurs embarqués et les convertisseurs DC-DC ajoutent de la demande, bien que le produit CoolSiC MOSFET G2 à 750 V d'Infineon montre une pression SiC plus forte dans les applications de chargeur. Les applications auxiliaires continuent de nécessiter des formats de modules de puissance protégés et compacts.
Par propulsion :
les véhicules électriques à batterie consolident leur leadership sur le marchéLes véhicules électriques à batterie représentaient 62,41 % de la part du marché des modules IGBT automobiles en 2026. Ils devraient se développer à un CAGR de 15,03 % jusqu'en 2032. Leurs systèmes de traction présentent le contenu en électronique de puissance le plus élevé parmi les types de véhicules électrifiés grand public. Cela rend la croissance de la production de véhicules électriques à batterie particulièrement pertinente pour les revenus des modules. La croissance des ventes mondiales de voitures électriques en 2025 a renforcé cette relation de demande.
Les véhicules hybrides rechargeables nécessitent un onduleur pour la conduite en mode tout électrique et le freinage régénératif. Les hybrides conventionnels utilisent également des modules IGBT dans les onduleurs moteur-générateur. Le carbure de silicium présente un avantage de coût plus étroit dans ces applications à tension plus faible et à sollicitation modérée. Ces types de propulsion fournissent donc une base de demande continue au-delà des véhicules électriques à batterie. Le marché des modules IGBT automobiles conserve un soutien grâce à ce mix de plateformes hybrides et entièrement électriques.
Par type de véhicule :
les voitures particulières en tête, le segment commercial s'accélèreLes voitures particulières détenaient 87,13 % du marché des modules IGBT automobiles en 2026. Leur leadership en volume découle de la plus grande échelle de l'électrification des véhicules particuliers. Les programmes pour véhicules particuliers accordent également une grande importance au coût, à l'intégration des boîtiers et à l'approvisionnement qualifié. Ces conditions favorisent les technologies de modules IGBT établies. Le segment reste central à la base de revenus du marché des modules IGBT automobiles tout au long de la période de prévision.
Les véhicules commerciaux devraient croître à un CAGR de 14,75 % jusqu'en 2032. Les bus électriques, les fourgonnettes de livraison et les camions lourds nécessitent une puissance de traction plus élevée que la plupart des voitures particulières. Leurs configurations à plusieurs moteurs peuvent nécessiter des modules à courant élevé et haute tension. Cela augmente la valeur du module de puissance par véhicule. L'électrification des véhicules commerciaux peut donc accroître la contribution aux revenus de ce segment plus rapidement que son seul volume unitaire ne le laisserait supposer.
Par refroidissement :
l'architecture de refroidissement liquide façonne la valeur des modules et le verrouillage de conceptionLe refroidissement liquide direct (à ailettes en épingle) détenait une part de 52,00 % du marché des modules IGBT automobiles en 2026 et devrait croître à un CAGR de 14,30 % jusqu'en 2032. Les modules d'onduleurs de traction grand public utilisent de plus en plus des semelles à ailettes en épingle qui mettent le liquide de refroidissement en contact direct avec le module, supprimant la couche d'interface thermique utilisée dans les dispositifs de refroidissement indirect. Les structures à ailettes en épingle peuvent améliorer le transfert de chaleur et permettre des valeurs nominales de courant plus élevées dans la même surface de boîtier. Les conceptions d'onduleurs plus exigeantes font de la performance thermique un critère de sélection des fournisseurs. Le marché des modules IGBT automobiles gagne en valeur à mesure que la structure de refroidissement est plus étroitement liée à la conception thermique au niveau du véhicule.
Le refroidissement liquide indirect détenait une part de 38,50 % en 2026 et devrait croître à un CAGR de 12,60 % jusqu'en 2032. Il occupe une position établie sur des plateformes de véhicules validées et peut offrir des coûts d'intégration de dissipateur thermique plus faibles. Le refroidissement indirect continue de servir les systèmes où un encapsulage éprouvé est plus important que la densité de courant la plus élevée possible. Le refroidissement par air, qui représente la part restante, reste pertinent pour les systèmes auxiliaires et les applications micro-hybrides à charges thermiques plus faibles.
Analyse géographique
L'Asie-Pacifique détenait 66,12 % de la part du marché des modules IGBT automobiles en 2026 et devrait se développer à un CAGR de 14,12 % jusqu'en 2032. La Chine est le principal contributeur car sa base de production de véhicules électriques présente une échelle substantielle et une profondeur de fabrication importante. Les ventes de voitures électriques dans le pays devraient rester substantielles, soutenant la demande régionale en électronique de puissance de traction. Le Japon apporte une capacité de fabrication d'IGBT établie, tandis que la Corée du Sud ajoute de la demande grâce aux exportations de véhicules et au développement de plateformes électrifiées. L'Inde et l'Asie du Sud-Est ajoutent également une demande émergente pour des modules adaptés aux coûts des véhicules locaux et aux conditions de fonctionnement.
L'Europe reste un centre important pour l'ingénierie automobile, les programmes de véhicules et les décisions d'approvisionnement des OEM. Ses constructeurs continuent de développer des plateformes électriques à batterie haute tension et des plateformes hybrides rechargeables dans plusieurs catégories de véhicules. Le marché des modules IGBT automobiles bénéficie du besoin continu de l'Europe en électronique de puissance qualifiée pour ces types de plateformes. L'Amérique du Nord, l'Amérique du Sud et le Moyen-Orient et l'Afrique représentent des bassins de demande plus modestes. La demande nord-américaine dépend du rythme d'adoption des véhicules électriques et de l'ampleur des investissements dans la fabrication locale.
L'Amérique du Sud gagne en pertinence à mesure que l'activité liée aux véhicules électriques augmente au Brésil. Le Moyen-Orient et l'Afrique ajoutent une demande d'importation grâce à l'électrification des flottes et aux initiatives de production automobile nationale. La demande à long terme dans ces régions dépendra des engagements des OEM sur les plateformes et des chaînes d'approvisionnement disponibles localement. Les exigences d'approvisionnement régional peuvent rendre les stratégies de modules multi-sources qualifiés plus importantes sur ces marchés.
Paysage concurrentiel
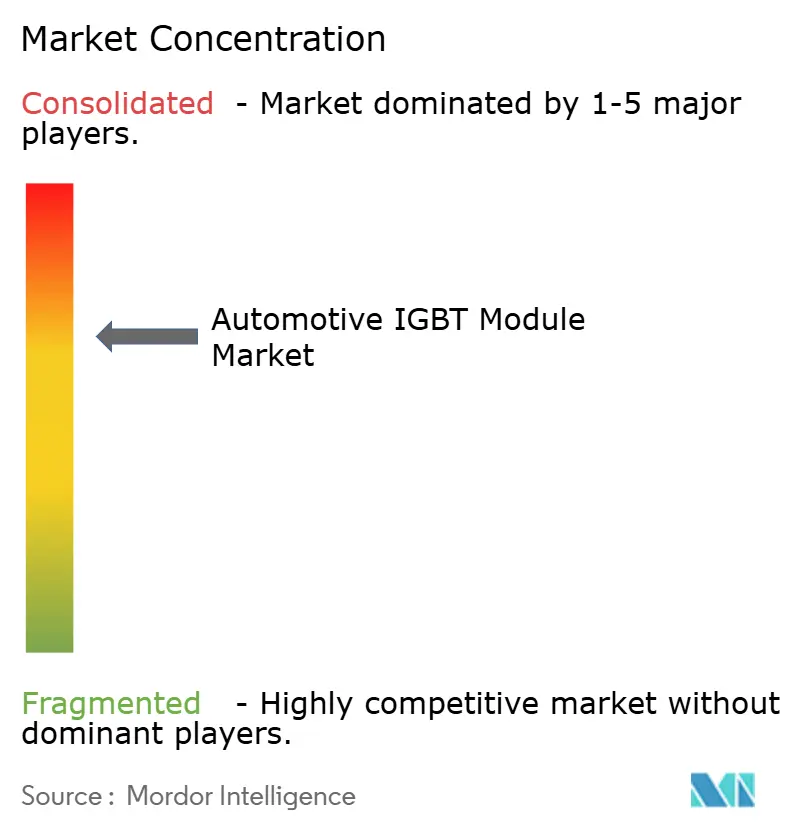
Le marché des modules IGBT automobiles est modérément concentré, avec des fournisseurs mondiaux établis qui ont de longues histoires de qualification automobile. Infineon Technologies, Mitsubishi Electric, Fuji Electric, onsemi et STMicroelectronics proposent la conception de puces, l'encapsulation de modules et le soutien aux programmes de véhicules. Des fournisseurs chinois tels que BYD Semiconductor et StarPower Semiconductor ont connu une croissance rapide grâce à la production nationale de véhicules électriques. Leur position reflète le long processus nécessaire pour qualifier les modules de puissance pour une utilisation automobile. La concurrence se concentre sur les performances thermiques, l'intégration système, la capacité en tension, la fiabilité et la régularité de l'approvisionnement. Ces facteurs créent des barrières significatives pour les fournisseurs sans historique établi dans les applications automobiles.
Infineon poursuit le développement de produits haute tension et hybrides pour les applications de véhicules électriques. Sa plateforme Si/SiC Fusion offre une voie vers des solutions de traction hybrides. Mitsubishi Electric a expédié des échantillons de ses modules de puissance SiC et Si de la série J3 pour les onduleurs de traction xEV en 2024, élargissant son portefeuille automobile aux technologies IGBT en silicium et carbure de silicium [3].
La concurrence est également façonnée par les substrats à refroidissement direct, le collage de puces par frittage et le refroidissement double face. Les fournisseurs disposant de solutions thermiques validées peuvent s'intégrer plus étroitement dans les conceptions d'onduleurs de leurs clients. Les architectures IGBT-SiC hybrides offrent une autre voie de différenciation sans transition complète vers le carbure de silicium. L'approvisionnement automobile qualifié ne peut pas être remplacé rapidement, de sorte que l'historique de qualification reste commercialement important.
Leaders du secteur des modules IGBT automobiles
-
Infineon Technologies AG
-
BYD Semiconductor Co., Ltd.
-
Mitsubishi Electric Corporation
-
StarPower Semiconductor Ltd.
-
Fuji Electric Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des modules IGBT automobiles Entreprises couvertes dans ce rapport
- Infineon Technologies AG
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- onsemi
- STMicroelectronics N.V.
- BYD Semiconductor Co., Ltd.
- StarPower Semiconductor Ltd.
- Danfoss A/S
- Renesas Electronics Corporation
- Vishay Intertechnology, Inc.
- Littelfuse, Inc.
- CRRC Corporation Limited
- Hangzhou Silan Microelectronics Co., Ltd.
- United Nova Technology Co., Ltd.
- MacMic Science and Technology Co., Ltd.
- Hefei Cpower Technology Co., Ltd.
- Zhixin Semiconductor Co., Ltd.
- Zhejiang Grecon Semiconductor Co., Ltd.
Développements industriels récents dans Marché des modules IGBT automobiles
- Août 2026 : ROHM a introduit des IGBT 650 V de qualité automobile qualifiés selon la norme AEC-Q101 pour les compresseurs électriques et les chauffages haute tension, avec une tension de saturation collecteur-émetteur de 1,55 V.
- Juin 2026 : Infineon a introduit un module en carbure de silicium de 1 300 V dans sa gamme HybridPACK Drive, homologué pour un fonctionnement continu à 205 °C, conservant l'empreinte et les interfaces des conceptions HybridPACK Drive existantes utilisées pour les onduleurs de traction à base d'IGBT.
- Avril 2026 : ROHM, Toshiba et Mitsubishi Electric auraient prévu de créer une unité commune de semi-conducteurs de puissance regroupant leurs activités de dispositifs de puissance pour répondre à la demande des véhicules électriques et de l'industrie.
- Février 2026 : United Nova Technology a signé un partenariat stratégique mondial avec Horse Powertrain pour co-développer des modules de puissance IGBT et SiC pour le système Super Hybrid DHT de Horse Powertrain, prévu pour environ 10 modèles hybrides sur cinq ans.
Périmètre du rapport mondial sur le marché des modules IGBT automobiles
Le périmètre comprend la segmentation par type de module (modules demi-pont, modules six-pack/pont complet, modules de puissance intelligents [IPM], et autres [IGBT-SiC hybrides]), tension nominale (600–750 V, 1 200 V, et supérieure à 1 200 V), application (onduleur de traction, chargeur embarqué, convertisseur DC-DC, et autres [e-compresseur et auxiliaire]), propulsion (électrique à batterie, hybride rechargeable, et hybride), type de véhicule (voitures particulières et véhicules commerciaux), refroidissement (liquide direct [ailettes en épingle], liquide indirect, et autres [refroidi par air]), et géographie (Amérique du Nord [États-Unis, Canada, et reste de l'Amérique du Nord], Europe [Allemagne, France, Royaume-Uni, Italie, Espagne, Russie, et reste de l'Europe], Asie-Pacifique [Chine, Japon, Corée du Sud, Inde, Asie du Sud-Est, Australie, et reste de l'Asie-Pacifique], Amérique du Sud [Brésil, Argentine, Colombie, et reste de l'Amérique du Sud], et Moyen-Orient et Afrique [Turquie, Arabie saoudite, Émirats arabes unis, Égypte, Afrique du Sud, et reste du Moyen-Orient et de l'Afrique]). La taille du marché et les prévisions de croissance sont présentées en valeur en USD et en volume en unités.
Aperçu de la segmentation
| Modules demi-pont |
| Modules six-pack/pont complet |
| Modules de puissance intelligents (IPM) |
| Autres (IGBT-SiC hybrides) |
| 600–750 V |
| 1 200 V |
| Supérieure à 1 200 V |
| Onduleur de traction |
| Chargeur embarqué |
| Convertisseur DC-DC |
| Autres (e-compresseur, auxiliaire) |
| Électrique à batterie |
| Hybride rechargeable |
| Hybride |
| Voitures particulières |
| Véhicules commerciaux |
| Liquide direct (ailettes en épingle) |
| Liquide indirect |
| Autres (refroidi par air) |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Égypte | |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de module | Modules demi-pont | |
| Modules six-pack/pont complet | ||
| Modules de puissance intelligents (IPM) | ||
| Autres (IGBT-SiC hybrides) | ||
| Par tension nominale | 600–750 V | |
| 1 200 V | ||
| Supérieure à 1 200 V | ||
| Par application | Onduleur de traction | |
| Chargeur embarqué | ||
| Convertisseur DC-DC | ||
| Autres (e-compresseur, auxiliaire) | ||
| Par propulsion | Électrique à batterie | |
| Hybride rechargeable | ||
| Hybride | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par refroidissement | Liquide direct (ailettes en épingle) | |
| Liquide indirect | ||
| Autres (refroidi par air) | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Égypte | ||
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la valeur projetée du marché des modules IGBT automobiles d'ici 2032 ?
Le marché des modules IGBT automobiles devrait atteindre 19,87 milliards USD d'ici 2032, avec un CAGR de 13,26 % de 2027 à 2032.
Quelle application des modules IGBT automobiles détient la plus grande part ?
Les onduleurs de traction sont en tête avec une part de 69,03 % en 2026 et devraient croître à un CAGR de 13,84 % jusqu'en 2032.
Quelle classe de tension connaît la croissance la plus rapide dans les modules IGBT automobiles ?
La classe supérieure à 1 200 V devrait croître à un CAGR de 16,23 % jusqu'en 2032, soutenue par les applications de véhicules commerciaux haute tension.
Quelle région mène la demande en modules IGBT automobiles ?
L'Asie-Pacifique est en tête avec une part de 66,12 % en 2026 et devrait croître à un CAGR de 14,12 % jusqu'en 2032.