
Tamaño y Participación del Mercado de Módulos IGBT Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
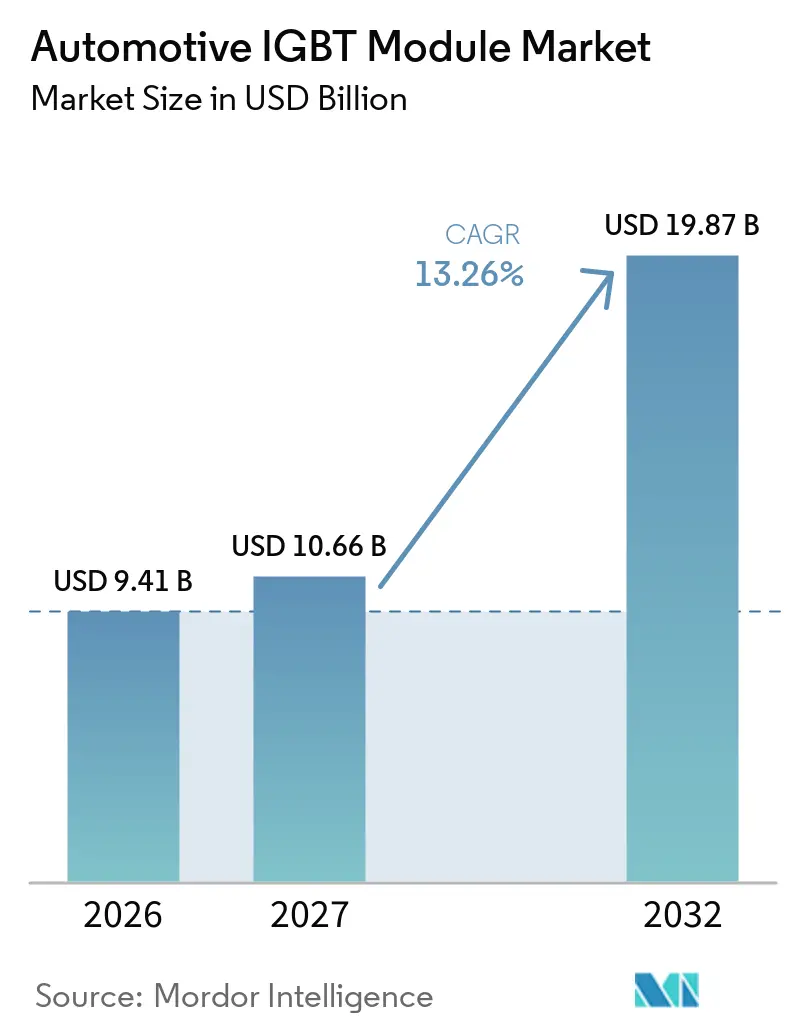
| Tamaño del Mercado (2027) | 10.66 Mil millones de dólares |
| Tamaño del Mercado (2032) | 19.87 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.26 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Módulos IGBT Automotrices por Mordor Intelligence
El tamaño del mercado de módulos IGBT automotrices fue valorado en 9,41 mil millones de USD en 2026 y se espera que crezca desde 10,66 mil millones de USD en 2027 hasta 19,87 mil millones de USD en 2032, a una CAGR del 13,26% durante 2027-2032. El mercado de módulos IGBT automotrices sigue respaldado por la brecha de costos entre los dispositivos IGBT de silicio y los dispositivos de carburo de silicio en programas de vehículos de alto volumen. Los módulos IGBT continúan siendo adecuados para plataformas donde el costo, la fiabilidad comprobada y el rendimiento de alta corriente importan más que la máxima eficiencia de conmutación. Los proveedores están adaptando sus carteras para voltajes más altos, límites térmicos más estrictos y requisitos de abastecimiento regional. Esto crea espacio para productos híbridos IGBT-SiC al tiempo que preserva la demanda de módulos establecidos basados en silicio.
Conclusiones Clave del Informe
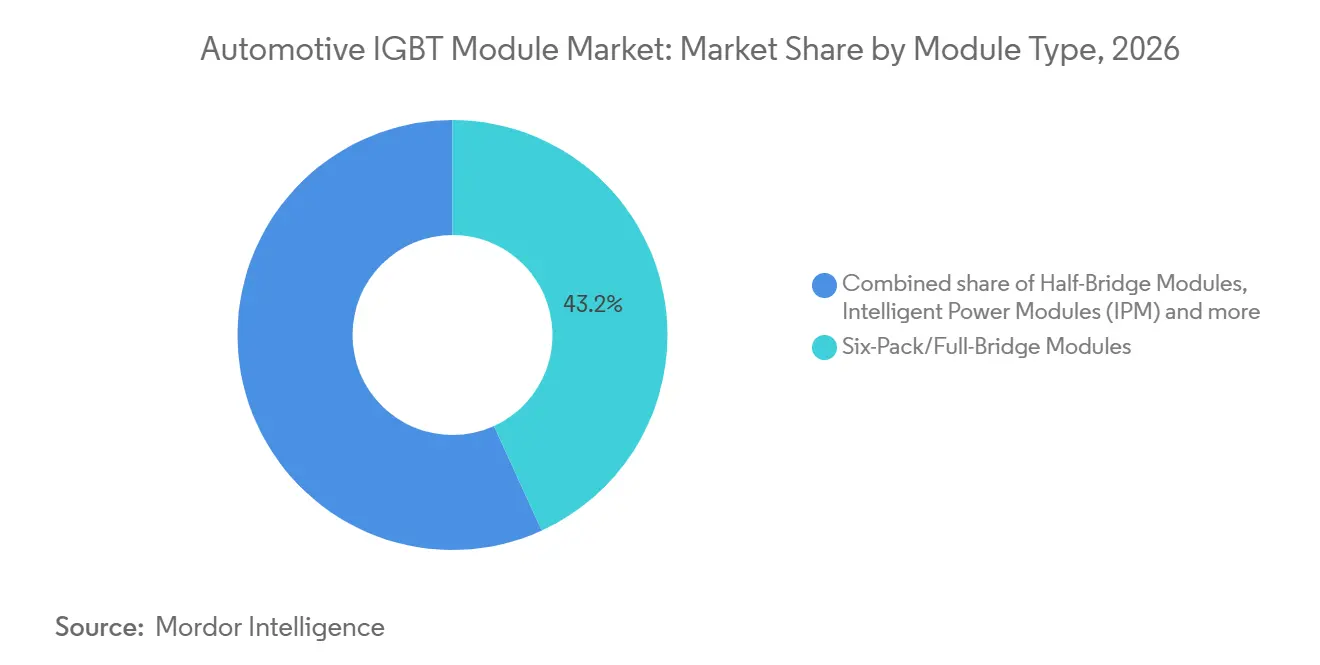
- Por tipo de módulo, los módulos de seis interruptores/puente completo tuvieron una participación del 43,18% en 2026, mientras que las configuraciones híbridas IGBT-SiC se proyectan para crecer a una CAGR del 17,48% hasta 2032.
- Por clasificación de voltaje, la clase de 600–750 V representó una participación del 55,33% en 2026, mientras que la clase superior a 1.200 V se proyecta para crecer a una CAGR del 16,23% hasta 2032.
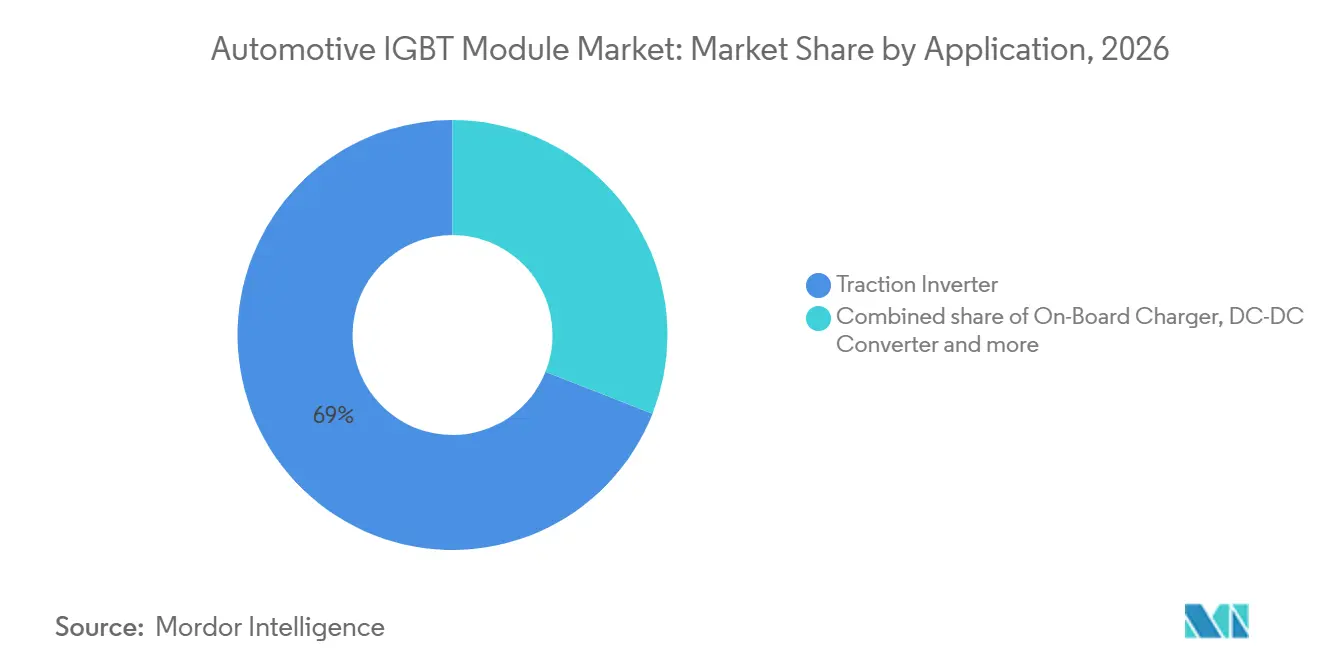
- Por aplicación, los inversores de tracción tuvieron una participación del 69,03% en 2026 y se prevé que se expandan a una CAGR del 13,84% hasta 2032.
- Por propulsión, los vehículos eléctricos de batería representaron una participación del 62,41% en 2026 y se proyectan para crecer a una CAGR del 15,03% hasta 2032.
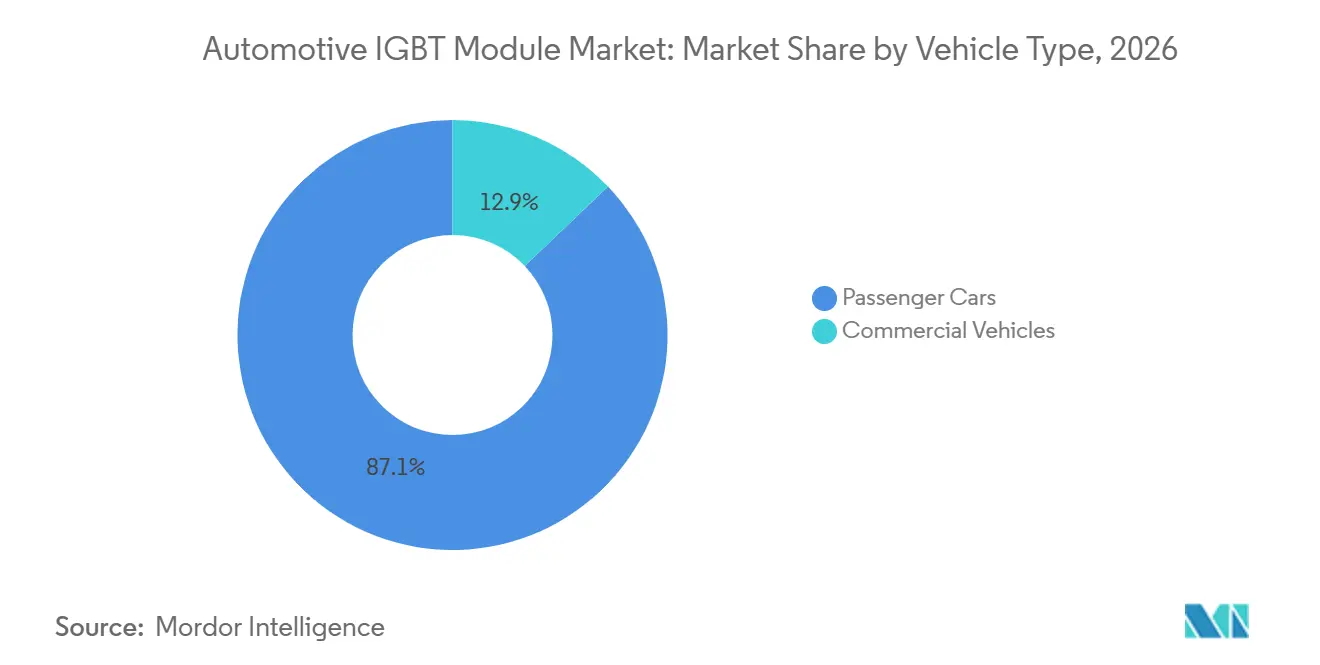
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 87,13% en 2026, mientras que los vehículos comerciales se proyectan para crecer a una CAGR del 14,75% hasta 2032.
- Por refrigeración, la refrigeración líquida directa (aleta de pasador) tuvo una participación del 52,00% en 2026 y se proyecta para crecer a una CAGR del 14,30% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 66,12% en 2026 y se prevé que se expanda a una CAGR del 14,12% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento en la Producción de Vehículos Eléctricos, Híbridos Eléctricos y Híbridos Enchufables | +4.5% | Global | Corto plazo (≤ 2 años) |
| Expansión de Arquitecturas de Vehículos de 800 V y 1.200 V | +3.2% | Global, con núcleo en Asia-Pacífico y extensión a Europa | Mediano plazo (2–4 años) |
| Ventajas de Costo y Cadena de Suministro Frente a los Módulos de Potencia de SiC Completo | +2.4% | Global | Corto plazo (≤ 2 años) |
| Demanda de Mayor Densidad de Potencia Mediante Refrigeración Líquida Directa | +1.8% | Global | Mediano plazo (2–4 años) |
| Regionalización del Abastecimiento de Módulos de Potencia Automotrices | +1.4% | Núcleo en Asia-Pacífico, extensión a América del Norte y Europa | Mediano plazo (2–4 años) |
| Plataformas OEM Consolidadas por Datos de Calificación Automotriz y Fiabilidad | +1.2% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Aumento en la Producción de Vehículos Eléctricos, Híbridos Eléctricos y Híbridos Enchufables
Las ventas de automóviles eléctricos superaron los 20 millones de unidades a nivel mundial en 2025, aumentando aproximadamente un 20% respecto a 2024 [1]. Esta base más amplia de vehículos electrificados respalda el mercado de módulos IGBT automotrices en funciones de tracción y potencia de apoyo. Los vehículos eléctricos de batería requieren inversores de tracción, mientras que los vehículos híbridos también utilizan módulos de potencia para sistemas motor-generador. La tecnología IGBT sigue siendo adecuada para condiciones de operación donde una solución completa de SiC no justifica su costo adicional. La base de demanda se extiende, por tanto, a través de vehículos eléctricos de batería, híbridos enchufables e híbridos convencionales. Esta amplia base de aplicaciones reduce la dependencia del mercado de módulos IGBT automotrices de cualquier categoría de propulsión única.
Expansión de Arquitecturas de Vehículos de 800 V y 1.200 V
Los fabricantes de vehículos están adoptando arquitecturas de 800 V para soportar una carga más rápida y una operación de mayor potencia. Este cambio no elimina los dispositivos IGBT de los diseños de inversores de alto voltaje dentro del mercado de módulos IGBT automotrices. Infineon introdujo dispositivos IGBT y RC-IGBT de 1.200 V para vehículos eléctricos en abril de 2025 [2]. El lanzamiento demuestra que los proveedores de IGBT están desarrollando productos para la transición de alto voltaje. Las plataformas de mayor voltaje también requieren módulos con voltaje de bloqueo adecuado, refrigeración y rendimiento de empaquetado. El mercado de módulos IGBT automotrices puede, por tanto, mantener contenido en aplicaciones seleccionadas de 800 V mientras se desarrollan programas comerciales de mayor voltaje.
Ventajas de Costo y Cadena de Suministro Frente a los Módulos de Potencia de SiC Completo
Los dispositivos de carburo de silicio ofrecen ventajas de eficiencia en aplicaciones seleccionadas de alto voltaje, pero su costo sigue siendo un factor limitante. El dado de carburo de silicio sigue siendo considerablemente más caro por unidad de área que las tecnologías de IGBT y diodo de silicio. Esa diferencia importa para los vehículos de pasajeros de alto volumen que operan entre 450 V y 750 V. Las arquitecturas híbridas pueden combinar la robustez del IGBT a alta corriente con el rendimiento del carburo de silicio en condiciones de operación específicas. Esta opción ofrece a los fabricantes en el mercado de módulos IGBT automotrices una ruta incremental hacia la mejora de la eficiencia. También respalda el uso continuo de módulos basados en silicio en programas de vehículos sensibles al costo.
Demanda de Mayor Densidad de Potencia Mediante Refrigeración Líquida Directa
Los fabricantes de automóviles buscan una mayor potencia de salida del inversor sin aumentos proporcionales en el tamaño del paquete. La refrigeración líquida directa de aleta de pasador reduce la resistencia térmica al eliminar la capa de interfaz utilizada en los sistemas de refrigeración indirecta. La refrigeración optimizada de aleta de pasador puede reducir significativamente la resistencia térmica en comparación con la refrigeración indirecta. Esto permite clasificaciones de corriente más altas dentro de huellas de módulo restringidas. También hace que el diseño térmico sea un diferenciador más significativo entre los proveedores de módulos. El mercado de módulos IGBT automotrices se beneficia a medida que el diseño de refrigeración se integra más estrechamente con los requisitos de rendimiento del inversor.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Módulos SiC MOSFET en Inversores de Tracción de Vehículos Eléctricos de Batería Premium | -2.8% | Global, concentrado en segmentos de vehículos eléctricos de batería premium en América del Norte y Europa | Mediano plazo (2–4 años) |
| Altos Costos de Calificación, Validación y Garantía Automotriz | -1.5% | Global | Largo plazo (≥ 4 años) |
| Controles de Exportación, Aranceles y Fragmentación de Normas Regionales | -1.2% | Asia-Pacífico y América del Norte, con efectos secundarios en Europa | Corto plazo (≤ 2 años) |
| Restricciones de Ciclado Térmico y Rendimiento de Empaquetado a Alta Corriente | -0.9% | Global | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Módulos SiC MOSFET en Inversores de Tracción de Vehículos Eléctricos de Batería Premium
Los módulos SiC MOSFET están ganando terreno en los inversores de tracción de vehículos eléctricos de batería premium. Su rendimiento de conmutación es especialmente relevante para plataformas de alto voltaje y condiciones de conducción en autopista. Esto crea una restricción competitiva focalizada para los proveedores de IGBT que atienden modelos eléctricos puros premium. El efecto es menos pronunciado en los híbridos enchufables, los híbridos convencionales y muchos vehículos eléctricos de batería de 400 V. Esos tipos de vehículos mantienen un argumento de costo más sólido para la electrónica de potencia basada en IGBT. El mercado de módulos IGBT automotrices enfrenta, por tanto, una sustitución selectiva en lugar de un reemplazo uniforme en todos los vehículos electrificados.
Altos Costos de Calificación, Validación y Garantía Automotriz
Los módulos de potencia automotrices deben cumplir exigentes requisitos de fiabilidad y validación antes de la producción en serie. El marco ECPE AQG 324 cubre el ciclado térmico, el ciclado de potencia, la polarización por humedad y las pruebas de vibración. Estos programas requieren infraestructura especializada y largos procesos de muestreo. Los nuevos participantes enfrentan un camino más largo hacia el suministro calificado que los proveedores establecidos con registros automotrices comprobados. El requisito puede limitar los cambios rápidos de productos y aumentar los costos de desarrollo. También protege las posiciones de proveedores validados una vez que una plataforma automotriz entra en produccin.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Módulo:
La Arquitectura de Seis Interruptores Ancla el Volumen, las Configuraciones Híbridas Lideran el CrecimientoLos módulos de seis interruptores/puente completo tuvieron una participación del 43,18% en 2026. Su disposición de seis interruptores soporta inversores de tracción trifásicos en una configuración compacta e integrada. La arquitectura reduce la inductancia parásita y puede simplificar el ensamblaje del inversor. Su posición establecida en plataformas de vehículos validadas respalda la demanda recurrente. Los fabricantes valoran la topología porque combina la integración de funciones con una ruta de calificación familiar.
Las configuraciones híbridas IGBT-SiC se proyectan para crecer a una CAGR del 17,48% hasta 2032. Proporcionan una ruta intermedia práctica entre los módulos de silicio establecidos y los diseños de SiC completo. El módulo HybridPACK Drive G2 Fusion de Infineon, introducido en octubre de 2024, combina dispositivos de silicio y carburo de silicio dentro de una solución de tracción automotriz. Este diseño puede mejorar condiciones de operación seleccionadas sin requerir un cambio tecnológico completo. El mercado de módulos IGBT automotrices puede utilizar estos diseños híbridos para atender a los OEM que buscan mejoras de eficiencia graduales.

Por Clasificación de Voltaje:
El Segmento de Rango Medio Domina, la Clase de Alto Voltaje Crece Más RápidoLa clase de 600–750 V representó el 55,33% de la participación del mercado de módulos IGBT automotrices en 2026. Este rango se alinea con la gran base instalada de arquitecturas de vehículos de 400 V. Los automóviles de pasajeros de gama media, los híbridos enchufables y muchos vehículos comerciales utilizan estos niveles de voltaje. El segmento se beneficia de diseños de módulos maduros y procesos de fabricación establecidos. Sigue siendo importante porque los fabricantes de vehículos aún requieren electrificación rentable a escala.
La clase superior a 1.200 V se proyecta para crecer a una CAGR del 16,23% hasta 2032. La demanda proviene de vehículos comerciales de alto voltaje y sistemas de camiones con múltiples motores. Estas aplicaciones necesitan mayor voltaje de bloqueo y una gestión térmica más capaz. El lanzamiento de dispositivos IGBT y RC-IGBT de Infineon en 2025 abarca aplicaciones de 750 V y 1.200 V para vehículos eléctricos. El desarrollo de módulos de alto voltaje amplía el alcance del mercado de módulos IGBT automotrices hacia arquitecturas de vehículos más exigentes.
Por Aplicación:
Los Inversores de Tracción Definen el Centro Comercial del MercadoLos inversores de tracción representaron el 69,03% de la participación del mercado de módulos IGBT automotrices en 2026. Se proyecta que la aplicación crezca a una CAGR del 13,84% hasta 2032. Cada tren de tracción electrificado requiere un inversor para controlar la potencia entre la batería y el motor eléctrico. El módulo IGBT es un componente de conmutación central dentro de ese sistema. Esto convierte a los inversores de tracción en la principal base de ingresos para los proveedores de módulos de potencia.
Los trenes de tracción integrados están reuniendo el motor, el reductor y el inversor en ensamblajes de vehículos más compactos. Estos sistemas ponen mayor énfasis en el empaquetado, la refrigeración y la integración del control de compuerta. Los proveedores con módulos de refrigeración directa validados pueden abordar estos requisitos con menos interrupciones en el proceso de desarrollo del OEM. Los cargadores a bordo y los convertidores CC-CC añaden demanda, aunque el producto CoolSiC MOSFET G2 de 750 V de Infineon muestra una mayor presión de SiC en las aplicaciones de cargadores. Las aplicaciones auxiliares continúan requiriendo formatos de módulos de potencia protegidos y compactos.
Por Propulsión:
Los Vehículos Eléctricos de Batería Consolidan el Liderazgo del MercadoLos vehículos eléctricos de batería representaron el 62,41% de la participación del mercado de módulos IGBT automotrices en 2026. Se proyecta que se expandan a una CAGR del 15,03% hasta 2032. Sus sistemas de tracción tienen el mayor contenido de electrónica de potencia entre los tipos de vehículos electrificados convencionales. Esto hace que el crecimiento en la producción de vehículos eléctricos de batería sea especialmente relevante para los ingresos de los módulos. El crecimiento de las ventas globales de automóviles eléctricos en 2025 reforzó esta relación de demanda.
Los vehículos híbridos enchufables requieren un inversor para la conducción solo eléctrica y el frenado regenerativo. Los híbridos convencionales también utilizan módulos IGBT en inversores motor-generador. El carburo de silicio tiene una ventaja de costo más estrecha en estas aplicaciones de menor voltaje y carga moderada. Estos tipos de propulsión proporcionan, por tanto, una base de demanda continua más allá de los vehículos eléctricos de batería. El mercado de módulos IGBT automotrices mantiene respaldo de esta combinación de plataformas híbridas y totalmente eléctricas.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Lideran, el Segmento Comercial se AceleraLos automóviles de pasajeros tuvieron el 87,13% del mercado de módulos IGBT automotrices en 2026. Su liderazgo en volumen sigue la mayor escala de la electrificación de vehículos de pasajeros. Los programas de pasajeros también otorgan gran importancia al costo, la integración del paquete y el suministro calificado. Estas condiciones favorecen las tecnologías de módulos IGBT establecidas. El segmento sigue siendo central para la base de ingresos del mercado de módulos IGBT automotrices durante el período de pronóstico.
Se prevé que los vehículos comerciales crezcan a una CAGR del 14,75% hasta 2032. Los autobuses eléctricos, las furgonetas de reparto y los camiones pesados necesitan mayor potencia de tracción que la mayoría de los automóviles de pasajeros. Sus configuraciones de múltiples motores pueden requerir módulos de alta corriente y alto voltaje. Esto aumenta el valor del módulo de potencia por vehículo. La electrificación de vehículos comerciales puede, por tanto, aumentar la contribución de ingresos de este segmento más rápido de lo que su volumen de unidades por sí solo sugeriría.
Por Refrigeración:
La Arquitectura de Refrigeración Líquida Determina el Valor del Módulo y la Fidelización del DiseñoLa refrigeración líquida directa (aleta de pasador) tuvo una participación del 52,00% del mercado de módulos IGBT automotrices en 2026 y se proyecta para crecer a una CAGR del 14,30% hasta 2032. Los módulos de inversores de tracción convencionales utilizan cada vez más placas base de aleta de pasador que ponen el refrigerante en contacto directo con el módulo, eliminando la capa de interfaz térmica utilizada en los sistemas de refrigeración indirecta. Las estructuras de aleta de pasador pueden mejorar la transferencia de calor y permitir clasificaciones de corriente más altas en la misma área de paquete. Los diseños de inversores más exigentes hacen que el rendimiento de refrigeración sea parte de la selección de proveedores. El mercado de módulos IGBT automotrices gana valor a medida que la estructura de refrigeración se vincula más estrechamente al diseño térmico a nivel de vehículo.
La refrigeración líquida indirecta tuvo una participación del 38,50% en 2026 y se proyecta para crecer a una CAGR del 12,60% hasta 2032. Tiene una posición establecida en plataformas de vehículos validadas y puede ofrecer menores costos de integración del disipador de calor. La refrigeración indirecta continúa sirviendo a sistemas donde el empaquetado comprobado es más importante que la mayor densidad de corriente posible. La refrigeración por aire, que representa la participación restante, sigue siendo relevante para sistemas auxiliares y aplicaciones de híbridos suaves con cargas térmicas más bajas.
Análisis Geográfico
Asia-Pacífico tuvo el 66,12% de la participación del mercado de módulos IGBT automotrices en 2026 y se prevé que se expanda a una CAGR del 14,12% hasta 2032. China es el principal contribuyente porque su base de producción de vehículos eléctricos tiene una escala sustancial y profundidad de fabricación. Se espera que las ventas de automóviles eléctricos del país sigan siendo sustanciales, respaldando la demanda regional de electrónica de potencia de tracción. Japón aporta capacidad de fabricación de IGBT establecida, mientras que Corea del Sur añade demanda a través de exportaciones de vehículos y desarrollo de plataformas electrificadas. India y el Sudeste Asiático también añaden demanda emergente de módulos adecuados a los costos de vehículos locales y condiciones de operación.
Europa sigue siendo un centro importante para la ingeniería automotriz, los programas de vehículos y las decisiones de adquisición de los OEM. Sus fabricantes continúan desarrollando plataformas de alto voltaje de vehículos eléctricos de batería e híbridos enchufables en varias categorías de vehículos. El mercado de módulos IGBT automotrices se beneficia de la necesidad continua de Europa de electrónica de potencia calificada en estos tipos de plataformas. América del Norte, América del Sur y Oriente Medio y África representan grupos de demanda más pequeños. La demanda de América del Norte depende del ritmo de adopción de vehículos eléctricos y la escala de la inversión en fabricación local.
América del Sur está ganando relevancia a medida que aumenta la actividad de vehículos eléctricos en Brasil. Oriente Medio y África añaden demanda de importación a través de la electrificación de flotas e iniciativas de producción de vehículos domésticos. La demanda a largo plazo en estas regiones dependerá de los compromisos de plataforma de los OEM y las cadenas de suministro disponibles localmente. Los requisitos de abastecimiento regional pueden hacer que las estrategias de módulos calificados de múltiples fuentes sean más importantes en estos mercados.
Panorama Competitivo
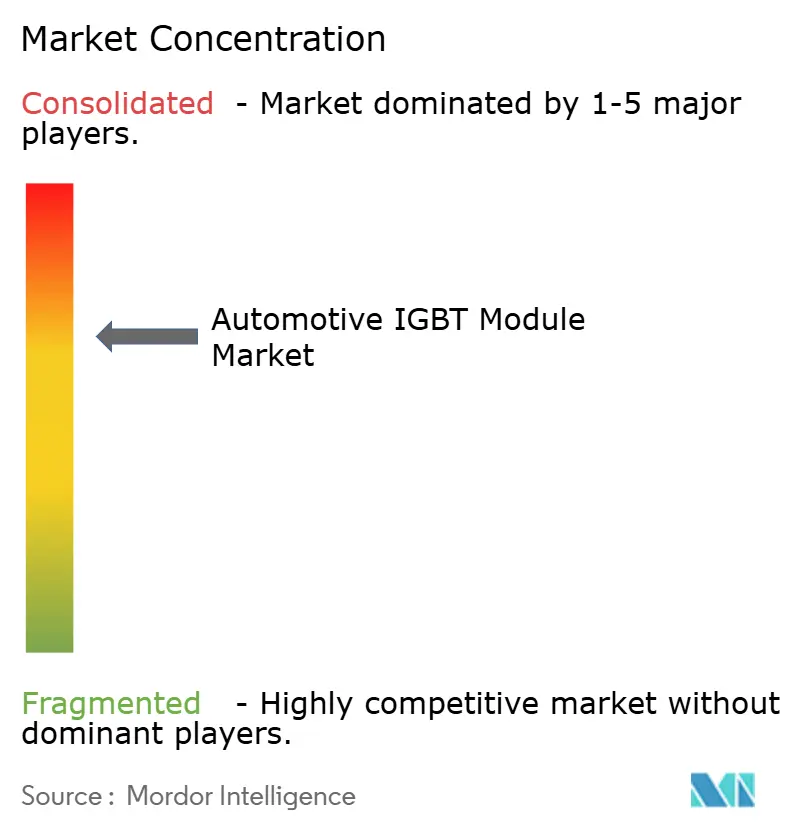
El mercado de módulos IGBT automotrices está moderadamente concentrado, con proveedores globales establecidos que tienen largas trayectorias de calificación automotriz. Infineon Technologies, Mitsubishi Electric, Fuji Electric, onsemi y STMicroelectronics ofrecen diseño de chips, empaquetado de módulos y soporte para programas de vehículos. Proveedores chinos como BYD Semiconductor y StarPower Semiconductor han escalado rápidamente sobre la base de la producción doméstica de vehículos eléctricos. Su posición refleja el largo proceso necesario para calificar módulos de potencia para uso automotriz. La competencia se centra en el rendimiento térmico, la integración del sistema, la capacidad de voltaje, la fiabilidad y el suministro confiable. Estos factores crean barreras significativas para los proveedores sin un historial establecido en aplicaciones automotrices.
Infineon está persiguiendo el desarrollo de productos de mayor voltaje e híbridos para aplicaciones de vehículos eléctricos. Su plataforma Si/SiC Fusion proporciona una ruta hacia soluciones de tracción híbridas. Mitsubishi Electric lanzó muestras de sus módulos de potencia SiC y Si de la Serie J3 para inversores de tracción de vehículos electrificados en 2024, ampliando su cartera automotriz tanto en tecnología IGBT de silicio como en carburo de silicio [3].
La competencia también está determinada por sustratos de refrigeración directa, unión de dados sinterizados y refrigeración de doble cara. Los proveedores con soluciones térmicas validadas pueden integrarse más estrechamente en los diseños de inversores de los clientes. Las arquitecturas híbridas IGBT-SiC ofrecen otra vía de diferenciación sin una transición completa al carburo de silicio. El suministro automotriz calificado no puede reemplazarse rápidamente, por lo que el historial de calificación sigue siendo comercialmente importante.
Líderes de la Industria de Módulos IGBT Automotrices
-
Infineon Technologies AG
-
BYD Semiconductor Co., Ltd.
-
Mitsubishi Electric Corporation
-
StarPower Semiconductor Ltd.
-
Fuji Electric Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Módulos IGBT Automotrices Empresas cubiertas en este informe
- Infineon Technologies AG
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- onsemi
- STMicroelectronics N.V.
- BYD Semiconductor Co., Ltd.
- StarPower Semiconductor Ltd.
- Danfoss A/S
- Renesas Electronics Corporation
- Vishay Intertechnology, Inc.
- Littelfuse, Inc.
- CRRC Corporation Limited
- Hangzhou Silan Microelectronics Co., Ltd.
- United Nova Technology Co., Ltd.
- MacMic Science and Technology Co., Ltd.
- Hefei Cpower Technology Co., Ltd.
- Zhixin Semiconductor Co., Ltd.
- Zhejiang Grecon Semiconductor Co., Ltd.
Desarrollos recientes de la industria en Mercado de Módulos IGBT Automotrices
- Agosto de 2026: ROHM introdujo IGBTs de grado automotriz de 650 V calificados según AEC-Q101 para compresores eléctricos y calentadores de alto voltaje, con una tensión de saturación colector-emisor de 1,55 V.
- Junio de 2026: Infineon introdujo un módulo de carburo de silicio de 1.300 V en su familia HybridPACK Drive, clasificado para operación continua a 205°C, manteniendo la huella e interfaces de los diseños existentes de HybridPACK Drive utilizados para inversores de tracción basados en IGBT.
- Abril de 2026: Se informó que ROHM, Toshiba y Mitsubishi Electric planeaban una unidad conjunta de semiconductores de potencia que combinaría sus negocios de dispositivos de potencia para atender la demanda de vehículos eléctricos e industrial.
- Febrero de 2026: United Nova Technology firmó una asociación estratégica global con Horse Powertrain para co-desarrollar módulos de potencia IGBT y SiC para el sistema Super Hybrid DHT de Horse Powertrain, planificado para aproximadamente 10 modelos híbridos durante cinco años.
Alcance del Informe Global del Mercado de Módulos IGBT Automotrices
El alcance incluye segmentación por tipo de módulo (módulos de medio puente, módulos de seis interruptores/puente completo, módulos de potencia inteligentes [IPM] y otros [IGBT-SiC híbrido]), clasificación de voltaje (600–750 V, 1.200 V y superior a 1.200 V), aplicación (inversor de tracción, cargador a bordo, convertidor CC-CC y otros [e-compresor y auxiliar]), propulsión (eléctrico de batería, híbrido enchufable e híbrido), tipo de vehículo (automóviles de pasajeros y vehículos comerciales), refrigeración (líquida directa [aleta de pasador], líquida indirecta y otros [refrigeración por aire]) y geografía (América del Norte [Estados Unidos, Canadá y Resto de América del Norte], Europa [Alemania, Francia, Reino Unido, Italia, España, Rusia y Resto de Europa], Asia-Pacífico [China, Japón, Corea del Sur, India, Sudeste Asiático, Australia y Resto de Asia-Pacífico], América del Sur [Brasil, Argentina, Colombia y Resto de América del Sur] y Oriente Medio y África [Turquía, Arabia Saudita, Emiratos Árabes Unidos, Egipto, Sudáfrica y Resto de Oriente Medio y África]). El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en unidades.
Resumen de la segmentación
| Módulos de Medio Puente |
| Módulos de Seis Interruptores/Puente Completo |
| Módulos de Potencia Inteligentes (IPM) |
| Otros (IGBT-SiC Híbrido) |
| 600-750 V |
| 1.200 V |
| Superior a 1.200 V |
| Inversor de Tracción |
| Cargador a Bordo |
| Convertidor CC-CC |
| Otros (E-Compresor, Auxiliar) |
| Eléctrico de Batería |
| Híbrido Enchufable |
| Híbrido |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Líquida Directa (Aleta de Pasador) |
| Líquida Indirecta |
| Otros (Refrigeración por Aire) |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Sudeste Asiático | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Turquía |
| Arabia Saudita | |
| Emiratos Árabes Unidos | |
| Egipto | |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Módulo | Módulos de Medio Puente | |
| Módulos de Seis Interruptores/Puente Completo | ||
| Módulos de Potencia Inteligentes (IPM) | ||
| Otros (IGBT-SiC Híbrido) | ||
| Por Clasificación de Voltaje | 600-750 V | |
| 1.200 V | ||
| Superior a 1.200 V | ||
| Por Aplicación | Inversor de Tracción | |
| Cargador a Bordo | ||
| Convertidor CC-CC | ||
| Otros (E-Compresor, Auxiliar) | ||
| Por Propulsión | Eléctrico de Batería | |
| Híbrido Enchufable | ||
| Híbrido | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Refrigeración | Líquida Directa (Aleta de Pasador) | |
| Líquida Indirecta | ||
| Otros (Refrigeración por Aire) | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Turquía | |
| Arabia Saudita | ||
| Emiratos Árabes Unidos | ||
| Egipto | ||
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de módulos IGBT automotrices para 2032?
Se proyecta que el mercado de módulos IGBT automotrices alcance los 19,87 mil millones de USD para 2032, con una CAGR del 13,26% de 2027 a 2032.
¿Qué aplicación de módulos IGBT automotrices tiene la mayor participación?
Los inversores de tracción lideran con una participación del 69,03% en 2026 y se proyecta que crezcan a una CAGR del 13,84% hasta 2032.
¿Qué clase de voltaje está creciendo más rápido en los módulos IGBT automotrices?
La clase superior a 1.200 V se proyecta para crecer a una CAGR del 16,23% hasta 2032, respaldada por aplicaciones de vehículos comerciales de alto voltaje.
¿Qué región lidera la demanda de módulos IGBT automotrices?
Asia-Pacífico lidera con una participación del 66,12% en 2026 y se prevé que crezca a una CAGR del 14,12% hasta 2032.