
Marktgröße und Marktanteil für automotive IGBT-Module
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 10.66 Milliarden US-Dollar |
| Marktgröße (2032) | 19.87 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.26 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive IGBT-Module von Mordor Intelligence
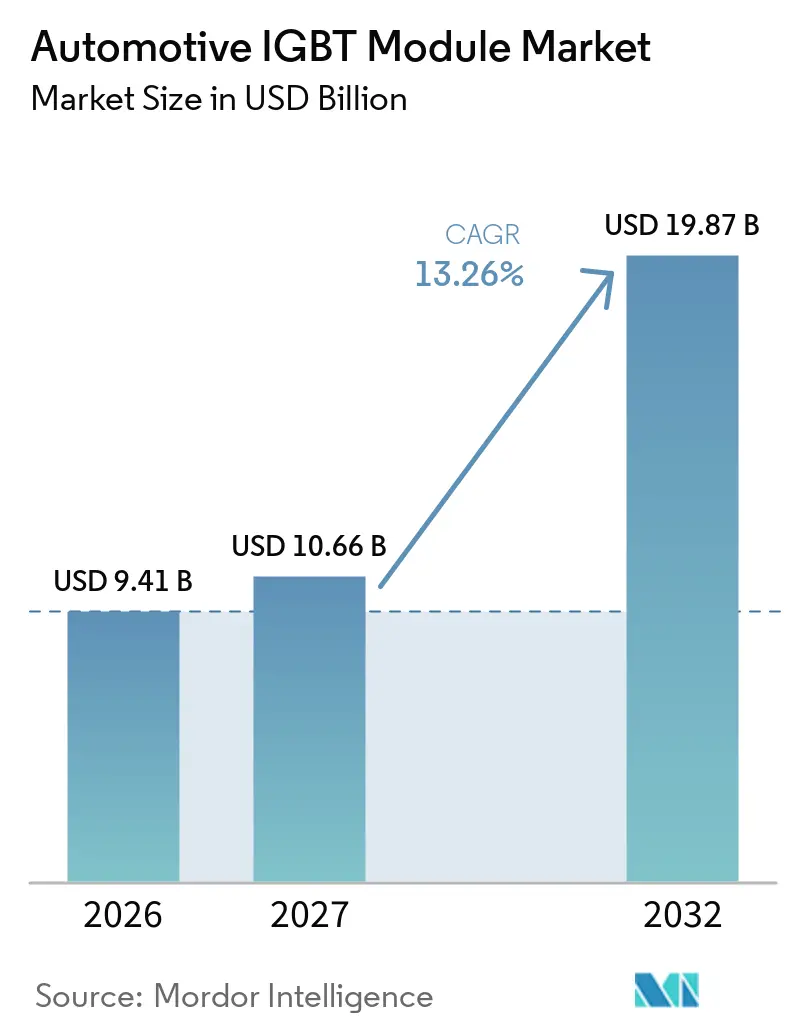
Die Marktgröße für automotive IGBT-Module wurde 2026 auf 9,41 Milliarden USD geschätzt und soll von 10,66 Milliarden USD im Jahr 2027 auf 19,87 Milliarden USD bis 2032 wachsen, bei einem CAGR von 13,26 % im Zeitraum 2027–2032. Der Markt für automotive IGBT-Module wird weiterhin durch die Kostenlücke zwischen Silizium-IGBT-Bauelementen und Siliziumkarbid-Bauelementen in Serienfahrzeugprogrammen gestützt. IGBT-Module eignen sich weiterhin für Plattformen, bei denen Kosten, bewährte Zuverlässigkeit und Hochstromleistung wichtiger sind als maximale Schaltungseffizienz. Zulieferer passen ihre Portfolios an höhere Spannungen, engere thermische Grenzen und regionale Beschaffungsanforderungen an. Dies schafft Raum für hybride IGBT-SiC-Produkte und erhält gleichzeitig die Nachfrage nach etablierten siliziumbasierten Modulen aufrecht.
Wichtigste Erkenntnisse des Berichts
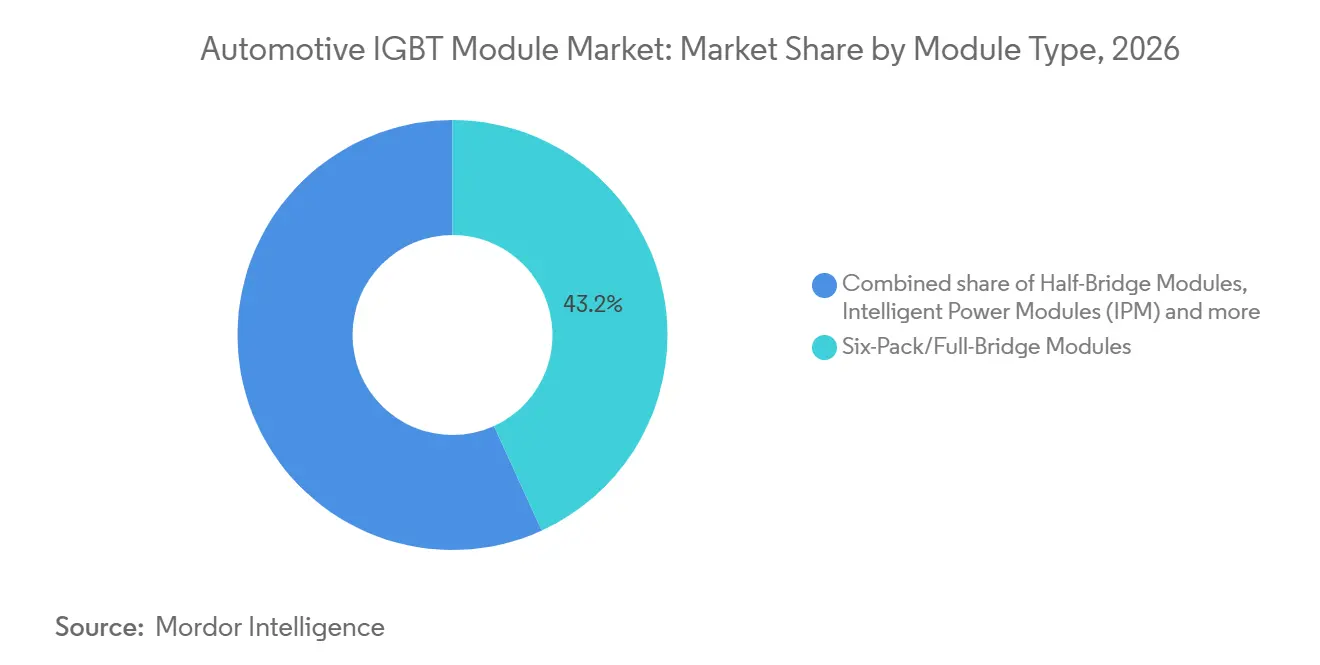
- Nach Modultyp hielten Sechspack-/Vollbrückenmodule 2026 einen Anteil von 43,18 %, während hybride IGBT-SiC-Konfigurationen bis 2032 voraussichtlich mit einem CAGR von 17,48 % wachsen werden.
- Nach Spannungsklasse entfiel auf die Klasse 600–750 V im Jahr 2026 ein Anteil von 55,33 %, während die Klasse über 1.200 V bis 2032 voraussichtlich mit einem CAGR von 16,23 % wachsen wird.
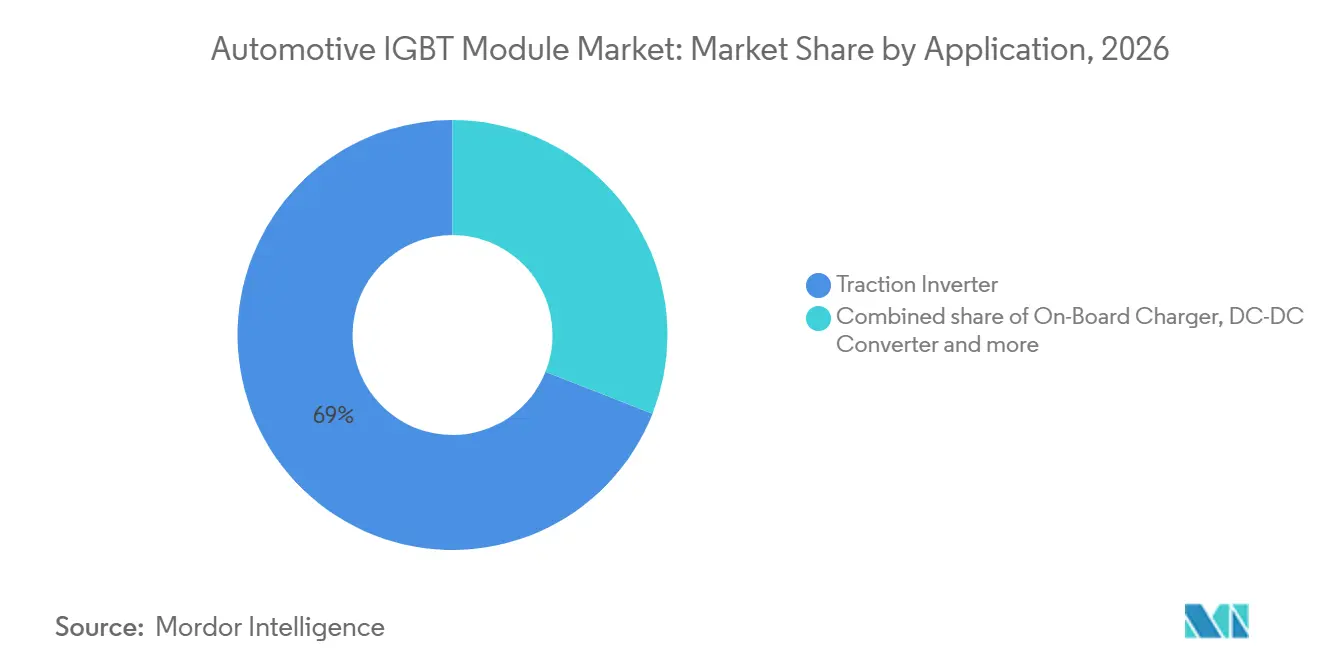
- Nach Anwendung hielten Traktionsumrichter 2026 einen Anteil von 69,03 % und sollen bis 2032 mit einem CAGR von 13,84 % wachsen.
- Nach Antrieb entfielen auf batterieelektrische Fahrzeuge 2026 ein Anteil von 62,41 %, und sie sollen bis 2032 mit einem CAGR von 15,03 % wachsen.
- Nach Fahrzeugtyp hielten Personenkraftwagen 2026 einen Anteil von 87,13 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 14,75 % wachsen werden.
- Nach Kühlung hielt die direkte Flüssigkeitskühlung (Stiftrippen) 2026 einen Anteil von 52,00 % und soll bis 2032 mit einem CAGR von 14,30 % wachsen.
- Nach Geografie hielt der asiatisch-pazifische Raum 2026 einen Anteil von 66,12 % und soll bis 2032 mit einem CAGR von 14,12 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Auswirkungen von Treibern*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Produktion von Elektrofahrzeugen, Hybridfahrzeugen und Plug-in-Hybridfahrzeugen | +4.5% | Global | Kurzfristig (≤ 2 Jahre) |
| Ausweitung von 800-V- und 1.200-V-Fahrzeugarchitekturen | +3.2% | Global, mit Schwerpunkt im asiatisch-pazifischen Raum und Ausstrahlungseffekten nach Europa | Mittelfristig (2–4 Jahre) |
| Kosten- und Lieferkettenvorteile gegenüber vollständigen SiC-Leistungsmodulen | +2.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Nachfrage nach höherer Leistungsdichte durch direkte Flüssigkeitskühlung | +1.8% | Global | Mittelfristig (2–4 Jahre) |
| Regionalisierung der Beschaffung von Leistungsmodulen für die Automobilindustrie | +1.4% | Schwerpunkt im asiatisch-pazifischen Raum, Ausstrahlungseffekte nach Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Gebundene OEM-Plattformen durch automotive Qualifizierung und Zuverlässigkeitsdaten | +1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Produktion von Elektrofahrzeugen, Hybridfahrzeugen und Plug-in-Hybridfahrzeugen
Die weltweiten Verkäufe von Elektroautos überstiegen 2025 global 20 Millionen Einheiten und stiegen gegenüber 2024 um etwa 20 % [1]. Diese breitere Basis an elektrifizierten Fahrzeugen stützt den Markt für automotive IGBT-Module über Traktions- und unterstützende Leistungsfunktionen hinweg. Batterieelektrische Fahrzeuge benötigen Traktionsumrichter, während Hybridfahrzeuge Leistungsmodule auch für Motor-Generator-Systeme einsetzen. Die IGBT-Technologie bleibt gut geeignet für Betriebsbedingungen, bei denen eine vollständige SiC-Lösung ihre Mehrkosten nicht rechtfertigt. Die Nachfragebasis erstreckt sich daher auf batterieelektrische, Plug-in-Hybrid- und konventionelle Hybridfahrzeuge. Diese breite Anwendungsbasis verringert die Abhängigkeit des Markts für automotive IGBT-Module von einer einzelnen Antriebskategorie.
Ausweitung von 800-V- und 1.200-V-Fahrzeugarchitekturen
Fahrzeughersteller übernehmen 800-V-Architekturen, um schnelleres Laden und einen Betrieb mit höherer Leistung zu unterstützen. Dieser Wandel verdrängt IGBT-Bauelemente nicht vollständig aus Hochspannungsumrichterdesigns im Markt für automotive IGBT-Module. Infineon stellte im April 2025 1.200-V-IGBT- und RC-IGBT-Bauelemente für Elektrofahrzeuge vor [2]. Die Markteinführung zeigt, dass IGBT-Zulieferer Produkte für den Hochspannungsübergang entwickeln. Hochspannungsplattformen erfordern zudem Module mit geeigneter Sperrspannung, Kühlung und Gehäuseleistung. Der Markt für automotive IGBT-Module kann daher in ausgewählten 800-V-Anwendungen präsent bleiben, während sich Hochspannungs-Nutzfahrzeugprogramme weiterentwickeln.
Kosten- und Lieferkettenvorteile gegenüber vollständigen SiC-Leistungsmodulen
Siliziumkarbid-Bauelemente bieten Effizienzvorteile in ausgewählten Hochspannungsanwendungen, doch ihre Kosten bleiben ein limitierender Faktor. Siliziumkarbid-Chips sind je Flächeneinheit nach wie vor erheblich teurer als Silizium-IGBT- und Diodentechnologien. Dieser Unterschied ist relevant für Hochvolumen-Personenkraftwagen, die zwischen 450 V und 750 V betrieben werden. Hybridarchitekturen können die Robustheit von IGBTs bei hohen Strömen mit der Leistung von Siliziumkarbid in gezielten Betriebsbedingungen kombinieren. Diese Option bietet Herstellern im Markt für automotive IGBT-Module einen schrittweisen Weg zur Effizienzverbesserung. Sie unterstützt zudem den weiteren Einsatz siliziumbasierter Module in kostenempfindlichen Fahrzeugprogrammen.
Nachfrage nach höherer Leistungsdichte durch direkte Flüssigkeitskühlung
Automobilhersteller streben nach höherer Umrichterleistung ohne proportionale Vergrößerung des Gehäuses. Die direkte Flüssigkeitskühlung mit Stiftrippen reduziert den thermischen Widerstand, indem die Grenzflächenschicht entfällt, die bei indirekten Kühlanordnungen verwendet wird. Optimierte Stiftrippenkühlung kann den thermischen Widerstand im Vergleich zur indirekten Kühlung erheblich reduzieren. Dies ermöglicht höhere Strombelastbarkeiten bei begrenzten Modulabmessungen. Es macht das thermische Design auch zu einem bedeutsameren Differenzierungsmerkmal unter Modulzulieferern. Der Markt für automotive IGBT-Module profitiert davon, dass das Kühlungsdesign enger mit den Leistungsanforderungen des Umrichters verknüpft wird.
Analyse der Auswirkungen von Hemmnissen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch SiC-MOSFET-Module in Premium-BEV-Traktionsumrichtern | -2.8% | Global, konzentriert auf Premium-BEV-Segmente in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Hohe Kosten für automotive Qualifizierung, Validierung und Gewährleistung | -1.5% | Global | Langfristig (≥ 4 Jahre) |
| Exportkontrollen, Zölle und Fragmentierung regionaler Normen | -1.2% | Asiatisch-pazifischer Raum und Nordamerika, mit Sekundäreffekten in Europa | Kurzfristig (≤ 2 Jahre) |
| Einschränkungen durch Thermozyklen und Gehäuseausbeute bei hohem Strom | -0.9% | Global | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch SiC-MOSFET-Module in Premium-BEV-Traktionsumrichtern
Siliziumkarbid-MOSFET-Module gewinnen in Premium-Traktionsumrichtern für batterieelektrische Fahrzeuge an Boden. Ihre Schalteigenschaften sind besonders relevant für Hochspannungsplattformen und Autobahnfahrbedingungen. Dies schafft eine gezielte Wettbewerbseinschränkung für IGBT-Zulieferer, die Premium-Vollelektromodelle beliefern. Der Effekt ist bei Plug-in-Hybriden, konventionellen Hybriden und vielen 400-V-Batterieelektrofahrzeugen weniger ausgeprägt. Diese Fahrzeugtypen behalten einen stärkeren Kostenvorteil für IGBT-basierte Leistungselektronik. Der Markt für automotive IGBT-Module sieht sich daher einer selektiven Substitution gegenüber, nicht einem einheitlichen Ersatz über alle elektrifizierten Fahrzeuge hinweg.
Hohe Kosten für automotive Qualifizierung, Validierung und Gewährleistung
Automotive Leistungsmodule müssen anspruchsvolle Zuverlässigkeits- und Validierungsanforderungen erfüllen, bevor sie in die Serienproduktion gehen. Der ECPE-AQG-324-Rahmen umfasst Thermozyklen, Leistungszyklen, Feuchtigkeitsvorspannung und Vibrationsprüfungen. Diese Programme erfordern spezialisierte Infrastruktur und langwierige Bemusterungsprozesse. Neuen Marktteilnehmern steht ein längerer Weg zur qualifizierten Lieferung bevor als etablierten Zulieferern mit nachgewiesenen automotive Referenzen. Die Anforderung kann schnelle Produktänderungen einschränken und die Entwicklungskosten erhöhen. Sie schützt jedoch auch die Positionen validierter Zulieferer, sobald eine automotive Plattform in die Produktion geht.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Modultyp:
Sechspack-Architektur sichert das Volumen, Hybridkonfigurationen führen das Wachstum anSechspack-/Vollbrückenmodule hielten 2026 einen Anteil von 43,18 %. Ihre Sechsschalter-Anordnung unterstützt dreiphasige Traktionsumrichter in einer kompakten, integrierten Konfiguration. Die Architektur reduziert parasitäre Induktivität und kann die Umrichtermontage vereinfachen. Ihre etablierte Position auf validierten Fahrzeugplattformen stützt die wiederkehrende Nachfrage. Hersteller schätzen die Topologie, weil sie Funktionsintegration mit einem vertrauten Qualifizierungsweg verbindet.
Hybride IGBT-SiC-Konfigurationen sollen bis 2032 mit einem CAGR von 17,48 % wachsen. Sie bieten einen praktischen Mittelweg zwischen etablierten Siliziummodulen und vollständigen SiC-Designs. Infineons HybridPACK Drive G2 Fusion-Modul, das im Oktober 2024 eingeführt wurde, kombiniert Silizium- und Siliziumkarbid-Bauelemente in einer automotive Traktionslösung. Dieses Design kann ausgewählte Betriebsbedingungen verbessern, ohne einen vollständigen Technologiewechsel zu erfordern. Der Markt für automotive IGBT-Module kann diese Hybriddesigns nutzen, um OEMs zu bedienen, die schrittweise Effizienzverbesserungen anstreben.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Spannungsklasse:
Mittleres Segment dominiert, Hochspannungsklasse wächst am schnellstenDie Klasse 600–750 V entfiel 2026 auf 55,33 % des Marktanteils für automotive IGBT-Module. Dieser Bereich entspricht der großen installierten Basis von 400-V-Fahrzeugarchitekturen. Mittelklasse-Personenkraftwagen, Plug-in-Hybride und viele Nutzfahrzeuge nutzen diese Spannungsniveaus. Das Segment profitiert von ausgereiften Moduldesigns und etablierten Fertigungsprozessen. Es bleibt wichtig, weil Fahrzeughersteller nach wie vor eine kosteneffiziente Elektrifizierung im großen Maßstab benötigen.
Die Klasse über 1.200 V soll bis 2032 mit einem CAGR von 16,23 % wachsen. Die Nachfrage kommt von Hochspannungs-Nutzfahrzeugen und Mehrmotor-LKW-Systemen. Diese Anwendungen benötigen höhere Sperrspannung und leistungsfähigeres Wärmemanagement. Infineons IGBT- und RC-IGBT-Bauelemente aus dem Jahr 2025 decken 750-V- und 1.200-V-Anwendungen für Elektrofahrzeuge ab. Die Entwicklung von Hochspannungsmodulen erweitert die Reichweite des Markts für automotive IGBT-Module in anspruchsvolle Fahrzeugarchitekturen.
Nach Anwendung:
Traktionsumrichter definieren das kommerzielle Zentrum des MarktsTraktionsumrichter entfielen 2026 auf 69,03 % des Marktanteils für automotive IGBT-Module. Die Anwendung soll bis 2032 mit einem CAGR von 13,84 % wachsen. Jeder elektrifizierte Antriebsstrang benötigt einen Umrichter zur Steuerung der Leistung zwischen Batterie und Elektromotor. Das IGBT-Modul ist ein zentrales Schaltelement in diesem System. Dies macht Traktionsumrichter zur wichtigsten Umsatzbasis für Leistungsmodulzulieferer.
Integrierte Antriebsstränge bringen Motor, Getriebe und Umrichter in kompakteren Fahrzeugbaugruppen zusammen. Diese Systeme legen größeren Wert auf Gehäuse, Kühlung und Gate-Treiberintegration. Zulieferer mit validierten direktgekühlten Modulen können diese Anforderungen mit geringerer Unterbrechung des OEM-Entwicklungsprozesses erfüllen. Bordladegeräte und DC-DC-Wandler erhöhen die Nachfrage, obwohl Infineons 750-V-CoolSiC-MOSFET-G2-Produkt einen stärkeren SiC-Druck in Ladegerätanwendungen zeigt. Hilfsanwendungen erfordern weiterhin geschützte und kompakte Leistungsmodulformate.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Antrieb:
Batterieelektrische Fahrzeuge festigen die MarktführerschaftBatterieelektrische Fahrzeuge entfielen 2026 auf 62,41 % des Marktanteils für automotive IGBT-Module. Sie sollen bis 2032 mit einem CAGR von 15,03 % wachsen. Ihre Traktionssysteme weisen den höchsten Leistungselektronikanteil unter den gängigen elektrifizierten Fahrzeugtypen auf. Dies macht das Wachstum der Produktion batterieelektrischer Fahrzeuge besonders relevant für den Modulumsatz. Das globale Wachstum der Elektroautoverkäufe im Jahr 2025 hat diese Nachfragebeziehung bestätigt.
Plug-in-Hybridfahrzeuge benötigen einen Umrichter für den rein elektrischen Betrieb und die Rekuperationsbremsung. Konventionelle Hybride verwenden IGBT-Module auch in Motor-Generator-Umrichtern. Siliziumkarbid hat in diesen Niederspannungs- und Mäßiglastanwendungen einen geringeren Kostenvorteil. Diese Antriebstypen bieten daher eine anhaltende Nachfragebasis über batterieelektrische Fahrzeuge hinaus. Der Markt für automotive IGBT-Module wird durch diesen Mix aus Hybrid- und Vollelektroplattformen gestützt.
Nach Fahrzeugtyp:
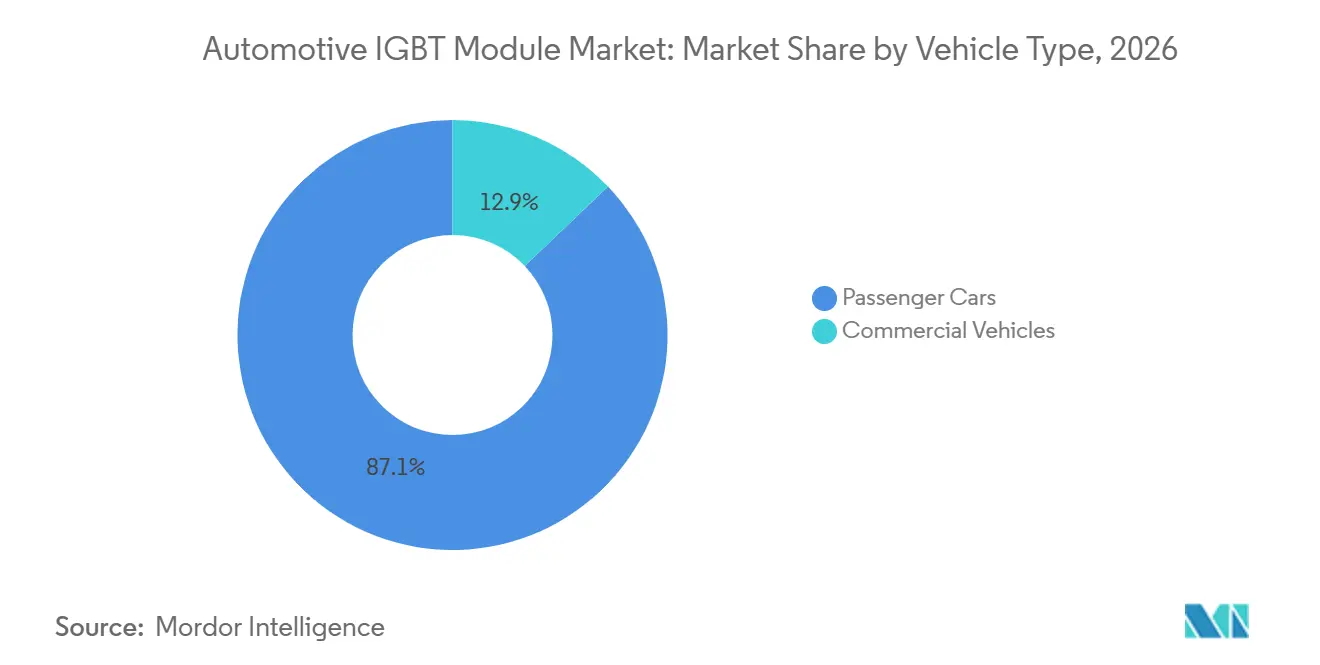
Personenkraftwagen führen, Nutzfahrzeugsegment beschleunigtPersonenkraftwagen hielten 2026 einen Anteil von 87,13 % am Markt für automotive IGBT-Module. Ihre Volumenführerschaft folgt dem größeren Umfang der Elektrifizierung von Personenfahrzeugen. Personenfahrzeugprogramme legen zudem großen Wert auf Kosten, Gehäuseintegration und qualifizierte Lieferung. Diese Bedingungen begünstigen etablierte IGBT-Modultechnologien. Das Segment bleibt während des Prognosezeitraums zentral für die Umsatzbasis des Markts für automotive IGBT-Module.
Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 14,75 % wachsen. Elektrobusse, Lieferwagen und schwere LKW benötigen eine höhere Traktionsleistung als die meisten Personenkraftwagen. Ihre Mehrmotor-Konfigurationen können Hochstrom- und Hochspannungsmodule erfordern. Dies erhöht den Leistungsmodulwert pro Fahrzeug. Die Elektrifizierung von Nutzfahrzeugen kann daher den Umsatzbeitrag dieses Segments schneller steigern, als es das Stückvolumen allein vermuten lässt.
Nach Kühlung:
Flüssigkühlarchitektur prägt Modulwert und Design-BindungDie direkte Flüssigkeitskühlung (Stiftrippen) hielt 2026 einen Anteil von 52,00 % am Markt für automotive IGBT-Module und soll bis 2032 mit einem CAGR von 14,30 % wachsen. Gängige Traktionsumrichtermodule verwenden zunehmend Stiftrippenkühlkörper, die das Kühlmittel in direkten Kontakt mit dem Modul bringen und die thermische Grenzflächenschicht entfernen, die bei indirekten Kühlanordnungen verwendet wird. Stiftrippenstrukturen können die Wärmeübertragung verbessern und höhere Strombelastbarkeiten bei gleicher Modulabmessung ermöglichen. Anspruchsvollere Umrichterdesigns machen die Kühlleistung zu einem Teil der Zuliefererauswahl. Der Markt für automotive IGBT-Module gewinnt an Wert, da die Kühlstruktur enger mit dem thermischen Design auf Fahrzeugebene verknüpft wird.
Die indirekte Flüssigkeitskühlung hielt 2026 einen Anteil von 38,50 % und soll bis 2032 mit einem CAGR von 12,60 % wachsen. Sie hat eine etablierte Position auf validierten Fahrzeugplattformen und kann niedrigere Kühlkörperintegrationskosten bieten. Die indirekte Kühlung bedient weiterhin Systeme, bei denen bewährte Gehäuselösungen wichtiger sind als die höchstmögliche Stromdichte. Die Luftkühlung, die den verbleibenden Anteil ausmacht, bleibt für Hilfssysteme und Mild-Hybrid-Anwendungen mit geringeren thermischen Lasten relevant.
Geografische Analyse
Der asiatisch-pazifische Raum hielt 2026 einen Anteil von 66,12 % am Markt für automotive IGBT-Module und soll bis 2032 mit einem CAGR von 14,12 % wachsen. China ist der Hauptbeitragender, da seine Elektrofahrzeugproduktionsbasis erhebliche Größe und Fertigungstiefe aufweist. Die Elektroautoverkäufe des Landes sollen substanziell bleiben und die regionale Nachfrage nach Traktionsleistungselektronik stützen. Japan trägt etablierte IGBT-Fertigungskompetenz bei, während Südkorea durch Fahrzeugexporte und die Entwicklung elektrifizierter Plattformen Nachfrage hinzufügt. Indien und Südostasien fügen ebenfalls aufkommende Nachfrage nach Modulen hinzu, die auf lokale Fahrzeugkosten und Betriebsbedingungen zugeschnitten sind.
Europa bleibt ein wichtiges Zentrum für automotive Entwicklung, Fahrzeugprogramme und OEM-Beschaffungsentscheidungen. Seine Hersteller entwickeln weiterhin Hochspannungs-Batterieelektro- und Plug-in-Hybridplattformen in mehreren Fahrzeugkategorien. Der Markt für automotive IGBT-Module profitiert vom anhaltenden Bedarf Europas an qualifizierter Leistungselektronik für diese Plattformtypen. Nordamerika, Südamerika sowie der Nahe Osten und Afrika stellen kleinere Nachfragepools dar. Die nordamerikanische Nachfrage hängt vom Tempo der Elektrofahrzeugdurchdringung und dem Umfang lokaler Fertigungsinvestitionen ab.
Südamerika gewinnt an Relevanz, da die Elektrofahrzeugaktivität in Brasilien zunimmt. Der Nahe Osten und Afrika fügen Importnachfrage durch Flottenelektrifizierung und inländische Fahrzeugproduktionsinitiativen hinzu. Die langfristige Nachfrage in diesen Regionen wird von OEM-Plattformverpflichtungen und lokal verfügbaren Lieferketten abhängen. Regionale Beschaffungsanforderungen können qualifizierte Multi-Source-Modulstrategien in diesen Märkten wichtiger machen.
Wettbewerbslandschaft
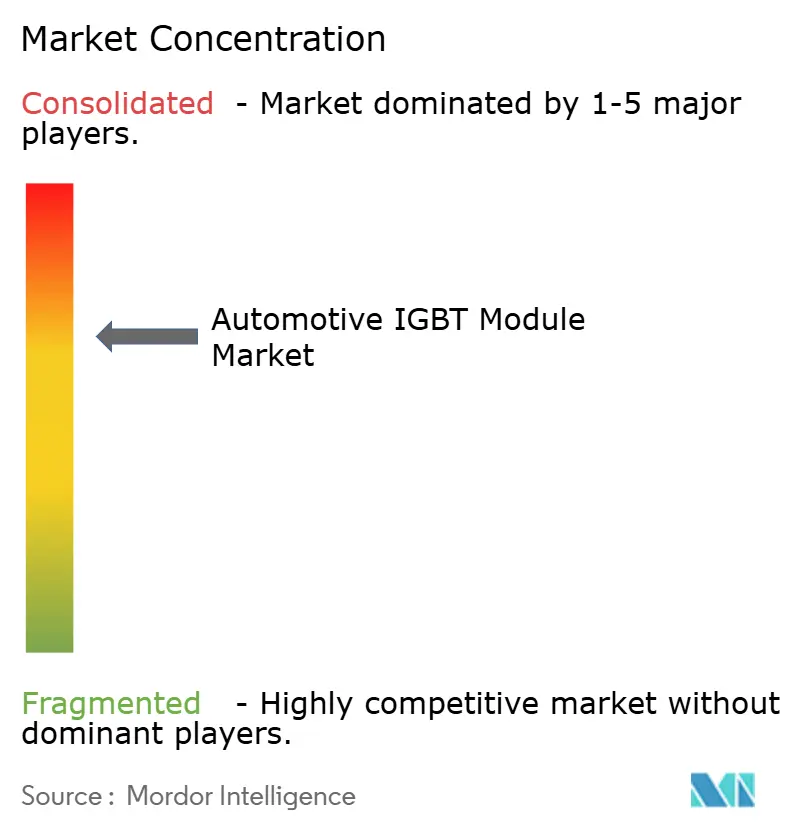
Der Markt für automotive IGBT-Module ist mäßig konzentriert, mit etablierten globalen Zulieferern, die eine lange Geschichte in der automotive Qualifizierung aufweisen. Infineon Technologies, Mitsubishi Electric, Fuji Electric, onsemi und STMicroelectronics bieten Chip-Design, Modulgehäuse und Fahrzeugprogrammunterstützung an. Chinesische Zulieferer wie BYD Semiconductor und StarPower Semiconductor haben sich auf dem Rücken der inländischen Elektrofahrzeugproduktion schnell skaliert. Ihre Position spiegelt den langwierigen Prozess wider, der zur Qualifizierung von Leistungsmodulen für den automotive Einsatz erforderlich ist. Der Wettbewerb konzentriert sich auf thermische Leistung, Systemintegration, Spannungsfähigkeit, Zuverlässigkeit und zuverlässige Lieferung. Diese Faktoren schaffen bedeutende Eintrittsbarrieren für Zulieferer ohne nachgewiesene Erfahrung in automotive Anwendungen.
Infineon verfolgt die Entwicklung von Hochspannungs- und Hybridprodukten für Elektrofahrzeuganwendungen. Seine Si/SiC-Fusion-Plattform bietet einen Weg zu hybriden Traktionslösungen. Mitsubishi Electric veröffentlichte 2024 Muster seiner J3-Serie SiC- und Si-Leistungsmodule für xEV-Traktionsumrichter und erweiterte damit sein automotive Portfolio über Silizium-IGBT- und Siliziumkarbid-Technologien hinaus [3].
Der Wettbewerb wird auch durch direktgekühlte Substrate, gesinterte Chipbefestigung und doppelseitige Kühlung geprägt. Zulieferer mit validierten thermischen Lösungen können enger in die Umrichterdesigns der Kunden eingebunden werden. Hybride IGBT-SiC-Architekturen bieten einen weiteren Differenzierungsweg ohne vollständigen Übergang zu Siliziumkarbid. Qualifizierte automotive Lieferung kann nicht schnell ersetzt werden, daher bleibt die Qualifizierungshistorie kommerziell bedeutsam.
Marktführer in der Branche für automotive IGBT-Module
-
Infineon Technologies AG
-
BYD Semiconductor Co., Ltd.
-
Mitsubishi Electric Corporation
-
StarPower Semiconductor Ltd.
-
Fuji Electric Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive IGBT-Module Unternehmen in diesem Bericht
- Infineon Technologies AG
- Mitsubishi Electric Corporation
- Fuji Electric Co., Ltd.
- onsemi
- STMicroelectronics N.V.
- BYD Semiconductor Co., Ltd.
- StarPower Semiconductor Ltd.
- Danfoss A/S
- Renesas Electronics Corporation
- Vishay Intertechnology, Inc.
- Littelfuse, Inc.
- CRRC Corporation Limited
- Hangzhou Silan Microelectronics Co., Ltd.
- United Nova Technology Co., Ltd.
- MacMic Science and Technology Co., Ltd.
- Hefei Cpower Technology Co., Ltd.
- Zhixin Semiconductor Co., Ltd.
- Zhejiang Grecon Semiconductor Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für automotive IGBT-Module
- August 2026: ROHM stellte automotive-qualifizierte 650-V-IGBTs vor, die nach AEC-Q101 für elektrische Kompressoren und Hochspannungsheizungen qualifiziert sind, mit einer Kollektor-Emitter-Sättigungsspannung von 1,55 V.
- Juni 2026: Infineon stellte ein 1.300-V-Siliziumkarbid-Modul in seiner HybridPACK-Drive-Familie vor, das für den Dauerbetrieb bei 205 °C ausgelegt ist und den Formfaktor und die Schnittstellen bestehender HybridPACK-Drive-Designs für IGBT-basierte Traktionsumrichter beibehält.
- April 2026: Es wurde berichtet, dass ROHM, Toshiba und Mitsubishi Electric planen, eine gemeinsame Leistungshalbleitereinheit zu gründen, die ihre Leistungsbauelementegeschäfte zusammenführt, um die Nachfrage aus dem Elektrofahrzeug- und Industriebereich zu bedienen.
- Februar 2026: United Nova Technology unterzeichnete eine globale strategische Partnerschaft mit Horse Powertrain zur gemeinsamen Entwicklung von IGBT- und SiC-Leistungsmodulen für das Super-Hybrid-DHT-System von Horse Powertrain, das für etwa 10 Hybridmodelle über fünf Jahre geplant ist.
Umfang des globalen Marktberichts für automotive IGBT-Module
Der Umfang umfasst die Segmentierung nach Modultyp (Halbbrückenmodule, Sechspack-/Vollbrückenmodule, intelligente Leistungsmodule [IPM] und sonstige [hybride IGBT-SiC]), Spannungsklasse (600–750 V, 1.200 V und über 1.200 V), Anwendung (Traktionsumrichter, Bordladegerät, DC-DC-Wandler und sonstige [E-Kompressor und Hilfssysteme]), Antrieb (batterieelektrisch, Plug-in-Hybrid und Hybrid), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Kühlung (direkte Flüssigkeitskühlung [Stiftrippen], indirekte Flüssigkeitskühlung und sonstige [Luftkühlung]) und Geografie (Nordamerika [Vereinigte Staaten, Kanada und übriges Nordamerika], Europa [Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland und übriges Europa], asiatisch-pazifischer Raum [China, Japan, Südkorea, Indien, Südostasien, Australien und übriger asiatisch-pazifischer Raum], Südamerika [Brasilien, Argentinien, Kolumbien und übriges Südamerika] sowie Naher Osten und Afrika [Türkei, Saudi-Arabien, Vereinigte Arabische Emirate, Ägypten, Südafrika und übriger Naher Osten und Afrika]). Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Halbbrückenmodule |
| Sechspack-/Vollbrückenmodule |
| Intelligente Leistungsmodule (IPM) |
| Sonstige (hybride IGBT-SiC) |
| 600–750 V |
| 1.200 V |
| Über 1.200 V |
| Traktionsumrichter |
| Bordladegerät |
| DC-DC-Wandler |
| Sonstige (E-Kompressor, Hilfssysteme) |
| Batterieelektrisch |
| Plug-in-Hybrid |
| Hybrid |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Direkte Flüssigkeitskühlung (Stiftrippen) |
| Indirekte Flüssigkeitskühlung |
| Sonstige (Luftkühlung) |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Südostasien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Türkei |
| Saudi-Arabien | |
| Vereinigte Arabische Emirate | |
| Ägypten | |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Modultyp | Halbbrückenmodule | |
| Sechspack-/Vollbrückenmodule | ||
| Intelligente Leistungsmodule (IPM) | ||
| Sonstige (hybride IGBT-SiC) | ||
| Nach Spannungsklasse | 600–750 V | |
| 1.200 V | ||
| Über 1.200 V | ||
| Nach Anwendung | Traktionsumrichter | |
| Bordladegerät | ||
| DC-DC-Wandler | ||
| Sonstige (E-Kompressor, Hilfssysteme) | ||
| Nach Antrieb | Batterieelektrisch | |
| Plug-in-Hybrid | ||
| Hybrid | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Kühlung | Direkte Flüssigkeitskühlung (Stiftrippen) | |
| Indirekte Flüssigkeitskühlung | ||
| Sonstige (Luftkühlung) | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Südostasien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Türkei | |
| Saudi-Arabien | ||
| Vereinigte Arabische Emirate | ||
| Ägypten | ||
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für automotive IGBT-Module bis 2032 erreichen?
Der Markt für automotive IGBT-Module soll bis 2032 einen Wert von 19,87 Milliarden USD erreichen, mit einem CAGR von 13,26 % von 2027 bis 2032.
Welche Anwendung für automotive IGBT-Module hat den größten Marktanteil?
Traktionsumrichter führen mit einem Anteil von 69,03 % im Jahr 2026 und sollen bis 2032 mit einem CAGR von 13,84 % wachsen.
Welche Spannungsklasse wächst am schnellsten bei automotive IGBT-Modulen?
Die Klasse über 1.200 V soll bis 2032 mit einem CAGR von 16,23 % wachsen, gestützt durch Hochspannungs-Nutzfahrzeuganwendungen.
Welche Region führt die Nachfrage nach automotive IGBT-Modulen an?
Der asiatisch-pazifische Raum führt mit einem Anteil von 66,12 % im Jahr 2026 und soll bis 2032 mit einem CAGR von 14,12 % wachsen.