
Tamanho e Participação do Mercado de Gateway Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
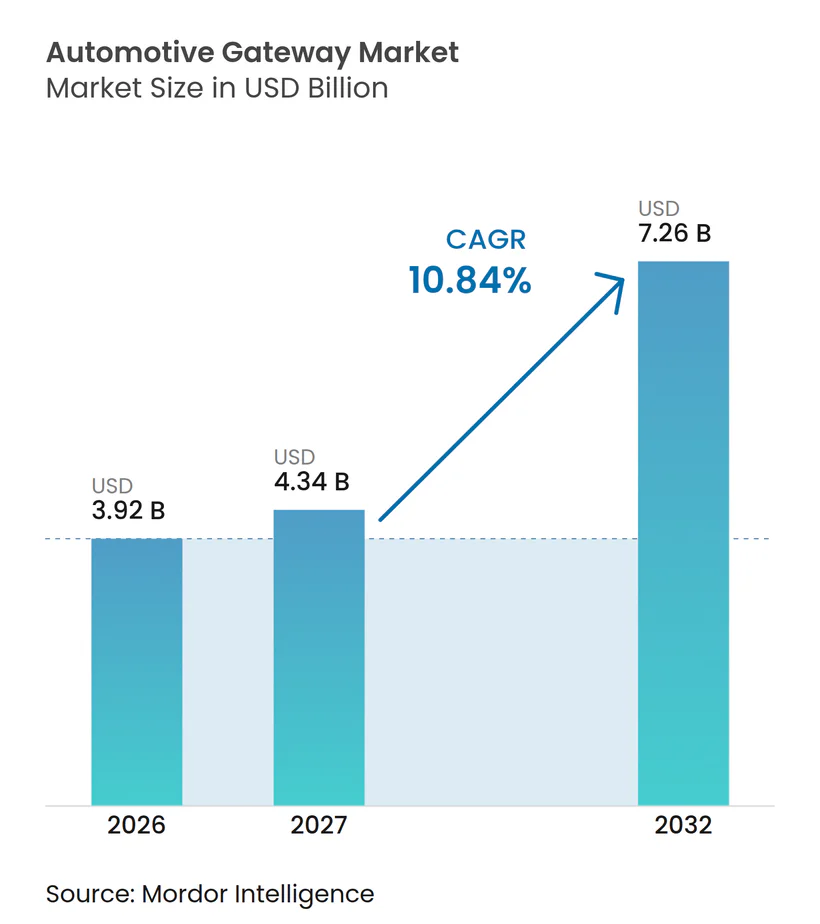
| Tamanho do Mercado (2027) | 4.34 Bilhões de dólares |
| Tamanho do Mercado (2032) | 7.26 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 10.84 % |
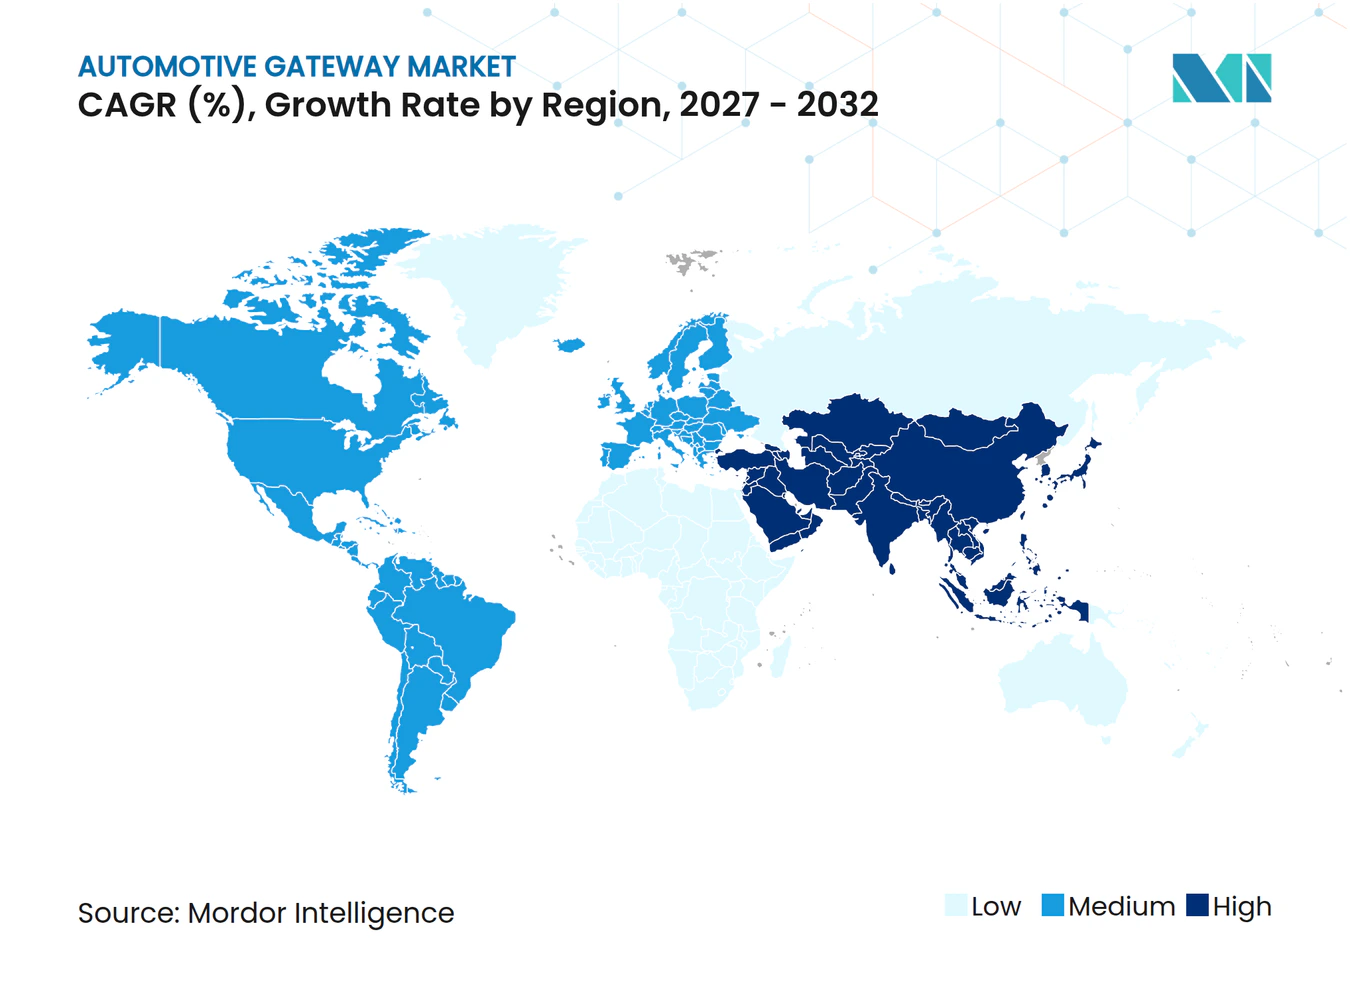
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Gateway Automotivo por Mordor Intelligence
O tamanho do mercado de gateway automotivo foi avaliado em 3,92 bilhões de USD em 2026 e deve crescer de 4,34 bilhões de USD em 2027 para 7,26 bilhões de USD até 2032, a um CAGR de 10,84% durante 2027-2032. Os programas de veículos definidos por software estão aumentando as funções de computação, roteamento e segurança atribuídas a um gateway. O Ethernet Automotivo também está movendo os projetos de gateway além da tradução básica de protocolos em direção ao controle de rede de alta largura de banda. As regras de cibersegurança e atualização de software tornam a entrega segura de atualizações, as verificações de integridade e as funções de reversão mais importantes nas novas plataformas de veículos. A concorrência está se deslocando para fornecedores Tier 1 com capacidades integradas de hardware e software, enquanto os fornecedores de semicondutores estão ganhando influência por meio de designs de referência e parcerias de plataforma.
Principais Conclusões do Relatório
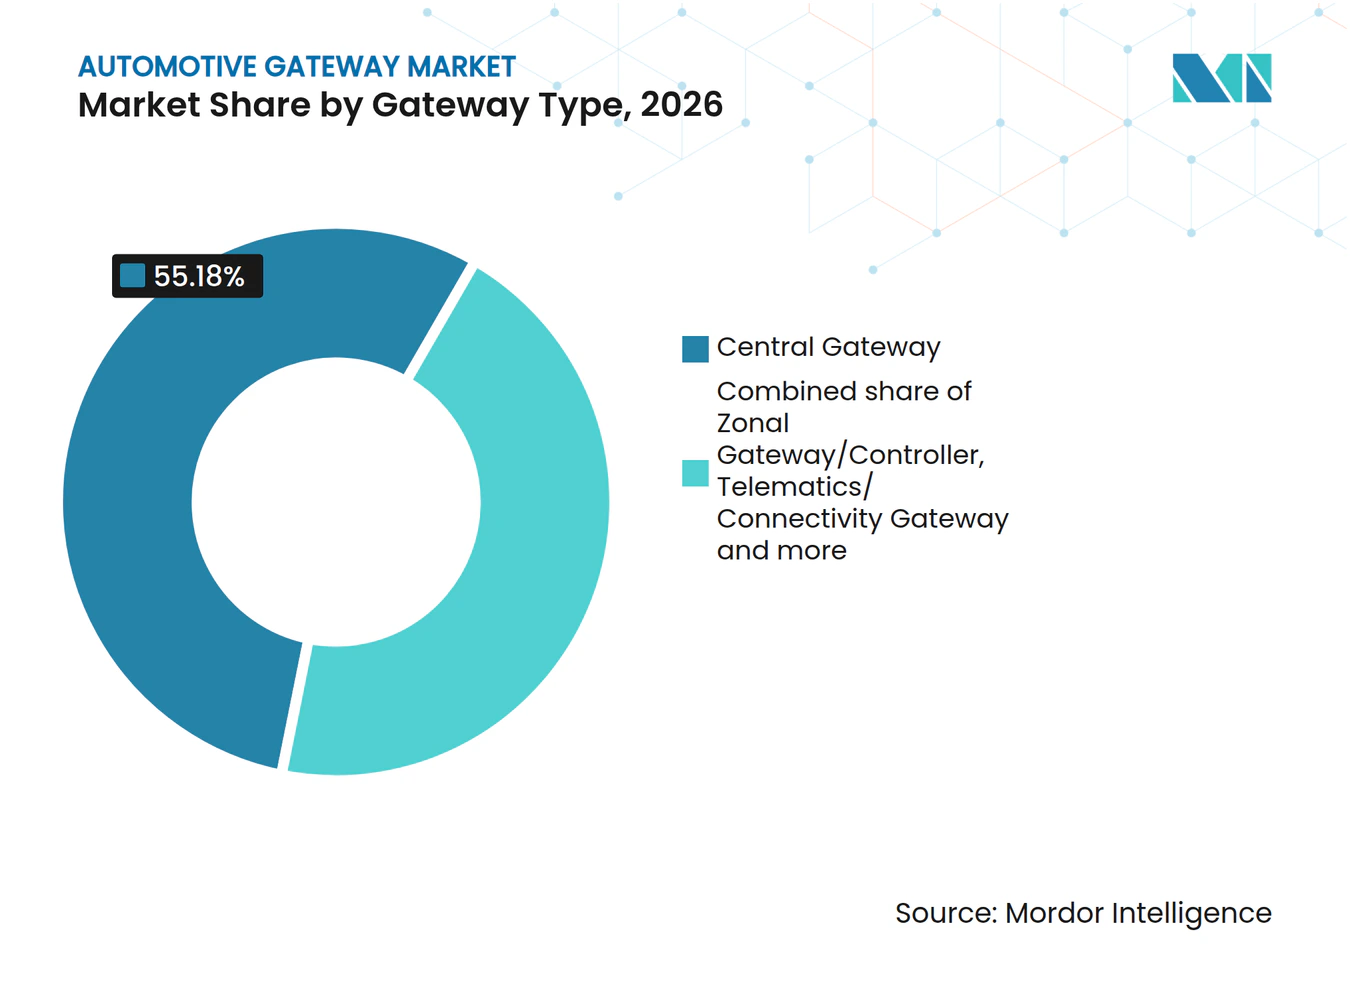
- Por tipo de gateway, o gateway central detinha 55,18% da participação do mercado de gateway automotivo em 2026, enquanto o gateway/controlador zonal tem previsão de expansão a um CAGR de 13,68% até 2032.
- Por componente, o hardware detinha 69,24% da participação do mercado de gateway automotivo em 2026, enquanto o software tem previsão de expansão a um CAGR de 13,05% até 2032.
- Por tipo de veículo, os carros de passeio detinham 79,33% da participação do mercado de gateway automotivo em 2026, enquanto os veículos comerciais médios e pesados têm previsão de expansão a um CAGR de 12,41% até 2032.
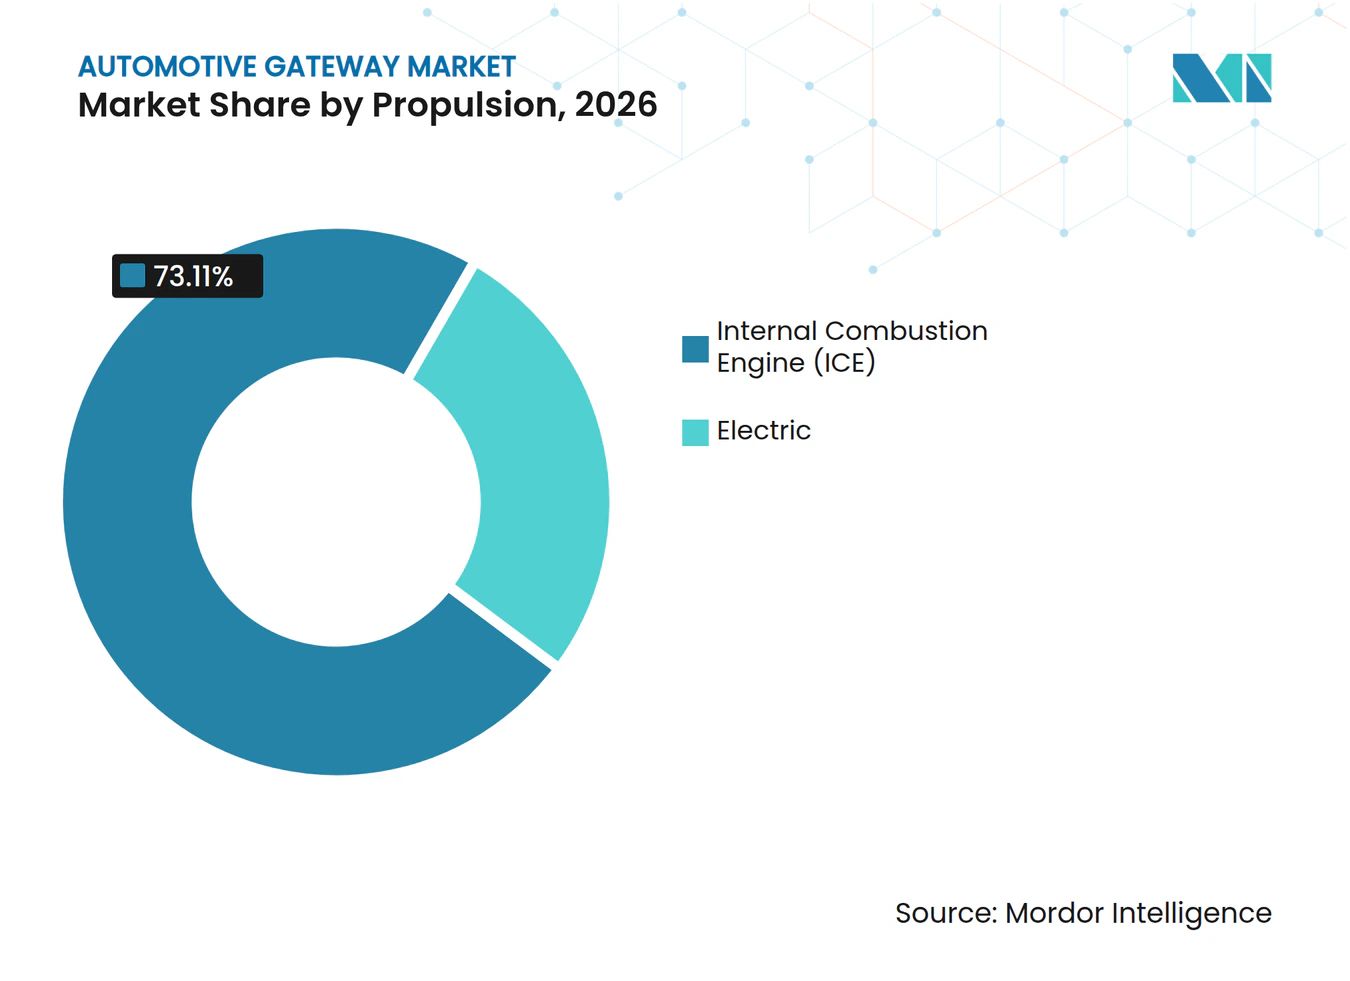
- Por propulsão, o motor de combustão interna (MCI) detinha 73,11% da participação do mercado de gateway automotivo em 2026, enquanto a propulsão elétrica tem previsão de expansão a um CAGR de 15,12% até 2032.
- Por canal de vendas, o OEM detinha 93,04% da participação do mercado de gateway automotivo em 2026, enquanto o mercado de reposição tem previsão de expansão a um CAGR de 11,84% até 2032.
- Por geografia, a Ásia-Pacífico detinha 44,12% da participação do mercado de gateway automotivo em 2026 e tem previsão de expansão a um CAGR de 11,15% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Arquiteturas de Veículos Definidos por Software Aumentam o Conteúdo de Gateway | +2.8% | Global | Médio prazo (2 a 4 anos) |
| A Migração para Backbone de Ethernet Automotivo Eleva os Preços Médios de Venda dos Gateways | +2.0% | Global, com impulso inicial na Europa e Ásia-Pacífico | Longo prazo (≥ 4 anos) |
| Os Requisitos de OTA e Serviços Conectados Expandem as Funções do Gateway | +1.5% | Global, com implantações principais na América do Norte e Europa | Médio prazo (2 a 4 anos) |
| A Consolidação Zonal Reduz a Contagem de ECUs e a Complexidade da Fiação | +1.3% | Global, liderado por programas premium da Ásia-Pacífico e Europa | Longo prazo (≥ 4 anos) |
| A Segurança do Gateway Torna-se um Requisito de Aprovação de Veículos | +1.0% | Europa, Japão, Coreia do Sul e China (UN R155 e GB 44495) | Curto prazo (≤ 2 anos) |
| As Cargas de Trabalho dos Gateways Migram para Computação de Alto Desempenho e Multiprotocolo | +0.8% | Global, acelerando nos segmentos de veículos premium e elétricos | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Arquiteturas de Veículos Definidos por Software Aumentam o Conteúdo de Gateway
As arquiteturas de veículos definidos por software movem o gateway de um hub de rede para um ponto de controle de software em nível de veículo. A mudança aumenta a necessidade de capacidade de computação, roteamento multiprotocolo e execução segura dentro da mesma unidade. A NXP Semiconductors introduziu seu processador S32N7 em janeiro de 2026 para consolidar funções de propulsão, dinâmica do veículo, carroceria, gateway e segurança que frequentemente utilizavam nós de hardware separados [1]. Essa direção de design suporta maior conteúdo de gateway por veículo, mesmo onde os volumes de embarque de veículos apresentam crescimento limitado. Gateways que não suportam ambientes modernos de execução de software têm menor probabilidade de se qualificar para plataformas de veículos de próxima geração.
A Migração para Backbone de Ethernet Automotivo Eleva os Preços Médios de Venda dos Gateways
A adoção do Ethernet Automotivo está aumentando a capacidade de rede exigida do hardware de gateway. Um gateway que suporta backbones Ethernet precisa de funções de comutação, temporização e segurança que não são centrais em uma configuração exclusivamente CAN. A NXP Semiconductors introduziu sua família de switches Ethernet S32J em outubro de 2024 para redes veiculares seguras e protegidas em sua plataforma CoreRide. Essa migração aumenta o valor do gateway mesmo quando a produção de veículos cresce lentamente. Fornecedores que concluem a qualificação Ethernet mais cedo podem competir por plataformas cujas decisões de fornecimento são definidas vários anos antes da produção.
Os Requisitos de OTA e Serviços Conectados Expandem as Funções do Gateway
As atualizações over-the-air tornam o gateway um ponto central para controle de campanhas de software, entrega criptografada, verificação de integridade e recuperação de uma atualização malsucedida. O UN R156 exige um sistema de gerenciamento de atualização de software para tipos de novos veículos elegíveis, o que reforça a importância dessas funções [2]. O padrão chinês GB 44496 também exige gerenciamento de atualização de software e proteção de segurança para atualizações over-the-air (OTA) em veículos conectados inteligentes. O trabalho resultante aumenta o conteúdo de software e segurança no mercado de gateway automotivo. Os OEMs também precisam dessas capacidades para suportar serviços conectados ao longo do ciclo de vida do veículo.
A Consolidação Zonal Reduz a Contagem de ECUs e a Complexidade da Fiação
As arquiteturas zonais concentram funções que estavam distribuídas por muitas unidades de controle eletrônico em um número menor de nós de maior capacidade. A Marelli Holdings Co., Ltd. introduziu sua unidade de controle zonal ProZone em 2025 como parte de seu trabalho em arquiteturas de veículos definidos por software. Essa abordagem pode reduzir a complexidade da fiação ao mesmo tempo em que aumenta a capacidade exigida em cada controlador zonal. Os requisitos de cibersegurança adicionam outra camada de conteúdo de gateway porque o gateway deve ajudar a proteger os sistemas veiculares em rede. O framework atualizado do UN R155 fornece uma base de aprovação comum para sistemas de gerenciamento de cibersegurança de veículos na Europa[3].
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Longos Ciclos de Validação de Veículos Retardam a Substituição de Plataformas de Gateway | -1.2% | Global | Longo prazo (≥ 4 anos) |
| A Responsabilidade de Cibersegurança Eleva os Custos de Engenharia ao Longo do Ciclo de Vida | -0.8% | Global | Médio prazo (2 a 4 anos) |
| Redes Legadas Mistas Complicam a Migração Zonal | -0.7% | Global, pronunciado em mercados emergentes | Médio prazo (2 a 4 anos) |
| Restrições de Fornecimento de Processadores, Switches Ethernet e Software Limitam a Escalabilidade | -0.6% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Longos Ciclos de Validação de Veículos Retardam a Substituição de Plataformas de Gateway
A validação automotiva de uma nova plataforma de gateway em relação aos requisitos de segurança funcional, cibersegurança e diagnóstico normalmente requer de 18 a 36 meses antes do início da produção. As expectativas da ISO 26262 e da ISO/SAE 21434 adicionam demandas de testes e documentação para fornecedores e OEMs. Os ciclos de desenvolvimento legados dos OEMs podem durar cerca de cinco anos, enquanto alguns novos entrantes iteram em 12 a 18 meses. Essa inércia de validação pode bloquear arquiteturas de gateway legadas em programas de veículos já em planejamento de produção. Fornecedores com hardware de gateway zonal qualificado em 2025-2026 podem não ver receita de produção significativa até que os veículos do ano-modelo 2028-2030 atinjam o início de produção em volume.
A Responsabilidade de Cibersegurança Eleva os Custos de Engenharia ao Longo do Ciclo de Vida
As obrigações de cibersegurança do gateway se estendem por todo o ciclo de vida do veículo sob a ISO/SAE 21434 e sua metodologia de Análise de Ameaças e Avaliação de Riscos. Isso requer monitoramento contínuo de vulnerabilidades pós-venda, planejamento de patches de segurança e entrega coordenada de atualizações. O UN R155 exige que os fabricantes demonstrem o gerenciamento de cibersegurança para aprovação de tipo e mantenham controles adequados ao longo do ciclo de vida. Essas responsabilidades adicionam custos fixos de engenharia que podem comprimir as margens dos fornecedores com modelos de negócios baseados em hardware. Fornecedores Tier 2 menores e novos entrantes enfrentam um ônus de custo relativo maior quando carecem de práticas estabelecidas de engenharia de segurança.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Gateway:
A Migração Zonal Remodela a Arquitetura de RedeO gateway central detinha 55,18% da participação do mercado de gateway automotivo em 2026, enquanto o gateway/controlador zonal tem previsão de crescimento a um CAGR de 13,68% até 2032. Os gateways centrais permanecem importantes porque muitos programas de veículos atuais utilizam um único ponto de gerenciamento de rede para conectar os domínios de trem de força, carroceria, infoentretenimento e diagnóstico. Os controladores zonais estão recebendo mais investimentos em programas porque os OEMs estão organizando as funções eletrônicas em torno de áreas físicas do veículo. Essa transição muda o gateway de um dispositivo de roteamento de mensagens para hardware de computação local, comutação segura e gerenciamento de comunicações. O tamanho do mercado de gateway automotivo para controladores zonais se beneficia do conjunto maior de tarefas executadas por cada unidade.
O lançamento do S32N7 da NXP Semiconductors mostra como a capacidade do gateway pode ser combinada com funções de propulsão, carroceria e segurança em uma plataforma de processador comum. A família S32K5 também tem como alvo a arquitetura de veículo zonal definido por software e a plataforma CoreRide. Os gateways de telemática e conectividade permanecem necessários para operações de frota, serviços remotos, acesso a diagnósticos e comunicação com redes externas. Os gateways de segurança e diagnóstico permanecem relevantes em arquiteturas que não migraram totalmente para controle centralizado ou zonal. O resultado prático é a coexistência entre designs centrais e zonais, em vez de uma substituição imediata do volume de gateways centrais.



Por Componente:
A Escala do Hardware Mascara a Migração de Valor para o SoftwareO hardware detinha 69,24% da participação do mercado de gateway automotivo em 2026 porque processadores, transceivers, switches e componentes eletrônicos qualificados permanecem centrais em cada sistema. O software tem previsão de registrar um CAGR de 13,05% até 2032, mais rápido do que o mercado de gateway automotivo em geral. A capacidade do hardware está aumentando à medida que os gateways adicionam comutação Ethernet, processamento seguro, temporização de rede e cargas de trabalho de computação mais elevadas. Firmware, pilhas de segurança, lógica de diagnóstico e middleware de OTA também representam uma parcela maior do trabalho de desenvolvimento necessário para cada plataforma. Essa combinação muda onde os fornecedores criam valor, mesmo que o hardware permaneça o maior componente de receita.
A Robert Bosch GmbH descreveu soluções integradas de hardware e software para o novo mundo dos veículos na IAA Mobility 2025. A consolidação de hardware pode reduzir o número de módulos eletrônicos separados, conectores e caminhos de comunicação utilizados em um veículo. O software permanece essencial para coordenar funções entre módulos consolidados e manter as capacidades de atualização e cibersegurança após a venda. Isso cria oportunidades recorrentes para suporte a atualizações, manutenção do ciclo de vida, integração de sistemas e serviços de segurança. Também coloca pressão sobre fornecedores de componentes cujos planos de produtos carecem de uma proposta de software, segurança e suporte de longo prazo.
Por Tipo de Veículo:
Volume de Carros de Passeio, Potencial de Conectividade em Veículos ComerciaisOs carros de passeio representavam 79,33% da participação do mercado de gateway automotivo em 2026 porque constituem a maior base de produção nas principais regiões de fabricação automotiva. Os veículos comerciais médios e pesados têm previsão de crescimento a um CAGR de 12,41% até 2032. Os veículos comerciais requerem funções de telemática, diagnóstico, manutenção, gestão de frota e serviço remoto que podem aumentar o conteúdo de gateway por unidade. Um único veículo comercial pode operar múltiplos módulos conectados para operações e conformidade, mesmo que os volumes unitários gerais sejam menores do que os carros de passeio. Isso suporta o crescimento no tamanho do mercado de gateway automotivo para aplicações comerciais.
Os operadores de frota utilizam sistemas conectados para monitorar o status do veículo, necessidades de manutenção, localização, tempo de atividade e desempenho operacional em veículos dispersos. Essas aplicações tornam o tratamento confiável de dados, o acesso remoto seguro e a comunicação de diagnóstico essenciais para designs de gateway comercial. O produto ProZone da Marelli Holdings Co., Ltd. demonstra uma abordagem de design que reúne vários domínios do veículo em uma unidade de controle zonal. Tais designs podem atender aos requisitos mais complexos de carroceria, gerenciamento térmico, chassi e energia de veículos maiores. Espera-se que os carros de passeio permaneçam a maior base de demanda, enquanto os veículos comerciais fornecem um caminho mais rápido para o crescimento de valor liderado pela conectividade.
Por Propulsão:
Volume de Base do MCI, Prêmio de Arquitetura para Veículos ElétricosO Motor de Combustão Interna (MCI) detinha 73,11% da participação do mercado de gateway automotivo em 2026, enquanto a propulsão elétrica tem previsão de expansão a um CAGR de 15,12% até 2032. Os modelos de combustão interna continuam a formar a base de volume para a demanda de gateways em muitas regiões, especialmente onde veículos de passeio acessíveis dominam as vendas. Os veículos elétricos requerem gateways que gerenciem sistemas de bateria definidos por software, frenagem regenerativa, comunicação de carregamento e atualizações do trem de força. Essas tarefas aumentam os requisitos de computação, segurança, diagnóstico e largura de banda de rede para cada veículo relevante. A propulsão elétrica, portanto, suporta maior conteúdo de gateway do que um veículo convencional comparável.
A BYD lançou um recurso de conectividade entre smartphone e veículo em 2025 que vinculou sua linha de veículos a dispositivos da Huawei, Xiaomi, OPPO e Vivo. Esse tipo de recurso posiciona o gateway como um ponto de integração de ecossistema, e não apenas como um componente de rede interna do veículo. As plataformas de veículos elétricos podem incluir essas funções digitais mais cedo porque seus sistemas elétricos são frequentemente projetados em torno de controle de software centralizado desde o início. Os OEMs convencionais devem adicionar capacidades semelhantes enquanto mantêm os sistemas mais antigos de trem de força, rede e diagnóstico em operação. O prêmio de arquitetura resultante suporta o crescimento contínuo de valor para sistemas de gateway em programas de veículos elétricos.

Por Canal de Vendas:
Fidelização pelo OEM, Mercado de Reposição Amplia o AcessoOs OEMs detinham 93,04% da participação do mercado de gateway automotivo em 2026 porque os gateways são selecionados durante o design da plataforma do veículo e mantidos ao longo do ciclo de produção. O canal de mercado de reposição tem previsão de crescimento a um CAGR de 11,84% até 2032. O fornecimento para OEMs requer validação extensiva e alinha um gateway com a arquitetura elétrica, pilha de software, processo de segurança e estratégia de serviço de um programa de veículo. Isso cria altas barreiras de entrada para fornecedores que não garantiram uma vitória de design antecipada e concluíram o trabalho de validação relevante. Espera-se que o canal OEM permaneça a principal fonte de valor no mercado de gateway automotivo.
O crescimento do mercado de reposição está centrado em telemática, diagnóstico, complementos de conectividade e atualizações de segurança para frotas e veículos de passeio. A demanda é mais forte onde a penetração de conectividade dos OEMs permanece limitada ou frotas de veículos mais antigos precisam de funções adicionais de serviço remoto. As atualizações de módulos de segurança de hardware também podem ser relevantes para veículos que carecem de capacidades de cibersegurança mais atuais. Barreiras de qualificação mais baixas permitem que fornecedores de IoT e dispositivos conectados participem de aplicações selecionadas do mercado de reposição. Isso amplia o acesso dos clientes, embora possa criar pressão de preços em produtos de gateway de nível básico.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico representou 44,12% da participação do mercado de gateway automotivo em 2026 e deve crescer a um CAGR de 11,15% até 2032. A China combina produção de veículos em larga escala, uma base de veículos elétricos em rápido avanço e arquiteturas eletrônicas desenvolvidas localmente, o que suporta uma demanda mais forte por gateways de alta capacidade. A Arquitetura Eletrônica China do Grupo Volkswagen demonstra como os OEMs estabelecidos podem usar parcerias tecnológicas locais para avançar os programas de veículos definidos por software em direção à produção. A região também é um importante campo de provas para designs que combinam controle rigoroso de custos com serviços conectados avançados, redes Ethernet e funções de software centralizadas. Os requisitos emergentes de telemática e cibersegurança da Índia, bem como as atualizações de plataforma centralizadas da Coreia do Sul, ampliam a oportunidade regional além da China.
Europa
O ecossistema de gateway da Europa é moldado pela produção de veículos premium, longos ciclos de suporte a produtos e regras que tornam a capacidade de cibersegurança um requisito básico de design. A União Europeia publicou o Regulamento ONU Nº 155 atualizado em janeiro de 2025, estabelecendo disposições de aprovação para cibersegurança de veículos e sistemas de gestão de cibersegurança. A arquitetura Neue Klasse da BMW e os esforços de desenvolvimento zonal da Volkswagen mostram a importância dos designs elétricos de próxima geração nos programas de veículos europeus. O trabalho da Volkswagen com a Rivian também reflete o esforço dos OEMs europeus estabelecidos para desenvolver novas capacidades de software e arquitetura zonal, incluindo silício zonal comum. Fornecedores que podem oferecer capacidade em semicondutores, integração de sistemas, evidências de segurança e suporte regulatório estão bem posicionados nesta região.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte é influenciada pela regra de veículos conectados emitida pelo Departamento de Indústria e Segurança dos Estados Unidos, que entrou em vigor em março de 2025. A regra adiciona considerações de fornecimento e segurança para hardware e software de veículos conectados e pode favorecer fornecedores com cadeias de suprimentos em conformidade. A América do Sul se desenvolve a partir de uma base de veículos conectados menor, onde a telemática de frota fornece uma fonte estável de demanda de gateway apesar da adoção mais lenta de sistemas zonais de alto valor. No Oriente Médio e África, programas de mobilidade inteligente, importações de veículos e o papel de produção do Marrocos para OEMs europeus estão criando aberturas selecionadas para módulos de gateway de telemática e segurança.
Cenário Competitivo
Concentração do Mercado
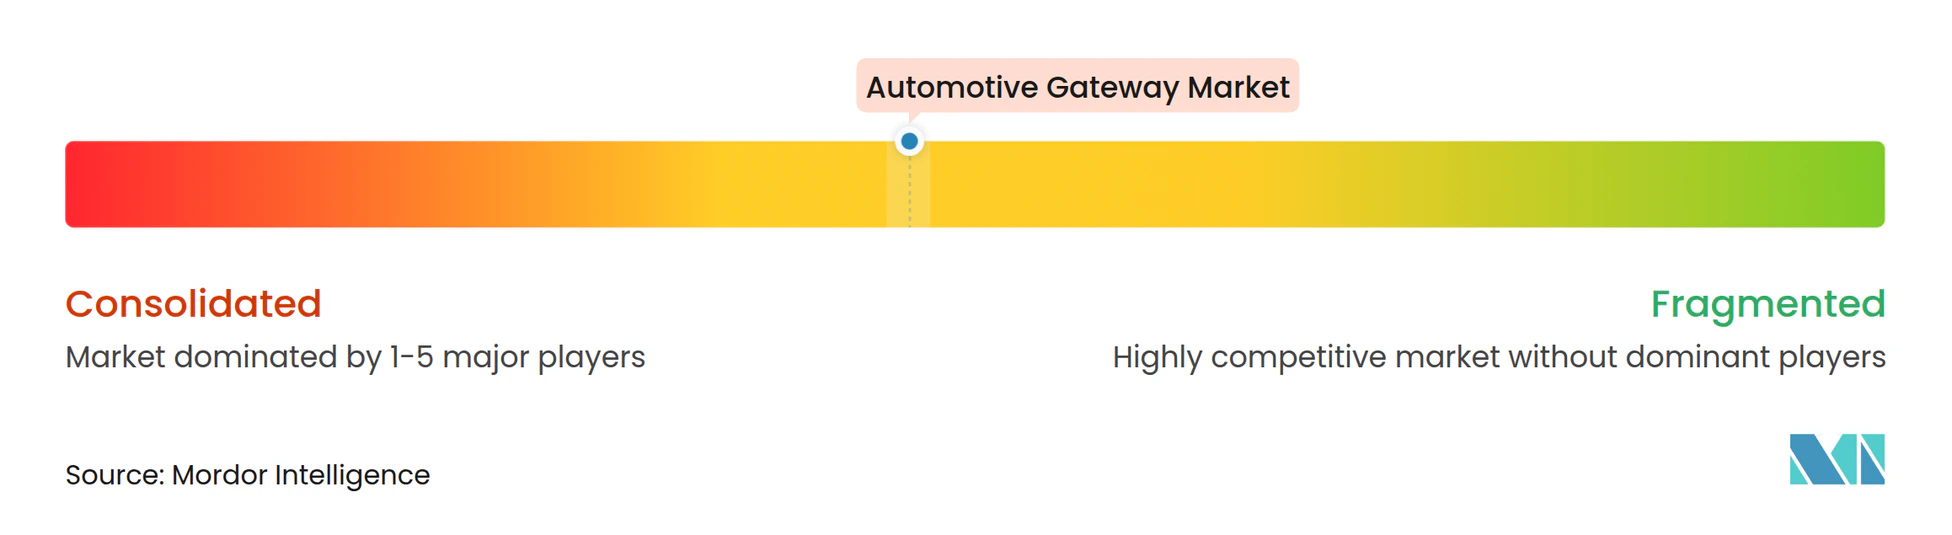
O mercado de gateway automotivo é moderadamente concentrado entre fornecedores globais Tier 1 de eletrônica automotiva e empresas de semicondutores de grau automotivo. Os fornecedores Tier 1 competem por meio de integração de sistemas, gestão de programas, validação e relacionamentos de longa data com OEMs. As empresas de semicondutores estão ampliando sua influência por meio de processadores, switches Ethernet, designs de referência, plataformas de software e ecossistemas de parceiros. O programa S32N7 da NXP Semiconductors ilustra essa estratégia porque reúne múltiplas funções do veículo em uma única plataforma de processador. A mudança pode reduzir a distinção entre um fornecedor de componentes e um arquiteto de sistemas de veículos.
A Robert Bosch GmbH foi nomeada como o primeiro fornecedor Tier 1 a implantar a plataforma S32N7, apoiada por designs de referência comuns e frameworks de segurança. Esse movimento mostra como as parcerias em silício podem ajudar os fornecedores a defender posições de gateway antes que cadeias de suprimentos concorrentes concluam a qualificação. A FORVIA SE identificou eletrônica e módulos zonais como áreas estratégicas em sua comunicação com o mercado de capitais em 2026. O lançamento do ProZone da Marelli Holdings Co., Ltd. fornece outro exemplo de um fornecedor visando produtos de controle zonal que combinam vários domínios do veículo. Essas ações mostram um foco em módulos menos numerosos e de maior capacidade, em vez de crescimento por meio de unidades de controle eletrônico convencionais isoladamente.
Entrantes focados em software estão visando gateways de telemática e conectividade com produtos projetados em torno de serviços remotos e integração em nuvem. A Aptiv PLC descreveu sua plataforma de veículo definido por software LINC em 2026 como um meio de separar as funções de software do veículo do hardware subjacente. Essa abordagem responde à demanda dos OEMs por mais controle sobre aplicações e menor dependência de pilhas de hardware proprietárias. Fornecedores especializados de software também podem entrar incorporando seus produtos em plataformas de referência de semicondutores. A vantagem competitiva, portanto, depende da capacidade de hardware, integração de software, evidências de cibersegurança e da capacidade de suportar uma plataforma ao longo de toda a sua vida de produção e serviço.
Líderes do Setor de Gateway Automotivo
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Lear Corporation
-
Denso Corporation
-
Aptiv PLC
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Gateway Automotivo Empresas cobertas neste relatório
- AUMOVIO SE
- Robert Bosch GmbH
- Aptiv PLC
- Denso Corporation
- Lear Corporation
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
- ZF Friedrichshafen AG
- FORVIA SE
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Renesas Electronics Corporation
- TTTech Auto AG
- Neusoft Corporation
- Valeo SE
Desenvolvimentos industriais recentes em Mercado de Gateway Automotivo
- Maio de 2026: A NXP Semiconductors N.V. e a Quanta firmaram parceria para oferecer uma plataforma de rede zonal determinística validada para veículos definidos por software, combinando processadores S32 da NXP com middleware MotionWise.
- Março de 2026: A Vantron Technology lançou o gateway automotivo AG605 na Embedded World 2026, construído sobre o processador NXP i.MX 94 com seis portas Gigabit Ethernet, 5G/4G LTE, Wi-Fi 6 e diagnóstico OBD-II.
- Janeiro de 2026: A Aptiv PLC apresentou sua plataforma de software LINC, que fornece middleware de comunicações, redes definidas por software e gerenciamento de contêineres para veículos definidos por software, na CES 2026.
- Janeiro de 2026: A NXP Semiconductors N.V. lançou a série de processadores S32N7 para centralizar as funções do veículo, incluindo gateway, com a Robert Bosch GmbH como o primeiro fornecedor Tier 1 a implantá-lo.
Escopo do Relatório Global do Mercado de Gateway Automotivo
O escopo inclui segmentação por tipo de gateway (gateway central, gateway/controlador zonal, gateway de telemática/conectividade e outros [diagnóstico e segurança]), componente (hardware [processadores e transceivers] e software [firmware, segurança e OTA]), tipo de veículo (carros de passeio, veículos comerciais leves e veículos comerciais médios e pesados), tipo de propulsão (motor de combustão interna [MCI] e elétrico) e canal de vendas (OEM e mercado de reposição). A análise também abrange América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, França, Reino Unido, Itália, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Coreia do Sul, Índia, Sudeste Asiático, Austrália e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia, Chile e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, África do Sul, Egito, Marrocos e Restante do Oriente Médio e África). O tamanho do mercado e as previsões de crescimento são apresentados por valor em USD e volume em Unidades.
Visão geral da segmentação
| Gateway Central |
| Gateway/Controlador Zonal |
| Gateway de Telemática/Conectividade |
| Outros (Diagnóstico, Segurança) |
| Hardware (Processadores, Transceivers) |
| Software (Firmware, Segurança, OTA) |
| Carros de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Motor de Combustão Interna (MCI) |
| Elétrico |
| OEM |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Sudeste Asiático | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Chile | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| África do Sul | |
| Egito | |
| Marrocos | |
| Restante do Oriente Médio e África |
| Por Tipo de Gateway | Gateway Central | |
| Gateway/Controlador Zonal | ||
| Gateway de Telemática/Conectividade | ||
| Outros (Diagnóstico, Segurança) | ||
| Por Componente | Hardware (Processadores, Transceivers) | |
| Software (Firmware, Segurança, OTA) | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Propulsão | Motor de Combustão Interna (MCI) | |
| Elétrico | ||
| Por Canal de Vendas | OEM | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Chile | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| África do Sul | ||
| Egito | ||
| Marrocos | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é a taxa de crescimento projetada para gateways automotivos?
O mercado de gateway automotivo tem previsão de crescimento a um CAGR de 10,84% de 2027 a 2032, atingindo 7,26 bilhões de USD até 2032.
Qual tipo de gateway automotivo está crescendo mais rapidamente?
O gateway/controlador zonal tem previsão de crescimento a um CAGR de 13,68% até 2032, à medida que os OEMs adotam arquiteturas elétricas zonais.
Qual tipo de propulsão de veículo cria a maior oportunidade para gateways?
A propulsão elétrica tem previsão de expansão a um CAGR de 15,12% até 2032 porque os veículos elétricos requerem mais funções de computação, segurança, diagnóstico e conectividade.
Qual região lidera a demanda por gateways automotivos?
A Ásia-Pacífico detinha 44,12% de participação em 2026 e tem previsão de crescimento a um CAGR de 11,15% até 2032.