
Tamaño y Participación del Mercado de Gateways Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
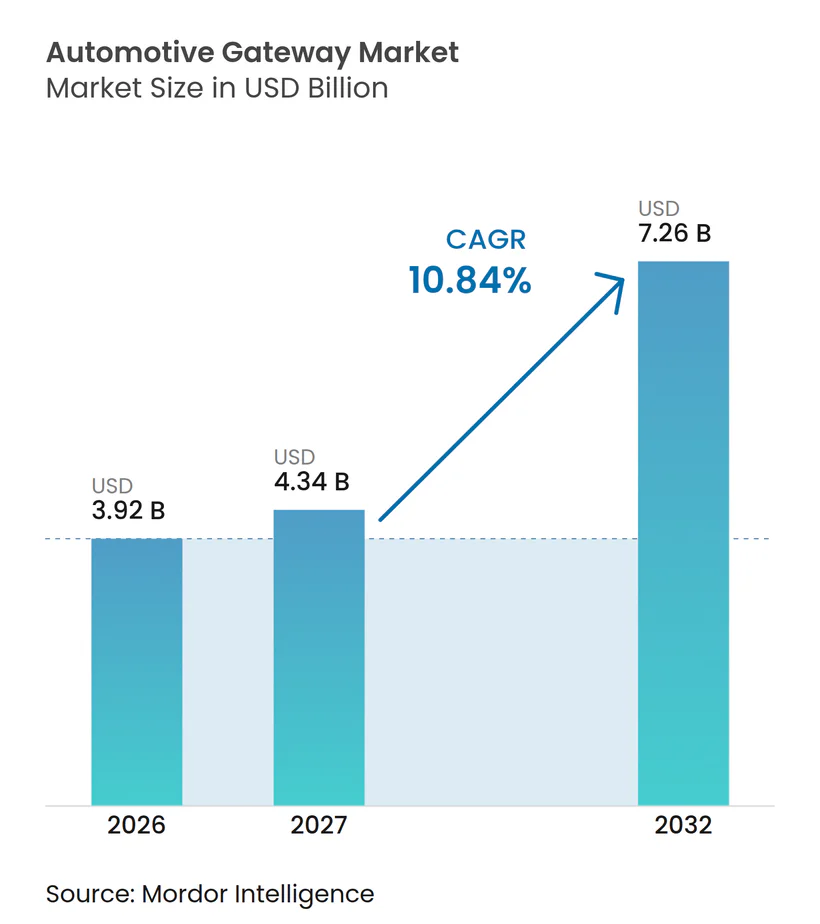
| Tamaño del Mercado (2027) | 4.34 Mil millones de dólares |
| Tamaño del Mercado (2032) | 7.26 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 10.84 % |
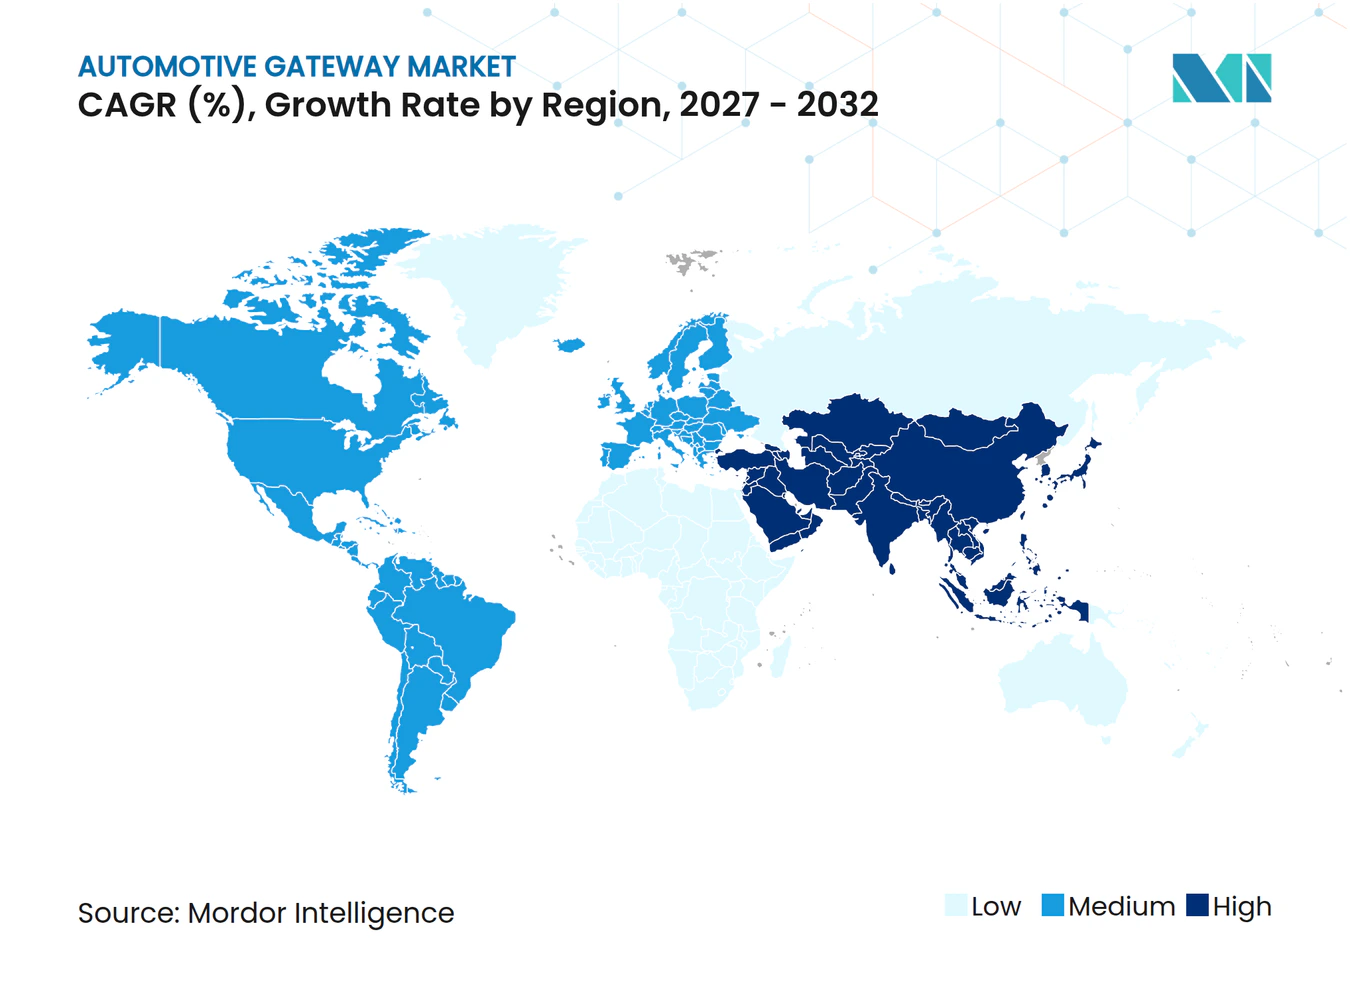
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Gateways Automotrices por Mordor Intelligence
El tamaño del mercado de gateways automotrices fue valorado en 3,92 mil millones de USD en 2026 y se espera que crezca desde 4,34 mil millones de USD en 2027 hasta 7,26 mil millones de USD para 2032, a una CAGR del 10,84% durante 2027-2032. Los programas de vehículos definidos por software están incrementando las funciones de computación, enrutamiento y seguridad asignadas a un gateway. El Ethernet automotriz también está llevando los diseños de gateways más allá de la traducción básica de protocolos y hacia el control de redes de alto ancho de banda. Las normativas de ciberseguridad y actualización de software hacen que la entrega segura de actualizaciones, las verificaciones de integridad y las funciones de reversión sean más importantes en las nuevas plataformas de vehículos. La competencia se está desplazando hacia proveedores de Nivel 1 con capacidades integradas de hardware y software, mientras que los proveedores de semiconductores están ganando influencia a través de diseños de referencia y asociaciones de plataformas.
Conclusiones Clave del Informe
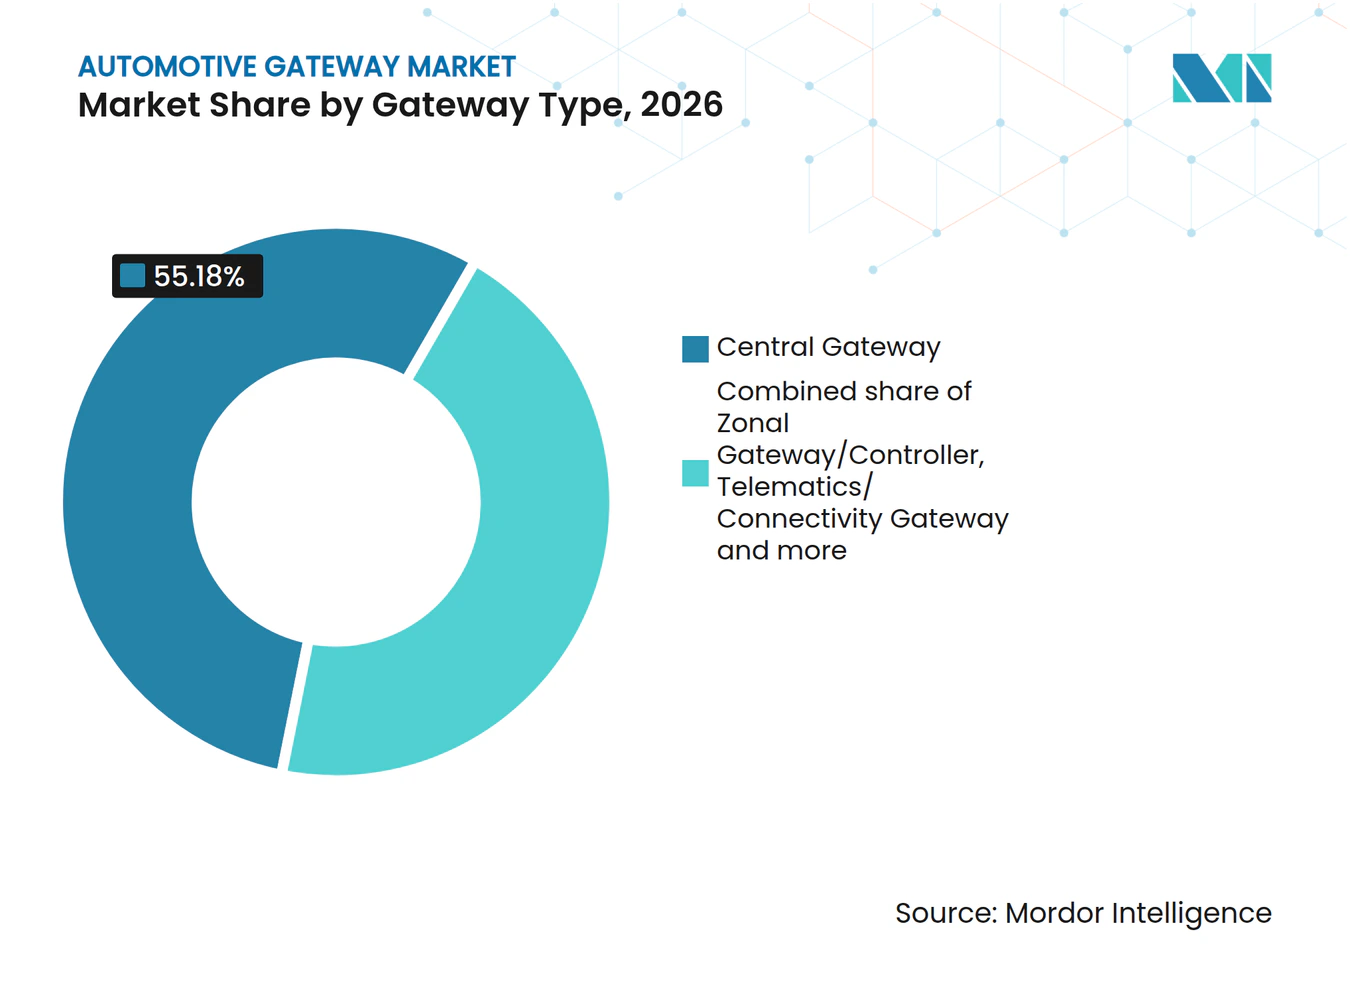
- Por tipo de gateway, el gateway central mantuvo el 55,18% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que el gateway/controlador zonal se expanda a una CAGR del 13,68% hasta 2032.
- Por componente, el hardware mantuvo el 69,24% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que el software se expanda a una CAGR del 13,05% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros mantuvieron el 79,33% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que los vehículos comerciales medianos y pesados se expandan a una CAGR del 12,41% hasta 2032.
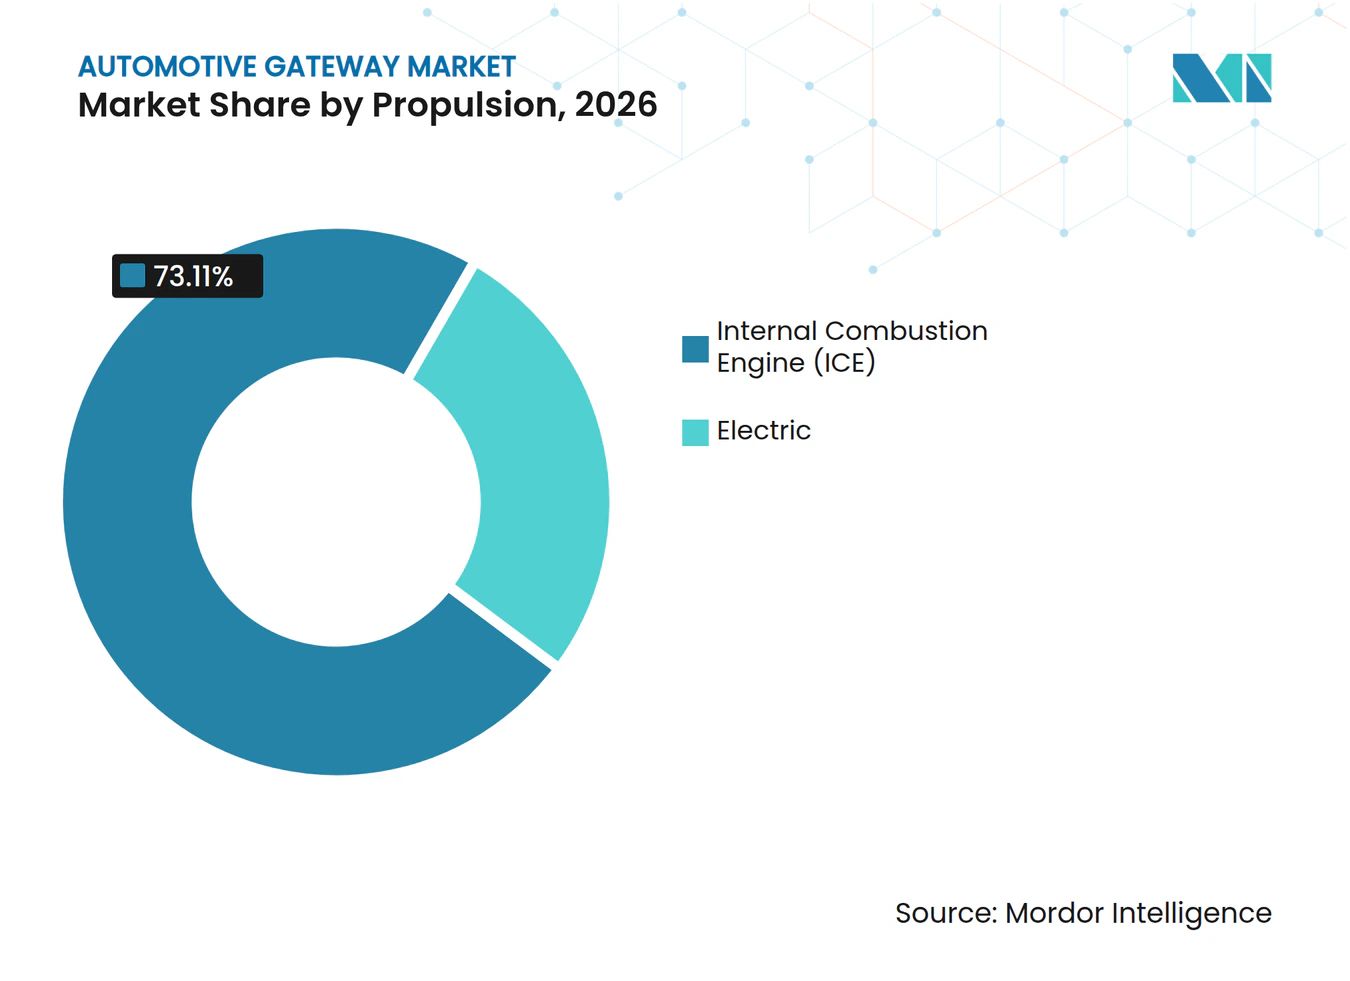
- Por propulsión, los motores de combustión interna (ICE) mantuvieron el 73,11% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que la propulsión eléctrica se expanda a una CAGR del 15,12% hasta 2032.
- Por canal de ventas, los fabricantes de equipos originales (OEM) mantuvieron el 93,04% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que el mercado de posventa se expanda a una CAGR del 11,84% hasta 2032.
- Por geografía, Asia-Pacífico mantuvo el 44,12% de la participación del mercado de gateways automotrices en 2026 y se prevé que se expanda a una CAGR del 11,15% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Las Arquitecturas de Vehículos Definidos por Software Incrementan el Contenido de Gateways | +2.8% | Global | Mediano plazo (2–4 años) |
| La Migración hacia una Red Troncal de Ethernet Automotriz Eleva los Precios de Venta Promedio de los Gateways | +2.0% | Global, con impulso temprano en Europa y Asia-Pacífico | Largo plazo (≥ 4 años) |
| Los Requisitos de Actualización OTA y Servicios Conectados Amplían las Funciones de los Gateways | +1.5% | Global, con implementaciones principales en América del Norte y Europa | Mediano plazo (2–4 años) |
| La Consolidación Zonal Reduce el Número de ECU y la Complejidad del Cableado | +1.3% | Global, liderado por programas premium de Asia-Pacífico y Europa | Largo plazo (≥ 4 años) |
| La Seguridad del Gateway se Convierte en un Requisito de Homologación de Vehículos | +1.0% | Europa, Japón, Corea del Sur y China (UN R155 y GB 44495) | Corto plazo (≤ 2 años) |
| Las Cargas de Trabajo de los Gateways se Desplazan hacia la Computación de Alto Rendimiento y Múltiples Protocolos | +0.8% | Global, con aceleración en los segmentos de vehículos premium y eléctricos | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Las Arquitecturas de Vehículos Definidos por Software Incrementan el Contenido de Gateways
Las arquitecturas de vehículos definidos por software transforman el gateway de un concentrador de red a un punto de control de software a nivel del vehículo. Este cambio incrementa la necesidad de capacidad de computación, enrutamiento de múltiples protocolos y ejecución segura dentro de la misma unidad. NXP presentó su procesador S32N7 en enero de 2026 para consolidar las funciones de propulsión, dinámica del vehículo, carrocería, gateway y seguridad que a menudo utilizaban nodos de hardware separados [1]. Esta dirección de diseño respalda un mayor contenido de gateways por vehículo, incluso donde los envíos de vehículos muestran un crecimiento limitado. Es menos probable que los gateways que no pueden soportar entornos modernos de ejecución de software califiquen para plataformas de vehículos de próxima generación.
La Migración hacia una Red Troncal de Ethernet Automotriz Eleva los Precios de Venta Promedio de los Gateways
La adopción del Ethernet automotriz está incrementando la capacidad de red requerida del hardware de los gateways. Un gateway que soporta redes troncales Ethernet necesita funciones de conmutación, temporización y seguridad que no son centrales en una configuración exclusiva de CAN. NXP presentó su familia de conmutadores Ethernet S32J en octubre de 2024 para redes vehiculares seguras y protegidas en su plataforma CoreRide. Esta migración eleva el valor del gateway incluso cuando la producción de vehículos crece lentamente. Los proveedores que completan la certificación Ethernet antes pueden competir por plataformas cuyas decisiones de abastecimiento se establecen varios años antes de la producción.
Los Requisitos de Actualización OTA y Servicios Conectados Amplían las Funciones de los Gateways
Las actualizaciones inalámbricas convierten al gateway en un punto central para el control de campañas de software, la entrega cifrada, la verificación de integridad y la recuperación ante una actualización fallida. La norma UN R156 exige un sistema de gestión de actualizaciones de software para los nuevos tipos de vehículos elegibles, lo que refuerza la importancia de estas funciones [2]. La norma china GB 44496 también exige la gestión de actualizaciones de software y la protección de seguridad para las actualizaciones inalámbricas (OTA) en vehículos inteligentes conectados. El trabajo resultante incrementa el contenido de software y seguridad en el mercado de gateways automotrices. Los OEM también necesitan estas capacidades para respaldar los servicios conectados durante el ciclo de vida del vehículo.
La Consolidación Zonal Reduce el Número de ECU y la Complejidad del Cableado
Las arquitecturas zonales concentran funciones que habían estado distribuidas en muchas unidades de control electrónico en un número menor de nodos de mayor capacidad. Marelli presentó su unidad de control zonal ProZone en 2025 como parte de su trabajo en arquitecturas de vehículos definidos por software. Este enfoque puede reducir la complejidad del cableado al tiempo que incrementa la capacidad requerida en cada controlador zonal. Los requisitos de ciberseguridad añaden otra capa de contenido al gateway porque este debe ayudar a proteger los sistemas vehiculares en red. El marco actualizado de la norma UN R155 proporciona una base de homologación común para los sistemas de gestión de ciberseguridad de vehículos en Europa[3].
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Los Largos Ciclos de Validación de Vehículos Ralentizan la Sustitución de Plataformas de Gateways | -1.2% | Global | Largo plazo (≥ 4 años) |
| La Responsabilidad en Ciberseguridad Eleva los Costos de Ingeniería del Ciclo de Vida | -0.8% | Global | Mediano plazo (2–4 años) |
| Las Redes Heredadas Mixtas Complican la Migración Zonal | -0.7% | Global, pronunciado en mercados emergentes | Mediano plazo (2–4 años) |
| Las Restricciones de Suministro de Procesadores, Conmutadores Ethernet y Software Limitan el Escalado | -0.6% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Los Largos Ciclos de Validación de Vehículos Ralentizan la Sustitución de Plataformas de Gateways
La validación automotriz de una nueva plataforma de gateway frente a los requisitos de seguridad funcional, ciberseguridad y diagnóstico generalmente requiere entre 18 y 36 meses antes del inicio de la producción. Las exigencias de las normas ISO 26262 e ISO/SAE 21434 añaden demandas de pruebas y documentación para proveedores y OEM. Los ciclos de desarrollo heredados de los OEM pueden durar aproximadamente cinco años, mientras que algunos nuevos participantes iteran en 12 a 18 meses. Esta inercia de validación puede bloquear las arquitecturas de gateways heredadas en programas de vehículos que ya están en planificación de producción. Los proveedores con hardware de gateway zonal certificado en 2025-2026 pueden no ver ingresos de producción significativos hasta que los vehículos del año modelo 2028-2030 alcancen el inicio de producción en volumen.
La Responsabilidad en Ciberseguridad Eleva los Costos de Ingeniería del Ciclo de Vida
Las obligaciones de ciberseguridad del gateway se extienden a lo largo del ciclo de vida del vehículo bajo la norma ISO/SAE 21434 y su metodología de Análisis de Amenazas y Evaluación de Riesgos. Esto requiere monitoreo continuo de vulnerabilidades posventa, planificación de parches de seguridad y entrega coordinada de actualizaciones. La norma UN R155 exige que los fabricantes demuestren la gestión de ciberseguridad para la homologación de tipo y mantengan controles adecuados del ciclo de vida. Estas responsabilidades añaden costos fijos de ingeniería que pueden comprimir los márgenes de los proveedores con modelos de negocio basados en hardware. Los proveedores de Nivel 2 más pequeños y los nuevos participantes enfrentan una mayor carga de costos relativa cuando carecen de prácticas establecidas de ingeniería de seguridad.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Gateway:
La Migración Zonal Remodela la Arquitectura de RedEl gateway central mantuvo el 55,18% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que el gateway/controlador zonal crezca a una CAGR del 13,68% hasta 2032. Los gateways centrales siguen siendo importantes porque muchos programas de vehículos actuales utilizan un único punto de gestión de red para vincular los dominios de tren motriz, carrocería, infoentretenimiento y diagnóstico. Los controladores zonales están recibiendo mayor inversión en programas porque los OEM están organizando las funciones electrónicas en torno a áreas físicas del vehículo. Esta transición transforma el gateway de un dispositivo de enrutamiento de mensajes en hardware de computación local, conmutación segura y gestión de comunicaciones. El tamaño del mercado de gateways automotrices para los controladores zonales se beneficia del mayor conjunto de tareas realizadas por cada unidad.
El lanzamiento del S32N7 de NXP muestra cómo la capacidad del gateway puede combinarse con las funciones de propulsión, carrocería y seguridad en una plataforma de procesador común. La familia S32K5 también apunta a la arquitectura de vehículos zonales definidos por software y a la plataforma CoreRide. Los gateways de telemática y conectividad siguen siendo necesarios para las operaciones de flotas, los servicios remotos, el acceso de diagnóstico y la comunicación con redes externas. Los gateways de seguridad y diagnóstico siguen siendo relevantes en arquitecturas que no han migrado completamente al control centralizado o zonal. El resultado práctico es la coexistencia entre diseños centrales y zonales, en lugar de una sustitución inmediata del volumen de gateways centrales.



Por Componente:
La Escala del Hardware Enmascara la Migración del Valor hacia el SoftwareEl hardware mantuvo el 69,24% de la participación del mercado de gateways automotrices en 2026 porque los procesadores, transceptores, conmutadores y componentes electrónicos certificados siguen siendo centrales en cada sistema. Se prevé que el software registre una CAGR del 13,05% hasta 2032, más rápido que el mercado de gateways automotrices en general. La capacidad del hardware está aumentando a medida que los gateways añaden conmutación Ethernet, procesamiento seguro, temporización de red y mayores cargas de trabajo de computación. El firmware, las pilas de seguridad, la lógica de diagnóstico y el middleware OTA también representan una mayor proporción del trabajo de desarrollo necesario para cada plataforma. Esta combinación cambia el lugar donde los proveedores crean valor, aunque el hardware sigue siendo el componente de ingresos más grande.
Bosch describió soluciones integradas de hardware y software para el nuevo mundo del vehículo en IAA Mobility 2025. La consolidación del hardware puede reducir el número de módulos electrónicos separados, conectores y rutas de comunicación utilizados en un vehículo. El software sigue siendo esencial para coordinar funciones entre módulos consolidados y mantener las capacidades de actualización y ciberseguridad después de la venta. Esto crea oportunidades recurrentes para el soporte de actualizaciones, el mantenimiento del ciclo de vida, la integración de sistemas y los servicios de seguridad. También ejerce presión sobre los proveedores de componentes cuyos planes de producto carecen de una propuesta de software, seguridad y soporte a largo plazo.
Por Tipo de Vehículo:
Volumen de Automóviles de Pasajeros, Potencial de Conectividad en Vehículos ComercialesLos automóviles de pasajeros representaron el 79,33% de la participación del mercado de gateways automotrices en 2026 porque constituyen la mayor base de producción en las principales regiones de fabricación automotriz. Se prevé que los vehículos comerciales medianos y pesados crezcan a una CAGR del 12,41% hasta 2032. Los vehículos comerciales requieren funciones de telemática, diagnóstico, mantenimiento, gestión de flotas y servicio remoto que pueden incrementar el contenido de gateways por unidad. Un solo vehículo comercial puede ejecutar múltiples módulos conectados para operaciones y cumplimiento normativo, aunque los volúmenes unitarios totales son menores que los de los automóviles de pasajeros. Esto respalda el crecimiento del tamaño del mercado de gateways automotrices para aplicaciones comerciales.
Los operadores de flotas utilizan sistemas conectados para monitorear el estado del vehículo, las necesidades de mantenimiento, la ubicación, el tiempo de actividad y el rendimiento operativo en vehículos dispersos. Estas aplicaciones hacen que el manejo confiable de datos, el acceso remoto seguro y la comunicación de diagnóstico sean esenciales para los diseños de gateways comerciales. El producto ProZone de Marelli demuestra un enfoque de diseño que integra varios dominios del vehículo en una unidad de control zonal. Dichos diseños pueden abordar los requisitos más complejos de carrocería, gestión térmica, chasis y energía de los vehículos más grandes. Se espera que los automóviles de pasajeros sigan siendo la mayor base de demanda, mientras que los vehículos comerciales proporcionan una vía más rápida para el crecimiento de valor impulsado por la conectividad.
Por Propulsión:
Volumen Base de Motores de Combustión Interna, Prima de Arquitectura en Vehículos EléctricosEl Motor de Combustión Interna (ICE) mantuvo el 73,11% de la participación del mercado de gateways automotrices en 2026, mientras que se prevé que la propulsión eléctrica se expanda a una CAGR del 15,12% hasta 2032. Los modelos de combustión interna continúan formando la base de volumen para la demanda de gateways en muchas regiones, especialmente donde los vehículos de pasajeros asequibles dominan las ventas. Los vehículos eléctricos requieren gateways que gestionen sistemas de baterías definidos por software, frenado regenerativo, comunicación de carga y actualizaciones del tren motriz. Estas tareas incrementan los requisitos de computación, seguridad, diagnóstico y ancho de banda de red para cada vehículo relevante. La propulsión eléctrica, por tanto, respalda un mayor contenido de gateways que un vehículo convencional comparable.
BYD lanzó en 2025 una función de conectividad entre teléfonos inteligentes y vehículos que vinculó su línea de vehículos con dispositivos de Huawei, Xiaomi, OPPO y Vivo. Este tipo de función posiciona al gateway como un punto de integración del ecosistema en lugar de únicamente un componente de red interna del vehículo. Las plataformas de vehículos eléctricos pueden incluir estas funciones digitales antes porque sus sistemas eléctricos a menudo están diseñados en torno al control de software centralizado desde el principio. Los OEM convencionales deben añadir capacidades similares mientras mantienen operativos los sistemas más antiguos de tren motriz, red y diagnóstico. La prima de arquitectura resultante respalda el crecimiento continuo del valor de los sistemas de gateway en los programas de vehículos eléctricos.

Por Canal de Ventas:
Fidelización OEM, el Mercado de Posventa Amplía el AccesoLos OEM mantuvieron el 93,04% de la participación del mercado de gateways automotrices en 2026 porque los gateways se seleccionan durante el diseño de la plataforma del vehículo y se mantienen a lo largo del ciclo de producción. Se prevé que el canal de posventa crezca a una CAGR del 11,84% hasta 2032. El abastecimiento OEM requiere una validación exhaustiva y alinea un gateway con la arquitectura eléctrica, la pila de software, el proceso de seguridad y la estrategia de servicio de un programa de vehículos. Esto crea altas barreras de entrada para los proveedores que no han asegurado una victoria de diseño temprana y completado el trabajo de validación relevante. Se espera que el canal OEM siga siendo la principal fuente de valor en el mercado de gateways automotrices.
El crecimiento del mercado de posventa se centra en la telemática, el diagnóstico, los complementos de conectividad y las actualizaciones de seguridad para vehículos de flota y de pasajeros. La demanda es más fuerte donde la penetración de conectividad OEM sigue siendo limitada o las flotas de vehículos más antiguos necesitan funciones adicionales de servicio remoto. Las actualizaciones de módulos de seguridad de hardware también pueden ser relevantes para vehículos que carecen de capacidades de ciberseguridad más actuales. Las menores barreras de certificación permiten a los proveedores de IoT y dispositivos conectados participar en aplicaciones seleccionadas del mercado de posventa. Esto amplía el acceso de los clientes, aunque puede crear presión de precios en los productos de gateway de nivel básico.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico representó el 44,12% de la participación del mercado de gateways automotrices en 2026 y se espera que crezca a una CAGR del 11,15% hasta 2032. China combina producción de vehículos a gran escala, una base de vehículos eléctricos en rápido avance y arquitecturas electrónicas desarrolladas localmente, lo que respalda una mayor demanda de gateways de alta capacidad. La Arquitectura Electrónica China del Grupo Volkswagen demuestra cómo los OEM establecidos pueden utilizar asociaciones tecnológicas locales para avanzar los programas de vehículos definidos por software hacia la producción. La región también es un importante campo de pruebas para diseños que combinan un estricto control de costos con servicios conectados avanzados, redes Ethernet y funciones de software centralizadas. Los requisitos emergentes de telemática y ciberseguridad de India, así como las actualizaciones de plataformas centralizadas de Corea del Sur, amplían la oportunidad regional más allá de China.
Europa
El ecosistema de gateways de Europa está moldeado por la producción de vehículos premium, los largos ciclos de soporte de productos y las normativas que hacen de la capacidad de ciberseguridad un requisito básico de diseño. La Unión Europea publicó el Reglamento ONU N.° 155 actualizado en enero de 2025, estableciendo disposiciones de homologación para la ciberseguridad de vehículos y los sistemas de gestión de ciberseguridad. La arquitectura Neue Klasse de BMW y los esfuerzos de desarrollo zonal de Volkswagen muestran la importancia de los diseños eléctricos de próxima generación en los programas de vehículos europeos. El trabajo de Volkswagen con Rivian también refleja el esfuerzo de los OEM europeos establecidos para desarrollar nuevas capacidades de software y arquitectura zonal, incluido el silicio zonal común. Los proveedores que pueden ofrecer capacidad de semiconductores, integración de sistemas, evidencia de seguridad y soporte regulatorio están bien posicionados en esta región.
América del Norte, América del Sur y Oriente Medio y África
América del Norte está influenciada por la norma de vehículos conectados emitida por la Oficina de Industria y Seguridad de los Estados Unidos, que entró en vigor en marzo de 2025. La norma añade consideraciones de abastecimiento y seguridad para el hardware y software de vehículos conectados y puede favorecer a los proveedores con cadenas de suministro conformes. América del Sur se desarrolla desde una base de vehículos conectados más baja, donde la telemática de flotas proporciona una fuente constante de demanda de gateways a pesar de una adopción más lenta de sistemas zonales de alto valor. En Oriente Medio y África, los programas de movilidad inteligente, las importaciones de vehículos y el papel de producción de Marruecos para los OEM europeos están creando oportunidades selectas para módulos de gateways de telemática y seguridad.
Panorama Competitivo
Concentración del Mercado
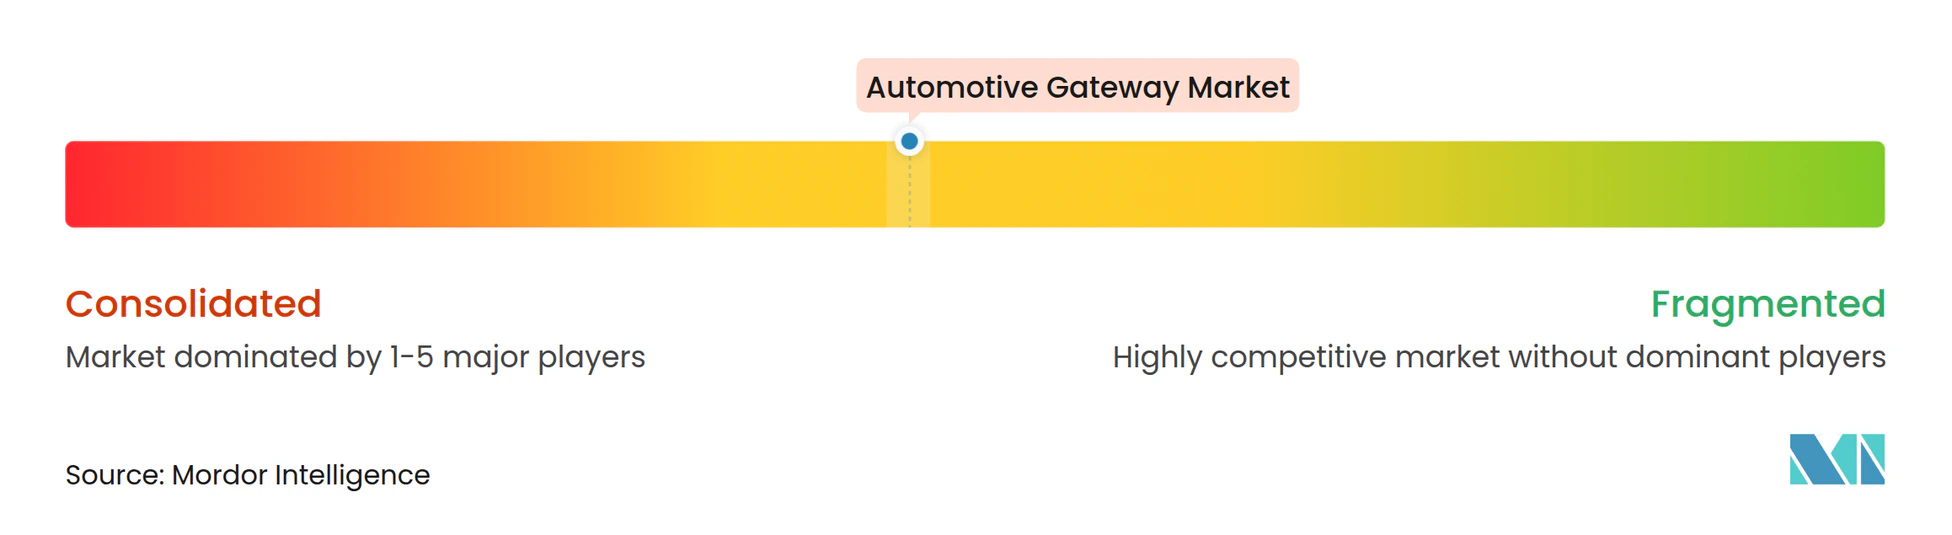
El mercado de gateways automotrices está moderadamente concentrado entre los proveedores globales de electrónica automotriz de Nivel 1 y las empresas de semiconductores de grado automotriz. Los proveedores de Nivel 1 compiten a través de la integración de sistemas, la gestión de programas, la validación y las relaciones de larga data con los OEM. Las empresas de semiconductores están extendiendo su influencia a través de procesadores, conmutadores Ethernet, diseños de referencia, plataformas de software y ecosistemas de socios. El programa S32N7 de NXP ilustra esta estrategia porque reúne múltiples funciones del vehículo en una única plataforma de procesador. Este desplazamiento puede reducir la distinción entre un proveedor de componentes y un arquitecto de sistemas vehiculares.
Bosch fue nombrado como el primer proveedor de Nivel 1 en implementar la plataforma S32N7, respaldado por diseños de referencia comunes y marcos de seguridad. Este movimiento muestra cómo las asociaciones de silicio pueden ayudar a los proveedores a defender sus posiciones en gateways antes de que las cadenas de suministro competidoras completen la certificación. FORVIA identificó la electrónica y los módulos zonales como áreas estratégicas en su comunicación con los mercados de capitales de 2026. El lanzamiento del ProZone de Marelli proporciona otro ejemplo de un proveedor que apunta a productos de control zonal que combinan varios dominios del vehículo. Estas acciones muestran un enfoque en módulos menos numerosos pero de mayor capacidad, en lugar de crecer a través de unidades de control electrónico convencionales únicamente.
Los participantes centrados en software están apuntando a los gateways de telemática y conectividad con productos diseñados en torno a servicios remotos e integración en la nube. Aptiv describió su plataforma de vehículos definidos por software LINC en 2026 como un medio para separar las funciones de software del vehículo del hardware subyacente. Este enfoque responde a la demanda de los OEM de mayor control sobre las aplicaciones y una menor dependencia de las pilas de hardware propietarias. Los proveedores de software especializados también pueden entrar incorporando sus productos en plataformas de referencia de semiconductores. La ventaja competitiva, por tanto, depende de la capacidad del hardware, la integración del software, la evidencia de ciberseguridad y la capacidad de soportar una plataforma durante toda su vida de producción y servicio.
Líderes de la Industria de Gateways Automotrices
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Lear Corporation
-
Denso Corporation
-
Aptiv PLC
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Gateways Automotrices Empresas cubiertas en este informe
- AUMOVIO SE
- Robert Bosch GmbH
- Aptiv PLC
- Denso Corporation
- Lear Corporation
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
- ZF Friedrichshafen AG
- FORVIA SE
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Renesas Electronics Corporation
- TTTech Auto AG
- Neusoft Corporation
- Valeo SE
Desarrollos recientes de la industria en Mercado de Gateways Automotrices
- Mayo de 2026: NXP Semiconductors y Quanta se asociaron para ofrecer una plataforma de red zonal determinista validada para vehículos definidos por software que combina procesadores S32 de NXP con middleware MotionWise.
- Marzo de 2026: Vantron Technology lanzó el gateway automotriz AG605 en Embedded World 2026, construido sobre el procesador NXP i.MX 94 con seis puertos Ethernet Gigabit, 5G/4G LTE, Wi-Fi 6 y diagnósticos OBD-II.
- Enero de 2026: Aptiv presentó su plataforma de software LINC, que proporciona middleware de comunicaciones, redes definidas por software y gestión de contenedores para vehículos definidos por software, en CES 2026.
- Enero de 2026: NXP Semiconductors lanzó la serie de procesadores S32N7 para centralizar las funciones del vehículo, incluido el gateway, con Bosch como el primer proveedor de Nivel 1 en implementarlo.
Alcance del Informe Global del Mercado de Gateways Automotrices
El alcance incluye la segmentación por tipo de gateway (gateway central, gateway/controlador zonal, gateway de telemática/conectividad y otros [diagnóstico y seguridad]), componente (hardware [procesadores y transceptores] y software [firmware, seguridad y OTA]), tipo de vehículo (automóviles de pasajeros, vehículos comerciales ligeros y vehículos comerciales medianos y pesados), tipo de propulsión (motor de combustión interna [ICE] y eléctrico) y canal de ventas (OEM y posventa). El análisis también cubre América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Sudeste Asiático, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia, Chile y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Sudáfrica, Egipto, Marruecos y Resto de Oriente Medio y África). El tamaño del mercado y los pronósticos de crecimiento se presentan por valor en USD y volumen en Unidades.
Resumen de la segmentación
| Gateway Central |
| Gateway/Controlador Zonal |
| Gateway de Telemática/Conectividad |
| Otros (Diagnóstico, Seguridad) |
| Hardware (Procesadores, Transceptores) |
| Software (Firmware, Seguridad, OTA) |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Medianos y Pesados |
| Motor de Combustión Interna (ICE) |
| Eléctrico |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Sudeste Asiático | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Chile | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Sudáfrica | |
| Egipto | |
| Marruecos | |
| Resto de Oriente Medio y África |
| Por Tipo de Gateway | Gateway Central | |
| Gateway/Controlador Zonal | ||
| Gateway de Telemática/Conectividad | ||
| Otros (Diagnóstico, Seguridad) | ||
| Por Componente | Hardware (Procesadores, Transceptores) | |
| Software (Firmware, Seguridad, OTA) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Medianos y Pesados | ||
| Por Propulsión | Motor de Combustión Interna (ICE) | |
| Eléctrico | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Chile | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Sudáfrica | ||
| Egipto | ||
| Marruecos | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los gateways automotrices?
Se prevé que el mercado de gateways automotrices crezca a una CAGR del 10,84% de 2027 a 2032, alcanzando los 7,26 mil millones de USD para 2032.
¿Qué tipo de gateway automotriz está creciendo más rápido?
Se prevé que el gateway/controlador zonal crezca a una CAGR del 13,68% hasta 2032 a medida que los OEM adoptan arquitecturas eléctricas zonales.
¿Qué tipo de propulsión vehicular crea la mayor oportunidad para los gateways?
Se prevé que la propulsión eléctrica se expanda a una CAGR del 15,12% hasta 2032 porque los vehículos eléctricos requieren más funciones de computación, seguridad, diagnóstico y conectividad.
¿Qué región lidera la demanda de gateways automotrices?
Asia-Pacífico mantuvo una participación del 44,12% en 2026 y se prevé que crezca a una CAGR del 11,15% hasta 2032.