
Automotive-Gateway-Markt: Größe und Marktanteil
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
| Marktgröße (2027) | 4.34 Milliarden US-Dollar |
| Marktgröße (2032) | 7.26 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 10.84 % |
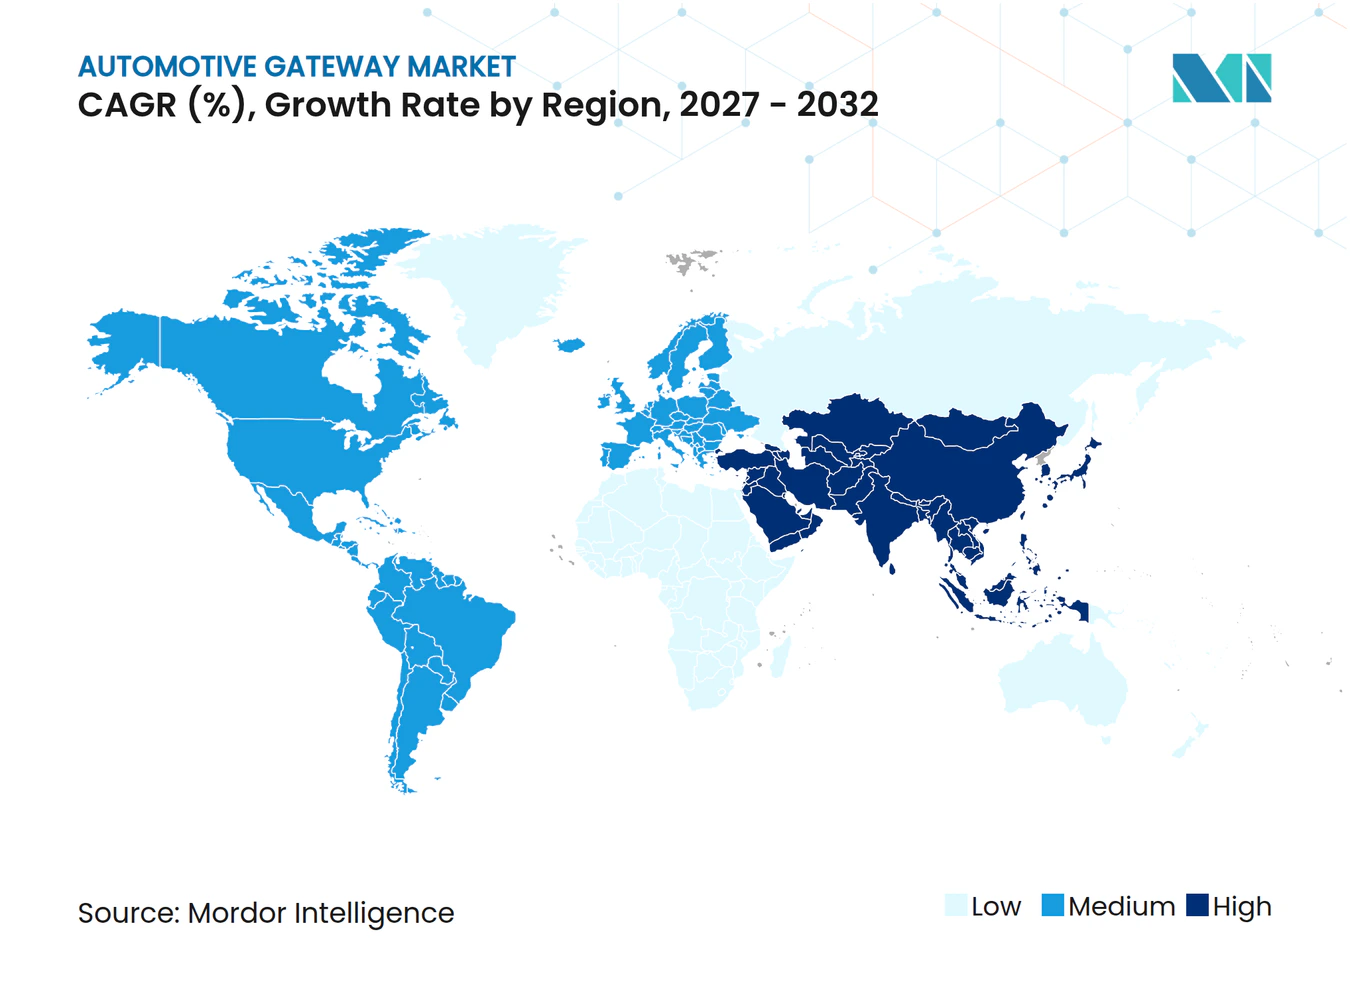
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Automotive-Gateway-Marktanalyse von Mordor Intelligence
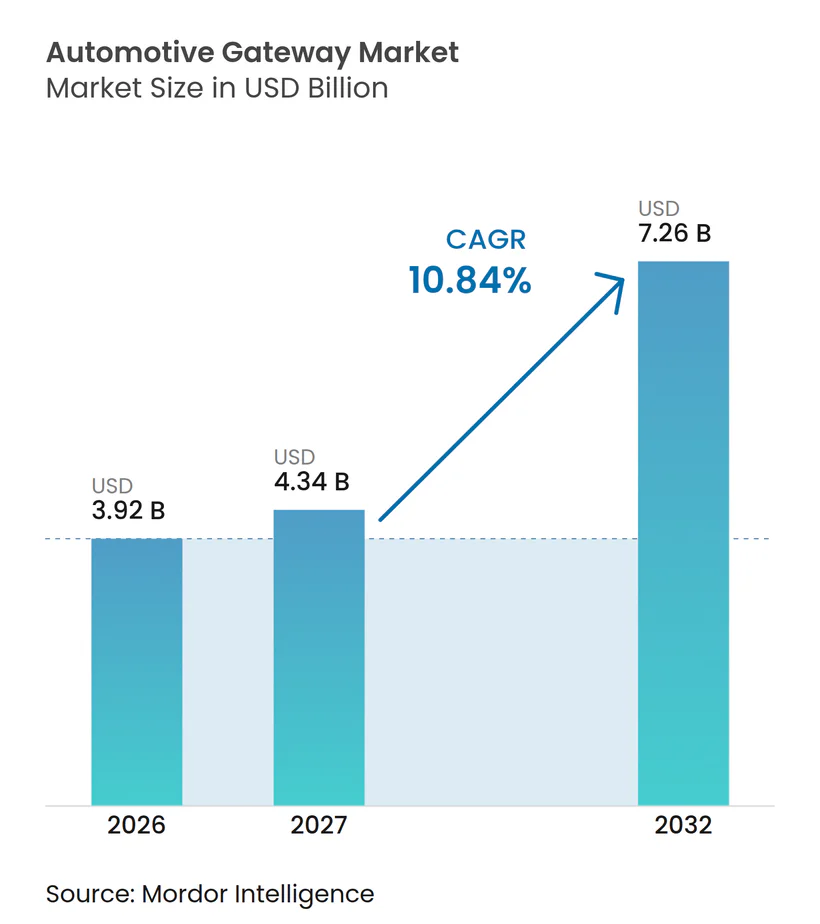
Die Marktgröße des Automotive-Gateway-Markts wurde im Jahr 2026 auf 3,92 Milliarden USD geschätzt und wird voraussichtlich von 4,34 Milliarden USD im Jahr 2027 auf 7,26 Milliarden USD bis 2032 wachsen, bei einer CAGR von 10,84 % im Zeitraum 2027–2032. Software-definierte Fahrzeugprogramme erhöhen die Rechen-, Routing- und Sicherheitsaufgaben, die einem Gateway zugewiesen werden. Automotive Ethernet verlagert Gateway-Designs zudem über die einfache Protokollübersetzung hinaus hin zur Steuerung von Hochbandbreiten-Netzwerken. Cybersicherheits- und Software-Update-Vorschriften machen sichere Update-Bereitstellung, Integritätsprüfungen und Rollback-Funktionen in neuen Fahrzeugplattformen wichtiger. Der Wettbewerb verlagert sich hin zu Tier-1-Zulieferern mit integrierten Hardware- und Software-Fähigkeiten, während Halbleiterlieferanten durch Referenzdesigns und Plattformpartnerschaften an Einfluss gewinnen.
Wichtigste Erkenntnisse des Berichts
- Nach Gateway-Typ hielt das zentrale Gateway im Jahr 2026 einen Marktanteil von 55,18 % am Automotive-Gateway-Markt, während das zonale Gateway/der Controller bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen wird.
- Nach Komponente hielt Hardware im Jahr 2026 einen Marktanteil von 69,24 % am Automotive-Gateway-Markt, während Software bis 2032 voraussichtlich mit einer CAGR von 13,05 % wachsen wird.
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 79,33 % am Automotive-Gateway-Markt, während mittelschwere und schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 12,41 % wachsen werden.
- Nach Antrieb hielt der Verbrennungsmotor im Jahr 2026 einen Marktanteil von 73,11 % am Automotive-Gateway-Markt, während der Elektroantrieb bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen wird.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Marktanteil von 93,04 % am Automotive-Gateway-Markt, während der Aftermarket bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen wird.
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Marktanteil von 44,12 % am Automotive-Gateway-Markt und wird bis 2032 voraussichtlich mit einer CAGR von 11,15 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Software-definierte Fahrzeugarchitekturen erhöhen den Gateway-Inhalt | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Migration zum Automotive-Ethernet-Backbone erhöht die durchschnittlichen Verkaufspreise von Gateways | +2.0% | Global, mit frühem Schwung in Europa und dem asiatisch-pazifischen Raum | Langfristig (≥ 4 Jahre) |
| OTA- und Connected-Service-Anforderungen erweitern Gateway-Funktionen | +1.5% | Global, mit Kerneinsatz in Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| Zonale Konsolidierung reduziert die Anzahl der Steuergeräte und die Verkabelungskomplexität | +1.3% | Global, angeführt von asiatisch-pazifischen und europäischen Premiumprogrammen | Langfristig (≥ 4 Jahre) |
| Gateway-Sicherheit wird zur Fahrzeuggenehmigungsanforderung | +1.0% | Europa, Japan, Südkorea und China (UN R155 und GB 44495) | Kurzfristig (≤ 2 Jahre) |
| Gateway-Workloads verlagern sich hin zu hochleistungsfähigem Multi-Protokoll-Computing | +0.8% | Global, mit Beschleunigung in Premium- und Elektrofahrzeugsegmenten | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Software-definierte Fahrzeugarchitekturen erhöhen den Gateway-Inhalt
Software-definierte Fahrzeugarchitekturen wandeln das Gateway von einem Netzwerk-Hub zu einem softwaregesteuerten Kontrollpunkt auf Fahrzeugebene um. Diese Veränderung erhöht den Bedarf an Rechenkapazität, Multi-Protokoll-Routing und sicherer Ausführung innerhalb derselben Einheit. NXP stellte im Januar 2026 seinen S32N7-Prozessor vor, um Antrieb, Fahrdynamik, Karosserie, Gateway und Sicherheitsfunktionen zu konsolidieren, die häufig separate Hardware-Knoten verwendeten [1]. Diese Designrichtung unterstützt einen höheren Gateway-Inhalt pro Fahrzeug, selbst wenn das Fahrzeugvolumen nur begrenztes Wachstum zeigt. Gateways, die moderne Software-Ausführungsumgebungen nicht unterstützen können, werden für Fahrzeugplattformen der nächsten Generation weniger wahrscheinlich qualifiziert.
Migration zum Automotive-Ethernet-Backbone erhöht die durchschnittlichen Verkaufspreise von Gateways
Die Einführung von Automotive Ethernet erhöht die Netzwerkfähigkeit, die von Gateway-Hardware gefordert wird. Ein Gateway, das Ethernet-Backbones unterstützt, benötigt Switching-, Timing- und Sicherheitsfunktionen, die für eine reine CAN-Konfiguration nicht zentral sind. NXP stellte im Oktober 2024 seine S32J-Ethernet-Switch-Familie für sicheres und zuverlässiges Fahrzeugnetzwerk in seiner CoreRide-Plattform vor. Diese Migration erhöht den Wert des Gateways, selbst wenn die Fahrzeugproduktion langsam wächst. Zulieferer, die die Ethernet-Qualifizierung früher abschließen, können um Plattformen konkurrieren, deren Beschaffungsentscheidungen mehrere Jahre vor der Produktion getroffen werden.
OTA- und Connected-Service-Anforderungen erweitern Gateway-Funktionen
Over-the-Air-Updates machen das Gateway zu einem zentralen Punkt für die Steuerung von Software-Kampagnen, verschlüsselte Bereitstellung, Integritätsprüfung und Wiederherstellung nach einem fehlgeschlagenen Update. UN R156 schreibt ein Software-Update-Managementsystem für geeignete neue Fahrzeugtypen vor, was die Bedeutung dieser Funktionen stärkt [2]. Chinas GB-44496-Standard schreibt ebenfalls ein Software-Update-Management und Sicherheitsschutz für Over-the-Air-Updates in intelligenten vernetzten Fahrzeugen vor. Die daraus resultierende Arbeit erhöht den Software- und Sicherheitsinhalt im Automotive-Gateway-Markt. OEMs benötigen diese Fähigkeiten auch, um vernetzte Dienste über den Fahrzeuglebenszyklus hinweg zu unterstützen.
Zonale Konsolidierung reduziert die Anzahl der Steuergeräte und die Verkabelungskomplexität
Zonale Architekturen konzentrieren Funktionen, die zuvor auf viele elektronische Steuergeräte verteilt waren, in einer kleineren Anzahl leistungsfähigerer Knoten. Marelli stellte 2025 seine ProZone-Zonensteuereinheit als Teil seiner Arbeit an software-definierten Fahrzeugarchitekturen vor. Dieser Ansatz kann die Verkabelungskomplexität reduzieren und gleichzeitig die in jedem zonalen Controller erforderliche Leistungsfähigkeit erhöhen. Cybersicherheitsanforderungen fügen eine weitere Ebene des Gateway-Inhalts hinzu, da das Gateway zum Schutz vernetzter Fahrzeugsysteme beitragen muss. Der aktualisierte UN-R155-Rahmen bietet eine gemeinsame Genehmigungsgrundlage für Fahrzeug-Cybersicherheitsmanagementsysteme in Europa[3].
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Lange Fahrzeugvalidierungszyklen verlangsamen den Austausch von Gateway-Plattformen | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Cybersicherheitshaftung erhöht die Lebenszykluskosten für Engineering | -0.8% | Global | Mittelfristig (2–4 Jahre) |
| Gemischte Legacy-Netzwerke erschweren die zonale Migration | -0.7% | Global, ausgeprägt in Schwellenmärkten | Mittelfristig (2–4 Jahre) |
| Lieferengpässe bei Prozessoren, Ethernet-Switches und Software begrenzen die Skalierung | -0.6% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Lange Fahrzeugvalidierungszyklen verlangsamen den Austausch von Gateway-Plattformen
Die automotive Validierung einer neuen Gateway-Plattform gegenüber funktionaler Sicherheit, Cybersicherheit und Diagnoseanforderungen erfordert in der Regel 18–36 Monate vor dem Produktionsstart. ISO-26262- und ISO/SAE-21434-Anforderungen erhöhen den Test- und Dokumentationsaufwand für Zulieferer und OEMs. Herkömmliche OEM-Entwicklungszyklen können etwa fünf Jahre dauern, während einige neuere Marktteilnehmer in 12–18 Monaten iterieren. Diese Validierungsträgheit kann Legacy-Gateway-Architekturen in Fahrzeugprogrammen festschreiben, die sich bereits in der Produktionsplanung befinden. Zulieferer mit zonaler Gateway-Hardware, die 2025–2026 qualifiziert wurde, werden möglicherweise erst bei Fahrzeugen des Modelljahrs 2028–2030 nennenswerte Produktionserlöse erzielen.
Cybersicherheitshaftung erhöht die Lebenszykluskosten für Engineering
Gateway-Cybersicherheitsverpflichtungen erstrecken sich gemäß ISO/SAE 21434 und seiner Methodik zur Bedrohungsanalyse und Risikobewertung über den gesamten Fahrzeuglebenszyklus. Dies erfordert eine kontinuierliche Überwachung von Schwachstellen nach dem Verkauf, Planung von Sicherheits-Patches und koordinierte Update-Bereitstellung. UN R155 verpflichtet Hersteller, das Cybersicherheitsmanagement für die Typgenehmigung nachzuweisen und angemessene Lebenszykluskontrollen aufrechtzuerhalten. Diese Verantwortlichkeiten verursachen feste Engineering-Kosten, die die Margen für Zulieferer mit hardwareorientierten Geschäftsmodellen belasten können. Kleinere Tier-2-Zulieferer und neue Marktteilnehmer tragen eine relativ höhere Kostenlast, wenn ihnen etablierte Sicherheits-Engineering-Praktiken fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Gateway-Typ:
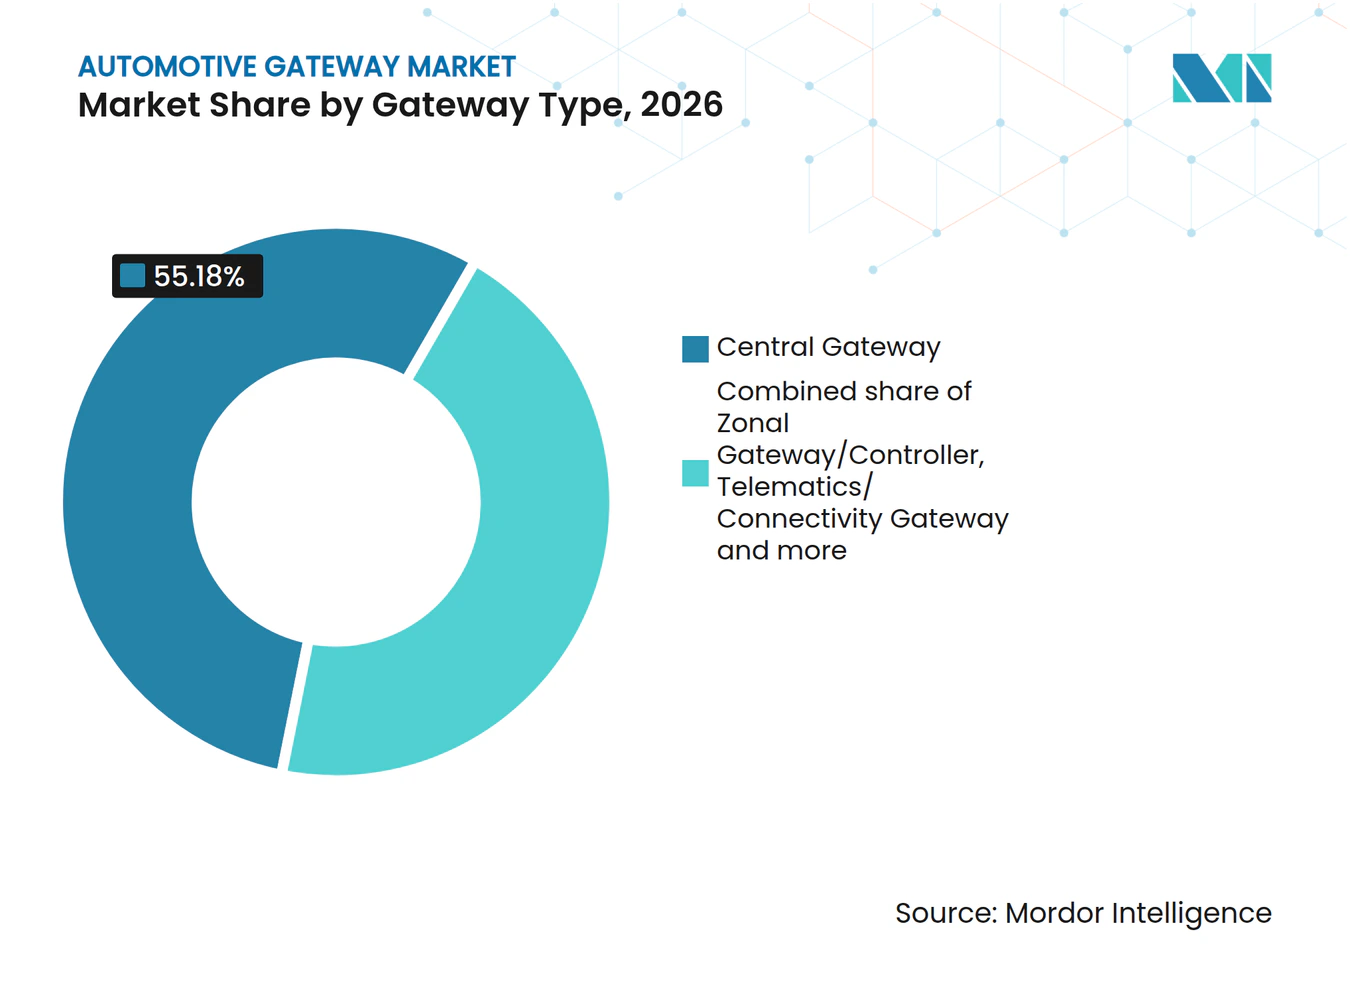
Zonale Migration gestaltet die Netzwerkarchitektur neuDas zentrale Gateway hielt im Jahr 2026 einen Marktanteil von 55,18 % am Automotive-Gateway-Markt, während das zonale Gateway/der Controller bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen wird. Zentrale Gateways bleiben wichtig, da viele aktuelle Fahrzeugprogramme einen einzigen Netzwerkverwaltungspunkt verwenden, um Antriebsstrang-, Karosserie-, Infotainment- und Diagnosedomänen zu verbinden. Zonale Controller erhalten mehr Programmausgaben, da OEMs elektronische Funktionen rund um physische Bereiche des Fahrzeugs organisieren. Dieser Übergang wandelt das Gateway von einem Nachrichtenrouting-Gerät in lokale Rechen-, sichere Switching- und Kommunikationsmanagement-Hardware um. Die Marktgröße des Automotive-Gateway-Markts für zonale Controller profitiert von der größeren Anzahl von Aufgaben, die jede Einheit ausführt.
NXPs S32N7-Einführung zeigt, wie Gateway-Fähigkeiten mit Antriebs-, Karosserie- und Sicherheitsfunktionen auf einer gemeinsamen Prozessorplattform kombiniert werden können. Die S32K5-Familie zielt ebenfalls auf zonale software-definierte Fahrzeugarchitektur und die CoreRide-Plattform ab. Telematik- und Konnektivitäts-Gateways bleiben für Flottenoperationen, Remote-Dienste, Diagnosezugang und Kommunikation mit externen Netzwerken notwendig. Sicherheits- und Diagnose-Gateways bleiben in Architekturen relevant, die noch nicht vollständig auf zentralisierte oder zonale Steuerung umgestellt haben. Das praktische Ergebnis ist eine Koexistenz zwischen zentralen und zonalen Designs, anstatt einer sofortigen Ablösung des zentralen Gateway-Volumens.



Nach Komponente:
Hardware-Volumen verdeckt die Wertmigration zur SoftwareHardware hielt im Jahr 2026 einen Marktanteil von 69,24 % am Automotive-Gateway-Markt, da Prozessoren, Transceiver, Switches und qualifizierte elektronische Komponenten für jedes System zentral bleiben. Software wird bis 2032 voraussichtlich eine CAGR von 13,05 % verzeichnen, schneller als der breitere Automotive-Gateway-Markt. Die Hardware-Fähigkeit nimmt zu, da Gateways Ethernet-Switching, sichere Verarbeitung, Netzwerk-Timing und höhere Rechen-Workloads hinzufügen. Firmware, Sicherheits-Stacks, Diagnoselogik und OTA-Middleware machen ebenfalls einen größeren Anteil der Entwicklungsarbeit aus, die für jede Plattform erforderlich ist. Diese Kombination verändert, wo Zulieferer Wert schaffen, obwohl Hardware die größte Umsatzkomponente bleibt.
Bosch beschrieb auf der IAA Mobility 2025 integrierte Hardware- und Softwarelösungen für die neue Fahrzeugwelt. Hardware-Konsolidierung kann die Anzahl separater elektronischer Module, Steckverbinder und Kommunikationswege in einem Fahrzeug reduzieren. Software bleibt unerlässlich, um Funktionen über konsolidierte Module hinweg zu koordinieren und Update- und Cybersicherheitsfähigkeiten nach dem Verkauf aufrechtzuerhalten. Dies schafft wiederkehrende Möglichkeiten für Update-Support, Lebenszykluswartung, Systemintegration und Sicherheitsdienste. Es übt auch Druck auf Komponentenlieferanten aus, deren Produktpläne kein Software-, Sicherheits- und Langzeit-Support-Angebot beinhalten.
Nach Fahrzeugtyp:
Personenkraftwagenvolumen, Aufwärtspotenzial bei NutzfahrzeugkonnektivitätPersonenkraftwagen repräsentierten im Jahr 2026 einen Marktanteil von 79,33 % am Automotive-Gateway-Markt, da sie die größte Produktionsbasis in den wichtigsten Automobilherstellungsregionen ausmachen. Mittelschwere und schwere Nutzfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 12,41 % wachsen. Nutzfahrzeuge erfordern Telematik-, Diagnose-, Wartungs-, Flottenmanagement- und Remote-Service-Funktionen, die den Gateway-Inhalt pro Einheit erhöhen können. Ein einzelnes Nutzfahrzeug kann mehrere vernetzte Module für Betrieb und Compliance betreiben, obwohl das Gesamtstückvolumen geringer ist als bei Personenkraftwagen. Dies unterstützt das Wachstum der Marktgröße des Automotive-Gateway-Markts für gewerbliche Anwendungen.
Flottenoperatoren nutzen vernetzte Systeme, um Fahrzeugstatus, Wartungsbedarf, Standort, Betriebszeit und Betriebsleistung über verteilte Fahrzeuge hinweg zu überwachen. Diese Anwendungen machen zuverlässige Datenverarbeitung, sicheren Fernzugriff und Diagnosekommunikation für gewerbliche Gateway-Designs unerlässlich. Marellis ProZone-Produkt demonstriert einen Designansatz, der mehrere Fahrzeugdomänen in eine zonale Steuereinheit integriert. Solche Designs können die komplexeren Karosserie-, Wärmemanagement-, Fahrwerk- und Leistungsanforderungen größerer Fahrzeuge erfüllen. Personenkraftwagen werden voraussichtlich die größte Nachfragebasis bleiben, während Nutzfahrzeuge einen schnelleren Weg für konnektivitätsgetriebenes Wertwachstum bieten.
Nach Antrieb:
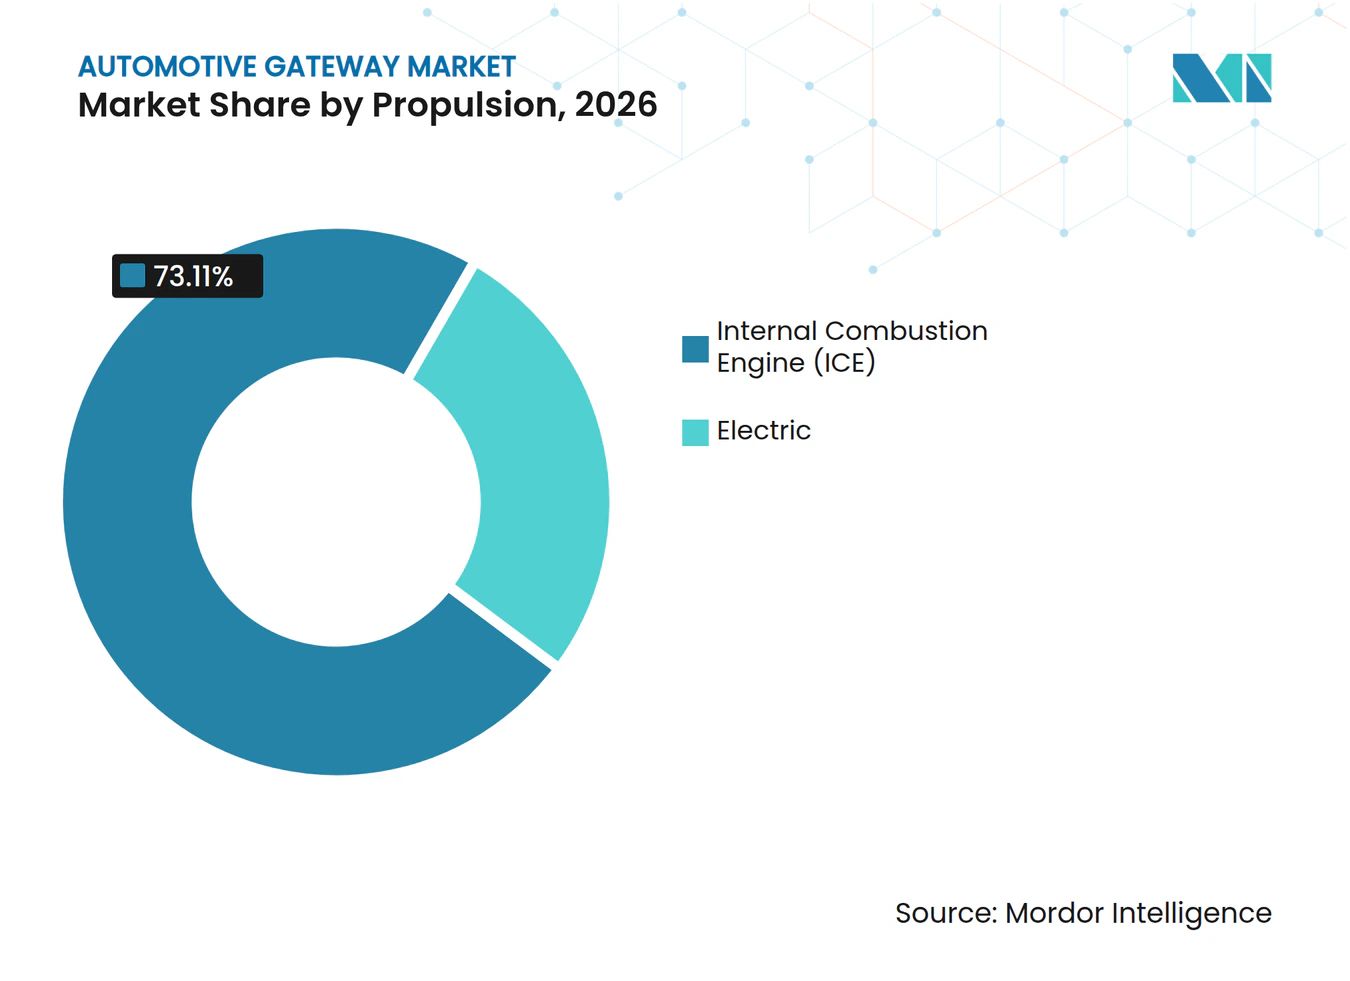
Verbrennungsmotor-Basisvolumen, Elektrofahrzeug-ArchitekturprämieDer Verbrennungsmotor hielt im Jahr 2026 einen Marktanteil von 73,11 % am Automotive-Gateway-Markt, während der Elektroantrieb bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen wird. Verbrennungsmotormodelle bilden weiterhin das Volumengerüst für die Gateway-Nachfrage in vielen Regionen, insbesondere dort, wo erschwingliche Personenkraftwagen den Absatz dominieren. Elektrofahrzeuge erfordern Gateways, die software-definierte Batteriesysteme, regeneratives Bremsen, Ladekommunikation und Antriebsstrang-Updates verwalten. Diese Aufgaben erhöhen die Rechen-, Sicherheits-, Diagnose- und Netzwerkbandbreitenanforderungen für jedes relevante Fahrzeug. Der Elektroantrieb unterstützt daher einen höheren Gateway-Inhalt als ein vergleichbares konventionelles Fahrzeug.
BYD führte 2025 eine Smartphone-Fahrzeug-Konnektivitätsfunktion ein, die seine Fahrzeugpalette mit Geräten von Huawei, Xiaomi, OPPO und Vivo verknüpfte. Diese Art von Funktion positioniert das Gateway als Ökosystem-Integrationspunkt und nicht nur als interne Fahrzeugnetzwerkkomponente. Elektrofahrzeugplattformen können diese digitalen Funktionen früher integrieren, da ihre elektrischen Systeme oft von Anfang an auf zentralisierte Softwaresteuerung ausgelegt sind. Konventionelle OEMs müssen ähnliche Fähigkeiten hinzufügen und dabei ältere Antriebsstrang-, Netzwerk- und Diagnosesysteme betriebsfähig halten. Die daraus resultierende Architekturprämie unterstützt das anhaltende Wertwachstum für Gateway-Systeme in Elektrofahrzeugprogrammen.

Nach Vertriebskanal:
OEM-Bindung, Aftermarket erweitert den ZugangOEMs hielten im Jahr 2026 einen Marktanteil von 93,04 % am Automotive-Gateway-Markt, da Gateways während des Fahrzeugplattformdesigns ausgewählt und über den Produktionszyklus hinweg beibehalten werden. Der Aftermarket-Kanal wird bis 2032 voraussichtlich mit einer CAGR von 11,84 % wachsen. Die OEM-Beschaffung erfordert eine umfangreiche Validierung und stimmt ein Gateway mit der elektrischen Architektur, dem Software-Stack, dem Sicherheitsprozess und der Servicestrategie eines Fahrzeugprogramms ab. Dies schafft hohe Eintrittsbarrieren für Zulieferer, die keinen frühen Design-Win gesichert und die relevante Validierungsarbeit abgeschlossen haben. Der OEM-Kanal wird voraussichtlich die primäre Wertquelle im Automotive-Gateway-Markt bleiben.
Das Aftermarket-Wachstum konzentriert sich auf Telematik, Diagnose, Konnektivitätserweiterungen und Sicherheits-Upgrades für Flotten- und Personenfahrzeuge. Die Nachfrage ist am stärksten dort, wo die OEM-Konnektivitätsdurchdringung begrenzt bleibt oder ältere Fahrzeugflotten zusätzliche Remote-Service-Funktionen benötigen. Hardware-Sicherheitsmodul-Upgrades können auch für Fahrzeuge relevant sein, denen aktuellere Cybersicherheitsfähigkeiten fehlen. Niedrigere Qualifikationsbarrieren ermöglichen IoT- und vernetzten Geräteanbietern die Teilnahme an ausgewählten Aftermarket-Anwendungen. Dies erweitert den Kundenzugang, kann jedoch Preisdruck bei Einstiegs-Gateway-Produkten erzeugen.
Geografische Analyse
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum machte im Jahr 2026 einen Marktanteil von 44,12 % am Automotive-Gateway-Markt aus und wird bis 2032 voraussichtlich mit einer CAGR von 11,15 % wachsen. China kombiniert eine großvolumige Fahrzeugproduktion, eine sich schnell entwickelnde Elektrofahrzeugbasis und lokal entwickelte elektronische Architekturen, was eine stärkere Nachfrage nach leistungsfähigen Gateways unterstützt. Volkswagen Group Chinas China Electronic Architecture zeigt, wie etablierte OEMs lokale Technologiepartnerschaften nutzen können, um software-definierte Fahrzeugprogramme in Richtung Produktion voranzutreiben. Die Region ist auch ein wichtiges Testfeld für Designs, die enge Kostenkontrolle mit fortschrittlichen vernetzten Diensten, Ethernet-Netzwerken und zentralisierten Softwarefunktionen kombinieren. Indiens aufkommende Telematik- und Cybersicherheitsanforderungen sowie Südkoreas zentralisierte Plattform-Updates erweitern die regionale Chance über China hinaus.
Europa
Europas Gateway-Ökosystem wird durch Premiumfahrzeugproduktion, lange Produktsupportzyklen und Vorschriften geprägt, die Cybersicherheitsfähigkeit zur grundlegenden Designanforderung machen. Die Europäische Union veröffentlichte im Januar 2025 die aktualisierte UN-Regelung Nr. 155 und legte damit Genehmigungsbestimmungen für Fahrzeug-Cybersicherheit und Cybersicherheitsmanagementsysteme fest. BMWs Neue-Klasse-Architektur und Volkswagens zonale Entwicklungsbemühungen zeigen die Bedeutung von Elektrodesigns der nächsten Generation in europäischen Fahrzeugprogrammen. Volkswagens Zusammenarbeit mit Rivian spiegelt auch die Bemühungen etablierter europäischer OEMs wider, neue Software- und zonale Architekturfähigkeiten zu entwickeln, einschließlich gemeinsamer zonaler Halbleiter. Zulieferer, die Halbleiterfähigkeit, Systemintegration, Sicherheitsnachweise und regulatorische Unterstützung bieten können, sind in dieser Region gut positioniert.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika wird durch die Regelung für vernetzte Fahrzeuge beeinflusst, die vom Bureau of Industry and Security der Vereinigten Staaten herausgegeben wurde und im März 2025 in Kraft trat. Die Regelung fügt Beschaffungs- und Sicherheitsüberlegungen für Hardware und Software vernetzter Fahrzeuge hinzu und kann Zulieferer mit konformen Lieferketten begünstigen. Südamerika entwickelt sich von einer niedrigeren Basis vernetzter Fahrzeuge aus, wo Flottentelematik eine stetige Quelle der Gateway-Nachfrage bietet, trotz langsamerer Einführung hochwertiger zonaler Systeme. Im Nahen Osten und Afrika schaffen Smart-Mobility-Programme, Fahrzeugimporte und Marokkos Produktionsrolle für europäische OEMs ausgewählte Möglichkeiten für Telematik- und Sicherheits-Gateway-Module.
Wettbewerbslandschaft
Marktkonzentration
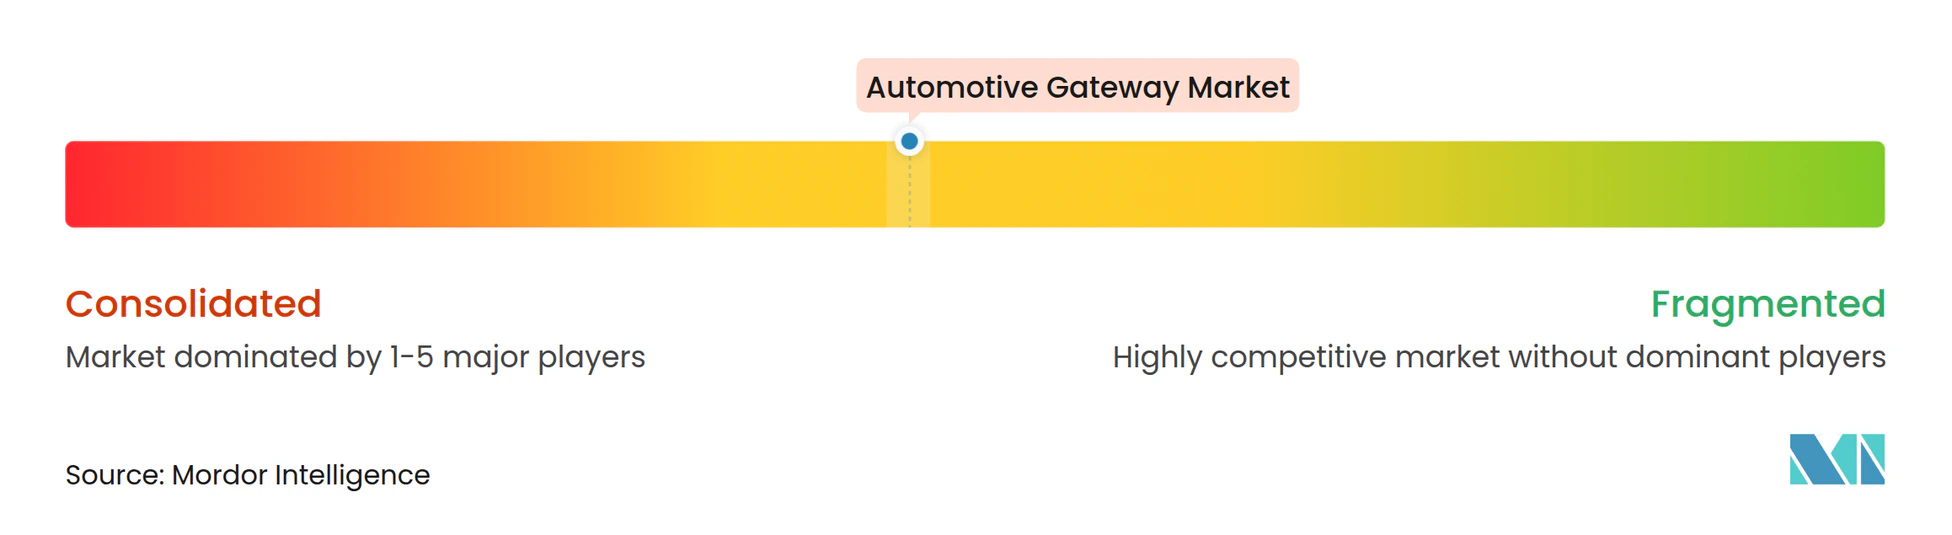
Der Automotive-Gateway-Markt ist mäßig konzentriert unter globalen Tier-1-Automobilelektronikzulieferern und Halbleiterunternehmen für den Automobilbereich. Tier-1-Zulieferer konkurrieren durch Systemintegration, Programmmanagement, Validierung und langjährige OEM-Beziehungen. Halbleiterunternehmen erweitern ihren Einfluss durch Prozessoren, Ethernet-Switches, Referenzdesigns, Softwareplattformen und Partnerökosysteme. NXPs S32N7-Programm veranschaulicht diese Strategie, da es mehrere Fahrzeugfunktionen auf einer einzigen Prozessorplattform zusammenführt. Die Verschiebung kann die Unterscheidung zwischen einem Komponentenlieferanten und einem Fahrzeugsystemarchitekten verringern.
Bosch wurde als erster Tier-1-Zulieferer benannt, der die S32N7-Plattform einsetzt, unterstützt durch gemeinsame Referenzdesigns und Sicherheitsrahmen. Dieser Schritt zeigt, wie Siliziumpartnerschaften Zulieferern helfen können, Gateway-Positionen zu verteidigen, bevor konkurrierende Lieferketten die Qualifizierung abschließen. FORVIA identifizierte Elektronik und zonale Module als strategische Bereiche in seiner Kapitalmarktkommunikation 2026. Marellis ProZone-Einführung bietet ein weiteres Beispiel für einen Zulieferer, der auf zonale Steuerprodukte abzielt, die mehrere Fahrzeugdomänen kombinieren. Diese Maßnahmen zeigen einen Fokus auf weniger, aber leistungsfähigere Module anstatt auf Wachstum durch konventionelle elektronische Steuergeräte allein.
Software-fokussierte Marktteilnehmer zielen auf Telematik- und Konnektivitäts-Gateways mit Produkten ab, die auf Remote-Dienste und Cloud-Integration ausgelegt sind. Aptiv beschrieb seine LINC-Software-definierte-Fahrzeug-Plattform im Jahr 2026 als Mittel zur Trennung von Fahrzeugsoftwarefunktionen von der zugrunde liegenden Hardware. Dieser Ansatz reagiert auf die OEM-Nachfrage nach mehr Kontrolle über Anwendungen und einer geringeren Abhängigkeit von proprietären Hardware-Stacks. Spezialisierte Softwareanbieter können auch einsteigen, indem sie ihre Produkte in Halbleiter-Referenzplattformen einbetten. Der Wettbewerbsvorteil hängt daher von Hardware-Fähigkeit, Software-Integration, Cybersicherheitsnachweisen und der Fähigkeit ab, eine Plattform über ihre gesamte Produktions- und Servicelebensdauer zu unterstützen.
Marktführer im Automotive-Gateway-Bereich
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Lear Corporation
-
Denso Corporation
-
Aptiv PLC
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Automotive-Gateway-Markt Unternehmen in diesem Bericht
- AUMOVIO SE
- Robert Bosch GmbH
- Aptiv PLC
- Denso Corporation
- Lear Corporation
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
- ZF Friedrichshafen AG
- FORVIA SE
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Renesas Electronics Corporation
- TTTech Auto AG
- Neusoft Corporation
- Valeo SE
Neueste Industrielle Entwicklungen in Automotive-Gateway-Markt
- Mai 2026: NXP Semiconductors und Quanta schlossen eine Partnerschaft, um eine validierte deterministische zonale Netzwerkplattform für software-definierte Fahrzeuge anzubieten, die NXP-S32-Prozessoren mit MotionWise-Middleware kombiniert.
- März 2026: Vantron Technology stellte auf der Embedded World 2026 das automotive Gateway AG605 vor, das auf dem NXP-i.MX-94-Prozessor mit sechs Gigabit-Ethernet-Ports, 5G/4G LTE, Wi-Fi 6 und OBD-II-Diagnose basiert.
- Januar 2026: Aptiv präsentierte auf der CES 2026 seine LINC-Softwareplattform, die Kommunikations-Middleware, software-definiertes Networking und Container-Management für software-definierte Fahrzeuge bereitstellt.
- Januar 2026: NXP Semiconductors führte die S32N7-Prozessorserie zur Zentralisierung von Fahrzeugfunktionen einschließlich Gateway ein, wobei Bosch der erste Tier-1-Zulieferer war, der sie einsetzte.
Umfang des globalen Automotive-Gateway-Marktberichts
Der Umfang umfasst die Segmentierung nach Gateway-Typ (zentrales Gateway, zonales Gateway/Controller, Telematik-/Konnektivitäts-Gateway und sonstige [Diagnose und Sicherheit]), Komponente (Hardware [Prozessoren und Transceiver] und Software [Firmware, Sicherheit und OTA]), Fahrzeugtyp (Personenkraftwagen, leichte Nutzfahrzeuge sowie mittelschwere und schwere Nutzfahrzeuge), Antriebstyp (Verbrennungsmotor und Elektro) und Vertriebskanal (OEM und Aftermarket). Die Analyse umfasst auch Nordamerika (Vereinigte Staaten, Kanada und übriges Nordamerika), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland und übriges Europa), den asiatisch-pazifischen Raum (China, Japan, Südkorea, Indien, Südostasien, Australien und übriger asiatisch-pazifischer Raum), Südamerika (Brasilien, Argentinien, Kolumbien, Chile und übriges Südamerika) sowie den Nahen Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Südafrika, Ägypten, Marokko und übriger Naher Osten und Afrika). Marktgröße und Wachstumsprognosen werden nach Wert in USD und Volumen in Einheiten dargestellt.
Segmentierungsübersicht
| Zentrales Gateway |
| Zonales Gateway/Controller |
| Telematik-/Konnektivitäts-Gateway |
| Sonstige (Diagnose, Sicherheit) |
| Hardware (Prozessoren, Transceiver) |
| Software (Firmware, Sicherheit, OTA) |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Mittelschwere und schwere Nutzfahrzeuge |
| Verbrennungsmotor |
| Elektrisch |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Übriges Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Südostasien | |
| Australien | |
| Übriger asiatisch-pazifischer Raum | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Chile | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Südafrika | |
| Ägypten | |
| Marokko | |
| Übriger Naher Osten und Afrika |
| Nach Gateway-Typ | Zentrales Gateway | |
| Zonales Gateway/Controller | ||
| Telematik-/Konnektivitäts-Gateway | ||
| Sonstige (Diagnose, Sicherheit) | ||
| Nach Komponente | Hardware (Prozessoren, Transceiver) | |
| Software (Firmware, Sicherheit, OTA) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Mittelschwere und schwere Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor | |
| Elektrisch | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Übriges Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Südostasien | ||
| Australien | ||
| Übriger asiatisch-pazifischer Raum | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Chile | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Südafrika | ||
| Ägypten | ||
| Marokko | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Automotive Gateways?
Der Automotive-Gateway-Markt wird voraussichtlich mit einer CAGR von 10,84 % von 2027 bis 2032 wachsen und bis 2032 7,26 Milliarden USD erreichen.
Welcher Automotive-Gateway-Typ wächst am schnellsten?
Das zonale Gateway/der Controller wird bis 2032 voraussichtlich mit einer CAGR von 13,68 % wachsen, da OEMs zonale elektrische Architekturen einführen.
Welcher Fahrzeugantriebstyp schafft die stärkste Gateway-Chance?
Der Elektroantrieb wird bis 2032 voraussichtlich mit einer CAGR von 15,12 % wachsen, da Elektrofahrzeuge mehr Rechen-, Sicherheits-, Diagnose- und Konnektivitätsfunktionen erfordern.
Welche Region führt die Nachfrage nach Automotive Gateways an?
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 44,12 % und wird bis 2032 voraussichtlich mit einer CAGR von 11,15 % wachsen.