
Taille et part du marché des passerelles automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 4.34 Milliards de dollars |
| Taille du Marché (2032) | 7.26 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 10.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des passerelles automobiles par Mordor Intelligence
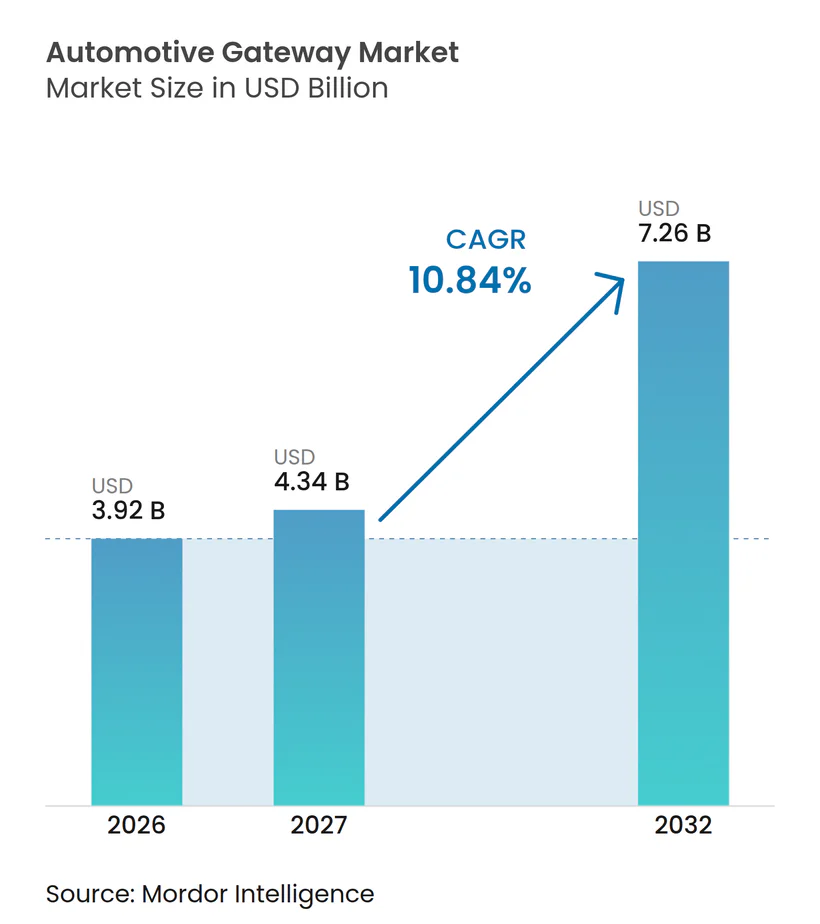
La taille du marché des passerelles automobiles était évaluée à 3,92 milliards USD en 2026 et devrait croître de 4,34 milliards USD en 2027 à 7,26 milliards USD d'ici 2032, à un CAGR de 10,84 % durant la période 2027-2032. Les programmes de véhicules à définition logicielle augmentent les tâches de calcul, de routage et de sécurité assignées à une passerelle. L'Ethernet automobile fait également évoluer les conceptions de passerelles au-delà de la simple traduction de protocoles vers un contrôle de réseau à haute bande passante. Les règles de cybersécurité et de mise à jour logicielle rendent la livraison sécurisée des mises à jour, les vérifications d'intégrité et les fonctions de restauration plus importantes dans les nouvelles plateformes de véhicules. La concurrence se déplace vers les fournisseurs de rang 1 dotés de capacités matérielles et logicielles intégrées, tandis que les fournisseurs de semi-conducteurs gagnent en influence grâce aux conceptions de référence et aux partenariats de plateforme.
Points clés du rapport
- Par type de passerelle, la passerelle centrale détenait 55,18 % de la part du marché des passerelles automobiles en 2026, tandis que la passerelle zonale/contrôleur devrait se développer à un CAGR de 13,68 % jusqu'en 2032.
- Par composant, le matériel détenait 69,24 % de la part du marché des passerelles automobiles en 2026, tandis que le logiciel devrait se développer à un CAGR de 13,05 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient 79,33 % de la part du marché des passerelles automobiles en 2026, tandis que les véhicules commerciaux moyens et lourds devraient se développer à un CAGR de 12,41 % jusqu'en 2032.
- Par propulsion, les moteurs à combustion interne (MCI) détenaient 73,11 % de la part du marché des passerelles automobiles en 2026, tandis que la propulsion électrique devrait se développer à un CAGR de 15,12 % jusqu'en 2032.
- Par canal de vente, les équipementiers (OEM) détenaient 93,04 % de la part du marché des passerelles automobiles en 2026, tandis que le marché secondaire devrait se développer à un CAGR de 11,84 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 44,12 % de la part du marché des passerelles automobiles en 2026 et devrait se développer à un CAGR de 11,15 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les architectures de véhicules à définition logicielle augmentent le contenu des passerelles | +2.8% | Mondial | Moyen terme (2 à 4 ans) |
| La migration vers un réseau dorsal Ethernet automobile augmente les prix de vente moyens des passerelles | +2.0% | Mondial, avec une dynamique précoce en Europe et en Asie-Pacifique | Long terme (≥ 4 ans) |
| Les exigences en matière de mises à jour OTA et de services connectés élargissent les fonctions des passerelles | +1.5% | Mondial, avec des déploiements principaux en Amérique du Nord et en Europe | Moyen terme (2 à 4 ans) |
| La consolidation zonale réduit le nombre d'unités de contrôle électronique et la complexité du câblage | +1.3% | Mondial, porté par les programmes premium d'Asie-Pacifique et d'Europe | Long terme (≥ 4 ans) |
| La sécurité des passerelles devient une exigence d'homologation des véhicules | +1.0% | Europe, Japon, Corée du Sud et Chine (UN R155 et GB 44495) | Court terme (≤ 2 ans) |
| Les charges de travail des passerelles se déplacent vers l'informatique haute performance et multi-protocoles | +0.8% | Mondial, s'accélérant dans les segments des véhicules premium et électriques | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Les architectures de véhicules à définition logicielle augmentent le contenu des passerelles
Les architectures de véhicules à définition logicielle font évoluer la passerelle d'un concentrateur réseau vers un point de contrôle logiciel au niveau du véhicule. Ce changement accroît le besoin en capacité de calcul, en routage multi-protocoles et en exécution sécurisée au sein d'une même unité. NXP a présenté son processeur S32N7 en janvier 2026 pour consolider les fonctions de propulsion, de dynamique du véhicule, de carrosserie, de passerelle et de sécurité qui utilisaient souvent des nœuds matériels distincts [1]. Cette orientation de conception favorise un contenu de passerelle plus élevé par véhicule, même lorsque les livraisons de véhicules affichent une croissance limitée. Les passerelles qui ne peuvent pas prendre en charge les environnements d'exécution logicielle modernes sont moins susceptibles d'être retenues pour les plateformes de véhicules de nouvelle génération.
La migration vers un rseau dorsal Ethernet automobile augmente les prix de vente moyens des passerelles
L'adoption de l'Ethernet automobile accroît la capacité réseau requise du matériel de passerelle. Une passerelle prenant en charge des réseaux dorsaux Ethernet nécessite des fonctions de commutation, de synchronisation et de sécurité qui ne sont pas centrales dans une configuration uniquement CAN. NXP a présenté sa famille de commutateurs Ethernet S32J en octobre 2024 pour une mise en réseau de véhicules sûre et sécurisée dans sa plateforme CoreRide. Cette migration augmente la valeur de la passerelle même lorsque la production de véhicules croît lentement. Les fournisseurs qui achèvent la qualification Ethernet plus tôt peuvent concourir pour des plateformes dont les décisions d'approvisionnement sont arrêtées plusieurs années avant la production.
Les exigences en matière de mises à jour OTA et de services connectés élargissent les fonctions des passerelles
Les mises à jour à distance (OTA) font de la passerelle un point central pour le contrôle des campagnes logicielles, la livraison chiffrée, la vérification de l'intégrité et la récupération après une mise à jour infructueuse. Le règlement UN R156 exige un système de gestion des mises à jour logicielles pour les nouveaux types de véhicules éligibles, ce qui renforce l'importance de ces fonctions [2]. La norme chinoise GB 44496 exige également la gestion des mises à jour logicielles et la protection de la sécurité pour les mises à jour à distance (OTA) dans les véhicules connectés intelligents. Les travaux qui en résultent augmentent le contenu logiciel et sécuritaire du marché des passerelles automobiles. Les équipementiers ont également besoin de ces capacités pour prendre en charge les services connectés tout au long du cycle de vie du véhicule.
La consolidation zonale réduit le nombre d'unités de contrôle électronique et la complexité du câblage
Les architectures zonales concentrent les fonctions qui étaient réparties sur de nombreuses unités de contrôle électronique dans un nombre réduit de nœuds à plus haute capacité. Marelli a présenté son unité de contrôle zonal ProZone en 2025 dans le cadre de ses travaux sur les architectures de véhicules à définition logicielle. Cette approche peut réduire la complexité du câblage tout en augmentant la capacité requise de chaque contrôleur zonal. Les exigences en matière de cybersécurité ajoutent une couche supplémentaire de contenu à la passerelle, car celle-ci doit contribuer à protéger les systèmes de véhicules en réseau. Le cadre révisé UN R155 fournit une base d'homologation commune pour les systèmes de gestion de la cybersécurité des véhicules en Europe[3].
Analyse de l'impact des freins*
| Frein | Impact (~) % sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Les longs cycles de validation des véhicules ralentissent le remplacement des plateformes de passerelles | -1.2% | Mondial | Long terme (≥ 4 ans) |
| La responsabilité en matière de cybersécurité augmente les coûts d'ingénierie sur le cycle de vie | -0.8% | Mondial | Moyen terme (2 à 4 ans) |
| Les réseaux hérités mixtes compliquent la migration zonale | -0.7% | Mondial, prononcé dans les marchés émergents | Moyen terme (2 à 4 ans) |
| Les contraintes d'approvisionnement en processeurs, commutateurs Ethernet et logiciels limitent la montée en charge | -0.6% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Les longs cycles de validation des véhicules ralentissent le remplacement des plateformes de passerelles
La validation automobile d'une nouvelle plateforme de passerelle au regard des exigences de sécurité fonctionnelle, de cybersécurité et de diagnostic nécessite généralement 18 à 36 mois avant le démarrage de la production. Les exigences des normes ISO 26262 et ISO/SAE 21434 ajoutent des contraintes de test et de documentation pour les fournisseurs et les équipementiers. Les cycles de développement des équipementiers traditionnels peuvent s'étendre sur environ cinq ans, tandis que certains nouveaux entrants itèrent en 12 à 18 mois. Cette inertie de validation peut ancrer les architectures de passerelles héritées dans des programmes de véhicules déjà en cours de planification de production. Les fournisseurs dont le matériel de passerelle zonale est qualifié en 2025-2026 pourraient ne pas enregistrer de revenus de production significatifs avant que les véhicules des années modèles 2028-2030 n'atteignent le démarrage en volume de la production.
La responsabilité en matière de cybersécurité augmente les coûts d'ingénierie sur le cycle de vie
Les obligations de cybersécurité des passerelles s'étendent sur l'ensemble du cycle de vie du véhicule en vertu de la norme ISO/SAE 21434 et de sa méthodologie d'analyse des menaces et d'évaluation des risques. Cela nécessite une surveillance continue des vulnérabilités après-vente, une planification des correctifs de sécurité et une livraison coordonnée des mises à jour. Le règlement UN R155 exige des fabricants qu'ils démontrent la gestion de la cybersécurité pour l'homologation de type et maintiennent des contrôles appropriés sur le cycle de vie. Ces responsabilités ajoutent des coûts d'ingénierie fixes qui peuvent comprimer les marges des fournisseurs dont les modèles commerciaux sont axés sur le matériel. Les fournisseurs de rang 2 plus petits et les nouveaux entrants font face à une charge de coûts relative plus importante lorsqu'ils ne disposent pas de pratiques d'ingénierie de sécurité établies.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de passerelle :
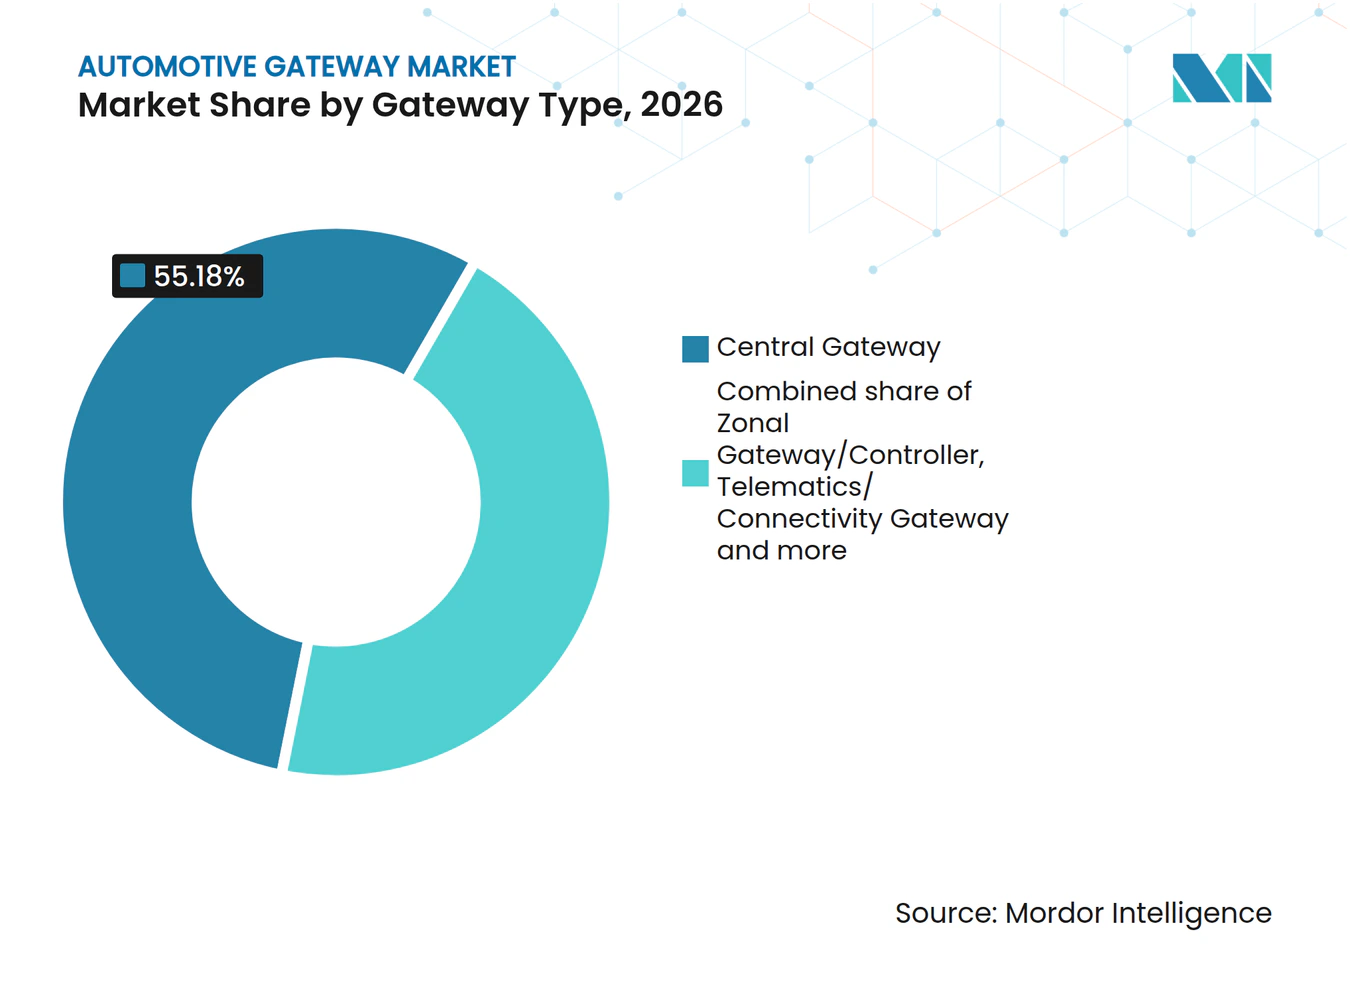
la migration zonale remodèle l'architecture réseauLa passerelle centrale détenait 55,18 % de la part du marché des passerelles automobiles en 2026, tandis que la passerelle zonale/contrôleur devrait croître à un CAGR de 13,68 % jusqu'en 2032. Les passerelles centrales restent importantes car de nombreux programmes de véhicules actuels utilisent un point de gestion réseau unique pour relier les domaines du groupe motopropulseur, de la carrosserie, de l'infodivertissement et du diagnostic. Les contrôleurs zonaux reçoivent davantage de dépenses de programme car les équipementiers organisent les fonctions électroniques autour des zones physiques du véhicule. Cette transition fait évoluer la passerelle d'un dispositif de routage de messages vers un matériel de calcul local, de commutation sécurisée et de gestion des communications. La taille du marché des passerelles automobiles pour les contrôleurs zonaux bénéficie de l'ensemble plus large de tâches effectuées par chaque unité.
Le lancement du S32N7 de NXP montre comment la capacité de passerelle peut être combinée avec les fonctions de propulsion, de carrosserie et de sécurité sur une plateforme de processeur commune. La famille S32K5 cible également l'architecture de véhicule zonal à définition logicielle et la plateforme CoreRide. Les passerelles de télématique et de connectivité restent nécessaires pour les opérations de flotte, les services à distance, l'accès au diagnostic et la communication avec les réseaux externes. Les passerelles de sécurité et de diagnostic restent pertinentes dans les architectures qui ne sont pas entièrement passées au contrôle centralisé ou zonal. Le résultat pratique est une coexistence entre les conceptions centrales et zonales, plutôt qu'un remplacement immédiat du volume des passerelles centrales.



Par composant :
l'échelle du matériel masque la migration de la valeur vers le logicielLe matériel détenait 69,24 % de la part du marché des passerelles automobiles en 2026, car les processeurs, les émetteurs-récepteurs, les commutateurs et les composants électroniques qualifiés restent au cœur de chaque système. Le logiciel devrait enregistrer un CAGR de 13,05 % jusqu'en 2032, plus rapide que l'ensemble du marché des passerelles automobiles. La capacité matérielle augmente à mesure que les passerelles ajoutent la commutation Ethernet, le traitement sécurisé, la synchronisation réseau et des charges de calcul plus élevées. Le micrologiciel, les piles de sécurité, la logique de diagnostic et le middleware OTA représentent également une part plus importante du travail de développement nécessaire pour chaque plateforme. Cette combinaison modifie l'endroit où les fournisseurs créent de la valeur, même si le matériel reste la composante de revenus la plus importante.
Bosch a présenté des solutions matérielles et logicielles intégrées pour le nouveau monde du véhicule à l'IAA Mobility 2025. La consolidation matérielle peut réduire le nombre de modules électroniques distincts, de connecteurs et de chemins de communication utilisés dans un véhicule. Le logiciel reste essentiel pour coordonner les fonctions entre les modules consolidés et maintenir les capacités de mise à jour et de cybersécurité après la vente. Cela crée des opportunités récurrentes pour le support des mises à jour, la maintenance du cycle de vie, l'intégration des systèmes et les services de sécurité. Cela exerce également une pression sur les fournisseurs de composants dont les plans de produits manquent d'une proposition en matière de logiciel, de sécurité et de support à long terme.
Par type de véhicule :
volume des voitures particulières, potentiel de connectivité des véhicules commerciauxLes voitures particulières représentaient 79,33 % de la part du marché des passerelles automobiles en 2026, car elles constituent la plus grande base de production dans les principales régions de fabrication automobile. Les véhicules commerciaux moyens et lourds devraient croître à un CAGR de 12,41 % jusqu'en 2032. Les véhicules commerciaux nécessitent des fonctions de télématique, de diagnostic, de maintenance, de gestion de flotte et de service à distance qui peuvent augmenter le contenu des passerelles par unité. Un seul véhicule commercial peut faire fonctionner plusieurs modules connectés pour les opérations et la conformité, même si les volumes unitaires globaux sont inférieurs à ceux des voitures particulières. Cela soutient la croissance de la taille du marché des passerelles automobiles pour les applications commerciales.
Les opérateurs de flotte utilisent des systèmes connectés pour surveiller l'état des véhicules, les besoins de maintenance, la localisation, la disponibilité et les performances opérationnelles d'un parc de véhicules dispersés. Ces applications rendent la gestion fiable des données, l'accès à distance sécurisé et la communication de diagnostic essentiels pour les conceptions de passerelles commerciales. Le produit ProZone de Marelli illustre une approche de conception qui regroupe plusieurs domaines du véhicule dans une unité de contrôle zonal. De telles conceptions peuvent répondre aux exigences plus complexes de carrosserie, de gestion thermique, de châssis et d'alimentation des véhicules plus grands. Les voitures particulières devraient rester la plus grande base de demande, tandis que les véhicules commerciaux offrent une voie plus rapide pour la croissance de la valeur portée par la connectivité.
Par propulsion :
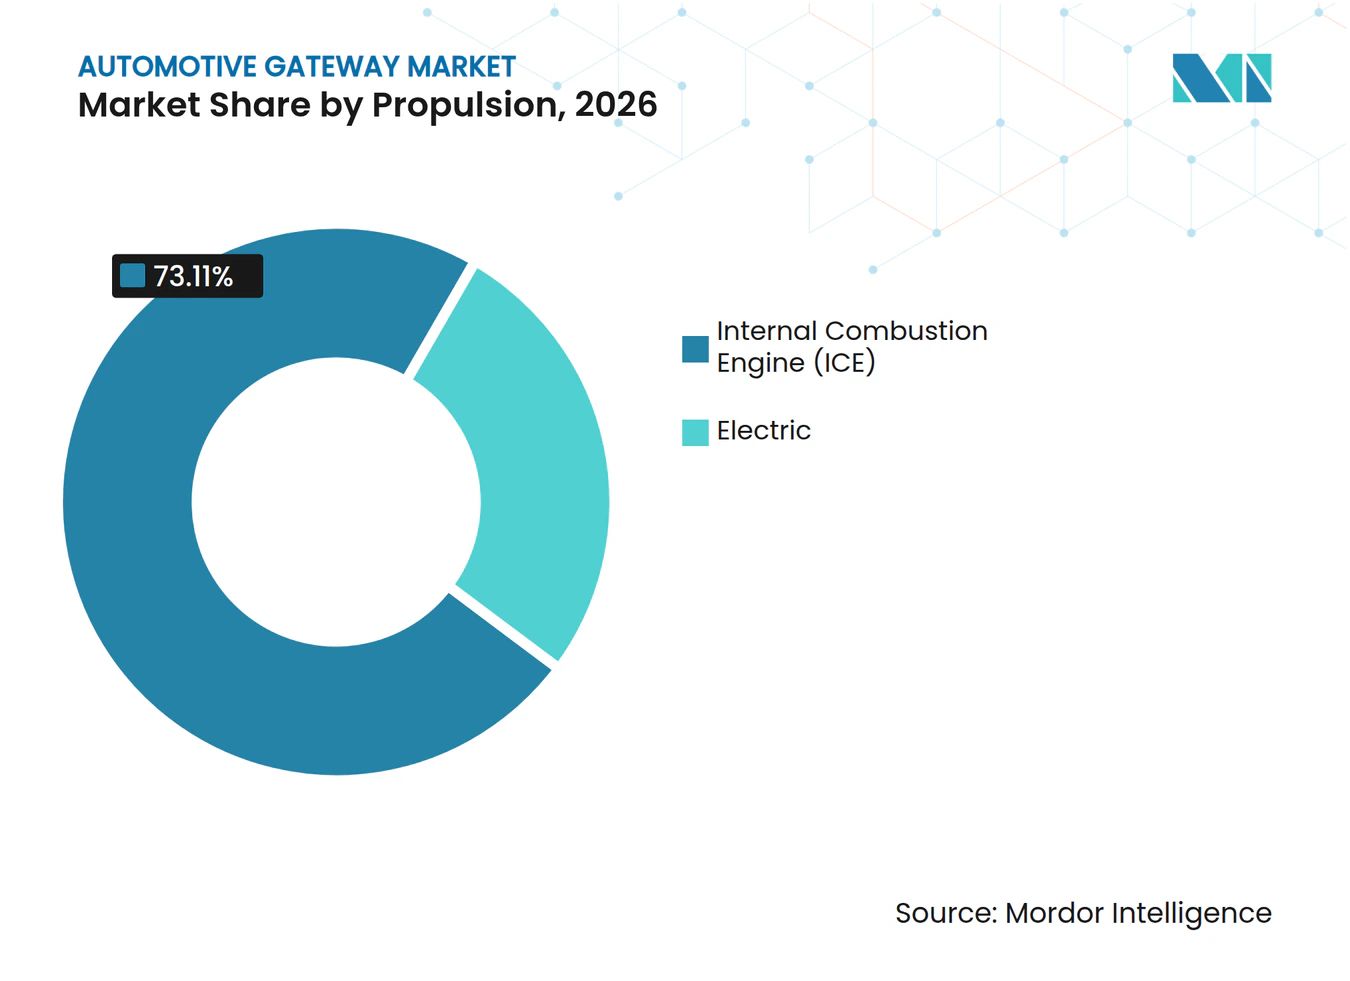
volume de base des moteurs à combustion interne, prime d'architecture des véhicules électriquesLe moteur à combustion interne (MCI) détenait 73,11 % de la part du marché des passerelles automobiles en 2026, tandis que la propulsion électrique devrait se développer à un CAGR de 15,12 % jusqu'en 2032. Les modèles à combustion interne continuent de constituer la base volumique de la demande de passerelles dans de nombreuses régions, notamment là où les véhicules particuliers abordables dominent les ventes. Les véhicules électriques nécessitent des passerelles qui gèrent les systèmes de batteries à définition logicielle, le freinage par récupération, la communication de charge et les mises à jour du groupe motopropulseur. Ces tâches augmentent les exigences en matière de calcul, de sécurité, de diagnostic et de bande passante réseau pour chaque véhicule concerné. La propulsion électrique prend donc en charge un contenu de passerelle plus élevé qu'un véhicule conventionnel comparable.
BYD a lancé en 2025 une fonctionnalité de connectivité smartphone-voiture reliant sa gamme de véhicules aux appareils de Huawei, Xiaomi, OPPO et Vivo. Ce type de fonctionnalité positionne la passerelle comme un point d'intégration d'écosystème plutôt que comme un simple composant de réseau interne au véhicule. Les plateformes de véhicules électriques peuvent intégrer ces fonctions numériques plus tôt car leurs systèmes électriques sont souvent conçus dès le départ autour d'un contrôle logiciel centralisé. Les équipementiers conventionnels doivent ajouter des capacités similaires tout en maintenant opérationnels les anciens systèmes de groupe motopropulseur, de réseau et de diagnostic. La prime d'architecture qui en résulte soutient une croissance continue de la valeur des systèmes de passerelles dans les programmes de véhicules électriques.

Par canal de vente :
verrouillage OEM, le marché secondaire élargit l'accèsLes équipementiers (OEM) détenaient 93,04 % de la part du marché des passerelles automobiles en 2026, car les passerelles sont sélectionnées lors de la conception de la plateforme du véhicule et conservées tout au long du cycle de production. Le canal du marché secondaire devrait croître à un CAGR de 11,84 % jusqu'en 2032. L'approvisionnement auprès des équipementiers nécessite une validation approfondie et aligne une passerelle sur l'architecture électrique, la pile logicielle, le processus de sécurité et la stratégie de service d'un programme de véhicule. Cela crée des barrières à l'entrée élevées pour les fournisseurs qui n'ont pas obtenu une victoire de conception précoce et n'ont pas achevé les travaux de validation pertinents. Le canal OEM devrait rester la principale source de valeur sur le marché des passerelles automobiles.
La croissance du marché secondaire est centrée sur la télématique, le diagnostic, les modules complémentaires de connectivité et les mises à niveau de sécurité pour les flottes et les véhicules particuliers. La demande est la plus forte là où la pénétration de la connectivité OEM reste limitée ou là où les flottes de véhicules plus anciens ont besoin de fonctions de service à distance supplémentaires. Les mises à niveau des modules de sécurité matérielle peuvent également être pertinentes pour les véhicules qui manquent de capacités de cybersécurité plus récentes. Des barrières de qualification plus faibles permettent aux fournisseurs de l'Internet des objets (IoT) et d'appareils connectés de participer à certaines applications du marché secondaire. Cela élargit l'accès des clients, bien que cela puisse créer une pression sur les prix dans les produits de passerelle d'entrée de gamme.
Analyse géographique
Asie-Pacifique
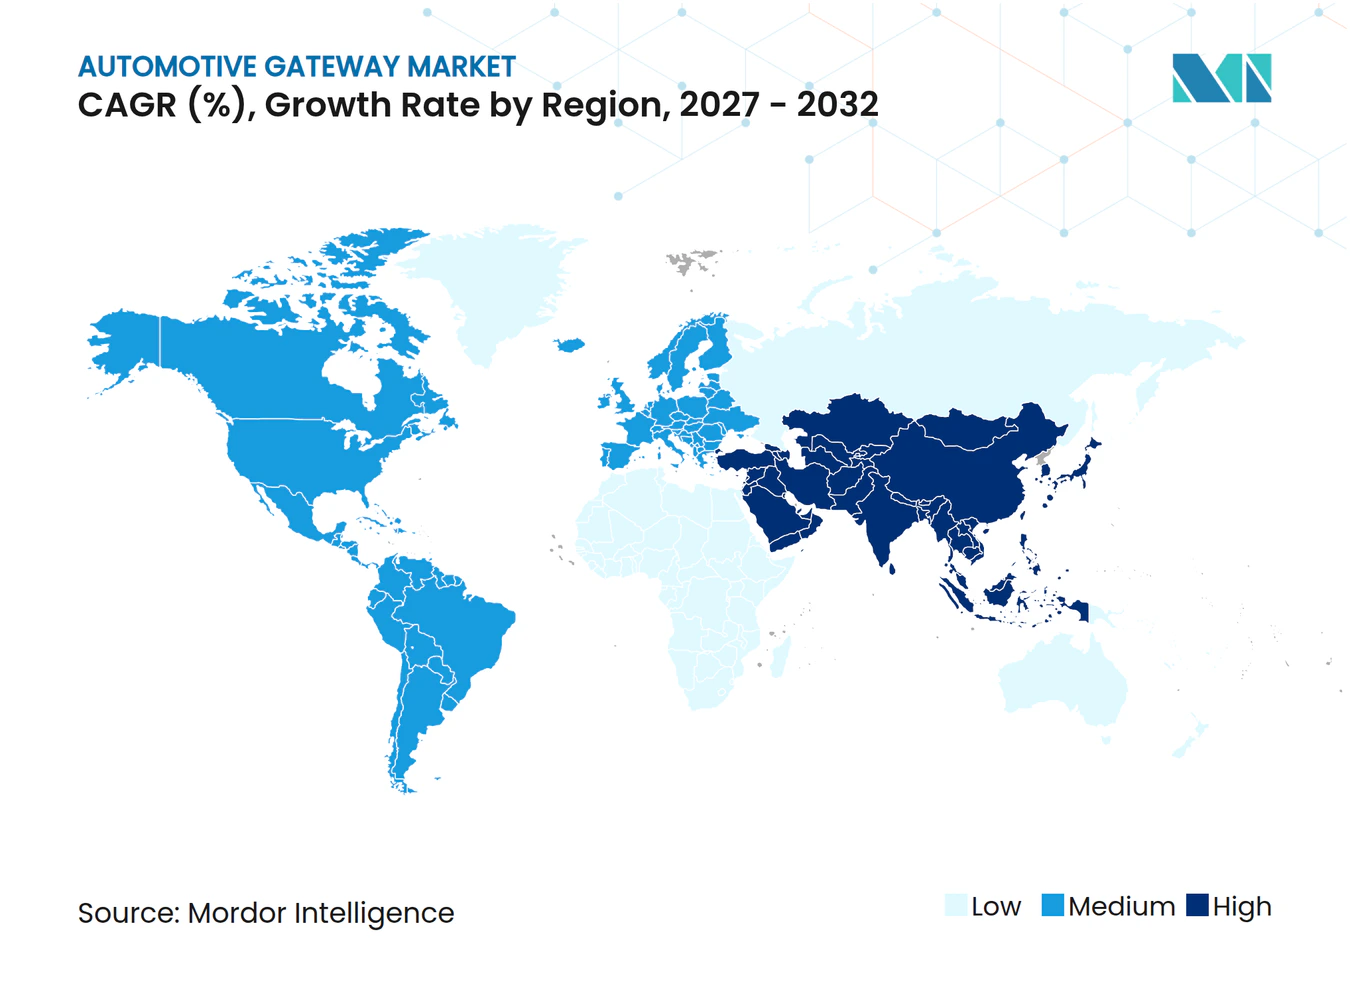
L'Asie-Pacifique représentait 44,12 % de la part du marché des passerelles automobiles en 2026 et devrait croître à un CAGR de 11,15 % jusqu'en 2032. La Chine combine une production de véhicules à grande échelle, une base de véhicules électriques en rapide progression et des architectures électroniques développées localement, ce qui soutient une demande plus forte pour des passerelles à haute capacité. L'architecture électronique China Electronic Architecture du groupe Volkswagen en Chine illustre comment les équipementiers établis peuvent utiliser des partenariats technologiques locaux pour faire avancer les programmes de véhicules à définition logicielle vers la production. La région est également un terrain d'essai important pour les conceptions qui combinent un contrôle strict des coûts avec des services connectés avancés, des réseaux Ethernet et des fonctions logicielles centralisées. Les exigences émergentes de l'Inde en matière de télématique et de cybersécurité, ainsi que les mises à jour de plateformes centralisées de la Corée du Sud, élargissent l'opportunité régionale au-delà de la Chine.
Europe
L'écosystème de passerelles européen est façonné par la production de véhicules premium, de longs cycles de support produit et des règles qui font de la capacité de cybersécurité une exigence de conception de base. L'Union européenne a publié le règlement ONU n° 155 mis à jour en janvier 2025, établissant les dispositions d'homologation pour la cybersécurité des véhicules et les systèmes de gestion de la cybersécurité. L'architecture Neue Klasse de BMW et les efforts de développement zonal de Volkswagen montrent l'importance des conceptions électriques de nouvelle génération dans les programmes de véhicules européens. Le travail de Volkswagen avec Rivian reflète également l'effort des équipementiers européens établis pour développer de nouvelles capacités logicielles et d'architecture zonale, y compris des composants zonaux communs. Les fournisseurs capables d'offrir des capacités en semi-conducteurs, une intégration de systèmes, des preuves de sécurité et un support réglementaire sont bien positionnés dans cette région.
Amérique du Nord, Amérique du Sud, Moyen-Orient et Afrique
L'Amérique du Nord est influencée par la règle sur les véhicules connectés publiée par le Bureau of Industry and Security des États-Unis, entrée en vigueur en mars 2025. Cette règle ajoute des considérations d'approvisionnement et de sécurité pour le matériel et les logiciels des véhicules connectés et peut favoriser les fournisseurs disposant de chaînes d'approvisionnement conformes. L'Amérique du Sud se développe à partir d'une base de véhicules connectés plus faible, où la télématique de flotte constitue une source stable de demande de passerelles malgré une adoption plus lente des systèmes zonaux à haute valeur ajoutée. Au Moyen-Orient et en Afrique, les programmes de mobilité intelligente, les importations de véhicules et le rôle de production du Maroc pour les équipementiers européens créent des opportunités sélectives pour les modules de passerelles de télématique et de sécurité.
Paysage concurrentiel
Concentration du Marché
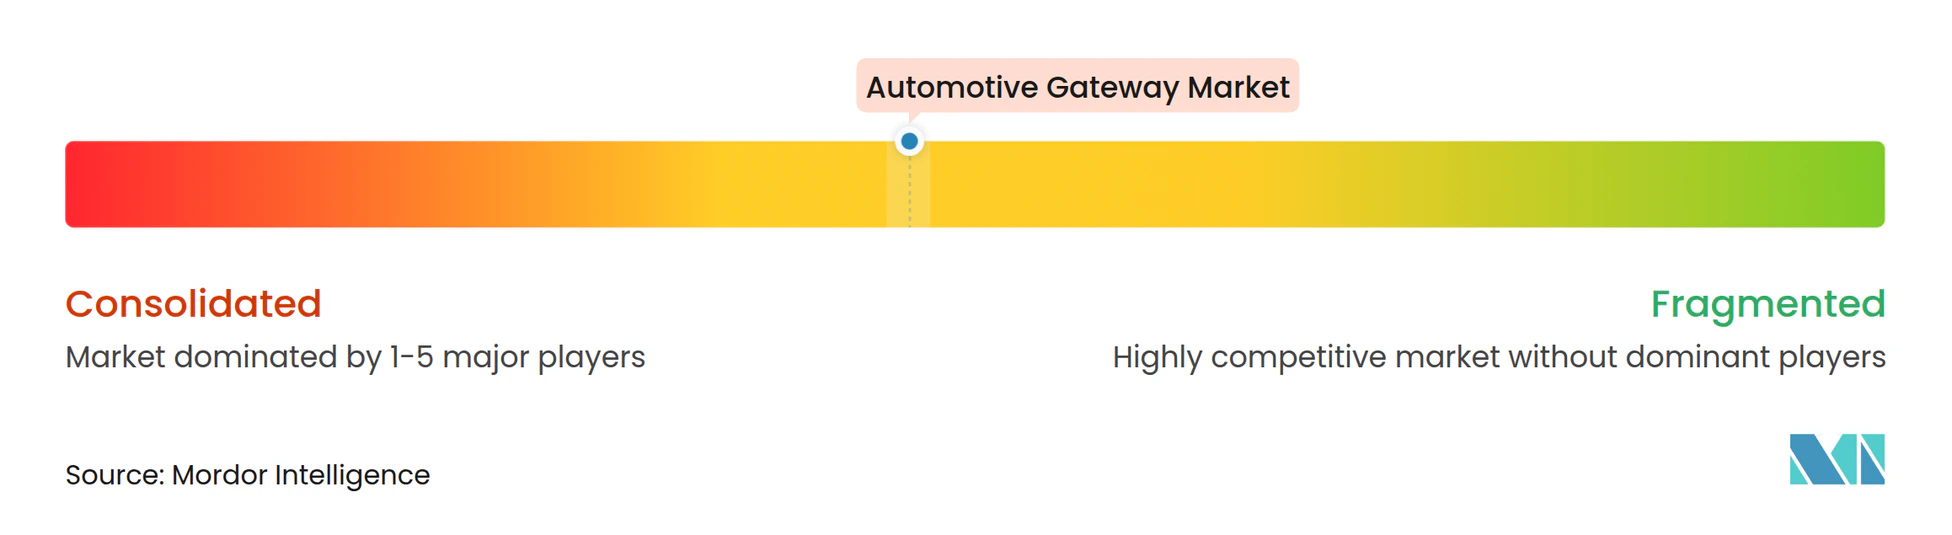
Le marché des passerelles automobiles est modérément concentré parmi les fournisseurs mondiaux de rang 1 en électronique automobile et les sociétés de semi-conducteurs de qualité automobile. Les fournisseurs de rang 1 se font concurrence par l'intégration de systèmes, la gestion de programmes, la validation et les relations de longue date avec les équipementiers. Les sociétés de semi-conducteurs étendent leur influence grâce aux processeurs, aux commutateurs Ethernet, aux conceptions de référence, aux plateformes logicielles et aux écosystèmes de partenaires. Le programme S32N7 de NXP illustre cette stratégie car il regroupe plusieurs fonctions du véhicule sur une plateforme de processeur unique. Ce changement peut réduire la distinction entre un fournisseur de composants et un architecte de systèmes de véhicules.
Bosch a été désigné comme le premier fournisseur de rang 1 à déployer la plateforme S32N7, soutenu par des conceptions de référence communes et des cadres de sécurité. Cette démarche montre comment les partenariats en semi-conducteurs peuvent aider les fournisseurs à défendre leurs positions de passerelle avant que les chaînes d'approvisionnement concurrentes n'achèvent leur qualification. FORVIA a identifié l'électronique et les modules zonaux comme des domaines stratégiques dans sa communication aux marchés de capitaux de 2026. Le lancement du ProZone de Marelli fournit un autre exemple d'un fournisseur ciblant des produits de contrôle zonal qui combinent plusieurs domaines du véhicule. Ces actions montrent une orientation vers des modules moins nombreux mais à plus haute capacité, plutôt qu'une croissance par le biais d'unités de contrôle électronique conventionnelles seules.
Les acteurs axés sur le logiciel ciblent les passerelles de télématique et de connectivité avec des produits conçus autour des services à distance et de l'intégration dans le nuage. Aptiv a présenté sa plateforme de véhicule à définition logicielle LINC en 2026 comme un moyen de séparer les fonctions logicielles du véhicule du matériel sous-jacent. Cette approche répond à la demande des équipementiers pour un plus grand contrôle sur les applications et une moindre dépendance aux piles matérielles propriétaires. Les fournisseurs de logiciels spécialisés peuvent également entrer sur le marché en intégrant leurs produits dans des plateformes de référence de semi-conducteurs. L'avantage concurrentiel dépend donc de la capacité matérielle, de l'intégration logicielle, des preuves de cybersécurité et de la capacité à soutenir une plateforme sur l'ensemble de sa vie de production et de service.
Leaders du secteur des passerelles automobiles
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Lear Corporation
-
Denso Corporation
-
Aptiv PLC
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des passerelles automobiles Entreprises couvertes dans ce rapport
- AUMOVIO SE
- Robert Bosch GmbH
- Aptiv PLC
- Denso Corporation
- Lear Corporation
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
- ZF Friedrichshafen AG
- FORVIA SE
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Renesas Electronics Corporation
- TTTech Auto AG
- Neusoft Corporation
- Valeo SE
Développements industriels récents dans Marché des passerelles automobiles
- Mai 2026 : NXP Semiconductors et Quanta se sont associés pour proposer une plateforme de mise en réseau zonal déterministe validée pour les véhicules à définition logicielle, combinant les processeurs NXP S32 avec le middleware MotionWise.
- Mars 2026 : Vantron Technology a lancé la passerelle automobile AG605 à l'Embedded World 2026, construite sur le processeur NXP i.MX 94 avec six ports Ethernet Gigabit, 5G/4G LTE, Wi-Fi 6 et diagnostics OBD-II.
- Janvier 2026 : Aptiv a présenté sa plateforme logicielle LINC, qui fournit un middleware de communications, une mise en réseau à définition logicielle et une gestion de conteneurs pour les véhicules à définition logicielle, au CES 2026.
- Janvier 2026 : NXP Semiconductors a lancé la série de processeurs S32N7 pour centraliser les fonctions du véhicule, y compris la passerelle, avec Bosch comme premier fournisseur de rang 1 à la déployer.
Périmètre du rapport mondial sur le marché des passerelles automobiles
Le périmètre comprend la segmentation par type de passerelle (passerelle centrale, passerelle zonale/contrôleur, passerelle de télématique/connectivité, et autres [diagnostic et sécurité]), composant (matériel [processeurs et émetteurs-récepteurs] et logiciel [micrologiciel, sécurité et OTA]), type de véhicule (voitures particulières, véhicules commerciaux légers, et véhicules commerciaux moyens et lourds), type de propulsion (moteur à combustion interne [MCI] et électrique), et canal de vente (OEM et marché secondaire). L'analyse couvre également l'Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), l'Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie et reste de l'Europe), l'Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Asie du Sud-Est, Australie et reste de l'Asie-Pacifique), l'Amérique du Sud (Brésil, Argentine, Colombie, Chili et reste de l'Amérique du Sud), et le Moyen-Orient et l'Afrique (Arabie saoudite, Émirats arabes unis, Israël, Afrique du Sud, Égypte, Maroc et reste du Moyen-Orient et de l'Afrique). La taille du marché et les prévisions de croissance sont présentées par valeur en USD et par volume en unités.
Aperçu de la segmentation
| Passerelle centrale |
| Passerelle zonale/contrôleur |
| Passerelle de télématique/connectivité |
| Autres (diagnostic, sécurité) |
| Matériel (processeurs, émetteurs-récepteurs) |
| Logiciel (micrologiciel, sécurité, OTA) |
| Voitures particulières |
| Véhicules commerciaux légers |
| Véhicules commerciaux moyens et lourds |
| Moteur à combustion interne (MCI) |
| Électrique |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Chili | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Israël | |
| Afrique du Sud | |
| Égypte | |
| Maroc | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de passerelle | Passerelle centrale | |
| Passerelle zonale/contrôleur | ||
| Passerelle de télématique/connectivité | ||
| Autres (diagnostic, sécurité) | ||
| Par composant | Matériel (processeurs, émetteurs-récepteurs) | |
| Logiciel (micrologiciel, sécurité, OTA) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers | ||
| Véhicules commerciaux moyens et lourds | ||
| Par propulsion | Moteur à combustion interne (MCI) | |
| Électrique | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Chili | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Israël | ||
| Afrique du Sud | ||
| Égypte | ||
| Maroc | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quel est le taux de croissance prévu pour les passerelles automobiles ?
Le marché des passerelles automobiles devrait croître à un CAGR de 10,84 % de 2027 à 2032, pour atteindre 7,26 milliards USD d'ici 2032.
Quel type de passerelle automobile connaît la croissance la plus rapide ?
La passerelle zonale/contrôleur devrait croître à un CAGR de 13,68 % jusqu'en 2032, à mesure que les équipementiers adoptent des architectures électriques zonales.
Quel type de propulsion de véhicule crée la plus forte opportunité pour les passerelles ?
La propulsion électrique devrait se développer à un CAGR de 15,12 % jusqu'en 2032, car les véhicules électriques nécessitent davantage de fonctions de calcul, de sécurité, de diagnostic et de connectivité.
Quelle région est en tête de la demande de passerelles automobiles ?
L'Asie-Pacifique détenait 44,12 % de la part de marché en 2026 et devrait croître à un CAGR de 11,15 % jusqu'en 2032.