
自動車用ゲートウェイ市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
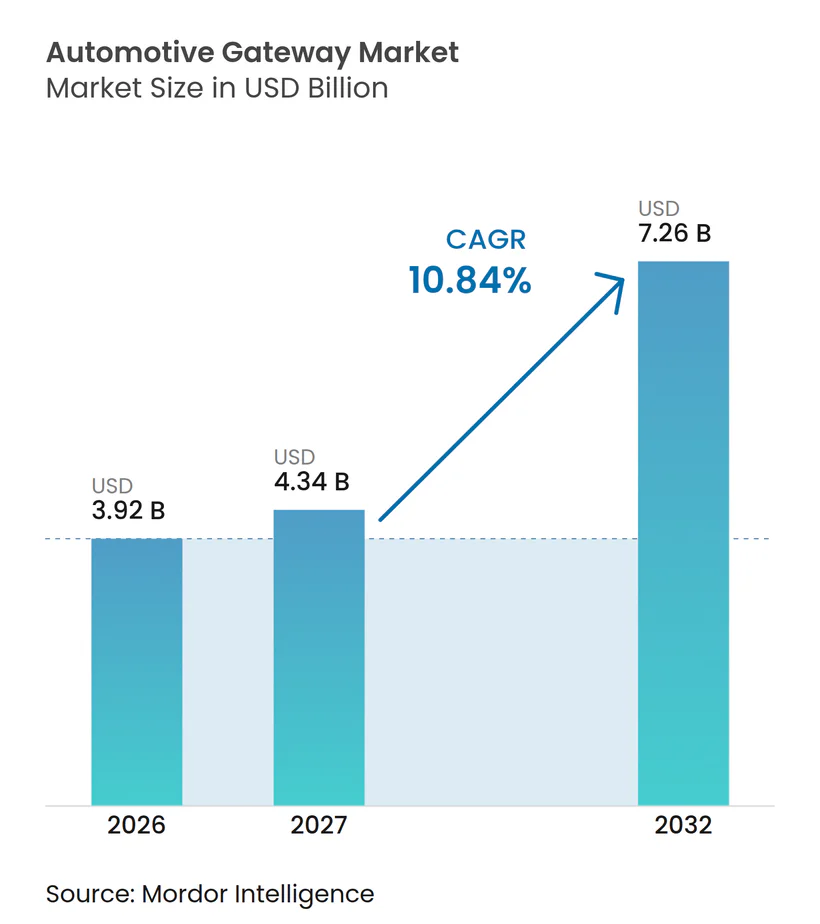
| 市場規模 (2027) | 4.34 十億米ドル |
| 市場規模 (2032) | 7.26 十億米ドル |
| 成長率 (2027 - 2032) | 10.84 % |
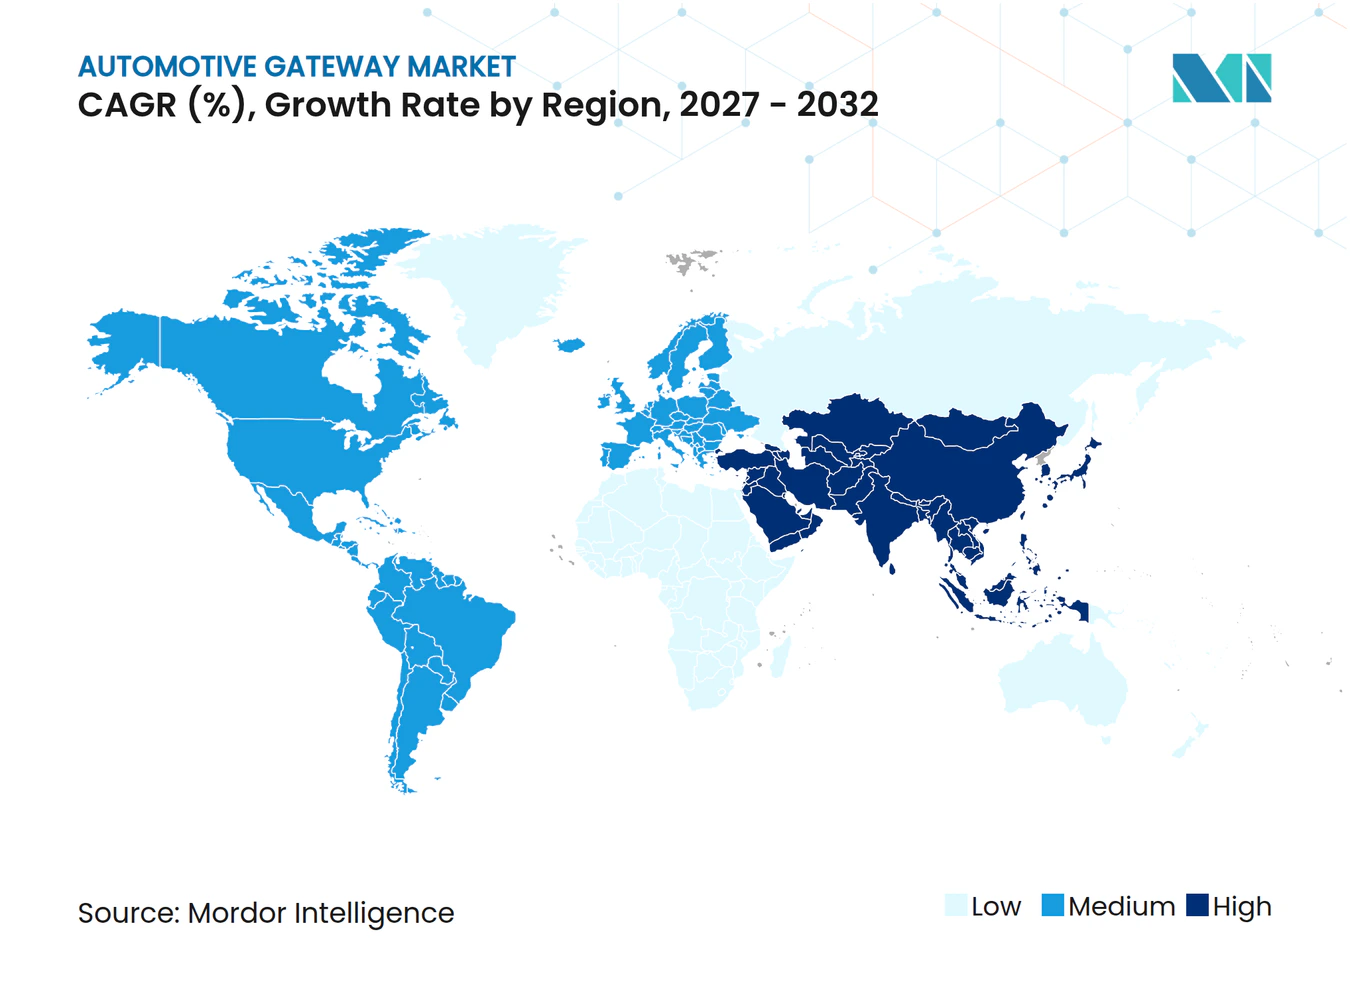
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ゲートウェイ市場分析
自動車用ゲートウェイ市場規模は2026年に3.92 ビリオン 米ドルと評価され、2027年の4.34 ビリオン 米ドルから2032年には7.26 ビリオン 米ドルへと成長し、2027年〜2032年の期間においてCAGR 10.84%で推移することが見込まれています。ソフトウェア定義車両プログラムは、ゲートウェイに割り当てられるコンピューティング、ルーティング、およびセキュリティの役割を増大させています。自動車用イーサネットも、ゲートウェイの設計を基本的なプロトコル変換にとどまらず、高帯域幅のネットワーク制御へと移行させています。サイバーセキュリティおよびソフトウェアアップデートに関する規制により、新しい車両プラットフォームにおいてセキュアなアップデート配信、整合性チェック、およびロールバック機能がより重要となっています。競争はハードウェアとソフトウェアの統合能力を持つTier 1サプライヤーへとシフトしており、半導体サプライヤーはリファレンスデザインおよびプットフォームパートナーシップを通じて影響力を強めています。
主要レポートの要点
- ゲートウェイタイプ別では、セントラルゲートウェイが2026年の自動車用ゲートウェイ市場シェアの55.18%を占め、ゾーナルゲートウェイ/コントローラーは2032年にかけてCAGR 13.68%で拡大すると予測されています。
- コンポーネント別では、ハードウェアが2026年の自動車用ゲートウェイ市場シェアの69.24%を占め、ソフトウェアは2032年にかけてCAGR 13.05%で拡大すると予測されています。
- 車両タイプ別では、乗用車が2026年の自動車用ゲートウェイ市場シェアの79.33%を占め、中型・大型商用車は2032年にかけてCAGR 12.41%で拡大すると予測されています。
- 推進方式別では、ICEが2026年の自動車用ゲートウェイ市場シェアの73.11%を占め、電動推進は2032年にかけてCAGR 15.12%で拡大すると予測されています。
- 販売チャネル別では、OEMが2026年の自動車用ゲートウェイ市場シェアの93.04%を占め、アフターマーケットは2032年にかけてCAGR 11.84%で拡大すると予測されています。
- 地域別では、アジア平洋地域が2026年の自動車用ゲートウェイ市場シェアの44.12%を占め、2032年にかけてCAGR 11.15%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(~%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| ソフトウェア定義車両アーキテクチャによるゲートウェイコンテンツの増加 | +2.8% | グローバル | 中期(2〜4年) |
| 自動車用イーサネットバックボーン移行によるゲートウェイ平均販売価格の上昇 | +2.0% | グローバル(欧州およびアジア太平洋地域での早期モメンタム) | 長期(4年以上) |
| OTAおよびコネクテッドサービス要件によるゲートウェイ機能の拡大 | +1.5% | グローバル(北米および欧州でのコアロールアウト) | 中期(2〜4年) |
| ゾーナル統合によるECU数と配線複雑性の削減 | +1.3% | グローバル(アジア太平洋地域および欧州プレミアムプログラムが先行) | 長期(4年以上) |
| ゲートウェイセキュリティの車両認可要件化 | +1.0% | 欧州、日本、韓国、中国(UN R155およびGB 44495) | 短期(2年以内) |
| ゲートウェイワークロードの性能マルチプロトコルコンピューティングへのシフト | +0.8% | グローバル(プレミアムおよび電気自動車セグメントで加速) | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ソフトウェア定義車両アーキテクチャによるゲートウェイコンテンツの増加
ソフトウェア定義車両アーキテクチャは、ゲートウェイをネットワークハブから車両レベルのソフトウェア制御ポイントへと移行させます。この変化により、同一ユニット内でのコンピューティング能力、マルチプロトコルルーティング、およびセキュアな実行環境へのニーズが高まります。NXPは2026年1月にS32N7プロセッサーを発表し、従来は個別のハードウェアノードを使用することが多かった推進系、車両ダイナミクス、ボディ、ゲートウェイ、およびセーフティ機能を統合しました[1]。この設計方向性は、車両出荷台数の伸びが限定的な場合でも1台当たりのゲートウェイコンテンツの増加を支援します。最新のソフトウェア実行環境をサポートできないゲートウェイは、次世代車両プラットフォームへの採用が難しくなる可能性があります。
自動車用イーサネットバックボーン移行によるゲートウェイ平均販売価格の上昇
自動車用イーサネットの採用は、ゲートウェイハードウェアに求められるネットワーキング能力を向上させています。イーサネットバックボーンをサポートするゲートウェイには、CAN専用構成では中心的でないスイッチング、タイミング、およびセキュリティ機能が必要です。NXPは2024年10月にCoreRideプラットフォームにおける安全でセキュアな車両ネットワーキングのためのS32Jイーサネットスイッチファミリーを発表しました。この移行により、車両生産の伸びが緩やかな場合でもゲートウェイの価値が高まります。イーサネット認定を早期に完了したサプライヤーは、生産開始の数年前にソーシング決定が行われるプラットフォームへの参入競争で優位に立てます。
OTAおよびコネクテッドサービス要件によるゲートェイ機能の拡大
無線(OTA)アップデートにより、ゲートウェイはソフトウェアキャンペーンの管理、暗号化配信、整合性検証、およびアップデート失敗時のリカバリーの中心的な役割を担います。UN R156は対象となる新型車両タイプに対してソフトウェアアップデート管理システムを義務付けており、これらの機能の重要性を高めています[2]。中国のGB 44496規格も同様に、インテリジェントコネクテッド車両における無線(OTA)アップデートのソフトウェアアップデート管理とセキュリティ保護を要求しています。この結果として生じる作業により、自動車用ゲートウェイ市場におけるソフトウェアおよびセキュリティコンテンツが増大します。OEMはまた、両のライフサイクルを通じてコネクテッドサービスをサポートするためにこれらの機能を必要としています。
ゾーナル統合によるECU数と配線複雑性の削減
ゾーナルアーキテクチャは、多数の電子制御ユニットに分散していた機能を、より高い能力を持つ少数のノードに集約します。Marelliは2025年にソフトウェア定義車両アーキテクチャへの取り組みの一環として、ProZoneゾーンコントロールユニットを発表しました。このアプローチは配線の複雑性を削減しながら、各ゾーナルコントローラーに求められる能力を向上させます。ゲートウェイはネットワーク接続された車両システムの保護を支援する必要があるため、サイバーセキュリティ要件がゲートウェイコンテンツにさらなる層を加えます。改訂されたUN R155フレームワークは、欧州における車両サイバーセキュリティ管理システムの共通承認基準を提供しています[3]。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(~%) | 地域的関連性 | 影響の時間軸 |
|---|---|---|---|
| 長い車両検証サイクルによるゲートウェイプラットフォーム更新の遅延 | -1.2% | グローバル | 長期(4年以上) |
| サイバーセキュリティ責任によるライフサイクルエンジニアリングコストの増大 | -0.8% | グローバル | 中期(2〜4年) |
| レガシーネットワーク混在によるゾーナル移行の複雑化 | -0.7% | グローバル(新興市場で顕著) | 中期(2〜4年) |
| プロセッサー、イーサネットスイッチ、およびソフトウェアの供給制約によるスケールアップの制限 | -0.6% | グローバル | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
長い車両検証サイクルによるゲートウェイプラットフォーム更新の遅延
機能安全性、サイバーセキュリティ、および診断要件に対する新しいゲートウェイプラットフォームの自動車検証は、通常、生産開始前に18〜36ヶ月を要します。ISO 26262およびISO/SAE 21434の要求事項は、サプライヤーとOEMに対してテストおよびドキュメントの要求を追加します。従来のOEM開発サイクルは約5年を要する一方、一部の新規参入者は12〜18ヶ月でイテレーションを行います。この検証の慣性により、レガシーゲートウェイアーキテクチャがすでに生産計画中の車両プログラムに固定される可能性があります。2025〜2026年に認定されたゾーナルゲートウェイハードウェアを持つサプライヤーは、2028〜2030年モデルイヤーの車両が量産開始に達するまで、実質的な生産収益を得られない可能性があります。
サイバーセキュリティ責任によるライフサイクルエンジニアリングコストの増大
ゲートウェイのサイバーセキュリティ義務は、ISO/SAE 21434およびその脅威分析とリスク評価方法論に基づき、車両のライフサイクル全体に及びます。これには、販売後の継続的な脆弱性監視、セキュリティパッチ計画、および協調的なアップデート配信が必要です。UN R155は、型式認可のためにメーカーがサイバーセキュリティ管理を実証し、適切なライフサイクル管理を維持することを要求しています。これらの責任により、ハードウェア主導のビジネスモデルを持つサプライヤーのマージンを圧迫する固定エンジニアリングコストが加算されます。セキュリティエンジニアリングの確立した慣行を持たない小規模なTier 2サプライヤーおよび新規参入者は、相対的により大きなコスト負担に直面します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ゲートウェイタイプ別:
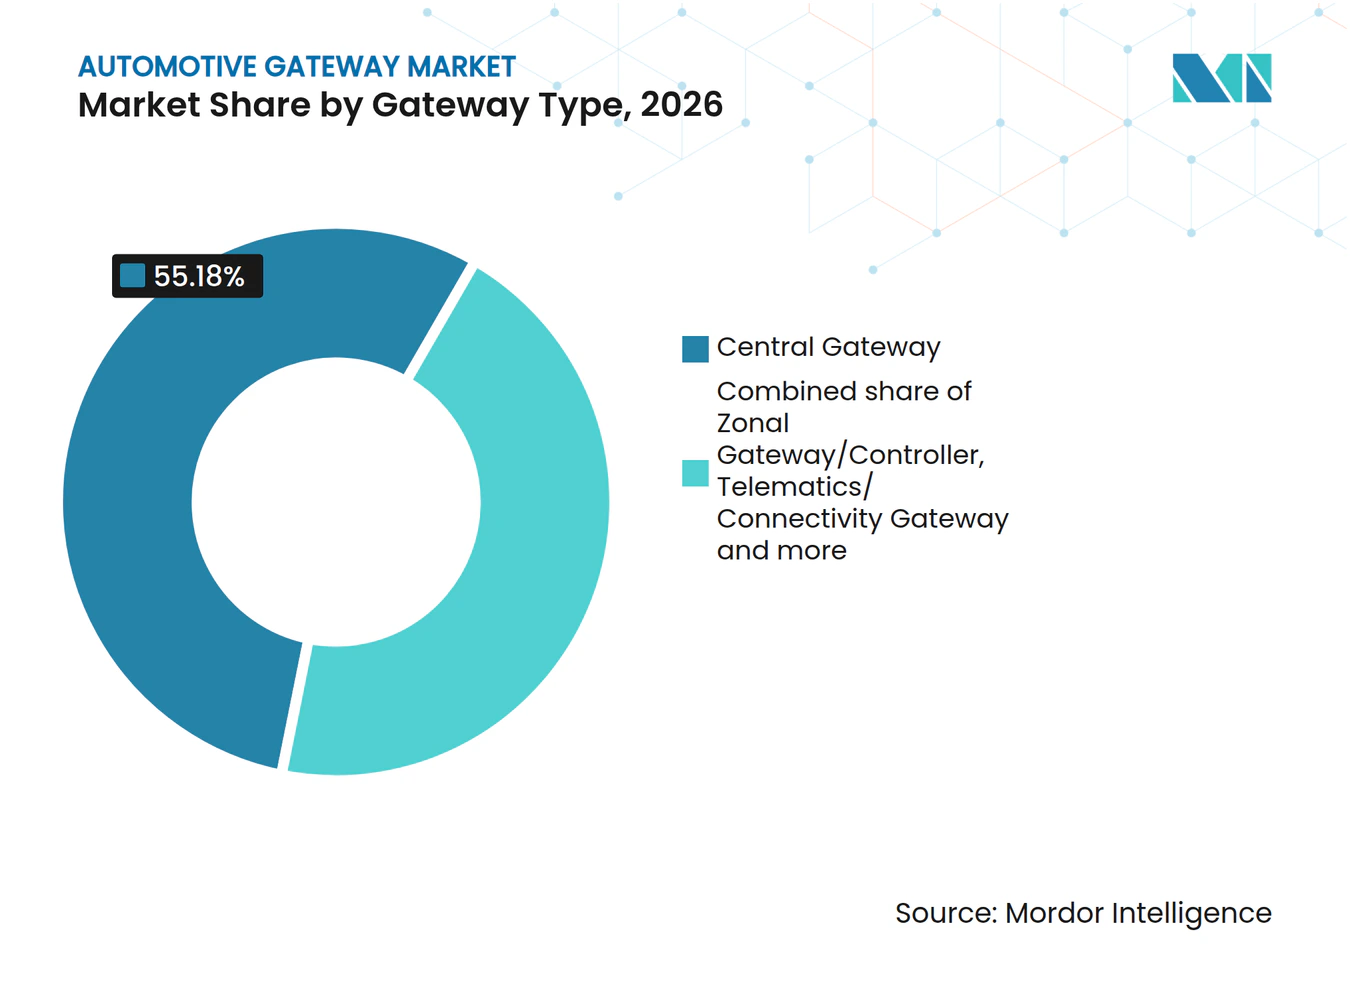
ゾーナル移行によるネットワークアーキテクチャの再編セントラルゲートウェイは2026年の自動車用ゲートウェイ市場シェアの55.18%を占め、ゾーナルゲートウェイ/コントローラーは2032年にかけてCAGR 13.68%で成長すると予測されています。現在の多くの車両プログラムがパワートレイン、ボディ、インフォテインメント、および診断ドメインを接続するための単一のネットワーク管理ポイントを使用しているため、セントラルゲートウェイは引き続き重要です。OEMが電子機能を車両の物理的な領域を中心に構成しているため、ゾーナルコントローラーはより多くのプログラム支出を受けています。この移行により、ゲートウェイはメッセージルーテングデバイスからローカルコンピューティング、セキュアスイッチング、および通信管理ハードウェアへと変わります。ゾーナルコントローラーの自動車用ゲートウェイ市場規模は、各ユニットが担うタスクの拡大から恩恵を受けます。
NXPのS32N7の発表は、ゲートウェイ能力を推進系、ボディ、およびセーフティ機能と共通プロセッサープラットフォーム上で統合できることを示しています。S32K5ファミリーもゾーナルソフトウェア定義車両アーキテクチャおよびCoreRideプラットフォームをターゲットとしています。テレマティクスおよびコネクティビティゲートウェイは、フリート運用、リモートサービス、診断アクセス、および外部ネットワークとの通信に引き続き必要です。セキュリティおよび診断ゲートウェイは、集中型またはゾーナル制御に完全には移行していないアーキテクチャにおいて引き続き有効です。実際の結果として、セントラルゲートウェイボリュームの即時置き換えではなく、セントラル設計とゾーナル設計の共存が見られます。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能です
コンポーネント別:
ハードウェアの規模がソフトウェア価値の移行を覆い隠すプロセッサー、トランシーバー、スイッチ、および認定済み電子部品が各システムの中核であり続けるため、ハードウェアは2026年の自動車用ゲートウェイ市場シェアの69.24%を占めました。ソフトウェアは2032年にかけてCAGR 13.05%を記録すると予測されており、これは自動車用ゲートウェイ市場全体を上回るペースです。ゲートウェイがイーサネットスイッチング、セキュアプロセッシング、ネットワークタイミング、および高コンピュートワークロードを追加するにつれ、ハードウェア能力は向上しています。ファームウェア、セキュリティスタック、診断ロジック、およびOTAミドルウェアも、各プラットフォームに必要な開発作業のより大きなシェアを占めています。この組み合わせにより、ハードウェアが最大の収益コンポーネントであり続けるにもかかわらず、サプライヤーが価値を創出する場所が変わりつつあります。
Robert Bosch GmbHはIAA Mobility 2025において新しい車両時代に向けた統合ハードウェアおよびソフトウェアソリューションを説明しました。ハードウェアの統合により、車両で使用される個別の電子モジュール、コネクター、および通信経路の数を削減できます。ソフトウェアは統合されたモジュール間の機能調整と、販売後のアップデートおよびサイバーセキュリティ能力の維持に依然として不可欠です。これにより、アップデートサポート、ライフサイクルメンテナンス、システムインテグレーション、およびセキュリティサービスの継続的な機会が生まれます。また、ソフトウェ、セキュリティ、および長期サポートの提案を欠く製品計画を持つコンポーネントサプライヤーに対して圧力をかけます。
車両タイプ別:
乗用車のボリュームと商用車コネクティビティの上振れ乗用車は2026年の自動車用ゲートウェイ市場シェアの79.33%を占めました。これは、主要な自動車製造地域において乗用車が最大の生産基盤を占めているためです。中型・大型商用車は2032年にかけてCAGR 12.41%で成長すると予測されています。商用車はテレマティクス、診断、メンテナンス、フリート管理、およびリモートサービス機能を必要とし、1台当たりのゲートウェイコンテンツを増加させます。1台の商用車で複数のコネクテッドモジュールを運用および法令遵守のために使用できますが、総台数は乗用車より少ないです。これは商用用途における自動車用ゲートウェイ市場規模の成長を支援します。
フリートオペレーターはコネクテッドシステムを使用して、分散した車両全体の車両状態、メンテナンスニーズ、位置情報、稼働率、および運用パフォーマンスを監視します。これらのアプリケーションにより、信頼性の高いデータ処理、セキュアなリモートアクセス、および診断通信が商用ゲートウェイ設計に不可欠となります。MarelliのProZone製品は、複数の車両ドメインをゾーナルコントロールユニットに取り込む設計アプローチを実証しています。このような設計は、大型車両のより複雑なボディ、熱管理、シャシー、および電力要件に対応できます。乗用車は最大の需要基盤であり続けると予想される一方、商用車はコネクティビティ主導の価値成長に向けたより速い経路を提供します。
推進方式別:
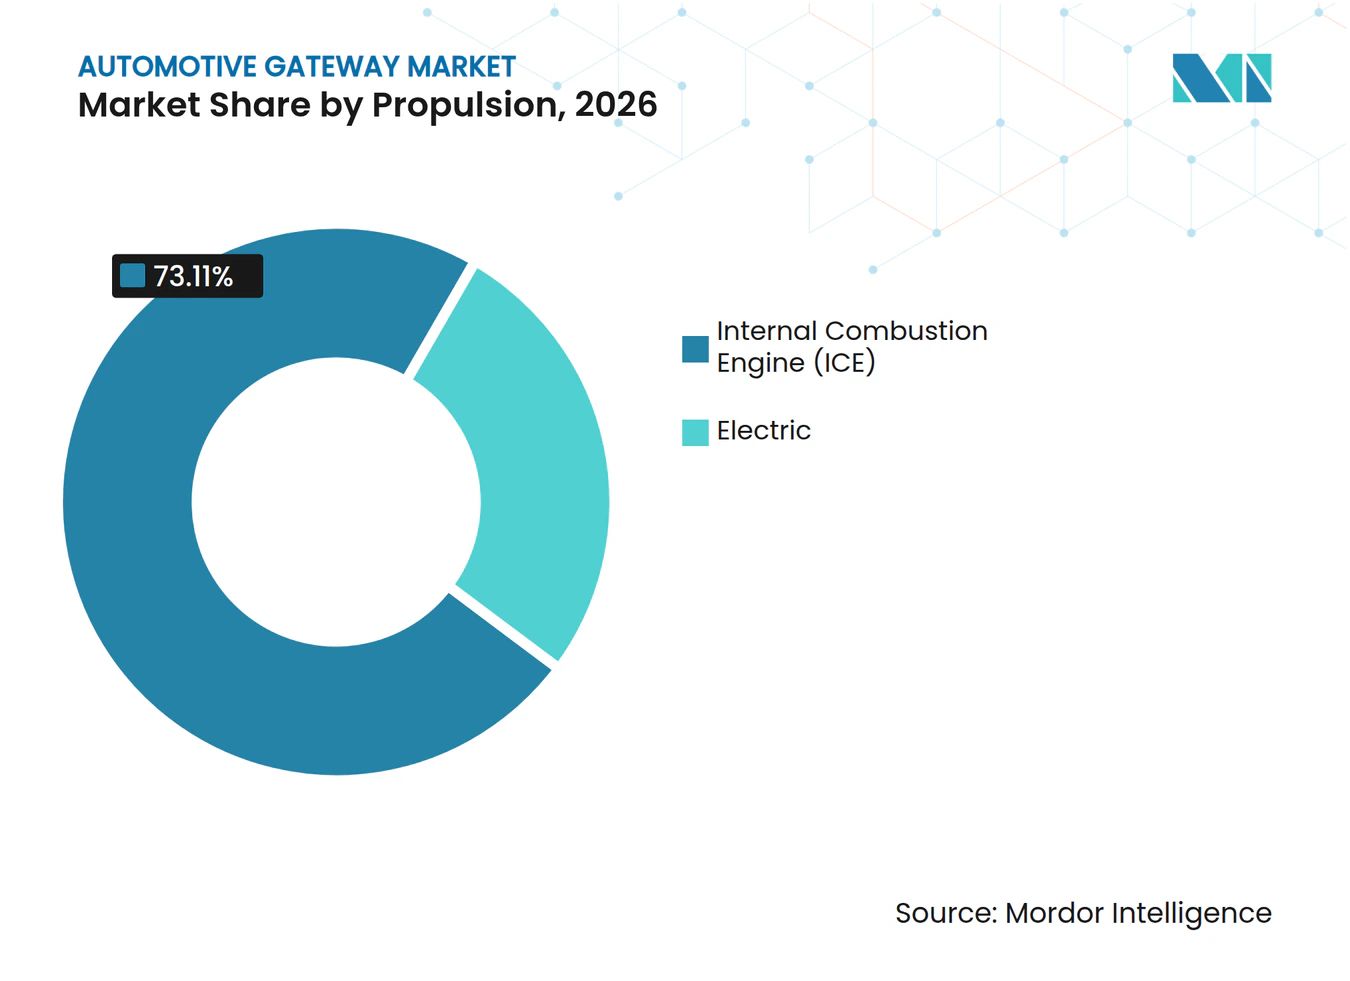
ICEベースラインボリュームとEVアーキテクチャプレミアム内燃機関(ICE)は2026年の自動車用ゲートウェイ市場シェアの73.11%を占め、電動推進は2032年にかけてCAGR 15.12%で拡大すると予測されています。内燃機関モデルは、特に手頃な価格の乗用車が販売を支配する地域において、多くの地域でゲートウェイ需要のボリューム基盤を形成し続けています。電気自動車は、ソフトウェア定義バッテリーシステム、回生制動、充電通信、およびパワートレインアップデートを管理するゲートウェイを必要とします。これらのタスクは、関連する各車両のコンピューティング、セキュリティ、診断、およびネットワーク帯域幅の要件を増大させます。電動推進は、同等の従来型車両よりも高いゲートウェイコンテンツを支援します。
BYDは2025年に、Huawei、Xiaomi、OPPO、およびVivoのデバイスと車両ラインナップを連携するスマートフォンと車のコネクティビティ機能を発表しました。このタイプの機能は、ゲートウェイを単なる車内ネットワークコンポーネントではなく、エコシステム統合ポイントとして位置付けます。電気自動車プラットフォームは、その電気システムが最初から集中型ソフトウェア制御を中心に設計されることが多いため、これらのデジタル機能をより早期に組み込めます。従来のOEMは、古いパワートレイン、ネットワーク、および診断システムを運用しながら同様の機能を追加する必要があります。結果として生じるアーキテクチャプレミアムは、電気自動車プログラムにおけるゲートウェイシステムの継続的な価値成長を支援します。

販売チャネル別:
OEMのロックイン、アフターマーケットによるアクセスの拡大OEMは車両プラットフォーム設計時にゲートウェイが選定され、生産サイクルを通じて維持されるため、2026年の自動車用ゲートウェイ市場シェアの93.04%を占めました。アフターマーケットチャネルは2032年にかけてCAGR 11.84%で成長すると予測されています。OEMのソーシングは広範な検証を必要とし、ゲートウェイを車両プログラムの電気アーキテクチャ、ソフトウェアスタック、安全プロセス、およびサービス戦略に合わせます。これにより、早期の設計採用を確保し関連する検証作業を完了していないサプライヤーに対して高い参入障壁が生まれます。OEMチャネルは自動車用ゲートウェイ市場における主要な価値源であり続けると予想されます。
アフターマーケットの成長は、フリートおよび乗用車向けのテレマティクス、診断、コネクティビティ追加機能、およびセキュリティアップグレードを中心としています。OEMのコネクティビティ普及が限定的であるか、古い車両フリートが追加のリモートサービス機能を必要とする地域で需要が最も強いです。ハードウェアセキュリティモジュールのアップグレードは、より最新のサイバーセキュリティ能力を欠く車両にも有効です。低い認定障壁により、IoTおよびコネクテッドデバイスプロバイダーが特定のアフターマーケットアプリケーションに参入できます。これによりカスタマーアクセスが広がりますが、エントリーレベルのゲートウェイ製品において価格圧力が生じる可能性があります。
地域分析
アジア太平洋地域
アジア太平洋地域は2026年の自動車用ゲートウェイ市場シェアの44.12%を占め、2032年にかけてCAGR 11.15%で成長すると予想されています。中国は大規模な車両生産、急速に進歩する電気自動車基盤、および地域で開発された電子アーキテクチャを組み合わせており、高能力ゲートウェイへのより強い需要を支援しています。Volkswagen Group Chinaの中国電子アーキクチャは、確立されたOEMがローカルテクノロジーパートナーシップを活用してソフトウェア定義車両プログラムを生産に向けて推進できることを示しています。この地域はまた、厳しいコスト管理と高度なコネクテッドサービス、イーサネットネットワーク、および集中型ソフトウェア機能を組み合わせた設計の重要な実証の場となっています。インドの新興テレマティクスおよびサイバーセキュリティ要件、ならびに韓国の集中型プラットフォームアップデートは、中国を超えて地域の機会を広げています。
欧州
欧州のゲートウェイエコシステムは、プレミアム車両生産、長い製品サポートサイクル、およびサイバーセキュリティ能力をベースライン設計要件とする規制によって形成されています。欧州連合は2025年1月に改訂されたUN規則第155号を公布し、車両のサイバーセキュリティおよびサイバーセキュリティ管理システムの承認規定を定めました。BMWのNeue Klasseアーキテクチャおよびフォルクスワーゲンのゾーナル開発の取り組みは、欧州の車両プログラムにおける次世代電気設計の重要性を示しています。フォルクスワーゲンとRivianの協業は、共通のゾーナルシリコンを含む新しいソフトウェアおよびゾーナルアーキテクチャ能力を開発するための確立された欧州OEMの努力を反映しています。半導体能力、システムインテグレーション、セキュリティ証拠、および規制サポートを提供できるサプライヤーはこの地域で有利な立場にあります。
北米、南米、中東・アフリカ
北米は、2025年3月に発効した米国商務省産業安全保障局が発行したコネクテッド車両規則の影響を受けています。この規則はコネクテッド車両のハードウェアおよびソフトウェアに対してソーシングおよびセキュリティに関する考慮事項を追加しており、準拠したサプライチェーンを持つサプライヤーに有利に働く可能性があります。南米はよりコネクテッド車両普及率の低い基盤から発展しており、フリートテレマティクスが高価値ゾーナルシステムの採用が遅れているにもかかわらず安定したゲートウェイ需要を提供しています。中東・アフリカでは、スマートモビリティプログラム、車両輸入、および欧州OEMのモロッコ生産拠点が、テレマティクスおよびセキュリティゲートウェイモジュールへの限定的な機会を創出しています。
競合状況
市場集中度
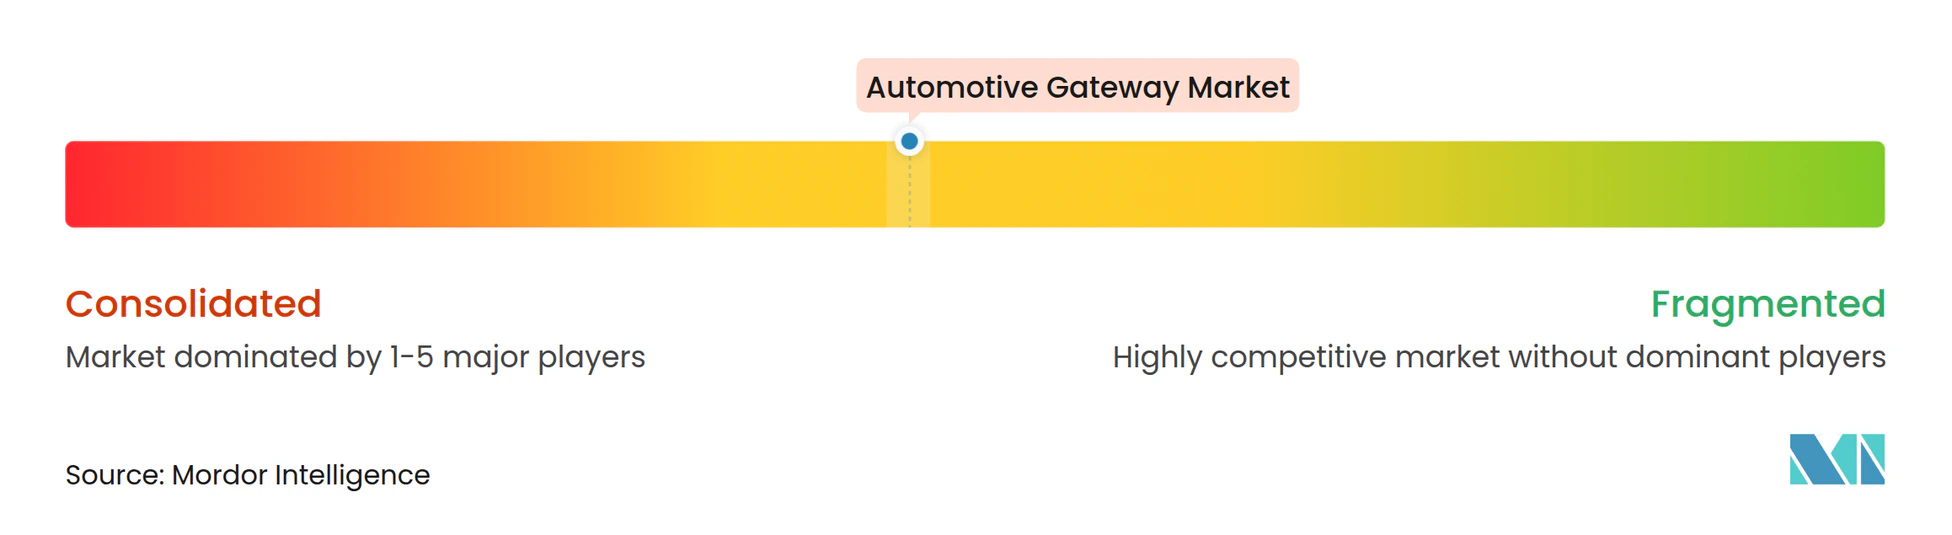
自動車用ゲートウェイ市場は、グローバルなTier 1自動車電子サプライヤーおよび自動車グレード半導体企業の間で中程度に集中しています。Tier 1サプライヤーはシステムインテグレーション、プログラム管理、検証、および長年のOEM関係を通じて競争しています。半導体企業は、プロセッサー、イーサネットスイッチ、リファレンスデザイン、ソフトウェアプラットフォーム、およびパートナーエコシステムを通じて影響力を拡大しています。NXPのS32N7プログラムはこの戦略を示しており、複数の車両機能を単一のプロセッサプラットフォームに集約します。このシフトにより、コンポーネントサプライヤーと車両システムアーキテクトの区別が薄れる可能性があります。
Robert Bosch GmbHはS32N7プラットフォームを展開する最初のTier 1サプライヤーとして指名され、共通リファレンスデザインおよびセーフティフレームワークによって支援されています。この動きは、シリコンパートナーシップが競合するサプライチェーンが認定を完了する前にサプライヤーがゲートウェイポジションを守る上でどのように役立つかを示しています。FORVIA SEは2026年の資本市場コミュニケーションにおいて、電子機器およびゾーナルモジュールを戦略的分野として特定しました。MarelliのProZoneの発表は、複数の車両ドメインを組み合わせるゾーナル制御製品をターゲットとするサプライヤーの別の例を提供しています。これらの行動は、従来の電子制御ユニットのみによる成長ではなく、より少ない高能力モジュールへの注力を示しています。
ソフトウェア重視の参入者は、リモートサービスおよびクラウドインテグレーションを中心に設計された製品でテレマティクスおよびコネクティビティゲートウェイをターゲットとしています。Aptiv PLCは2026年にLINCソフトウェア定義車両プラットフォームを説明し、車両ソフトウェア機能を基盤となるハードウェアから分離する手段として位置付けました。このアプローチは、アプリケーションをより多く制御し、独自ハードウェアスタックへの依存を低減したいというOEMの需要に応えます。特化したソフトウェアプロバイダーは、自社製品を半導体リファレンスプラットフォームに組み込むことで参入することもできます。したがって、競争優位性はハードウェア能力、ソフトウェアインテグレーション、サイバーセキュリティ証拠、およびプラットフォームの完全な生産・サービスライフにわたってサポートする能力に依存しています。
自動車用ゲートウェイ産業のリーダー企業
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Lear Corporation
-
Denso Corporation
-
Aptiv PLC
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ゲートウェイ市場 このレポートでカバーされる企業
- AUMOVIO SE
- Robert Bosch GmbH
- Aptiv PLC
- Denso Corporation
- Lear Corporation
- Visteon Corporation
- Hyundai Mobis Co., Ltd.
- Marelli Holdings Co., Ltd.
- ZF Friedrichshafen AG
- FORVIA SE
- NXP Semiconductors N.V.
- Infineon Technologies AG
- Renesas Electronics Corporation
- TTTech Auto AG
- Neusoft Corporation
- Valeo SE
最近の産業開発事情 自動車用ゲートウェイ市場
- 2026年5月:NXP SemiconductorsとQuantaが提携し、NXP S32プロセッサーとMotionWiseミドルウェアを組み合わせたソフトウェア定義車両向けの検証済み決定論的ゾーナルネットワーキングプラットフォームを提供。
- 2026年3月:Vantron TechnologyがEmbedded World 2026においてAG605自動車用ゲートウェイを発表。NXP i.MX 94プロセッサー、6ポートのギガビットイーサネット、5G/4G LTE、Wi-Fi 6、およびOBD-II診断を搭載。
- 2026年1月:Aptiv PLCがCES 2026において、ソフトウェア定義車両向けの通信ミドルウェア、ソフトウェア定義ネットワーキング、およびコンテナ管理を提供するLINCソフトウェアプラットフォームを発表。
- 2026年1月:NXP Semiconductorsが車両機能(ゲートウェイを含む)を集中化するS32N7プロセッサーシリーズを発表し、Robert Bosch GmbHが最初にそれを展開するTier 1サプライヤーとなった。
世界の自動車用ゲートウェイ市場レポートの調査範囲
調査範囲には、ゲートウェイタイプ別(セントラルゲートウェイ、ゾーナルゲートウェイ/コントローラー、テレマティクス/コネクティビティゲートウェイ、その他〔診断およびセキュリティ〕)、コンポーネント別(ハードウェア〔プロセッサーおよびトランシーバー〕およびソフトウェア〔ファームウェア、セキュリティ、およびOTA〕)、車両タイプ別(乗用車、小型商用車、ならびに中型・大型商用車)、推進方式別(内燃機関〔ICE〕および電動)、ならびに販売チャネル別(OEMおよびアフターマーケット)のセグメント区分が含まれています。分析はまた、北米(米国、カナダ、およびその他北米)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、およびその他欧州)、アジア太平洋地域(中国、日本、韓国、インド、東南アジア、オーストラリア、およびその他アジア太平洋地域)、南米(ブラジル、アルゼンチン、コロンビア、チリ、およびその他南米)、ならびに中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、南アフリカ、エジプト、モロッコ、およびその他中東・アフリカ)をカバーしています。市場規模と成長予測は米ドルベースの金額およ台数で提示されています。
セグメンテーション概要
| セントラルゲートウェイ |
| ゾーナルゲートウェイ/コントローラー |
| テレマティクス/コネクティビティゲートウェイ |
| その他(診断、セキュリティ) |
| ハードウェア(プロセッサー、トランシーバー) |
| ソフトウェア(ファームウェア、セキュリティ、OTA) |
| 乗用車 |
| 小型商用車 |
| 中型・大型商用車 |
| 内燃機関(ICE) |
| 電動 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| その他北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他欧州 | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| オーストラリア | |
| その他アジア太平洋地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| チリ | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| 南アフリカ | |
| エジプト | |
| モロッコ | |
| その他中東・アフリカ |
| ゲートウェイタイプ別 | セントラルゲートウェイ | |
| ゾーナルゲートウェイ/コントローラー | ||
| テレマティクス/コネクティビティゲートウェイ | ||
| その他(診断、セキュリティ) | ||
| コンポーネント別 | ハードウェア(プロセッサー、トランシーバー) | |
| ソフトウェア(ファームウェア、セキュリティ、OTA) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型・大型商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電動 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他欧州 | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| オーストラリア | ||
| その他アジア太平洋地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| チリ | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| 南アフリカ | ||
| エジプト | ||
| モロッコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
自動車用ゲートウェイの予測成長率はどのくらいですか?
自動車用ゲートウェイ市場は、2027年から2032年にかけてCAGR 10.84%で成長し、2032年には7.26 ビリオン 米ドルに達すると予測されています。
最も急速に成長している自動車用ゲートウェイタイプはどれですか?
OEMがゾーナル電気アーキテクチャを採用するにつれて、ゾーナルゲートウェイ/コントローラーは2032年にかけてCAGR 13.68%で成長すると予測されています。
どの車両推進方式が最も強いゲートウェイ機会を生み出しますか?
電気自動車はより多くのコンピューティング、セキュリティ、診断、およびコネクティビティ機能を必要とするため、電動推進は2032年にかけてCAGR 15.12%で拡大すると予測されています。
自動車用ゲートウェイの需要をリードしている地域はどこですか?
アジア太平洋地域は2026年に44.12%のシェアを占め、2032年にかけてCAGR 11.15%で成長すると予測されています。