
Tamanho e Participação do Mercado de Volante Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
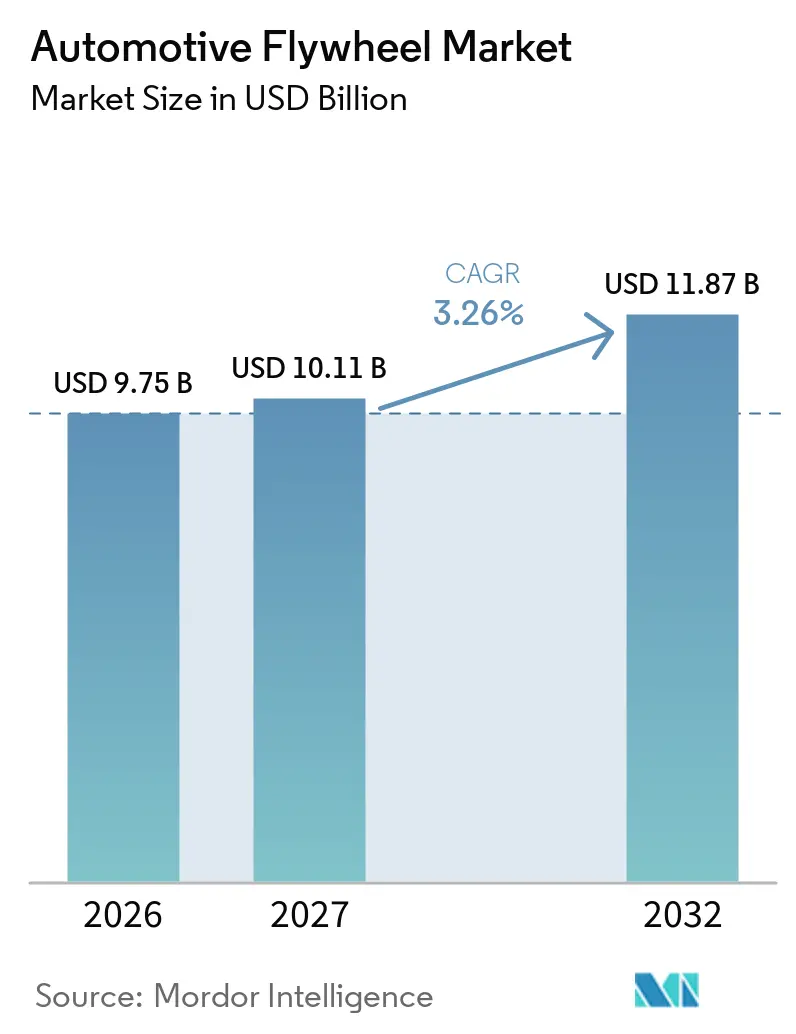
| Tamanho do Mercado (2027) | 10.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 11.87 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.26 % |
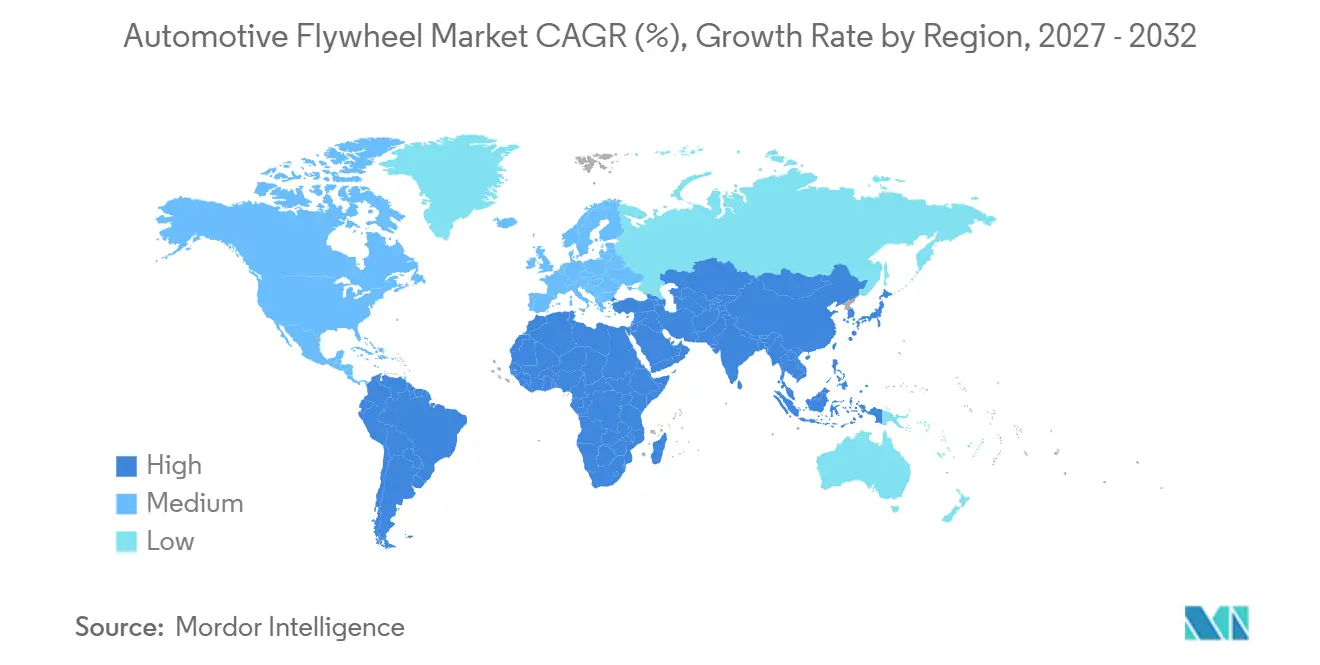
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
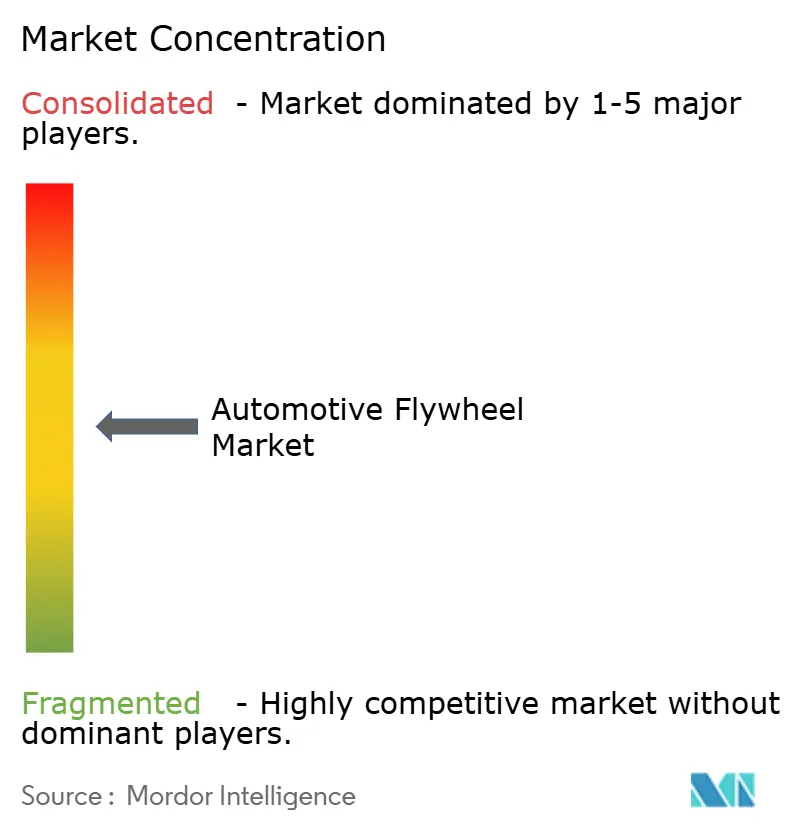
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Volante Automotivo por Mordor Intelligence
O tamanho do mercado de volante automotivo foi avaliado em 9,75 bilhões de USD em 2026 e tem previsão de crescimento de 10,11 bilhões de USD em 2027 para 11,87 bilhões de USD até 2032, a um CAGR de 3,26% no período de 2027 a 2032. O mercado de volante automotivo continua a depender da grande base de veículos a combustão interna e híbridos já em operação. A produção de veículos também sustenta a demanda, especialmente em mercados onde veículos a combustão interna e híbridos de entrada permanecem comuns. A eletrificação reduz o volume endereçável para projetos convencionais, particularmente em plataformas de veículos elétricos a bateria. Ao mesmo tempo, sistemas de massa dupla, módulos híbridos e a demanda por reposição estão deslocando a receita para produtos e pacotes de serviços mais complexos.
Principais Conclusões do Relatório
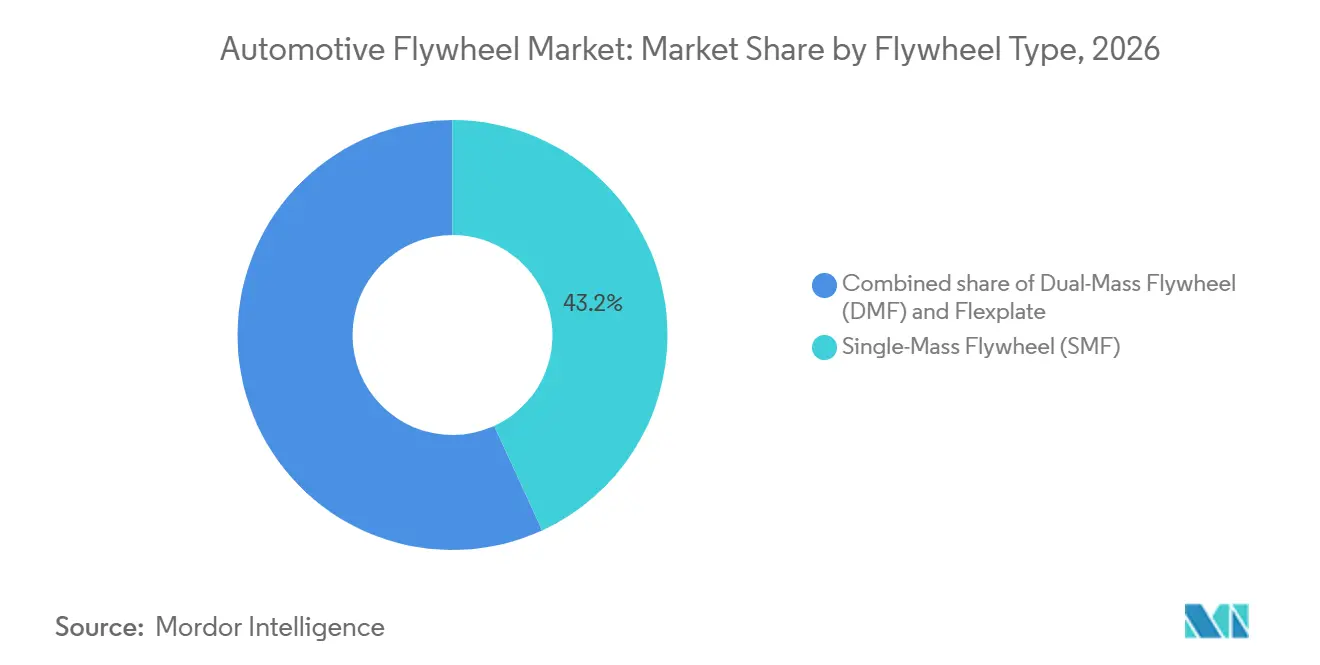
- Por tipo de volante, os volantes de massa única detinham 43,15% da participação de receita em 2026, enquanto os volantes de massa dupla têm previsão de crescimento a um CAGR de 5,75% até 2032.
- Por material, o ferro fundido detinha 62,35% da participação de receita em 2026, enquanto o alumínio tem previsão de crescimento a um CAGR de 4,71% até 2032.
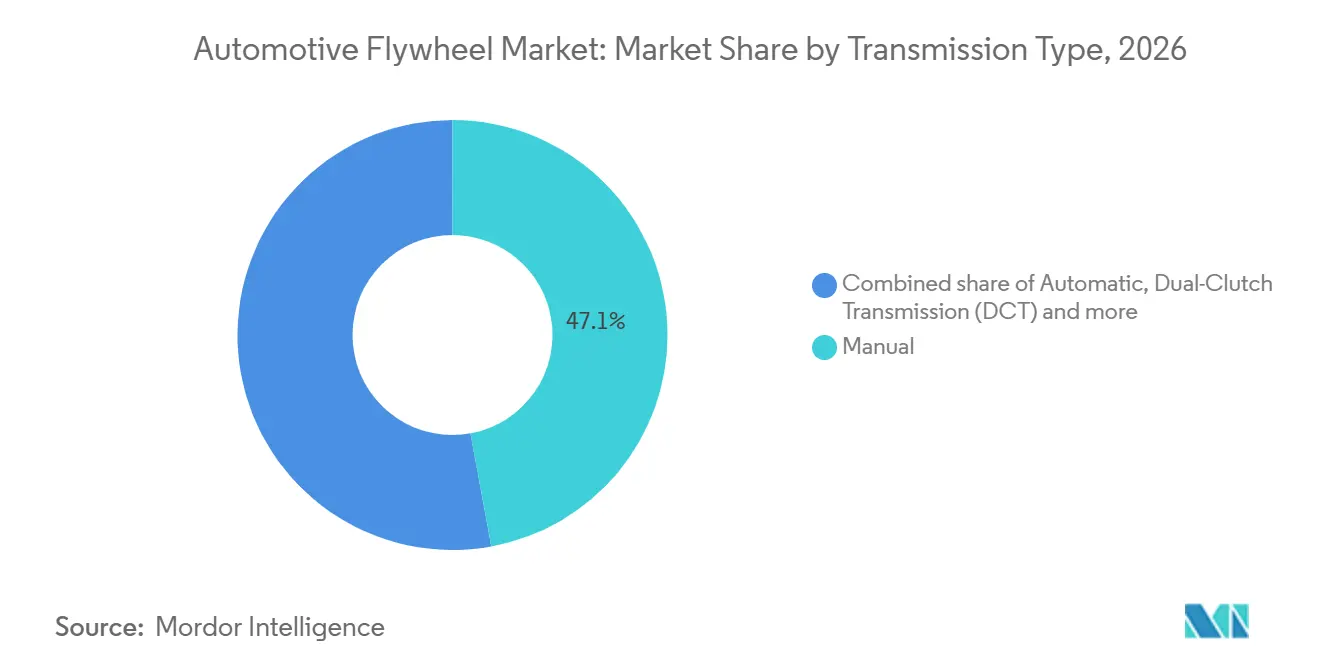
- Por tipo de transmissão, os volantes de transmissão manual detinham 47,12% da participação de receita em 2026, enquanto as transmissões de dupla embreagem têm previsão de crescimento a um CAGR de 5,22% até 2032.
- Por tipo de veículo, os automóveis de passeio detinham 82,04% da participação de receita em 2026, enquanto os veículos comerciais médios e pesados têm previsão de crescimento a um CAGR de 4,13% até 2032.
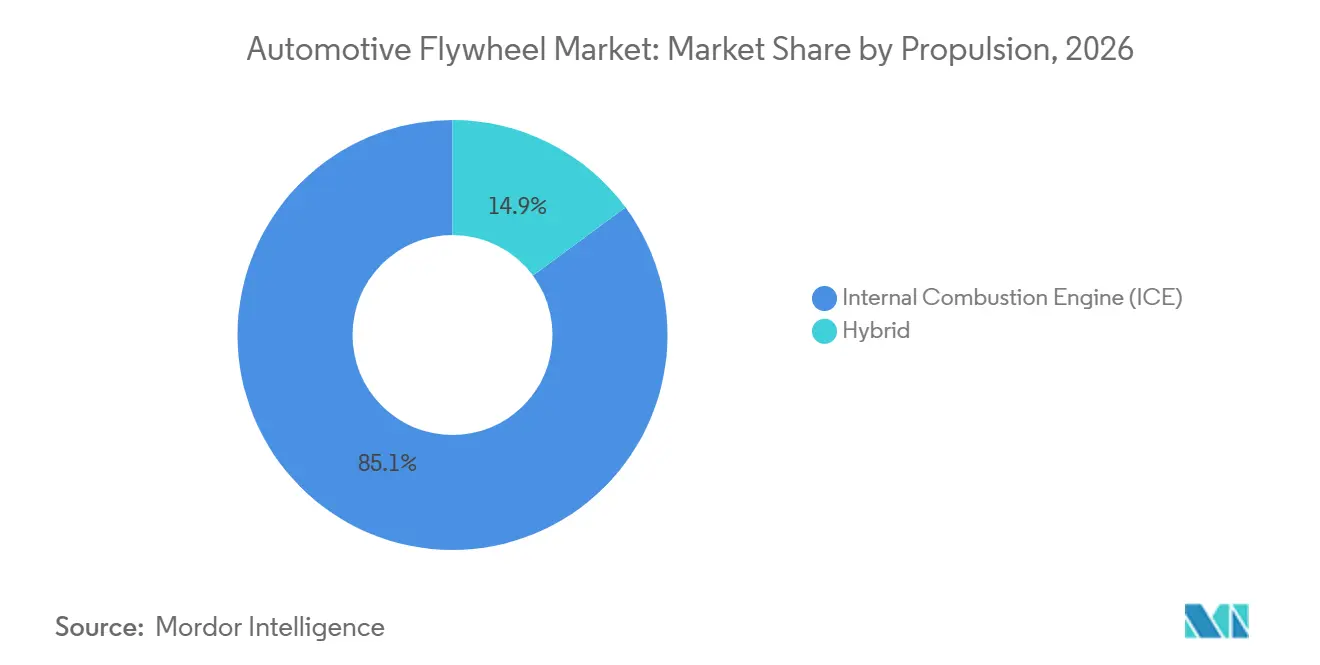
- Por propulsão, os veículos ICE detinham 85,13% da participação de receita em 2026, enquanto os veículos híbridos têm previsão de crescimento a um CAGR de 7,03% até 2032.
- Por canal de vendas, os canais OEM detinham 69,34% da participação de receita em 2026, enquanto o mercado de reposição tem previsão de crescimento a um CAGR de 3,86% até 2032.
- Por geografia, a Ásia-Pacífico detinha 46,86% da participação de receita em 2026 e tem previsão de crescimento a um CAGR de 4,58% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Produção Global de Veículos e Expansão da Frota Instalada | +1.0% | Global | Curto prazo (≤ 2 anos) |
| Adoção do Volante de Massa Dupla para Controle de Vibração Torsional | +0.8% | América do Norte e Europa, com expansão na Ásia-Pacífico | Médio prazo (2–4 anos) |
| Envelhecimento das Frotas de Veículos e Demanda por Reposição de Embreagem e Volante | +0.5% | Global, com ganhos iniciais na Índia e na América do Sul | Médio prazo (2–4 anos) |
| Integração de Trem de Força Híbrido por Meio de Módulos P2 | +0.4% | Global, liderado pela Europa e pela China | Longo prazo (≥ 4 anos) |
| Requisitos de Torque e Durabilidade de Veículos Comerciais | +0.4% | Ásia-Pacífico, América do Norte, Oriente Médio e África | Médio prazo (2–4 anos) |
| Desenvolvimento de Volante Leve para Melhoria da Eficiência de Combustível | +0.2% | América do Norte, Europa e Japão | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Produção Global de Veículos e Expansão da Frota Instalada
A produção de veículos determina a base anual de fixação OEM para conjuntos de volante. A produção mundial aumentou de 92,7 milhões de unidades em 2024 para 96,4 milhões de unidades em 2025[1]. A Ásia-Pacífico produziu 59,2 milhões de veículos em 2025, equivalente a mais de 61% da produção mundial. A China produziu 34,5 milhões de veículos, enquanto a Índia produziu 6,5 milhões de unidades durante o ano. Esses centros de produção permanecem importantes porque sua produção inclui muitos veículos ICE e híbridos de entrada que mantêm o requisito de volante mecânico. Essa combinação torna as tendências de produção regional mais relevantes para o mercado de volante automotivo do que os totais de produção global isoladamente.
Adoção do Volante de Massa Dupla para Controle de Vibração Torsional
Motores turboalimentados e de menor cilindrada impõem cargas torsionais maiores nos componentes do trem de força. Os volantes de massa dupla isolam essas cargas de forma mais eficaz do que os sistemas simples de massa única. O mercado de volante automotivo se beneficia, portanto, quando os fabricantes buscam melhor controle de vibração em aplicações de transmissão de dupla embreagem (DCT) e transmissão manual automatizada. A Schaeffler lançou o LuK RepSet 2CT DMF em abril de 2025, combinando um volante de massa dupla e embreagem dupla para veículos com transmissões de dupla embreagem úmida e seca. O produto demonstra que a base instalada europeia é grande o suficiente para suportar soluções de reposição combinadas dedicadas. A Valeo também posicionou seu Volante de Massa Dupla Pendular Gen.2 para aplicações de embreagem dupla úmida dentro de sua linha DWC FullPACK, reforçando o vínculo técnico entre volantes avançados e a demanda por serviços de DCT.
Envelhecimento das Frotas de Veículos e Demanda por Reposição de Embreagem e Volante
A demanda por reposição oferece ao mercado de volante automotivo suporte além da produção de novos veículos. Veículos equipados com sistemas de volante de massa dupla de primeira geração estão entrando nos intervalos normais de substituição. Isso cria demanda por conjuntos combinados de volante e embreagem, especialmente onde as oficinas precisam de uma solução completa de reparo. A Valeo expandiu sua oferta DMF FULLPACK com novos números de peças voltados para oficinas independentes que atendem aplicações de volante de massa dupla. A Schaeffler também expandiu sua linha de atuadores de embreagem pneumática concêntrica LuK para reparos de embreagem em veículos comerciais pesados em janeiro de 2026. A cobertura de catálogo e a orientação de instalação podem ajudar fornecedores estabelecidos a manter o negócio de reposição quando alternativas de baixo custo estão disponíveis.
Integração de Trem de Força Híbrido por Meio de Módulos P2
Os sistemas híbridos P2 tornam o volante parte da conexão entre o motor a combustão e a tração elétrica. A BorgWarner descreve um módulo P2 no qual o volante de massa dupla é integrado ao motor de tração e à embreagem de desconexão do motor [2]. Esse arranjo confere ao componente funções tanto de amortecimento quanto de interface dentro do trem de força. Também permite que os fabricantes de automóveis adicionem capacidade híbrida a plataformas de veículos estabelecidas sem uma reformulação completa do trem de força. A Schaeffler posiciona seu módulo híbrido P2 de alta tensão como um caminho para menor consumo de combustível em ciclos de condução especificados. A demanda por volante híbrido tem previsão de crescimento a um CAGR de 7,03% até 2032, tornando essa arquitetura um caminho fundamental para conteúdo de volante de maior valor durante o período de previsão.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Trens de Força de Veículos Elétricos a Bateria Eliminando a Demanda por Volante Convencional | -1.1% | Global, concentrado na Europa, China e América do Norte | Longo prazo (≥ 4 anos) |
| Declínio da Penetração de Transmissão Manual em Veículos de Passeio | -0.8% | Europa, América do Norte e China | Médio prazo (2–4 anos) |
| Alto Custo de Reposição e Requisitos de Serviço Especializado para Volantes de Massa Dupla | -0.4% | Mercados emergentes, incluindo América do Sul, Sudeste Asiático e Oriente Médio e África | Médio prazo (2–4 anos) |
| Importações de Baixo Custo, Peças Falsificadas e Qualidade Inconsistente no Mercado de Reposição | -0.3% | América do Sul, Oriente Médio e África e Ásia-Pacífico não central | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Trens de Força de Veículos Elétricos a Bateria Eliminando a Demanda por Volante Convencional
Os veículos elétricos a bateria não requerem um volante convencional entre o motor e a transmissão. Seus trens de força de velocidade única eliminam o papel mecânico desempenhado pelo volante em um veículo ICE. Isso limita as novas indicações de volante convencional em plataformas de veículos elétricos a bateria. O efeito é mais visível onde os modelos elétricos a bateria formam uma parte maior dos programas de desenvolvimento de OEMs premium. O mercado de volante automotivo mantém um amortecedor porque o parque de veículos ainda inclui um grande número de veículos ICE e híbridos. Os híbridos P2 também são importantes porque retêm um conjunto de volante de maior valor dentro de um trem de força parcialmente eletrificado.
Declínio da Penetração de Transmissão Manual em Veículos de Passeio
As plataformas de transmissão manual têm sido tradicionalmente uma aplicação importante para volantes de massa única. Seu uso decrescente reduz o potencial de crescimento para projetos de volante mais simples em automóveis de passeio. Os sistemas automáticos, de dupla embreagem (DCT) e manual automatizado estão assumindo um papel maior em muitos programas de veículos de passeio. Essa mudança redireciona a demanda dentro do mercado de volante automotivo para flexplates e volantes de massa dupla, em vez de encerrar toda a demanda por volante mecânico. Os automóveis de passeio detinham a participação dominante da receita de volante automotivo em 2026, portanto, uma menor participação manual pode afetar o mix de produtos mais amplo. Os mercados de veículos de passeio e comerciais sensíveis ao custo continuam a preservar a demanda por aplicações manuais, o que modera essa restrição.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Volante:
A Tecnologia de Massa Dupla Sustenta a Demanda de Maior ValorOs volantes de massa única detinham 43,15% da participação do mercado de volante automotivo em 2026. Sua posição reflete uma vantagem de custo e uso contínuo em veículos compactos de transmissão manual na Ásia, América do Sul e Europa Oriental. Esses produtos permanecem adequados onde a acessibilidade do veículo e a simplicidade do serviço têm maior peso nas decisões de compra. Os flexplates atendem aplicações de transmissão automática, particularmente na América do Norte e em programas de veículos premium. Juntos, esses projetos estabelecidos garantem que o mercado de volante automotivo continue a ter vários caminhos de produto em vez de uma única base tecnológica.
Os volantes de massa dupla têm previsão de crescimento a um CAGR de 5,75% até 2032. Sua capacidade de amortecimento é relevante para motores que criam pulsos de torque mais elevados em uma faixa operacional estreita. O tamanho do mercado de volante automotivo para conjuntos de massa dupla é sustentado por aplicações de DCT e híbridas, onde o controle de vibração e a correspondência precisa de componentes são importantes. O LuK RepSet 2CT DMF da Schaeffler combina um volante de massa dupla com uma embreagem dupla para sistemas de transmissão de dupla embreagem úmida e seca. Esse tipo de pacote reduz o risco de componentes de reposição incompatíveis, enquanto os módulos P2 criam outro caminho de uso com a embreagem de desconexão do motor.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Material:
O Ferro Fundido Mantém a Escala Enquanto o Alumínio Ganha UsoO ferro fundido detinha 62,35% da participação de receita por material em 2026. Sua posição de liderança repousa na competitividade de custo, usinabilidade e cadeias de suprimentos estabelecidas na Ásia, no Brasil e na Europa Oriental. As fundições podem produzir peças de ferro fundido em escala para programas convencionais de veículos de passeio e comerciais. O aço permanece relevante em aplicações que exigem alta resistência à fadiga, incluindo veículos de desempenho e comerciais. Materiais compostos e outros materiais continuam a ocupar posições restritas dentro do mix de materiais.
O alumínio tem previsão de crescimento a um CAGR de 4,71% até 2032. Volantes mais leves podem apoiar a redução da massa do veículo quando os fabricantes buscam melhor economia de combustível. O Departamento de Energia dos EUA afirma que uma redução de 10% no peso do veículo pode melhorar a economia de combustível em 6% a 8%. Em setembro de 2026, a NHTSA finalizou uma redefinição dos padrões CAFE, reduzindo a exigência para automóveis de passeio para cerca de 0,9% a 1% ao ano até o ano-modelo 2031[3].
Por Tipo de Transmissão:
As Aplicações de DCT Expandem-se à Medida que as Plataformas Manuais AmadurecemOs volantes de transmissão manual responderam por 47,12% da receita de 2026. A base instalada de veículos manuais permanece substancial, particularmente em mercados sensíveis ao custo. Essa base sustenta tanto o fornecimento OEM quanto as necessidades de reposição no mercado de volante automotivo. As transmissões automáticas criam demanda por flexplates e conjuntos de conversor de torque relacionados. As transmissões manuais automatizadas também atendem a um nicho crescente de veículos comerciais na Ásia porque podem combinar custo gerenciável com benefícios de eficiência de combustível.
As transmissões de dupla embreagem têm previsão de crescimento a um CAGR de 5,22% até 2032. Sua expansão sustenta a demanda por produtos de massa dupla projetados para maiores requisitos de velocidade, torque e controle de vibração. O mercado de volante automotivo se beneficia quando a adoção de DCT se expande porque o fornecimento de volante avançado pode elevar o valor de cada evento de serviço. Essa mudança reduz a dependência de produtos simples de plataforma manual e incentiva o suporte de reparo específico para transmissão.
Nota: Participações de segmento de todos os segmentos individuais disponíveis mediante compra do relatório
Por Tipo de Veículo:
A Reposição em Veículos Comerciais Sustenta o CrescimentoOs automóveis de passeio detinham 82,04% da receita de volante automotivo em 2026. Sua escala reflete a produção global de veículos de passeio e o amplo uso de configurações de volante em modelos compactos, médios e premium. Os veículos comerciais leves fornecem uma base de demanda secundária por meio de aplicações de entrega e frota. Esses veículos precisam de componentes de trem de força duráveis porque a utilização pode ser elevada. Os automóveis de passeio permanecerão, portanto, a principal fonte de volume durante o período de previsão.
Os veículos comerciais médios e pesados têm previsão de crescimento a um CAGR de 4,13% até 2032. Seu papel no mercado de volante automotivo está ligado aos requisitos de torque, durabilidade dos componentes e atividade de reposição. O lançamento pela Schaeffler em junho de 2026 da tecnologia de embreagem LuK e dos kits RepSet para caminhões Mercedes-Benz Actros, Arocs, Atego e Econic com capacidade de até 2.800 Nm demonstra o investimento contínuo no serviço de linha de transmissão para serviço pesado. Os veículos comerciais podem sustentar a demanda mesmo quando os volumes de transmissão manual de automóveis de passeio diminuem. Suas necessidades de serviço favorecem peças construídas para alta carga e trabalho de reposição repetido.
Por Propulsão:
Os Veículos Híbridos Criam o Caminho de Demanda de Crescimento Mais RápidoOs veículos ICE detinham 85,13% da receita de volante automotivo em 2026. Essa participação reflete a grande base instalada de veículos movidos a combustão e a produção contínua em mercados com eletrificação gradual. Os veículos ICE permanecem a fonte central de volume para conjuntos de volante convencionais. O ciclo de reposição estende ainda mais sua contribuição porque os veículos existentes precisam de peças de serviço ao longo de suas vidas úteis. O mercado de volante automotivo permanece, portanto, estreitamente ligado ao tamanho e ao perfil etário do parque de veículos ICE.
Os veículos híbridos têm previsão de crescimento a um CAGR de 7,03% até 2032, a maior taxa entre os tipos de segmentação listados. A demanda híbrida pode sustentar conjuntos de maior valor em vez de apenas volume adicional de unidades de baixo custo. Cada veículo P2 retém uma fixação de volante que uma plataforma puramente elétrica a bateria não precisaria, estendendo a relevância comercial de projetos mecânicos avançados.
Por Canal de Vendas:
Os Contratos OEM Lideram Enquanto a Demanda do Mercado de Reposição CresceOs canais OEM responderam por 69,34% da receita de volante automotivo em 2026. Os contratos de longo ciclo entre fornecedores Tier-1 e fabricantes de veículos sustentam essa posição dentro do mercado de volante automotivo. Schaeffler, ZF, Valeo, EXEDY, AISIN e fornecedores regionais chineses participam do fornecimento OEM nas principais regiões de produção. Os clientes OEM exigem desempenho documentado, compatibilidade de aplicação e qualidade de produção confiável. Essas condições podem favorecer fornecedores com relacionamentos de longa data em plataformas de veículos.
O mercado de reposição tem previsão de crescimento a um CAGR de 3,86% até 2032. Os veículos de primeira geração com volante de massa dupla estão atingindo intervalos de serviço onde uma substituição combinada de embreagem e volante pode ser necessária. O tamanho do mercado de volante automotivo no mercado de reposição depende da profundidade do catálogo, suporte claro de instalação e peças correspondentes. Esses requisitos podem tornar a substituição direta difícil e fortalecer a posição de fornecedores que oferecem orientação para oficinas.
Análise Geográfica
A Ásia-Pacífico detinha 44,86% da participação do mercado de volante automotivo em 2026 e tem previsão de crescimento a um CAGR de 4,58% até 2032. A região combina a maior base de produção de veículos do mundo com crescente complexidade do trem de força. A China produziu 34,5 milhões de veículos em 2025, e a Índia produziu 6,5 milhões de unidades. Tailândia, Indonésia e Vietnã são importantes locais de montagem para fabricantes de automóveis japoneses e coreanos. Sua produção inclui veículos ICE e híbridos leves que continuam a exigir conjuntos de volante.
A Europa permanece um importante centro para o desenvolvimento de volante de massa dupla, engenharia de vibração premium e demanda por reposição. Alemanha, França, Reino Unido, Itália e Espanha apoiam o trabalho de codesenvolvimento OEM para Schaeffler, Valeo e ZF. O tamanho do mercado de volante automotivo na Europa também se beneficia da demanda por reposição de veículos equipados com sistemas de massa dupla de primeira geração. A América do Norte tem uma base menor de transmissão manual em automóveis de passeio, mas o serviço de veículos comerciais permanece uma importante fonte de demanda. Os requisitos de economia de combustível e emissões continuam a incentivar o interesse em configurações de componentes mais leves.
A América do Sul mantém demanda sensível ao custo por projetos de massa única e blanks de volante em ferro fundido. O Brasil produziu 2,64 milhões de veículos em 2025, tornando-se o principal centro de produção de veículos da região. Fundições brasileiras como a Tupy fornecem componentes de trem de força à base de ferro fundido e ferro grafite compactado (CGI) da região. A demanda no Oriente Médio e na África está ligada à expansão de frotas, atividade logística e ao papel econômico contínuo do serviço ICE. A Turquia também fornece uma base de fabricação de veículos comerciais que conecta as necessidades de fornecimento europeias e do Oriente Médio.
Cenário Competitivo
O mercado de volante automotivo é moderadamente consolidado no nível de fornecimento OEM. Schaeffler, por meio da LuK, ZF Friedrichshafen por meio da Sachs, e Valeo possuem portfólios amplos em tipos de volante, sistemas de transmissão, classes de veículos e canais de reposição. Suas posições repousam na capacidade de engenharia e nos relacionamentos estabelecidos com os fabricantes de veículos. Os longos ciclos de desenvolvimento de produtos e a validação de qualidade específica para cada aplicação dificultam que um novo fornecedor substitua um fornecedor aprovado durante um programa de veículo. Esses fatores mantêm barreiras de entrada significativas no nível de fornecimento OEM.
A Schaeffler lançou o LuK RepSet 2CT DMF em abril de 2025 para aplicações de dupla embreagem úmida e seca. O kit combina um volante de massa dupla e embreagem dupla em um único pacote. A Schaeffler também lançou o conversor de torque LuK 6R80 TorCon em 2026 para veículos Ford F-150 e Transit equipados com transmissões 6R80. Essas ações ampliam a participação no mercado de reposição e podem simplificar a escolha de componentes para as oficinas.
EXEDY, AISIN, Ningbo Hongxie Clutch e SPEC Clutch ocupam posições focadas no fornecimento OEM asiático e nos canais de mercado de reposição de desempenho. Eles competem por meio de cobertura regional, escolha de aplicação e posicionamento de preço. Os fornecedores chineses de fundição de precisão e forjamento estão ganhando relevância em aplicações de volante de massa única para veículos comerciais, o que pode aumentar a pressão de preços em produtos do mercado de volante automotivo orientados ao volume. As oportunidades mais fortes permanecem em projetos de massa dupla compatíveis com híbridos e kits de reposição prontos para serviço, favorecendo fornecedores com exposição a veículos comerciais e híbridos.
Líderes do Setor de Volante Automotivo
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Valeo SE
-
EXEDY Corporation
-
Aisin Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Volante Automotivo Empresas cobertas neste relatório
- Schaeffler AG
- ZF Friedrichshafen AG
- Valeo SE
- Eaton Corporation plc
- BorgWarner Inc.
- Linamar Corporation
- EXEDY Corporation
- Aisin Corporation
- AMS Automotive LLC
- Skyway Precision, Inc.
- Ace Manufacturing & Parts Co., Inc.
- Tupy S.A.
- Hyundai Transys Inc.
- Ningbo Hongxie Clutch Co., Ltd.
- Holley Inc.
- SPEC Clutch, Inc.
- Ram Automotive Company, Inc.
- Tilton Engineering, Inc.
Desenvolvimentos industriais recentes em Mercado de Volante Automotivo
- Junho de 2026: A Schaeffler introduziu a tecnologia de embreagem LuK e os kits de mercado de reposição LuK RepSet para caminhões Mercedes-Benz Actros, Arocs, Atego e Econic, cobrindo aplicações com capacidade de até 2.800 Nm.
- Janeiro de 2026: A Schaeffler expandiu sua linha de atuadores de embreagem pneumática concêntrica LuK para reparos de embreagem em veículos comerciais pesados.
- Junho de 2025: A Tupy garantiu um pedido de blocos de cilindros em ferro grafite compactado (CGI) para um motor de veículo comercial norte-americano de 13 litros, com produção na Tupy México a partir do final de 2026.
- Abril de 2025: A Schaeffler lançou o kit LuK RepSet 2CT DMF, combinando um volante de massa dupla e embreagem dupla para veículos com transmissões de dupla embreagem úmida e seca.
Escopo do Relatório Global do Mercado de Volante Automotivo
O escopo inclui segmentação por tipo de volante (volante de massa única (SMF), volante de massa dupla (DMF) e flexplate), material (ferro fundido, aço, alumínio e outros materiais), tipo de transmissão (manual, automático, transmissão de dupla embreagem (DCT) e transmissão manual automatizada (AMT)), tipo de veículo (automóveis de passeio, veículos comerciais leves e veículos comerciais médios e pesados), tipo de propulsão (motor de combustão interna (ICE) e híbrido) e canal de vendas (fabricante de equipamento original (OEM) e mercado de reposição). A análise também abrange segmentação em nível regional, incluindo América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. As previsões de tamanho e crescimento do mercado são apresentadas por valor em USD e volume em unidades.
Visão geral da segmentação
| Volante de Massa Única (SMF) |
| Volante de Massa Dupla (DMF) |
| Flexplate |
| Ferro Fundido |
| Aço |
| Alumínio |
| Outros Materiais |
| Manual |
| Automático |
| Transmissão de Dupla Embreagem (DCT) |
| Transmissão Manual Automatizada (AMT) |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Médios e Pesados |
| Motor de Combustão Interna (ICE) |
| Híbrido |
| Fabricante de Equipamento Original (OEM) |
| Mercado de Reposição |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Indonésia | |
| Tailândia | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Turquia |
| Arábia Saudita | |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Tipo de Volante | Volante de Massa Única (SMF) | |
| Volante de Massa Dupla (DMF) | ||
| Flexplate | ||
| Por Material | Ferro Fundido | |
| Aço | ||
| Alumínio | ||
| Outros Materiais | ||
| Por Tipo de Transmissão | Manual | |
| Automático | ||
| Transmissão de Dupla Embreagem (DCT) | ||
| Transmissão Manual Automatizada (AMT) | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Médios e Pesados | ||
| Por Propulsão | Motor de Combustão Interna (ICE) | |
| Híbrido | ||
| Por Canal de Vendas | Fabricante de Equipamento Original (OEM) | |
| Mercado de Reposição | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Indonésia | ||
| Tailândia | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Turquia | |
| Arábia Saudita | ||
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de volante automotivo?
O mercado foi avaliado em 9,75 bilhões de USD em 2026 e tem previsão de crescimento de 10,11 bilhões de USD em 2027 para 11,87 bilhões de USD até 2032, a um CAGR de 3,26%.
Por que os veículos híbridos são importantes para os fornecedores de volante?
Os veículos híbridos têm previsão de crescimento a um CAGR de 7,03%, e os projetos P2 retêm um volante de massa dupla entre o motor e a tração elétrica.
Qual região tem expectativa de crescimento mais rápido?
A Ásia-Pacífico tem previsão de crescimento a um CAGR de 4,58% até 2032, sustentada por sua grande base de produção de veículos e crescente adoção de híbridos.
Qual é a importância do mercado de reposição para os fornecedores de volante?
O mercado de reposição tem previsão de crescimento a um CAGR de 3,86% à medida que os veículos equipados com sistemas de volante de massa dupla de primeira geração entram nos intervalos de reposição.