
自動車用フライホイール市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 10.11 十億米ドル |
| 市場規模 (2032) | 11.87 十億米ドル |
| 成長率 (2027 - 2032) | 3.26 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用フライホイール市場分析
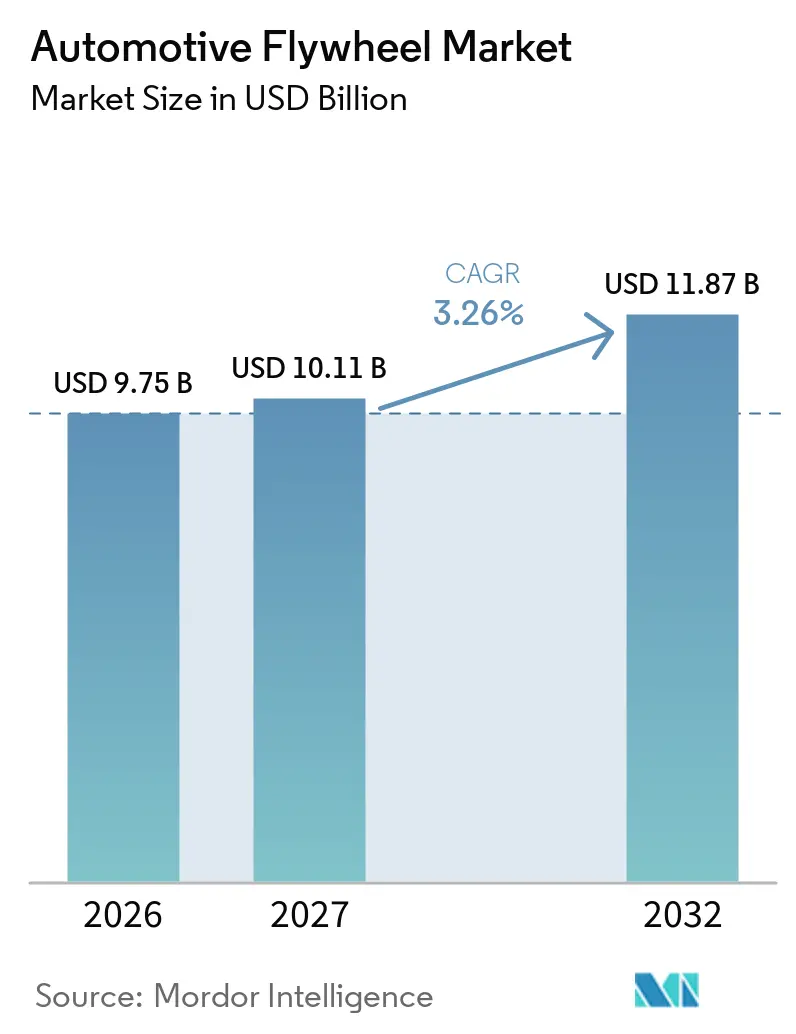
自動車用フライホイール市場規模は2026年に9.75 ビリオン 米ドルと評価され、2027年の10.11 ビリオン 米ドルから2032年には11.87 ビリオン 米ドルへと、2027年から2032年にかけてCAGR 3.26%で成長すると予測されています。自動車用フライホイール市場は、現在稼働中の内燃機関車およびハイブリッド車の大規模な既存基盤に引き続き依存しています。車両生産も需要を支えており、特に内燃機関車とエントリーレベルのハイブリッド車が一般的な市場においてその傾向が顕著です。電動化は、特にバッテリー電気自動車プラットフォームにおいて、従来型設計の対象市場規模を縮小させています。一方で、デュアルマスシステム、ハイブリッドモジュール、および交換需要は、より複雑な製品とサービスパッケージへと収益をシフトさせています。
レポートの主要ポイント
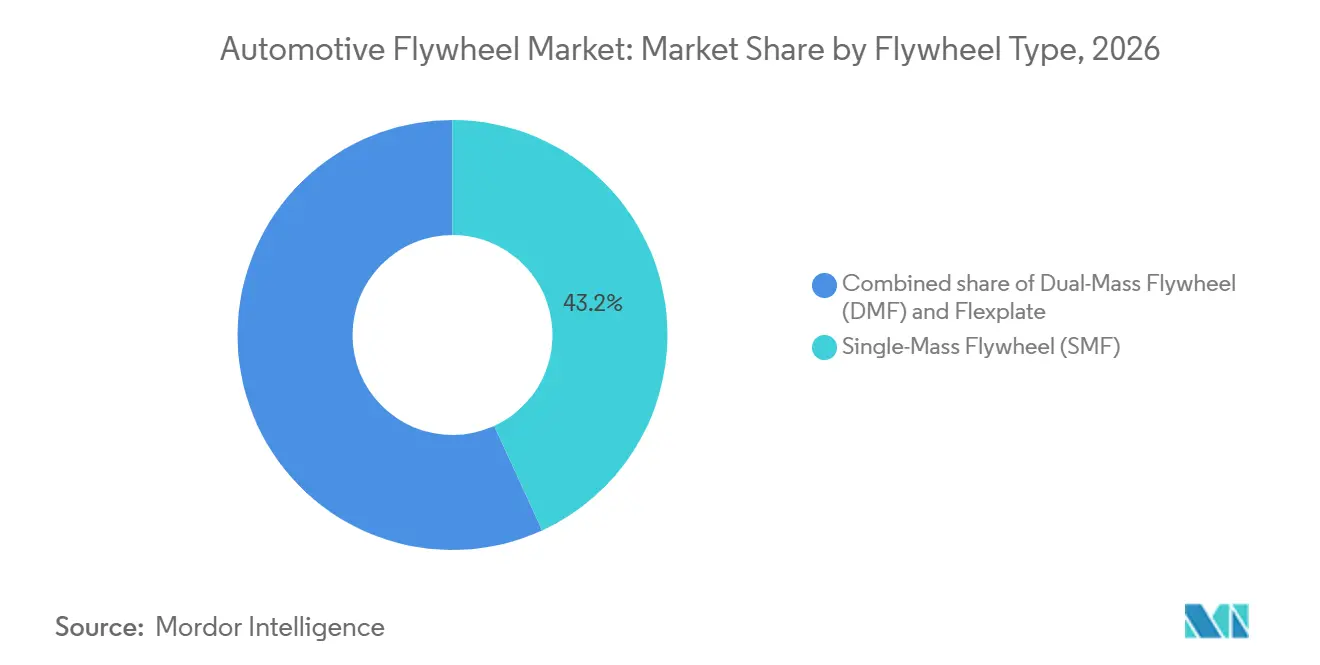
- フライホイールタイプ別では、シングルマスフライホイールが2026年に43.15%の収益シェアを占め、デュアルマスフライホイールは2032年にかけてCAGR 5.75%で成長すると予測されています。
- 材料別では、鋳鉄が2026年に62.35%の収益シェアを占め、アルミニウムは2032年にかけてCAGR 4.71%で成長すると予測されています。
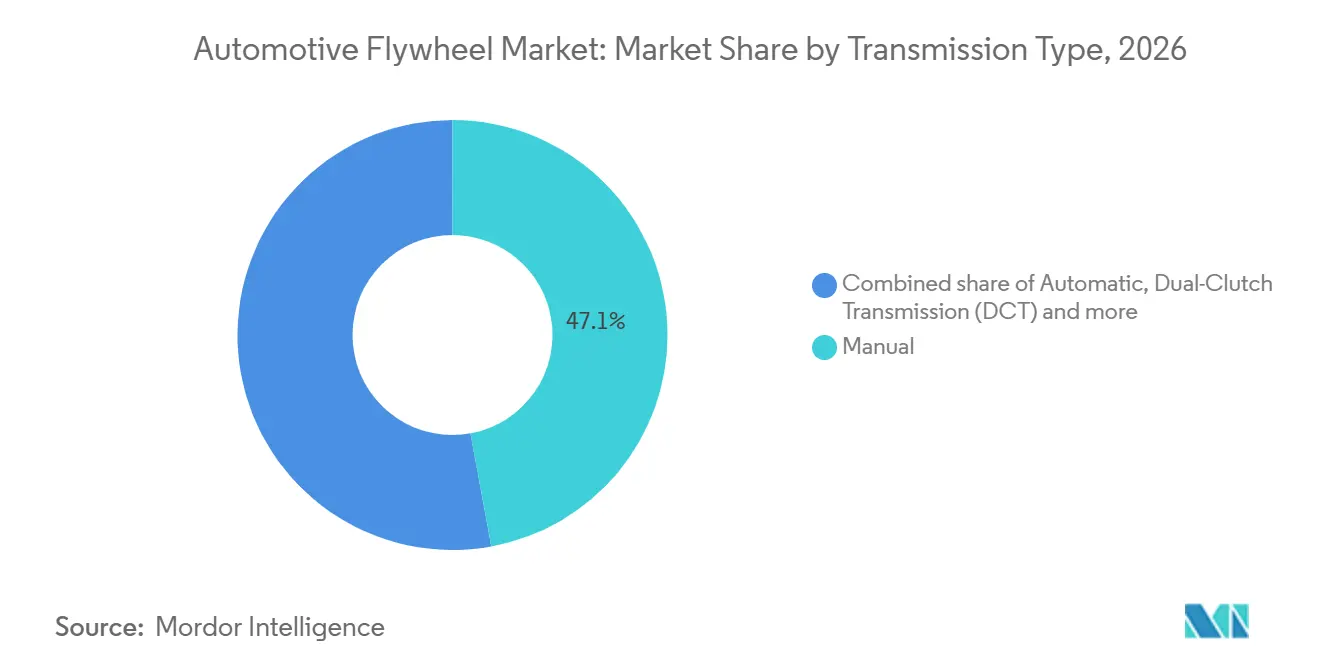
- トランスミッションタイプ別では、マニュアルトランスミッション用フライホイールが2026年に47.12%の収益シェアを占め、デュアルクラッチトランスミッションは2032年にかけてCAGR 5.22%で成長すると予測されています。
- 車両タイプ別では、乗用車が2026年に82.04%の収益シェアを占め、中型および大型商用車は2032年にかけてCAGR 4.13%で成長すると予測されています。
- 推進方式別では、ICE車両が2026年に85.13%の収益シェアを占め、ハイブリッド車は2032年にかけてCAGR 7.03%で成長すると予測されています。
- 販売チャネル別では、OEMチャネルが2026年に69.34%の収益シェアを占め、アフターマーケットは2032年にかけてCAGR 3.86%で成長すると予測されています。
- 地域別では、アジア太平洋地域が2026年に44.86%の収益シェアを占め、2032年にかけてCAGR 4.58%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界の車両生産と稼働両フリートの拡大 | +1.0% | 世界全体 | 短期(2年以内) |
| ねじり振動制御のためのデュアルマスフライホイールの採用 | +0.8% | 北米およびヨーロッパ、アジア太平洋地域へ拡大中 | 中期(2〜4年) |
| 老朽化する車両フリートとクラッチ・フライホイールの交換需要 | +0.5% | 世界全体、インドおよび南米での早期成長 | 中期(2〜4年) |
| P2モジュールを通じたハイブリッドパワートレインの統合 | +0.4% | 世界全体、ヨーロッパおよび中国が主導 | 長期(4年以上) |
| 商用車のトルクおよび耐久性要件 | +0.4% | アジア太平洋地域、北米、中東およびアフリカ | 中期(2〜4年) |
| 燃費改善のための軽量フライホイールの開発 | +0.2% | 北米、ヨーロッパ、および日本 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界の車両生産と稼働車両フリートの拡大
車両生産は、フライホイールアセンブリのOEM年間取り付け基盤を決定します。世界全体の生産台数は2024年の9,270万台から2025年には9,640万台に増加しました[1]。アジア太平洋地域は2025年に5,920万台を生産し、世界生産の61%以上に相当します。中国は3,450万台、インドは同年に650万台を生産しました。これらの生産拠点は、機械式フライホイールを必要とするICE車およびエントリーレベルのハイブリッド車を多く含む生産を行っているため、引き続き重要です。このような製品構成により、地域別の生産動向は世界全体の生産合計よりも自動車用フライホイール市場にとって重要な意味を持ちます。
ねじり振動制御のためのデュアルマスフライホイールの採用
ターボチャージャー付きおよびダウンサイジングされたエンジンは、ドライブトレインコンポーネントにより大きなねじり負荷をかけます。デュアルマスフライホイールは、シンプルなシングルマスシステムよりもこれらの負荷をより効果的に分離します。そのため、メーカーがDCTおよびオートメーテッドマニュアルトランスミッション用途での振動制御向上を求める場合、自動車用フライホイール市場は恩恵を受けます。Schaefflerは2025年4月に、湿式および乾式ダブルクラッチトランスミッション搭載車向けにデュアルマスフライホイールとダブルクラッチを組み合わせたLuK RepSet 2CT DMFを発売しました。この製品は、ヨーロッパの既存基盤が専用のバンドル交換ソリューションを支えるのに十分な規模であることを示しています。Valeoもまた、DWC FullPACKレンジ内のデュアル湿式クラッチ用途向けにPendulum Dual Mass Flywheel Gen.2を位置付け、高度なフライホイールとDCTサービス需要との技術的な関連性を強化しています。
老朽化する車両フリートとクラッチ・フライホイールの交換需要
交換需要は、新車生産を超えた自動車用フライホイール市場の支えとなっています。初期のデュアルマスフライホイールシステムを搭載した車両が通常の交換インターバルに入りつつあります。これにより、特にワークショップが完全な修理ソリューションを必要とする場合に、フライホイールとクラッチのマッチングパッケージへの需要が生まれています。Valeoは、デュアルマスフライホイール用途を整備する独立系ワークショップを対象とした新しい部品番号でDMF FULLPACKの品揃えを充しました。Schaefflerも2026年1月に、大型商用車の修理向けにLuK同軸空圧式クラッチアクチュエーターのラインナップを拡大しました。カタログの充実度と取り付けガイダンスは、低コストの代替品が入手可能な場合でも、確立されたサプライヤーが交換ビジネスを維持するのに役立ちます。
P2モジュールを通じたハイブリッドパワートレインの統合
P2ハイブリッドシステムは、フライホイールを燃焼エンジンと電気駆動の接続部分に組み込みます。BorgWarnerは、デュアルマスフライホイールがトラクションモーターおよびエンジン切り離しクラッチと統合されたP2モジュールを説明しています[2]。この構成により、コンポーネントはパワートレイン内でダンピングとインターフェースの両機能を担います。また、完全なパワートレインの再設計なしに、確立された車両プラットフォームにハイブリッド機能を追加することも可能になります。Schaefflerは、指定された走行サイクルにおける燃費低減への経路として高電圧P2ハイブリッドモジュールを位置付けています。ハイブリッドフライホイール需要は2032年にかけてCAGR 7.03%で成長すると予測されており、このアーキテクチャは予測期間中に高付加価値フライホイールコンテンツの主要な経路となっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| バッテリー電気自動車のパワートレインによる従来型フライホイール需要の消滅 | -1.1% | 世界全体、特にヨーロッパ、中国、北米に集中 | 長期(4年以上) |
| 乗用車におけるマニュアルトランスミッション普及率の低下 | -0.8% | ヨーロッパ、北米、および中国 | 中期(2〜4年) |
| デュアルマスフライホイールの高い交換コストと専門的な整備要件 | -0.4% | 南米、東南アジア、中東およびアフリカを含む新興市場 | 中期(2〜4年) |
| 低コスト輸入品、模倣部品、およびアフターマーケット品質の不均一性 | -0.3% | 南米、中東およびアフリカ、ならびに非中核アジア太平洋地域 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
バッテリー電気自動車のパワートレインによる従来型フライホイール需要の消滅
バッテリー電気自動車は、エンジンとトランスミッションの間に従来型フライホイールを必要としません。シングルスピードのドライブトレインは、ICE車においてフライホイールが担う機械的役割を排除します。これにより、バッテリー電気自動車プラットフォームへの新規従来型フライホイールの採用が制限されます。この影響は、バッテリー電気自動車モデルがプレミアムOEM開発プログラムの大部分を占める地域で最も顕著です。自動車用フライホイール市場は、車両パークに依然として多数のICE車およびハイブリッド車が含まれているため、緩衝効果を維持しています。P2ハイブリッドも重要であり、部分的に電動化されたパワートレイン内に高付加価値のフライホイールアセンブリを保持しています。
乗用車におけるマニュアルトランスミッション普及率の低下
マニュアルトランスミッションプラットフォームは、従来からシングルマスフライホイールの主要な用途となっています。その使用の減少は、乗用車における単純なフライホイール設計の成長ポテンシャル低下させます。オートマチック、DCT、およびオートメーテッドマニュアルシステムが多くの乗用車プログラムでより大きな役割を担うようになっています。この変化は、自動車用フライホイール市場内の需要を、すべての機械式フライホイール需要を終わらせるのではなく、フレックスプレートおよびデュアルマスフライホイールへとシフトさせています。乗用車は2026年の自動車用フライホイール収益の支配的なシェアを占めているため、マニュアルシェアの低下は製品ミックス全体に影響を与える可能性があります。コスト重視の乗用車および商用車市場は、マニュアル用途への需要を維持し続けており、この抑制要因を緩和しています。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
フライホイールタイプ別:
デュアルマス技術が高付加価値需要を支えるシングルマスフライホイールは2026年の自動車用フライホイール市場シェアの43.15%を占めました。その地位は、アジア、南米、および東ヨーロッパ全域のマニュアルトランスミッション搭載コンパクト車における低コストの優位性と継続的な使用を反映しています。これらの製品は、車両の手頃な価格と整備の簡便性が購買決定においてより重視される場面で引き続き適しています。フレックスプレートは、特に北米およびプレミアム車両プログラムにおいて、オートマチックトランスミッション用途に対応しています。これらの確立された設計が組み合わさることで、自動車用フライホイール市場は単一の技術基盤ではなく、複数の製品経路を持ち続けています。
デュアルマスフライホイールは2032年にかけてCAGR 5.75%で成長すると予測されています。そのダンピング能力は、狭い動作範囲で高いトルクパルスを生み出すエンジンに関連しています。デュアルマスアセンブリの自動車用フライホイール市場規模は、振動制御と精密なコンポーネントマッチングが重要なDCTおよびハイブリッド用途によって支えられています。SchaefflerのLuK RepSet 2CT DMFは、湿式および乾式ダブルクラッチトランスミッションシステム向けにデュアルマスフライホイールとダブルクラッチを組み合わせています。このタイプのパッケージは互換性のない交換コンポーネントのリスクを低減し、P2モジュールはエンジン切り離しクラッチとの使用に向けた別の経路を生み出しています。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
材料別:
鋳鉄が規模を維持しながらアルミニウムの使用が拡大鋳鉄は2026年に62.35%の材料収益シェアを占めました。その主導的な地位は、アジア、ブラジル、および東ヨーロッパにおけるコスト競争力、加工性、および確立されたサプライチェーンに基づいています。鋳造所は、従来の乗用車および商用車プログラム向けに鋳鉄部品を大規模に生産できます。鋼鉄は、性能車および商用車を含む高疲労耐性が求められる用途においてき続き重要です。複合材料およびその他の材料は、材料ミックスの中で引き続き限定的な位置を占めています。
アルミニウムは2032年にかけてCAGR 4.71%で成長すると予測されています。軽量フライホイールは、メーカーが燃費向上を求める際に車両重量削減を支援できます。米国エネルギー省は、車両重量を10%削減することで燃費を6〜8%改善できると述べています。2026年9月、米国道路交通安全局(NHTSA)はCAFE基準のリセットを確定し、2031年モデルイヤーまでの乗用車の厳格化を年間約0.9〜1%に引き下げました[3]。
トランスミッションタイプ別:
マニュアルプラットフォームの成熟に伴いDCT用途が拡大マニュアルトランスミッション用フライホイールは2026年収益の47.12%を占めました。マニュアル車の既存基盤は、特にコスト重視の市場全体で依然として相当規模を維持しています。この基盤は、自動車用フライホイール市場におけるOEM装着と交換需要の両方を支えています。オートマチックトランスミッションは、フレックスプレートおよび関連するトルクコンバーターアセンブリへの需要を生み出しています。オートメーテッドマニュアルトランスミッションも、管理しやすいコストと燃費効率の利点を組み合わせられるため、アジアにおける成長する商用車ニッチ市場に対応しています。
デュアルクラッチトランスミッションは2032年にかけてCAGR 5.22%で成長すると予測されています。その拡大は、より高い速度、トルク、および振動制御要件向けに設計されたデュアルマス製品への需要を支えています。DCTの採用が拡大すると高度なフライホイールの装着が各サービスイベントの価値を高める可能性があるため、自動車用フライホイール市場は恩恵を受けます。このシフトにより、単純なマニュアルプラットフォーム製品への依存が低下し、トランスミッション固有の修理サポートが促進されます。
注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
車両タイプ別:
商用車の交換需要が成長を支える乗用車は2026年の自動車用フライホイール収益の82.04%を占めました。その規模は、世界の乗用車生産と、コンパクト、ミッドサイズ、プレミアムモデル全体にわたるフライホイール構成の広範な使用を反映しています。小型商用車は、配送およびフリート用途を通じて二次的な需要基盤を提供しています。これらの車両は稼働率が高い場合があるため、耐久性のあるパワートレインコンポーネントを必要とします。したがって、乗用車は予測期間中も主要な数量源であり続けるでしょう。
中型および大型商用車は2032年にかけてCAGR 4.13%で成長すると予測されています。自動車用フライホイール市場における役は、トルク要件、コンポーネントの耐久性、および交換活動に関連しています。Schaefflerが2026年6月に最大2,800 Nm定格のメルセデス・ベンツActros、Arocs、Atego、Econicトラック向けにLuKクラッチ技術とRepSetキットを発売したことは、重量ドライブラインサービスへの継続的な投資を示しています。商用車は、乗用車のマニュアルトランスミッション数量が減少しても需要を維持できます。そのサービスニーズは、高負荷および繰り返しの交換作業向けに製造された部品を好みます。
推進方式別:
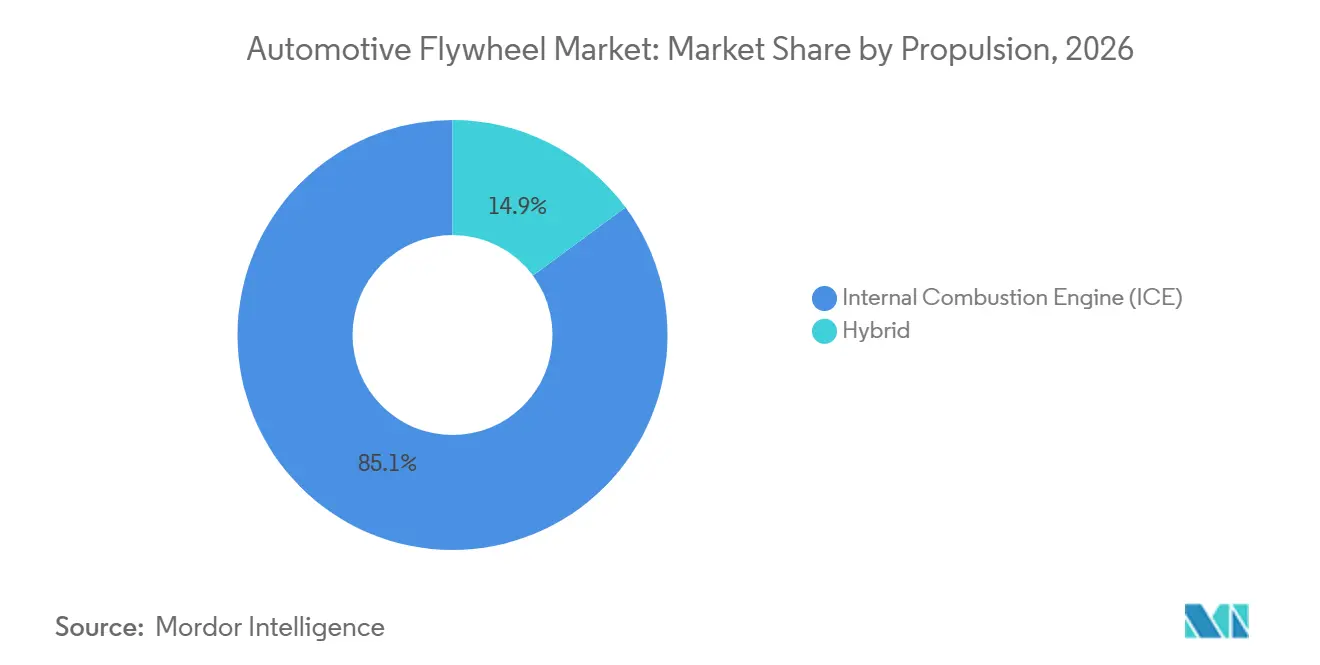
ハイブリッド車が最も急成長する需要経路を生み出すICE車両は2026年の自動車用フライホイール収益の85.13%を占めました。このシェアは、燃焼エンジン搭載車の大規模な既存基盤と、電動化が段階的に進む市場での継続的な生産を反映しています。ICE車両は、従来型フライホイールアセンブリの中心的な数量源であり続けています。交換サイクルはさらにその貢献を延長します。なぜなら、既存の車両は稼働期間全体を通じてサービス部品を必要とするからです。したがって、自動車用フライホイール市場はICE車両パークの規模と車齢プロファイルと密接に結びついています。
ハイブリッド車は2032年にかけてCAGR 7.03%で成長すると予測されており、これは記載されたセグメンテーションタイプの中で最も高い成長率です。ハイブリッド需要は、低コストの追加ユニット数量だけでなく、高付加価値アセンブリを支援できます。各P2車両は、純粋なバッテリー電気自動車プラットフォームでは不要となるフライホイール取り付けを保持しており、高度な機械設計の商業的な関連性を延長しています。
販売チャネル別:
OEM契約が主導しアフターマーケット需要が拡大OEMチャネルは2026年の自動車用フライホイール収益の69.34%を占めました。Tier-1サプライヤーと自動車メーカーとの長期サイクル契約が、自動車用フライホイール市場内でのこの地位を支えています。Schaeffler、ZF、Valeo、EXEDY、AISIN、および中国の地域サプライヤーが主要生産地域全体のOEM調達に参加しています。OEM顧客は、文書化された性能、用途適合性、および信頼性の高い生産品質を要求します。これらの条件は、長期にわたる車両プラットフォーム関係を持つサプライヤーに有利に働く可能性があります。
アフターマーケットは2032年にかけてCAGR 3.86%で成長すると予測されています。第一世代のデュアルマスフライホイール搭載車両が、クラッチとフライホイールの同時交換が必要となるサービスインターバルに達しつつあります。アフターマーケットにおける自動車用フライホイール市場規模は、カタログの充実度、明確な取り付けサポート、およびマッチング部品に依存しています。これらの要件により直接代替が困難になる可能性があり、ワークショップガイダンスを提供するサプライヤーの地位が強化されます。
地域分析
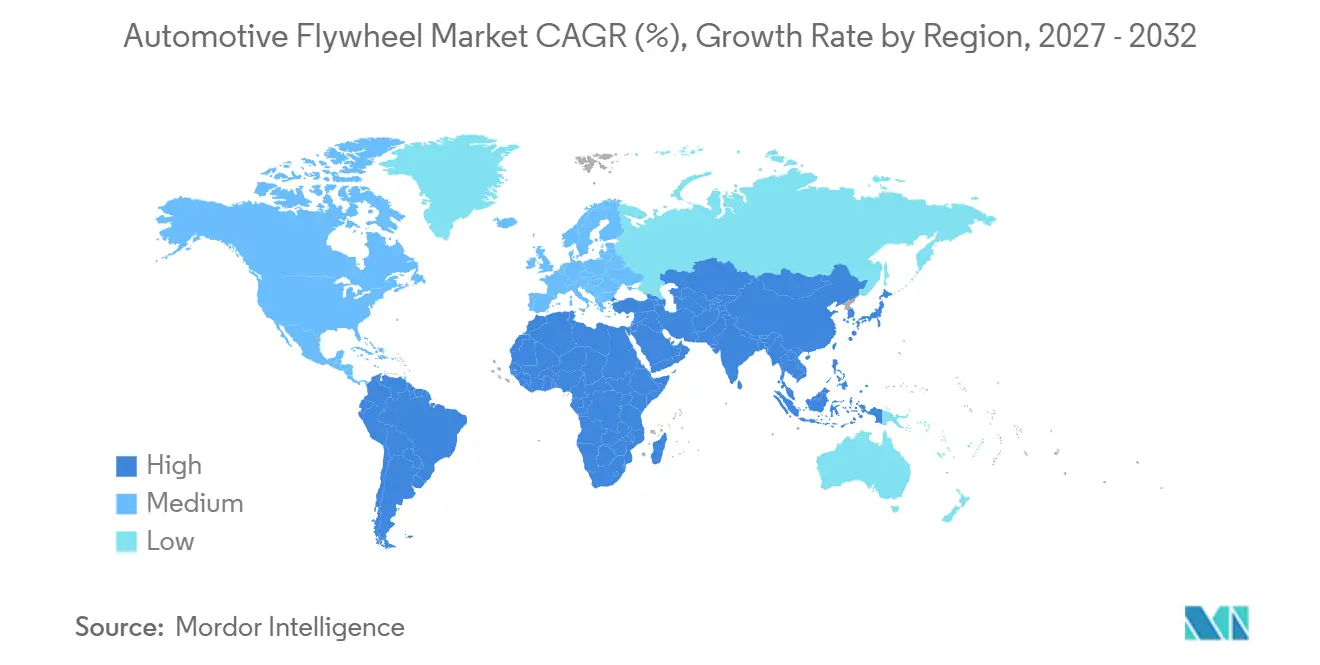
アジア太平洋地域は2026年の自動車用フライホイール市場シェアの44.86%を占め、2032年にかけてCAGR 4.58%で成長すると予測されています。この地域は、世界最大の車両生産基盤とパワートレインの複雑化の進展を兼ね備えています。国は2025年に3,450万台、インドは650万台を生産しました。タイ、インドネシア、ベトナムは、日本および韓国の自動車メーカーにとって重要な組立拠点です。これらの生産地の生産物には、フライホイールアセンブリを引き続き必要とするICE車およびマイルドハイブリッド車が含まれています。
ヨーロッパは、デュアルマスフライホイール開発、プレミアム振動エンジニアリング、および交換需要の主要拠点であり続けています。ドイツ、フランス、英国、イタリア、スペインは、Schaeffler、Valeo、ZFのOEM共同開発作業を支援しています。ヨーロッパにおける自動車用フライホイール市場規模は、初期のデュアルマスシステムを搭載した車両の交換需要からも恩恵を受けています。北米は乗用車のマニュアルトランスミッション基盤が小さいですが、商用車のサービシングは依然として重要な需要源です。燃費および排出ガス規制は、軽量コンポーネント構成への関心を引き続き促進しています。
南米は、シングルマス設計および鋳鉄フライホイールブランクに対するコスト重視の需要を維持しています。ブラジルは2025年に264万台を生産し、地域の主要車両生産拠点となっています。Tuyuなどのブラジルの鋳造所は、地域から鋳鉄およびCGIベースのパワートレインコンポーネントを供給しています。中東およびアフリカの需要は、フリートの拡大、物流活動、およびICEサービシングの継続的な経済的役割に関連しています。トルコはまた、ヨーロッパと中東のサプライニーズを結ぶ商用車製造基盤を提供しています。
競合環境
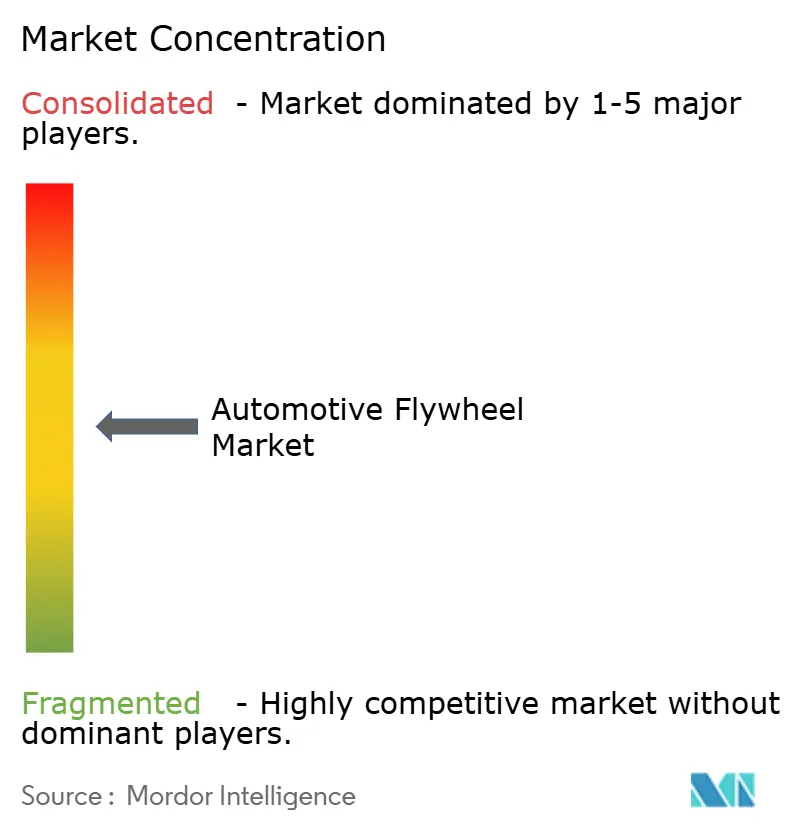
自動車用フライホイール市場は、OEM供給レベルでは適度に集約されています。LuKを通じたSchaeffler、Sachsを通じたZF Friedrichshafen、およびValeoは、フライホイールタイプ、トランスミッションシステム、車両クラス、および交換チャネルにわたる幅広いポートフォリオを持っています。これらの地位は、エンジニアリング能力と自動車メーカーとの確立された関係に基づいています。長い製品開発サイクルと用途固有の品質検証により、新規サプライヤーが1つの車両プログラム中に承認済みサプライヤーを置き換えることは困難です。これらの要因により、OEM供給レベルでの参入障壁は相当程度維持されています。
Schaefflerは2025年4月に、湿式および乾式ダブルクラッチ用途向けにLuK RepSet 2CT DMFキットを発売しました。このキットは、デュアルマスフライホイールとダブルクラッチを1つのパッケージに組み合わせています。Schaefflerはまた、6R80トランスミッションを搭載したフォードF-150およびTransit車両向けに2026年にLuK 6R80 TorConトルクコンバーターをリリースしました。これらの取り組みはアフターマーケットへの参加を広げ、ワークショップのコンポーネント選択を簡素化できます。
EXEDY、AISIN、Ningbo Hongxie Clutch、およびSPEC Clutchは、アジアのOEM供給およびパフォーマンスアフターマーケットチャネルにおいて特化したポジションを担っています。これらは地域カバレッジ、用途の選択肢、および価格ポジショングを通じて競争しています。中国の精密鋳造および鍛造サプライヤーは、商用車シングルマスフライホイール用途での関連性を高めており、数量重視の自動車用フライホイール市場製品における価格圧力を高める可能性があります。最も強い機会は、ハイブリッド対応デュアルマス設計とサービス対応交換キットに残っており、商用車およびハイブリッドへのエクスポージャーを持つサプライヤーに有利です。
自動車用フライホイール産業のリーダー企業
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Valeo SE
-
EXEDY Corporation
-
Aisin Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用フライホイール市場 このレポートでカバーされる企業
- Schaeffler AG
- ZF Friedrichshafen AG
- Valeo SE
- Eaton Corporation plc
- BorgWarner Inc.
- Linamar Corporation
- EXEDY Corporation
- Aisin Corporation
- AMS Automotive LLC
- Skyway Precision, Inc.
- Ace Manufacturing & Parts Co., Inc.
- Tupy S.A.
- Hyundai Transys Inc.
- Ningbo Hongxie Clutch Co., Ltd.
- Holley Inc.
- SPEC Clutch, Inc.
- Ram Automotive Company, Inc.
- Tilton Engineering, Inc.
最近の産業開発事情 自動車用フライホイール市場
- 2026年6月:Schaefflerは、最大2,800 Nm定格の用途をカバーするメルセデス・ベンツActros、Arocs、Atego、EconicトラックにLuKクラッチ技術とLuK RepSetアフターマーケットキットを導入しました。
- 2026年1月:Schaefflerは、大型商用車のクラッチ修理向けにLuK同軸空圧式クラッチアクチュエーターのラインナップを拡大しました。
- 2025年6月:Tuyuは、13リットル北米商用車エンジン向けのコンパクテッドグラファイトアイアンシリンダーブロックの受注を確保し、2026年後半からTuyu Mexicoで生産を開始します。
- 2025年4月:Schaefflerは、湿式および乾式ダブルクラッチトランスミッション搭載車向けにデュアルマスフライホイールとダブルクラッチを組み合わせたLuK RepSet 2CT DMFキットを発売しました。
世界の自動車用フライホイール市場レポートの調査範囲
調査範囲には、フライホイールタイプ(シングルマスフライホイール(SMF)、デュアルマスフライホイール(DMF)、フレックスプレート)、材料(鋳鉄、鋼鉄、アルミニウム、その他の材料)、トランスミッションタイプ(マニュアル、オートマチック、デュアルクラッチトランスミッション(DCT)、オートメーテッドマニュアルトランスミッション(AMT))、車両タイプ(乗用車、小型商用車、中型および大型商用車)、推進タイプ(内燃機関(ICE)およびハイブリッド)、販売チャネル(自動車メーカー(OEM)およびアフターマーケット)によるセグメント化が含まれます。分析はまた、北米、ヨーロッパ、アジア太平洋、南米、中東およびアフリカを含む地域レベルのセグメント化もカバーしています。市場規模と成長予測は、米ドルの金額および台数の数量で提供されます。
セグメンテーション概要
| シングルマスフライホイール(SMF) |
| デュアルマスフライホイール(DMF) |
| フレックスプレート |
| 鋳鉄 |
| 鋼鉄 |
| アルミニウム |
| その他の材料 |
| マニュアル |
| オートマチック |
| デュアルクラッチトランスミッション(DCT) |
| オートメーテッドマニュアルトランスミッション(AMT) |
| 乗用車 |
| 小型商用車 |
| 中型および大型商用車 |
| 内燃機関(ICE) |
| ハイブリッド |
| 自動車メーカー(OEM) |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| 北米その他 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| ヨーロッパその他 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| インドネシア | |
| タイ | |
| オーストラリア | |
| アジア太平洋その他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| 南米その他 | |
| 中東およびアフリカ | トルコ |
| サウジアラビア | |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| 中東およびアフリカその他 |
| フライホイールタイプ別 | シングルマスフライホイール(SMF) | |
| デュアルマスフライホイール(DMF) | ||
| フレックスプレート | ||
| 材料別 | 鋳鉄 | |
| 鋼鉄 | ||
| アルミニウム | ||
| その他の材料 | ||
| トランスミッションタイプ別 | マニュアル | |
| オートマチック | ||
| デュアルクラッチトランスミッション(DCT) | ||
| オートメーテッドマニュアルトランスミッション(AMT) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 中型および大型商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| ハイブリッド | ||
| 販売チャネル別 | 自動車メーカー(OEM) | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| 北米その他 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ヨーロッパその他 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| インドネシア | ||
| タイ | ||
| オーストラリア | ||
| アジア太平洋その他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| 南米その他 | ||
| 中東およびアフリカ | トルコ | |
| サウジアラビア | ||
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| 中東およびアフリカその他 | ||
レポートで回答される主要な質問
自動車用フライホイール市場の規模はどのくらいですか?
市場は2026年に9.75 ビリオン 米ドルと評価され、2027年の10.11 ビリオン 米ドルから2032年には11.87 ビリオン 米ドルへと、CAGR 3.26%で成長すると予測されています。
ハイブリッド車がフライホイールサプライヤーにとって重要な理由は何ですか?
ハイブリッド車はCAGR 7.03%で成長すると予測されており、P2設計はエンジンと電気駆動の間にデュアルマスフライホイールを保持しています。
最も急成長が期待される地域はどこですか?
アジア太平洋地域は、大規模な車両生産基盤とハイブリッド採用の増加に支えられ、2032年にかけてCAGR 4.58%で成長すると予測されています。
アフターマーケットはフライホイールサプライヤーにとってどの程度重要ですか?
初期のデュアルマスフライホイールシステムを搭載した車両が交換インターバルに入るにつれ、アフターマーケットはCAGR 3.86%で成長すると予測されています。