
Taille et part du marché des volants moteur automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 10.11 Milliards de dollars |
| Taille du Marché (2032) | 11.87 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.26 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des volants moteur automobiles par Mordor Intelligence
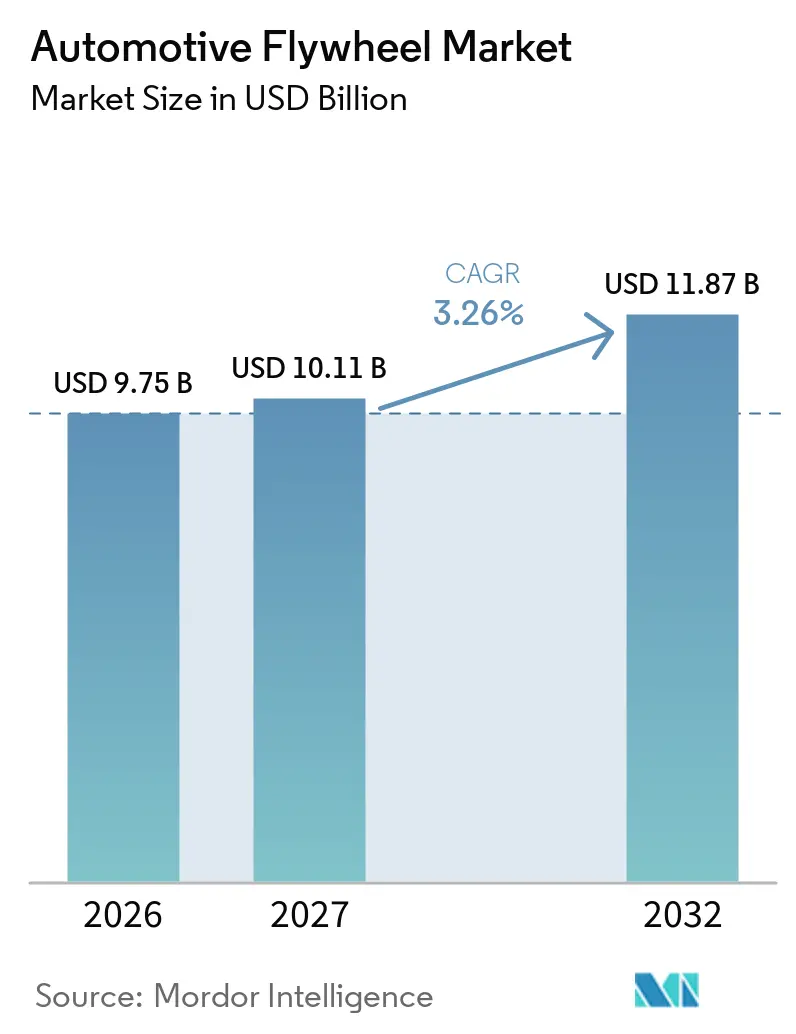
La taille du marché des volants moteur automobiles était évaluée à 9,75 milliards USD en 2026 et devrait croître de 10,11 milliards USD en 2027 à 11,87 milliards USD d'ici 2032, à un CAGR de 3,26 % sur la période 2027-2032. Le marché des volants moteur automobiles continue de dépendre de la large base de véhicules à combustion interne et hybrides déjà en service. La production de véhicules soutient également la demande, notamment sur les marchés où les véhicules à combustion interne et les hybrides d'entrée de gamme restent courants. L'électrification réduit le volume adressable pour les conceptions conventionnelles, en particulier sur les plateformes électriques à batterie. Dans le même temps, les systèmes bi-masse, les modules hybrides et la demande de remplacement font évoluer les revenus vers des produits et des offres de services plus complexes.
Points clés du rapport
- Par type de volant, les volants moteur monoblocs détenaient une part de revenus de 43,15 % en 2026, tandis que les volants moteur bi-masse devraient croître à un CAGR de 5,75 % jusqu'en 2032.
- Par matériau, la fonte détenait une part de revenus de 62,35 % en 2026, tandis que l'aluminium devrait croître à un CAGR de 4,71 % jusqu'en 2032.
- Par type de transmission, les volants moteur pour transmission manuelle détenaient une part de revenus de 47,12 % en 2026, tandis que les transmissions à double embrayage devraient croître à un CAGR de 5,22 % jusqu'en 2032.
- Par type de véhicule, les voitures particulières détenaient une part de revenus de 82,04 % en 2026, tandis que les véhicules utilitaires moyens et lourds devraient croître à un CAGR de 4,13 % jusqu'en 2032.
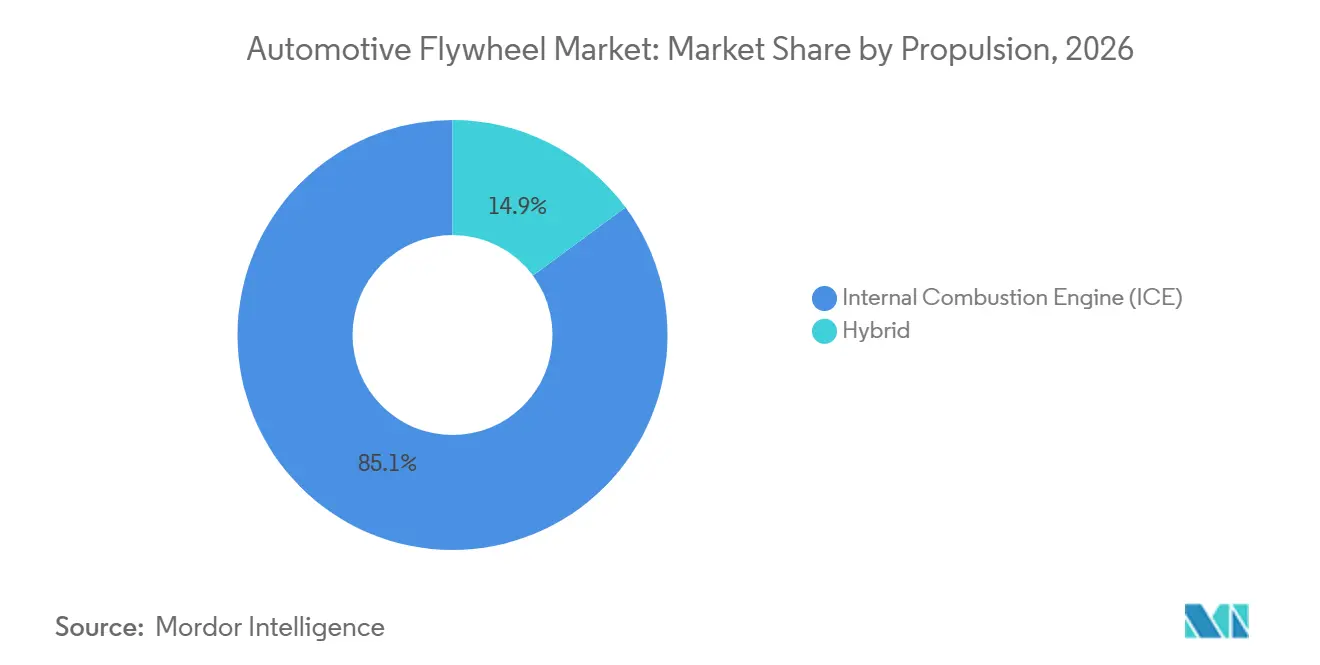
- Par propulsion, les véhicules à MCI détenaient une part de revenus de 85,13 % en 2026, tandis que les véhicules hybrides devraient croître à un CAGR de 7,03 % jusqu'en 2032.
- Par canal de vente, les canaux OEM détenaient une part de revenus de 69,34 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 3,86 % jusqu'en 2032.
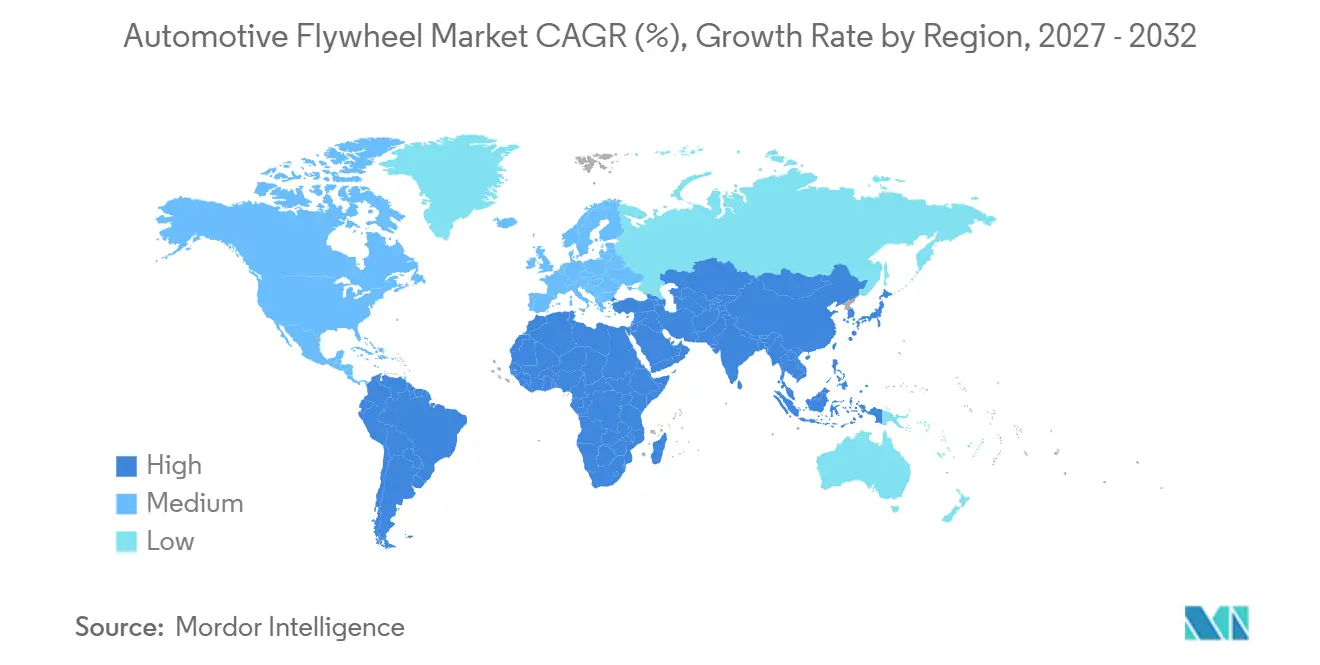
- Par géographie, l'Asie-Pacifique détenait une part de revenus de 44,86 % en 2026 et devrait croître à un CAGR de 4,58 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Production mondiale de véhicules et expansion du parc installé | +1.0% | Mondial | Court terme (≤ 2 ans) |
| Adoption du volant moteur bi-masse pour le contrôle des vibrations de torsion | +0.8% | Amérique du Nord et Europe, en expansion en Asie-Pacifique | Moyen terme (2 à 4 ans) |
| Vieillissement des parcs de véhicules et demande de remplacement des ensembles embrayage-volant moteur | +0.5% | Mondial, avec des gains précoces en Inde et en Amérique du Sud | Moyen terme (2 à 4 ans) |
| Intégration des groupes motopropulseurs hybrides via les modules P2 | +0.4% | Mondial, porté par l'Europe et la Chine | Long terme (≥ 4 ans) |
| Exigences de couple et de durabilité des véhicules utilitaires | +0.4% | Asie-Pacifique, Amérique du Nord, Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Développement de volants moteur allégés pour l'amélioration de l'efficacité énergétique | +0.2% | Amérique du Nord, Europe et Japon | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Production mondiale de véhicules et expansion du parc installé
La production de véhicules détermine la base annuelle d'attachement OEM pour les ensembles de volants moteur. La production mondiale est passée de 92,7 millions d'unités en 2024 à 96,4 millions d'unités en 2025[1]. L'Asie-Pacifique a produit 59,2 millions de véhicules en 2025, soit plus de 61 % de la production mondiale. La Chine a produit 34,5 millions de véhicules, tandis que l'Inde a produit 6,5 millions d'unités au cours de l'année. Ces centres de production restent importants car leur production comprend de nombreux véhicules à MCI et hybrides d'entrée de gamme qui conservent une exigence de volant moteur mécanique. Cette composition rend les tendances de production régionales plus pertinentes pour le marché des volants moteur automobiles que les totaux de production mondiale seuls.
Adoption du volant moteur bi-masse pour le contrôle des vibrations de torsion
Les moteurs turbocompressés et à cylindrée réduite exercent des charges de torsion plus importantes sur les composants de la chaîne cinématique. Les volants moteur bi-masse isolent ces charges plus efficacement que les systèmes monoblocs plus simples. Le marché des volants moteur automobiles bénéficie donc lorsque les constructeurs recherchent un meilleur contrôle des vibrations dans les applications DCT et à transmission manuelle automatisée. Schaeffler a lancé le LuK RepSet 2CT DMF en avril 2025, combinant un volant moteur bi-masse et un double embrayage pour les véhicules équipés de transmissions à double embrayage humide et sec. Le produit montre que la base installée européenne est suffisamment large pour soutenir des solutions de remplacement groupées dédiées. Valeo a également positionné son Pendulum Dual Mass Flywheel Gen.2 pour les applications à double embrayage humide dans sa gamme DWC FullPACK, renforçant le lien technique entre les volants moteur avancés et la demande de service DCT.
Vieillissement des parcs de véhicules et demande de remplacement des ensembles embrayage-volant moteur
La demande de remplacement apporte au marché des volants moteur automobiles un soutien au-delà de la production de nouveaux véhicules. Les véhicules équipés des premiers systèmes de volant moteur bi-masse entrent dans leurs intervalles de remplacement normaux. Cela crée une demande pour des ensembles assortis de volants moteur et d'embrayages, notamment lorsque les ateliers ont besoin d'une solution de réparation complète. Valeo a élargi son offre DMF FULLPACK avec de nouvelles références destinées aux ateliers indépendants assurant la maintenance des applications à volant moteur bi-masse. Schaeffler a également élargi sa gamme d'actionneurs d'embrayage pneumatiques concentriques LuK pour les réparations d'embrayage de véhicules utilitaires lourds en janvier 2026. La couverture du catalogue et les conseils d'installation peuvent aider les fournisseurs établis à conserver les activités de remplacement lorsque des alternatives à faible coût sont disponibles.
Intégration des groupes motopropulseurs hybrides via les modules P2
Les systèmes hybrides P2 font du volant moteur une partie de la connexion entre le moteur à combustion et l'entraînement électrique. BorgWarner décrit un module P2 dans lequel le volant moteur bi-masse est intégré au moteur de traction et à l'embrayage de déconnexion du moteur [2]. Cette disposition confère au composant à la fois des fonctions d'amortissement et d'interface au sein du groupe motopropulseur. Elle permet également aux constructeurs automobiles d'ajouter une capacité hybride aux plateformes de véhicules existantes sans une refonte complète du groupe motopropulseur. Schaeffler positionne son module hybride P2 haute tension comme une voie vers une consommation de carburant réduite dans des cycles de conduite spécifiés. La demande de volants moteur hybrides devrait croître à un CAGR de 7,03 % jusqu'en 2032, faisant de cette architecture une voie clé pour un contenu de volant moteur à plus haute valeur ajoutée pendant la période de prévision.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Groupes motopropulseurs de véhicules électriques à batterie éliminant la demande de volants moteur conventionnels | -1.1% | Mondial, concentré en Europe, en Chine et en Amérique du Nord | Long terme (≥ 4 ans) |
| Baisse de la pénétration des transmissions manuelles dans les véhicules particuliers | -0.8% | Europe, Amérique du Nord et Chine | Moyen terme (2 à 4 ans) |
| Coût de remplacement élevé et exigences de maintenance spécialisée pour les volants moteur bi-masse | -0.4% | Marchés émergents, dont l'Amérique du Sud, l'Asie du Sud-Est et le Moyen-Orient et l'Afrique | Moyen terme (2 à 4 ans) |
| Importations à bas coût, pièces contrefaites et qualité inégale du marché secondaire | -0.3% | Amérique du Sud, Moyen-Orient et Afrique, et Asie-Pacifique hors marchés principaux | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Groupes motopropulseurs de véhicules électriques à batterie éliminant la demande de volants moteur conventionnels
Les véhicules électriques à batterie ne nécessitent pas de volant moteur conventionnel entre un moteur et une transmission. Leurs chaînes cinématiques à vitesse unique suppriment le rôle mécanique assuré par un volant moteur dans un véhicule à MCI. Cela limite les nouvelles nominations de volants moteur conventionnels sur les plateformes électriques à batterie. L'effet est le plus visible là où les modèles électriques à batterie constituent une part plus importante des programmes de développement OEM premium. Le marché des volants moteur automobiles conserve une marge de sécurité car le parc de véhicules comprend encore un grand nombre de véhicules à MCI et hybrides. Les hybrides P2 sont également importants car ils conservent un ensemble de volants moteur à plus haute valeur ajoutée au sein d'un groupe motopropulseur partiellement électrifié.
Baisse de la pénétration des transmissions manuelles dans les véhicules particuliers
Les plateformes à transmission manuelle ont traditionnellement constitué une application majeure pour les volants moteur monoblocs. Leur utilisation décroissante réduit le potentiel de croissance des conceptions de volants moteur plus simples dans les voitures particulières. Les systèmes automatiques, DCT et à transmission manuelle automatisée prennent une place plus importante dans de nombreux programmes de véhicules particuliers. Ce changement redirige la demande au sein du marché des volants moteur automobiles vers les plateaux flexibles et les volants moteur bi-masse plutôt que de mettre fin à toute demande de volant moteur mécanique. Les voitures particulières détenaient la part dominante des revenus du marché des volants moteur automobiles en 2026, de sorte qu'une part manuelle plus faible peut affecter la composition globale des produits. Les marchés de véhicules particuliers et utilitaires sensibles aux coûts continuent de préserver la demande pour les applications manuelles, ce qui atténue ce frein.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de volant :
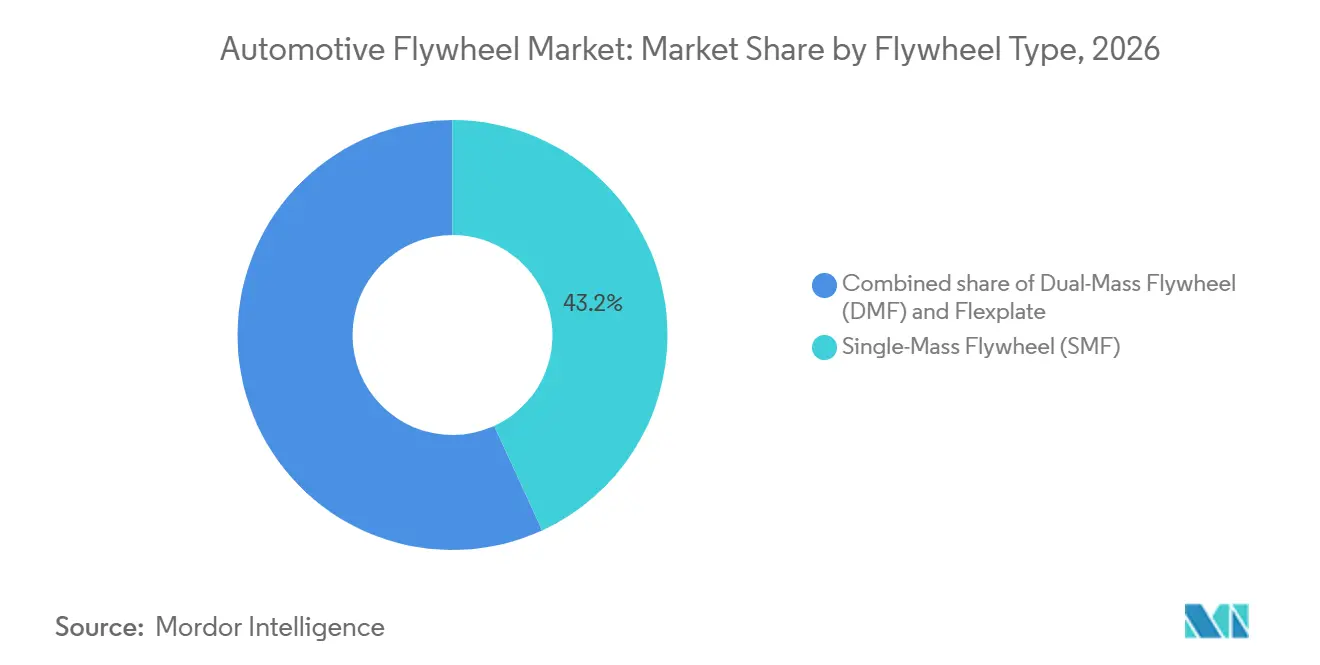
la technologie bi-masse soutient une demande à plus haute valeur ajoutéeLes volants moteur monoblocs détenaient 43,15 % de la part de marché des volants moteur automobiles en 2026. Leur position reflète un avantage en termes de coût et une utilisation continue dans les véhicules compacts à transmission manuelle en Asie, en Amérique du Sud et en Europe de l'Est. Ces produits restent adaptés là où l'accessibilité financière des véhicules et la simplicité de maintenance ont plus de poids dans les décisions d'achat. Les plateaux flexibles servent les applications à transmission automatique, notamment en Amérique du Nord et dans les programmes de véhicules premium. Ensemble, ces conceptions établies garantissent que le marché des volants moteur automobiles continue de disposer de plusieurs voies de produits plutôt que d'une base technologique unique.
Les volants moteur bi-masse devraient croître à un CAGR de 5,75 % jusqu'en 2032. Leur capacité d'amortissement est pertinente pour les moteurs qui génèrent des impulsions de couple plus élevées sur une plage de fonctionnement étroite. La taille du marché des volants moteur automobiles pour les ensembles bi-masse est soutenue par les applications DCT et hybrides, où le contrôle des vibrations et l'appariement précis des composants sont importants. Le LuK RepSet 2CT DMF de Schaeffler combine un volant moteur bi-masse avec un double embrayage pour les systèmes de transmission à double embrayage humide et sec. Ce type d'ensemble réduit le risque de composants de remplacement incompatibles, tandis que les modules P2 créent une autre voie d'utilisation avec l'embrayage de déconnexion du moteur.

Par matériau :
la fonte conserve son échelle tandis que l'aluminium gagne du terrainLa fonte détenait une part de revenus matériaux de 62,35 % en 2026. Sa position dominante repose sur la compétitivité des coûts, l'usinabilité et les chaînes d'approvisionnement établies en Asie, au Brésil et en Europe de l'Est. Les fonderies peuvent produire des pièces en fonte à grande échelle pour les programmes de véhicules particuliers et utilitaires conventionnels. L'acier reste pertinent dans les applications nécessitant une haute résistance à la fatigue, notamment les véhicules de performance et les véhicules utilitaires. Les matériaux composites et autres continuent d'occuper des positions étroites au sein de la composition des matériaux.
L'aluminium devrait croître à un CAGR de 4,71 % jusqu'en 2032. Des volants moteur plus légers peuvent soutenir la réduction de la masse des véhicules lorsque les constructeurs cherchent à améliorer l'économie de carburant. Le Département américain de l'Énergie indique qu'une réduction de 10 % du poids du véhicule peut améliorer l'économie de carburant de 6 % à 8 %. En septembre 2026, la NHTSA a finalisé une révision des normes CAFE, abaissant les exigences pour les voitures particulières à environ 0,9 à 1 % par an jusqu'à l'année modèle 2031[3].
Par type de transmission :
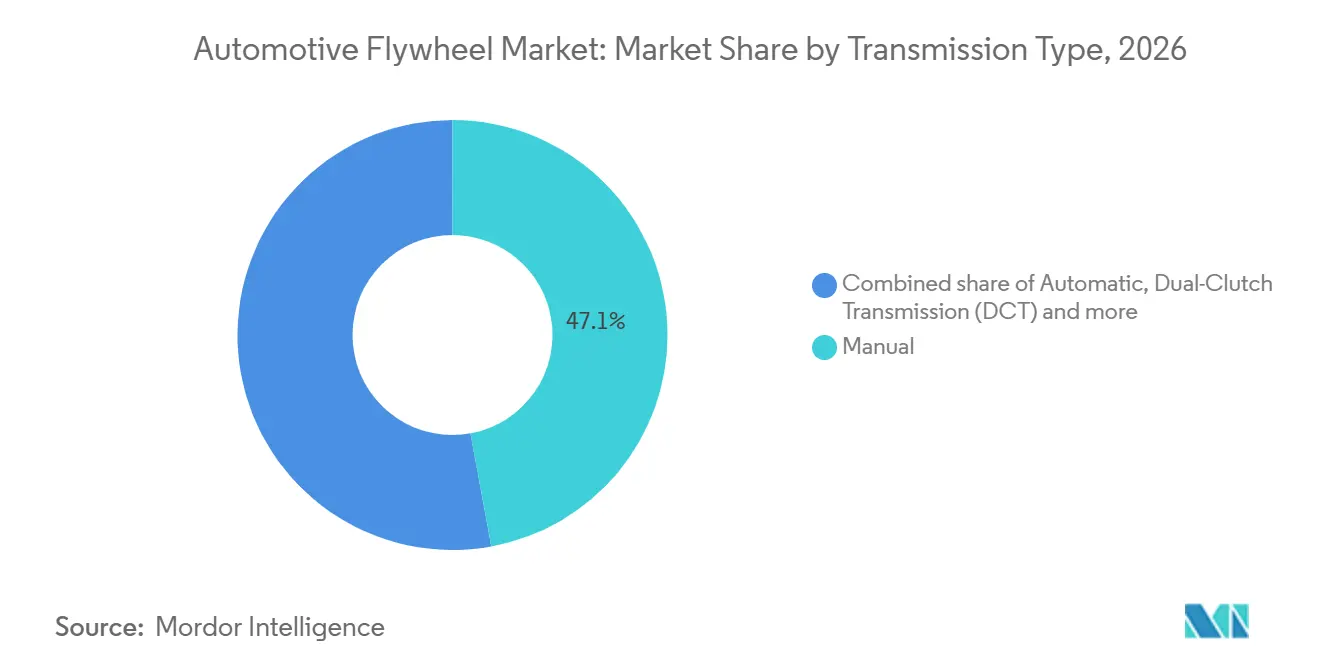
les applications DCT se développent tandis que les plateformes manuelles arrivent à maturitéLes volants moteur pour transmission manuelle représentaient 47,12 % des revenus de 2026. La base installée de véhicules manuels reste substantielle, notamment sur les marchés sensibles aux coûts. Cette base soutient à la fois les besoins d'équipement OEM et de remplacement sur le marché des volants moteur automobiles. Les transmissions automatiques créent une demande pour les plateaux flexibles et les ensembles de convertisseurs de couple associés. Les transmissions manuelles automatisées servent également une niche croissante de véhicules utilitaires en Asie car elles peuvent combiner un coût gérable avec des avantages en termes d'efficacité énergétique.
Les transmissions à double embrayage devraient croître à un CAGR de 5,22 % jusqu'en 2032. Leur expansion soutient la demande de produits bi-masse conçus pour des exigences plus élevées de vitesse, de couple et de contrôle des vibrations. Le marché des volants moteur automobiles bénéficie de l'expansion de l'adoption des DCT car l'équipement de volants moteur avancés peut augmenter la valeur de chaque intervention de maintenance. Ce changement réduit la dépendance aux produits simples sur plateforme manuelle et encourage un support de réparation spécifique à la transmission.
Par type de véhicule :
le remplacement dans les véhicules utilitaires soutient la croissanceLes voitures particulières détenaient 82,04 % des revenus du marché des volants moteur automobiles en 2026. Leur échelle reflète la production mondiale de véhicules particuliers et l'utilisation généralisée des configurations de volants moteur dans les modèles compacts, de taille moyenne et premium. Les véhicules utilitaires légers constituent une base de demande secondaire via les applications de livraison et de flotte. Ces véhicules ont besoin de composants de groupe motopropulseur durables car leur taux d'utilisation peut être élevé. Les voitures particulières resteront donc la principale source de volume pendant la période de prévision.
Les véhicules utilitaires moyens et lourds devraient croître à un CAGR de 4,13 % jusqu'en 2032. Leur rôle sur le marché des volants moteur automobiles est lié aux exigences de couple, à la durabilité des composants et à l'activité de remplacement. Le lancement par Schaeffler en juin 2026 de la technologie d'embrayage LuK et des kits RepSet pour les camions Mercedes-Benz Actros, Arocs, Atego et Econic homologués jusqu'à 2 800 Nm témoigne d'un investissement continu dans la maintenance des chaînes cinématiques pour usage intensif. Les véhicules utilitaires peuvent maintenir la demande même lorsque les volumes de transmission manuelle pour voitures particulières diminuent. Leurs besoins de maintenance favorisent des pièces conçues pour des charges élevées et des travaux de remplacement répétés.
Par propulsion :
les véhicules hybrides créent la voie de demande à la croissance la plus rapideLes véhicules à MCI détenaient 85,13 % des revenus du marché des volants moteur automobiles en 2026. Cette part reflète la large base installée de véhicules à motorisation thermique et la production continue sur les marchés à électrification progressive. Les véhicules à MCI restent la principale source de volume pour les ensembles de volants moteur conventionnels. Le cycle de remplacement prolonge encore leur contribution car les véhicules existants ont besoin de pièces de maintenance tout au long de leur durée de vie opérationnelle. Le marché des volants moteur automobiles reste donc étroitement lié à la taille et au profil d'âge du parc de véhicules à MCI.
Les véhicules hybrides devraient croître à un CAGR de 7,03 % jusqu'en 2032, le taux le plus élevé parmi les types de segmentation répertoriés. La demande hybride peut soutenir des ensembles à plus haute valeur ajoutée plutôt que seulement un volume unitaire supplémentaire à faible coût. Chaque véhicule P2 conserve un attachement de volant moteur qu'une plateforme purement électrique à batterie ne nécessiterait pas, prolongeant la pertinence commerciale des conceptions mécaniques avancées.
Par canal de vente :
les contrats OEM dominent tandis que la demande du marché secondaire se développeLes canaux OEM représentaient 69,34 % des revenus du marché des volants moteur automobiles en 2026. Les contrats à long cycle entre les fournisseurs de rang 1 et les constructeurs de véhicules soutiennent cette position au sein du marché des volants moteur automobiles. Schaeffler, ZF, Valeo, EXEDY, AISIN et les fournisseurs chinois régionaux participent à l'approvisionnement OEM dans les principales régions de production. Les clients OEM exigent des performances documentées, une compatibilité d'application et une qualité de production fiable. Ces conditions peuvent favoriser les fournisseurs ayant des relations de longue date avec les plateformes de véhicules.
Le marché secondaire devrait croître à un CAGR de 3,86 % jusqu'en 2032. Les véhicules équipés de systèmes de volant moteur bi-masse de première génération atteignent des intervalles de maintenance où un remplacement combiné de l'embrayage et du volant moteur peut être nécessaire. La taille du marché des volants moteur automobiles sur le marché secondaire dépend de la profondeur du catalogue, d'un support de montage clair et de pièces assorties. Ces exigences peuvent rendre la substitution directe difficile et renforcer la position des fournisseurs qui offrent des conseils aux ateliers.
Analyse géographique
L'Asie-Pacifique détenait 44,86 % de la part de marché des volants moteur automobiles en 2026 et devrait croître à un CAGR de 4,58 % jusqu'en 2032. La région combine la plus grande base de production de véhicules au monde avec une complexité croissante des groupes motopropulseurs. La Chine a produit 34,5 millions de véhicules en 2025, et l'Inde a produit 6,5 millions d'unités. La Thaïlande, l'Indonésie et le Vietnam sont d'importants sites d'assemblage pour les constructeurs automobiles japonais et coréens. Leur production comprend des véhicules à MCI et hybrides légers qui continuent de nécessiter des ensembles de volants moteur.
L'Europe reste un centre majeur pour le développement des volants moteur bi-masse, l'ingénierie des vibrations premium et la demande de remplacement. L'Allemagne, la France, le Royaume-Uni, l'Italie et l'Espagne soutiennent les travaux de co-développement OEM pour Schaeffler, Valeo et ZF. La taille du marché des volants moteur automobiles en Europe bénéficie également de la demande de remplacement pour les véhicules équipés des premiers systèmes bi-masse. L'Amérique du Nord dispose d'une base plus faible de transmissions manuelles pour voitures particulières, mais la maintenance des véhicules utilitaires reste une source de demande importante. Les exigences en matière d'économie de carburant et d'émissions continuent d'encourager l'intérêt pour des configurations de composants plus légères.
L'Amérique du Sud conserve une demande sensible aux coûts pour les conceptions monoblocs et les ébauches de volants moteur en fonte. Le Brésil a produit 2,64 millions de véhicules en 2025, ce qui en fait le principal centre de production de véhicules de la région. Des fonderies brésiliennes telles que Tupy fournissent des composants de groupe motopropulseur en fonte et en fonte à graphite compact depuis la région. La demande au Moyen-Orient et en Afrique est liée à l'expansion des flottes, à l'activité logistique et au rôle économique continu de la maintenance des véhicules à MCI. La Turquie fournit également une base de fabrication de véhicules utilitaires qui relie les besoins d'approvisionnement européens et moyen-orientaux.
Paysage concurrentiel
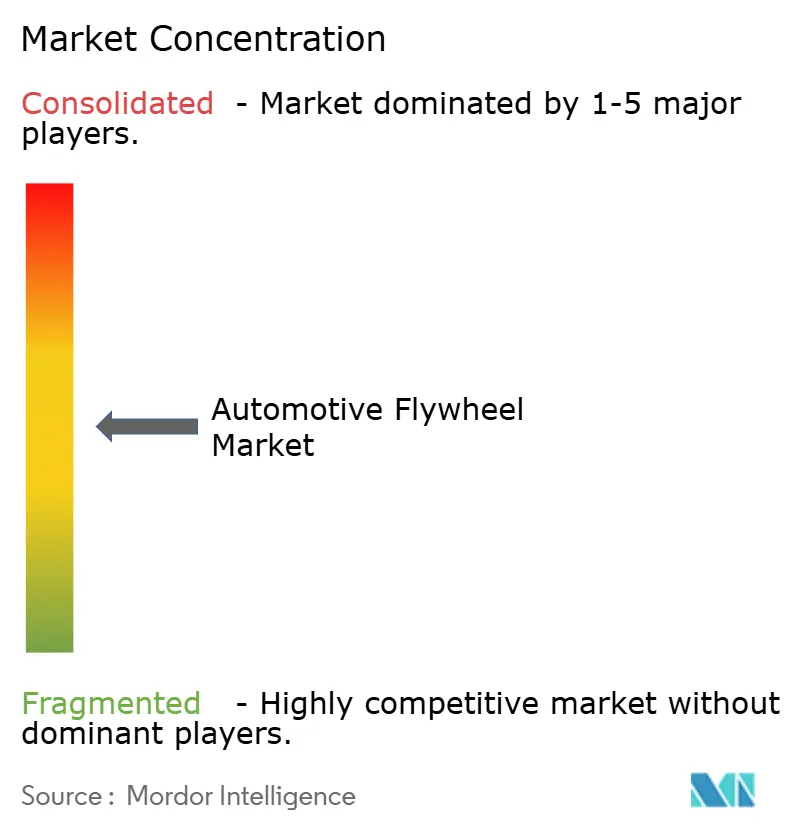
Le marché des volants moteur automobiles est modérément consolidé au niveau de l'approvisionnement OEM. Schaeffler, via LuK, ZF Friedrichshafen via Sachs, et Valeo disposent de larges portefeuilles couvrant les types de volants moteur, les systèmes de transmission, les catégories de véhicules et les canaux de remplacement. Leurs positions reposent sur la capacité d'ingénierie et les relations établies avec les constructeurs de véhicules. Les longs cycles de développement de produits et la validation de qualité spécifique aux applications rendent difficile pour un nouveau fournisseur de déplacer un fournisseur homologué au cours d'un programme de véhicule. Ces facteurs maintiennent des barrières à l'entrée significatives au niveau de l'approvisionnement OEM.
Schaeffler a lancé le LuK RepSet 2CT DMF en avril 2025 pour les applications à double embrayage humide et sec. Le kit combine un volant moteur bi-masse et un double embrayage en un seul ensemble. Schaeffler a également lancé le convertisseur de couple LuK 6R80 TorCon en 2026 pour les véhicules Ford F-150 et Transit équipés de transmissions 6R80. Ces actions élargissent la participation au marché secondaire et peuvent simplifier le choix des composants pour les ateliers.
EXEDY, AISIN, Ningbo Hongxie Clutch et SPEC Clutch occupent des positions ciblées dans l'approvisionnement OEM asiatique et les canaux du marché secondaire de performance. Ils se font concurrence par la couverture régionale, le choix des applications et le positionnement tarifaire. Les fournisseurs chinois de moulage de précision et de forge gagnent en pertinence dans les applications de volants moteur monoblocs pour véhicules utilitaires, ce qui peut accroître la pression sur les prix dans les produits du marché des volants moteur automobiles orientés vers le volume. Les meilleures opportunités restent dans les conceptions bi-masse compatibles avec les hybrides et les kits de remplacement prêts pour la maintenance, favorisant les fournisseurs ayant une exposition aux véhicules utilitaires et aux hybrides.
Leaders du secteur des volants moteur automobiles
-
Schaeffler AG
-
ZF Friedrichshafen AG
-
Valeo SE
-
EXEDY Corporation
-
Aisin Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des volants moteur automobiles Entreprises couvertes dans ce rapport
- Schaeffler AG
- ZF Friedrichshafen AG
- Valeo SE
- Eaton Corporation plc
- BorgWarner Inc.
- Linamar Corporation
- EXEDY Corporation
- Aisin Corporation
- AMS Automotive LLC
- Skyway Precision, Inc.
- Ace Manufacturing & Parts Co., Inc.
- Tupy S.A.
- Hyundai Transys Inc.
- Ningbo Hongxie Clutch Co., Ltd.
- Holley Inc.
- SPEC Clutch, Inc.
- Ram Automotive Company, Inc.
- Tilton Engineering, Inc.
Développements industriels récents dans Marché des volants moteur automobiles
- Juin 2026 : Schaeffler a introduit la technologie d'embrayage LuK et les kits de marché secondaire LuK RepSet pour les camions Mercedes-Benz Actros, Arocs, Atego et Econic, couvrant les applications homologuées jusqu'à 2 800 Nm.
- Janvier 2026 : Schaeffler a élargi sa gamme d'actionneurs d'embrayage pneumatiques concentriques LuK pour les réparations d'embrayage de véhicules utilitaires lourds.
- Juin 2025 : Tupy a obtenu une commande pour des blocs-cylindres en fonte à graphite compact pour un moteur de véhicule utilitaire nord-américain de 13 litres, avec une production chez Tupy Mexique à partir de fin 2026.
- Avril 2025 : Schaeffler a lancé le kit LuK RepSet 2CT DMF, combinant un volant moteur bi-masse et un double embrayage pour les véhicules équipés de transmissions à double embrayage humide et sec.
Périmètre du rapport mondial sur le marché des volants moteur automobiles
Le périmètre comprend la segmentation par type de volant (volant moteur monobloc (SMF), volant moteur bi-masse (DMF) et plateau flexible), matériau (fonte, acier, aluminium et autres matériaux), type de transmission (manuelle, automatique, transmission à double embrayage (DCT) et transmission manuelle automatisée (AMT)), type de véhicule (voitures particulières, véhicules utilitaires légers, et véhicules utilitaires moyens et lourds), type de propulsion (moteur à combustion interne (MCI) et hybride) et canal de vente (équipementier d'origine (OEM) et marché secondaire). L'analyse couvre également la segmentation au niveau régional, notamment l'Amérique du Nord, l'Europe, l'Asie-Pacifique, l'Amérique du Sud, et le Moyen-Orient et l'Afrique. Les prévisions de taille et de croissance du marché sont présentées en valeur en USD et en volume en unités.
Aperçu de la segmentation
| Volant moteur monobloc (SMF) |
| Volant moteur bi-masse (DMF) |
| Plateau flexible |
| Fonte |
| Acier |
| Aluminium |
| Autres matériaux |
| Manuelle |
| Automatique |
| Transmission à double embrayage (DCT) |
| Transmission manuelle automatisée (AMT) |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires moyens et lourds |
| Moteur à combustion interne (MCI) |
| Hybride |
| Équipementier d'origine (OEM) |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Indonésie | |
| Thaïlande | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Turquie |
| Arabie saoudite | |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de volant | Volant moteur monobloc (SMF) | |
| Volant moteur bi-masse (DMF) | ||
| Plateau flexible | ||
| Par matériau | Fonte | |
| Acier | ||
| Aluminium | ||
| Autres matériaux | ||
| Par type de transmission | Manuelle | |
| Automatique | ||
| Transmission à double embrayage (DCT) | ||
| Transmission manuelle automatisée (AMT) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires moyens et lourds | ||
| Par propulsion | Moteur à combustion interne (MCI) | |
| Hybride | ||
| Par canal de vente | Équipementier d'origine (OEM) | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Indonésie | ||
| Thaïlande | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Turquie | |
| Arabie saoudite | ||
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des volants moteur automobiles ?
Le marché était évalué à 9,75 milliards USD en 2026 et devrait croître de 10,11 milliards USD en 2027 à 11,87 milliards USD d'ici 2032, à un CAGR de 3,26 %.
Pourquoi les véhicules hybrides sont-ils importants pour les fournisseurs de volants moteur ?
Les véhicules hybrides devraient croître à un CAGR de 7,03 %, et les conceptions P2 conservent un volant moteur bi-masse entre le moteur et l'entraînement électrique.
Quelle région devrait connaître la croissance la plus rapide ?
L'Asie-Pacifique devrait croître à un CAGR de 4,58 % jusqu'en 2032, soutenue par sa large base de production de véhicules et l'adoption croissante des hybrides.
Quelle est l'importance du marché secondaire pour les fournisseurs de volants moteur ?
Le marché secondaire devrait croître à un CAGR de 3,86 % à mesure que les véhicules équipés de systèmes de volant moteur bi-masse de première génération entrent dans leurs intervalles de remplacement.