
Tamanho e Participação do Mercado de Tecidos Automotivos
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 42.46 Bilhões de dólares |
| Tamanho do Mercado (2032) | 54.53 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.13 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Baixo |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Tecidos Automotivos por Mordor Intelligence
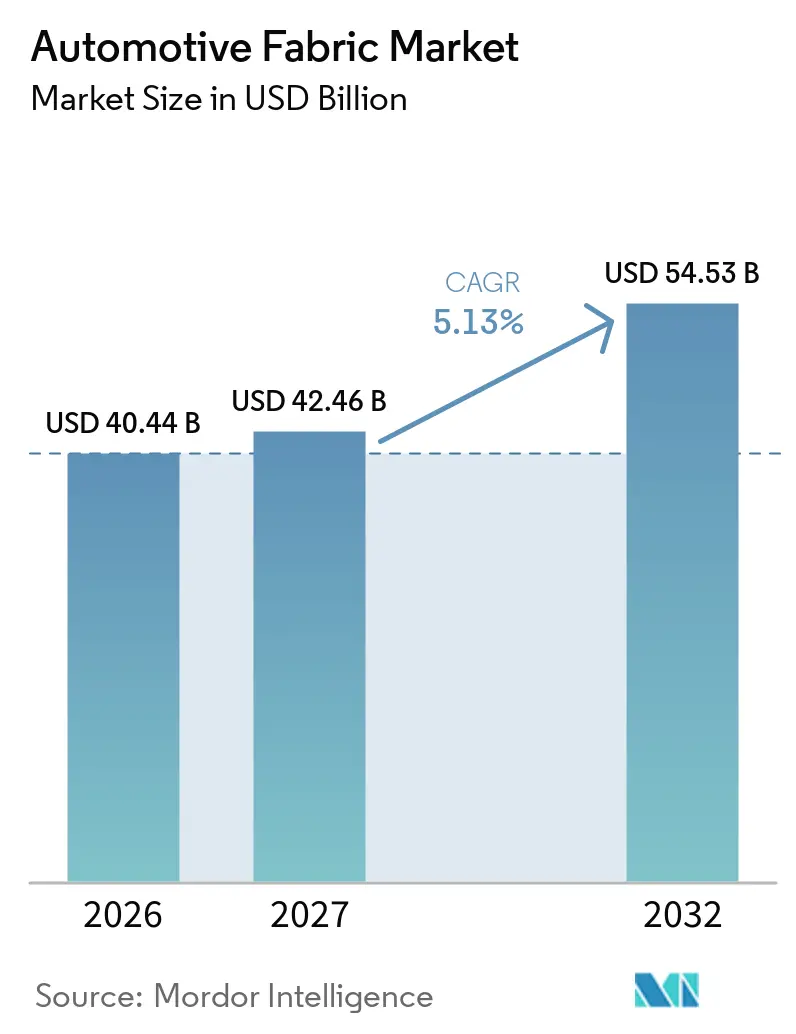
O tamanho do Mercado de Tecidos Automotivos foi avaliado em 40,44 bilhões de USD em 2026 e estima-se que cresça de 42,46 bilhões de USD em 2027 para atingir 54,53 bilhões de USD até 2032, a um CAGR de 5,13% durante o período de previsão (2027-2032). O mercado de tecidos automotivos é sustentado pelo crescimento da produção de veículos em centros de fabricação asiáticos e emergentes, onde os programas de veículos estão adicionando conteúdo de segurança e interior. Os projetos de veículos elétricos estão aumentando a demanda por materiais de cabine mais leves e isolamento acústico mais eficaz, pois o ruído de estrada e vento é mais perceptível sem o ruído do motor. As normas de segurança também criam uma demanda estável por almofadas de airbag e fitas de cinto de segurança, pois esses materiais são especificados nos sistemas de segurança dos veículos. Os fornecedores estão respondendo por meio de materiais com conteúdo reciclado, capacidade de produção local e sistemas interiores que podem ser desmontados com mais facilidade ao final da vida útil. O mercado de tecidos automotivos também enfrenta pressão das variações nos preços de resinas e dos longos ciclos de qualificação para novos tipos reciclados e de base biológica.
Principais Conclusões do Relatório
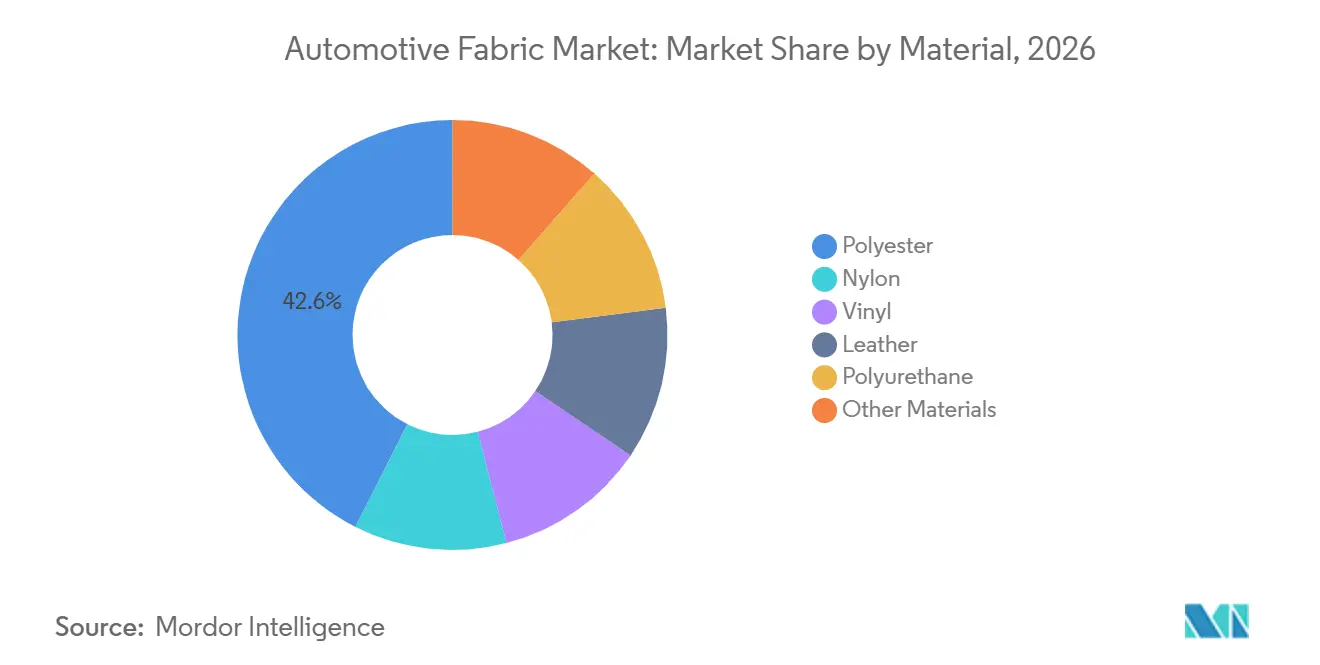
- Por material, o poliéster detinha 42,56% da participação do mercado de tecidos automotivos em 2026, enquanto o poliuretano deve avançar a um CAGR de 5,45% até 2032.
- Por aplicação, o estofamento detinha 44,81% da participação do mercado de tecidos automotivos em 2026, enquanto os airbags devem avançar a um CAGR de 5,81% até 2032.
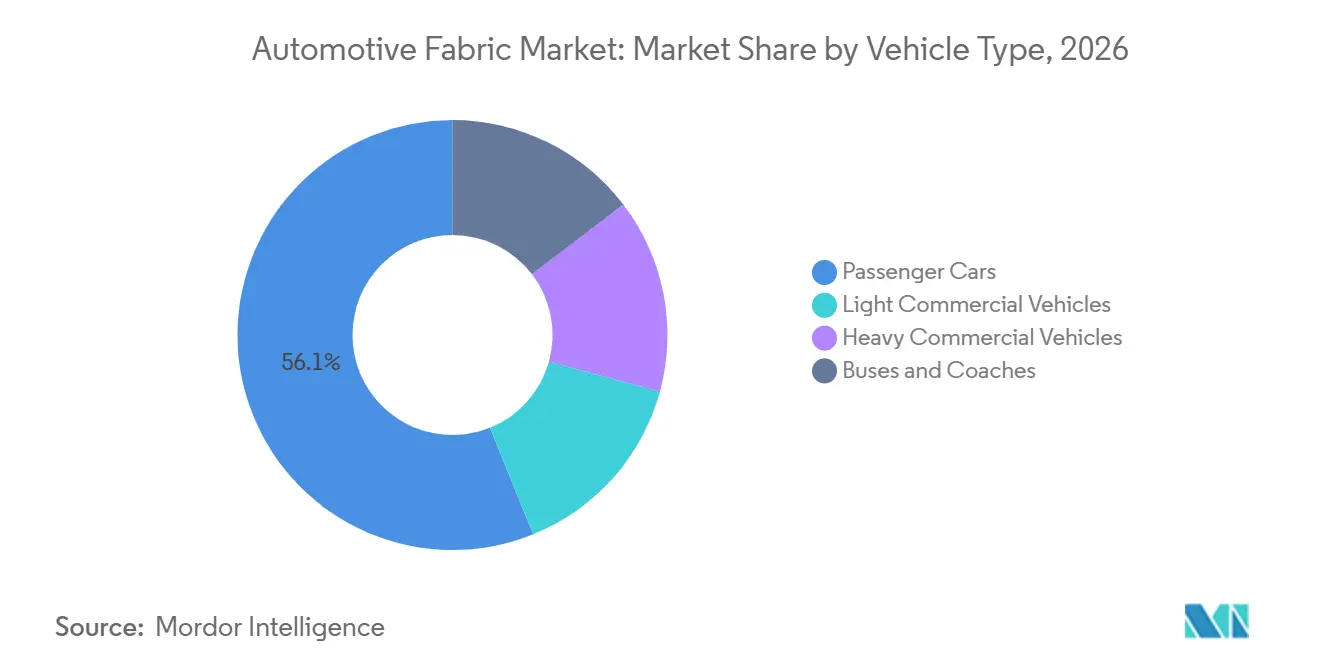
- Por tipo de veículo, os automóveis de passeio detinham 56,12% da participação do mercado de tecidos automotivos em 2026, enquanto os veículos comerciais leves devem avançar a um CAGR de 6,05% até 2032.
- Por geografia, a Ásia-Pacífico detinha 38,28% da participação do mercado de tecidos automotivos em 2026 e deve avançar a um CAGR de 5,72% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento da Produção de Veículos na Ásia e em Mercados Emergentes | +1.6% | Núcleo APAC, com expansão para o mercado Global | Longo prazo (≥ 4 anos) |
| Conteúdo Obrigatório de Airbag, Cinto de Segurança e Segurança Interior | +1.2% | Global, concentrado na América do Norte e no Sul da Ásia | Curto prazo (≤ 2 anos) |
| Redução de Peso em Veículos Elétricos e Requisitos Acústicos de Cabine | +1.0% | China e Europa liderando, com expansão para a América do Norte | Médio prazo (2–4 anos) |
| Premiumização e Personalização de Interiores | +0.8% | América do Norte, Europa, segmento premium da China | Longo prazo (≥ 4 anos) |
| Especificações de Materiais Reciclados e de Base Biológica | +0.6% | UE e América do Norte, com adoção crescente na APAC | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento da Produção de Veículos na Ásia e em Mercados Emergentes
A fabricação de veículos na Ásia e em economias emergentes continua sendo o maior impulsionador de demanda para o mercado de tecidos automotivos. Esses países podem aumentar o conteúdo de tecido por veículo à medida que os recursos de segurança e interior se tornam mais amplamente especificados. A Antolin inaugurou plantas em Rayong, Tailândia, e Cikarang, Indonésia, em setembro de 2025 para atender fabricantes de veículos regionais, incluindo BYD, Changan, Ford, VinFast, Hyundai e Mitsubishi. Os investimentos mostram que os fornecedores estão posicionando capacidade próxima ao crescimento de produção esperado, em vez de aguardar o aumento dos volumes.
Conteúdo Obrigatório de Airbag, Cinto de Segurança e Segurança Interior
As regulamentações de segurança sustentam a demanda no mercado de tecidos automotivos por almofadas de airbag e fitas de cinto de segurança, pois esses produtos são intensivos em tecido e não podem ser removidos de projetos de veículos em conformidade. A Índia tornou obrigatórios 6 airbags para todas as variantes de veículos de passeio a partir de 1º de outubro de 2025, o que aumentou o conteúdo mínimo de airbag exigido em cada veículo. Nos Estados Unidos, os sistemas de lembrete de cinto de segurança dianteiro foram obrigados a estar em conformidade até 1º de setembro de 2026, e os sistemas de lembrete de cinto de segurança traseiro devem estar em conformidade até 1º de setembro de 2027[1]. Airbags de cortina, de joelho e de banco traseiro respondem por grande parte dessa expansão. A Especificação de Desempenho de Airbag Frontal do Conselho de Pesquisa Automotiva dos Estados Unidos (USCAR) de abril de 2025 também estabelece requisitos de validação para sistemas de airbag do motorista, do passageiro e de joelho.
Redução de Peso em Veículos Elétricos e Requisitos Acústicos de Cabine
As cabines de veículos elétricos requerem materiais que abordem tanto o peso quanto o controle de ruído, criando uma demanda técnica para o mercado de tecidos automotivos. Pesquisas revisadas por pares identificam os sistemas de pacote acústico como importantes para o desempenho de ruído, vibração e aspereza em veículos de nova energia. Um estudo de 2025 constatou que sistemas de forro de teto termoplástico leve poderiam proporcionar até 20% maior absorção sonora em alta frequência, reduzindo o peso do material em comparação com conjuntos convencionais de espuma de poliuretano. A Autoneum lançou o Flexi-Light PET (Politereftalato de Etileno) em julho de 2025, um produto de isolamento acústico em feltro de poliéster contendo até 90% de fibras recicladas e projetado para igualar o desempenho da espuma de poliuretano. O produto conecta o desempenho acústico com os requisitos de conteúdo reciclado no mercado de tecidos automotivos. A Toray também avançou seu composto Garfen retardante de chamas para aplicações em compartimentos de bateria de veículos elétricos, onde os requisitos de proteção térmica excedem os dos têxteis de cabine padrão. Essas aplicações ampliam o papel dos têxteis técnicos além das superfícies interiores visíveis.
Premiumização e Personalização de Interiores
Os programas de veículos premium estão mudando o mix de materiais utilizados para bancos e acabamentos interiores no mercado de tecidos automotivos. A Adient plc observou em 2025 que materiais de poliuretano e policloreto de vinila (PVC) estavam substituindo o couro em alguns veículos de médio porte à medida que os materiais sintéticos de toque suave melhoravam. Essas alternativas podem proporcionar um acabamento tátil semelhante com menor peso e menores emissões de compostos orgânicos voláteis. Os tecidos revestidos de poliuretano, portanto, têm uma oportunidade em programas onde o couro antes marcava uma posição de veículo mais elevada. Na China, os fabricantes de veículos estão especificando materiais interiores antimicrobianos, de fácil limpeza e com odor neutro para modelos premium e voltados para famílias. Essa mudança de especificação recompensa os fornecedores de tecidos que podem oferecer superfícies funcionais juntamente com cor consistente, durabilidade e validação de nível veicular. Também aumenta a importância da personalização, pois a seleção de materiais passa a fazer parte de como os fabricantes de veículos diferenciam os projetos de cabine.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas Petroquímicas | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Altos Custos de Qualificação para Tecidos Reciclados e de Base Biológica | -0.6% | Global, UE e América do Norte mais expostas | Médio prazo (2–4 anos) |
| Lenta Transferência de Custos em Contratos de Fornecimento de Nível 1 | -0.4% | Global | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas Petroquímicas
O poliéster, o nylon e o poliuretano dependem de matérias-primas derivadas do petróleo, tornando sua economia de produção sensível aos preços do petróleo e das resinas. A Agência Internacional de Energia (AIE) posicionou o petróleo bruto Brent da Intercontinental Exchange (ICE) próximo a 64 USD por barril em outubro de 2025, uma queda de 11 USD por barril no acumulado do ano. Preços mais baixos do petróleo bruto podem reduzir os custos de insumos, mas a incerteza de preços torna o planejamento mais difícil para os fabricantes de tecidos. Os fornecedores que operam sob contratos de veículos de longo prazo com preço fixo podem não conseguir reajustar os preços rapidamente se os custos das resinas aumentarem. Os fabricantes de veículos também podem buscar reduções rápidas de preços quando os preços dos insumos caem. Esse desequilíbrio pode colocar fornecedores menores e de médio porte sob mais pressão do que empresas maiores e integradas.
Altos Custos de Qualificação para Tecidos Reciclados e de Base Biológica
Os novos tipos de tecidos automotivos devem passar por testes de inflamabilidade, compostos orgânicos voláteis, estabilidade ultravioleta e abrasão antes da aprovação para produção em série. O processo pode exceder 50.000 USD por tipo de material e levar de 18 a 36 meses sob os protocolos da Força-Tarefa Automotiva Internacional (IATF) 16949 e de validação dos fabricantes de veículos. Os tipos reciclados e de base biológica requerem trabalho adicional porque a matéria-prima pós-consumo pode variar de um lote para outro. Os fornecedores devem demonstrar composição e desempenho consistentes antes que um programa de veículo possa aprovar um material. A revisão da Diretiva da UE sobre Veículos em Fim de Vida deve exigir conteúdo mínimo de plástico reciclado em novos veículos a partir de 2030. Isso cria demanda imediata por materiais reciclados aprovados enquanto o período de qualificação permanece fixo. A lacuna entre o cronograma das políticas e a aprovação de materiais limita a rapidez com que os programas de tecidos sustentáveis podem entrar em produção de alto volume.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Material:
A Vantagem de Escala do Poliéster Encontra a Atração da Premiumização do PoliuretanoO poliéster detinha 42,56% da participação do mercado de tecidos automotivos em 2026, sustentado pela resistência à abrasão, estabilidade dimensional e compatibilidade com a fabricação de conteúdo reciclado. Continua sendo a opção comercial mais ampla para bancos, acabamentos, carpetes e materiais acústicos onde os fabricantes precisam de desempenho consistente em escala. O Flexi-Light PET da Autoneum demonstra o movimento do poliéster virgem em direção a matérias-primas recicladas, com até 90% de fibras recicladas em um sistema de isolamento acústico. O produto é projetado para oferecer desempenho acústico comparável à espuma de poliuretano. O nylon mantém um papel importante em aplicações de segurança de alta tenacidade, particularmente almofadas de airbag, devido aos seus requisitos de resistência. O vinil permanece presente em bancos para o mercado de massa, mas enfrenta concorrência de alternativas sintéticas de toque suave com perfis mais baixos de compostos orgânicos voláteis.
O poliuretano deve ser o material de crescimento mais rápido, com um CAGR de 5,45% de 2027 a 2032. Os fabricantes de veículos estão especificando tecidos revestidos de poliuretano como substitutos do couro em programas de médio porte e alto volume, particularmente onde um acabamento de toque suave deve ser entregue com menor peso e menor emissão de gases. Em 2025, a Lotus utilizou fio feito de 50% de resíduos têxteis pós-consumo e 50% de poliéster reciclado para as seções traseiras dos bancos dos veículos elétricos Eletre e Emeya, com a cadeia de produção localizada na Europa Ocidental. A poliamida de base biológica PA56, o bambu e o linho permanecem em um estágio comercial mais inicial, mas os fabricantes de veículos chineses e europeus os estão avaliando para conformidade com a reciclabilidade e diferenciação de interiores. O mercado de tecidos automotivos, portanto, equilibra o desempenho de materiais estabelecidos com novos requisitos de conteúdo reciclado, rastreabilidade e fim de vida útil.

Por Aplicação:
Liderança de Receita do Estofamento e Impulso Regulatório dos AirbagsO estofamento representou 44,81% do tamanho do mercado de tecidos automotivos em 2026, pois utiliza mais área de superfície por veículo do que qualquer outra aplicação individual. Um automóvel de passeio padrão de 5 lugares requer tecido nas superfícies dos bancos, acabamentos relacionados e conjuntos interiores de suporte, tornando o estofamento uma base de demanda estável para o mercado de tecidos automotivos. Carpetes e revestimentos de piso são o segundo maior grupo de aplicações e utilizam cada vez mais camadas não tecidas que combinam funções térmicas e acústicas. Isso é particularmente útil em veículos elétricos, onde o pacote de bateria sob o piso muda os projetos convencionais de painéis de piso e atribui maior valor ao uso eficiente do espaço. Forros de teto, revestimentos de teto, painéis de porta, forros de porta-malas, bandejas de pacotes e isolamento completam o mix mais amplo de aplicações, enquanto os airbags devem crescer a um CAGR de 5,81% até 2032.
O requisito indiano de seis airbags de outubro de 2025 aumentou a demanda por tecido de airbag em toda a frota de veículos de passeio. A especificação USCAR reforça a importância dos tipos de tecido aprovados na validação do sistema de airbag. Os cintos de segurança mantêm uma demanda estável porque as regras de conteúdo obrigatório estão se expandindo nos principais mercados. Cintos, mangueiras e reforço de pneus são um grupo especializado de tecidos técnicos com requisitos mais próximos dos têxteis industriais do que dos acabamentos interiores visíveis. O mercado de tecidos automotivos ganha uma base de demanda mais estável quando as regulamentações aumentam o número de componentes de segurança exigidos em cada veículo.
Por Tipo de Veículo:
Automóveis de Passeio Ancoram a Receita, Enquanto Veículos Comerciais Leves Lideram o CrescimentoOs automóveis de passeio detinham 56,12% do mercado de tecidos automotivos em 2026, refletindo sua ampla gama de aplicações de estofamento, carpete, forro de teto, painel de porta, forro de porta-malas e sistemas de segurança. Este segmento também mostra como a premiumização pode aumentar o valor do tecido por unidade, pois compradores e fabricantes de veículos buscam mais conforto, diferenciação visual e superfícies interiores mais fáceis de limpar. A Toyota Boshoku Corporation exibiu uma folha de cobertura de material único e acabamento de porta de material único na Exposição de Tecnologia Humano-Veículo de 2025 em Yokohama. Os componentes foram desenvolvidos para facilitar a desmontagem e melhorar a reciclabilidade por meio da tecnologia de espuma no lugar da empresa. O mercado de tecidos automotivos se beneficia quando as escolhas de materiais para automóveis de passeio abordam simultaneamente os requisitos de design, conformidade e fim de vida útil.
Os veículos comerciais leves devem registrar o maior CAGR por tipo de veículo, de 6,05%, de 2027 a 2032, sustentados pela compra de frotas vinculada à logística de comércio eletrônico na Ásia e nas Américas. As cabines de veículos comerciais leves precisam de materiais duráveis e de fácil limpeza que possam suportar uso comercial intensivo enquanto cumprem as especificações de conteúdo reciclado estabelecidas pelos fabricantes de veículos. Os veículos comerciais pesados requerem equipamentos de segurança e materiais de conforto para o motorista para uso em longas distâncias. Ônibus e micro-ônibus sustentam a demanda por tecidos por meio de aquisições de frotas de transporte público nos mercados da APAC e do Oriente Médio e África, onde o investimento em infraestrutura pode criar ciclos de substituição repetidos. O setor de tecidos automotivos atende a essas categorias de veículos com materiais selecionados por durabilidade, segurança, controle acústico e conforto de cabine.
Análise Geográfica
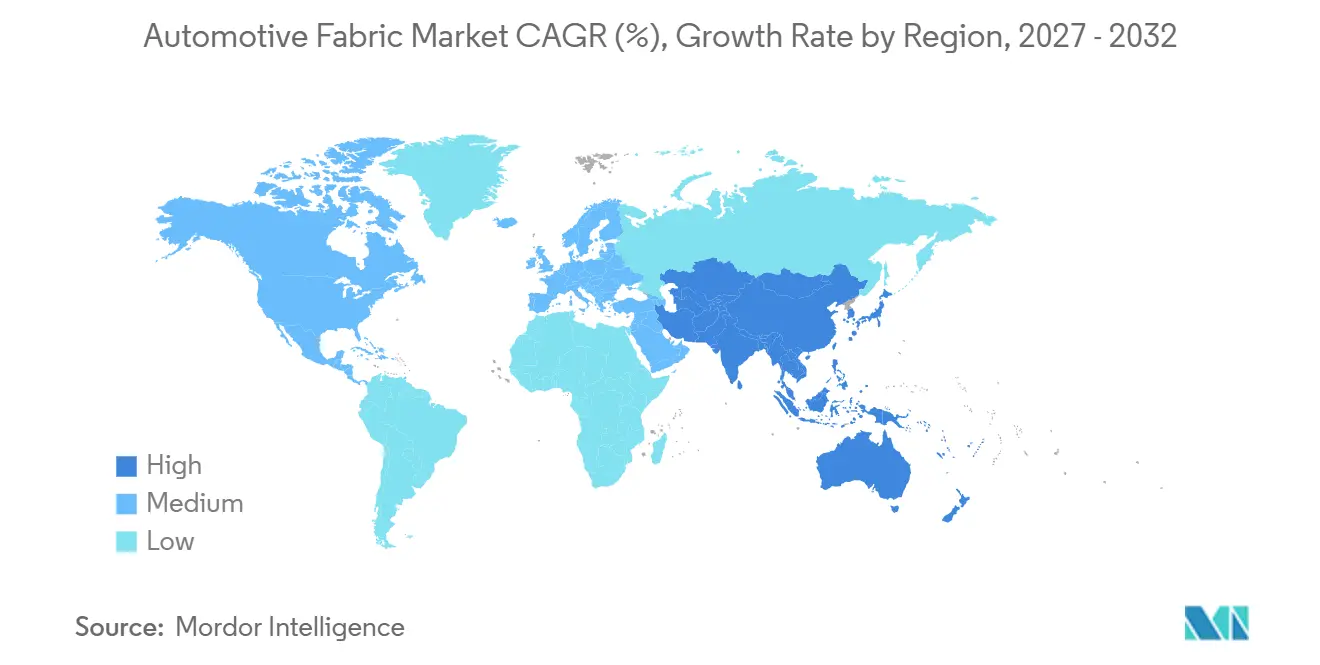
Mercado de Tecidos Automotivos na APAC
A Ásia-Pacífico detinha 38,28% do mercado de tecidos automotivos em 2026 e deve crescer a um CAGR de 5,72% até 2032. China, Índia, Japão, Coreia do Sul e os polos de produção da ASEAN respondem por mais da metade da produção global de veículos leves. O requisito de 6 airbags da Índia aumentou a aquisição de tecido para airbag por veículo de passeio. A Toyota Boshoku Corporation recebeu aprovação em fevereiro de 2025 para uma segunda planta de fabricação no IMT Bawal, Rewari, Índia, com investimento de capital de 4,3 bilhões de INR, equivalente a 52 milhões de USD. As plantas da Antolin na Tailândia e na Indonésia apoiam o fornecimento local para programas de componentes interiores.
Mercado de Tecidos Automotivos na América do Norte
A demanda da América do Norte é sustentada por caminhonetes e SUVs com superfícies de cabine maiores e maior uso de tecido por veículo. As Normas Federais de Segurança de Veículos Motorizados (FMVSS) No. 208 alteradas estabelecem prazos de 2026 e 2027 para sistemas de lembrete de cinto de segurança dianteiro e traseiro. Esses prazos criam demanda contínua por fitas de cinto de segurança em toda a frota de veículos domésticos. A Adient reportou um programa de investimento de 480 milhões de USD para fábricas no México e na Europa, apoiando atividades de bancos e acabamentos. O mercado de tecidos automotivos na região recompensa os fornecedores que combinam escala, produção automatizada e relacionamentos estabelecidos com os fabricantes de veículos.
Mercado de Tecidos Automotivos na EMEA e América do Sul
A Europa tem demanda madura centrada na Alemanha, França, Itália e Reino Unido, onde a produção de veículos premium sustenta materiais interiores de maior valor. A revisão esperada da Diretiva da UE sobre Veículos em Fim de Vida está tornando o conteúdo reciclado uma consideração de aquisição mais importante. A Autoneum apresentou o Ultra-Silent na IAA 2025 com até 70% de fibras recicladas para aplicações acústicas em frunk e parte inferior de veículos elétricos, e o E-Fiber Shield, um material de segurança para baterias retardante de chamas e sem mica, com classificação de 1.400°C. A América do Sul está centrada na produção de veículos brasileira, enquanto a Arábia Saudita e a África do Sul permanecem mercados menores, mas estrategicamente relevantes para materiais acústicos e térmicos para veículos elétricos.
Cenário Competitivo
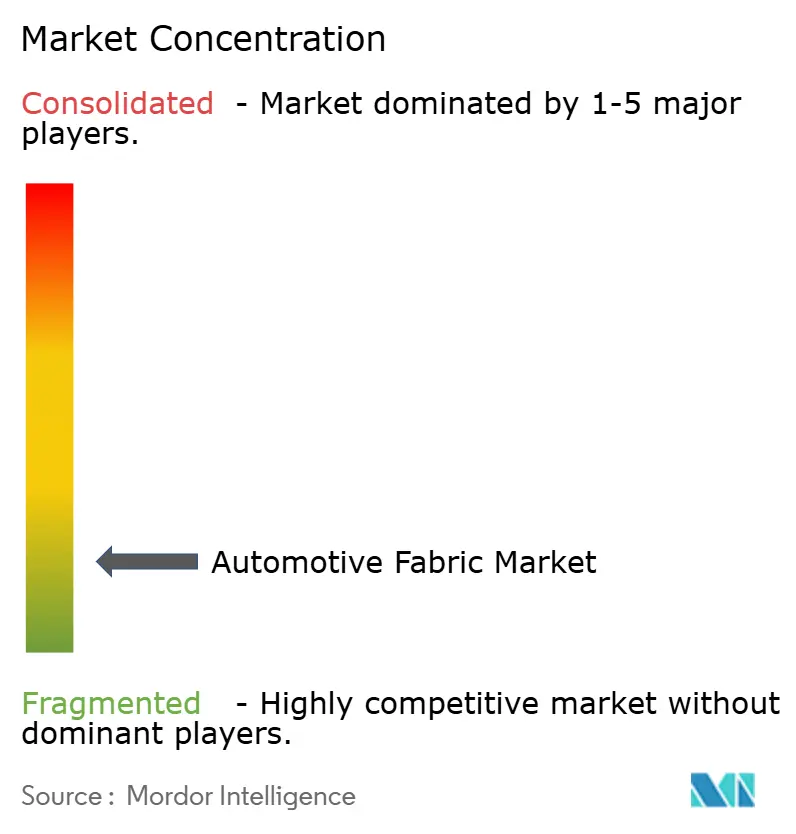
O mercado de tecidos automotivos é altamente fragmentado, com os cinco principais participantes incluindo Adient plc, Lear Corp., Toyota Boshoku Corporation, Forvia e Autoliv. As empresas especializadas em tecidos interiores incluem SEIREN CO., LTD., Sage Automotive Interiors, SUMINOE Co., Ltd., Haartz e Acme Mills Company, enquanto a Joyson Safety Systems é um concorrente próximo em segurança passiva. Fornecedores integrados de sistemas interiores, como Antolin, Autoneum, Yanfeng, Toyota Boshoku Corporation, Forvia, Adient plc e Lear Corp., combinam materiais com montagem de valor agregado.
A automação está se tornando mais importante em grandes programas de bancos e acabamentos, pois apoia qualidade repetível, capacidade e disciplina de custos. A Adient plc expandiu seu Centro Técnico de Chongqing em fevereiro de 2025 para fornecer capacidades técnicas completas para programas de bancos de Fabricantes de Equipamentos Originais (OEM) chineses. A Antolin inaugurou plantas na Tailândia e na Indonésia para posicionar a capacidade de espuma acústica e forro de teto mais próxima dos fabricantes de veículos asiáticos[2]. No mercado de tecidos automotivos, o suporte de engenharia local, a confiabilidade de produção e a proximidade com o cliente são tão importantes quanto a qualidade do material.
As credenciais de sustentabilidade são importantes nas aquisições porque os fabricantes de veículos buscam conteúdo reciclado verificado, certificação e documentação do ciclo de vida. Os componentes interiores de material único da Toyota Boshoku Corporation oferecem um caminho para reciclagem mais fácil e manuseio simplificado no fim de vida útil. O Flexi-Light PET da Autoneum incorpora conteúdo de material reciclado enquanto mantém o desempenho acústico de nível veicular. O mercado de tecidos automotivos permanece competitivo porque os fornecedores devem atender simultaneamente aos requisitos de custo, conformidade, sustentabilidade e cronograma dos programas de veículos.
Líderes do Setor de Tecidos Automotivos
-
Adient plc
-
Lear Corp.
-
Toyota Boshoku Corporation
-
Forvia
-
Autoliv
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Tecidos Automotivos Empresas cobertas neste relatório
- Acme Mills Company
- Adient plc
- Antolin
- Autoliv
- Autoneum
- Forvia
- Haartz
- Joyson Safety Systems
- Lear Corp.
- Sage Automotive Interiors
- SEIREN CO., LTD.
- SRF Limited
- SUMINOE Co., Ltd.
- Toyota Boshoku Corporation
- Yanfeng
Desenvolvimentos industriais recentes em Mercado de Tecidos Automotivos
- Junho de 2026: A Jaguar Land Rover (JLR) apresentou seu veículo conceito de design circular Cornerstone, desenvolvido com mais de 40 fornecedores de Nível 1 e de matérias-primas e incorporando 49 componentes mais sustentáveis, incluindo espuma de banco reciclada e a nova tecnologia de banco FlexAir. O projeto apoia o mercado de tecidos automotivos ao incentivar materiais reciclados e de menor impacto em aplicações de bancos e interiores de veículos.
- Julho de 2025: A Howa Tramico começou a usar a tecnologia de impregnação de pó seco sem solvente da Fibroline para a fabricação de forros de teto automotivos, os revestimentos interiores cobertos por tecido instalados nos tetos dos veículos. O desenvolvimento apoia o mercado de tecidos automotivos ao avançar processos de fabricação com menor uso de solventes para têxteis interiores e ao permitir uma produção mais eficiente de componentes leves de isolamento acústico e térmico.
Escopo do Relatório Global do Mercado de Tecidos Automotivos
Os tecidos automotivos são soluções têxteis e de materiais flexíveis projetadas para uso em interiores de veículos e componentes funcionais. Eles fornecem características de durabilidade, conforto, proteção e desempenho adequadas às condições operacionais automotivas.
O Mercado de Tecidos Automotivos é segmentado por material, aplicação, tipo de veículo e geografia. Por material, o mercado é segmentado em poliéster, nylon, vinil, couro, poliuretano e outros materiais. Por aplicação, o mercado é segmentado em estofamento, carpetes e revestimentos de piso, airbags, cintos de segurança, forros de teto e revestimentos de teto, painéis de porta e acabamentos, forros de porta-malas e bandejas de pacotes, isolamento acústico e térmico, e cintos, mangueiras e reforço de pneus. Por tipo de veículo, o mercado é segmentado em automóveis de passeio, veículos comerciais leves, veículos comerciais pesados e ônibus e micro-ônibus. O relatório também abrange o tamanho do mercado e as previsões para tecidos automotivos em 16 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Poliéster |
| Nylon |
| Vinil |
| Couro |
| Poliuretano |
| Outros Materiais |
| Estofamento |
| Carpetes e Revestimentos de Piso |
| Airbags |
| Cintos de Segurança |
| Forros de Teto e Revestimentos de Teto |
| Painéis de Porta e Acabamentos |
| Forros de Porta-Malas e Bandejas de Pacotes |
| Isolamento Acústico e Térmico |
| Cintos, Mangueiras e Reforço de Pneus |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Ônibus e Micro-ônibus |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Material | Poliéster | |
| Nylon | ||
| Vinil | ||
| Couro | ||
| Poliuretano | ||
| Outros Materiais | ||
| Por Aplicação | Estofamento | |
| Carpetes e Revestimentos de Piso | ||
| Airbags | ||
| Cintos de Segurança | ||
| Forros de Teto e Revestimentos de Teto | ||
| Painéis de Porta e Acabamentos | ||
| Forros de Porta-Malas e Bandejas de Pacotes | ||
| Isolamento Acústico e Térmico | ||
| Cintos, Mangueiras e Reforço de Pneus | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Ônibus e Micro-ônibus | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de tecidos automotivos?
O tamanho do Mercado de Tecidos Automotivos foi avaliado em 40,44 bilhões de USD em 2026 e estima-se que cresça de 42,46 bilhões de USD em 2027 para atingir 54,53 bilhões de USD até 2032, a um CAGR de 5,13% durante o período de previsão (2027-2032).
Qual material detinha a maior participação em 2026?
O poliéster detinha uma participação de 42,56% em 2026, pois sustentava aplicações duráveis e de conteúdo reciclado.
Qual aplicação deve crescer mais rapidamente até 2032?
Os airbags devem crescer a um CAGR de 5,81% até 2032, sustentados pela expansão dos requisitos de segurança.
Por que os veículos elétricos estão afetando a demanda por tecidos automotivos?
Os veículos elétricos requerem materiais interiores leves e isolamento acústico aprimorado para lidar com o peso da bateria e o ruído da cabine.