
自動車用ファブリック市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 42.46 十億米ドル |
| 市場規模 (2032) | 54.53 十億米ドル |
| 成長率 (2027 - 2032) | 5.13 % |
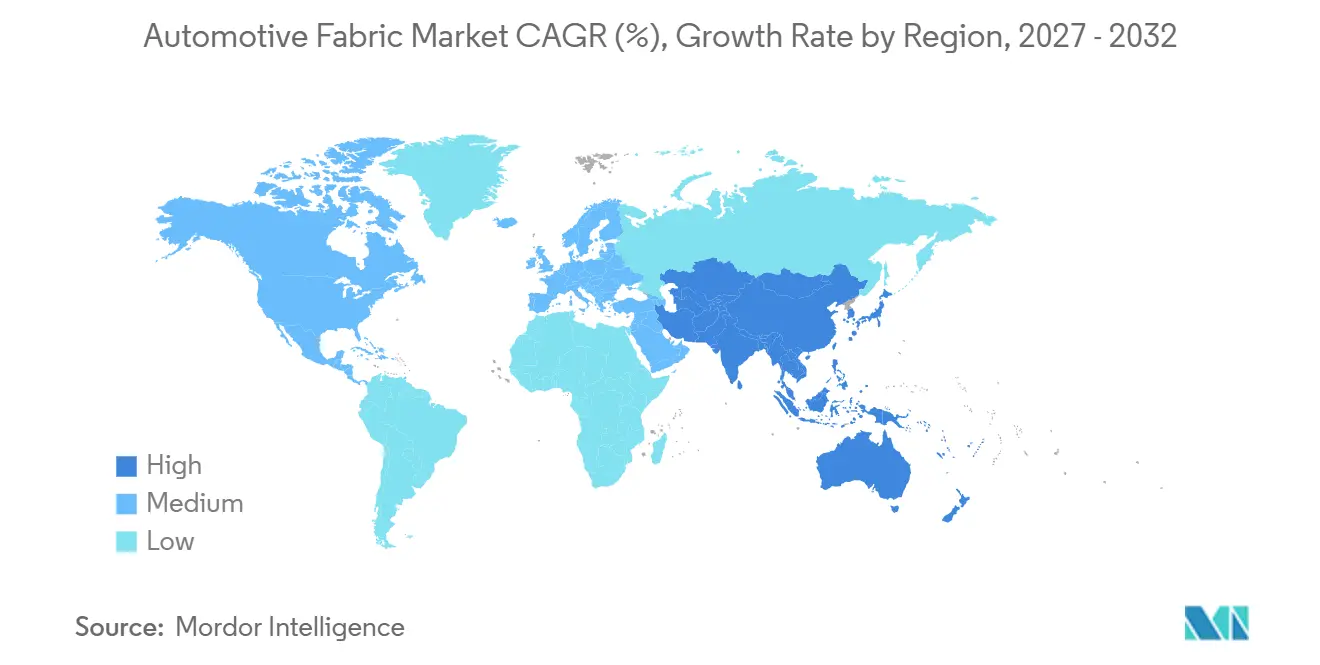
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
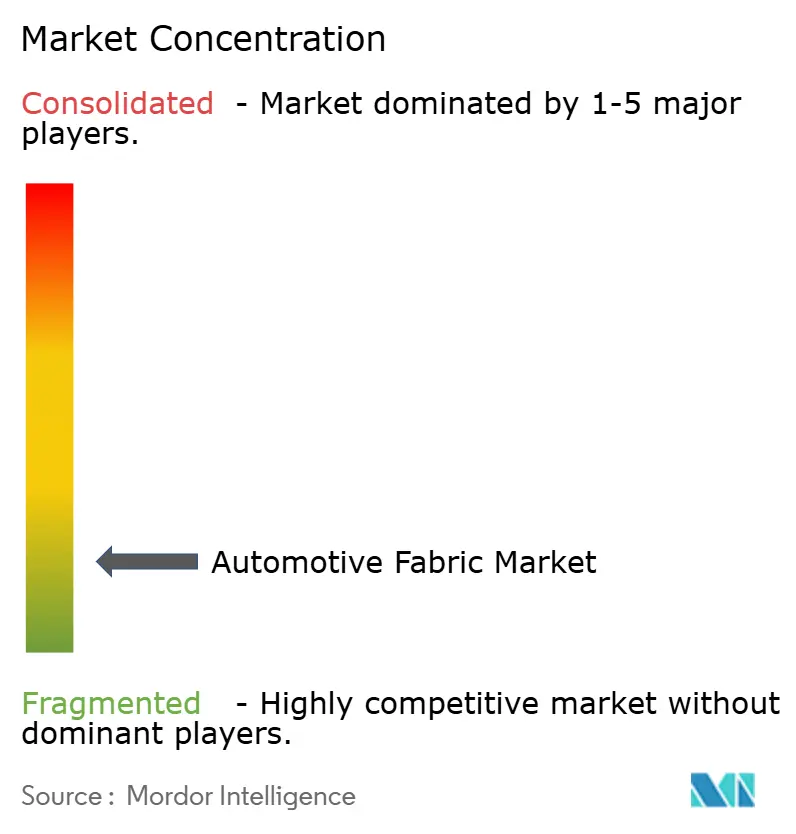
| 市場集中度 | 低 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用ファブリック市場分析
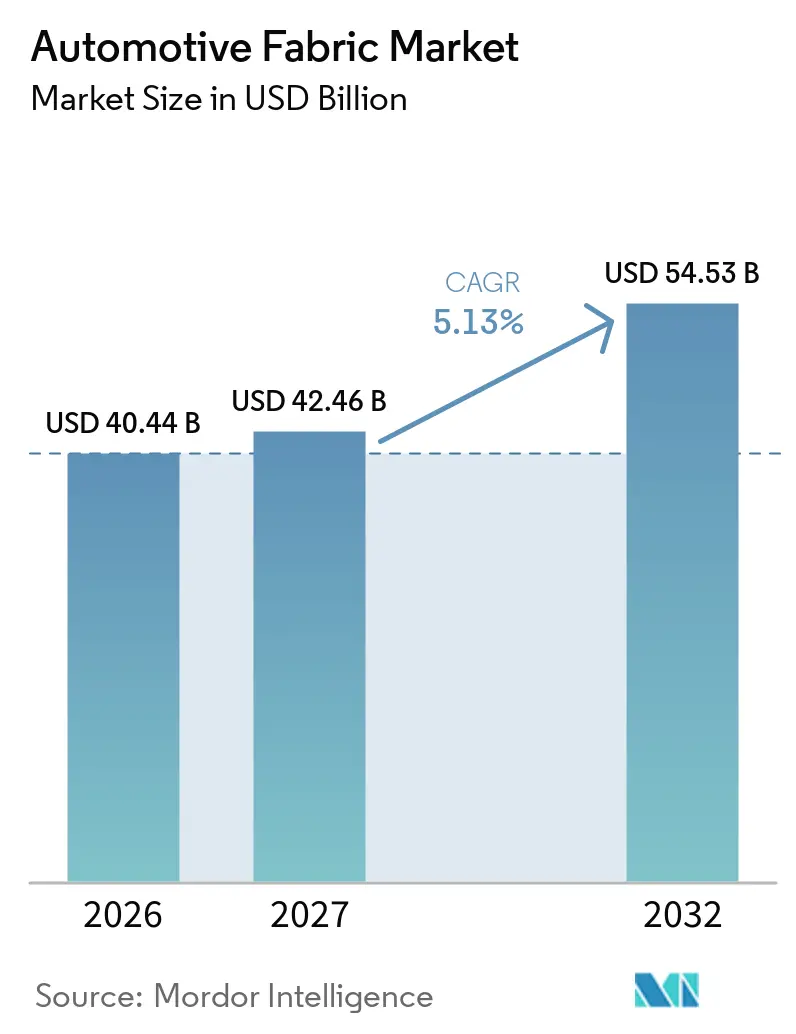
自動車用ファブリック市場規模は2026年に40.44 ビリオン 米ドルと評価され、2027年の42.46 ビリオン 米ドルから2032年には54.53 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.13%です。自動車用ファブリック市場は、アジアおよび新興製造拠点における自動車生産の増加によって支えられており、これらの地域では車両プログラムに安全・内装コンテンツが追加されています。電気自動車の設計は、エンジン音がないために道路騒音や風切り音がより顕著になることから、より軽量なキャビン素材とより効果的な音響断熱材への需要を高めています。安全規制もエアバッグクッションおよびシートベルトウェビングへの安定した需要を生み出しており、これらの素材は車両安全システムに規定されています。サプライヤーは、リサイクルコンテンツ素材、現地生産能力、および使用終了時により容易に分解できる内装システムを通じて対応しています。自動車用ファブリック市場はまた、樹脂価格の変動や新しいリサイクル・バイオベースグレードの長期的な認定サイクルからの圧力にも直面しています。
主要レポートのポイント
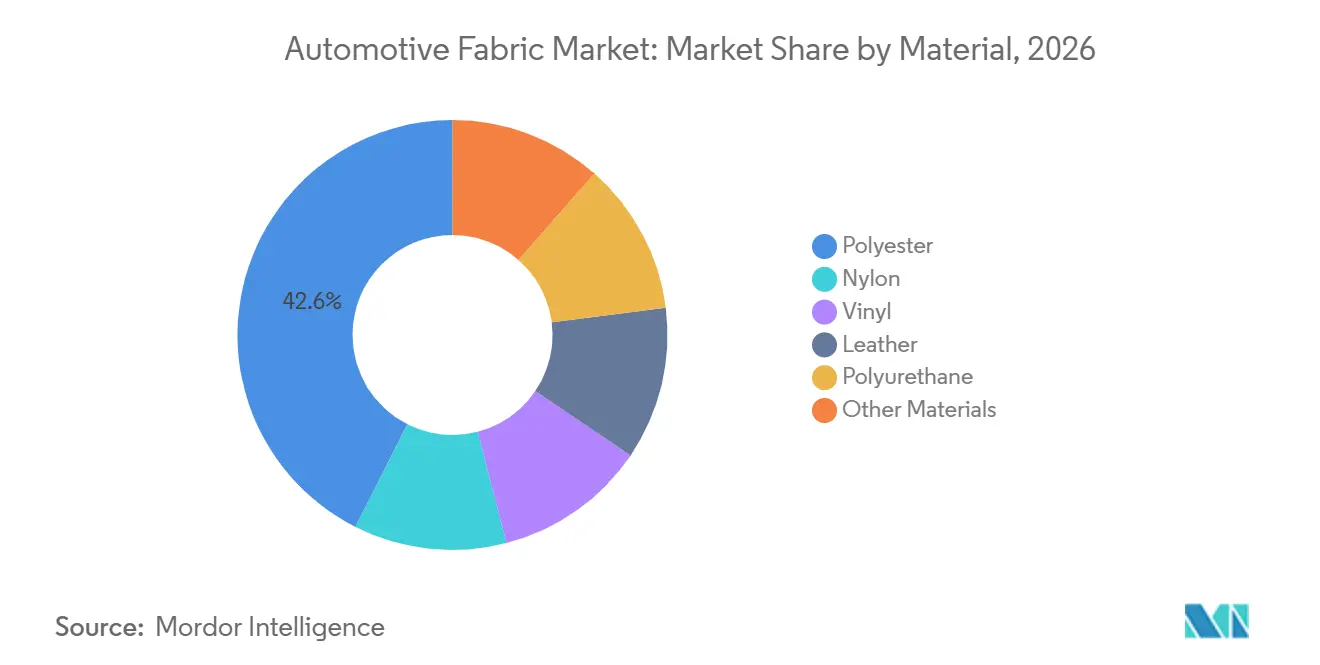
- 素材別では、ポリエステルが2026年の自動車用ファブリック市場シェアの42.56%を占め、ポリウレタンは2032年にかけて5.45%のCAGRで成長すると予測されています。
- 用途別では、シート張りが2026年の自動車用ファブリック市場シェアの44.81%を占め、エアバッグは2032年にかけて5.81%のCAGRで成長すると予測されています。
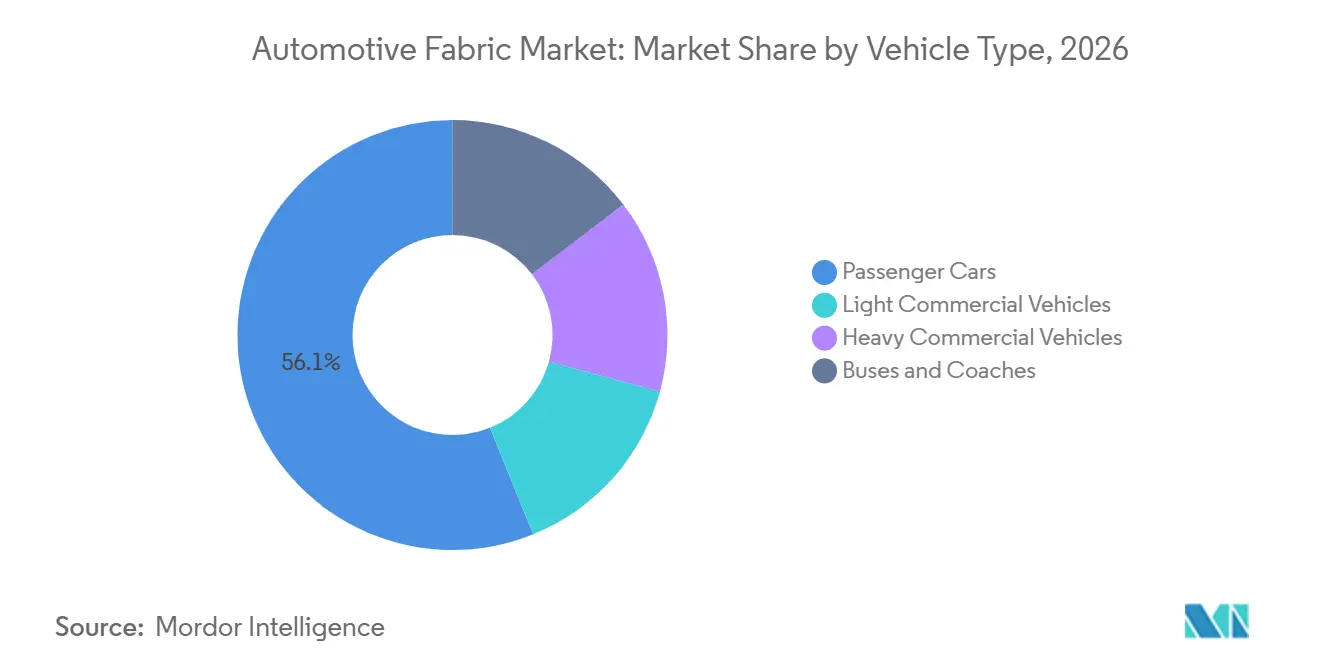
- 車両タイプ別では、乗用車が2026年の自動車用ファブリック市場シェアの56.12%を占め、小型商用車は2032年にかけて6.05%のCAGRで成長すると予測されています。
- 地域別では、アジア太平洋が2026年の自動車用ファブリック市場シェアの38.28%を占め、2032年にかけて5.72%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| アジアおよび新興市場における自動車生産の増加 | +1.6% | アジア太平洋中心、世界全体に波及 | 長期(4年以上) |
| エアバッグ・シートベルト・内装安全コンテンツの義務化 | +1.2% | 世界全体、北米および南アジアに集中 | 短期(2年以内) |
| 電気自動車の軽量化とキャビン音響要件 | +1.0% | 中国と欧州が先行し、北米へ拡大 | 中期2年~4年) |
| プレミアム化と内装カスタマイズ | +0.8% | 北米、欧州、中国プレミアムセグメント | 長期(4年以上) |
| リサイクルおよびバイオベース素材の仕様 | +0.6% | 欧州連合および北米、アジア太平洋での採用拡大 | 中期(2年~4年) |
| 情報源: Mordor Intelligence | |||
アジアおよび新興市場における自動車生産の増加
アジアおよび新興経済国における自動車製造は、自動車用ファブリック市場における最大の需要促進要因であり続けています。これらの国々は、安全・内装機能がより広く仕様化されるにつれて、車両あたりのファブリックコンテンツを増加させることができます。Antolinは2025年9月にタイのラヨーンおよびインドネシアのチカランに工場を開設し、BYD、長安汽車、Ford、VinFast、現代自動車、三菱を含む地域の自動車メーカーにサービスを提供しています。これらの投資は、サプライヤーが生産量の増加を待つのではなく、予想される生産成長に近い場所に生産能力を配置していることを示しています。
エアバッグ・シートベルト・内装安全コンテンツの義務化
安全規制は、エアバッグクッションおよびシートベルトウェビングに対する自動車用ファブリック市場の需要を支えています。これらの製品はファブリック集約型であり、適合車両設計から取り除くことができないためです。インドは2025年10月1日からすべての乗用車バリアントに6つのエアバッグを標準装備とし、各車両に必要な最低エアバッグコンテンツを増加させました。米国では、前席シートベルトリマインダーシステムが2026年9月1日までに適合することが求められ、後席シートベルトリマインダーシステムは2027年9月1日までに適合しなければなりません[1]。カーテン、ニー、後席エアバッグがこの拡大の多くを占めています。2025年4月の米国自動車研究協議会(USCAR)フロントエアバッグ性能仕様は、ドライバー、助手席、およびニーエアバッグシステムの検証要件も設定しています。
電気自動車の軽量化とキャビン音響要件
電気自動車のキャビンは、重量と騒音制御の両方に対応する素材を必要とし、自動車用ファブリック市場に技術的な需要の流れを生み出しています。査読済み研究は、新エネルギー車における騒音・振動・ハーシュネス性能にとってサウンドパッケージシステムが重要であることを示しています。2025年の研究では、軽量熱可塑性ヘッドライナーシステムが従来のポリウレタンフォームアセンブリと比較して素材重量を削減しながら、高周波音響吸収を最大20%向上させる可能性があることが判明しました。Autoneumは2025年7月にFlexi-Light PET(ポリエチレンテレフタレート)を発売しました。これは最大90%のリサイクル繊維を含み、ポリウレタンフォームの性能に匹敵するよう設計されたポリエステルフェルト音響断熱製品です。この製品は、自動車用ファブリック市場における音響性能とリサイクルコンテンツ要件を結びつけています。東レはまた、標準的なキャビンテキスタイルの熱保護要件をえる電気自動車バッテリーコンパートメント用途向けに、難燃性Garfenコンポジットを進化させました。これらの用途は、可視内装面を超えてテクニカルテキスタイルの役割を広げています。
プレミアム化と内装カスタマイズ
プレミアム車両プログラムは、自動車用ファブリック市場におけるシートおよび内装トリムに使用される素材ミックスを変化させています。Adient plcは2025年に、ソフトタッチ合成素材が改善されるにつれて、ポリウレタンおよびポリ塩化ビニル(PVC)素材が一部の中級車両でレザーに取って代わりつつあると指摘しました。これらの代替品は、より低い重量と低い揮発性有機化合物排出量で同様の触感仕上げを提供できます。したがって、ポリウレタンコーティングファブリックは、かつてレザーがより高い車両ポジションを示していたプログラムにおいて機会を持っています。中国では、自動車メーカーがプレミアムおよびファミリー向けモデルに抗菌、イージークリーン、無臭内装素材を仕様化しています。この仕様変更は、一貫した色、耐久性、および車両グレード検証とともに機能的な表面を提供できるファブリックサプライヤーに報いるものです。また、素材の選択が自動車メーカーのキャビンデザインを差別化する方法の一部となるため、カスタマイズの重要性も高まっています。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 石油化学原料価格の変動 | -0.8% | 世界全体 | 短期(2年以内) |
| リサイクルおよびバイオベースファブリックの高い認定コスト | -0.6% | 世界全体、欧州連合および北米が最も影響を受ける | 中期(2年~4年) |
| ティア1サプライ契約におけるコスト転嫁の遅さ | -0.4% | 世界全体 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
石油化学原料価格の変動
ポリエステル、ナイロン、ポリウレタンは石油由来の原料に依存しており、その生産経済性は石油および樹脂価格に敏感です。国際エネルギー機関(IEA)は、2025年10月のインターコンチネンタル取引所(ICE)ブレント原油を1バレルあたり64 米ドル付近に置き、年初来で1バレルあたり11 米ドル下落しています。原油価格の低下は投入コストを削減できますが、価格の不確実性はファブリックメーカーの計画をより困難にします。長期固定価格の車両契約のもとで働くサプライヤーは、樹脂コストが上昇した場合に迅速に価格を変更できない可能性があります。自動車メーカーはまた、投入価格が下落した際に迅速な価格引き下げを求めることもあります。このアンバランスは、大規模な統合企業よりも中小規模のサプライヤーにより大きな圧力をかける可能性があります。
リサイクルおよびバイオベースファブリックの高い認定コスト
新しい自動車用ファブリックグレードは、量産承認前に燃焼性、揮発性有機化合物、紫外線安定性、および摩耗試験に合格しなければなりません。このプロセスは、国際自動車タスクフォース(IATF)16949および自動車メーカーの検証プロトコルのもとで、素材グレードあたり50,000 米ドルを超え、18ヶ月から36ヶ月かかる場合があります。リサイクルおよびバイオベースグレードは、消費後原料がバッチごとに異なる可能性があるため、追加作業が必要です。サプライヤーは、車両プログラムが素材を承認する前に、一貫したコンパウンディングと性能を実証しなければなりません。改訂された欧州連合の使用済み車両指令は、2030年以降の新車最低リサイクルプラスチックコンテンツを要求することが予想されます。これにより、認定期間が固定されたままの状態で承認済みリサイクル素材への即時需要が生まれます。政策タイミングと素材承認の間のギャップは、持続可能なファブリックプログラムが大量生産に移行できる速度を制限します。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
素材別:
ポリエステルの規模優位性とポリウレタンのプレミアム化牽引力ポリエステルは2026年の自動車用ファブリック市場シェアの42.56%を占め、耐摩耗性、寸法安定性、およびリサイクルコンテンツ製造との適合性によって支えられています。メーカーが規模に応じた一貫した性能を必要とするシート、トリム、カーペット、および音響素材において、最も広い商業的選択肢であり続けています。AutneumのFlexi-Light PETは、音響断熱システムに最大90%のリサイクル繊維を使用し、バージンポリエステルからリサイクル原料への移行を示しています。この製品はポリウレタンフォームに匹敵する音響性能を提供するよう設計されています。ナイロンは、その強度要件から、特にエアバッグクッションにおける高強度安全用途において重要な役割を維持しています。ビニールは量産向けシートに存在し続けていますが、より低い揮発性有機化合物プロファイルを持つソフトタッチ合成代替品との競争に直面しています。
ポリウレタンは2027年から2032年にかけて5.45%のCAGRで最も成長の速い素材と予測されています。自動車メーカーは、特に低重量と低アウトガスでソフトタッチ仕上げを提供しなければならない場合に、中級および大量生産プログラム全体でポリウレタンコーティングファブリックをレザー代替品として仕様化しています。2025年、LotusはElectreおよびEmeya電気自動車シートバックセクションに50%消費後テキスタイル廃棄物と50%リサイクルポリエステルから作られた糸を使用し、生産チェーンは西欧に位置しています。バイオベースポリアミドPA56、竹、亜麻はより早期の商業段階にありますが、中国および欧州の自動車メーカーはリサイクル適合性と内装差別化のためにそれらを評価しています。したがって、自動車用ファブリック市場は、確立された素材性能と新しいリサイクルコンテンツ、トレーサビリティ、および使用終了要件のバランスをとっています。

用途別:
シート張りの収益リーダーシップとエアバッグの規制追い風シート張りは2026年の自動車用ファブリック市場規模の44.81%を占めました。これは他のどの個別用途よりも車両あたりの表面積を多く使用するためです。標準的な5人乗り乗用車は、シート表面、関連トリム、および補助内装アセンブリ全体にファブリックを必要とし、シート張りは自動車用ファブリック市場の安定した需要基盤となっています。カーペットおよびフロアカバリングは2番目に大きな用途グループであり、熱機能と音響機能を組み合わせた不織布層をますます使用しています。これは特に電気自動車において有用であり、床下バッテリーパッケージが従来のフロアパネル設計を変更し、スペースの効率的な使用により大きな価値を置いています。ヘッドライナー、ルーフライナー、ドアパネル、トランクライナー、パッケージトレイ、および断熱材がより広い用途ミックスを完成させ、エアバッグは2032年にかけて5.81%のCAGRで成長すると予測されています。
2025年10月のインドの6エアバッグ要件は、乗用車フリート全体でエアバッグファブリックの調達を増加させました。USCAR仕様は、エアバッグシステム検証における承認済みファブリックグレードの重要性を強化しています。シートベルトは、主要市場で義務的コンテンツルールが拡大しているため、安定した需要を維持しています。ベルト、ホース、およびタイヤ補強材は、可視内装トリムよりも産業用テキスタイルに近い要件を持つ専門的なテクニカルファブリックグループです。規制が各車両に必要な安全部品の数を増加させると、自動車用ファブリック市場はより安定した需要基盤を得ます。
車両タイプ別:
乗用車が収益を支え、小型商用車が成長をリード乗用車は2026年の自動車用ファブリック市場の56.12%を占め、シート張り、カーペット、ヘッドライナー、ドアパネル、トランクライナー、および安全システム用途の幅広い範囲を反映しています。このセグメントはまた、購買者と自動車メーカーがより快適で視覚的に差別化された清掃しやすい内装面を求めるため、プレミアム化が車両あたりのファブリック価値を高める方法も示しています。Toyota Boshoku Corporationは2025年の横浜ヒューマン・ビークル・テクノロジー・エキスポで、モノマテリアルカバーシートとモノマテリアルドアトリムを展示しました。これらのコンポーネントは、同社のフォームインプレース技術を通じて、より容易な分解と改善されたリサイクル性のために開発されました。乗用車の素材選択がデザイン、コンプライアンス、および使用終了要件を同時に対応する場合、自動車用ファブリック市場は恩恵を受けます。
小型商用車は、アジアおよびアメリカ大陸全体の電子商取引物流に関連したフリート購入に支えられ、2027年から2032年にかけて6.05%のCAGRで最も高い車両タイプCAGRを記録すると予測されています。小型商用車のキャビンは、自動車メーカーが設定したリサイクルコンテンツ仕様に準拠しながら、集中的な商業使用に対応できる耐久性のある清掃しやすい素材を必要とします。大型商用車は、長距離使用のための安全装備とドライバー快適素材を必要とします。バスおよびコーチは、インフラ投資が繰り返しの交換サイクルを生み出すことができるアジア太平洋および中東・アフリカ市場での公共交通フリート調達を通じてファブリック需要を支えています。自動車用ファブリック産業は、耐久性、安全性、音響制御、およびキャビン快適性のために選択された素材でこれらの車両カテゴリーにサービスを提供しています。
地域分析
アジア太平洋の自動車用ファブリック市場
アジア太平洋は2026年の自動車用ファブリック市場の38.28%を占め、2032年にかけて5.72%のCAGRで成長すると予測されています。中国、インド、日本、韓国、およびASEAN生産拠点は、世界の小型車生産の半分以上を占めています。インドの6エアバッグ要件は、乗用車あたりのエアバッグファブリック調達を増加させました。Toyota Boshoku Corporationは2025年2月に、インドのハリヤーナー州レワーリーのIMTバワルに第2製造工場の承認を受け、43 ビリオン インドルピー(約52 ミリオン 米ドル相当)の設備投資を行いました。AntolinのタイおよびインドネシアのプラントはASEAN地域の内装コンポーネントプログラムへの現地供給を支援しています。
北米の自動車用ファブリック市場
北米の需要は、より大きなキャビン面積と車両あたりより高いファブリック使用量を持つトラックおよびSUVによって支えられています。改正された連邦自動車安全基準(FMVSS)第208号は、前席および後席シートベルトリマインダーシステムに対して2026年および2027年の期限を設定しています。これらの期限は、国内車両フリート全体でシートベルトウェビングへの継続的な需要を生み出しています。Adientはメキシコと欧州の工場に対して480 ミリオン 米ドルの投資プログラムを報告し、シートおよびトリム活動を支援しています。この地域の自動車用ファブリック市場は、規模、自動化生産、および自動車メーカーとの確立された関係を組み合わせるサプライヤーに報いています。
欧州・中東・アフリカおよび南米の自動車用ファブリック市場
欧州は、プレミアム車両生産が高価値内装素材を支えるドイツ、フランス、イタリア、および英国を中心とした成熟した需要を持っています。改訂が予想される欧州連合の使用済み車両指令は、リサイクルコンテンツをより重要な調達考慮事項にしています。Autoneemは2025年のIAAで、電気自動車のフランクおよびアンダーボディ音響用途向けに最大70%のリサイクル繊維を含むUltra-Silentと、1,400°Cまで定格されたマイカフリーの難燃性バッテリー安全素材E-Fiber Shieldを発表しました。南米はブラジルの自動車生産を中心としており、サウジアラビアと南アフリカは電気自動車の音響・熱素材にとって小規模ながら戦略的に重要な市場であり続けています。
競合環境
自動車用ファブリック市場は高度に分散しており、上位5社にはAdient plc、Lear Corp.、Toyota Boshoku Corporation、Forvia、およびAutoliv が含まれます。専門的な内装ファブリック企業にはSEIREN CO., LTD.、Sage Automotive Interiors、SUMINOE Co., Ltd.、Haartz、およびAcme Mills Companyが含まれ、Joyson Safety Systemsは受動安全の近接競合他社です。Antolin、Autoneum、Yanfeng、Toyota Boshoku Corporation、Forvia、Adient plc、およびLear Corp.などの統合内装システムサプライヤーは、素材と付加価値アセンブリを組み合わせています。
自動化は、繰り返し可能な品質、生産力、およびコスト規律を支えるため、大規模なシートおよびトリムプログラムの受注においてより重要になっています。Adient plcは2025年2月に重慶テクニカルセンターを拡張し、中国の完成車メーカー(OEM)シートプログラムに完全な技術能力を提供しています。Antolinはタイとインドネシアに工場を開設し、アジアの自動車メーカーに近い場所に音響フォームおよびヘッドライナー生産能力を配置しました[2]。自動車用ファブリック市場では、素材品質とともに現地エンジニアリングサポート、生産信頼性、および顧客との近接性が重要です。
自動車メーカーが検証済みリサイクルコンテンツ、認証、およびライフサイクル文書を求めるため、調達においてサステナビリティの信頼性が重要です。Toyota Boshoku Corporationのモノマテリアル内装コンポーネントは、より容易なリサイクルと簡素化された使用終了処理への道を提供します。AutneumのFlexi-Light PETは、車両グレードの音響性能を維持しながらリサイクル素材コンテンツを組み込んでいます。自動車用ファブリック市場は、サプライヤーがコスト、コンプライアンス、サステナビリティ、および車両プログラムのタイミング要件を同時に満たさなければならないため、競争が激しい状態が続いています。
自動車用ファブリック産業のリーダー企業
-
Adient plc
-
Lear Corp.
-
Toyota Boshoku Corporation
-
Forvia
-
Autoliv
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用ファブリック市場 このレポートでカバーされる企業
- Acme Mills Company
- Adient plc
- Antolin
- Autoliv
- Autoneum
- Forvia
- Haartz
- Joyson Safety Systems
- Lear Corp.
- Sage Automotive Interiors
- SEIREN CO., LTD.
- SRF Limited
- SUMINOE Co., Ltd.
- Toyota Boshoku Corporation
- Yanfeng
最近の産業開発事情 自動車用ファブリック市場
- 2026年6月:Jaguar Land Rover(JLR)は、40社以上のティア1および原材料サプライヤーと共同開発し、リサイクルシートフォームや新しいFlexAirシート技術を含む49の持続可能コンポーネントを組み込んだCornerstoneサーキュラーデザインコンセプト車両を発表しました。このプロジェクトは、車両シートおよび内装用途においてリサイクルおよび低環境負荷素材を促進することで、自動車用ファブリック市場を支援しています。
- 2025年7月:Howa Tramicoは、自動車ヘッドライナー(車両天井に取り付けられるファブリックカバー内装ライニング)の製造にFibrolineの溶剤フリードライパウダー含浸技術の使用を開始しました。この開発は、内装テキスタイルの低溶剤製造プロセスを進化させ、軽量音響・熱断熱コンポーネントのより効率的な生産を可能にすることで、自動車用ファブリック市場を支援しています。
世界の自動車用ファブリック市場レポートの範囲
自動車用ファブリックは、車両内装および機能部品への使用のために設計されたテキスタイルおよびフレキシブル素材ソリューションです。自動車の動作条件に適した耐久性、快適性、保護性、および性能特性を提供します。
自動車用ファブリック市場は、素材、用途、車両タイプ、および地域別にセグメント化されています。素材別では、市場はポリエステル、ナイロン、ビニール、レザー、ポリウレタン、およびその他の素材にセグメント化されています。用途別では、市場はシート張り、カーペットおよびフロアカバリング、エアバッグ、シートベルト、ヘッドライナーおよびルーフライナー、ドアパネルおよびトリム、トランクライナーおよびパッケージトレイ、音響・熱断熱材、ならびにベルト・ホース・タイヤ補強材にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、大型商用車、ならびにバスおよびコーチにセグメント化されています。レポートはまた、16カ国の自動車用ファブリックの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリエステル |
| ナイロン |
| ビニール |
| レザー |
| ポリウレタン |
| その他の素材 |
| シート張り |
| カーペットおよびフロアカバリング |
| エアバッグ |
| シートベルト |
| ヘッドライナーおよびルーフライナー |
| ドアパネルおよびトリム |
| トランクライナーおよびパッケージトレイ |
| 音響・熱断熱材 |
| ベルト・ホース・タイヤ補強材 |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| バスおよびコーチ |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 素材別 | ポリエステル | |
| ナイロン | ||
| ビニール | ||
| レザー | ||
| ポリウレタン | ||
| その他の素材 | ||
| 用途別 | シート張り | |
| カーペットおよびフロアカバリング | ||
| エアバッグ | ||
| シートベルト | ||
| ヘッドライナーおよびルーフライナー | ||
| ドアパネルおよびトリム | ||
| トランクライナーおよびパッケージトレイ | ||
| 音響・熱断熱材 | ||
| ベルト・ホース・タイヤ補強材 | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| バスおよびコーチ | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車用ファブリック市場の規模はどのくらいですか?
自動車用ファブリック市場規模は2026年に40.44 ビリオン 米ドルと評価され、2027年の42.46 ビリオン 米ドルから2032年には54.53 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.13%です。
2026年に最大のシェアを保持した素材はどれですか?
ポリエステルは2026年に42.56%のシェアを保持しました。これは耐久性のあるリサイクルコテンツ用途を支えたためです。
2032年にかけて最も速く成長すると予測される用途はどれですか?
エアバッグは、拡大する安全要件に支えられ、2032年にかけて5.81%のCAGRで成長すると予測されています。
電気自動車はなぜ自動車用ファブリック需要に影響を与えているのですか?
電気自動車は、バッテリー重量とキャビン騒音に対応するために、軽量内装素材と改善された音響断熱材を必要としています。