
Taille et part du marché des tissus automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 42.46 Milliards de dollars |
| Taille du Marché (2032) | 54.53 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.13 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Faible |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des tissus automobiles par Mordor Intelligence
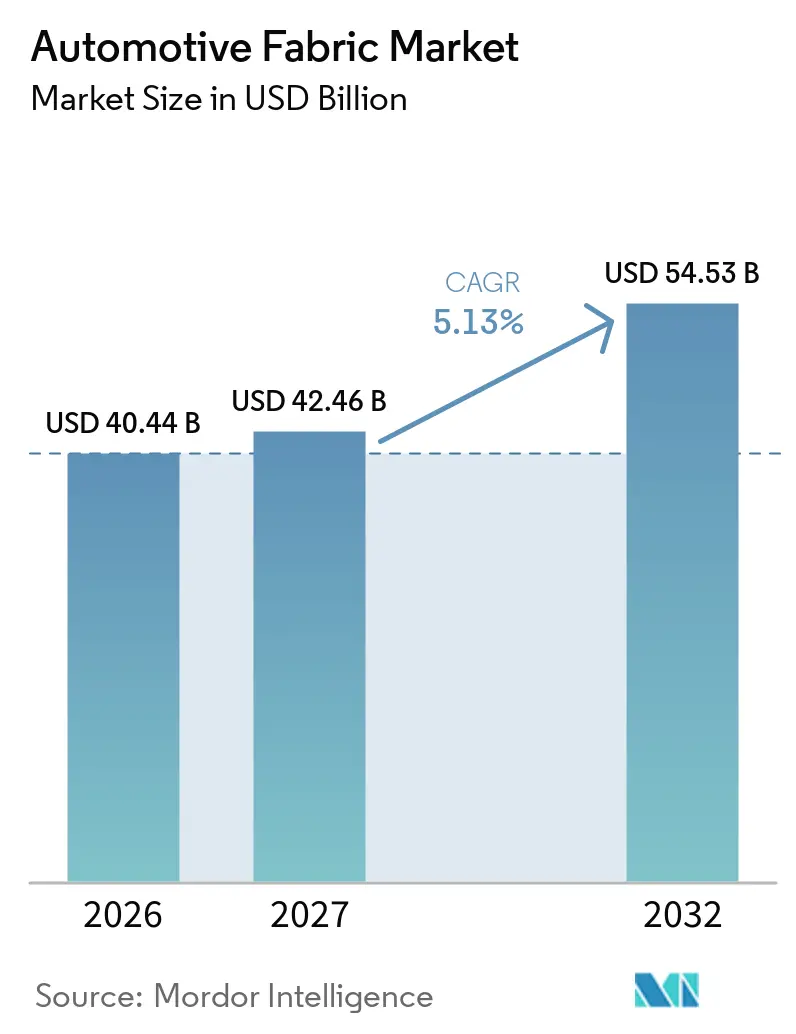
La taille du marché des tissus automobiles était évaluée à 40,44 milliards USD en 2026 et devrait croître de 42,46 milliards USD en 2027 pour atteindre 54,53 milliards USD d'ici 2032, à un CAGR de 5,13 % durant la période de prévision (2027-2032). Le marché des tissus automobiles est soutenu par la croissance de la production de véhicules dans les centres de fabrication asiatiques et émergents, où les programmes de véhicules intègrent davantage de contenu de sécurité et d'aménagement intérieur. Les conceptions de véhicules électriques stimulent la demande de matériaux de cabine plus légers et d'une isolation acoustique plus efficace, car le bruit de la route et du vent est plus perceptible en l'absence du bruit du moteur. Les réglementations en matière de sécurité créent également une demande stable pour les coussins d'airbags et les sangles de ceintures de sécurité, ces matériaux étant spécifiés dans les systèmes de sécurité des véhicules. Les fournisseurs répondent à ces exigences par des matériaux à contenu recyclé, des capacités de production locales et des systèmes d'intérieur plus facilement démontables en fin de vie. Le marché des tissus automobiles est également soumis à des pressions liées aux fluctuations des prix des résines et aux longs cycles de qualification pour les nouvelles qualités recyclées et biosourcées.
Points clés du rapport
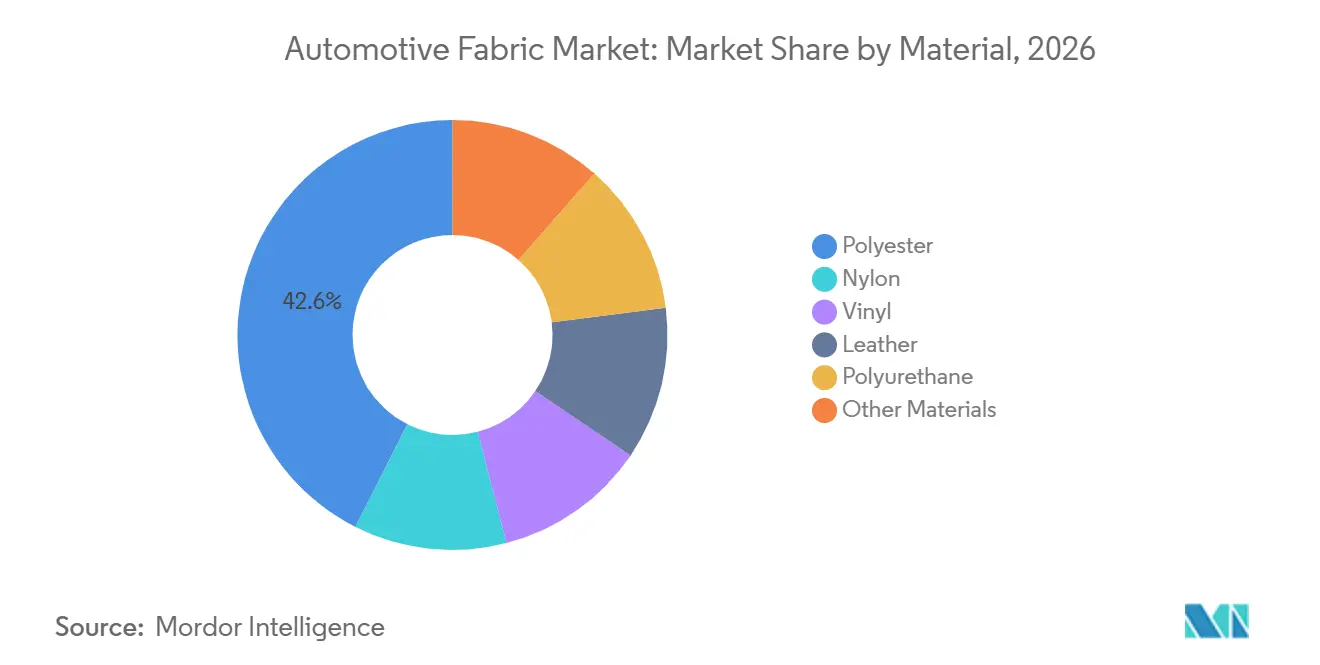
- Par matériau, le polyester détenait 42,56 % de la part du marché des tissus automobiles en 2026, tandis que le polyuréthane devrait progresser à un CAGR de 5,45 % jusqu'en 2032.
- Par application, la sellerie détenait 44,81 % de la part du marché des tissus automobiles en 2026, tandis que les airbags devraient progresser à un CAGR de 5,81 % jusqu'en 2032.
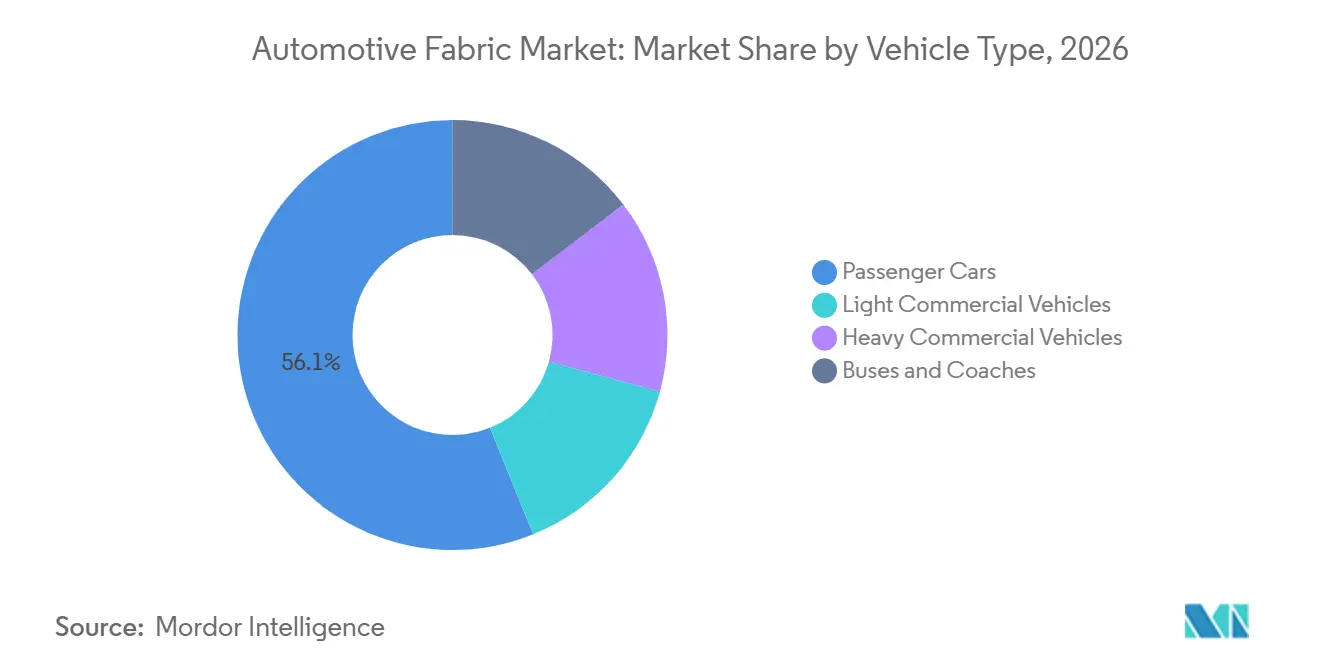
- Par type de véhicule, les voitures particulières détenaient 56,12 % de la part du marché des tissus automobiles en 2026, tandis que les véhicules utilitaires légers devraient progresser à un CAGR de 6,05 % jusqu'en 2032.
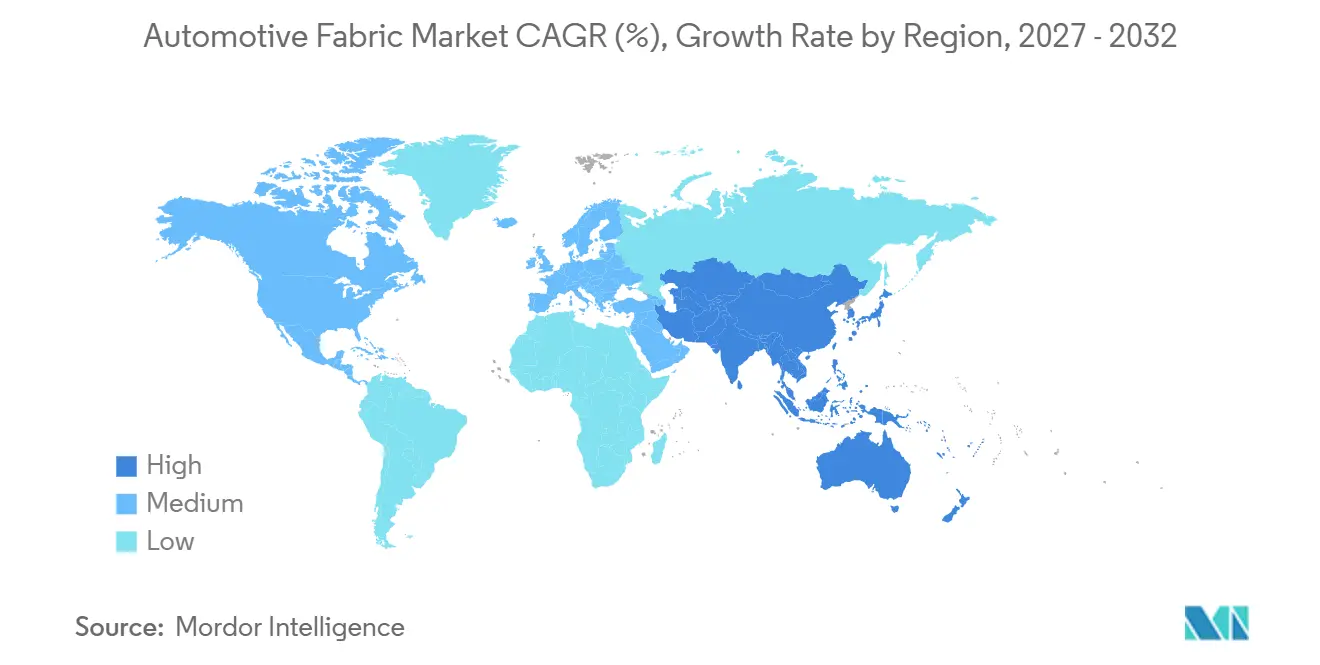
- Par géographie, l'Asie-Pacifique détenait 38,28 % de la part du marché des tissus automobiles en 2026 et devrait progresser à un CAGR de 5,72 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Croissance de la production de véhicules en Asie et dans les marchés émergents | +1.6% | Cœur APAC, répercussions à l'échelle mondiale | Long terme (≥ 4 ans) |
| Contenu obligatoire en matière d'airbags, de ceintures de sécurité et de sécurité intérieure | +1.2% | Mondial, concentré en Amérique du Nord et en Asie du Sud | Court terme (≤ 2 ans) |
| Allègement des véhicules électriques et exigences acoustiques de la cabine | +1.0% | Chine et Europe en tête, expansion vers l'Amérique du Nord | Moyen terme (2–4 ans) |
| Premiumisation et personnalisation de l'intérieur | +0.8% | Amérique du Nord, Europe, segment premium en Chine | Long terme (≥ 4 ans) |
| Spécifications de matériaux recyclés et biosourcés | +0.6% | UE et Amérique du Nord, avec une adoption croissante en APAC | Moyen terme (2–4 ans) |
| Source: Mordor Intelligence | |||
Croissance de la production de véhicules en Asie et dans les marchés émergents
La fabrication de véhicules en Asie et dans les économies émergentes reste le principal moteur de la demande pour le marché des tissus automobiles. Ces pays peuvent augmenter la teneur en tissu par véhicule à mesure que les caractéristiques de sécurité et d'aménagement intérieur sont plus largement spécifiées. Antolin a ouvert des usines à Rayong, en Thaïlande, et à Cikarang, en Indonésie, en septembre 2025 pour servir les constructeurs automobiles régionaux, notamment BYD, Changan, Ford, VinFast, Hyundai et Mitsubishi. Ces investissements montrent que les fournisseurs positionnent leurs capacités à proximité de la croissance de production attendue plutôt que d'attendre que les volumes augmentent.
Contenu obligatoire en matière d'airbags, de ceintures de sécurité et de sécurité intérieure
Les réglementations en matière de sécurité soutiennent la demande sur le marché des tissus automobiles pour les coussins d'airbags et les sangles de ceintures de sécurité, car ces produits sont très gourmands en tissu et ne peuvent pas être retirés des conceptions de véhicules conformes. L'Inde a rendu obligatoires 6 airbags pour toutes les variantes de véhicules particuliers à compter du 1er octobre 2025, ce qui a augmenté la teneur minimale en airbags requise dans chaque véhicule. Aux États-Unis, les systèmes de rappel de ceinture de sécurité avant devaient être conformes avant le 1er septembre 2026, et les systèmes de rappel de ceinture de sécurité arrière doivent être conformes avant le 1er septembre 2027[1]. Les airbags rideaux, genoux et sièges arrière représentent une grande partie de cette expansion. La spécification de performance des airbags frontaux du Conseil américain pour la recherche automobile (USCAR) d'avril 2025 fixe également les exigences de validation pour les systèmes d'airbags conducteur, passager et genoux.
Allègement des véhicules électriques et exigences acoustiques de la cabine
Les cabines de véhicules électriques nécessitent des matériaux qui répondent à la fois aux exigences de poids et de contrôle du bruit, créant ainsi un flux de demande technique pour le marché des tissus automobiles. Des recherches évaluées par des pairs identifient les systèmes d'isolation acoustique comme importants pour les performances en matière de bruit, de vibrations et de dureté dans les véhicules à nouvelles énergies. Une étude de 2025 a révélé que les systèmes de pavillons thermoplastiques légers pouvaient offrir jusqu'à 20 % d'absorption acoustique haute fréquence supplémentaire tout en réduisant le poids des matériaux par rapport aux assemblages conventionnels en mousse de polyuréthane. Autoneum a lancé le Flexi-Light PET (polyéthylène téréphtalate) en juillet 2025, un produit d'isolation acoustique en feutre de polyester contenant jusqu'à 90 % de fibres recyclées et conçu pour égaler les performances de la mousse de polyuréthane. Le produit associe performance acoustique et exigences de contenu recyclé sur le marché des tissus automobiles. Toray a également fait progresser son composite ignifuge Garfen pour les applications de compartiment de batterie de véhicules électriques, où les exigences de protection thermique dépassent celles des textiles de cabine standard. Ces applications élargissent le rôle des textiles techniques au-delà des surfaces intérieures visibles.
Premiumisation et personnalisation de l'intérieur
Les programmes de véhicules premium modifient le mix de matériaux utilisés pour les sièges et la garniture intérieure sur le marché des tissus automobiles. Adient plc a indiqué en 2025 que les matériaux en polyuréthane et en polychlorure de vinyle (PVC) remplaçaient le cuir dans certains véhicules de gamme intermédiaire, à mesure que les matériaux synthétiques à toucher doux s'amélioraient. Ces alternatives peuvent offrir une finition tactile similaire avec un poids inférieur et des émissions de composés organiques volatils plus faibles. Les tissus enduits de polyuréthane ont donc une opportunité dans les programmes où le cuir marquait autrefois un positionnement véhicule plus élevé. En Chine, les constructeurs automobiles spécifient des matériaux intérieurs antimicrobiens, faciles à nettoyer et neutres en odeur pour les modèles premium et familiaux. Ce changement de spécification récompense les fournisseurs de tissus capables d'offrir des surfaces fonctionnelles associées à une couleur, une durabilité et une validation de qualité automobile cohérentes. Il renforce également l'importance de la personnalisation, car la sélection des matériaux fait partie de la manière dont les constructeurs automobiles différencient les designs de cabine.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Volatilité des prix des matières premières pétrochimiques | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts de qualification élevés pour les tissus recyclés et biosourcés | -0.6% | Mondial, UE et Amérique du Nord les plus exposées | Moyen terme (2–4 ans) |
| Lente répercussion des coûts dans les contrats de fourniture de rang 1 | -0.4% | Mondial | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Volatilité des prix des matières premières pétrochimiques
Le polyester, le nylon et le polyuréthane reposent sur des matières premières dérivées du pétrole, rendant leur économie de production sensible aux prix du pétrole et des résines. L'Agence internationale de l'énergie (AIE) a situé le brut Brent de l'Intercontinental Exchange (ICE) près de 64 USD le baril en octobre 2025, en baisse de 11 USD le baril depuis le début de l'année. La baisse des prix du brut peut réduire les coûts des intrants, mais l'incertitude des prix complique la planification pour les fabricants de tissus. Les fournisseurs travaillant dans le cadre de contrats véhicules à prix fixe à long terme peuvent ne pas être en mesure de réviser rapidement leurs prix si les coûts des résines augmentent. Les constructeurs automobiles peuvent également chercher des réductions de prix rapides lorsque les prix des intrants baissent. Ce déséquilibre peut exercer une pression plus forte sur les fournisseurs de taille petite et moyenne que sur les grandes entreprises intégrées.
Coûts de qualification élevés pour les tissus recyclés et biosourcés
Les nouvelles qualités de tissus automobiles doivent passer des tests d'inflammabilité, de composés organiques volatils, de stabilité aux ultraviolets et d'abrasion avant l'approbation pour la production en série. Le processus peut dépasser 50 000 USD par qualité de matériau et prendre de 18 à 36 mois dans le cadre des protocoles de l'International Automotive Task Force (IATF) 16949 et de validation des constructeurs automobiles. Les qualités recyclées et biosourcées nécessitent un travail supplémentaire car les matières premières post-consommation peuvent varier d'un lot à l'autre. Les fournisseurs doivent démontrer une composition et des performances cohérentes avant qu'un programme véhicule puisse approuver un matériau. La directive révisée de l'UE sur les véhicules en fin de vie devrait exiger une teneur minimale en plastiques recyclés dans les nouveaux véhicules à partir de 2030. Cela crée une demande immédiate pour des matériaux recyclés approuvés, tandis que la période de qualification reste fixe. L'écart entre le calendrier des politiques et l'approbation des matériaux limite la rapidité avec laquelle les programmes de tissus durables peuvent passer à une production à grand volume.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par matériau :
l'avantage d'échelle du polyester face à l'attrait de la premiumisation du polyuréthaneLe polyester détenait 42,56 % de la part du marché des tissus automobiles en 2026, soutenu par sa résistance à l'abrasion, sa stabilité dimensionnelle et sa compatibilité avec la fabrication à contenu recyclé. Il reste l'option commerciale la plus large pour les sièges, les garnitures, les moquettes et les matériaux acoustiques où les fabricants ont besoin de performances constantes à grande échelle. Le Flexi-Light PET d'Autoneum illustre le passage du polyester vierge aux matières premières recyclées, avec jusqu'à 90 % de fibres recyclées dans un système d'isolation acoustique. Le produit est conçu pour offrir des performances acoustiques comparables à la mousse de polyuréthane. Le nylon conserve un rôle important dans les applications de sécurité à haute ténacité, notamment les coussins d'airbags, en raison de ses exigences de résistance. Le vinyle reste présent dans les sièges de masse, mais fait face à la concurrence des alternatives synthétiques à toucher doux avec des profils de composés organiques volatils plus faibles.
Le polyuréthane devrait être le matériau à la croissance la plus rapide avec un CAGR de 5,45 % de 2027 à 2032. Les constructeurs automobiles spécifient des tissus enduits de polyuréthane comme substituts du cuir dans les programmes de gamme intermédiaire et à grand volume, notamment lorsqu'une finition à toucher doux doit être obtenue avec un poids inférieur et un dégazage réduit. En 2025, Lotus a utilisé du fil fabriqué à partir de 50 % de déchets textiles post-consommation et de 50 % de polyester recyclé pour les dossiers de sièges des véhicules électriques Eletre et Emeya, avec la chaîne de production située en Europe occidentale. Le polyamide biosourcé PA56, le bambou et le lin restent à un stade commercial plus précoce, mais les constructeurs automobiles chinois et européens les évaluent pour la conformité en matière de recyclabilité et la différenciation intérieure. Le marché des tissus automobiles équilibre donc les performances des matériaux établis avec les nouvelles exigences de contenu recyclé, de traçabilité et de fin de vie.

Par application :
leadership en revenus de la sellerie et vent réglementaire favorable aux airbagsLa sellerie représentait 44,81 % de la taille du marché des tissus automobiles en 2026, car elle utilise plus de surface par véhicule que toute autre application individuelle. Une voiture particulière standard à 5 places nécessite du tissu sur les surfaces des sièges, les garnitures associées et les assemblages intérieurs de support, faisant de la sellerie une base de demande stable pour le marché des tissus automobiles. Les moquettes et revêtements de sol constituent le deuxième groupe d'applications le plus important et utilisent de plus en plus des couches non tissées qui combinent des fonctions thermiques et acoustiques. Cela est particulièrement utile dans les véhicules électriques, où l'emballage de la batterie sous le plancher modifie les conceptions conventionnelles des panneaux de plancher et accorde une plus grande valeur à l'utilisation efficace de l'espace. Les pavillons, doublures de toit, panneaux de porte, doublures de coffre, tablettes arrière et isolations complètent le mix d'applications plus large, tandis que les airbags devraient croître à un CAGR de 5,81 % jusqu'en 2032.
L'exigence indienne de six airbags d'octobre 2025 a augmenté la demande de tissu pour airbags dans l'ensemble du parc de véhicules particuliers. La spécification USCAR renforce l'importance des qualités de tissu approuvées dans la validation des systèmes d'airbags. Les ceintures de sécurité maintiennent une demande stable car les règles de contenu obligatoire s'étendent dans les marchés clés. Les courroies, tuyaux et renforts de pneus constituent un groupe de tissus techniques spécialisés dont les exigences sont plus proches des textiles industriels que des garnitures intérieures visibles. Le marché des tissus automobiles bénéficie d'une base de demande plus stable lorsque les réglementations augmentent le nombre de composants de sécurité requis dans chaque véhicule.
Par type de véhicule :
les voitures particulières ancrent les revenus, tandis que les véhicules utilitaires légers mènent la croissanceLes voitures particulières détenaient 56,12 % du marché des tissus automobiles en 2026, reflétant leur large gamme d'applications en sellerie, moquette, pavillon, panneau de porte, doublure de coffre et systèmes de sécurité. Ce segment montre également comment la premiumisation peut augmenter la valeur du tissu par unité, car les acheteurs et les constructeurs automobiles recherchent plus de confort, de différenciation visuelle et des surfaces intérieures plus faciles à nettoyer. Toyota Boshoku Corporation a présenté une feuille de revêtement mono-matériau et une garniture de porte mono-matériau à l'Exposition technologique humain-véhicule 2025 à Yokohama. Les composants ont été développés pour faciliter le démontage et améliorer la recyclabilité grâce à la technologie de mousse en place de l'entreprise. Le marché des tissus automobiles bénéficie lorsque les choix de matériaux pour les voitures particulières répondent simultanément aux exigences de conception, de conformité et de fin de vie.
Les véhicules utilitaires légers devraient enregistrer le CAGR le plus élevé par type de véhicule à 6,05 % de 2027 à 2032, soutenus par les achats de flottes liés à la logistique du commerce électronique en Asie et dans les Amériques. Les cabines de véhicules utilitaires légers nécessitent des matériaux durables et faciles à nettoyer pouvant supporter une utilisation commerciale intensive tout en respectant les spécifications de contenu recyclé fixées par les constructeurs automobiles. Les véhicules utilitaires lourds nécessitent des équipements de sécurité et des matériaux de confort pour le conducteur pour une utilisation sur de longues distances. Les bus et autocars soutiennent la demande de tissus grâce aux achats de flottes de transport en commun en APAC et dans les marchés du Moyen-Orient et de l'Afrique, où les investissements dans les infrastructures peuvent créer des cycles de remplacement répétés. Le secteur des tissus automobiles sert ces catégories de véhicules avec des matériaux sélectionnés pour leur durabilité, leur sécurité, leur contrôle acoustique et le confort de la cabine.
Analyse géographique
Marché des tissus automobiles en Asie-Pacifique
L'Asie-Pacifique détenait 38,28 % du marché des tissus automobiles en 2026 et devrait croître à un CAGR de 5,72 % jusqu'en 2032. La Chine, l'Inde, le Japon, la Corée du Sud et les pôles de production de l'ASEAN représentent plus de la moitié de la production mondiale de véhicules légers. L'exigence indienne de 6 airbags a augmenté les achats de tissu pour airbags par véhicule particulier. Toyota Boshoku Corporation a reçu l'approbation en février 2025 pour une deuxième usine de fabrication à IMT Bawal, Rewari, en Inde, avec un investissement en capital de 4,3 milliards INR, soit l'équivalent de 52 millions USD. Les usines d'Antolin en Thaïlande et en Indonésie soutiennent l'approvisionnement local pour les programmes de composants intérieurs.
Marché des tissus automobiles en Amérique du Nord
La demande en Amérique du Nord est soutenue par les camions et les SUV dotés de surfaces de cabine plus grandes et d'une utilisation de tissu plus importante par véhicule. Les normes fédérales de sécurité des véhicules automobiles (FMVSS) No. 208 modifiées fixent des délais en 2026 et 2027 pour les systèmes de rappel de ceinture de sécurité avant et arrière. Ces délais créent une demande continue pour les sangles de ceintures de sécurité dans l'ensemble du parc de véhicules domestiques. Adient a annoncé un programme d'investissement de 480 millions USD pour des usines au Mexique et en Europe, soutenant les activités de sièges et de garnitures. Le marché des tissus automobiles dans la région récompense les fournisseurs qui combinent l'échelle, la production automatisée et des relations établies avec les constructeurs automobiles.
Marché des tissus automobiles en EMEA et en Amérique du Sud
L'Europe présente une demande mature centrée sur l'Allemagne, la France, l'Italie et le Royaume-Uni, où la production de véhicules premium soutient des matériaux intérieurs de plus grande valeur. La directive révisée attendue de l'UE sur les véhicules en fin de vie fait du contenu recyclé une considération d'approvisionnement de plus en plus importante. Autoneum a présenté Ultra-Silent à l'IAA 2025 avec jusqu'à 70 % de fibres recyclées pour les applications acoustiques de frunk et de soubassement des véhicules électriques, ainsi que E-Fiber Shield, un matériau de sécurité pour batteries ignifuge et sans mica, résistant jusqu'à 1 400 °C. L'Amérique du Sud est centrée sur la production automobile brésilienne, tandis que l'Arabie Saoudite et l'Afrique du Sud restent des marchés plus petits mais stratégiquement pertinents pour les matériaux acoustiques et thermiques des véhicules électriques.
Paysage concurrentiel
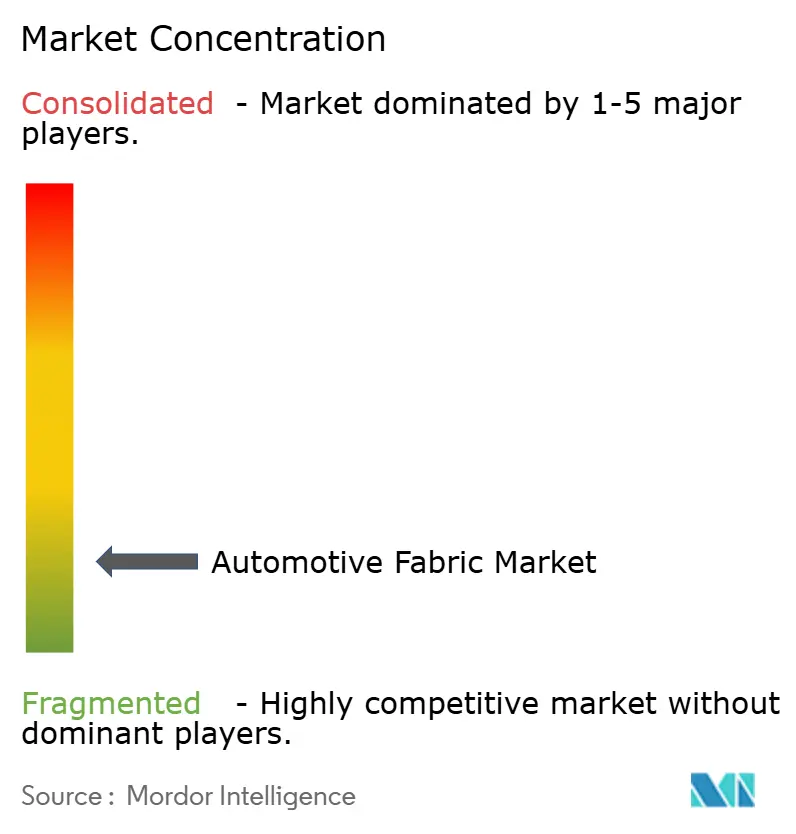
Le marché des tissus automobiles est très fragmenté, les cinq premiers acteurs étant Adient plc, Lear Corp., Toyota Boshoku Corporation, Forvia et Autoliv. Les entreprises spécialisées dans les tissus d'intérieur comprennent SEIREN CO., LTD., Sage Automotive Interiors, SUMINOE Co., Ltd., Haartz et Acme Mills Company, tandis que Joyson Safety Systems est un concurrent proche dans le domaine de la sécurité passive. Les fournisseurs de systèmes d'intérieur intégrés tels qu'Antolin, Autoneum, Yanfeng, Toyota Boshoku Corporation, Forvia, Adient plc et Lear Corp. combinent les matériaux avec l'assemblage à valeur ajoutée.
L'automatisation devient de plus en plus importante dans les attributions de grands programmes de sièges et de garnitures, car elle soutient la qualité répétable, la capacité et la discipline des coûts. Adient plc a élargi son Centre technique de Chongqing en février 2025 pour fournir des capacités techniques complètes pour les programmes de sièges des équipementiers d'origine (OEM) chinois. Antolin a ouvert des usines en Thaïlande et en Indonésie pour rapprocher la capacité de mousse acoustique et de pavillon des constructeurs automobiles asiatiques[2]. Sur le marché des tissus automobiles, le soutien technique local, la fiabilité de la production et la proximité avec les clients comptent autant que la qualité des matériaux.
Les références en matière de durabilité comptent dans les achats, car les constructeurs automobiles recherchent un contenu recyclé vérifié, des certifications et une documentation sur le cycle de vie. Les composants intérieurs mono-matériau de Toyota Boshoku Corporation offrent une voie vers un recyclage plus facile et une gestion simplifiée en fin de vie. Le Flexi-Light PET d'Autoneum intègre du contenu recyclé tout en maintenant des performances acoustiques de qualité automobile. Le marché des tissus automobiles reste compétitif car les fournisseurs doivent simultanément répondre aux exigences de coût, de conformité, de durabilité et de calendrier des programmes véhicules.
Leaders du secteur des tissus automobiles
-
Adient plc
-
Lear Corp.
-
Toyota Boshoku Corporation
-
Forvia
-
Autoliv
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des tissus automobiles Entreprises couvertes dans ce rapport
- Acme Mills Company
- Adient plc
- Antolin
- Autoliv
- Autoneum
- Forvia
- Haartz
- Joyson Safety Systems
- Lear Corp.
- Sage Automotive Interiors
- SEIREN CO., LTD.
- SRF Limited
- SUMINOE Co., Ltd.
- Toyota Boshoku Corporation
- Yanfeng
Développements industriels récents dans Marché des tissus automobiles
- Juin 2026 : Jaguar Land Rover (JLR) a dévoilé son concept de véhicule à conception circulaire Cornerstone, développé avec plus de 40 fournisseurs de rang 1 et de matières premières et intégrant 49 composants plus durables, notamment de la mousse de siège recyclée et la nouvelle technologie de siège FlexAir. Le projet soutient le marché des tissus automobiles en encourageant l'utilisation de matériaux recyclés et à moindre impact dans les applications de sièges et d'intérieur de véhicules.
- Juillet 2025 : Howa Tramico a commencé à utiliser la technologie d'imprégnation par poudre sèche sans solvant de Fibroline pour la fabrication de pavillons automobiles, les doublures intérieures recouvertes de tissu installées sur les plafonds des véhicules. Ce développement soutient le marché des tissus automobiles en faisant progresser les procédés de fabrication à faible teneur en solvants pour les textiles intérieurs et en permettant une production plus efficace de composants d'isolation acoustique et thermique légers.
Périmètre du rapport mondial sur le marché des tissus automobiles
Les tissus automobiles sont des solutions en textile et en matériaux flexibles conçues pour être utilisées dans les intérieurs de véhicules et les composants fonctionnels. Ils offrent des caractéristiques de durabilité, de confort, de protection et de performance adaptées aux conditions d'exploitation automobiles.
Le marché des tissus automobiles est segmenté par matériau, application, type de véhicule et géographie. Par matériau, le marché est segmenté en polyester, nylon, vinyle, cuir, polyuréthane et autres matériaux. Par application, le marché est segmenté en sellerie, moquettes et revêtements de sol, airbags, ceintures de sécurité, pavillons et doublures de toit, panneaux de porte et garnitures, doublures de coffre et tablettes arrière, isolation acoustique et thermique, et courroies, tuyaux et renforts de pneus. Par type de véhicule, le marché est segmenté en voitures particulières, véhicules utilitaires légers, véhicules utilitaires lourds, et bus et autocars. Le rapport couvre également la taille du marché et les prévisions pour les tissus automobiles dans 16 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Polyester |
| Nylon |
| Vinyle |
| Cuir |
| Polyuréthane |
| Autres matériaux |
| Sellerie |
| Moquettes et revêtements de sol |
| Airbags |
| Ceintures de sécurité |
| Pavillons et doublures de toit |
| Panneaux de porte et garnitures |
| Doublures de coffre et tablettes arrière |
| Isolation acoustique et thermique |
| Courroies, tuyaux et renforts de pneus |
| Voitures particulières |
| Véhicules utilitaires légers |
| Véhicules utilitaires lourds |
| Bus et autocars |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par matériau | Polyester | |
| Nylon | ||
| Vinyle | ||
| Cuir | ||
| Polyuréthane | ||
| Autres matériaux | ||
| Par application | Sellerie | |
| Moquettes et revêtements de sol | ||
| Airbags | ||
| Ceintures de sécurité | ||
| Pavillons et doublures de toit | ||
| Panneaux de porte et garnitures | ||
| Doublures de coffre et tablettes arrière | ||
| Isolation acoustique et thermique | ||
| Courroies, tuyaux et renforts de pneus | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules utilitaires légers | ||
| Véhicules utilitaires lourds | ||
| Bus et autocars | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des tissus automobiles ?
La taille du marché des tissus automobiles était évaluée à 40,44 milliards USD en 2026 et devrait croître de 42,46 milliards USD en 2027 pour atteindre 54,53 milliards USD d'ici 2032, à un CAGR de 5,13 % durant la période de prévision (2027-2032).
Quel matériau détenait la plus grande part en 2026 ?
Le polyester détenait une part de 42,56 % en 2026 car il soutenait les applications durables et à contenu recyclé.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les airbags devraient croître à un CAGR de 5,81 % jusqu'en 2032, soutenus par l'expansion des exigences de sécurité.
Pourquoi les véhicules électriques affectent-ils la demande de tissus automobiles ?
Les véhicules électriques nécessitent des matériaux intérieurs légers et une isolation acoustique améliorée pour répondre au poids de la batterie et au bruit de la cabine.