
Marktgröße und Marktanteil für Automobilgewebe
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 42.46 Milliarden US-Dollar |
| Marktgröße (2032) | 54.53 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.13 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
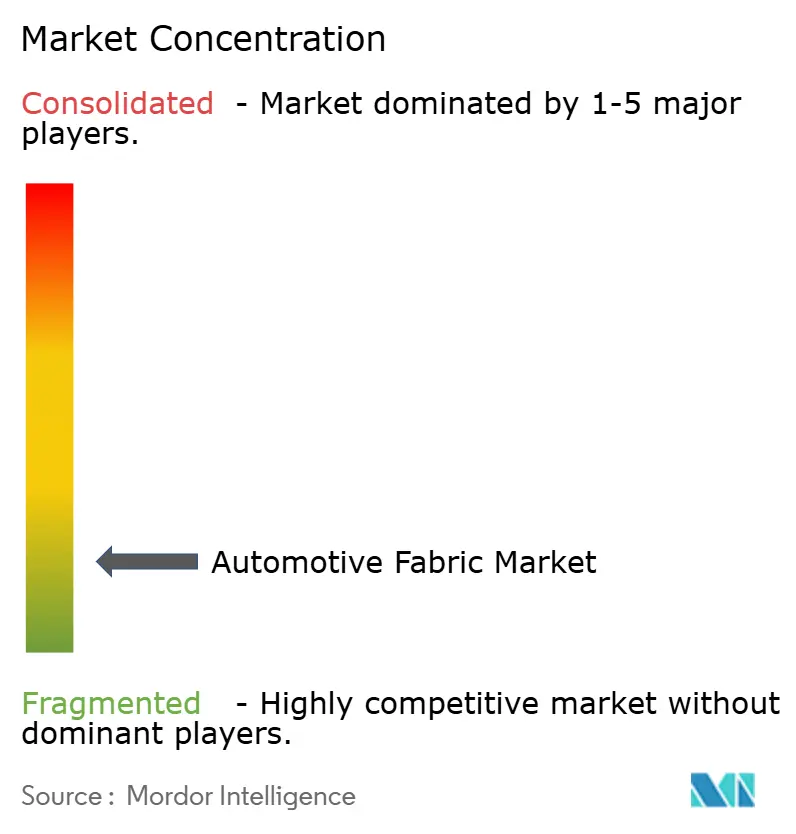
| Marktkonzentration | Niedrig |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automobilgewebe von Mordor Intelligence
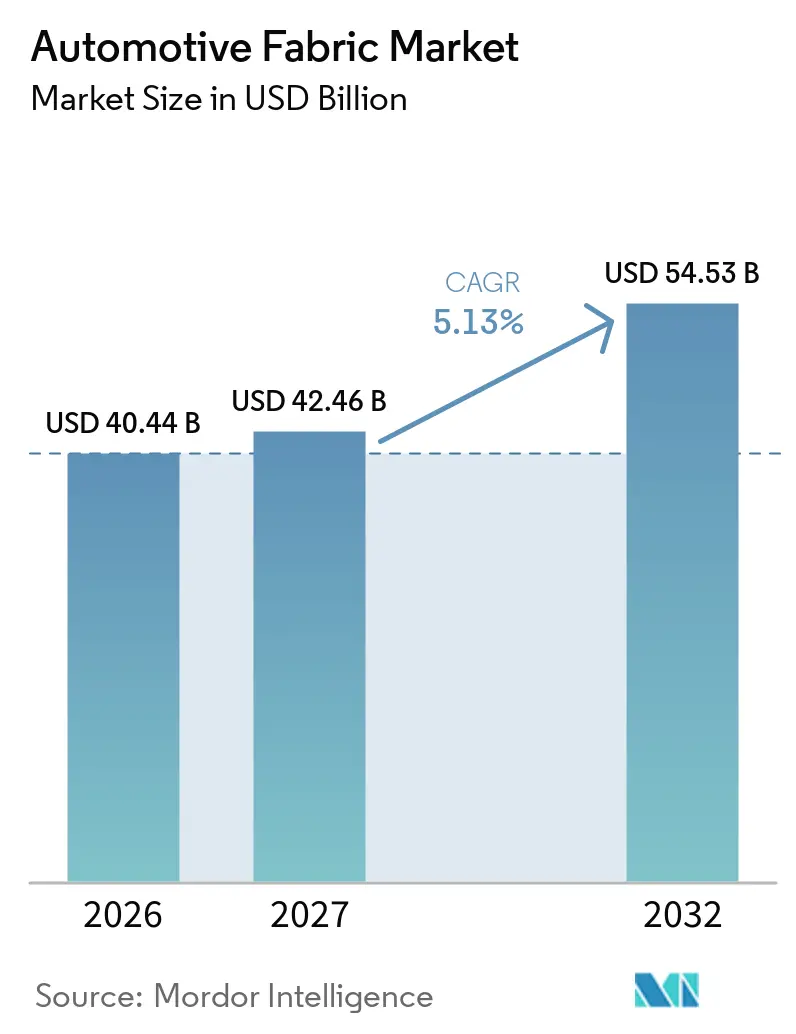
Die Marktgröße für Automobilgewebe wurde im Jahr 2026 auf 40,44 Milliarden USD geschätzt und wird voraussichtlich von 42,46 Milliarden USD im Jahr 2027 auf 54,53 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2027–2032). Der Markt für Automobilgewebe wird durch das Wachstum der Fahrzeugproduktion in asiatischen und aufstrebenden Fertigungszentren gestützt, wo Fahrzeugprogramme Sicherheits- und Innenraumausstattungen ergänzen. Elektrofahrzeugdesigns steigern die Nachfrage nach leichteren Kabinenmaterialien und effektiverer akustischer Dämmung, da Straßen- und Windgeräusche ohne Motorgeräusch stärker wahrnehmbar sind. Sicherheitsvorschriften schaffen zudem eine stabile Nachfrage nach Airbaghüllen und Sicherheitsgurtbändern, da diese Materialien in Fahrzeugsicherheitssystemen vorgeschrieben sind. Lieferanten reagieren mit Materialien mit Recyclinganteil, lokalen Produktionskapazitäten und Innenraumsystemen, die am Ende ihrer Lebensdauer leichter demontiert werden können. Der Markt für Automobilgewebe steht auch unter dem Druck von Harzspreisbewegungen und langen Qualifizierungszyklen für neue recycelte und biobasierte Qualitäten.
Wichtigste Erkenntnisse des Berichts
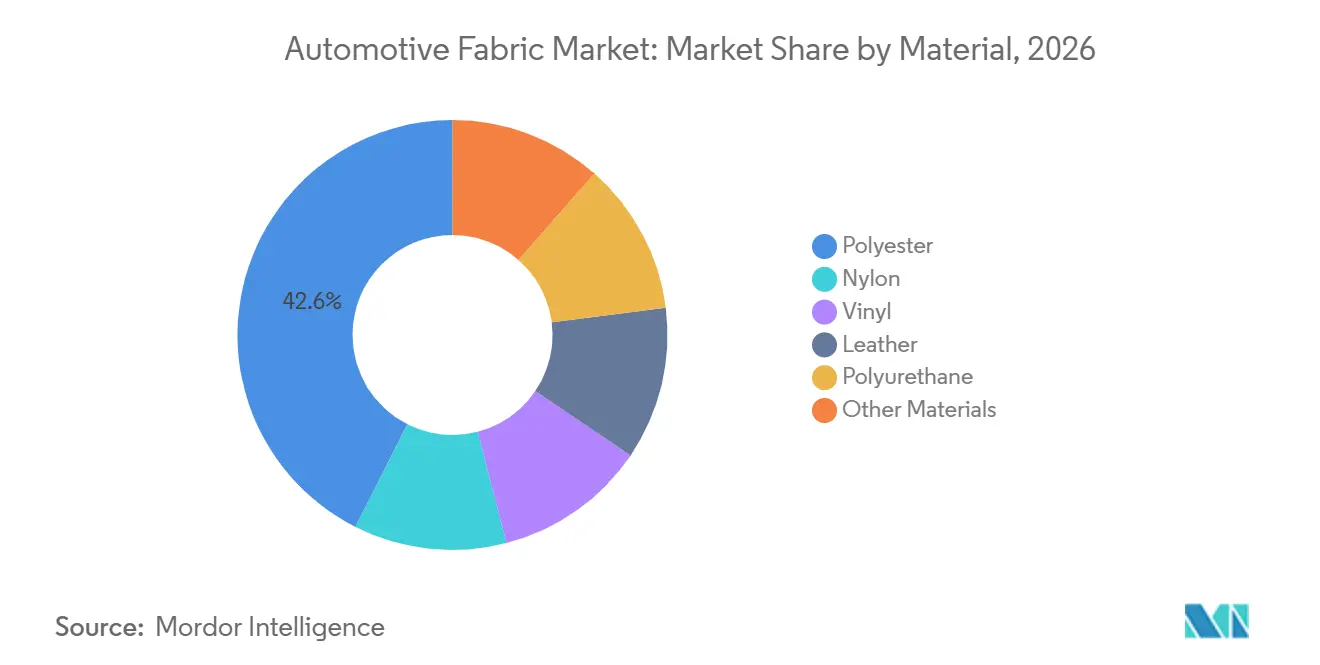
- Nach Material hielt Polyester im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Automobilgewebe, während Polyurethan bis 2032 voraussichtlich mit einer CAGR von 5,45 % wachsen wird.
- Nach Anwendung hielt Polsterung im Jahr 2026 einen Marktanteil von 44,81 % am Markt für Automobilgewebe, während Airbags bis 2032 voraussichtlich mit einer CAGR von 5,81 % wachsen werden.
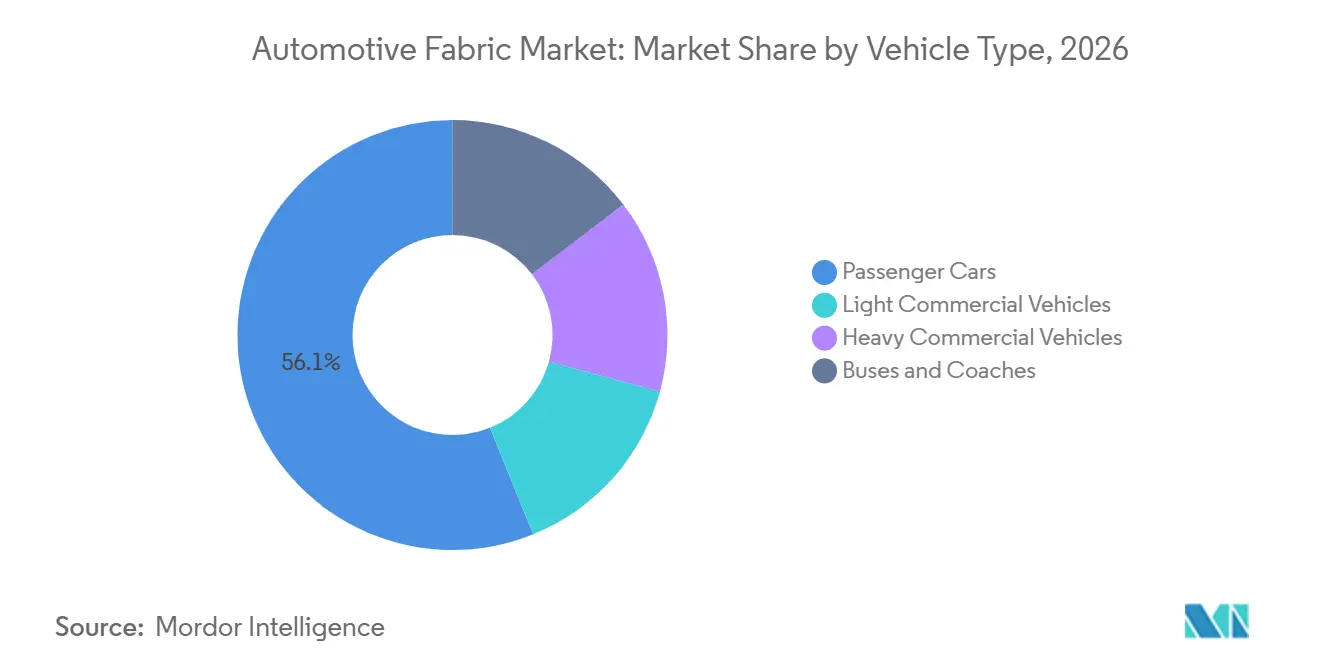
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 56,12 % am Markt für Automobilgewebe, während leichte Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 6,05 % wachsen werden.
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,28 % am Markt für Automobilgewebe und wird bis 2032 voraussichtlich mit einer CAGR von 5,72 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Wachstum der Fahrzeugproduktion in Asien und aufstrebenden Märkten | +1.6% | APAC-Kernmarkt, Ausstrahlungseffekte auf globale Märkte | Langfristig (≥ 4 Jahre) |
| Obligatorische Airbag-, Sicherheitsgurt- und Innenraum-Sicherheitsinhalte | +1.2% | Global, konzentriert in Nordamerika und Südasien | Kurzfristig (≤ 2 Jahre) |
| Leichtbau bei Elektrofahrzeugen und akustische Anforderungen an die Fahrgastzelle | +1.0% | China und Europa führend, Ausweitung auf Nordamerika | Mittelfristig (2–4 Jahre) |
| Premiumisierung und Innenraumanpassung | +0.8% | Nordamerika, Europa, chinesisches Premiumsegment | Langfristig (≥ 4 Jahre) |
| Spezifikationen für recycelte und biobasierte Materialien | +0.6% | EU und Nordamerika, mit wachsender Akzeptanz in APAC | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Wachstum der Fahrzeugproduktion in Asien und aufstrebenden Märkten
Die Fahrzeugfertigung in Asien und aufstrebenden Volkswirtschaften bleibt der größte Nachfragetreiber für den Markt für Automobilgewebe. Diese Länder können den Gewebeanteil pro Fahrzeug erhöhen, da Sicherheits- und Innenraumausstattungen breiter spezifiziert werden. Antolin eröffnete im September 2025 Werke in Rayong, Thailand, und Cikarang, Indonesien, um regionale Fahrzeughersteller zu beliefern, darunter BYD, Changan, Ford, VinFast, Hyundai und Mitsubishi. Die Investitionen zeigen, dass Lieferanten Kapazitäten in der Nähe des erwarteten Produktionswachstums aufbauen, anstatt auf steigende Volumina zu warten.
Obligatorische Airbag-, Sicherheitsgurt- und Innenraum-Sicherheitsinhalte
Sicherheitsvorschriften stützen die Nachfrage im Markt für Automobilgewebe nach Airbaghüllen und Sicherheitsgurtbändern, da diese Produkte gewebeintensiv sind und aus konformen Fahrzeugdesigns nicht entfernt werden können. Indien machte ab dem 1. Oktober 2025 6 Airbags für alle Personenfahrzeugvarianten zur Pflicht, was den Mindestairbaginhalt pro Fahrzeug erhöhte. In den Vereinigten Staaten mussten Erinnerungssysteme für Vordersitzgurte bis zum 1. September 2026 konform sein, und Erinnerungssysteme für Rücksitzgurte müssen bis zum 1. September 2027 konform sein[1]. Vorhang-, Knie- und Rücksitzairbags machen einen Großteil dieser Expansion aus. Die USCAR-Frontalairbag-Leistungsspezifikation vom April 2025 legt zudem Validierungsanforderungen für Fahrer-, Beifahrer- und Knieairbag-Systeme fest.
Leichtbau bei Elektrofahrzeugen und akustische Anforderungen an die Fahrgastzelle
Fahrgastzellen von Elektrofahrzeugen erfordern Materialien, die sowohl Gewicht als auch Lärmkontrolle berücksichtigen, und schaffen damit einen technischen Nachfragestrom für den Markt für Automobilgewebe. Begutachtete Forschungsarbeiten identifizieren Schallpaketierungssysteme als wichtig für die Geräusch-, Vibrations- und Rauigkeitsleistung bei Fahrzeugen mit neuen Antriebskonzepten. Eine Studie aus dem Jahr 2025 ergab, dass leichte thermoplastische Dachhimmelsysteme eine bis zu 20 % höhere Hochfrequenz-Schallabsorption bieten und gleichzeitig das Materialgewicht im Vergleich zu herkömmlichen Polyurethanschaumbaugruppen reduzieren können. Autoneum brachte im Juli 2025 Flexi-Light PET (Polyethylenterephthalat) auf den Markt, ein akustisches Dämmmaterial aus Polyestervlies mit bis zu 90 % Recyclingfasern, das auf die Leistung von Polyurethanschaum ausgelegt ist. Das Produkt verbindet akustische Leistung mit Anforderungen an den Recyclinganteil im Markt für Automobilgewebe. Toray hat zudem seinen flammhemmenden Garfen-Verbundwerkstoff für Elektrofahrzeug-Batteriegehäuseanwendungen weiterentwickelt, bei denen die Anforderungen an den Wärmeschutz die von Standard-Kabinentextilien übersteigen. Diese Anwendungen erweitern die Rolle technischer Textilien über sichtbare Innenoberflächen hinaus.
Premiumisierung und Innenraumanpassung
Premium-Fahrzeugprogramme verändern den Materialmix für Sitze und Innenraumverkleidungen im Markt für Automobilgewebe. Adient plc stellte 2025 fest, dass Polyurethan- und Polyvinylchlorid-Materialien (PVC) in einigen Mittelklassefahrzeugen Leder ersetzen, da sich weiche synthetische Materialien verbessert haben. Diese Alternativen können eine ähnliche taktile Oberfläche mit geringerem Gewicht und geringeren Emissionen flüchtiger organischer Verbindungen bieten. Polyurethanbeschichtete Gewebe haben daher eine Chance in Programmen, in denen Leder einst eine höhere Fahrzeugposition markierte. In China spezifizieren Fahrzeughersteller antimikrobielle, leicht zu reinigende und geruchsneutrale Innenraummaterialien für Premium- und familienorientierte Modelle. Dieser Spezifikationswandel belohnt Gewebelieferanten, die funktionale Oberflächen zusammen mit konsistenter Farbe, Haltbarkeit und fahrzeuggerechter Validierung anbieten können. Er erhöht auch die Bedeutung der Anpassung, da die Materialauswahl Teil der Art und Weise wird, wie Fahrzeughersteller Kabinendesigns unterscheiden.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Preisvolatilität bei petrochemischen Rohstoffen | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Hohe Qualifizierungskosten für recycelte und biobasierte Gewebe | -0.6% | Global, EU und Nordamerika am stärksten betroffen | Mittelfristig (2–4 Jahre) |
| Langsame Kostenweitergabe in Tier-1-Lieferverträgen | -0.4% | Global | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Preisvolatilität bei petrochemischen Rohstoffen
Polyester, Nylon und Polyurethan sind auf erdölbasierte Rohstoffe angewiesen, was ihre Produktionsökonomie empfindlich gegenüber Öl- und Harzpreisen macht. Die Internationale Energieagentur (IEA) verortete den Intercontinental Exchange (ICE) Brent-Rohöl im Oktober 2025 bei rund 64 USD pro Barrel, was einem Rückgang von 11 USD pro Barrel seit Jahresbeginn entspricht. Niedrigere Rohölpreise können die Inputkosten senken, aber Preisungewissheit erschwert die Planung für Gewebehersteller. Lieferanten, die unter langfristigen Festpreisverträgen mit Fahrzeugherstellern arbeiten, können möglicherweise nicht schnell neu bepreisen, wenn die Harzkosten steigen. Fahrzeughersteller können auch schnelle Preissenkungen fordern, wenn die Inputpreise fallen. Dieses Ungleichgewicht kann kleinere und mittelgroße Lieferanten stärker unter Druck setzen als größere integrierte Unternehmen.
Hohe Qualifizierungskosten für recycelte und biobasierte Gewebe
Neue Automobilgewebequalitäten müssen Entflammbarkeits-, Flüchtige-organische-Verbindungen-, UV-Stabilitäts- und Abriebprüfungen bestehen, bevor die Serienproduktionsgenehmigung erteilt wird. Der Prozess kann 50.000 USD pro Materialqualität übersteigen und 18 bis 36 Monate unter den Validierungsprotokollen der International Automotive Task Force (IATF) 16949 und der Fahrzeughersteller dauern. Recycelte und biobasierte Qualitäten erfordern zusätzliche Arbeit, da Post-Consumer-Rohstoffe von einer Charge zur nächsten variieren können. Lieferanten müssen eine konsistente Compoundierung und Leistung nachweisen, bevor ein Fahrzeugprogramm ein Material genehmigen kann. Die überarbeitete EU-Altfahrzeugrichtlinie soll ab 2030 einen Mindestanteil an recyceltem Kunststoff in neuen Fahrzeugen vorschreiben. Dies schafft eine unmittelbare Nachfrage nach genehmigten Recyclingmaterialien, während der Qualifizierungszeitraum festgelegt bleibt. Die Lücke zwischen dem politischen Zeitplan und der Materialgenehmigung begrenzt, wie schnell nachhaltige Gewebeprogramme in die Hochvolumenproduktion übergehen können.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Material:
Polyesters Skalenvorteil trifft auf Polyurethans PremiumisierungszugPolyester hielt im Jahr 2026 einen Marktanteil von 42,56 % am Markt für Automobilgewebe, gestützt durch Abriebfestigkeit, Dimensionsstabilität und Kompatibilität mit der Fertigung mit Recyclinganteil. Es bleibt die breiteste kommerzielle Option für Sitze, Verkleidungen, Teppiche und akustische Materialien, bei denen Hersteller eine konsistente Leistung im großen Maßstab benötigen. Autoneum's Flexi-Light PET demonstriert die Bewegung von Jungfernpolyester hin zu Recyclingrohstoffen, mit bis zu 90 % Recyclingfasern in einem akustischen Dämmsystem. Das Produkt ist darauf ausgelegt, eine akustische Leistung vergleichbar mit Polyurethanschaum zu liefern. Nylon behält eine wichtige Rolle in hochfesten Sicherheitsanwendungen, insbesondere Airbaghüllen, aufgrund seiner Festigkeitsanforderungen. Vinyl ist weiterhin in Massenmarktsitzen präsent, steht aber im Wettbewerb mit weichen synthetischen Alternativen mit niedrigeren Profilen flüchtiger organischer Verbindungen.
Polyurethan wird voraussichtlich das am schnellsten wachsende Material mit einer CAGR von 5,45 % von 2027 bis 2032 sein. Fahrzeughersteller spezifizieren polyurethanbeschichtete Gewebe als Lederersatz in Mittelklasse- und Hochvolumenprogrammen, insbesondere dort, wo eine weiche Oberfläche mit geringerem Gewicht und geringerer Ausgasung geliefert werden muss. Im Jahr 2025 verwendete Lotus Garn aus 50 % Post-Consumer-Textilabfällen und 50 % recyceltem Polyester für Eletre- und Emeya-Elektrofahrzeug-Sitzrückenabschnitte, wobei die Produktionskette in Westeuropa angesiedelt war. Biobasiertes Polyamid PA56, Bambus und Flachs befinden sich noch in einem früheren kommerziellen Stadium, werden aber von chinesischen und europäischen Fahrzeugherstellern auf Recyclingkonformität und Innenraumdifferenzierung hin bewertet. Der Markt für Automobilgewebe balanciert daher etablierte Materialleistung mit neuen Anforderungen an Recyclinganteil, Rückverfolgbarkeit und Lebensende.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Polsterung als Umsatzführer und regulatorischer Rückenwind für AirbagsPolsterung machte im Jahr 2026 44,81 % der Marktgröße für Automobilgewebe aus, da sie mehr Oberfläche pro Fahrzeug beansprucht als jede andere einzelne Anwendung. Ein Standard-Personenkraftwagen mit 5 Sitzen benötigt Gewebe für Sitzflächen, zugehörige Verkleidungen und unterstützende Innenraumbaugruppen, was Polsterung zu einer stabilen Nachfragebasis für den Markt für Automobilgewebe macht. Teppiche und Bodenbeläge sind die zweitgrößte Anwendungsgruppe und verwenden zunehmend Vliesstoffschichten, die thermische und akustische Funktionen kombinieren. Dies ist besonders nützlich bei Elektrofahrzeugen, wo die Unterbodenbatterieverpackung konventionelle Bodenplattendesigns verändert und einen höheren Wert auf die effiziente Raumnutzung legt. Dachhimmel, Dachverkleidungen, Türverkleidungen, Kofferraumverkleidungen, Hutablagen und Dämmung vervollständigen den breiteren Anwendungsmix, während Airbags bis 2032 voraussichtlich mit einer CAGR von 5,81 % wachsen werden.
Die indische Sechs-Airbag-Anforderung vom Oktober 2025 erhöhte die Gewebenachfrage im gesamten Personenfahrzeugbestand. Die USCAR-Spezifikation unterstreicht die Bedeutung genehmigter Gewebequalitäten bei der Airbag-Systemvalidierung. Sicherheitsgurte halten eine stetige Nachfrage aufrecht, da obligatorische Inhaltsregeln in wichtigen Märkten ausgeweitet werden. Gurte, Schläuche und Reifenverstärkungen sind eine spezialisierte technische Gewebegruppe mit Anforderungen, die eher industriellen Textilien als sichtbaren Innenverkleidungen ähneln. Der Markt für Automobilgewebe gewinnt eine stabilere Nachfragebasis, wenn Vorschriften die Anzahl der in jedem Fahrzeug erforderlichen Sicherheitskomponenten erhöhen.
Nach Fahrzeugtyp:
Personenkraftwagen als Umsatzanker, leichte Nutzfahrzeuge als WachstumsführerPersonenkraftwagen hielten im Jahr 2026 einen Anteil von 56,12 % am Markt für Automobilgewebe, was ihr breites Spektrum an Polsterungs-, Teppich-, Dachhimmel-, Türverkleidungs-, Kofferraumverkleidungs- und Sicherheitssystemanwendungen widerspiegelt. Dieses Segment zeigt auch, wie Premiumisierung den Gewebewert pro Einheit steigern kann, da Käufer und Fahrzeughersteller mehr Komfort, visuelle Differenzierung und leichter zu reinigende Innenoberflächen anstreben. Toyota Boshoku Corporation präsentierte auf der Human-Vehicle Technology Expo 2025 in Yokohama eine Mono-Material-Deckfolie und eine Mono-Material-Türverkleidung. Die Komponenten wurden für eine einfachere Demontage und verbesserte Recyclingfähigkeit durch die firmeneigene Schaumeinbettungstechnologie entwickelt. Der Markt für Automobilgewebe profitiert, wenn Materialentscheidungen bei Personenkraftwagen Design-, Compliance- und Lebensendeanforderungen gemeinsam berücksichtigen.
Leichte Nutzfahrzeuge werden voraussichtlich die höchste CAGR nach Fahrzeugtyp mit 6,05 % von 2027 bis 2032 verzeichnen, gestützt durch Flottenankäufe im Zusammenhang mit der E-Commerce-Logistik in Asien und Amerika. Kabinen leichter Nutzfahrzeuge benötigen langlebige und leicht zu reinigende Materialien, die intensivem gewerblichem Einsatz standhalten und gleichzeitig den von Fahrzeugherstellern festgelegten Recyclinganforderungen entsprechen. Schwere Nutzfahrzeuge benötigen Sicherheitsausrüstung und Fahrkomfortmaterialien für den Fernverkehr. Busse und Reisebusse stützen die Gewebenachfrage durch die Beschaffung von Nahverkehrsflotten in APAC- und Naher-Osten-und-Afrika-Märkten, wo Infrastrukturinvestitionen wiederholte Ersatzzyklen schaffen können. Die Automobilgewebebranche bedient diese Fahrzeugkategorien mit Materialien, die auf Haltbarkeit, Sicherheit, akustische Kontrolle und Kabinenkomfort ausgewählt werden.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
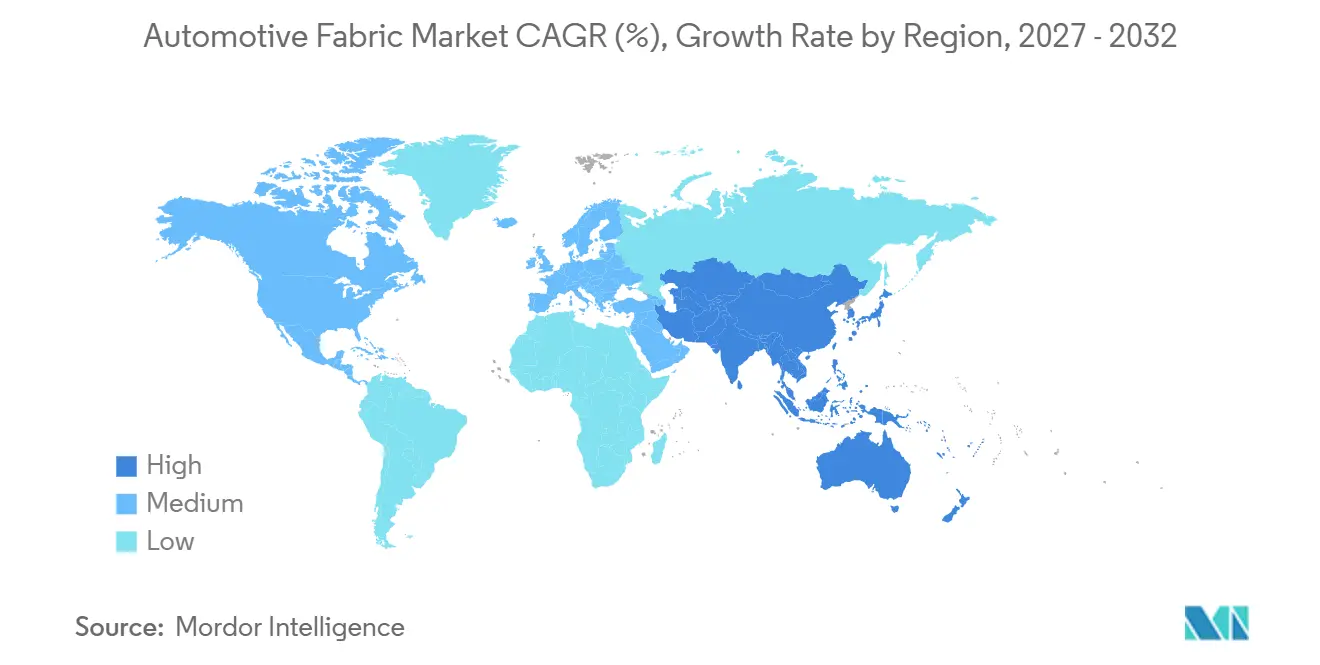
Markt für Automobilgewebe in APAC
Asien-Pazifik hielt im Jahr 2026 einen Anteil von 38,28 % am Markt für Automobilgewebe und wird bis 2032 voraussichtlich mit einer CAGR von 5,72 % wachsen. China, Indien, Japan, Südkorea und ASEAN-Produktionszentren machen mehr als die Hälfte der weltweiten Produktion leichter Fahrzeuge aus. Indiens Sechs-Airbag-Anforderung erhöhte die Airbag-Gewebebeschaffung pro Personenfahrzeug. Toyota Boshoku Corporation erhielt im Februar 2025 die Genehmigung für ein zweites Fertigungswerk in IMT Bawal, Rewari, Indien, mit einer Kapitalinvestition von 4,3 Milliarden INR, entsprechend 52 Millionen USD. Antolins Werke in Thailand und Indonesien unterstützen die lokale Versorgung für Innenkomponentenprogramme.
Markt für Automobilgewebe in Nordamerika
Die Nachfrage in Nordamerika wird durch Lastkraftwagen und SUVs mit größeren Kabinenoberflächen und höherem Gewebeeinsatz pro Fahrzeug gestützt. Die geänderten Bundesvorschriften für Kraftfahrzeugsicherheit (FMVSS) Nr. 208 setzen Fristen für 2026 und 2027 für Erinnerungssysteme für Vorder- und Rücksitzgurte. Diese Fristen schaffen eine anhaltende Nachfrage nach Sicherheitsgurtbändern im inländischen Fahrzeugbestand. Adient meldete ein Investitionsprogramm von 480 Millionen USD für Werke in Mexiko und Europa zur Unterstützung von Sitz- und Verkleidungsaktivitäten. Der Markt für Automobilgewebe in der Region belohnt Lieferanten, die Skalierung, automatisierte Produktion und etablierte Beziehungen zu Fahrzeugherstellern kombinieren.
Markt für Automobilgewebe in EMEA und Südamerika
Europa verfügt über eine ausgereifte Nachfrage, die sich auf Deutschland, Frankreich, Italien und das Vereinigte Königreich konzentriert, wo die Premiumfahrzeugproduktion hochwertigere Innenraummaterialien unterstützt. Die erwartete überarbeitete EU-Altfahrzeugrichtlinie macht Recyclinganteil zu einem wichtigeren Beschaffungsaspekt. Autoneum stellte auf der IAA 2025 Ultra-Silent mit bis zu 70 % Recyclingfasern für akustische Anwendungen im EV-Frunk und Unterboden sowie E-Fiber Shield vor, ein glimmerfreies, flammhemmendes Batteriesicherheitsmaterial mit einer Bewertung bis 1.400 °C. Südamerika konzentriert sich auf die brasilianische Fahrzeugproduktion, während Saudi-Arabien und Südafrika kleinere, aber strategisch relevante Märkte für akustische und thermische EV-Materialien bleiben.
Wettbewerbslandschaft
Der Markt für Automobilgewebe ist stark fragmentiert, wobei die fünf größten Akteure Adient plc, Lear Corp., Toyota Boshoku Corporation, Forvia und Autoliv umfassen. Spezialisierte Innenraumgewebeunternehmen sind SEIREN CO., LTD., Sage Automotive Interiors, SUMINOE Co., Ltd., Haartz und Acme Mills Company, während Joyson Safety Systems ein enger Wettbewerber im Bereich passive Sicherheit ist. Integrierte Innenraumsystemlieferanten wie Antolin, Autoneum, Yanfeng, Toyota Boshoku Corporation, Forvia, Adient plc und Lear Corp. kombinieren Materialien mit wertschöpfender Montage.
Automatisierung wird bei großen Sitz- und Verkleidungsprogrammvergaben immer wichtiger, da sie wiederholbare Qualität, Kapazität und Kostendisziplin unterstützt. Adient plc erweiterte im Februar 2025 sein Chongqing Technical Center, um vollständige technische Kapazitäten für chinesische OEM-Sitzprogramme bereitzustellen. Antolin eröffnete Werke in Thailand und Indonesien, um Akustikschaum- und Dachhimmelkapazitäten näher an asiatische Fahrzeughersteller zu bringen[2]. Im Markt für Automobilgewebe sind lokale Ingenieurunterstützung, Produktionszuverlässigkeit und Kundennähe neben der Materialqualität von Bedeutung.
Nachhaltigkeitsnachweise sind bei der Beschaffung wichtig, da Fahrzeughersteller verifizierten Recyclinganteil, Zertifizierung und Lebenszyklusdokumentation anstreben. Toyota Boshoku Corporations Mono-Material-Innenraumkomponenten bieten einen Weg zu einfacherem Recycling und vereinfachter Lebensendbehandlung. Autoneum's Flexi-Light PET enthält Recyclingmaterialanteil und hält gleichzeitig die fahrzeuggerechte akustische Leistung aufrecht. Der Markt für Automobilgewebe bleibt wettbewerbsintensiv, da Lieferanten gleichzeitig Kosten-, Compliance-, Nachhaltigkeits- und Fahrzeugprogramm-Timing-Anforderungen erfüllen müssen.
Marktführer in der Automobilgewebebranche
-
Adient plc
-
Lear Corp.
-
Toyota Boshoku Corporation
-
Forvia
-
Autoliv
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automobilgewebe Unternehmen in diesem Bericht
- Acme Mills Company
- Adient plc
- Antolin
- Autoliv
- Autoneum
- Forvia
- Haartz
- Joyson Safety Systems
- Lear Corp.
- Sage Automotive Interiors
- SEIREN CO., LTD.
- SRF Limited
- SUMINOE Co., Ltd.
- Toyota Boshoku Corporation
- Yanfeng
Neueste Industrielle Entwicklungen in Markt für Automobilgewebe
- Juni 2026: Jaguar Land Rover (JLR) stellte sein Cornerstone-Kreisdesign-Konzeptfahrzeug vor, das mit mehr als 40 Tier-1- und Rohstofflieferanten entwickelt wurde und 49 nachhaltigere Komponenten enthält, darunter recycelter Sitzschaum und neue FlexAir-Sitztechnologie. Das Projekt unterstützt den Markt für Automobilgewebe, indem es recycelte und umweltschonendere Materialien in Fahrzeugsitzen und Innenraumanwendungen fördert.
- Juli 2025: Howa Tramico begann mit der Verwendung von Fibrolines lösungsmittelfreier Trockenpulver-Imprägniertechnologie für die Herstellung von Automobilinnenverkleidungen, den gewebebeschichteten Innenverkleidungen, die an Fahrzeugdecken angebracht werden. Die Entwicklung unterstützt den Markt für Automobilgewebe, indem sie lösungsmittelärmere Fertigungsprozesse für Innenraumtextilien vorantreibt und eine effizientere Produktion leichter akustischer und thermischer Dämmbauteile ermöglicht.
Globaler Berichtsumfang des Marktes für Automobilgewebe
Automobilgewebe sind textile und flexible Materiallösungen, die für den Einsatz in Fahrzeuginnenräumen und Funktionskomponenten konzipiert sind. Sie bieten Haltbarkeit, Komfort, Schutz und Leistungsmerkmale, die für die Betriebsbedingungen von Kraftfahrzeugen geeignet sind.
Der Markt für Automobilgewebe ist nach Material, Anwendung, Fahrzeugtyp und Geografie segmentiert. Nach Material ist der Markt in Polyester, Nylon, Vinyl, Leder, Polyurethan und sonstige Materialien segmentiert. Nach Anwendung ist der Markt in Polsterung, Teppiche und Bodenbeläge, Airbags, Sicherheitsgurte, Dachhimmel und Dachverkleidungen, Türverkleidungen und Zierleisten, Kofferraumverkleidungen und Hutablagen, akustische und thermische Dämmung sowie Gurte, Schläuche und Reifenverstärkungen segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge sowie Busse und Reisebusse segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Automobilgewebe in 16 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf der Grundlage des Wertes (USD) erstellt.
Segmentierungsübersicht
| Polyester |
| Nylon |
| Vinyl |
| Leder |
| Polyurethan |
| Sonstige Materialien |
| Polsterung |
| Teppiche und Bodenbeläge |
| Airbags |
| Sicherheitsgurte |
| Dachhimmel und Dachverkleidungen |
| Türverkleidungen und Zierleisten |
| Kofferraumverkleidungen und Hutablagen |
| Akustische und thermische Dämmung |
| Gurte, Schläuche und Reifenverstärkungen |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Busse und Reisebusse |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Material | Polyester | |
| Nylon | ||
| Vinyl | ||
| Leder | ||
| Polyurethan | ||
| Sonstige Materialien | ||
| Nach Anwendung | Polsterung | |
| Teppiche und Bodenbeläge | ||
| Airbags | ||
| Sicherheitsgurte | ||
| Dachhimmel und Dachverkleidungen | ||
| Türverkleidungen und Zierleisten | ||
| Kofferraumverkleidungen und Hutablagen | ||
| Akustische und thermische Dämmung | ||
| Gurte, Schläuche und Reifenverstärkungen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Busse und Reisebusse | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automobilgewebe?
Die Marktgröße für Automobilgewebe wurde im Jahr 2026 auf 40,44 Milliarden USD geschätzt und wird voraussichtlich von 42,46 Milliarden USD im Jahr 2027 auf 54,53 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,13 % während des Prognosezeitraums (2027–2032).
Welches Material hielt im Jahr 2026 den größten Anteil?
Polyester hielt im Jahr 2026 einen Anteil von 42,56 %, da es langlebige Anwendungen und Anwendungen mit Recyclinganteil unterstützte.
Welche Anwendung wird bis 2032 am schnellsten wachsen?
Airbags werden bis 2032 voraussichtlich mit einer CAGR von 5,81 % wachsen, gestützt durch ausgeweitete Sicherheitsanforderungen.
Warum beeinflussen Elektrofahrzeuge die Nachfrage nach Automobilgewebe?
Elektrofahrzeuge benötigen leichte Innenraummaterialien und verbesserte akustische Dämmung, um Batteriegewicht und Kabinengeräusche zu bewältigen.