
Tamaño y Participación del Mercado de Telas Automotrices
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 42.46 Mil millones de dólares |
| Tamaño del Mercado (2032) | 54.53 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.13 % |
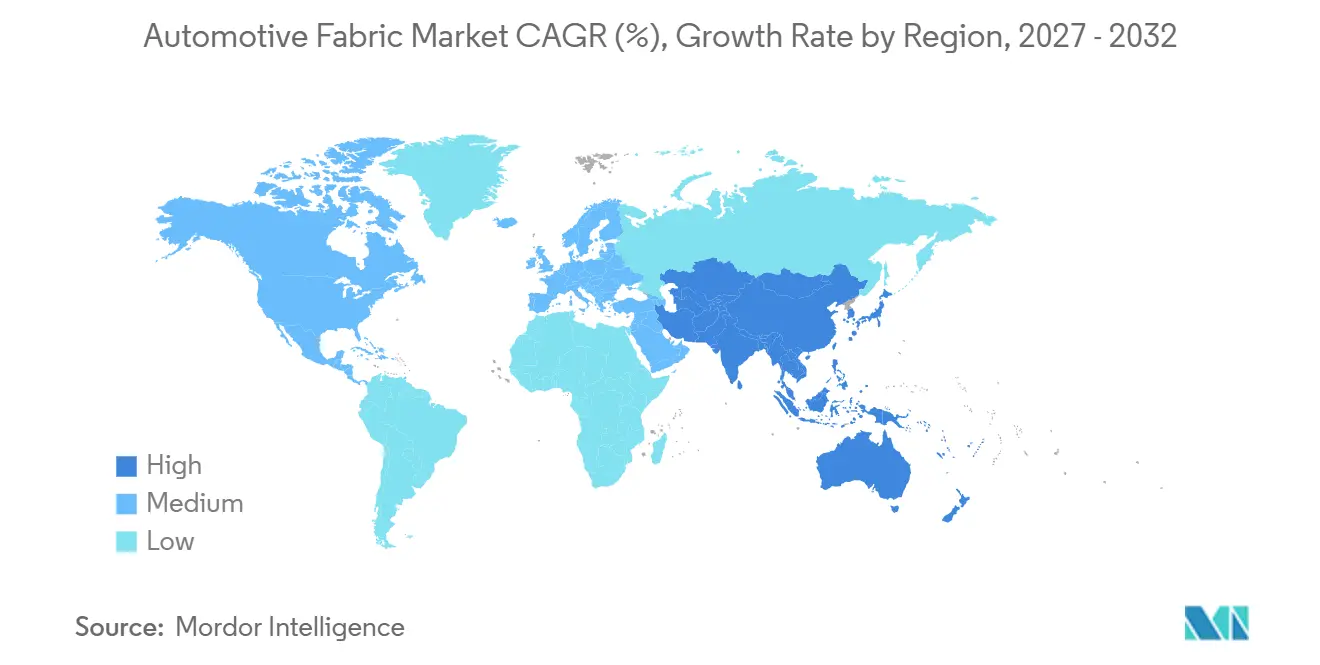
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
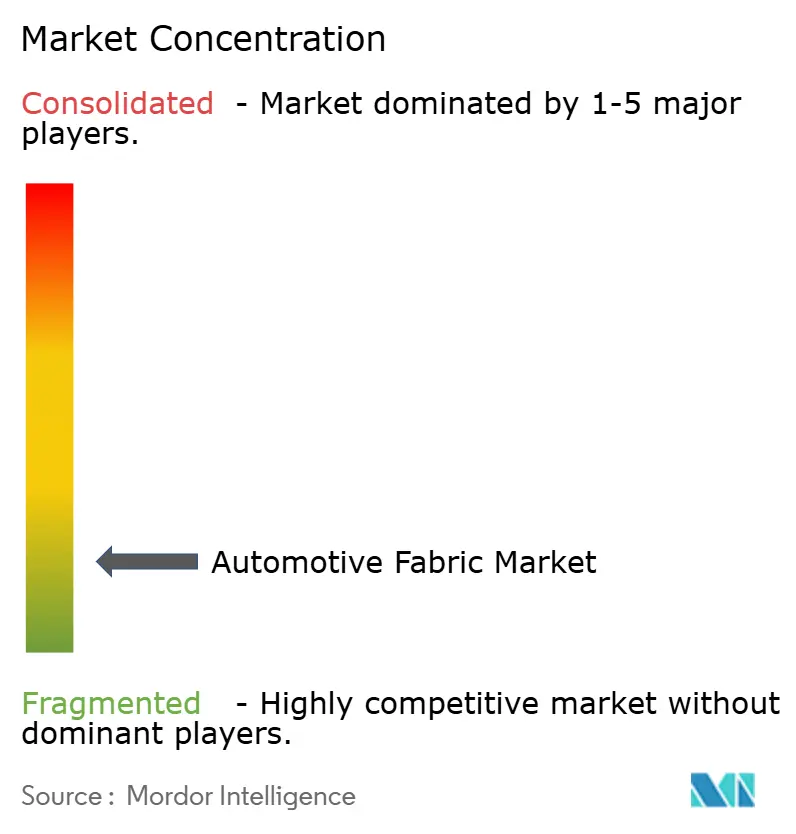
| Concentración del Mercado | Bajo |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Telas Automotrices por Mordor Intelligence
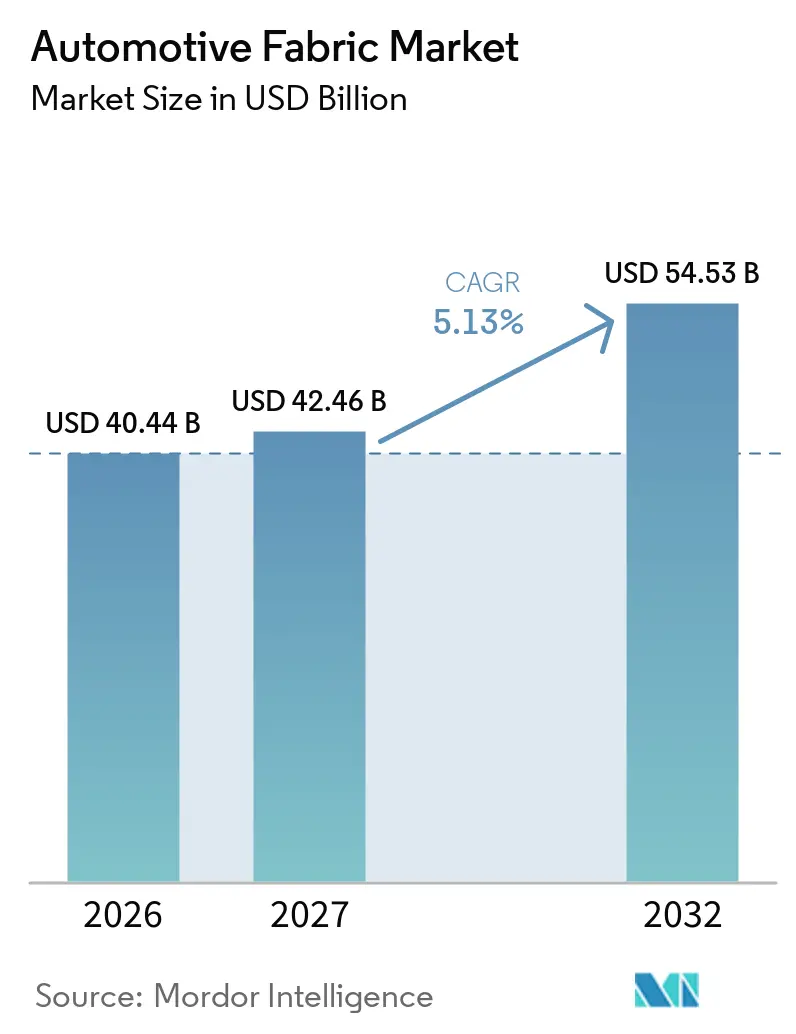
El tamaño del Mercado de Telas Automotrices fue valorado en 40,44 mil millones de USD en 2026 y se estima que crecerá desde 42,46 mil millones de USD en 2027 hasta alcanzar los 54,53 mil millones de USD para 2032, a una CAGR del 5,13% durante el período de pronóstico (2027-2032). El mercado de telas automotrices está respaldado por el crecimiento de la producción de vehículos en los centros de fabricación asiáticos y emergentes, donde los programas de vehículos están incorporando contenido de seguridad e interior. Los diseños de vehículos eléctricos están aumentando la demanda de materiales de cabina más ligeros y un aislamiento acústico más eficaz, ya que el ruido de la carretera y el viento son más perceptibles sin el ruido del motor. Las normativas de seguridad también generan una demanda estable de cojines de airbag y cintas de cinturones de seguridad, ya que estos materiales están especificados en los sistemas de seguridad de los vehículos. Los proveedores están respondiendo mediante materiales con contenido reciclado, capacidad de producción local y sistemas de interior que pueden desmontarse más fácilmente al final de su vida útil. El mercado de telas automotrices también enfrenta presión por los movimientos en los precios de las resinas y los prolongados ciclos de calificación para los nuevos grados reciclados y de base biológica.
Conclusiones Clave del Informe
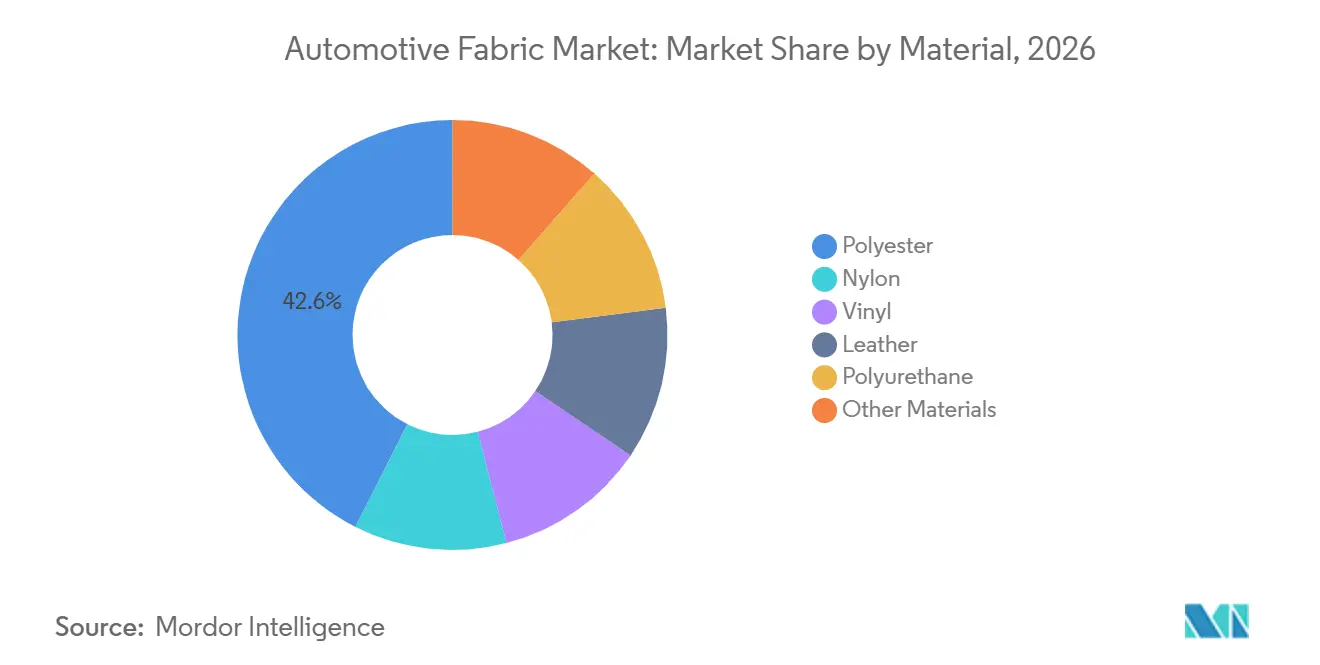
- Por material, el poliéster representó el 42,56% de la participación del mercado de telas automotrices en 2026, mientras que se prevé que el poliuretano avance a una CAGR del 5,45% hasta 2032.
- Por aplicación, la tapicería representó el 44,81% de la participación del mercado de telas automotrices en 2026, mientras que se prevé que los airbags avancen a una CAGR del 5,81% hasta 2032.
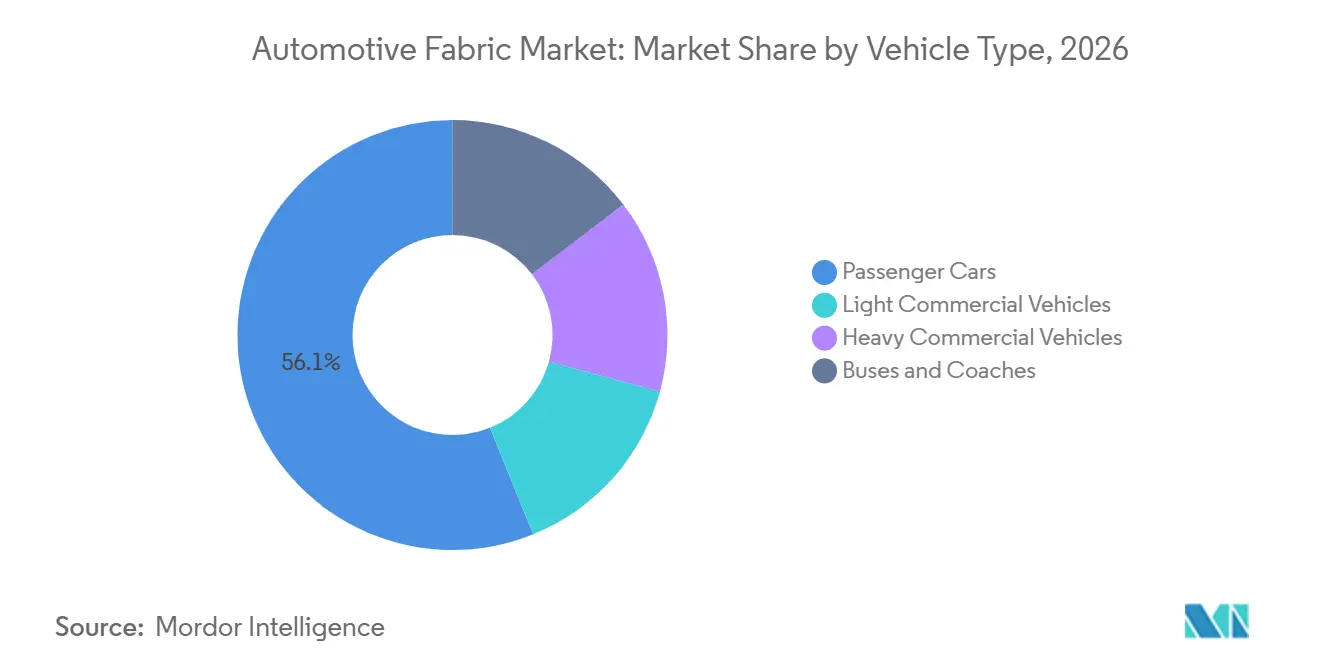
- Por tipo de vehículo, los automóviles de pasajeros representaron el 56,12% de la participación del mercado de telas automotrices en 2026, mientras que se prevé que los vehículos comerciales ligeros avancen a una CAGR del 6,05% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,28% de la participación del mercado de telas automotrices en 2026 y se prevé que avance a una CAGR del 5,72% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Crecimiento de la Producción de Vehículos en Asia y Mercados Emergentes | +1.6% | Núcleo APAC, con repercusión a nivel Global | Largo plazo (≥ 4 años) |
| Contenido Obligatorio de Airbags, Cinturones de Seguridad y Seguridad Interior | +1.2% | Global, concentrado en América del Norte y Asia del Sur | Corto plazo (≤ 2 años) |
| Reducción de Peso en Vehículos Eléctricos y Requisitos Acústicos de Cabina | +1.0% | China y Europa liderando, con expansión hacia América del Norte | Mediano plazo (2–4 años) |
| Premiumización y Personalización de Interiores | +0.8% | América del Norte, Europa, segmento premium de China | Largo plazo (≥ 4 años) |
| Especificaciones de Materiales Reciclados y de Base Biológica | +0.6% | UE y América del Norte, con adopción creciente en APAC | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Crecimiento de la Producción de Vehículos en Asia y Mercados Emergentes
La fabricación de vehículos en Asia y las economías emergentes sigue siendo el mayor impulsor de la demanda en el mercado de telas automotrices. Estos países pueden aumentar el contenido de telas por vehículo a medida que las características de seguridad e interior se especifican de manera más generalizada. Antolin inauguró plantas en Rayong, Tailandia, y Cikarang, Indonesia, en septiembre de 2025 para atender a los fabricantes de vehículos regionales, incluidos BYD, Changan, Ford, VinFast, Hyundai y Mitsubishi. Las inversiones demuestran que los proveedores están ubicando capacidad cerca del crecimiento de producción esperado en lugar de esperar a que los volúmenes aumenten.
Contenido Obligatorio de Airbags, Cinturones de Seguridad y Seguridad Interior
Las regulaciones de seguridad respaldan la demanda en el mercado de telas automotrices de cojines de airbag y cintas de cinturones de seguridad, ya que estos productos requieren un uso intensivo de telas y no pueden eliminarse de los diseños de vehículos que cumplen con la normativa. India estableció 6 airbags como estándar para todas las variantes de vehículos de pasajeros a partir del 1 de octubre de 2025, lo que aumentó el contenido mínimo de airbags requerido en cada vehículo. En los Estados Unidos, se exigió que los sistemas de recordatorio de cinturón de seguridad delantero cumplieran con la normativa antes del 1 de septiembre de 2026, y los sistemas de recordatorio de cinturón de seguridad trasero deben cumplir antes del 1 de septiembre de 2027[1]. Los airbags de cortina, de rodilla y de asiento trasero representan gran parte de esta expansión. La Especificación de Rendimiento de Airbag Frontal del Consejo de Investigación Automotriz de los Estados Unidos (USCAR) de abril de 2025 también establece requisitos de validación para los sistemas de airbag del conductor, del pasajero y de rodilla.
Reducción de Peso en Vehículos Eléctricos y Requisitos Acústicos de Cabina
Las cabinas de los vehículos eléctricos requieren materiales que aborden tanto el peso como el control del ruido, lo que genera una demanda técnica específica en el mercado de telas automotrices. Investigaciones revisadas por pares identifican los sistemas de paquetes de sonido como importantes para el rendimiento en términos de ruido, vibración y dureza en los vehículos de nueva energía. Un estudio de 2025 encontró que los sistemas de revestimiento de techo termoplástico ligero podían proporcionar hasta un 20% más de absorción acústica de alta frecuencia al tiempo que reducían el peso del material en comparación con los ensamblajes convencionales de espuma de poliuretano. Autoneum lanzó el Flexi-Light PET (Tereftalato de Polietileno) en julio de 2025, un producto de aislamiento acústico de fieltro de poliéster que contiene hasta un 90% de fibras recicladas y está diseñado para igualar el rendimiento de la espuma de poliuretano. El producto conecta el rendimiento acústico con los requisitos de contenido reciclado en el mercado de telas automotrices. Toray también avanzó en su compuesto Garfen ignífugo para aplicaciones en compartimentos de baterías de vehículos eléctricos, donde los requisitos de protección térmica superan los de los textiles de cabina estándar. Estas aplicaciones amplían el papel de los textiles técnicos más allá de las superficies interiores visibles.
Premiumización y Personalización de Interiores
Los programas de vehículos premium están cambiando la combinación de materiales utilizados para los asientos y el revestimiento interior en el mercado de telas automotrices. Adient plc señaló en 2025 que los materiales de poliuretano y cloruro de polivinilo (PVC) estaban reemplazando al cuero en algunos vehículos de gama media a medida que mejoraban los materiales sintéticos de tacto suave. Estas alternativas pueden proporcionar un acabado táctil similar con menor peso y menores emisiones de compuestos orgánicos volátiles. Las telas recubiertas de poliuretano tienen, por tanto, una oportunidad en los programas donde el cuero antes marcaba una posición de vehículo superior. En China, los fabricantes de vehículos están especificando materiales interiores antimicrobianos, de fácil limpieza y neutros en cuanto a olor para los modelos premium y orientados a la familia. Este cambio en las especificaciones recompensa a los proveedores de telas que pueden ofrecer superficies funcionales junto con color, durabilidad y validación de grado vehicular consistentes. También aumenta la importancia de la personalización, ya que la selección de materiales se convierte en parte de cómo los fabricantes de vehículos diferencian los diseños de cabina.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad en el Precio de las Materias Primas Petroquímicas | -0.8% | Global | Corto plazo (≤ 2 años) |
| Altos Costos de Calificación para Telas Recicladas y de Base Biológica | -0.6% | Global, UE y América del Norte más expuestas | Mediano plazo (2–4 años) |
| Lenta Transferencia de Costos en los Contratos de Suministro de Nivel 1 | -0.4% | Global | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad en el Precio de las Materias Primas Petroquímicas
El poliéster, el nailon y el poliuretano dependen de materias primas derivadas del petróleo, lo que hace que su economía de producción sea sensible a los precios del petróleo y las resinas. La Agencia Internacional de Energía (AIE) situó el crudo Brent del Intercontinental Exchange (ICE) cerca de 64 USD por barril en octubre de 2025, una caída de 11 USD por barril en lo que va del año. Los precios más bajos del crudo pueden reducir los costos de insumos, pero la incertidumbre en los precios dificulta la planificación para los fabricantes de telas. Los proveedores que trabajan bajo contratos de vehículos a precio fijo a largo plazo pueden no ser capaces de ajustar los precios rápidamente si los costos de las resinas aumentan. Los fabricantes de vehículos también pueden buscar reducciones de precios rápidas cuando los precios de los insumos caen. Este desequilibrio puede poner a los proveedores más pequeños y medianos bajo mayor presión que las empresas integradas más grandes.
Altos Costos de Calificación para Telas Recicladas y de Base Biológica
Los nuevos grados de telas automotrices deben superar pruebas de inflamabilidad, compuestos orgánicos volátiles, estabilidad ultravioleta y abrasión antes de la aprobación para la producción en serie. El proceso puede superar los 50.000 USD por grado de material y tomar entre 18 y 36 meses bajo los protocolos de validación de la Fuerza de Tarea Internacional de la Industria Automotriz (IATF) 16949 y de los fabricantes de vehículos. Los grados reciclados y de base biológica requieren trabajo adicional porque la materia prima posconsumo puede variar de un lote a otro. Los proveedores deben demostrar una composición y un rendimiento consistentes antes de que un programa de vehículos pueda aprobar un material. Se espera que la revisada Directiva de la UE sobre Vehículos al Final de su Vida Útil exija un contenido mínimo de plástico reciclado en los nuevos vehículos a partir de 2030. Esto crea una demanda inmediata de materiales reciclados aprobados mientras el período de calificación permanece fijo. La brecha entre el calendario de las políticas y la aprobación de materiales limita la rapidez con que los programas de telas sostenibles pueden pasar a la producción de alto volumen.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Material:
La Ventaja de Escala del Poliéster se Encuentra con el Impulso de Premiumización del PoliuretanoEl poliéster representó el 42,56% de la participación del mercado de telas automotrices en 2026, respaldado por su resistencia a la abrasión, estabilidad dimensional y compatibilidad con la fabricación de contenido reciclado. Sigue siendo la opción comercial más amplia para asientos, revestimientos, alfombras y materiales acústicos donde los fabricantes necesitan un rendimiento consistente a escala. El Flexi-Light PET de Autoneum demuestra el movimiento desde el poliéster virgen hacia materias primas recicladas, con hasta un 90% de fibras recicladas en un sistema de aislamiento acústico. El producto está diseñado para ofrecer un rendimiento acústico comparable al de la espuma de poliuretano. El nailon mantiene un papel importante en las aplicaciones de seguridad de alta tenacidad, particularmente en los cojines de airbag, debido a sus requisitos de resistencia. El vinilo sigue presente en los asientos del mercado masivo, pero enfrenta la competencia de alternativas sintéticas de tacto suave con perfiles más bajos de compuestos orgánicos volátiles.
Se prevé que el poliuretano sea el material de más rápido crecimiento con una CAGR del 5,45% de 2027 a 2032. Los fabricantes de vehículos están especificando telas recubiertas de poliuretano como sustitutos del cuero en programas de gama media y alto volumen, particularmente donde se debe lograr un acabado de tacto suave con menor peso y menor desgasificación. En 2025, Lotus utilizó hilo fabricado con un 50% de residuos textiles posconsumo y un 50% de poliéster reciclado para las secciones del respaldo de los asientos de los vehículos eléctricos Eletre y Emeya, con la cadena de producción ubicada en Europa Occidental. La poliamida de base biológica PA56, el bambú y el lino se encuentran en una etapa comercial más temprana, pero los fabricantes de vehículos chinos y europeos los están evaluando para el cumplimiento de reciclabilidad y la diferenciación de interiores. El mercado de telas automotrices, por tanto, equilibra el rendimiento de los materiales establecidos con los nuevos requisitos de contenido reciclado, trazabilidad y fin de vida útil.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
Liderazgo en Ingresos de la Tapicería y Viento Regulatorio a Favor de los AirbagsLa tapicería representó el 44,81% del tamaño del mercado de telas automotrices en 2026, ya que utiliza más superficie por vehículo que cualquier otra aplicación individual. Un automóvil de pasajeros estándar de 5 asientos requiere tela en las superficies de los asientos, el revestimiento relacionado y los ensamblajes de interior de apoyo, lo que convierte a la tapicería en una base de demanda estable para el mercado de telas automotrices. Las alfombras y los revestimientos de suelo son el segundo grupo de aplicaciones más grande y utilizan cada vez más capas no tejidas que combinan funciones térmicas y acústicas. Esto es particularmente útil en los vehículos eléctricos, donde el embalaje de la batería bajo el suelo cambia los diseños convencionales del panel del suelo y otorga mayor valor al uso eficiente del espacio. Los revestimientos de techo, los paneles de puertas, los revestimientos de maletero, las bandejas de paquetes y el aislamiento completan la combinación de aplicaciones más amplia, mientras que se proyecta que los airbags crezcan a una CAGR del 5,81% hasta 2032.
El requisito indio de seis airbags de octubre de 2025 aumentó la demanda de telas para airbags en toda la flota de vehículos de pasajeros. La especificación USCAR refuerza la importancia de los grados de tela aprobados en la validación de sistemas de airbag. Los cinturones de seguridad mantienen una demanda estable porque las normas de contenido obligatorio se están expandiendo en los mercados clave. Los cinturones, mangueras y el refuerzo de neumáticos son un grupo especializado de telas técnicas con requisitos más cercanos a los textiles industriales que al revestimiento interior visible. El mercado de telas automotrices obtiene una base de demanda más estable cuando las regulaciones aumentan el número de componentes de seguridad requeridos en cada vehículo.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Anclan los Ingresos, Mientras que los Vehículos Comerciales Ligeros Lideran el CrecimientoLos automóviles de pasajeros representaron el 56,12% del mercado de telas automotrices en 2026, lo que refleja su amplia gama de aplicaciones de tapicería, alfombras, revestimientos de techo, paneles de puertas, revestimientos de maletero y sistemas de seguridad. Este segmento también muestra cómo la premiumización puede aumentar el valor de las telas por unidad, ya que los compradores y los fabricantes de vehículos buscan mayor comodidad, diferenciación visual y superficies interiores más fáciles de limpiar. Toyota Boshoku Corporation exhibió una lámina de cubierta de un solo material y un revestimiento de puerta de un solo material en la Exposición de Tecnología Humano-Vehículo 2025 en Yokohama. Los componentes fueron desarrollados para facilitar el desmontaje y mejorar la reciclabilidad mediante la tecnología de espuma en molde de la empresa. El mercado de telas automotrices se beneficia cuando las elecciones de materiales para automóviles de pasajeros abordan conjuntamente los requisitos de diseño, cumplimiento normativo y fin de vida útil.
Se proyecta que los vehículos comerciales ligeros registren la CAGR más alta por tipo de vehículo, del 6,05%, de 2027 a 2032, respaldados por las compras de flotas vinculadas a la logística del comercio electrónico en Asia y las Américas. Las cabinas de los vehículos comerciales ligeros necesitan materiales duraderos y de fácil limpieza que puedan soportar un uso comercial intensivo y al mismo tiempo cumplir con las especificaciones de contenido reciclado establecidas por los fabricantes de vehículos. Los vehículos comerciales pesados requieren equipos de seguridad y materiales de confort para el conductor para uso en largas distancias. Los autobuses y autocares respaldan la demanda de telas a través de la adquisición de flotas de transporte público en los mercados de APAC y Oriente Medio y África, donde la inversión en infraestructura puede crear ciclos de reemplazo repetidos. La industria de telas automotrices sirve a estas categorías de vehículos con materiales seleccionados por su durabilidad, seguridad, control acústico y comodidad en la cabina.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Análisis Geográfico
Mercado de Telas Automotrices en APAC
Asia-Pacífico representó el 38,28% del mercado de telas automotrices en 2026 y se proyecta que crezca a una CAGR del 5,72% hasta 2032. China, India, Japón, Corea del Sur y los centros de producción de la ASEAN representan más de la mitad de la producción mundial de vehículos ligeros. El requisito de 6 airbags de India aumentó la adquisición de telas para airbags por vehículo de pasajeros. Toyota Boshoku Corporation recibió aprobación en febrero de 2025 para una segunda planta de fabricación en IMT Bawal, Rewari, India, con una inversión de capital de 4.300 millones de INR, equivalente a 52 millones de USD. Las plantas de Antolin en Tailandia e Indonesia apoyan el suministro local para los programas de componentes de interior.
Mercado de Telas Automotrices en América del Norte
La demanda de América del Norte está respaldada por camionetas y SUV con superficies de cabina más grandes y mayor uso de telas por vehículo. Las Normas Federales de Seguridad de Vehículos Motorizados (FMVSS) No. 208 enmendadas establecen plazos para 2026 y 2027 para los sistemas de recordatorio de cinturón de seguridad delantero y trasero. Esos plazos crean una demanda continua de cintas de cinturones de seguridad en toda la flota de vehículos domésticos. Adient reportó un programa de inversión de 480 millones de USD para fábricas en México y Europa, apoyando actividades de asientos y revestimientos. El mercado de telas automotrices en la región recompensa a los proveedores que combinan escala, producción automatizada y relaciones establecidas con los fabricantes de vehículos.
Mercado de Telas Automotrices en EMEA y América del Sur
Europa tiene una demanda madura centrada en Alemania, Francia, Italia y el Reino Unido, donde la producción de vehículos premium respalda materiales de interior de mayor valor. La esperada revisión de la Directiva de la UE sobre Vehículos al Final de su Vida Útil está convirtiendo el contenido reciclado en una consideración de adquisición más importante. Autoneum presentó Ultra-Silent en IAA 2025 con hasta un 70% de fibras recicladas para aplicaciones acústicas en el frunk y la parte inferior de la carrocería de vehículos eléctricos, y E-Fiber Shield, un material de seguridad para baterías ignífugo y libre de mica con una clasificación de hasta 1.400°C. América del Sur se centra en la producción de vehículos brasileña, mientras que Arabia Saudita y Sudáfrica siguen siendo mercados más pequeños pero estratégicamente relevantes para materiales acústicos y térmicos para vehículos eléctricos.
Panorama Competitivo
El mercado de telas automotrices está muy fragmentado, con los cinco principales actores que incluyen Adient plc, Lear Corp., Toyota Boshoku Corporation, Forvia y Autoliv. Las empresas especializadas en telas de interior incluyen SEIREN CO., LTD., Sage Automotive Interiors, SUMINOE Co., Ltd., Haartz y Acme Mills Company, mientras que Joyson Safety Systems es un competidor cercano en seguridad pasiva. Los proveedores integrados de sistemas de interior como Antolin, Autoneum, Yanfeng, Toyota Boshoku Corporation, Forvia, Adient plc y Lear Corp. combinan materiales con ensamblaje de valor agregado.
La automatización se está volviendo más importante en los grandes contratos de programas de asientos y revestimientos porque respalda la calidad repetible, la capacidad y la disciplina de costos. Adient plc amplió su Centro Técnico de Chongqing en febrero de 2025 para proporcionar capacidades técnicas completas para los programas de asientos de los Fabricantes de Equipos Originales (OEM) chinos. Antolin abrió plantas en Tailandia e Indonesia para situar la capacidad de espuma acústica y revestimientos de techo más cerca de los fabricantes de vehículos asiáticos[2]. En el mercado de telas automotrices, el soporte de ingeniería local, la fiabilidad de la producción y la proximidad al cliente importan junto con la calidad del material.
Las credenciales de sostenibilidad importan en la adquisición porque los fabricantes de vehículos buscan contenido reciclado verificado, certificación y documentación del ciclo de vida. Los componentes de interior de un solo material de Toyota Boshoku Corporation ofrecen una vía hacia un reciclaje más fácil y una gestión simplificada al final de la vida útil. El Flexi-Light PET de Autoneum incorpora contenido de material reciclado manteniendo el rendimiento acústico de grado vehicular. El mercado de telas automotrices sigue siendo competitivo porque los proveedores deben cumplir simultáneamente con los requisitos de costo, cumplimiento normativo, sostenibilidad y calendario del programa de vehículos.
Líderes de la Industria de Telas Automotrices
-
Adient plc
-
Lear Corp.
-
Toyota Boshoku Corporation
-
Forvia
-
Autoliv
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Telas Automotrices Empresas cubiertas en este informe
- Acme Mills Company
- Adient plc
- Antolin
- Autoliv
- Autoneum
- Forvia
- Haartz
- Joyson Safety Systems
- Lear Corp.
- Sage Automotive Interiors
- SEIREN CO., LTD.
- SRF Limited
- SUMINOE Co., Ltd.
- Toyota Boshoku Corporation
- Yanfeng
Desarrollos recientes de la industria en Mercado de Telas Automotrices
- Junio de 2026: Jaguar Land Rover (JLR) presentó su vehículo conceptual de diseño circular Cornerstone, desarrollado con más de 40 proveedores de Nivel 1 y de materias primas, e incorporando 49 componentes más sostenibles, incluida espuma de asiento reciclada y la nueva tecnología de asiento FlexAir. El proyecto apoya el mercado de telas automotrices al fomentar materiales reciclados y de menor impacto en las aplicaciones de asientos e interiores de vehículos.
- Julio de 2025: Howa Tramico comenzó a utilizar la tecnología de impregnación de polvo seco sin disolventes de Fibroline para la fabricación de revestimientos de techo automotrices, los revestimientos interiores de tela instalados en los techos de los vehículos. El desarrollo apoya el mercado de telas automotrices al avanzar en procesos de fabricación con menor uso de disolventes para textiles de interior y al permitir una producción más eficiente de componentes de aislamiento acústico y térmico ligeros.
Alcance del Informe Global del Mercado de Telas Automotrices
Las telas automotrices son soluciones de materiales textiles y flexibles diseñadas para su uso en interiores de vehículos y componentes funcionales. Proporcionan características de durabilidad, comodidad, protección y rendimiento adecuadas para las condiciones de operación automotriz.
El Mercado de Telas Automotrices está segmentado por material, aplicación, tipo de vehículo y geografía. Por material, el mercado está segmentado en poliéster, nailon, vinilo, cuero, poliuretano y otros materiales. Por aplicación, el mercado está segmentado en tapicería, alfombras y revestimientos de suelo, airbags, cinturones de seguridad, revestimientos de techo, paneles de puertas y revestimientos, revestimientos de maletero y bandejas de paquetes, aislamiento acústico y térmico, y cinturones, mangueras y refuerzo de neumáticos. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados y autobuses y autocares. El informe también cubre el tamaño del mercado y los pronósticos para las telas automotrices en 16 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Poliéster |
| Nailon |
| Vinilo |
| Cuero |
| Poliuretano |
| Otros Materiales |
| Tapicería |
| Alfombras y Revestimientos de Suelo |
| Airbags |
| Cinturones de Seguridad |
| Revestimientos de Techo |
| Paneles de Puertas y Revestimientos |
| Revestimientos de Maletero y Bandejas de Paquetes |
| Aislamiento Acústico y Térmico |
| Cinturones, Mangueras y Refuerzo de Neumáticos |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Autobuses y Autocares |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Rusia | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Material | Poliéster | |
| Nailon | ||
| Vinilo | ||
| Cuero | ||
| Poliuretano | ||
| Otros Materiales | ||
| Por Aplicación | Tapicería | |
| Alfombras y Revestimientos de Suelo | ||
| Airbags | ||
| Cinturones de Seguridad | ||
| Revestimientos de Techo | ||
| Paneles de Puertas y Revestimientos | ||
| Revestimientos de Maletero y Bandejas de Paquetes | ||
| Aislamiento Acústico y Térmico | ||
| Cinturones, Mangueras y Refuerzo de Neumáticos | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Autobuses y Autocares | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Rusia | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de telas automotrices?
El tamaño del Mercado de Telas Automotrices fue valorado en 40,44 mil millones de USD en 2026 y se estima que crecerá desde 42,46 mil millones de USD en 2027 hasta alcanzar los 54,53 mil millones de USD para 2032, a una CAGR del 5,13% durante el período de pronóstico (2027-2032).
¿Qué material tuvo la mayor participación en 2026?
El poliéster tuvo una participación del 42,56% en 2026 porque respaldó aplicaciones duraderas y de contenido reciclado.
¿Qué aplicación se proyecta que crezca más rápido hasta 2032?
Se proyecta que los airbags crezcan a una CAGR del 5,81% hasta 2032, respaldados por la expansión de los requisitos de seguridad.
¿Por qué los vehículos eléctricos están afectando la demanda de telas automotrices?
Los vehículos eléctricos requieren materiales de interior ligeros y un aislamiento acústico mejorado para abordar el peso de la batería y el ruido de la cabina.