
Tamanho e Participação do Mercado de Lubrificantes para Fundição sob Pressão Automotiva
Visão Geral do Mercado
| Período de Estudo | 2019 - 2031 |
|---|---|
| Tamanho do Mercado (2026) | 0.44 Bilhões de dólares |
| Tamanho do Mercado (2031) | 0.58 Bilhões de dólares |
| Taxa de crescimento (2026 - 2031) | 5.51 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
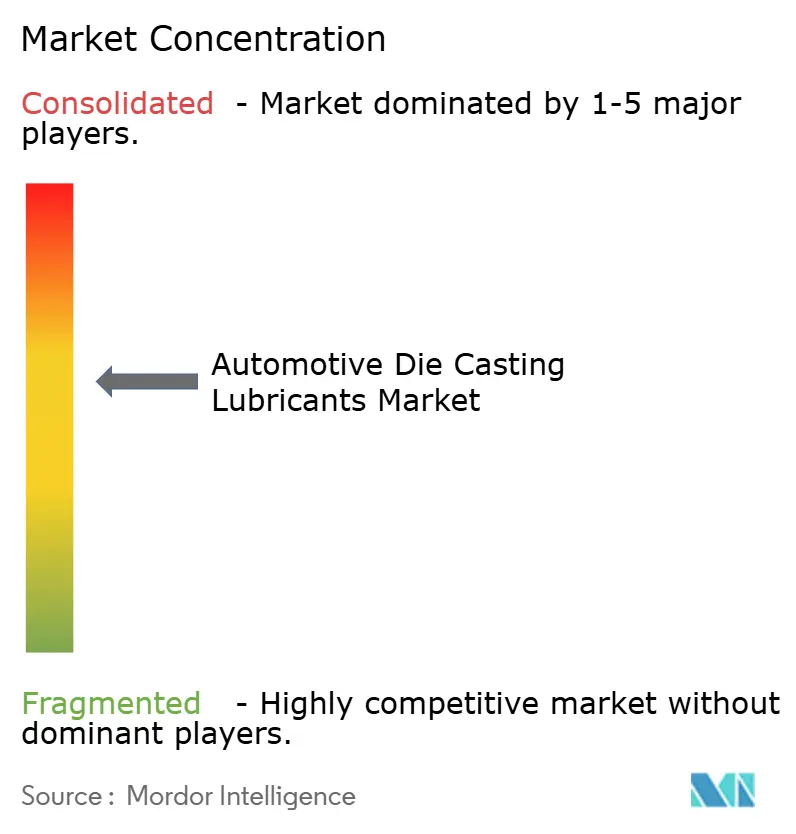
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Lubrificantes para Fundição sob Pressão Automotiva por Mordor Intelligence
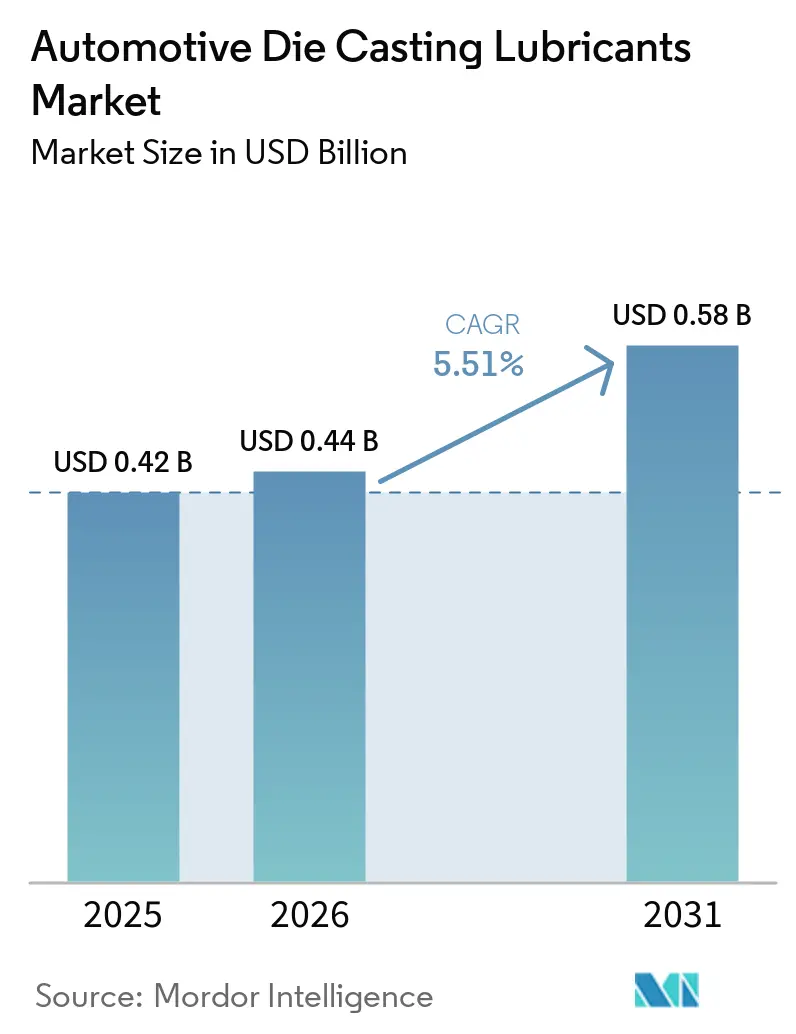
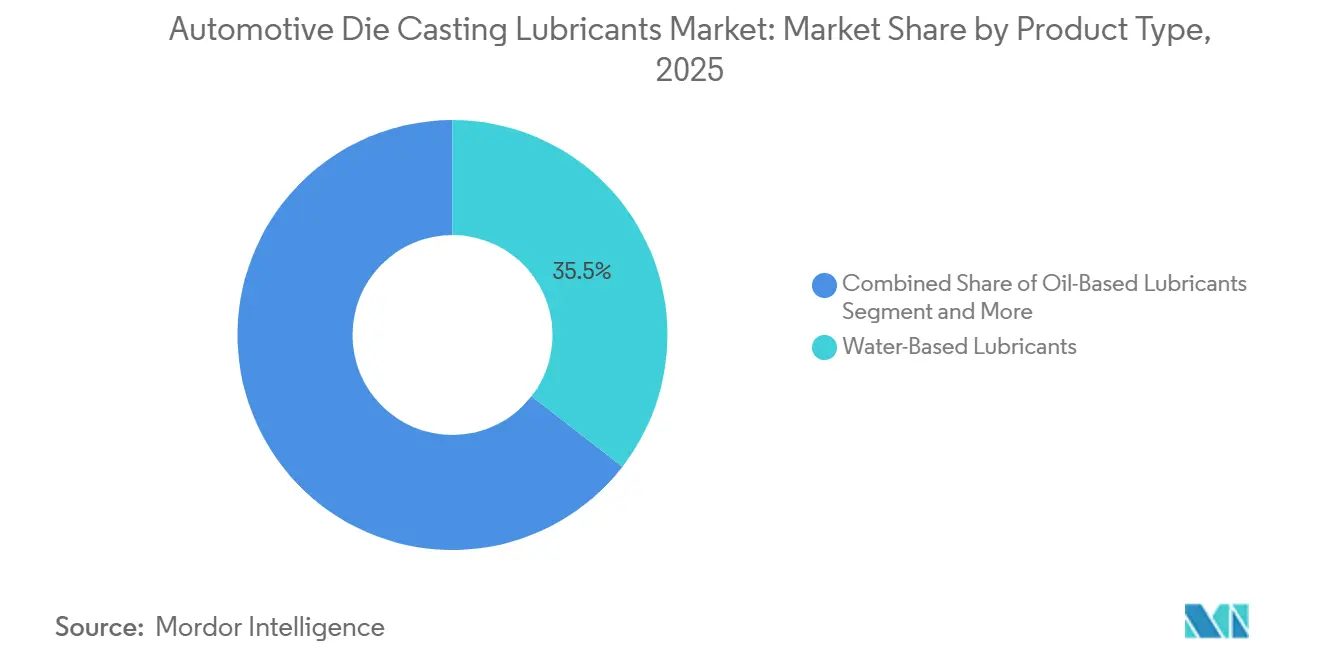
O tamanho do Mercado de Lubrificantes para Fundição sob Pressão Automotiva foi avaliado em 0,42 bilhões de USD em 2025, com expectativa de atingir 0,44 bilhões de USD em 2026, e projeção de alcançar 0,58 bilhões de USD até 2031, a um CAGR de 5,51% durante o período de previsão (2025-2030). As plataformas de veículos elétricos estão optando cada vez mais por algumas grandes "megafundições" estruturais significativamente mais pesadas, substituindo inúmeras peças menores. Essa transição está aumentando o valor do lubrificante por injeção, mesmo com a redução no número de peças. Com as forças de fechamento das Gigaprensas atingindo níveis extremamente elevados, o estresse térmico nos moldes se intensificou. Esse desenvolvimento está impulsionando a preferência por formulações de base oleosa de alta pressão, embora os produtos de base aquosa ainda liderem nas aplicações de tonelagem média, detendo 35,47% da receita total de 2025. Regulamentações mais rígidas sobre compostos orgânicos voláteis (COV) em regiões como a Califórnia, a União Europeia e áreas costeiras da China estão acelerando a adoção de sistemas avançados de pulverização eletrostática. Esses sistemas não apenas fornecem filmes sem solvente e ambientalmente corretos, mas também reduzem significativamente o excesso de pulverização, melhorando a eficiência. Na região Ásia-Pacífico, o mercado está testemunhando crescimento substancial e expansão de capacidade, com grandes investimentos em instalações voltadas para a localização de gigafundições para veículos elétricos destinados ao mercado de massa.
Principais Conclusões do Relatório
- Por tipo de produto, os lubrificantes de base aquosa detinham 35,47% da participação do mercado de Lubrificantes para Fundição sob Pressão Automotiva em 2025, enquanto os graus de base oleosa estão posicionados para o CAGR mais rápido de 6,55% até 2031.
- Por aplicação, a fundição sob pressão de alumínio capturou 56,71% do tamanho do mercado de Lubrificantes para Fundição sob Pressão Automotiva em 2025; o magnésio tem projeção de registrar um CAGR de 6,53% até 2031.
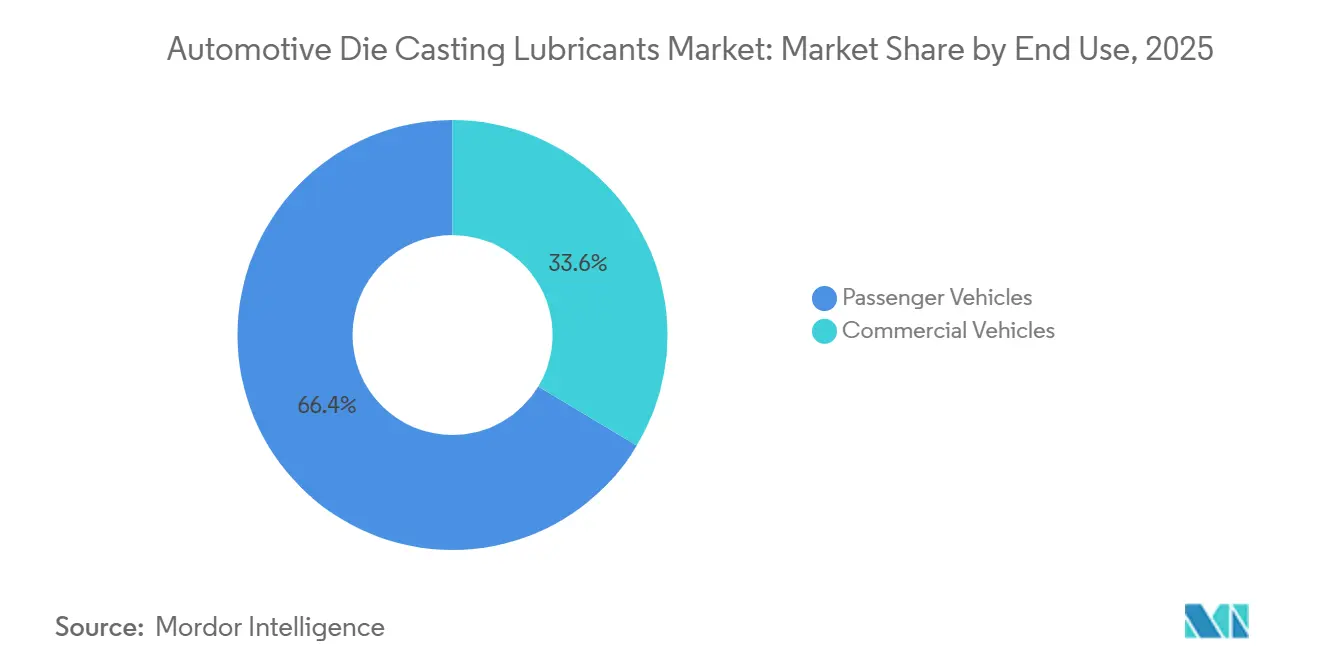
- Por uso final, os veículos de passeio responderam por 66,37% da demanda em 2025, enquanto os veículos comerciais avançarão a um CAGR de 7,61%, impulsionados por vans eletrificadas de última milha.
- Por uso funcional, o desmoldante liderou com 28,71% de participação em 2025, mas o lubrificante de êmbolo deve crescer a um CAGR de 7,57% com base em pesos de injeção superiores a 60 kg.
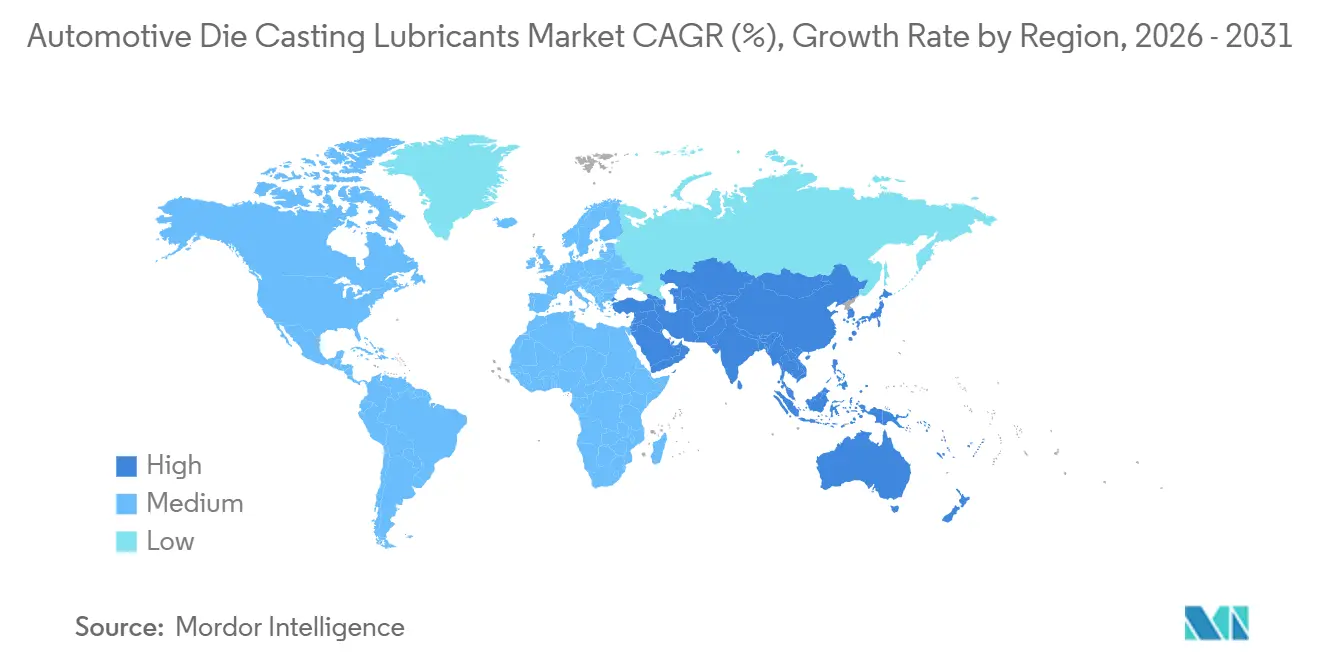
- Por geografia, a Ásia-Pacífico dominou com uma participação de receita de 45,55% em 2025 e registrou o maior CAGR de 8,59% até 2031.
Nota: O tamanho do mercado e os números de previsão neste relatório são gerados usando a estrutura de estimativa proprietária da Mordor Intelligence, atualizada com os dados e percepções mais recentes disponíveis em janeiro de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescimento Acelerado dos Polos de Fundição sob Pressão da Ásia-Pacífico | +1.4% | China, Índia, Tailândia, Vietnã | Longo prazo (≥ 4 anos) |
| Adoção de Fundição de Alta Pressão e Gigafundição | +1.3% | Núcleo da Ásia-Pacífico, expansão para América do Norte e UE | Médio prazo (2-4 anos) |
| Impulso de Veículos Elétricos e Redução de Peso | +1.2% | Global, com Ásia-Pacífico e América do Norte liderando a adoção | Médio prazo (2-4 anos) |
| Regulamentações Mais Rígidas de COV e ESG | +0.9% | UE, Califórnia, cidades de Nível 1 da China | Curto prazo (≤ 2 anos) |
| Mudança para Lubrificantes Eletrostáticos sem Água | +0.8% | América do Norte, Europa, polos costeiros da China | Curto prazo (≤ 2 anos) |
| Dispensação e Monitoramento em Fábricas Inteligentes | +0.6% | Alemanha, Japão, Coreia do Sul, plantas selecionadas dos EUA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescimento Acelerado dos Polos de Fundição sob Pressão da Ásia-Pacífico
A Wencan realizou um investimento significativo em sua planta de Chongqing, equipando-a com prensas avançadas especificamente projetadas para as bandejas de bateria da Changan Deepal. Essa operação requer um volume substancial de lubrificantes de base aquosa tolerantes à umidade anualmente para garantir o desempenho ideal. Na Índia, o esquema de Incentivo Vinculado à Produção (PLI) do governo está fomentando um crescimento notável de capacidade, com grandes players como Tata e Mahindra focando na localização de componentes de veículos elétricos. Na Tailândia, a aprovação de projetos de fundição sob pressão em grande escala destinados a atender fabricantes de equipamentos originais (OEMs) japoneses levou a Quaker Houghton a estabelecer um centro de tecnologia dedicado em Bangcoc.
Adoção de Fundição de Alta Pressão e Gigafundição
A Guangdong Hongtu embarcou em um empreendimento significativo, implantando múltiplas prensas de alta capacidade. Essas prensas estão configuradas para produzir componentes estruturais para a Xpeng e a Li Auto. Quando totalmente operacional, a instalação utilizará uma quantidade substancial de lubrificante anualmente. Em um movimento paralelo, a Ryobi realizou um investimento considerável em uma linha de alta capacidade dedicada às travessas de veículos elétricos a bateria (BEV) da Toyota. Essa linha é ainda aprimorada com o pacote de lubrificação em quantidade mínima (MQL) da Quaker Houghton. Enquanto isso, os híbridos de grafite e nitreto de boro garantiram uma participação notável na mistura de lubrificantes para gigafundição, devido à sua resiliência, suportando uso extensivo em altas temperaturas de molde. A planta de grande escala da Linamar em Pune ressalta uma tendência significativa: a megafundição está agora fazendo a transição para veículos elétricos de mercado de massa, com preços em uma faixa acessível, expandindo-se além dos modelos premium.
Impulso de Veículos Elétricos e Redução de Peso
As arquiteturas de veículos elétricos a bateria estão simplificando a produção ao consolidar dezenas de estampagens em fundições de alumínio de injeção única. Essas fundições podem apresentar uma área de superfície de molde significativamente maior do que os projetos tradicionais, levando a um aumento notável na demanda de lubrificante por ciclo em comparação com os subquadros legados [1]. Na Gigafactory Texas, a célula de carroceria traseira da Tesla demonstra o poder da fundição única: ela substitui centenas de peças individuais, mas exige revestimentos semipermanentes, projetados para suportar extensas rodadas de produção. A megafundição frontal do Nio ET9 não apenas elimina inúmeras soldas, mas também reduz consideravelmente o tempo na oficina de carroceria, amplificando a demanda de lubrificante por injeção. A mudança da Volvo para ligas avançadas em suas gigafundições do EX90 é impulsionada pelo maior teor de silício da liga, o que aumenta a necessidade de formulações de base oleosa reforçadas com agentes antissolda robustos. Somando-se a essa tendência está a crescente pressão regulatória: o próximo limite de CO₂ para frotas da UE impõe multas significativas aos OEMs por exceder os limites de emissão, alimentando uma corrida competitiva por redução substancial de peso [2].
Regulamentações Mais Rígidas de COV e ESG
Sob a Diretiva de Emissões Industriais da UE, as fundições com volumes diários de processamento significativos devem monitorar continuamente os COVs. Essa regulamentação as incentiva a adotar lubrificantes sem água ou semipermanentes em poucos anos. Enquanto isso, o Plano de Produção Mais Limpa da China vincula os incentivos fiscais a um limite rigoroso de intensidade de COV, acelerando a transição do setor para concentrados compatíveis com eletrostática. Recentemente, a Fuchs lançou o Ecocool Global 20, um lubrificante diluível em água à base de éster de colza, que não apenas atendeu aos padrões do Rótulo Ecológico da UE, mas também obteve a aprovação da Volkswagen. O reformulado Bonderite L-CA da Henkel, sem aromáticos, garantiu endossos tanto da Tesla quanto da GM para as gigaprensas da América do Norte. Atualmente, os cartões de pontuação ESG exercem influência significativa; fornecedores sem Avaliações do Ciclo de Vida (ACV) do berço ao portão enfrentam a ameaça de exclusão das listas de fornecedores.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Volatilidade dos Preços de Matérias-Primas | -0.5% | Global, aguda em regiões dependentes de ésteres importados | Curto prazo (≤ 2 anos) |
| Simplificação da Unidade de Força de Veículos Elétricos | -0.4% | América do Norte, UE, China | Médio prazo (2-4 anos) |
| Limites de Gestão Térmica | -0.3% | Fundições de alta pressão da Ásia-Pacífico, células de gigafundição da América do Norte | Médio prazo (2-4 anos) |
| Lacuna de Competências em Otimização de Lubrificantes | -0.2% | Índia, Sudeste Asiático, México | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Volatilidade dos Preços de Matérias-Primas
Em 2024, os preços de ésteres sintéticos e surfactantes registraram um aumento significativo, apesar da queda nos preços do alumínio na LME, o que pressionou as margens dos fornecedores. Um aumento acentuado nos surfactantes derivados de palma ocorreu quando a Indonésia restringiu as exportações, levando a uma maior dependência de alternativas sintéticas mais caras. Formuladores menores na Índia e no México, sem ferramentas de hedge, enfrentaram perdas de receita para manter contratos. Ao mesmo tempo, uma depreciação do Yuan aumentou o custo de desembarque dos lubrificantes europeus, levando a China a acelerar sua transição para misturas domésticas. Essas flutuações de mercado estão incentivando uma mudança em direção à integração vertical e uma preferência por modelos de estoque enxuto.
Simplificação da Unidade de Força de Veículos Elétricos (Menos Peças Fundidas)
O Model Y da Tesla usa significativamente menos peças em comparação com sedãs a gasolina tradicionais, o que ajuda a reduzir as contagens de injeção apesar de incorporar fundições maiores. Enquanto isso, a tecnologia Ultium da GM consolida múltiplos componentes de alumínio em algumas megafundições, resultando em uma redução notável no uso de lubrificante por veículo. Por outro lado, o BYD Seagull, projetado como uma opção acessível, emprega aço estampado para reduzir custos, diminuindo significativamente sua dependência de fundição sob pressão em comparação com os padrões convencionais de motores de combustão interna. Embora os revestimentos premium, consideravelmente mais caros do que os graus de base aquosa padrão, ajudem a compensar algumas perdas de volume, um desafio estrutural substancial permanece.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Produto:
Formulações de Base Oleosa Ganham Espaço em Células de Alta PressãoOs graus de base oleosa têm previsão de expansão a um CAGR de 6,55%, superando o geral das Fundições Automotivas que operam prensas com tonelagem significativa e dependem dessas formulações para manter a integridade do filme em altas temperaturas, uma zona crítica onde a água tende a evaporar prematuramente. A linha de articulações Tahara da Toyota adotou revestimentos semipermanentes de grafite ou nitreto de boro, aplicados periodicamente, resultando em uma extensão substancial da vida útil do molde e uma redução notável nos custos de ferramental. Notavelmente, os produtos à base de solvente gozam de isenções dos regulamentos EU 2024/1785 e California Rule 1171.
Os lubrificantes de base aquosa mantêm uma vantagem de custo a 3,80 USD/kg versus 6,20 USD para lubrificantes de base oleosa e dominam as prensas abaixo de 3.500 toneladas, produzindo carcaças e suportes, com uma participação de 35,47% em 2025. A entrega eletrostática da Quaker Houghton fecha algumas lacunas de desempenho, permitindo o uso de base aquosa até 5.000 toneladas, mas a dominância das gigaprensas garante o crescimento da participação de base oleosa. A adoção de matérias-primas biológicas acelera: a linha Bonderite de éster de colza da Henkel agora aparece nas listas aprovadas pela Tesla e pela GM, transformando a conformidade ESG em um requisito de entrada.

Por Aplicação:
A Dominância do Alumínio Mascara a Transição Estrutural do MagnésioO alumínio respondeu por 56,71% do tamanho do mercado de Lubrificantes para Fundição sob Pressão Automotiva em 2025. Sua compatibilidade de reciclagem com as cotas de economia circular da UE e a vantagem de peso sobre o aço sustentam sua liderança. As ligas de fundição Al-Si de alto silício permitem que o piso traseiro do EX90 da Volvo elimine 68 pontos de solda.
O CAGR de 6,53% do magnésio decorre de fabricantes chineses de veículos elétricos que utilizam módulos frontais para compensar a massa da bateria; o Han da BYD economizou 4,2 kg por viga. A mitigação do risco de incêndio requer um investimento significativo em linhas de fundição com atmosfera inerte, o que retarda a adoção no Ocidente; no entanto, os gases de cobertura sem SF6 melhoram a conformidade de segurança. O zinco permanece como nicho para acabamentos onde o acabamento superficial supera o peso, mas sua participação cai à medida que os veículos elétricos abaixo de 30.000 USD eliminam o conteúdo decorativo.
Por Uso Final:
Veículos Comerciais Superam o Segmento de Passeio na EletrificaçãoOs veículos de passeio responderam por 66,37% da receita de 2025; no entanto, espera-se que as vans eletrificadas e os caminhões de médio porte aumentem as receitas de lubrificantes a uma taxa mais rápida, com um CAGR de 7,61% até 2031. As vans Rivian da Amazon incorporam múltiplas fundições grandes, superando significativamente o espaço das vans a gasolina tradicionais. Enquanto isso, o eActros 600 da Daimler depende de uma bandeja de bateria pesada, fabricada com lubrificantes semipermanentes, garantindo durabilidade para extensas rodadas de produção.
No mundo das frotas comerciais, cada quilograma conta. Mesmo uma pequena redução de peso pode se traduzir em receita anual adicional substancial, justificando investimentos em formulações premium. A abordagem varia entre os OEMs de passeio: enquanto as marcas premium exibem tecnologia avançada de megafundição, marcas mais econômicas, exemplificadas pelo BYD Seagull, optam por menos fundições, moderando sua trajetória de crescimento no segmento de passeio.
Por Uso Funcional:
O Lubrificante de Êmbolo Cresce com o Aumento dos Pesos de InjeçãoO desmoldante liderou com 28,71% de participação, mas o lubrificante de êmbolo avançará a 7,57% à medida que injeções de 60 kg empurram o atrito do êmbolo-manga além de 400 °C. O MONO-COAT aprimorado com molibdênio da Chem-Trend reduziu o refugo do êmbolo do Cybertruck.
Os lubrificantes de êmbolo, com preço premium, são aplicados com menos frequência, mas efetivamente reduzem os diferenciais de receita. O versátil Bonderite L-CA 3600 da Henkel, atuando tanto como desmoldante quanto como lubrificante de êmbolo, simplifica o estoque para prensas menores. A demanda se consolida à medida que apenas os lubrificantes de êmbolo premium satisfazem os limites de pressão de vapor estabelecidos pela fundição com assistência a vácuo.
Análise Geográfica
Mercado de Lubrificantes para Fundição sob Pressão Automotiva na APAC
A região da Ásia-Pacífico detinha uma participação de mercado de 45,55% no mercado de Lubrificantes para Fundição sob Pressão Automotiva em 2025 e deve registrar um CAGR de 8,59% de 2026 a 2031. Somente a China despejou milhões de toneladas de peças fundidas sob pressão, três quintos das quais destinadas a automóveis, à medida que BYD, Nio e Xpeng aceleraram a giga-fundição para reduzir os ciclos de lançamento de modelos para 18 meses [3]. Enquanto isso, a Ryobi, do Japão, com sua linha de produção avançada, abastece diretamente a produção de veículos elétricos a bateria (BEV) da Toyota. O programa E-GMP da Coreia do Sul está integrando múltiplas mega-fundições por veículo, com fornecimento doméstico. Na Índia, vários projetos apoiados pelo esquema de Incentivo Vinculado à Produção (PLI), que envolve investimentos substanciais, estão viabilizando a mistura local de lubrificantes a um custo significativamente inferior ao das importações.
Mercado de Lubrificantes para Fundição sob Pressão Automotiva na América do Norte
A América do Norte está testemunhando um aumento nas atividades de relocalização industrial. Notavelmente, a instalação da Tesla no Texas se destaca como a maior consumidora da região, utilizando um volume substancial de lubrificantes anualmente. Em um movimento estratégico, Mino, Form Technologies e Eck Industries investiram coletivamente de forma significativa para aumentar sua capacidade em uma quantidade considerável. Enquanto isso, o polo de Guanajuato, no México, desempenha um papel fundamental, atendendo grandes players automotivos como o Ultium da GM e o F-150 Lightning da Ford. Por outro lado, os fornecedores canadenses estão canalizando um investimento significativo para carcaças de baterias, demonstrando uma clara mudança em seu foco.
Mercado de Lubrificantes para Fundição sob Pressão Automotiva na Europa e América do Sul
A Europa enfrenta desafios, notadamente os preços de energia em alta e a iminente eliminação gradual de solventes. Em um testemunho de colaboração regional, o cluster de Baden-Württemberg, na Alemanha, fornece um volume notável anualmente de produtos à base de água para a fábrica de veículos elétricos da Volkswagen em Zwickau. A Stellantis realizou movimentos estratégicos ao localizar bandejas de baterias tanto na Lombardia quanto no Piemonte, resultando em um crescimento notável na produção. Os fundidores sob pressão da Catalunha, na Espanha, investiram substancialmente em atualizações de prensas para a marca Cupra. Enquanto isso, o Reino Unido está aplicando regulamentações de conteúdo local, exigindo que uma parcela significativa das peças seja de origem britânica no cenário pós-Brexit. A América do Sul, embora ainda seja um player de nicho, está em uma trajetória ascendente.
Cenário Competitivo
Em 2025, os principais fornecedores — Henkel, Chem-Trend, Quaker Houghton, FUCHS e MORESCO — responderam por uma parcela significativa da receita no Mercado de Lubrificantes para Fundição sob Pressão Automotiva, indicando uma estrutura de mercado moderadamente concentrada. No nível regional, fornecedores independentes como Ultraseal India e Hardcastle Petrofer capturaram participações dominantes em seus mercados domésticos. Eles estrategicamente co-localizam seus laboratórios próximos às fundições de Nível 1, permitindo reformulações no mesmo dia.
A tecnologia permanece como o principal diferenciador neste mercado. Nos últimos anos, a Quaker Houghton lançou o FLUIDCAST E-STATIC, apoiado por múltiplas patentes americanas relacionadas à tecnologia de transferência de carga. Esse lançamento provocou contraregistros imediatos dos principais concorrentes Henkel e Chem-Trend. A FUCHS também fez progressos significativos com seu lubrificante ECOCOOL GLOBAL à base de colza, capturando uma participação notável no segmento de gigafundição da Europa em um curto período devido à sua extensão substancial da vida útil do molde. Enquanto isso, a disruptora chinesa Lubgraf Synoils aproveita suas linhas de surfactantes com integração retroativa para oferecer preços consideravelmente abaixo dos globais, garantindo contratos com grandes players como BYD e Xpeng.
As empresas estão adotando várias abordagens estratégicas principais. Primeiro, estão co-localizando centros técnicos: a Quaker Houghton posicionou engenheiros na Linamar Pune recentemente para acelerar as aprovações locais. Segundo, estão agrupando hardware com ofertas químicas: a recente aquisição pela Henkel da empresa alemã de IoT Monixo permite que a empresa ofereça soluções integradas que combinam monitoramento de pulverização em circuito fechado com seus produtos químicos. Por fim, as alianças com OEMs de prensas estão ganhando força. O acordo de certificação da Chem-Trend com a Idra para máquinas de alta capacidade posiciona a empresa para garantir contratos de primeiro abastecimento à medida que essas prensas são enviadas.
Líderes do Setor de Lubrificantes para Fundição sob Pressão Automotiva
-
Acme Refining
-
Chem-Trend L.P.
-
CHEMTOOL Incorporated
-
The Hill and Griffith Company
-
Quaker Houghton Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Lubrificantes para Fundição sob Pressão Automotiva Empresas cobertas neste relatório
- Henkel AG & Co. KGaA
- Chem-Trend L.P.
- Quaker Houghton Inc.
- MORESCO Corporation
- FUCHS Lubritech GmbH
- The Hill and Griffith Company
- Geiger + Co. Schmierstoff-Chemie GmbH
- Ultraseal India Pvt. Ltd.
- Acme Refining
- CHEMTOOL Incorporated
- Condat Group
- Hardcastle Petrofer Pvt. Ltd.
- Sunocs LLC
- J&S Chemical Corporation
- Lubgraf Synoils Pvt. Ltd.
- Münch Chemie International
- Falcon Industrial Inc.
- Tower Metalworking Fluids
- Applied Material Solutions
- Daeho Industries Ltd.
- Thermal-Lube Inc.
Desenvolvimentos industriais recentes em Mercado de Lubrificantes para Fundição sob Pressão Automotiva
- Julho de 2026: A Castrol, uma das marcas de lubrificantes mais conhecidas do mundo, passou por uma mudança de propriedade após a bp receber aprovação para vender o negócio para a firma de investimentos Stonepeak. A Comissão de Concorrência da Namíbia (NaCC) aprovou a transação sem condições. No âmbito do acordo, a Motion JVCo Limited adquiriu todas as ações e direitos de voto na Castrol Group Holdings Limited, marcando mais um marco na estratégia da bp de remodelar seu portfólio de negócios global.
- Abril de 2025: A Quaker Houghton adquiriu a japonesa Dipsol Chemicals por aproximadamente 155,2 milhões de USD. A Dipsol é uma fornecedora líder de soluções de tratamento de superfície e galvanoplastia que atende principalmente o setor automotivo.
- Fevereiro de 2025: A firma de private equity Architect Equity adquiriu a Gibbs Die Casting Corporation, um importante fabricante de peças fundidas sob pressão de precisão para veículos elétricos, híbridos e de combustão interna.
Escopo do Relatório Global do Mercado de Lubrificantes para Fundição sob Pressão Automotiva
O escopo do relatório inclui Tipo de Produto (Base Aquosa, Base Oleosa e Outros), Aplicação (Alumínio e Outros), Uso Final (Veículos de Passeio e Veículos Comerciais), Uso Funcional (Desmoldante e Outros) e Geografia. As Previsões de Mercado são Fornecidas em Valor (USD).
Visão geral da segmentação
| Lubrificantes de Base Aquosa |
| Lubrificantes de Base Oleosa |
| Lubrificantes Semipermanentes |
| Lubrificantes à Base de Solvente |
| Fundição sob Pressão de Alumínio |
| Fundição sob Pressão de Magnésio |
| Fundição sob Pressão de Zinco |
| Veículos de Passeio |
| Veículos Comerciais |
| Desmoldante |
| Lubrificante de Êmbolo |
| Lubrificante de Concha |
| Lubrificante de Montagem |
| Outros |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Restante da Ásia-Pacífico | |
| Oriente Médio e África | Emirados Árabes Unidos |
| Arábia Saudita | |
| África do Sul | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Produto | Lubrificantes de Base Aquosa | |
| Lubrificantes de Base Oleosa | ||
| Lubrificantes Semipermanentes | ||
| Lubrificantes à Base de Solvente | ||
| Por Aplicação | Fundição sob Pressão de Alumínio | |
| Fundição sob Pressão de Magnésio | ||
| Fundição sob Pressão de Zinco | ||
| Por Uso Final | Veículos de Passeio | |
| Veículos Comerciais | ||
| Por Uso Funcional | Desmoldante | |
| Lubrificante de Êmbolo | ||
| Lubrificante de Concha | ||
| Lubrificante de Montagem | ||
| Outros | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Restante da Ásia-Pacífico | ||
| Oriente Médio e África | Emirados Árabes Unidos | |
| Arábia Saudita | ||
| África do Sul | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o valor projetado do mercado de Lubrificantes para Fundição sob Pressão Automotiva em 2031?
O setor tem previsão de atingir 0,58 bilhões de USD até 2031 com base em um CAGR de 5,51%.
Qual tipo de produto está se expandindo mais rapidamente?
As formulações de base oleosa estão previstas para um CAGR de 6,55% à medida que as temperaturas das gigaprensas excedem 350 °C.
Por que a Ásia-Pacífico é a região líder?
China, Índia e Sudeste Asiático estão adicionando capacidade de megafundição e localizando cadeias de suprimentos de veículos elétricos, impulsionando um CAGR regional de 8,59%.
Como as regulamentações de COV estão moldando a escolha de lubrificantes?
Os limites de COV abaixo de 50 g/L na UE, na Califórnia e na China costeira estão catalisando uma mudança para formulações eletrostáticas sem água ou semipermanentes.
O que impulsiona o aumento da demanda em veículos comerciais?
As vans de entrega eletrificadas e os caminhões de médio porte requerem carcaças de bateria fundidas sob pressão maiores e resistentes à corrosão, além do uso de lubrificante de elevação por veículo.
Quais empresas dominam o cenário competitivo?
Henkel, Chem-Trend, Quaker Houghton, FUCHS e MORESCO controlam coletivamente quase metade da receita global, com especialistas regionais fortes na Índia e na China.