
Tamaño y Participación del Mercado de Lubricantes para Fundición a Presión Automotriz
Visión General del Mercado
| Período de Estudio | 2019 - 2031 |
|---|---|
| Tamaño del Mercado (2026) | 0.44 Mil millones de dólares |
| Tamaño del Mercado (2031) | 0.58 Mil millones de dólares |
| Tasa de crecimiento (2026 - 2031) | 5.51 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Lubricantes para Fundición a Presión Automotriz por Mordor Intelligence
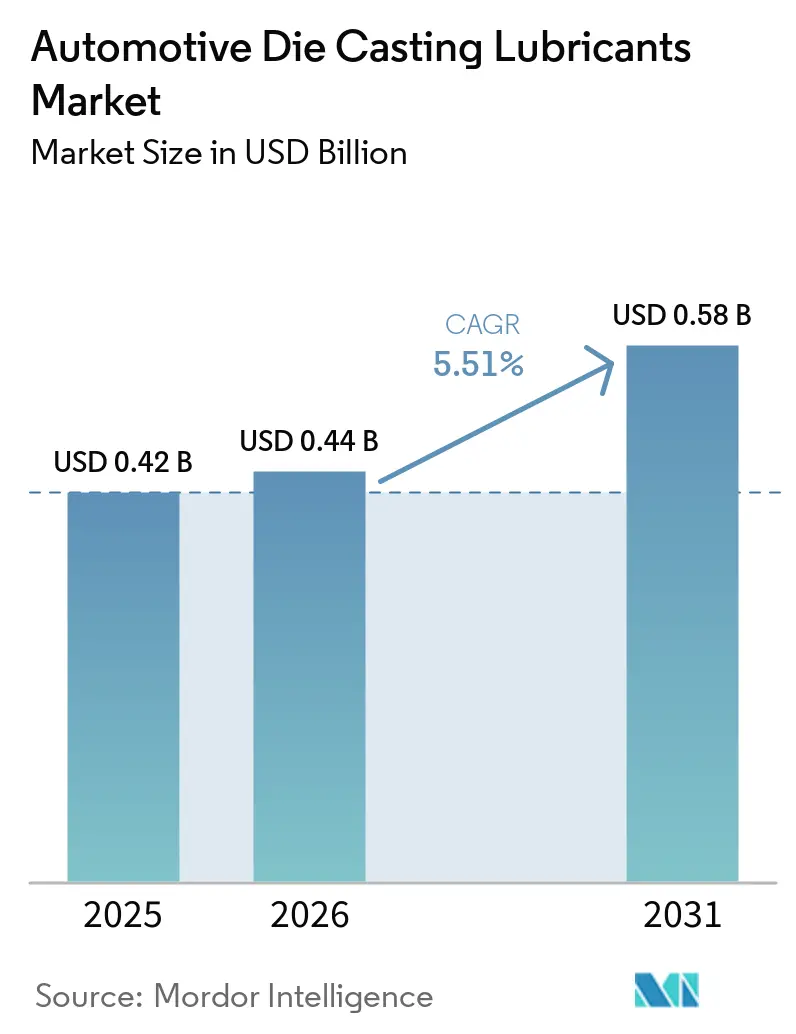
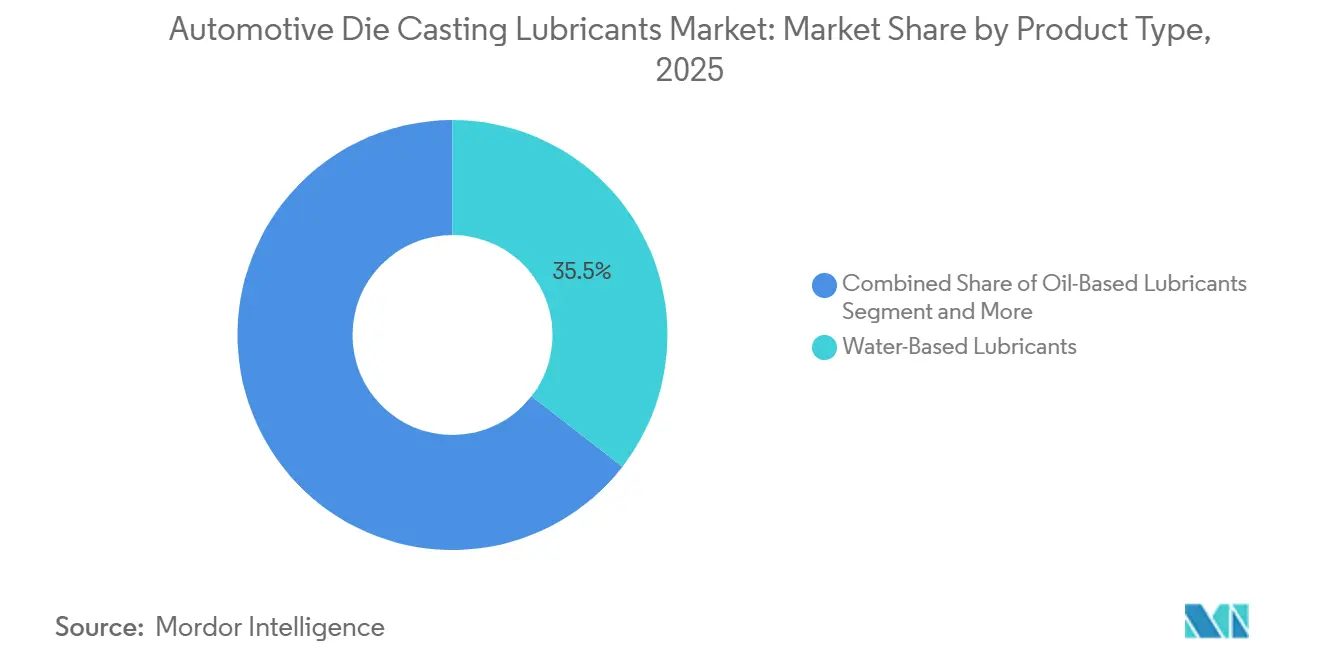
El tamaño del Mercado de Lubricantes para Fundición a Presión Automotriz fue valorado en 0,42 mil millones de USD en 2025, se espera que alcance 0,44 mil millones de USD en 2026 y se proyecta que llegue a 0,58 mil millones de USD en 2031, a una CAGR del 5,51% durante el período de pronóstico (2025-2030). Las plataformas de vehículos eléctricos optan cada vez más por unas pocas "megafundiciones" estructurales de gran tamaño que son considerablemente más pesadas, reemplazando numerosas piezas más pequeñas. Esta transición está incrementando el valor del lubricante por disparo, incluso a medida que disminuye el número de piezas. Con las fuerzas de sujeción de las Gigaprensas alcanzando niveles extremadamente altos, el estrés térmico sobre los moldes se ha intensificado. Este desarrollo está impulsando una preferencia por las formulaciones base aceite de presión extrema, aunque los productos base agua aún lideran en aplicaciones de tonelaje medio, con una participación del 35,47% de los ingresos totales de 2025. Las regulaciones más estrictas sobre compuestos orgánicos volátiles (COV) en regiones como California, la Unión Europea y las zonas costeras de China están acelerando la adopción de sistemas avanzados de pulverización electrostática. Estos sistemas no solo proporcionan películas sin disolventes y respetuosas con el medio ambiente, sino que también reducen significativamente el exceso de pulverización, mejorando la eficiencia. En la región de Asia-Pacífico, el mercado está experimentando un crecimiento sustancial y una expansión de capacidad, con importantes inversiones en instalaciones destinadas a localizar la gigafundición para vehículos eléctricos diseñados para el mercado masivo.
Conclusiones Clave del Informe
- Por tipo de producto, los lubricantes base agua representaron el 35,47% de la participación del mercado de Lubricantes para Fundición a Presión Automotriz en 2025, mientras que los grados base aceite están preparados para la CAGR más rápida del 6,55% hasta 2031.
- Por aplicación, la fundición a presión de aluminio capturó el 56,71% del tamaño del mercado de Lubricantes para Fundición a Presión Automotriz en 2025; se proyecta que el magnesio registre una CAGR del 6,53% hasta 2031.
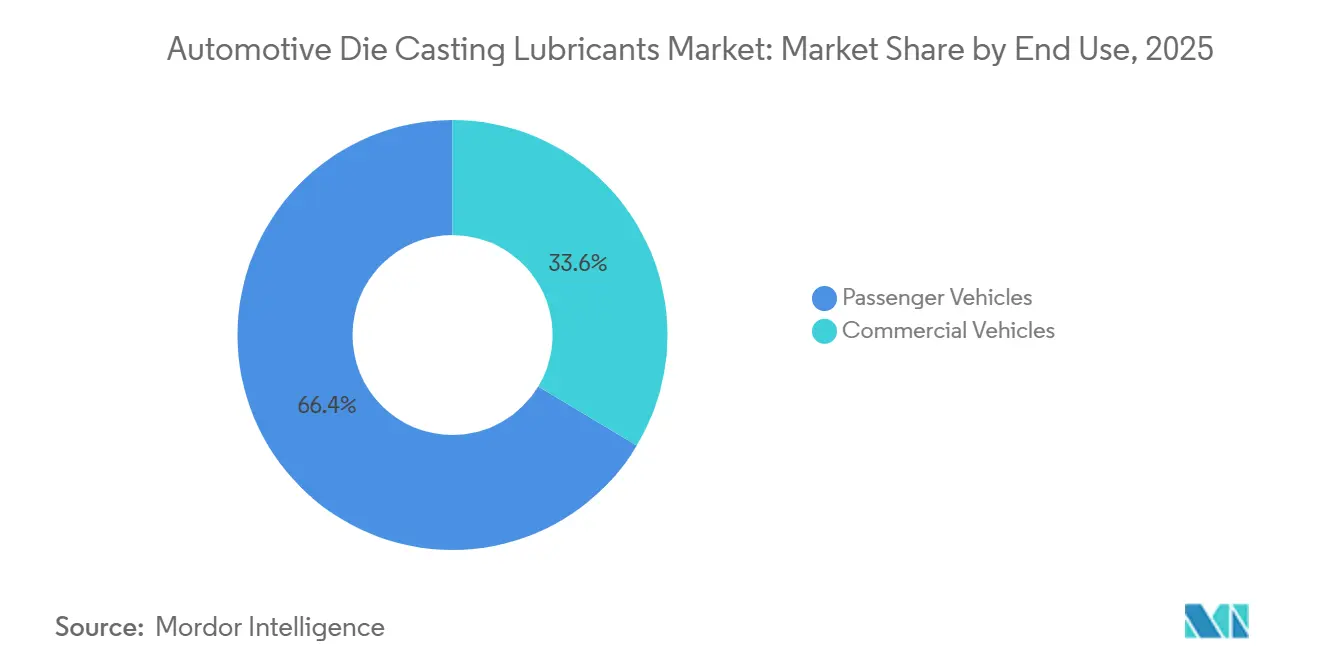
- Por uso final, los vehículos de pasajeros representaron el 66,37% de la demanda en 2025, mientras que los vehículos comerciales avanzarán a una CAGR del 7,61%, impulsados por furgonetas electrificadas de última milla.
- Por uso funcional, el desmoldante lideró con una participación del 28,71% en 2025, aunque se anticipa que el lubricante de émbolo aumente a una CAGR del 7,57% respaldado por pesos de disparo superiores a 60 kg.
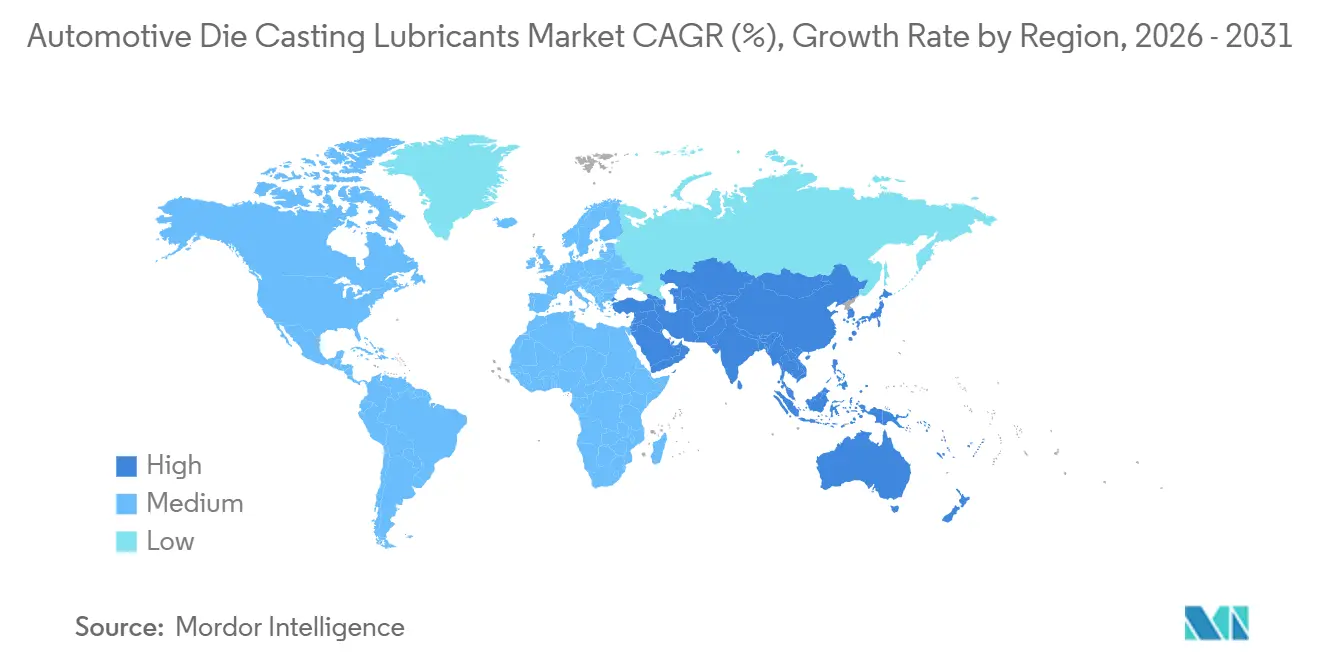
- Por geografía, Asia-Pacífico dominó con una participación de ingresos del 45,55% en 2025 y registró la CAGR más alta del 8,59% hasta 2031.
Nota: Las cifras del tamaño del mercado y los pronósticos de este informe se generan utilizando el marco de estimación patentado de Mordor Intelligence, actualizado con los datos y conocimientos más recientes disponibles a partir de enero de 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Rápido Crecimiento de los Centros de Fundición a Presión de Asia-Pacífico | +1.4% | China, India, Tailandia, Vietnam | Largo plazo (≥ 4 años) |
| Adopción de Fundición a Alta Presión y Gigafundición | +1.3% | Núcleo de Asia-Pacífico, expansión hacia América del Norte y la UE | Mediano plazo (2-4 años) |
| Impulso de los Vehículos Eléctricos y la Reducción de Peso | +1.2% | Global, con Asia-Pacífico y América del Norte liderando la adopción | Mediano plazo (2-4 años) |
| Regulaciones Más Estrictas de COV y ESG | +0.9% | UE, California, ciudades de primer nivel de China | Corto plazo (≤ 2 años) |
| Cambio hacia Lubricantes Electrostáticos sin Agua | +0.8% | América del Norte, Europa, centros costeros de China | Corto plazo (≤ 2 años) |
| Dispensación y Monitoreo en Fábricas Inteligentes | +0.6% | Alemania, Japón, Corea del Sur, plantas seleccionadas de EE. UU. | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Rápido Crecimiento de los Centros de Fundición a Presión de Asia-Pacífico
Wencan ha realizado una inversión significativa en su planta de Chongqing, equipándola con prensas avanzadas diseñadas específicamente para las bandejas de baterías del Changan Deepal. Esta operación requiere un volumen sustancial de lubricantes base agua tolerantes a la humedad anualmente para garantizar un rendimiento óptimo. En India, el esquema de Incentivo Vinculado a la Producción (PLI) del gobierno está fomentando un notable crecimiento de la capacidad, con actores importantes como Tata y Mahindra enfocados en localizar componentes de vehículos eléctricos. En Tailandia, la aprobación de proyectos de fundición a presión a gran escala destinados a servir a los fabricantes de equipos originales (OEM) japoneses ha llevado a Quaker Houghton a establecer un centro tecnológico dedicado en Bangkok.
Adopción de Fundición a Alta Presión y Gigafundición
Guangdong Hongtu ha emprendido una empresa significativa, desplegando múltiples prensas de alta capacidad. Estas prensas están destinadas a producir componentes estructurales para Xpeng y Li Auto. Una vez en pleno funcionamiento, la instalación utilizará una cantidad sustancial de lubricante anualmente. En un movimiento paralelo, Ryobi realizó una inversión considerable en una línea de alta capacidad dedicada a los travesaños de vehículos eléctricos de batería (BEV) de Toyota. Esta línea se mejora aún más con el paquete de lubricación en cantidad mínima (MQL) de Quaker Houghton. Mientras tanto, los híbridos de grafito y nitruro de boro han asegurado una participación notable en la mezcla de lubricantes para gigafundición, debido a su resiliencia y durabilidad en un uso extensivo a altas temperaturas de molde. La planta a gran escala de Linamar en Pune subraya una tendencia significativa: la megafundición está ahora en transición hacia los vehículos eléctricos del mercado masivo, con precios dentro de un rango asequible, expandiéndose más allá de los modelos premium.
Impulso de los Vehículos Eléctricos y la Reducción de Peso
Las arquitecturas de vehículos eléctricos de batería están optimizando la producción al consolidar docenas de estampaciones en fundiciones de aluminio de disparo único. Estas fundiciones pueden tener un área de superficie de molde significativamente mayor que los diseños tradicionales, lo que lleva a un notable aumento en la demanda de lubricante por ciclo en comparación con los subchasis convencionales [1]. En la Gigafábrica de Texas, la celda de carrocería trasera de Tesla muestra el poder de la fundición única: reemplaza cientos de piezas individuales pero exige recubrimientos semipermanentes, diseñados para soportar extensas series de producción. La megafundición delantera del Nio ET9 no solo elimina numerosas soldaduras sino que también reduce considerablemente el tiempo en la carrocería, amplificando la demanda de lubricante por disparo. El cambio de Volvo hacia aleaciones avanzadas para sus gigafundiciones del EX90 está impulsado por el mayor contenido de silicio de la aleación, lo que aumenta la necesidad de formulaciones base aceite reforzadas con robustos agentes antisoldadura. A esto se suma la creciente presión regulatoria: el próximo límite de CO₂ para flotas de la UE impone multas significativas a los OEM por superar los límites de emisiones, impulsando una carrera competitiva por una reducción de peso sustancial [2].
Regulaciones Más Estrictas de COV y ESG
Bajo la Directiva de Emisiones Industriales de la UE, las fundiciones con volúmenes de procesamiento diario significativos deben monitorear continuamente los COV. Esta regulación las impulsa hacia la adopción de lubricantes sin agua o semipermanentes en pocos años. Mientras tanto, el Plan de Producción Más Limpia de China vincula las devoluciones fiscales a un umbral estricto de intensidad de COV, acelerando el giro de la industria hacia concentrados compatibles con la electrostática. Recientemente, Fuchs lanzó Ecocool Global 20, un lubricante diluible en agua a base de éster de colza, que no solo cumplió con los estándares de la Etiqueta Ecológica de la UE sino que también obtuvo la aprobación de Volkswagen. El reformulado Bonderite L-CA de Henkel, despojado de aromáticos, obtuvo el respaldo tanto de Tesla como de GM para las gigaprensas de América del Norte. Hoy en día, los cuadros de mando ESG ejercen una influencia significativa; los proveedores que carecen de Evaluaciones del Ciclo de Vida (ACV) de cuna a puerta se enfrentan a la amenaza de ser excluidos de las listas.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Volatilidad del Precio de las Materias Primas | -0.5% | Global, aguda en regiones dependientes de ésteres importados | Corto plazo (≤ 2 años) |
| Simplificación de la Unidad Motriz de Vehículos Eléctricos | -0.4% | América del Norte, UE, China | Mediano plazo (2-4 años) |
| Límites de Gestión Térmica | -0.3% | Fundiciones de alta presión de Asia-Pacífico, celdas de gigafundición de América del Norte | Mediano plazo (2-4 años) |
| Brecha de Habilidades en la Optimización de Lubricantes | -0.2% | India, Sudeste Asiático, México | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Volatilidad del Precio de las Materias Primas
En 2024, los precios de los ésteres sintéticos y los surfactantes experimentaron un aumento significativo, a pesar de una caída en los precios del aluminio en la LME, lo que presionó los márgenes de los proveedores. Se produjo un fuerte aumento en los surfactantes derivados de la palma cuando Indonesia restringió las exportaciones, lo que llevó a una mayor dependencia de alternativas sintéticas más costosas. Los formuladores más pequeños en India y México, que carecen de herramientas de cobertura, enfrentaron pérdidas de ingresos para mantener los contratos. Al mismo tiempo, una depreciación del yuan aumentó el costo de desembarque de los lubricantes europeos, lo que llevó a China a acelerar su transición hacia mezclas nacionales. Estas fluctuaciones del mercado están fomentando un cambio hacia la integración vertical y una preferencia por modelos de inventario ligero.
Simplificación de la Unidad Motriz de Vehículos Eléctricos (Menos Piezas Fundidas)
El Model Y de Tesla utiliza significativamente menos piezas en comparación con los sedanes de gasolina tradicionales, lo que ayuda a reducir los conteos de disparos a pesar de incorporar fundiciones más grandes. Mientras tanto, la tecnología Ultium de GM consolida múltiples componentes de aluminio en unas pocas megafundiciones, lo que resulta en una notable reducción en el uso de lubricante por vehículo. Por otro lado, el BYD Seagull, diseñado como una opción asequible, emplea acero estampado para reducir costos, reduciendo significativamente su dependencia de la fundición a presión en comparación con los estándares convencionales de motor de combustión interna. Si bien los recubrimientos premium, que son considerablemente más costosos que los grados base agua estándar, ayudan a compensar algunas pérdidas de volumen, persiste un desafío estructural sustancial.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Producto:
Las Formulaciones Base Aceite Ganan Terreno en Celdas de Presión ExtremaSe prevé que los grados base aceite se expandan a una CAGR del 6,55%, superando al conjunto del mercado. Las fundiciones automotrices que operan prensas con tonelaje significativo dependen de estas formulaciones para mantener la integridad de la película a altas temperaturas, una zona crítica donde el agua tiende a evaporarse prematuramente. La línea de nudillos Tahara de Toyota ha adoptado recubrimientos semipermanentes de grafito o nitruro de boro, aplicados periódicamente, lo que resulta en una extensión sustancial de la vida útil del molde y una notable reducción en los costos de utillaje. Cabe destacar que los productos con disolvente gozan de exenciones de las regulaciones EU 2024/1785 y California Rule 1171.
Los lubricantes base agua mantienen una ventaja de costo a 3,80 USD/kg frente a 6,20 USD para los lubricantes base aceite y dominan las prensas de menos de 3.500 toneladas, produciendo carcasas y soportes, con una participación del 35,47% en 2025. La entrega electrostática de Quaker Houghton cierra algunas brechas de rendimiento, permitiendo el uso de base agua hasta 5.000 toneladas, aunque el dominio de las gigaprensas asegura el crecimiento de la participación base aceite. La adopción de materias primas biológicas se acelera: la línea Bonderite de éster de colza de Henkel aparece ahora en las listas aprobadas de Tesla y GM, convirtiendo el cumplimiento ESG en un requisito de entrada.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
El Dominio del Aluminio Enmascara el Giro Estructural del MagnesioEl aluminio representó el 56,71% del tamaño del mercado de Lubricantes para Fundición a Presión Automotriz en 2025. Su compatibilidad de reciclaje con las cuotas de economía circular de la UE y su ventaja de peso sobre el acero sostienen su liderazgo. Las aleaciones de fundición Al-Si de alto silicio permiten que el piso trasero del EX90 de Volvo elimine 68 puntos de soldadura.
La CAGR del 6,53% del magnesio proviene de los fabricantes chinos de vehículos eléctricos que utilizan módulos frontales para compensar la masa de la batería; el Han de BYD ahorró 4,2 kg por viga. La mitigación del riesgo de incendio requiere una inversión significativa en líneas de fundición en atmósfera inerte, lo que ralentiza la adopción en Occidente; sin embargo, los gases de cobertura sin SF6 mejoran el cumplimiento de seguridad. El zinc sigue siendo un nicho para los acabados donde el acabado superficial supera al peso, pero su participación cae a medida que los vehículos eléctricos de menos de 30.000 USD eliminan el contenido decorativo.
Por Uso Final:
Los Vehículos Comerciales Superan al Segmento de Pasajeros en ElectrificaciónLos vehículos de pasajeros representaron el 66,37% de los ingresos de 2025; sin embargo, se espera que las furgonetas electrificadas y los camiones de tonelaje medio hagan crecer los ingresos por lubricantes a un ritmo más rápido, con una CAGR del 7,61% hasta 2031. Las furgonetas Rivian de Amazon incorporan múltiples fundiciones grandes, superando significativamente la huella de las furgonetas de gasolina tradicionales. Mientras tanto, el eActros 600 de Daimler depende de una pesada bandeja de batería, fabricada con lubricantes semipermanentes, garantizando la durabilidad para extensas series de producción.
En el mundo de las flotas comerciales, cada kilogramo cuenta. Incluso una pequeña reducción de peso puede traducirse en ingresos anuales adicionales sustanciales, justificando inversiones en formulaciones premium. El enfoque varía entre los OEM de pasajeros: mientras que las marcas premium exhiben tecnología avanzada de megafundición, las marcas más orientadas al presupuesto, ejemplificadas por el BYD Seagull, optan por menos fundiciones, moderando su trayectoria de crecimiento en el segmento de pasajeros.
Por Uso Funcional:
El Lubricante de Émbolo Aumenta a Medida que los Pesos de Disparo CrecenEl desmoldante lideró con una participación del 28,71%, pero el lubricante de émbolo avanzará a un 7,57% a medida que los disparos de 60 kg empujan la fricción del manguito del émbolo más allá de los 400 °C. El MONO-COAT mejorado con molibdeno de Chem-Trend redujo el desperdicio del émbolo del Cybertruck.
Los lubricantes de émbolo, con precio premium, se aplican con menos frecuencia pero reducen eficazmente los diferenciales de ingresos. El versátil Bonderite L-CA 3600 de Henkel, que actúa tanto como desmoldante como lubricante de émbolo, simplifica el inventario para las prensas más pequeñas. La demanda se consolida ya que solo los lubricantes de émbolo premium satisfacen los límites de presión de vapor establecidos por la fundición asistida por vacío.
Análisis Geográfico
Mercado de Lubricantes para Fundición a Presión Automotriz en APAC
La región de Asia-Pacífico tuvo una participación de mercado del 45,55% en el mercado de Lubricantes para Fundición a Presión Automotriz en 2025 y se espera que registre un CAGR del 8,59% entre 2026 y 2031. Solo China vertió millones de toneladas de piezas fundidas a presión, tres quintas partes de las cuales fueron para automóviles, mientras que BYD, Nio y Xpeng aceleraron la fundición gigante para reducir los ciclos de lanzamiento de modelos a 18 meses [3]. Mientras tanto, Ryobi de Japón, con su avanzada línea de producción, abastece directamente la producción de vehículos eléctricos de batería (BEV) de Toyota. El programa E-GMP de Corea del Sur está integrando múltiples megafundiciones por vehículo, abastecidas a nivel nacional. En India, varios proyectos respaldados por el esquema de Incentivos Vinculados a la Producción (PLI), que implican una inversión sustancial, están permitiendo la mezcla local de lubricantes a un costo significativamente menor que las importaciones.
Mercado de Lubricantes para Fundición a Presión Automotriz en América del Norte
América del Norte está siendo testigo de un auge en las actividades de relocalización industrial. En particular, la instalación de Tesla en Texas destaca como el mayor consumidor de la región, utilizando un volumen sustancial de lubricantes anualmente. En un movimiento estratégico, Mino, Form Technologies y Eck Industries han invertido colectivamente de manera significativa para aumentar su capacidad en una cantidad considerable. Mientras tanto, el hub de Guanajuato en México desempeña un papel fundamental, dando servicio a grandes actores automotrices como Ultium de GM y F-150 Lightning de Ford. Por otro lado, los proveedores canadienses están canalizando una inversión significativa hacia las carcasas de baterías, lo que evidencia un claro cambio en su enfoque.
Mercado de Lubricantes para Fundición a Presión Automotriz en Europa y América del Sur
Europa enfrenta desafíos notables, en particular el alza de los precios de la energía y la inminente eliminación gradual de solventes. Como muestra de colaboración regional, el clúster de Baden-Württemberg en Alemania suministra anualmente un volumen destacado de productos a base de agua a la planta de vehículos eléctricos de Volkswagen en Zwickau. Stellantis ha realizado movimientos estratégicos al localizar bandejas de baterías tanto en Lombardía como en el Piamonte, lo que ha generado un crecimiento notable en la producción. Los fundidores a presión de Cataluña en España han invertido sustancialmente en mejoras de prensas para la marca Cupra. Mientras tanto, el Reino Unido está aplicando regulaciones de contenido local, exigiendo que una parte significativa de las piezas sea de origen británico en un contexto post-Brexit. América del Sur, aunque todavía un actor de nicho, se encuentra en una trayectoria ascendente.
Panorama Competitivo
En 2025, los principales proveedores —Henkel, Chem-Trend, Quaker Houghton, FUCHS y MORESCO— representaron una participación significativa de los ingresos en el Mercado de Lubricantes para Fundición a Presión Automotriz, lo que indica una estructura de mercado moderadamente concentrada. A nivel regional, proveedores independientes como Ultraseal India y Hardcastle Petrofer han capturado participaciones dominantes en sus mercados nacionales. Estratégicamente, ubican sus laboratorios cerca de las fundiciones de Nivel 1, lo que permite reformulaciones en el mismo día.
La tecnología sigue siendo el diferenciador clave en este mercado. En los últimos años, Quaker Houghton lanzó FLUIDCAST E-STATIC, respaldado por múltiples patentes estadounidenses relacionadas con la tecnología de transferencia de carga. Este lanzamiento provocó contraregistros inmediatos de los principales competidores Henkel y Chem-Trend. FUCHS también ha logrado avances significativos con su lubricante ECOCOOL GLOBAL a base de colza, capturando una participación notable en el segmento de gigafundición de Europa en un corto período debido a su sustancial extensión de la vida útil del molde. Mientras tanto, el disruptor chino Lubgraf Synoils aprovecha sus líneas de surfactantes con integración hacia atrás para reducir los precios globales en un margen considerable, asegurando contratos con actores importantes como BYD y Xpeng.
Las empresas están siguiendo varios enfoques estratégicos clave. En primer lugar, están ubicando centros técnicos en las proximidades: Quaker Houghton estacionó ingenieros en Linamar Pune recientemente para acelerar las aprobaciones locales. En segundo lugar, están agrupando hardware con ofertas químicas: la reciente adquisición de Henkel de la empresa alemana de IoT Monixo permite a la empresa ofrecer soluciones integradas que combinan el monitoreo de pulverización en circuito cerrado con sus productos químicos. Por último, las alianzas con OEM de prensas están ganando terreno. El acuerdo de certificación de Chem-Trend con Idra para máquinas de alta capacidad posiciona a la empresa para asegurar contratos de primera carga a medida que estas prensas son enviadas.
Líderes de la Industria de Lubricantes para Fundición a Presión Automotriz
-
Acme Refining
-
Chem-Trend L.P.
-
CHEMTOOL Incorporated
-
The Hill and Griffith Company
-
Quaker Houghton Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Lubricantes para Fundición a Presión Automotriz Empresas cubiertas en este informe
- Henkel AG & Co. KGaA
- Chem-Trend L.P.
- Quaker Houghton Inc.
- MORESCO Corporation
- FUCHS Lubritech GmbH
- The Hill and Griffith Company
- Geiger + Co. Schmierstoff-Chemie GmbH
- Ultraseal India Pvt. Ltd.
- Acme Refining
- CHEMTOOL Incorporated
- Condat Group
- Hardcastle Petrofer Pvt. Ltd.
- Sunocs LLC
- J&S Chemical Corporation
- Lubgraf Synoils Pvt. Ltd.
- Münch Chemie International
- Falcon Industrial Inc.
- Tower Metalworking Fluids
- Applied Material Solutions
- Daeho Industries Ltd.
- Thermal-Lube Inc.
Lea el análisis de las empresas de lubricantes para fundición a presión automotriz
Desarrollos recientes de la industria en Mercado de Lubricantes para Fundición a Presión Automotriz
- Julio de 2026: Castrol, una de las marcas de lubricantes más reconocidas del mundo, pasó a ser de nueva propiedad después de que bp recibiera aprobación para vender el negocio a la firma de inversión Stonepeak. La Comisión de Competencia de Namibia (NaCC) aprobó la transacción sin condiciones. En virtud del acuerdo, Motion JVCo Limited adquirió todas las acciones y derechos de voto en Castrol Group Holdings Limited, marcando otro hito en la estrategia de bp para reestructurar su cartera de negocios global.
- Abril de 2025: Quaker Houghton adquirió la empresa japonesa Dipsol Chemicals por aproximadamente 155,2 millones de USD. Dipsol es un proveedor líder de soluciones de tratamiento de superficies y galvanoplastia que sirve principalmente al sector automotriz.
- Febrero de 2025: La firma de capital privado Architect Equity adquirió Gibbs Die Casting Corporation, un importante fabricante de piezas de fundición a presión de precisión para vehículos eléctricos, híbridos y de combustión interna.
Alcance del Informe Global del Mercado de Lubricantes para Fundición a Presión Automotriz
El alcance del informe incluye Tipo de Producto (Base Agua, Base Aceite y Más), Aplicación (Aluminio y Más), Uso Final (Vehículos de Pasajeros y Vehículos Comerciales), Uso Funcional (Desmoldante y Más) y Geografía. Los Pronósticos del Mercado se Proporcionan en Valor (USD).
Resumen de la segmentación
| Lubricantes Base Agua |
| Lubricantes Base Aceite |
| Lubricantes Semipermanentes |
| Lubricantes Base Disolvente |
| Fundición a Presión de Aluminio |
| Fundición a Presión de Magnesio |
| Fundición a Presión de Zinc |
| Vehículos de Pasajeros |
| Vehículos Comerciales |
| Desmoldante |
| Lubricante de Émbolo |
| Lubricante de Cuchara |
| Lubricante de Ensamblaje |
| Otros |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Resto de Europa | |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Resto de Asia-Pacífico | |
| Oriente Medio y África | Emiratos Árabes Unidos |
| Arabia Saudita | |
| Sudáfrica | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Producto | Lubricantes Base Agua | |
| Lubricantes Base Aceite | ||
| Lubricantes Semipermanentes | ||
| Lubricantes Base Disolvente | ||
| Por Aplicación | Fundición a Presión de Aluminio | |
| Fundición a Presión de Magnesio | ||
| Fundición a Presión de Zinc | ||
| Por Uso Final | Vehículos de Pasajeros | |
| Vehículos Comerciales | ||
| Por Uso Funcional | Desmoldante | |
| Lubricante de Émbolo | ||
| Lubricante de Cuchara | ||
| Lubricante de Ensamblaje | ||
| Otros | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Resto de Asia-Pacífico | ||
| Oriente Medio y África | Emiratos Árabes Unidos | |
| Arabia Saudita | ||
| Sudáfrica | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el valor proyectado del mercado de Lubricantes para Fundición a Presión Automotriz en 2031?
Se prevé que el sector alcance 0,58 mil millones de USD en 2031 basándose en una CAGR del 5,51%.
¿Qué tipo de producto se está expandiendo más rápidamente?
Se prevé que las formulaciones base aceite registren una CAGR del 6,55% a medida que las temperaturas de las gigaprensas superen los 350 °C.
¿Por qué Asia-Pacífico es la región líder?
China, India y el Sudeste Asiático están añadiendo capacidad de megafundición y localizando las cadenas de suministro de vehículos eléctricos, impulsando una CAGR regional del 8,59%.
¿Cómo están dando forma las regulaciones de COV a la elección de lubricantes?
Los límites de COV por debajo de 50 g/L en la UE, California y la China costera están catalizando un cambio hacia formulaciones electrostáticas sin agua o semipermanentes.
¿Qué impulsa el aumento de la demanda en los vehículos comerciales?
Las furgonetas de reparto electrificadas y los camiones de tonelaje medio requieren carcasas de baterías fundidas a presión más grandes y resistentes a la corrosión, así como el uso de lubricante de elevación por vehículo.
¿Qué empresas dominan el panorama competitivo?
Henkel, Chem-Trend, Quaker Houghton, FUCHS y MORESCO controlan colectivamente casi la mitad de los ingresos globales, con especialistas regionales fuertes en India y China.