
Marktgröße und Marktanteil für Automotive Die Casting Lubricants
Marktübersicht
| Studienzeitraum | 2019 - 2031 |
|---|---|
| Marktgröße (2026) | 0.44 Milliarden US-Dollar |
| Marktgröße (2031) | 0.58 Milliarden US-Dollar |
| Wachstumsrate (2026 - 2031) | 5.51 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
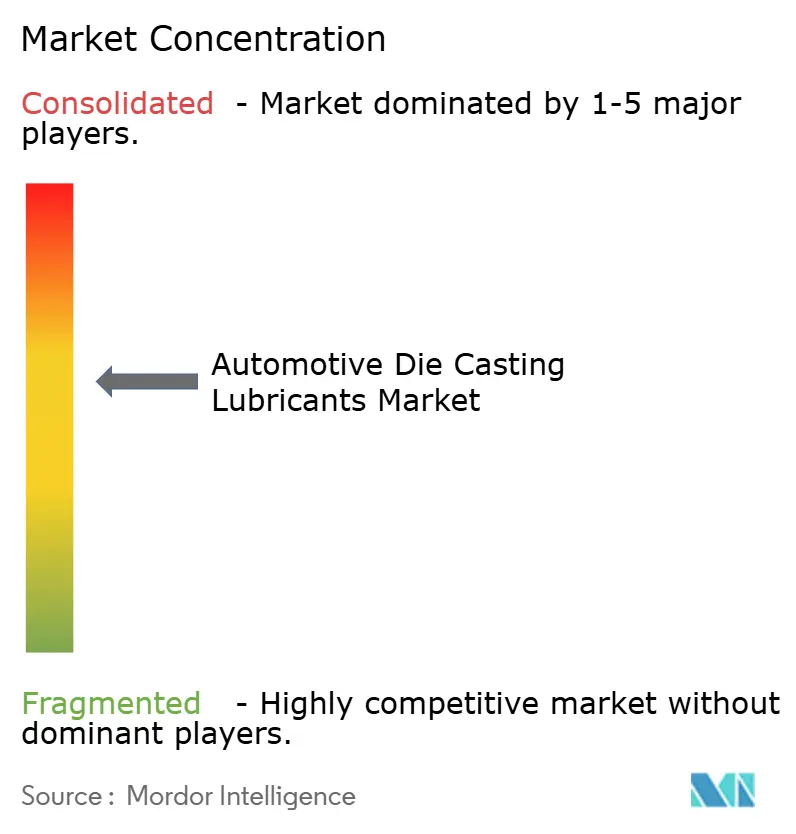
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Die Casting Lubricants von Mordor Intelligence
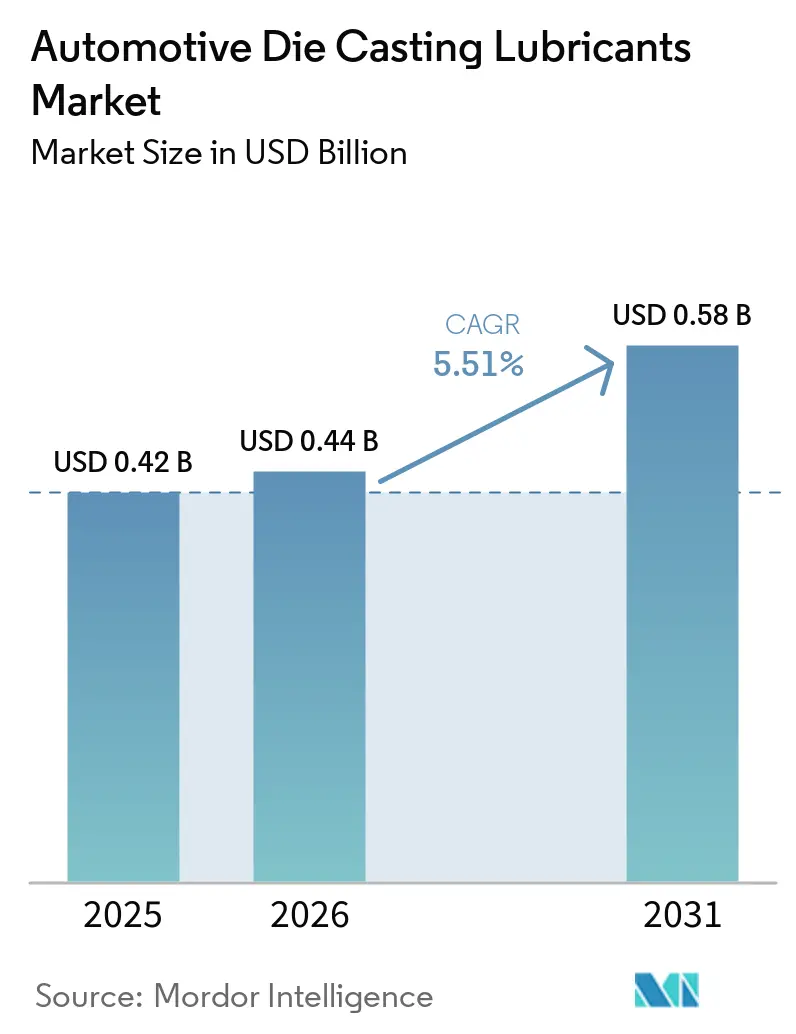
Die Marktgröße für Automotive Die Casting Lubricants wurde im Jahr 2025 auf 0,42 Milliarden USD geschätzt, wird voraussichtlich im Jahr 2026 0,44 Milliarden USD erreichen und soll bis 2031 auf 0,58 Milliarden USD anwachsen, bei einer CAGR von 5,51 % während des Prognosezeitraums (2025–2030). Elektrofahrzeugplattformen entscheiden sich zunehmend für einige wenige große strukturelle „Mega-Gussteile”, die deutlich schwerer sind und zahlreiche kleinere Gussteile ersetzen. Dieser Übergang steigert den Schmierstoffwert pro Schuss, auch wenn die Anzahl der Teile abnimmt. Da die Zuhaltekräfte von Gigapressen extrem hohe Werte erreichen, hat die thermische Belastung der Werkzeuge zugenommen. Diese Entwicklung fördert eine Präferenz für Hochdruck-ölbasierte Chemikalien, obwohl wasserbasierte Produkte bei Anwendungen mit mittlerer Tonnage nach wie vor führend sind und 35,47 % des Gesamtumsatzes 2025 ausmachen. Strengere Vorschriften zu flüchtigen organischen Verbindungen (VOC) in Regionen wie Kalifornien, der Europäischen Union und den Küstengebieten Chinas beschleunigen die Einführung fortschrittlicher elektrostatischer Sprühsysteme. Diese Systeme bieten nicht nur umweltfreundliche, lösungsmittelfreie Filme, sondern reduzieren auch den Overspray erheblich und verbessern so die Effizienz. In der Region Asien-Pazifik verzeichnet der Markt ein erhebliches Wachstum und eine Kapazitätserweiterung, mit großen Investitionen in Anlagen zur Lokalisierung des Giga-Gießens für Elektrofahrzeuge, die für den Massenmarkt konzipiert sind.
Wichtigste Erkenntnisse des Berichts
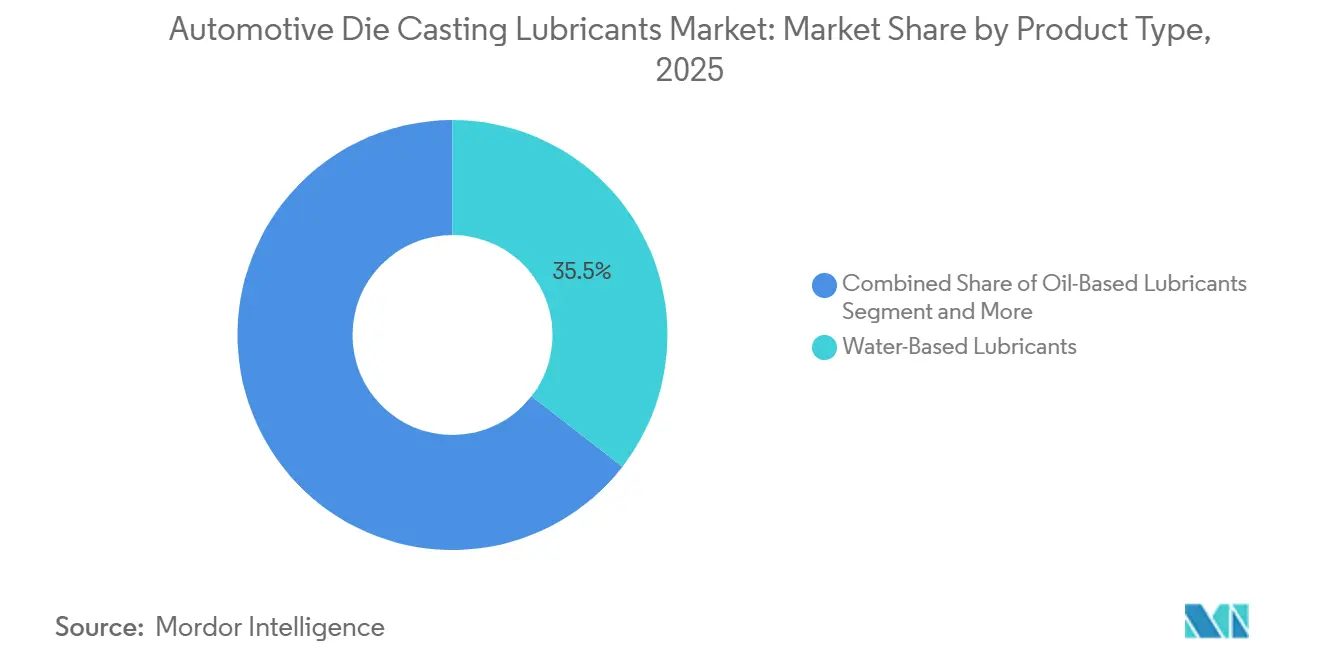
- Nach Produkttyp hielten wasserbasierte Schmierstoffe im Jahr 2025 einen Marktanteil von 35,47 % am Markt für Automotive Die Casting Lubricants, während ölbasierte Qualitäten bis 2031 die schnellste CAGR von 6,55 % erzielen werden.
- Nach Anwendung entfiel auf das Aluminiumdruckgießen im Jahr 2025 ein Anteil von 56,71 % an der Marktgröße für Automotive Die Casting Lubricants; für Magnesium wird bis 2031 eine CAGR von 6,53 % prognostiziert.
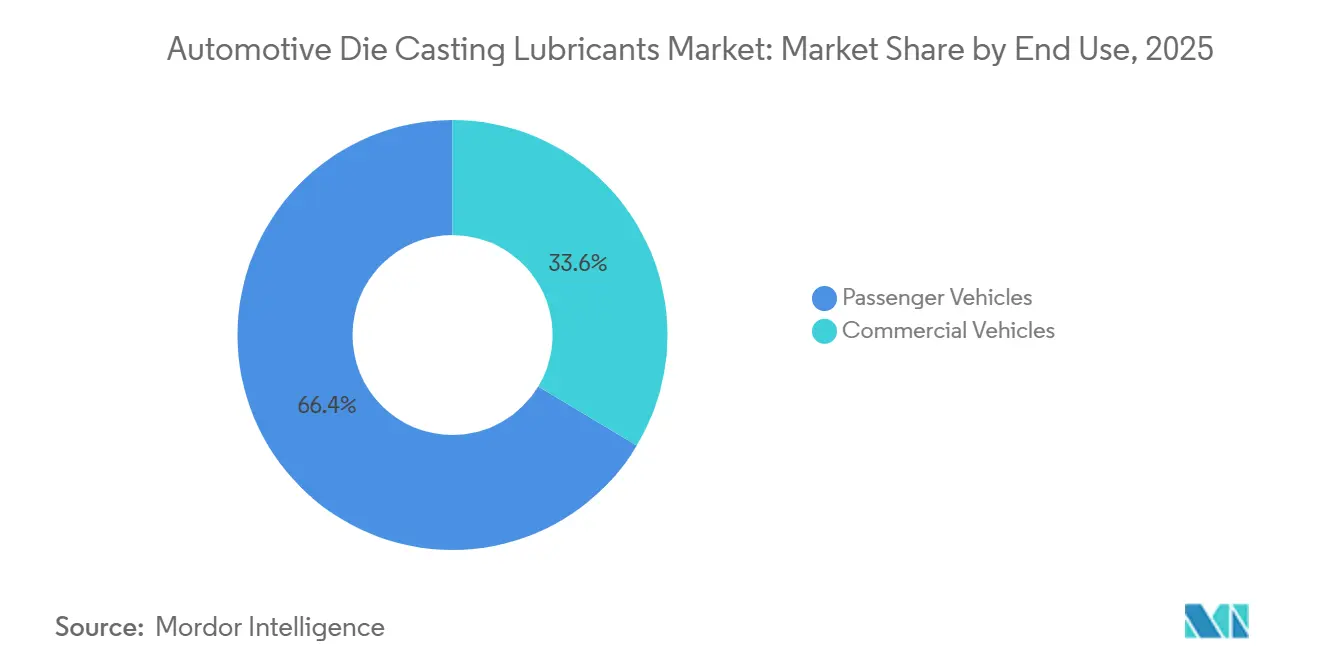
- Nach Endverwendung entfielen im Jahr 2025 66,37 % der Nachfrage auf Personenkraftwagen, während Nutzfahrzeuge mit einer CAGR von 7,61 % wachsen werden, gestützt durch elektrifizierte Transporter für die letzte Meile.
- Nach Funktionsverwendung führte das Formtrennmittel mit einem Anteil von 28,71 % im Jahr 2025, doch wird das Kolbenschmiermittel voraussichtlich mit einer CAGR von 7,57 % steigen, getragen von Schussgewichten von über 60 kg.
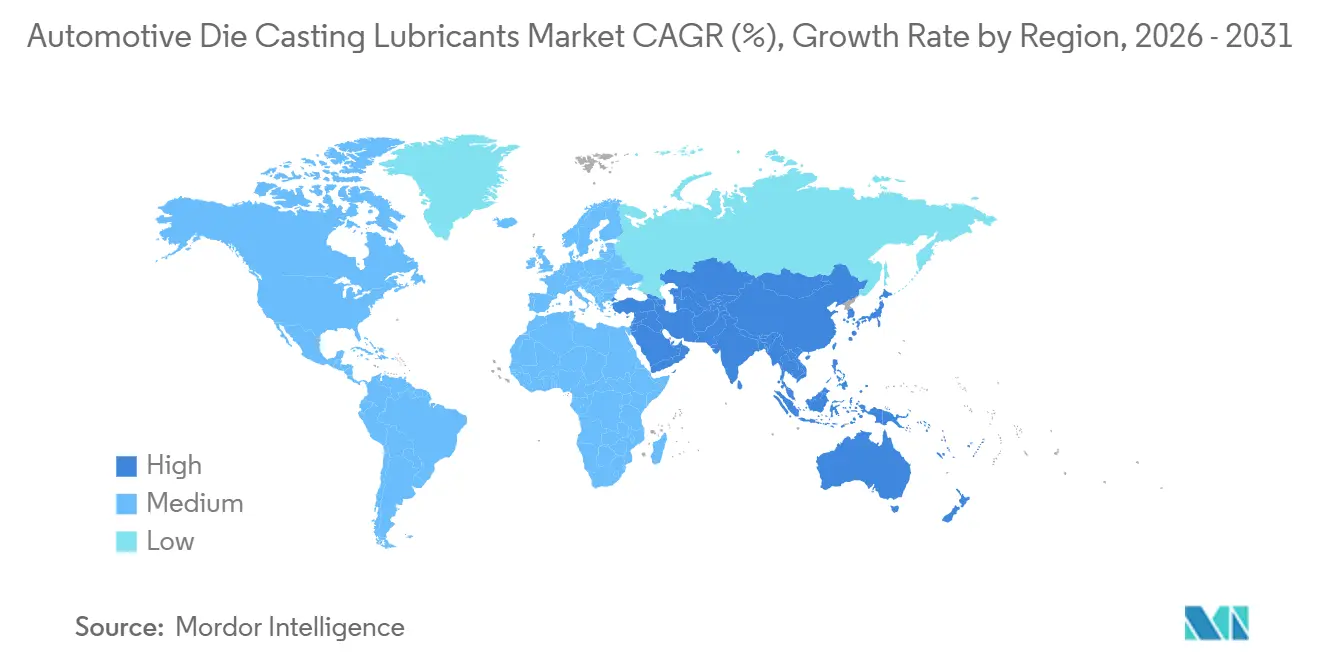
- Nach Geografie dominierte Asien-Pazifik mit einem Umsatzanteil von 45,55 % im Jahr 2025 und verzeichnete die höchste CAGR von 8,59 % bis 2031.
Hinweis: Die Marktgröße und Prognosezahlen in diesem Bericht werden mithilfe des proprietären Schätzungsrahmens von Mordor Intelligence erstellt und mit den neuesten verfügbaren Daten und Erkenntnissen vom Januar 2026 aktualisiert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Schnelles Wachstum der Druckgusszentren in Asien-Pazifik | +1.4% | China, Indien, Thailand, Vietnam | Langfristig (≥ 4 Jahre) |
| Einführung von Hochdruck- und Giga-Gießverfahren | +1.3% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Elektrofahrzeug- und Leichtbauantrieb | +1.2% | Global, mit führender Einführung in Asien-Pazifik und Nordamerika | Mittelfristig (2–4 Jahre) |
| Strengere VOC- und ESG-Vorschriften | +0.9% | EU, Kalifornien, Tier-1-Städte in China | Kurzfristig (≤ 2 Jahre) |
| Umstieg auf wasserfreie elektrostatische Schmierstoffe | +0.8% | Nordamerika, Europa, Küstenzentren in China | Kurzfristig (≤ 2 Jahre) |
| Intelligente Fabrik: Dosierung und Überwachung | +0.6% | Deutschland, Japan, Südkorea, ausgewählte US-Werke | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Schnelles Wachstum der Druckgusszentren in Asien-Pazifik
Wencan hat eine bedeutende Investition in sein Werk in Chongqing getätigt und es mit fortschrittlichen Pressen ausgestattet, die speziell für die Batterieträger von Changan Deepal konzipiert sind. Dieser Betrieb benötigt jährlich eine erhebliche Menge an feuchtigkeitstoleranten, wasserbasierten Schmierstoffen, um eine optimale Leistung zu gewährleisten. In Indien fördert das Production-Linked Incentive (PLI)-Programm der Regierung ein bemerkenswertes Kapazitätswachstum, wobei große Akteure wie Tata und Mahindra auf die Lokalisierung von Elektrofahrzeugkomponenten setzen. In Thailand hat die Genehmigung von Großprojekten im Bereich Druckguss, die auf die Belieferung japanischer Erstausrüster (OEMs) abzielen, Quaker Houghton dazu veranlasst, ein dediziertes Technologiezentrum in Bangkok zu errichten.
Einführung von Hochdruck- und Giga-Gießverfahren
Guangdong Hongtu hat ein bedeutendes Vorhaben gestartet und mehrere Hochleistungspressen in Betrieb genommen. Diese Pressen sollen Strukturbauteile für Xpeng und Li Auto produzieren. Nach vollständiger Inbetriebnahme wird die Anlage jährlich eine erhebliche Menge an Schmierstoff verbrauchen. Parallel dazu tätigte Ryobi eine beträchtliche Investition in eine Hochleistungslinie, die ausschließlich für Toyotas BEV-Querträger bestimmt ist. Diese Linie wird zusätzlich mit dem Minimalmengen-Schmierpaket (MQL) von Quaker Houghton aufgewertet. Inzwischen haben Graphit-Bornitrid-Hybride einen nennenswerten Anteil an der Giga-Guss-Schmierstoffmischung erlangt, da sie aufgrund ihrer Widerstandsfähigkeit auch bei langen Einsatzzeiten bei hohen Werkzeugtemperaturen überzeugen. Linomars Großanlage in Pune unterstreicht einen bedeutenden Trend: Das Mega-Gießen vollzieht nun den Übergang zu Massenmarkt-Elektrofahrzeugen in einem erschwinglichen Preissegment und geht damit über reine Premiummodelle hinaus.
Elektrofahrzeug- und Leichtbauantrieb
Batterieelektrische Architekturen rationalisieren die Produktion, indem Dutzende von Stanzteilen in einteilige Aluminiumgussteile zusammengefasst werden. Diese Gussteile können eine deutlich größere Formoberfläche als herkömmliche Konstruktionen aufweisen, was zu einem merklichen Anstieg des Schmierstoffbedarfs pro Zyklus im Vergleich zu herkömmlichen Hilfsrahmen führt [1]. Im Gigafactory Texas demonstriert Teslas hintere Unterbodeneinheit die Stärke des Einteilgusses: Sie ersetzt Hunderte von Einzelteilen, erfordert jedoch Dauerbeständige Beschichtungen, die für umfangreiche Produktionsläufe ausgelegt sind. Nios ET9-Front-Mega-Gussteil eliminiert nicht nur zahlreiche Schweißnähte, sondern reduziert auch die Karosseriebearbeitungszeit erheblich und verstärkt so den Schmierstoffbedarf pro Schuss. Volvos Umstieg auf fortschrittliche Legierungen für seine EX90-Giga-Gussteile wird durch den höheren Siliziumgehalt der Legierung angetrieben, der den Bedarf an ölbasierten Formulierungen mit robusten Antilötmitteln steigert. Hinzu kommt ein wachsender regulatorischer Druck: Die bevorstehende CO₂-Flottenobergrenze der EU verhängt erhebliche Bußgelder gegen OEMs, die Emissionsgrenzwerte überschreiten, und befeuert so einen Wettlauf um eine substanzielle Gewichtsreduzierung [2].
Strengere VOC- und ESG-Vorschriften
Im Rahmen der Industrieemissionsrichtlinie der EU müssen Gießereien mit erheblichen täglichen Verarbeitungsmengen VOC kontinuierlich überwachen. Diese Vorschrift drängt sie dazu, innerhalb weniger Jahre wasserfreie oder dauerbeständige Schmierstoffe einzuführen. Unterdessen knüpft Chinas Cleaner-Production-Plan Steuervergünstigungen an einen strengen VOC-Intensitätsschwellenwert, was den Wandel der Branche hin zu elektrostatisch kompatiblen Konzentraten beschleunigt. Kürzlich brachte Fuchs Ecocool Global 20 auf den Markt, einen mit Rapsestern wasserlöslichen Schmierstoff, der nicht nur die EU-Ecolabel-Standards erfüllte, sondern auch die Zustimmung von Volkswagen erhielt. Henkels überarbeitetes Bonderite L-CA, das frei von Aromaten ist, erhielt Freigaben von Tesla und GM für die Giga-Pressen in Nordamerika. Heutzutage üben ESG-Scorecards erheblichen Einfluss aus; Lieferanten ohne Lebenszyklusanalysen (LCAs) von der Wiege bis zum Werkstor sind von der Auslistung bedroht.
Analyse der Hemmnisauswirkungen*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Rohstoffpreisvolatilität | -0.5% | Global, besonders ausgeprägt in Regionen, die auf importierte Ester angewiesen sind | Kurzfristig (≤ 2 Jahre) |
| Vereinfachung der Elektrofahrzeug-Antriebseinheit | -0.4% | Nordamerika, EU, China | Mittelfristig (2–4 Jahre) |
| Grenzen des Wärmemanagements | -0.3% | Hochdruckgießereien in Asien-Pazifik, Giga-Gusszellen in Nordamerika | Mittelfristig (2–4 Jahre) |
| Qualifikationslücke bei der Schmierstoffoptimierung | -0.2% | Indien, Südostasien, Mexiko | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Rohstoffpreisvolatilität
Im Jahr 2024 verzeichneten die Preise für synthetische Ester und Tenside einen erheblichen Anstieg, obwohl die LME-Aluminiumpreise sanken, was den Druck auf die Lieferantenmargen erhöhte. Ein starker Anstieg bei palmölbasierten Tensiden trat auf, als Indonesien die Exporte einschränkte, was zu einer stärkeren Abhängigkeit von teureren synthetischen Alternativen führte. Kleinere Formulierer in Indien und Mexiko, denen Absicherungsinstrumente fehlen, erlitten Umsatzverluste, um Verträge aufrechtzuerhalten. Gleichzeitig erhöhte eine Abwertung des Yuan die Landekosten europäischer Schmierstoffe, was China dazu veranlasste, den Übergang zu inländischen Mischungen zu beschleunigen. Diese Marktschwankungen fördern eine Verlagerung hin zu vertikaler Integration und eine Präferenz für schlanke Lagermodelle.
Vereinfachung der Elektrofahrzeug-Antriebseinheit (weniger Gussteile)
Teslas Model Y verwendet im Vergleich zu herkömmlichen Benzinlimousinen deutlich weniger Teile, was trotz größerer Gussteile die Schusszahlen reduziert. Unterdessen konsolidiert GMs Ultium-Technologie mehrere Aluminiumkomponenten zu wenigen Mega-Gussteilen, was zu einer merklichen Reduzierung des Schmierstoffverbrauchs pro Fahrzeug führt. Andererseits verwendet BYDs Seagull, der als erschwingliche Option konzipiert ist, gestanzten Stahl zur Kostensenkung und reduziert damit seinen Druckgussanteil im Vergleich zu herkömmlichen Verbrennungsmotorstandards erheblich. Während hochwertige Beschichtungen, die deutlich teurer als standardmäßige wasserbasierte Qualitäten sind, einige Mengenverluste ausgleichen, bleibt eine erhebliche strukturelle Herausforderung bestehen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Produkttyp:
Ölbasierte Formulierungen gewinnen in HochdruckzellenÖlbasierte Qualitäten werden voraussichtlich mit einer CAGR von 6,55 % wachsen und damit den Gesamtmarkt für Automotive Die Casting Lubricants übertreffen. Gießereien, die Pressen mit erheblicher Tonnage betreiben, sind auf diese Chemikalien angewiesen, um die Filmintegrität bei hohen Temperaturen aufrechtzuerhalten – einem kritischen Bereich, in dem Wasser vorzeitig verdampft. Toyotas Tahara-Achsschenkellinie hat dauerbeständige Graphit- oder Bornitridbeschichtungen eingeführt, die periodisch aufgetragen werden, was zu einer erheblichen Verlängerung der Werkzeugstandzeit und einer merklichen Reduzierung der Werkzeugkosten führt. Bemerkenswert ist, dass Lösungsmittelprodukte von den EU-Vorschriften 2024/1785 und der kalifornischen Regel 1171 ausgenommen sind.
Wasserbasierte Schmierstoffe behalten einen Kostenvorteil bei 3,80 USD/kg gegenüber 6,20 USD für ölbasierte Schmierstoffe und dominieren Pressen unter 3.500 Tonnen, die Gehäuse und Halterungen produzieren, mit einem Anteil von 35,47 % im Jahr 2025. Quaker Houghtons elektrostatische Dosierung schließt einige Leistungslücken und ermöglicht den wasserbasierten Einsatz bis zu 5.000 Tonnen, doch die Dominanz der Gigapressen sichert das Wachstum des ölbasierten Anteils. Die Einführung von Bioeinsatzstoffen nimmt zu: Henkels Rapsester-Bonderite-Linie erscheint nun auf den Freigabelisten von Tesla und GM und macht ESG-Konformität zur Marktzugangsvoraussetzung.
Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Aluminiumdominanz verdeckt den strukturellen Wandel bei MagnesiumAluminium entfiel im Jahr 2025 auf 56,71 % der Marktgröße für Automotive Die Casting Lubricants. Seine Recyclingkompatibilität mit den EU-Kreislaufwirtschaftsquoten und sein Gewichtsvorteil gegenüber Stahl sichern seine Führungsposition. Hochsilizium-Al-Si-Gusslegierungen ermöglichen es, beim hinteren Boden des Volvo EX90 68 Punktschweißungen einzusparen.
Die CAGR von 6,53 % bei Magnesium ist auf chinesische Elektrofahrzeughersteller zurückzuführen, die Frontendmodule einsetzen, um die Batteriemassse auszugleichen; BYDs Han sparte 4,2 kg pro Träger. Die Minderung des Brandrisikos erfordert erhebliche Investitionen in Gießlinien mit Inertgasatmosphäre, was die westliche Einführung verlangsamt; SF6-freie Schutzgase verbessern jedoch die Sicherheitskonformität. Zink bleibt eine Nischenanwendung für Zierteile, bei denen die Oberflächenqualität wichtiger ist als das Gewicht, doch sein Anteil sinkt, da Elektrofahrzeuge unter 30.000 USD dekorative Inhalte reduzieren.
Nach Endverwendung:
Nutzfahrzeuge überholen Personenkraftwagen bei der ElektrifizierungPersonenkraftwagen entfielen im Jahr 2025 auf 66,37 % des Umsatzes; elektrifizierte Transporter und mittelschwere Lastkraftwagen werden die Schmierstoffumsätze jedoch voraussichtlich schneller steigern, mit einer CAGR von 7,61 % bis 2031. Amazons Rivian-Transporter integrieren mehrere große Gussteile, die den Platzbedarf herkömmlicher Benzintransporter deutlich übertreffen. Unterdessen stützt sich Daimlers eActros 600 auf einen schweren Batterieträger, der mit dauerbeständigen Schmierstoffen gefertigt wird und eine Haltbarkeit für umfangreiche Produktionsläufe gewährleistet.
In der gewerblichen Flottenwelt zählt jedes Kilogramm. Selbst eine geringe Gewichtsreduzierung kann zu erheblichen zusätzlichen Jahreseinnahmen führen und Investitionen in hochwertige Formulierungen rechtfertigen. Der Ansatz variiert unter den Personen-OEMs: Während Premiummarken fortschrittliche Mega-Gusstechnologie präsentieren, entscheiden sich kostenbewusstere Marken, exemplarisch vertreten durch den BYD Seagull, für weniger Gussteile und dämpfen damit ihre Wachstumsdynamik im Personenfahrzeugsegment.
Nach Funktionsverwendung:
Kolbenschmiermittel steigt mit zunehmendem SchussgewichtDas Formtrennmittel führte mit einem Anteil von 28,71 %, doch das Kolbenschmiermittel wird mit 7,57 % CAGR steigen, da Schussgewichte von 60 kg die Kolbenhülsenreibung über 400 °C treiben. Chem-Trends molybdänverbessertes MONO-COAT reduzierte den Kolbenausschuss beim Cybertruck.
Kolbenschmiermittel, die zu einem Aufpreis angeboten werden, werden seltener aufgetragen, gleichen aber die Umsatzdifferenzen effektiv aus. Henkels vielseitiges Bonderite L-CA 3600, das sowohl als Form- als auch als Kolbenschmiermittel fungiert, vereinfacht die Lagerhaltung für kleinere Pressen. Die Nachfrage festigt sich, da nur hochwertige Kolbenschmiermittel die Dampfdruckgrenzen des Vakuumunterstützten Gießens erfüllen.
Geografische Analyse
Markt für Schmierstoffe für das Druckgießen in der Automobilindustrie im asiatisch-pazifischen Raum
Der asiatisch-pazifische Raum hielt im Jahr 2025 einen Marktanteil von 45,55 % am Markt für Schmierstoffe für das Druckgießen in der Automobilindustrie und wird voraussichtlich von 2026 bis 2031 ein CAGR von 8,59 % verzeichnen. China allein produzierte Millionen von Tonnen Druckgussteile, von denen drei Fünftel für die Automobilindustrie bestimmt waren, da BYD, Nio und Xpeng das Giga-Casting beschleunigten, um die Modelleinführungszyklen auf 18 Monate zu verkürzen [3]. Unterdessen beliefert Japans Ryobi mit seiner fortschrittlichen Produktionslinie direkt die Produktion von batterieelektrischen Fahrzeugen (BEV) bei Toyota. Das E-GMP-Programm Südkoreas integriert mehrere Mega-Gussteile pro Fahrzeug, die im Inland beschafft werden. In Indien ermöglichen mehrere Projekte, die im Rahmen des Production-Linked Incentive (PLI)-Programms gefördert werden und erhebliche Investitionen umfassen, die lokale Schmierstoffmischung zu deutlich geringeren Kosten als bei Importen.
Markt für Schmierstoffe für das Druckgießen in der Automobilindustrie in Nordamerika
Nordamerika erlebt einen Anstieg der Rückverlagerungsaktivitäten. Insbesondere Teslas Werk in Texas sticht als größter Verbraucher der Region hervor und verbraucht jährlich ein erhebliches Volumen an Schmierstoffen. In einem strategischen Schritt haben Mino, Form Technologies und Eck Industries gemeinsam erheblich investiert, um ihre Kapazitäten beträchtlich zu steigern. Unterdessen spielt der Guanajuato-Hub in Mexiko eine zentrale Rolle und beliefert wichtige Automobilhersteller wie GMs Ultium und Fords F-150 Lightning. Auf der anderen Seite lenken kanadische Zulieferer erhebliche Investitionen in Batteriegehäuse und zeigen damit eine klare Neuausrichtung ihrer Schwerpunkte.
Markt für Schmierstoffe für das Druckgießen in der Automobilindustrie in Europa und Südamerika
Europa kämpft mit Herausforderungen, insbesondere mit stark gestiegenen Energiepreisen und dem bevorstehenden Auslaufen von Lösungsmitteln. Als Zeugnis regionaler Zusammenarbeit beliefert der Cluster Baden-Württemberg in Deutschland das Volkswagen-EV-Werk in Zwickau jährlich mit einer beachtlichen Menge wasserbasierter Produkte. Stellantis hat strategische Schritte unternommen, indem Batteriewannen sowohl in der Lombardei als auch im Piemont lokalisiert wurden, was zu einem bemerkenswerten Produktionswachstum geführt hat. Die Druckgießer in Katalonien, Spanien, haben erheblich in Pressaufrüstungen für die Marke Cupra investiert. Unterdessen setzt das Vereinigte Königreich lokale Inhaltsvorschriften durch und schreibt vor, dass ein erheblicher Teil der Teile im post-Brexit-Umfeld britischen Ursprungs sein muss. Südamerika ist zwar noch ein Nischenspieler, befindet sich jedoch auf einem Aufwärtstrend.
Wettbewerbslandschaft
Im Jahr 2025 entfielen auf die führenden Lieferanten – Henkel, Chem-Trend, Quaker Houghton, FUCHS und MORESCO – ein erheblicher Anteil des Umsatzes im Markt für Automotive Die Casting Lubricants, was auf eine mäßig konzentrierte Marktstruktur hindeutet. Auf regionaler Ebene haben unabhängige Lieferanten wie Ultraseal India und Hardcastle Petrofer in ihren Heimatmärkten dominante Anteile erlangt. Sie siedeln ihre Labore strategisch in der Nähe von Tier-1-Gießereien an und ermöglichen so Neuformulierungen am selben Tag.
Technologie bleibt der entscheidende Differenzierungsfaktor in diesem Markt. In den letzten Jahren brachte Quaker Houghton FLUIDCAST E-STATIC auf den Markt, unterstützt durch mehrere US-Patente im Zusammenhang mit der Ladungsübertragungstechnologie. Diese Markteinführung veranlasste die wichtigsten Wettbewerber Henkel und Chem-Trend zu sofortigen Gegenanmeldungen. FUCHS hat mit seinem rapsölbasierten ECOCOOL GLOBAL-Schmierstoff ebenfalls erhebliche Fortschritte erzielt und innerhalb kurzer Zeit aufgrund seiner erheblichen Verlängerung der Werkzeugstandzeit einen nennenswerten Anteil am europäischen Giga-Guss-Segment gewonnen. Unterdessen nutzt der chinesische Herausforderer Lubgraf Synoils seine rückwärts integrierten Tensidlinien, um die globalen Preise um eine erhebliche Marge zu unterbieten und Verträge mit großen Akteuren wie BYD und Xpeng zu sichern.
Unternehmen verfolgen mehrere wichtige strategische Ansätze. Erstens siedeln sie Technologiezentren an: Quaker Houghton stationierte kürzlich Ingenieure bei Linamar Pune, um lokale Freigaben zu beschleunigen. Zweitens bündeln sie Hardware mit Chemieangeboten: Henkels jüngste Übernahme des deutschen IoT-Unternehmens Monixo ermöglicht es dem Unternehmen, integrierte Lösungen anzubieten, die eine geschlossene Sprühüberwachung mit seinen Chemieprodukten kombinieren. Schließlich gewinnen Pressen-OEM-Allianzen an Bedeutung. Chem-Trends Zertifizierungsvereinbarung mit Idra für Hochleistungsmaschinen positioniert das Unternehmen, um Erstbefüllungsverträge zu sichern, wenn diese Pressen ausgeliefert werden.
Marktführer der Branche für Automotive Die Casting Lubricants
-
Acme Refining
-
Chem-Trend L.P.
-
CHEMTOOL Incorporated
-
The Hill and Griffith Company
-
Quaker Houghton Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Schmierstoffe für das Druckgießen in der Automobilindustrie Unternehmen in diesem Bericht
- Henkel AG & Co. KGaA
- Chem-Trend L.P.
- Quaker Houghton Inc.
- MORESCO Corporation
- FUCHS Lubritech GmbH
- The Hill and Griffith Company
- Geiger + Co. Schmierstoff-Chemie GmbH
- Ultraseal India Pvt. Ltd.
- Acme Refining
- CHEMTOOL Incorporated
- Condat Group
- Hardcastle Petrofer Pvt. Ltd.
- Sunocs LLC
- J&S Chemical Corporation
- Lubgraf Synoils Pvt. Ltd.
- Münch Chemie International
- Falcon Industrial Inc.
- Tower Metalworking Fluids
- Applied Material Solutions
- Daeho Industries Ltd.
- Thermal-Lube Inc.
Lesen Sie die Analyse der Schmierstoffe für das Druckgießen in der Automobilindustrie-Unternehmen
Neueste Industrielle Entwicklungen in Markt für Schmierstoffe für das Druckgießen in der Automobilindustrie
- Juli 2026: Castrol, eine der weltweit bekanntesten Schmierstoffmarken, kam unter neue Eigentümerschaft, nachdem bp die Genehmigung erhalten hatte, das Unternehmen an die Investmentgesellschaft Stonepeak zu verkaufen. Die namibische Wettbewerbskommission (NaCC) genehmigte die Transaktion ohne Auflagen. Im Rahmen des Deals erwarb Motion JVCo Limited alle Anteile und Stimmrechte an der Castrol Group Holdings Limited, was einen weiteren Meilenstein in bps Strategie zur Neugestaltung seines globalen Geschäftsportfolios markiert.
- April 2025: Quaker Houghton übernahm das japanische Unternehmen Dipsol Chemicals für rund 155,2 Millionen USD. Dipsol ist ein führender Anbieter von Oberflächenbehandlungs- und Galvaniklösungen, die hauptsächlich dem Automobilsektor dienen.
- Februar 2025: Die Private-Equity-Gesellschaft Architect Equity übernahm die Gibbs Die Casting Corporation, einen bedeutenden Hersteller von Präzisionsdruckgussteilen für Elektro-, Hybrid- und Verbrennungsfahrzeuge.
Berichtsumfang des globalen Marktes für Automotive Die Casting Lubricants
Der Berichtsumfang umfasst Produkttyp (wasserbasiert, ölbasiert und weitere), Anwendung (Aluminium und weitere), Endverwendung (Personenkraftwagen und Nutzfahrzeuge), Funktionsverwendung (Formtrennmittel und weitere) sowie Geografie. Die Marktprognosen werden in Wert (USD) angegeben.
Segmentierungsübersicht
| Wasserbasierte Schmierstoffe |
| Ölbasierte Schmierstoffe |
| Dauerbeständige Schmierstoffe |
| Lösungsmittelbasierte Schmierstoffe |
| Aluminiumdruckguss |
| Magnesiumdruckguss |
| Zinkdruckguss |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Formtrennmittel |
| Kolbenschmiermittel |
| Schöpflöffelschmiermittel |
| Montageschmiermittel |
| Sonstige |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Übriges Nordamerika | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| Übriges Asien-Pazifik | |
| Naher Osten und Afrika | Vereinigte Arabische Emirate |
| Saudi-Arabien | |
| Südafrika | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Produkttyp | Wasserbasierte Schmierstoffe | |
| Ölbasierte Schmierstoffe | ||
| Dauerbeständige Schmierstoffe | ||
| Lösungsmittelbasierte Schmierstoffe | ||
| Nach Anwendung | Aluminiumdruckguss | |
| Magnesiumdruckguss | ||
| Zinkdruckguss | ||
| Nach Endverwendung | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Funktionsverwendung | Formtrennmittel | |
| Kolbenschmiermittel | ||
| Schöpflöffelschmiermittel | ||
| Montageschmiermittel | ||
| Sonstige | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Übriges Nordamerika | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Indien | ||
| Japan | ||
| Südkorea | ||
| Übriges Asien-Pazifik | ||
| Naher Osten und Afrika | Vereinigte Arabische Emirate | |
| Saudi-Arabien | ||
| Südafrika | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Welchen prognostizierten Wert wird der Markt für Automotive Die Casting Lubricants im Jahr 2031 erreichen?
Der Sektor wird voraussichtlich bis 2031 0,58 Milliarden USD erreichen, basierend auf einer CAGR von 5,51 %.
Welcher Produkttyp wächst am schnellsten?
Ölbasierte Formulierungen sind für eine CAGR von 6,55 % vorgesehen, da die Gigapressentemperaturen 350 °C überschreiten.
Warum ist Asien-Pazifik die führende Region?
China, Indien und Südostasien bauen Mega-Gusskapazitäten aus und lokalisieren Elektrofahrzeug-Lieferketten, was eine regionale CAGR von 8,59 % antreibt.
Wie gestalten VOC-Vorschriften die Schmierstoffwahl?
VOC-Obergrenzen von unter 50 g/L in der EU, Kalifornien und dem küstennahen China katalysieren einen Wandel hin zu wasserfreien elektrostatischen oder dauerbeständigen Chemikalien.
Was treibt die steigende Nachfrage bei Nutzfahrzeugen an?
Elektrifizierte Liefertransporter und mittelschwere Lastkraftwagen benötigen größere korrosionsbeständige Druckguss-Batteriegehäuse und den Einsatz von Schmierstoff pro Fahrzeug.
Welche Unternehmen dominieren die Wettbewerbslandschaft?
Henkel, Chem-Trend, Quaker Houghton, FUCHS und MORESCO kontrollieren gemeinsam fast die Hälfte des globalen Umsatzes, wobei regionale Spezialisten in Indien und China stark vertreten sind.