
Tamanho e Participação do Mercado de Sistema de Gestão de Concessionárias Automotivas
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 9.33 Bilhões de dólares |
| Tamanho do Mercado (2032) | 13.61 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 7.84 % |
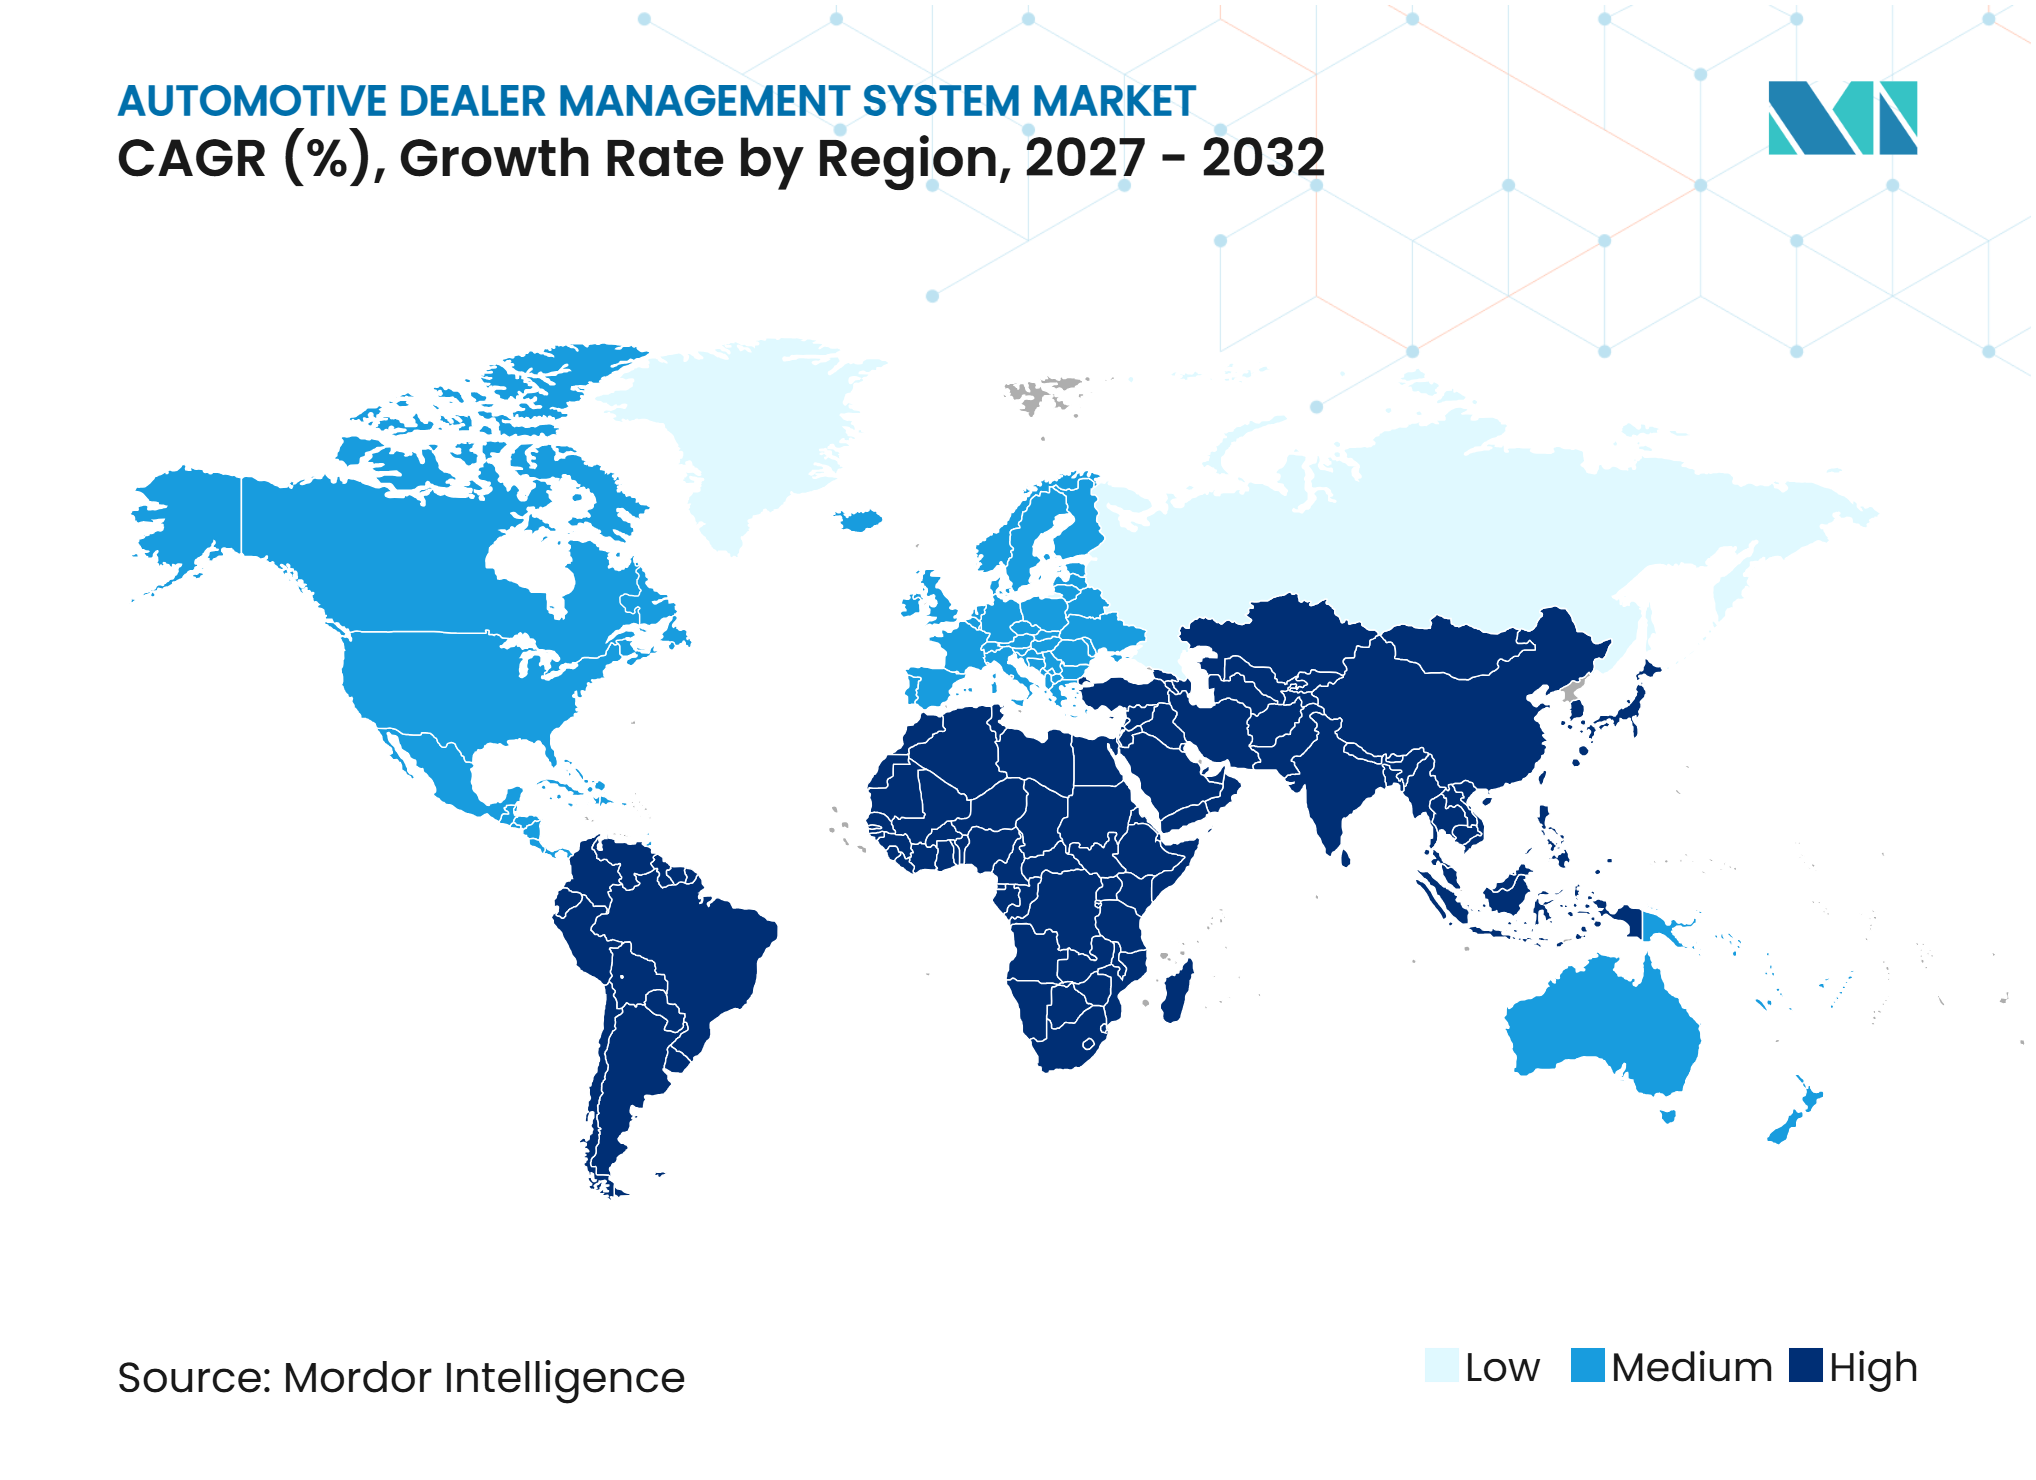
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | América do Norte |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Sistema de Gestão de Concessionárias Automotivas por Mordor Intelligence
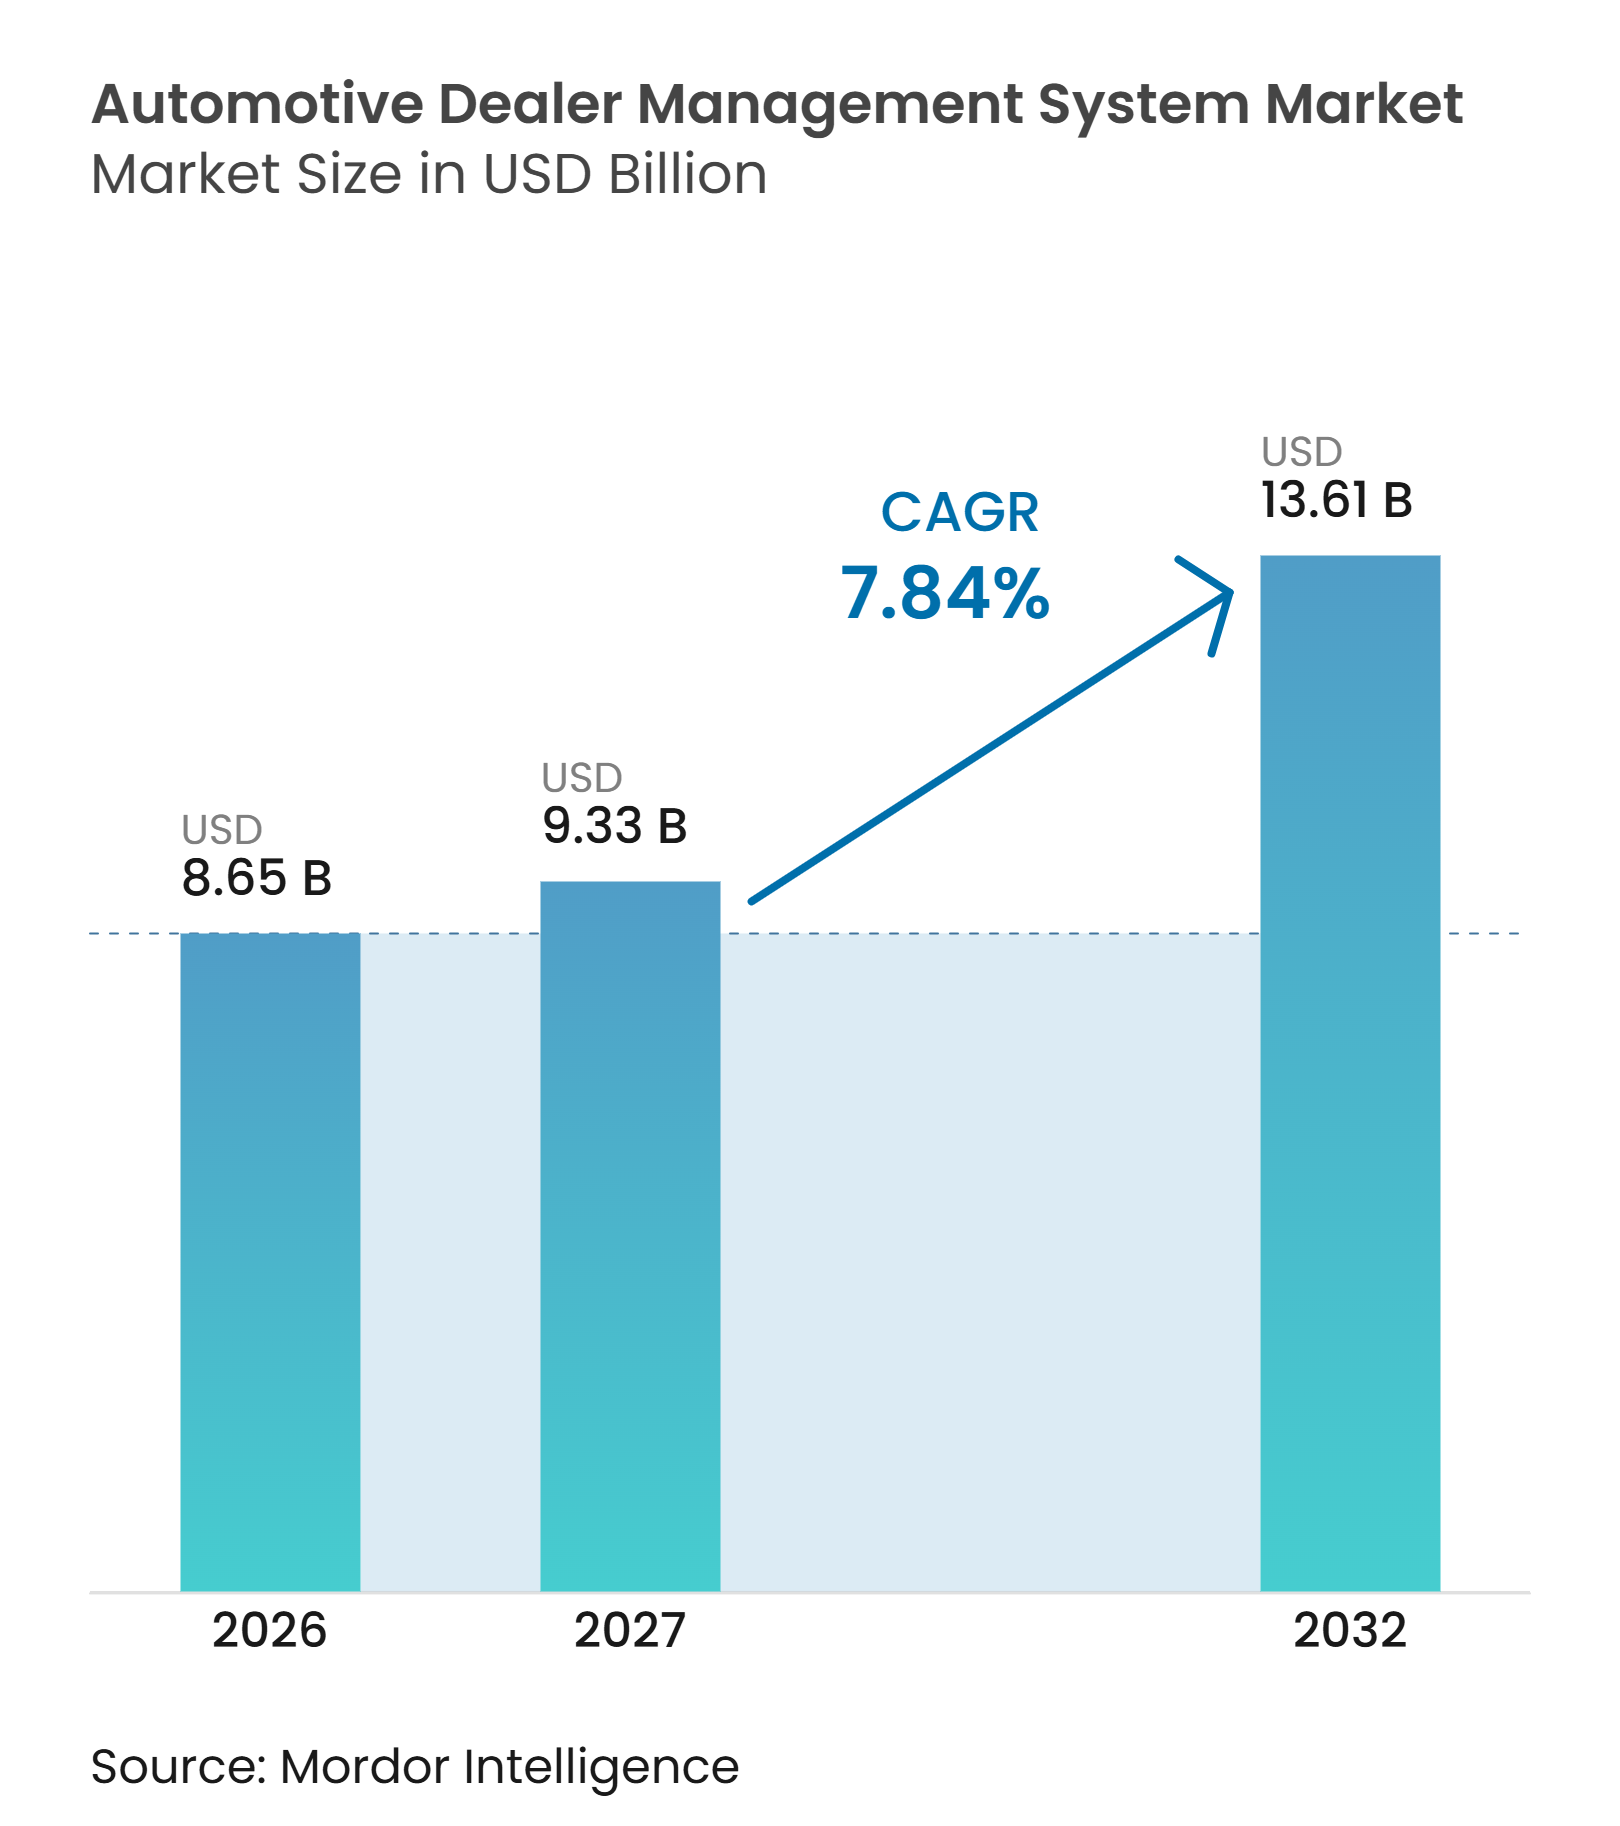
O tamanho do mercado de sistema de gestão de concessionárias automotivas foi avaliado em 8,65 bilhões de USD em 2026 e deve crescer de 9,33 bilhões de USD em 2027 para 13,61 bilhões de USD até 2032, a um CAGR de 7,84% durante 2027-2032. O mercado de sistema de gestão de concessionárias automotivas está migrando de ferramentas de back-office separadas para plataformas conectadas que integram vendas, serviços, peças, estoque, contabilidade e registros de clientes. As concessionárias estão dando mais importância a sistemas que suportam o varejo digital, a troca de dados e o engajamento recorrente com clientes. A transição para modelos de vendas por agência, processos de serviço de veículos elétricos e grupos de concessionárias maiores está aumentando o valor de um registro operacional compartilhado. Os fornecedores estão respondendo ao estender as plataformas em nuvem para financiamento, fluxos de trabalho de documentos, análises e atividades de pós-venda. Segurança, restrições de acesso a dados e migrações de sistemas complexas continuam sendo limitações materiais para a adoção e expansão dos fornecedores.
Principais Conclusões do Relatório
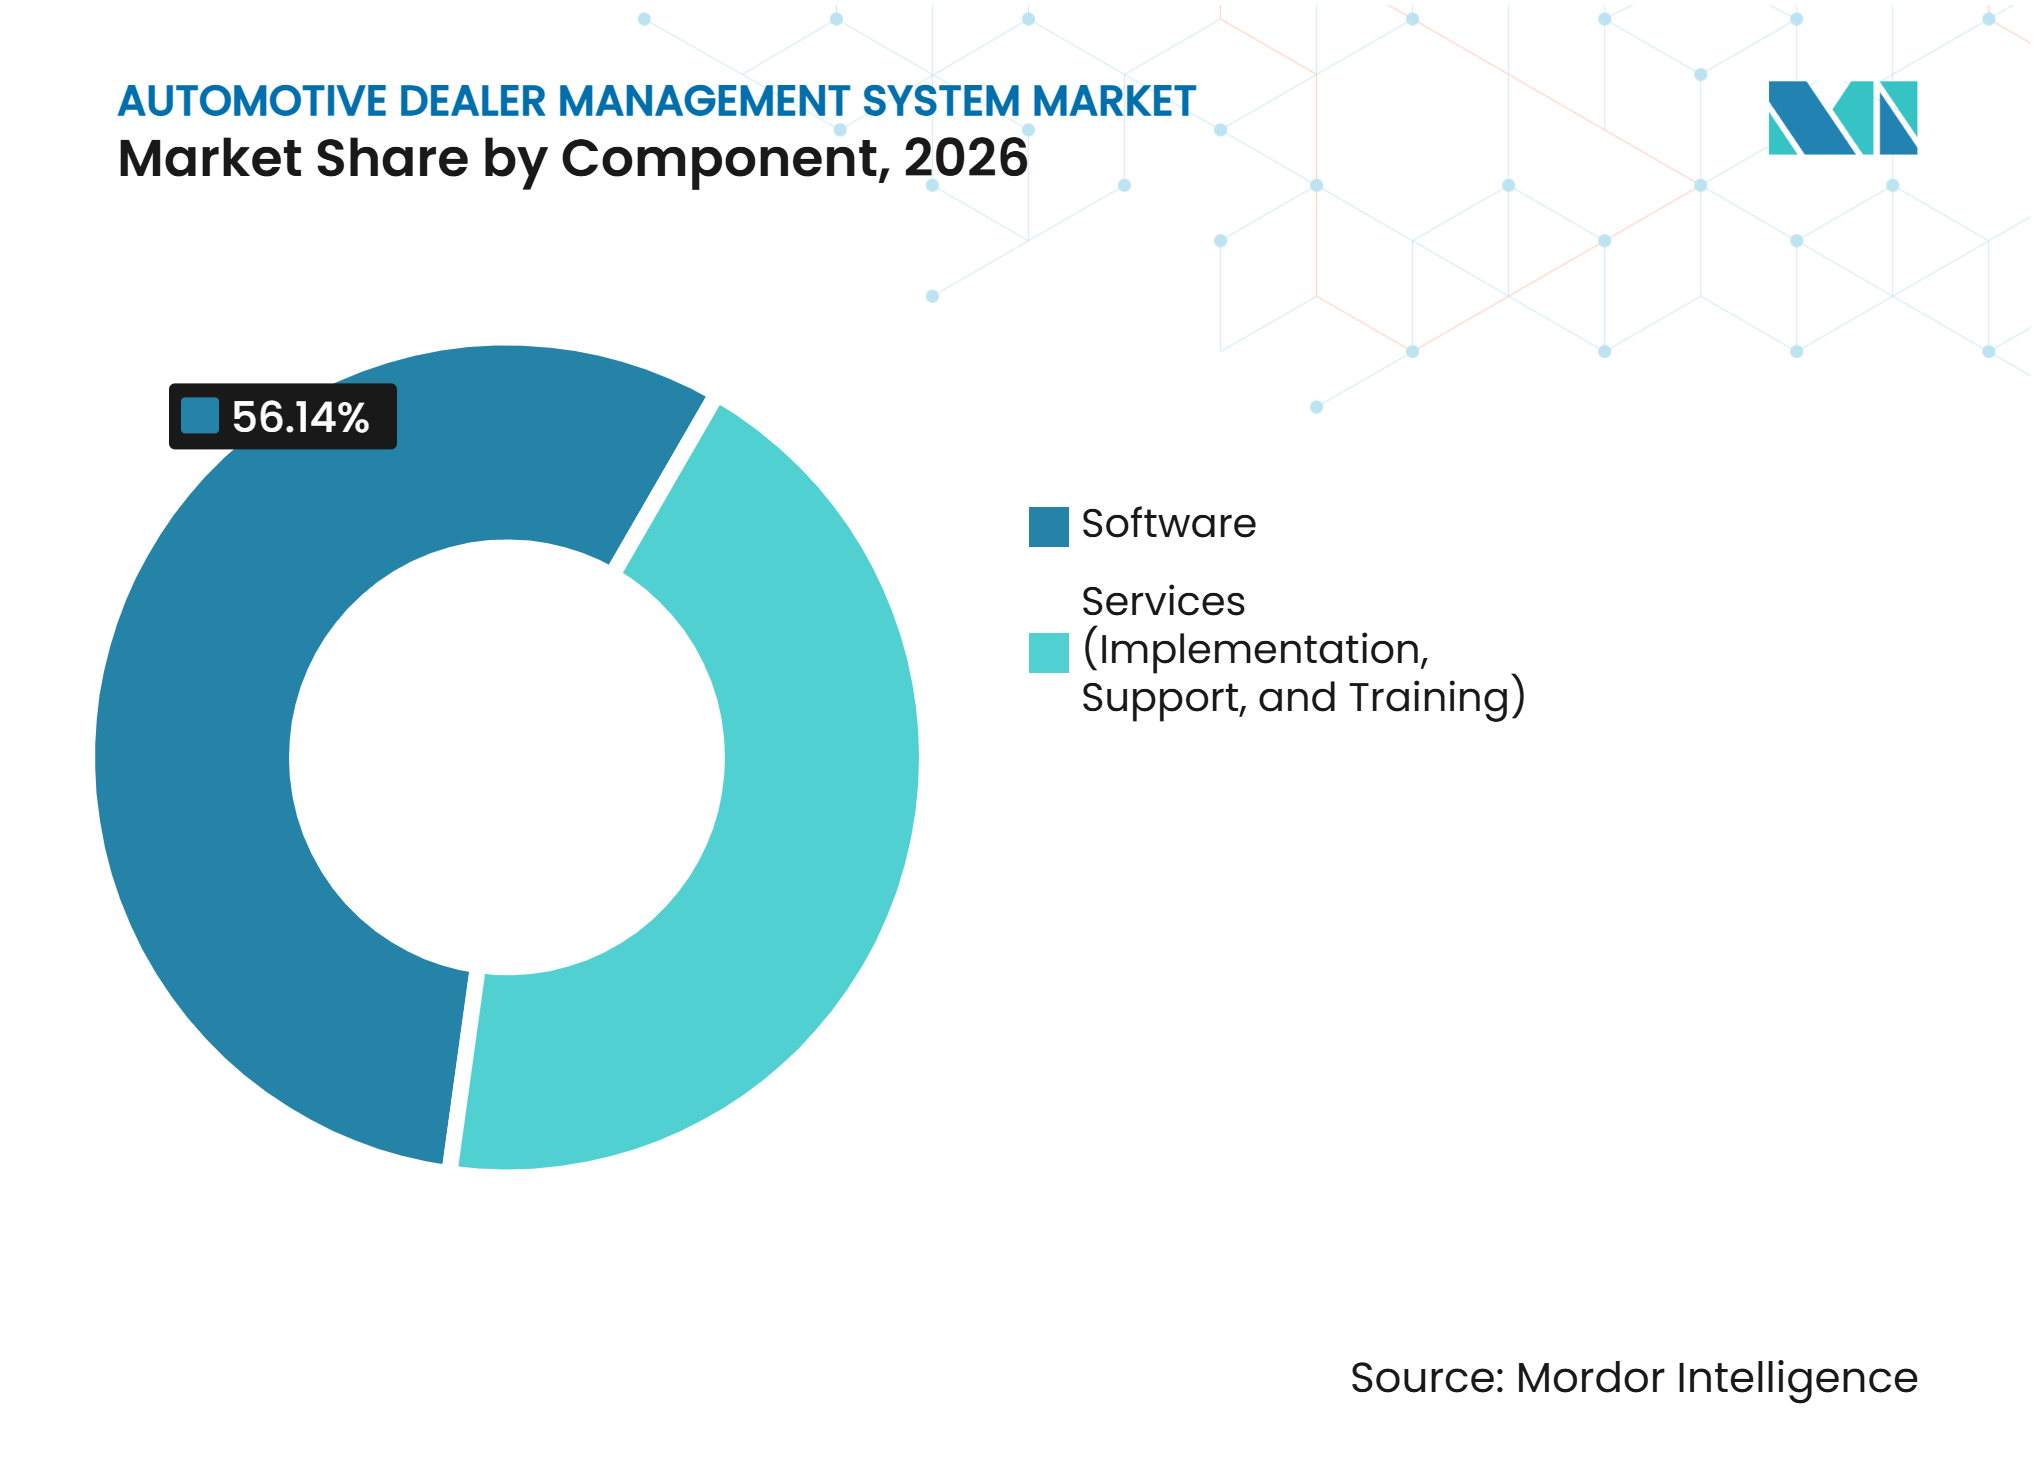
- Por componente, o software detinha uma participação de 56,14% em 2026, enquanto os serviços devem crescer a um CAGR de 8,55% até 2032.
- Por implantação, a nuvem/SaaS detinha uma participação de 65,03% em 2026 e deve crescer a um CAGR de 10,93% até 2032.
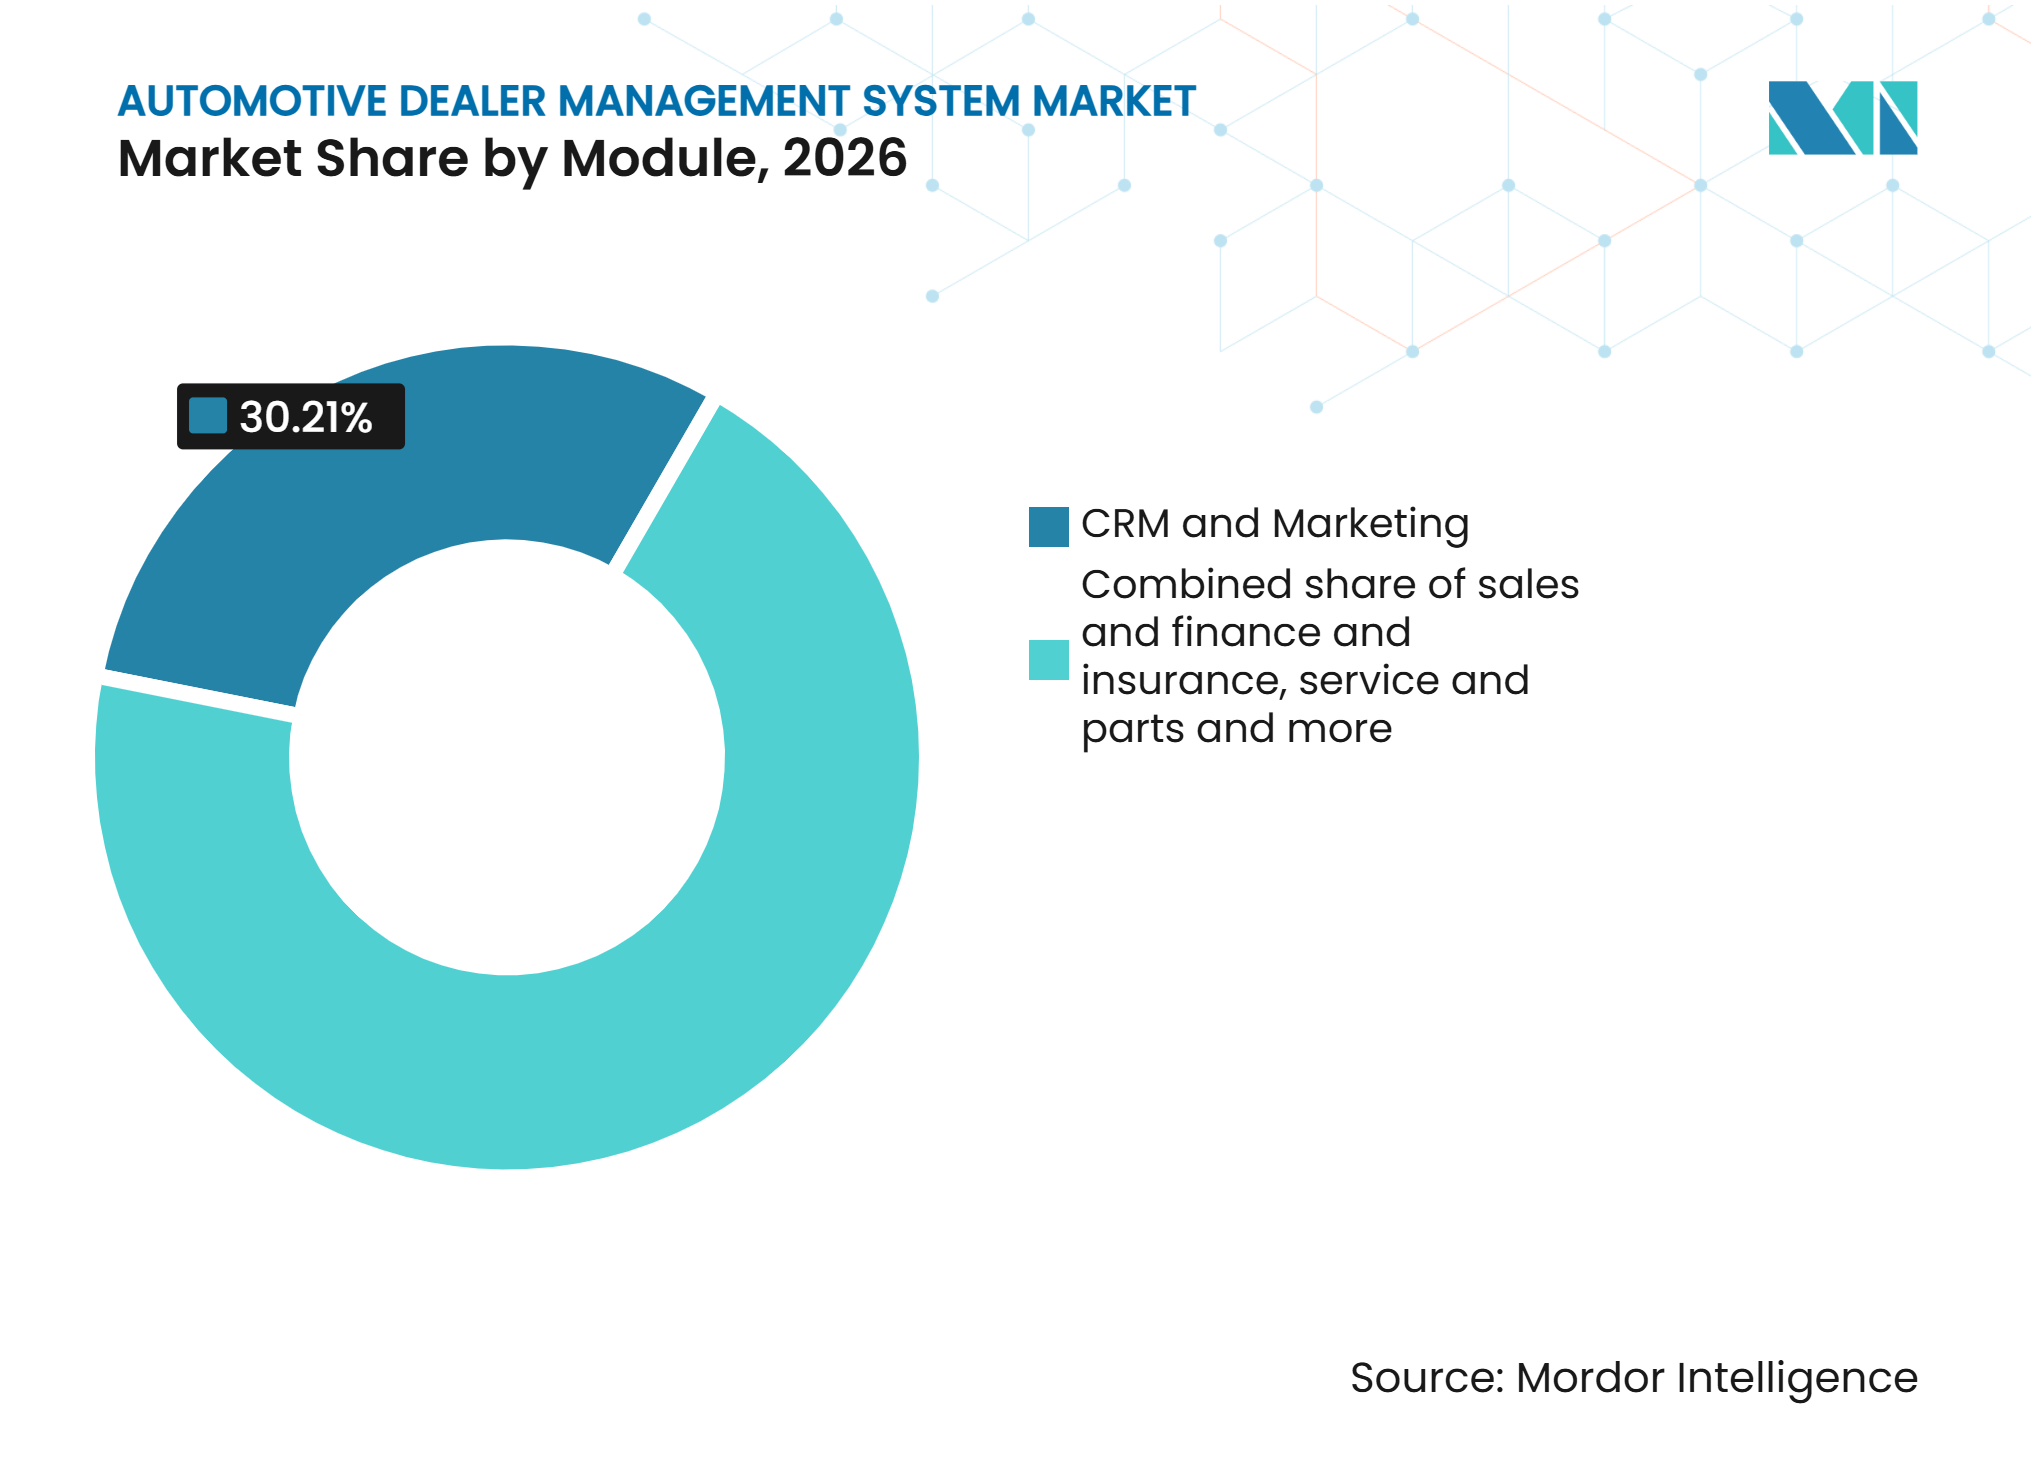
- Por módulo, o CRM e marketing detinham uma participação de 30,21% em 2026, enquanto contabilidade e finanças deve crescer a um CAGR de 9,28% até 2032.
- Por tipo de concessionária, as concessionárias franqueadas detinham uma participação de 67,33% em 2026, enquanto as concessionárias independentes devem crescer a um CAGR de 11,62% até 2032.
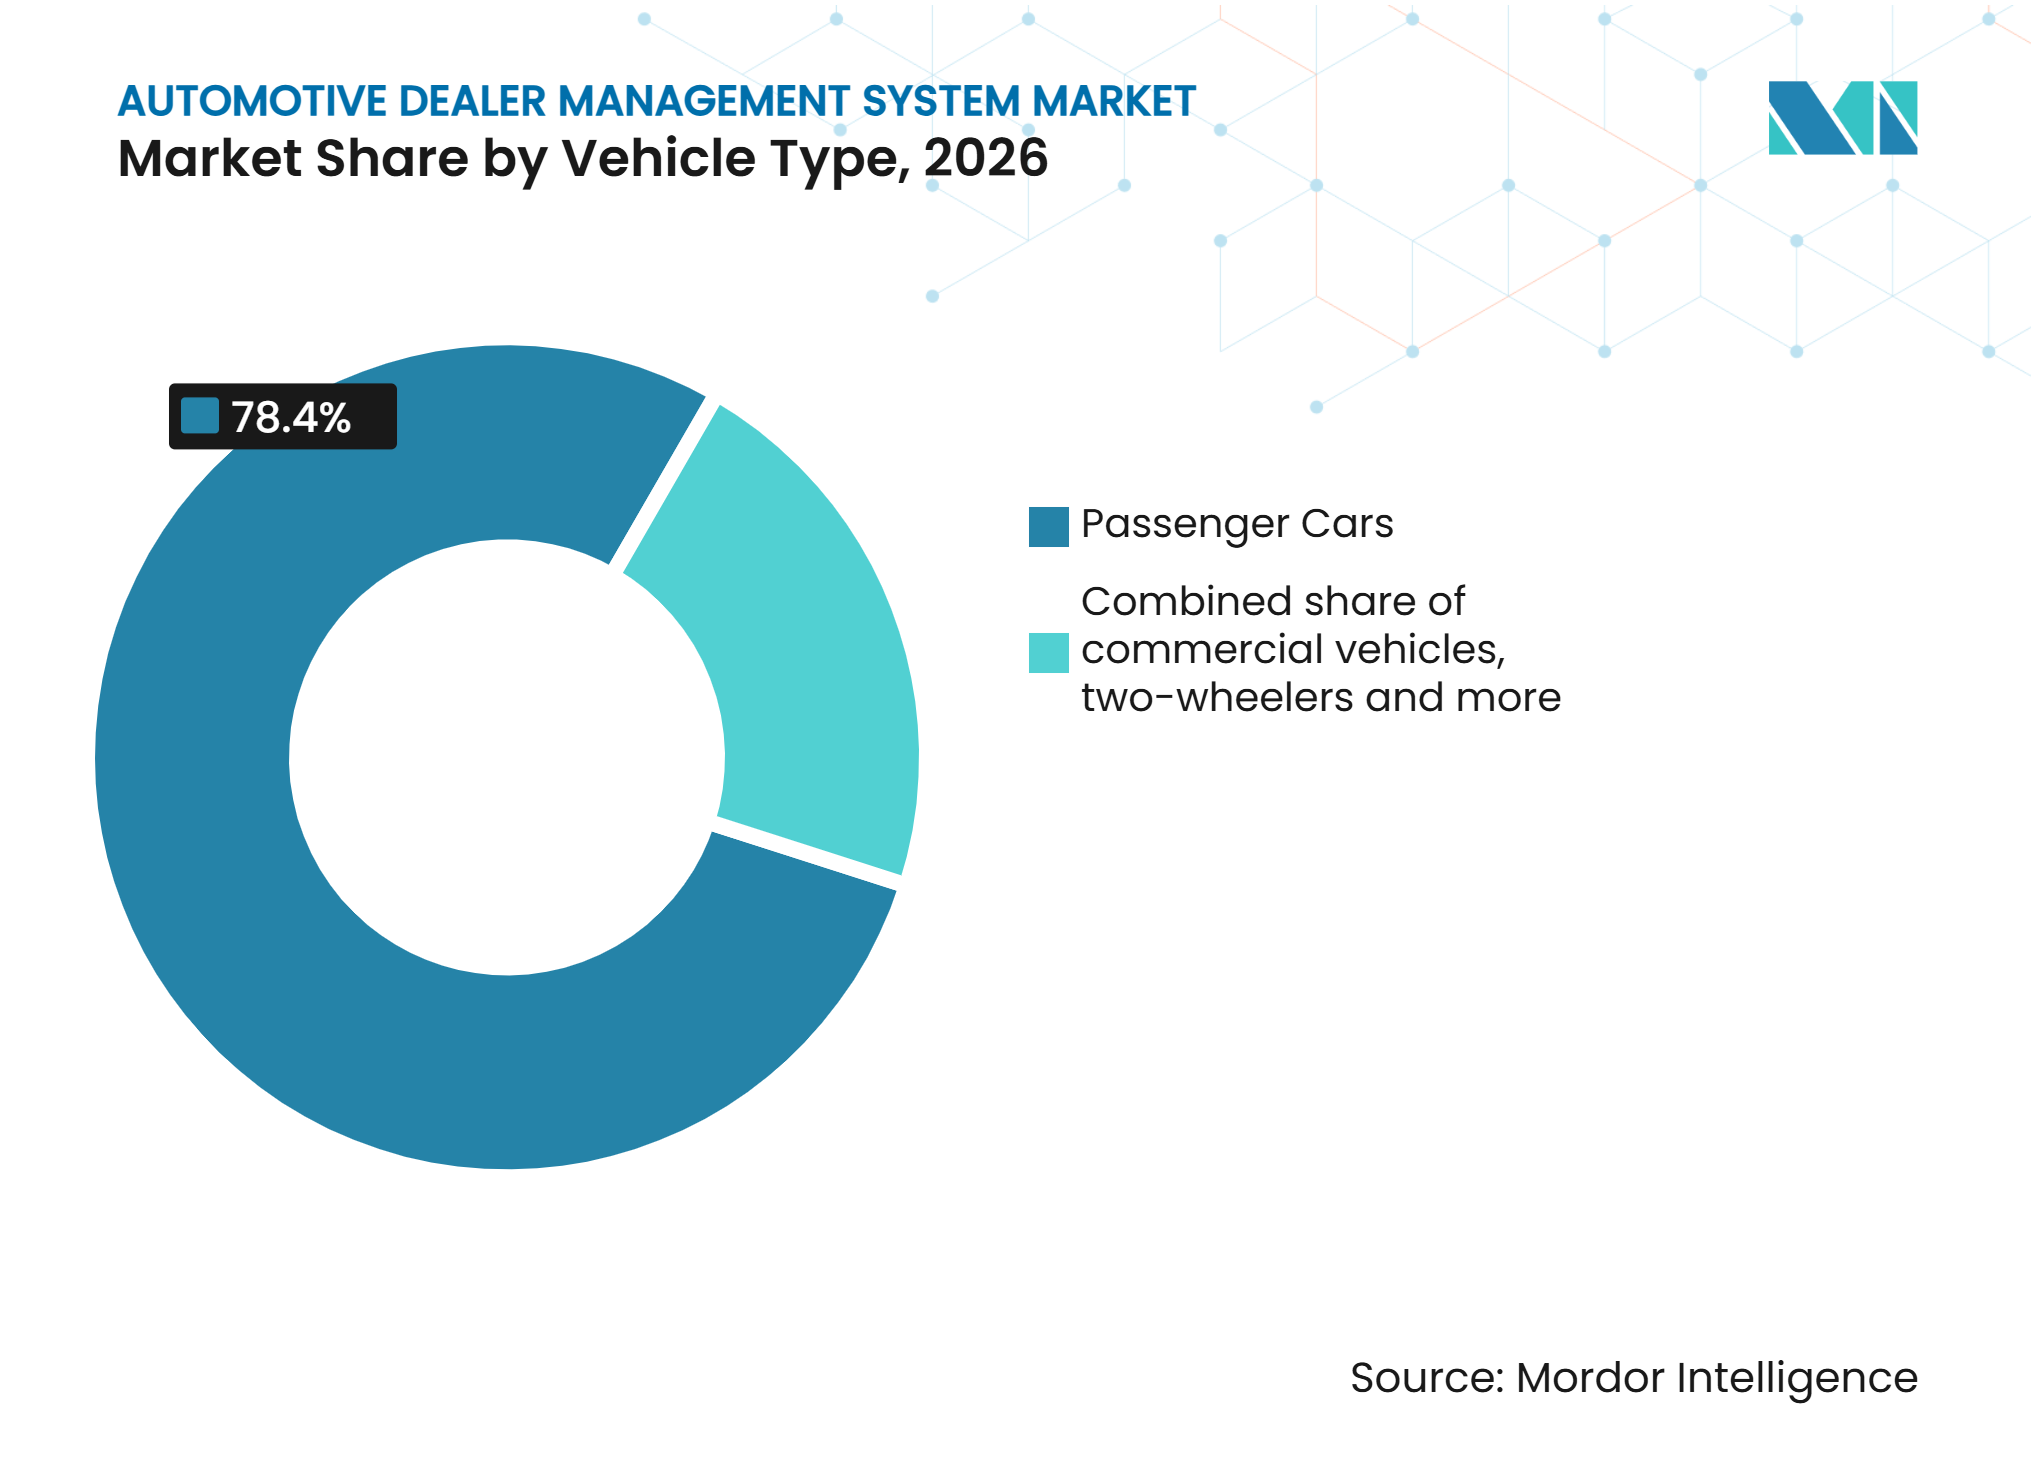
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 78,40% em 2026, enquanto os veículos comerciais devem crescer a um CAGR de 10,33% até 2032.
- Por tamanho de concessionária, as grandes concessionárias e grupos de concessionárias detinham uma participação de 49,16% em 2026, enquanto as concessionárias médias devem crescer a um CAGR de 11,04% até 2032.
- Por geografia, a América do Norte detinha uma participação de 39,11% em 2026, enquanto a Ásia-Pacífico deve crescer a um CAGR de 9,74% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Digitalização de Concessionárias e Varejo Omnicanal | +1.8% | Global | Curto prazo (≤ 2 anos) |
| Adoção de Nuvem e SaaS nas Redes de Concessionárias | +1.5% | Global, núcleo Ásia-Pacífico | Médio prazo (2–4 anos) |
| Consolidação de Múltiplas Unidades e Controle Centralizado | +1.0% | América do Norte e Europa | Médio prazo (2–4 anos) |
| Integração com Montadoras e Troca de Dados de Conformidade | +0.8% | Global | Médio prazo (2–4 anos) |
| Complexidade de Fluxo de Trabalho de Serviço de Veículos Elétricos e Garantia de Bateria | +0.7% | Ásia-Pacífico, Europa e América do Norte | Médio prazo (2–4 anos) |
| Orquestração de Fluxo de Trabalho de Modelo de Agência e Varejo Digital | +0.6% | Europa e América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Digitalização de Concessionárias e Varejo Omnicanal
O mercado de sistema de gestão de concessionárias automotivas está se beneficiando à medida que as concessionárias conectam a geração de leads online com as transações na loja. A Cox Automotive relatou que quase metade das concessionárias franqueadas oferecia uma experiência de compra totalmente online em 2025. O mesmo estudo constatou que as concessionárias com melhor desempenho tinham 53% mais probabilidade de usar inteligência artificial em suas operações[1]. Um sistema de gestão de concessionárias conectado pode reunir registros de clientes, precificação, financiamento, assinatura de documentos e dados de agendamento no mesmo fluxo de trabalho. Essa conexão torna a plataforma mais importante para a concessionária porque uma substituição pode interromper vários processos voltados ao cliente de uma só vez. Os fornecedores que oferecem recursos nativos de pagamento, financiamento e documentos podem reduzir a dependência de integrações desconectadas.
Adoção de Nuvem e SaaS nas Redes de Concessionárias
A entrega em nuvem é central para a expansão no mercado de sistema de gestão de concessionárias automotivas porque suporta atualizações contínuas e acesso em múltiplos locais. As plataformas em nuvem podem conectar aplicativos de terceiros por meio de interfaces de programação de aplicativos e podem escalar sem que a concessionária precise adquirir hardware local. O modelo de preços por assinatura também vincula a receita do fornecedor ao número de locais operados por um grupo de concessionárias. Cada unidade adquirida pode se tornar uma assinatura de software recorrente adicional sob um contrato de grupo. Na Tailândia, a Senior Com introduziu a plataforma DV nativa em nuvem em julho de 2025 para fluxos de trabalho de vendas, serviços e peças de reposição. Esse tipo de implantação em campo aberto difere do ciclo de substituição encontrado em redes de concessionárias maduras.
Consolidação de Múltiplas Unidades e Controle Centralizado
Os grupos de concessionárias maiores estão aumentando a demanda por relatórios compartilhados, contabilidade centralizada e processos de estoque consistentes entre os locais. A CDK Global renovou seu relacionamento com o Hudson Automotive Group em janeiro de 2025, apoiando 51 locais de concessionárias por meio de um contrato plurianual [2]. Um único sistema de gestão de concessionárias reduz a necessidade de relacionamentos separados com fornecedores e relatórios fragmentados entre as unidades. A Tekion afirmou que o Dutch Miller Auto Group unificou 13 locais em sua plataforma e removeu mais de 12 sistemas e fornecedores terceirizados. O caso mostra por que as plataformas para grupos inteiros podem se tornar difíceis de substituir quando os processos de contabilidade, estoque, clientes e serviços dependem da mesma camada de dados. O mercado de sistema de gestão de concessionárias automotivas, portanto, d aos fornecedores um motivo para priorizar análises de grupo e funções entre lojas.
Integração com Montadoras e Troca de Dados de Conformidade
A conectividade com as montadoras está se tornando mais significativa porque reivindicações de garantia, registro de veículos, históricos de reparos e registros de peças dependem de uma troca de dados confiável. A PBS Systems habilitou o envio direto de reivindicações de garantia da Hyundai no Canadá em fevereiro de 2025, eliminando a necessidade de inserir reivindicações separadamente por meio de um portal [3]. Os processos de serviço de veículos elétricos adicionam campos para condição da bateria, histórico de carregamento e administração de garantia. As estruturas de modelo de agência também exigem que os sistemas suportem comissões e contratos controlados pelo fabricante, em vez dos arranjos convencionais de margem bruta do revendedor. A Keyloop introduziu o Sales Hub em junho de 2026 para suportar fluxos de trabalho de vendas para fabricantes de veículos e varejistas. Esses requisitos favorecem os fornecedores que podem manter integrações certificadas e adaptar os fluxos de trabalho principais sem adicionar trabalho manual.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Integração de Sistemas Legados e Custos de Migração | -1.2% | Global | Curto prazo (≤ 2 anos) |
| Obrigações de Cibersegurança, Privacidade e Residência de Dados | -0.8% | Global | Curto prazo (≤ 2 anos) |
| Custos de Troca de Fornecedor para Concessionárias e Tempo de Inatividade Operacional | -0.5% | Global | Médio prazo (2–4 anos) |
| Assimetria de Acesso a Dados das Montadoras e Controle de API | -0.4% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Integração de Sistemas Legados e Custos de Migração
A substituição de um sistema de gestão de concessionárias requer a transferência de arquivos de clientes, ordens de reparo, estoque, precificação de peças, registros contábeis e conexões com as montadoras. As concessionárias devem preservar as operações diárias de varejo durante a migração. O trabalho se torna mais difícil para grupos que operam muitas unidades porque uma transição simultânea pode criar uma ampla interrupção operacional. Uma abordagem em fases limita a interrupção, mas pode estender a transição por um longo período de implementação. Os sistemas legados, portanto, mantêm uma vantagem quando o benefício esperado da mudança não supera claramente o custo de implementação e o tempo de inatividade. O mercado de sistema de gestão de concessionárias automotivas deve abordar esse obstáculo por meio de serviços de migração mais robustos, métodos de integração comprovados e treinamento prático.
Obrigações de Cibersegurança, Privacidade e Residência de Dados
As plataformas de concessionárias armazenam identidade do consumidor, informações de veículos, finanças, serviços e transações, o que torna os controles de segurança um requisito central de compra. A Motility Software Solutions, parte da Reynolds and Reynolds, divulgou um incidente de segurança de dados afetando cerca de 766.000 indivíduos em setembro de 2025 [4]. O incidente reforçou as consequências operacionais e de reputação das vulnerabilidades nos sistemas de tecnologia das concessionárias. As obrigações de privacidade podem exigir trilhas de auditoria, processos de resposta a violações e controles sobre onde os registros de clientes são processados. Os fornecedores que atuam na Europa também precisam considerar os requisitos do GDPR ao projetar implantações em nuvem. As restrições das montadoras ao acesso a registros de clientes, garantia e reparos podem limitar ainda mais o valor que as concessionárias obtêm de uma nova plataforma.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
O Software Fornece a Base de Receita PrincipalO software representou 56,14% da participação do mercado de sistema de gestão de concessionárias automotivas em 2026. Sua posição reflete estruturas de licença recorrentes em todas as unidades de concessionárias e o papel central do sistema de gestão de concessionárias nas operações diárias. As assinaturas de software cobrem as funções que as concessionárias usam para processar vendas, gerenciar agendamentos de serviços, manter registros de peças e concluir tarefas contábeis. A entrega em nuvem aumentou o valor dessas assinaturas porque os fornecedores podem adicionar funções sem uma instalação local separada. A oferta de software também serve como base para módulos conectados de CRM, análises, financiamento e serviços. Os fornecedores, portanto, competem pela profundidade de sua plataforma e pela qualidade das integrações ao seu redor.
Os serviços devem crescer a um CAGR de 8,55% até 2032. O trabalho de implementação, suporte, treinamento e configuração aumenta à medida que as plataformas de concessionárias adicionam fluxos de trabalho de veículos elétricos, análises e processos específicos das montadoras. Implantações maiores precisam de suporte especializado porque frequentemente conectam múltiplas unidades, marcas e aplicativos legados. A receita de serviços pode permanecer importante após a entrada em operação, à medida que os grupos de concessionárias revisam fluxos de trabalho ou adicionam locais. Isso cria um segundo fluxo de receita ao lado da assinatura de software. Os fornecedores que oferecem integração estruturada e serviços certificados podem reduzir as preocupações com a migração e fortalecer os relacionamentos de longo prazo com os clientes.


Por Implantação:
Nuvem/SaaS Lidera a Adoção e o CrescimentoA nuvem/SaaS representou 65,03% da participação do mercado de sistema de gestão de concessionárias automotivas em 2026. Também deve crescer a um CAGR de 10,93% até 2032, o que mostra que a conversão de sistemas locais ainda está em andamento. Os sistemas em nuvem oferecem atualizações frequentes de recursos, acesso remoto e escalabilidade mais simples para grupos de concessionárias. Eles podem suportar conexões em tempo real com sistemas de dados de CRM, estoque, finanças e montadoras. A entrega em nuvem também reduz a necessidade de adquirir e manter servidores locais.
Os sistemas locais continuam relevantes para alguns grandes grupos com contratos existentes e configurações locais complexas. Eles também podem ser atrativos onde a conectividade é inconsistente ou onde as regras de implantação tornam a arquitetura de nuvem pública mais difícil de usar. No entanto, as lacunas de recursos podem se ampliar quando as plataformas em nuvem recebem atualizações contínuas para análises, pontuação de leads, planejamento de peças e sincronização de dados. Isso pode tornar o modelo mais antigo menos atraente durante uma decisão de substituição. A base instalada restante de sistemas locais é, portanto, uma oportunidade de conversão significativa. O mercado de sistema de gestão de concessionárias automotivas dependerá dos fornecedores para tornar essa transição menos disruptiva.
Por Módulo:
CRM e Marketing Detêm a Maior PosiçãoO CRM e marketing detinham uma participação de mercado de 30,21% em 2026. O CRM e marketing lidera porque os fornecedores cada vez mais agrupam ferramentas de gestão de leads, varejo digital e retenção na assinatura do sistema de gestão de concessionárias. As concessionárias usam essas ferramentas para gerenciar consultas, acompanhamento de clientes, lembretes de serviço e atividades de retenção ao longo do ciclo de propriedade do veículo. O módulo é importante porque os registros de clientes conectam as vendas de veículos com finanças, serviços, peças e compras repetidas. Seu papel se expande quando os canais de varejo online enviam mais leads para o fluxo de trabalho da concessionária. Um registro unificado de clientes pode ajudar a equipe a evitar contatos duplicados e suportar uma comunicação mais consistente. A CDK Global introduziu uma Plataforma de Dados de Clientes na NADA 2026 para unificar informações fragmentadas de clientes nos departamentos das concessionárias.
Contabilidade e Finanças deve crescer a um CAGR de 9,28% até 2032. Os grupos com múltiplas unidades precisam de consolidação financeira oportuna, enquanto as trilhas de auditoria digital suportam processos financeiros mais controlados. O módulo está intimamente ligado aos fluxos de trabalho de vendas, financiamento e seguros porque cada transação precisa de tratamento preciso de pagamento, impostos e contabilidade. O Gerenciamento de Estoque também tem um papel crescente à medida que os registros de veículos elétricos exigem atributos adicionais de veículos. Serviço e Peças continuam sendo essenciais porque seus registros suportam o trabalho de reparo e a administração de garantias. Análises e Relatórios estão recebendo atenção dos fornecedores porque os grupos querem visibilidade de desempenho comparável em todos os seus locais.


Por Tipo de Concessionária:
As Concessionárias Franqueadas Detêm a Maior PosiçãoAs concessionárias franqueadas representaram uma participação de mercado de 67,33% em 2026. Sua posição de liderança reflete os requisitos das montadoras para envio de garantias, registro, relatórios de conformidade e troca de dados aprovada. Esses requisitos favorecem plataformas que já possuem conexões reconhecidas com as montadoras. A concessionária deve manter vínculos confiáveis entre o showroom, o departamento de serviços, a operação de peças e os sistemas do fabricante. A certificação pode, portanto, ter mais peso do que o preço isoladamente em um processo de seleção de franquia. Essa estrutura dá aos fornecedores estabelecidos uma vantagem, ao mesmo tempo que aumenta a importância de manter as integrações atualizadas.
As concessionárias independentes devem crescer a um CAGR de 11,62% até 2032. Os fornecedores em nuvem estão adaptando plataformas para operadores independentes e de compra aqui e pague aqui que precisam de funções práticas de estoque, cobranças, clientes e conformidade. A CDK Global lançou seu Pacote Fundamentals em março de 2025 para concessionárias franqueadas e independentes menores. O segmento é distinto porque nem sempre precisa da mesma camada de certificação das montadoras que os operadores franqueados. Ainda pode exigir trilhas de auditoria, ferramentas de notificação ao consumidor e conexões com provedores de crédito. Os fornecedores que oferecem preços claros e menor esforço de implementação podem ser mais adequados para esse grupo.
Por Tipo de Veículo:
Os Automóveis de Passeio Permanecem como a Base de Demanda Mais AmplaOs automóveis de passeio representaram uma participação de mercado de 78,40% em 2026. O resultado segue a ampla presença de franquias de veículos de passeio e concessionárias independentes nas redes de varejo globais. Esses locais precisam de software para processos comuns, como vendas de veículos, agendamento de serviços, ordens de reparo, gestão de peças e contato com clientes. Os fluxos de trabalho de veículos de passeio fornecem a base de demanda básica para a maioria das plataformas de sistema de gestão de concessionárias. Os fornecedores geralmente constroem sua arquitetura de fluxo de trabalho compartilhado em torno desses processos de alto volume. Em seguida, adaptam a plataforma para categorias de veículos comerciais e especializados.
Os veículos comerciais devem crescer a um CAGR de 10,33% até 2032. A eletrificação de frotas e a telemetria baseada em rotas criam requisitos de serviço, garantia e dados além de muitas configurações de veículos de passeio. Os operadores comerciais podem precisar gerenciar contratos de múltiplos ativos, compromissos de tempo de atividade, registros de motoristas e cronogramas de manutenção mais complexos. Essas necessidades suportam vínculos mais profundos entre o planejamento de serviços e os dados do veículo. Motocicletas e concessionárias de esportes motorizados ou veículos recreativos também apresentam oportunidades direcionadas em regiões selecionadas. A Blackpurl lançou o Blackpurl 2 em julho de 2025 para concessionárias de reboques, esportes motorizados, veículos recreativos, carros de golfe e equipamentos. O mercado de sistema de gestão de concessionárias automotivas tem espaço para plataformas especializadas onde os processos automotivos padrão não se adequam ao modelo operacional da concessionária.
Por Tamanho de Concessionária:
Os Grandes Grupos Definem os Requisitos EmpresariaisAs grandes concessionárias e grupos de concessionárias representaram uma participação de mercado de 49,16% em 2026. Sua importância decorre dos altos faturamentos dos fornecedores e de sua demanda por relatórios centralizados, integração multimarca e consolidação financeira. Esses grupos frequentemente definem os requisitos funcionais que moldam os roteiros de produtos empresariais. Um fornecedor que atende a um grande grupo deve suportar processos consistentes em vários locais sem perder a visibilidade local. O relacionamento pode se tornar duradouro porque cada unidade adicional aumenta o número de fluxos de trabalho conectados.
As concessionárias médias devem crescer a um CAGR de 11,04% até 2032. Esse grupo está indo além da gestão baseada em planilhas e entrando em ciclos de implantação mais completos de sistema de gestão de concessionárias. As plataformas em nuvem são atraentes porque evitam o investimento em hardware associado a modelos de tecnologia anteriores. Os operadores médios buscam cada vez mais a visibilidade de relatórios e operações usada por grandes grupos, mas permanecem sensíveis ao custo total de propriedade. Os fornecedores estão adaptando recursos empresariais para operações de menor escala.
Análise Geográfica
América do Norte
A América do Norte detinha uma participação de mercado de 39,11% em 2026. A região se beneficia de uma grande base de concessionárias franqueadas, vínculos estabelecidos com as montadoras e substituição contínua de sistemas de concessionárias mais antigos. A adoção da nuvem deixa espaço para maior conversão entre as concessionárias que ainda usam plataformas instaladas localmente. O Canadá adiciona requisitos em torno de suporte bilíngue e conexões com montadoras específicas de franquias. O tamanho do mercado de sistema de gestão de concessionárias automotivas na região também se beneficia do interesse das concessionárias em dados conectados, recursos habilitados por inteligência artificial e registros de clientes mais unificados.
Os grupos de concessionárias na América do Norte provavelmente permanecerão como uma grande fonte de demanda empresarial porque precisam de controles comuns em múltiplos locais. A renovação do contrato da CDK Global com o Hudson Automotive Group mostra o valor dos contratos de grupo de longo prazo para os principais fornecedores. Os requisitos de segurança também estão se tornando mais visíveis na seleção de plataformas após incidentes recentes na cadeia de fornecimento de tecnologia para concessionárias. Os fornecedores precisam demonstrar o manuseio controlado de registros de clientes e processos de resposta viáveis. Essas necessidades suportam maior atenção às certificações de segurança da informação e evidências de auditoria durante as aquisições das concessionárias.
Ásia-Pacífico
A Ásia-Pacífico deve crescer a um CAGR de 9,74% até 2032. Índia, Sudeste Asiático e China oferecem oportunidades em campo aberto onde os sistemas digitais de concessionárias podem ser implantados sem um extenso trabalho de substituição de sistemas legados. A Mercedes-Benz India e a Zoho lançaram o SKYLine, um sistema de gestão de concessionárias baseado em nuvem, na rede de concessionárias da Mercedes-Benz India em outubro de 2025. A implantação ilustra a demanda por processos digitais de concessionárias e vínculos com os sistemas do fabricante. O crescimento regional também vem da expansão das redes de veículos de nova energia que precisam de fluxos de trabalho digitais de serviço e garantia de bateria.
O Japão representa um caminho mais estruturado para a expansão por meio da padronização liderada pelas montadoras. A Pinewood.AI firmou um contrato de cinco anos com o Volkswagen Group Japan em abril de 2025 para concessionárias Volkswagen e Audi, seguido de um contrato para Centros Porsche no Japão em setembro de 2025. A China introduz um fator de conformidade separado porque a soberania de dados pode exigir infraestrutura local ou parcerias de nuvem locais. Isso aumenta os custos de implantação, mas também pode limitar a concorrência transfronteiriça. Os fornecedores precisam de modelos operacionais regionais em vez de um único plano de plataforma uniforme. Os sistemas em nuvem podem ganhar adoção rapidamente em países que pulam a fase local.
Europa, América do Sul e Oriente Médio e África
A Europa é moldada pelo desenvolvimento do modelo de agência e pelos requisitos de governança de dados. A venda por agência muda a estrutura do negócio porque os fabricantes podem definir preços e manter contratos com clientes enquanto as concessionárias recebem comissões. As plataformas devem, portanto, acomodar diferentes processos de vendas, contabilidade e dados de clientes. O GDPR continua sendo um fator central de conformidade para os fornecedores que lidam com informações de clientes por meio de sistemas em nuvem. As implantações da Pinewood.AI em grupos de concessionárias no Reino Unido mostram que a concorrência de plataformas está aumentando à medida que as concessionárias se adaptam a essas mudanças de fluxo de trabalho.
A América do Sul oferece crescimento por meio da expansão das redes de franquias e do interesse em plataformas em nuvem que reduzem o investimento em servidores locais. Os fornecedores regionais podem competir onde entendem as diferenças fiscais, linguísticas e regulatórias entre os mercados nacionais. No Oriente Médio e África, a expansão de marcas premium nos países do Conselho de Cooperação do Golfo suporta a demanda por sistemas empresariais de concessionárias. A Keyloop afirmou em setembro de 2025 que sua plataforma Fusion seria lançada na África do Sul em 2026. A oportunidade regional mista depende da disposição dos fornecedores em localizar modelos de conformidade, integração e suporte. Também favorece plataformas que podem atender redes de concessionárias em desenvolvimento sem impor infraestrutura local complexa.
Cenário Competitivo
Concentração do Mercado
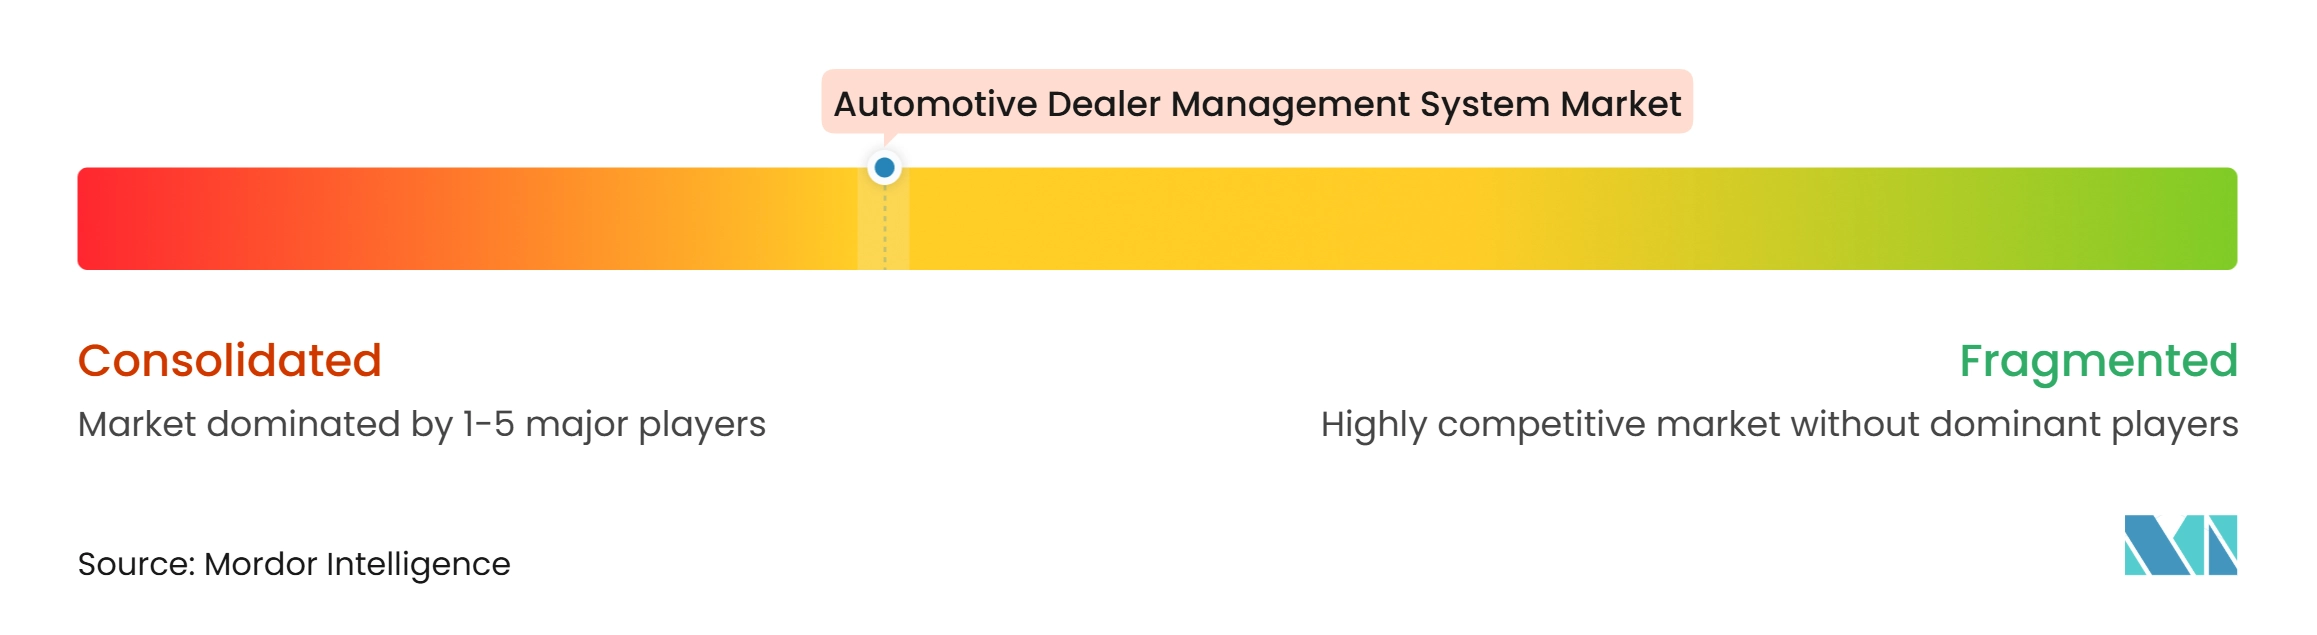
O mercado de sistema de gestão de concessionárias automotivas é moderadamente concentrado porque os fornecedores estabelecidos têm relacionamentos duradouros com as concessionárias, sistemas instalados e conexões certificadas com as montadoras. CDK Global, Reynolds and Reynolds e Cox Automotive continuam proeminentes nas redes de concessionárias franqueadas da América do Norte, onde a confiabilidade dos processos de contabilidade, serviço, garantia e varejo tem peso substancial na seleção de plataformas. Suas posições legadas não eliminam a pressão competitiva, mas elevam o padrão para um novo fornecedor porque uma substituição deve preservar as operações diárias enquanto entrega uma melhoria clara em usabilidade, integração ou valor comercial. O mercado de sistema de gestão de concessionárias automotivas também inclui Tekion, Keyloop e Pinewood.AI, que estão buscando alternativas baseadas em nuvem para grupos empresariais e contas de médio porte que desejam uma arquitetura tecnológica mais conectada.
A qualidade da implementação também tem um prêmio, porque o produto é usado por equipes de vendas, equipes financeiras, consultores de serviços, gerentes de peças, contadores e executivos de grupo com diferentes necessidades diárias. Os desafiantes focados em nuvem podem neutralizar essa vantagem quando oferecem uma interface mais clara, lançamentos mais rápidos e menos produtos desconectados em torno do registro principal. A concorrência, portanto, não é definida apenas pelos recursos do software, porque a adoção também depende da qualidade do treinamento, da confiança da concessionária no suporte e da capacidade de tornar uma transição complexa gerenciável.
As equipes de vendas precisam de informações sobre clientes e veículos ao responder a leads. As equipes financeiras precisam de informações precisas sobre negócios, pagamentos e conformidade. As equipes de serviços e peças precisam de históricos de reparos, agendamentos, registros de estoque e processos de garantia que funcionem sem atrasos. As equipes de contabilidade precisam que as transações sejam transferidas para os registros financeiros com controles consistentes. A liderança do grupo precisa de uma visão confiável em todos os locais sem esperar por relatórios manuais. Os fornecedores precisam explicar como os dados serão movidos, como a equipe será treinada, como a continuidade dos negócios será protegida e como as funções futuras serão introduzidas. As concessionárias também avaliarão se um fornecedor tem capacidade financeira e operacional para suportar um relacionamento de longo prazo. Essas questões importam mais à medida que o sistema de gestão de concessionárias se torna o registro comum para atividades de clientes, veículos, serviços, peças e financeiras.
Líderes do Setor de Sistema de Gestão de Concessionárias Automotivas
-
CDK Global, Inc.
-
The Reynolds and Reynolds Company
-
Cox Automotive, Inc.
-
Tekion Corporation
-
Solera Holdings, Inc.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Sistema de Gestão de Concessionárias Automotivas Empresas cobertas neste relatório
- CDK Global, Inc.
- The Reynolds and Reynolds Company
- Cox Automotive, Inc.
- Solera Holdings, Inc.
- Tekion Corporation
- Keyloop Group Limited
- Pinewood Technologies PLC
- Quorum Information Technologies Inc.
- Dominion Enterprises
- PBS Systems Inc.
- Blackpurl
- Frazer Computing, Inc.
- Excellon Software
- DealerBuilt, LLC
- Autologica S.A.
- Nextlane
- Titan DMS
- BiT Dealership Software, Inc.
Desenvolvimentos industriais recentes em Mercado de Sistema de Gestão de Concessionárias Automotivas
- Junho de 2026: A Keyloop apresentou o Sales Hub, uma solução de gestão de vendas de ponta a ponta para varejistas franqueados e fabricantes de veículos, no Fusion Live London, com lançamento completo no Reino Unido planejado para o segundo semestre de 2026.
- Abril de 2026: A Keyloop lançou o Sales Hub para concessionárias canadenses como parte de sua plataforma de varejo automotivo Fusion.
- Janeiro de 2026: A CDK Global lançou uma Plataforma de Dados de Clientes integrada na NADA 2026 para unificar os dados de clientes nos departamentos das concessionárias.
- Outubro de 2025: A Mercedes-Benz India e a Zoho lançaram o SKYLine, um sistema de gestão de concessionárias baseado em nuvem para a rede de concessionárias da Mercedes-Benz India.
Escopo do Relatório Global do Mercado de Sistema de Gestão de Concessionárias Automotivas
O escopo inclui segmentação por componente (software e serviços [implementação, suporte e treinamento]), implantação (nuvem/SaaS e local), módulo (vendas, financiamento e seguros, serviço e peças, gestão de estoque, CRM e marketing, contabilidade e finanças, e análises e relatórios), tipo de concessionária (concessionárias franqueadas e concessionárias independentes), tipo de veículo (automóveis de passeio, veículos comerciais, motocicletas e esportes motorizados/veículos recreativos) e tamanho da concessionária (pequenas concessionárias, concessionárias médias e grandes concessionárias/grupos de concessionárias). Por geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, Reino Unido, França, Itália, Espanha, Rússia, Países Baixos, Polônia e Restante da Europa), Ásia-Pacífico (China, Japão, Índia, Coreia do Sul, Austrália, Indonésia, Tailândia e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Chile, Colômbia e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia, África do Sul, Egito, Nigéria e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD).
Visão geral da segmentação
| Software |
| Serviços (Implementação, Suporte e Treinamento) |
| Nuvem/SaaS |
| Local |
| Vendas e Financiamento e Seguros |
| Serviço e Peças |
| Gestão de Estoque |
| CRM e Marketing |
| Contabilidade e Finanças |
| Análises e Relatórios |
| Concessionárias Franqueadas |
| Concessionárias Independentes |
| Automóveis de Passeio |
| Veículos Comerciais |
| Motocicletas |
| Esportes Motorizados/Veículos Recreativos |
| Pequenas Concessionárias |
| Concessionárias Médias |
| Grandes Concessionárias/Grupos de Concessionárias |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Espanha | |
| Rússia | |
| Países Baixos | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Austrália | |
| Indonésia | |
| Tailândia | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Chile | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| África do Sul | |
| Egito | |
| Nigéria | |
| Restante do Oriente Médio e África |
| Por Componente | Software | |
| Serviços (Implementação, Suporte e Treinamento) | ||
| Por Implantação | Nuvem/SaaS | |
| Local | ||
| Por Módulo | Vendas e Financiamento e Seguros | |
| Serviço e Peças | ||
| Gestão de Estoque | ||
| CRM e Marketing | ||
| Contabilidade e Finanças | ||
| Análises e Relatórios | ||
| Por Tipo de Concessionária | Concessionárias Franqueadas | |
| Concessionárias Independentes | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Motocicletas | ||
| Esportes Motorizados/Veículos Recreativos | ||
| Por Tamanho de Concessionária | Pequenas Concessionárias | |
| Concessionárias Médias | ||
| Grandes Concessionárias/Grupos de Concessionárias | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Países Baixos | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Austrália | ||
| Indonésia | ||
| Tailândia | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Chile | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Nigéria | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é a taxa de crescimento projetada para os sistemas de gestão de concessionárias automotivas?
A categoria deve crescer a um CAGR de 7,84% de 2027 a 2032, atingindo 13,61 bilhões de USD até 2032.
Por que as concessionárias estão migrando para plataformas de sistema de gestão de concessionárias em nuvem?
Os sistemas em nuvem oferecem atualizações contínuas, acesso remoto e escalabilidade mais fácil entre as unidades, enquanto a nuvem/SaaS deve crescer a um CAGR de 10,93% até 2032.
Qual componente do sistema de gestão de concessionárias automotivas tem a maior participação?
O software detinha uma participação de 56,14% em 2026 porque suporta assinaturas recorrentes de plataforma e fluxos de trabalho principais das concessionárias.
Qual tipo de concessionária está crescendo mais rapidamente na adoção de sistema de gestão de concessionárias?
As concessionárias independentes devem crescer a um CAGR de 11,62% até 2032, à medida que os fornecedores oferecem soluções em nuvem de menor custo operacional.
O que está impulsionando a demanda por sistema de gestão de concessionárias para concessionárias de veículos comerciais?
A eletrificação de frotas, a telemetria, o planejamento complexo de serviços e os fluxos de trabalho de garantia comercial suportam um CAGR projetado de 10,33% até 2032.
Qual região está crescendo mais rapidamente para sistemas de gestão de concessionárias?
A Ásia-Pacífico deve crescer a um CAGR de 9,74% até 2032, impulsionada pela digitalização das concessionárias e pelas redes de veículos de nova energia.