
Tamaño y Participación del Mercado de Sistemas de Gestión de Concesionarios Automotrices
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 9.33 Mil millones de dólares |
| Tamaño del Mercado (2032) | 13.61 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 7.84 % |
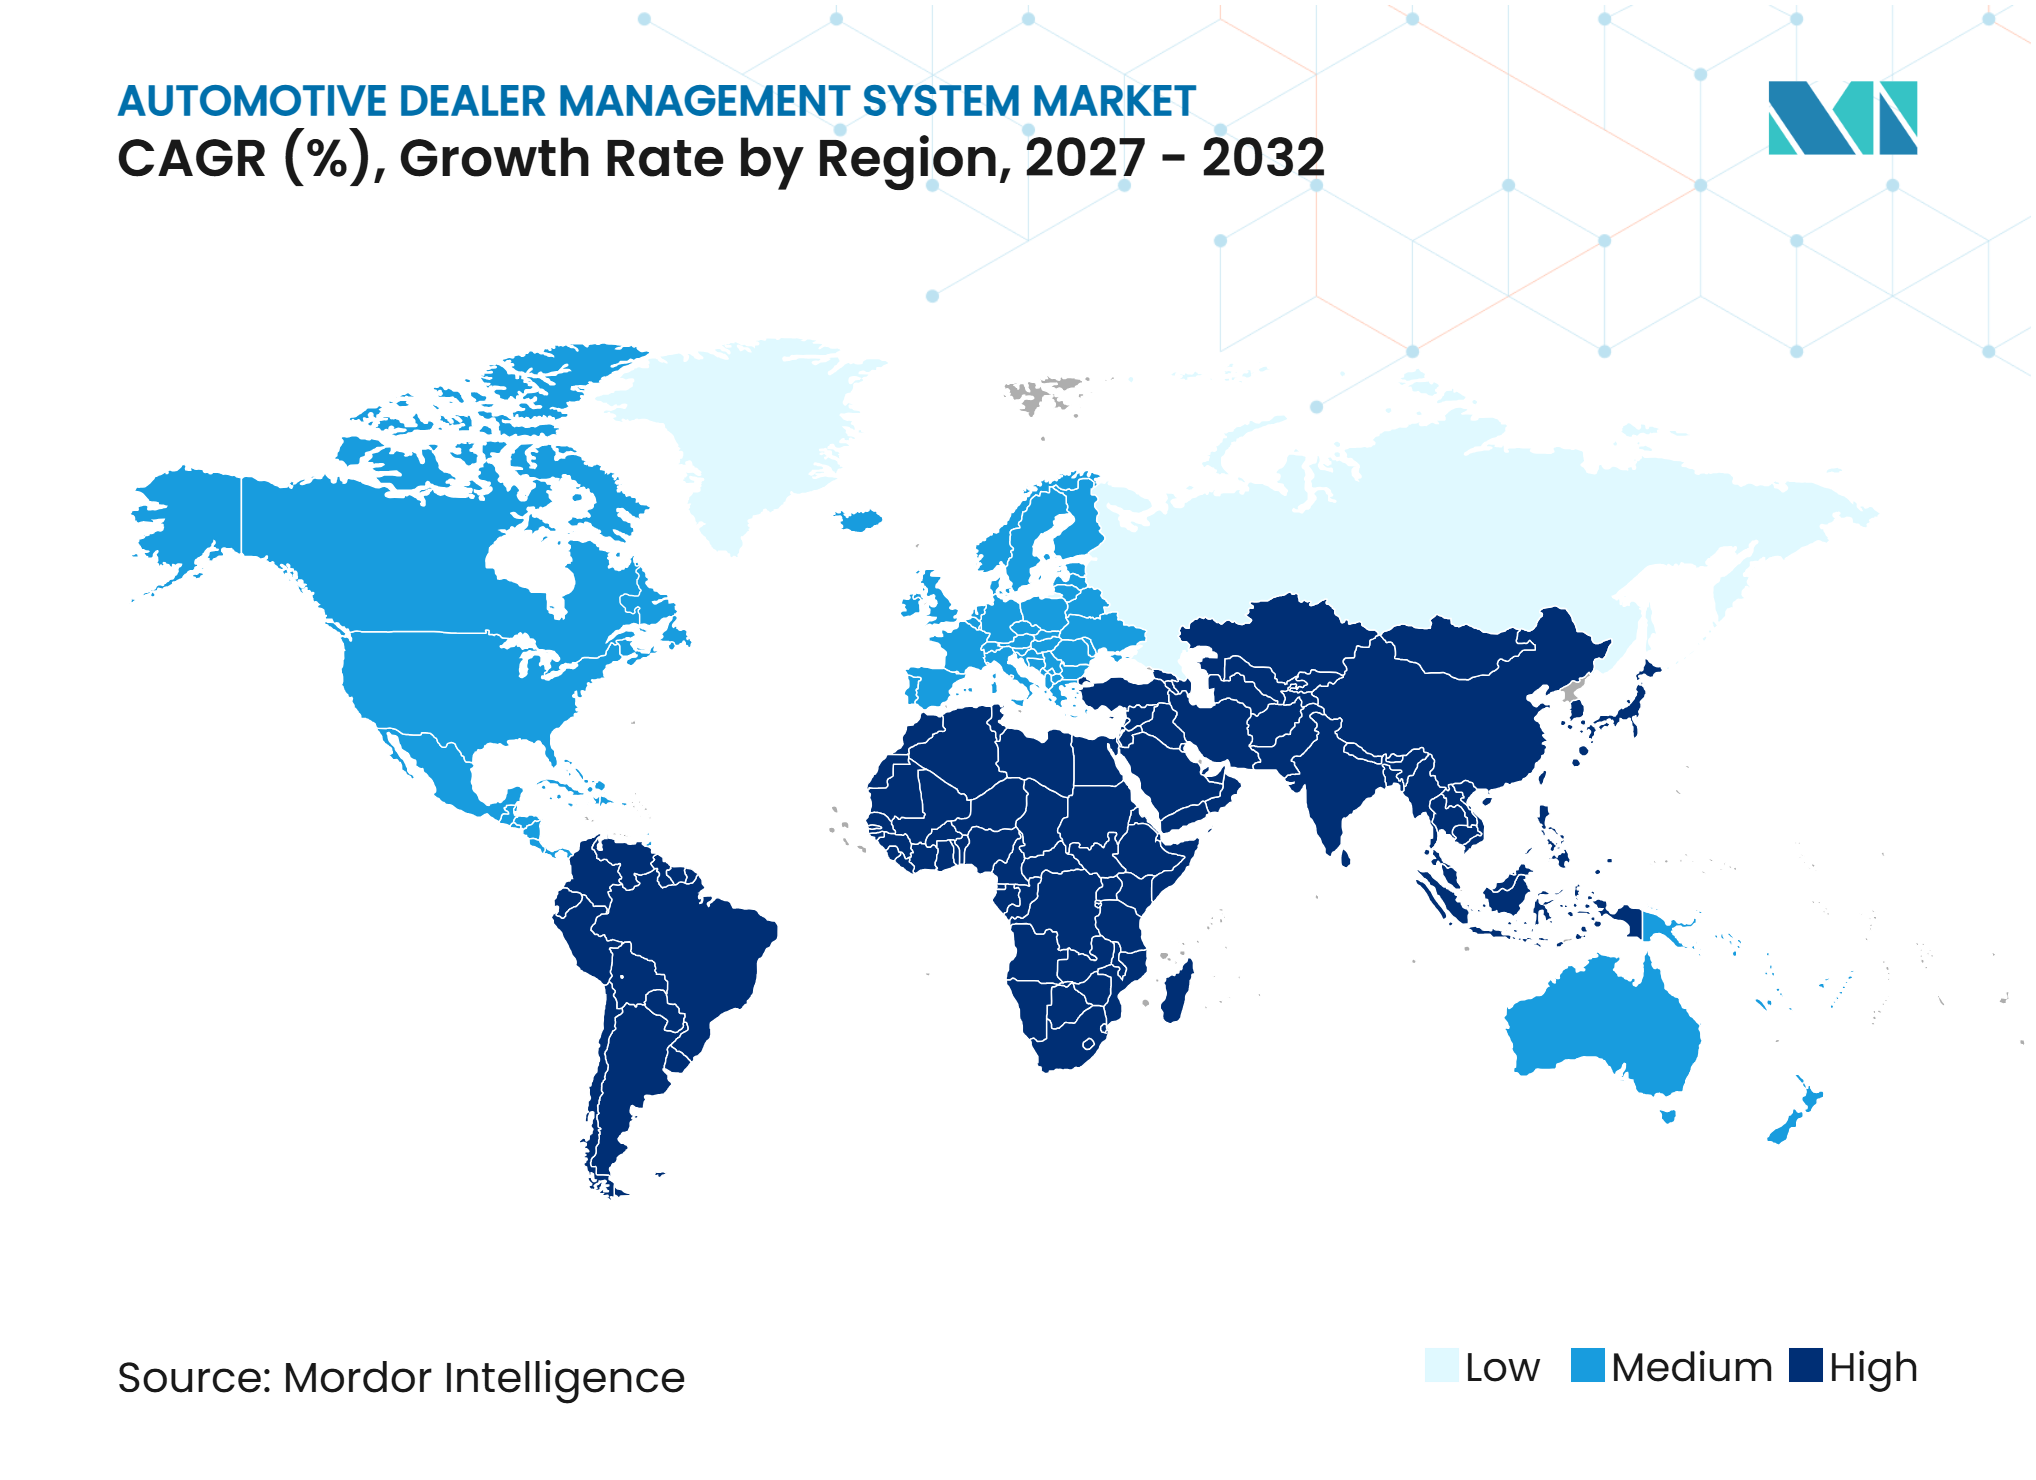
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | América del Norte |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Sistemas de Gestión de Concesionarios Automotrices por Mordor Intelligence
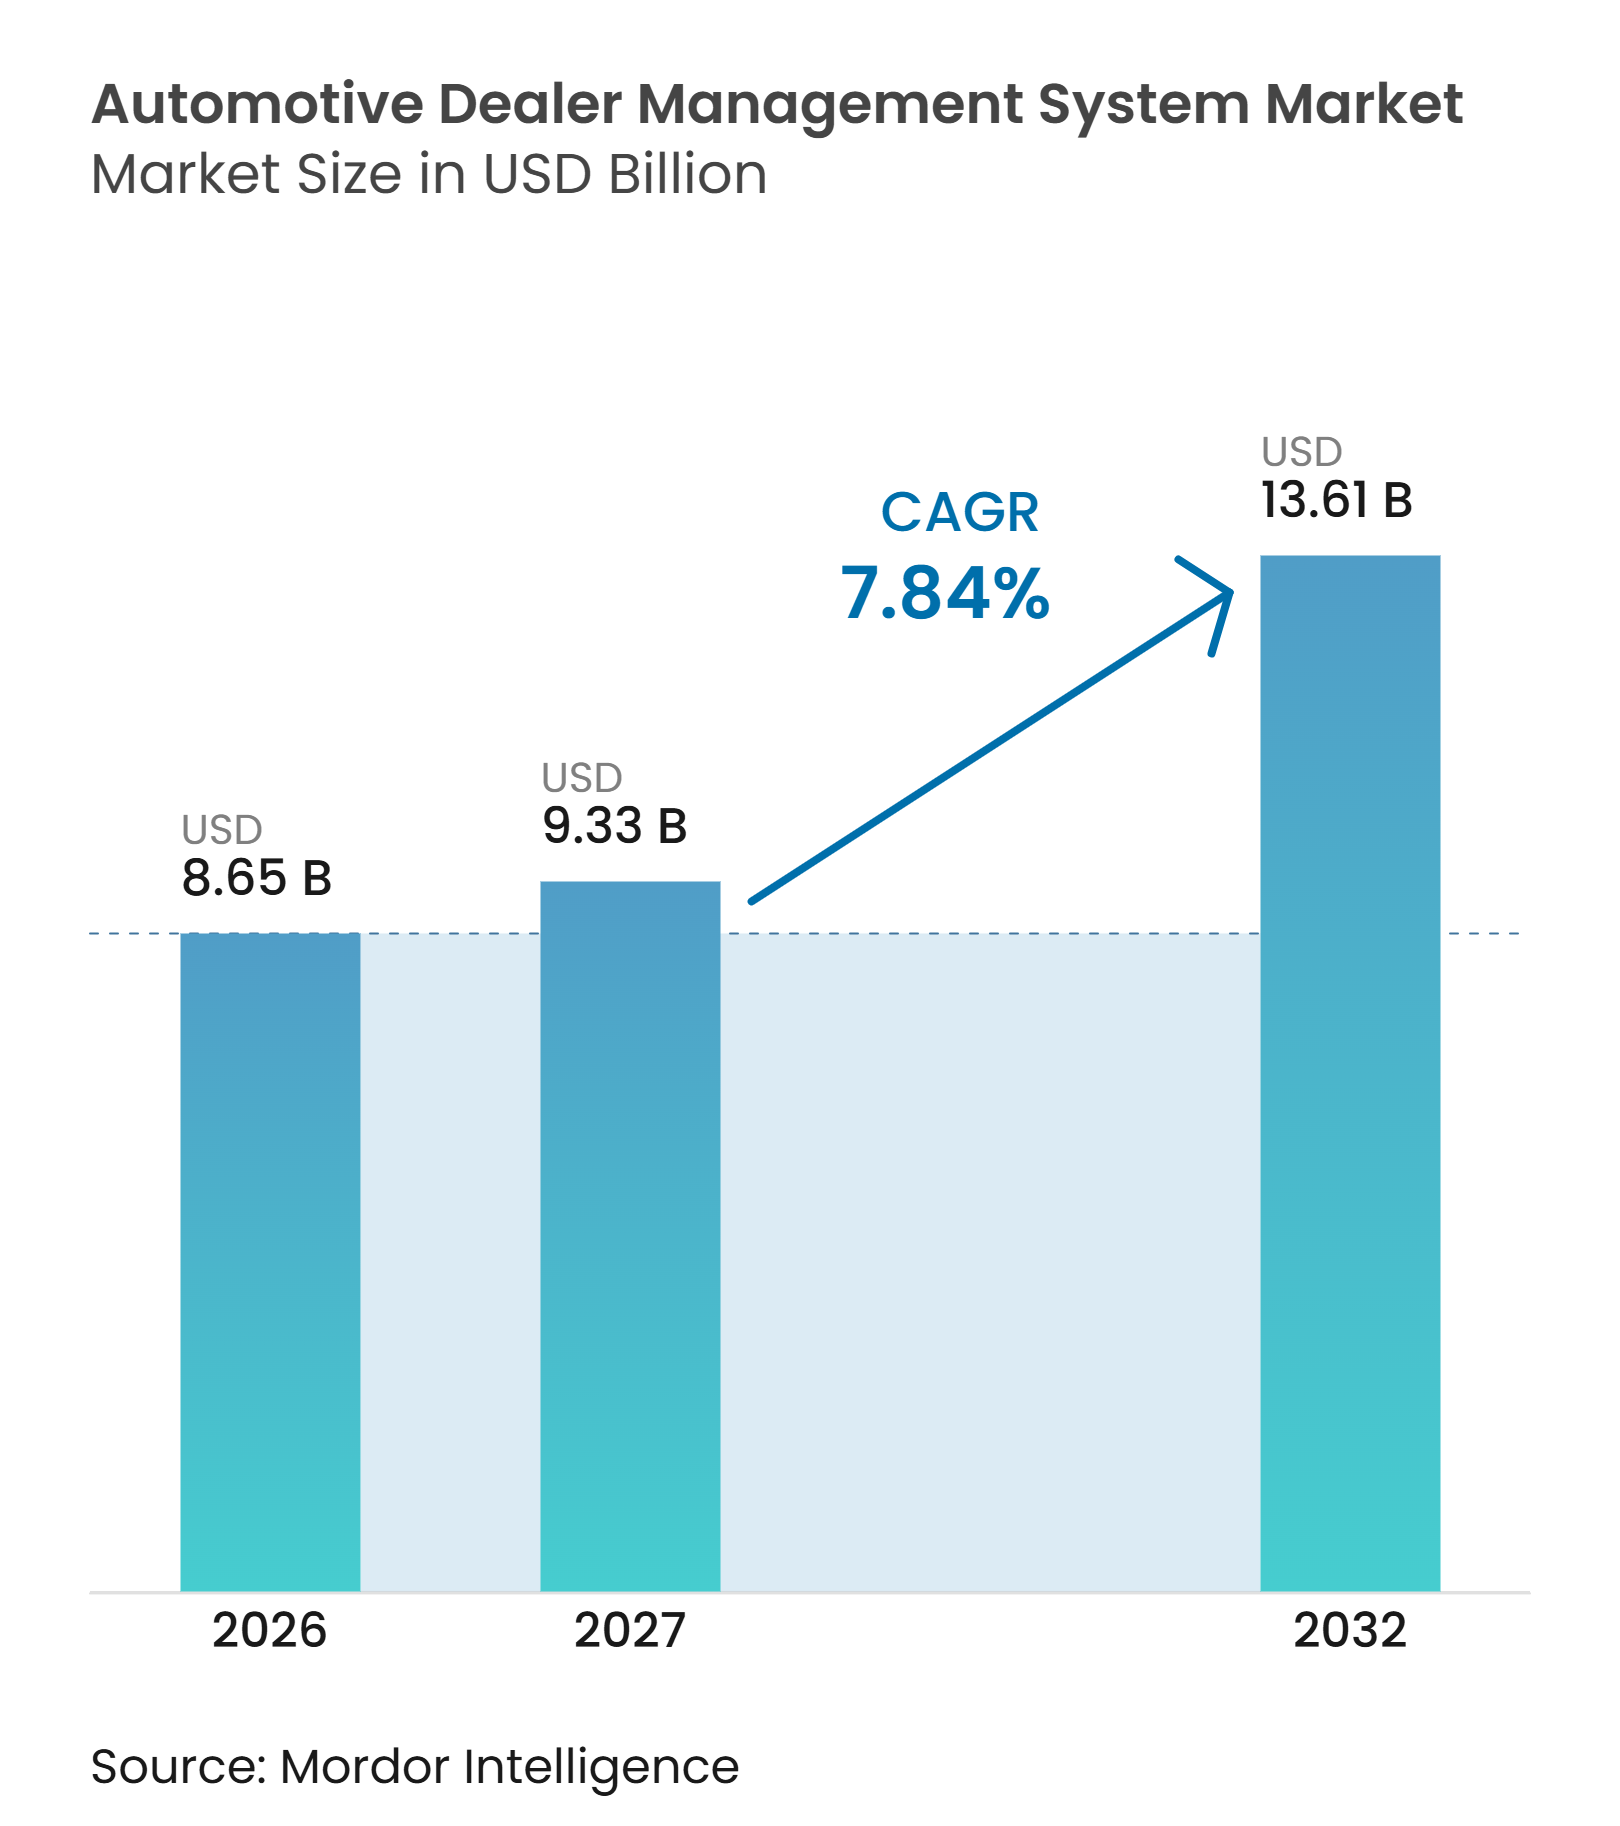
El tamaño del mercado de sistemas de gestión de concesionarios automotrices fue valorado en 8,65 mil millones de USD en 2026 y se espera que crezca desde 9,33 mil millones de USD en 2027 hasta 13,61 mil millones de USD para 2032, a una CAGR del 7,84% durante 2027-2032. El mercado de sistemas de gestión de concesionarios automotrices está evolucionando desde herramientas de back-office independientes hacia plataformas conectadas que vinculan ventas, servicio, repuestos, inventario, contabilidad y registros de clientes. Los concesionarios están otorgando mayor importancia a los sistemas que respaldan el comercio minorista digital, el intercambio de datos y la participación recurrente del cliente. El avance hacia modelos de ventas de agencia, procesos de servicio para vehículos eléctricos y grupos de concesionarios más grandes está incrementando el valor de un registro operativo compartido. Los proveedores están respondiendo ampliando las plataformas en la nube hacia financiamiento, flujos de trabajo de documentos, análisis y actividades de posventa. La seguridad, las restricciones de acceso a datos y las migraciones de sistemas complejas siguen siendo limitaciones materiales para la adopción y la expansión de los proveedores.
Conclusiones Clave del Informe
- Por componente, el software tuvo una participación del 56,14% en 2026, mientras que se proyecta que los servicios crecerán a una CAGR del 8,55% hasta 2032.
- Por implementación, la nube/SaaS tuvo una participación del 65,03% en 2026 y se proyecta que crecerá a una CAGR del 10,93% hasta 2032.
- Por módulo, CRM y marketing tuvieron una participación del 30,21% en 2026, mientras que se proyecta que contabilidad y finanzas crecerán a una CAGR del 9,28% hasta 2032.
- Por tipo de concesionario, los concesionarios franquiciados tuvieron una participación del 67,33% en 2026, mientras que se proyecta que los concesionarios independientes crecerán a una CAGR del 11,62% hasta 2032.
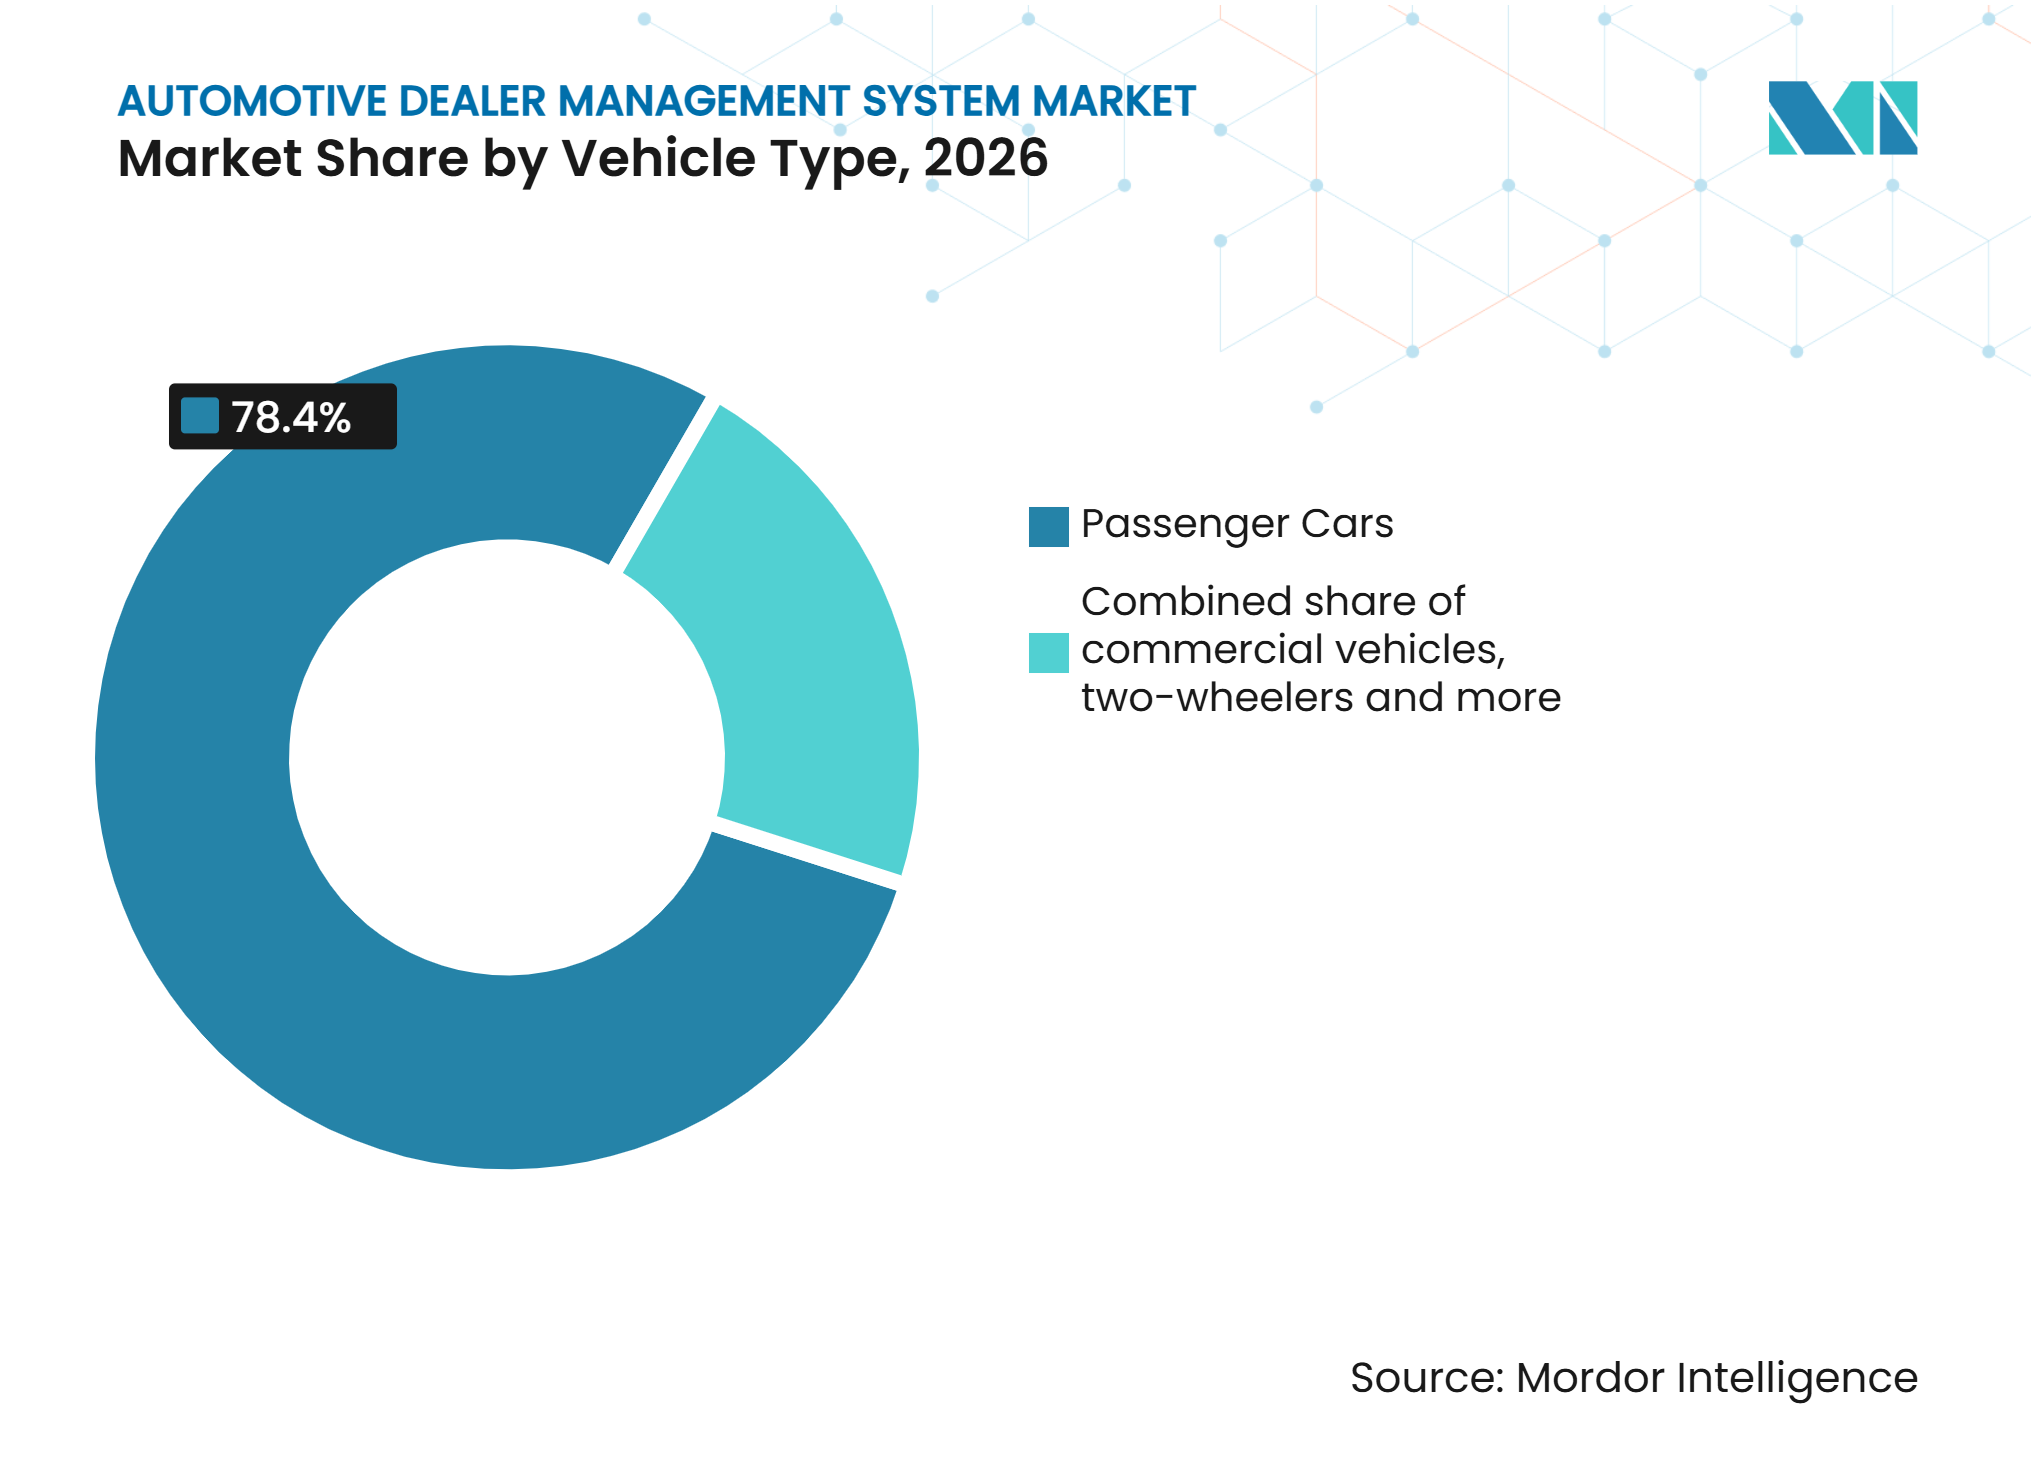
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 78,40% en 2026, mientras que se proyecta que los vehículos comerciales crecerán a una CAGR del 10,33% hasta 2032.
- Por tamaño de concesionario, los concesionarios grandes y grupos de concesionarios tuvieron una participación del 49,16% en 2026, mientras que se proyecta que los concesionarios medianos crecerán a una CAGR del 11,04% hasta 2032.
- Por geografía, América del Norte tuvo una participación del 39,11% en 2026, mientras que se proyecta que Asia-Pacífico crecerá a una CAGR del 9,74% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Digitalización de Concesionarios y Comercio Minorista Omnicanal | +1.8% | Global | Corto plazo (≤ 2 años) |
| Adopción de Soluciones en la Nube y SaaS en Redes de Concesionarios | +1.5% | Global, núcleo Asia-Pacífico | Mediano plazo (2–4 años) |
| Consolidación de Múltiples Instalaciones y Control Centralizado | +1.0% | América del Norte y Europa | Mediano plazo (2–4 años) |
| Integración con OEM e Intercambio de Datos de Cumplimiento | +0.8% | Global | Mediano plazo (2–4 años) |
| Complejidad de los Flujos de Trabajo de Servicio para Vehículos Eléctricos y Garantía de Batería | +0.7% | Asia-Pacífico, Europa y América del Norte | Mediano plazo (2–4 años) |
| Orquestación de Flujos de Trabajo para Modelos de Agencia y Comercio Minorista Digital | +0.6% | Europa y América del Norte | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Digitalización de Concesionarios y Comercio Minorista Omnicanal
El mercado de sistemas de gestión de concesionarios automotrices se está beneficiando a medida que los concesionarios conectan la generación de clientes potenciales en línea con las transacciones en tienda. Cox Automotive informó que casi la mitad de los concesionarios franquiciados ofrecían una experiencia de compra completamente en línea en 2025. El mismo estudio encontró que los concesionarios con mejor desempeño tenían un 53% más de probabilidades de utilizar inteligencia artificial en sus operaciones[1]. Un sistema de gestión de concesionarios conectado puede integrar registros de clientes, precios, financiamiento, firma de documentos y datos de citas en el mismo flujo de trabajo. Esa conexión hace que la plataforma sea más importante para el concesionario porque su reemplazo puede interrumpir varios procesos orientados al cliente a la vez. Los proveedores que ofrecen funciones nativas de pago, financiamiento y documentos pueden reducir la dependencia de integraciones desconectadas.
Adopción de Soluciones en la Nube y SaaS en Redes de Concesionarios
La entrega en la nube es fundamental para la expansión en el mercado de sistemas de gestión de concesionarios automotrices porque admite actualizaciones continuas y acceso desde múltiples ubicaciones. Las plataformas en la nube pueden conectar aplicaciones de terceros a través de interfaces de programación de aplicaciones y pueden escalar sin que el concesionario adquiera hardware local. Los precios por suscripción también vinculan los ingresos del proveedor con el número de ubicaciones operadas por un grupo de concesionarios. Cada instalación adquirida puede convertirse en una suscripción de software recurrente adicional bajo un acuerdo de grupo. En Tailandia, Senior Com introdujo la plataforma nativa en la nube DV Platform en julio de 2025 para flujos de trabajo de ventas, servicio y repuestos. Este tipo de implementación en campo nuevo difiere del ciclo de reemplazo que se encuentra en las redes de concesionarios maduras.
Consolidación de Múltiples Instalaciones y Control Centralizado
Los grupos de concesionarios más grandes están incrementando la demanda de informes compartidos, contabilidad centralizada y procesos de inventario consistentes en todas las ubicaciones. CDK Global renovó su relación con Hudson Automotive Group en enero de 2025, respaldando 51 ubicaciones de concesionarios a través de un acuerdo plurianual [2]. Un único sistema de gestión de concesionarios reduce la necesidad de relaciones con proveedores separados e informes fragmentados entre instalaciones. Tekion declaró que Dutch Miller Auto Group unificó 13 ubicaciones en su plataforma y eliminó más de 12 sistemas y proveedores de terceros. El caso muestra por qué las plataformas a nivel de grupo pueden volverse difíciles de reemplazar una vez que los procesos de contabilidad, inventario, clientes y servicio dependen de la misma capa de datos. El mercado de sistemas de gestión de concesionarios automotrices, por lo tanto, da a los proveedores una razón para priorizar el análisis grupal y las funciones entre tiendas.
Integración con OEM e Intercambio de Datos de Cumplimiento
La conectividad con los OEM está adquiriendo mayor relevancia porque los reclamos de garantía, el registro de vehículos, los historiales de reparación y los registros de repuestos dependen de un intercambio de datos confiable. PBS Systems habilitó el envío directo de reclamos de garantía de Hyundai en Canadá en febrero de 2025, eliminando la necesidad de ingresar los reclamos por separado a través de un portal [3]. Los procesos de servicio para vehículos eléctricos añaden campos para el estado de la batería, el historial de carga y la administración de garantías. Las estructuras de modelos de agencia también requieren que los sistemas admitan comisiones y contratos controlados por el fabricante en lugar de los acuerdos convencionales de margen bruto del concesionario. Keyloop introdujo Sales Hub en junio de 2026 para respaldar los flujos de trabajo de ventas para fabricantes de vehículos y minoristas. Estos requisitos favorecen a los proveedores que pueden mantener integraciones certificadas y adaptar los flujos de trabajo principales sin añadir trabajo manual.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Integración de Sistemas Heredados y Costos de Migración | -1.2% | Global | Corto plazo (≤ 2 años) |
| Obligaciones de Ciberseguridad, Privacidad y Residencia de Datos | -0.8% | Global | Corto plazo (≤ 2 años) |
| Costos de Cambio de Concesionario y Tiempo de Inactividad Operativa | -0.5% | Global | Mediano plazo (2–4 años) |
| Asimetría de Acceso a Datos de OEM y Control de API | -0.4% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Integración de Sistemas Heredados y Costos de Migración
Reemplazar un sistema de gestión de concesionarios requiere la transferencia de archivos de clientes, órdenes de reparación, inventario, precios de repuestos, registros contables y conexiones con OEM. Los concesionarios deben preservar las operaciones minoristas diarias mientras se lleva a cabo la migración. El trabajo se vuelve más difícil para los grupos que operan muchas instalaciones porque una transición simultánea puede generar una amplia interrupción operativa. Un enfoque por fases limita la interrupción, pero puede extender la transición a lo largo de un largo período de implementación. Los sistemas heredados, por lo tanto, conservan una ventaja cuando el beneficio esperado del cambio no supera claramente el costo de implementación y el tiempo de inactividad. El mercado de sistemas de gestión de concesionarios automotrices debe abordar este obstáculo a través de servicios de migración más sólidos, métodos de incorporación probados y capacitación práctica.
Obligaciones de Ciberseguridad, Privacidad y Residencia de Datos
Las plataformas de concesionarios almacenan información de identidad del consumidor, vehículos, finanzas, servicio y transacciones, lo que convierte los controles de seguridad en un requisito de compra fundamental. Motility Software Solutions, parte de Reynolds and Reynolds, reveló un incidente de seguridad de datos que afectó a aproximadamente 766.000 personas en septiembre de 2025 [4]. El incidente reforzó las consecuencias operativas y reputacionales de las debilidades en los sistemas tecnológicos de los concesionarios. Las obligaciones de privacidad pueden requerir registros de auditoría, procesos de respuesta a brechas y controles sobre dónde se procesan los registros de clientes. Los proveedores que operan en Europa también deben tener en cuenta los requisitos del GDPR al diseñar implementaciones en la nube. Las restricciones de los OEM sobre el acceso a los registros de clientes, garantías y reparaciones pueden limitar aún más el valor que los concesionarios obtienen de una nueva plataforma.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
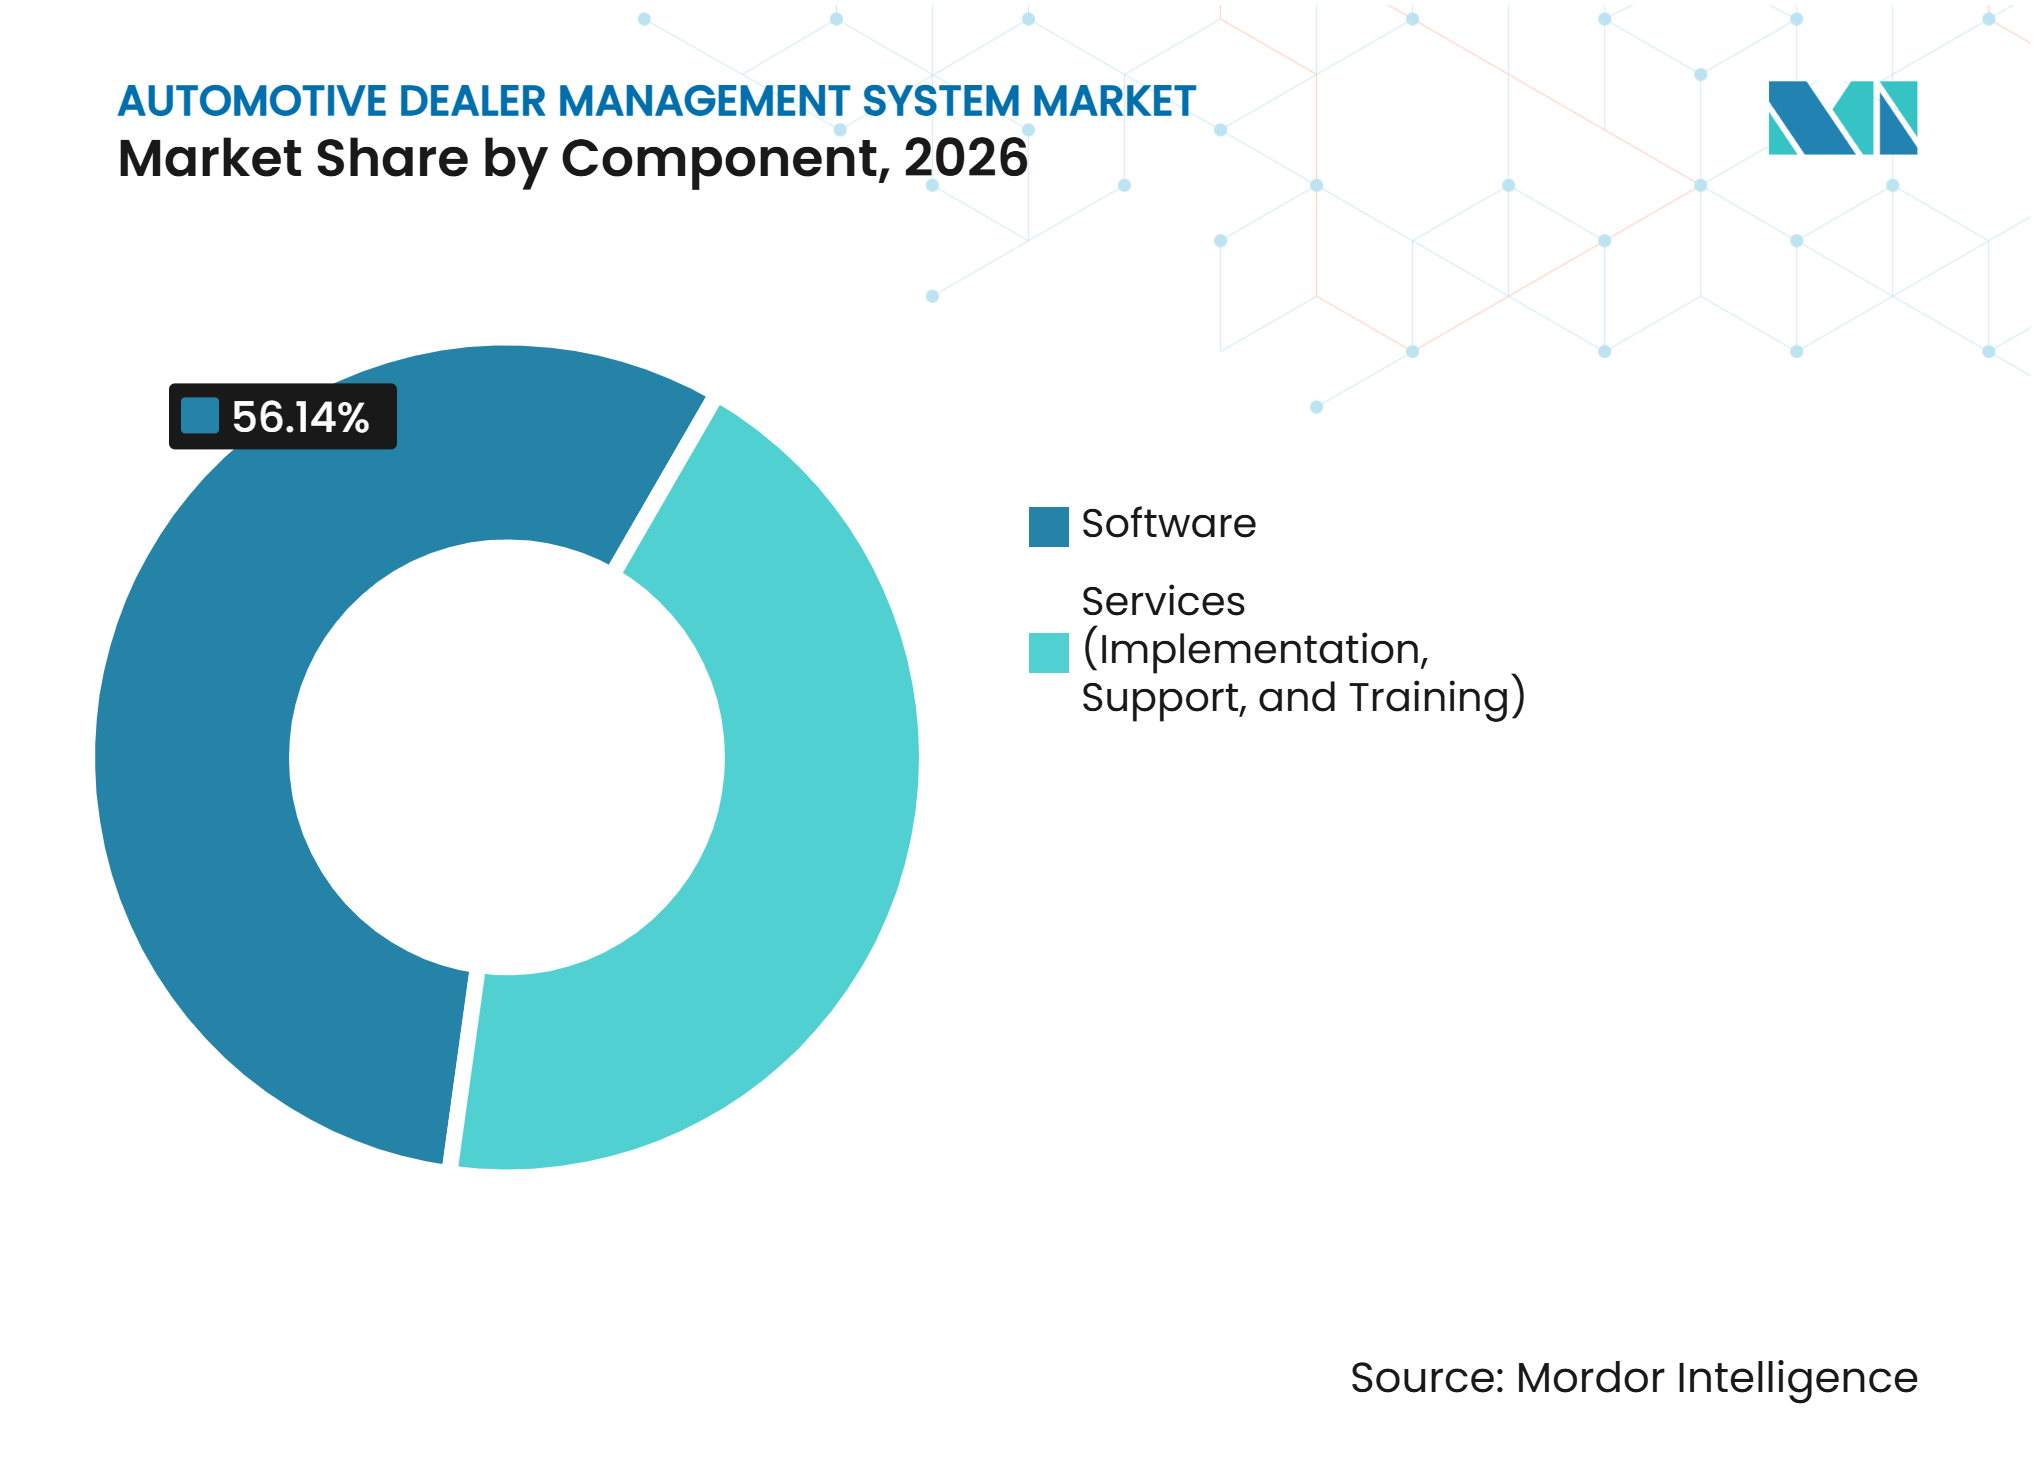
El Software Proporciona la Base de Ingresos PrincipalEl software representó el 56,14% de la participación del mercado de sistemas de gestión de concesionarios automotrices en 2026. Su posición refleja estructuras de licencias recurrentes en las instalaciones de los concesionarios y el papel central del sistema de gestión de concesionarios en las operaciones diarias. Las suscripciones de software cubren las funciones que los concesionarios utilizan para procesar ventas, gestionar citas de servicio, mantener registros de repuestos y completar tareas contables. La entrega en la nube ha aumentado el valor de esas suscripciones porque los proveedores pueden añadir funciones sin una instalación local separada. La oferta de software también sirve como base para los módulos conectados de CRM, análisis, financiamiento y servicio. Los proveedores, por lo tanto, compiten en la profundidad de su plataforma y en la calidad de las integraciones que la rodean.
Se prevé que los servicios crezcan a una CAGR del 8,55% hasta 2032. Los trabajos de implementación, soporte, capacitación y configuración aumentan a medida que las plataformas de concesionarios añaden flujos de trabajo para vehículos eléctricos, análisis y procesos específicos de OEM. Las implementaciones más grandes necesitan soporte especializado porque a menudo conectan múltiples instalaciones, marcas y aplicaciones heredadas. Los ingresos por servicios pueden seguir siendo importantes después de la puesta en marcha a medida que los grupos de concesionarios revisan los flujos de trabajo o añaden ubicaciones. Esto crea un segundo flujo de ingresos junto con la suscripción de software. Los proveedores que ofrecen incorporación estructurada y servicios certificados pueden reducir las preocupaciones de migración y fortalecer las relaciones a largo plazo con los clientes.


Por Implementación:
La Nube/SaaS Lidera la Adopción y el CrecimientoLa nube/SaaS representó el 65,03% de la participación del mercado de sistemas de gestión de concesionarios automotrices en 2026. También se prevé que crezca a una CAGR del 10,93% hasta 2032, lo que muestra que la conversión desde sistemas locales sigue avanzando. Los sistemas en la nube ofrecen actualizaciones frecuentes de funciones, acceso remoto y una escalabilidad más sencilla para los grupos de concesionarios. Pueden admitir conexiones en tiempo real con sistemas de datos de CRM, inventario, finanzas y OEM. La entrega en la nube también reduce la necesidad de comprar y mantener servidores locales.
Los sistemas locales siguen siendo relevantes para algunos grupos grandes con contratos existentes y configuraciones locales complejas. También pueden resultar atractivos donde la conectividad es inconsistente o las reglas de implementación dificultan el uso de arquitecturas de nube pública. Sin embargo, las brechas de funcionalidad pueden ampliarse cuando las plataformas en la nube reciben actualizaciones continuas para análisis, puntuación de clientes potenciales, planificación de repuestos y sincronización de datos. Esto puede hacer que el modelo más antiguo sea menos atractivo durante una decisión de reemplazo. La base instalada restante de sistemas locales es, por lo tanto, una oportunidad de conversión significativa. El mercado de sistemas de gestión de concesionarios automotrices dependerá de que los proveedores hagan esa transición menos disruptiva.
Por Módulo:
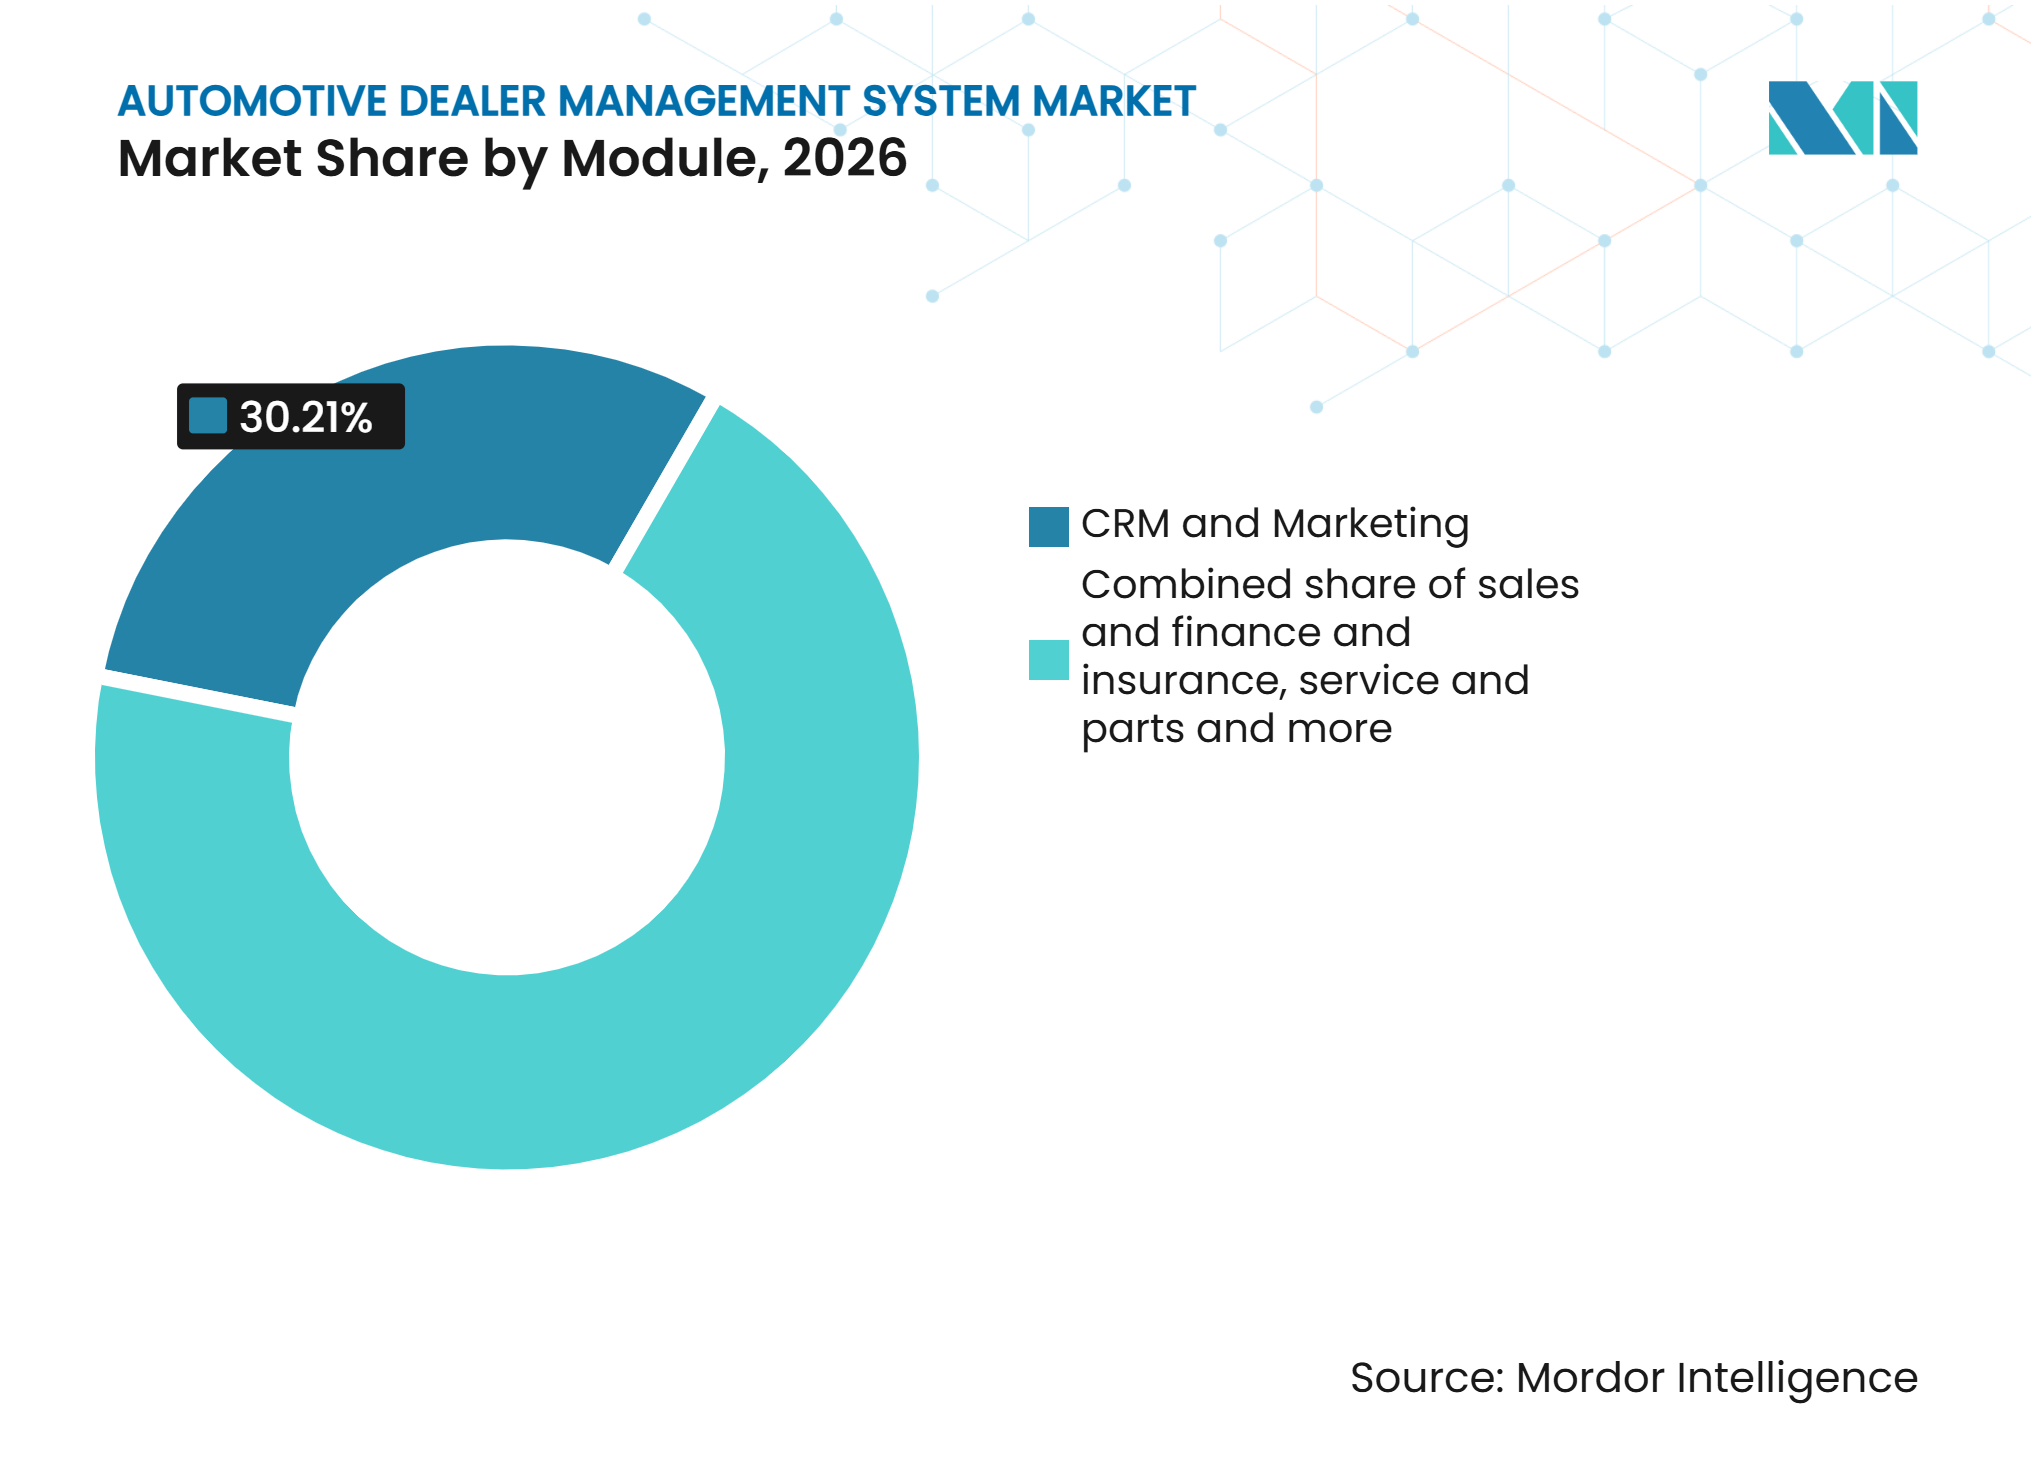
CRM y Marketing Ocupan la Posición Más GrandeCRM y marketing tuvieron una participación de mercado del 30,21% en 2026. CRM y marketing lidera porque los proveedores incluyen cada vez más herramientas de gestión de clientes potenciales, comercio minorista digital y retención en la suscripción del sistema de gestión de concesionarios. Los concesionarios utilizan estas herramientas para gestionar consultas, seguimiento de clientes, recordatorios de servicio y actividades de retención a lo largo del ciclo de propiedad del vehículo. El módulo es importante porque los registros de clientes conectan las ventas de vehículos con finanzas, servicio, repuestos y compras repetidas. Su función se amplía cuando los canales de venta minorista en línea envían más clientes potenciales al flujo de trabajo del concesionario. Un registro de cliente unificado puede ayudar al personal a evitar contactos duplicados y respaldar una comunicación más consistente. CDK Global introdujo una Plataforma de Datos de Clientes en NADA 2026 para unificar la información fragmentada de clientes en todos los departamentos del concesionario.
Se prevé que Contabilidad y Finanzas crezca a una CAGR del 9,28% hasta 2032. Los grupos con múltiples instalaciones necesitan una consolidación financiera oportuna, mientras que los registros de auditoría digitales respaldan procesos financieros más controlados. El módulo está estrechamente vinculado con los flujos de trabajo de ventas, finanzas y seguros porque cada transacción requiere un tratamiento preciso de pagos, impuestos y contabilidad. La Gestión de Inventario también tiene un papel en expansión a medida que los registros de vehículos eléctricos requieren atributos adicionales del vehículo. Servicio y Repuestos siguen siendo esenciales porque sus registros respaldan el trabajo de reparación y la administración de garantías. Análisis e Informes está recibiendo atención de los proveedores porque los grupos desean una visibilidad de rendimiento comparable en todas sus ubicaciones.


Por Tipo de Concesionario:
Los Concesionarios Franquiciados Ocupan la Posición Más GrandeLos concesionarios franquiciados representaron una participación de mercado del 67,33% en 2026. Su posición de liderazgo refleja los requisitos de los OEM para el envío de garantías, el registro, los informes de cumplimiento y el intercambio de datos aprobado. Estos requisitos favorecen a las plataformas que ya tienen conexiones reconocidas con los OEM. El concesionario debe mantener vínculos confiables entre la sala de exposición, el departamento de servicio, la operación de repuestos y los sistemas del fabricante. La certificación puede, por lo tanto, tener más peso que el precio por sí solo en un proceso de selección de franquicia. Esta estructura otorga una ventaja a los proveedores establecidos, al tiempo que aumenta la importancia de mantener las integraciones actualizadas.
Se prevé que los concesionarios independientes crezcan a una CAGR del 11,62% hasta 2032. Los proveedores en la nube están adaptando plataformas para operadores independientes y de compra aquí y pago aquí que necesitan funciones prácticas de inventario, cobranzas, clientes y cumplimiento. CDK Global lanzó su Suite Fundamentals en marzo de 2025 para concesionarios franquiciados más pequeños e independientes. El segmento es distinto porque no siempre necesita la misma capa de certificación de OEM que los operadores franquiciados. Aun así, puede requerir registros de auditoría, herramientas de notificación al consumidor y conexiones con proveedores de crédito. Los proveedores que ofrecen precios claros y menor esfuerzo de implementación pueden ser más adecuados para este grupo.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Siguen Siendo la Base de Demanda Más AmpliaLos automóviles de pasajeros representaron una participación de mercado del 78,40% en 2026. El resultado sigue la amplia presencia de franquicias de vehículos de pasajeros y concesionarios independientes en las redes minoristas globales. Estas ubicaciones necesitan software para procesos comunes como ventas de vehículos, reserva de servicio, órdenes de reparación, gestión de repuestos y contacto con clientes. Los flujos de trabajo de vehículos de pasajeros proporcionan la base de demanda fundamental para la mayoría de las plataformas de sistemas de gestión de concesionarios. Los proveedores a menudo construyen su arquitectura de flujo de trabajo compartido en torno a estos procesos de alto volumen. Luego adaptan la plataforma para categorías de vehículos comerciales y especializados.
Se prevé que los vehículos comerciales crezcan a una CAGR del 10,33% hasta 2032. La electrificación de flotas y la telemática basada en rutas crean requisitos de servicio, garantía y datos más allá de muchas configuraciones de vehículos de pasajeros. Los operadores comerciales pueden necesitar gestionar contratos de múltiples activos, compromisos de tiempo de actividad, registros de conductores y programas de mantenimiento más complejos. Estas necesidades respaldan vínculos más profundos entre la planificación del servicio y los datos del vehículo. Los concesionarios de motocicletas y vehículos de deportes motorizados o recreativos también presentan oportunidades específicas en regiones seleccionadas. Blackpurl lanzó Blackpurl 2 en julio de 2025 para concesionarios de remolques, deportes motorizados, vehículos recreativos, carros de golf y equipos. El mercado de sistemas de gestión de concesionarios automotrices tiene espacio para plataformas especializadas donde los procesos automotrices estándar no se ajustan al modelo operativo del concesionario.
Por Tamaño de Concesionario:
Los Grupos Grandes Definen los Requisitos EmpresarialesLos concesionarios grandes y grupos de concesionarios representaron una participación de mercado del 49,16% en 2026. Su importancia se deriva de las altas facturaciones a los proveedores y de su demanda de informes centralizados, integración de múltiples marcas y consolidación financiera. Estos grupos a menudo establecen los requisitos funcionales que dan forma a las hojas de ruta de productos empresariales. Un proveedor que atiende a un grupo grande debe respaldar procesos consistentes en varias ubicaciones sin perder visibilidad local. La relación puede volverse duradera porque cada instalación adicional aumenta el número de flujos de trabajo conectados.
Se prevé que los concesionarios medianos crezcan a una CAGR del 11,04% hasta 2032. Este grupo está avanzando más allá de la gestión basada en hojas de cálculo y entrando en ciclos de implementación más completos de sistemas de gestión de concesionarios. Las plataformas en la nube son atractivas porque evitan la inversión en hardware asociada con modelos tecnológicos anteriores. Los operadores medianos buscan cada vez más la visibilidad de informes y operaciones utilizada por los grupos grandes, pero siguen siendo sensibles al costo total de propiedad. Los proveedores están adaptando las funciones empresariales para entornos operativos más pequeños.
Análisis Geográfico
América del Norte
América del Norte tuvo una participación de mercado del 39,11% en 2026. La región se beneficia de una gran base de concesionarios franquiciados, vínculos establecidos con OEM y el reemplazo continuo de sistemas de concesionarios más antiguos. La adopción de la nube deja margen para una mayor conversión entre los concesionarios que aún utilizan plataformas instaladas localmente. Canadá añade requisitos en torno al soporte bilingüe y las conexiones con OEM específicas de franquicia. El tamaño del mercado de sistemas de gestión de concesionarios automotrices en la región también se beneficia del interés de los concesionarios en datos conectados, funciones habilitadas por inteligencia artificial y registros de clientes más unificados.
Es probable que los grupos de concesionarios en América del Norte sigan siendo una fuente importante de demanda empresarial porque necesitan controles comunes en múltiples sitios. La renovación del acuerdo de CDK Global con Hudson Automotive Group muestra el valor de los acuerdos de grupo a largo plazo para los principales proveedores. Los requisitos de seguridad también se están volviendo más visibles en la selección de plataformas tras los incidentes recientes en la cadena de suministro de tecnología para concesionarios. Los proveedores deben demostrar un manejo controlado de los registros de clientes y procesos de respuesta viables. Estas necesidades respaldan una mayor atención a las certificaciones de seguridad de la información y la evidencia de auditoría durante la adquisición por parte de los concesionarios.
Asia-Pacífico
Se prevé que Asia-Pacífico crezca a una CAGR del 9,74% hasta 2032. India, el Sudeste Asiático y China ofrecen oportunidades en campo nuevo donde los sistemas digitales para concesionarios pueden implementarse sin un extenso trabajo de reemplazo de sistemas heredados. Mercedes-Benz India y Zoho lanzaron el sistema de gestión de concesionarios SKYLine en toda la red de concesionarios de la empresa en India en octubre de 2025. La implementación ilustra la demanda de procesos de concesionarios basados en la nube y vínculos con los sistemas del fabricante. El crecimiento regional también proviene de la expansión de las redes de vehículos de nueva energía que necesitan flujos de trabajo digitales de servicio y garantía de batería.
Japón representa un camino más estructurado hacia la expansión a través de la estandarización liderada por los OEM. Pinewood.AI alcanzó un acuerdo de cinco años con Volkswagen Group Japan en abril de 2025 para los concesionarios de Volkswagen y Audi, seguido de un acuerdo para los Centros Porsche en Japón en septiembre de 2025. China introduce un factor de cumplimiento separado porque la soberanía de datos puede requerir infraestructura local o asociaciones de nube locales. Esto aumenta los costos de implementación, pero también puede limitar la competencia transfronteriza. Los proveedores necesitan modelos operativos regionales en lugar de un único plan de plataforma uniforme. Los sistemas en la nube pueden ganar adopción rápidamente en países que omiten la etapa local.
Europa, América del Sur y Oriente Medio y África
Europa está moldeada por el desarrollo del modelo de agencia y los requisitos de gobernanza de datos. La venta mediante agencia cambia la estructura del acuerdo porque los fabricantes pueden fijar precios y mantener contratos con los clientes mientras los concesionarios reciben comisiones. Las plataformas deben, por lo tanto, acomodar diferentes procesos de ventas, contabilidad y datos de clientes. El GDPR sigue siendo un factor de cumplimiento central para los proveedores que manejan información de clientes a través de sistemas en la nube. Las implementaciones de Pinewood.AI en grupos de concesionarios en el Reino Unido muestran que la competencia de plataformas está aumentando a medida que los concesionarios se adaptan a estos cambios en los flujos de trabajo.
América del Sur ofrece crecimiento a través de la expansión de redes de franquicias y el interés en plataformas en la nube que reducen la inversión en servidores locales. Los proveedores regionales pueden competir donde comprenden las diferencias fiscales, lingüísticas y regulatorias entre los mercados nacionales. En Oriente Medio y África, la expansión de marcas premium en los países del Consejo de Cooperación del Golfo respalda la demanda de sistemas empresariales para concesionarios. Keyloop declaró en septiembre de 2025 que su plataforma Fusion se implementaría en Sudáfrica en 2026. La oportunidad regional mixta depende de la disposición de los proveedores a localizar los modelos de cumplimiento, integración y soporte. También favorece a las plataformas que pueden atender a redes de concesionarios en desarrollo sin imponer una infraestructura local compleja.
Panorama Competitivo
Concentración del Mercado
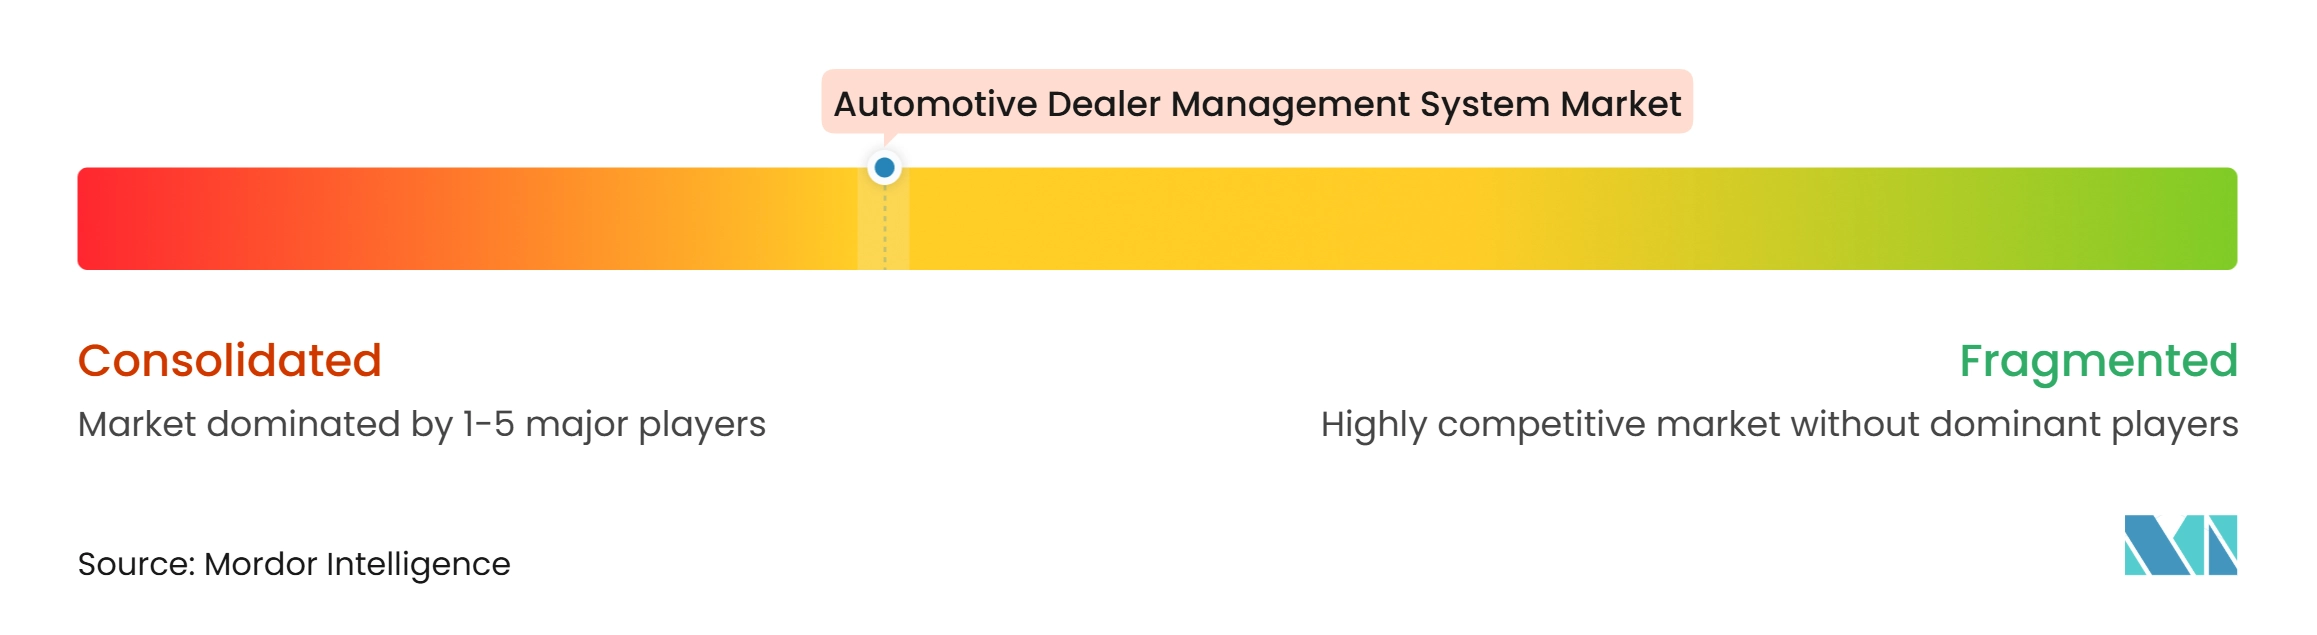
El mercado de sistemas de gestión de concesionarios automotrices está moderadamente concentrado porque los proveedores establecidos tienen relaciones de larga data con los concesionarios, sistemas instalados y conexiones certificadas con los OEM. CDK Global, Reynolds and Reynolds y Cox Automotive siguen siendo prominentes en las redes de concesionarios franquiciados de América del Norte, donde la confiabilidad de los procesos de contabilidad, servicio, garantía y venta minorista tiene un peso sustancial en la selección de plataformas. Sus posiciones heredadas no eliminan la presión competitiva, pero elevan el estándar para un nuevo proveedor porque un reemplazo debe preservar las operaciones diarias al tiempo que ofrece una mejora clara en usabilidad, integración o valor comercial. El mercado de sistemas de gestión de concesionarios automotrices también incluye a Tekion, Keyloop y Pinewood.AI, que están persiguiendo alternativas basadas en la nube para grupos empresariales y cuentas de tamaño mediano que desean una arquitectura tecnológica más conectada.
La calidad de la implementación también tiene un valor premium, porque el producto es utilizado por el personal de ventas, los equipos de finanzas, los asesores de servicio, los gerentes de repuestos, los contadores y los ejecutivos de grupo con diferentes necesidades diarias. Los competidores enfocados en la nube pueden contrarrestar esa ventaja cuando ofrecen una interfaz más clara, lanzamientos más rápidos y menos productos desconectados en torno al registro principal. La competencia, por lo tanto, no se define únicamente por las características del software, porque la adopción también depende de la calidad de la capacitación, la confianza del concesionario en el soporte y la capacidad de hacer manejable una transición compleja.
Los equipos de ventas necesitan información sobre clientes y vehículos al responder a los clientes potenciales. Los equipos de finanzas necesitan información precisa sobre acuerdos, pagos y cumplimiento. Los equipos de servicio y repuestos necesitan historiales de reparación, citas, registros de inventario y procesos de garantía que funcionen sin demora. Los equipos de contabilidad necesitan que las transacciones se trasladen a los registros financieros con controles consistentes. La dirección del grupo necesita una visión confiable de todas las ubicaciones sin esperar informes manuales. Los proveedores deben explicar cómo se moverán los datos, cómo se capacitará al personal, cómo se protegerá la continuidad del negocio y cómo se introducirán las funciones futuras. Los concesionarios también evaluarán si un proveedor tiene la capacidad financiera y operativa para respaldar una relación a largo plazo. Estas preguntas importan más a medida que el sistema de gestión de concesionarios se convierte en el registro común para la actividad de clientes, vehículos, servicio, repuestos y finanzas.
Líderes de la Industria de Sistemas de Gestión de Concesionarios Automotrices
-
CDK Global, Inc.
-
The Reynolds and Reynolds Company
-
Cox Automotive, Inc.
-
Tekion Corporation
-
Solera Holdings, Inc.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Sistemas de Gestión de Concesionarios Automotrices Empresas cubiertas en este informe
- CDK Global, Inc.
- The Reynolds and Reynolds Company
- Cox Automotive, Inc.
- Solera Holdings, Inc.
- Tekion Corporation
- Keyloop Group Limited
- Pinewood Technologies PLC
- Quorum Information Technologies Inc.
- Dominion Enterprises
- PBS Systems Inc.
- Blackpurl
- Frazer Computing, Inc.
- Excellon Software
- DealerBuilt, LLC
- Autologica S.A.
- Nextlane
- Titan DMS
- BiT Dealership Software, Inc.
Desarrollos recientes de la industria en Mercado de Sistemas de Gestión de Concesionarios Automotrices
- Junio de 2026: Keyloop presentó Sales Hub, una solución integral de gestión de ventas para minoristas franquiciados y fabricantes de vehículos, en Fusion Live Londres, con un despliegue completo en el Reino Unido previsto para el segundo semestre de 2026.
- Abril de 2026: Keyloop lanzó Sales Hub para concesionarios canadienses como parte de su plataforma de venta minorista automotriz Fusion.
- Enero de 2026: CDK Global lanzó una Plataforma de Datos de Clientes integrada en NADA 2026 para unificar los datos de clientes en todos los departamentos del concesionario.
- Octubre de 2025: Mercedes-Benz India y Zoho lanzaron SKYLine, un sistema de gestión de concesionarios basado en la nube para la red de concesionarios de Mercedes-Benz India.
Alcance del Informe Global del Mercado de Sistemas de Gestión de Concesionarios Automotrices
El alcance incluye la segmentación por componente (software y servicios [implementación, soporte y capacitación]), implementación (nube/SaaS y local), módulo (ventas, finanzas y seguros, servicio y repuestos, gestión de inventario, CRM y marketing, contabilidad y finanzas, y análisis e informes), tipo de concesionario (concesionarios franquiciados y concesionarios independientes), tipo de vehículo (automóviles de pasajeros, vehículos comerciales, motocicletas y deportes motorizados/vehículos recreativos) y tamaño del concesionario (concesionarios pequeños, concesionarios medianos y concesionarios grandes/grupos de concesionarios). Por geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Reino Unido, Francia, Italia, España, Rusia, Países Bajos, Polonia y Resto de Europa), Asia-Pacífico (China, Japón, India, Corea del Sur, Australia, Indonesia, Tailandia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Chile, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Sudáfrica, Egipto, Nigeria y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD).
Resumen de la segmentación
| Software |
| Servicios (Implementación, Soporte y Capacitación) |
| Nube/SaaS |
| Local |
| Ventas y Finanzas y Seguros |
| Servicio y Repuestos |
| Gestión de Inventario |
| CRM y Marketing |
| Contabilidad y Finanzas |
| Análisis e Informes |
| Concesionarios Franquiciados |
| Concesionarios Independientes |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motocicletas |
| Deportes Motorizados/Vehículos Recreativos |
| Concesionarios Pequeños |
| Concesionarios Medianos |
| Concesionarios Grandes/Grupos de Concesionarios |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| España | |
| Rusia | |
| Países Bajos | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Australia | |
| Indonesia | |
| Tailandia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Chile | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Nigeria | |
| Resto de Oriente Medio y África |
| Por Componente | Software | |
| Servicios (Implementación, Soporte y Capacitación) | ||
| Por Implementación | Nube/SaaS | |
| Local | ||
| Por Módulo | Ventas y Finanzas y Seguros | |
| Servicio y Repuestos | ||
| Gestión de Inventario | ||
| CRM y Marketing | ||
| Contabilidad y Finanzas | ||
| Análisis e Informes | ||
| Por Tipo de Concesionario | Concesionarios Franquiciados | |
| Concesionarios Independientes | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Motocicletas | ||
| Deportes Motorizados/Vehículos Recreativos | ||
| Por Tamaño de Concesionario | Concesionarios Pequeños | |
| Concesionarios Medianos | ||
| Concesionarios Grandes/Grupos de Concesionarios | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| España | ||
| Rusia | ||
| Países Bajos | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Australia | ||
| Indonesia | ||
| Tailandia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Chile | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Nigeria | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es la tasa de crecimiento proyectada para los sistemas de gestión de concesionarios automotrices?
Se prevé que la categoría crezca a una CAGR del 7,84% de 2027 a 2032, alcanzando los 13,61 mil millones de USD para 2032.
¿Por qué los concesionarios están migrando a plataformas de sistema de gestión de concesionarios en la nube?
Los sistemas en la nube ofrecen actualizaciones continuas, acceso remoto y una escalabilidad más sencilla entre instalaciones, mientras que se proyecta que la nube/SaaS crecerá a una CAGR del 10,93% hasta 2032.
¿Qué componente del sistema de gestión de concesionarios automotrices tiene la mayor participación?
El software tuvo una participación del 56,14% en 2026 porque respalda las suscripciones recurrentes de plataforma y los flujos de trabajo principales del concesionario.
¿Qué tipo de concesionario está creciendo más rápido en la adopción de sistemas de gestión de concesionarios?
Se prevé que los concesionarios independientes crezcan a una CAGR del 11,62% hasta 2032 a medida que los proveedores ofrecen soluciones en la nube de menor costo operativo.
¿Qué está impulsando la demanda de sistemas de gestión de concesionarios para concesionarios de vehículos comerciales?
La electrificación de flotas, la telemática, la planificación de servicios complejos y los flujos de trabajo de garantía comercial respaldan una CAGR proyectada del 10,33% hasta 2032.
¿Qué región está creciendo más rápido en sistemas de gestión de concesionarios?
Se proyecta que Asia-Pacífico crezca a una CAGR del 9,74% hasta 2032, respaldada por la digitalización de concesionarios y las redes de vehículos de nueva energía.