
Marktgröße und Marktanteil des Automotive Dealer Management Systems
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
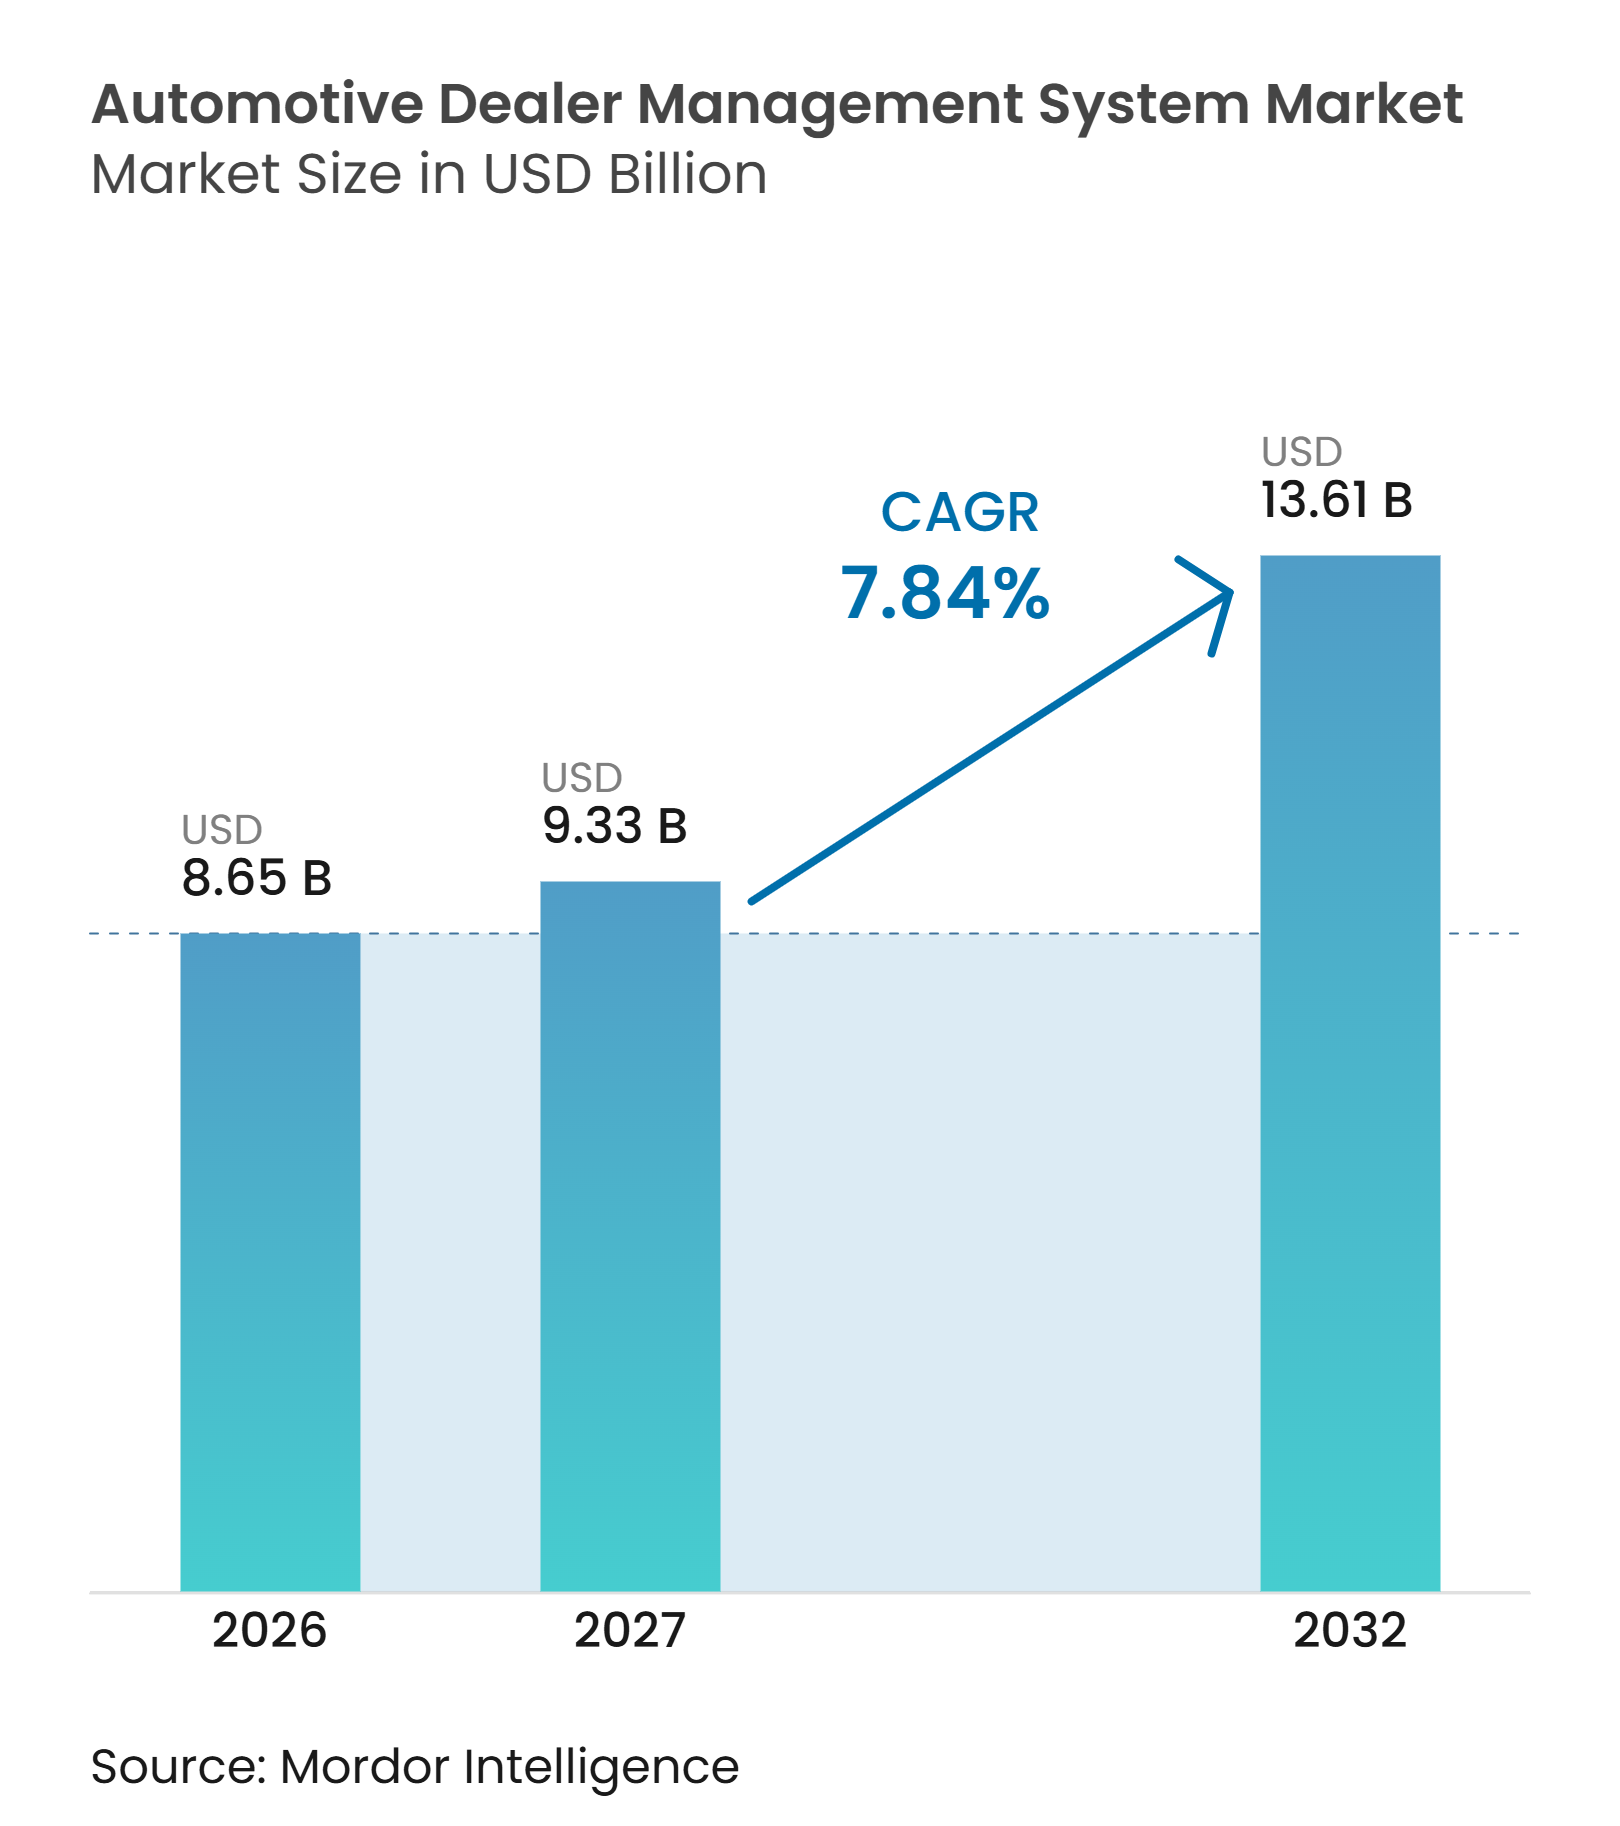
| Marktgröße (2027) | 9.33 Milliarden US-Dollar |
| Marktgröße (2032) | 13.61 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 7.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Nordamerika |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Automotive Dealer Management Systems von Mordor Intelligence
Die Marktgröße des Automotive Dealer Management Systems wurde im Jahr 2026 auf 8,65 Milliarden USD geschätzt und wird voraussichtlich von 9,33 Milliarden USD im Jahr 2027 auf 13,61 Milliarden USD bis 2032 wachsen, bei einer CAGR von 7,84 % im Zeitraum 2027–2032. Der Markt für Automotive Dealer Management Systeme entwickelt sich von separaten Back-Office-Tools hin zu vernetzten Plattformen, die Vertrieb, Service, Teile, Lagerbestand, Buchhaltung und Kundendaten miteinander verbinden. Händler legen zunehmend Wert auf Systeme, die digitalen Einzelhandel, Datenaustausch und wiederkehrende Kundenbindung unterstützen. Der Übergang zu Agenturvertriebsmodellen, Elektrofahrzeug-Serviceprozessen und größeren Händlergruppen erhöht den Wert eines gemeinsamen operativen Datensatzes. Anbieter reagieren darauf, indem sie Cloud-Plattformen um Finanzierung, Dokumenten-Workflows, Analysen und Aftersales-Aktivitäten erweitern. Sicherheit, Datenzugangsbeschränkungen und schwierige Systemmigrationen bleiben wesentliche Hindernisse für die Einführung und die Expansion der Anbieter.
Wichtigste Erkenntnisse des Berichts
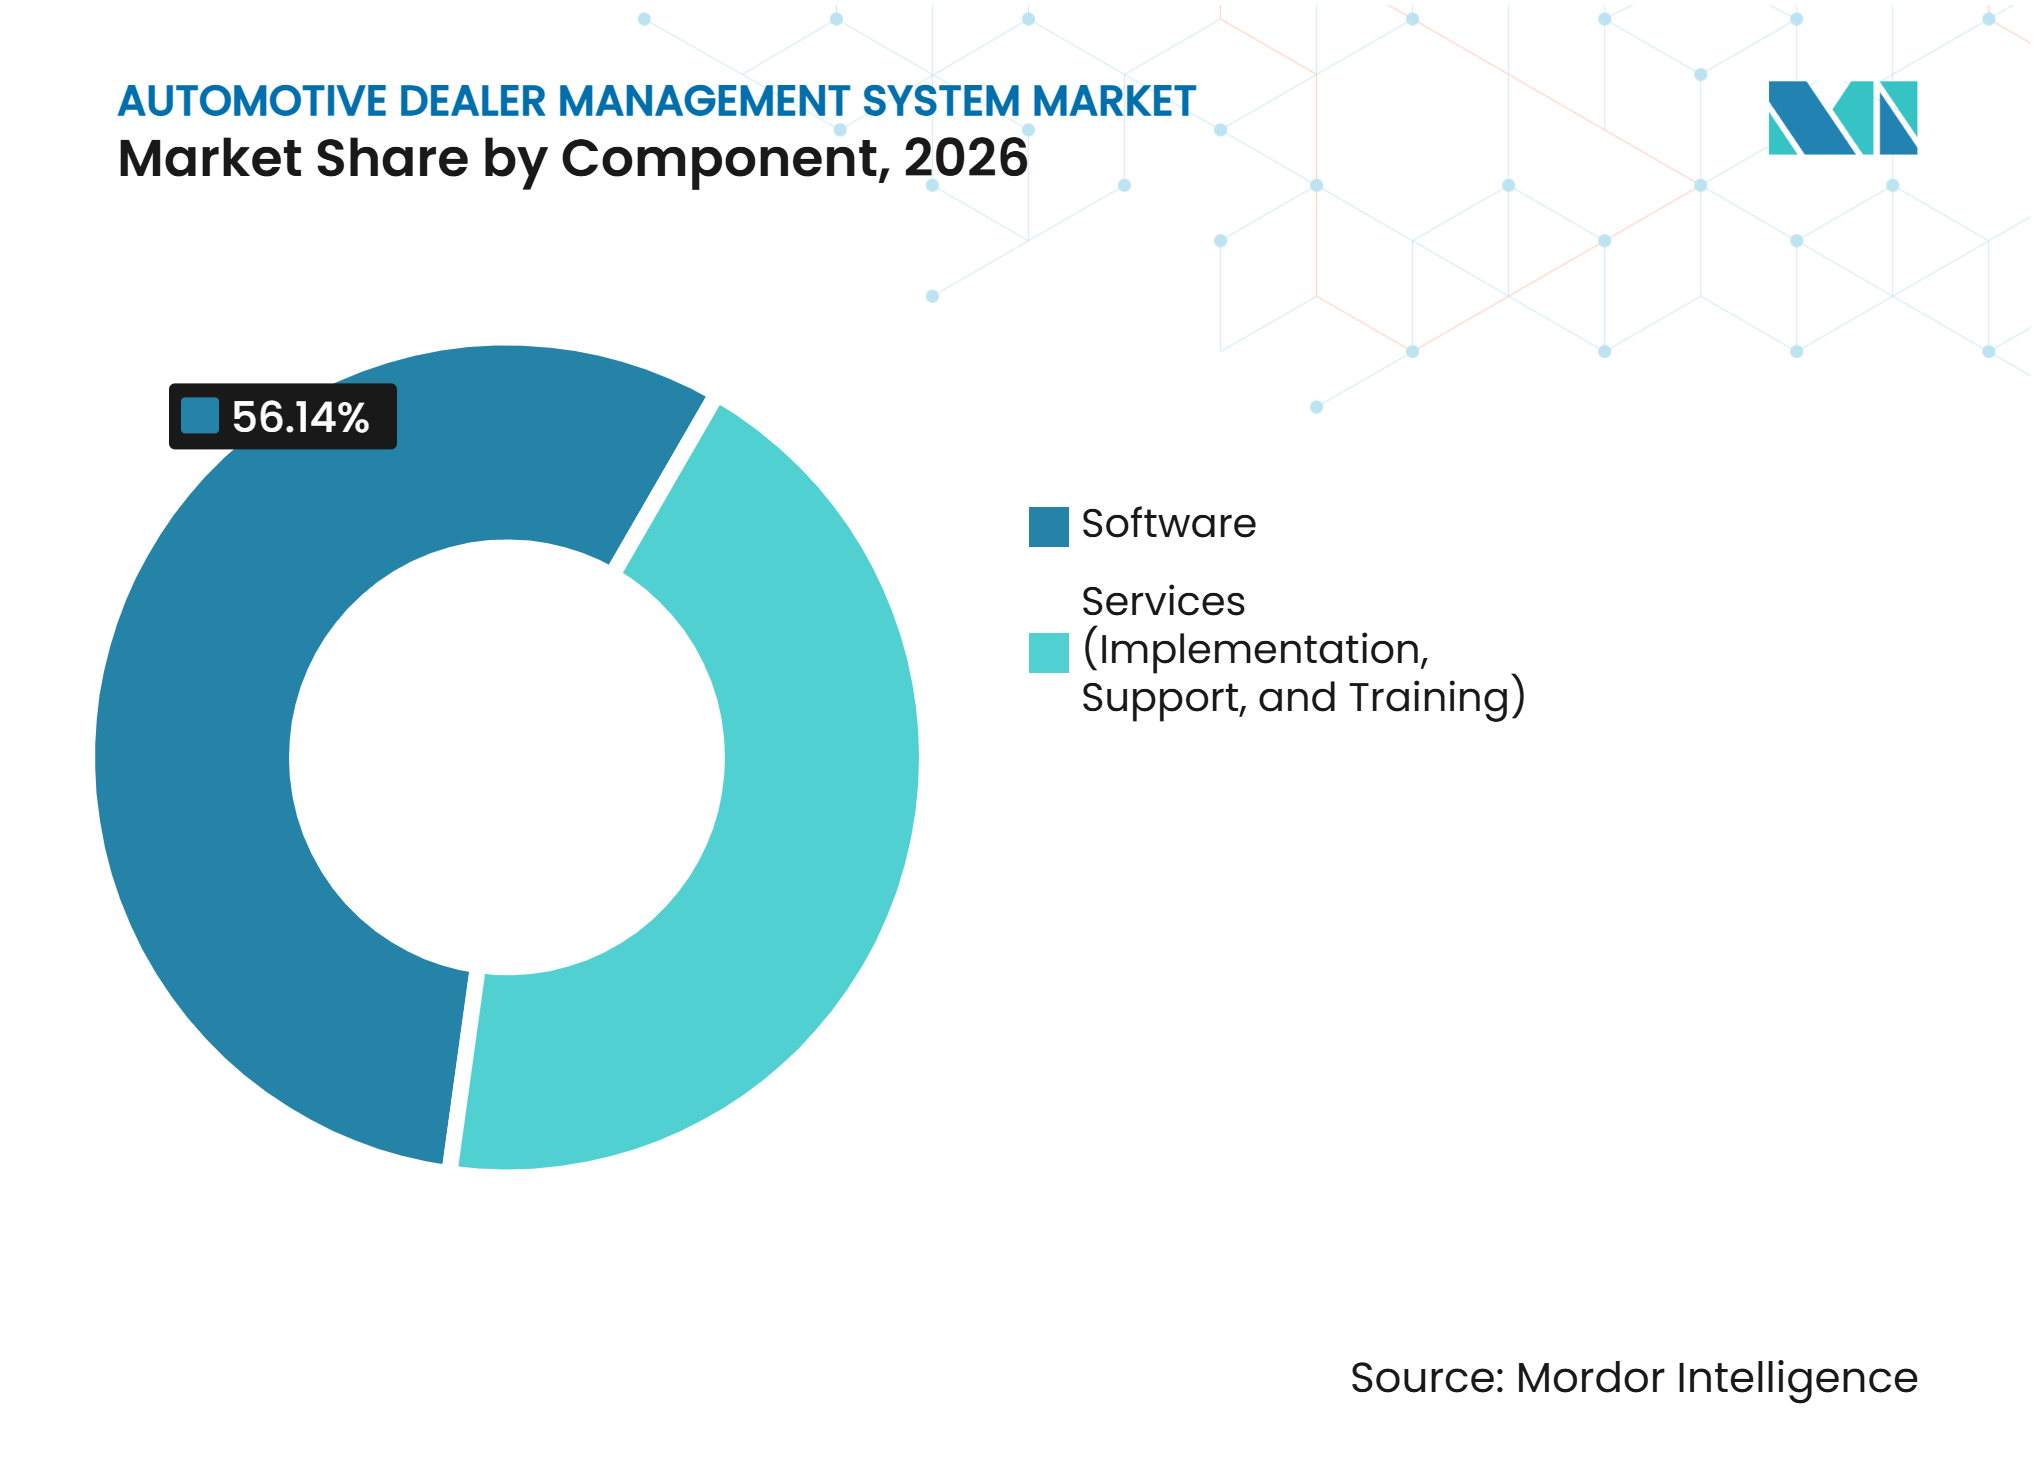
- Nach Komponente hielt Software im Jahr 2026 einen Anteil von 56,14 %, während Dienstleistungen bis 2032 voraussichtlich mit einer CAGR von 8,55 % wachsen werden.
- Nach Bereitstellung hielt Cloud/SaaS im Jahr 2026 einen Anteil von 65,03 % und wird bis 2032 voraussichtlich mit einer CAGR von 10,93 % wachsen.
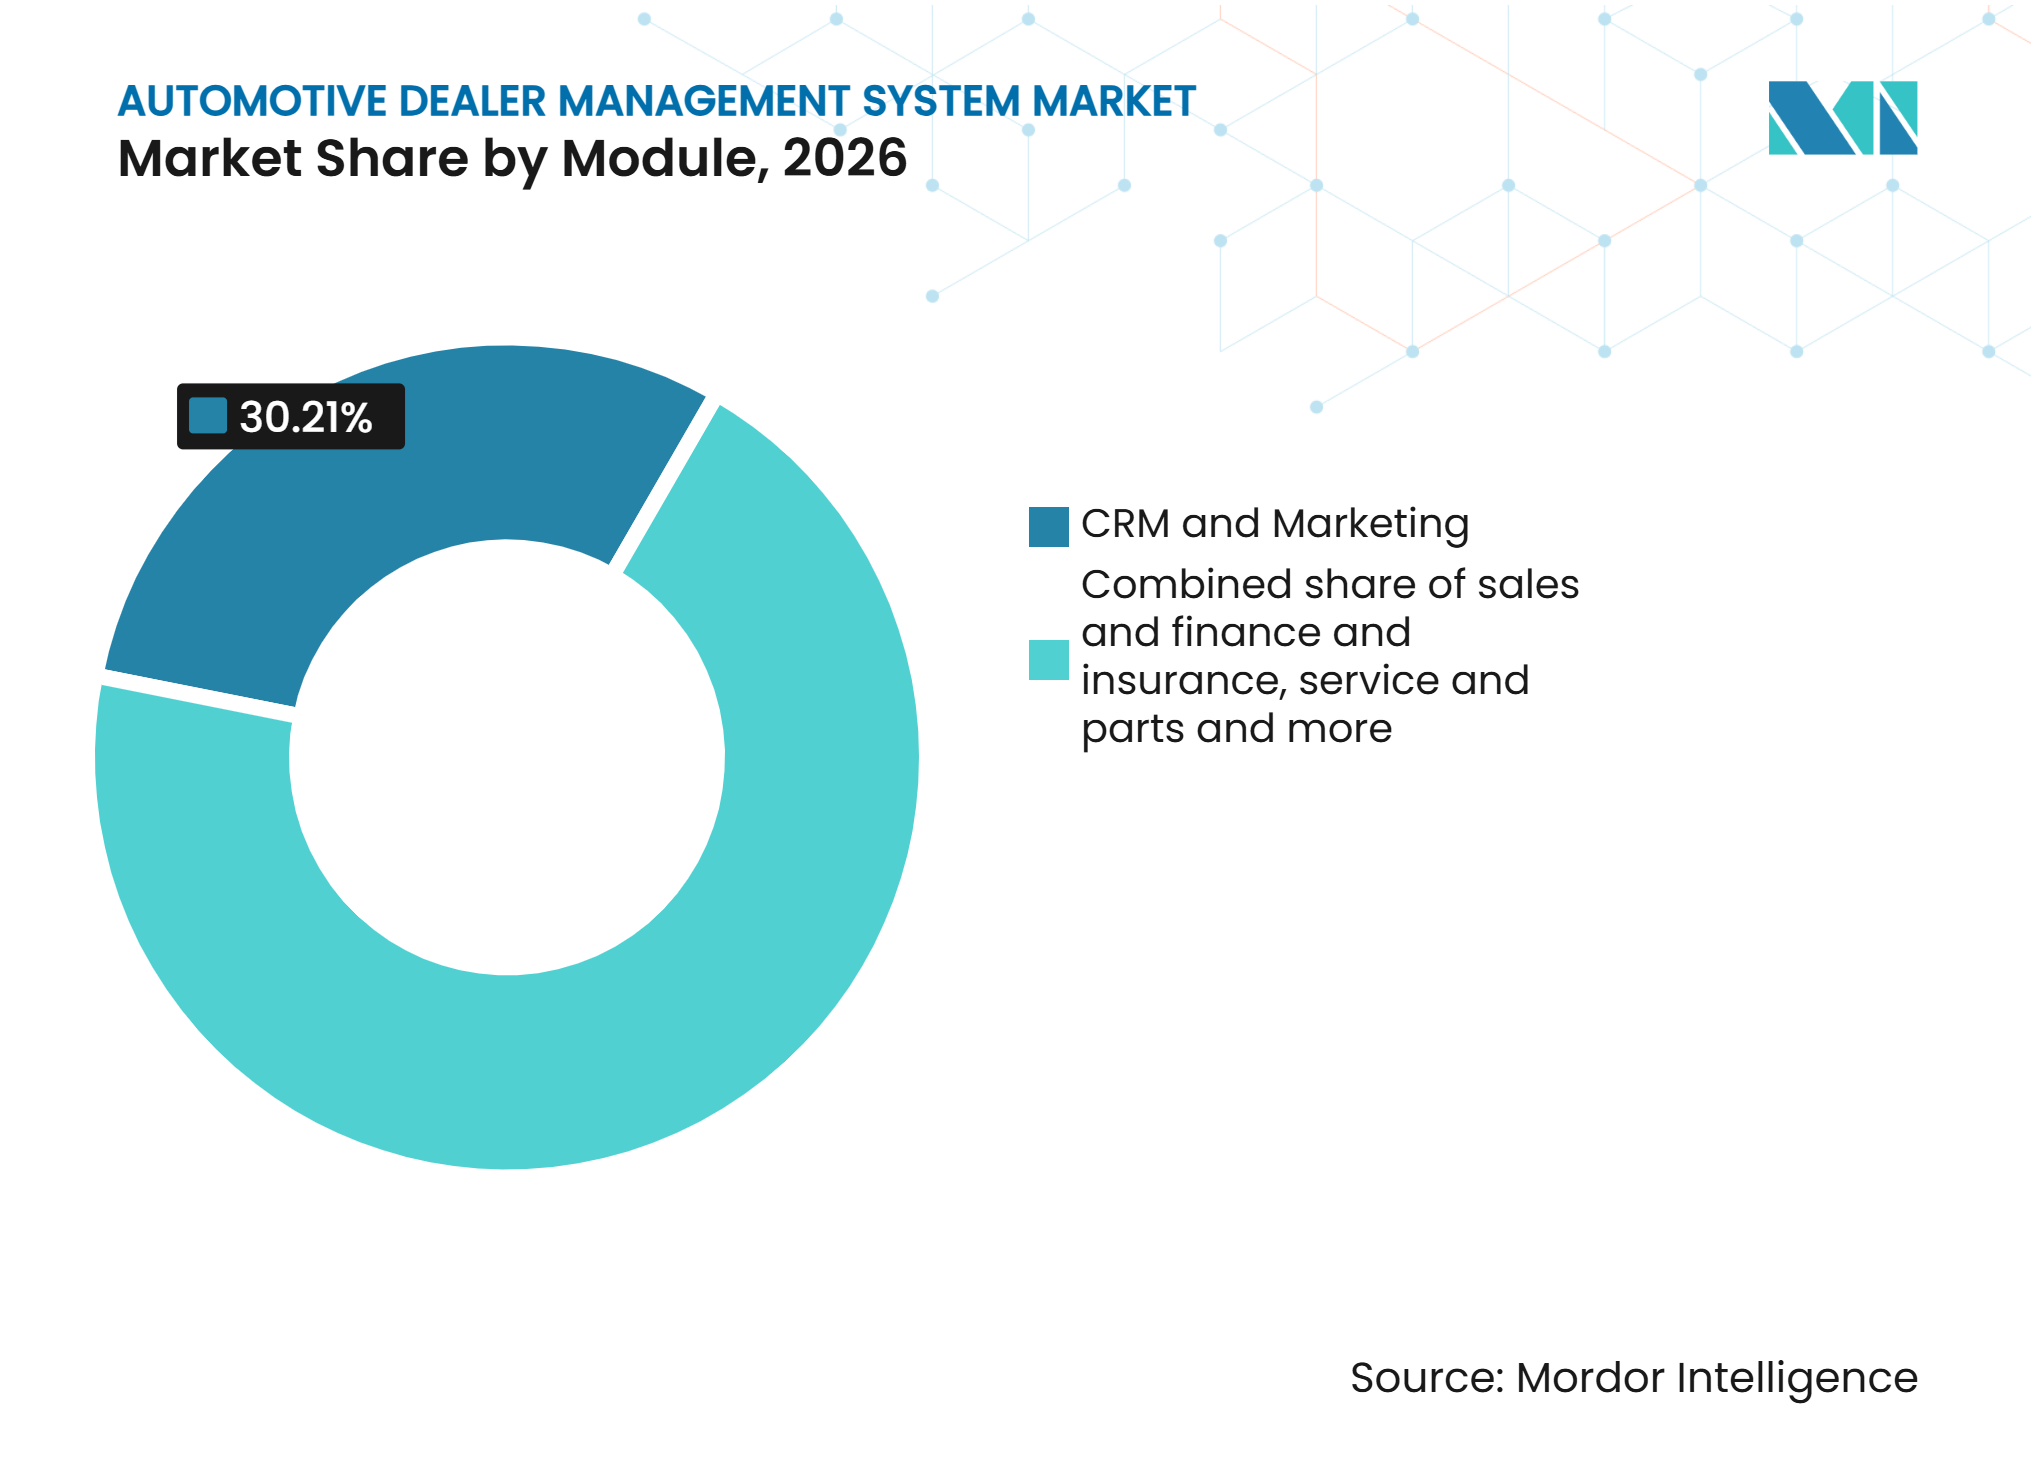
- Nach Modul hielten CRM und Marketing im Jahr 2026 einen Anteil von 30,21 %, während Buchhaltung und Finanzen bis 2032 voraussichtlich mit einer CAGR von 9,28 % wachsen werden.
- Nach Händlertyp hielten Vertragshändler im Jahr 2026 einen Anteil von 67,33 %, während unabhängige Händler bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen werden.
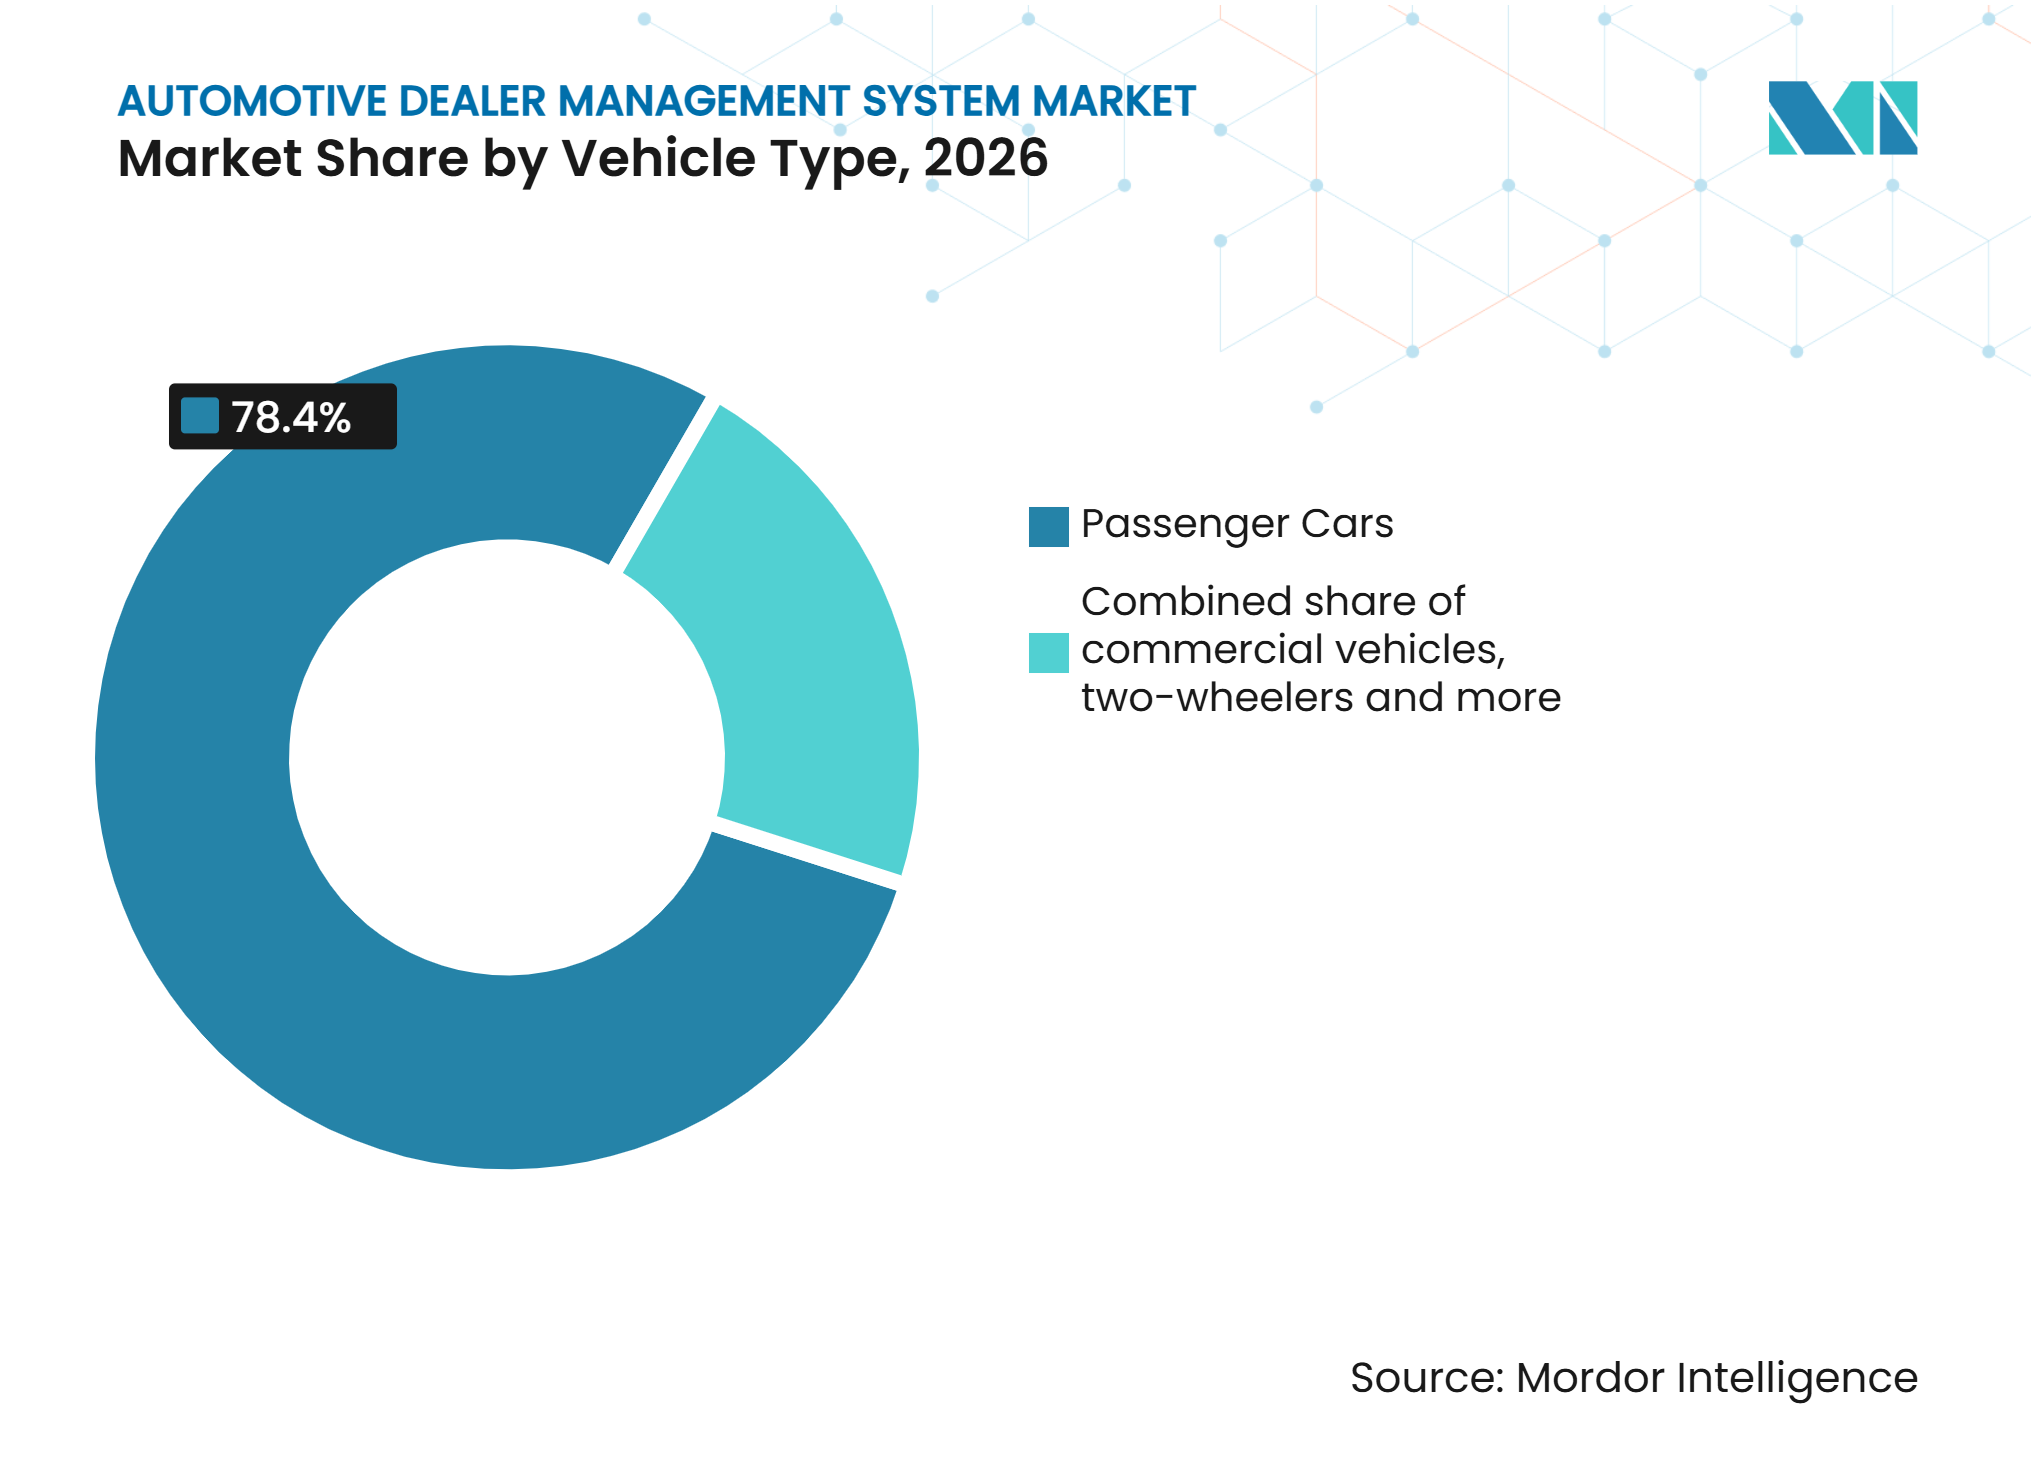
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 78,40 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 10,33 % wachsen werden.
- Nach Händlergröße hielten große Händler und Händlergruppen im Jahr 2026 einen Anteil von 49,16 %, während mittelgroße Händler bis 2032 voraussichtlich mit einer CAGR von 11,04 % wachsen werden.
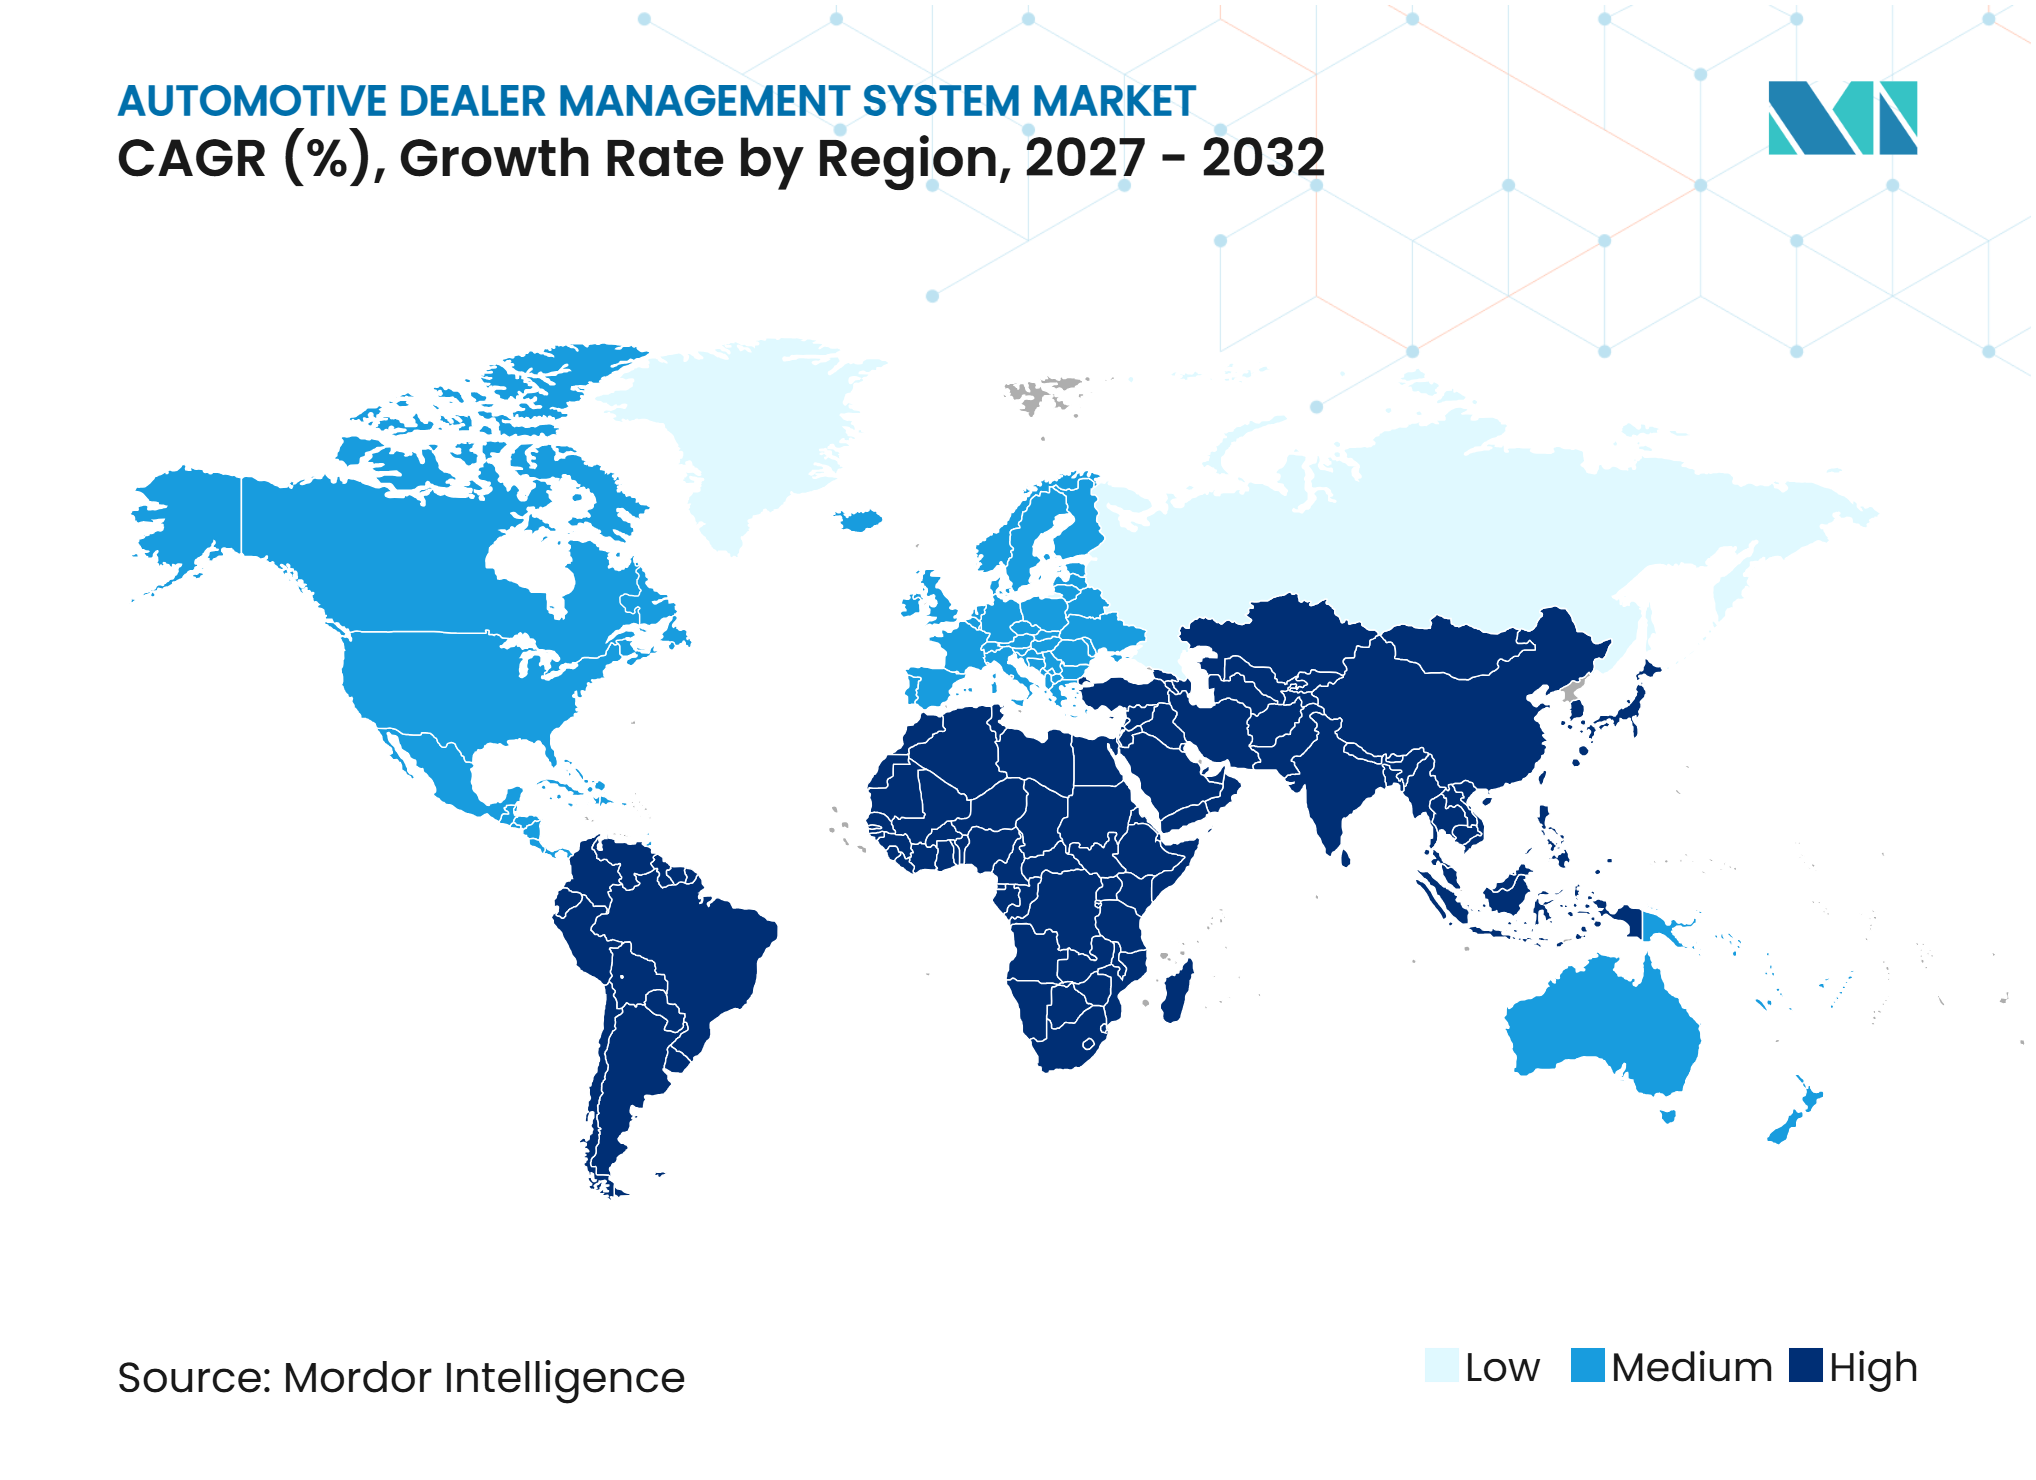
- Nach Geografie hielt Nordamerika im Jahr 2026 einen Anteil von 39,11 %, während der asiatisch-pazifische Raum bis 2032 voraussichtlich mit einer CAGR von 9,74 % wachsen wird.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Digitalisierung des Händlerbetriebs und Omnichannel-Einzelhandel | +1.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Cloud- und SaaS-Einführung in Händlernetzwerken | +1.5% | Global, Schwerpunkt asiatisch-pazifischer Raum | Mittelfristig (2–4 Jahre) |
| Konsolidierung mehrerer Standorte und zentrale Steuerung | +1.0% | Nordamerika und Europa | Mittelfristig (2–4 Jahre) |
| OEM-Integration und Compliance-Datenaustausch | +0.8% | Global | Mittelfristig (2–4 Jahre) |
| Komplexität von EV-Service- und Batteriegarantie-Workflows | +0.7% | Asiatisch-pazifischer Raum, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Orchestrierung von Agenturmodell- und Digital-Retail-Workflows | +0.6% | Europa und Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Digitalisierung des Händlerbetriebs und Omnichannel-Einzelhandel
Der Markt für Automotive Dealer Management Systeme profitiert davon, dass Händler die Online-Lead-Generierung mit stationären Transaktionen verknüpfen. Cox Automotive berichtete, dass im Jahr 2025 fast die Hälfte der Vertragshändler einen vollständig online abwickelbaren Kaufprozess anbot. Dieselbe Studie ergab, dass leistungsstärkere Händler mit 53 % höherer Wahrscheinlichkeit künstliche Intelligenz in ihrem Betrieb einsetzten[1]. Ein vernetztes Dealer Management System kann Kundendaten, Preisgestaltung, Finanzierung, Dokumentenunterzeichnung und Termindaten in denselben Workflow integrieren. Diese Verbindung macht die Plattform für den Händler wichtiger, da ein Austausch mehrere kundenseitige Prozesse gleichzeitig stören kann. Anbieter, die native Zahlungs-, Finanzierungs- und Dokumentenfunktionen bereitstellen, können die Abhängigkeit von unverbundenen Integrationen reduzieren.
Cloud- und SaaS-Einführung in Händlernetzwerken
Cloud-Bereitstellung ist zentral für die Expansion im Markt für Automotive Dealer Management Systeme, da sie kontinuierliche Updates und standortübergreifenden Zugriff unterstützt. Cloud-Plattformen können Drittanbieteranwendungen über Programmierschnittstellen verbinden und skalieren, ohne dass ein Händler lokale Hardware anschaffen muss. Abonnementpreise verknüpfen zudem die Anbietereinnahmen mit der Anzahl der von einer Händlergruppe betriebenen Standorte. Jeder neu erworbene Standort kann im Rahmen einer Gruppenvereinbarung zu einem zusätzlichen wiederkehrenden Software-Abonnement werden. In Thailand führte Senior Com im Juli 2025 die cloud-native DV-Plattform für Vertriebs-, Service- und Ersatzteil-Workflows ein. Diese Art von Greenfield-Bereitstellung unterscheidet sich vom Ersatzzyklus, der in reifen Händlernetzwerken zu finden ist.
Konsolidierung mehrerer Standorte und zentrale Steuerung
Größere Händlergruppen steigern die Nachfrage nach gemeinsamen Berichten, zentraler Buchhaltung und einheitlichen Bestandsprozessen über mehrere Standorte hinweg. CDK Global erneuerte im Januar 2025 seine Zusammenarbeit mit der Hudson Automotive Group und unterstützt dabei 51 Händlerstandorte im Rahmen einer mehrjährigen Vereinbarung [2]. Ein einziges Dealer Management System reduziert den Bedarf an separaten Anbieterbeziehungen und fragmentierten Berichten über mehrere Standorte hinweg. Tekion gab an, dass die Dutch Miller Auto Group 13 Standorte auf ihrer Plattform vereinheitlicht und dabei mehr als 12 Drittanbietersysteme und -anbieter abgelöst hat. Das Beispiel zeigt, warum gruppenweite Plattformen schwer zu ersetzen sein können, sobald Buchhaltungs-, Bestands-, Kunden- und Serviceprozesse von derselben Datenschicht abhängen. Der Markt für Automotive Dealer Management Systeme gibt Anbietern daher einen Anreiz, Gruppenanalysen und standortübergreifende Funktionen zu priorisieren.
OEM-Integration und Compliance-Datenaustausch
Die OEM-Konnektivität gewinnt zunehmend an Bedeutung, da Garantieansprüche, Fahrzeugzulassungen, Reparaturhistorien und Teiledaten auf einen zuverlässigen Datenaustausch angewiesen sind. PBS Systems ermöglichte im Februar 2025 in Kanada die direkte Einreichung von Hyundai-Garantieansprüchen und beseitigte damit die Notwendigkeit, Ansprüche separat über ein Portal einzugeben [3]. Elektrofahrzeug-Serviceprozesse fügen Felder für den Batteriezustand, die Ladehistorie und die Garantieverwaltung hinzu. Agenturmodellstrukturen erfordern zudem Systeme, die Provisionen und herstellerkontrollierte Verträge anstelle konventioneller Händler-Bruttomargensysteme unterstützen. Keyloop stellte im Juni 2026 den Sales Hub vor, um Vertriebsworkflows für Fahrzeughersteller und Einzelhändler zu unterstützen. Diese Anforderungen begünstigen Anbieter, die zertifizierte Integrationen aufrechterhalten und Kernworkflows anpassen können, ohne manuellen Aufwand zu erhöhen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Integration von Legacy-Systemen und Migrationskosten | -1.2% | Global | Kurzfristig (≤ 2 Jahre) |
| Cybersicherheit, Datenschutz und Datenspeicherungspflichten | -0.8% | Global | Kurzfristig (≤ 2 Jahre) |
| Wechselkosten für Händler und betriebliche Ausfallzeiten | -0.5% | Global | Mittelfristig (2–4 Jahre) |
| OEM-Datenzugangsgefälle und API-Kontrolle | -0.4% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Integration von Legacy-Systemen und Migrationskosten
Der Austausch eines Dealer Management Systems erfordert die Übertragung von Kundendateien, Reparaturaufträgen, Lagerbeständen, Teilepreisen, Buchhaltungsunterlagen und OEM-Verbindungen. Händler müssen den täglichen Einzelhandelsbetrieb während der Migration aufrechterhalten. Die Arbeit wird für Gruppen, die viele Standorte betreiben, schwieriger, da eine gleichzeitige Umstellung zu weitreichenden betrieblichen Störungen führen kann. Ein schrittweiser Ansatz begrenzt Störungen, kann aber den Übergang über einen langen Implementierungszeitraum ausdehnen. Legacy-Systeme behalten daher einen Vorteil, wenn der erwartete Nutzen eines Wechsels die Implementierungskosten und Ausfallzeiten nicht klar überwiegt. Der Markt für Automotive Dealer Management Systeme muss dieses Hindernis durch bessere Migrationsdienste, bewährte Onboarding-Methoden und praxisnahe Schulungen überwinden.
Cybersicherheit, Datenschutz und Datenspeicherungspflichten
Händlerplattformen speichern Verbraucheridentitäts-, Fahrzeug-, Finanz-, Service- und Transaktionsdaten, was Sicherheitskontrollen zu einer zentralen Kaufanforderung macht. Motility Software Solutions, ein Teil von Reynolds and Reynolds, meldete im September 2025 einen Datensicherheitsvorfall, der etwa 766.000 Personen betraf [4]. Der Vorfall verdeutlichte die betrieblichen und reputationsbezogenen Folgen von Schwachstellen in Händlertechnologiesystemen. Datenschutzpflichten können Prüfpfade, Reaktionsprozesse bei Datenschutzverletzungen und Kontrollen darüber erfordern, wo Kundendaten verarbeitet werden. Anbieter, die auch in Europa tätig sind, müssen bei der Gestaltung von Cloud-Bereitstellungen die DSGVO-Anforderungen berücksichtigen. OEM-Beschränkungen beim Zugang zu Kunden-, Garantie- und Reparaturdaten können den Nutzen, den Händler aus einer neuen Plattform ziehen, weiter einschränken.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Software bildet die zentrale UmsatzbasisSoftware machte im Jahr 2026 56,14 % des Marktanteils im Markt für Automotive Dealer Management Systeme aus. Ihre Position spiegelt wiederkehrende Lizenzstrukturen über Händlerstandorte hinweg und die zentrale Rolle des Dealer Management Systems im Tagesbetrieb wider. Software-Abonnements decken die Funktionen ab, die Händler zur Abwicklung von Verkäufen, zur Verwaltung von Serviceterminen, zur Pflege von Teiledaten und zur Erledigung von Buchhaltungsaufgaben nutzen. Die Cloud-Bereitstellung hat den Wert dieser Abonnements erhöht, da Anbieter Funktionen hinzufügen können, ohne eine separate lokale Installation durchzuführen. Das Software-Angebot dient auch als Basis für verbundene CRM-, Analyse-, Finanzierungs- und Servicemodule. Anbieter konkurrieren daher um die Tiefe ihrer Plattform und die Qualität der sie umgebenden Integrationen.
Dienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 8,55 % wachsen. Implementierungs-, Support-, Schulungs- und Konfigurationsarbeiten nehmen zu, da Händlerplattformen EV-Workflows, Analysen und OEM-spezifische Prozesse hinzufügen. Größere Bereitstellungen benötigen spezialisierte Unterstützung, da sie häufig mehrere Standorte, Marken und Legacy-Anwendungen verbinden. Dienstleistungserlöse können nach dem Go-live wichtig bleiben, wenn Händlergruppen Workflows überarbeiten oder Standorte hinzufügen. Dies schafft einen zweiten Einnahmestrom neben dem Software-Abonnement. Anbieter, die strukturiertes Onboarding und zertifizierte Dienstleistungen anbieten, können Migrationsbedenken reduzieren und langfristige Kundenbeziehungen stärken.


Nach Bereitstellung:
Cloud/SaaS führt bei Einführung und WachstumCloud/SaaS machte im Jahr 2026 65,03 % des Marktanteils im Markt für Automotive Dealer Management Systeme aus. Es wird bis 2032 auch mit einer CAGR von 10,93 % wachsen, was zeigt, dass die Umstellung von On-Premises-Systemen noch im Gange ist. Cloud-Systeme bieten häufige Funktionsupdates, Fernzugriff und einfachere Skalierung für Händlergruppen. Sie können Echtzeitverbindungen mit CRM-, Bestands-, Finanzierungs- und OEM-Datensystemen unterstützen. Die Cloud-Bereitstellung reduziert auch den Bedarf, lokale Server anzuschaffen und zu warten.
On-Premises-Systeme bleiben für einige große Gruppen mit bestehenden Verträgen und komplexen lokalen Konfigurationen relevant. Sie können auch dort attraktiv sein, wo die Konnektivität unzuverlässig ist oder Bereitstellungsregeln die Nutzung einer Public-Cloud-Architektur erschweren. Funktionslücken können sich jedoch vergrößern, wenn Cloud-Plattformen kontinuierliche Updates für Analysen, Lead-Scoring, Teileplanung und Datensynchronisierung erhalten. Dies kann das ältere Modell bei einer Ersatzentscheidung weniger attraktiv machen. Die verbleibende On-Premises-Installationsbasis stellt daher eine bedeutende Konversionsmöglichkeit dar. Der Markt für Automotive Dealer Management Systeme wird davon abhängen, dass Anbieter diesen Übergang weniger störend gestalten.
Nach Modul:
CRM und Marketing halten die größte PositionCRM und Marketing hielten im Jahr 2026 einen Marktanteil von 30,21 %. CRM und Marketing führen, weil Anbieter zunehmend Lead-Management, digitale Einzelhandels- und Kundenbindungstools in das Dealer Management System-Abonnement bündeln. Händler nutzen diese Tools, um Anfragen, Kundennachverfolgung, Serviceerinnerungen und Kundenbindungsaktivitäten über den gesamten Fahrzeugbesitzzyklus hinweg zu verwalten. Das Modul ist wichtig, weil Kundendaten Fahrzeugverkäufe mit Finanzierung, Service, Teilen und Wiederholungskäufen verbinden. Seine Rolle erweitert sich, wenn Online-Einzelhandelskanäle mehr Leads in den Händler-Workflow einspeisen. Ein einheitlicher Kundendatensatz kann dem Personal helfen, doppelte Kontaktaufnahmen zu vermeiden und eine konsistentere Kommunikation zu unterstützen. CDK Global stellte auf der NADA 2026 eine Kundendatenplattform vor, um fragmentierte Kundendaten über Händlerabteilungen hinweg zu vereinheitlichen.
Buchhaltung und Finanzen wird bis 2032 voraussichtlich mit einer CAGR von 9,28 % wachsen. Gruppen mit mehreren Standorten benötigen eine zeitnahe Finanzkonsolidierung, während digitale Prüfpfade kontrolliertere Finanzprozesse unterstützen. Das Modul ist eng mit Vertriebs- und Finanzierungs- sowie Versicherungs-Workflows verknüpft, da jede Transaktion eine genaue Zahlungs-, Steuer- und Buchhaltungsbehandlung erfordert. Das Bestandsmanagement hat ebenfalls eine wachsende Rolle, da EV-Datensätze zusätzliche Fahrzeugattribute erfordern. Service und Teile bleiben unverzichtbar, da ihre Datensätze Reparaturarbeiten und die Garantieverwaltung unterstützen. Analysen und Berichte erhalten Aufmerksamkeit von Anbietern, da Gruppen eine vergleichbare Leistungstransparenz über ihre Standorte hinweg wünschen.


Nach Händlertyp:
Vertragshändler halten die größte PositionVertragshändler machten im Jahr 2026 einen Marktanteil von 67,33 % aus. Ihre führende Position spiegelt OEM-Anforderungen für die Einreichung von Garantieansprüchen, Zulassung, Compliance-Berichterstattung und genehmigten Datenaustausch wider. Diese Anforderungen begünstigen Plattformen, die bereits über anerkannte OEM-Verbindungen verfügen. Der Händler muss zuverlässige Verbindungen zwischen Showroom, Serviceabteilung, Teilebetrieb und Herstellersystemen aufrechterhalten. Zertifizierung kann daher bei einem Auswahlprozess für Vertragshändler mehr Gewicht haben als der Preis allein. Diese Struktur verschafft etablierten Anbietern einen Vorteil und erhöht gleichzeitig die Bedeutung, Integrationen aktuell zu halten.
Unabhängige Händler werden bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen. Cloud-Anbieter passen Plattformen an unabhängige Betreiber und Buy-here-pay-here-Betreiber an, die praktische Bestands-, Inkasso-, Kunden- und Compliance-Funktionen benötigen. CDK Global brachte im März 2025 seine Fundamentals Suite für kleinere Vertrags- und unabhängige Händler auf den Markt. Das Segment ist eigenständig, da es nicht immer dieselbe OEM-Zertifizierungsebene wie Vertragshändler benötigt. Es kann dennoch Prüfpfade, Verbraucherbenachrichtigungstools und Kreditgeberverbindungen erfordern. Anbieter, die klare Preisgestaltung und geringeren Implementierungsaufwand bieten, können für diese Gruppe besser geeignet sein.
Nach Fahrzeugtyp:
Personenkraftwagen bleiben die breiteste NachfragebasisPersonenkraftwagen machten im Jahr 2026 einen Marktanteil von 78,40 % aus. Das Ergebnis folgt der breiten Präsenz von Personenfahrzeug-Vertragshändlern und unabhängigen Händlern in globalen Einzelhandelsnetzwerken. Diese Standorte benötigen Software für gängige Prozesse wie Fahrzeugverkauf, Servicebuchung, Reparaturaufträge, Teileverwaltung und Kundenkontakt. Personenfahrzeug-Workflows bilden die grundlegende Nachfragebasis für die meisten Dealer Management System-Plattformen. Anbieter bauen ihre gemeinsame Workflow-Architektur häufig um diese hochvolumigen Prozesse herum auf. Anschließend passen sie die Plattform für Nutzfahrzeug- und Spezialfahrzeugkategorien an.
Nutzfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 10,33 % wachsen. Flottenelektrifizierung und routenbasierte Telematik schaffen Service-, Garantie- und Datenanforderungen, die über viele Personenfahrzeugkonfigurationen hinausgehen. Gewerbliche Betreiber müssen möglicherweise Multi-Asset-Verträge, Verfügbarkeitsverpflichtungen, Fahrerdaten und komplexere Wartungspläne verwalten. Diese Anforderungen unterstützen tiefere Verbindungen zwischen Serviceplanung und Fahrzeugdaten. Zweirad- und Powersports- oder Freizeitfahrzeughändler bieten ebenfalls gezielte Möglichkeiten in ausgewählten Regionen. Blackpurl brachte im Juli 2025 Blackpurl 2 für Anhänger-, Powersports-, Freizeitfahrzeug-, Golfwagen- und Gerätehändler auf den Markt. Der Markt für Automotive Dealer Management Systeme bietet Raum für spezialisierte Plattformen, wo standardmäßige Automobilprozesse nicht zum Betriebsmodell des Händlers passen.
Nach Händlergröße:
Große Gruppen definieren die UnternehmensanforderungenGroße Händler und Händlergruppen machten im Jahr 2026 einen Marktanteil von 49,16 % aus. Ihre Bedeutung ergibt sich aus hohen Anbieterabrechnungen und ihrer Nachfrage nach zentralisierter Berichterstattung, Mehrmarkenintegration und Finanzkonsolidierung. Diese Gruppen legen häufig die funktionalen Anforderungen fest, die die Produkt-Roadmaps für Unternehmenskunden prägen. Ein Anbieter, der eine große Gruppe betreut, muss konsistente Prozesse über mehrere Standorte hinweg unterstützen, ohne die lokale Transparenz zu verlieren. Die Beziehung kann dauerhaft werden, da jeder zusätzliche Standort die Anzahl der verbundenen Workflows erhöht.
Mittelgroße Händler werden bis 2032 voraussichtlich mit einer CAGR von 11,04 % wachsen. Diese Gruppe geht über das tabellenkalkulationsbasierte Management hinaus und tritt in vollständigere Dealer Management System-Bereitstellungszyklen ein. Cloud-Plattformen sind attraktiv, da sie die mit früheren Technologiemodellen verbundenen Hardwareinvestitionen vermeiden. Mittelgroße Betreiber suchen zunehmend nach der Berichterstattung und betrieblichen Transparenz, die von großen Gruppen genutzt wird, bleiben aber sensibel gegenüber den Gesamtbetriebskosten. Anbieter passen Unternehmensfunktionen für kleinere Betriebsgrößen an.
Geografische Analyse
Nordamerika
Nordamerika hielt im Jahr 2026 einen Marktanteil von 39,11 %. Die Region profitiert von einer großen Basis an Vertragshändlern, etablierten OEM-Verbindungen und der laufenden Ablösung älterer Händlersysteme. Die Cloud-Einführung lässt Raum für weitere Konversionen bei Händlern, die noch lokal installierte Plattformen verwenden. Kanada fügt Anforderungen an zweisprachigen Support und vertragshändlerspezifische OEM-Verbindungen hinzu. Die Marktgröße des Automotive Dealer Management Systems in der Region profitiert auch vom Händlerinteresse an vernetzten Daten, KI-gestützten Funktionen und einheitlicheren Kundendaten.
Händlergruppen in Nordamerika werden voraussichtlich eine wichtige Quelle der Unternehmensnachfrage bleiben, da sie gemeinsame Kontrollen über mehrere Standorte hinweg benötigen. Die Verlängerung der Vereinbarung von CDK Global mit der Hudson Automotive Group zeigt den Wert langfristiger Gruppenvereinbarungen für große Anbieter. Sicherheitsanforderungen werden bei der Plattformauswahl nach jüngsten Vorfällen in der Händlertechnologie-Lieferkette ebenfalls sichtbarer. Anbieter müssen einen kontrollierten Umgang mit Kundendaten und praktikable Reaktionsprozesse nachweisen. Diese Anforderungen unterstützen eine stärkere Aufmerksamkeit für Informationssicherheitszertifizierungen und Prüfnachweise bei der Händlerbeschaffung.
Asiatisch-pazifischer Raum
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,74 % wachsen. Indien, Südostasien und China bieten Greenfield-Möglichkeiten, bei denen digitale Händlersysteme ohne umfangreiche Legacy-Ablösearbeiten eingesetzt werden können. Mercedes-Benz India und Zoho brachten das SKYLine Dealer Management System im Oktober 2025 im gesamten Händlernetzwerk des Unternehmens in Indien auf den Markt. Die Bereitstellung veranschaulicht die Nachfrage nach cloudbasierten Händlerprozessen und Verbindungen zu Herstellersystemen. Das regionale Wachstum ergibt sich auch aus der Expansion von Netzwerken für Fahrzeuge mit neuen Antriebsarten, die digitale Service- und Batteriegarantie-Workflows benötigen.
Japan stellt einen strukturierteren Expansionsweg durch OEM-geführte Standardisierung dar. Pinewood.AI schloss im April 2025 eine Fünfjahresvereinbarung mit der Volkswagen Group Japan für Volkswagen- und Audi-Händler ab, gefolgt von einer Vereinbarung für Porsche Center in Japan im September 2025. China führt einen separaten Compliance-Faktor ein, da Datensouveränität lokale Infrastruktur oder lokale Cloud-Partnerschaften erfordern kann. Dies erhöht die Bereitstellungskosten, kann aber auch den grenzüberschreitenden Wettbewerb einschränken. Anbieter benötigen regionale Betriebsmodelle anstelle eines einzigen einheitlichen Plattformplans. Cloud-Systeme können in Ländern, die die On-Premises-Phase überspringen, schnell Einführung finden.
Europa, Südamerika sowie Naher Osten und Afrika
Europa wird durch die Entwicklung des Agenturmodells und Anforderungen an die Datenverwaltung geprägt. Der Agenturvertrieb verändert die Dealstruktur, da Hersteller Preise festlegen und Kundenverträge halten können, während Händler Provisionen erhalten. Plattformen müssen daher unterschiedliche Vertriebs-, Buchhaltungs- und Kundendatenprozesse unterstützen. Die DSGVO bleibt ein zentraler Compliance-Faktor für Anbieter, die Kundendaten über Cloud-Systeme verarbeiten. Bereitstellungen von Pinewood.AI bei Händlergruppen im Vereinigten Königreich zeigen, dass der Plattformwettbewerb zunimmt, da sich Händler an diese Workflow-Änderungen anpassen.
Südamerika bietet Wachstum durch expandierende Vertragshändlernetzwerke und Interesse an Cloud-Plattformen, die lokale Serverinvestitionen reduzieren. Regionale Anbieter können dort konkurrieren, wo sie steuerliche, sprachliche und regulatorische Unterschiede zwischen nationalen Märkten verstehen. Im Nahen Osten und Afrika unterstützt die Expansion von Premiummarken in den Ländern des Golfkooperationsrats die Nachfrage nach Unternehmenshändlersystemen. Keyloop gab im September 2025 bekannt, dass seine Fusion-Plattform 2026 in Südafrika eingeführt werden soll. Die gemischte regionale Chance hängt von der Bereitschaft der Anbieter ab, Compliance-, Integrations- und Supportmodelle zu lokalisieren. Sie begünstigt auch Plattformen, die sich entwickelnde Händlernetzwerke bedienen können, ohne komplexe On-Premises-Infrastruktur aufzuzwingen.
Wettbewerbslandschaft
Marktkonzentration
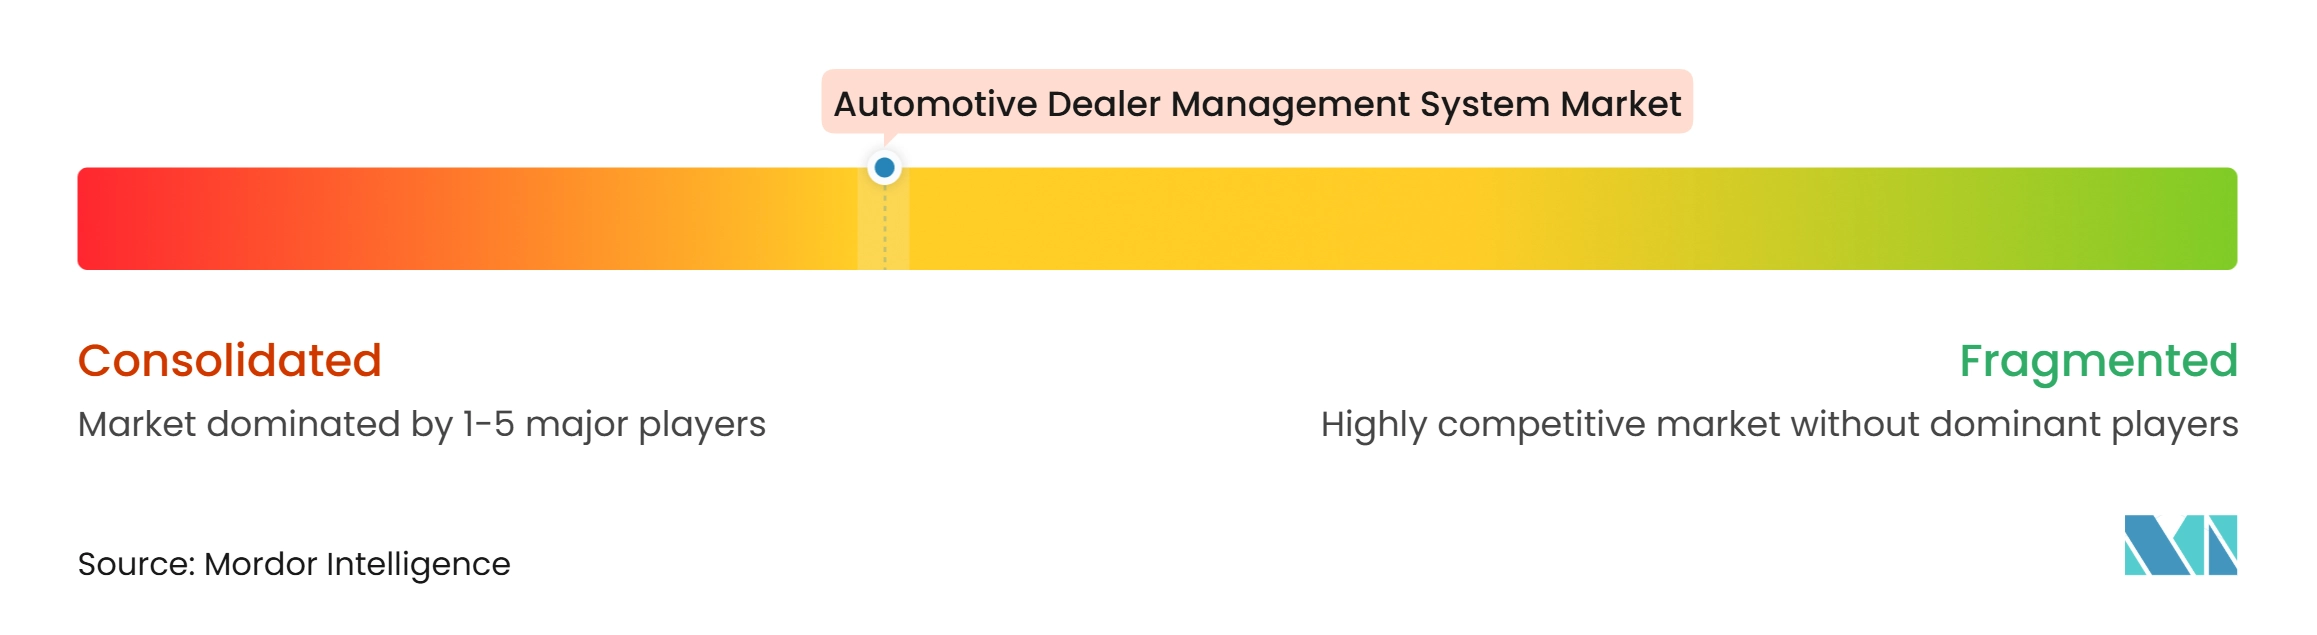
Der Markt für Automotive Dealer Management Systeme ist mäßig konzentriert, da etablierte Anbieter über langjährige Händlerbeziehungen, installierte Systeme und zertifizierte OEM-Verbindungen verfügen. CDK Global, Reynolds and Reynolds und Cox Automotive bleiben in nordamerikanischen Vertragshändlernetzwerken prominent, wo die Zuverlässigkeit von Buchhaltungs-, Service-, Garantie- und Einzelhandelsprozessen bei der Plattformauswahl erhebliches Gewicht hat. Ihre etablierten Positionen beseitigen den Wettbewerbsdruck nicht, erhöhen aber den Standard für einen neuen Anbieter, da ein Ersatz den Tagesbetrieb aufrechterhalten muss und gleichzeitig eine klare Verbesserung in Benutzerfreundlichkeit, Integration oder kommerziellem Wert liefern muss. Der Markt für Automotive Dealer Management Systeme umfasst auch Tekion, Keyloop und Pinewood.AI, die cloudbasierte Alternativen für Unternehmensgruppen und mittelgroße Kunden verfolgen, die eine stärker vernetzte Technologiearchitektur wünschen.
Implementierungsqualität hat ebenfalls einen hohen Stellenwert, da das Produkt von Vertriebsmitarbeitern, Finanzteams, Serviceberatern, Teileverwaltern, Buchhaltern und Gruppenführungskräften mit unterschiedlichen täglichen Anforderungen genutzt wird. Cloud-fokussierte Herausforderer können diesen Vorteil ausgleichen, wenn sie eine klarere Benutzeroberfläche, schnellere Releases und weniger unverbundene Produkte rund um den Kerndatensatz bieten. Der Wettbewerb wird daher nicht nur durch Software-Funktionen definiert, da die Einführung auch von der Schulungsqualität, dem Vertrauen der Händler in den Support und der Fähigkeit abhängt, einen komplexen Übergang handhabbar zu machen.
Vertriebsteams benötigen Kunden- und Fahrzeuginformationen bei der Reaktion auf Leads. Finanzteams benötigen genaue Deal-, Zahlungs- und Compliance-Informationen. Service- und Teileteams benötigen Reparaturhistorien, Termine, Bestandsdaten und Garantieprozesse, die ohne Verzögerung funktionieren. Buchhaltungsteams benötigen Transaktionen, die mit konsistenten Kontrollen in Finanzdaten übergehen. Die Gruppenführung benötigt eine zuverlässige Übersicht über alle Standorte, ohne auf manuelle Berichte warten zu müssen. Anbieter müssen erklären, wie Daten übertragen werden, wie Mitarbeiter geschult werden, wie die Geschäftskontinuität geschützt wird und wie zukünftige Funktionen eingeführt werden. Händler werden auch beurteilen, ob ein Anbieter die finanzielle und operative Kapazität hat, eine langfristige Beziehung zu unterstützen. Diese Fragen werden wichtiger, da das Dealer Management System zum gemeinsamen Datensatz für Kunden-, Fahrzeug-, Service-, Teile- und Finanzaktivitäten wird.
Branchenführer im Bereich Automotive Dealer Management Systeme
-
CDK Global, Inc.
-
The Reynolds and Reynolds Company
-
Cox Automotive, Inc.
-
Tekion Corporation
-
Solera Holdings, Inc.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Dealer Management Systeme Unternehmen in diesem Bericht
- CDK Global, Inc.
- The Reynolds and Reynolds Company
- Cox Automotive, Inc.
- Solera Holdings, Inc.
- Tekion Corporation
- Keyloop Group Limited
- Pinewood Technologies PLC
- Quorum Information Technologies Inc.
- Dominion Enterprises
- PBS Systems Inc.
- Blackpurl
- Frazer Computing, Inc.
- Excellon Software
- DealerBuilt, LLC
- Autologica S.A.
- Nextlane
- Titan DMS
- BiT Dealership Software, Inc.
Neueste Industrielle Entwicklungen in Markt für Automotive Dealer Management Systeme
- Juni 2026: Keyloop stellte auf der Fusion Live London den Sales Hub vor, eine durchgängige Vertriebsmanagementlösung für Vertragshändler und Fahrzeughersteller, mit geplantem vollständigem Rollout im Vereinigten Königreich in der zweiten Jahreshälfte 2026.
- April 2026: Keyloop brachte den Sales Hub für kanadische Händler als Teil seiner Fusion-Automobilhandelsplattform auf den Markt.
- Januar 2026: CDK Global brachte auf der NADA 2026 eine integrierte Kundendatenplattform auf den Markt, um Kundendaten über Händlerabteilungen hinweg zu vereinheitlichen.
- Oktober 2025: Mercedes-Benz India und Zoho brachten SKYLine auf den Markt, ein cloudbasiertes Dealer Management System für das Mercedes-Benz India Händlernetzwerk.
Umfang des globalen Marktberichts für Automotive Dealer Management Systeme
Der Umfang umfasst die Segmentierung nach Komponente (Software und Dienstleistungen [Implementierung, Support und Schulung]), Bereitstellung (Cloud/SaaS und On-Premises), Modul (Vertrieb, Finanzierung und Versicherung, Service und Teile, Bestandsmanagement, CRM und Marketing, Buchhaltung und Finanzen sowie Analysen und Berichte), Händlertyp (Vertragshändler und unabhängige Händler), Fahrzeugtyp (Personenkraftwagen, Nutzfahrzeuge, Zweiräder und Powersports/Freizeitfahrzeuge) und Händlergröße (kleine Händler, mittelgroße Händler und große Händler/Händlergruppen). Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Deutschland, Vereinigtes Königreich, Frankreich, Italien, Spanien, Russland, Niederlande, Polen und Rest von Europa), asiatisch-pazifischer Raum (China, Japan, Indien, Südkorea, Australien, Indonesien, Thailand und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Chile, Kolumbien und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Ägypten, Nigeria und Rest von Naher Osten und Afrika). Die Marktprognosen werden in Wertangaben (USD) bereitgestellt.
Segmentierungsübersicht
| Software |
| Dienstleistungen (Implementierung, Support und Schulung) |
| Cloud/SaaS |
| On-Premises |
| Vertrieb und Finanzierung und Versicherung |
| Service und Teile |
| Bestandsmanagement |
| CRM und Marketing |
| Buchhaltung und Finanzen |
| Analysen und Berichte |
| Vertragshändler |
| Unabhängige Händler |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Zweiräder |
| Powersports/Freizeitfahrzeuge |
| Kleine Händler |
| Mittelgroße Händler |
| Große Händler/Händlergruppen |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Spanien | |
| Russland | |
| Niederlande | |
| Polen | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Indien | |
| Südkorea | |
| Australien | |
| Indonesien | |
| Thailand | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Chile | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Nigeria | |
| Rest von Naher Osten und Afrika |
| Nach Komponente | Software | |
| Dienstleistungen (Implementierung, Support und Schulung) | ||
| Nach Bereitstellung | Cloud/SaaS | |
| On-Premises | ||
| Nach Modul | Vertrieb und Finanzierung und Versicherung | |
| Service und Teile | ||
| Bestandsmanagement | ||
| CRM und Marketing | ||
| Buchhaltung und Finanzen | ||
| Analysen und Berichte | ||
| Nach Händlertyp | Vertragshändler | |
| Unabhängige Händler | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Zweiräder | ||
| Powersports/Freizeitfahrzeuge | ||
| Nach Händlergröße | Kleine Händler | |
| Mittelgroße Händler | ||
| Große Händler/Händlergruppen | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Niederlande | ||
| Polen | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Australien | ||
| Indonesien | ||
| Thailand | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Chile | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Nigeria | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie hoch ist die prognostizierte Wachstumsrate für Automotive Dealer Management Systeme?
Die Kategorie wird voraussichtlich mit einer CAGR von 7,84 % von 2027 bis 2032 wachsen und bis 2032 einen Wert von 13,61 Milliarden USD erreichen.
Warum wechseln Händler zu Cloud-Dealer-Management-Systemen?
Cloud-Systeme bieten kontinuierliche Updates, Fernzugriff und einfachere Skalierung über mehrere Standorte hinweg, während Cloud/SaaS bis 2032 voraussichtlich mit einer CAGR von 10,93 % wachsen wird.
Welche Komponente des Automotive Dealer Management Systems hat den größten Marktanteil?
Software hielt im Jahr 2026 einen Anteil von 56,14 %, da sie wiederkehrende Plattformabonnements und zentrale Händler-Workflows unterstützt.
Welcher Händlertyp wächst bei der Einführung von Dealer Management Systemen am schnellsten?
Unabhängige Händler werden bis 2032 voraussichtlich mit einer CAGR von 11,62 % wachsen, da Anbieter Cloud-Lösungen mit geringerem Overhead anbieten.
Was treibt die Nachfrage nach Dealer Management Systemen bei Nutzfahrzeughändlern an?
Flottenelektrifizierung, Telematik, komplexe Serviceplanung und gewerbliche Garantie-Workflows unterstützen eine prognostizierte CAGR von 10,33 % bis 2032.
Welche Region wächst bei Dealer Management Systemen am schnellsten?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 9,74 % wachsen, unterstützt durch die Digitalisierung des Händlerbetriebs und Netzwerke für Fahrzeuge mit neuen Antriebsarten.