
Taille et Part du Marché des Systèmes de Gestion des Concessionnaires Automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 9.33 Milliards de dollars |
| Taille du Marché (2032) | 13.61 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 7.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Amérique du Nord |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Systèmes de Gestion des Concessionnaires Automobiles par Mordor Intelligence
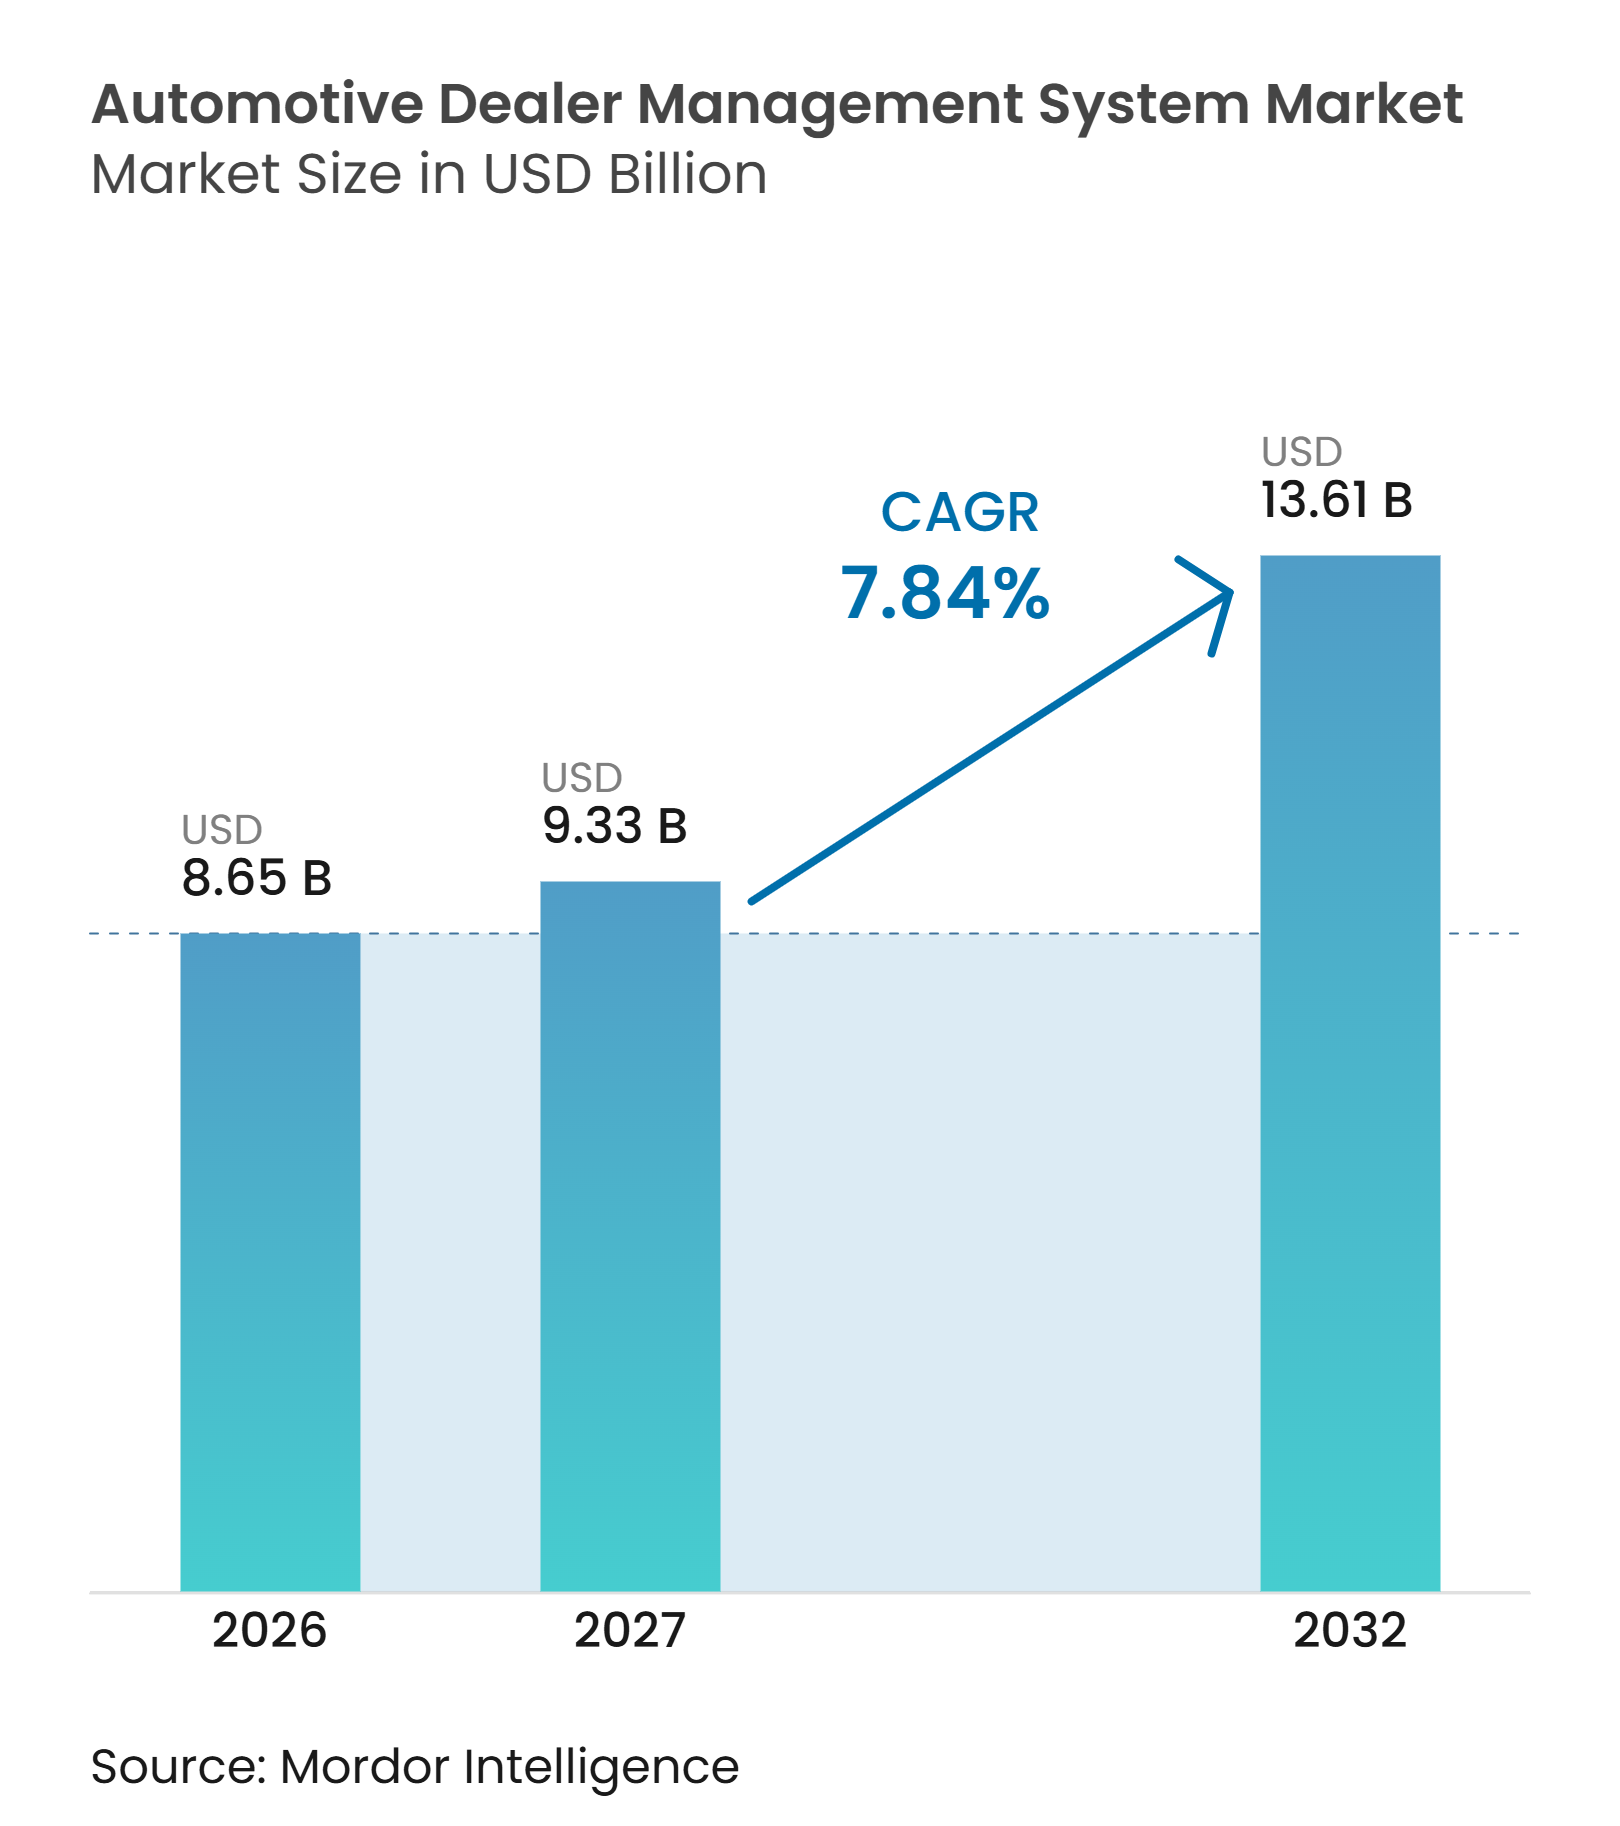
La taille du marché des systèmes de gestion des concessionnaires automobiles était évaluée à 8,65 milliards USD en 2026 et devrait croître de 9,33 milliards USD en 2027 à 13,61 milliards USD d'ici 2032, à un CAGR de 7,84 % durant la période 2027-2032. Le marché des systèmes de gestion des concessionnaires automobiles évolue d'outils de back-office distincts vers des plateformes connectées reliant les ventes, le service, les pièces, les stocks, la comptabilité et les dossiers clients. Les concessionnaires accordent davantage d'importance aux systèmes qui prennent en charge la vente au détail numérique, l'échange de données et l'engagement client récurrent. L'évolution vers les modèles de vente en agence, les processus de service pour véhicules électriques et les groupes de concessionnaires plus importants accroît la valeur d'un registre opérationnel partagé. Les fournisseurs répondent en étendant les plateformes cloud vers le financement, les flux documentaires, l'analytique et les activités d'après-vente. La sécurité, les restrictions d'accès aux données et les migrations de systèmes complexes demeurent des limites importantes à l'adoption et à l'expansion des fournisseurs.
Principaux Enseignements du Rapport
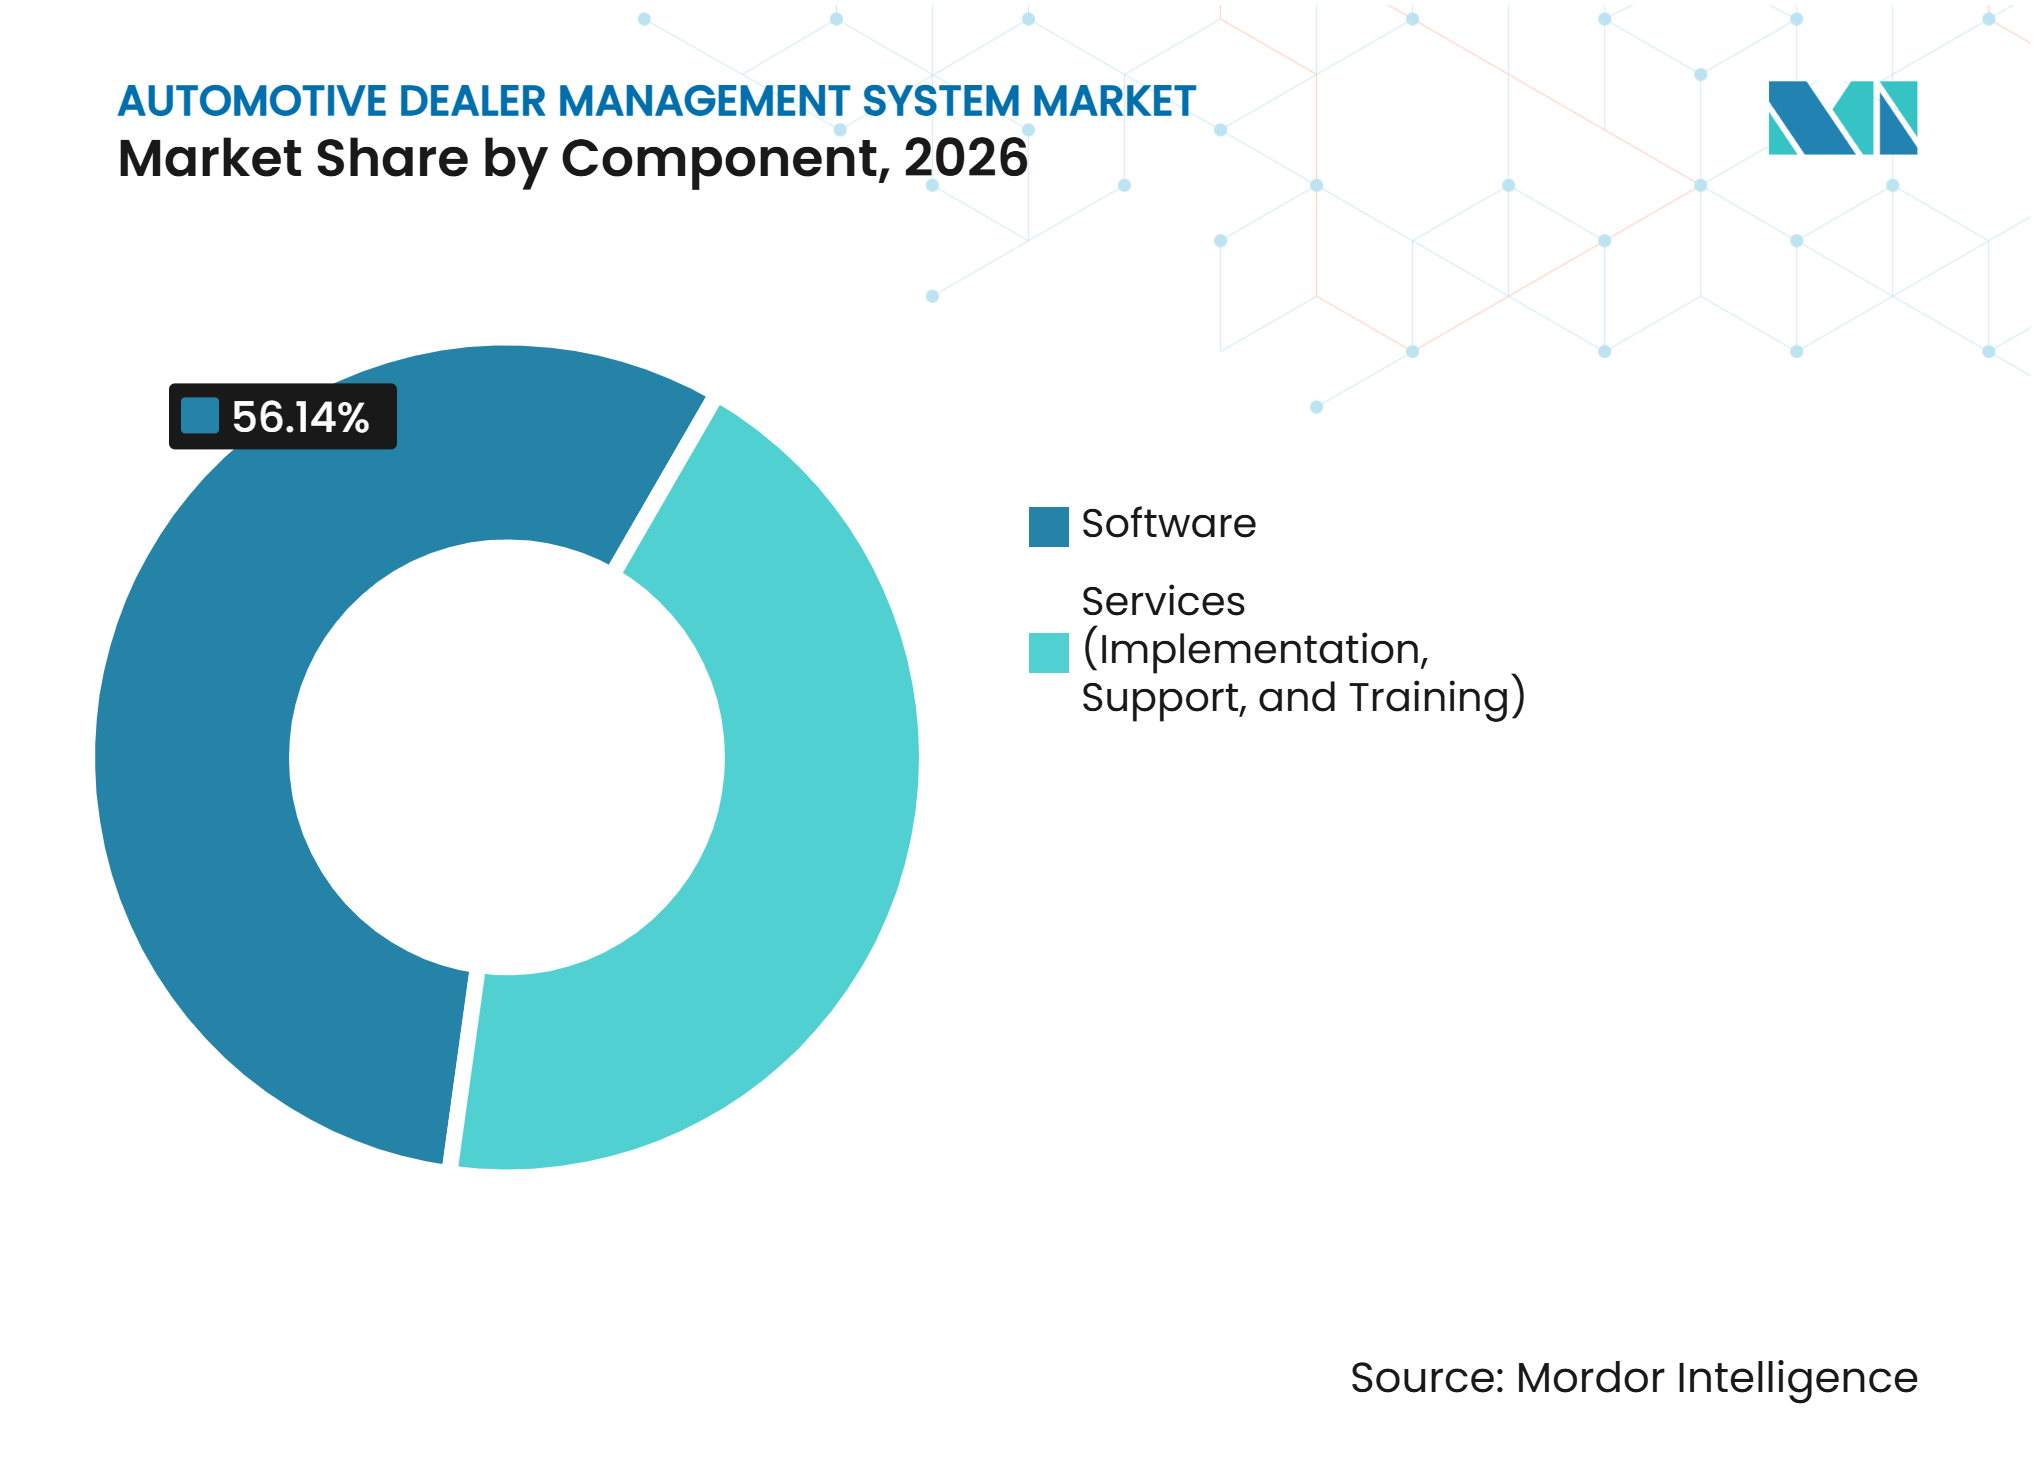
- Par composant, les logiciels détenaient une part de 56,14 % en 2026, tandis que les services devraient croître à un CAGR de 8,55 % jusqu'en 2032.
- Par déploiement, le cloud/SaaS détenait une part de 65,03 % en 2026 et devrait croître à un CAGR de 10,93 % jusqu'en 2032.
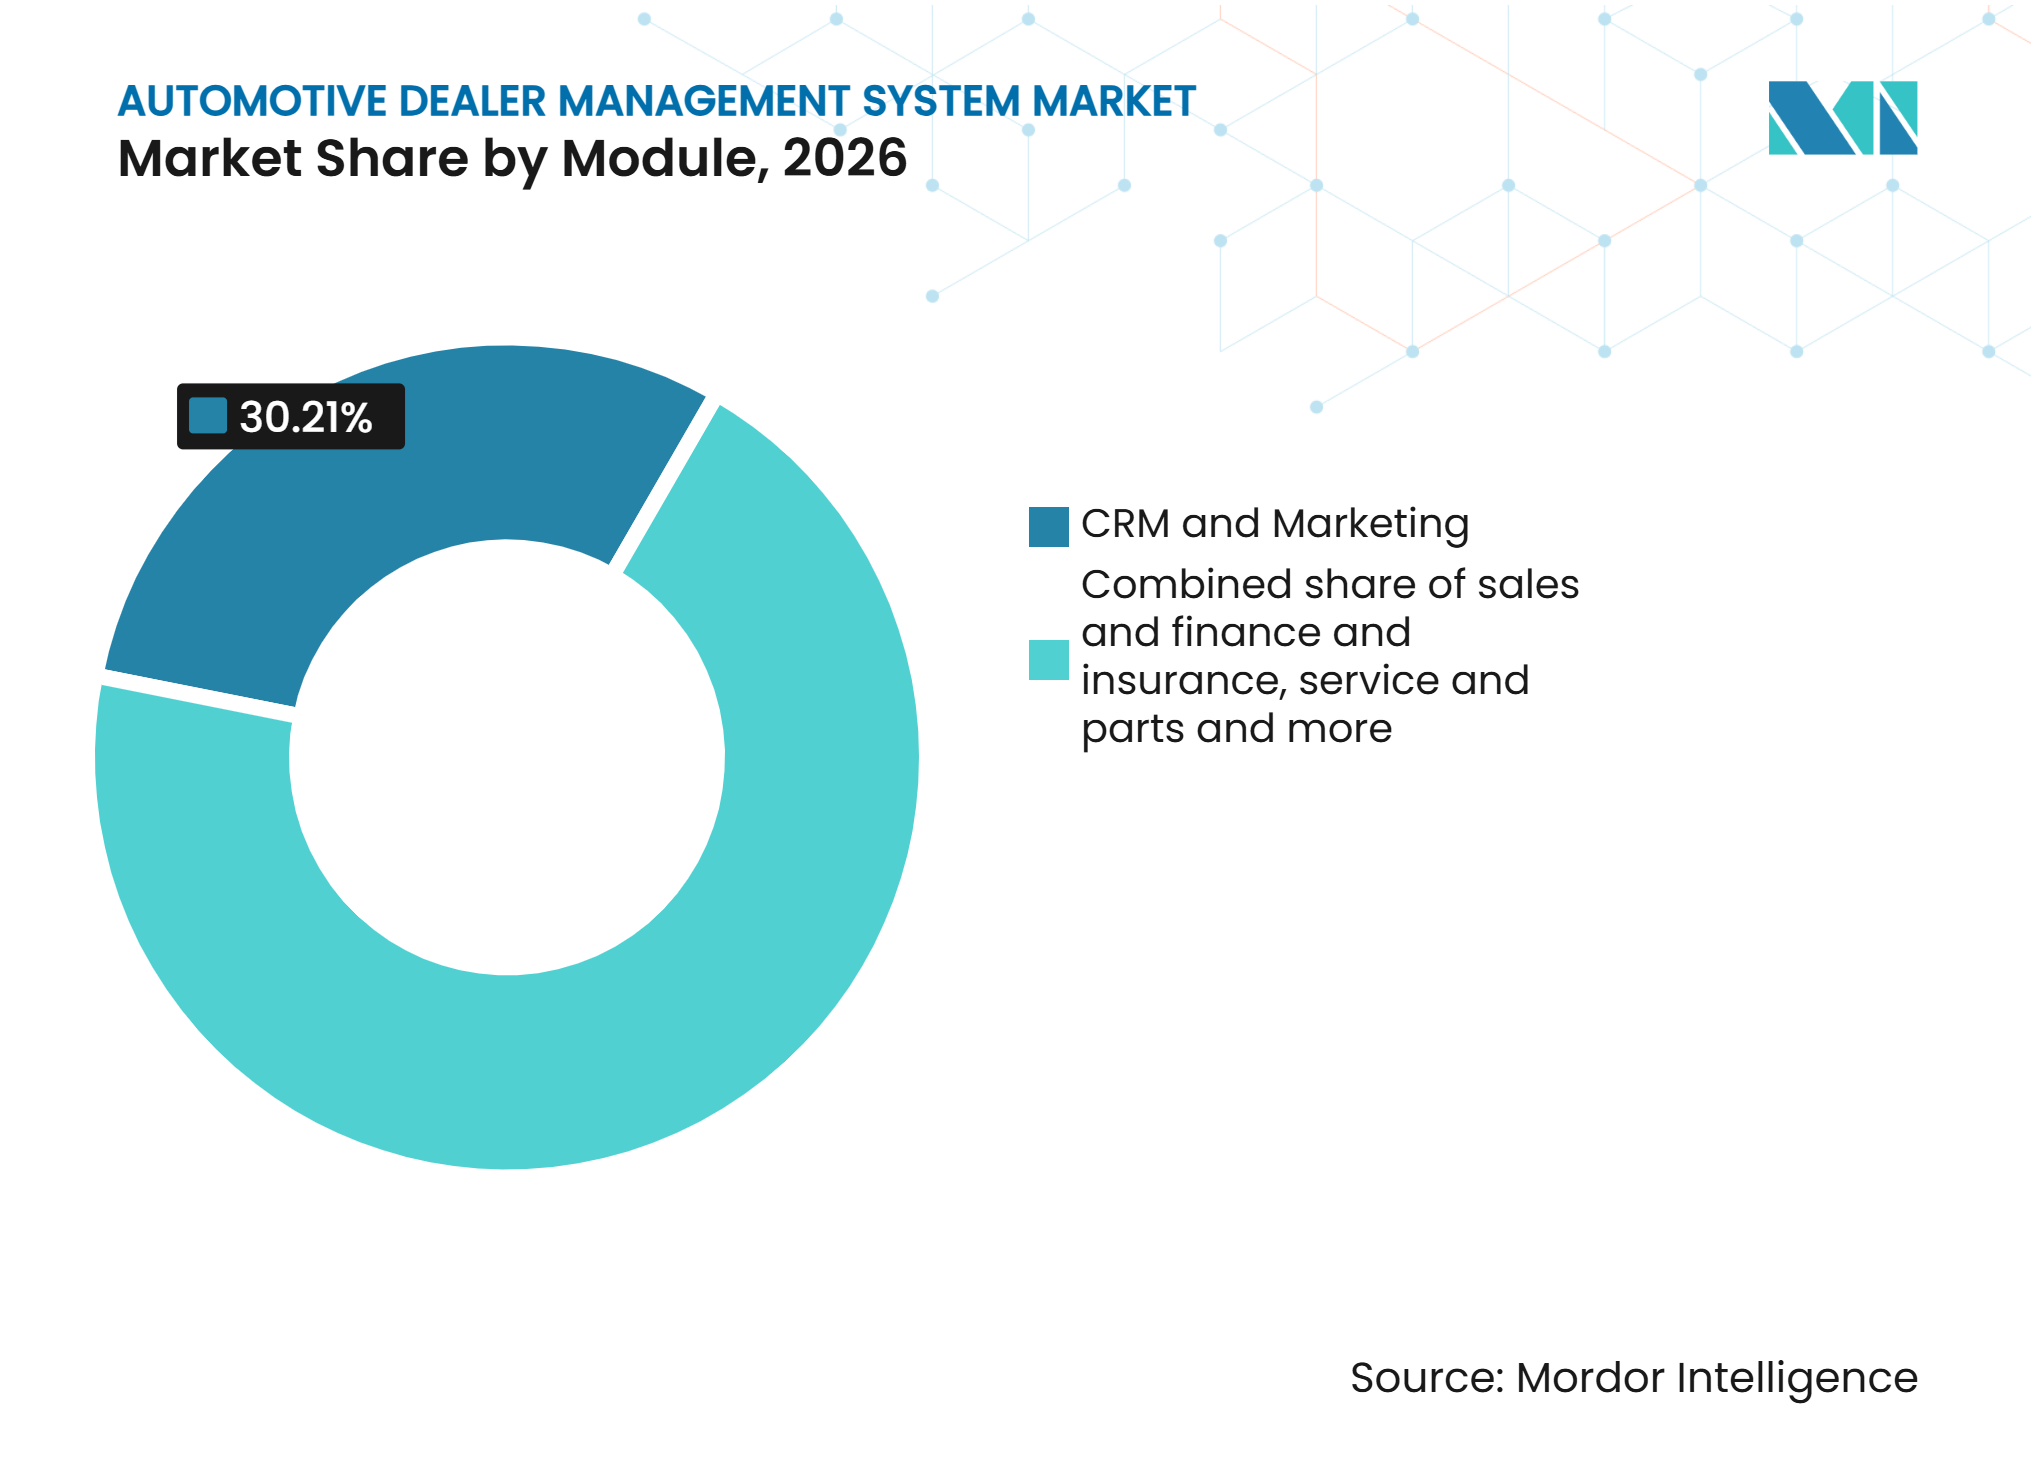
- Par module, la gestion de la relation client et le marketing détenaient une part de 30,21 % en 2026, tandis que la comptabilité et la finance devraient croître à un CAGR de 9,28 % jusqu'en 2032.
- Par type de concession, les concessionnaires franchisés détenaient une part de 67,33 % en 2026, tandis que les concessionnaires indépendants devraient croître à un CAGR de 11,62 % jusqu'en 2032.
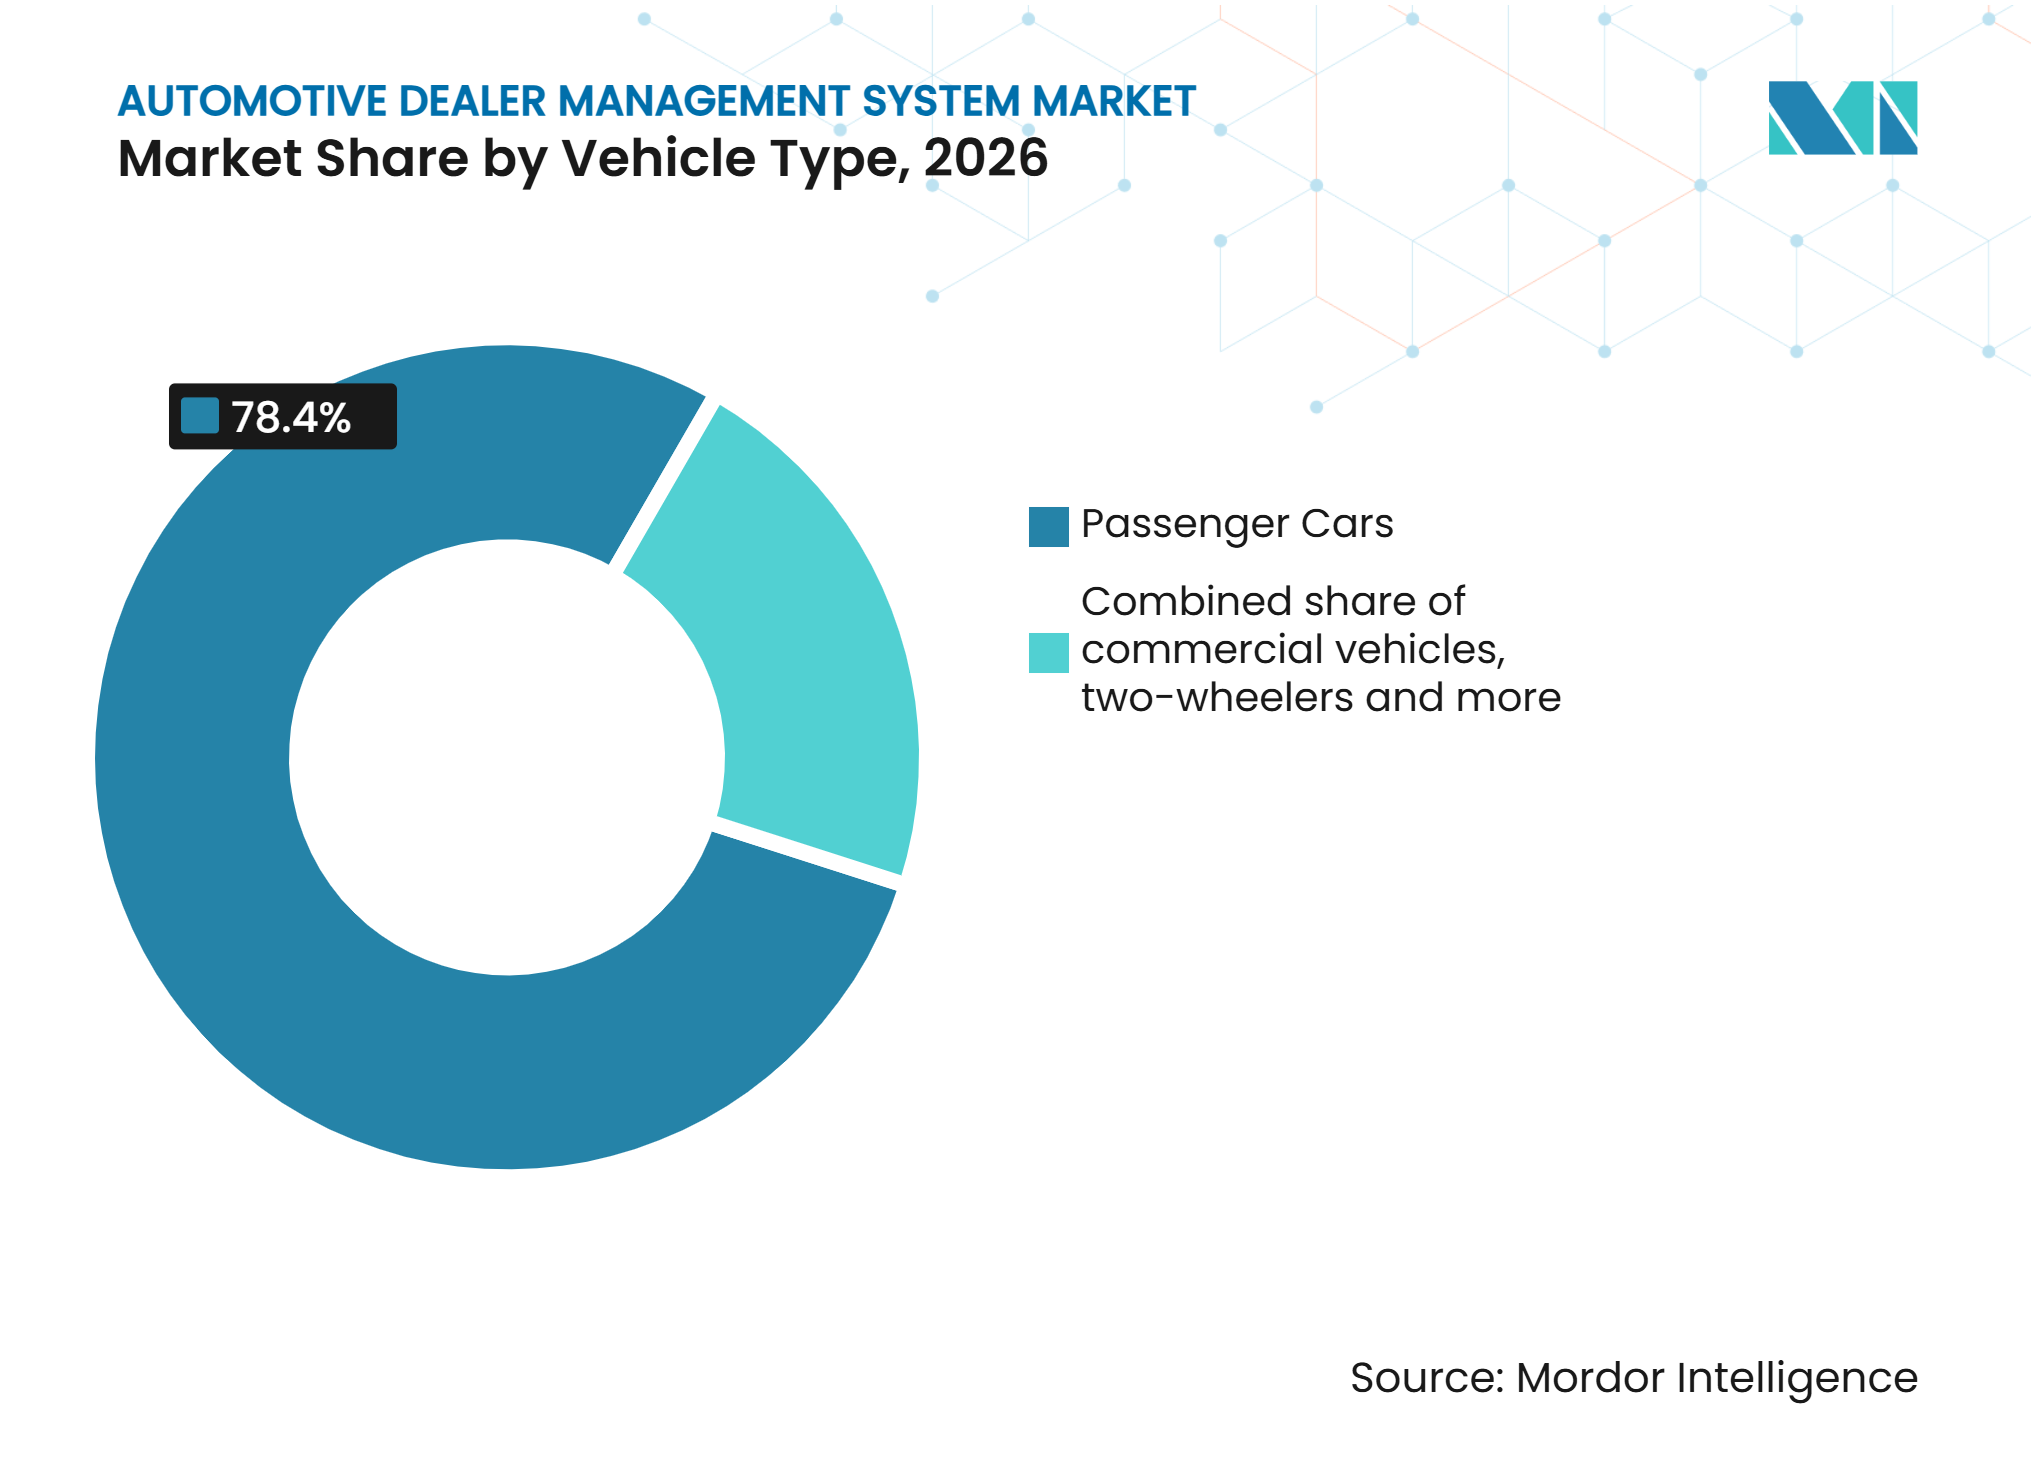
- Par type de véhicule, les voitures particulières détenaient une part de 78,40 % en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 10,33 % jusqu'en 2032.
- Par taille de concessionnaire, les grands concessionnaires et groupes de concessionnaires détenaient une part de 49,16 % en 2026, tandis que les concessionnaires de taille moyenne devraient croître à un CAGR de 11,04 % jusqu'en 2032.
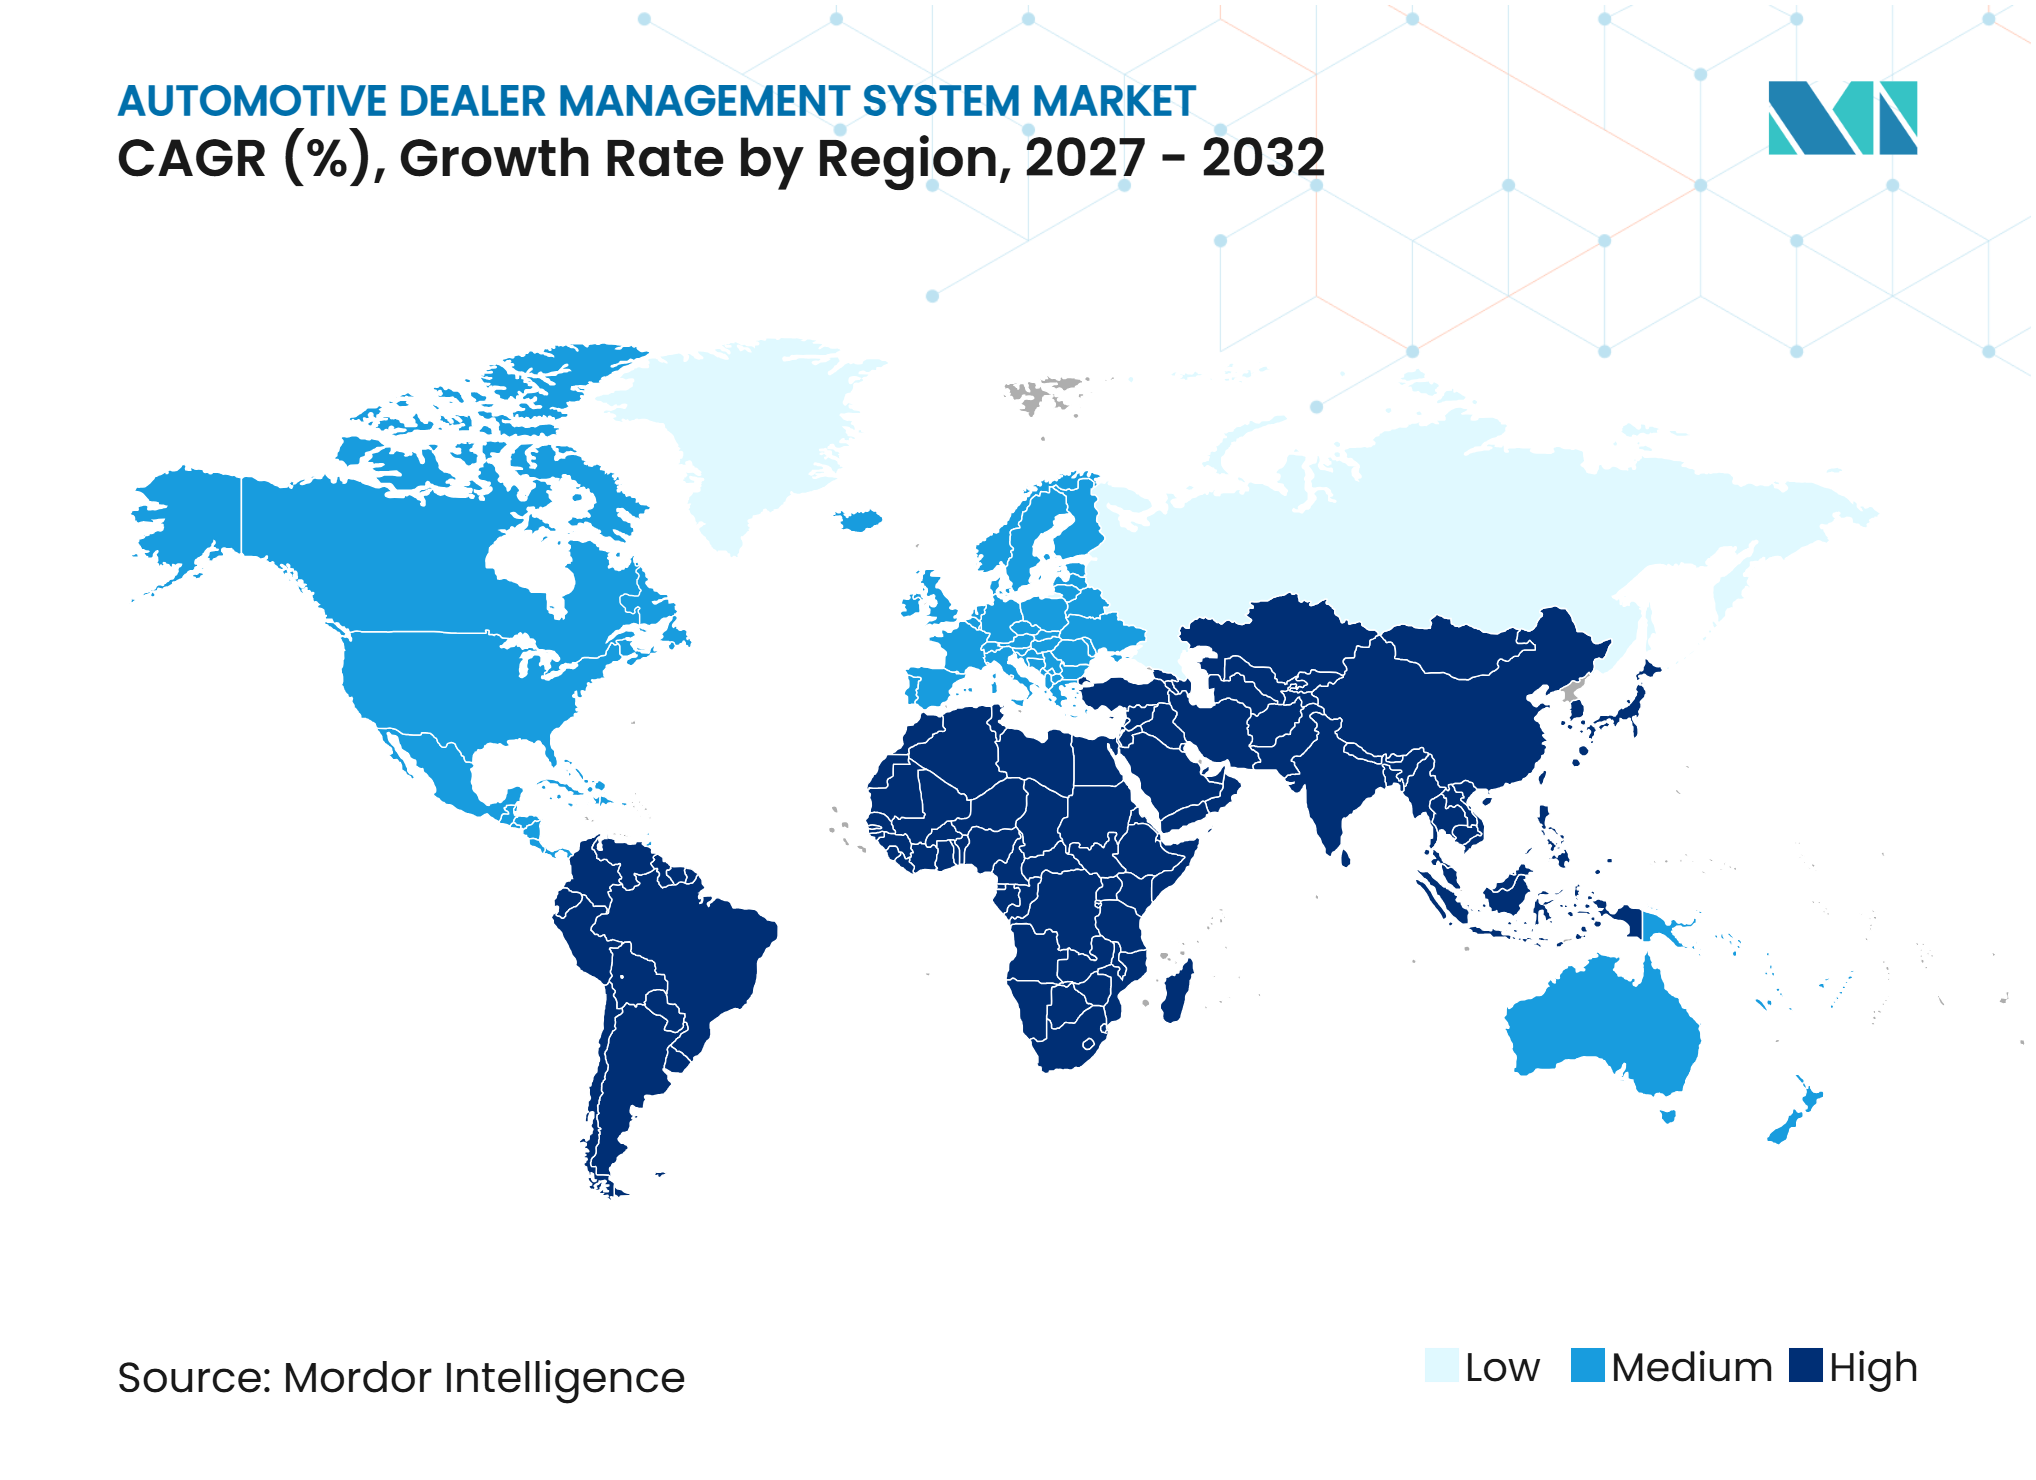
- Par géographie, l'Amérique du Nord détenait une part de 39,11 % en 2026, tandis que l'Asie-Pacifique devrait croître à un CAGR de 9,74 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Numérisation des Concessions et Commerce de Détail Omnicanal | +1.8% | Mondial | Court terme (≤ 2 ans) |
| Adoption du Cloud et du SaaS au Sein des Réseaux de Concessionnaires | +1.5% | Mondial, Asie-Pacifique en tête | Moyen terme (2–4 ans) |
| Consolidation Multi-Sites et Contrôle Centralisé | +1.0% | Amérique du Nord et Europe | Moyen terme (2–4 ans) |
| Intégration des Constructeurs et Échange de Données de Conformité | +0.8% | Mondial | Moyen terme (2–4 ans) |
| Complexité des Flux de Service pour Véhicules Électriques et de Garantie des Batteries | +0.7% | Asie-Pacifique, Europe et Amérique du Nord | Moyen terme (2–4 ans) |
| Orchestration des Flux de Travail en Modèle Agence et de Vente au Détail Numérique | +0.6% | Europe et Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Numérisation des Concessions et Commerce de Détail Omnicanal
Le marché des systèmes de gestion des concessionnaires automobiles bénéficie de la connexion par les concessionnaires de la génération de prospects en ligne avec les transactions en magasin. Cox Automotive a rapporté qu'en 2025, près de la moitié des concessionnaires franchisés proposaient une expérience d'achat entièrement en ligne. La même étude a révélé que les concessionnaires les plus performants étaient 53 % plus susceptibles d'utiliser l'intelligence artificielle dans leurs opérations[1]. Un système de gestion des concessionnaires connecté peut regrouper les dossiers clients, la tarification, le financement, la signature de documents et les données de rendez-vous dans un même flux de travail. Cette connexion rend la plateforme plus importante pour le concessionnaire, car son remplacement peut perturber simultanément plusieurs processus orientés client. Les fournisseurs qui proposent des fonctionnalités natives de paiement, de financement et de gestion documentaire peuvent réduire la dépendance aux intégrations déconnectées.
Adoption du Cloud et du SaaS au Sein des Réseaux de Concessionnaires
La livraison en mode cloud est au cœur de l'expansion du marché des systèmes de gestion des concessionnaires automobiles, car elle permet des mises à jour continues et un accès multi-sites. Les plateformes cloud peuvent connecter des applications tierces via des interfaces de programmation d'applications et peuvent évoluer sans que le concessionnaire ait à acquérir du matériel local. La tarification par abonnement lie également les revenus du fournisseur au nombre de sites exploités par un groupe de concessionnaires. Chaque site acquis peut devenir un abonnement logiciel récurrent supplémentaire dans le cadre d'un accord de groupe. En Thaïlande, Senior Com a lancé la plateforme cloud native DV Platform en juillet 2025 pour les flux de travail de vente, de service et de pièces de rechange. Ce type de déploiement sur terrain vierge diffère du cycle de remplacement observé dans les réseaux de concessionnaires matures.
Consolidation Multi-Sites et Contrôle Centralisé
Les groupes de concessionnaires plus importants accroissent la demande de rapports partagés, de comptabilité centralisée et de processus d'inventaire cohérents entre les sites. CDK Global a renouvelé sa relation avec Hudson Automotive Group en janvier 2025, soutenant 51 sites de concession dans le cadre d'un accord pluriannuel [2]. Un système de gestion des concessionnaires unique réduit le besoin de relations distinctes avec les fournisseurs et de rapports fragmentés entre les sites. Tekion a indiqué que Dutch Miller Auto Group a unifié 13 sites sur sa plateforme et supprimé plus de 12 systèmes et fournisseurs tiers. Ce cas illustre pourquoi les plateformes à l'échelle du groupe peuvent devenir difficiles à remplacer une fois que les processus de comptabilité, d'inventaire, de gestion client et de service dépendent de la même couche de données. Le marché des systèmes de gestion des concessionnaires automobiles offre donc aux fournisseurs une raison de prioriser l'analytique de groupe et les fonctions inter-sites.
Intégration des Constructeurs et Échange de Données de Conformité
La connectivité avec les constructeurs automobiles prend de plus en plus d'importance, car les demandes de garantie, l'immatriculation des véhicules, les historiques de réparation et les dossiers de pièces dépendent d'un échange de données fiable. PBS Systems a permis la soumission directe des demandes de garantie Hyundai au Canada en février 2025, supprimant la nécessité de saisir les demandes séparément via un portail [3]. Les processus de service pour véhicules électriques ajoutent des champs pour l'état de la batterie, l'historique de charge et l'administration des garanties. Les structures en modèle agence exigent également que les systèmes prennent en charge les commissions et les contrats contrôlés par le fabricant, au lieu des arrangements conventionnels de marge brute des concessionnaires. Keyloop a lancé Sales Hub en juin 2026 pour soutenir les flux de travail de vente des constructeurs de véhicules et des détaillants. Ces exigences favorisent les fournisseurs capables de maintenir des intégrations certifiées et d'adapter les flux de travail essentiels sans ajouter de travail manuel.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration des Systèmes Hérités et Coûts de Migration | -1.2% | Mondial | Court terme (≤ 2 ans) |
| Cybersécurité, Confidentialité et Obligations de Résidence des Données | -0.8% | Mondial | Court terme (≤ 2 ans) |
| Coûts de Changement pour les Concessionnaires et Temps d'Arrêt Opérationnel | -0.5% | Mondial | Moyen terme (2–4 ans) |
| Asymétrie d'Accès aux Données des Constructeurs et Contrôle des API | -0.4% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration des Systèmes Hérités et Coûts de Migration
Le remplacement d'un système de gestion des concessionnaires nécessite le transfert des dossiers clients, des ordres de réparation, des stocks, de la tarification des pièces, des registres comptables et des connexions avec les constructeurs. Les concessionnaires doivent maintenir leurs opérations de vente au détail quotidiennes pendant la migration. Le travail devient plus difficile pour les groupes exploitant de nombreux sites, car une bascule simultanée peut créer une perturbation opérationnelle étendue. Une approche progressive limite les perturbations, mais peut prolonger la transition sur une longue période de mise en œuvre. Les systèmes hérités conservent donc un avantage lorsque le bénéfice attendu du changement ne dépasse pas clairement le coût de mise en œuvre et les temps d'arrêt. Le marché des systèmes de gestion des concessionnaires automobiles doit surmonter cet obstacle grâce à des services de migration plus solides, des méthodes d'intégration éprouvées et une formation pratique.
Cybersécurité, Confidentialité et Obligations de Résidence des Données
Les plateformes de concessionnaires stockent des informations sur l'identité des consommateurs, les véhicules, les finances, le service et les transactions, ce qui fait des contrôles de sécurité une exigence d'achat fondamentale. Motility Software Solutions, filiale de Reynolds and Reynolds, a divulgué un incident de sécurité des données affectant environ 766 000 personnes en septembre 2025 [4]. Cet incident a renforcé les conséquences opérationnelles et réputationnelles des failles dans les systèmes technologiques des concessionnaires. Les obligations en matière de confidentialité peuvent exiger des pistes d'audit, des processus de réponse aux violations et des contrôles sur le lieu de traitement des dossiers clients. Les fournisseurs qui opèrent en Europe doivent également tenir compte des exigences du RGPD lors de la conception des déploiements cloud. Les restrictions des constructeurs sur l'accès aux dossiers clients, de garantie et de réparation peuvent en outre limiter la valeur que les concessionnaires tirent d'une nouvelle plateforme.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Logiciels Constituent la Base de Revenus PrincipaleLes logiciels représentaient 56,14 % de la part du marché des systèmes de gestion des concessionnaires automobiles en 2026. Leur position reflète les structures de licences récurrentes sur les sites de concession et le rôle central du système de gestion des concessionnaires dans les opérations quotidiennes. Les abonnements logiciels couvrent les fonctions que les concessionnaires utilisent pour traiter les ventes, gérer les rendez-vous de service, tenir les dossiers de pièces et effectuer les tâches comptables. La livraison en mode cloud a accru la valeur de ces abonnements, car les fournisseurs peuvent ajouter des fonctions sans installation locale distincte. L'offre logicielle sert également de base aux modules connectés de gestion de la relation client, d'analytique, de financement et de service. Les fournisseurs se font donc concurrence sur la profondeur de leur plateforme et la qualité des intégrations qui l'entourent.
Les services devraient croître à un CAGR de 8,55 % jusqu'en 2032. Les travaux de mise en œuvre, de support, de formation et de configuration augmentent à mesure que les plateformes de concessionnaires ajoutent des flux de travail pour véhicules électriques, de l'analytique et des processus spécifiques aux constructeurs. Les déploiements plus importants nécessitent un support spécialisé, car ils connectent souvent plusieurs sites, marques et applications héritées. Les revenus de services peuvent rester importants après la mise en service, à mesure que les groupes de concessionnaires révisent leurs flux de travail ou ajoutent des sites. Cela crée un second flux de revenus parallèlement à l'abonnement logiciel. Les fournisseurs qui proposent une intégration structurée et des services certifiés peuvent réduire les préoccupations liées à la migration et renforcer les relations clients à long terme.


Par Déploiement :
Le Cloud/SaaS Mène l'Adoption et la CroissanceLe cloud/SaaS représentait 65,03 % de la part du marché des systèmes de gestion des concessionnaires automobiles en 2026. Il devrait également croître à un CAGR de 10,93 % jusqu'en 2032, ce qui montre que la conversion depuis les systèmes sur site est toujours en cours. Les systèmes cloud offrent des mises à jour fréquentes des fonctionnalités, un accès à distance et une mise à l'échelle simplifiée pour les groupes de concessionnaires. Ils peuvent prendre en charge des connexions en temps réel avec les systèmes de gestion de la relation client, d'inventaire, de finance et de données des constructeurs. La livraison en mode cloud réduit également la nécessité d'acheter et de maintenir des serveurs locaux.
Les systèmes sur site restent pertinents pour certains grands groupes disposant de contrats existants et de configurations locales complexes. Ils peuvent également être attractifs lorsque la connectivité est irrégulière ou lorsque les règles de déploiement rendent l'architecture cloud public plus difficile à utiliser. Cependant, les écarts de fonctionnalités peuvent se creuser lorsque les plateformes cloud reçoivent des mises à jour continues pour l'analytique, la notation des prospects, la planification des pièces et la synchronisation des données. Cela peut rendre l'ancien modèle moins attractif lors d'une décision de remplacement. La base installée sur site restante représente donc une opportunité de conversion significative. Le marché des systèmes de gestion des concessionnaires automobiles dépendra des fournisseurs pour rendre cette transition moins perturbatrice.
Par Module :
La Gestion de la Relation Client et le Marketing Occupent la Position la Plus ImportanteLa gestion de la relation client et le marketing détenaient une part de marché de 30,21 % en 2026. Ce module est en tête car les fournisseurs intègrent de plus en plus la gestion des prospects, la vente au détail numérique et les outils de fidélisation dans l'abonnement au système de gestion des concessionnaires. Les concessionnaires utilisent ces outils pour gérer les demandes, le suivi client, les rappels de service et les activités de fidélisation tout au long du cycle de possession du véhicule. Le module est important car les dossiers clients relient les ventes de véhicules au financement, au service, aux pièces et aux achats répétés. Son rôle s'élargit lorsque les canaux de vente en ligne envoient davantage de prospects dans le flux de travail du concessionnaire. Un dossier client unifié peut aider le personnel à éviter les démarches en double et à soutenir une communication plus cohérente. CDK Global a lancé une plateforme de données clients au NADA 2026 pour unifier les informations clients fragmentées entre les départements des concessions.
La comptabilité et la finance devraient croître à un CAGR de 9,28 % jusqu'en 2032. Les groupes multi-sites ont besoin d'une consolidation financière rapide, tandis que les pistes d'audit numériques soutiennent des processus financiers plus contrôlés. Le module est étroitement lié aux flux de travail de vente, de finance et d'assurance, car chaque transaction nécessite un traitement précis des paiements, des taxes et de la comptabilité. La gestion des stocks joue également un rôle croissant, car les dossiers de véhicules électriques nécessitent des attributs supplémentaires. Le service et les pièces restent essentiels car leurs dossiers soutiennent les travaux de réparation et l'administration des garanties. L'analytique et le reporting reçoivent l'attention des fournisseurs, car les groupes souhaitent une visibilité comparable sur les performances de leurs différents sites.


Par Type de Concession :
Les Concessionnaires Franchisés Occupent la Position la Plus ImportanteLes concessionnaires franchisés représentaient une part de marché de 67,33 % en 2026. Leur position dominante reflète les exigences des constructeurs en matière de soumission de garanties, d'immatriculation, de rapports de conformité et d'échange de données approuvé. Ces exigences favorisent les plateformes qui disposent déjà de connexions reconnues avec les constructeurs. Le concessionnaire doit maintenir des liens fiables entre la salle d'exposition, le département de service, le service des pièces et les systèmes du fabricant. La certification peut donc avoir plus de poids que le prix seul dans un processus de sélection pour une franchise. Cette structure donne un avantage aux fournisseurs établis, tout en renforçant l'importance de maintenir les intégrations à jour.
Les concessionnaires indépendants devraient croître à un CAGR de 11,62 % jusqu'en 2032. Les fournisseurs cloud adaptent leurs plateformes aux opérateurs indépendants et aux opérateurs de type « achetez ici, payez ici » qui ont besoin de fonctions pratiques d'inventaire, de recouvrement, de gestion client et de conformité. CDK Global a lancé sa suite Fundamentals en mars 2025 pour les petites concessions franchisées et indépendantes. Ce segment se distingue car il ne nécessite pas toujours la même couche de certification des constructeurs que les opérateurs franchisés. Il peut néanmoins nécessiter des pistes d'audit, des outils de notification des consommateurs et des connexions avec les fournisseurs de crédit. Les fournisseurs qui proposent une tarification claire et un effort de mise en œuvre réduit peuvent être mieux adaptés à ce groupe.
Par Type de Véhicule :
Les Voitures Particulières Restent la Base de Demande la Plus LargeLes voitures particulières représentaient une part de marché de 78,40 % en 2026. Ce résultat suit la large présence des franchises de véhicules particuliers et des concessions indépendantes dans les réseaux de vente au détail mondiaux. Ces sites ont besoin de logiciels pour les processus courants tels que la vente de véhicules, la prise de rendez-vous de service, les ordres de réparation, la gestion des pièces et le contact client. Les flux de travail des véhicules particuliers constituent la base de demande fondamentale pour la plupart des plateformes de systèmes de gestion des concessionnaires. Les fournisseurs construisent souvent leur architecture de flux de travail partagée autour de ces processus à fort volume. Ils adaptent ensuite la plateforme aux catégories de véhicules commerciaux et spécialisés.
Les véhicules commerciaux devraient croître à un CAGR de 10,33 % jusqu'en 2032. L'électrification des flottes et la télématique basée sur les itinéraires créent des exigences de service, de garantie et de données qui dépassent de nombreuses configurations de véhicules particuliers. Les opérateurs commerciaux peuvent avoir besoin de gérer des contrats multi-actifs, des engagements de disponibilité, des dossiers de conducteurs et des calendriers de maintenance plus complexes. Ces besoins soutiennent des liens plus étroits entre la planification du service et les données du véhicule. Les concessionnaires de deux-roues et de véhicules de loisirs ou de sport motorisé présentent également des opportunités ciblées dans certaines régions. Blackpurl a lancé Blackpurl 2 en juillet 2025 pour les concessions de remorques, de véhicules de sport motorisé, de véhicules de loisirs, de voiturettes de golf et d'équipements. Le marché des systèmes de gestion des concessionnaires automobiles offre de la place pour des plateformes spécialisées là où les processus automobiles standard ne correspondent pas au modèle opérationnel du concessionnaire.
Par Taille de Concessionnaire :
Les Grands Groupes Définissent les Exigences EntrepriseLes grands concessionnaires et groupes de concessionnaires représentaient une part de marché de 49,16 % en 2026. Leur importance découle des facturations élevées des fournisseurs et de leur demande de rapports centralisés, d'intégration multi-marques et de consolidation financière. Ces groupes définissent souvent les exigences fonctionnelles qui façonnent les feuilles de route des produits entreprise. Un fournisseur au service d'un grand groupe doit soutenir des processus cohérents sur plusieurs sites sans perdre la visibilité locale. La relation peut devenir durable car chaque site supplémentaire augmente le nombre de flux de travail connectés.
Les concessionnaires de taille moyenne devraient croître à un CAGR de 11,04 % jusqu'en 2032. Ce groupe dépasse la gestion par tableur et entre dans des cycles de déploiement plus complets de systèmes de gestion des concessionnaires. Les plateformes cloud sont attractives car elles évitent l'investissement matériel associé aux anciens modèles technologiques. Les opérateurs de taille moyenne recherchent de plus en plus la visibilité sur les rapports et les opérations utilisée par les grands groupes, mais restent sensibles au coût total de possession. Les fournisseurs adaptent les fonctionnalités entreprise à des empreintes opérationnelles plus réduites.
Analyse Géographique
Amérique du Nord
L'Amérique du Nord détenait une part de marché de 39,11 % en 2026. La région bénéficie d'une large base de concessions franchisées, de liens établis avec les constructeurs et du remplacement continu des anciens systèmes de concessionnaires. L'adoption du cloud laisse de la place pour une conversion supplémentaire parmi les concessionnaires utilisant encore des plateformes installées localement. Le Canada ajoute des exigences en matière de support bilingue et de connexions spécifiques aux constructeurs pour les franchises. La taille du marché des systèmes de gestion des concessionnaires automobiles dans la région bénéficie également de l'intérêt des concessionnaires pour les données connectées, les fonctionnalités basées sur l'intelligence artificielle et des dossiers clients plus unifiés.
Les groupes de concessionnaires en Amérique du Nord resteront probablement une source majeure de demande entreprise, car ils ont besoin de contrôles communs sur plusieurs sites. Le renouvellement de l'accord de CDK Global avec Hudson Automotive Group illustre la valeur des accords de groupe à long terme pour les grands fournisseurs. Les exigences de sécurité deviennent également plus visibles dans la sélection des plateformes à la suite d'incidents récents dans la chaîne d'approvisionnement technologique des concessionnaires. Les fournisseurs doivent démontrer une gestion contrôlée des dossiers clients et des processus de réponse opérationnels. Ces besoins soutiennent une plus grande attention aux certifications de sécurité de l'information et aux preuves d'audit lors des achats des concessionnaires.
Asie-Pacifique
L'Asie-Pacifique devrait croître à un CAGR de 9,74 % jusqu'en 2032. L'Inde, l'Asie du Sud-Est et la Chine offrent des opportunités sur terrain vierge où les systèmes numériques pour concessionnaires peuvent être déployés sans travaux de remplacement de systèmes hérités étendus. Mercedes-Benz India et Zoho ont lancé le système de gestion des concessionnaires SKYLine sur le réseau de concessionnaires India de l'entreprise en octobre 2025. Ce déploiement illustre la demande de processus de concessionnaires basés sur le cloud et de liens avec les systèmes des fabricants. La croissance régionale provient également de l'expansion des réseaux de véhicules à nouvelle énergie qui nécessitent des flux de travail numériques de service et de garantie des batteries.
Le Japon représente une voie plus structurée vers l'expansion grâce à la standardisation menée par les constructeurs. Pinewood.AI a conclu un accord de cinq ans avec Volkswagen Group Japan en avril 2025 pour les concessionnaires Volkswagen et Audi, suivi d'un accord pour les Porsche Centers au Japon en septembre 2025. La Chine introduit un facteur de conformité distinct, car la souveraineté des données peut nécessiter une infrastructure locale ou des partenariats cloud locaux. Cela augmente les coûts de déploiement, mais peut également limiter la concurrence transfrontalière. Les fournisseurs ont besoin de modèles opérationnels régionaux plutôt que d'un plan de plateforme uniforme unique. Les systèmes cloud peuvent gagner rapidement en adoption dans les pays qui sautent l'étape sur site.
Europe, Amérique du Sud, et Moyen-Orient et Afrique
L'Europe est façonnée par le développement du modèle agence et les exigences de gouvernance des données. La vente en agence modifie la structure des transactions, car les fabricants peuvent fixer les prix et détenir les contrats clients tandis que les concessionnaires reçoivent des commissions. Les plateformes doivent donc prendre en charge des processus différents de vente, de comptabilité et de données clients. Le RGPD reste un facteur de conformité central pour les fournisseurs qui traitent les informations clients via des systèmes cloud. Les déploiements de Pinewood.AI auprès de groupes de concessionnaires au Royaume-Uni montrent que la concurrence entre plateformes s'intensifie à mesure que les concessionnaires s'adaptent à ces changements de flux de travail.
L'Amérique du Sud offre une croissance grâce à l'expansion des réseaux de franchises et à l'intérêt pour les plateformes cloud qui réduisent l'investissement en serveurs locaux. Les fournisseurs régionaux peuvent être compétitifs lorsqu'ils comprennent les différences fiscales, linguistiques et réglementaires entre les marchés nationaux. Au Moyen-Orient et en Afrique, l'expansion des marques premium dans les pays du Conseil de Coopération du Golfe soutient la demande de systèmes de concessionnaires entreprise. Keyloop a indiqué en septembre 2025 que sa plateforme Fusion serait déployée en Afrique du Sud en 2026. L'opportunité régionale mixte dépend de la volonté des fournisseurs de localiser les modèles de conformité, d'intégration et de support. Elle favorise également les plateformes capables de servir les réseaux de concessionnaires en développement sans imposer une infrastructure sur site complexe.
Paysage Concurrentiel
Concentration du Marché
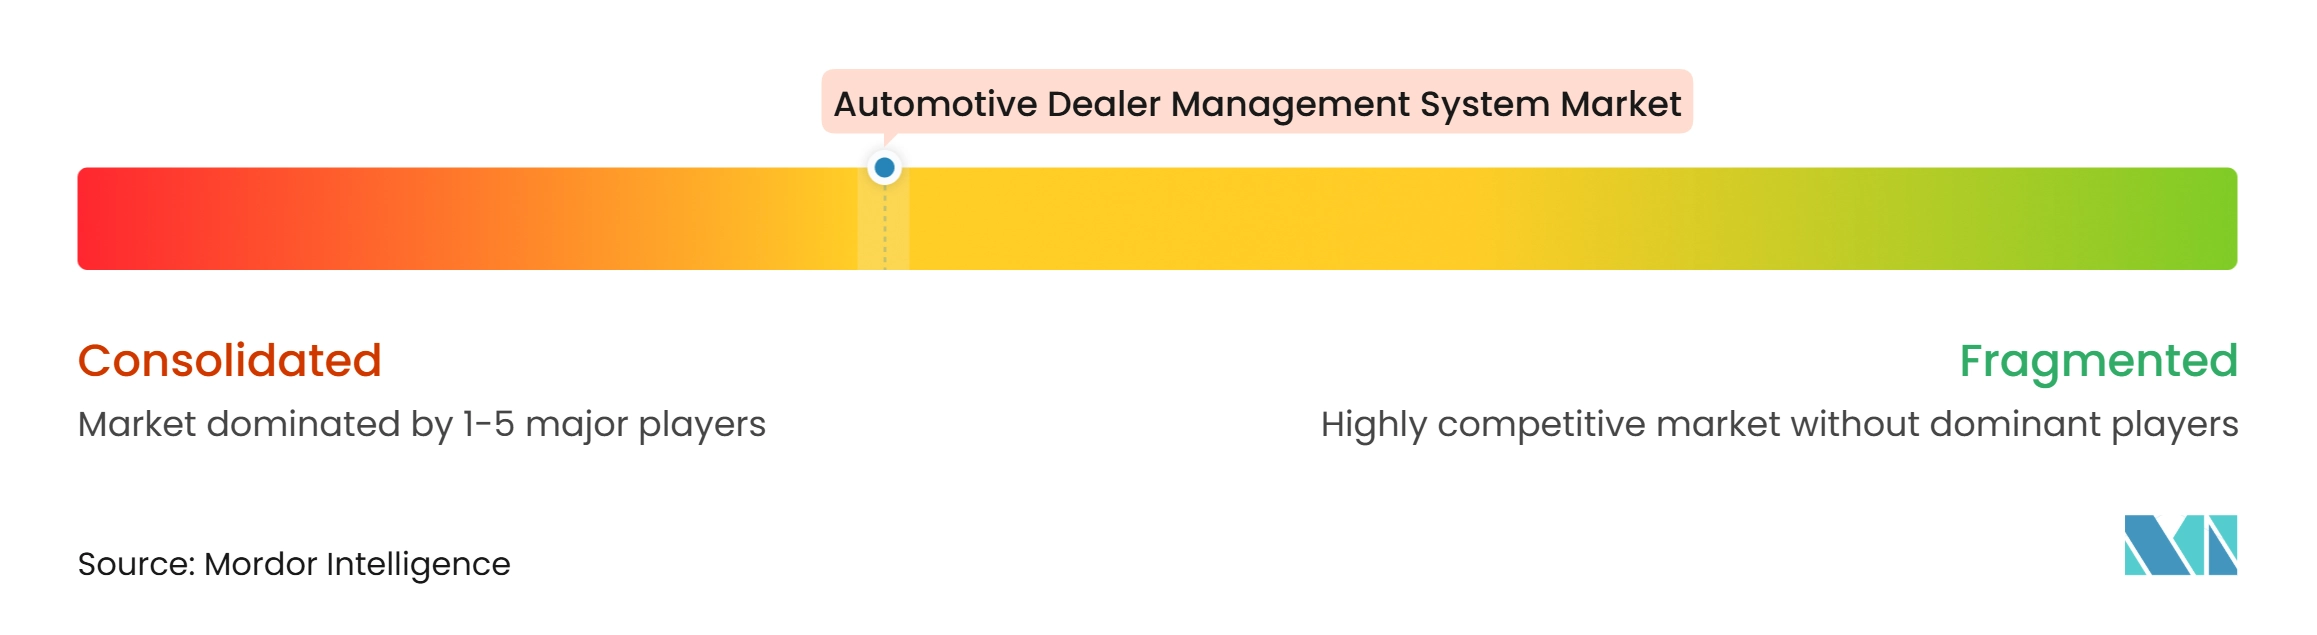
Le marché des systèmes de gestion des concessionnaires automobiles est modérément concentré, car les fournisseurs établis entretiennent des relations durables avec les concessionnaires, disposent de systèmes installés et de connexions certifiées avec les constructeurs. CDK Global, Reynolds and Reynolds et Cox Automotive restent des acteurs importants dans les réseaux de concessionnaires franchisés nord-américains, où la fiabilité des processus de comptabilité, de service, de garantie et de vente au détail a un poids considérable dans la sélection des plateformes. Leurs positions historiques n'éliminent pas la pression concurrentielle, mais elles élèvent le niveau d'exigence pour un nouveau fournisseur, car un remplacement doit préserver les opérations quotidiennes tout en apportant une amélioration claire en termes d'utilisabilité, d'intégration ou de valeur commerciale. Le marché des systèmes de gestion des concessionnaires automobiles comprend également Tekion, Keyloop et Pinewood.AI, qui proposent des alternatives basées sur le cloud pour les groupes entreprise et les comptes de taille moyenne souhaitant une architecture technologique plus connectée.
La qualité de la mise en œuvre a également une valeur premium, car le produit est utilisé par le personnel de vente, les équipes financières, les conseillers de service, les responsables des pièces, les comptables et les dirigeants de groupe ayant des besoins quotidiens différents. Les challengers axés sur le cloud peuvent contrebalancer cet avantage en proposant une interface plus claire, des mises à jour plus rapides et moins de produits déconnectés autour du dossier central. La concurrence n'est donc pas définie uniquement par les fonctionnalités logicielles, car l'adoption dépend également de la qualité de la formation, de la confiance des concessionnaires dans le support et de la capacité à rendre une transition complexe gérable.
Les équipes de vente ont besoin d'informations sur les clients et les véhicules lorsqu'elles répondent aux prospects. Les équipes financières ont besoin d'informations précises sur les transactions, les paiements et la conformité. Les équipes de service et de pièces ont besoin d'historiques de réparation, de rendez-vous, de dossiers d'inventaire et de processus de garantie qui fonctionnent sans délai. Les équipes comptables ont besoin que les transactions soient intégrées dans les registres financiers avec des contrôles cohérents. La direction du groupe a besoin d'une vue fiable sur l'ensemble des sites sans attendre des rapports manuels. Les fournisseurs doivent expliquer comment les données seront déplacées, comment le personnel sera formé, comment la continuité des activités sera protégée et comment les fonctions futures seront introduites. Les concessionnaires évalueront également si un fournisseur dispose de la capacité financière et opérationnelle pour soutenir une relation à long terme. Ces questions sont d'autant plus importantes que le système de gestion des concessionnaires devient le dossier commun pour les activités clients, véhicules, service, pièces et financières.
Leaders du Secteur des Systèmes de Gestion des Concessionnaires Automobiles
-
CDK Global, Inc.
-
The Reynolds and Reynolds Company
-
Cox Automotive, Inc.
-
Tekion Corporation
-
Solera Holdings, Inc.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Systèmes de Gestion des Concessionnaires Automobiles Entreprises couvertes dans ce rapport
- CDK Global, Inc.
- The Reynolds and Reynolds Company
- Cox Automotive, Inc.
- Solera Holdings, Inc.
- Tekion Corporation
- Keyloop Group Limited
- Pinewood Technologies PLC
- Quorum Information Technologies Inc.
- Dominion Enterprises
- PBS Systems Inc.
- Blackpurl
- Frazer Computing, Inc.
- Excellon Software
- DealerBuilt, LLC
- Autologica S.A.
- Nextlane
- Titan DMS
- BiT Dealership Software, Inc.
Développements industriels récents dans Marché des Systèmes de Gestion des Concessionnaires Automobiles
- Juin 2026 : Keyloop a dévoilé Sales Hub, une solution de gestion des ventes de bout en bout pour les détaillants franchisés et les constructeurs de véhicules, lors de Fusion Live London, avec un déploiement complet au Royaume-Uni prévu pour le second semestre 2026.
- Avril 2026 : Keyloop a lancé Sales Hub pour les concessionnaires canadiens dans le cadre de sa plateforme de vente au détail automobile Fusion.
- Janvier 2026 : CDK Global a lancé une plateforme de données clients intégrée au NADA 2026 pour unifier les données clients entre les départements des concessions.
- Octobre 2025 : Mercedes-Benz India et Zoho ont lancé SKYLine, un système de gestion des concessionnaires basé sur le cloud pour le réseau de concessionnaires Mercedes-Benz India.
Périmètre du Rapport Mondial sur le Marché des Systèmes de Gestion des Concessionnaires Automobiles
Le périmètre comprend la segmentation par composant (logiciels et services [mise en œuvre, support et formation]), déploiement (cloud/SaaS et sur site), module (ventes, finance et assurance, service et pièces, gestion des stocks, gestion de la relation client et marketing, comptabilité et finance, et analytique et reporting), type de concession (concessionnaires franchisés et concessionnaires indépendants), type de véhicule (voitures particulières, véhicules commerciaux, deux-roues et véhicules de sport motorisé/loisirs), et taille du concessionnaire (petits concessionnaires, concessionnaires de taille moyenne et grands concessionnaires/groupes de concessionnaires). Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Allemagne, Royaume-Uni, France, Italie, Espagne, Russie, Pays-Bas, Pologne et reste de l'Europe), Asie-Pacifique (Chine, Japon, Inde, Corée du Sud, Australie, Indonésie, Thaïlande et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Chili, Colombie et reste de l'Amérique du Sud), et Moyen-Orient et Afrique (Arabie Saoudite, Émirats Arabes Unis, Israël, Turquie, Afrique du Sud, Égypte, Nigéria et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD).
Aperçu de la segmentation
| Logiciels |
| Services (Mise en Œuvre, Support et Formation) |
| Cloud/SaaS |
| Sur Site |
| Ventes et Finance et Assurance |
| Service et Pièces |
| Gestion des Stocks |
| Gestion de la Relation Client et Marketing |
| Comptabilité et Finance |
| Analytique et Reporting |
| Concessionnaires Franchisés |
| Concessionnaires Indépendants |
| Voitures Particulières |
| Véhicules Commerciaux |
| Deux-Roues |
| Véhicules de Sport Motorisé/Loisirs |
| Petits Concessionnaires |
| Concessionnaires de Taille Moyenne |
| Grands Concessionnaires/Groupes de Concessionnaires |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Espagne | |
| Russie | |
| Pays-Bas | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Australie | |
| Indonésie | |
| Thaïlande | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Chili | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Israël | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Nigéria | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Composant | Logiciels | |
| Services (Mise en Œuvre, Support et Formation) | ||
| Par Déploiement | Cloud/SaaS | |
| Sur Site | ||
| Par Module | Ventes et Finance et Assurance | |
| Service et Pièces | ||
| Gestion des Stocks | ||
| Gestion de la Relation Client et Marketing | ||
| Comptabilité et Finance | ||
| Analytique et Reporting | ||
| Par Type de Concession | Concessionnaires Franchisés | |
| Concessionnaires Indépendants | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Commerciaux | ||
| Deux-Roues | ||
| Véhicules de Sport Motorisé/Loisirs | ||
| Par Taille de Concessionnaire | Petits Concessionnaires | |
| Concessionnaires de Taille Moyenne | ||
| Grands Concessionnaires/Groupes de Concessionnaires | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pays-Bas | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Australie | ||
| Indonésie | ||
| Thaïlande | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Chili | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Israël | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Nigéria | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quel est le taux de croissance prévu pour les systèmes de gestion des concessionnaires automobiles ?
La catégorie devrait croître à un CAGR de 7,84 % de 2027 à 2032, pour atteindre 13,61 milliards USD d'ici 2032.
Pourquoi les concessions migrent-elles vers des plateformes de systèmes de gestion des concessionnaires cloud ?
Les systèmes cloud offrent des mises à jour continues, un accès à distance et une mise à l'échelle plus facile entre les sites, tandis que le cloud/SaaS devrait croître à un CAGR de 10,93 % jusqu'en 2032.
Quel composant du système de gestion des concessionnaires automobiles détient la plus grande part ?
Les logiciels détenaient une part de 56,14 % en 2026, car ils soutiennent les abonnements récurrents aux plateformes et les flux de travail essentiels des concessionnaires.
Quel type de concession connaît la croissance la plus rapide dans l'adoption des systèmes de gestion des concessionnaires ?
Les concessionnaires indépendants devraient croître à un CAGR de 11,62 % jusqu'en 2032, à mesure que les fournisseurs proposent des solutions cloud à faibles frais généraux.
Qu'est-ce qui stimule la demande de systèmes de gestion des concessionnaires pour les concessionnaires de véhicules commerciaux ?
L'électrification des flottes, la télématique, la planification complexe du service et les flux de travail de garantie commerciale soutiennent un CAGR projeté de 10,33 % jusqu'en 2032.
Quelle région connaît la croissance la plus rapide pour les systèmes de gestion des concessionnaires ?
L'Asie-Pacifique devrait croître à un CAGR de 9,74 % jusqu'en 2032, soutenue par la numérisation des concessions et les réseaux de véhicules à nouvelle énergie.