
自動車ディーラー管理システム市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
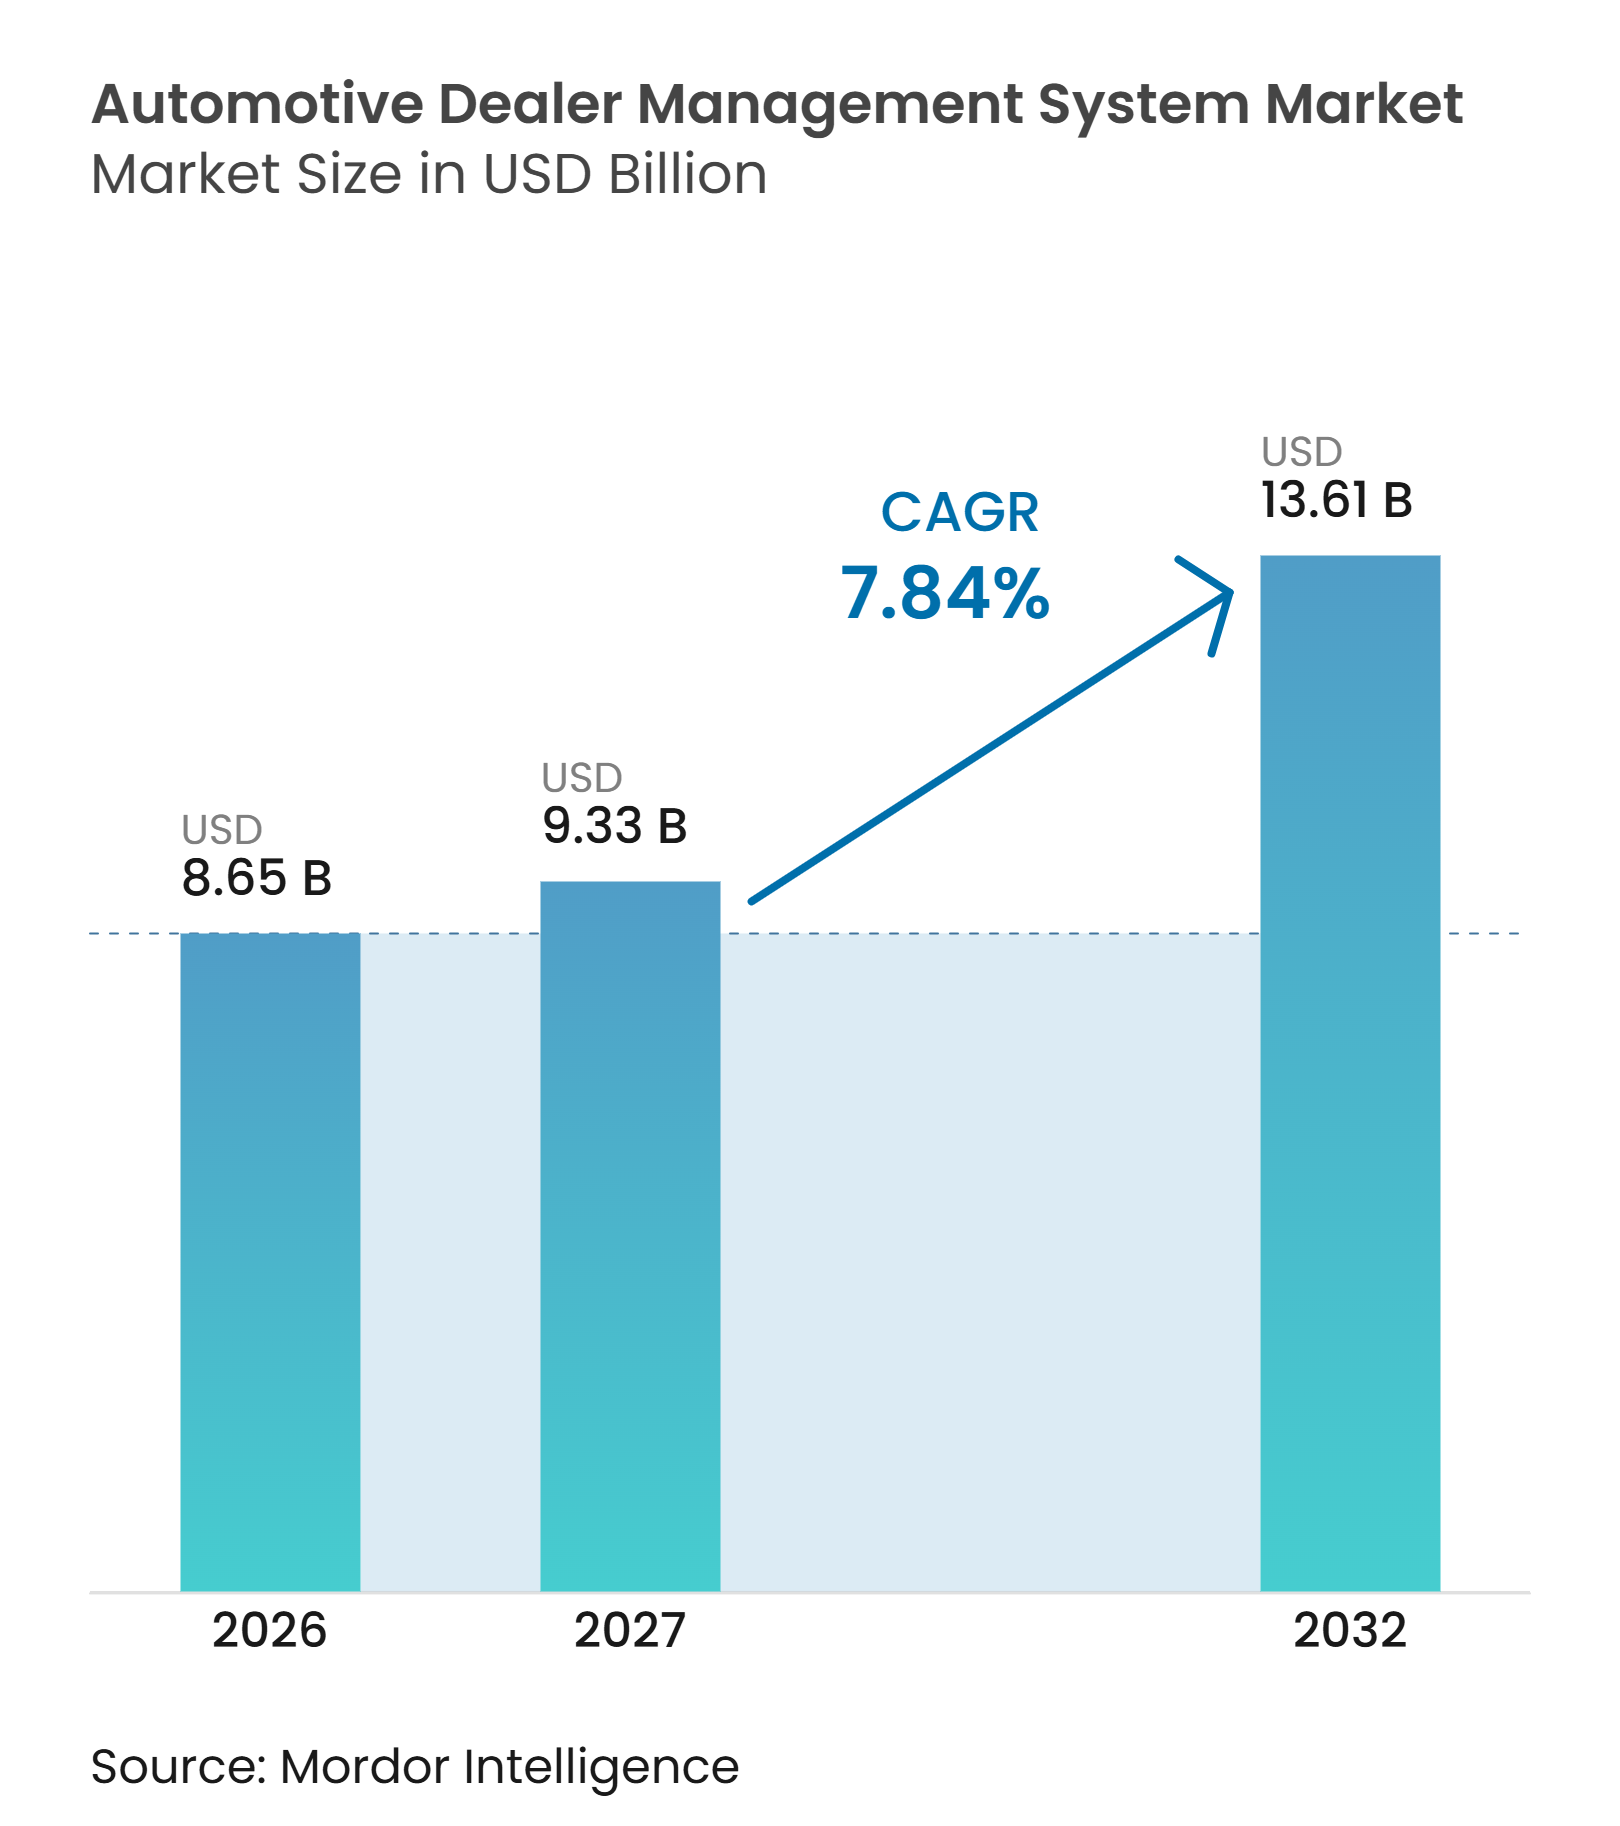
| 市場規模 (2027) | 9.33 十億米ドル |
| 市場規模 (2032) | 13.61 十億米ドル |
| 成長率 (2027 - 2032) | 7.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | 北米 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車ディーラー管理システム市場分析
自動車ディーラー管理システムの市場規模は2026年に8.65 ビリオン 米ドルと評価され、2027年の9.33 ビリオン 米ドルから2032年には13.61 ビリオン 米ドルに成長し、2027年から2032年の期間においてCAGR 7.84%で推移すると予測されています。自動車ディーラー管理システム市場は、個別のバックオフィスツールから、販売、サービス、部品、在庫、会計、および顧客記録を連携させた統合プラットフォームへと移行しています。ディーラーは、デジタル小売、データ交換、および継続的な顧客エンゲージメントをサポートするシステムをより重視しています。エージェンシー販売モデル、電気自動車のサービスプロセス、および大規模ディーラーグループへの移行により、共有された業務記録の価値が高まっています。ベンダーはクラウドプラットフォームをファイナンス、文書ワークフロー、アナリティクス、およびアフターセールス活動へと拡張することで対応しています。セキュリティ、データアクセス制限、および困難なシステム移行は、導入とベンダー拡大における重大な制約として残っています。
レポートの主要ポイント
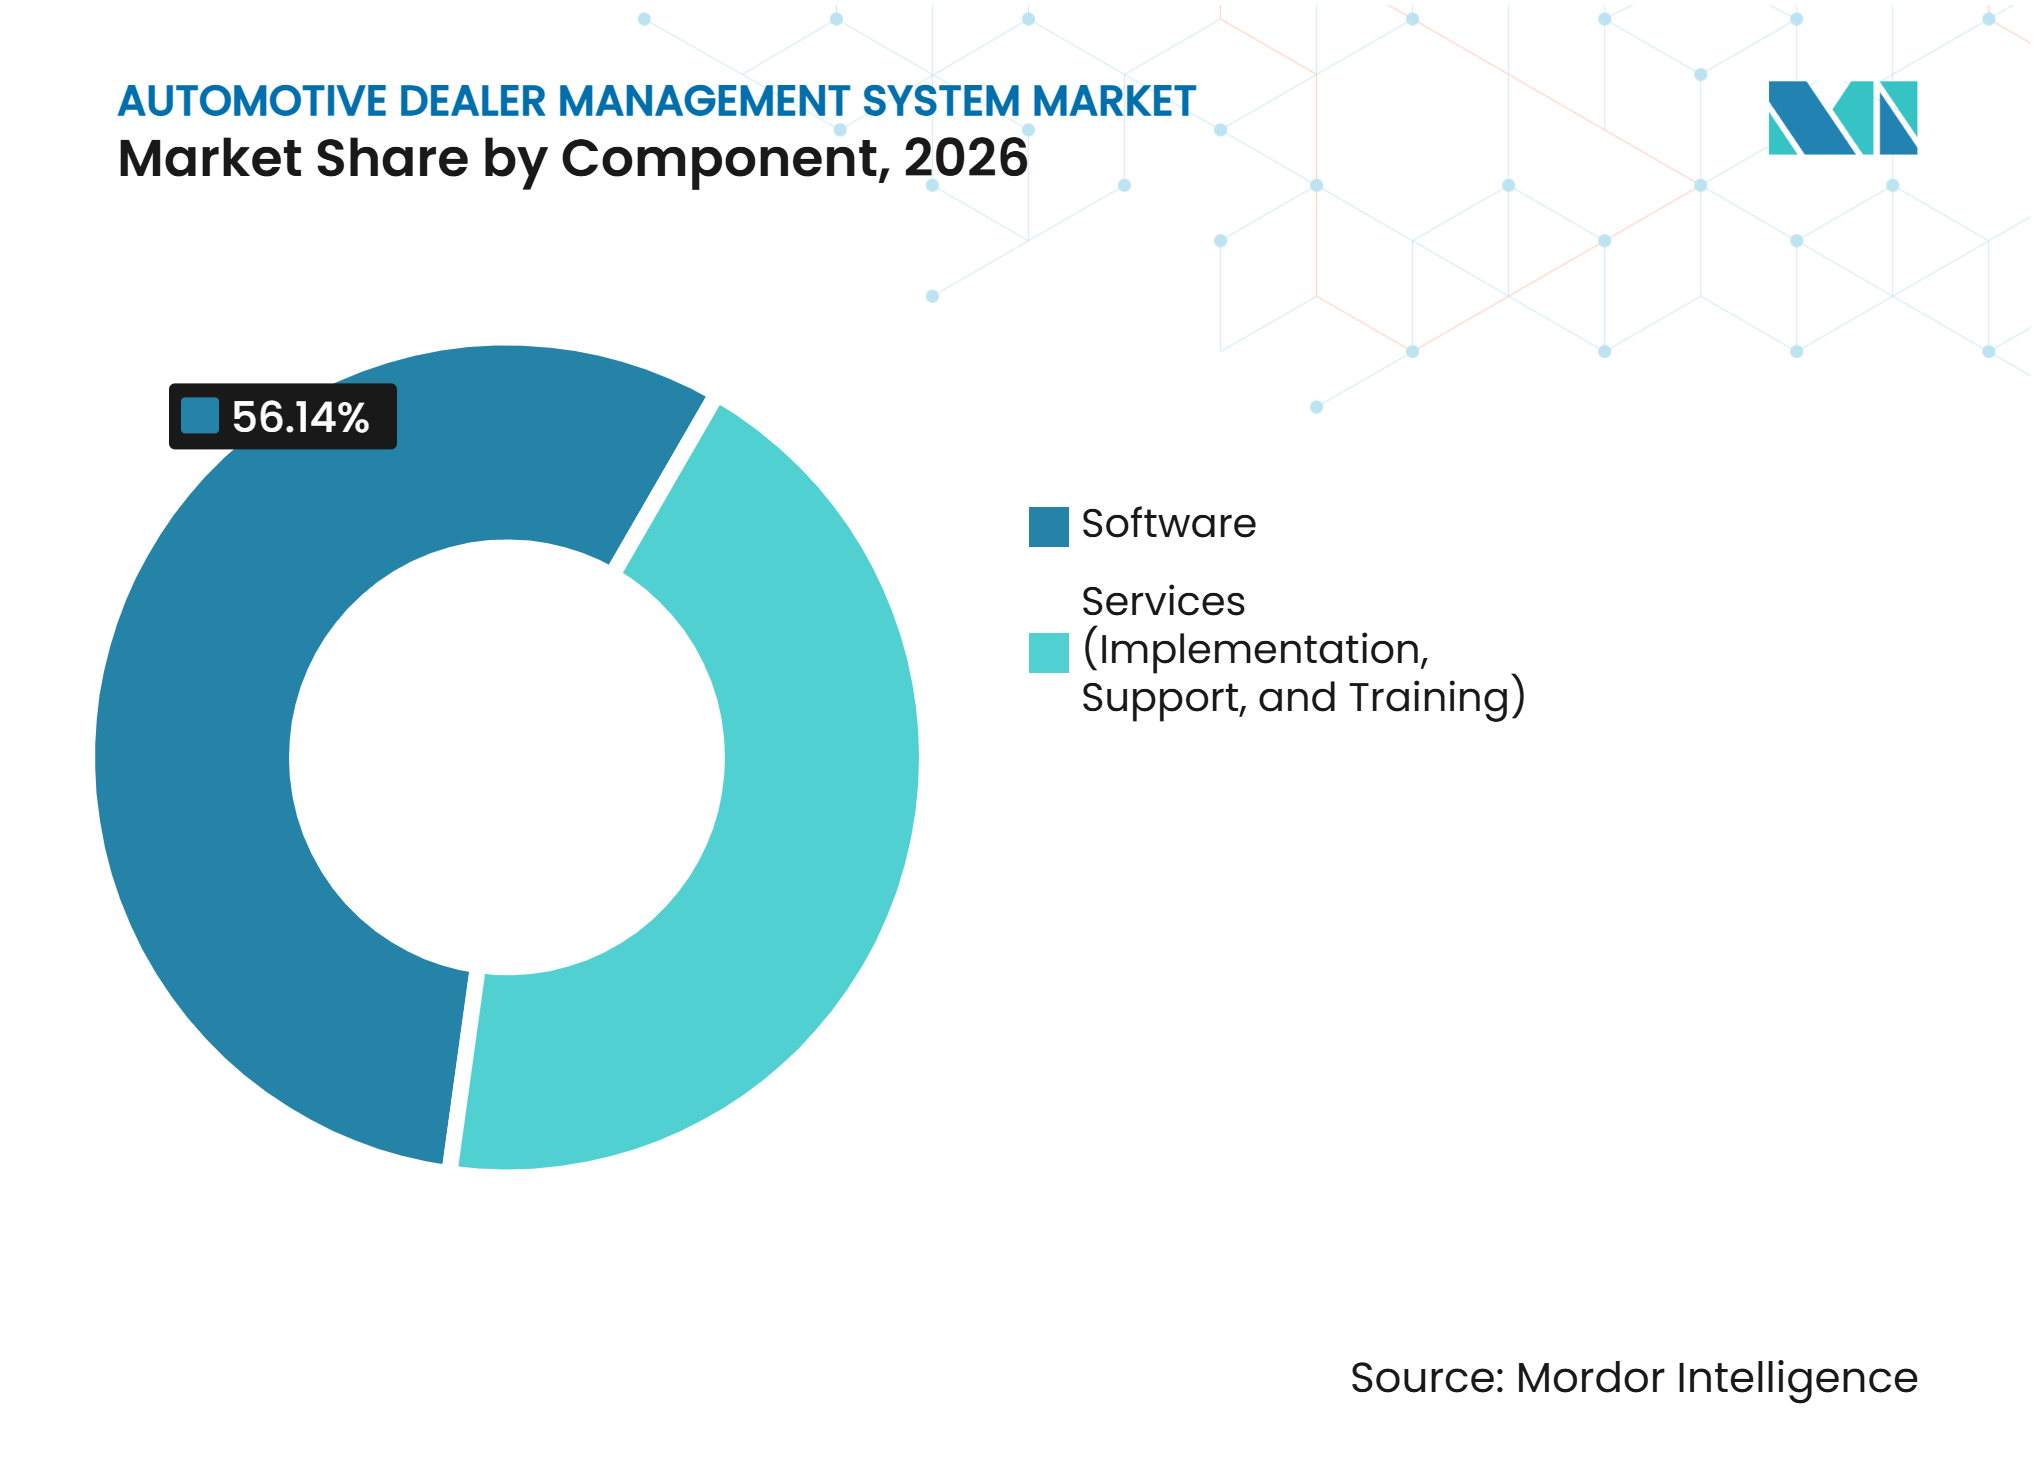
- コンポーネント別では、ソフトウェアが2026年に56.14%のシェアを占め、サービスは2032年までCAGR 8.55%で成長すると予測されています。
- 展開形態別では、クラウド/SaaSが2026年に65.03%のシェアを占め、2032年までCAGR 10.93%で成長すると予測されています。
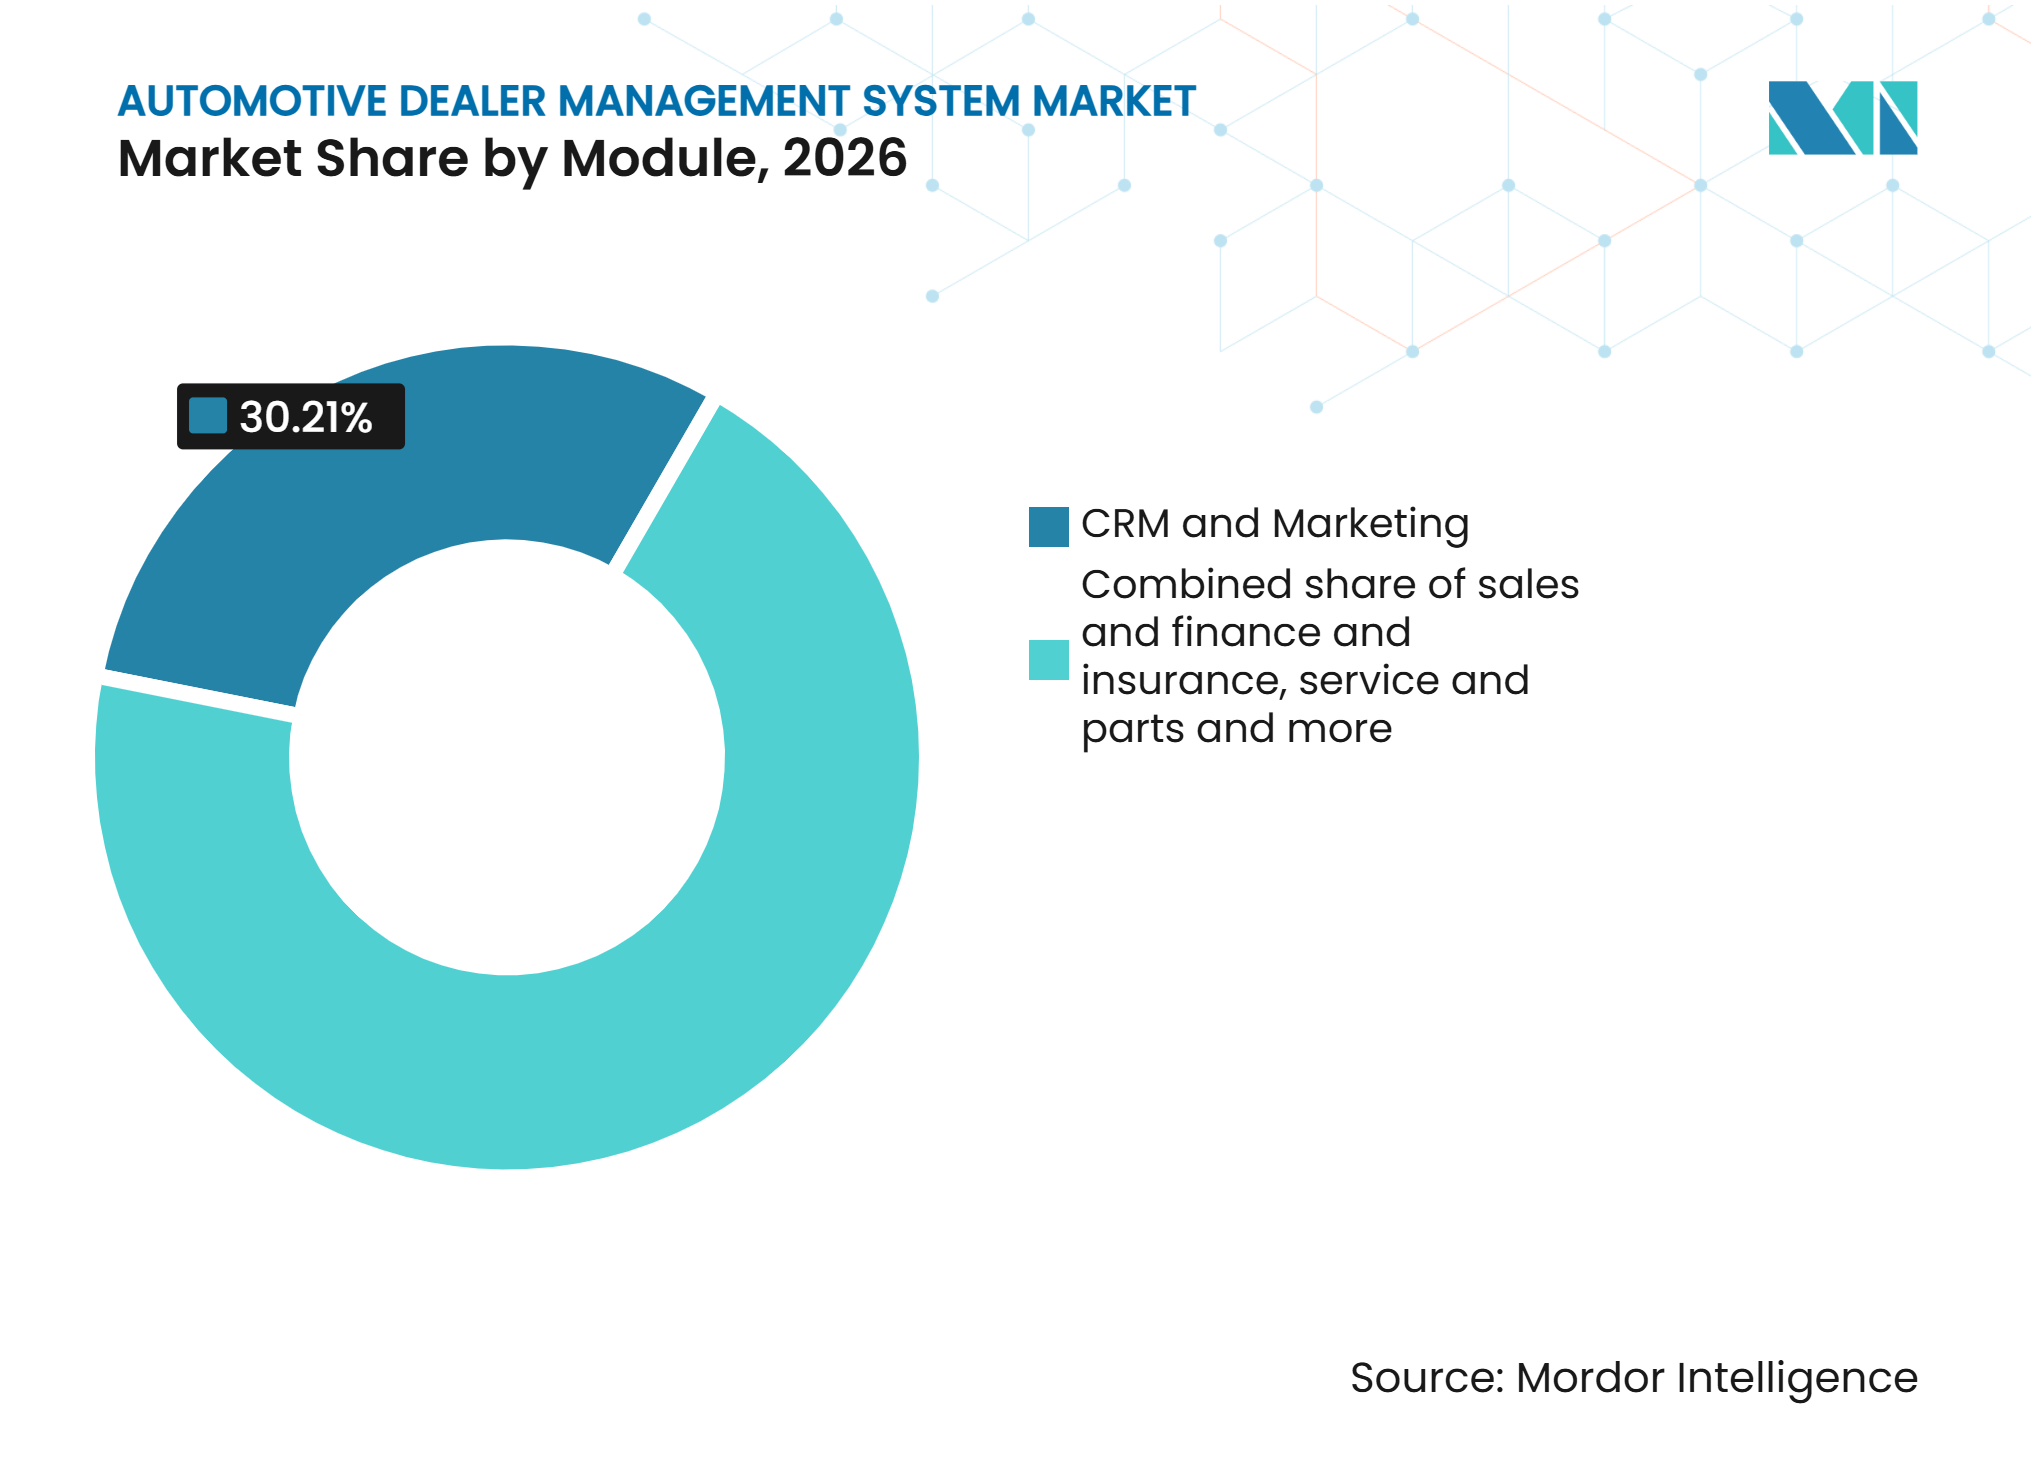
- モジュール別では、CRMおよびマーケティングが2026年に30.21%のシェアを占め、会計・ファイナンスは2032年までCAGR 9.28%で成長すると予測されています。
- ディーラーシップタイプ別では、フランチャイズディーラーが2026年に67.33%のシェアを占め、独立系ディーラーは2032年までCAGR 11.62%で成長すると予測されています。
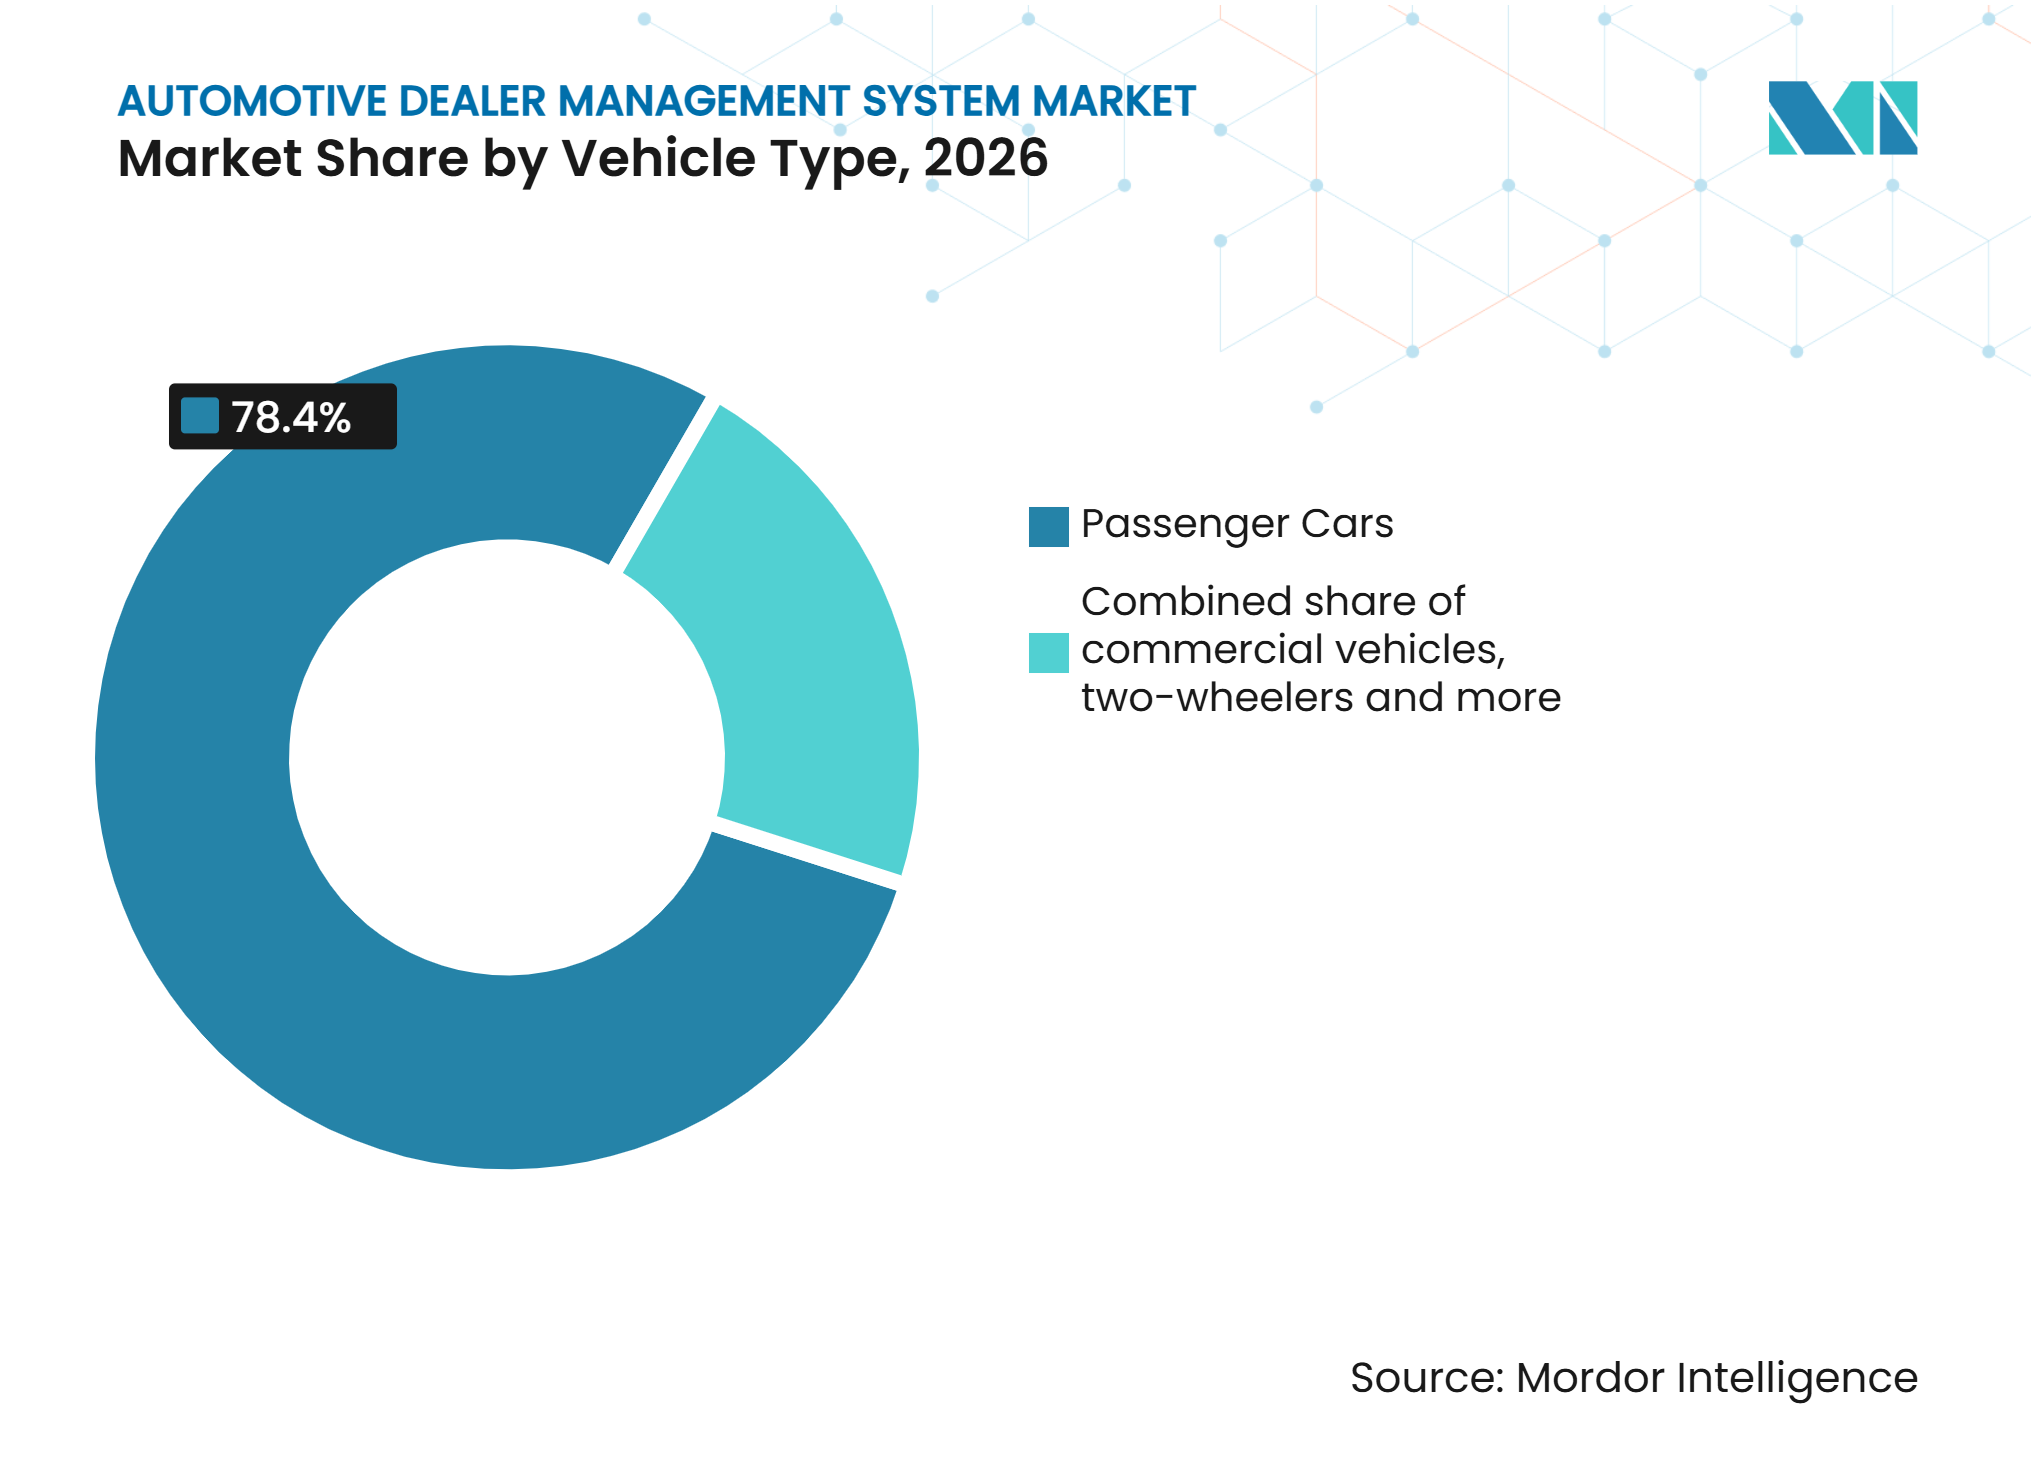
- 車両タイプ別では、乗用車が2026年に78.40%のシェアを占め、商用車は2032年までCAGR 10.33%で成長すると予測されています。
- ディーラー規模別では、大規模ディーラーおよびディーラーグループが2026年に49.16%のシェアを占め、中規模ディーラーは2032年までCAGR 11.04%で成長すると予測されています。
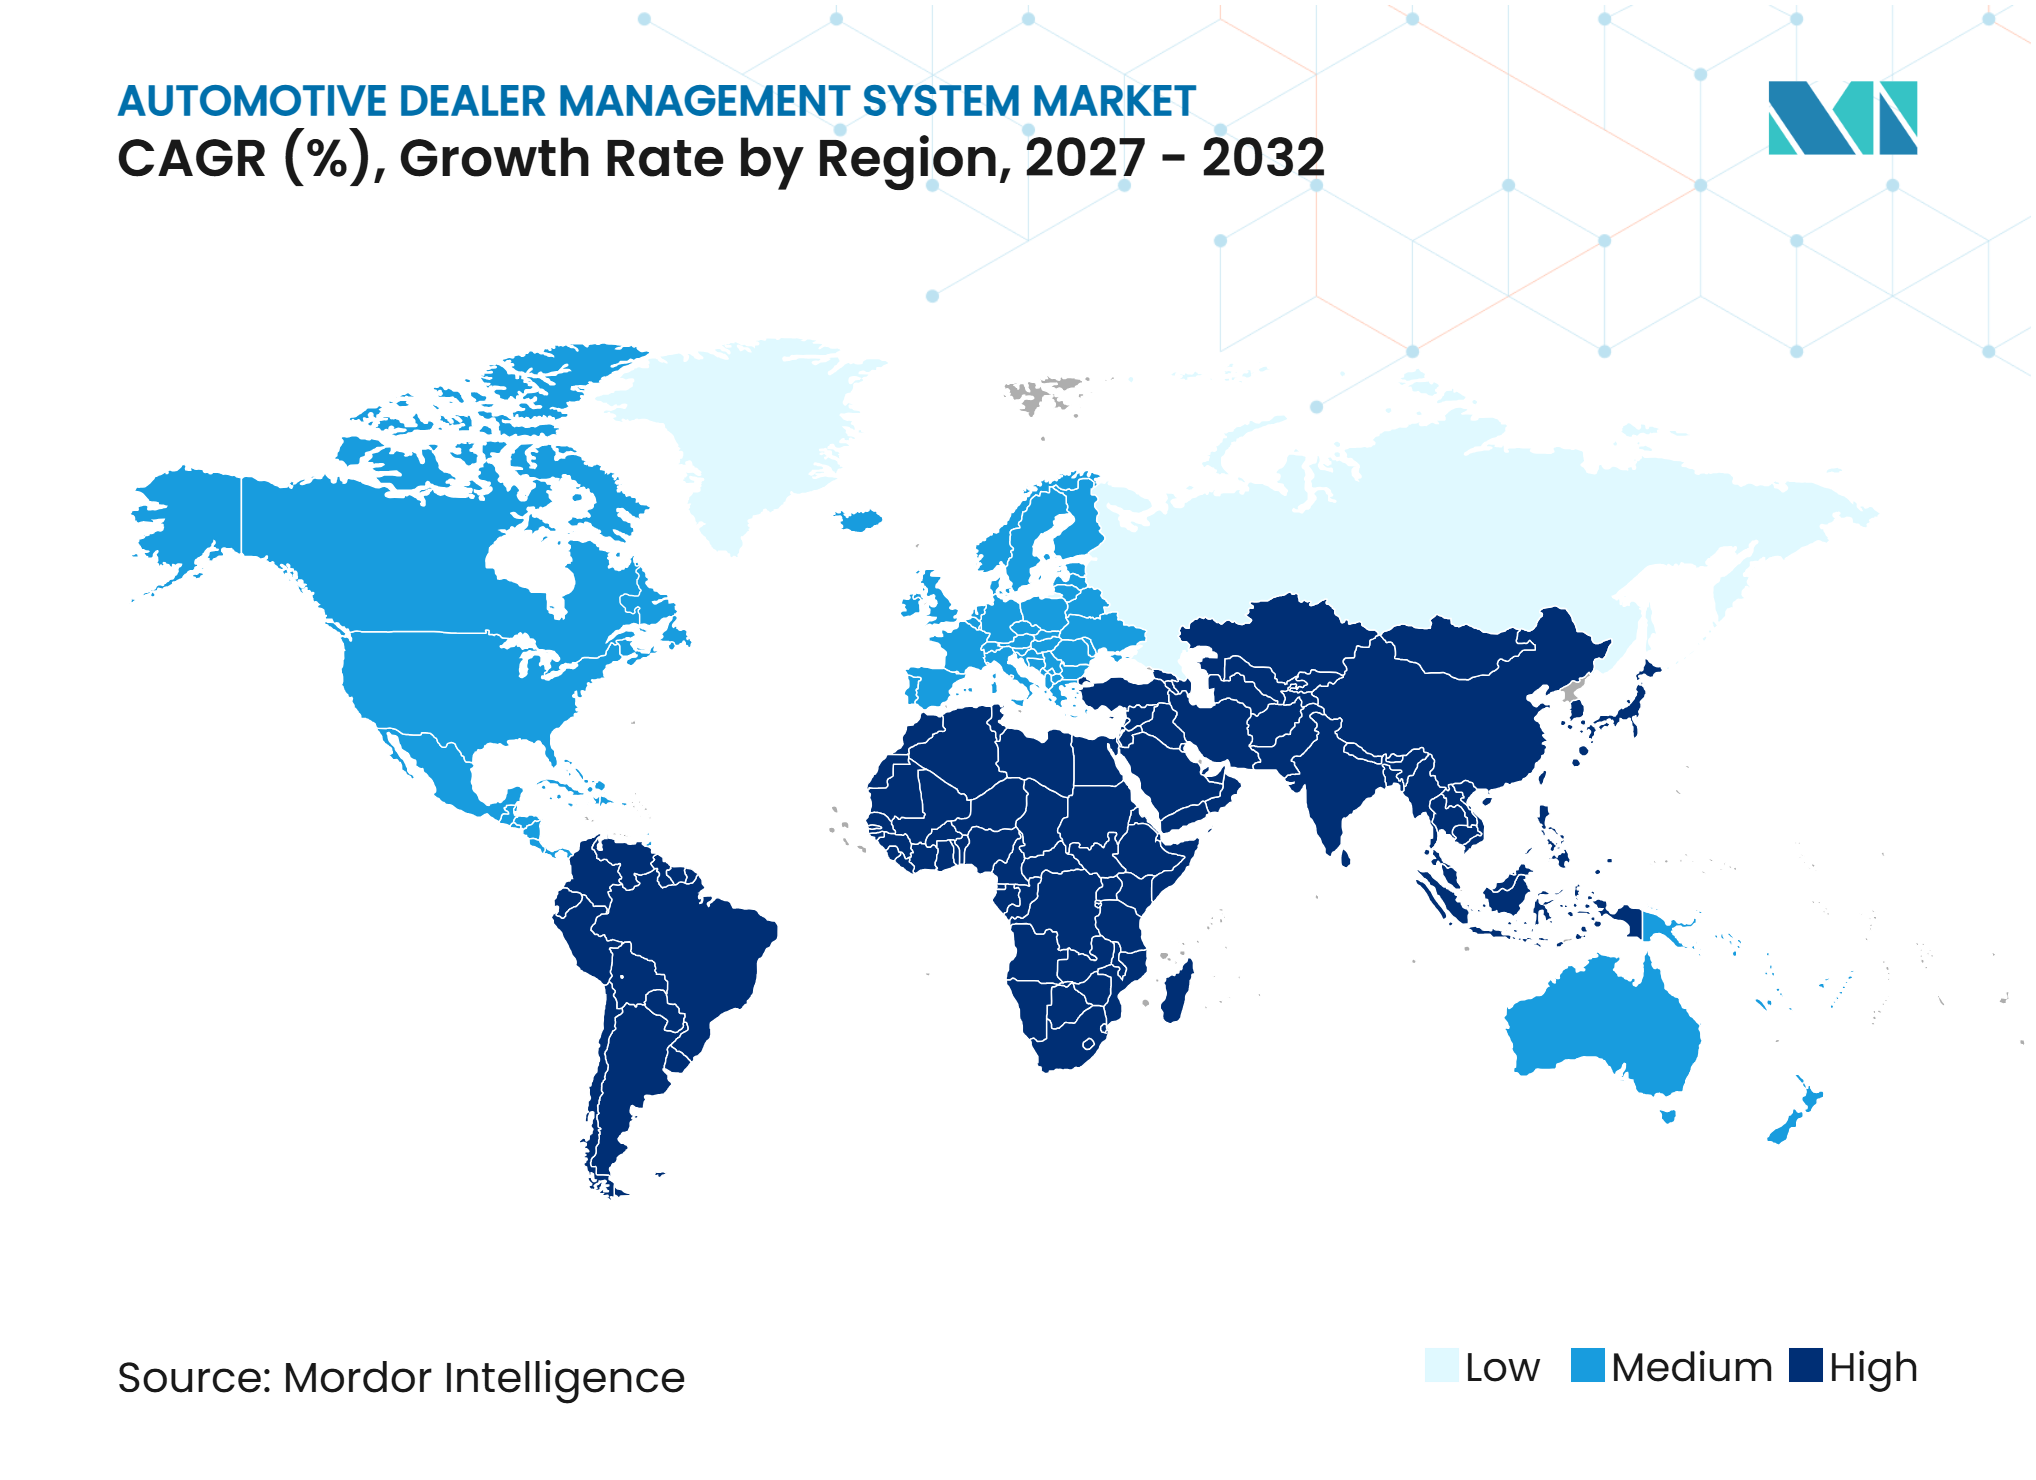
- 地域別では、北米が2026年に39.11%のシェアを占め、アジア太平洋地域は2032年までCAGR 9.74%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
促進要因の影響分析*
| 促進要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| ディーラーシップのデジタル化とオニチャネル小売 | +1.8% | グローバル | 短期(2年以内) |
| ディーラーネットワーク全体でのクラウドおよびSaaS導入 | +1.5% | グローバル、アジア太平洋地域中心 | 中期(2〜4年) |
| マルチ拠点統合と集中管理 | +1.0% | 北米およびヨーロッパ | 中期(2〜4年) |
| OEM統合とコンプライアンスデータ交換 | +0.8% | グローバル | 中期(2〜4年) |
| 電気自動車サービスおよびバッテリー保証ワークフローの複雑化 | +0.7% | アジア太平洋地域、ヨーロッパ、および北米 | 中期(2〜4年) |
| エージェンシーモデルおよびデジタル小売ワークフローオーケストレーション | +0.6% | ヨーロッパおよび北米 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
ディーラーシップのデジタル化とオムニチャネル小売
自動車ディーラー管理システム市場は、ディーラーがオンラインリード獲得と店舗内取引を連携させるにつれて恩恵を受けています。Cox Automotiveは、2025年にフランチャイズディーラーのほぼ半数が完全オンライン購入体験を提供したと報告しています。同調査では、業績の優れたディーラーが業務に人工知能を活用する可能性が53%高いことも明らかになっています[1]。連携されたディーラー管理システムは、顧客記録、価格設定、ファイナンス、文書署名、および予約データを同一のワークフローに統合することができます。この連携により、プラットフォームはディーラーにとってより重要なものとなります。なぜなら、システムの置き換えは複数の顧客対応プロセスを同時に混乱させる可能性があるからです。ネイティブの決済、ファイナンス、および文書機能を提供するベンダーは、断絶した統合への依存を低減することができます。
ディーラーネットワーク全体でのクラウドおよびSaaS導入
クラウド配信は、継続的なアップデートとマルチ拠点アクセスをサポートするため、自動車ディーラー管理システム市場の拡大において中心的な役割を果たしています。クラウドプラットフォームはアプリケーションプログラミングインターフェースを通じてサードパーティアプリケーションを接続でき、ディーラーがローカルハードウェアを購入することなくスケールアップが可能です。サブスクリプション価格設定は、ベンダーの収益をディーラーグループが運営する拠点数に連動させます。取得した各拠点は、グループ契約のもとで追加の定期的なソフトウェアサブスクリプションとなり得ます。タイでは、Senior Comが2025年7月に販売、サービス、スペアパーツのワークフロー向けにクラウドネイティブのDVプラットフォームを導入しました。このタイプのグリーンフィールド展開は、成熟したディーラーネットワークで見られる置き換えサイクルとは異なります。
マルチ拠点統合と集中管理
大規模なディーラーグループは、拠点間での共有レポート、集中会計、および一貫した在庫プロセスへの需要を高めています。CDK Globalは2025年1月にHudson Automotive Groupとの関係を更新し、複数年契約を通じて51のディーラーシップ拠点をサポートしています[2]。単一のディーラー管理システムは、拠点間での個別のベンダー関係や断片化されたレポートの必要性を低減します。Tekionは、Dutch Miller Auto Groupが13拠点をそのプラットフォームに統合し、12以上のサードパーティシステムおよびベンダーを排除したと述べています。このケースは、会計、在庫、顧客、およびサービスプロセスが同一のデータ層に依存するようになると、グループ全体のプラットフォームが置き換えにくくなる理由を示しています。自動車ディーラー管理システム市場は、ベンダーがグループアナリティクスと店舗間機能を優先する理由を提供しています。
OEM統合とコンプライアンスデータ交換
保証請求、車両登録、修理履歴、および部品記録が信頼性の高いデータ交換に依存しているため、OEM接続性はより重要性を増しています。PBS Systemsは2025年2月にカナダでヒュンダイの保証請求の直接提出を可能にし、ポータルを通じて個別に請求を入力する必要をなくしました[3]。電気自動車のサービスプロセスには、バッテリー状態、充電履歴、および保証管理のフィールドが追加されます。エージェンシーモデル構造では、従来のディーラー粗利益の取り決めではなく、コミッションおよびメーカー管理の契約をサポートするシステムも必要です。Keyloopは2026年6月に、自動車メーカーおよび小売業者向けの販売ワークフローをサポートするSales Hubを導入しました。これらの要件は、認定済みの統合を維持し、手作業を増やすことなくコアワークフローを適応できるベンダーに有利に働きます。
抑制要因の影響分析*
| 抑制要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| レガシーシステムの統合と移行コスト | -1.2% | グローバル | 短期(2年以内) |
| サイバーセキュリティ、プライバシー、およびデータ居住義務 | -0.8% | グローバル | 短期(2年以内) |
| ディーラーの切り替えコストと業務停止 | -0.5% | グローバル | 中期(2〜4年) |
| OEMデータアクセスの非対称性とAPIゲートキーピング | -0.4% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
レガシーシステムの統合と移行コスト
ディーラー管理システムの置き換えには、顧客ファイル、修理指示書、在庫、部品価格、会計記録、およびOEM接続の移行が必要です。ディーラーは移行中も日常の小売業務を維持しなければなりません。多くの拠点を運営するグループでは、同時切り替えが広範な業務混乱を引き起こす可能性があるため、作業はより困難になります。段階的なアプローチは混乱を制限しますが、移行期間が長期にわたる可能性があります。したがって、変更による期待される利益が導入コストおよびダウンタイムを明確に上回らない場合、レガシーシステムは優位性を保ちます。自動車ディーラー管理システム市場は、より強力な移行サービス、実証済みのオンボーディング方法、および実践的なトレーニングを通じてこの障壁に対処する必要があります。
サイバーセキュリティ、プライバシー、およびデータ居住義務
ディーラープラットフォームは消費者の身元、車両、ファイナンス、サービス、および取引情報を保存するため、セキュリティ管理は購入の中核要件となっています。Reynolds and Reynoldsの一部であるMotility Software Solutionsは、2025年9月に約766,000人の個人に影響を与えるデータセキュリティインシデントを開示しました[4]。このインシデントは、ディーラーテクノロジーシステムの脆弱性による業務上および評判上の影響を改めて示しました。プライバシー義務には、監査証跡、侵害対応プロセス、および顧客記録の処理場所に関する管理が必要となる場合があります。ヨーロッパに進出するベンダーは、クラウド展開を設計する際にGDPR要件を考慮する必要もあります。顧客、保証、および修理記録へのアクセスに関するOEMの制限は、ディーラーが新しいプラットフォームから得られる価値をさらに制限する可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ソフトウェアがコア収益基盤を提供ソフトウェアは2026年の自動車ディーラー管理システム市場シェアの56.14%を占めました。その地位は、ディーラー拠点全体での定期ライセンス構造と、日常業務におけるディーラー管理システムの中心的な役割を反映しています。ソフトウェアサブスクリプションは、ディーラーが販売処理、サービス予約管理、部品記録の維持、および会計タスクの完了に使用する機能をカバーしています。クラウド配信は、ベンダーが個別のローカルインストールなしに機能を追加できるため、これらのサブスクリプションの価値を高めています。ソフトウェアの提供は、連携されたCRM、アナリティクス、ファイナンス、およびサービスモジュールの基盤としても機能します。したがって、ベンダーはプラットフォームの深さとそれを取り巻く統合の品質で競争しています。
サービスは2032年までCAGR 8.55%で成長すると予測されています。ディーラープラットフォームが電気自動車ワークフロー、アナリティクス、およびOEM固有のプロセスを追加するにつれて、導入、サポート、トレーニング、および設定作業が増加します。大規模な展開では、複数の拠点ブランド、およびレガシーアプリケーションを接続することが多いため、専門的なサポートが必要です。ディーラーグループがワークフローを改訂したり拠点を追加したりする際、サービス収益は稼働開始後も重要であり続けます。これにより、ソフトウェアサブスクリプションと並ぶ第二の収益源が生まれます。構造化されたオンボーディングと認定サービスを提供するベンダーは、移行に関する懸念を軽減し、長期的な顧客関係を強化することができます。


展開形態別:
クラウド/SaaSが導入と成長をリードクラウド/SaaSは2026年の自動車ディーラー管理システム市場シェアの65.03%を占めました。また、2032年までCAGR 10.93%で成長すると予測されており、オンプレミスシステムからの転換がまだ進行中であることを示しています。クラウドシステムは頻繁な機能アップデート、リモートアクセス、およびディーラーグループのためのシンプルなスケーリングを提供します。CRM、在庫、ファイナンス、およびOEMデータシステムとのリアルタイム接続をサポートできます。クラウド配信はローカルサーバーの購入と維持の必要性も低減します。
オンプレミスシステムは、既存の契約と複雑なローカル設定を持つ一部の大規模グループには引き続き関連性があります。接続が不安定な場合や、展開ルールによりパブリッククラウドアーキテクチャの使用が困難な場合にも魅力的です。ただし、クラウドプラットフォームがアナリティクス、リードスコアリング、部品計画、およびデータ同期の継続的なアップデートを受けると、機能差が拡大する可能性があります。これにより、置き換えの決定時に旧モデルの魅力が低下する可能性があります。残存するオンプレミスのインストールベースは、したがって意味のある転換機会となります。自動車ディーラー管理システム市場は、ベンダーがその移行をより混乱の少ないものにすることに依存しています。
モジュール別:
CRMおよびマーケティングが最大のポジションを保持CRMおよびマーケティングは2026年に30.21%の市場シェアを占めました。ベンダーがリード管理、デジタル小売、および顧客維持ツールをディーラー管理システムのサブスクリプションにバンドルするようになっているため、CRMおよびマーケティングがリードしています。ディーラーはこれらのツールを使用して、車両所有サイクル全体にわたる問い合わせ、顧客フォローアップ、サービスリマインダー、および顧客維持活動を管理します。このモジュールは、顧客記録が車両販売とファイナンス、サービス、部品、および再購入を結びつけるため重要です。オンライン小売チャネルがより多くのリードをディーラーワークフローに送り込むと、その役割は拡大します。統合された顧客記録は、スタッフが重複したアウトリーチを避け、より一貫したコミュニケーションをサポートするのに役立ちます。CDK Globalは、NADA 2026においてディーラー部門全体の断片化された顧客情報を統合するカスタマーデータプラットフォームを導入しました。
会計・ファイナンスは2032年までCAGR 9.28%で成長すると予測されています。マルチ拠点グループはタイムリーな財務連結を必要とし、デジタル監査証跡はより管理された財務プロセスをサポートします。このモジュールは、すべての取引に正確な支払い、税金、および会計処理が必要なため、販売・ファイナンス・保険ワークフローと密接に連携しています。在庫管理も、電気自動車の記録に追加の車両属性が必要なため、役割が拡大しています。サービスおよび部品は、その記録が修理作業と保証管理をサポートするため、引き続き不可欠です。グループが拠点全体で比較可能なパフォーマンスの可視性を求めているため、アナリティクスおよびレポーティングはベンダーの注目を集めています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
ディーラーシップタイプ別:
フランチャイズディーラーが最大のポジションを保持フランチャイズディーラーは2026年に67.33%の市場シェアを占めました。その主導的な地位は、保証提出、登録、コンプライアンス報告、および承認済みデータ交換に関するOEM要件を反映しています。これらの要件は、すでに認識されたOEM接続を持つプラットフォームに有利に働きます。ディーラーは、ショールーム、サービス部門、部品業務、およびメーカーシステム間の信頼性の高いリンクを維持しなければなりません。したがって、フランチャイズの選定プロセスでは、認定が価格だけよりも重要な場合があります。この構造は確立されたプロバイダーに優位性を与えると同時に、統合を最新の状態に保つことの重要性を高めています。
独立系ディーラーは2032年までCAGR 11.62%で成長すると予測されています。クラウドベンダーは、実用的な在庫、回収、顧客、およびコンプライアンス機能を必要とする独立系およびバイヤーズ・ヒア・ペイ・ヒア事業者向けにプラットフォームを調整しています。CDK Globalは2025年3月に小規模なフランチャイズおよび独立系ディーラーシップ向けにFundamentals Suiteを発売しました。このセグメントは、フランチャイズ事業者と同じOEM認定レイヤーを常に必要とするわけではないため、独自の特性を持っています。それでも、監査証跡、消費者通知ツール、および信用提供者との接続が必要な場合があります。明確な価格設定と低い導入負担を提供するプロバイダーは、このグループにより適している可能性があります。
車両タイプ別:
乗用車が最も広い需要基盤を維持乗用車は2026年に78.40%の市場シェアを占めました。この結果は、世界の小売ネットワーク全体における乗用車フランチャイズおよび独立系ディーラーシップの広範な存在を反映しています。これらの拠点は、車両販売、サービス予約、修理指示書、部品管理、および顧客対応などの一般的なプロセスにソフトウェアを必要としています。乗用車のワークフローは、ほとんどのディーラー管理システムプラトフォームの基本的な需要基盤を提供します。ベンダーは多くの場合、これらの大量処理プロセスを中心に共有ワークフローアーキテクチャを構築します。その後、商用車および特殊車両カテゴリ向けにプラットフォームを適応させます。
商用車は2032年までCAGR 10.33%で成長すると予測されています。フリートの電動化とルートベースのテレマティクスは、多くの乗用車設定を超えるサービス、保証、およびデータ要件を生み出します。商用事業者は、マルチアセット契約、稼働時間コミットメント、ドライバー記録、およびより複雑なメンテナンススケジュールを管理する必要がある場合があります。これらのニーズは、サービス計画と車両データ間のより深い連携をサポートします。二輪車およびパワースポーツまたはレクリエーション車両ディーラーも、特定の地域でターゲットを絞った機会を提供します。Blackpurlは2025年7月に、トレーラー、パワースポーツ、レクリエーション車両、ゴルフカー、および機器ディーラーシップ向けにBlackpurl 2を発売しました。自動車ディーラー管理システム市場は、標準的な自動車プロセスがディーラーの業務モデルに適合しない場合に、特化したプラットフォームの余地があります。
注記: 個別セグメントのシェアはレポート購入後に入手可能
ディーラー規模別:
大規模グループがエンタープライズ要件を定義大規模ディーラーおよびディーラーグループは2026年に49.16%の市場シェアを占めました。その重要性は、高いベンダー請求額と、拠点全体での集中レポート、マルチブランド統合、および財務連結への需要から生じています。これらのグループは多くの場合、エンタープライズ製品ロードマップを形成する機能要件を設定します。大規模グループにサービスを提供するベンダーは、ローカルの可視性を失うことなく複数の拠点にわたって一貫したプロセスをサポートしなければなりません。追加の拠点ごとに接続されたワークフローの数が増加するため、関係は持続的なものになり得ます。
中規模ディーラーは2032年までCAGR 11.04%で成長すると予測されています。このグループはスプレッドシートベースの管理を超えて、より本格的なディーラー管理システムの展開サイクルに移行しています。クラウドプラットフォームは、以前のテクノロジーモデルに関連するハードウェア投資を回避できるため魅力的です。中規模事業者は大規模グループが使用するレポートと業務の可視性をますます求めていますが、総所有コストに対して依然として敏感です。ベンダーはより小規模な業務フットプリント向けにエンタープライズ機能を適応させています。
地域分析
北米
北米は2026年に39.11%の市場シェアを占めました。この地域は、大規模なフランチャイズディーラーシップの基盤、確立されたOEMリンク、および古いディーラーシステムの継続的な置き換えから恩恵を受けています。クラウド導入は、ローカルにインストールされたプラットフォームをまだ使用していディーラーの間でさらなる転換の余地を残しています。カナダはバイリンガルサポートとフランチャイズ固有のOEM接続に関する要件を追加しています。この地域の自動車ディーラー管理システムの市場規模は、接続されたデータ、AI対応機能、およびより統合された顧客記録へのディーラーの関心からも恩恵を受けています。
北米のディーラーグループは、複数のサイトにわたる共通の管理が必要なため、エンタープライズ需要の主要な源泉であり続ける可能性が高いです。CDK GlobalのHudson Automotive Group更新は、主要プロバイダーにとっての長期グループ契約の価値を示しています。セキュリティ要件は、ディーラーテクノロジーサプライチェーンにおける最近のインシデントを受けて、プラットフォーム選定においてより可視化されています。ベンダーは、顧客記録の管理された取り扱いと実行可能な対応プロセスを示す必要があります。これらのニーズは、ディーラー調達における情報セキュリティ認定と監査証拠への注目の高まりをサポートします。
アジア太平洋地域
アジア太平洋地域は2032年までCAGR 9.74%で成長すると予測されています。インド、東南アジア、および中国は、広範なレガシー置き換え作業なしにディーラーデジタルシステムを展開できるグリーンフィールドの機会を提供しています。メルセデス・ベンツインドとZohoは2025年10月に、同社のインドディーラーネットワーク全体にクラウドベースのディーラー管理システムであるSKYLine DMSを展開しました。この展開は、クラウドベースのディーラープロセスとメーカーシステムへのリンクに対する需要を示しています。地域の成長は、デジタルサービスとバッテリー保証ワークフローを必要とする新エネルギー車ネットワークの拡大からも生じています。
日本は、OEM主導の標準化を通じた拡大へのより構造化された道筋を示しています。Pinewood.AIは2025年4月にフォルクスワーゲングループジャパンとフォルクスワーゲンおよびアウディのディーラー向けに5年間の契約を締結し、続いて2025年9月に日本のポルシェセンター向けの契約を締結しました。中国は、データ主権がローカルインフラまたはローカルクラウドパートナーシップを必要とする場合があるため、別のコンプライアンス要因をもたらします。これにより展開コストが上昇しますが、国境を越えた競争を制限する可能性もあります。ベンダーは単一の均一なプラットフォーム計画ではなく、地域の業務モデルを必要としています。クラウドシステムは、オンプレミス段階をスキップする国々で急速に導入が進む可能性があります。
ヨーロッパ、南米、中東・アフリカ
ヨーロッパはエージェンシーモデルの発展とデータガバナンス要件によって形成されています。エージェンシー販売は、メーカーが価格を設定して顧客契約を保持し、ディーラーがコミッションを受け取るため、取引構造を変えます。したがって、プラットフォームは異なる販売、会計、および顧客データプロセスに対応しなければなりません。GDPRは、クラウドシステムを通じて顧客情報を処理するプロバイダーにとって中心的なコンプライアンス要因であり続けています。英国のディーラーグループにおけるPinewood.AIの展開は、ディーラーがこれらのワークフロー変更に適応するにつれてプラットフォーム競争が激化していることを示しています。
南米は、ローカルサーバー投資を削減するクラウドプラットフォームへの関心と、拡大するフランチャイズネットワークを通じた成長を提供しています。地域のサプライヤーは、各国市場の税制、言語、および規制の違いを理解している場合に競争力を持てます。中東・アフリカでは、湾岸協力会議諸国におけるプレミアムブランドの拡大がエンタープライズディーラーシステムへの需要をサポートしています。Keyloopは2025年9月に、そのFusionプラットフォームが2026年に南アフリカで展開されると述べました。混在した地域の機会は、コンプライアンス、統合、およびサポートモデルをローカライズするベンダーの意欲に依存しています。また、複雑なオンプレミスインフラを課すことなく発展途上のディーラーネットワークにサービスを提供できるプラットフォームにも有利に働きます。
競合環境
市場集中度
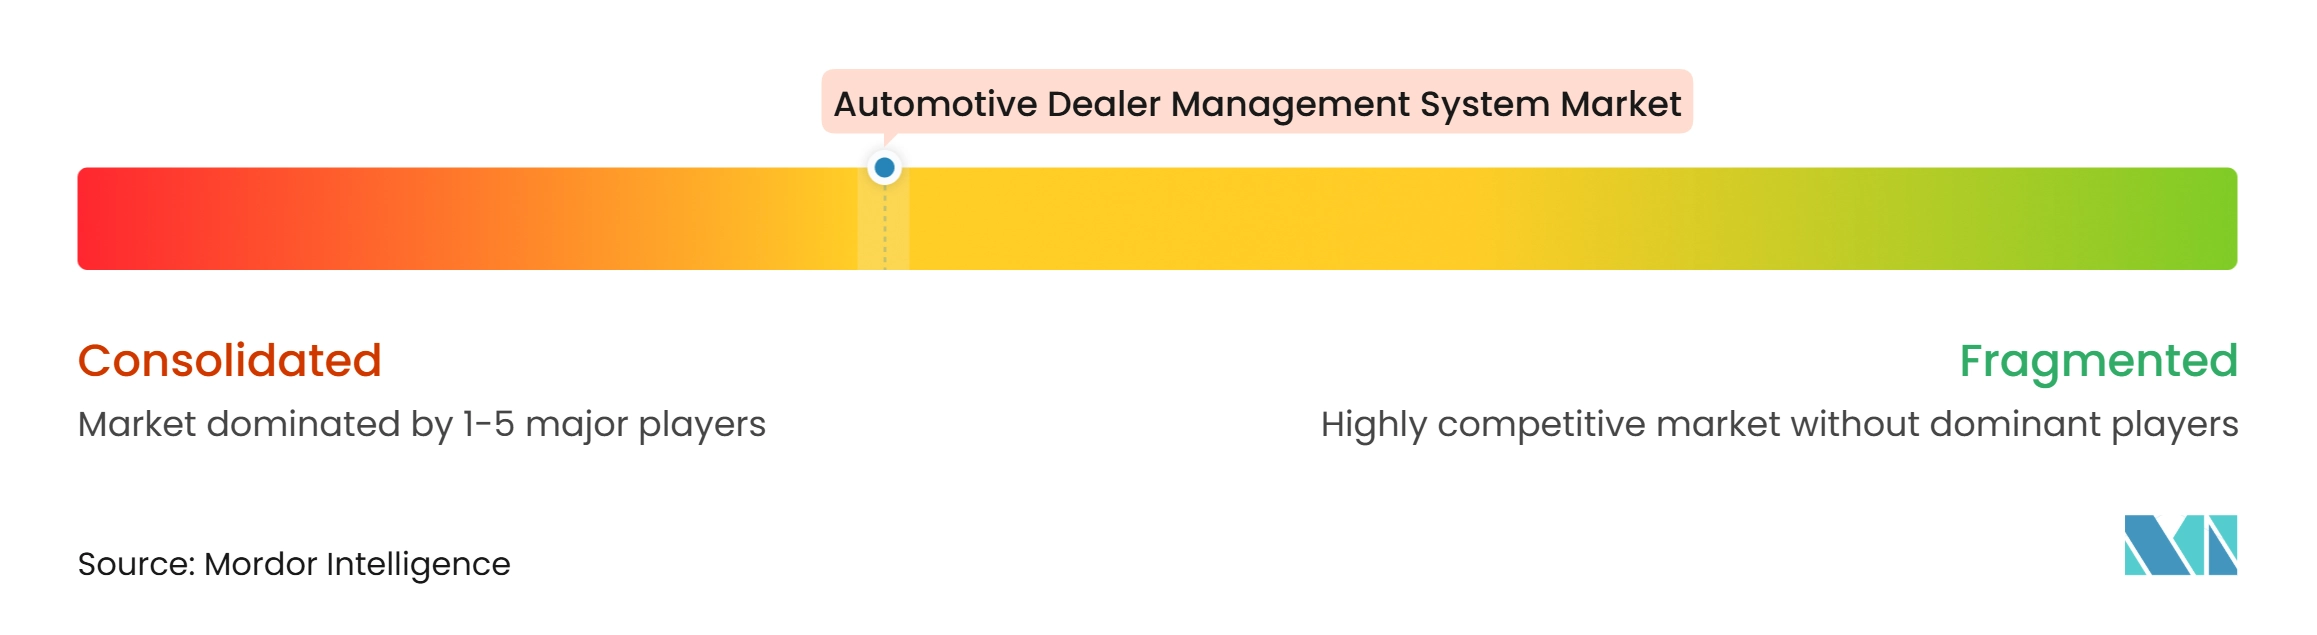
確立されたプロバイダーが長年のディーラー関係、導入済みシステム、および認定済みOEM接続を持っているため、自動車ディーラー管理システム市場は適度に集中しています。CDK Global、Reynolds and Reynolds、およびCox Automotiveは、会計、サービス、保証、および小売プロセスの信頼性がプラットフォーム選定において相当な重みを持つ北米のフランチャイズディーラーネットワークで引き続き著名な存在です。彼らのレガシーポジションは競争圧力を排除しませんが、置き換えが使いやすさ、統合、または商業的価値において明確な改善をもたらしながら日常業務を維持しなければならないため、新規サプライヤーの基準を引き上げます。自動車ディーラー管理システム市場には、より接続されたテクノロジーアーキテクチャを求めるエンタープライズグループおよび中規模アカウント向けにクラウドベースの代替手段を追求しているTekion、Keyloop、およびPinewood.AIも含まれています。
製品は、異なる日常ニーズを持つ販売スタッフ、ファイナンスチーム、サービスアドバイザー、部品マネージャー、会計士、およびグループエグゼクティブが使用するため、導入品質にもプレミアムが付きます。クラウド重視の挑戦者は、より明確なインターフェース、より迅速なリリース、およびコアレコードを取り巻く切り離された製品の削減を提供することで、その優位性に対抗できます。したがって、競争はソフトウェア機能だけで定義されるわけではありません。なぜなら、導入はトレーニングの品質、サポートに対するディーラーの信頼、および複雑な移行を管理可能にする能力にも依存するからです。
販売チームはリードに対応する際に顧客と車両の情報を必要とします。ファイナンスチームは正確な取引、支払い、およびコンプライアンス情報を必要とします。サービスおよび部品チームは、遅延なく機能する修理履歴、予約、在庫記録、および保証プロセスを必要とします。会計チームは、一貫した管理のもとで取引が財務記録に移行することを必要とします。グループリーダーシップは、手動レポートを待つことなく拠点全体の信頼性の高いビュー必要とします。ベンダーは、データがどのように移動するか、スタッフがどのようにトレーニングされるか、業務継続性がどのように保護されるか、および将来の機能がどのように導入されるかを説明する必要があります。ディーラーはまた、プロバイダーが長期的な関係をサポートするための財務的および業務的能力を持っているかどうかを評価します。ディーラー管理システムが顧客、車両、サービス、部品、および財務活動の共通記録となるにつれて、これらの問いはより重要になります。
自動車ディーラー管理システム業界のリーダー企業
-
CDK Global, Inc.
-
The Reynolds and Reynolds Company
-
Cox Automotive, Inc.
-
Tekion Corporation
-
Solera Holdings, Inc.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車ディーラー管理システム市場 このレポートでカバーされる企業
- CDK Global, Inc.
- The Reynolds and Reynolds Company
- Cox Automotive, Inc.
- Solera Holdings, Inc.
- Tekion Corporation
- Keyloop Group Limited
- Pinewood Technologies PLC
- Quorum Information Technologies Inc.
- Dominion Enterprises
- PBS Systems Inc.
- Blackpurl
- Frazer Computing, Inc.
- Excellon Software
- DealerBuilt, LLC
- Autologica S.A.
- Nextlane
- Titan DMS
- BiT Dealership Software, Inc.
最近の産業開発事情 自動車ディーラー管理システム市場
- 2026年6月:KeyloopはFusion Live Londonにて、フランチャイズ小売業者および自動車メーカー向けのエンドツーエンドの販売管理ソリューションであるSales Hubを発表し、2026年下半期に英国全体への展開を計画しています。
- 2026年4月:Keyloopは、Fusionオートモーティブリテールプラットフォームの一環として、カナダのディーラー向けにSales Hubを発売しました。
- 2026年1月:CDK Globalは、NADA 2026においてディーラーシップ部門全体の顧客データを統合する組み込みカスタマーデータプラットフォームを発売しました。
- 2025年10月:メルセデス・ベンツインドとZohoは、メルセデス・ベンツインドのディーラーネットワーク向けにクラウドベースのディーラー管理システムであるSKYLineを発売しました。
世界の自動車ディーラー管理システム市場レポートの調査範囲
調査範囲には、コンポーネント(ソフトウェアおよびサービス〔導入、サポート、およびトレーニング〕)、展開形態(クラウド/SaaSおよびオンプレミス)、モジュール(販売・ファイナンス・保険、サービス・部品、在庫管理、CRMおよびマーケティング、会計・ファイナンス、ならびにアナリティクスおよびレポーティング)、ディーラーシップタイプ(フランチャイズディーラーおよび独立系ディーラー)、車両タイプ(乗用車、商用車、二輪車、およびパワースポーツ/レクリエーション車両)、ならびにディーラー規模(小規模ディーラー、中規模ディーラー、および大規模ディーラー/ディーラーグループ)によるセグメント化が含まれます。地域別では、市場は北米(米国、カナダ、およびその他の北米)、ヨーロッパ(ドイツ、英国、フランス、イタリア、スペイン、ロシア、オランダ、ポーランド、およびその他のヨーロッパ)、アジア太平洋地域(中国、日本、インド、韓国、オーストラリア、インドネシア、タイ、およびその他のアジア太平洋地域)、南米(ブラジル、アルゼンチン、チリ、コロンビア、およびその他の南米)、ならびに中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、エジプト、ナイジェリア、およびその他の中東・アフリカ)にセグメント化されています。市場予測は金額(米ドル)ベースで提供されています。
セグメンテーション概要
| ソフトウェア |
| サービス(導入、サポート、およびトレーニング) |
| クラウド/SaaS |
| オンプレミス |
| 販売・ファイナンス・保険 |
| サービス・部品 |
| 在庫管理 |
| CRMおよびマーケティング |
| 会計・ファイナンス |
| アナリティクスおよびレポーティング |
| フランチャイズディーラー |
| 独立系ディーラー |
| 乗用車 |
| 商用車 |
| 二輪車 |
| パワースポーツ/レクリエーション車両 |
| 小規模ディーラー |
| 中規模ディーラー |
| 大規模ディーラー/ディーラーグループ |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| ヨーロッパ | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| スペイン | |
| ロシア | |
| オランダ | |
| ポーランド | |
| その他のヨーロッパ | |
| アジア太平洋地域 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| オーストラリア | |
| インドネシア | |
| タイ | |
| その他のアジア太平洋地域 | |
| 南米 | ブラジル |
| アルゼンチン | |
| チリ | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| ナイジェリア | |
| その他の中東・アフリカ |
| コンポーネント別 | ソフトウェア | |
| サービス(導入、サポート、およびトレーニング) | ||
| 展開形態別 | クラウド/SaaS | |
| オンプレミス | ||
| モジュール別 | 販売・ファイナンス・保険 | |
| サービス・部品 | ||
| 在庫管理 | ||
| CRMおよびマーケティング | ||
| 会計・ファイナンス | ||
| アナリティクスおよびレポーティング | ||
| ディーラーシップタイプ別 | フランチャイズディーラー | |
| 独立系ディーラー | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 二輪車 | ||
| パワースポーツ/レクリエーション車両 | ||
| ディーラー規模別 | 小規模ディーラー | |
| 中規模ディーラー | ||
| 大規模ディーラー/ディーラーグループ | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| ヨーロッパ | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| オランダ | ||
| ポーランド | ||
| その他のヨーロッパ | ||
| アジア太平洋地域 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| オーストラリア | ||
| インドネシア | ||
| タイ | ||
| その他のアジア太平洋地域 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| チリ | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| ナイジェリア | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車ディーラー管理システムの予測成長率は?
このカテゴリは2027年から2032年にかけてCAGR 7.84%で成長し、2032年までに13.61 ビリオン 米ドルに達すると予測されています。
なぜディーラーシップはクラウドディーラー管理システムプラットフォームに移行しているのですか?
クラウドシステムは継続的なアップデート、リモートアクセス、および拠点全体での容易なスケーリングを提供しており、クラウド/SaaSは2032年までCAGR 10.93%で成長すると予測されています。
最大のシェアを持つ自動車ディーラー管理システムのコンポーネントはどれですか?
ソフトウェアは、定期的なプラットフォームサブスクリプションとコアディーラーワークフローをサポートするため、2026年に56.14%のシェアを占めました。
ディーラー管理システムの導入において最も急速に成長しているディーラーシップタイプはどれですか?
独立系ディーラーは、ベンダーが低オーバーヘッドのクラウドソリューションを提供するにつれて、2032年までCAGR 11.62%で成長すると予測されています。
商用車ディーラーのディーラー管理システム需要を促進しているものは何ですか?
フリートの電動化、テレマティクス、複雑なサービス計画、および商用保証ワークフローが、2032年までCAGR 10.33%の予測をサポートしています。
ディーラー管理システムにおいて最も急速に成長している地域はどこですか?
アジア太平洋地域は、ディーラーのデジタル化と新エネルギー車ネットワークに支えられ、2032年までCAGR 9.74%で成長すると予測されています。