
Tamanho e Participação do Mercado de Cabos de Controle Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 8.11 Bilhões de dólares |
| Tamanho do Mercado (2032) | 9.45 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 3.11 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cabos de Controle Automotivo por Mordor Intelligence
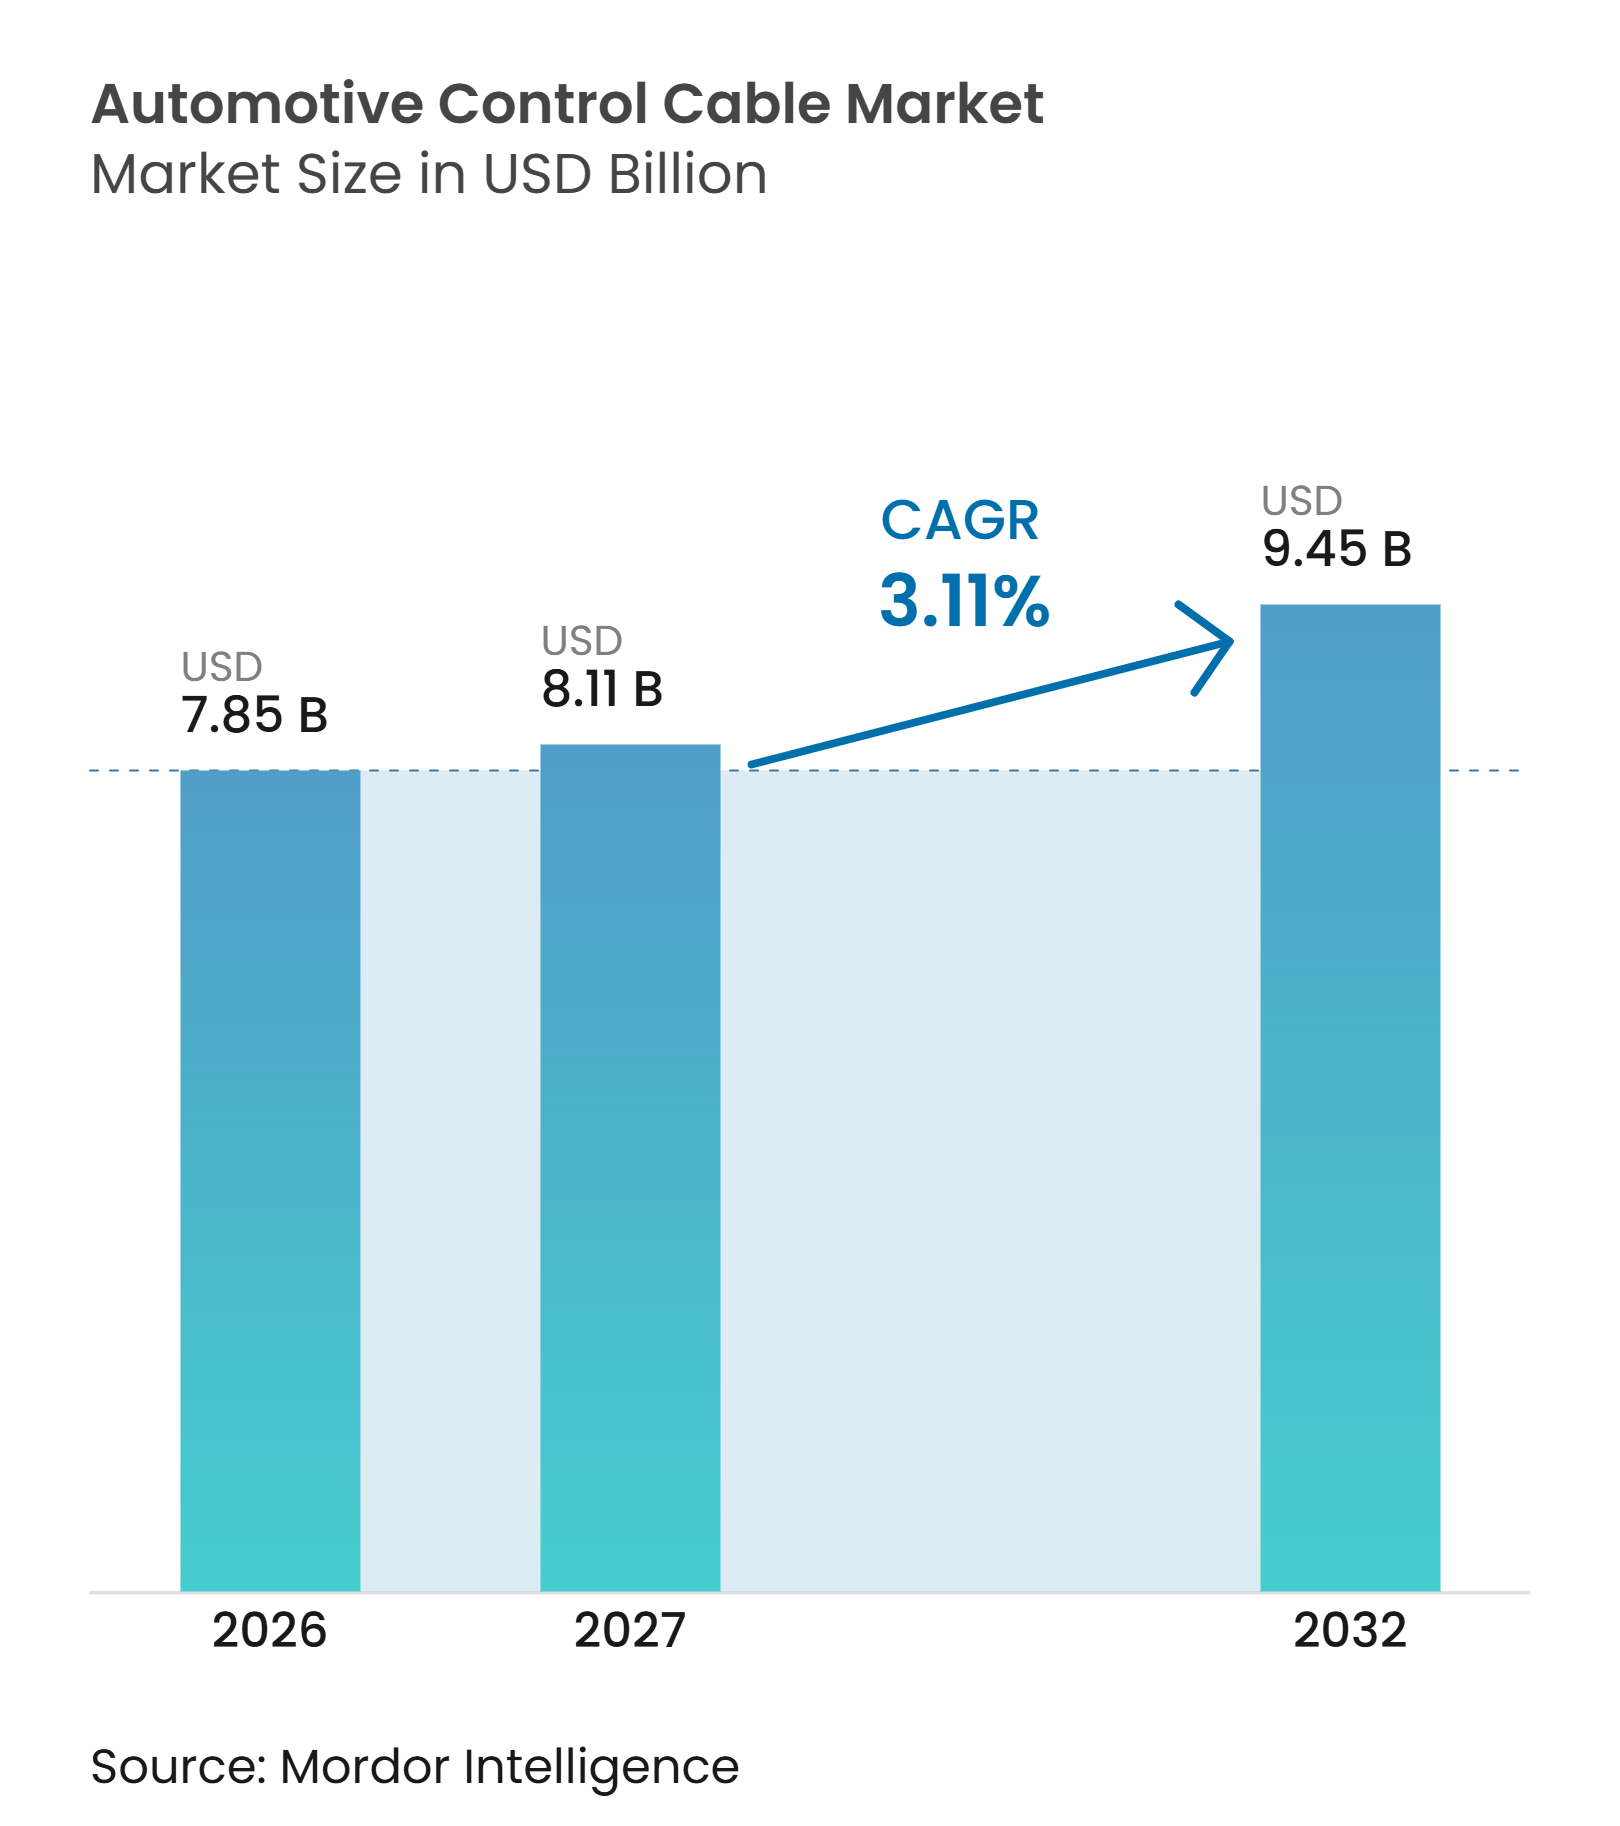
O tamanho do mercado de cabos de controle automotivo foi avaliado em 7,85 bilhões de USD em 2026 e deve crescer de 8,11 bilhões de USD em 2027 para 9,45 bilhões de USD até 2032, a um CAGR de 3,11% durante 2027-2032. Os cabos mecânicos continuam sendo importantes onde os fabricantes de veículos necessitam de acionamento de baixo custo, compacto e confiável para funções de carroceria, freio e interior. A demanda é sustentada pela produção de motocicletas e veículos comerciais na Ásia-Pacífico, juntamente com as necessidades de reposição de veículos mais antigos na América do Norte e na Europa. A eletrificação reduz o conteúdo de cabos em alguns sistemas de trem de força e frenagem, mas também mantém o acionamento mecânico relevante para abertura de capô, abertura de porta-malas, travas de tampa de combustível, ajuste de assento e controles de HVAC. Essa divisão está moldando o planejamento de produtos em todo o mercado de cabos de controle automotivo, com fornecedores deslocando capacidade para aplicações de carroceria, interior e motocicletas. A atividade competitiva concentra-se cada vez mais na fabricação local, conquistas de programas OEM e módulos integrados de porta ou mecatrônicos, em vez do fornecimento isolado de cabos.
Principais Conclusões do Relatório
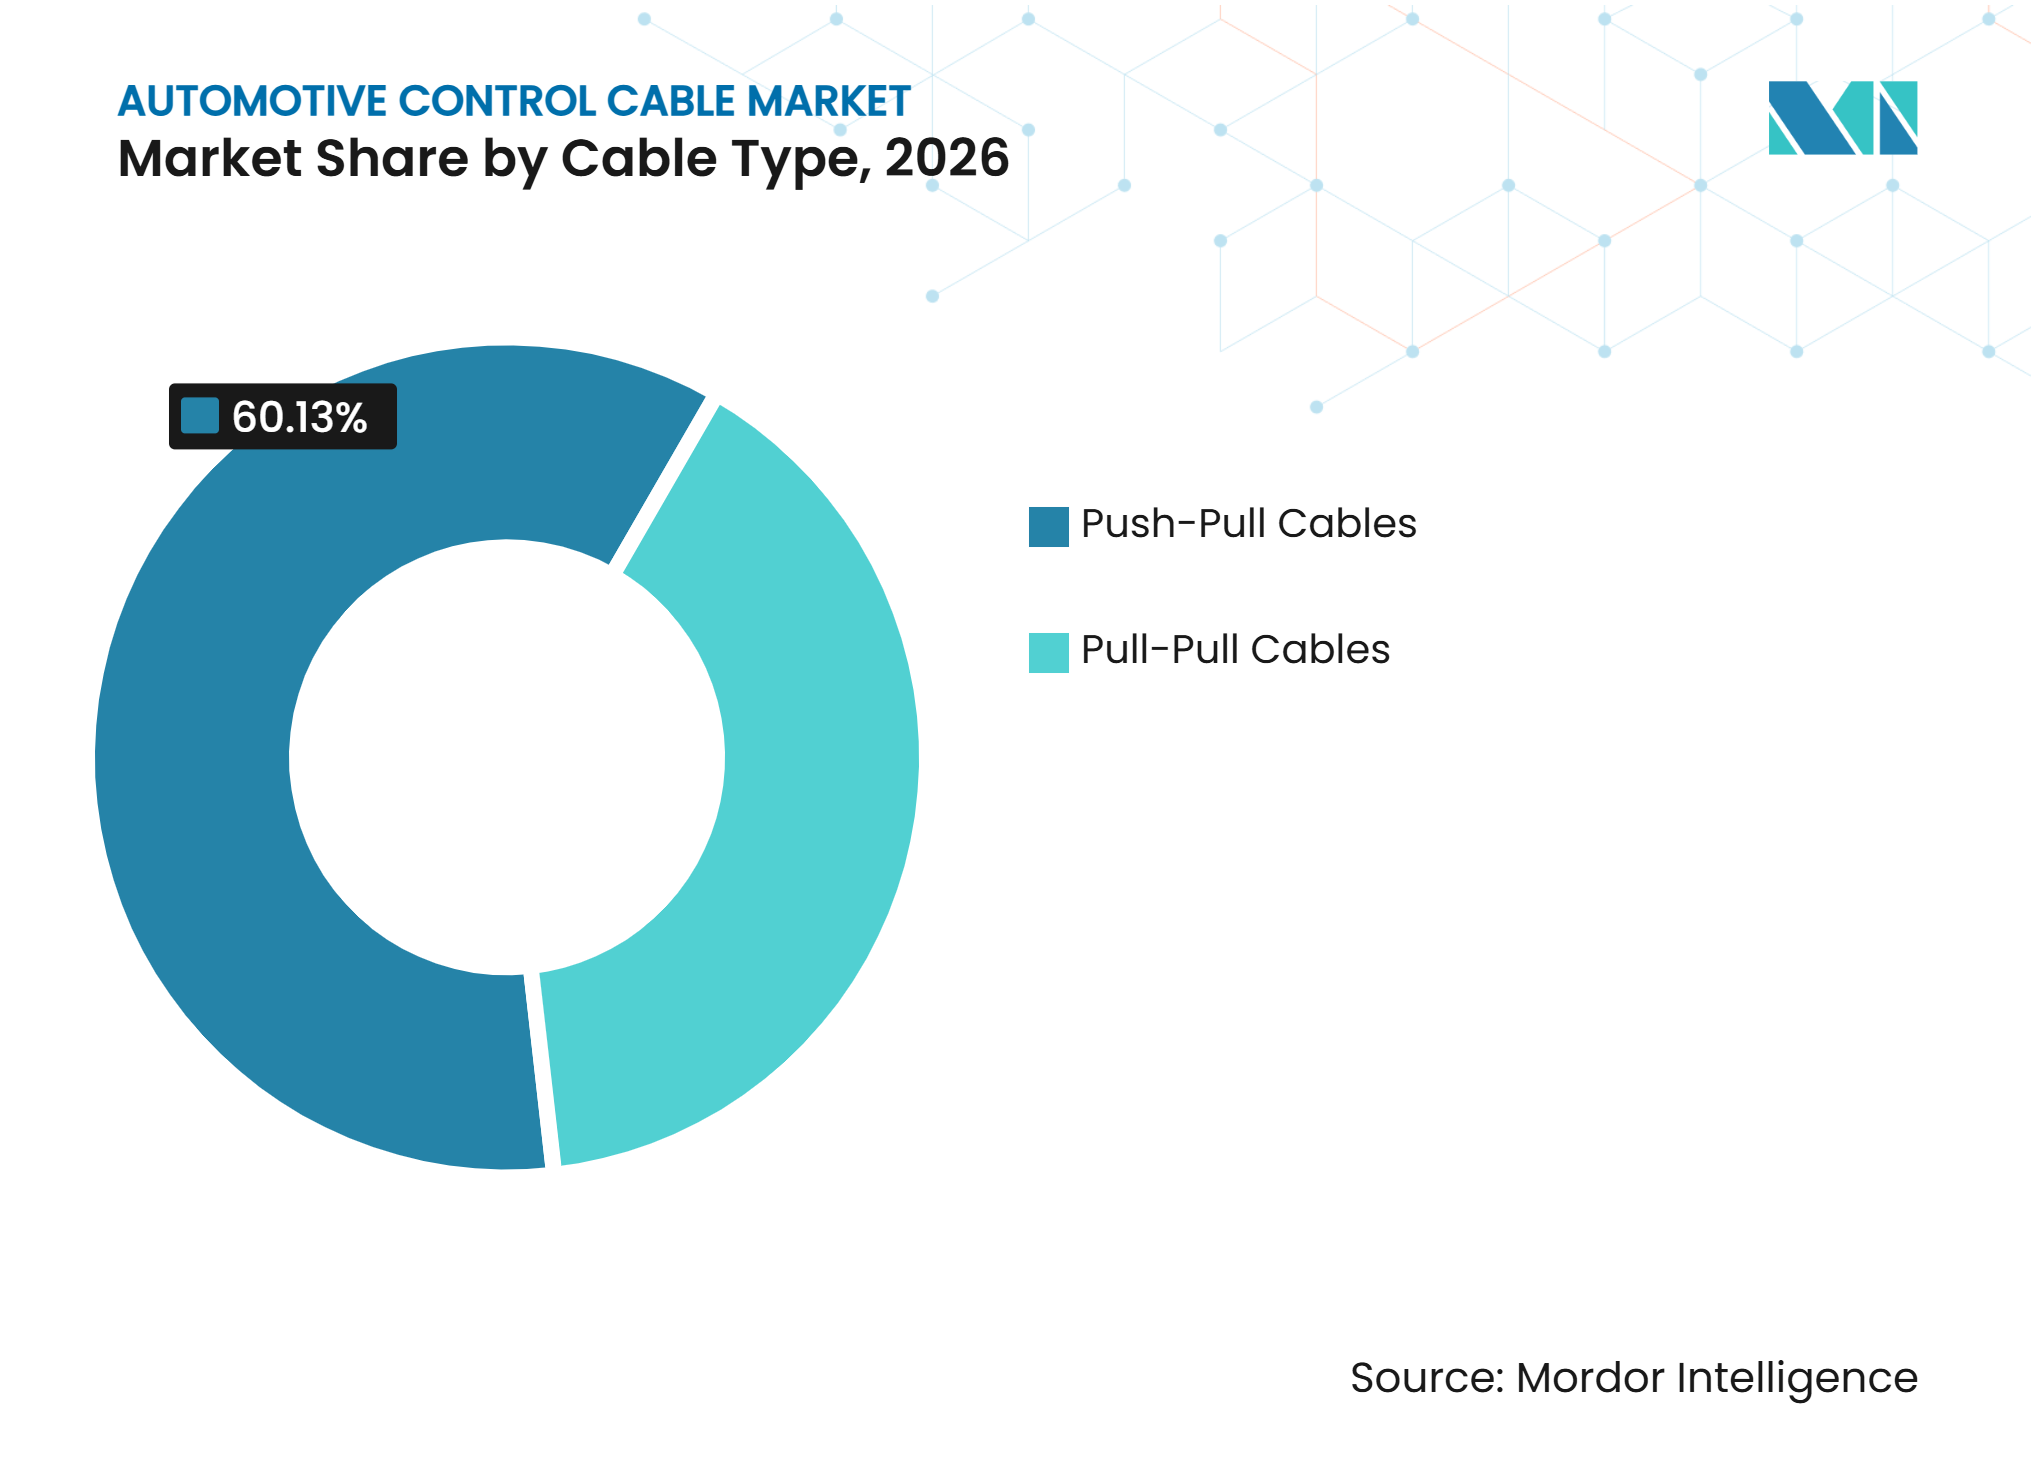
- Por tipo de cabo, os cabos de empurrar-puxar detinham uma participação de 60,13% em 2026, enquanto os cabos de puxar-puxar têm previsão de crescimento a um CAGR de 4,23% até 2032.
- Por aplicação, os cabos de freio de estacionamento detinham uma participação de 23,33% em 2026, enquanto outros, incluindo controles de tampa de combustível e HVAC, têm projeção de crescimento a um CAGR de 5,49% até 2032.
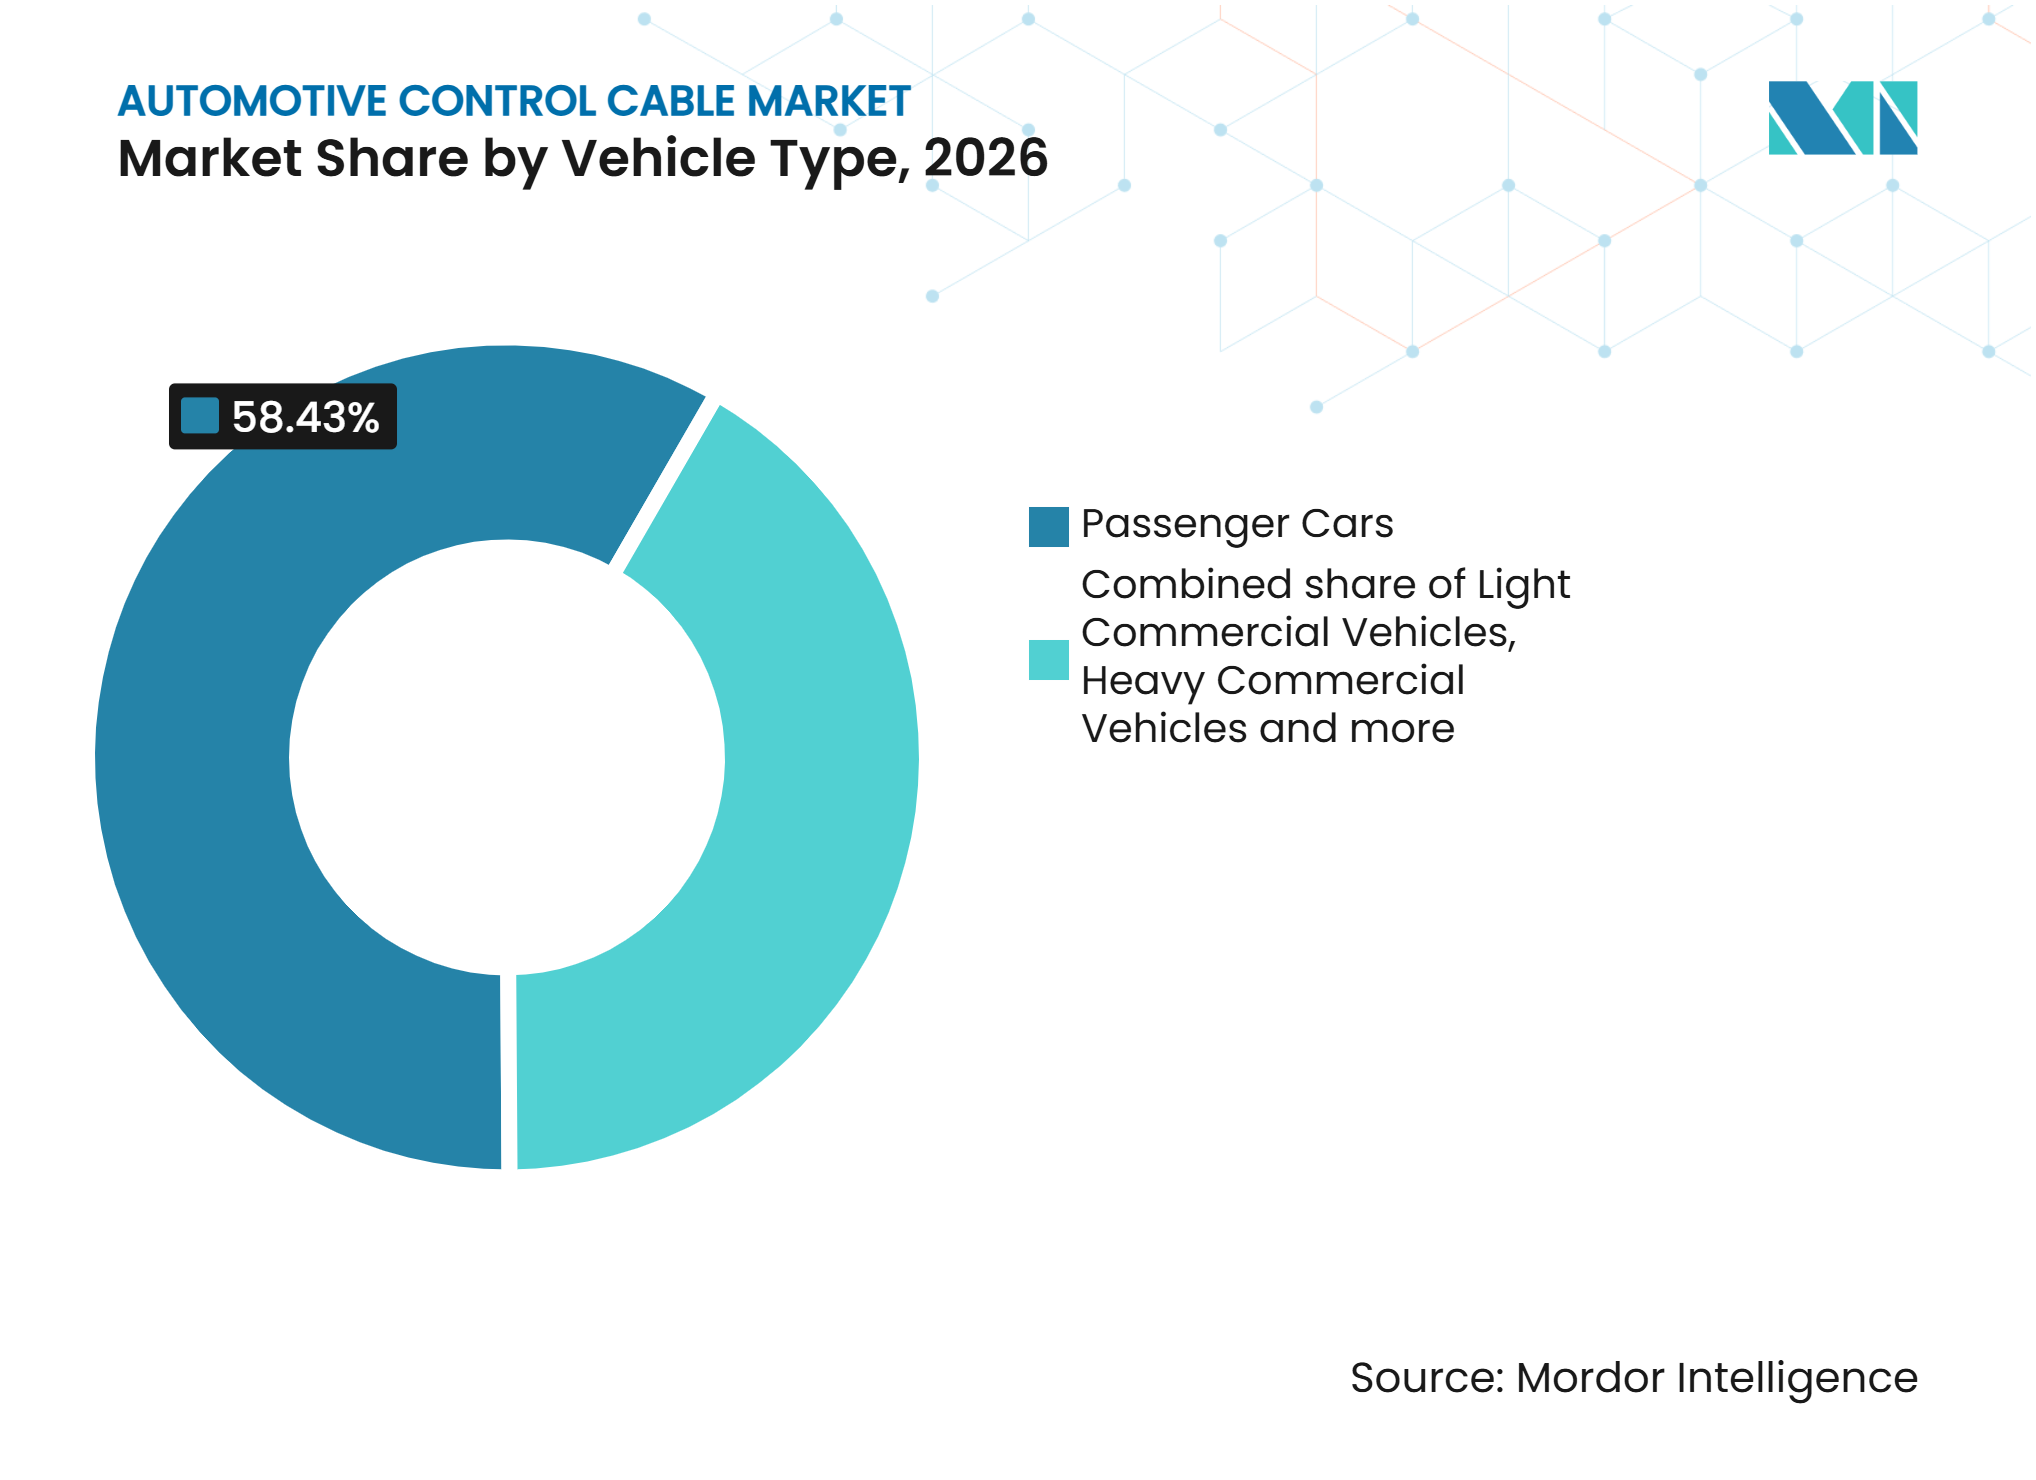
- Por tipo de veículo, os automóveis de passeio detinham uma participação de 58,43% em 2026, enquanto os veículos comerciais pesados têm previsão de expansão a um CAGR de 5,16% até 2032.
- Por canal de vendas, o OEM detinha uma participação de 80,83% em 2026, enquanto o pós-venda tem projeção de crescimento a um CAGR de 5,71% até 2032.
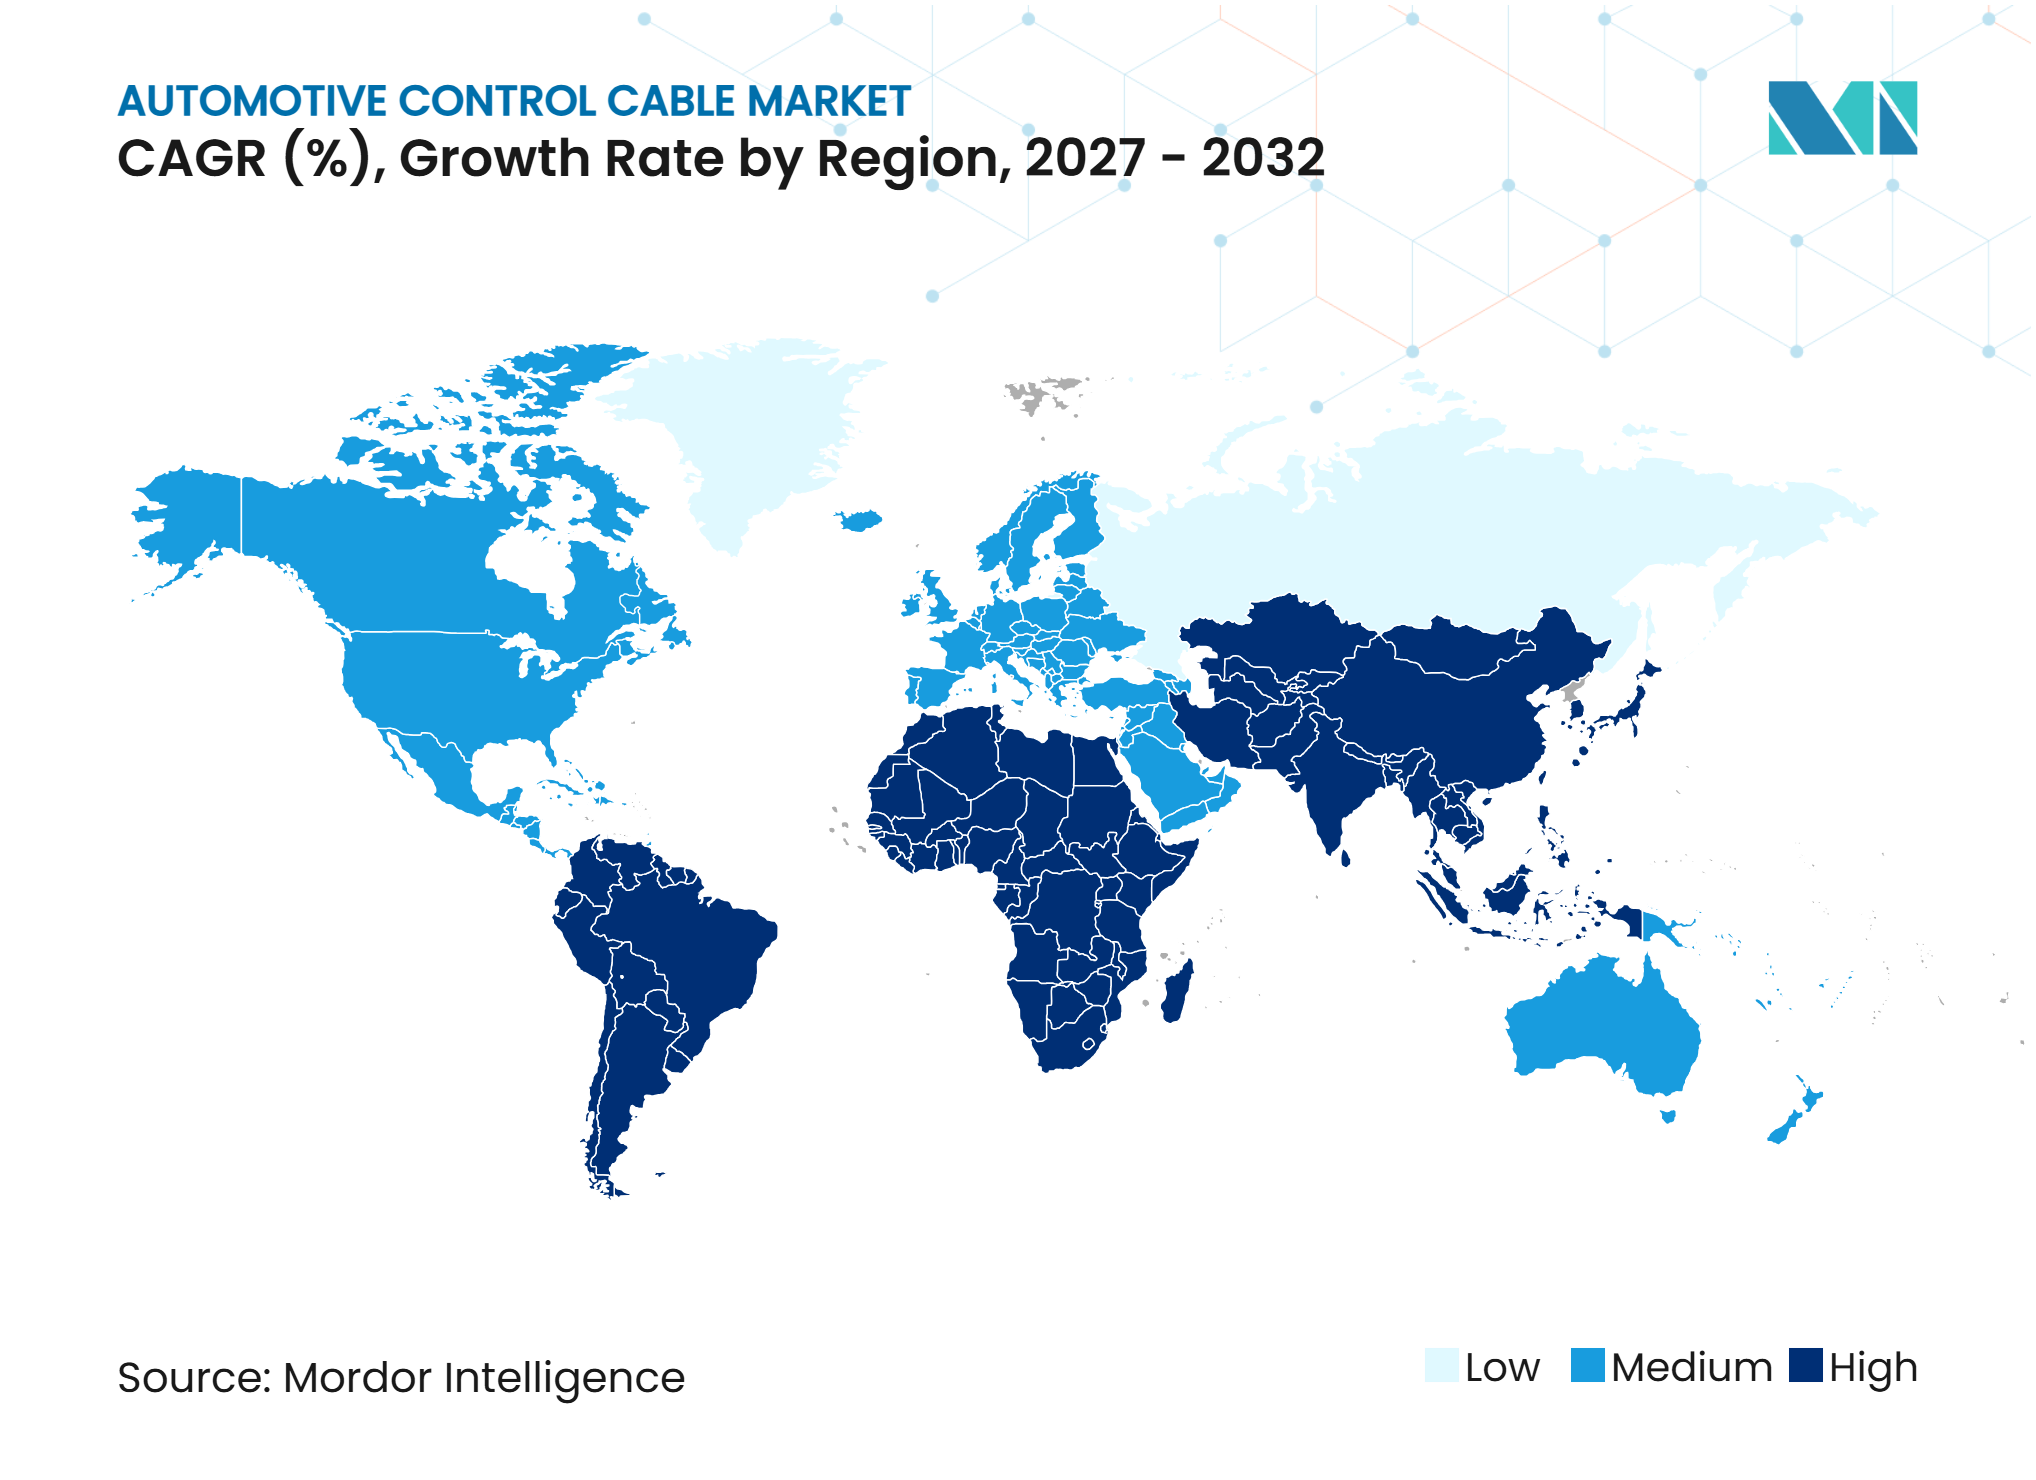
- Por geografia, a Ásia-Pacífico detinha uma participação de 50,13% em 2026 e tem previsão de expansão a um CAGR de 4,75% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Fatores Impulsionadores*
| Fator Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Aumento da Produção de Veículos e da Frota em Operação nos Mercados Emergentes | +0.6% | Ásia-Pacífico, América do Sul e Oriente Médio e África | Médio prazo (2 a 4 anos) |
| Elevada Demanda por Reposição Decorrente de Desgaste, Corrosão e Envelhecimento dos Cabos | +0.5% | Global, especialmente América do Norte, Europa e Sul da Ásia | Curto prazo (≤ 2 anos) |
| Vantagens de Custo e Embalagem em Relação ao Acionamento Eletrônico | +0.4% | Global, especialmente Ásia-Pacífico e América do Sul sensíveis ao preço | Longo prazo (≥ 4 anos) |
| Fitamento Persistente de Cabos em Transmissão Manual e Motocicletas | +0.3% | Ásia-Pacífico, Oriente Médio e África e América do Sul | Longo prazo (≥ 4 anos) |
| Conteúdo de Cabos Mantido nas Funções de Carroceria, Interior e Segurança de Veículos Eletrificados | +0.2% | Global, liderado por Europa e América do Norte | Médio prazo (2 a 4 anos) |
| Fornecimento Localizado e Pressão de Custo de Plataforma na Ásia-Pacífico e Outros Centros de Baixo Custo | +0.2% | Ásia-Pacífico, Marrocos e México | Médio prazo (2 a 4 anos) |
| Fonte: Mordor Intelligence | |||
Aumento da Produção de Veículos e da Frota em Operação nos Mercados Emergentes
A montagem de veículos e a crescente frota em serviço criam demanda paralela por cabos de equipamento original e de reposição. A Índia produziu mais de 34,7 milhões de veículos em todas as categorias no ano fiscal de 2025-26, incluindo 26,69 milhões de motocicletasTendências do Setor, Sociedade dos Fabricantes de Automóveis da Índia, siam.in">[1]. As vendas domésticas de motocicletas superaram 20,5 milhões de unidades no ano civil de 2025, alta de 4,9% em relação ao ano anterior. Motocicletas e scooters utilizam cabos para funções como embreagem, acelerador, freio e operação do velocímetro, o que confere a essa classe de veículos uma alta necessidade de cabos por unidade. Essa base de produção fornece uma fundação de volume estável para o mercado de cabos de controle automotivo, mesmo com os automóveis de passeio premium adicionando mais controles eletrônicos. A demanda também se beneficia dos ciclos de reposição à medida que a frota de veículos se expande pelo Sul e Sudeste Asiático.
Elevada Demanda por Reposição Decorrente de Desgaste, Corrosão e Envelhecimento dos Cabos
A demanda por reposição é menos dependente da produção anual de veículos do que a demanda OEM. A idade média dos veículos leves nos Estados Unidos atingiu 12,8 anos em 2025, sustentando uma grande frota instalada que requer manutenção contínua. O desgaste, a corrosão e a fadiga dos cabos podem exigir a substituição de cabos de freio de estacionamento, embreagem e abertura de capô ao longo da vida útil do veículo. A Remsons Industries obteve um pedido de fornecimento de cabos de controle de sete anos no valor de INR 3.000 milhões da Stellantis América do Norte em maio de 2025 para as plataformas Jeep Wrangler e RAM, o que também aumentará a população futura de peças de serviço na região[2]. Programas OEM de longa duração desse tipo também criam a base instalada que posteriormente impulsiona a demanda por reposição. As frotas mais antigas na Europa e na América do Norte, portanto, sustentam o mercado de cabos de controle automotivo por meio de distribuidores de peças, oficinas e canais online.
Vantagens de Custo e Embalagem em Relação ao Acionamento Eletrônico
Os cabos de controle mecânicos continuam atrativos em veículos de entrada e de preço médio porque são simples de instalar e não requerem hardware de controle eletrônico. Seu uso pode ajudar os fabricantes de automóveis a controlar o custo das funções de carroceria e conforto quando os programas de veículos já carregam gastos mais elevados com baterias, sensores e eletrônicos de segurança. A ISO 26262 aplica requisitos de segurança funcional a sistemas elétricos e eletrônicos, o que pode adicionar trabalho de desenvolvimento e validação para funções por fio. Esses fatores tornam os cabos práticos para funções secundárias, como abertura de capô e controles selecionados de estacionamento ou HVAC. O mercado de cabos de controle automotivo também se beneficia onde a função de fallback manual é valorizada por projetistas de veículos e redes de serviço. A vantagem de custo é mais relevante na Índia, Indonésia, Brasil e outros mercados com grande participação de configurações de veículos focadas em valor.
Fitamento Persistente de Cabos em Transmissão Manual e Motocicletas
As plataformas de transmissão manual e de motocicletas continuam a fornecer uma base de demanda de cabos duradoura. A Índia produziu 1,17 milhão de veículos comerciais no ano fiscal de 2025-26, em comparação com 1,03 milhão no ano fiscal de 2024-25. O país também exportou quase 4,94 milhões de motocicletas em 2025, um aumento de 24,2% em relação ao ano anterior. Essas classes de veículos comumente mantêm sistemas mecânicos de cabo de acelerador, embreagem, câmbio e freio porque a facilidade de manutenção e o preço de compra continuam sendo importantes. A Suprajit Engineering continuou a conquistar novos programas de cabos no ano fiscal de 2025-26, incluindo contratos de cabos para veículos elétricos. Esse padrão de demanda confere ao mercado de cabos de controle automotivo um nível de isolamento em relação à eletrificação mais rápida dos sistemas de automóveis de passeio premium.
Análise de Impacto dos Fatores Restritivos*
| Fator Restritivo | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Horizonte de Impacto |
|---|---|---|---|
| Substituição por Acelerador Eletrônico, Câmbio por Fio e Freio de Estacionamento Eletrônico | -0.6% | Global, concentrado na Europa, América do Norte, China e Coreia do Sul | Curto prazo (≤ 2 anos) |
| Migração do Design OEM para Arquiteturas Zonais e Mecatrônicas | -0.4% | Europa, América do Norte e China | Médio prazo (2 a 4 anos) |
| Requisitos de Qualificação, Rastreabilidade e Garantia Elevam os Custos dos Fornecedores | -0.3% | Global, especialmente fornecedores de Nível 2 que atendem OEMs europeus e norte-americanos | Longo prazo (≥ 4 anos) |
| Volatilidade dos Custos de Aço, Polímero e Frete Comprime as Margens de Cabos | -0.2% | Global, especialmente produtores orientados à exportação na Índia e na China | Curto prazo (≤ 2 anos) |
| Fonte: Mordor Intelligence | |||
Substituição por Acelerador Eletrônico, Câmbio por Fio e Freio de Estacionamento Eletrônico
O acionamento eletrônico está reduzindo a demanda por cabos mecânicos em aplicações selecionadas de trem de força e frenagem. A Bosch planejou o lançamento no mercado de seu sistema de freio por fio a partir do outono de 2025 e espera que mais de 5,5 milhões de veículos em todo o mundo utilizem freio por fio até 2030. A ZF também anunciou um grande pedido OEM para seu sistema híbrido de freio por fio em janeiro de 2025. A HI-LEX decidiu em julho de 2026 liquidar a HI-LEX America, citando a menor demanda por cabos de controle à medida que as arquiteturas de veículos mudam. O efeito é mais visível nos sistemas de frenagem e trem de força de automóveis de passeio premium, onde as arquiteturas eletrônicas são adotadas mais cedo. Isso não elimina o requisito de acionamento mecânico em todas as funções de carroceria e interior.
Migração do Design OEM para Arquiteturas Zonais e Mecatrônicas
As arquiteturas elétricas zonais consolidam as funções do veículo em menos controladores e podem substituir cabos em sistemas de interior gerenciados eletronicamente. Essa transição aumenta o risco para fornecedores concentrados em programas de cabos de ajuste de assento, trava de porta e HVAC para veículos premium. A HI-LEX anunciou em julho de 2026 que reorganizará suas operações de produção doméstica no Japão em etapas até o ano fiscal de 2028, enquanto expande seu negócio de sistemas integrados de porta. A IATF 16949 continua sendo um importante framework de gestão da qualidade para a produção automotiva e organizações relacionadas de peças de serviço. Os fornecedores que migram de conjuntos de cabos para módulos integrados enfrentam maiores requisitos de rastreabilidade, testes, engenharia de sistemas e desempenho de garantia. Essas demandas podem aumentar o custo de participação, particularmente para fornecedores menores que carecem de recursos de engenharia em nível de módulo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Cabo:
Cabos de Empurrar-Puxar Lideram Enquanto Cabos de Puxar-Puxar Ganham UsoOs cabos de empurrar-puxar detinham uma participação de 60,13% do mercado de cabos de controle automotivo em 2026. Eles podem transmitir força tanto em tração quanto em compressão, o que os torna adequados para aplicações de transmissão, embreagem, freio de estacionamento, abertura de capô e ajuste de assento. Seu amplo fitamento em veículos manuais e sistemas de carroceria os mantém centrais nas especificações de cabos OEM. A base instalada também sustenta a demanda recorrente de reposição do pós-venda. Essa vantagem de escala torna os cabos de empurrar-puxar o principal segmento de volume no mercado de cabos de controle automotivo.
Os cabos de puxar-puxar têm projeção de crescimento a um CAGR de 4,23% de 2027 a 2032. Eles são utilizados onde o movimento de tensão bidirecional suporta operação controlada, incluindo sistemas de acelerador de motocicletas e controles de porta de mistura de HVAC. Seu fitamento em punhos de acelerador de motocicletas premium também suporta designs que requerem uma resistência e sensação de resposta mais específicas. Ambos os tipos de cabo se beneficiam de revestimentos de menor atrito e materiais de conduíte aprimorados que podem reduzir a resistência operacional. Essas melhorias de design podem estender a vida útil e apoiar uma melhor proposta de valor para as equipes de compras OEM. A combinação de tipos de cabo, portanto, provavelmente permanecerá equilibrada entre o uso de alto volume de empurrar-puxar e as aplicações mais focadas de puxar-puxar.


Por Aplicação:
Controles de HVAC e Carroceria Sustentam o Perfil de CrescimentoOs cabos de freio de estacionamento detinham uma participação de 23,33% do mercado de cabos de controle automotivo em 2026. Sua grande base instalada reflete o uso contínuo de freios de estacionamento mecânicos em veículos mais antigos e em muitas plataformas de novos veículos orientadas ao valor. A demanda por reposição permanece significativa porque os sistemas de freio de estacionamento estão expostos às condições da estrada, umidade e uso regular. A adoção do freio de estacionamento eletrônico é uma clara restrição em novos automóveis de passeio premium. Os lançamentos de produtos da Bosch e da ZF mostram que os sistemas de freio por fio estão avançando nessa parte da frota de veículos. O pool de reposição, no entanto, permanece importante para os fornecedores de cabos.
Outras aplicações, incluindo controles de tampa de combustível e HVAC, têm previsão de crescimento a um CAGR de 5,49% até 2032. Esse grupo se beneficia à medida que a demanda se afasta das funções de trem de força em direção às funções de carroceria e interior. As aplicações de abertura de capô e porta-malas, trava de porta, ajuste de assento e tampa de combustível estão menos expostas à substituição imediata em veículos de menor preço. Os controles mecânicos de porta de mistura de HVAC também permanecem relevantes em modelos dos segmentos B e C focados em valor. O setor de cabos de controle automotivo pode usar essas aplicações para compensar perdas em cabos de acelerador, embreagem, câmbio e freio de estacionamento. Fornecedores que embalam conjuntos de cabos com travas ou módulos de acabamento podem ter acesso mais forte a novos programas.
Por Tipo de Veículo:
Automóveis de Passeio Permanecem a Base de VolumeOs automóveis de passeio detinham 58,43% da participação do mercado de cabos de controle automotivo em 2026. Sua posição de volume reflete a produção global de veículos de passeio e o amplo uso de cabos em aplicações de carroceria, interior e serviço. No entanto, os automóveis de passeio premium enfrentam a perda mais direta de conteúdo mecânico de acelerador, embreagem e freio de estacionamento. Os controles eletrônicos têm maior probabilidade de aparecer primeiro nessas plataformas porque seus preços mais altos podem absorver o custo adicional do sistema. A demanda restante concentra-se cada vez mais nas funções de carroceria e nas configurações de automóveis de passeio de menor preço. Isso torna a seleção de aplicações mais importante do que o volume de automóveis de passeio isoladamente.
Os veículos comerciais pesados têm previsão de crescimento a um CAGR de 5,16% até 2032. Caminhões e ônibus mantêm funções mecânicas de cabo de câmbio, acelerador e freio de estacionamento em muitas regiões porque durabilidade, acesso a reparos e custo operacional são importantes. A produção de veículos comerciais da Índia aumentou para 1,17 milhão de unidades no ano fiscal de 2025-26. Os veículos comerciais leves fornecem uma base de demanda intermediária, com forte conteúdo de cabos nas configurações de mercados em desenvolvimento. As motocicletas permanecem especialmente importantes porque motocicletas e scooters sensíveis ao preço mantêm várias funções mecânicas de cabo. O setor de cabos de controle automotivo, portanto, depende de uma combinação de veículos que se estende muito além dos automóveis de passeio.

Nota: Participações de segmentos de todos os segmentos individuais disponíveis mediante compra do relatório
Por Canal de Vendas:
OEM Mantém Escala e Pós-Venda Cresce Mais RápidoO canal OEM detinha uma participação de 80,83% do mercado de cabos de controle automotivo em 2026. Os conjuntos de cabos são frequentemente especificados com a plataforma do veículo e fornecidos por fabricantes qualificados de Nível 1 em grandes volumes de produção. Os programas OEM plurianuais fornecem aos fornecedores demanda previsível, mas também exigem suporte de engenharia, investimento em ferramental e desempenho rigoroso de qualidade. A certificação IATF 16949 é um requisito importante de entrada para fornecedores que buscam tais programas de veículos. O canal permanece central porque cria a população instalada de cabos que alimenta as vendas de reposição posteriormente.
O pós-venda tem previsão de crescimento a um CAGR de 5,71% até 2032. Veículos mais antigos criam demanda recorrente por reposições de cabos de freio de estacionamento, embreagem, acelerador, abertura de capô e relacionados. A idade média de 12,8 anos dos veículos leves dos EUA em 2025 ilustra o tamanho dessa oportunidade de manutenção. Programas OEM de longa duração, como o pedido da Remsons para a Stellantis América do Norte, criam a base instalada que posteriormente sustenta programas de peças de reposição específicas para veículos. Distribuidores organizados e canais digitais de peças podem melhorar a disponibilidade de kits de cabos em comparação com as vendas tradicionais lideradas por oficinas. Isso sustenta maior penetração de reposição em todo o mercado de cabos de controle automotivo.
Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 50,13% da participação do mercado de cabos de controle automotivo em 2026 e tem projeção de crescimento a um CAGR de 4,75% até 2032. A produção de 26,69 milhões de motocicletas da Índia no ano fiscal de 2025-26 confere à região uma base substancial para a demanda de cabos. A região também combina a produção de automóveis de passeio e veículos comerciais leves com transmissão manual com uma crescente base de reposição na Indonésia, Vietnã, Filipinas e outros mercados. A Suprajit Engineering e a Chuo Spring formaram uma joint venture na Índia para fabricar cabos de controle para a produção OEM regional. A mudança da China para freios de estacionamento eletrônicos cria pressão sobre o conteúdo de cabos em novos automóveis de passeio, mas motocicletas, veículos comerciais e controles de carroceria ainda fornecem demanda. As redes de fornecimento local e os programas de veículos sensíveis ao preço tornam a Ásia-Pacífico o principal centro de volume para o mercado de cabos de controle automotivo.
Europa
A Europa é sustentada por sua frota de veículos madura, redes de pós-venda estabelecidas e a influência de compra dos fabricantes de veículos alemães, franceses e italianos. A Remsons obteve um pedido de INR 800 milhões da Ford Otosan na Turquia para guinchos de roda sobressalente em junho de 2025. Isso ilustra como os programas OEM que abastecem o mercado europeu podem criar oportunidades para produtores que operam em outras regiões. As localizações da Europa Central e Oriental oferecem uma opção de fornecimento próximo que pode combinar menor custo de produção com conformidade com a IATF 16949. O crescimento das arquiteturas zonais nos fabricantes de automóveis europeus é um desafio de longo prazo para as aplicações de cabos de conforto e interior. Fornecedores com designs em nível de módulo e suporte de engenharia local estão melhor posicionados para atender a essa base de clientes em mudança. A Europa permanece relevante por causa de sua demanda por peças de serviço e seu papel na definição de especificações técnicas para plataformas de veículos globais.
América do Norte, América do Sul e Oriente Médio e África
A América do Norte tem menor demanda por cabos de embreagem e câmbio manual porque caminhonetes e SUVs com transmissão automática dominam muitas vendas. A decisão da HI-LEX em 2026 de liquidar a HI-LEX America destaca a pressão que a eletrificação e as estruturas de custo podem exercer sobre as operações locais de cabos. A região mantém demanda por reposição de sua frota de veículos envelhecida, particularmente para funções de freio de estacionamento, abertura de capô, carroceria e assento. A América do Sul, especialmente o Brasil, mantém condições favoráveis onde as transmissões manuais e a demanda por reposição orientada a reparos permanecem comuns. A Remsons assinou um acordo de licenciamento técnico com a AUSUS Automotive Systems do Brasil para transferir tecnologia de cabos e acionamento para clientes brasileiros. O Oriente Médio e a África também oferecem uma oportunidade de pós-venda de longo prazo porque os veículos usados importados mantêm sistemas mecânicos convencionais. O Marrocos está emergindo como uma base de fornecimento que pode atender à demanda africana e às cadeias de suprimentos europeias.
Cenário Competitivo
Concentração do Mercado
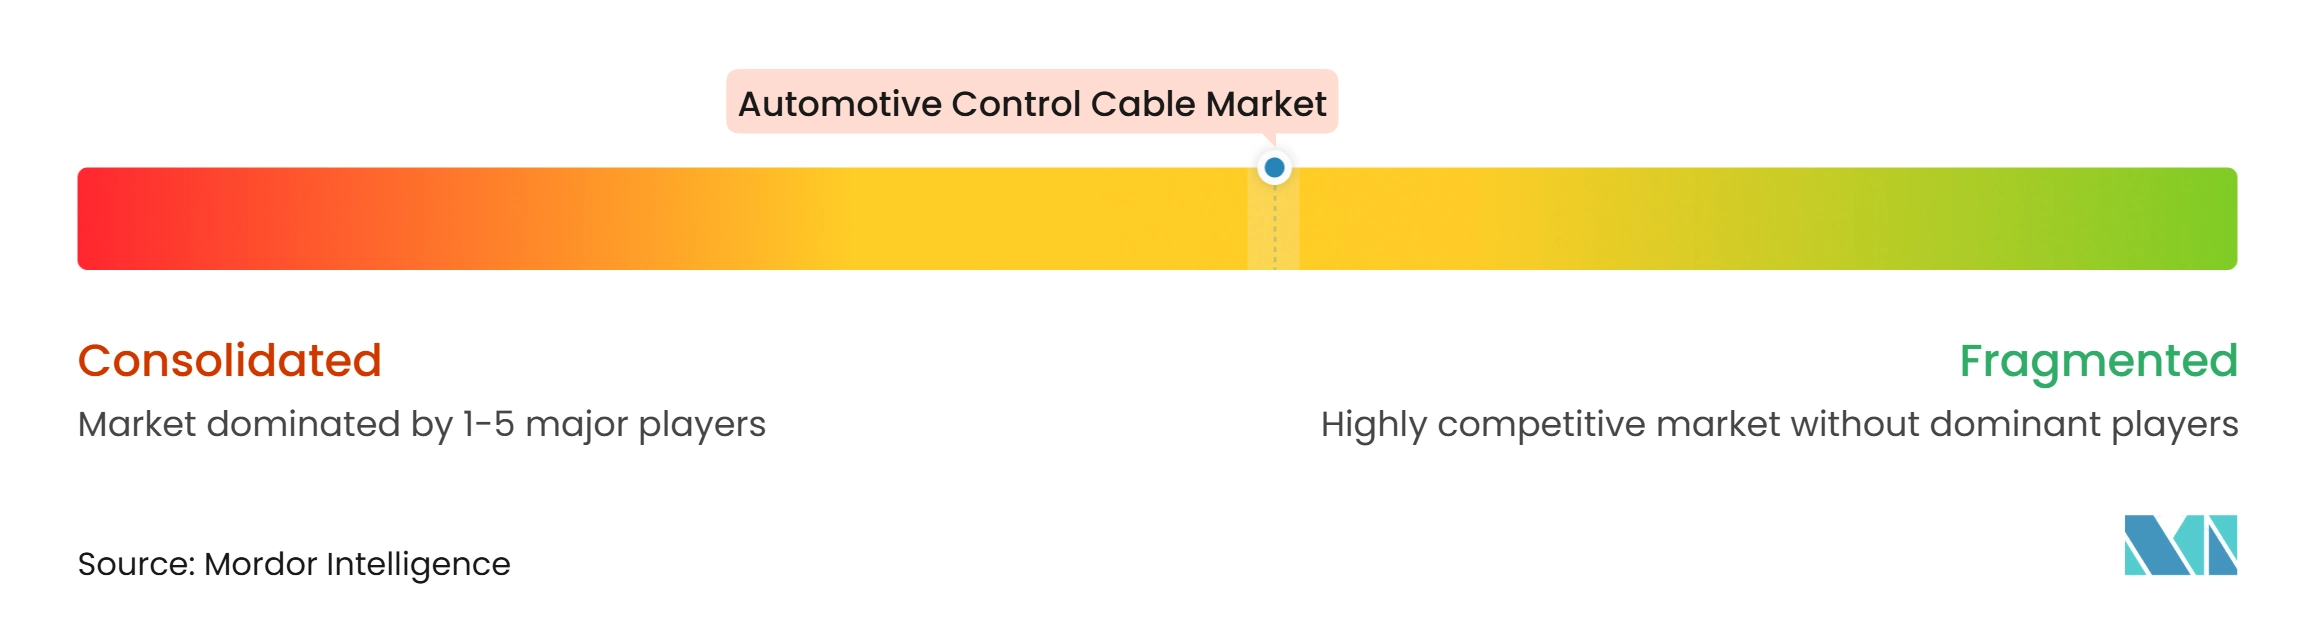
O mercado de cabos de controle automotivo tem concentração moderada no nível OEM global, liderado por fornecedores verticalmente integrados como HI-LEX Corporation e Suprajit Engineering, com Ficosa, Küster e Spark Minda mantendo posições OEM estabelecidas na Europa e na Índia. Um grupo mais amplo de fabricantes regionais e distribuidores de pós-venda compete em preço, localização e disponibilidade de peças de reposição. Os programas de cabos OEM frequentemente se estendem por ciclos de vida de veículos plurianuais, o que cria barreiras de troca uma vez que os fornecedores concluíram o ferramental e a validação. A certificação de qualidade e o desempenho estável de fabricação são requisitos competitivos importantes. A IATF 16949 continua sendo um framework central de qualidade automotiva que sustenta essas barreiras. À medida que as arquiteturas de veículos mudam, os fornecedores buscam receita além dos conjuntos isolados de fio e conduíte.
A HI-LEX está perseguindo essa mudança por meio de uma reestruturação doméstica que reduz sua pegada de locais de produção e aumenta a atenção nos produtos de sistemas integrados de porta. A empresa também concluiu a aquisição da Hi-Lex Act em novembro de 2025, adicionando capacidades de trava de porta e porta deslizante elétrica. A Suprajit está expandindo sua pegada de fabricação e engenharia por meio da joint venture com a Chuo Spring na Índia. A Remsons buscou pedidos de fornecimento OEM e de pós-venda de longa duração na América do Norte e na Turquia, enquanto constrói capacidade na Índia. Essas ações mostram que escala, acesso regional e produtos integrados estão se tornando mais importantes do que a capacidade de fabricação de cabos isoladamente.
A inspeção automatizada, as ferramentas de design digital e os testes robustos de fim de linha podem ajudar os fornecedores a melhorar a consistência e reduzir a exposição à garantia. A oportunidade estratégica reside em módulos de porta, travas e sistemas de acionamento de carroceria, onde o design de cabos pode ser combinado com componentes de maior valor. O pós-venda também oferece espaço para empresas que podem construir kits específicos para veículos, cobertura de distribuição e disponibilidade confiável de peças. Os fornecedores focados apenas em programas de cabos de trem de força premium enfrentam o maior risco de substituição. Aqueles com exposição a motocicletas, veículos comerciais, funções de carroceria e mercados regionais de reposição têm cobertura de demanda mais ampla. A posição competitiva do mercado de cabos de controle automotivo é, portanto, moldada pela combinação de produtos e integração OEM, e não apenas pela capacidade unitária.
Líderes do Setor de Cabos de Controle Automotivo
-
HI-LEX Corporation
-
Suprajit Engineering Limited
-
Ficosa International, S.A.
-
Küster Holding GmbH
-
Spark Minda
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cabos de Controle Automotivo Empresas cobertas neste relatório
- HI-LEX Corporation
- Suprajit Engineering Limited
- Ficosa International, S.A.
- Küster Holding GmbH
- Cable Manufacturing and Assembly, Inc. (Cablecraft Motion Controls)
- Grand Rapids Controls, LLC
- Chuo Spring Co., Ltd.
- Orscheln Products L.L.C.
- Sila Holding Industriale S.p.A.
- Remsons Industries Limited
- Kwangjin Co., Ltd.
- Ningbo Gaofa Automotive Control System Co., Ltd.
- THAI STEEL CABLE PUBLIC COMPANY LIMITED
- Samvardhana Motherson International Limited
- Spark Minda
- WR Controls Group AB
- Cofle S.p.A.
- Tata AutoComp Systems Limited
- Kyung Chang Industrial Co., Ltd.
Desenvolvimentos industriais recentes em Mercado de Cabos de Controle Automotivo
- Setembro de 2026: A ASK GTD Control Cables, uma joint venture da ASK Automotive e da T.D. Holding GmbH com sede na Alemanha, iniciou a produção comercial de cabos de controle de teto solar e helicoidal para veículos de passeio em sua instalação de Karoli em Rajasthan, Índia.
- Agosto de 2026: A Brepafin, holding da Sila Group com sede na Itália, fabricante de controles de câmbio e cabos flexíveis, anunciou uma aquisição em dois estágios do fabricante de interruptores Vimercati Group, com previsão de conclusão no início de 2027.
- Julho de 2026: A HI-LEX Corporation decidiu liquidar sua subsidiária americana HI-LEX America e reorganizar sua produção doméstica no Japão, citando menor demanda por cabos de controle.
- Maio de 2026: A divisão global de cabos e mecatrônica da Suprajit Engineering obteve novos contratos no valor de aproximadamente 12 milhões de USD por ano, incluindo seu maior contrato de cabos para veículos elétricos de um fabricante de automóveis norte-americano, a ser fornecido de sua planta em Matamoros, México.
Escopo do Relatório Global do Mercado de Cabos de Controle Automotivo
O mercado de cabos de controle automotivo é segmentado por tipo de cabo, aplicação, tipo de veículo, canal de vendas e geografia. Por tipo de cabo, o mercado é segmentado em cabos de empurrar-puxar e cabos de puxar-puxar. Por aplicação, o mercado é segmentado em acelerador/borboleta, embreagem, freio de estacionamento, câmbio/transmissão, abertura de capô e porta-malas, trava de porta, ajuste de assento e outros (tampa de combustível, HVAC). Por tipo de veículo, o mercado é segmentado em automóveis de passeio, veículos comerciais leves, veículos comerciais pesados e motocicletas. Por canal de vendas, o mercado é segmentado em OEM e pós-venda. Por geografia, o mercado é segmentado em América do Norte, Europa, Ásia-Pacífico, América do Sul e Oriente Médio e África. A América do Norte inclui os Estados Unidos, Canadá e México; a Europa inclui Alemanha, França, Reino Unido, Itália, Espanha, Rússia, Polônia e Restante da Europa; a Ásia-Pacífico inclui China, Japão, Índia, Coreia do Sul, Tailândia, Indonésia, Vietnã e Restante da Ásia-Pacífico; a América do Sul inclui Brasil, Argentina, Colômbia e Restante da América do Sul; e o Oriente Médio e África inclui Arábia Saudita, Emirados Árabes Unidos, África do Sul, Egito, Turquia e Restante do Oriente Médio e África. Os tamanhos e previsões de mercado são fornecidos em termos de valor (USD) e volume (unidades) para todos os segmentos acima.
Visão geral da segmentação
| Cabos de Empurrar-Puxar |
| Cabos de Puxar-Puxar |
| Acelerador/Borboleta |
| Embreagem |
| Freio de Estacionamento |
| Câmbio/Transmissão |
| Abertura de Capô e Porta-Malas |
| Trava de Porta |
| Ajuste de Assento |
| Outros (Tampa de Combustível, HVAC) |
| Automóveis de Passeio |
| Veículos Comerciais Leves |
| Veículos Comerciais Pesados |
| Motocicletas |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Polônia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Índia | |
| Coreia do Sul | |
| Tailândia | |
| Indonésia | |
| Vietnã | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| África do Sul | |
| Egito | |
| Turquia | |
| Restante do Oriente Médio e África |
| Por Tipo de Cabo | Cabos de Empurrar-Puxar | |
| Cabos de Puxar-Puxar | ||
| Por Aplicação | Acelerador/Borboleta | |
| Embreagem | ||
| Freio de Estacionamento | ||
| Câmbio/Transmissão | ||
| Abertura de Capô e Porta-Malas | ||
| Trava de Porta | ||
| Ajuste de Assento | ||
| Outros (Tampa de Combustível, HVAC) | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais Leves | ||
| Veículos Comerciais Pesados | ||
| Motocicletas | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Polônia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Índia | ||
| Coreia do Sul | ||
| Tailândia | ||
| Indonésia | ||
| Vietnã | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| África do Sul | ||
| Egito | ||
| Turquia | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de cabos de controle automotivo?
O mercado de cabos de controle automotivo foi avaliado em 7,85 bilhões de USD em 2026 e tem projeção de atingir 9,45 bilhões de USD até 2032, crescendo a um CAGR de 3,11% durante 2027-2032.
Qual categoria de veículo deve apresentar o crescimento mais rápido na demanda por cabos?
Os veículos comerciais pesados têm projeção de crescimento a um CAGR de 5,16% até 2032, sustentados pelo uso contínuo de sistemas de controle mecânicos.
Qual região lidera a demanda por cabos de controle automotivo?
A Ásia-Pacífico detinha uma participação de 50,13% em 2026 e tem projeção de crescimento a um CAGR de 4,75% até 2032, sustentada pela produção de motocicletas e fornecimento localizado.
Como a eletrificação de veículos afeta os fornecedores de cabos?
A eletrificação reduz a demanda por cabos em alguns sistemas de frenagem e trem de força, enquanto as funções de carroceria, interior e motocicletas continuam a sustentar a demanda por cabos mecânicos.