
自動車用コントロールケーブル市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
| 市場規模 (2027) | 8.11 十億米ドル |
| 市場規模 (2032) | 9.45 十億米ドル |
| 成長率 (2027 - 2032) | 3.11 % |
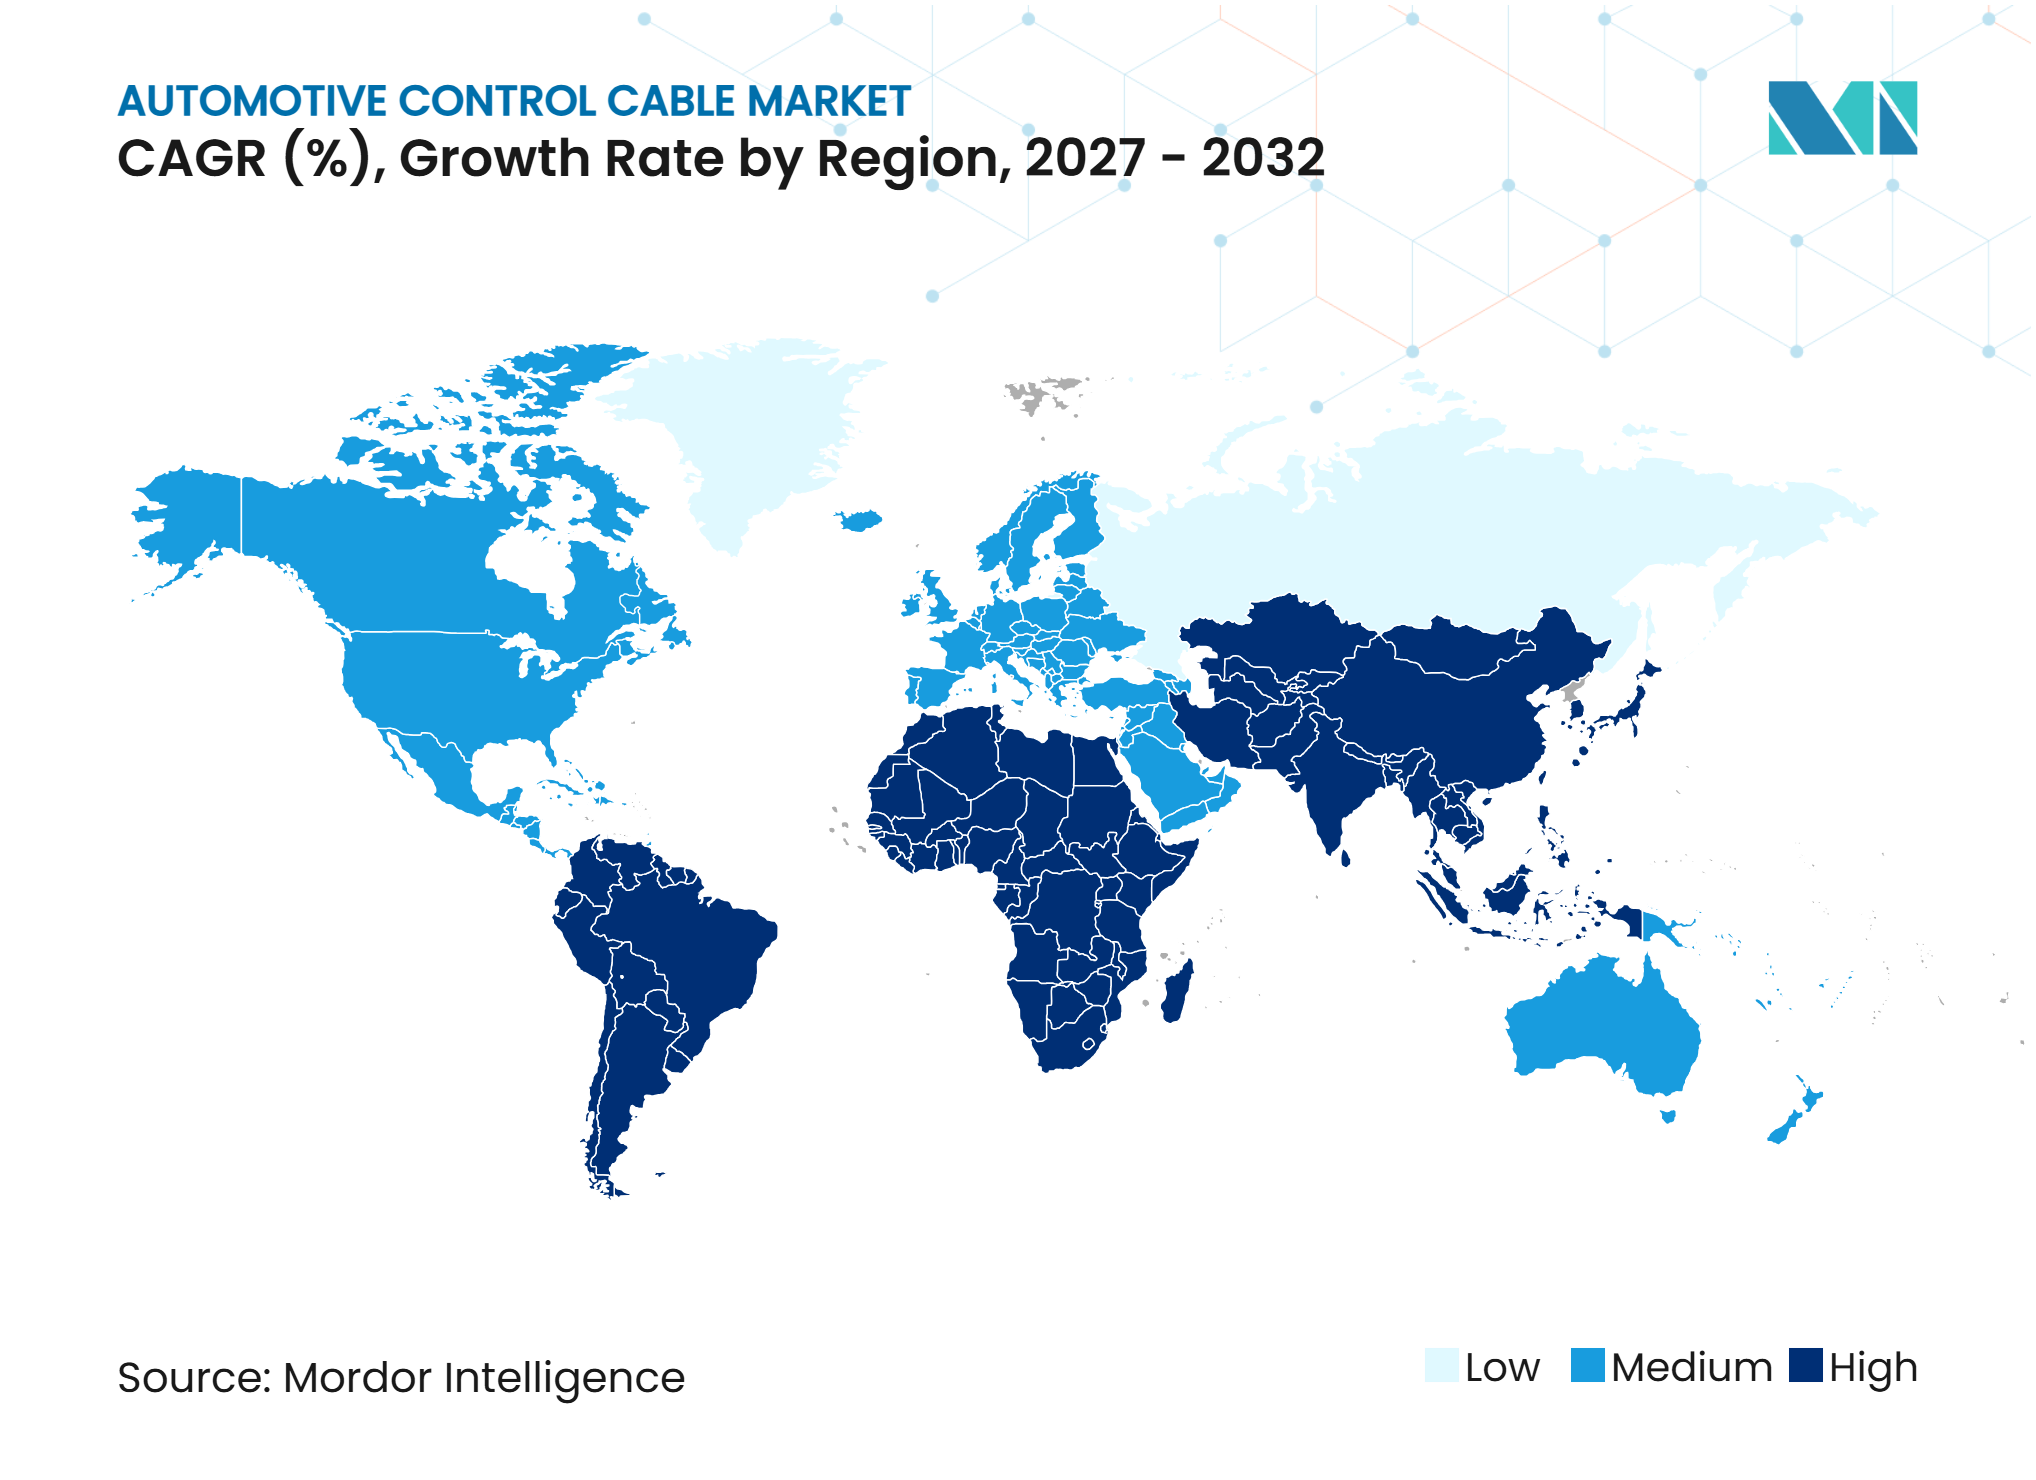
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用コントロールケーブル市場分析
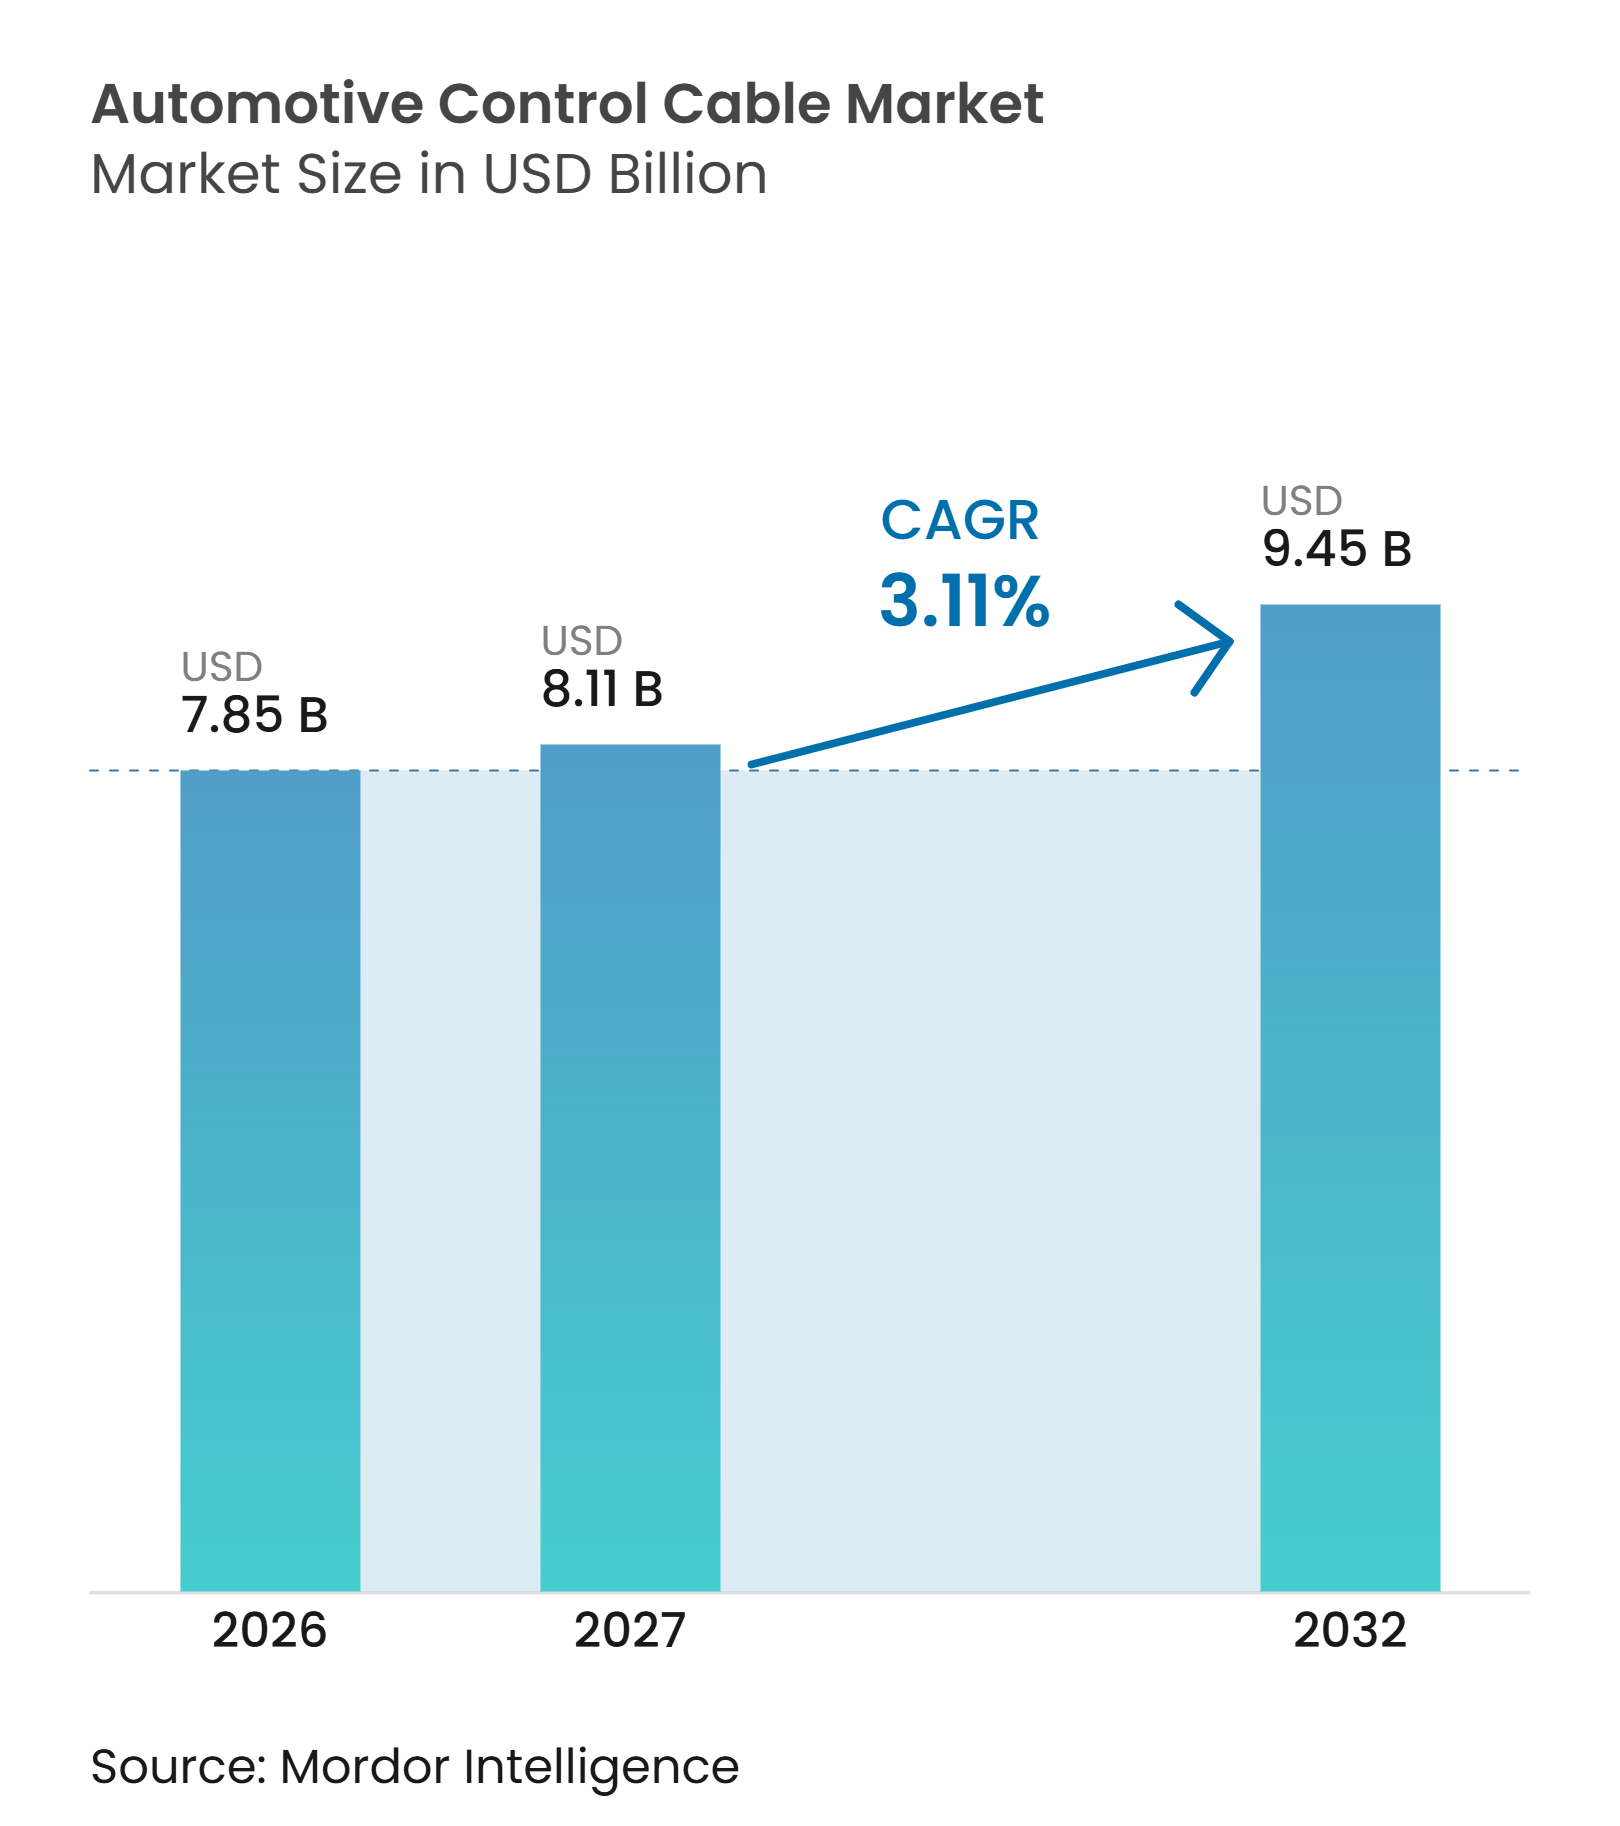
自動車用コントロールケーブル市場規模は2026年に7.85 ビリオン 米ドルと評価され、2027年の8.11 ビリオン 米ドルから2032年には9.45 ビリオン 米ドルへと、2027年から2032年の期間にCAGR 3.11%で成長する見込みです。機械式ケーブルは、車両メーカーがボディ、ブレーキ、インテリア機能に低コスト・コンパクト・信頼性の高いアクチュエーションを必要とする場面で引き続き重要な役割を果たしています。需要は、アジア太平洋地域における二輪車および商用車の生産、ならびに北米・欧州における旧型車両の交換需要によって支えられています。電動化により一部のパワートレインおよびブレーキシステムにおけるケーブル搭載量は減少しますが、フードリリース、トランクリリース、燃料フィラーラッチ、シート調整、HVACコントロールにおいては機械式アクチュエーションの重要性が維持されています。この分裂は自動車用コントロールケーブル市場全体の製品計画を形成しており、サプライヤーはボディ、インテリア、二輪車向け用途へと生産能力をシフトさせています。競争活動は、スタンドアロンのケーブル供給よりも、現地生産、OEMプログラムの獲得、ドアまたはメカトロニクスモジュールの統合にますます集中しています。
主要レポートのポイント
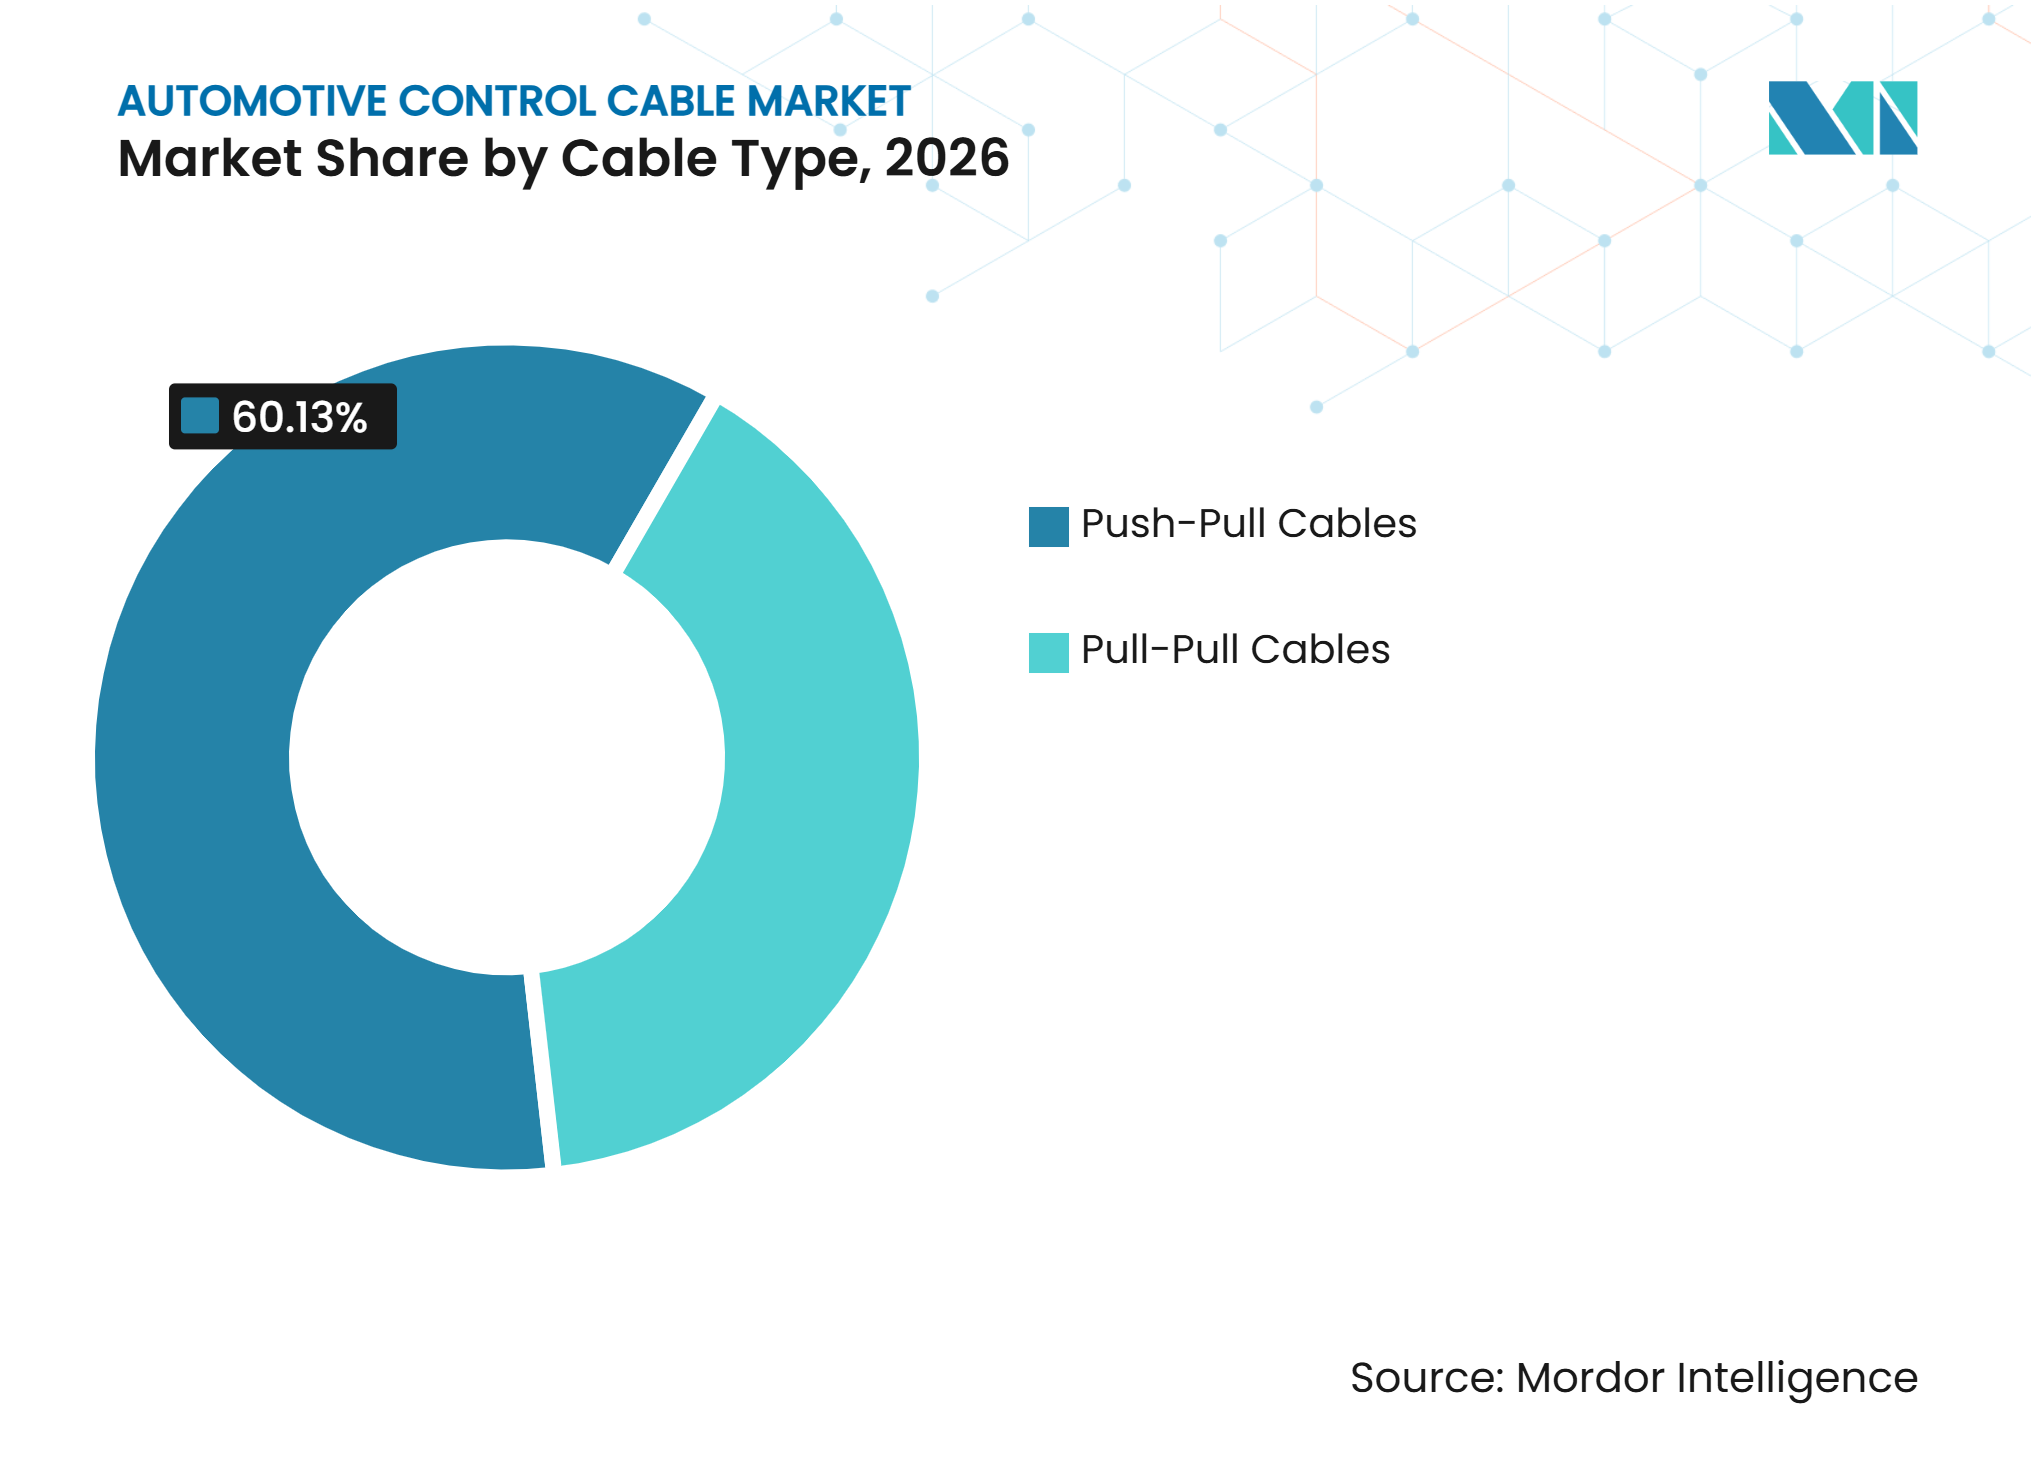
- ケーブルタイプ別では、プッシュプルケーブルが2026年に60.13%のシェアを占め、プルプルーブルは2032年までCAGR 4.23%で成長すると予測されています。
- 用途別では、パーキングブレーキケーブルが2026年に23.33%のシェアを占め、燃料リッドおよびHVACコントロールを含むその他は2032年までCAGR 5.49%で成長すると予測されています。
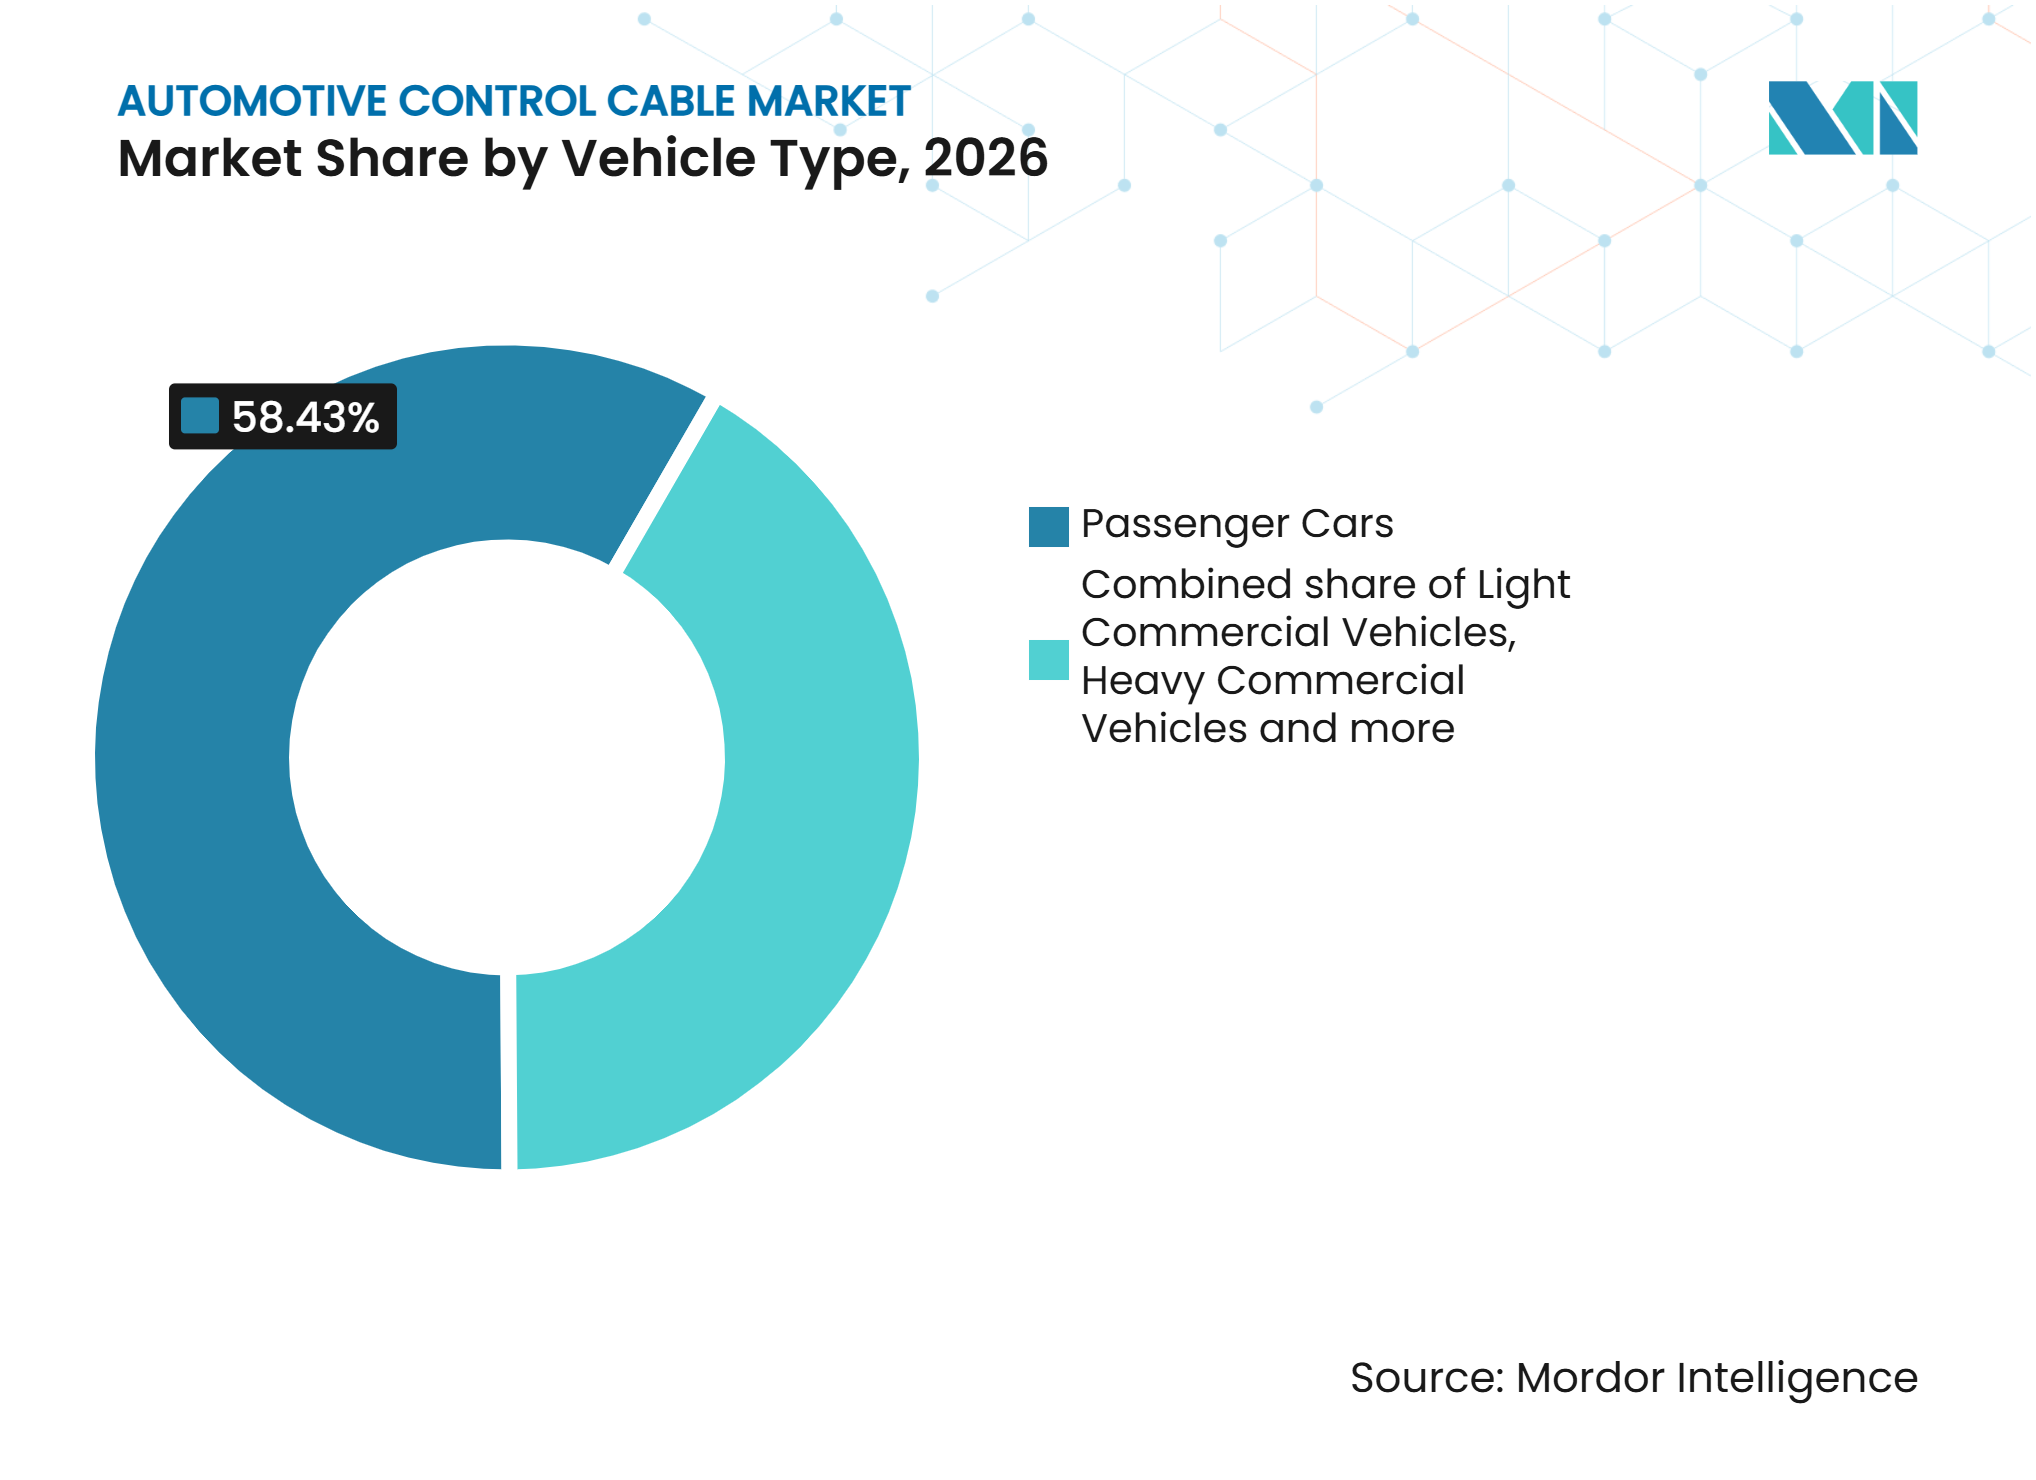
- 車両タイプ別では、乗用車が2026年に58.43%のシェアを占め、大型商用車は2032年までCAGR 5.16%で拡大すると予測されています。
- 販売チャネル別では、OEMが2026年に80.83%のシェアを占め、アフターマーケットは2032年までCAGR 5.71%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年に50.13%のシェアを占め、2032年までCAGR 4.75%で拡大すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新興市場における車両生産台数および稼働台数の増加 | +0.6% | アジア太平洋、南米、中東・アフリカ | 中期(2〜4年) |
| ケーブルの摩耗・腐食・車両老朽化による高い交換需要 | +0.5% | 世界全体、特に北米、欧州、南アジア | 短期(2年以内) |
| 電子式アクチュエーションに対するコストおよびパッケージングの優位性 | +0.4% | 世界全体、特に価格感応度の高いアジア太平洋および南米 | 長期(4年以上) |
| マニュアルトランスミッションおよび二輪車向けケーブル搭載の継続 | +0.3% | アジア太平洋、中東・アフリカ、南米 | 長期(4年以上) |
| 電動化車両のボディ・インテリア・安全機能におけるケーブル搭載の維持 | +0.2% | 世界全体、欧州および北米が主導 | 中期(2〜4年) |
| アジア太平洋およびその他の低コストハブにおける現地調達とプラットフォームコスト圧力 | +0.2% | アジア太平洋、モロッコ、メキシコ | 中期(2〜4年) |
| 情報源: Mordor Intelligence | |||
新興市場における車両生産台数および稼働台数の増加
車両の組立と増加する稼働台数は、純正品および交換用ケーブルに対する並行需要を生み出しています。インドは2025〜26年度に二輪車2,669万台を含む3,470万台超の車両を各カテゴリーにわたって生産しました業界トレンド、インド自動車工業会、siam.in">[1]。二輪車の国内販売台数は2025年暦年に2,050万台超を記録し、前年比4.9%増となりました。オートバイおよびスクーターはクラッチ、スロットル、ブレーキ、スピードメーター操作などの機能にケーブルを使用しており、この車両クラスは1台あたりのケーブル必要量が多くなっています。この生産基盤は、プレミアム乗用車が電子制御を増やす中でも、自動車用コントロールケーブル市場に安定した数量基盤を提供しています。需要はまた、南アジアおよび東南アジア全域で車両保有台数が拡大するにつれて交換サイクルからも恩恵を受けています。
ケーブルの摩耗・腐食・車両老朽化による高い交換需要
交換需要はOEM需要ほど年間車両生産台数に依存しません。米国における小型車の平均車齢は2025年に12.8年に達し、継続的なメンテナンスを必要とする大規模な稼働台数を支えています。ケーブルの摩耗、腐食、疲労により、車両の使用期間中にパーキングブレーキ、クラッチ、フードリリースケーブルの交換が必要になる場合があります。Remsons Industriesは2025年5月、ジープ・ラングラーおよびRAMプラットフォーム向けに、ステランティス北米から7年間・30億インドルピーのコントロールケーブル供給注文を獲得しました。これにより同地域の将来のサービスパーツ母集団も増加します[2]。このような長期OEMプログラムは、後に交換需要を促進する稼働台数を生み出します。欧州および北米の旧型車両群は、部品ディストリビューター、整備工場、オンラインチャネルを通じて自動車用コントロールケーブル市場を支えています。
電子式アクチュエーションに対するコストおよびパッケージングの優位性
機械式コントロールケーブルは、パッケージングが簡単で電子制御ハードウェアを必要としないため、エントリーレベルおよびミドルプライス帯の車両において引き続き魅力的です。その使用は、車両プログラムがすでにバッテリー、センサー、安全電子機器に多くの費用をかけている場合に、自動車メーカーがボディおよびコンフォート機能のコストを管理するのに役立ちます。ISO 26262は電気・電子システムに機能安全要件を適用しており、バイワイヤ機能の開発および検証作業が増加する可能性があります。これらの要因により、フードリリースや一部のパーキングまたはHVACコントロールなどの二次機能においてケーブルが実用的な選択肢となっています。自動車用コントロールケーブル市場は、手動フォールバック機能が車両設計者やサービスネットワークに重視される場面でも恩恵を受けています。コスト優位性は、バリュー重視の車両構成が大きなシェアを占めるインド、インドネシア、ブラジル、その他の市場で最も顕著です。
マニュアルトランスミッションおよび二輪車向けケーブル搭載の継続
マニュアルトランスミッションおよび二輪車プラットフォームは、引き続き耐久性のあるケーブル需要基盤を提供しています。インドは2025〜26年度に商用車117万台を生産し、2024〜25年度の103万台から増加しました。同国はまた2025年に二輪車約494万台を輸出し、前年比24.2%増となりました。これらの車両クラスは、整備性と購入価格が依然として重要であるため、機械式スロットル、クラッチ、ギアシフト、ブレーキケーブルシステムを一般的に維持しています。Suprajit Engineeringは2025〜26年度に電気自動車ケーブル契約を含む新たなケーブルプログラムを継続的に獲得しました。この需要パターンにより、自動車用コントロールケーブル市場はプレミアム乗用車システムの急速な電動化からある程度の保護を受けています。
阻害要因の影響分析*
| 阻害要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 電子スロットル、シフトバイワイヤ、電子パーキングブレーキへの代替 | -0.6% | 世界全体、特に欧州、北米、中国、韓国に集中 | 短期(2年以内) |
| ゾーナルおよびメカトロニクスアーキテクチャへのOEM設計移行 | -0.4% | 欧州、北米、中国 | 中期(2〜4年) |
| 資格認定・トレーサビリティ・保証要件によるサプライヤーコストの上昇 | -0.3% | 世界全体、特に欧州および北米OEMに供給するティア2サプライヤー | 長期(4年以上) |
| 鉄鋼・ポリマー・輸送コストの変動によるケーブルマージンの圧縮 | -0.2% | 世界全体、特にインドおよび中国の輸出志向生産者 | 短期(2年以内) |
| 情報源: Mordor Intelligence | |||
電子スロットル、シフトバイワイヤ、電子パーキングブレーキへの代替
電子式アクチュエーシンにより、一部のパワートレインおよびブレーキ用途における機械式ケーブルの需要が減少しています。ボッシュは2025年秋からブレーキバイワイヤシステムの市場投入を計画しており、2030年までに世界で550万台超の車両がブレーキバイワイヤを採用すると見込んでいます。ZFも2025年1月にハイブリッドブレーキバイワイヤシステムの大型OEM受注を発表しました。HI-LEX Corporationは2026年7月、車両アーキテクチャの変化に伴うコントロールケーブル需要の低下を理由に、HI-LEX Americaの清算を決議しました。この影響は、電子アーキテクチャが早期に採用されるプレミアム乗用車のブレーキおよびパワートレインシステムで最も顕著です。ただし、すべてのボディおよびインテリア機能における機械式アクチュエーションの必要性がなくなるわけではありません。
ゾーナルおよびメカトロニクスアーキテクチャへのOEM設計移行
ゾーナル電気アーキテクチャは車両機能をより少ないコントローラーに統合し、電子管理されたインテリアシステムにおけるケーブルを置き換える可能性があります。この移行は、プレミアム車両向けのシート調整、ドアラッチ、HVACケーブルプログラムに集中するサプライヤーにとってリスクを高めます。HI-LEXは2026年7月、2028年度までに段階的に国内生産拠点を再編しながら、統合ドアシステム事業を拡大すると発表しました。IATF 16949は自動車生産および関連サービスパーツ組織にとって引き続き重要な品質管理フレームワークです。ケーブルアセンブリから統合モジュールへ移行するサプライヤーは、トレーサビリティ、テスト、システムエンジニアリング、保証パフォーマンスに関してより高い要件に直面します。これらの要求は、モジュールレベルのエンジニアリングリソースを持たない小規模サプライヤーにとって特に参入コストを増加させる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
ケーブルタイプ別:
プッシュプルケーブルが主導し、プルプルケーブルの採用が拡大プッシュプルケーブルは2026年の自動車用コントロールケーブル市場において60.13%のシェアを占めました。引張と圧縮の両方向に力を伝達できるため、トランスミッション、クラッチ、パーキングブレーキ、フードリリース、シート調整用途に適しています。マニュアル車両およびボディシステム全体への幅広い搭載により、OEMケーブル仕様の中心的存在であり続けています。稼働台数はアフターマーケットからの継続的な交換需要も支えています。このスケールの優位性により、プッシュプルケーブルは自動車用コントロールケーブル市場における主要な数量セグメントとなっています。
プルプルケーブルは2027年から2032年にかけてCAGR 4.23%で成長すると予測されています。双方向の引張動作が制御された操作を支援する場面、例えばオートバイのスロットルシステムやHVACブレンドドアコントロールなどに使用されています。プレミアム二輪車のスロットルグリップへの搭載は、より特定の抵抗感と応答感を必要とする設計もサポートしています。両ケーブルタイプは、作動抵抗を低減できる低摩擦ライナーおよび改良されたコンジット材料の恩恵を受けています。これらの設計改善により耐用年数が延び、OEM調達チームに対してより優れた価値提案を支援できます。したがって、ケーブルタイプの構成は、大量のプッシュプル用途とより特化したプルプル用途の間でバランスを保ち続ける可能性が高いです。


用途別:
HVACおよびボディコントロールが成長プロファイルを支援パーキングブレーキケーブルは2026年の自動車用コントロールケーブル市場において23.33%のシェアを占めました。その大きな稼働台数は、旧型車両および多くのバリュー志向の新型車両プラットフォームにおける機械式パーキングブレーキの継続使用を反映しています。パーキングブレーキシステムは路面状況、湿気、定期的な使用にさらされるため、交換需要は依然として重要です。電子パーキングブレーキの採用は、新型プレミアム乗用車における明確な阻害要因です。ボッシュおよびZFの製品発表は、ブレーキバイワイヤシステムがこの車両フリートセグメントで進展していることを示しています。それでも交換プールはケーブルサプライヤーにとって引き続き重要です。
燃料リッドおよびHVACコントロールを含むその他の用途は、2032年までCAGR 5.49%で成長すると予測されています。このグループは、需要がパワートレイン機能からボディおよびインテリア機能へとシフトするにつれて恩恵を受けます。フードおよびトランクリリース、ドアラッチ、シート調整、燃料フィラー用途は、低価格帯車両における即時代替にさらされにくい状況です。機械式HVACブレンドドアコントロールも、バリュー重視のBセグメントおよびCセグメントモデルで引き続き関連性を持ちます。自動車用コントロールケーブル産業は、これらの用途を活用してアクセレレーター、クラッチ、ギアシフト、パーキングブレーキケーブルの損失を相殺できます。ラッチやトリムモジュールとケーブルアセンブリをパッケージ化するサプライヤーは、新規プログラムへのアクセスが強化される可能性があります。
車両タイプ別:
乗用車が数量基盤を維持乗用車は2026年の自動車用コントロールケーブル市場シェアの58.43%を占めました。その数量的地位は、世界の乗用車生産台数とボディ、インテリア、サービス用途全体にわたるケーブルの幅広い使用を反映しています。ただし、プレミアム乗用車は機械式スロットル、クラッチ、パーキングブレーキ搭載量の最も直接的な損失に直面しています。電子制御は、追加システムコストを吸収できる高価格帯のプラットフォームに最初に登場する可能性が高いです。残存需要はボディ機能および低価格帯乗用車構成にますます集中しています。このため、乗用車の数量だけでなく用途の選択がより重要になっています。
大型商用車は2032年までCAGR 5.16%で成長すると予測されています。トラックおよびバスは、耐久性、修理アクセス、運用コストが重要であるため、多くの地域で機械式ギアシフト、スロットル、パーキングブレーキケーブル機能を維持しています。インドの商用車生産台数は2025〜26年度に117万台に増加しました。小型商用車は中間的な需要基盤を提供しており、途上国市場の構成において強いケーブル搭載量を持ちます。二輪車は、価格感応度の高いオートバイおよびスクーターが複数の機械式ケーブル機能を維持しているため、特に重要です。したがって自動車用コントロールケーブル産業は乗用車をはるかに超えた車両ミックスに依存しています。

注記: 個別セグメントのシェアはレポート購入後に入手可能
販売チャネル別:
OEMが規模を維持し、アフターマーケットが高成長OEMチャネルは2026年の自動車用コントロールケーブル市場において80.83%のシェアを占めました。ケーブルセットは車両プラットフォームとともに仕様が決定されることが多く、大量生産において資格を持つティア1メーカーから供給されます。複数年にわたるOEMプログラムはサプライヤーに予測可能な需要を提供しますが、エンジニアリングサポート、工具投資、厳格な品質パフォーマンスも求められます。IATF 16949認証は、このような車両プログラムを求めるサプライヤーにとって重要な参入要件です。このチャネルは、後に交換販売を促進する稼働ケーブル母集団を生み出すため、引き続き中心的な役割を果たしています。
アフターマーケットは2032年までCAGR 5.71%で成長すると予測されています。旧型車両はパーキングブレーキ、クラッチ、スロットル、フードリリース、関連ケーブルの交換に対する継続的な需要を生み出します。2025年における米国小型車の平均車齢12.8年は、このメンテナンス機会の規模を示しています。RemsonのステランティスNorth America向け注文のような長期OEMプログラムは、後に車両固有の交換部品プログラムを支える稼働台数を生み出します。組織化されたディストリビューターおよびデジタル部品チャネルは、従来の整備工場主導の販売と比較してケーブルキットの入手可能性を向上させる可能性があります。これにより、自動車用コントロールケーブル市場全体での交換普及率の向上が支援されます。
地域分析
アジア太平洋
アジア太平洋は2026年の自動車用コントロールケーブル市場シェアの50.13%を占め、2032年までCAGR 4.75%で成長すると予測されています。インドの2025〜26年度における二輪車2,669万台の生産は、同地域にケーブル需要の実質的な基盤を提供しています。同地域はまた、マニュアルトランスミッション乗用車および小型商用車の生産と、インドネシア、ベトナム、フィリピン、その他の市場における増加する交換基盤を組み合わせています。Suprajit EngineeringとChuo Spring Co., Ltd.は、地域OEM生産向けコントロールケーブルを製造するためにインドで合弁会社を設立しました。中国の電子パーキングブレーキへのシフトは新型乗用車のケーブル搭載量に圧力をかけていますが、二輪車、商用車、ボディコントロールは依然として需要を提供しています。現地サプライネットワークと価格感応度の高い車両プログラムにより、アジア太平洋は自動車用コントロールケーブル市場の主要な数量センターとなっています。
欧州
欧州は、成熟した車両保有台数、確立されたアフターマーケットネットワーク、ならびにドイツ、フランス、イタリアの車両メーカーの購買影響力によって支えられています。Remsonは2025年6月、トルコのFord Otosanからスペアホイールウインチ向けに8億インドルピーの注文を獲得しました。これは、欧州市場に供給するOEMプログラムが他の地域で事業を展開する生産者に機会を生み出す可能性を示しています。中央・東欧の拠点は、IATF 16949準拠と低い生産コストを組み合わせたニアショア供給オプションを提供します。欧州自動車メーカーにおけるゾーナルアーキテクチャの成長は、コンフォートおよびインテリアケーブル用途にとって長期的な課題です。モジュールレベルの設計と現地エンジニアリングサポートを持つサプライヤーは、この変化する顧客基盤に対応するためにより有利な立場にあります。欧州はサービスパーツ需要と世界の車両プラットフォームの技術仕様設定における役割から引き続き重要です。
北米、南米、中東・アフリカ
北米では、オートマチックトランスミッションのピックアップトラックおよびSUVが多くの販売を占めているため、クラッチおよびマニュアルギアシフトケーブルの需要は少ない状況です。HI-LEXの2026年のHI-LEX America清算決議は、電動化とコスト構造が現地ケーブル事業に与える圧力を浮き彫りにしています。同地域は、特にパーキングブレーキ、フードリリース、ボディ、シート機能において、老朽化した車両群からの交換需要を維持しています。南米、特にブラジルは、マニュアルトランスミッションと修理主導の交換需要が一般的であるため、引き続き有利な条件を維持しています。Remsonはブラジルの顧客向けにケーブルおよびアクチュエーション技術を移転するため、AUSUS Automotive Systems do Brasilと技術ライセンス契約を締結しました。中東・アフリカも、輸入中古車が従来の機械システムを維持しているため、長期的なアフターマーケット機会を提供しています。モロッコは、アフリカ需要と欧州サプライチェーンに対応できる供給拠点として台頭しています。
競合ランドスケープ
市場集中度
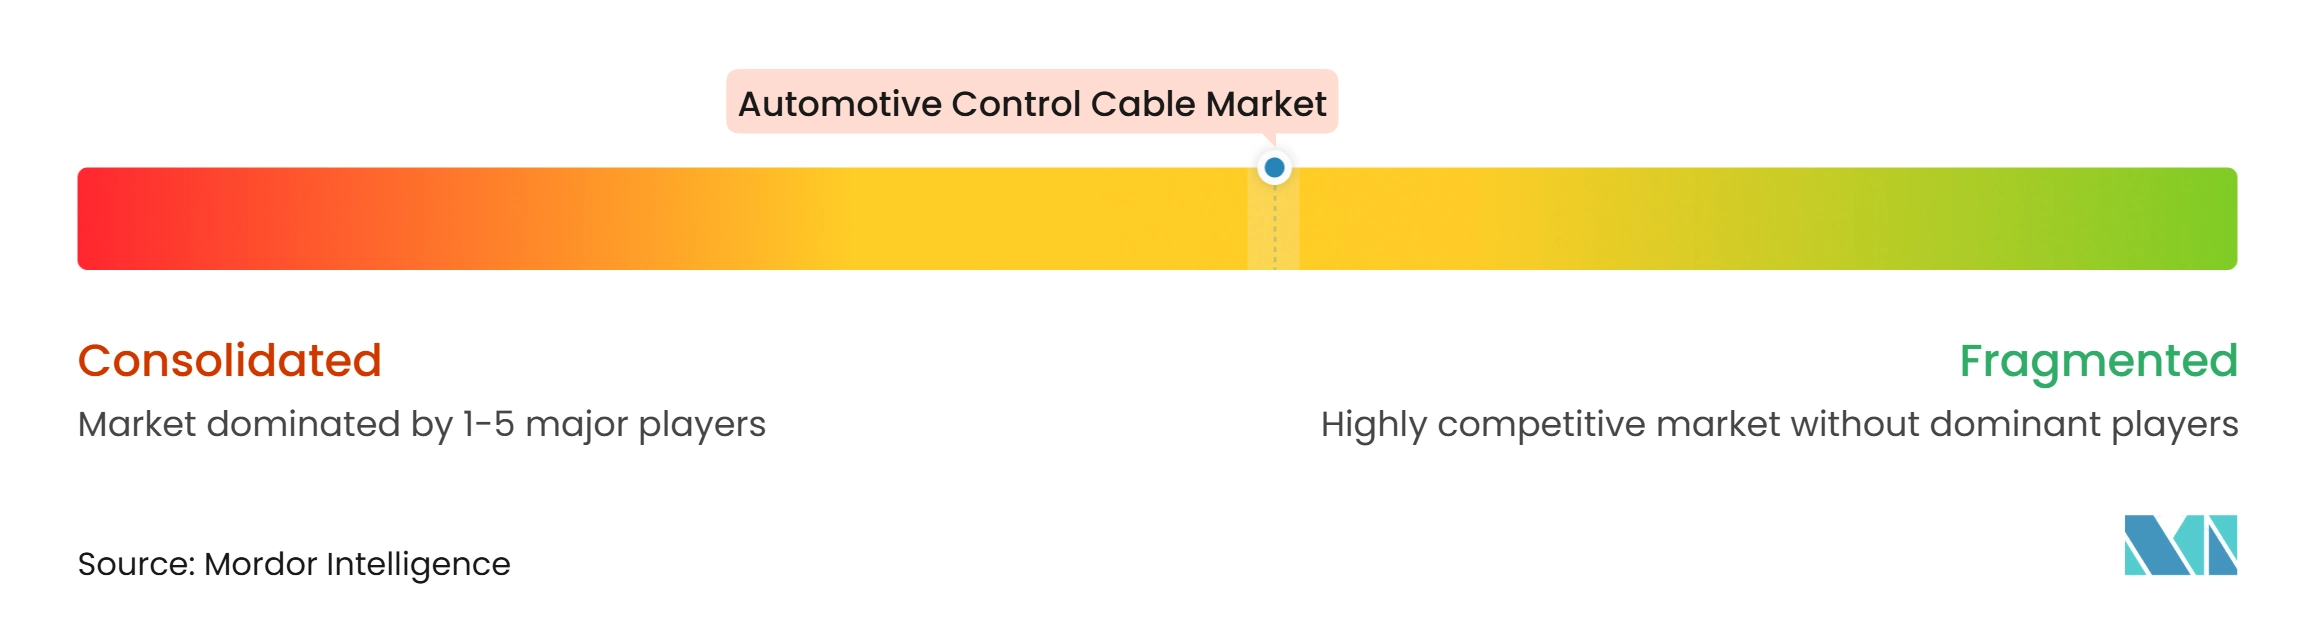
自動車用コントロールケーブル市場は、世界のOEMティアにおいて中程度の集中度を示しており、HI-LEX CorporationおよびSuprajit Engineeringのような垂直統合サプライヤーが主導し、Ficosa、Küster、Spark Mindaが欧州およびインドで確立されたOEMポジションを持っています。より広範な地域メーカーおよびアフターマーケットディストリビューターが、価格、立地、交換部品の入手可能性で競争しています。OEMケーブルプログラムは多年にわたる車両ライフサイクルにわたって実施されることが多く、サプライヤーが工具製作と検証を完了した後は切り替えの障壁が生じます。品質認証と安定した製造パフォーマンスは重要な競争要件です。IATF 16949はこれらの障壁を支える自動車品質の中核フレームワークであり続けています。車両アーキテクチャの変化に伴い、サプライヤーはスタンドアロンのワイヤーおよびコンジットアセンブリを超えた収益を求めています。
HI-LEXはこのシフトを、生産拠点のフットプリントを縮小し統合ドアシステム製品への注力を高める国内再編を通じて追求しています。同社はまた2025年11月にHi-Lex Actの買収を完了し、ドアラッチおよびパワースライドドア機能を追加しました。Suprajitはインドでのチュオスプリングとの合弁会社を通じて製造およびエンジニアリングのフットプリントを拡大しています。Remsonは北米およびトルコで長期のアフターマーケットおよびOEM供給注文を追求しながら、インドの生産能力を構築しています。これらの動きは、規模、地域アクセス、統合製品がケーブル製造能力単独よりも重要になりつつあることを示しています。
自動化検査、デジタル設計ツール、堅牢なライン末端テストにより、サプライヤーは一貫性を向上させ保証リスクを低減できます。戦略的機会は、ケーブル設計をより高付加価値コンポーネントと組み合わせられるドアモジュール、ラッチ、ボディアクチュエーションシステムにあります。アフターマーケットも、車両固有のキット、流通カバレッジ、信頼性の高い部品入手可能性を構築できる企業に成長余地を提供しています。プレミアムパワートレインケーブルプログラムのみに集中するサプライヤーは最も強い代替リスクに直面しています。二輪車、商用車、ボディ機能、地域交換市場にエクスポージャーを持つサプライヤーはより広範な需要カバレッジを持ちます。したがって、自動車用コントロールケーブル市場の競争的地位は、ユニット生産能力よりも製品ミックスとOEM統合によって形成されます。
自動車用コントロールケーブル産業のリーダー企業
-
HI-LEX Corporation
-
Suprajit Engineering Limited
-
Ficosa International, S.A.
-
Küster Holding GmbH
-
Spark Minda
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用コントロールケーブル市場 このレポートでカバーされる企業
- HI-LEX Corporation
- Suprajit Engineering Limited
- Ficosa International, S.A.
- Küster Holding GmbH
- Cable Manufacturing and Assembly, Inc. (Cablecraft Motion Controls)
- Grand Rapids Controls, LLC
- Chuo Spring Co., Ltd.
- Orscheln Products L.L.C.
- Sila Holding Industriale S.p.A.
- Remsons Industries Limited
- Kwangjin Co., Ltd.
- Ningbo Gaofa Automotive Control System Co., Ltd.
- THAI STEEL CABLE PUBLIC COMPANY LIMITED
- Samvardhana Motherson International Limited
- Spark Minda
- WR Controls Group AB
- Cofle S.p.A.
- Tata AutoComp Systems Limited
- Kyung Chang Industrial Co., Ltd.
最近の産業開発事情 自動車用コントロールケーブル市場
- 2026年9月:ASK AutomotiveとドイツのT.D. Holding GmbHの合弁会社であるASK GTD Control Cablesが、インド・ラジャスタン州のカロリ施設において乗用車向けサンルーフおよびヘリックスコントロールケーブルの商業生産を開始しました。
- 2026年8月:イタリアのギアシフトコントロールおよびフレキシブルケーブルメーカーSila Groupの持株会社Brepafin社が、スイッチメーカーVimercati Groupの2段階買収を発表し、2027年初頭に完了する見込みです。
- 2026年7月:HI-LEX Corporationは、コントロールケーブルの需要低下を理由に、米国子会社HI-LEX Americaの清算および日本国内生産の再編を決議しました。
- 2026年5月:Suprajit Engineeringのグローバルケーブルおよびメカトロニクス部門が、北米の自動車メーカーからの最大規模の電気自動車ケーブル契約を含む年間約1,200万米ドル相当の新規契約を獲得し、メキシコのマタモロス工場から供給される予定です。
世界の自動車用コントロールケーブル市場レポートの調査範囲
自動車用コントロールケブル市場は、ケーブルタイプ、用途、車両タイプ、販売チャネル、地域別にセグメント化されています。ケーブルタイプ別では、市場はプッシュプルケーブルとプルプルケーブルにセグメント化されています。用途別では、市場はアクセレレーター/スロットル、クラッチ、パーキングブレーキ、ギアシフト/トランスミッション、フードおよびトランクリリース、ドアラッチ、シート調整、その他(燃料リッド、HVAC)にセグメント化されています。車両タイプ別では、市場は乗用車、小型商用車、大型商用車、二輪車にセグメント化されています。販売チャネル別では、市場はOEMとアフターマーケットにセグメント化されています。地域別では、市場は北米、欧州、アジア太平洋、南米、中東・アフリカにセグメント化されています。北米には米国、カナダ、メキシコが含まれます。欧州にはドイツ、フランス、英国、イタリア、スペイン、ロシア、ポーランド、その他欧州が含まれます。アジア太平洋には中国、日本、インド、韓国、タイ、インドネシア、ベトナム、その他アジア太平洋が含まれます。南米にはブラジル、アルゼンチン、コロンビア、その他南米が含まれます。中東・アフリカにはサウジアラビア、アラブ首長国連邦、南アフリカ、エジプト、トルコ、その他中東・アフリカが含まれます。市場規模および予測は、上記すべてのセグメントについて金額(米ドル)および数量(ユニット)で提供されています。
セグメンテーション概要
| プッシュプルケーブル |
| プルプルケーブル |
| アクセレレーター/スロットル |
| クラッチ |
| パーキングブレーキ |
| ギアシフト/トランスミッション |
| フードおよびトランクリリース |
| ドアラッチ |
| シート調整 |
| その他(燃料リッド、HVAC) |
| 乗用車 |
| 小型商用車 |
| 大型商用車 |
| 二輪車 |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| ポーランド | |
| その他欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| インド | |
| 韓国 | |
| タイ | |
| インドネシア | |
| ベトナム | |
| その他アジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| 南アフリカ | |
| エジプト | |
| トルコ | |
| その他中東・アフリカ |
| ケーブルタイプ別 | プッシュプルケーブル | |
| プルプルケーブル | ||
| 用途別 | アクセレレーター/スロットル | |
| クラッチ | ||
| パーキングブレーキ | ||
| ギアシフト/トランスミッション | ||
| フードおよびトランクリリース | ||
| ドアラッチ | ||
| シート調整 | ||
| その他(燃料リッド、HVAC) | ||
| 車両タイプ別 | 乗用車 | |
| 小型商用車 | ||
| 大型商用車 | ||
| 二輪車 | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| ポーランド | ||
| その他欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| インド | ||
| 韓国 | ||
| タイ | ||
| インドネシア | ||
| ベトナム | ||
| その他アジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| 南アフリカ | ||
| エジプト | ||
| トルコ | ||
| その他中東・アフリカ | ||
レポートで回答される主要な質問
自動車用コントロールケーブル市場の規模はどのくらいですか?
自動車用コントロールケーブル市場は2026年に7.85 ビリオン 米ドルと評価され、2032年までに9.45 ビリオン 米ドルに達すると予測されており、2027年から2032年の期間にCAGR 3.11%で成長します。
ケーブル需要の最も速い成長が期待される車両カテゴリーはどれですか?
大型商用車は2032年までCAGR 5.16%で成長すると予測されており、機械式制御システムの継続使用によって支えられています。
自動車用コントロールケーブルの需要をリードする地域はどこですか?
アジア太平洋は2026年に50.13%のシェアを占め、二輪車生産と現地供給によって支えられ、2032年までCAGR 4.75%で成長すると予測されています。
車両の電動化はケーブルサプライヤーにどのような影響を与えますか?
電動化により一部のブレーキおよびパワートレインシステムにおけるケーブル需要は減少しますが、ボディ、インテリア、二輪車機能は引き続き機械式ケーブル需要を支えています。