
Tamaño y Participación del Mercado de Cables de Control Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 8.11 Mil millones de dólares |
| Tamaño del Mercado (2032) | 9.45 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 3.11 % |
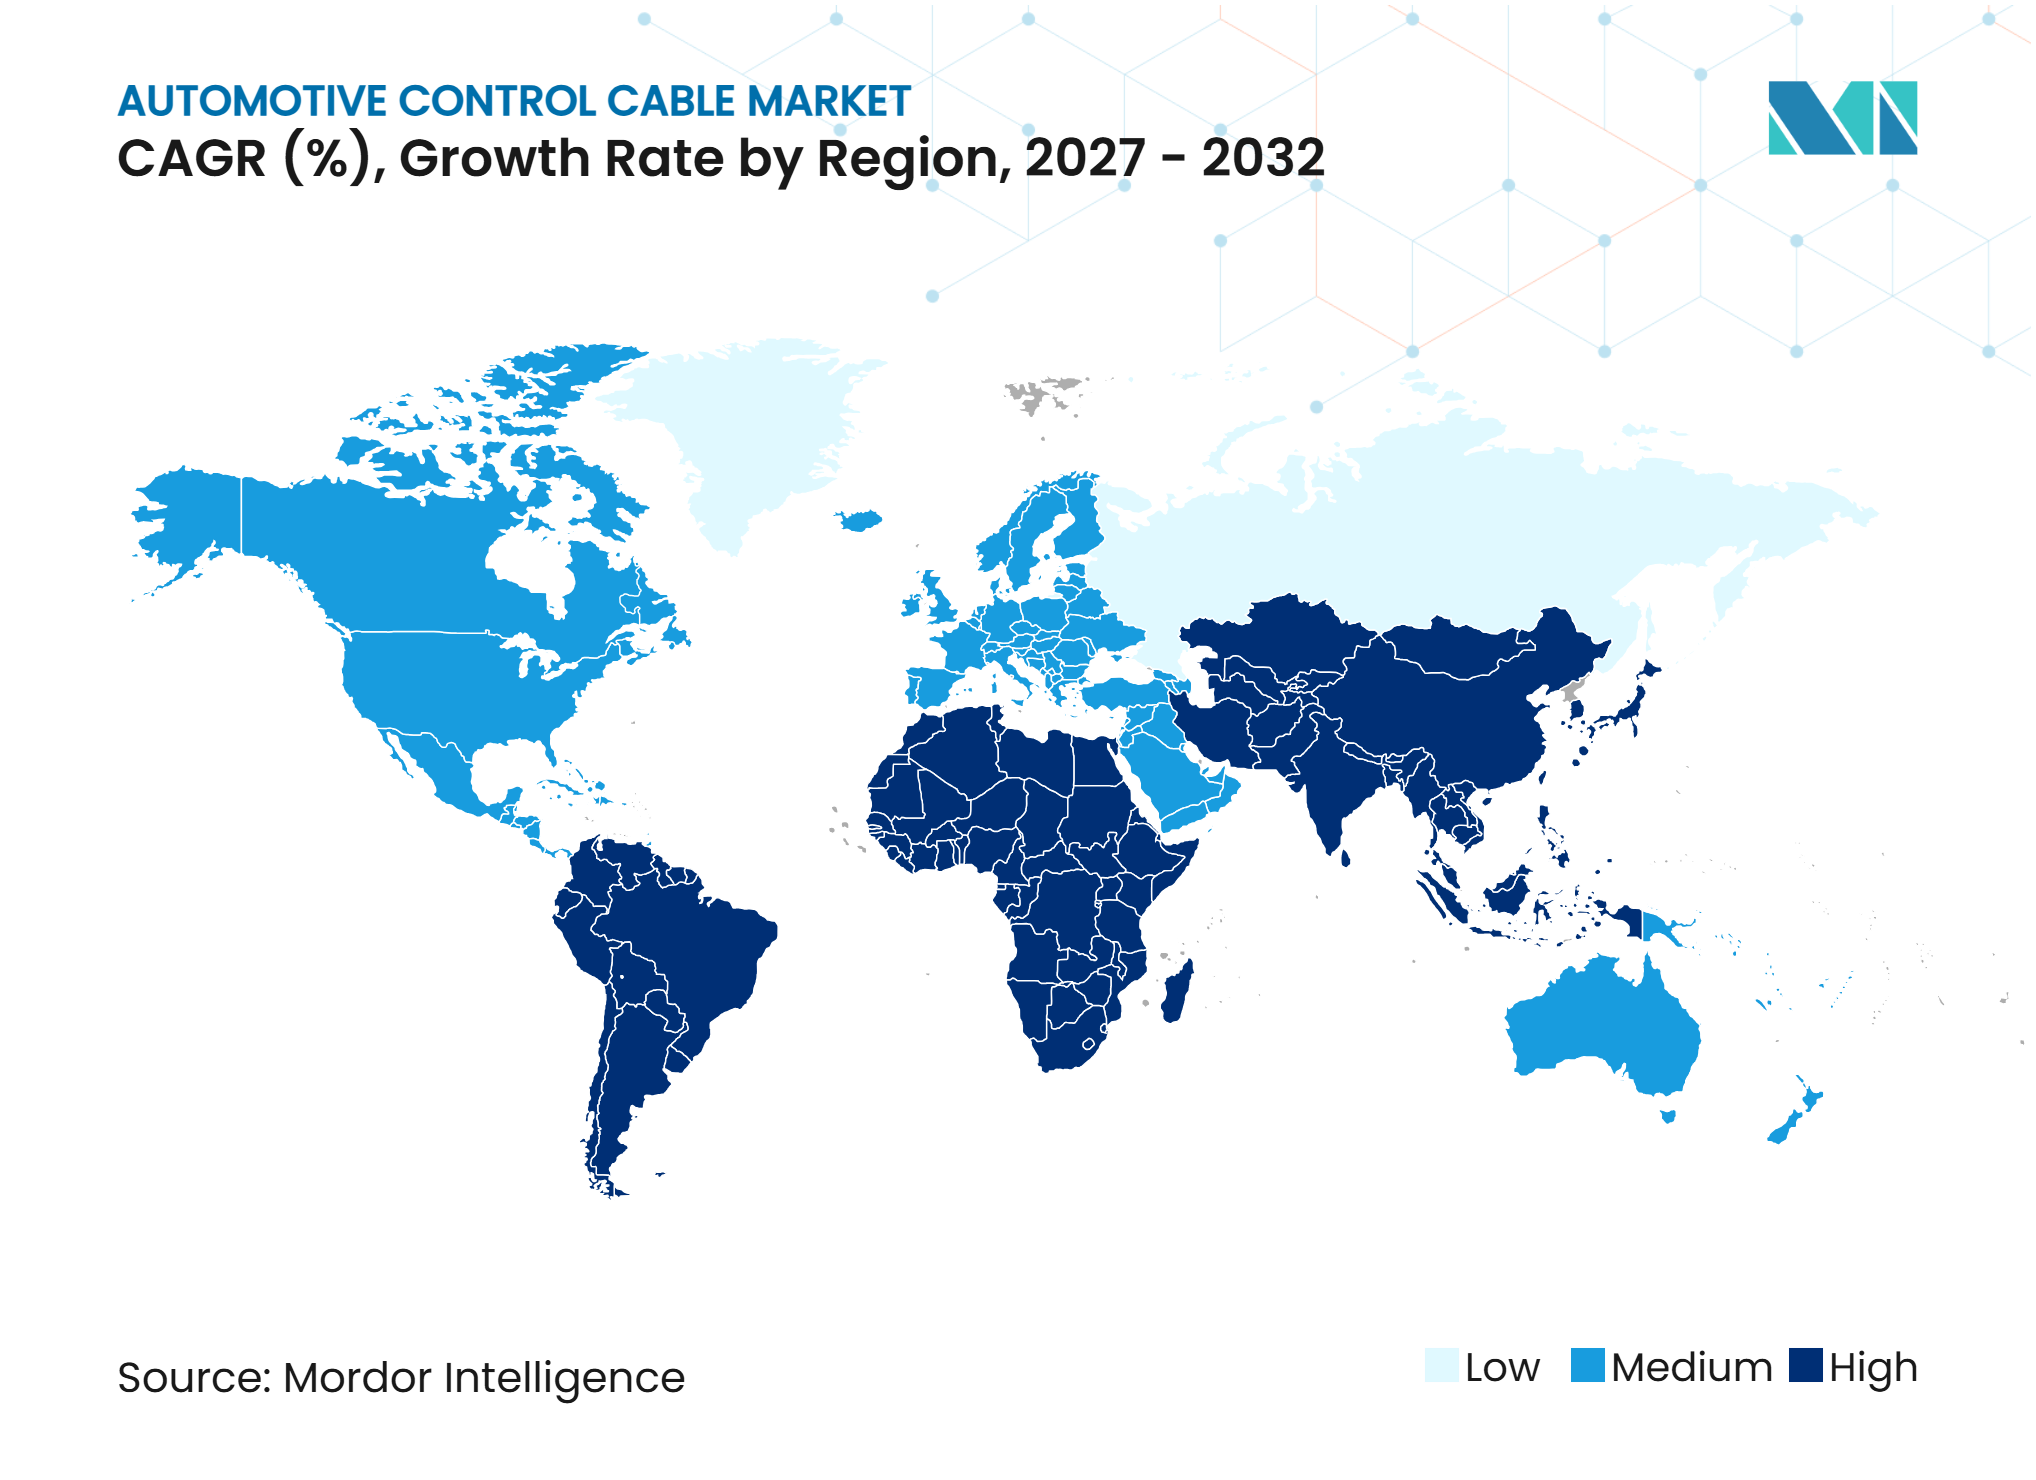
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cables de Control Automotriz por Mordor Intelligence
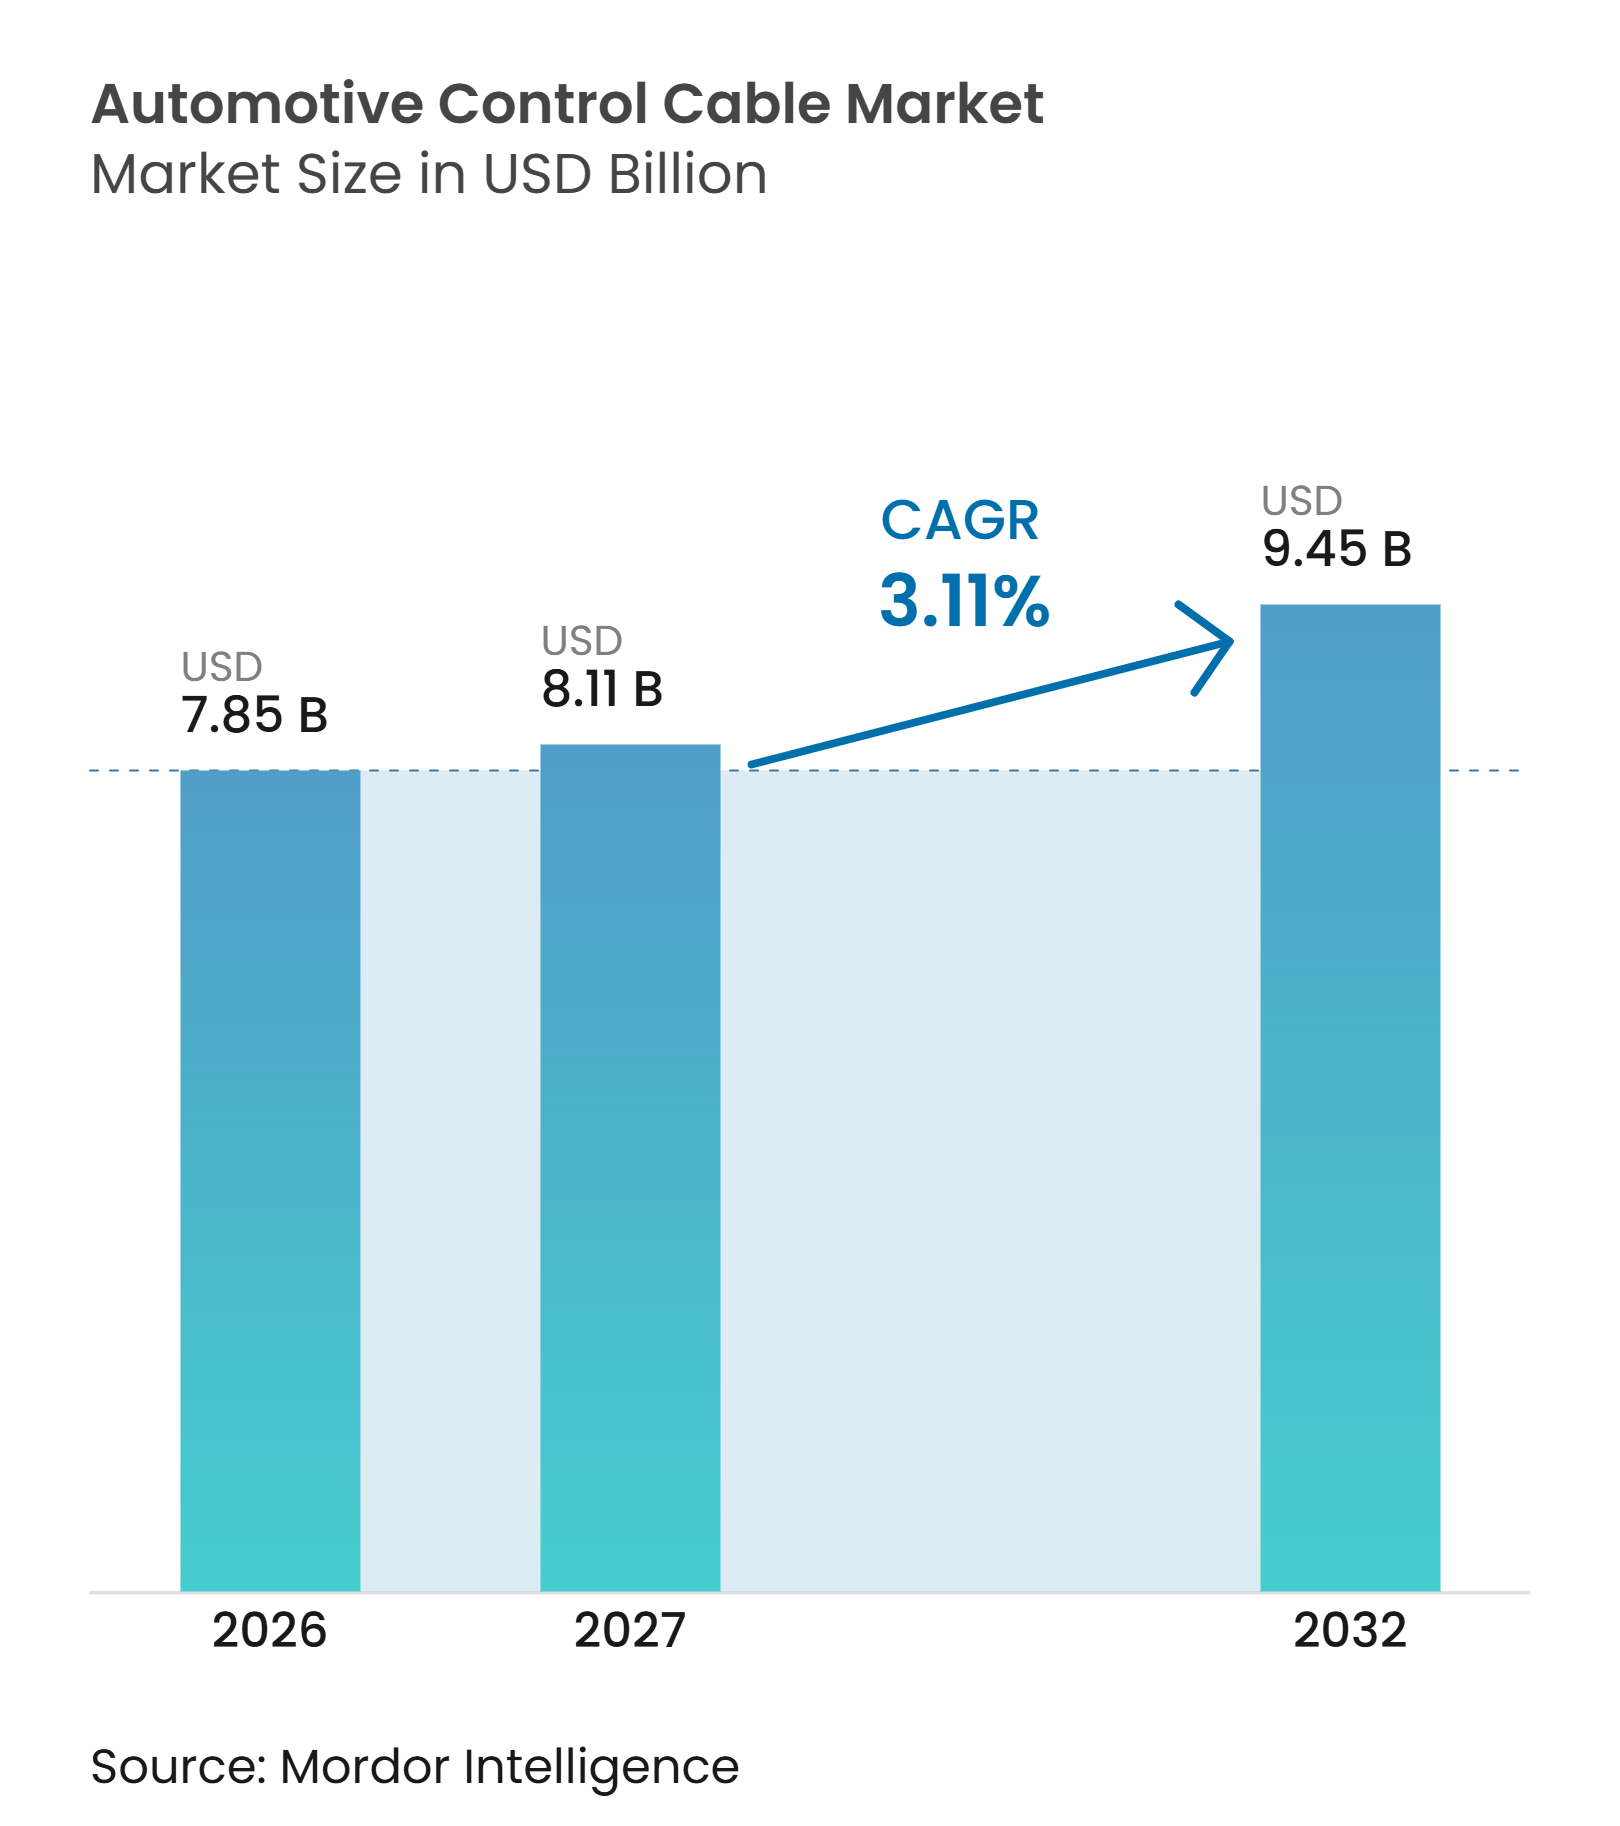
El tamaño del mercado de cables de control automotriz fue valorado en 7,85 mil millones de USD en 2026 y se espera que crezca de 8,11 mil millones de USD en 2027 a 9,45 mil millones de USD para 2032, a una CAGR del 3,11% durante 2027-2032. Los cables mecánicos siguen siendo importantes donde los fabricantes de vehículos necesitan una actuación de bajo costo, compacta y confiable para funciones de carrocería, frenos e interiores. La demanda está respaldada por la producción de motocicletas y vehículos comerciales en Asia-Pacífico, junto con las necesidades de reemplazo de vehículos más antiguos en América del Norte y Europa. La electrificación reduce el contenido de cables en algunos sistemas de tren motriz y frenado, pero también mantiene la actuación mecánica relevante para la apertura de capó, apertura de maletero, pestillos del tapón de combustible, ajuste de asientos y controles de climatización. Esta división está dando forma a la planificación de productos en todo el mercado de cables de control automotriz, con los proveedores desplazando capacidad hacia aplicaciones de carrocería, interiores y motocicletas. La actividad competitiva se centra cada vez más en la fabricación local, la obtención de programas OEM y los módulos integrados de puertas o mecatrónicos, en lugar del suministro independiente de cables.
Conclusiones Clave del Informe
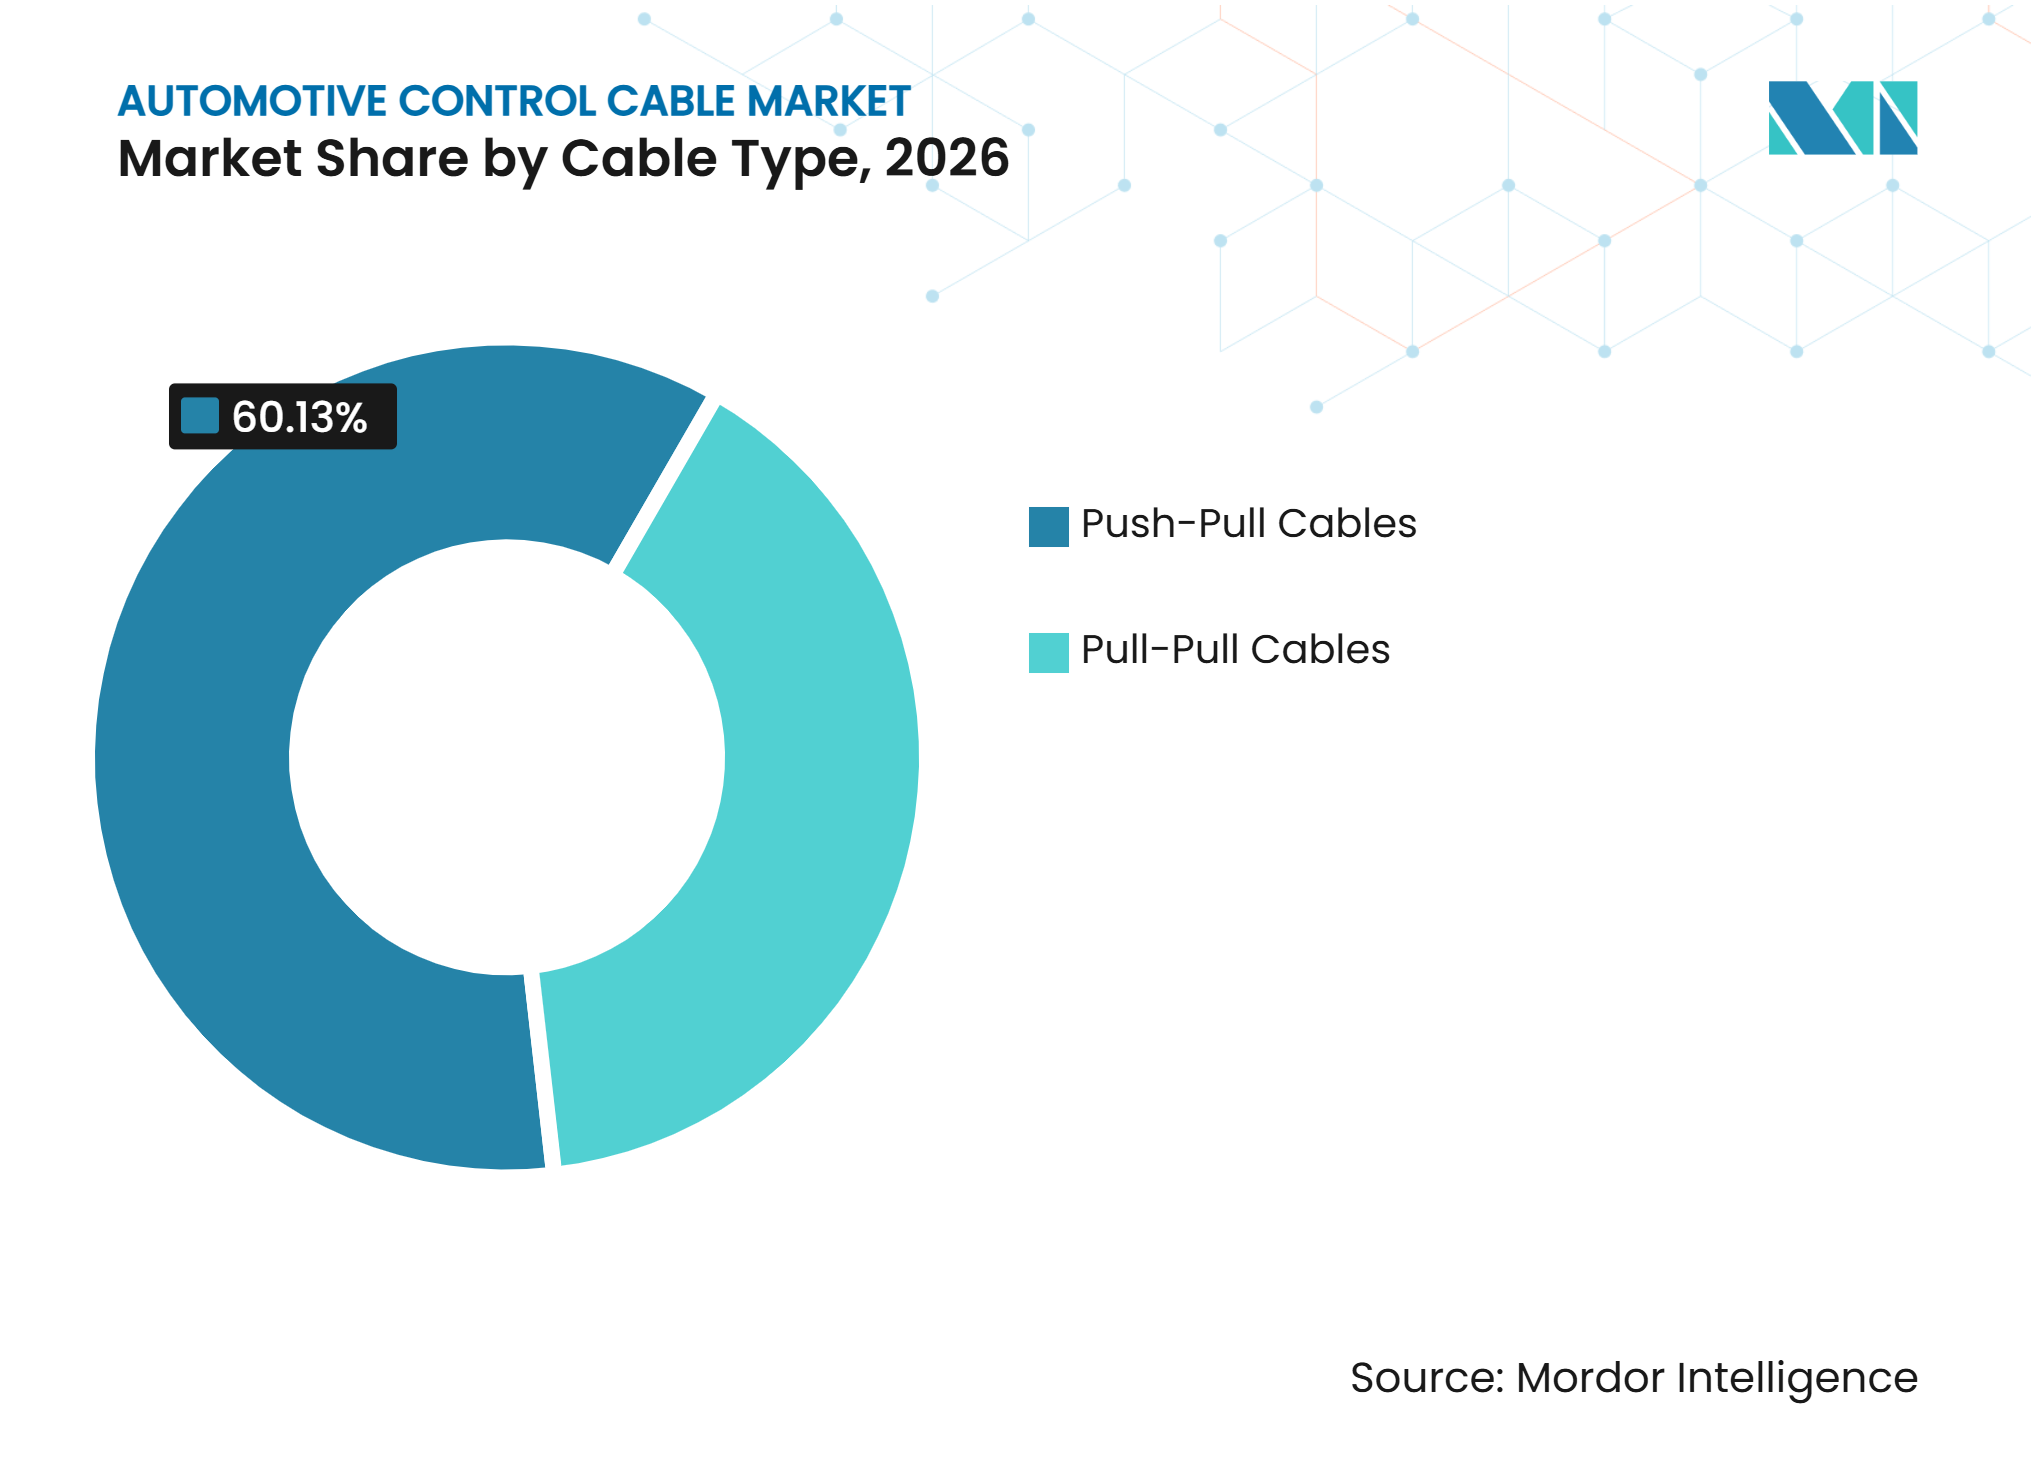
- Por tipo de cable, los cables de empuje-tracción tuvieron una participación del 60,13% en 2026, mientras que se pronostica que los cables de tracción-tracción crecerán a una CAGR del 4,23% hasta 2032.
- Por aplicación, los cables de freno de estacionamiento tuvieron una participación del 23,33% en 2026, mientras que otros, incluidos los controles de tapa de combustible y climatización, se proyecta que crecerán a una CAGR del 5,49% hasta 2032.
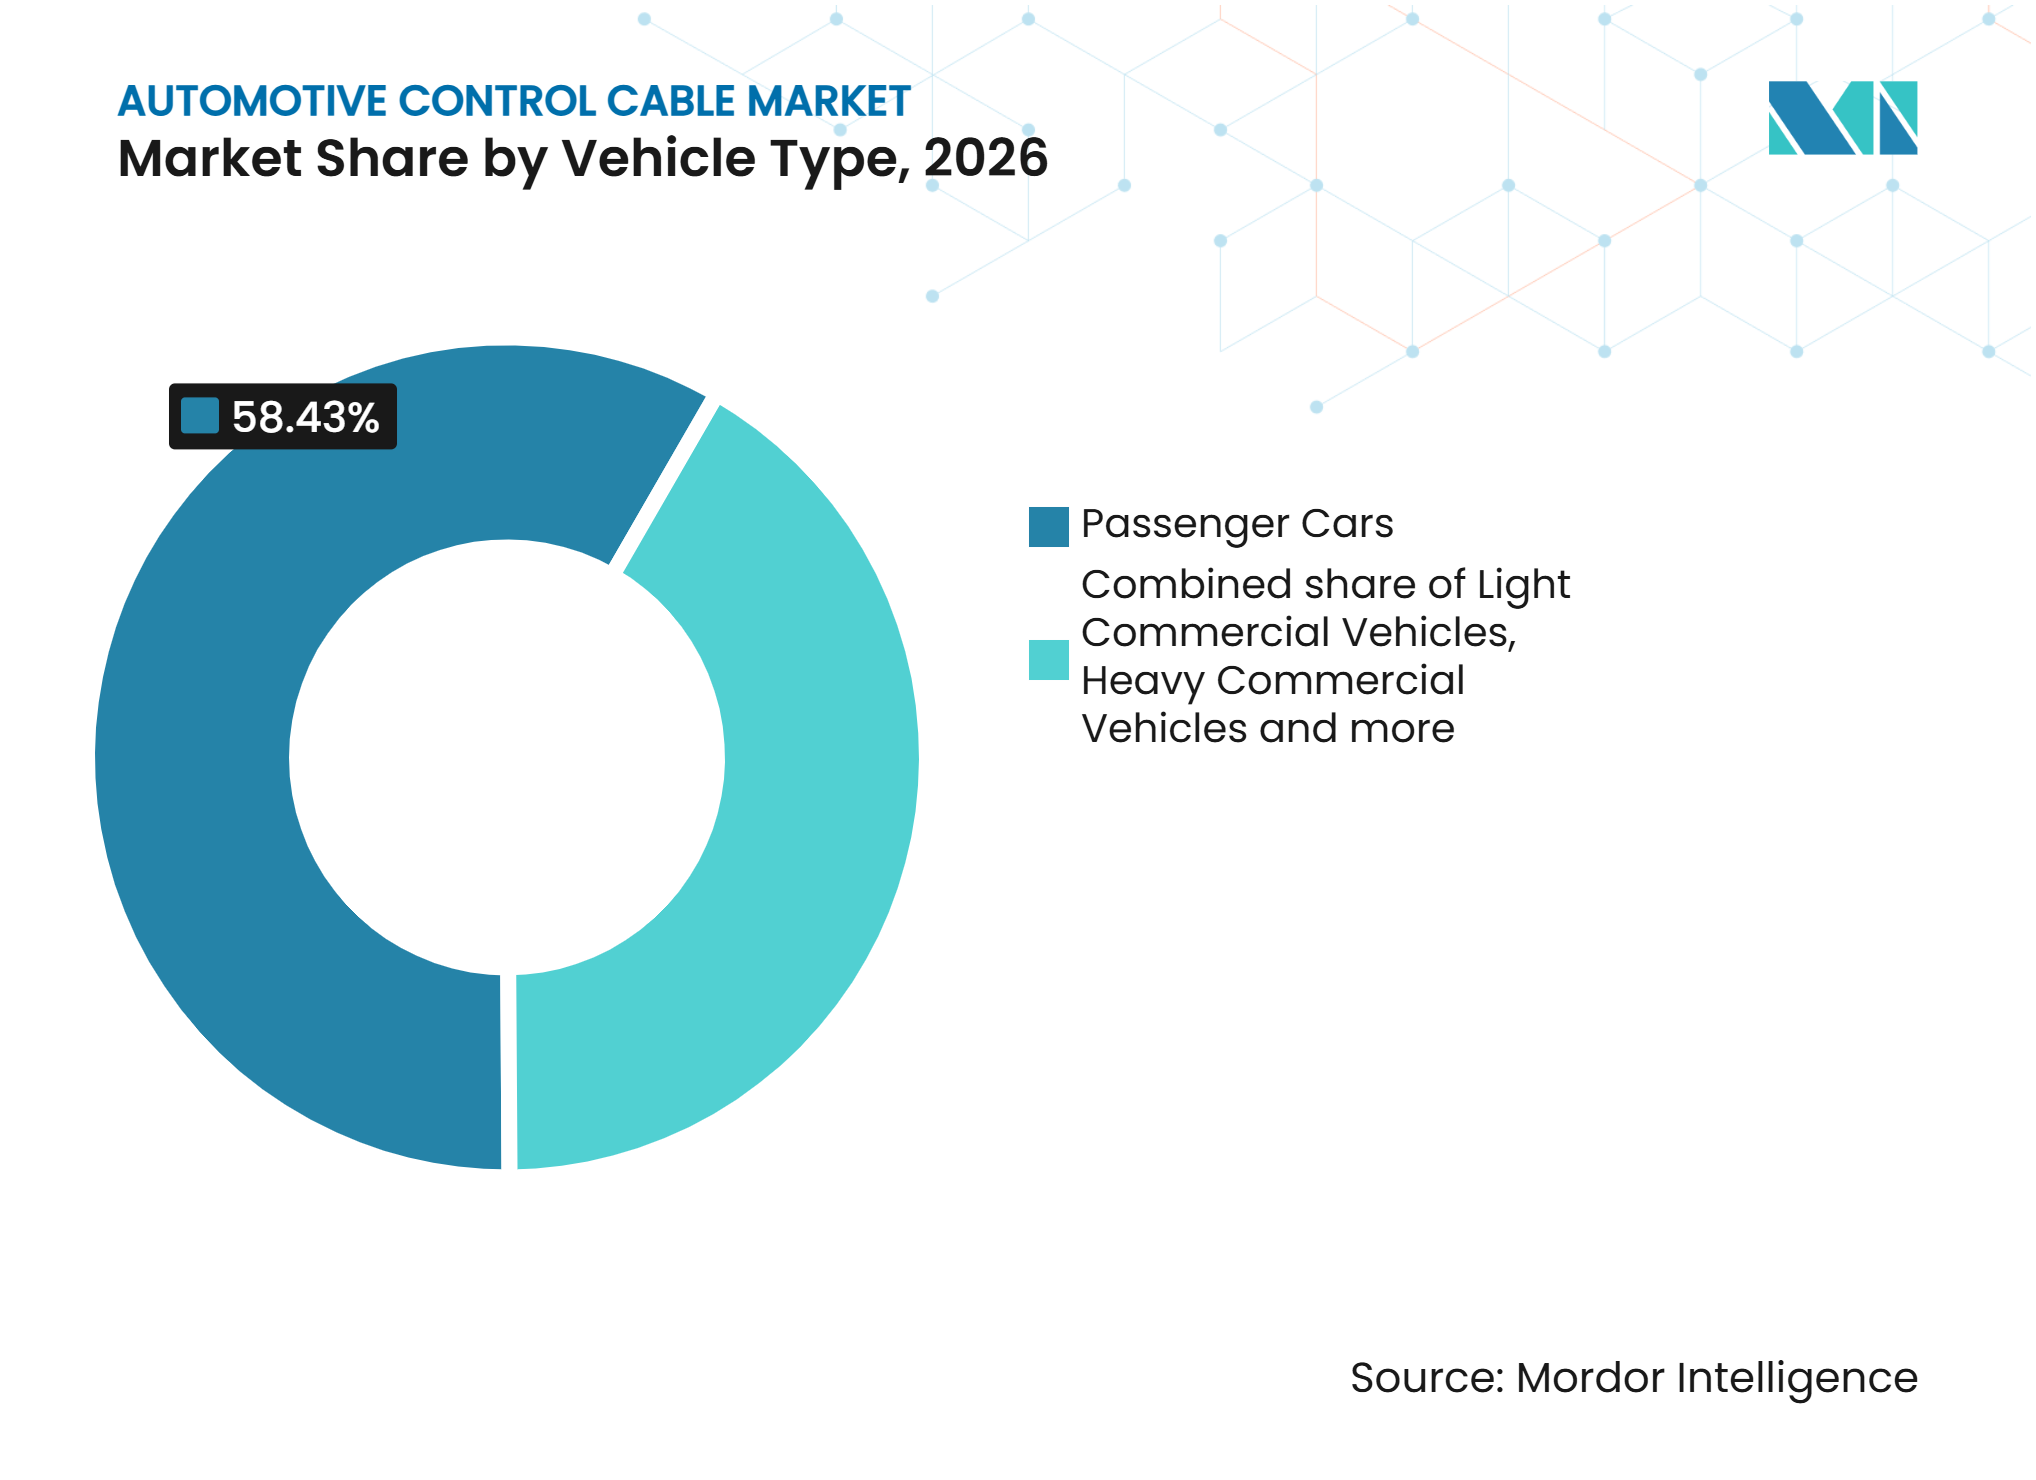
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 58,43% en 2026, mientras que se pronostica que los vehículos comerciales pesados se expandirán a una CAGR del 5,16% hasta 2032.
- Por canal de ventas, el OEM tuvo una participación del 80,83% en 2026, mientras que se proyecta que el mercado de posventa crecerá a una CAGR del 5,71% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 50,13% en 2026 y se pronostica que se expandirá a una CAGR del 4,75% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Aumento de la Producción de Vehículos y Base Instalada en Mercados Emergentes | +0.6% | Asia-Pacífico, América del Sur y Oriente Medio y África | Mediano plazo (2–4 años) |
| Alta Demanda de Reemplazo por Desgaste, Corrosión y Envejecimiento de Cables | +0.5% | Global, especialmente América del Norte, Europa y Asia del Sur | Corto plazo (≤ 2 años) |
| Ventajas de Costo y Empaquetado Frente a la Actuación Electrónica | +0.4% | Global, especialmente Asia-Pacífico y América del Sur sensibles al precio | Largo plazo (≥ 4 años) |
| Persistente Instalación de Cables en Transmisión Manual y Motocicletas | +0.3% | Asia-Pacífico, Oriente Medio y África, y América del Sur | Largo plazo (≥ 4 años) |
| Contenido de Cables Retenido en Funciones de Carrocería, Interior y Seguridad de Vehículos Electrificados | +0.2% | Global, liderado por Europa y América del Norte | Mediano plazo (2–4 años) |
| Abastecimiento Localizado y Presión de Costos de Plataforma en Asia-Pacífico y Otros Centros de Bajo Costo | +0.2% | Asia-Pacífico, Marruecos y México | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Aumento de la Producción de Vehículos y Base Instalada en Mercados Emergentes
El ensamblaje de vehículos y la creciente flota en servicio crean una demanda paralela de cables de equipo original y de reemplazo. India produjo más de 34,7 millones de vehículos en todas las categorías en el ejercicio fiscal 2025-26, incluidos 26,69 millones de motocicletasTendencias de la Industria, Sociedad de Fabricantes de Automóviles de India, siam.in">[1]. Las ventas domésticas de motocicletas superaron los 20,5 millones de unidades en el año calendario 2025, un aumento del 4,9% interanual. Las motocicletas y los scooters utilizan cables para funciones como embrague, acelerador, freno y operación del velocímetro, lo que le da a esta clase de vehículos un alto requerimiento de cables por unidad. Esta base de producción proporciona una sólida base de volumen para el mercado de cables de control automotriz, incluso cuando los automóviles de pasajeros premium añaden más controles electrónicos. La demanda también se beneficia de los ciclos de reemplazo a medida que el parque vehicular se expande en el sur y el sudeste de Asia.
Alta Demanda de Reemplazo por Desgaste, Corrosión y Envejecimiento de Cables
La demanda de reemplazo depende menos de la producción anual de vehículos que la demanda OEM. La edad promedio de los vehículos ligeros en los Estados Unidos alcanzó los 12,8 años en 2025, lo que respalda una gran base instalada que requiere mantenimiento continuo. El desgaste, la corrosión y la fatiga de los cables pueden requerir el reemplazo de cables de freno de estacionamiento, embrague y apertura de capó a lo largo de la vida útil de un vehículo. Remsons Industries obtuvo un pedido de suministro de cables de control por siete años por valor de 3.000 millones de INR de Stellantis América del Norte en mayo de 2025 para las plataformas Jeep Wrangler y RAM, lo que también aumentará la población futura de piezas de servicio en la región[2]. Los programas OEM de larga duración de este tipo también crean la base instalada que posteriormente impulsa la demanda de reemplazo. Las flotas más antiguas en Europa y América del Norte, por lo tanto, respaldan el mercado de cables de control automotriz a través de distribuidores de piezas, talleres y canales en línea.
Ventajas de Costo y Empaquetado Frente a la Actuación Electrónica
Los cables de control mecánicos siguen siendo atractivos en vehículos de gama de entrada y precio medio porque son simples de instalar y no requieren hardware de control electrónico. Su uso puede ayudar a los fabricantes de automóviles a controlar el costo de las funciones de carrocería y confort cuando los programas de vehículos ya conllevan un mayor gasto en baterías, sensores y electrónica de seguridad. La norma ISO 26262 aplica requisitos de seguridad funcional a los sistemas eléctricos y electrónicos, lo que puede añadir trabajo de desarrollo y validación para las funciones por cable. Estos factores hacen que los cables sean prácticos para funciones secundarias como la apertura de capó y los controles seleccionados de estacionamiento o climatización. El mercado de cables de control automotriz también se beneficia donde los diseñadores de vehículos y las redes de servicio valoran la función de respaldo manual. La ventaja de costo es más relevante en India, Indonesia, Brasil y otros mercados con una gran proporción de configuraciones de vehículos orientadas al valor.
Persistente Instalación de Cables en Transmisión Manual y Motocicletas
Las plataformas de transmisión manual y motocicletas continúan proporcionando una base duradera de demanda de cables. India produjo 1,17 millones de vehículos comerciales en el ejercicio fiscal 2025-26, en comparación con 1,03 millones en el ejercicio fiscal 2024-25. El país también exportó casi 4,94 millones de motocicletas en 2025, un aumento del 24,2% respecto al año anterior. Estas clases de vehículos comúnmente retienen sistemas mecánicos de cables de acelerador, embrague, cambio de marchas y freno porque la facilidad de servicio y el precio de compra siguen siendo importantes. Suprajit Engineering continuó ganando nuevos programas de cables en el ejercicio fiscal 2025-26, incluidos contratos de cables para vehículos eléctricos. Este patrón de demanda le da al mercado de cables de control automotriz un nivel de aislamiento frente a la electrificación más rápida de los sistemas de automóviles de pasajeros premium.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Sustitución por Acelerador Electrónico, Cambio por Cable y Freno de Estacionamiento Electrónico | -0.6% | Global, concentrado en Europa, América del Norte, China y Corea del Sur | Corto plazo (≤ 2 años) |
| Migración del Diseño OEM hacia Arquitecturas Zonales y Mecatrónicas | -0.4% | Europa, América del Norte y China | Mediano plazo (2–4 años) |
| Los Requisitos de Calificación, Trazabilidad y Garantía Aumentan los Costos del Proveedor | -0.3% | Global, especialmente proveedores de Nivel 2 que sirven a OEM europeos y norteamericanos | Largo plazo (≥ 4 años) |
| La Volatilidad del Costo del Acero, los Polímeros y el Flete Comprime los Márgenes de los Cables | -0.2% | Global, especialmente productores orientados a la exportación en India y China | Corto plazo (≤ 2 años) |
| Fuente: Mordor Intelligence | |||
Sustitución por Acelerador Electrónico, Cambio por Cable y Freno de Estacionamiento Electrónico
La actuación electrónica está reduciendo la demanda de cables mecánicos en determinadas aplicaciones de tren motriz y frenado. Bosch planeó el lanzamiento al mercado de su sistema de freno por cable a partir del otoño de 2025 y espera que más de 5,5 millones de vehículos en todo el mundo utilicen freno por cable para 2030. ZF también anunció un importante pedido OEM para su sistema híbrido de freno por cable en enero de 2025. HI-LEX resolvió en julio de 2026 liquidar HI-LEX America, citando la menor demanda de cables de control a medida que cambian las arquitecturas de los vehículos. El efecto es más visible en los sistemas de frenado y tren motriz de automóviles de pasajeros premium, donde las arquitecturas electrónicas se adoptan antes. No elimina el requisito de actuación mecánica en todas las funciones de carrocería e interiores.
Migración del Diseño OEM hacia Arquitecturas Zonales y Mecatrónicas
Las arquitecturas eléctricas zonales consolidan las funciones del vehículo en menos controladores y pueden reemplazar los cables en los sistemas de interiores gestionados electrónicamente. Esta transición aumenta el riesgo para los proveedores concentrados en programas de cables de ajuste de asientos, pestillo de puertas y climatización para vehículos premium. HI-LEX anunció en julio de 2026 que reorganizará sus operaciones de producción doméstica en Japón por etapas hasta el ejercicio fiscal 2028, mientras expande su negocio de sistemas integrados de puertas. La norma IATF 16949 sigue siendo un marco importante de gestión de calidad para la producción automotriz y las organizaciones relacionadas con piezas de servicio. Los proveedores que pasan de conjuntos de cables a módulos integrados enfrentan mayores requisitos de trazabilidad, pruebas, ingeniería de sistemas y rendimiento de garantía. Estas exigencias pueden aumentar el costo de participación, particularmente para los proveedores más pequeños que carecen de recursos de ingeniería a nivel de módulo.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Cable:
Los Cables de Empuje-Tracción Lideran Mientras los Cables de Tracción-Tracción Ganan UsoLos cables de empuje-tracción tuvieron una participación del 60,13% del mercado de cables de control automotriz en 2026. Pueden transmitir fuerza tanto en tensión como en compresión, lo que los hace adecuados para aplicaciones de transmisión, embrague, freno de estacionamiento, apertura de capó y ajuste de asientos. Su amplia instalación en vehículos manuales y sistemas de carrocería los mantiene como elemento central en las especificaciones de cables OEM. La base instalada también respalda la demanda recurrente de reemplazo del mercado de posventa. Esta ventaja de escala hace que los cables de empuje-tracción sean el segmento de volumen principal en el mercado de cables de control automotriz.
Se proyecta que los cables de tracción-tracción crecerán a una CAGR del 4,23% de 2027 a 2032. Se utilizan donde el movimiento de tensión bidireccional soporta una operación controlada, incluidos los sistemas de acelerador de motocicletas y los controles de compuerta mezcladora de climatización. Su instalación en empuñaduras de acelerador de motocicletas premium también respalda diseños que requieren una resistencia y sensación de respuesta más específicas. Ambos tipos de cables se benefician de revestimientos de menor fricción y materiales de conducto mejorados que pueden reducir la resistencia operativa. Estas mejoras de diseño pueden extender la vida útil y respaldar una mejor propuesta de valor para los equipos de abastecimiento OEM. Por lo tanto, es probable que la combinación de tipos de cables permanezca equilibrada entre el uso de alto volumen de empuje-tracción y las aplicaciones más específicas de tracción-tracción.


Por Aplicación:
Los Controles de Climatización y Carrocería Respaldan el Perfil de CrecimientoLos cables de freno de estacionamiento tuvieron una participación del 23,33% del mercado de cables de control automotriz en 2026. Su gran base instalada refleja el uso continuo de frenos de estacionamiento mecánicos en vehículos más antiguos y en muchas plataformas de vehículos nuevos orientadas al valor. La demanda de reemplazo sigue siendo significativa porque los sistemas de freno de estacionamiento están expuestos a las condiciones de la carretera, la humedad y el uso regular. La adopción del freno de estacionamiento electrónico es una restricción clara en los nuevos automóviles de pasajeros premium. Los lanzamientos de productos de Bosch y ZF muestran que los sistemas de freno por cable están avanzando en esta parte de la flota de vehículos. Sin embargo, el grupo de reemplazo sigue siendo importante para los proveedores de cables.
Se pronostica que otras aplicaciones, incluidos los controles de tapa de combustible y climatización, crecerán a una CAGR del 5,49% hasta 2032. Este grupo se beneficia a medida que la demanda se aleja de las funciones del tren motriz hacia las funciones de carrocería e interiores. Las aplicaciones de apertura de capó y maletero, pestillo de puertas, ajuste de asientos y tapón de combustible están menos expuestas a la sustitución inmediata en vehículos de menor precio. Los controles mecánicos de compuerta mezcladora de climatización también siguen siendo relevantes en los modelos de segmento B y C orientados al valor. La industria de cables de control automotriz puede utilizar estas aplicaciones para compensar las pérdidas en cables de acelerador, embrague, cambio de marchas y freno de estacionamiento. Los proveedores que empaquetan conjuntos de cables con pestillos o módulos de acabado pueden tener un acceso más sólido a nuevos programas.
Por Tipo de Vehículo:
Los Automóviles de Pasajeros Siguen Siendo la Base de VolumenLos automóviles de pasajeros tuvieron el 58,43% de la participación del mercado de cables de control automotriz en 2026. Su posición de volumen refleja la producción global de vehículos de pasajeros y el amplio uso de cables en aplicaciones de carrocería, interiores y servicio. Sin embargo, los automóviles de pasajeros premium enfrentan la pérdida más directa de contenido mecánico de acelerador, embrague y freno de estacionamiento. Es más probable que los controles electrónicos aparezcan primero en estas plataformas porque sus precios más altos pueden absorber el costo adicional del sistema. La demanda restante se concentra cada vez más en las funciones de carrocería y en las configuraciones de automóviles de pasajeros de menor precio. Esto hace que la selección de aplicaciones sea más importante que el volumen de automóviles de pasajeros por sí solo.
Se pronostica que los vehículos comerciales pesados crecerán a una CAGR del 5,16% hasta 2032. Los camiones y autobuses retienen funciones mecánicas de cables de cambio de marchas, acelerador y freno de estacionamiento en muchas regiones porque la durabilidad, el acceso a reparaciones y el costo operativo son importantes. La producción de vehículos comerciales de India aumentó a 1,17 millones de unidades en el ejercicio fiscal 2025-26. Los vehículos comerciales ligeros proporcionan una base de demanda intermedia, con un fuerte contenido de cables en las configuraciones de mercados en desarrollo. Las motocicletas siguen siendo especialmente importantes porque las motocicletas y los scooters sensibles al precio retienen varias funciones mecánicas de cables. La industria de cables de control automotriz, por lo tanto, depende de una combinación de vehículos que se extiende mucho más allá de los automóviles de pasajeros.

Nota: Las participaciones de todos los segmentos individuales están disponibles al adquirir el informe
Por Canal de Ventas:
El OEM Mantiene la Escala y el Mercado de Posventa Crece Más RápidoEl canal OEM tuvo una participación del 80,83% del mercado de cables de control automotriz en 2026. Los conjuntos de cables a menudo se especifican con la plataforma del vehículo y son suministrados por fabricantes de Nivel 1 calificados en grandes volúmenes de producción. Los programas OEM plurianuales proporcionan a los proveedores una demanda predecible, pero también requieren soporte de ingeniería, inversión en herramientas y un estricto desempeño de calidad. La certificación IATF 16949 es un requisito de entrada importante para los proveedores que buscan dichos programas de vehículos. El canal sigue siendo central porque crea la población de cables instalados que posteriormente alimenta las ventas de reemplazo.
Se pronostica que el mercado de posventa crecerá a una CAGR del 5,71% hasta 2032. Los vehículos más antiguos crean una demanda recurrente de reemplazos de cables de freno de estacionamiento, embrague, acelerador, apertura de capó y relacionados. La edad promedio de 12,8 años de los vehículos ligeros de EE. UU. en 2025 ilustra el tamaño de esta oportunidad de mantenimiento. Los programas OEM de larga duración, como el pedido de Remsons a Stellantis América del Norte, crean la base instalada que posteriormente respalda los programas de piezas de reemplazo específicas para cada vehículo. Los distribuidores organizados y los canales digitales de piezas pueden mejorar la disponibilidad de kits de cables en comparación con las ventas tradicionales lideradas por talleres. Esto respalda una mayor penetración del reemplazo en todo el mercado de cables de control automotriz.
Análisis Geográfico
Asia-Pacífico
Asia-Pacífico tuvo el 50,13% de la participación del mercado de cables de control automotriz en 2026 y se proyecta que crezca a una CAGR del 4,75% hasta 2032. La producción de 26,69 millones de motocicletas de India en el ejercicio fiscal 2025-26 le da a la región una base sustancial para la demanda de cables. La región también combina la producción de automóviles de pasajeros con transmisión manual y vehículos comerciales ligeros con una creciente base de reemplazo en Indonesia, Vietnam, Filipinas y otros mercados. Suprajit Engineering y Chuo Spring formaron una empresa conjunta en India para fabricar cables de control para la producción OEM regional. El cambio de China hacia los frenos de estacionamiento electrónicos crea presión sobre el contenido de cables en los nuevos automóviles de pasajeros, pero las motocicletas, los vehículos comerciales y los controles de carrocería aún proporcionan demanda. Las redes de suministro locales y los programas de vehículos sensibles al precio hacen de Asia-Pacífico el principal centro de volumen para el mercado de cables de control automotriz.
Europa
Europa está respaldada por su maduro parque vehicular, sus establecidas redes de posventa y la influencia de compra de los fabricantes de vehículos alemanes, franceses e italianos. Remsons obtuvo un pedido de 800 millones de INR de Ford Otosan en Turquía para elevadores de rueda de repuesto en junio de 2025. Esto ilustra cómo los programas OEM que abastecen al mercado europeo pueden crear oportunidades para productores que operan desde otras regiones. Las ubicaciones de Europa Central y Oriental ofrecen una opción de suministro cercana que puede combinar un menor costo de producción con el cumplimiento de la norma IATF 16949. El crecimiento de las arquitecturas zonales en los fabricantes de automóviles europeos es un desafío a largo plazo para las aplicaciones de cables de confort e interiores. Los proveedores con diseños a nivel de módulo y soporte de ingeniería local están mejor posicionados para atender a esta base de clientes cambiante. Europa sigue siendo relevante por su demanda de piezas de servicio y su papel en el establecimiento de especificaciones técnicas para plataformas de vehículos globales.
América del Norte, América del Sur y Oriente Medio y África
América del Norte tiene menos demanda de cables de embrague y cambio de marchas manual porque las camionetas y los SUV con transmisión automática dominan muchas ventas. La decisión de HI-LEX en 2026 de liquidar HI-LEX America pone de relieve la presión que la electrificación y las estructuras de costos pueden ejercer sobre las operaciones locales de cables. La región retiene la demanda de reemplazo de su envejecida flota de vehículos, particularmente para funciones de freno de estacionamiento, apertura de capó, carrocería y asientos. América del Sur, especialmente Brasil, retiene condiciones favorables donde las transmisiones manuales y la demanda de reemplazo impulsada por reparaciones siguen siendo comunes. Remsons firmó un acuerdo de licencia técnica con AUSUS Automotive Systems do Brasil para transferir tecnología de cables y actuación para clientes brasileños. Oriente Medio y África también ofrecen una oportunidad de posventa a largo plazo porque los vehículos usados importados retienen sistemas mecánicos convencionales. Marruecos está emergiendo como una base de suministro que puede atender la demanda africana y las cadenas de suministro europeas.
Panorama Competitivo
Concentración del Mercado
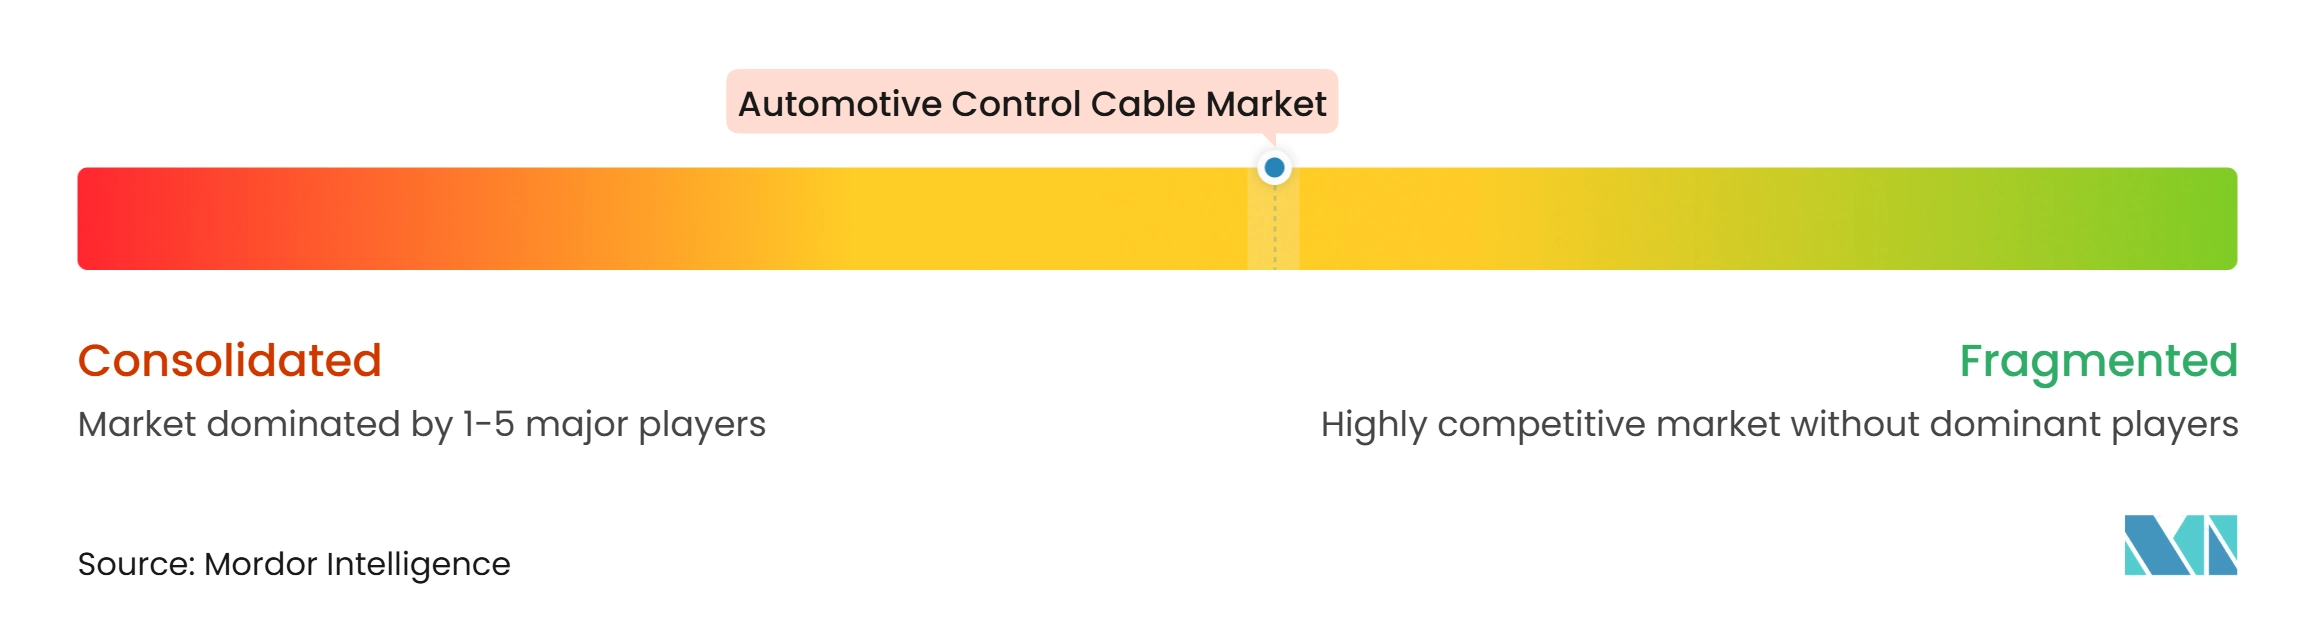
El mercado de cables de control automotriz tiene una concentración moderada en el nivel OEM global, liderado por proveedores verticalmente integrados como HI-LEX Corporation y Suprajit Engineering, con Ficosa, Küster y Spark Minda manteniendo posiciones OEM establecidas en Europa e India. Un grupo más amplio de fabricantes regionales y distribuidores de posventa compite en precio, ubicación y disponibilidad de piezas de reemplazo. Los programas de cables OEM a menudo se extienden a lo largo de ciclos de vida de vehículos plurianuales, lo que crea barreras de cambio una vez que los proveedores han completado las herramientas y la validación. La certificación de calidad y el desempeño de fabricación estable son requisitos competitivos importantes. La norma IATF 16949 sigue siendo un marco central de calidad automotriz que respalda estas barreras. A medida que las arquitecturas de los vehículos cambian, los proveedores buscan ingresos más allá de los conjuntos independientes de alambre y conducto.
HI-LEX está persiguiendo este cambio a través de una reestructuración doméstica que reduce su huella de sitios de producción y aumenta la atención en los productos de sistemas integrados de puertas. La empresa también completó la adquisición de Hi-Lex Act en noviembre de 2025, añadiendo capacidades de pestillo de puertas y puertas deslizantes eléctricas. Suprajit está expandiendo su huella de fabricación e ingeniería a través de la empresa conjunta con Chuo Spring en India. Remsons ha perseguido pedidos de suministro OEM y de posventa de larga duración en América del Norte y Turquía mientras construye capacidad en India. Estas acciones muestran que la escala, el acceso regional y los productos integrados se están volviendo más importantes que la capacidad de fabricación de cables por sí sola.
La inspección automatizada, las herramientas de diseño digital y las pruebas robustas al final de la línea pueden ayudar a los proveedores a mejorar la consistencia y reducir la exposición a garantías. La oportunidad estratégica reside en los módulos de puertas, pestillos y sistemas de actuación de carrocería donde el diseño de cables puede combinarse con componentes de mayor valor. El mercado de posventa también ofrece espacio para las empresas que pueden construir kits específicos para cada vehículo, cobertura de distribución y disponibilidad confiable de piezas. Los proveedores enfocados únicamente en programas de cables de tren motriz premium enfrentan el mayor riesgo de sustitución. Aquellos con exposición a motocicletas, vehículos comerciales, funciones de carrocería y mercados de reemplazo regionales tienen una cobertura de demanda más amplia. La posición competitiva del mercado de cables de control automotriz está, por lo tanto, determinada por la combinación de productos y la integración OEM, más que por la capacidad unitaria por sí sola.
Líderes de la Industria de Cables de Control Automotriz
-
HI-LEX Corporation
-
Suprajit Engineering Limited
-
Ficosa International, S.A.
-
Küster Holding GmbH
-
Spark Minda
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cables de Control Automotriz Empresas cubiertas en este informe
- HI-LEX Corporation
- Suprajit Engineering Limited
- Ficosa International, S.A.
- Küster Holding GmbH
- Cable Manufacturing and Assembly, Inc. (Cablecraft Motion Controls)
- Grand Rapids Controls, LLC
- Chuo Spring Co., Ltd.
- Orscheln Products L.L.C.
- Sila Holding Industriale S.p.A.
- Remsons Industries Limited
- Kwangjin Co., Ltd.
- Ningbo Gaofa Automotive Control System Co., Ltd.
- THAI STEEL CABLE PUBLIC COMPANY LIMITED
- Samvardhana Motherson International Limited
- Spark Minda
- WR Controls Group AB
- Cofle S.p.A.
- Tata AutoComp Systems Limited
- Kyung Chang Industrial Co., Ltd.
Desarrollos recientes de la industria en Mercado de Cables de Control Automotriz
- Septiembre de 2026: ASK GTD Control Cables, una empresa conjunta de ASK Automotive y T.D. Holding GmbH con sede en Alemania, inició la producción comercial de cables de control para techo solar y cables helicoidal para vehículos de pasajeros en su instalación de Karoli en Rajastán, India.
- Agosto de 2026: Brepafin, la sociedad holding del fabricante italiano de control de cambio de marchas y cables flexibles Sila Group, anunció una adquisición en dos etapas del fabricante de interruptores Vimercati Group, con cierre previsto a principios de 2027.
- Julio de 2026: HI-LEX Corporation resolvió liquidar su filial estadounidense HI-LEX America y reorganizar su producción doméstica en Japón, citando la menor demanda de cables de control.
- Mayo de 2026: La división global de cables y mecatrónica de Suprajit Engineering obtuvo nuevos contratos por un valor de aproximadamente 12 millones de USD por año, incluido su mayor contrato de cables para vehículos eléctricos de un fabricante de automóviles norteamericano, a ser suministrado desde su planta en Matamoros, México.
Alcance del Informe Global del Mercado de Cables de Control Automotriz
El mercado de cables de control automotriz está segmentado por tipo de cable, aplicación, tipo de vehículo, canal de ventas y geografía. Por tipo de cable, el mercado está segmentado en cables de empuje-tracción y cables de tracción-tracción. Por aplicación, el mercado está segmentado en acelerador/mariposa, embrague, freno de estacionamiento, cambio de marchas/transmisión, apertura de capó y maletero, pestillo de puertas, ajuste de asientos y otros (tapa de combustible, climatización). Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros, vehículos comerciales ligeros, vehículos comerciales pesados y motocicletas. Por canal de ventas, el mercado está segmentado en OEM y posventa. Por geografía, el mercado está segmentado en América del Norte, Europa, Asia-Pacífico, América del Sur y Oriente Medio y África. América del Norte incluye los Estados Unidos, Canadá y México; Europa incluye Alemania, Francia, el Reino Unido, Italia, España, Rusia, Polonia y el Resto de Europa; Asia-Pacífico incluye China, Japón, India, Corea del Sur, Tailandia, Indonesia, Vietnam y el Resto de Asia-Pacífico; América del Sur incluye Brasil, Argentina, Colombia y el Resto de América del Sur; y Oriente Medio y África incluye Arabia Saudita, los Emiratos Árabes Unidos, Sudáfrica, Egipto, Turquía y el Resto de Oriente Medio y África. Los tamaños y pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades) para todos los segmentos anteriores.
Resumen de la segmentación
| Cables de Empuje-Tracción |
| Cables de Tracción-Tracción |
| Acelerador/Mariposa |
| Embrague |
| Freno de Estacionamiento |
| Cambio de Marchas/Transmisión |
| Apertura de Capó y Maletero |
| Pestillo de Puertas |
| Ajuste de Asientos |
| Otros (Tapa de Combustible, Climatización) |
| Automóviles de Pasajeros |
| Vehículos Comerciales Ligeros |
| Vehículos Comerciales Pesados |
| Motocicletas |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Polonia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| India | |
| Corea del Sur | |
| Tailandia | |
| Indonesia | |
| Vietnam | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Sudáfrica | |
| Egipto | |
| Turquía | |
| Resto de Oriente Medio y África |
| Por Tipo de Cable | Cables de Empuje-Tracción | |
| Cables de Tracción-Tracción | ||
| Por Aplicación | Acelerador/Mariposa | |
| Embrague | ||
| Freno de Estacionamiento | ||
| Cambio de Marchas/Transmisión | ||
| Apertura de Capó y Maletero | ||
| Pestillo de Puertas | ||
| Ajuste de Asientos | ||
| Otros (Tapa de Combustible, Climatización) | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales Ligeros | ||
| Vehículos Comerciales Pesados | ||
| Motocicletas | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Polonia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| India | ||
| Corea del Sur | ||
| Tailandia | ||
| Indonesia | ||
| Vietnam | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Sudáfrica | ||
| Egipto | ||
| Turquía | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cables de control automotriz?
El mercado de cables de control automotriz fue valorado en 7,85 mil millones de USD en 2026 y se proyecta que alcance los 9,45 mil millones de USD para 2032, creciendo a una CAGR del 3,11% durante 2027-2032.
¿Qué categoría de vehículo se espera que muestre el crecimiento más rápido en la demanda de cables?
Se proyecta que los vehículos comerciales pesados crecerán a una CAGR del 5,16% hasta 2032, respaldados por el uso continuo de sistemas de control mecánicos.
¿Qué región lidera la demanda de cables de control automotriz?
Asia-Pacífico tuvo una participación del 50,13% en 2026 y se proyecta que crezca a una CAGR del 4,75% hasta 2032, respaldado por la producción de motocicletas y el suministro localizado.
¿Cómo afecta la electrificación de los vehículos a los proveedores de cables?
La electrificación reduce la demanda de cables en algunos sistemas de frenado y tren motriz, mientras que las funciones de carrocería, interiores y motocicletas continúan respaldando la demanda de cables mecánicos.