
Taille et part du marché des câbles de commande automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 8.11 Milliards de dollars |
| Taille du Marché (2032) | 9.45 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 3.11 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des câbles de commande automobiles par Mordor Intelligence
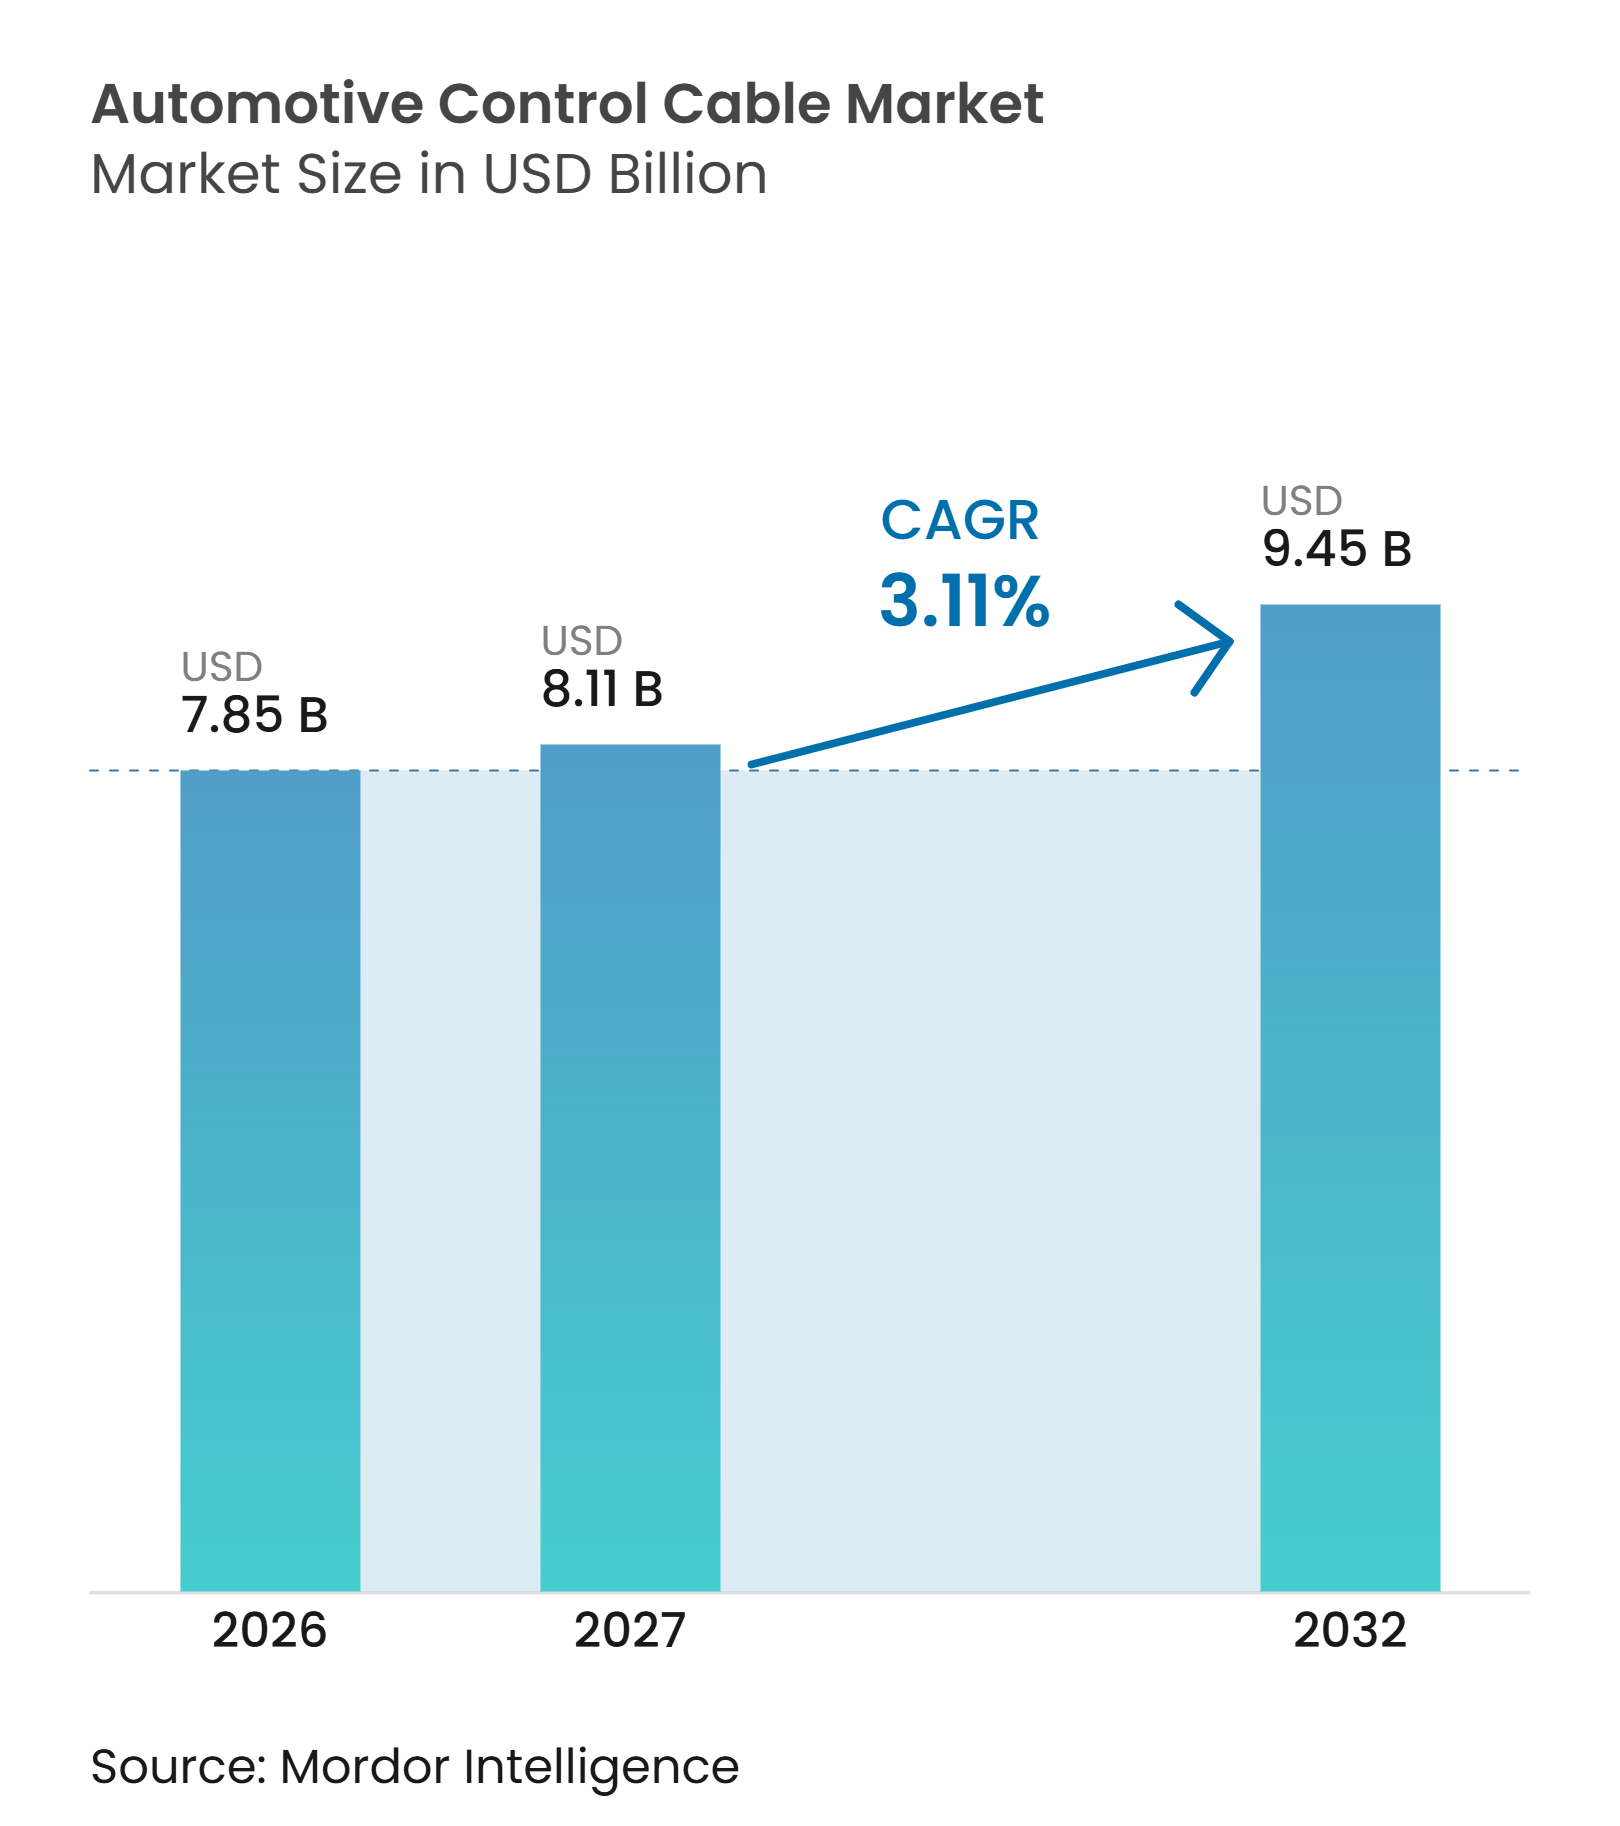
La taille du marché des câbles de commande automobiles était évaluée à 7,85 milliards USD en 2026 et devrait croître de 8,11 milliards USD en 2027 à 9,45 milliards USD d'ici 2032, à un CAGR de 3,11 % durant la période 2027-2032. Les câbles mécaniques restent importants là où les constructeurs automobiles ont besoin d'une actionnement économique, compact et fiable pour les fonctions de carrosserie, de freinage et d'habitacle. La demande est soutenue par la production de deux-roues et de véhicules commerciaux en Asie-Pacifique, ainsi que par les besoins de remplacement des véhicules anciens en Amérique du Nord et en Europe. L'électrification réduit la teneur en câbles dans certains systèmes de groupe motopropulseur et de freinage, mais elle maintient également l'actionnement mécanique pertinent pour le déverrouillage du capot, le déverrouillage du coffre, les loquets de trappe à carburant, le réglage des sièges et les commandes de climatisation. Cette dualité façonne la planification des produits sur l'ensemble du marché des câbles de commande automobiles, les fournisseurs déplaçant leurs capacités vers les applications de carrosserie, d'habitacle et de deux-roues. L'activité concurrentielle se concentre de plus en plus sur la fabrication locale, les gains de programmes OEM et les modules de porte ou mécatroniques intégrés plutôt que sur la fourniture de câbles seuls.
Principaux enseignements du rapport
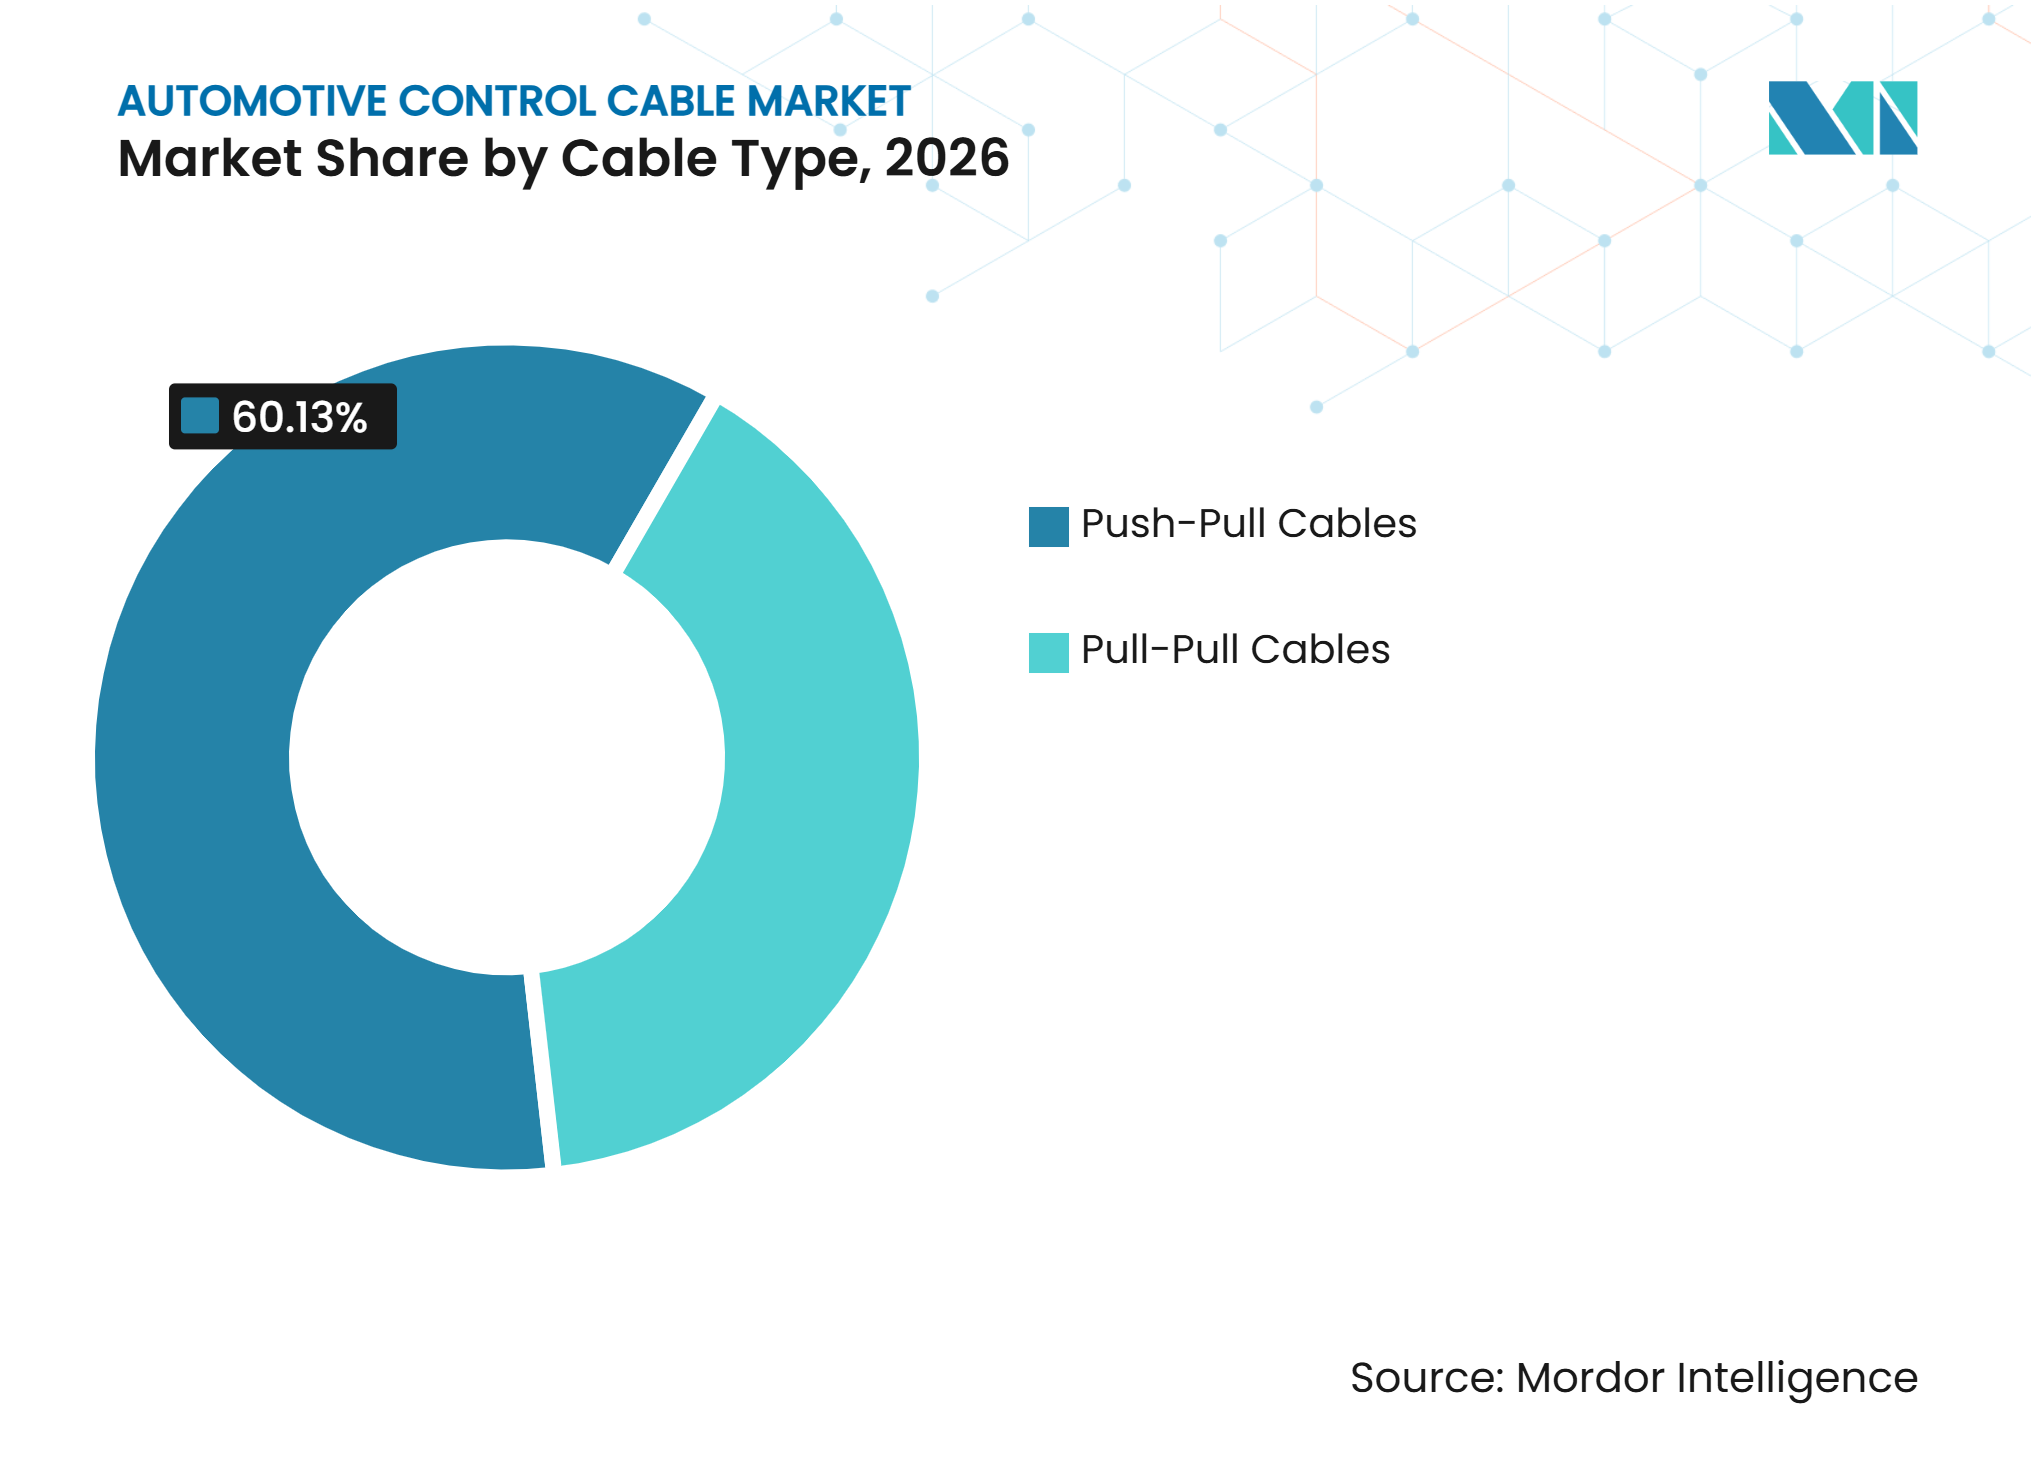
- Par type de câble, les câbles push-pull détenaient une part de 60,13 % en 2026, tandis que les câbles pull-pull devraient croître à un CAGR de 4,23 % jusqu'en 2032.
- Par application, les câbles de frein de stationnement détenaient une part de 23,33 % en 2026, tandis que les autres applications, notamment les commandes de trappe à carburant et de climatisation, devraient croître à un CAGR de 5,49 % jusqu'en 2032.
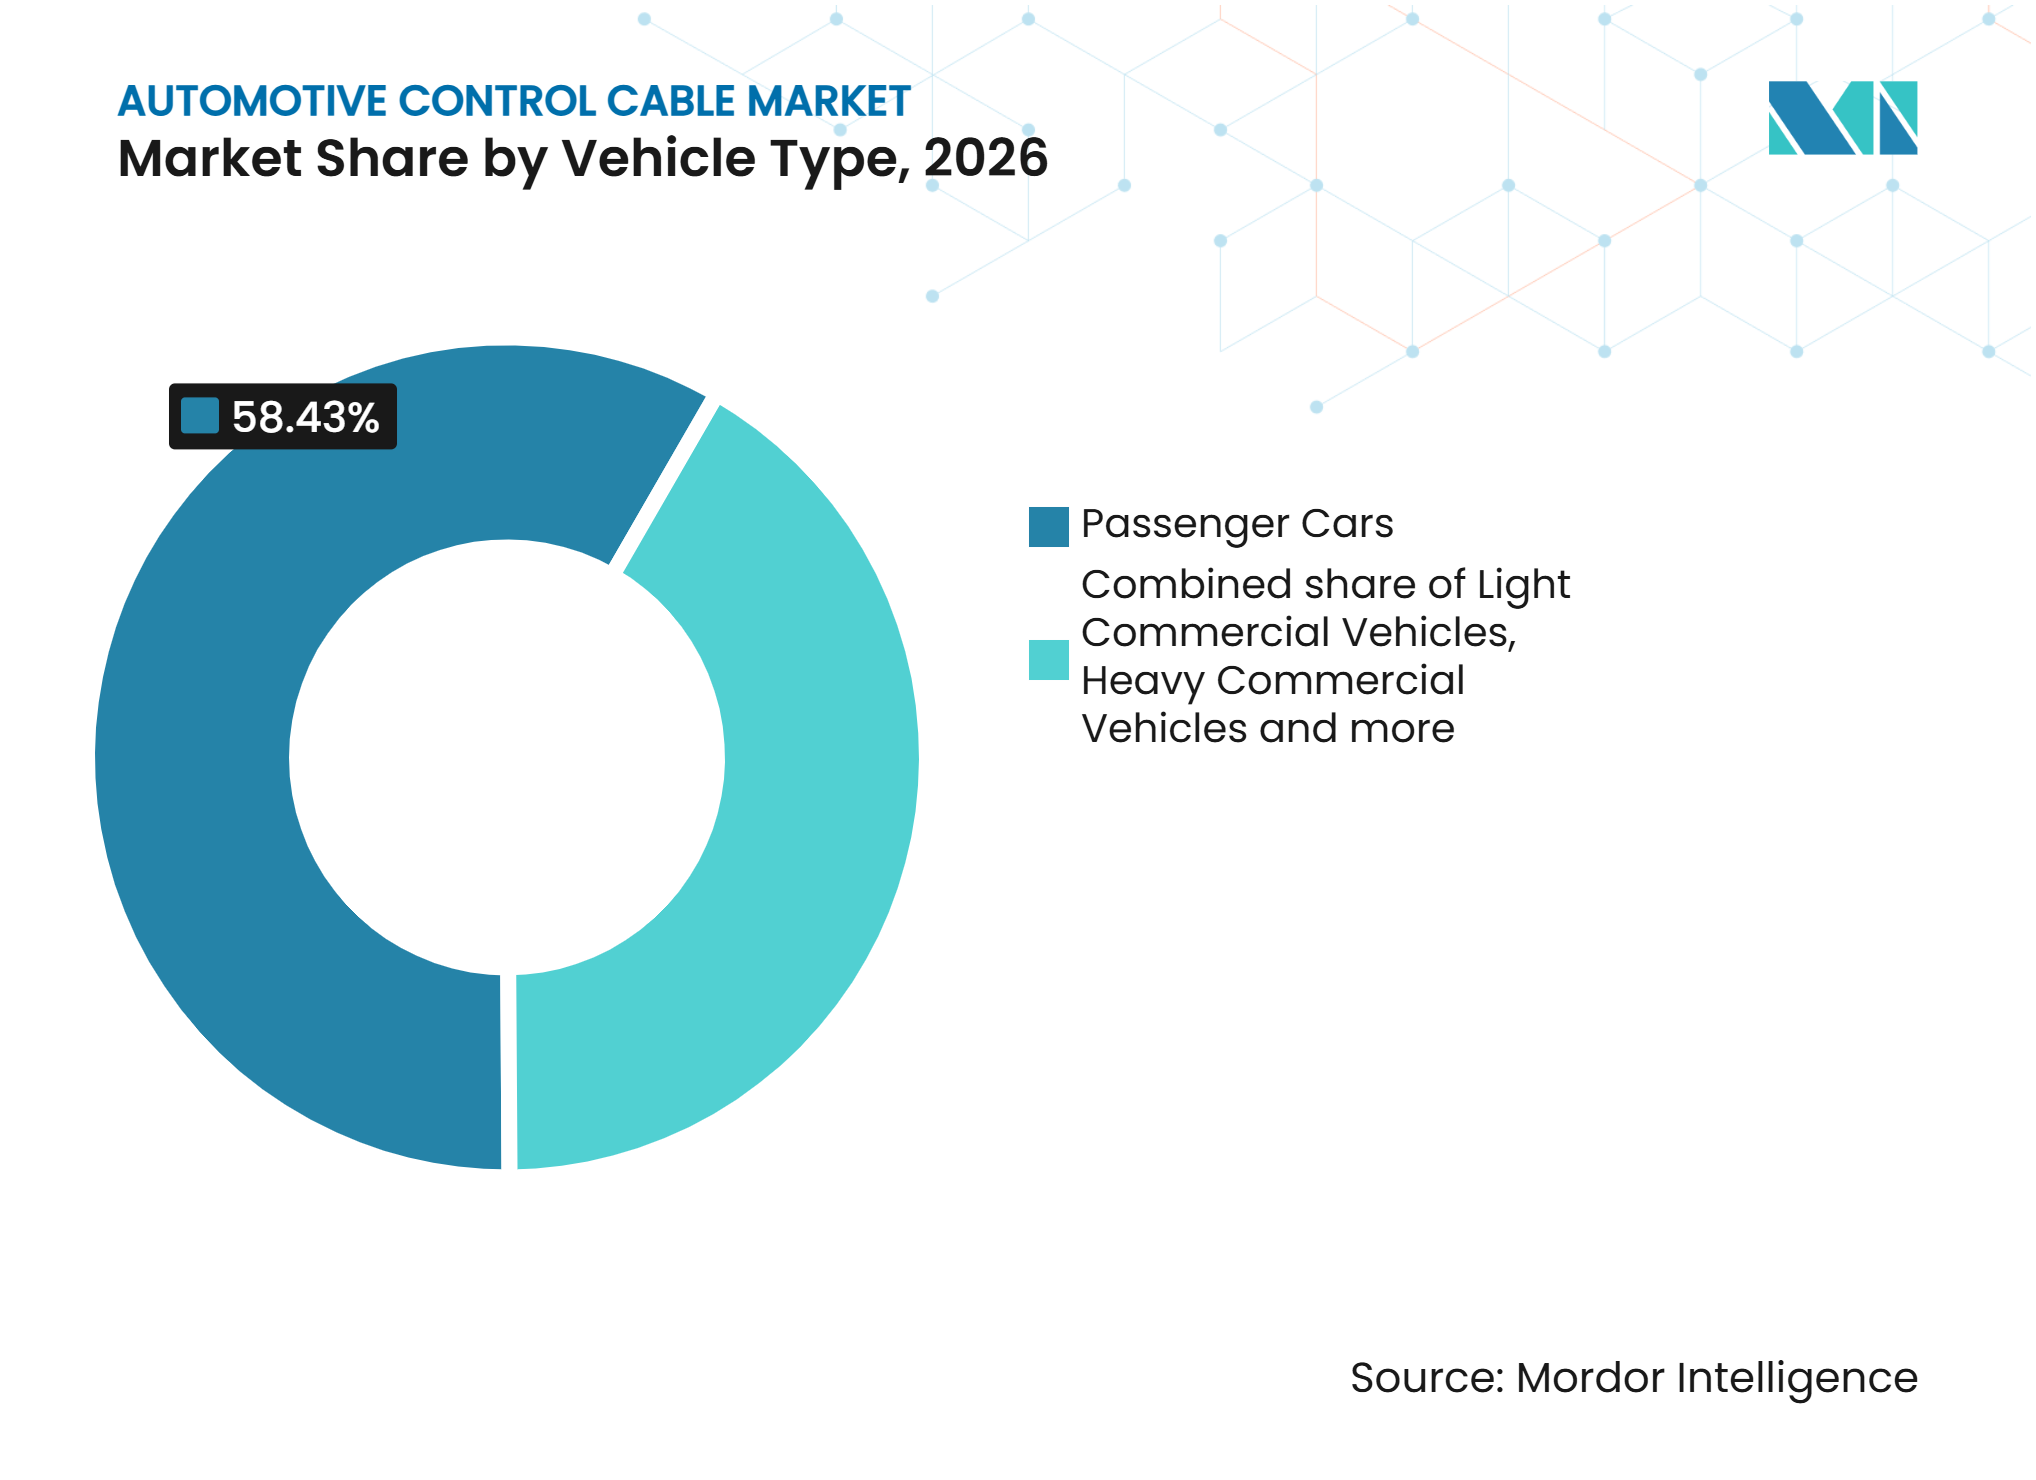
- Par type de véhicule, les voitures particulières détenaient une part de 58,43 % en 2026, tandis que les véhicules commerciaux lourds devraient se développer à un CAGR de 5,16 % jusqu'en 2032.
- Par canal de vente, l'OEM détenait une part de 80,83 % en 2026, tandis que le marché secondaire devrait croître à un CAGR de 5,71 % jusqu'en 2032.
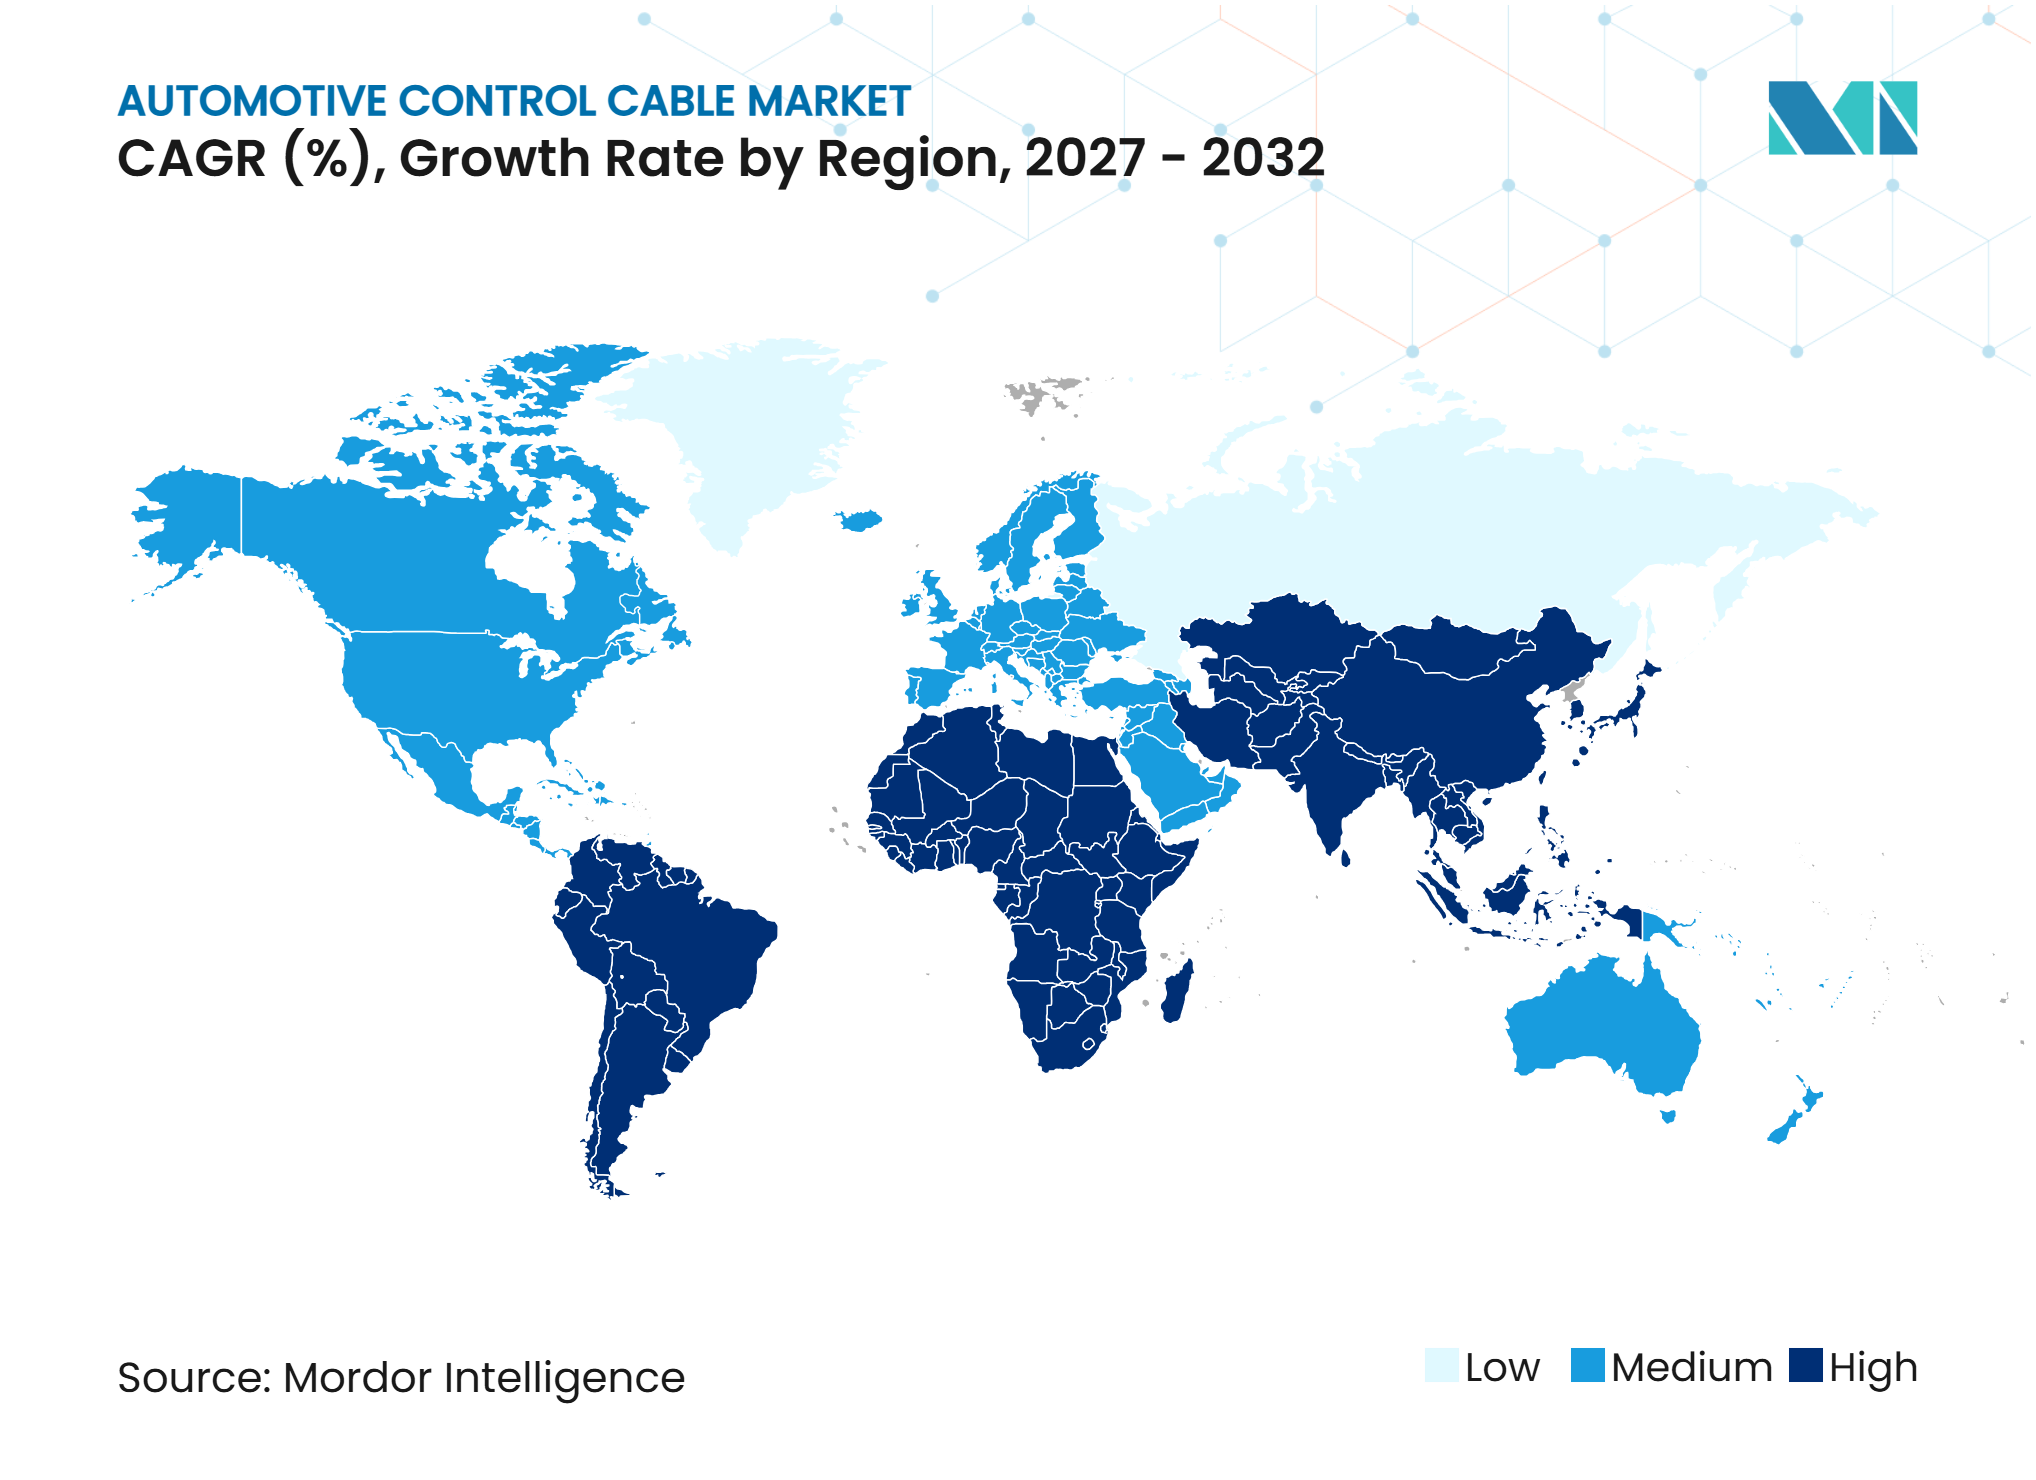
- Par géographie, l'Asie-Pacifique détenait une part de 50,13 % en 2026 et devrait se développer à un CAGR de 4,75 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Hausse de la production de véhicules et du parc installé dans les marchés émergents | +0.6% | Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique | Moyen terme (2 à 4 ans) |
| Forte demande de remplacement liée à l'usure des câbles, à la corrosion et au vieillissement des véhicules | +0.5% | Mondial, notamment Amérique du Nord, Europe et Asie du Sud | Court terme (≤ 2 ans) |
| Avantages en termes de coût et d'encombrement par rapport à l'actionnement électronique | +0.4% | Mondial, notamment Asie-Pacifique et Amérique du Sud sensibles aux prix | Long terme (≥ 4 ans) |
| Persistance du câblage pour boîtes manuelles et deux-roues | +0.3% | Asie-Pacifique, Moyen-Orient et Afrique, et Amérique du Sud | Long terme (≥ 4 ans) |
| Teneur en câbles maintenue dans les fonctions de carrosserie, d'habitacle et de sécurité des véhicules électrifiés | +0.2% | Mondial, porté par l'Europe et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Approvisionnement localisé et pression sur les coûts de plateforme en Asie-Pacifique et dans d'autres pôles à faible coût | +0.2% | Asie-Pacifique, Maroc et Mexique | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Hausse de la production de véhicules et du parc installé dans les marchés émergents
L'assemblage de véhicules et la flotte en service croissante créent une demande parallèle pour les câbles d'équipement d'origine et de remplacement. L'Inde a produit plus de 34,7 millions de véhicules toutes catégories confondues au cours de l'exercice 2025-26, dont 26,69 millions de deux-rouesTendances du secteur, Société des constructeurs automobiles indiens, siam.in">[1]. Les ventes intérieures de deux-roues ont dépassé 20,5 millions d'unités en 2025, en hausse de 4,9 % d'une année sur l'autre. Les motos et scooters utilisent des câbles pour des fonctions telles que l'embrayage, les gaz, le frein et le compteur de vitesse, ce qui confère à cette catégorie de véhicules un besoin élevé en câbles par unité. Cette base de production fournit un volume stable pour le marché des câbles de commande automobiles, même si les voitures particulières haut de gamme intègrent davantage de commandes électroniques. La demande bénéficie également des cycles de remplacement à mesure que le parc de véhicules s'étend en Asie du Sud et du Sud-Est.
Forte demande de remplacement liée à l'usure des câbles, à la corrosion et au vieillissement des véhicules
La demande de remplacement est moins dépendante de la production annuelle de véhicules que la demande OEM. L'âge moyen des véhicules légers aux États-Unis a atteint 12,8 ans en 2025, soutenant un large parc installé nécessitant un entretien continu. L'usure, la corrosion et la fatigue des câbles peuvent nécessiter le remplacement des câbles de frein de stationnement, d'embrayage et de déverrouillage du capot au cours de la durée de vie d'un véhicule. Remsons Industries a obtenu une commande de fourniture de câbles de commande d'une durée de sept ans, d'un montant de 3 000 millions INR, auprès de Stellantis Amérique du Nord en mai 2025 pour les plateformes Jeep Wrangler et RAM, ce qui contribuera également à alimenter la population future de pièces de service dans la région[2]. Les programmes OEM de longue durée de ce type créent également le parc installé qui alimente ensuite la demande de remplacement. Les flottes vieillissantes en Europe et en Amérique du Nord soutiennent donc le marché des câbles de commande automobiles via les distributeurs de pièces, les ateliers et les canaux en ligne.
Avantages en termes de coût et d'encombrement par rapport à l'actionnement électronique
Les câbles de commande mécaniques restent attractifs dans les véhicules d'entrée de gamme et de milieu de gamme car ils sont simples à intégrer et ne nécessitent pas de matériel de commande électronique. Leur utilisation peut aider les constructeurs automobiles à maîtriser le coût des fonctions de carrosserie et de confort lorsque les programmes de véhicules supportent déjà des dépenses plus élevées pour les batteries, les capteurs et l'électronique de sécurité. La norme ISO 26262 applique des exigences de sécurité fonctionnelle aux systèmes électriques et électroniques, ce qui peut alourdir les travaux de développement et de validation pour les fonctions par câble électronique. Ces facteurs rendent les câbles pratiques pour les fonctions secondaires telles que le déverrouillage du capot et certaines commandes de stationnement ou de climatisation. Le marché des câbles de commande automobiles bénéficie également des cas où la fonction de repli mécanique est valorisée par les concepteurs de véhicules et les réseaux de service. L'avantage en termes de coût est le plus pertinent en Inde, en Indonésie, au Brésil et dans d'autres marchés où les configurations de véhicules axées sur la valeur représentent une part importante.
Persistance du câblage pour boîtes manuelles et deux-roues
Les plateformes à boîte manuelle et les deux-roues continuent de constituer une base de demande durable pour les câbles. L'Inde a produit 1,17 million de véhicules commerciaux au cours de l'exercice 2025-26, contre 1,03 million au cours de l'exercice 2024-25. Le pays a également exporté près de 4,94 millions de deux-roues en 2025, soit une augmentation de 24,2 % par rapport à l'année précédente. Ces catégories de véhicules conservent généralement des systèmes mécaniques de câbles de gaz, d'embrayage, de changement de vitesse et de frein, car la facilité d'entretien et le prix d'achat restent importants. Suprajit Engineering a continué à remporter de nouveaux programmes de câbles au cours de l'exercice 2025-26, notamment des contrats de câbles pour véhicules électriques. Ce schéma de demande confère au marché des câbles de commande automobiles un certain degré d'isolation par rapport à l'électrification plus rapide des systèmes de voitures particulières haut de gamme.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Substitution par l'accélérateur électronique, le changement de vitesse par câble électronique et le frein de stationnement électronique | -0.6% | Mondial, concentré en Europe, Amérique du Nord, Chine et Corée du Sud | Court terme (≤ 2 ans) |
| Migration des conceptions OEM vers des architectures zonales et mécatroniques | -0.4% | Europe, Amérique du Nord et Chine | Moyen terme (2 à 4 ans) |
| Les exigences de qualification, de traçabilité et de garantie augmentent les coûts des fournisseurs | -0.3% | Mondial, notamment les fournisseurs de rang 2 au service des OEM européens et nord-américains | Long terme (≥ 4 ans) |
| La volatilité des coûts de l'acier, des polymères et du fret comprime les marges sur les câbles | -0.2% | Mondial, notamment les producteurs orientés à l'exportation en Inde et en Chine | Court terme (≤ 2 ans) |
| Source: Mordor Intelligence | |||
Substitution par l'accélérateur électronique, le changement de vitesse par câble électronique et le frein de stationnement électronique
L'actionnement électronique réduit la demande de câbles mécaniques dans certaines applications de groupe motopropulseur et de freinage. Bosch avait prévu le lancement commercial de son système de freinage par câble électronique à partir de l'automne 2025 et prévoit que plus de 5,5 millions de véhicules dans le monde utiliseront le freinage par câble électronique d'ici 2030. ZF a également annoncé une commande OEM importante pour son système de freinage hybride par câble électronique en janvier 2025. HI-LEX a décidé en juillet 2026 de liquider HI-LEX America, invoquant la baisse de la demande de câbles de commande liée à l'évolution des architectures de véhicules. L'effet est le plus visible dans les systèmes de freinage et de groupe motopropulseur des voitures particulières haut de gamme, où les architectures électroniques sont adoptées en premier. Cela ne supprime pas l'exigence d'actionnement mécanique pour toutes les fonctions de carrosserie et d'habitacle.
Migration des conceptions OEM vers des architectures zonales et mécatroniques
Les architectures électriques zonales consolident les fonctions du véhicule dans un nombre réduit de contrôleurs et peuvent remplacer les câbles dans les systèmes d'habitacle gérés électroniquement. Cette transition accroît le risque pour les fournisseurs concentrés sur les programmes de câbles de réglage de siège, de loquet de porte et de climatisation pour les véhicules haut de gamme. HI-LEX a annoncé en juillet 2026 qu'il réorganisera ses opérations de production nationales au Japon par étapes jusqu'à l'exercice 2028, tout en développant son activité de systèmes de portes intégrés. La norme IATF 16949 reste un cadre important de gestion de la qualité pour la production automobile et les organisations de pièces de service associées. Les fournisseurs qui passent des ensembles de câbles aux modules intégrés font face à des exigences accrues en matière de traçabilité, de tests, d'ingénierie système et de performance de garantie. Ces exigences peuvent augmenter le coût de participation, en particulier pour les fournisseurs de plus petite taille qui ne disposent pas de ressources d'ingénierie au niveau des modules.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de câble :
les câbles push-pull dominent tandis que les câbles pull-pull gagnent du terrainLes câbles push-pull détenaient une part de 60,13 % du marché des câbles de commande automobiles en 2026. Ils peuvent transmettre une force en traction et en compression, ce qui les rend adaptés aux applications de transmission, d'embrayage, de frein de stationnement, de déverrouillage du capot et de réglage de siège. Leur large utilisation sur les véhicules à boîte manuelle et les systèmes de carrosserie les maintient au cœur des spécifications de câbles OEM. Le parc installé soutient également une demande de remplacement récurrente sur le marché secondaire. Cet avantage d'échelle fait des câbles push-pull le principal segment en volume sur le marché des câbles de commande automobiles.
Les câbles pull-pull devraient croître à un CAGR de 4,23 % de 2027 à 2032. Ils sont utilisés là où un mouvement de traction bidirectionnel permet un fonctionnement contrôlé, notamment dans les systèmes de gaz de moto et les commandes de volet de mélange de climatisation. Leur utilisation dans les poignées de gaz de deux-roues haut de gamme soutient également des conceptions nécessitant une résistance et une sensation de réponse plus spécifiques. Les deux types de câbles bénéficient de revêtements à faible frottement et de matériaux de conduit améliorés qui peuvent réduire la résistance au fonctionnement. Ces améliorations de conception peuvent prolonger la durée de vie et soutenir une meilleure proposition de valeur pour les équipes d'approvisionnement OEM. La répartition par type de câble devrait donc rester équilibrée entre l'utilisation push-pull à fort volume et les applications pull-pull plus ciblées.


Par application :
les commandes de climatisation et de carrosserie soutiennent le profil de croissanceLes câbles de frein de stationnement détenaient une part de 23,33 % du marché des câbles de commande automobiles en 2026. Leur large parc installé reflète l'utilisation continue des freins de stationnement mécaniques sur les véhicules anciens et de nombreuses plateformes de nouveaux véhicules axées sur la valeur. La demande de remplacement reste significative car les systèmes de frein de stationnement sont exposés aux conditions routières, à l'humidité et à une utilisation régulière. L'adoption du frein de stationnement électronique constitue un frein évident dans les nouvelles voitures particulières haut de gamme. Les lancements de produits Bosch et ZF montrent que les systèmes de freinage par câble électronique progressent dans cette partie du parc de véhicules. Le parc de remplacement reste néanmoins important pour les fournisseurs de câbles.
Les autres applications, notamment les commandes de trappe à carburant et de climatisation, devraient croître à un CAGR de 5,49 % jusqu'en 2032. Ce groupe bénéficie du déplacement de la demande des fonctions de groupe motopropulseur vers les fonctions de carrosserie et d'habitacle. Les applications de déverrouillage du capot et du coffre, de loquet de porte, de réglage de siège et de trappe à carburant sont moins exposées à une substitution immédiate dans les véhicules moins chers. Les commandes mécaniques de volet de mélange de climatisation restent également pertinentes dans les modèles des segments B et C axés sur la valeur. Le secteur des câbles de commande automobiles peut utiliser ces applications pour compenser les pertes dans les câbles d'accélérateur, d'embrayage, de changement de vitesse et de frein de stationnement. Les fournisseurs qui conditionnent les ensembles de câbles avec des loquets ou des modules de garniture peuvent avoir un meilleur accès aux nouveaux programmes.
Par type de véhicule :
les voitures particulières restent la base de volumeLes voitures particulières détenaient 58,43 % de la part du marché des câbles de commande automobiles en 2026. Leur position en volume reflète la production mondiale de véhicules particuliers et l'utilisation généralisée des câbles dans les applications de carrosserie, d'habitacle et de service. Cependant, les voitures particulières haut de gamme font face à la perte la plus directe de contenu en câbles mécaniques de gaz, d'embrayage et de frein de stationnement. Les commandes électroniques sont plus susceptibles d'apparaître en premier sur ces plateformes car leurs prix plus élevés peuvent absorber le coût système supplémentaire. La demande résiduelle se concentre de plus en plus dans les fonctions de carrosserie et dans les configurations de voitures particulières moins chères. Cela rend la sélection des applications plus importante que le seul volume des voitures particulières.
Les véhicules commerciaux lourds devraient croître à un CAGR de 5,16 % jusqu'en 2032. Les camions et les bus conservent des fonctions mécaniques de câbles de changement de vitesse, de gaz et de frein de stationnement dans de nombreuses régions, car la durabilité, l'accès à la réparation et le coût d'exploitation sont importants. La production de véhicules commerciaux en Inde a augmenté à 1,17 million d'unités au cours de l'exercice 2025-26. Les véhicules commerciaux légers constituent une base de demande intermédiaire, avec une forte teneur en câbles dans les configurations des marchés en développement. Les deux-roues restent particulièrement importants car les motos et scooters sensibles aux prix conservent plusieurs fonctions mécaniques à câbles. Le secteur des câbles de commande automobiles dépend donc d'un mix de véhicules qui s'étend bien au-delà des voitures particulières.


Par canal de vente :
l'OEM conserve l'échelle et le marché secondaire croît plus viteLe canal OEM détenait une part de 80,83 % du marché des câbles de commande automobiles en 2026. Les jeux de câbles sont souvent spécifiés avec la plateforme du véhicule et fournis par des fabricants de rang 1 qualifiés en grands volumes de production. Les programmes OEM pluriannuels offrent aux fournisseurs une demande prévisible, mais ils exigent également un soutien à l'ingénierie, un investissement en outillage et une performance qualité stricte. La certification IATF 16949 est une condition d'entrée importante pour les fournisseurs souhaitant accéder à de tels programmes de véhicules. Le canal reste central car il crée le parc de câbles installés qui alimente ensuite les ventes de remplacement.
Le marché secondaire devrait croître à un CAGR de 5,71 % jusqu'en 2032. Les véhicules anciens créent une demande récurrente pour le remplacement des câbles de frein de stationnement, d'embrayage, de gaz, de déverrouillage du capot et connexes. L'âge moyen de 12,8 ans des véhicules légers américains en 2025 illustre l'ampleur de cette opportunité d'entretien. Les programmes OEM de longue durée, tels que la commande Stellantis Amérique du Nord de Remsons, créent le parc installé qui soutient ensuite les programmes de pièces de remplacement spécifiques aux véhicules. Les distributeurs organisés et les canaux de pièces numériques peuvent améliorer la disponibilité des kits de câbles par rapport aux ventes traditionnelles menées par les ateliers. Cela soutient une meilleure pénétration du remplacement sur l'ensemble du marché des câbles de commande automobiles.
Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 50,13 % de la part du marché des câbles de commande automobiles en 2026 et devrait croître à un CAGR de 4,75 % jusqu'en 2032. La production de 26,69 millions de deux-roues en Inde au cours de l'exercice 2025-26 donne à la région une base substantielle pour la demande de câbles. La région combine également la production de voitures particulières à boîte manuelle et de véhicules commerciaux légers avec une base de remplacement croissante en Indonésie, au Vietnam, aux Philippines et dans d'autres marchés. Suprajit Engineering et Chuo Spring ont créé une coentreprise en Inde pour fabriquer des câbles de commande destinés à la production OEM régionale. Le passage de la Chine aux freins de stationnement électroniques crée une pression sur le contenu en câbles des nouvelles voitures particulières, mais les deux-roues, les véhicules commerciaux et les commandes de carrosserie fournissent toujours de la demande. Les réseaux d'approvisionnement locaux et les programmes de véhicules sensibles aux prix font de l'Asie-Pacifique le principal centre de volume pour le marché des câbles de commande automobiles.
Europe
L'Europe est soutenue par son parc de véhicules mature, ses réseaux de marché secondaire établis et l'influence d'achat des constructeurs automobiles allemands, français et italiens. Remsons a obtenu une commande de 800 millions INR auprès de Ford Otosan en Turquie pour des treuils de roue de secours en juin 2025. Cela illustre comment les programmes OEM approvisionnant le marché européen peuvent créer des opportunités pour les producteurs opérant depuis d'autres régions. Les sites d'Europe centrale et orientale offrent une option d'approvisionnement de proximité qui peut combiner des coûts de production plus faibles avec la conformité IATF 16949. La croissance des architectures zonales chez les constructeurs automobiles européens constitue un défi à long terme pour les applications de câbles de confort et d'habitacle. Les fournisseurs disposant de conceptions au niveau des modules et d'un soutien à l'ingénierie local sont mieux positionnés pour servir cette clientèle en évolution. L'Europe reste pertinente en raison de sa demande de pièces de service et de son rôle dans la définition des spécifications techniques pour les plateformes de véhicules mondiales.
Amérique du Nord, Amérique du Sud, et Moyen-Orient et Afrique
L'Amérique du Nord présente une demande moindre en câbles d'embrayage et de changement de vitesse manuel car les camionnettes et SUV à transmission automatique dominent de nombreuses ventes. La décision de HI-LEX en 2026 de liquider HI-LEX America souligne la pression que l'électrification et les structures de coûts peuvent exercer sur les opérations locales de câbles. La région conserve une demande de remplacement liée à son parc de véhicules vieillissant, notamment pour les fonctions de frein de stationnement, de déverrouillage du capot, de carrosserie et de siège. L'Amérique du Sud, notamment le Brésil, conserve des conditions favorables où les boîtes manuelles et la demande de remplacement axée sur la réparation restent courantes. Remsons a signé un accord de licence technique avec AUSUS Automotive Systems do Brasil pour transférer la technologie de câbles et d'actionnement aux clients brésiliens. Le Moyen-Orient et l'Afrique offrent également une opportunité de marché secondaire à plus long terme car les véhicules d'occasion importés conservent des systèmes mécaniques conventionnels. Le Maroc émerge comme une base d'approvisionnement pouvant servir la demande africaine et les chaînes d'approvisionnement européennes.
Paysage concurrentiel
Concentration du Marché
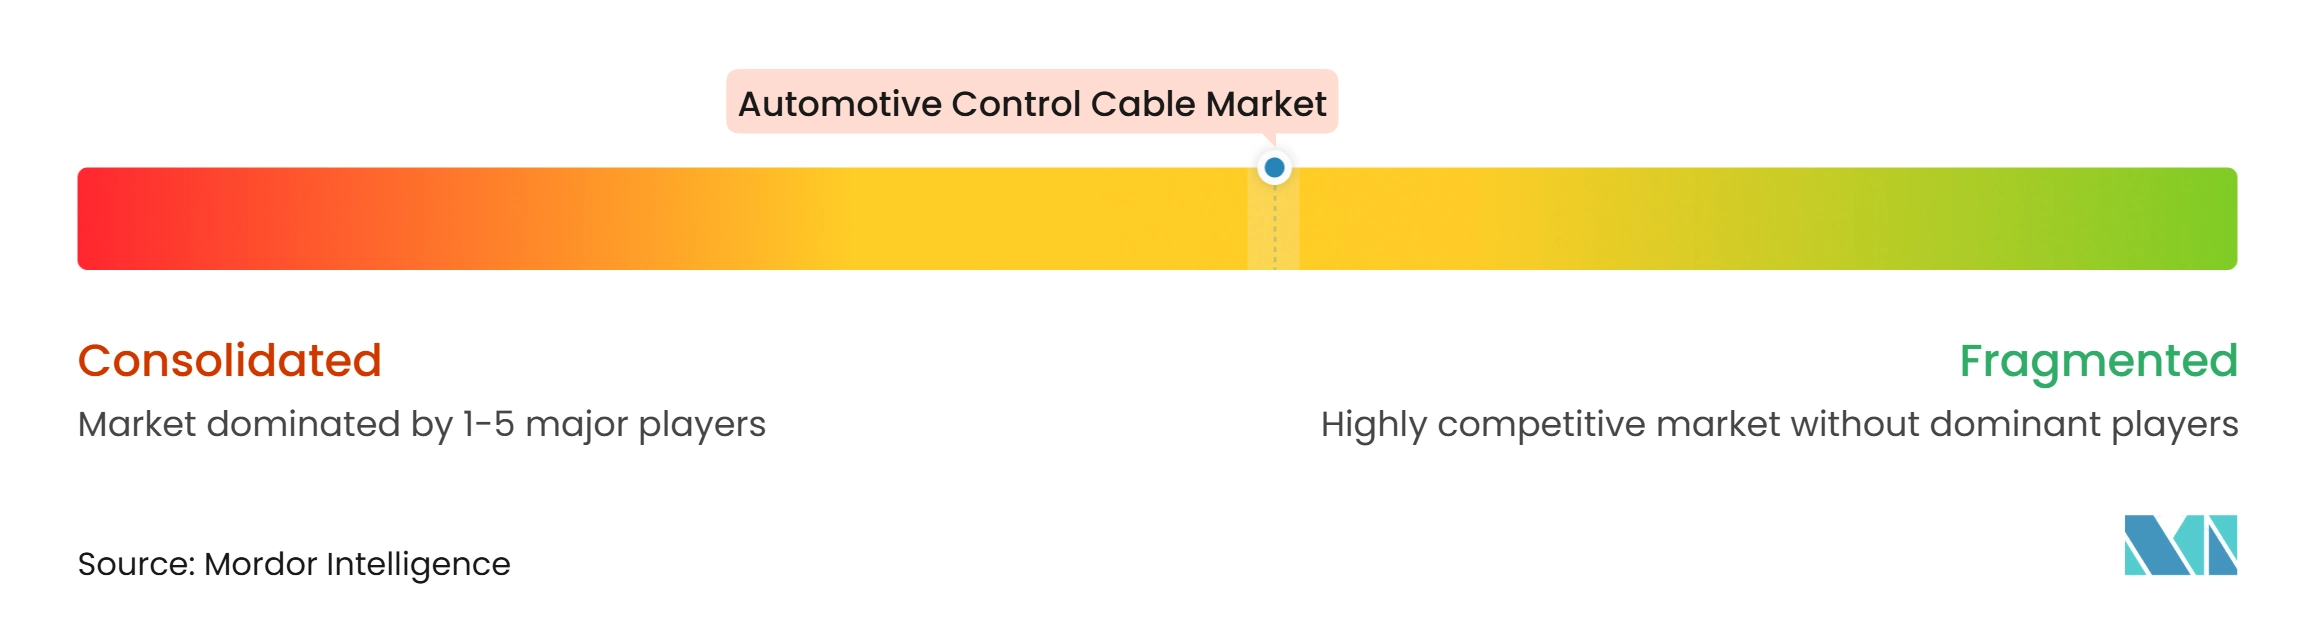
Le marché des câbles de commande automobiles présente une concentration modérée au niveau OEM mondial, dominé par des fournisseurs intégrés verticalement tels que HI-LEX Corporation et Suprajit Engineering, Ficosa, Küster et Spark Minda occupant des positions OEM établies en Europe et en Inde. Un groupe plus large de fabricants régionaux et de distributeurs de marché secondaire se concurrence sur le prix, la localisation et la disponibilité des pièces de remplacement. Les programmes de câbles OEM s'étendent souvent sur plusieurs cycles de vie de véhicules, ce qui crée des barrières à la substitution une fois que les fournisseurs ont finalisé l'outillage et la validation. La certification qualité et la stabilité des performances de fabrication sont des exigences concurrentielles importantes. La norme IATF 16949 reste un cadre qualité automobile fondamental qui soutient ces barrières. À mesure que les architectures de véhicules évoluent, les fournisseurs cherchent à générer des revenus au-delà des simples ensembles fil-et-conduit.
HI-LEX poursuit cette transition par une restructuration nationale qui réduit son empreinte de sites de production et accroît son attention sur les produits de systèmes de portes intégrés. La société a également finalisé l'acquisition de Hi-Lex Act en novembre 2025, ajoutant des capacités de loquet de porte et de porte coulissante motorisée. Suprajit développe son empreinte de fabrication et d'ingénierie via la coentreprise Chuo Spring en Inde. Remsons a poursuivi des commandes de fourniture OEM et de marché secondaire de longue durée en Amérique du Nord et en Turquie tout en développant sa capacité indienne. Ces actions montrent que l'échelle, l'accès régional et les produits intégrés deviennent plus importants que la seule capacité de fabrication de câbles.
L'inspection automatisée, les outils de conception numérique et les tests robustes en fin de ligne peuvent aider les fournisseurs à améliorer la cohérence et à réduire l'exposition aux garanties. L'opportunité stratégique réside dans les modules de porte, les loquets et les systèmes d'actionnement de carrosserie où la conception de câbles peut être associée à des composants à plus haute valeur ajoutée. Le marché secondaire offre également des possibilités aux entreprises capables de constituer des kits spécifiques aux véhicules, une couverture de distribution et une disponibilité fiable des pièces. Les fournisseurs concentrés uniquement sur les programmes de câbles de groupe motopropulseur haut de gamme font face au risque de substitution le plus fort. Ceux qui sont exposés aux deux-roues, aux véhicules commerciaux, aux fonctions de carrosserie et aux marchés de remplacement régionaux bénéficient d'une couverture de demande plus large. La position concurrentielle du marché des câbles de commande automobiles est donc façonnée par le mix produit et l'intégration OEM plutôt que par la seule capacité unitaire.
Leaders du secteur des câbles de commande automobiles
-
HI-LEX Corporation
-
Suprajit Engineering Limited
-
Ficosa International, S.A.
-
Küster Holding GmbH
-
Spark Minda
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des câbles de commande automobiles Entreprises couvertes dans ce rapport
- HI-LEX Corporation
- Suprajit Engineering Limited
- Ficosa International, S.A.
- Küster Holding GmbH
- Cable Manufacturing and Assembly, Inc. (Cablecraft Motion Controls)
- Grand Rapids Controls, LLC
- Chuo Spring Co., Ltd.
- Orscheln Products L.L.C.
- Sila Holding Industriale S.p.A.
- Remsons Industries Limited
- Kwangjin Co., Ltd.
- Ningbo Gaofa Automotive Control System Co., Ltd.
- THAI STEEL CABLE PUBLIC COMPANY LIMITED
- Samvardhana Motherson International Limited
- Spark Minda
- WR Controls Group AB
- Cofle S.p.A.
- Tata AutoComp Systems Limited
- Kyung Chang Industrial Co., Ltd.
Développements industriels récents dans Marché des câbles de commande automobiles
- Septembre 2026 : ASK GTD Control Cables, une coentreprise d'ASK Automotive et de T.D. Holding GmbH basée en Allemagne, a démarré la production commerciale de câbles de commande de toit ouvrant et hélicoïdaux pour véhicules particuliers dans son installation de Karoli au Rajasthan, en Inde.
- Août 2026 : Brepafin, la société holding du groupe Sila, fabricant italien de commandes de changement de vitesse et de câbles flexibles, a annoncé une acquisition en deux étapes du fabricant de commutateurs Vimercati Group, dont la clôture est prévue début 2027.
- Juillet 2026 : HI-LEX Corporation a décidé de liquider sa filiale américaine HI-LEX America et de réorganiser sa production nationale au Japon, invoquant la baisse de la demande de câbles de commande.
- Mai 2026 : La division mondiale des câbles et de la mécatronique de Suprajit Engineering a obtenu de nouveaux contrats d'une valeur d'environ 12 millions USD par an, dont son plus grand contrat de câbles pour véhicules électriques auprès d'un constructeur automobile nord-américain, à livrer depuis son usine de Matamoros, au Mexique.
Périmètre du rapport mondial sur le marché des câbles de commande automobiles
Le marché des câbles de commande automobiles est segmenté par type de câble, application, type de véhicule, canal de vente et géographie. Par type de câble, le marché est segmenté en câbles push-pull et câbles pull-pull. Par application, le marché est segmenté en accélérateur/gaz, embrayage, frein de stationnement, changement de vitesse/transmission, déverrouillage du capot et du coffre, loquet de porte, réglage de siège, et autres (trappe à carburant, climatisation). Par type de véhicule, le marché est segmenté en voitures particulières, véhicules commerciaux légers, véhicules commerciaux lourds et deux-roues. Par canal de vente, le marché est segmenté en OEM et marché secondaire. Par géographie, le marché est segmenté en Amérique du Nord, Europe, Asie-Pacifique, Amérique du Sud, et Moyen-Orient et Afrique. L'Amérique du Nord comprend les États-Unis, le Canada et le Mexique ; l'Europe comprend l'Allemagne, la France, le Royaume-Uni, l'Italie, l'Espagne, la Russie, la Pologne et le reste de l'Europe ; l'Asie-Pacifique comprend la Chine, le Japon, l'Inde, la Corée du Sud, la Thaïlande, l'Indonésie, le Vietnam et le reste de l'Asie-Pacifique ; l'Amérique du Sud comprend le Brésil, l'Argentine, la Colombie et le reste de l'Amérique du Sud ; et le Moyen-Orient et l'Afrique comprennent l'Arabie saoudite, les Émirats arabes unis, l'Afrique du Sud, l'Égypte, la Turquie et le reste du Moyen-Orient et de l'Afrique. Les tailles de marché et les prévisions sont fournies en termes de valeur (USD) et de volume (unités) pour tous les segments ci-dessus.
Aperçu de la segmentation
| Câbles push-pull |
| Câbles pull-pull |
| Accélérateur/Gaz |
| Embrayage |
| Frein de stationnement |
| Changement de vitesse/Transmission |
| Déverrouillage du capot et du coffre |
| Loquet de porte |
| Réglage de siège |
| Autres (trappe à carburant, climatisation) |
| Voitures particulières |
| Véhicules commerciaux légers |
| Véhicules commerciaux lourds |
| Deux-roues |
| OEM |
| Marché secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Pologne | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Inde | |
| Corée du Sud | |
| Thaïlande | |
| Indonésie | |
| Vietnam | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Émirats arabes unis | |
| Afrique du Sud | |
| Égypte | |
| Turquie | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de câble | Câbles push-pull | |
| Câbles pull-pull | ||
| Par application | Accélérateur/Gaz | |
| Embrayage | ||
| Frein de stationnement | ||
| Changement de vitesse/Transmission | ||
| Déverrouillage du capot et du coffre | ||
| Loquet de porte | ||
| Réglage de siège | ||
| Autres (trappe à carburant, climatisation) | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux légers | ||
| Véhicules commerciaux lourds | ||
| Deux-roues | ||
| Par canal de vente | OEM | |
| Marché secondaire | ||
| Par géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Pologne | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Inde | ||
| Corée du Sud | ||
| Thaïlande | ||
| Indonésie | ||
| Vietnam | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Émirats arabes unis | ||
| Afrique du Sud | ||
| Égypte | ||
| Turquie | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des câbles de commande automobiles ?
Le marché des câbles de commande automobiles était évalué à 7,85 milliards USD en 2026 et devrait atteindre 9,45 milliards USD d'ici 2032, avec une croissance à un CAGR de 3,11 % durant la période 2027-2032.
Quelle catégorie de véhicules devrait afficher la croissance la plus rapide de la demande en câbles ?
Les véhicules commerciaux lourds devraient croître à un CAGR de 5,16 % jusqu'en 2032, soutenus par l'utilisation continue des systèmes de commande mécaniques.
Quelle région est en tête de la demande de câbles de commande automobiles ?
L'Asie-Pacifique détenait une part de 50,13 % en 2026 et devrait croître à un CAGR de 4,75 % jusqu'en 2032, soutenue par la production de deux-roues et l'approvisionnement localisé.
Comment l'électrification des véhicules affecte-t-elle les fournisseurs de câbles ?
L'électrification réduit la demande de câbles dans certains systèmes de freinage et de groupe motopropulseur, tandis que les fonctions de carrosserie, d'habitacle et de deux-roues continuent de soutenir la demande de câbles mécaniques.