
Marktgröße und Marktanteil für Automotive Control Cable
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
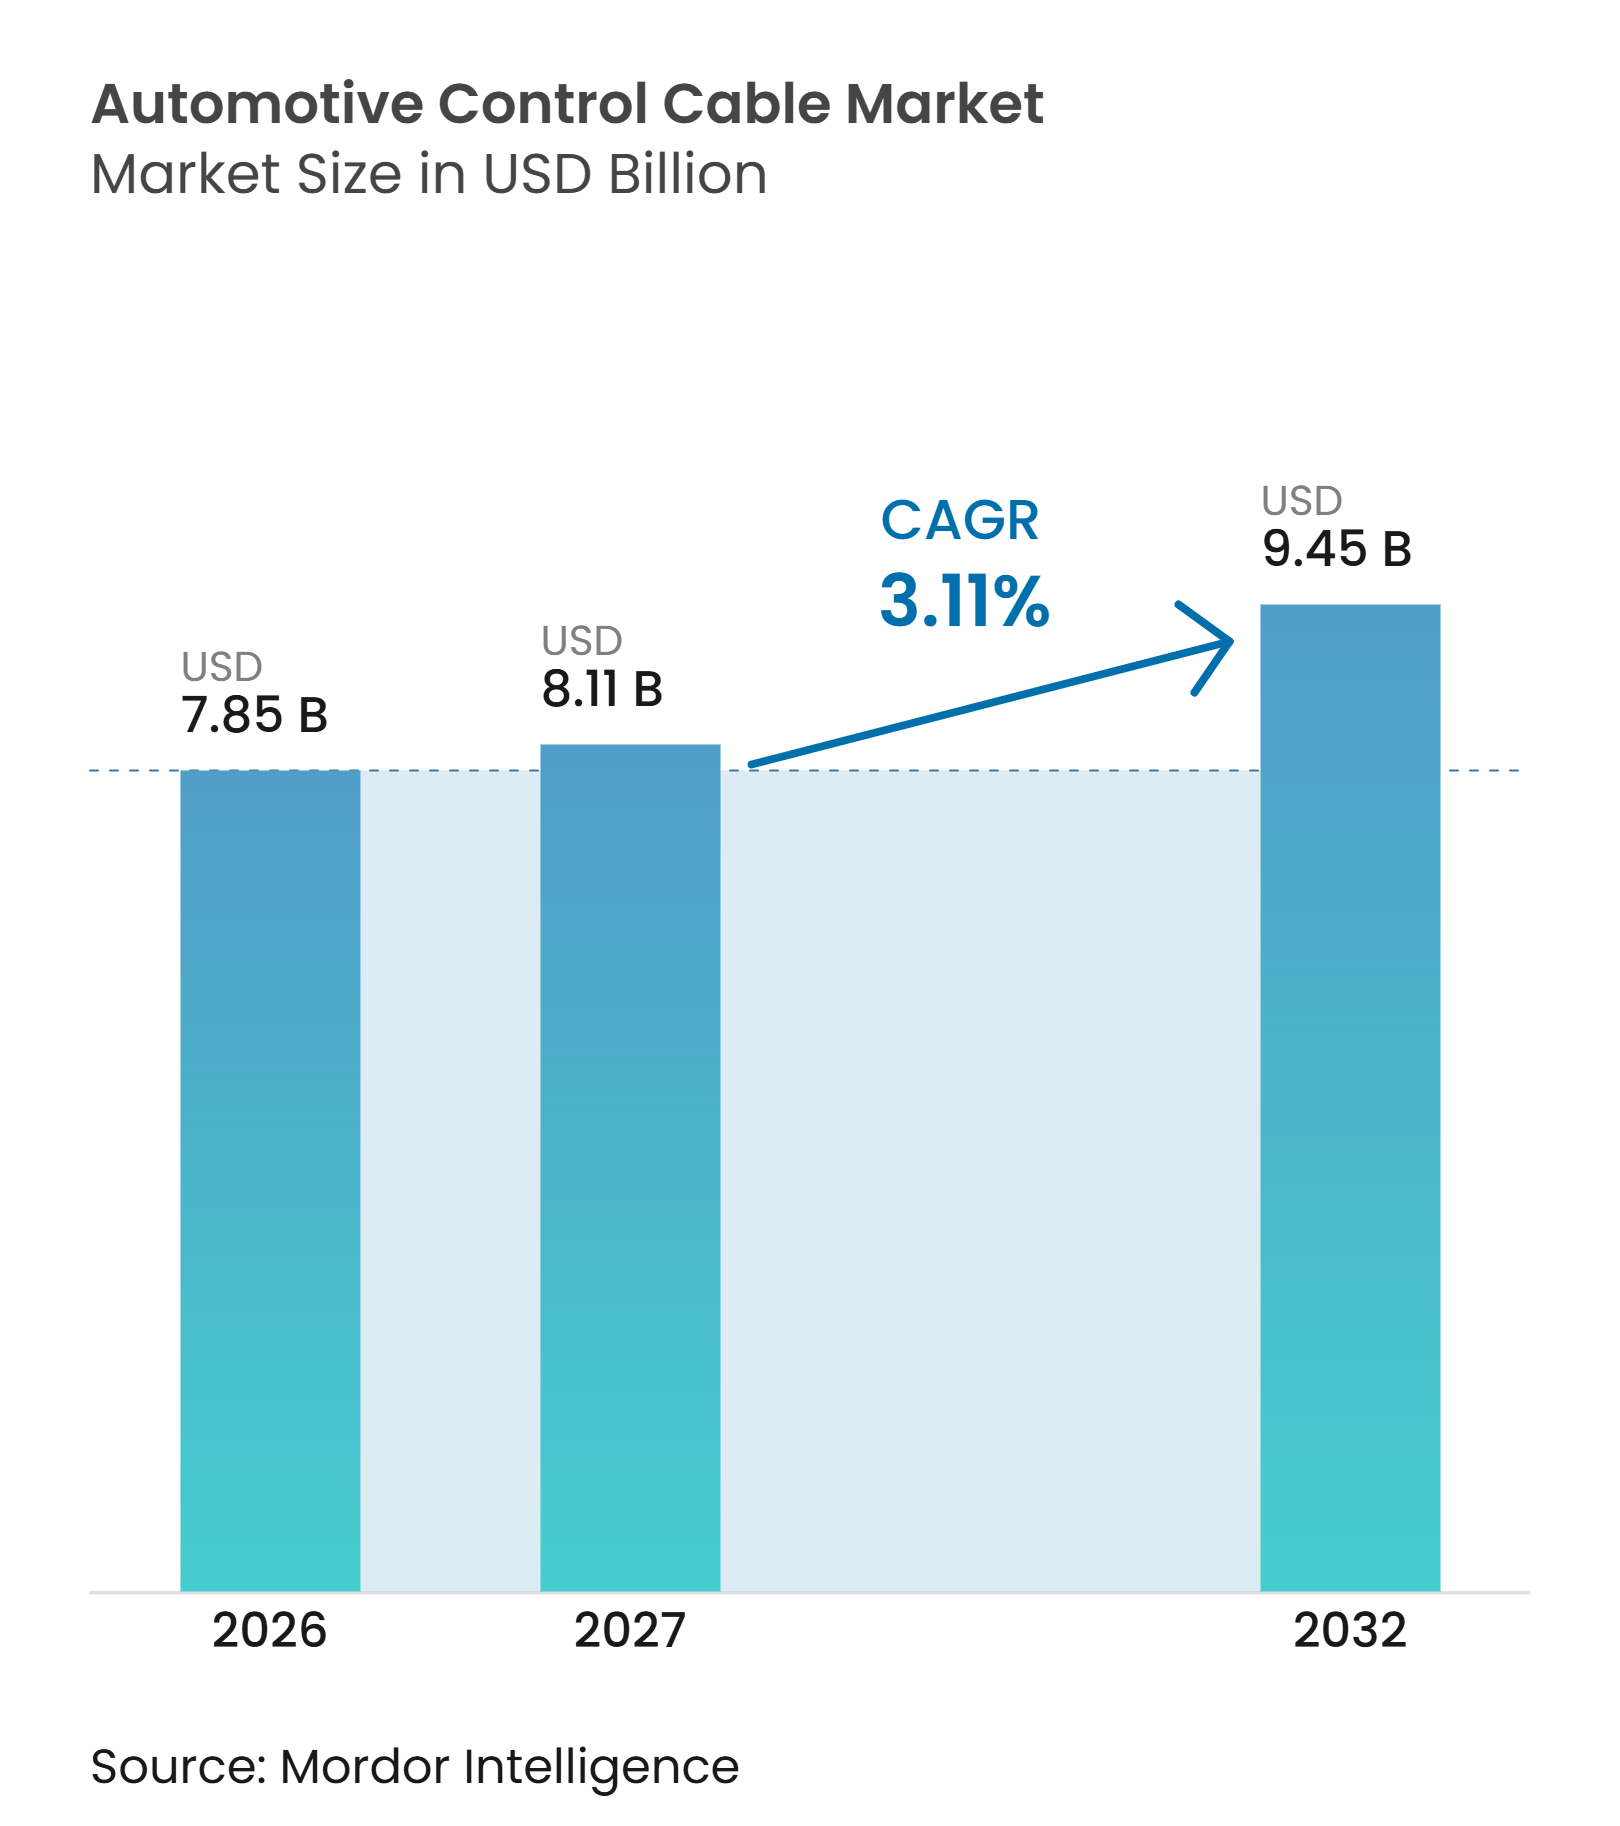
| Marktgröße (2027) | 8.11 Milliarden US-Dollar |
| Marktgröße (2032) | 9.45 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 3.11 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Control Cable von Mordor Intelligence
Die Marktgröße für Automotive Control Cable wurde 2026 auf 7,85 Milliarden USD geschätzt und soll von 8,11 Milliarden USD im Jahr 2027 auf 9,45 Milliarden USD bis 2032 wachsen, bei einem CAGR von 3,11 % im Zeitraum 2027–2032. Mechanische Kabel bleiben dort wichtig, wo Fahrzeughersteller kostengünstige, kompakte und zuverlässige Betätigungssysteme für Karosserie-, Brems- und Innenraumfunktionen benötigen. Die Nachfrage wird durch die Produktion von Zweirädern und Nutzfahrzeugen im Asien-Pazifik-Raum sowie durch den Ersatzbedarf älterer Fahrzeuge in Nordamerika und Europa gestützt. Die Elektrifizierung reduziert den Kabelanteil in einigen Antriebsstrang- und Bremssystemen, hält jedoch die mechanische Betätigung für Motorhaubenöffnung, Kofferraumöffnung, Tankklappenverschlüsse, Sitzverstellung und HVAC-Steuerungen relevant. Diese Zweiteilung prägt die Produktplanung im gesamten Markt für Automotive Control Cable, wobei Lieferanten ihre Kapazitäten in Richtung Karosserie-, Innenraum- und Zweiradanwendungen verlagern. Der Wettbewerb konzentriert sich zunehmend auf lokale Fertigung, OEM-Programmgewinne und integrierte Tür- oder mechatronische Module anstelle von eigenständiger Kabelversorgung.
Wichtigste Erkenntnisse des Berichts
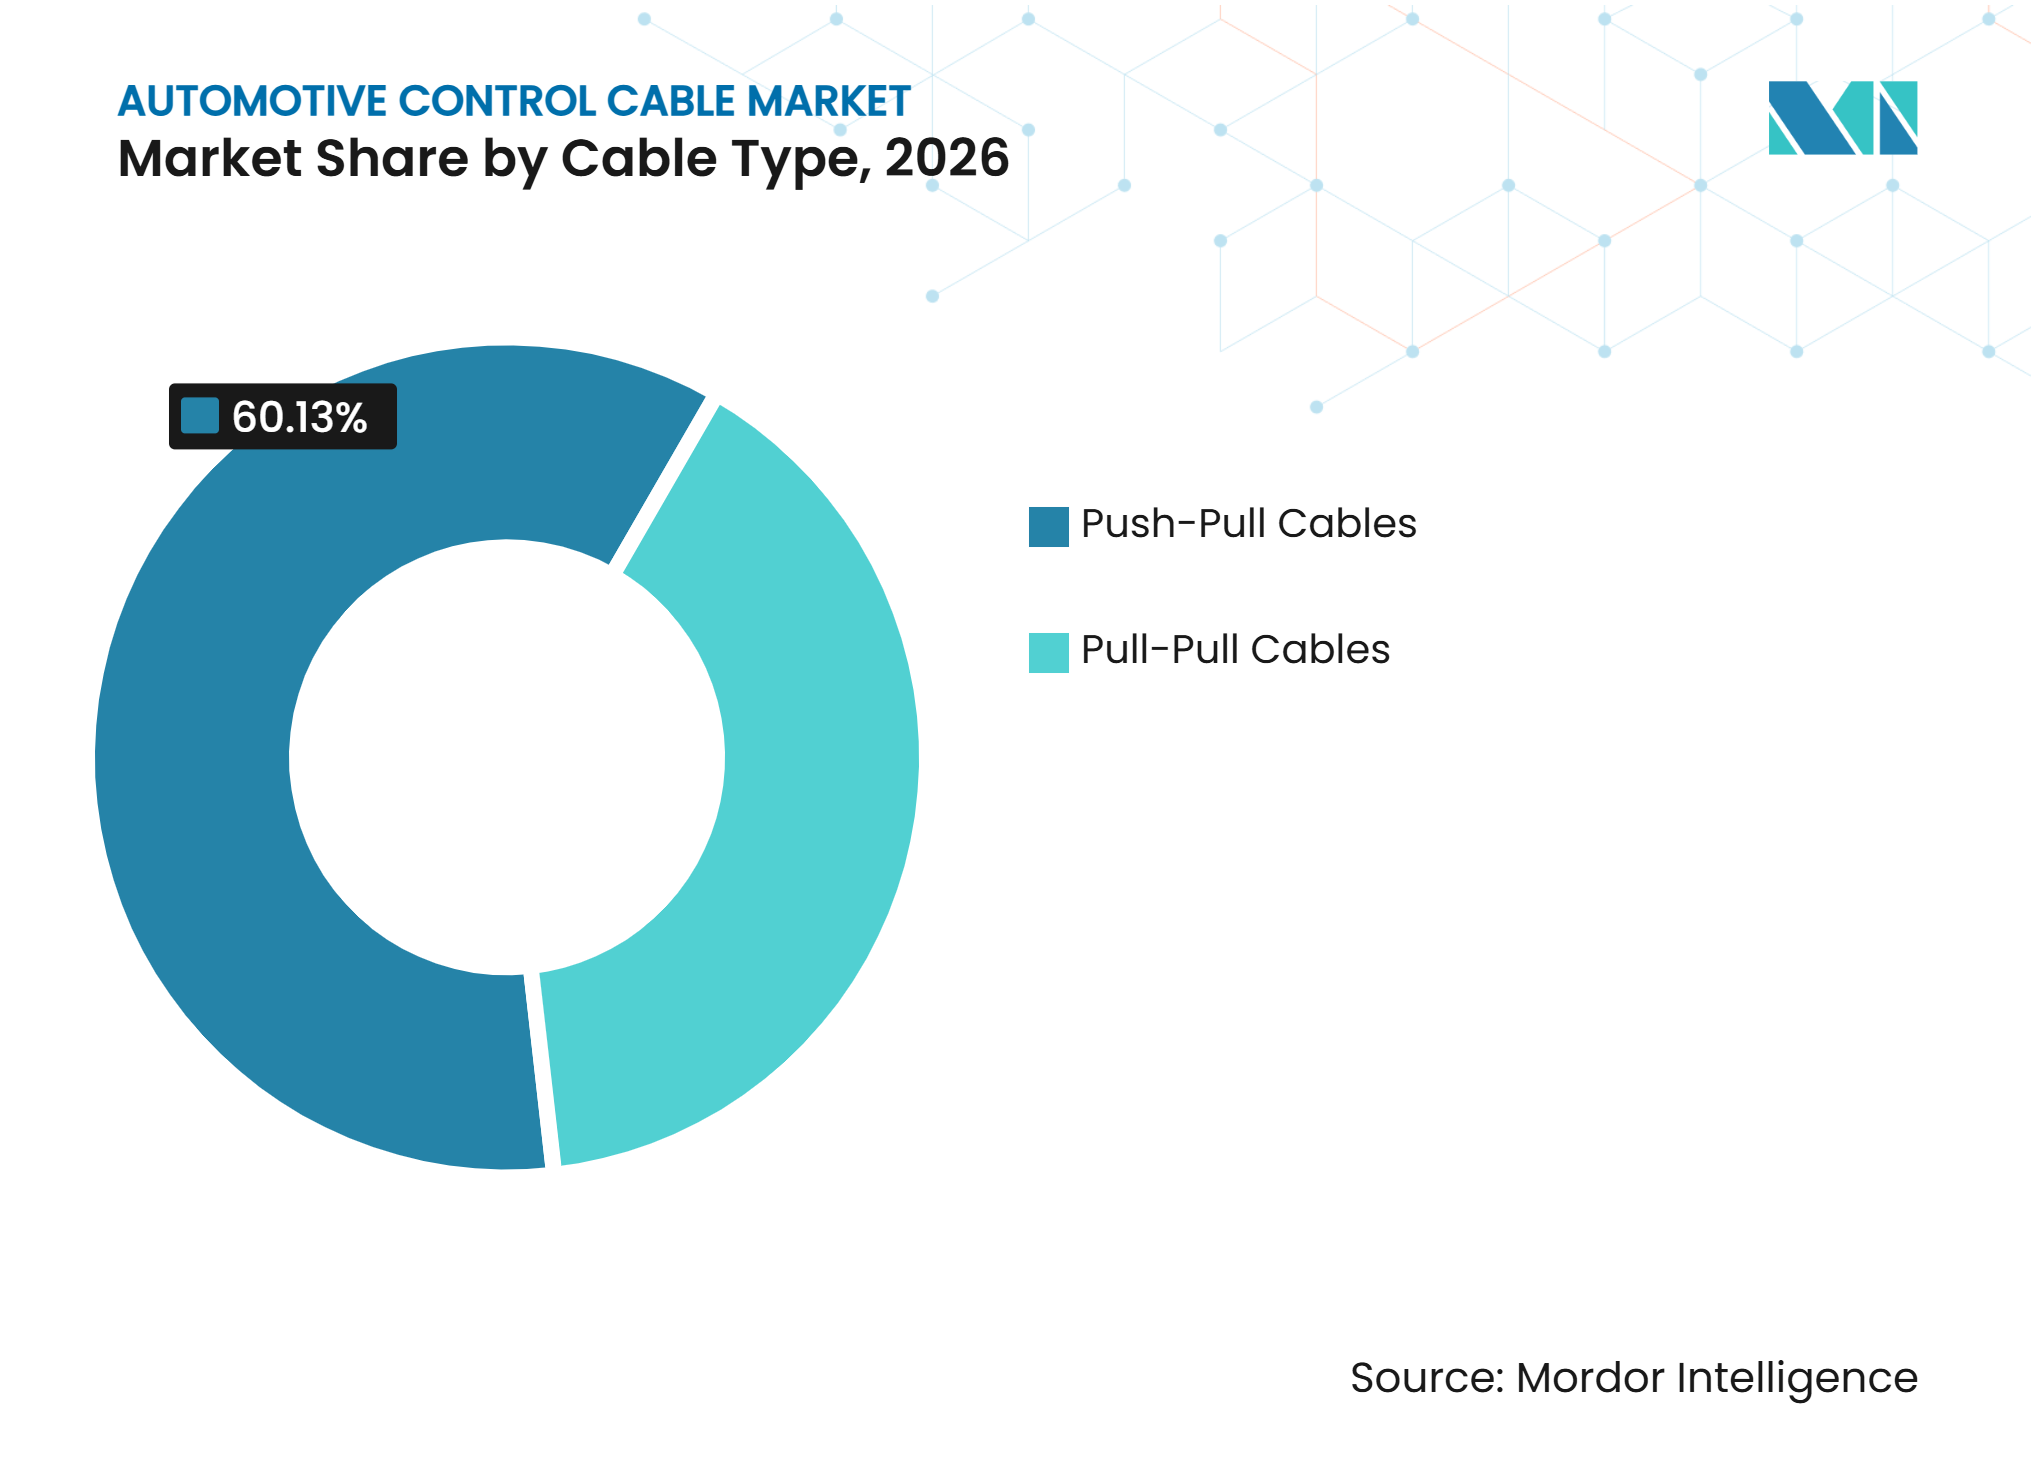
- Nach Kabeltyp hielten Druck-Zug-Kabel im Jahr 2026 einen Marktanteil von 60,13 %, während Zug-Zug-Kabel bis 2032 voraussichtlich mit einem CAGR von 4,23 % wachsen werden.
- Nach Anwendung hielten Feststellbremskabel im Jahr 2026 einen Marktanteil von 23,33 %, während andere Anwendungen, einschließlich Tankklappen- und HVAC-Steuerungen, bis 2032 voraussichtlich mit einem CAGR von 5,49 % wachsen werden.
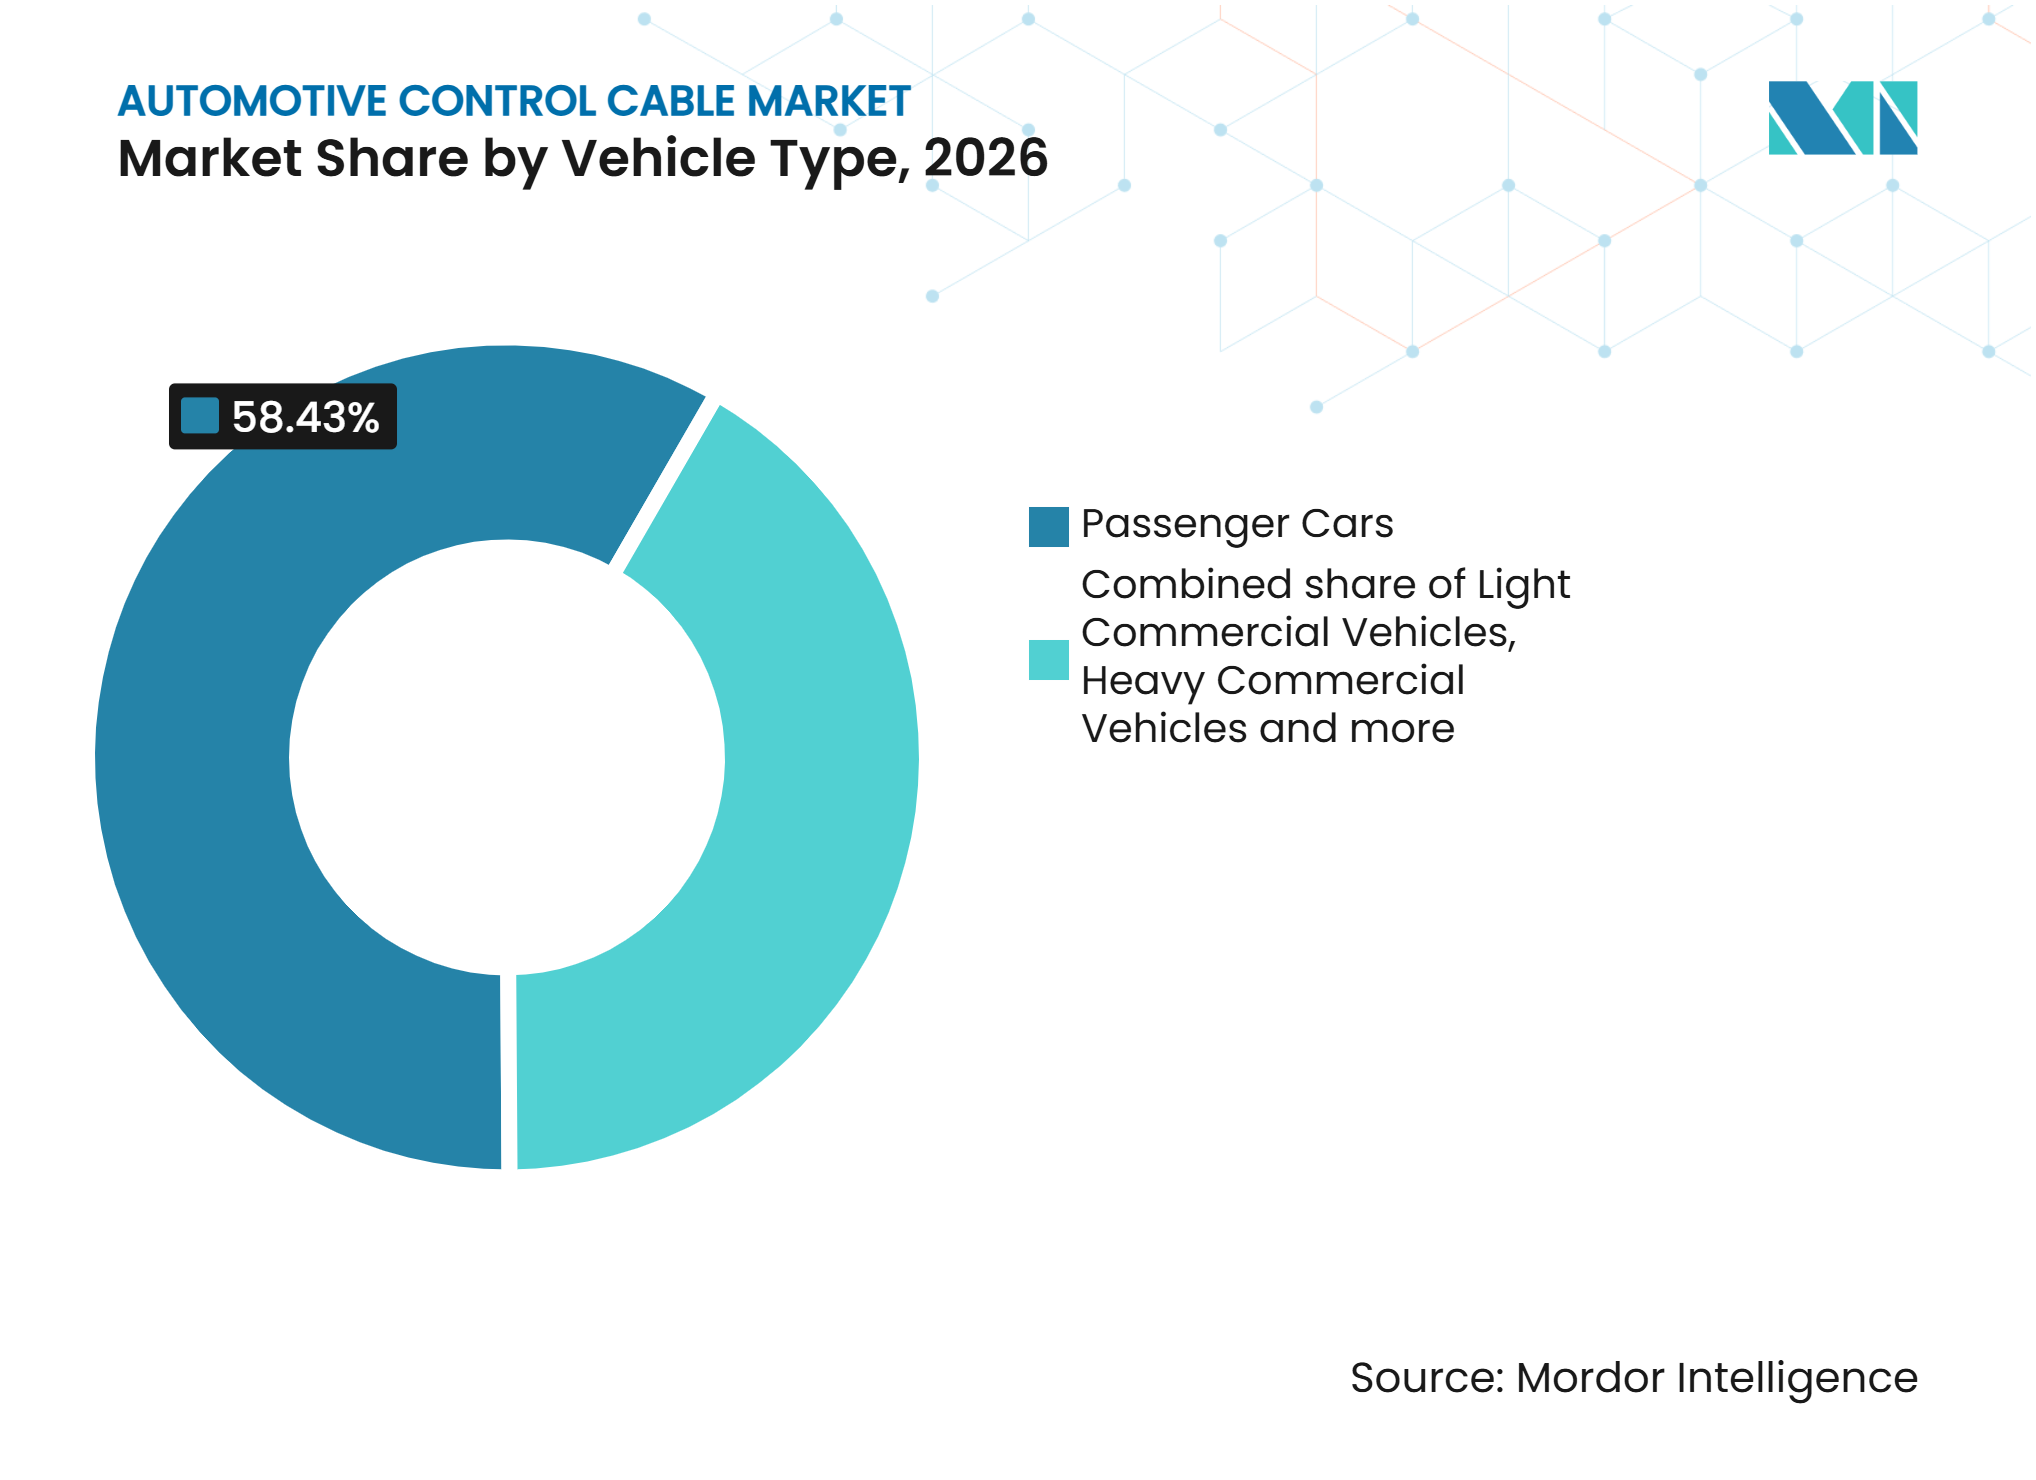
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 58,43 %, während schwere Nutzfahrzeuge bis 2032 voraussichtlich mit einem CAGR von 5,16 % wachsen werden.
- Nach Vertriebskanal hielt der OEM-Kanal im Jahr 2026 einen Marktanteil von 80,83 %, während der Aftermarket bis 2032 voraussichtlich mit einem CAGR von 5,71 % wachsen wird.
- Nach Geografie hielt der Asien-Pazifik-Raum im Jahr 2026 einen Marktanteil von 50,13 % und soll bis 2032 mit einem CAGR von 4,75 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Steigende Fahrzeugproduktion und wachsender Fahrzeugbestand in Schwellenmärkten | +0.6% | Asien-Pazifik, Südamerika sowie Naher Osten und Afrika | Mittelfristig (2–4 Jahre) |
| Hohe Ersatznachfrage aufgrund von Kabelverschleiß, Korrosion und Fahrzeugalterung | +0.5% | Global, insbesondere Nordamerika, Europa und Südasien | Kurzfristig (≤ 2 Jahre) |
| Kosten- und Packaging-Vorteile gegenüber elektronischer Betätigung | +0.4% | Global, insbesondere preissensibles Asien-Pazifik und Südamerika | Langfristig (≥ 4 Jahre) |
| Anhaltende Kabelausstattung bei Schaltgetriebe- und Zweiradfahrzeugen | +0.3% | Asien-Pazifik, Naher Osten und Afrika sowie Südamerika | Langfristig (≥ 4 Jahre) |
| Kabelanteil bleibt in Karosserie-, Innenraum- und Sicherheitsfunktionen elektrifizierter Fahrzeuge erhalten | +0.2% | Global, angeführt von Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| Lokalisierte Beschaffung und Plattformkostendruck in Asien-Pazifik und anderen Niedrigkostenstandorten | +0.2% | Asien-Pazifik, Marokko und Mexiko | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Steigende Fahrzeugproduktion und wachsender Fahrzeugbestand in Schwellenmärkten
Die Fahrzeugmontage und der wachsende Fahrzeugbestand im Betrieb schaffen eine parallele Nachfrage nach Erstausrüstungs- und Ersatzkabeln. Indien produzierte im Geschäftsjahr 2025–26 mehr als 34,7 Millionen Fahrzeuge aller Kategorien, darunter 26,69 Millionen ZweiräderBranchentrends, Gesellschaft der indischen Automobilhersteller, siam.in">[1]. Die inländischen Zweiradverkäufe überstiegen im Kalenderjahr 2025 20,5 Millionen Einheiten, ein Anstieg von 4,9 % gegenüber dem Vorjahr. Motorräder und Roller verwenden Kabel für Funktionen wie Kupplung, Drosselklappe, Bremse und Tachometerbetrieb, was dieser Fahrzeugklasse einen hohen Kabelbedarf pro Einheit verleiht. Diese Produktionsbasis bietet eine stabile Volumengrundlage für den Markt für Automotive Control Cable, auch wenn Premiumfahrzeuge mehr elektronische Steuerungen hinzufügen. Die Nachfrage profitiert auch von Ersatzzyklen, da der Fahrzeugbestand in Süd- und Südostasien wächst.
Hohe Ersatznachfrage aufgrund von Kabelverschleiß, Korrosion und Fahrzeugalterung
Die Ersatznachfrage ist weniger abhängig von der jährlichen Fahrzeugproduktion als die OEM-Nachfrage. Das Durchschnittsalter von Leichtfahrzeugen in den Vereinigten Staaten erreichte 2025 12,8 Jahre und stützt einen großen Fahrzeugbestand, der laufende Wartung erfordert. Kabelverschleiß, Korrosion und Ermüdung können den Austausch von Feststellbrems-, Kupplungs- und Motorhaubenöffnungskabeln über die Lebensdauer eines Fahrzeugs erforderlich machen. Remsons Industries sicherte sich im Mai 2025 einen siebenjährigen Lieferauftrag für Steuerkabel im Wert von 3.000 Millionen INR von Stellantis North America für die Jeep Wrangler- und RAM-Plattformen, was auch die zukünftige Serviceteilpopulation in der Region vergrößern wird[2]. Langfristige OEM-Programme dieser Art schaffen auch den Fahrzeugbestand, der später die Ersatznachfrage antreibt. Ältere Fahrzeugflotten in Europa und Nordamerika stützen daher den Markt für Automotive Control Cable über Teilevertriebe, Werkstätten und Online-Kanäle.
Kosten- und Packaging-Vorteile gegenüber elektronischer Betätigung
Mechanische Steuerkabel bleiben in Einstiegs- und Mittelklassefahrzeugen attraktiv, da sie einfach zu integrieren sind und keine elektronische Steuerungshardware erfordern. Ihr Einsatz kann Automobilherstellern helfen, die Kosten für Karosserie- und Komfortfunktionen zu kontrollieren, wenn Fahrzeugprogramme bereits höhere Ausgaben für Batterien, Sensoren und Sicherheitselektronik aufweisen. ISO 26262 stellt funktionale Sicherheitsanforderungen an elektrische und elektronische Systeme, was zusätzlichen Entwicklungs- und Validierungsaufwand für By-Wire-Funktionen bedeuten kann. Diese Faktoren machen Kabel für Sekundärfunktionen wie Motorhaubenöffnung und ausgewählte Park- oder HVAC-Steuerungen praktikabel. Der Markt für Automotive Control Cable profitiert auch dort, wo die manuelle Rückfallfunktion von Fahrzeugdesignern und Servicenetzwerken geschätzt wird. Der Kostenvorteil ist am relevantesten in Indien, Indonesien, Brasilien und anderen Märkten mit einem hohen Anteil an preisorientierten Fahrzeugkonfigurationen.
Anhaltende Kabelausstattung bei Schaltgetriebe- und Zweiradfahrzeugen
Schaltgetriebe- und Zweiradplattformen bieten weiterhin eine dauerhafte Nachfragebasis für Kabel. Indien produzierte im Geschäftsjahr 2025–26 1,17 Millionen Nutzfahrzeuge, verglichen mit 1,03 Millionen im Geschäftsjahr 2024–25. Das Land exportierte 2025 auch fast 4,94 Millionen Zweiräder, ein Anstieg von 24,2 % gegenüber dem Vorjahr. Diese Fahrzeugklassen behalten häufig mechanische Drosselklappen-, Kupplungs-, Schaltgetriebe- und Bremskabelsysteme bei, da Wartungsfreundlichkeit und Kaufpreis wichtig bleiben. Suprajit Engineering gewann im Geschäftsjahr 2025–26 weiterhin neue Kabelprogramme, darunter Kabelverträge für Elektrofahrzeuge. Dieses Nachfragemuster verleiht dem Markt für Automotive Control Cable eine gewisse Abschirmung gegenüber der schnelleren Elektrifizierung von Premiumfahrzeugsystemen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Substitution durch elektronische Drosselklappe, Shift-by-Wire und elektronische Feststellbremse | -0.6% | Global, konzentriert in Europa, Nordamerika, China und Südkorea | Kurzfristig (≤ 2 Jahre) |
| OEM-Designmigration zu zonalen und mechatronischen Architekturen | -0.4% | Europa, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Qualifizierungs-, Rückverfolgbarkeits- und Garantieanforderungen erhöhen die Lieferantenkosten | -0.3% | Global, insbesondere Tier-2-Lieferanten, die europäische und nordamerikanische OEMs beliefern | Langfristig (≥ 4 Jahre) |
| Volatilität bei Stahl-, Polymer- und Frachtkosten komprimiert Kabelmargen | -0.2% | Global, insbesondere exportorientierte Produzenten in Indien und China | Kurzfristig (≤ 2 Jahre) |
| Quelle: Mordor Intelligence | |||
Substitution durch elektronische Drosselklappe, Shift-by-Wire und elektronische Feststellbremse
Elektronische Betätigung reduziert die Nachfrage nach mechanischen Kabeln in ausgewählten Antriebsstrang- und Bremsanwendungen. Bosch plante die Markteinführung seines Brake-by-Wire-Systems ab Herbst 2025 und erwartet, dass bis 2030 mehr als 5,5 Millionen Fahrzeuge weltweit Brake-by-Wire nutzen werden. ZF gab im Januar 2025 ebenfalls einen großen OEM-Auftrag für sein hybrides Brake-by-Wire-System bekannt. HI-LEX beschloss im Juli 2026, HI-LEX America zu liquidieren, und verwies auf die sinkende Nachfrage nach Steuerkabeln aufgrund sich ändernder Fahrzeugarchitekturen. Der Effekt ist am deutlichsten bei Brems- und Antriebsstrangsystemen von Premiumfahrzeugen, wo elektronische Architekturen früher übernommen werden. Er beseitigt jedoch nicht den Bedarf an mechanischer Betätigung für alle Karosserie- und Innenraumfunktionen.
OEM-Designmigration zu zonalen und mechatronischen Architekturen
Zonale elektrische Architekturen konsolidieren Fahrzeugfunktionen in weniger Steuergeräten und können Kabel in elektronisch gesteuerten Innenraumsystemen ersetzen. Dieser Übergang erhöht das Risiko für Lieferanten, die sich auf Sitzverstellungs-, Türverriegelungs- und HVAC-Kabelprogramme für Premiumfahrzeuge konzentrieren. HI-LEX gab im Juli 2026 bekannt, seine inländischen Produktionsbetriebe in Japan schrittweise bis zum Geschäftsjahr 2028 umzustrukturieren und gleichzeitig sein integriertes Türsystemgeschäft auszubauen. IATF 16949 bleibt ein wichtiges Qualitätsmanagementsystem für die Automobilproduktion und zugehörige Serviceteileorganisationen. Lieferanten, die von Kabelbaugruppen zu integrierten Modulen wechseln, sehen sich höheren Anforderungen an Rückverfolgbarkeit, Prüfung, Systemtechnik und Garantieleistung gegenüber. Diese Anforderungen können die Teilnahmekosten erhöhen, insbesondere für kleinere Lieferanten, denen modulare Ingenieursressourcen fehlen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Kabeltyp:
Druck-Zug-Kabel führen, während Zug-Zug-Kabel an Bedeutung gewinnenDruck-Zug-Kabel hielten 2026 einen Marktanteil von 60,13 % im Markt für Automotive Control Cable. Sie können Kraft sowohl in Zug als auch in Druck übertragen, was sie für Getriebe-, Kupplungs-, Feststellbrems-, Motorhaubenöffnungs- und Sitzverstellungsanwendungen geeignet macht. Ihre breite Verwendung in Schaltgetriebe- und Karosseriesystemen hält sie im Mittelpunkt der OEM-Kabelspezifikationen. Der Fahrzeugbestand unterstützt auch eine wiederkehrende Ersatznachfrage aus dem Aftermarket. Dieser Skalenvorteil macht Druck-Zug-Kabel zum wichtigsten Volumensegment im Markt für Automotive Control Cable.
Zug-Zug-Kabel sollen von 2027 bis 2032 mit einem CAGR von 4,23 % wachsen. Sie werden dort eingesetzt, wo eine bidirektionale Zugbewegung einen kontrollierten Betrieb unterstützt, einschließlich Motorrad-Drosselklappensystemen und HVAC-Mischklappen-Steuerungen. Ihre Verwendung in Premium-Zweirad-Drosselklappengriffen unterstützt auch Designs, die ein spezifischeres Widerstands- und Ansprechgefühl erfordern. Beide Kabeltypen profitieren von reibungsärmeren Innenauskleidungen und verbesserten Leitungsmaterialien, die den Betriebswiderstand reduzieren können. Diese Designverbesserungen können die Lebensdauer verlängern und ein besseres Wertversprechen für OEM-Beschaffungsteams unterstützen. Die Kabeltypmischung wird daher wahrscheinlich ausgewogen zwischen dem hochvolumigen Druck-Zug-Einsatz und fokussierteren Zug-Zug-Anwendungen bleiben.


Nach Anwendung:
HVAC- und Karosseriesteuerungen unterstützen das WachstumsprofilFeststellbremskabel hielten 2026 einen Marktanteil von 23,33 % im Markt für Automotive Control Cable. Ihr großer Fahrzeugbestand spiegelt die anhaltende Verwendung mechanischer Feststellbremsen in älteren Fahrzeugen und vielen preisorientierten neuen Fahrzeugplattformen wider. Die Ersatznachfrage bleibt bedeutsam, da Feststellbremssysteme Straßenbedingungen, Feuchtigkeit und regelmäßigem Gebrauch ausgesetzt sind. Die Einführung elektronischer Feststellbremsen ist ein klares Hemmnis bei neuen Premiumfahrzeugen. Produkteinführungen von Bosch und ZF zeigen, dass Brake-by-Wire-Systeme in diesem Teil der Fahrzeugflotte voranschreiten. Der Ersatzpool bleibt dennoch wichtig für Kabellieferanten.
Andere Anwendungen, einschließlich Tankklappen- und HVAC-Steuerungen, sollen bis 2032 mit einem CAGR von 5,49 % wachsen. Diese Gruppe profitiert, da sich die Nachfrage von Antriebsstrangfunktionen hin zu Karosserie- und Innenraumfunktionen verlagert. Motorhauben- und Kofferraumöffnung, Türverriegelung, Sitzverstellung und Tankklappenanwendungen sind bei günstigeren Fahrzeugen weniger unmittelbarer Substitution ausgesetzt. Mechanische HVAC-Mischklappen-Steuerungen bleiben auch in preisorientierten B- und C-Segment-Modellen relevant. Die Automotive Control Cable Branche kann diese Anwendungen nutzen, um Verluste bei Gaspedal-, Kupplungs-, Schaltgetriebe- und Feststellbremskabeln auszugleichen. Lieferanten, die Kabelbaugruppen mit Schlössern oder Verkleidungsmodulen kombinieren, haben möglicherweise einen besseren Zugang zu neuen Programmen.
Nach Fahrzeugtyp:
Personenkraftwagen bleiben die VolumenbasisPersonenkraftwagen hielten 2026 einen Marktanteil von 58,43 % im Markt für Automotive Control Cable. Ihre Volumenposition spiegelt die globale Personenfahrzeugproduktion und den breiten Einsatz von Kabeln in Karosserie-, Innenraum- und Serviceanwendungen wider. Premiumfahrzeuge sind jedoch dem direktesten Verlust an mechanischen Drosselklappen-, Kupplungs- und Feststellbremsanteilen ausgesetzt. Elektronische Steuerungen erscheinen in diesen Plattformen wahrscheinlich zuerst, da ihre höheren Preise die zusätzlichen Systemkosten absorbieren können. Die verbleibende Nachfrage konzentriert sich zunehmend auf Karosseriefunktionen und günstigere Personenfahrzeugkonfigurationen. Dies macht die Anwendungsauswahl wichtiger als das Personenfahrzeugvolumen allein.
Schwere Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 5,16 % wachsen. Lkw und Busse behalten in vielen Regionen mechanische Schaltgetriebe-, Drosselklappen- und Feststellbremskabelfunktionen bei, da Haltbarkeit, Reparaturzugang und Betriebskosten wichtig sind. Indiens Nutzfahrzeugproduktion stieg im Geschäftsjahr 2025–26 auf 1,17 Millionen Einheiten. Leichte Nutzfahrzeuge bieten eine mittlere Nachfragebasis mit starkem Kabelanteil in Entwicklungsmarktkonfigurationen. Zweiräder bleiben besonders wichtig, da preissensible Motorräder und Roller mehrere mechanische Kabelfunktionen behalten. Die Automotive Control Cable Branche ist daher auf einen Fahrzeugmix angewiesen, der weit über Personenkraftwagen hinausgeht.

Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Vertriebskanal:
OEM behält Skalenvorteil und Aftermarket wächst schnellerDer OEM-Kanal hielt 2026 einen Marktanteil von 80,83 % im Markt für Automotive Control Cable. Kabelsätze werden häufig mit der Fahrzeugplattform spezifiziert und von qualifizierten Tier-1-Herstellern in großen Produktionsvolumina geliefert. Mehrjährige OEM-Programme bieten Lieferanten eine planbare Nachfrage, erfordern jedoch auch Ingenieurunterstützung, Werkzeuginvestitionen und strenge Qualitätsleistung. Die IATF 16949-Zertifizierung ist eine wichtige Einstiegsvoraussetzung für Lieferanten, die solche Fahrzeugprogramme anstreben. Der Kanal bleibt zentral, da er die installierte Kabelpopulation schafft, die später Ersatzverkäufe speist.
Der Aftermarket soll bis 2032 mit einem CAGR von 5,71 % wachsen. Ältere Fahrzeuge schaffen eine wiederkehrende Nachfrage nach Feststellbrems-, Kupplungs-, Drosselklappen-, Motorhaubenöffnungs- und verwandten Kabelersatzteilen. Das Durchschnittsalter von 12,8 Jahren bei US-amerikanischen Leichtfahrzeugen im Jahr 2025 verdeutlicht das Ausmaß dieser Wartungsmöglichkeit. Langfristige OEM-Programme, wie Remsons' Stellantis-North-America-Auftrag, schaffen den Fahrzeugbestand, der später fahrzeugspezifische Ersatzteilprogramme unterstützt. Organisierte Händler und digitale Teilekanäle können die Verfügbarkeit von Kabelkits im Vergleich zum traditionellen werkstattgeführten Verkauf verbessern. Dies unterstützt eine höhere Ersatzdurchdringung im gesamten Markt für Automotive Control Cable.
Geografische Analyse
Asien-Pazifik
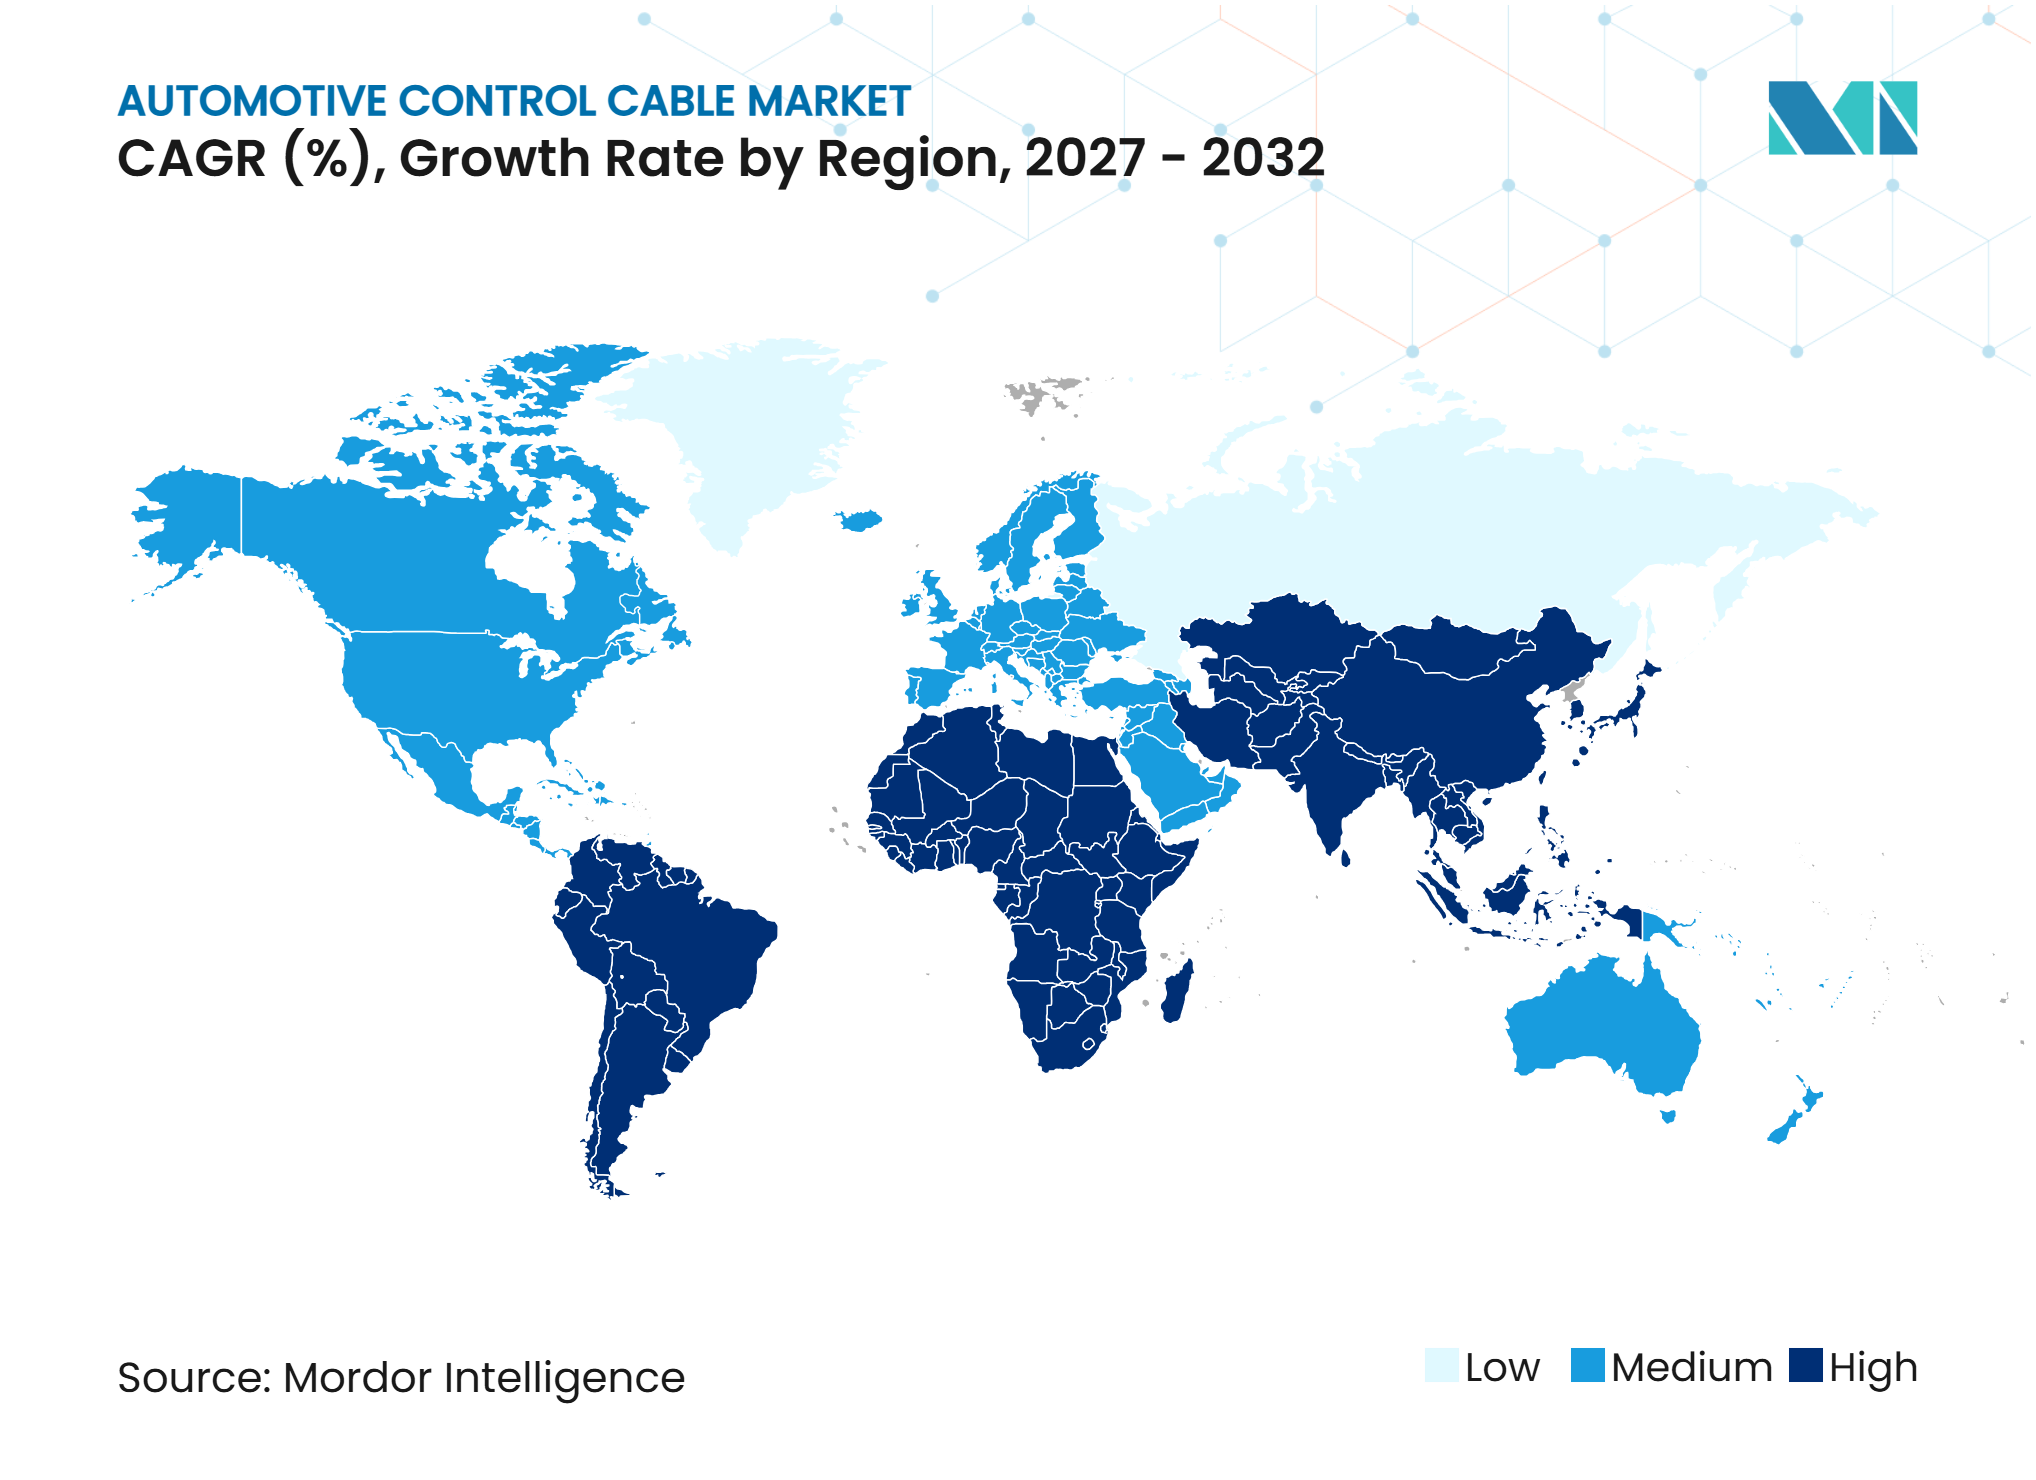
Der Asien-Pazifik-Raum hielt 2026 einen Marktanteil von 50,13 % im Markt für Automotive Control Cable und soll bis 2032 mit einem CAGR von 4,75 % wachsen. Indiens Zweiradproduktion von 26,69 Millionen Einheiten im Geschäftsjahr 2025–26 gibt der Region eine substanzielle Basis für die Kabelnachfrage. Die Region kombiniert auch die Produktion von Personenkraftwagen und leichten Nutzfahrzeugen mit Schaltgetriebe mit einer wachsenden Ersatzbasis in Indonesien, Vietnam, den Philippinen und anderen Märkten. Suprajit Engineering und Chuo Spring gründeten in Indien ein Gemeinschaftsunternehmen zur Herstellung von Steuerkabeln für die regionale OEM-Produktion. Chinas Wechsel zu elektronischen Feststellbremsen übt Druck auf den Kabelanteil bei neuen Personenkraftwagen aus, aber Zweiräder, Nutzfahrzeuge und Karosseriesteuerungen bieten weiterhin Nachfrage. Lokale Versorgungsnetzwerke und preissensible Fahrzeugprogramme machen den Asien-Pazifik-Raum zum wichtigsten Volumenzentrum für den Markt für Automotive Control Cable.
Europa
Europa wird durch seinen reifen Fahrzeugbestand, etablierte Aftermarket-Netzwerke und den Einkaufseinfluss deutscher, französischer und italienischer Fahrzeughersteller gestützt. Remsons sicherte sich im Juni 2025 einen Auftrag über 800 Millionen INR von Ford Otosan in der Türkei für Reserveradwinden. Dies verdeutlicht, wie OEM-Programme, die den europäischen Markt beliefern, Chancen für Produzenten aus anderen Regionen schaffen können. Mittel- und osteuropäische Standorte bieten eine Nearshore-Versorgungsoption, die niedrigere Produktionskosten mit IATF 16949-Konformität verbinden kann. Das Wachstum zonaler Architekturen bei europäischen Automobilherstellern ist eine langfristige Herausforderung für Komfort- und Innenraumkabelanwendungen. Lieferanten mit modularen Designs und lokalem Ingenieurunterstützung sind besser positioniert, um diese sich verändernde Kundenbasis zu bedienen. Europa bleibt relevant aufgrund seiner Serviceteilenachfrage und seiner Rolle bei der Festlegung technischer Spezifikationen für globale Fahrzeugplattformen.
Nordamerika, Südamerika sowie Naher Osten und Afrika
Nordamerika hat eine geringere Nachfrage nach Kupplungs- und Schaltgetriebeschaltkabeln, da Automatikgetriebe-Pickups und SUVs viele Verkäufe dominieren. HI-LEX' Entscheidung von 2026, HI-LEX America zu liquidieren, unterstreicht den Druck, den Elektrifizierung und Kostenstrukturen auf lokale Kabeloperationen ausüben können. Die Region behält Ersatznachfrage aus ihrer alternden Fahrzeugflotte, insbesondere für Feststellbrems-, Motorhaubenöffnungs-, Karosserie- und Sitzfunktionen. Südamerika, insbesondere Brasilien, behält günstige Bedingungen, wo Schaltgetriebe und reparaturgetriebene Ersatznachfrage verbreitet bleiben. Remsons unterzeichnete ein technisches Lizenzabkommen mit AUSUS Automotive Systems do Brasil zur Übertragung von Kabel- und Betätigungstechnologie für brasilianische Kunden. Naher Osten und Afrika bieten ebenfalls eine langfristige Aftermarket-Chance, da importierte Gebrauchtfahrzeuge konventionelle mechanische Systeme behalten. Marokko entwickelt sich als Versorgungsbasis, die afrikanische Nachfrage und europäische Lieferketten bedienen kann.
Wettbewerbslandschaft
Marktkonzentration
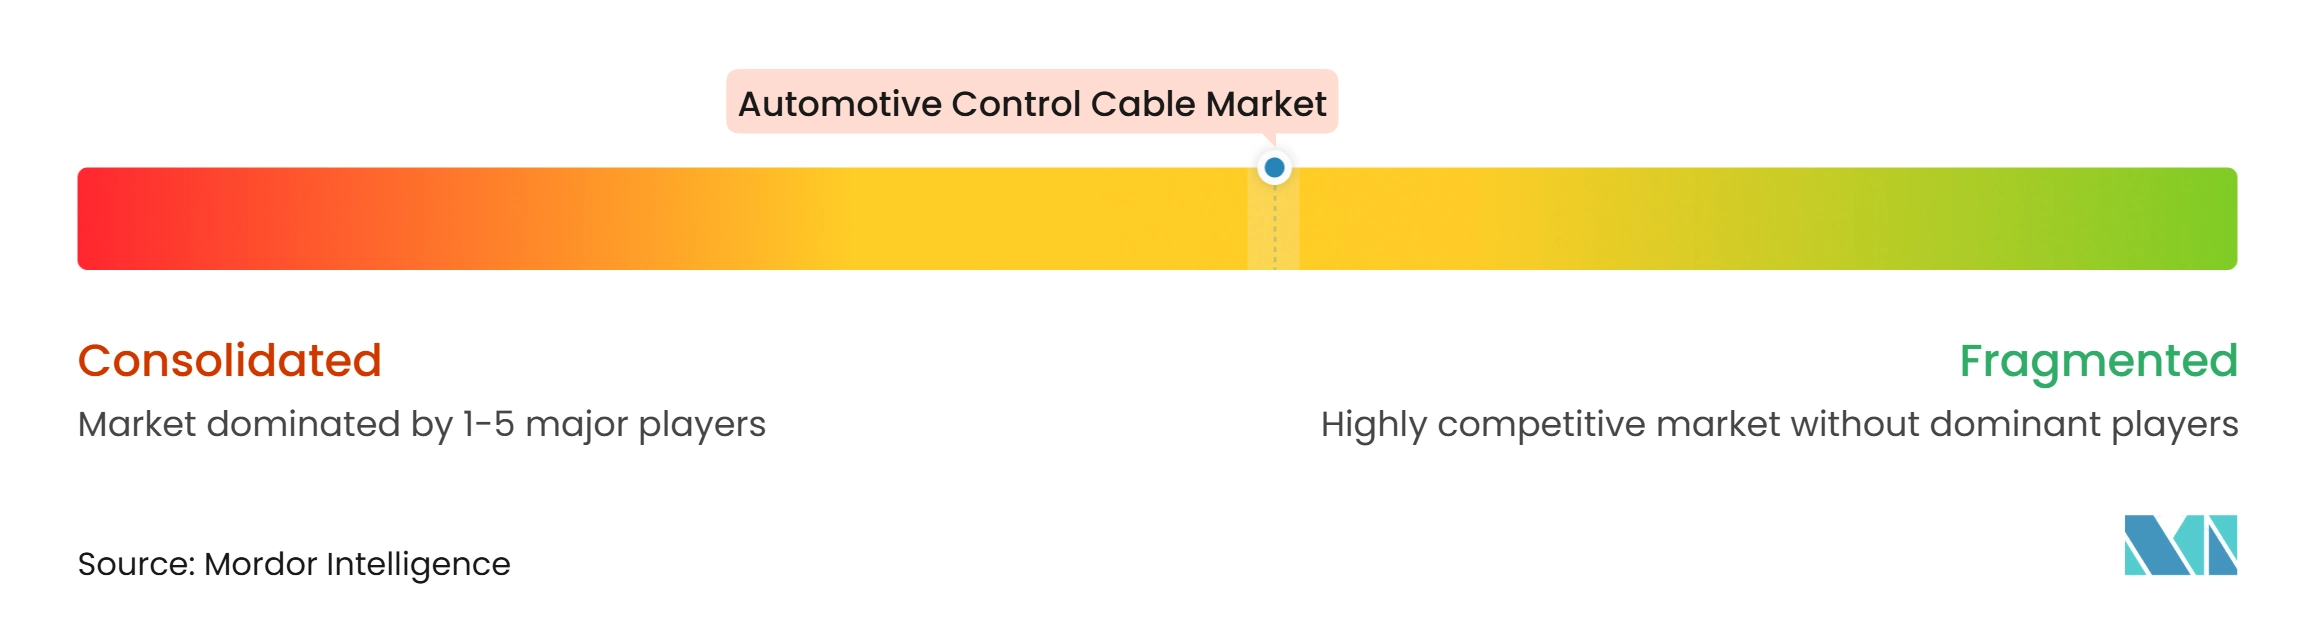
Der Markt für Automotive Control Cable weist auf der globalen OEM-Ebene eine moderate Konzentration auf, angeführt von vertikal integrierten Lieferanten wie HI-LEX Corporation und Suprajit Engineering, wobei Ficosa, Küster und Spark Minda etablierte OEM-Positionen in Europa und Indien halten. Eine breitere Gruppe regionaler Hersteller und Aftermarket-Händler konkurriert über Preis, Standort und Verfügbarkeit von Ersatzteilen. OEM-Kabelprogramme laufen oft über mehrjährige Fahrzeuglebensdauern, was Wechselhürden schafft, sobald Lieferanten Werkzeuge und Validierungen abgeschlossen haben. Qualitätszertifizierung und stabile Fertigungsleistung sind wichtige Wettbewerbsanforderungen. IATF 16949 bleibt ein zentrales Automobilqualitätssystem, das diese Hürden unterstützt. Da sich Fahrzeugarchitekturen ändern, suchen Lieferanten nach Umsatz jenseits eigenständiger Draht-und-Leitungs-Baugruppen.
HI-LEX verfolgt diesen Wandel durch eine inländische Umstrukturierung, die den Produktionsstandort-Fußabdruck reduziert und die Aufmerksamkeit auf integrierte Türsystemprodukte erhöht. Das Unternehmen schloss im November 2025 auch die Übernahme von Hi-Lex Act ab und fügte damit Türverriegelungs- und Schiebetür-Antriebsfähigkeiten hinzu. Suprajit erweitert seinen Fertigungs- und Ingenieur-Fußabdruck durch das Gemeinschaftsunternehmen mit Chuo Spring in Indien. Remsons hat langfristige Aftermarket- und OEM-Lieferaufträge in Nordamerika und der Türkei verfolgt und gleichzeitig indische Kapazitäten aufgebaut. Diese Maßnahmen zeigen, dass Skalierung, regionaler Zugang und integrierte Produkte wichtiger werden als reine Kabelfertigungskapazität.
Automatisierte Inspektion, digitale Designwerkzeuge und robuste End-of-Line-Prüfungen können Lieferanten helfen, Konsistenz zu verbessern und Garantierisiken zu reduzieren. Die strategische Chance liegt in Türmodulen, Schlössern und Karosseriebetätigungssystemen, wo Kabeldesign mit höherwertigen Komponenten kombiniert werden kann. Der Aftermarket bietet auch Raum für Unternehmen, die fahrzeugspezifische Kits, Vertriebsabdeckung und zuverlässige Teileverfügbarkeit aufbauen können. Lieferanten, die sich ausschließlich auf Premium-Antriebsstrang-Kabelprogramme konzentrieren, tragen das stärkste Substitutionsrisiko. Diejenigen mit Engagement in Zweirädern, Nutzfahrzeugen, Karosseriefunktionen und regionalen Ersatzmärkten haben eine breitere Nachfrageabdeckung. Die Wettbewerbsposition im Markt für Automotive Control Cable wird daher durch den Produktmix und die OEM-Integration geprägt, nicht allein durch die Stückkapazität.
Marktführer in der Automotive Control Cable Branche
-
HI-LEX Corporation
-
Suprajit Engineering Limited
-
Ficosa International, S.A.
-
Küster Holding GmbH
-
Spark Minda
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Control Cable Unternehmen in diesem Bericht
- HI-LEX Corporation
- Suprajit Engineering Limited
- Ficosa International, S.A.
- Küster Holding GmbH
- Cable Manufacturing and Assembly, Inc. (Cablecraft Motion Controls)
- Grand Rapids Controls, LLC
- Chuo Spring Co., Ltd.
- Orscheln Products L.L.C.
- Sila Holding Industriale S.p.A.
- Remsons Industries Limited
- Kwangjin Co., Ltd.
- Ningbo Gaofa Automotive Control System Co., Ltd.
- THAI STEEL CABLE PUBLIC COMPANY LIMITED
- Samvardhana Motherson International Limited
- Spark Minda
- WR Controls Group AB
- Cofle S.p.A.
- Tata AutoComp Systems Limited
- Kyung Chang Industrial Co., Ltd.
Neueste Industrielle Entwicklungen in Markt für Automotive Control Cable
- September 2026: ASK GTD Control Cables, ein Gemeinschaftsunternehmen von ASK Automotive und dem deutschen Unternehmen T.D. Holding GmbH, nahm die kommerzielle Produktion von Schiebedach- und Helix-Steuerkabeln für Personenfahrzeuge in seiner Karoli-Anlage in Rajasthan, Indien, auf.
- August 2026: Brepafin, die Holdinggesellschaft der italienischen Schaltgetriebe- und Flexkabelhersteller Sila Group, kündigte eine zweistufige Übernahme des Schalterherstellers Vimercati Group an, die voraussichtlich Anfang 2027 abgeschlossen wird.
- Juli 2026: HI-LEX Corporation beschloss, seine US-Tochtergesellschaft HI-LEX America zu liquidieren und seine inländische Produktion in Japan umzustrukturieren, unter Verweis auf die sinkende Nachfrage nach Steuerkabeln.
- Mai 2026: Die globale Kabel- und Mechatroniksparte von Suprajit Engineering sicherte sich neue Verträge im Wert von etwa 12 Millionen USD pro Jahr, darunter den größten Elektrofahrzeug-Kabelvertrag des Unternehmens von einem nordamerikanischen Automobilhersteller, der aus seinem Werk in Matamoros, Mexiko, beliefert werden soll.
Berichtsumfang des globalen Marktes für Automotive Control Cable
Der Markt für Automotive Control Cable ist nach Kabeltyp, Anwendung, Fahrzeugtyp, Vertriebskanal und Geografie segmentiert. Nach Kabeltyp ist der Markt in Druck-Zug-Kabel und Zug-Zug-Kabel segmentiert. Nach Anwendung ist der Markt in Gaspedal/Drosselklappe, Kupplung, Feststellbremse, Schaltgetriebe/Getriebe, Motorhaube und Kofferraumöffnung, Türverriegelung, Sitzverstellung und Sonstige (Tankklappe, HVAC) segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen, leichte Nutzfahrzeuge, schwere Nutzfahrzeuge und Zweiräder segmentiert. Nach Vertriebskanal ist der Markt in OEM und Aftermarket segmentiert. Nach Geografie ist der Markt in Nordamerika, Europa, Asien-Pazifik, Südamerika sowie Naher Osten und Afrika segmentiert. Nordamerika umfasst die Vereinigten Staaten, Kanada und Mexiko; Europa umfasst Deutschland, Frankreich, das Vereinigte Königreich, Italien, Spanien, Russland, Polen und das übrige Europa; Asien-Pazifik umfasst China, Japan, Indien, Südkorea, Thailand, Indonesien, Vietnam und das übrige Asien-Pazifik; Südamerika umfasst Brasilien, Argentinien, Kolumbien und das übrige Südamerika; und Naher Osten und Afrika umfasst Saudi-Arabien, die Vereinigten Arabischen Emirate, Südafrika, Ägypten, die Türkei und den übrigen Nahen Osten und Afrika. Die Marktgrößen und Prognosen werden für alle oben genannten Segmente in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Druck-Zug-Kabel |
| Zug-Zug-Kabel |
| Gaspedal/Drosselklappe |
| Kupplung |
| Feststellbremse |
| Schaltgetriebe/Getriebe |
| Motorhaube und Kofferraumöffnung |
| Türverriegelung |
| Sitzverstellung |
| Sonstige (Tankklappe, HVAC) |
| Personenkraftwagen |
| Leichte Nutzfahrzeuge |
| Schwere Nutzfahrzeuge |
| Zweiräder |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Polen | |
| Übriges Europa | |
| Asien-Pazifik | China |
| Japan | |
| Indien | |
| Südkorea | |
| Thailand | |
| Indonesien | |
| Vietnam | |
| Übriges Asien-Pazifik | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Südafrika | |
| Ägypten | |
| Türkei | |
| Übriger Naher Osten und Afrika |
| Nach Kabeltyp | Druck-Zug-Kabel | |
| Zug-Zug-Kabel | ||
| Nach Anwendung | Gaspedal/Drosselklappe | |
| Kupplung | ||
| Feststellbremse | ||
| Schaltgetriebe/Getriebe | ||
| Motorhaube und Kofferraumöffnung | ||
| Türverriegelung | ||
| Sitzverstellung | ||
| Sonstige (Tankklappe, HVAC) | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Leichte Nutzfahrzeuge | ||
| Schwere Nutzfahrzeuge | ||
| Zweiräder | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Polen | ||
| Übriges Europa | ||
| Asien-Pazifik | China | |
| Japan | ||
| Indien | ||
| Südkorea | ||
| Thailand | ||
| Indonesien | ||
| Vietnam | ||
| Übriges Asien-Pazifik | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Südafrika | ||
| Ägypten | ||
| Türkei | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive Control Cable?
Der Markt für Automotive Control Cable wurde 2026 auf 7,85 Milliarden USD geschätzt und soll bis 2032 auf 9,45 Milliarden USD wachsen, mit einem CAGR von 3,11 % im Zeitraum 2027–2032.
Welche Fahrzeugkategorie wird voraussichtlich das schnellste Wachstum der Kabelnachfrage verzeichnen?
Schwere Nutzfahrzeuge sollen bis 2032 mit einem CAGR von 5,16 % wachsen, gestützt durch den anhaltenden Einsatz mechanischer Steuersysteme.
Welche Region führt die Nachfrage nach Automotive Control Cable an?
Der Asien-Pazifik-Raum hielt 2026 einen Marktanteil von 50,13 % und soll bis 2032 mit einem CAGR von 4,75 % wachsen, gestützt durch Zweiradproduktion und lokalisierte Versorgung.
Wie wirkt sich die Fahrzeugelektrifizierung auf Kabellieferanten aus?
Die Elektrifizierung reduziert die Kabelnachfrage in einigen Brems- und Antriebsstrangsystemen, während Karosserie-, Innenraum- und Zweiradanwendungen weiterhin die mechanische Kabelnachfrage stützen.