
Tamanho e Participação do Mercado de Controlador de Domínio de Cockpit Automotivo
Visão Geral do Mercado
| Período de Estudo | 2020 - 2032 |
|---|---|
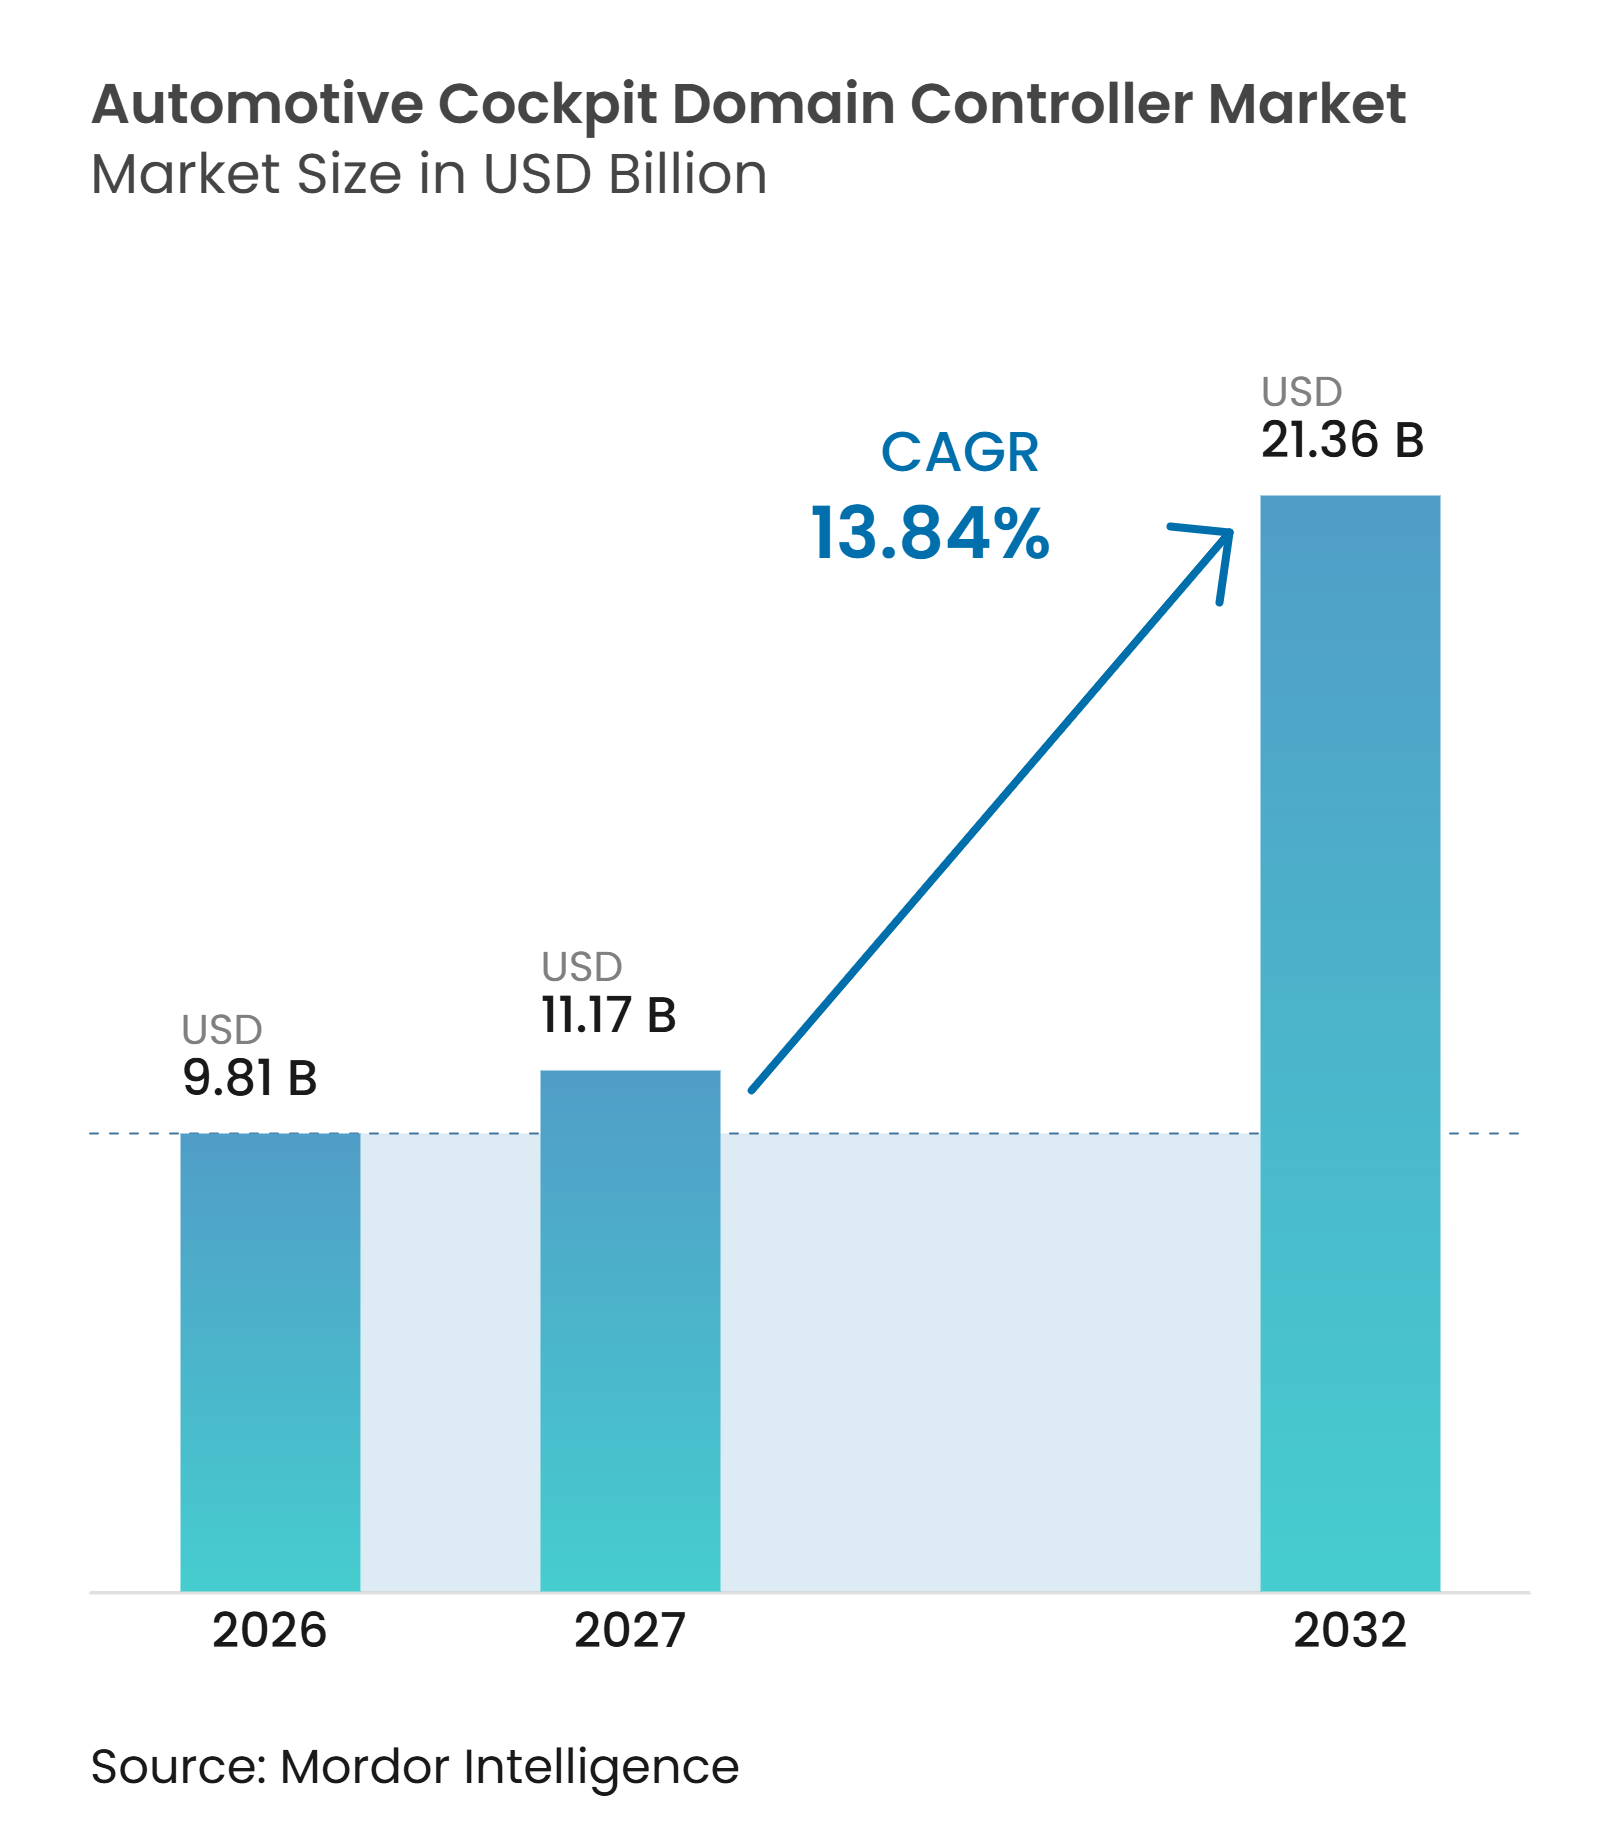
| Tamanho do Mercado (2027) | 11.17 Bilhões de dólares |
| Tamanho do Mercado (2032) | 21.36 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.84 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Controlador de Domínio de Cockpit Automotivo pela Mordor Intelligence
O tamanho do mercado de controlador de domínio de cockpit automotivo foi avaliado em 9,81 bilhões de USD em 2026 e deve crescer de 11,17 bilhões de USD em 2027 para 21,36 bilhões de USD até 2032, a um CAGR de 13,84% durante 2027-2032. O mercado está migrando de unidades de controle eletrônico separadas para plataformas de computação centralizada que gerenciam clusters, sistemas de infoentretenimento, displays head-up, entretenimento traseiro e funções de monitoramento do motorista. Essa mudança aumenta o conteúdo de software em cada veículo e torna as atualizações pós-venda mais importantes para os programas de veículos. A demanda também é impulsionada por fabricantes de veículos que desejam menos unidades de controle, menos fiação e uma lista de materiais eletrônicos mais simples. O risco de fornecimento de semicondutores tornou esses projetos integrados mais importantes, pois menos processadores podem reduzir a exposição a uma pilha de componentes complexa. O mercado de controlador de domínio de cockpit automotivo está se tornando cada vez mais dependente de fornecedores capazes de combinar hardware qualificado, software de segurança, controles de cibersegurança e validação em nível de veículo.
Principais Conclusões do Relatório
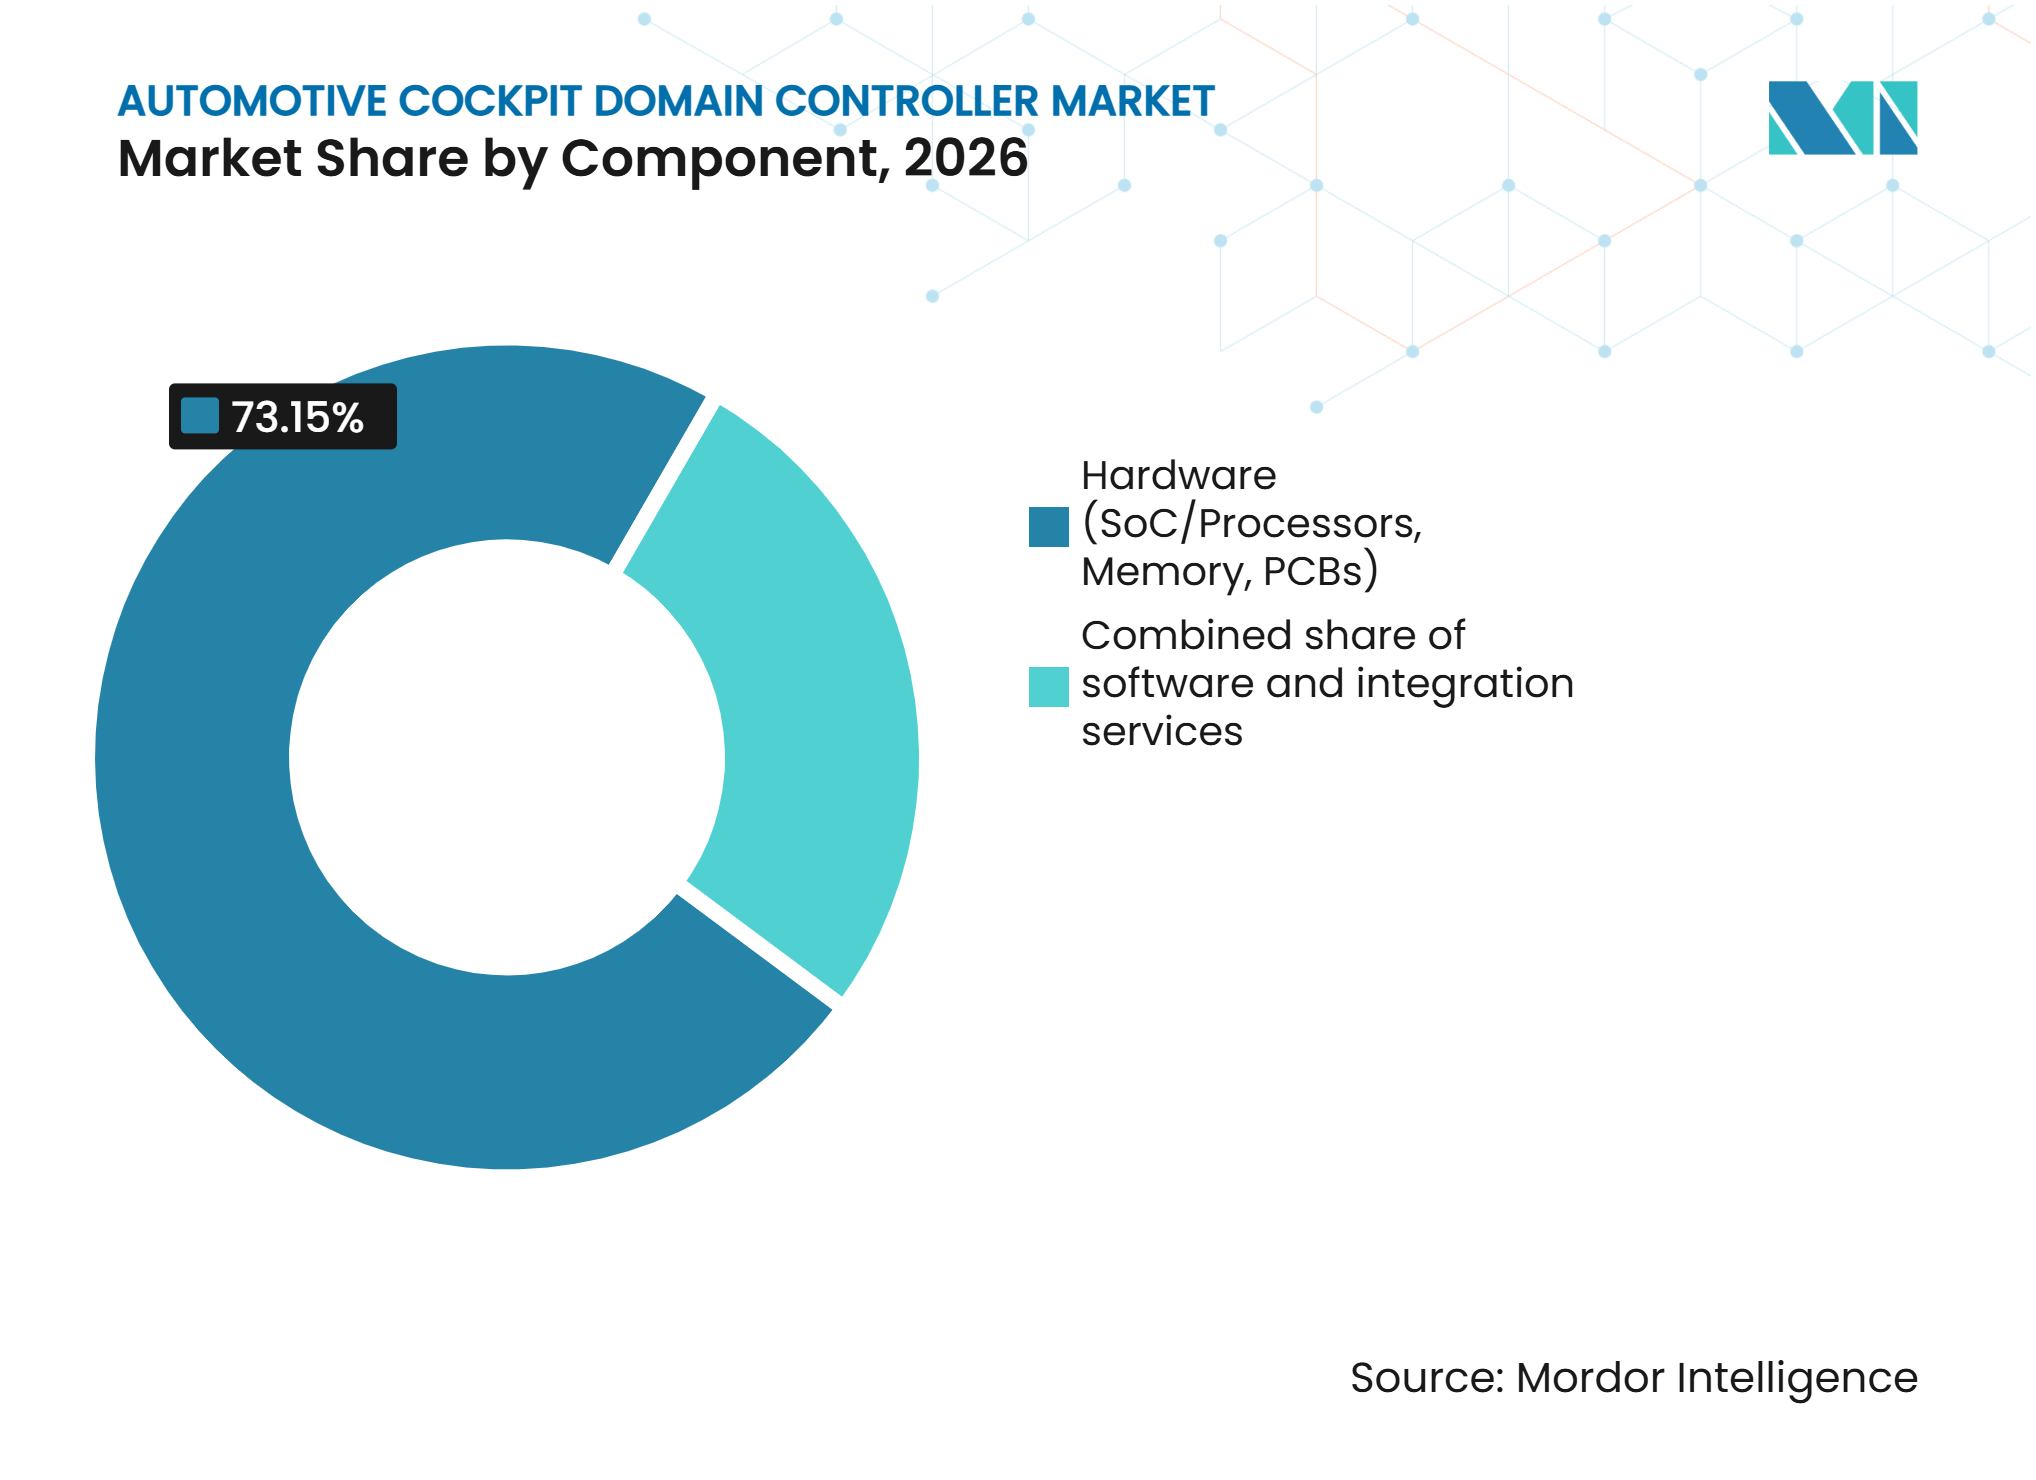
- Por componente, o hardware detinha uma participação de 73,15% em 2026, enquanto os serviços de integração devem crescer a um CAGR de 17,25% até 2032.
- Por integração de displays, a faixa de 4–5 displays detinha uma participação de 49,33% em 2026, enquanto 6+ displays devem crescer a um CAGR de 20,14% até 2032.
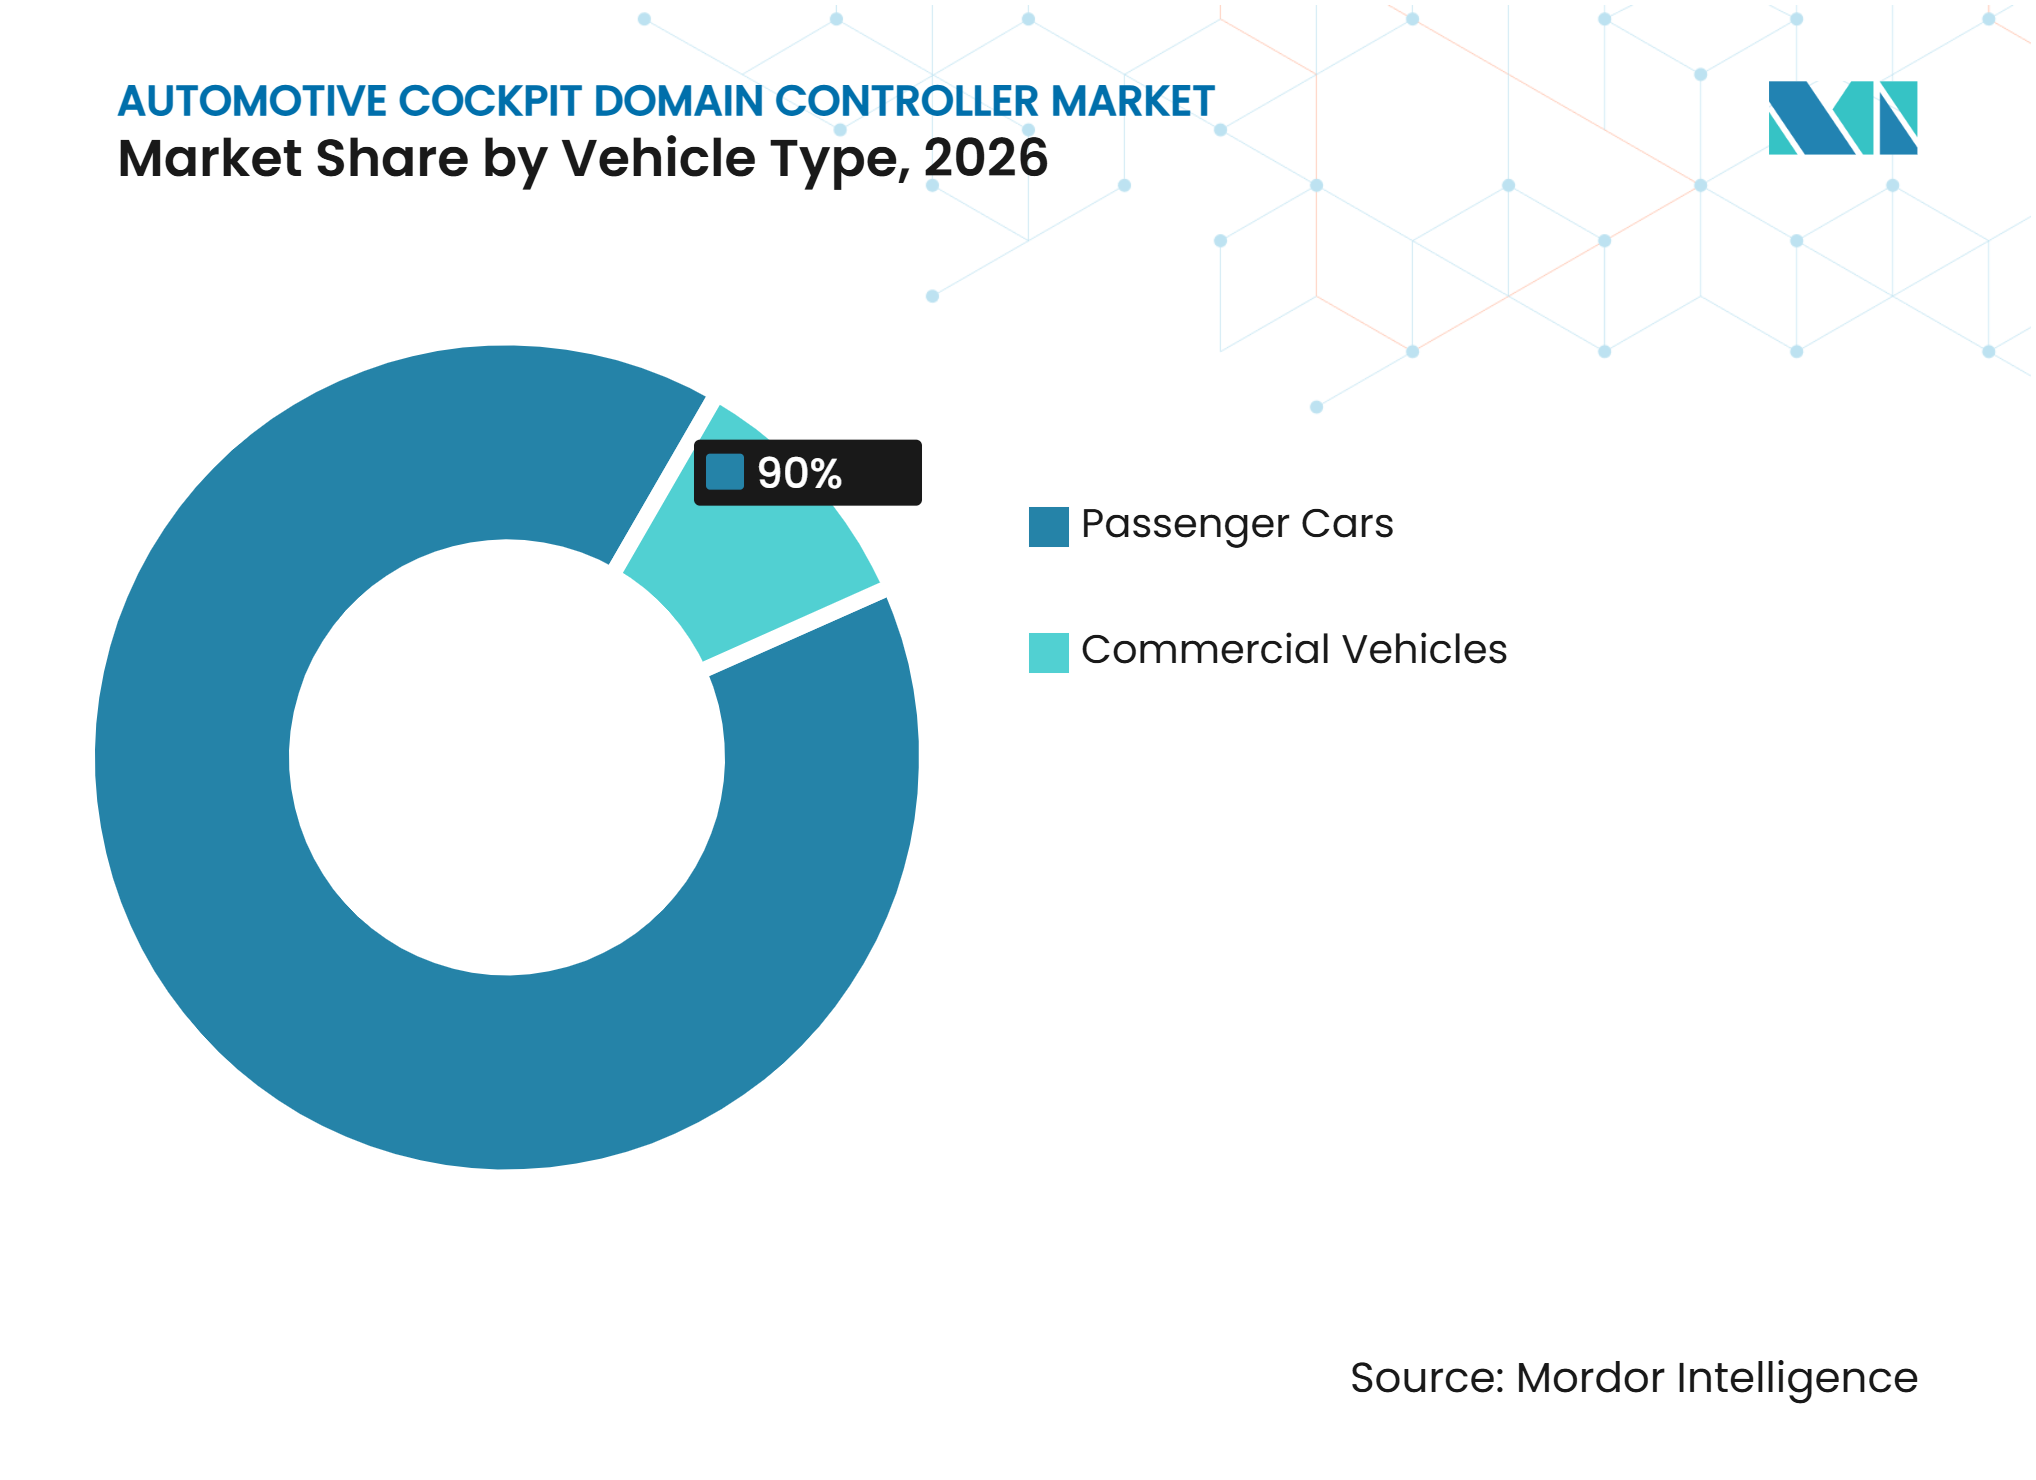
- Por tipo de veículo, os carros de passeio detinham uma participação de 90,00% em 2026, enquanto os veículos comerciais devem crescer a um CAGR de 16,12% até 2032.
- Por propulsão, os veículos com motor de combustão interna detinham uma participação de 63,18% em 2026, enquanto os veículos elétricos devem crescer a um CAGR de 19,34% até 2032.
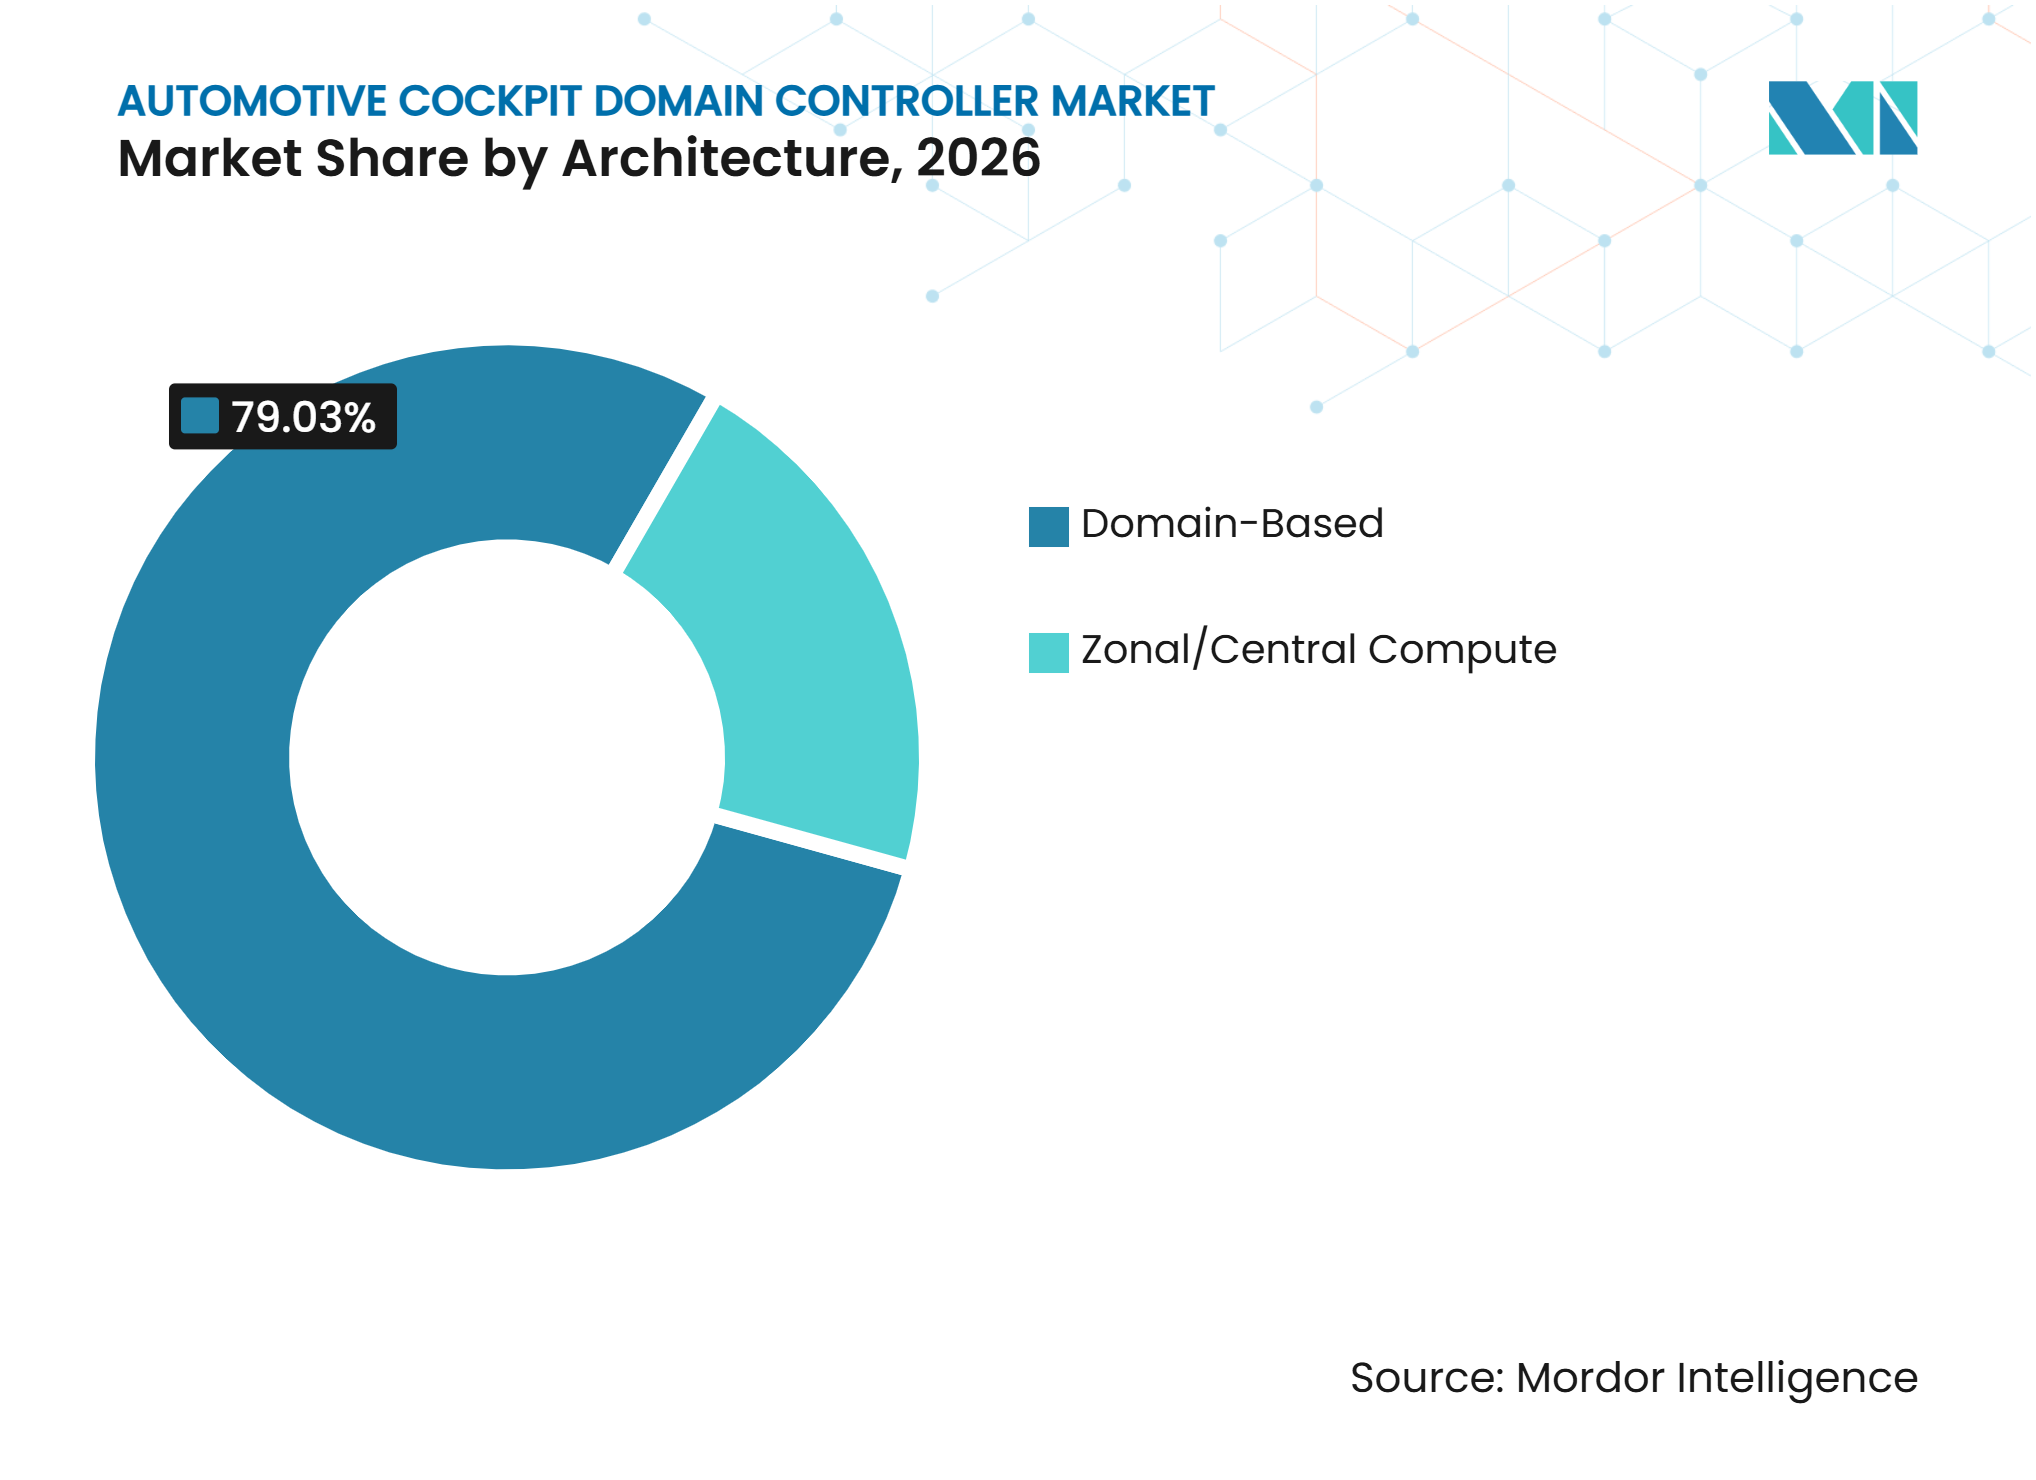
- Por arquitetura, os sistemas baseados em domínio detinham uma participação de 79,03% em 2026, enquanto os sistemas de computação zonal/central devem crescer a um CAGR de 22,45% até 2032.
- Por canal de vendas, os OEMs detinham uma participação de 98,00% em 2026 e devem crescer a um CAGR de 13,90% até 2032.
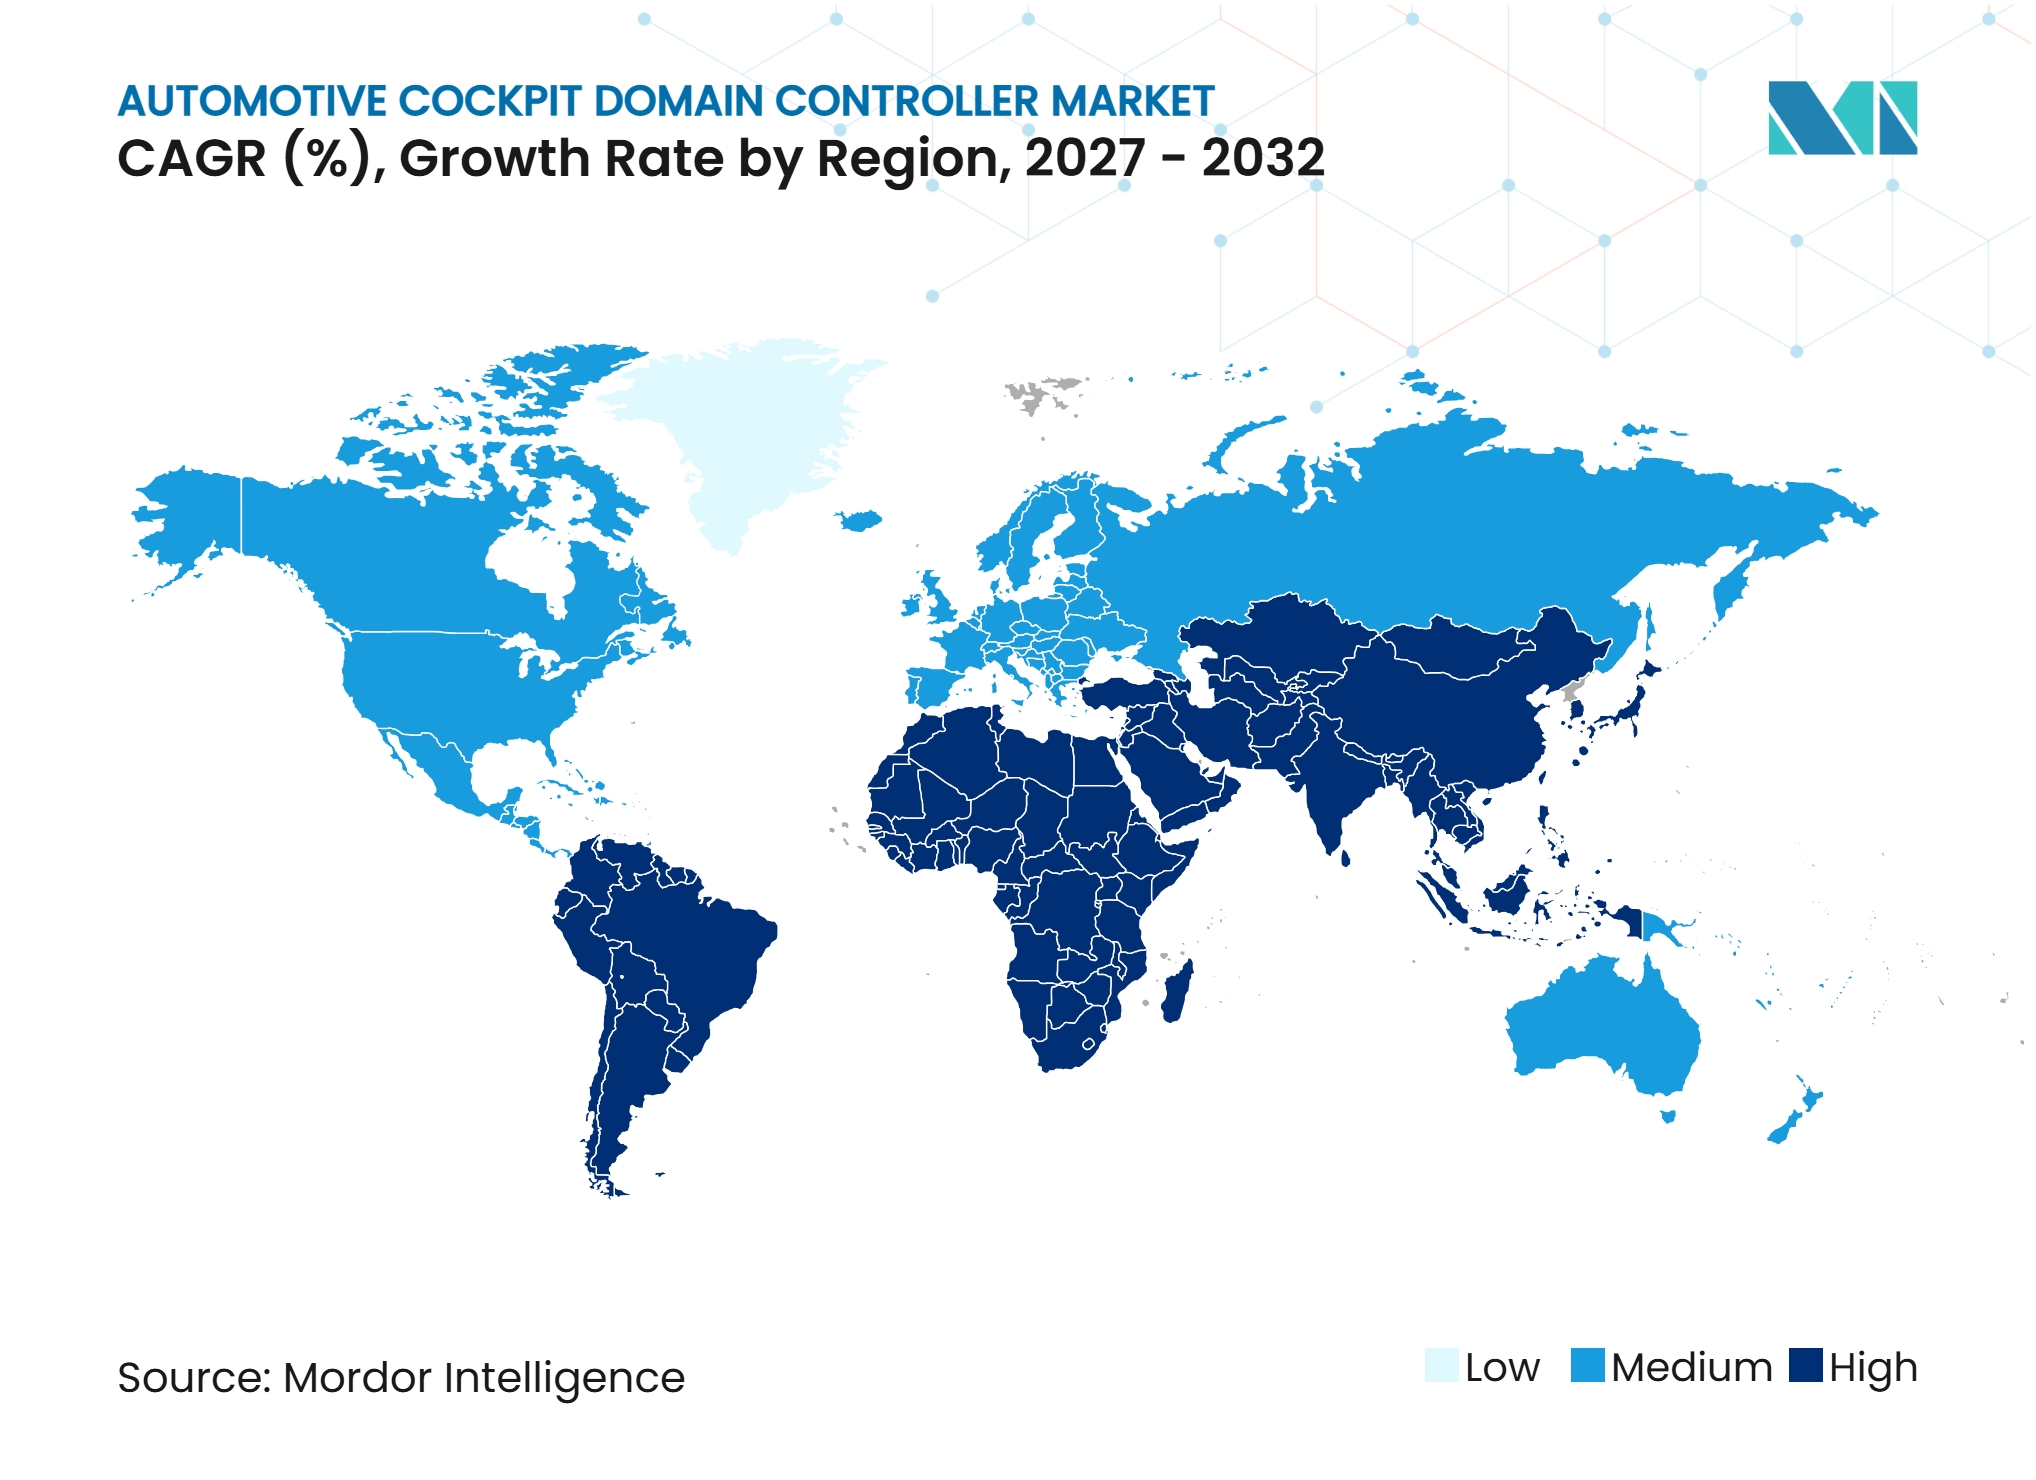
- Por geografia, a Ásia-Pacífico detinha uma participação de 48,50% em 2026 e deve crescer a um CAGR de 14,88% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Crescente Integração de Múltiplos Displays em Cockpits em Novos Programas de Veículos | +3.0% | Global, liderado pela China e Europa | Curto prazo (≤ 2 anos) |
| Plataformas de Veículos Definidos por Software Aumentando a Demanda por Computação Centralizada de Cockpit | +2.8% | Global | Médio prazo (2–4 anos) |
| Uso Crescente de SoCs Automotivos de Alto Desempenho e Virtualização | +2.5% | Global, liderado pela China e América do Norte | Médio prazo (2–4 anos) |
| Implantação de Cockpit Inteligente Liderada pela China Expandindo os Volumes de Controladores | +2.5% | Ásia-Pacífico, com repercussão no Oriente Médio e África e América do Sul | Curto prazo (≤ 2 anos) |
| Arquiteturas de Veículos Elétricos Acelerando a Eletrônica de Cockpit Centralizada | +2.0% | China, Europa e América do Norte | Médio prazo (2–4 anos) |
| Pressão dos OEMs para Reduzir a Contagem de ECUs, a Complexidade da Fiação e a Lista de Materiais | +1.5% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Crescente Integração de Múltiplos Displays em Cockpits em Novos Programas de Veículos
Os layouts com múltiplos displays agora se estendem além dos modelos premium, pois os fabricantes de veículos utilizam telas para diferenciar veículos de segmento médio. Os sistemas de câmera aprovados como substitutos para espelhos externos adicionam mais saídas de display que precisam ser gerenciadas no cockpit. Isso aumenta a necessidade de um controlador capaz de coordenar ambientes operacionais, resoluções e taxas de atualização separados em hardware de computação compartilhado. O mercado de controlador de domínio de cockpit automotivo também precisa suportar sistemas de display que variam por nível de acabamento, mantendo a plataforma eletrônica central consistente. A Samsung Display apresentou um painel de dashboard OLED duplo de 34 polegadas na IAA Mobility 2025, capaz de funcionar como uma única superfície ou dois displays independentes, demonstrando as maiores cargas de display enfrentadas pelas plataformas de cockpit [1].
Plataformas de Veículos Definidos por Software Aumentando a Demanda por Computação Centralizada de Cockpit
Os programas de veículos definidos por software estão transformando o controlador de cockpit de uma unidade específica de programa em uma plataforma que pode ser atualizada ao longo do ciclo de vida do veículo. A Elektrobit apresentou seu conjunto EB civion na CES 2026 para fornecer ferramentas nativas em nuvem, middleware e ativos de desenvolvimento de cockpit para fabricantes de veículos. Essas ferramentas suportam ciclos de desenvolvimento mais curtos e uma implantação de software mais consistente em diferentes linhas de veículos. No mercado de controlador de domínio de cockpit automotivo, isso torna o gerenciamento de lançamentos de software uma parte central da entrega do fornecedor, e não um serviço secundário. Em julho de 2026, a Qualcomm reportou receita automotiva trimestral recorde de aproximadamente 1,59 bilhão de USD, alta de 61% em relação ao ano anterior, impulsionada pelas plataformas de cockpit Snapdragon e de assistência ao motorista. A escala dessas famílias de plataformas oferece a fornecedores e fabricantes de veículos uma base mais clara para o planejamento de desenvolvimento de longo prazo.
Uso Crescente de SoCs Automotivos de Alto Desempenho e Virtualização
Os projetos de sistema em chip de alto desempenho permitem que o mercado de controlador de domínio de cockpit automotivo suporte gráficos, monitoramento do motorista, interfaces de voz e aplicações conectadas em menos processadores. A SemiDrive apresentou seu chip X10 de 4nm na Auto Shanghai 2025 com uma unidade de processamento neural de 40 TOPS e suporte para um modelo multimodal no dispositivo [2]. O projeto ilustra como as funções de cockpit podem realizar mais processamento dentro do veículo, em vez de depender de uma conexão contínua com a nuvem. O software de hipervisor pode manter um cluster de instrumentos relacionado à segurança separado de um ambiente Android no mesmo controlador. Esse arranjo ajuda os fornecedores a reduzir a duplicação de hardware enquanto atendem às necessidades de segurança funcional de sistemas de criticidade mista. Também permite que o mercado de controlador de domínio de cockpit automotivo atenda a cabines ricas em recursos sem exigir processadores separados para cada função de software.
Implantação de Cockpit Inteligente Liderada pela China Expandindo os Volumes de Controladores
A China oferece uma grande base de implantação para sistemas de cockpit inteligente, o que sustenta os volumes de controladores e o aprendizado dos fornecedores em múltiplos programas de veículos. Os fabricantes de veículos locais introduziram funções de cabine conectada e layouts com múltiplas telas em modelos de segmento médio, estendendo recursos avançados de cockpit além dos veículos premium. Essa escala ajuda os fornecedores domésticos a desenvolver capacidades de software, validação e fabricação que podem suportar licitações no exterior. A Desay SV anunciou em setembro de 2025 que ofereceria seus controladores de domínio de direção inteligente, incluindo o IPU14 baseado no NVIDIA DRIVE AGX Thor, a montadoras globais, demonstrando como os fornecedores chineses estão usando a experiência em programas domésticos para entrar em mercados internacionais [3]. O mercado de controlador de domínio de cockpit automotivo se beneficia à medida que os fornecedores utilizam o volume de programas chineses para melhorar a maturidade dos produtos e ampliar sua base de clientes internacionais.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Altos Custos de Segurança Funcional, Cibersegurança e Gestão Térmica | -1.5% | Global | Médio prazo (2–4 anos) |
| Fornecimento Volátil de Semicondutores e Memória Automotivos | -1.2% | Global, agudo na Europa e no Japão | Curto prazo (≤ 2 anos) |
| Complexidade de Validação de Software Legado e Programas de Veículos | -1.0% | Global, pronunciado na América do Norte e Europa | Longo prazo (≥ 4 anos) |
| Pressão sobre as Margens dos Fornecedores de Nível 1 pela Internalização dos OEMs e Padronização de Plataformas | -0.9% | China e Europa | Médio prazo (2–4 anos) |
| Fonte: Mordor Intelligence | |||
Altos Custos de Segurança Funcional, Cibersegurança e Gestão Térmica
Um controlador de cockpit que suporta tanto um cluster relacionado à segurança quanto aplicações de consumo requer validação extensiva, trabalho de cibersegurança e projeto térmico. O Regulamento ONU n.º 155 exige um Sistema de Gestão de Cibersegurança para novas aprovações de tipo de veículo nos mercados por ele abrangidos [4]. O requisito se estende às especificações dos fornecedores por meio de engenharia de cibersegurança, resposta a incidentes e controles de atualização de software. Fornecedores menores podem ter dificuldade em absorver o custo de software validado, resfriamento ativo e monitoramento pós-produção. Essas exigências podem prolongar o trabalho de engenharia necessário antes que um controlador entre em produção em série. O mercado de controlador de domínio de cockpit automotivo, portanto, favorece fornecedores capazes de utilizar sistemas de validação estabelecidos em vários programas de veículos.
Fornecimento Volátil de Semicondutores e Memória Automotivos
Os controladores de domínio de cockpit dependem de processadores, memória, chips de gerenciamento de energia e componentes relacionados provenientes de vários níveis da cadeia de fornecimento. Uma interrupção em qualquer ponto pode atrasar a produção, pois esses sistemas combinam mais componentes do que a eletrônica veicular mais simples. A ACEA alertou em outubro de 2025 que a interrupção no fornecimento de chips da Nexperia poderia paralisar as linhas de montagem de veículos europeus em poucos dias. Fornecedores e fabricantes de veículos estão respondendo por meio de revisões de duplo fornecimento e maior atenção à origem dos componentes críticos. Essas medidas adicionam complexidade à aquisição e à validação, especialmente quando um componente substituto requer alterações de software ou hardware.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Componente:
Os Serviços Ganham Peso enquanto o Hardware Permanece o Principal GastoO hardware representou 73,15% da participação do mercado de controlador de domínio de cockpit automotivo em 2026, refletindo o custo de processadores qualificados para uso automotivo, memória, placas de circuito impresso e sistemas térmicos. O hardware permanece necessário porque um controlador precisa atender aos requisitos de segurança, durabilidade e cibersegurança do veículo antes de poder suportar recursos avançados de software. Os processadores também precisam de capacidade suficiente de gráficos, processamento neural e conectividade para atender a vários displays e aplicações. Isso mantém a parcela de hardware elevada mesmo com o crescimento da importância do software.
Os serviços de integração devem se expandir a um CAGR de 17,25% até 2032, a maior taxa entre os componentes. O segmento de serviços de integração abrange certificação de sistema operacional, configuração de hipervisor, integração de software e validação de atualização over-the-air. Essas atividades crescem à medida que os fabricantes de veículos utilizam famílias de processadores comuns em mais modelos e esperam que os fornecedores gerenciem as diferenças de software específicas de cada programa. A Visteon declarou em seu relatório anual de 2025 que as conquistas do SmartCore enfatizam gráficos avançados, maior conteúdo de software e cargas de trabalho de inteligência artificial. O software de middleware e de interface homem-máquina situa-se entre as camadas de hardware e serviços. Sua importância aumenta quando uma plataforma precisa coordenar displays, áudio, câmeras, conectividade e monitoramento do motorista sem comprometer as funções de segurança.



Por Integração de Displays:
Seis ou Mais Displays Elevam as Necessidades de ProcessamentoA faixa de 4–5 displays detinha 49,33% da participação do mercado de controlador de domínio de cockpit automotivo em 2026, tornando-se o layout estabelecido para programas de veículos de passeio de médio e alto padrão. Essa configuração geralmente combina o cluster de instrumentos, o display central de infoentretenimento, o display head-up e as funções de display para passageiros traseiros ou dianteiros. Ela oferece aos fabricantes de veículos um caminho conhecido para proporcionar uma interface de cabine mais rica sem redesenhar todos os subsistemas eletrônicos. Também fornece aos fornecedores uma base prática para computação compartilhada de cockpit.
A faixa de 6+ displays deve crescer a um CAGR de 20,14% até 2032. Contagens maiores de telas exigem mais largura de banda gráfica, sincronização de displays e controle de software. O tamanho do mercado de controlador de domínio de cockpit automotivo para essas configurações cresce à medida que os fabricantes de veículos chineses introduzem layouts panorâmicos e com múltiplas telas em uma gama mais ampla de modelos. O Yangwang U7, que entrou em venda na China em março de 2025, combina três displays frontais com um display head-up de realidade aumentada. Os sistemas de 2–3 displays de nível básico permanecem relevantes em veículos comerciais e mercados emergentes. A Visteon apresentou sua plataforma Entry Cockpit na CES 2026, permitindo a projeção de smartphones em displays com menos de sete polegadas para programas de veículos sensíveis ao custo.
Por Tipo de Veículo:
Carros de Passeio Lideram enquanto as Plataformas Comerciais se ExpandemOs carros de passeio representaram uma participação de mercado de 90,00% em 2026, pois historicamente incorporam mais eletrônica de cabine e recursos digitais voltados ao consumidor. Os compradores esperam cada vez mais navegação conectada, grandes displays, controles de áudio e configurações personalizadas de cabine em veículos de passeio. Essas funções criam uma ampla base instalada para programas de controlador de cockpit no mercado de controlador de domínio de cockpit automotivo. O segmento de carros de passeio também se beneficia de volumes de produção mais elevados do que as categorias de veículos pesados.
Os veículos comerciais devem crescer a um CAGR de 16,12% até 2032. A adoção em veículos comerciais é impulsionada pela telemetria de frotas, pelos requisitos de monitoramento do motorista e pelo potencial de consolidação de unidades de controle em plataformas de alto uso. Os operadores de frotas podem se beneficiar quando um controlador unificado integra informações do veículo, interfaces do motorista e serviços conectados em um sistema mais gerenciável. A Visteon reportou 1,1 bilhão de USD em contratos para veículos comerciais e motocicletas em 2025, incluindo uma conquista de controlador de cockpit com um grande fabricante de veículos comerciais. Trata-se de uma oportunidade adjacente, e não de uma substituição da demanda por veículos de passeio. Os fornecedores precisarão de hardware robusto e suporte de serviço de longo prazo para atender aos requisitos das frotas comerciais.

Por Propulsão:
Os Volumes de Motor de Combustão Interna Permanecem Elevados enquanto os Veículos Elétricos Ditam o RitmoOs veículos com motor de combustão interna detinham uma participação de mercado de 63,18% em 2026, pois ainda constituem a maior parcela da produção global de veículos. As atualizações de cockpit são amplamente independentes do tipo de propulsão, de modo que displays conectados e plataformas de computação podem ser utilizados em modelos de combustão interna, híbridos, híbridos plug-in, de autonomia estendida e elétricos a bateria. Os programas de combustão interna existentes também fornecem uma ampla base para atualizações de recursos durante as renovações de modelos. Isso ajuda a manter a demanda por hardware de controlador em diferentes escolhas de trem de força no mercado de controlador de domínio de cockpit automotivo.
Os veículos elétricos devem crescer a um CAGR de 19,34% até 2032. Os programas elétricos a bateria geralmente são projetados com arquiteturas elétricas mais integradas e podem adotar a computação centralizada mais cedo no processo de desenvolvimento. Os fabricantes de veículos também utilizam funções de cockpit digital para diferenciar os modelos elétricos, onde as diferenças mecânicas são menos visíveis para os compradores. Os programas elétricos, no entanto, fornecem um ambiente inicial importante para testar novos layouts de computação zonal e central.
Por Arquitetura:
Computação Zonal e Central Entra em ProduçãoA arquitetura baseada em domínio detinha uma participação de mercado de 79,03% em 2026, pois permanece o projeto qualificado em muitos programas de veículos atuais. Fornecedores e fabricantes de veículos já investiram em seu software, validação e processos de produção. Alterar a arquitetura durante o ciclo de vida de um veículo pode introduzir riscos de custo e execução. Como resultado, os sistemas baseados em domínio permanecerão em produção por muitos anos no mercado de controlador de domínio de cockpit automotivo.
As plataformas de computação zonal e central devem crescer a um CAGR de 22,45% até 2032. A BMW declarou que sua arquitetura elétrica Neue Klasse utiliza quatro computadores de alto desempenho e um chicote elétrico 600 metros mais curto e 30% mais leve do que a geração anterior. A General Motors introduziu uma plataforma de computação centralizada em outubro de 2025 para veículos elétricos e a gasolina que utiliza agregadores de zona em vez de numerosas conexões ponto a ponto. Esses programas mostram por que o mercado de controlador de domínio de cockpit automotivo está migrando para controladores com responsabilidades mais amplas em nível de veículo. A transição será gradual, pois os ciclos de programas de veículos geralmente se estendem por vários anos. Os fornecedores, portanto, precisam suportar sistemas de domínio legados enquanto preparam plataformas para projetos zonais e centrais.
Por Canal de Vendas:
O Fornecimento aos OEMs Permanece a Única Rota EscalávelOs OEMs representaram uma participação de mercado de 98,00% em 2026 e devem crescer a um CAGR de 13,90% até 2032. Um controlador de cockpit precisa ser integrado à arquitetura elétrica do veículo, ao arranjo de displays, ao caso de segurança e ao processo de lançamento de software. Isso torna a instalação de fábrica a rota prática para a maioria dos sistemas de classe controlador. Os produtos de pós-venda podem adicionar funções limitadas de display ou conectividade, mas não podem facilmente substituir um controlador integrado de fábrica. A estrutura do canal confere aos fabricantes de veículos influência substancial sobre a seleção de fornecedores e o cronograma dos programas no mercado de controlador de domínio de cockpit automotivo.
A Visteon lançou 86 produtos para 19 fabricantes de veículos em 2025 e registrou 7,4 bilhões de USD em novas conquistas de negócios, incluindo 2,1 bilhões de USD em conquistas de SmartCore e infoentretenimento. O resultado demonstra a escala e o longo ciclo de qualificação dos programas de cockpit dos OEMs. O mercado de pós-venda permanece mais relevante para retrofits de veículos comerciais e instalações mais simples em mercados emergentes. Os relacionamentos com OEMs também oferecem aos fornecedores uma rota para fornecer software complementar, validação e suporte ao ciclo de vida. Isso reforça o valor de uma ampla capacidade de engenharia no setor de controlador de domínio de cockpit automotivo.
Análise Geográfica
América do Norte: Programas Premium e Parcerias em Semicondutores Sustentam a Demanda
A América do Norte detinha uma participação de 23,50% do mercado de controlador de domínio de cockpit automotivo em 2026, sustentada por programas eletrônicos ativos nos principais fabricantes de veículos da região. A Visteon reportou em abril de 2026 que novos lançamentos, incluindo um cluster digital no Infiniti QX65 na América do Norte, sustentaram seus resultados do primeiro trimestre. A Qualcomm foi nomeada principal fornecedora de silício de computação do Grupo BMW para cockpit digital e direção automatizada pela próxima década em julho de 2026. A Qualcomm e a Stellantis também expandiram sua colaboração em plataformas de cockpit, conectividade e assistência ao motorista para futuras arquiteturas de veículos. Esses programas colocam plataformas de processadores avançados no centro dos lançamentos de veículos norte-americanos. A região se beneficia de operações de engenharia estabelecidas, mas os fornecedores precisam gerenciar exigentes requisitos de segurança funcional e cibersegurança.
Ásia-Pacífico: A China Ancora a Maior e Mais Rápida Região em Crescimento
A Ásia-Pacífico detinha uma participação de 48,50% do mercado de controlador de domínio de cockpit automotivo em 2026 e deve crescer a um CAGR de 14,88% até 2032, impulsionada pelo alto volume de instalações de cockpit inteligente da China e pelo crescente conteúdo digital na Índia, Coreia do Sul e Sudeste Asiático. Os fabricantes de veículos chineses continuam a introduzir layouts com múltiplas telas, serviços conectados e recursos de software em modelos de segmento médio. Os fornecedores locais estão utilizando a escala doméstica para desenvolver produtos para qualificação no exterior. Fornecedores chineses como a Desay SV estão usando a escala de programas domésticos para buscar programas de cockpit e entre domínios no exterior. A Visteon apresentou o SmartCore Pro para o XUV 7XO da Mahindra em janeiro de 2026, o que aponta para a expansão do conteúdo de cockpit na Índia. O tamanho do mercado de controlador de domínio de cockpit automotivo na região também se beneficia de programas de veículos que podem introduzir arquiteturas elétricas mais recentes sem extensas restrições de legado. A localização do fornecimento e o suporte de software serão importantes à medida que a região avança do crescimento rápido de instalações para uma padronização mais ampla de plataformas.
Europa, América do Sul e Oriente Médio e África: Conformidade e Adoção em Estágio Inicial Moldam a Demanda
A adoção na Europa é influenciada pelo Regulamento Geral de Segurança da UE e pelo quadro UNECE WP.29, que elevam a linha de base para funções de segurança, cibersegurança e monitoramento do motorista. A AUMOVIO oferece uma plataforma de computação de alto desempenho de cockpit escalável, projetada para gerenciar múltiplos displays, monitoramento do motorista baseado em câmera e funções de visão surround em um único sistema em chip. A América do Sul permanece em um estágio mais inicial, com o Brasil servindo como principal ponto de demanda por meio de programas localizados de grandes fabricantes de veículos. O Oriente Médio e a África partem de uma base menor, com a demanda premium na Arábia Saudita e nos Emirados Árabes Unidos sustentando a adoção inicial de cockpits avançados. A África do Sul e a Turquia podem oferecer oportunidades posteriores à medida que a fabricação local e a aquisição de sistemas digitais para veículos se desenvolvem no mercado de controlador de domínio de cockpit automotivo.
Cenário Competitivo
Concentração do Mercado
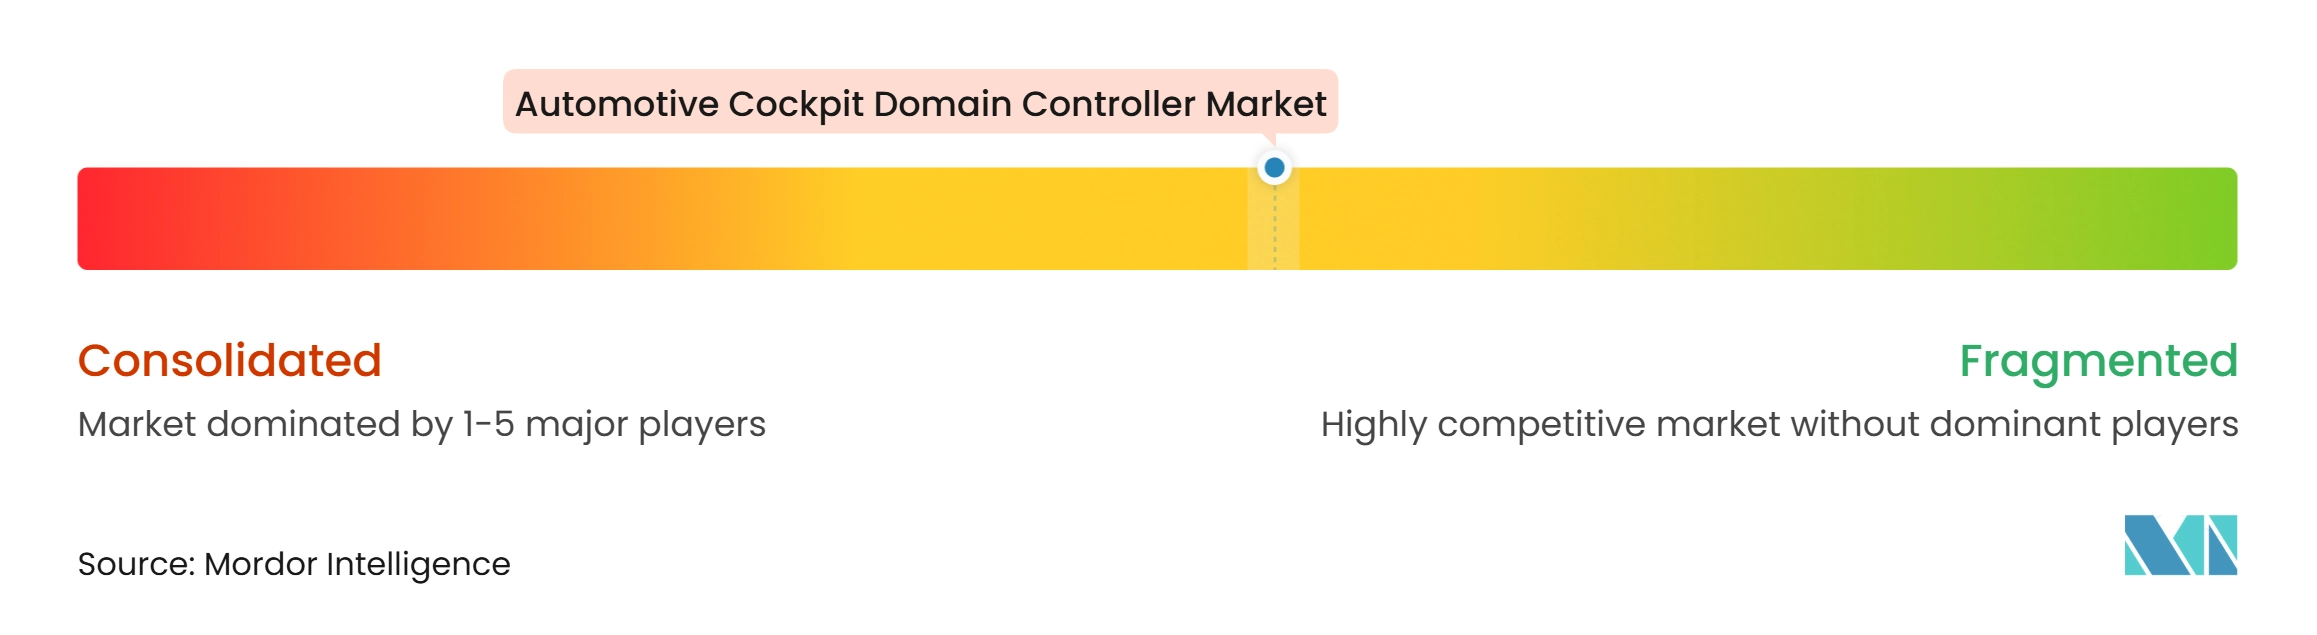
O mercado de controlador de domínio de cockpit automotivo é moderadamente concentrado entre fornecedores de Nível 1 estabelecidos, embora os fornecedores chineses estejam aumentando a pressão competitiva. A Visteon gerou 3,8 bilhões de USD em vendas líquidas em 2025 e garantiu 7,4 bilhões de USD em novas conquistas de negócios. Sua plataforma SmartCore posiciona a empresa em torno de gráficos avançados, software e cargas de trabalho de inteligência artificial. A Desay SV está construindo visibilidade internacional ao oferecer seu portfólio de controladores de domínio, incluindo plataformas entre domínios baseadas no NVIDIA Thor, a montadoras globais. Isso cria maior concorrência para os fornecedores globais tradicionais em novos programas de veículos.
Os fornecedores também buscam diferenciação por meio de software e plataformas de computação de alto desempenho. O Cockpit UX Engine da FORVIA ganhou dois prêmios globais de inovação, incluindo o Prêmio Alemão de Inovação 2025, refletindo seu foco em experiências de cabine baseadas em software. A Continental anunciou em abril de 2025 que seu setor do grupo Automotive passaria a operar como AUMOVIO, o que sustenta um posicionamento mais focado em tecnologia automotiva. A plataforma de cockpit de alto desempenho da AUMOVIO é projetada para funções simultâneas de display, câmera e monitoramento do motorista. Esses movimentos mostram que as empresas no mercado de controlador de domínio de cockpit automotivo estão competindo pela amplitude da plataforma, e não apenas por módulos de display individuais.
Os fornecedores de semicondutores estão ganhando influência à medida que os programas de veículos avançam para a integração de cockpit e direção em hardware de computação comum. As plataformas Snapdragon da Qualcomm e NVIDIA DRIVE oferecem aos fabricantes de veículos uma base para consolidar funções que antes utilizavam controladores separados. Os fornecedores ainda precisam fornecer integração de sistemas, evidências de segurança, projeto térmico e suporte de software ao ciclo de vida em torno desses chips. O setor de controlador de domínio de cockpit automotivo, portanto, tem espaço para fornecedores globais de Nível 1 e especialistas locais capacitados.
Líderes do Setor de Controlador de Domínio de Cockpit Automotivo
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Visteon Corporation
-
Aptiv PLC
-
Samsung Electronics Co., Ltd.
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Controlador de Domínio de Cockpit Automotivo Empresas cobertas neste relatório
- Visteon Corporation
- Aptiv PLC
- AUMOVIO SE
- Robert Bosch GmbH
- Samsung Electronics Co., Ltd.
- Huizhou Desay SV Automotive Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- FORVIA SE
- LG Electronics Inc.
- Marelli Holdings Co., Ltd.
- Ningbo Joyson Electronic Corp.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- MediaTek Inc.
- ECARX Holdings Inc.
- NVIDIA Corporation
- Valeo SE
- Magna International Inc.
Desenvolvimentos industriais recentes em Mercado de Controlador de Domínio de Cockpit Automotivo
- Julho de 2026: A Qualcomm foi nomeada principal fornecedora de silício de computação do Grupo BMW para sistemas de cockpit digital e direção automatizada pela próxima década.
- Julho de 2026: A Mazda selecionou o controlador de domínio de cockpit da Panasonic Automotive Systems para o novo CX-5.
- Maio de 2026: A Stellantis e a Qualcomm expandiram sua parceria para adotar as plataformas de cockpit, conectividade e assistência ao motorista do Snapdragon Digital Chassis nas arquiteturas de veículos STLA Brain de próxima geração.
- Janeiro de 2026: A Visteon apresentou o SmartCore HPC, um controlador de domínio de cockpit de alto desempenho com capacidade de 700 trilhões de operações por segundo, na CES 2026.
Escopo do Relatório Global do Mercado de Controlador de Domínio de Cockpit Automotivo
O escopo inclui segmentação por componente (hardware [SoC/processadores, memória, placas de circuito impresso], software [hipervisor, RTOS, middleware, HMI] e serviços de integração), integração de displays (2–3 displays, 4–5 displays e 6+ displays), tipo de veículo (carros de passeio e veículos comerciais), tipo de propulsão (motor de combustão interna [ICE] e elétrico), arquitetura (baseada em domínio e computação zonal/central) e canal de vendas (OEM e pós-venda). Por geografia, o mercado é segmentado em América do Norte (Estados Unidos, Canadá e Restante da América do Norte), Europa (Alemanha, França, Reino Unido, Itália, Espanha, Rússia e Restante da Europa), Ásia-Pacífico (China, Japão, Coreia do Sul, Índia, Sudeste Asiático, Austrália e Restante da Ásia-Pacífico), América do Sul (Brasil, Argentina, Colômbia e Restante da América do Sul) e Oriente Médio e África (Arábia Saudita, Emirados Árabes Unidos, Israel, Turquia, África do Sul, Egito e Restante do Oriente Médio e África). As previsões de mercado são fornecidas em termos de valor (USD) e volume (unidades).
Visão geral da segmentação
| Hardware (SoC/Processadores, Memória, Placas de Circuito Impresso) |
| Software (Hipervisor, RTOS, Middleware, HMI) |
| Serviços de Integração |
| 2–3 Displays |
| 4–5 Displays |
| 6+ Displays |
| Carros de Passeio |
| Veículos Comerciais |
| Motor de Combustão Interna (ICE) |
| Elétrico |
| Baseada em Domínio |
| Computação Zonal/Central |
| OEM |
| Pós-Venda |
| América do Norte | Estados Unidos |
| Canadá | |
| Restante da América do Norte | |
| Europa | Alemanha |
| França | |
| Reino Unido | |
| Itália | |
| Espanha | |
| Rússia | |
| Restante da Europa | |
| Ásia-Pacífico | China |
| Japão | |
| Coreia do Sul | |
| Índia | |
| Sudeste Asiático | |
| Austrália | |
| Restante da Ásia-Pacífico | |
| América do Sul | Brasil |
| Argentina | |
| Colômbia | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| Emirados Árabes Unidos | |
| Israel | |
| Turquia | |
| África do Sul | |
| Egito | |
| Restante do Oriente Médio e África |
| Por Componente | Hardware (SoC/Processadores, Memória, Placas de Circuito Impresso) | |
| Software (Hipervisor, RTOS, Middleware, HMI) | ||
| Serviços de Integração | ||
| Por Integração de Displays | 2–3 Displays | |
| 4–5 Displays | ||
| 6+ Displays | ||
| Por Tipo de Veículo | Carros de Passeio | |
| Veículos Comerciais | ||
| Por Propulsão | Motor de Combustão Interna (ICE) | |
| Elétrico | ||
| Por Arquitetura | Baseada em Domínio | |
| Computação Zonal/Central | ||
| Por Canal de Vendas | OEM | |
| Pós-Venda | ||
| Por Geografia | América do Norte | Estados Unidos |
| Canadá | ||
| Restante da América do Norte | ||
| Europa | Alemanha | |
| França | ||
| Reino Unido | ||
| Itália | ||
| Espanha | ||
| Rússia | ||
| Restante da Europa | ||
| Ásia-Pacífico | China | |
| Japão | ||
| Coreia do Sul | ||
| Índia | ||
| Sudeste Asiático | ||
| Austrália | ||
| Restante da Ásia-Pacífico | ||
| América do Sul | Brasil | |
| Argentina | ||
| Colômbia | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| Emirados Árabes Unidos | ||
| Israel | ||
| Turquia | ||
| África do Sul | ||
| Egito | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho projetado do mercado de controlador de domínio de cockpit automotivo?
O mercado de controlador de domínio de cockpit automotivo deve atingir 21,36 bilhões de USD até 2032, a partir de 11,17 bilhões de USD em 2027, a um CAGR de 13,84%.
Qual componente lidera a demanda por controladores de cockpit?
O hardware lidera a demanda com 73,15% da receita de 2026, enquanto os serviços de integração apresentam o maior crescimento projetado, com um CAGR de 17,25% até 2032.
Qual tipo de veículo oferece o crescimento mais rápido para controladores de cockpit?
Os veículos comerciais devem crescer a um CAGR de 16,12% até 2032, à medida que a conectividade de frotas, o monitoramento do motorista e a consolidação de unidades de controle se expandem.
Qual região está crescendo mais rapidamente para controladores de cockpit automotivo?
A Ásia-Pacífico deve crescer a um CAGR de 14,88% até 2032, sustentada pela escala de implantação da China e pelo crescente conteúdo digital na Índia e em outros mercados.