
Tamaño y Participación del Mercado de Controladores de Dominio de Cabina Automotriz
Visión General del Mercado
| Período de Estudio | 2020 - 2032 |
|---|---|
| Tamaño del Mercado (2027) | 11.17 Mil millones de dólares |
| Tamaño del Mercado (2032) | 21.36 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 13.84 % |
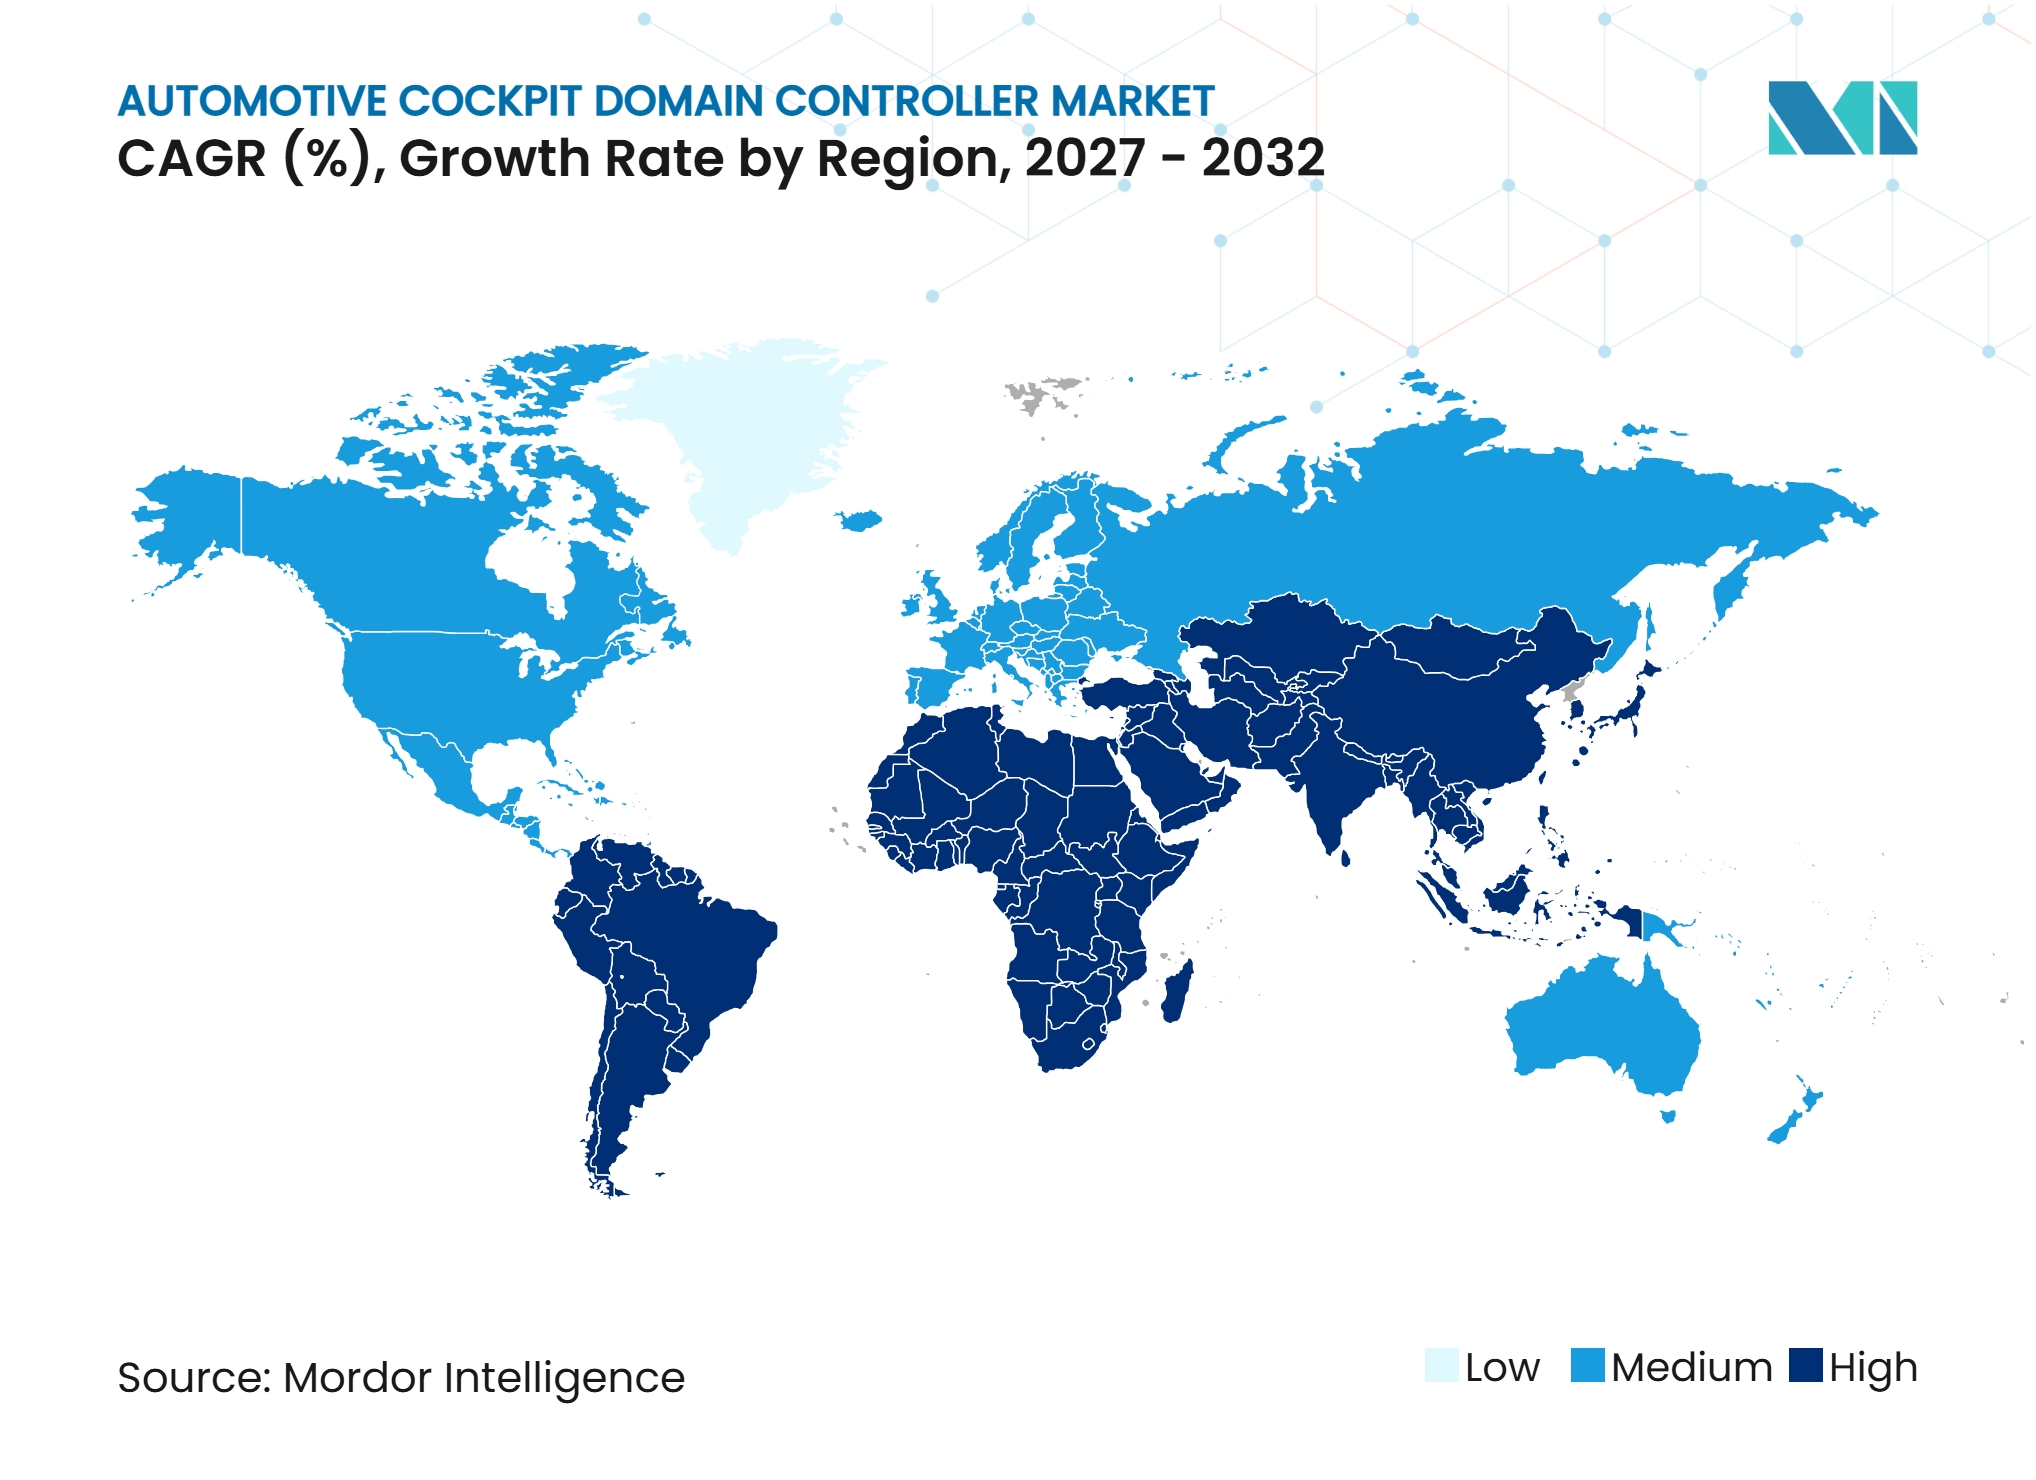
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Controladores de Dominio de Cabina Automotriz por Mordor Intelligence
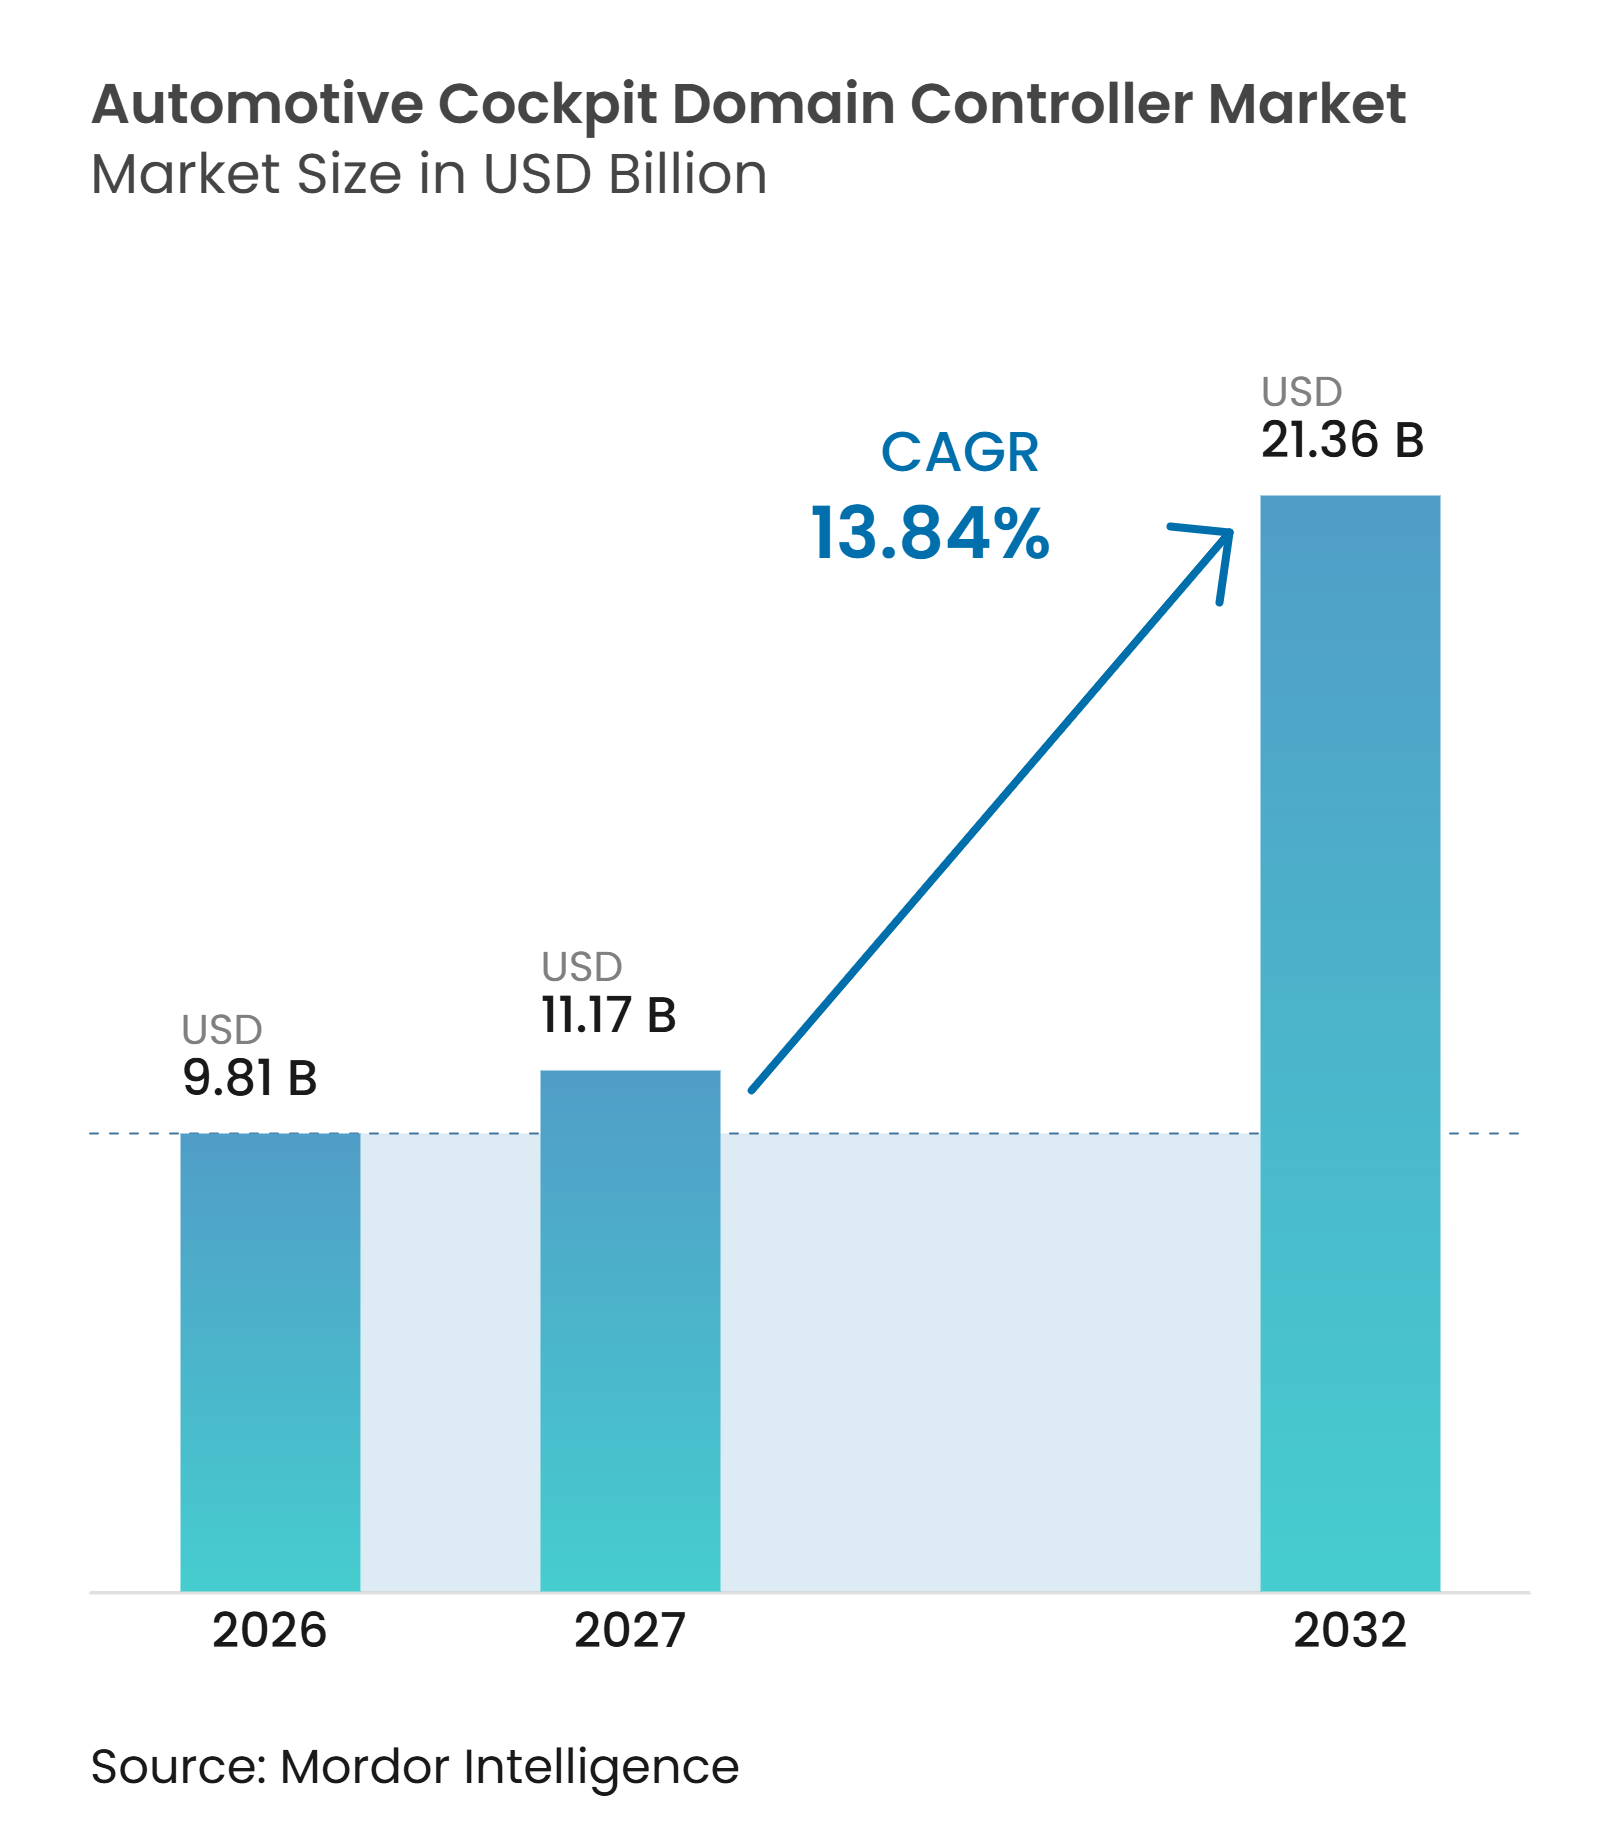
El tamaño del mercado de controladores de dominio de cabina automotriz fue valorado en 9,81 mil millones de USD en 2026 y se espera que crezca desde 11,17 mil millones de USD en 2027 hasta 21,36 mil millones de USD para 2032, a una CAGR del 13,84% durante 2027-2032. El mercado está evolucionando desde unidades de control electrónico independientes hacia plataformas de cómputo centralizadas que gestionan grupos de instrumentos, sistemas de infoentretenimiento, pantallas de visualización frontal, entretenimiento trasero y funciones de monitoreo del conductor. Este cambio incrementa el contenido de software de cada vehículo y hace que las actualizaciones posteriores a la venta sean más importantes para los programas de vehículos. La demanda también está respaldada por los fabricantes de vehículos que desean menos unidades de control, menos cableado y una lista de materiales electrónicos más sencilla. El riesgo en el suministro de semiconductores ha hecho que estos diseños integrados sean más importantes, ya que un menor número de procesadores puede reducir la exposición a una pila de componentes compleja. El mercado de controladores de dominio de cabina automotriz depende cada vez más de proveedores capaces de combinar hardware calificado, software de seguridad, controles de ciberseguridad y validación a nivel de vehículo.
Conclusiones Clave del Informe
- Por componente, el hardware tuvo una participación del 73,15% en 2026, mientras que se proyecta que los servicios de integración crezcan a una CAGR del 17,25% hasta 2032.
- Por integración de pantallas, el nivel de 4–5 pantallas tuvo una participación del 49,33% en 2026, mientras que se proyecta que las configuraciones de 6 o más pantallas crezcan a una CAGR del 20,14% hasta 2032.
- Por tipo de vehículo, los automóviles de pasajeros tuvieron una participación del 90,00% en 2026, mientras que se proyecta que los vehículos comerciales crezcan a una CAGR del 16,12% hasta 2032.
- Por propulsión, los vehículos con motor de combustión interna tuvieron una participación del 63,18% en 2026, mientras que se proyecta que los vehículos eléctricos crezcan a una CAGR del 19,34% hasta 2032.
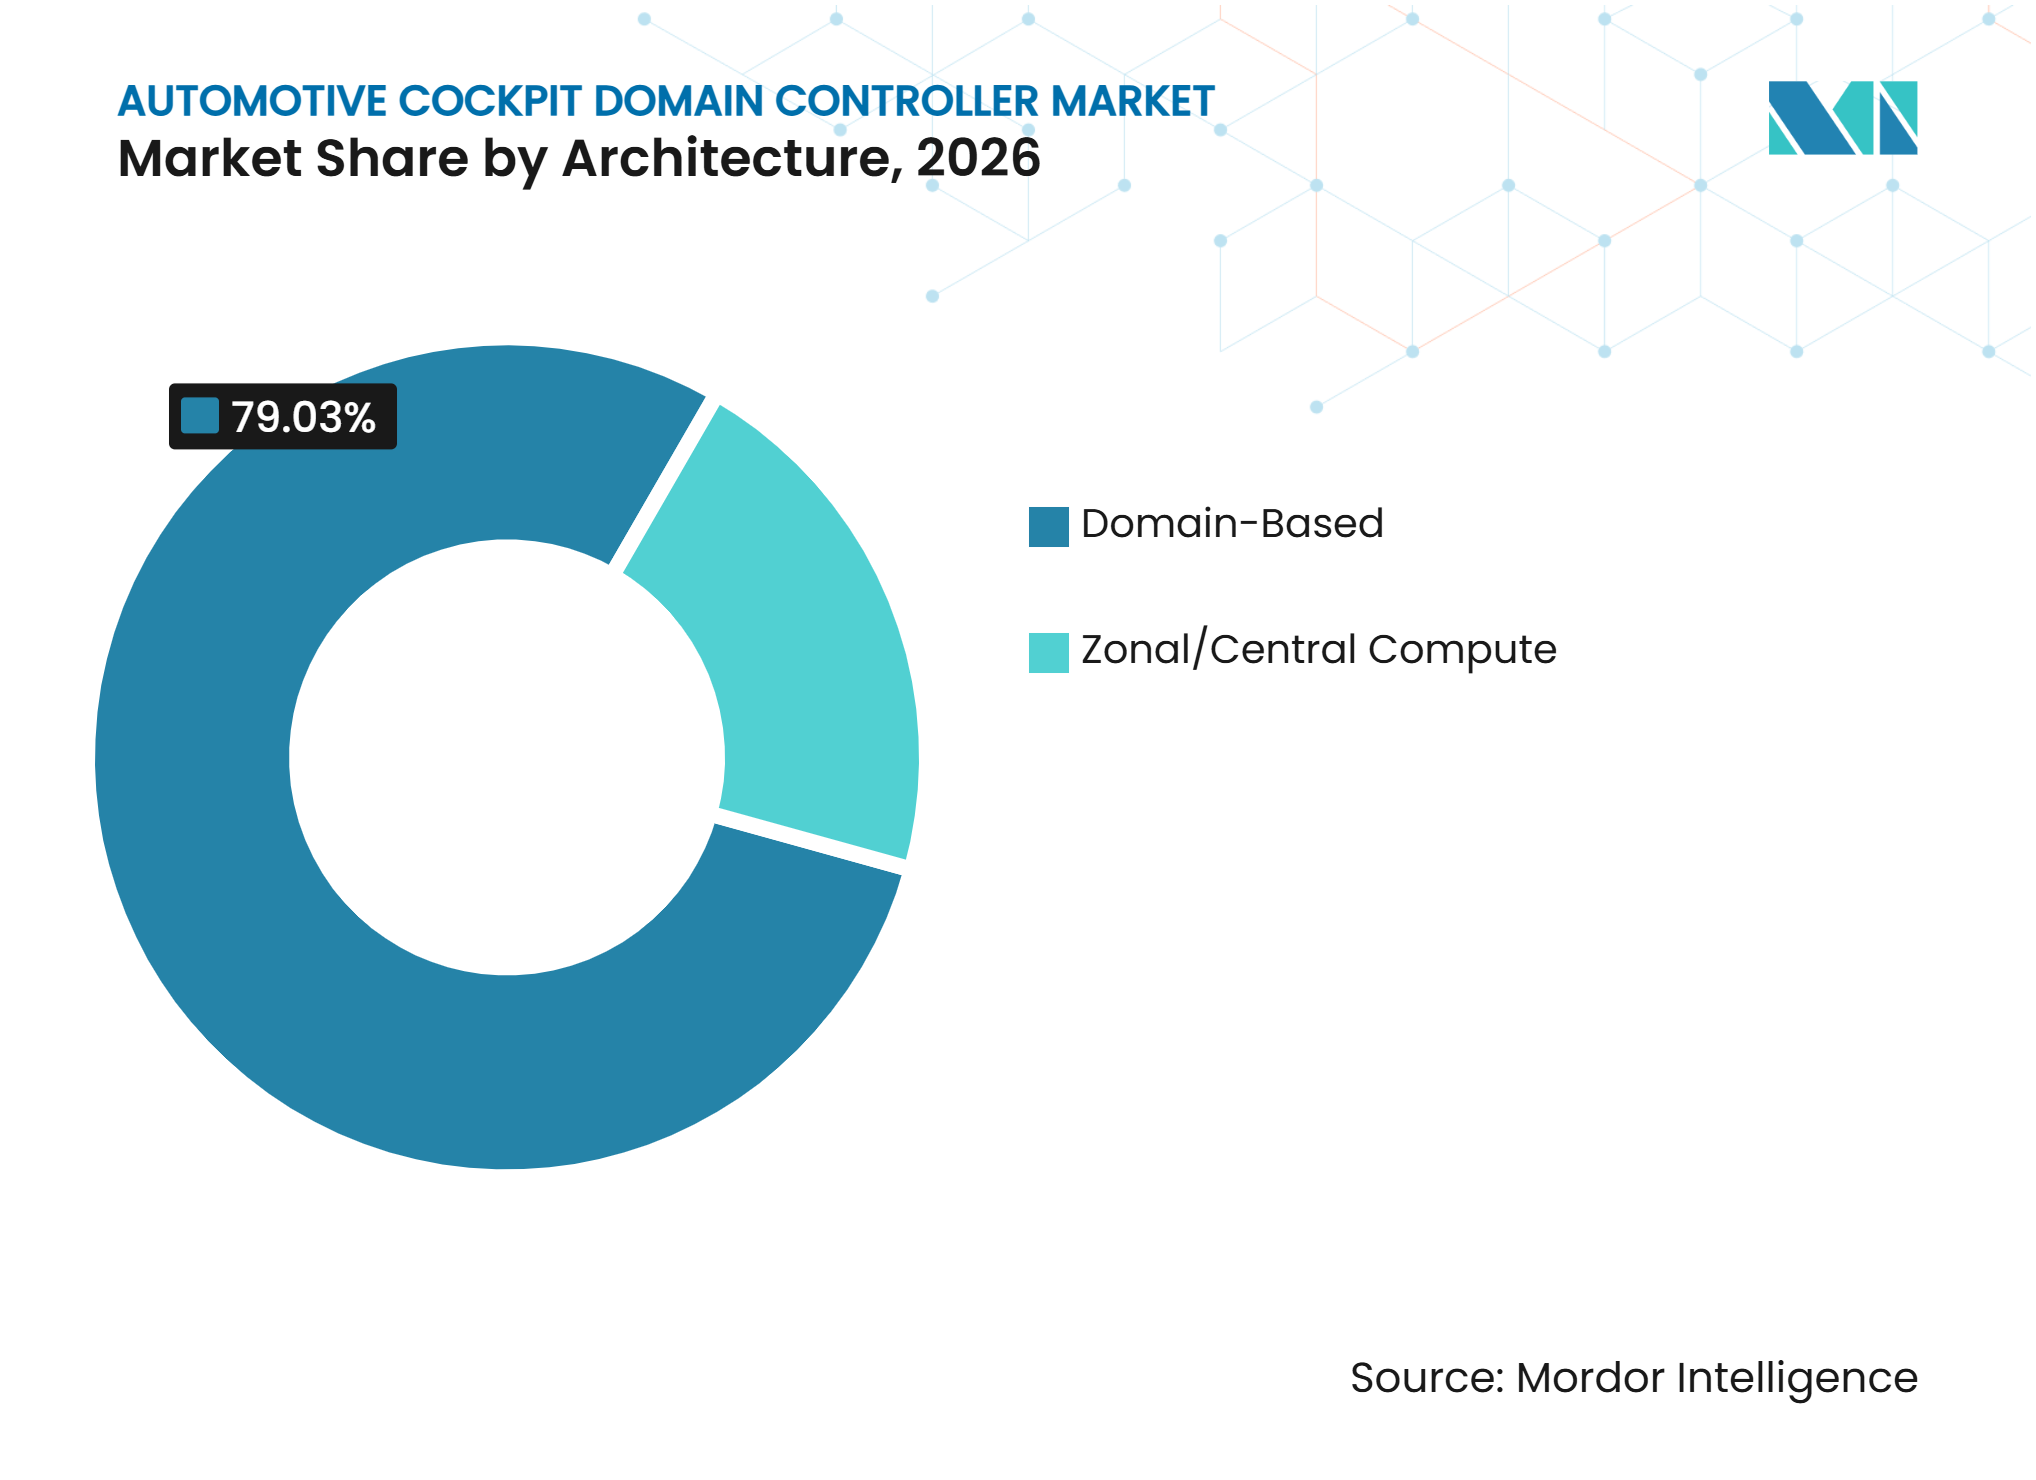
- Por arquitectura, los sistemas basados en dominio tuvieron una participación del 79,03% en 2026, mientras que se proyecta que los sistemas de cómputo zonal/central crezcan a una CAGR del 22,45% hasta 2032.
- Por canal de ventas, los OEM tuvieron una participación del 98,00% en 2026 y se proyecta que crezcan a una CAGR del 13,90% hasta 2032.
- Por geografía, Asia-Pacífico tuvo una participación del 48,50% en 2026 y se proyecta que crezca a una CAGR del 14,88% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Creciente Integración de Cabinas con Múltiples Pantallas en Nuevos Programas de Vehículos | +3.0% | Global, liderado por China y Europa | Corto plazo (≤ 2 años) |
| Plataformas de Vehículos Definidos por Software que Incrementan la Demanda de Cómputo de Cabina Consolidado | +2.8% | Global | Mediano plazo (2–4 años) |
| Uso Creciente de SoC Automotrices de Alto Rendimiento y Virtualización | +2.5% | Global, liderado por China y América del Norte | Mediano plazo (2–4 años) |
| Despliegue de Cabinas Inteligentes Liderado por China que Amplía los Volúmenes de Controladores | +2.5% | Asia-Pacífico, con efecto expansivo hacia Oriente Medio y África y América del Sur | Corto plazo (≤ 2 años) |
| Arquitecturas de Vehículos Eléctricos que Aceleran la Electrónica de Cabina Centralizada | +2.0% | China, Europa y América del Norte | Mediano plazo (2–4 años) |
| Presión de los OEM para Reducir el Número de ECU, la Complejidad del Cableado y la Lista de Materiales | +1.5% | Global | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Creciente Integración de Cabinas con Múltiples Pantallas en Nuevos Programas de Vehículos
Los diseños con múltiples pantallas se extienden ahora más allá de los modelos premium, ya que los fabricantes de vehículos utilizan las pantallas para diferenciar los vehículos de gama media. Los sistemas de cámara de monitoreo aprobados como sustitutos de los espejos exteriores añaden más salidas de pantalla que deben gestionarse en la cabina. Esto incrementa la necesidad de un controlador capaz de coordinar entornos operativos, resoluciones y frecuencias de actualización independientes en hardware de cómputo compartido. El mercado de controladores de dominio de cabina automotriz también debe admitir sistemas de pantalla que varían según el nivel de equipamiento, manteniendo al mismo tiempo una plataforma electrónica central coherente. Samsung Display presentó un panel de tablero dual-OLED de 34 pulgadas en IAA Mobility 2025 que puede funcionar como una sola superficie o como dos pantallas independientes, lo que ilustra las mayores cargas de pantalla que enfrentan las plataformas de cabina [1].
Plataformas de Vehículos Definidos por Software que Incrementan la Demanda de Cómputo de Cabina Consolidado
Los programas de vehículos definidos por software están transformando el controlador de cabina, que pasa de ser una unidad específica de programa a convertirse en una plataforma que puede actualizarse a lo largo del ciclo de vida del vehículo. Elektrobit presentó su suite EB civion en CES 2026 para proporcionar herramientas nativas en la nube, middleware y activos de desarrollo de cabina para los fabricantes de vehículos. Estas herramientas permiten ciclos de desarrollo más cortos y una implementación de software más coherente en todas las líneas de vehículos. En el mercado de controladores de dominio de cabina automotriz, esto convierte la gestión de versiones de software en una parte central de la entrega del proveedor, en lugar de un servicio secundario. En julio de 2026, Qualcomm reportó ingresos trimestrales automotrices récord de aproximadamente 1,59 mil millones de USD, un aumento del 61% interanual, impulsado por las plataformas Snapdragon para cabina y asistencia al conductor. La escala de estas familias de plataformas proporciona a los proveedores y fabricantes de vehículos una base más clara para la planificación del desarrollo a largo plazo.
Uso Creciente de SoC Automotrices de Alto Rendimiento y Virtualización
Los diseños de sistema en chip de alto rendimiento permiten que el mercado de controladores de dominio de cabina automotriz admita gráficos, monitoreo del conductor, interfaces de voz y aplicaciones conectadas en menos procesadores. SemiDrive presentó su chip X10 de 4 nm en Auto Shanghai 2025 con una unidad de procesamiento neuronal de 40 TOPS y soporte para un modelo multimodal en el dispositivo [2]. El diseño ilustra cómo las funciones de cabina pueden realizar más procesamiento dentro del vehículo en lugar de depender de una conexión continua a la nube. El software de hipervisor puede mantener el grupo de instrumentos relacionado con la seguridad separado de un entorno Android en el mismo controlador. Esta configuración ayuda a los proveedores a reducir la duplicación de hardware al tiempo que aborda las necesidades de seguridad funcional de los sistemas de criticidad mixta. También permite que el mercado de controladores de dominio de cabina automotriz sirva a habitáculos con muchas funciones sin requerir procesadores independientes para cada función de software.
Despliegue de Cabinas Inteligentes Liderado por China que Amplía los Volúmenes de Controladores
China proporciona una gran base de despliegue para sistemas de cabina inteligente, lo que respalda los volúmenes de controladores y el aprendizaje de los proveedores en múltiples programas de vehículos. Los fabricantes de vehículos locales han introducido funciones de habitáculo conectado y diseños con múltiples pantallas en modelos de gama media, extendiendo las funciones avanzadas de cabina más allá de los vehículos premium. Esta escala ayuda a los proveedores nacionales a desarrollar capacidades de software, validación y fabricación que pueden respaldar licitaciones en el extranjero. Desay SV anunció en septiembre de 2025 que ofrecería sus controladores de dominio de conducción inteligente, incluido el IPU14 basado en NVIDIA DRIVE AGX Thor, a fabricantes de automóviles globales, mostrando cómo los proveedores chinos utilizan la experiencia en programas nacionales para ingresar a los mercados internacionales [3]. El mercado de controladores de dominio de cabina automotriz se beneficia a medida que los proveedores utilizan el volumen de programas chinos para mejorar la madurez del producto y ampliar su base de clientes internacionales.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Horizonte Temporal del Impacto |
|---|---|---|---|
| Altos Costos de Seguridad Funcional, Ciberseguridad y Gestión Térmica | -1.5% | Global | Mediano plazo (2–4 años) |
| Suministro Volátil de Semiconductores y Memoria Automotrices | -1.2% | Global, agudo en Europa y Japón | Corto plazo (≤ 2 años) |
| Complejidad de la Validación de Software Heredado y Programas de Vehículos | -1.0% | Global, pronunciado en América del Norte y Europa | Largo plazo (≥ 4 años) |
| Presión sobre los Márgenes de los Proveedores de Nivel 1 por la Internalización de los OEM y la Estandarización de Plataformas | -0.9% | China y Europa | Mediano plazo (2–4 años) |
| Fuente: Mordor Intelligence | |||
Altos Costos de Seguridad Funcional, Ciberseguridad y Gestión Térmica
Un controlador de cabina que admite tanto un grupo de instrumentos relacionado con la seguridad como aplicaciones de consumo requiere una validación exhaustiva, trabajo de ciberseguridad y diseño térmico. El Reglamento de la ONU N.° 155 exige un Sistema de Gestión de Ciberseguridad para las nuevas homologaciones de tipo de vehículo en los mercados que cubre [4]. El requisito se traslada a las especificaciones de los proveedores a través de la ingeniería de ciberseguridad, la respuesta a incidentes y los controles de actualización de software. Los proveedores más pequeños pueden encontrar difícil absorber el costo del software validado, el enfriamiento activo y el monitoreo posterior a la producción. Estas exigencias pueden prolongar el trabajo de ingeniería necesario antes de que un controlador entre en producción en serie. El mercado de controladores de dominio de cabina automotriz favorece, por tanto, a los proveedores que pueden utilizar sistemas de validación establecidos en varios programas de vehículos.
Suministro Volátil de Semiconductores y Memoria Automotrices
Los controladores de dominio de cabina dependen de procesadores, memoria, chips de gestión de energía y componentes relacionados provenientes de varios niveles de suministro. Una interrupción en cualquier punto puede retrasar la producción porque estos sistemas combinan más componentes que la electrónica vehicular más sencilla. La ACEA advirtió en octubre de 2025 que la interrupción en el suministro de chips de Nexperia podría detener las líneas de ensamblaje de vehículos europeos en cuestión de días. Los proveedores y fabricantes de vehículos están respondiendo mediante revisiones de doble abastecimiento y una mayor atención al origen de los componentes críticos. Estas medidas añaden complejidad a la adquisición y validación, especialmente cuando un componente sustituto requiere cambios de software o hardware.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Componente:
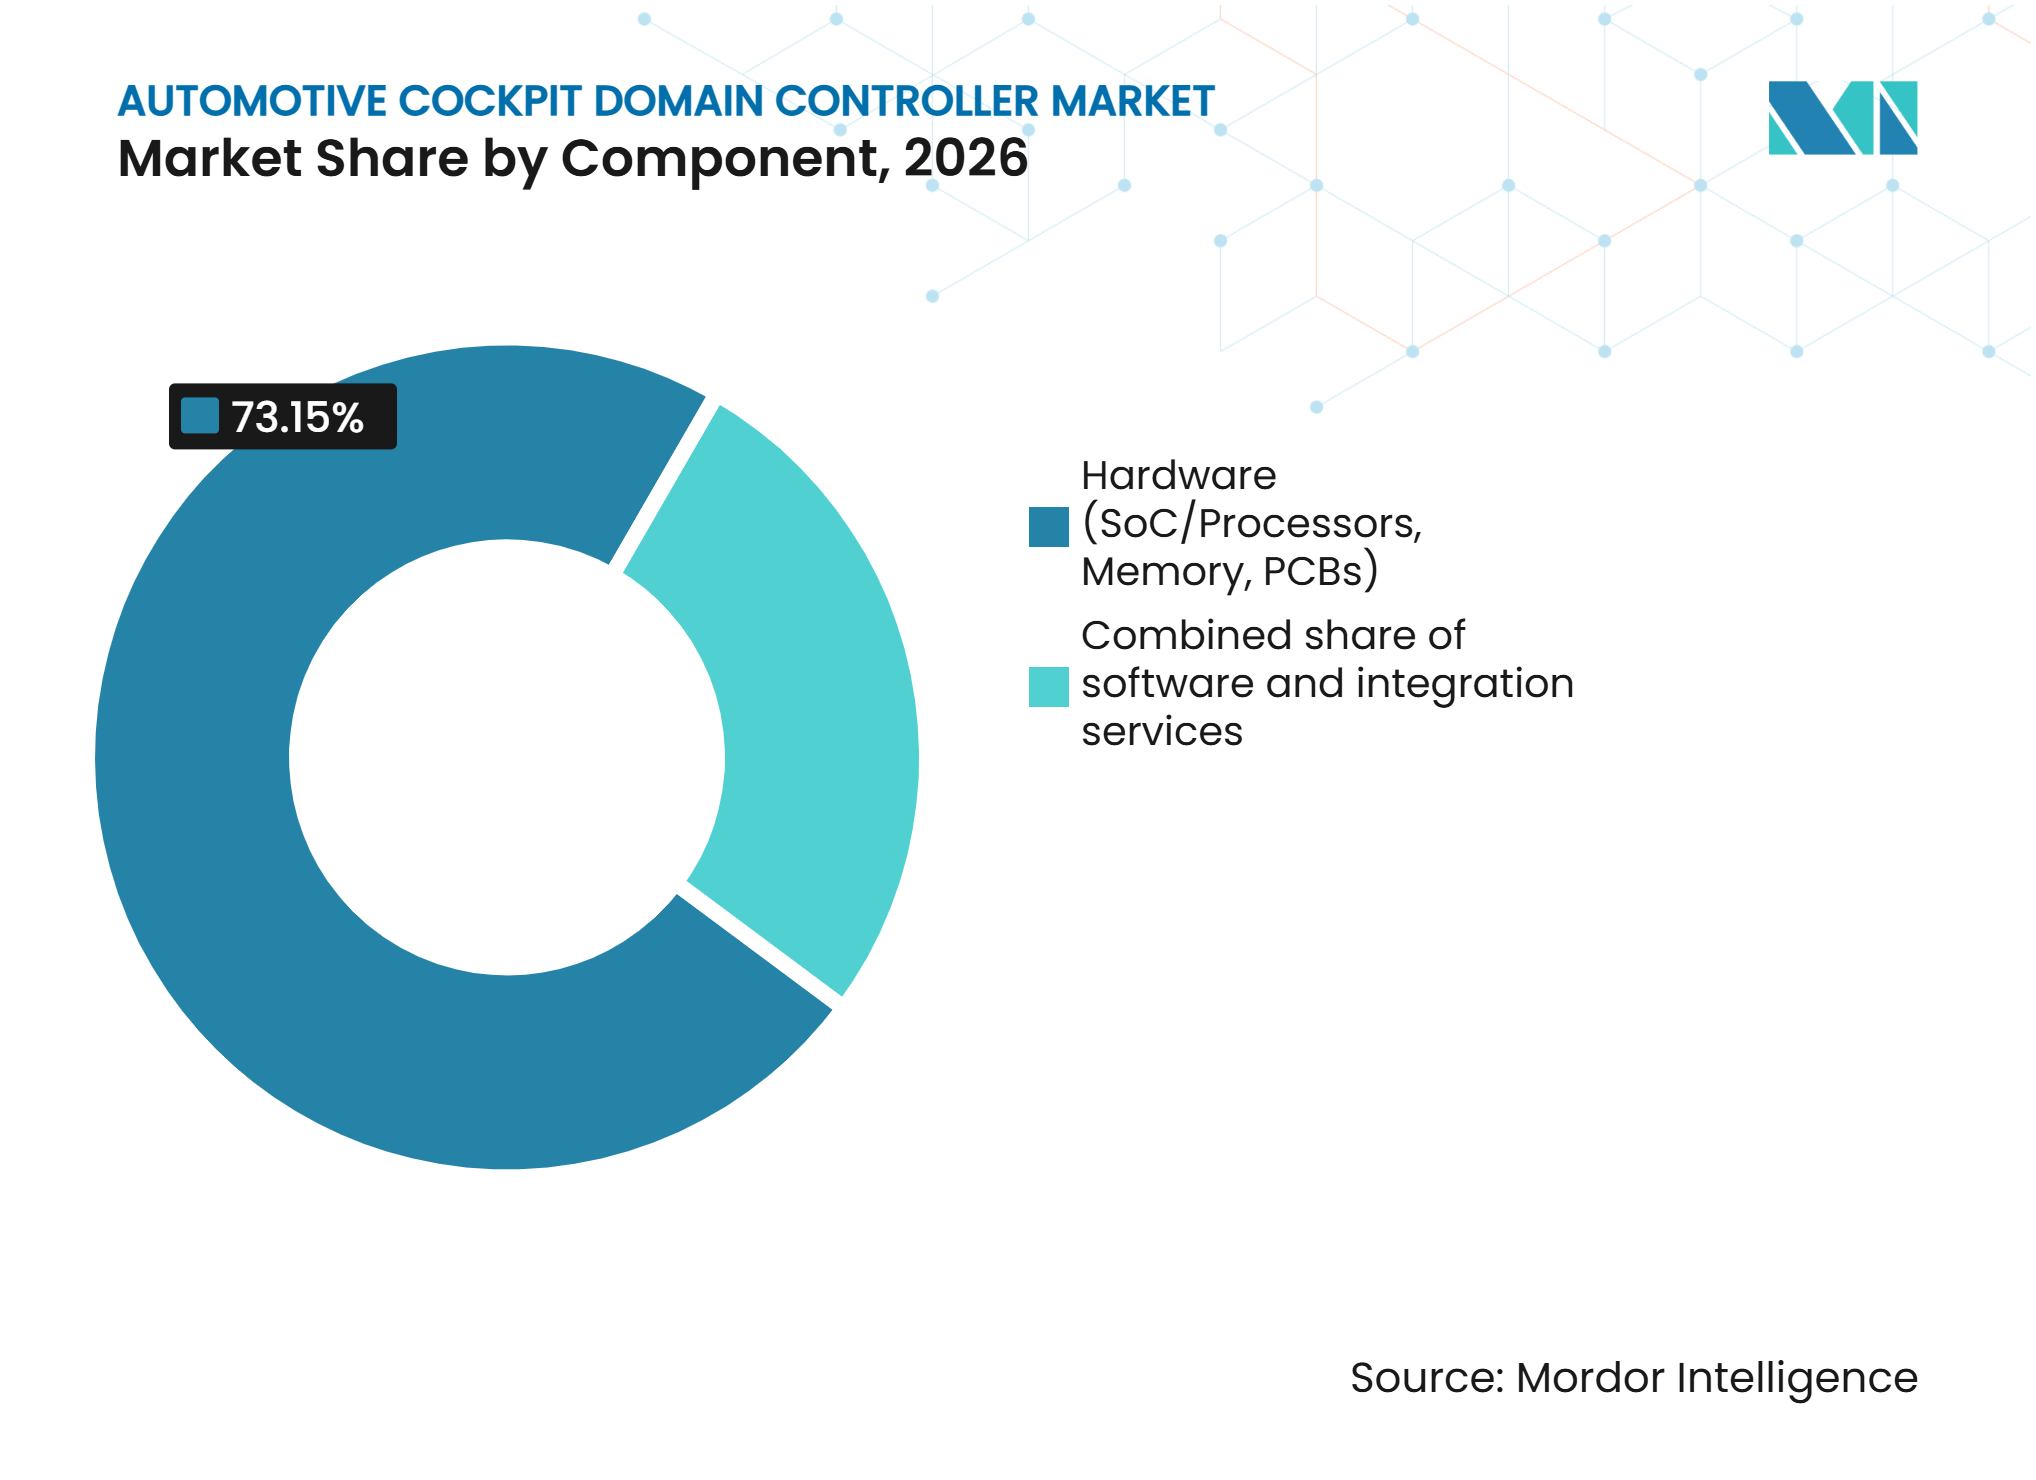
Los Servicios Ganan Peso mientras el Hardware Sigue siendo el Gasto PrincipalEl hardware representó el 73,15% de la participación del mercado de controladores de dominio de cabina automotriz en 2026, lo que refleja el costo de los procesadores calificados para uso automotriz, la memoria, las placas de circuito impreso y los sistemas térmicos. El hardware sigue siendo necesario porque un controlador debe cumplir con los requisitos de seguridad, durabilidad y ciberseguridad del vehículo antes de poder admitir funciones de software avanzadas. Los procesadores también necesitan suficiente capacidad gráfica, de procesamiento neuronal y de conectividad para servir a varias pantallas y aplicaciones. Esto mantiene grande la proporción de hardware incluso a medida que el software se vuelve más importante.
Se prevé que los servicios de integración se expandan a una CAGR del 17,25% hasta 2032, la tasa más alta entre los componentes. El segmento de servicios de integración abarca la certificación de sistemas operativos, la configuración de hipervisores, la integración de software y la validación de actualizaciones inalámbricas. Estas actividades crecen a medida que los fabricantes de vehículos utilizan familias de procesadores comunes en más modelos y esperan que los proveedores gestionen las diferencias de software específicas de cada programa. Visteon indicó en su informe anual de 2025 que los contratos de SmartCore enfatizan gráficos avanzados, mayor contenido de software y cargas de trabajo de inteligencia artificial. El software de middleware e interfaz persona-máquina se sitúa entre las capas de hardware y servicios. Su importancia aumenta cuando una plataforma debe coordinar pantallas, audio, cámaras, conectividad y monitoreo del conductor sin comprometer las funciones de seguridad.


Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Integración de Pantallas:
Seis o Más Pantallas Elevan las Necesidades de ProcesamientoEl nivel de 4–5 pantallas tuvo una participación del 49,33% del mercado de controladores de dominio de cabina automotriz en 2026, convirtiéndose en el diseño establecido para los programas de vehículos de pasajeros de gama media y premium. Esta configuración generalmente combina el grupo de instrumentos, la pantalla central de infoentretenimiento, la pantalla de visualización frontal y las funciones de pantalla para los asientos traseros o el pasajero. Ofrece a los fabricantes de vehículos una ruta conocida para proporcionar una interfaz de habitáculo más rica sin rediseñar cada subsistema electrónico. También proporciona a los proveedores una base práctica para el cómputo de cabina compartido.
Se prevé que el nivel de 6 o más pantallas crezca a una CAGR del 20,14% hasta 2032. Un mayor número de pantallas requiere más ancho de banda gráfico, sincronización de pantallas y control de software. El tamaño del mercado de controladores de dominio de cabina automotriz para estas configuraciones crece a medida que los fabricantes de vehículos chinos introducen diseños panorámicos y con múltiples pantallas en una gama más amplia de modelos. El Yangwang U7, que salió a la venta en China en marzo de 2025, combina tres pantallas frontales con una pantalla de visualización frontal de realidad aumentada. Los sistemas de 2–3 pantallas de nivel básico siguen siendo relevantes en vehículos comerciales y mercados emergentes. Visteon presentó su plataforma Entry Cockpit en CES 2026, que permite la proyección de teléfonos inteligentes en pantallas de menos de siete pulgadas para programas de vehículos sensibles al costo.
Por Tipo de Vehículo:
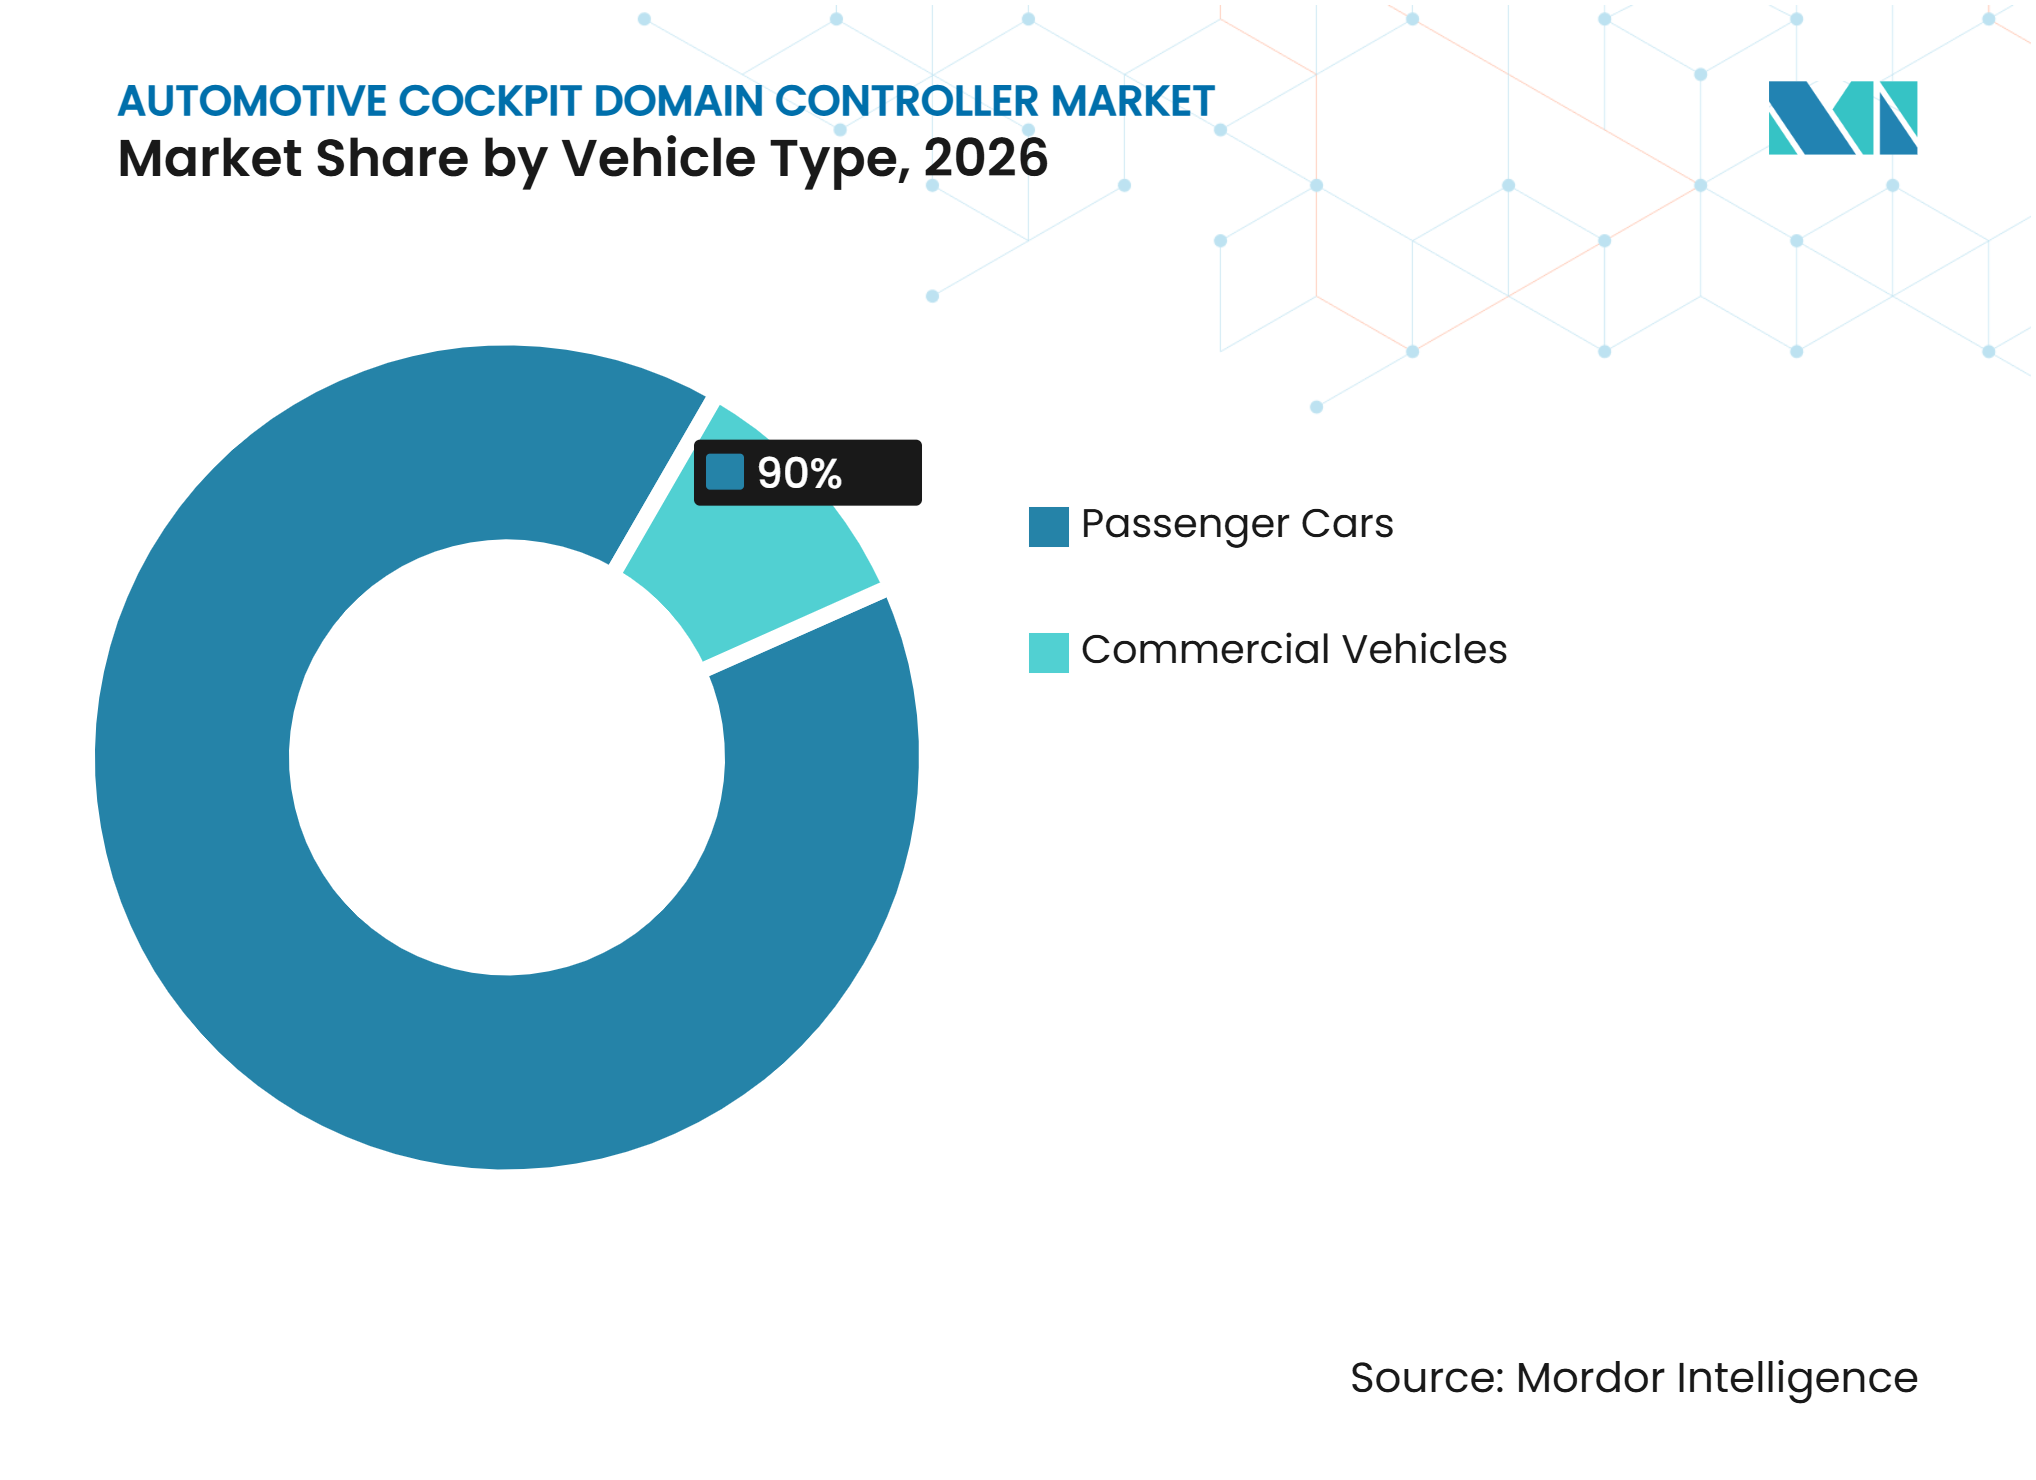
Los Automóviles de Pasajeros Lideran mientras las Plataformas Comerciales se ExpandenLos automóviles de pasajeros representaron una participación de mercado del 90,00% en 2026 porque históricamente han incorporado más electrónica de habitáculo y funciones digitales orientadas al consumidor. Los compradores esperan cada vez más navegación conectada, pantallas grandes, controles de audio y configuraciones personalizadas de habitáculo en los vehículos de pasajeros. Estas funciones crean una amplia base instalada para los programas de controladores de cabina dentro del mercado de controladores de dominio de cabina automotriz. El segmento de automóviles de pasajeros también se beneficia de mayores volúmenes de producción que las categorías de vehículos de uso intensivo.
Se prevé que los vehículos comerciales crezcan a una CAGR del 16,12% hasta 2032. La adopción en vehículos comerciales está respaldada por la telemetría de flotas, los requisitos de monitoreo del conductor y el potencial de consolidar unidades de control en plataformas de uso intensivo. Los operadores de flotas pueden beneficiarse cuando un controlador unificado integra la información del vehículo, las interfaces del conductor y los servicios conectados en un sistema más manejable. Visteon reportó 1,1 mil millones de USD en contratos de vehículos comerciales y motocicletas en 2025, incluida una victoria en controladores de cabina con un importante fabricante de vehículos comerciales. Esta es una oportunidad adyacente y no un sustituto de la demanda de vehículos de pasajeros. Los proveedores necesitarán hardware robusto y soporte de servicio a largo plazo para satisfacer los requisitos de las flotas comerciales.

Por Propulsión:
Los Volúmenes de Motor de Combustión Interna Siguen siendo Grandes mientras los Vehículos Eléctricos Marcan el RitmoLos vehículos con motor de combustión interna tuvieron una participación de mercado del 63,18% en 2026 porque aún constituyen la mayor parte de la producción mundial de vehículos. Las actualizaciones de cabina son en gran medida independientes del tipo de propulsión, por lo que las pantallas conectadas y las plataformas de cómputo pueden utilizarse en modelos de combustión interna, híbridos, híbridos enchufables, de autonomía extendida y eléctricos de batería. Los programas de motor de combustión interna existentes también proporcionan una amplia base para actualizaciones de funciones durante las renovaciones de modelos. Esto ayuda a mantener la demanda de hardware de controladores en diferentes opciones de tren motriz en el mercado de controladores de dominio de cabina automotriz.
Se prevé que los vehículos eléctricos crezcan a una CAGR del 19,34% hasta 2032. Los programas de vehículos eléctricos de batería generalmente se diseñan con arquitecturas eléctricas más integradas y pueden adoptar el cómputo centralizado antes en el proceso de desarrollo. Los fabricantes de vehículos también utilizan las funciones de cabina digital para diferenciar los modelos eléctricos donde las diferencias mecánicas son menos visibles para los compradores. Los programas eléctricos proporcionan, no obstante, un entorno inicial importante para probar nuevos diseños de cómputo zonal y central.
Por Arquitectura:
El Cómputo Zonal y Central Entra en ProducciónLa arquitectura basada en dominio tuvo una participación de mercado del 79,03% en 2026 porque sigue siendo el diseño calificado en muchos programas de vehículos actuales. Los proveedores y fabricantes de vehículos ya han invertido en su software, validación y procesos de producción. Cambiar la arquitectura durante el ciclo de vida de un vehículo puede introducir riesgos de costo y ejecución. Como resultado, los sistemas basados en dominio permanecerán en producción durante muchos años en el mercado de controladores de dominio de cabina automotriz.
Se prevé que las plataformas de cómputo zonal y central crezcan a una CAGR del 22,45% hasta 2032. BMW declaró que su arquitectura eléctrica Neue Klasse utiliza cuatro computadoras de alto rendimiento y un arnés de cableado que es 600 metros más corto y un 30% más ligero que la generación anterior. General Motors introdujo una plataforma de cómputo centralizado en octubre de 2025 para vehículos eléctricos y de gasolina que utiliza agregadores de zona en lugar de numerosas conexiones punto a punto. Estos programas muestran por qué el mercado de controladores de dominio de cabina automotriz está evolucionando hacia controladores con responsabilidades más amplias a nivel de vehículo. La transición será gradual porque los ciclos de los programas de vehículos se extienden comúnmente durante varios años. Los proveedores, por tanto, necesitan dar soporte a los sistemas de dominio heredados mientras preparan plataformas para diseños zonales y centrales.
Por Canal de Ventas:
El Suministro a OEM Sigue siendo la Única Ruta EscalableLos OEM representaron una participación de mercado del 98,00% en 2026 y se proyecta que crezcan a una CAGR del 13,90% hasta 2032. Un controlador de cabina debe integrarse en la arquitectura eléctrica del vehículo, el diseño de pantallas, el caso de seguridad y el proceso de lanzamiento de software. Esto convierte la instalación en fábrica en la ruta práctica para la mayoría de los sistemas de clase controlador. Los productos de posventa pueden añadir funciones limitadas de pantalla o conectividad, pero no pueden reemplazar fácilmente un controlador integrado de fábrica. La estructura del canal otorga a los fabricantes de vehículos una influencia sustancial sobre la selección de proveedores y el calendario de los programas en el mercado de controladores de dominio de cabina automotriz.
Visteon lanzó 86 productos para 19 fabricantes de vehículos en 2025 y registró 7,4 mil millones de USD en nuevos contratos de negocio, incluidos 2,1 mil millones de USD en contratos de SmartCore e infoentretenimiento. El resultado muestra la escala y el largo ciclo de calificación de los programas de cabina de los OEM. El mercado de posventa sigue siendo más relevante para las adaptaciones de vehículos comerciales e instalaciones más sencillas en mercados emergentes. Las relaciones con los OEM también ofrecen a los proveedores una vía para proporcionar software de seguimiento, validación y soporte del ciclo de vida. Esto refuerza el valor de una amplia capacidad de ingeniería en la industria de controladores de dominio de cabina automotriz.
Análisis Geográfico
América del Norte: Los Programas Premium y las Alianzas con Fabricantes de Semiconductores Respaldan la Demanda
América del Norte tuvo una participación del 23,50% del mercado de controladores de dominio de cabina automotriz en 2026, respaldada por activos programas de electrónica en los principales fabricantes de vehículos de la región. Visteon informó en abril de 2026 que los nuevos lanzamientos, incluido un grupo de instrumentos digital en el Infiniti QX65 en América del Norte, respaldaron sus resultados del primer trimestre. Qualcomm fue designado proveedor principal de silicio de cómputo del BMW Group para cabina digital y conducción automatizada durante la próxima década en julio de 2026. Qualcomm y Stellantis también ampliaron su colaboración en plataformas de cabina, conectividad y asistencia al conductor para futuras arquitecturas de vehículos. Estos programas sitúan las plataformas de procesadores avanzados en el centro de los lanzamientos de vehículos en América del Norte. La región se beneficia de operaciones de ingeniería consolidadas, pero los proveedores deben gestionar exigentes requisitos de seguridad funcional y ciberseguridad.
Asia-Pacífico: China Ancla la Región más Grande y de Mayor Crecimiento
Asia-Pacífico tuvo una participación del 48,50% del mercado de controladores de dominio de cabina automotriz en 2026 y se proyecta que crezca a una CAGR del 14,88% hasta 2032, impulsada por el alto volumen de instalaciones de cabinas inteligentes en China y el creciente contenido digital en India, Corea del Sur y el Sudeste Asiático. Los fabricantes de vehículos chinos continúan incorporando diseños con múltiples pantallas, servicios conectados y funciones de software en modelos de gama media. Los proveedores locales están utilizando la escala nacional para desarrollar productos para calificación en el extranjero. Proveedores chinos como Desay SV están utilizando la escala de programas nacionales para buscar programas de cabina y entre dominios en el extranjero. Visteon presentó SmartCore Pro para el XUV 7XO de Mahindra en enero de 2026, lo que apunta a un contenido de cabina en expansión en India. El tamaño del mercado de controladores de dominio de cabina automotriz en la región también se beneficia de programas de vehículos que pueden introducir arquitecturas eléctricas más nuevas sin restricciones heredadas extensas. La localización del suministro y el soporte de software serán importantes a medida que la región pase del rápido crecimiento de instalaciones hacia una estandarización más amplia de plataformas.
Europa, América del Sur, y Oriente Medio y África: El Cumplimiento Normativo y la Adopción en Etapa Inicial Configuran la Demanda
La adopción en Europa está influenciada por el Reglamento General de Seguridad de la UE y el marco UNECE WP.29, que elevan el nivel base para las funciones de seguridad, ciberseguridad y monitoreo del conductor. AUMOVIO ofrece una plataforma de cómputo de alto rendimiento para cabina escalable, diseñada para gestionar múltiples pantallas, monitoreo del conductor basado en cámara y funciones de visión panorámica en un único sistema en chip. América del Sur se encuentra en una etapa más temprana, con Brasil como principal punto de demanda a través de programas localizados de grandes fabricantes de vehículos. Oriente Medio y África parten de una base más pequeña, con la demanda premium en Arabia Saudita y los Emiratos Árabes Unidos respaldando la adopción inicial de cabinas avanzadas. Sudáfrica y Turquía pueden ofrecer oportunidades posteriores a medida que la fabricación local y la adquisición de sistemas digitales para vehículos se desarrollen en el mercado de controladores de dominio de cabina automotriz.
Panorama Competitivo
Concentración del Mercado
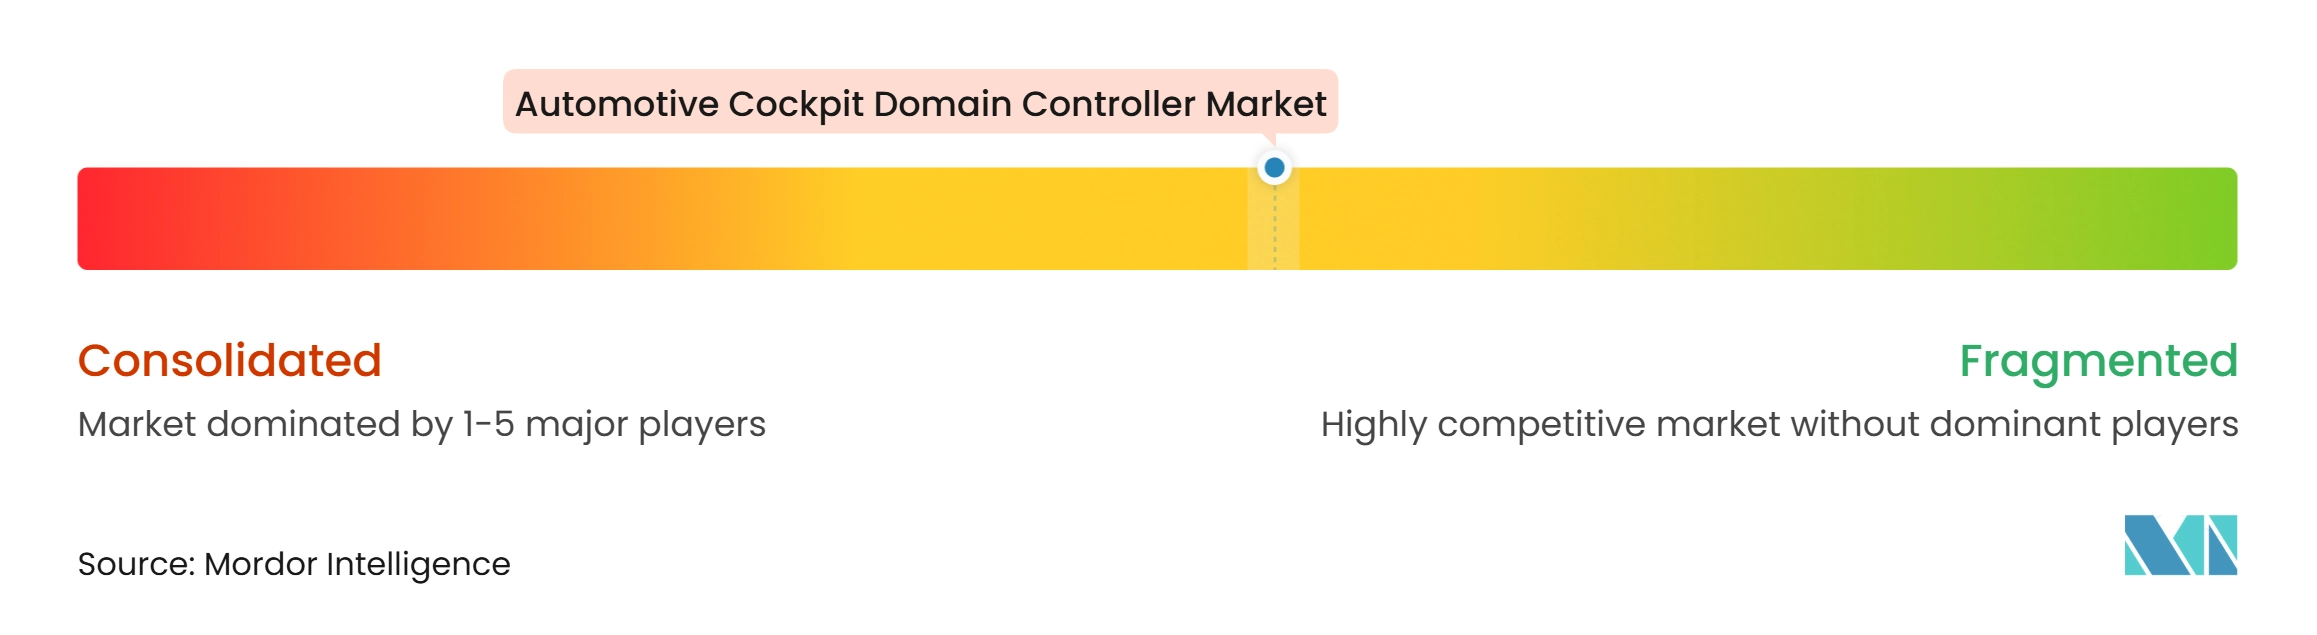
El mercado de controladores de dominio de cabina automotriz está moderadamente concentrado entre los proveedores de Nivel 1 establecidos, aunque los proveedores chinos están incrementando la presión competitiva. Visteon generó 3,8 mil millones de USD en ventas netas en 2025 y aseguró 7,4 mil millones de USD en nuevos contratos de negocio. Su plataforma SmartCore posiciona a la empresa en torno a gráficos avanzados, software y cargas de trabajo de inteligencia artificial. Desay SV está construyendo visibilidad internacional al ofrecer su cartera de controladores de dominio, incluidas las plataformas entre dominios basadas en NVIDIA Thor, a fabricantes de automóviles globales. Esto crea una mayor competencia para los proveedores globales tradicionales en los nuevos programas de vehículos.
Los proveedores también buscan diferenciación a través de software y plataformas de cómputo de alto rendimiento. El Cockpit UX Engine de FORVIA ganó dos premios globales de innovación, incluido el Premio Alemán de Innovación 2025, lo que refleja su enfoque en experiencias de habitáculo basadas en software. Continental anunció en abril de 2025 que su sector del grupo Automotive operaría como AUMOVIO, lo que respalda una posición tecnológica automotriz más enfocada. La plataforma de cabina de alto rendimiento de AUMOVIO está diseñada para funciones simultáneas de pantalla, cámara y monitoreo del conductor. Estos movimientos muestran que las empresas en el mercado de controladores de dominio de cabina automotriz compiten en la amplitud de la plataforma y no solo en módulos de pantalla individuales.
Los proveedores de semiconductores están ganando influencia a medida que los programas de vehículos avanzan hacia la integración de conducción en cabina en hardware de cómputo común. Las plataformas Snapdragon de Qualcomm y NVIDIA DRIVE ofrecen a los fabricantes de vehículos una base para consolidar funciones que antes utilizaban controladores separados. Los proveedores aún necesitan proporcionar integración de sistemas, evidencia de seguridad, diseño térmico y soporte de software durante el ciclo de vida en torno a esos chips. La industria de controladores de dominio de cabina automotriz tiene, por tanto, espacio para proveedores globales de Nivel 1 y especialistas locales capaces.
Líderes de la Industria de Controladores de Dominio de Cabina Automotriz
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Visteon Corporation
-
Aptiv PLC
-
Samsung Electronics Co., Ltd.
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Controladores de Dominio de Cabina Automotriz Empresas cubiertas en este informe
- Visteon Corporation
- Aptiv PLC
- AUMOVIO SE
- Robert Bosch GmbH
- Samsung Electronics Co., Ltd.
- Huizhou Desay SV Automotive Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- FORVIA SE
- LG Electronics Inc.
- Marelli Holdings Co., Ltd.
- Ningbo Joyson Electronic Corp.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- MediaTek Inc.
- ECARX Holdings Inc.
- NVIDIA Corporation
- Valeo SE
- Magna International Inc.
Desarrollos recientes de la industria en Mercado de Controladores de Dominio de Cabina Automotriz
- Julio de 2026: Qualcomm fue designado proveedor principal de silicio de cómputo del BMW Group para sistemas de cabina digital y conducción automatizada durante la próxima década.
- Julio de 2026: Mazda seleccionó el controlador de dominio de cabina de Panasonic Automotive Systems para el nuevo CX-5.
- Mayo de 2026: Stellantis y Qualcomm ampliaron su asociación para adoptar las plataformas Snapdragon Digital Chassis de cabina, conectividad y asistencia al conductor en las futuras arquitecturas de vehículos STLA Brain de próxima generación.
- Enero de 2026: Visteon presentó SmartCore HPC, un controlador de dominio de cabina de alto rendimiento con una capacidad de 700 billones de operaciones por segundo, en CES 2026.
Alcance del Informe Global del Mercado de Controladores de Dominio de Cabina Automotriz
El alcance incluye la segmentación por componente (hardware [SoC/procesadores, memoria, PCB], software [hipervisor, RTOS, middleware, HMI] y servicios de integración), integración de pantallas (2–3 pantallas, 4–5 pantallas y 6 o más pantallas), tipo de vehículo (automóviles de pasajeros y vehículos comerciales), tipo de propulsión (motor de combustión interna [ICE] y eléctrico), arquitectura (basada en dominio y cómputo zonal/central) y canal de ventas (OEM y posventa). Por geografía, el mercado está segmentado en América del Norte (Estados Unidos, Canadá y Resto de América del Norte), Europa (Alemania, Francia, Reino Unido, Italia, España, Rusia y Resto de Europa), Asia-Pacífico (China, Japón, Corea del Sur, India, Sudeste Asiático, Australia y Resto de Asia-Pacífico), América del Sur (Brasil, Argentina, Colombia y Resto de América del Sur) y Oriente Medio y África (Arabia Saudita, Emiratos Árabes Unidos, Israel, Turquía, Sudáfrica, Egipto y Resto de Oriente Medio y África). Los pronósticos del mercado se proporcionan en términos de valor (USD) y volumen (unidades).
Resumen de la segmentación
| Hardware (SoC/Procesadores, Memoria, PCB) |
| Software (Hipervisor, RTOS, Middleware, HMI) |
| Servicios de Integración |
| 2–3 Pantallas |
| 4–5 Pantallas |
| 6 o Más Pantallas |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Motor de Combustión Interna (ICE) |
| Eléctrico |
| Basada en Dominio |
| Cómputo Zonal/Central |
| OEM |
| Posventa |
| América del Norte | Estados Unidos |
| Canadá | |
| Resto de América del Norte | |
| Europa | Alemania |
| Francia | |
| Reino Unido | |
| Italia | |
| España | |
| Rusia | |
| Resto de Europa | |
| Asia-Pacífico | China |
| Japón | |
| Corea del Sur | |
| India | |
| Sudeste Asiático | |
| Australia | |
| Resto de Asia-Pacífico | |
| América del Sur | Brasil |
| Argentina | |
| Colombia | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Emiratos Árabes Unidos | |
| Israel | |
| Turquía | |
| Sudáfrica | |
| Egipto | |
| Resto de Oriente Medio y África |
| Por Componente | Hardware (SoC/Procesadores, Memoria, PCB) | |
| Software (Hipervisor, RTOS, Middleware, HMI) | ||
| Servicios de Integración | ||
| Por Integración de Pantallas | 2–3 Pantallas | |
| 4–5 Pantallas | ||
| 6 o Más Pantallas | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Propulsión | Motor de Combustión Interna (ICE) | |
| Eléctrico | ||
| Por Arquitectura | Basada en Dominio | |
| Cómputo Zonal/Central | ||
| Por Canal de Ventas | OEM | |
| Posventa | ||
| Por Geografía | América del Norte | Estados Unidos |
| Canadá | ||
| Resto de América del Norte | ||
| Europa | Alemania | |
| Francia | ||
| Reino Unido | ||
| Italia | ||
| España | ||
| Rusia | ||
| Resto de Europa | ||
| Asia-Pacífico | China | |
| Japón | ||
| Corea del Sur | ||
| India | ||
| Sudeste Asiático | ||
| Australia | ||
| Resto de Asia-Pacífico | ||
| América del Sur | Brasil | |
| Argentina | ||
| Colombia | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Emiratos Árabes Unidos | ||
| Israel | ||
| Turquía | ||
| Sudáfrica | ||
| Egipto | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño proyectado del mercado de controladores de dominio de cabina automotriz?
Se proyecta que el mercado de controladores de dominio de cabina automotriz alcance los 21,36 mil millones de USD para 2032, desde 11,17 mil millones de USD en 2027, a una CAGR del 13,84%.
¿Qué componente lidera la demanda de controladores de cabina?
El hardware lidera la demanda con el 73,15% de los ingresos de 2026, mientras que los servicios de integración tienen el mayor crecimiento proyectado con una CAGR del 17,25% hasta 2032.
¿Qué tipo de vehículo ofrece el crecimiento más rápido para los controladores de cabina?
Se prevé que los vehículos comerciales crezcan a una CAGR del 16,12% hasta 2032 a medida que se expanden la conectividad de flotas, el monitoreo del conductor y la consolidación de unidades de control.
¿Qué región crece más rápido en controladores de cabina automotriz?
Se prevé que Asia-Pacífico crezca a una CAGR del 14,88% hasta 2032, respaldada por la escala de despliegue de China y el creciente contenido digital en India y otros mercados.