
Marktgröße und Marktanteil des Automotive Cockpit Domain Controllers
Marktübersicht
| Studienzeitraum | 2020 - 2032 |
|---|---|
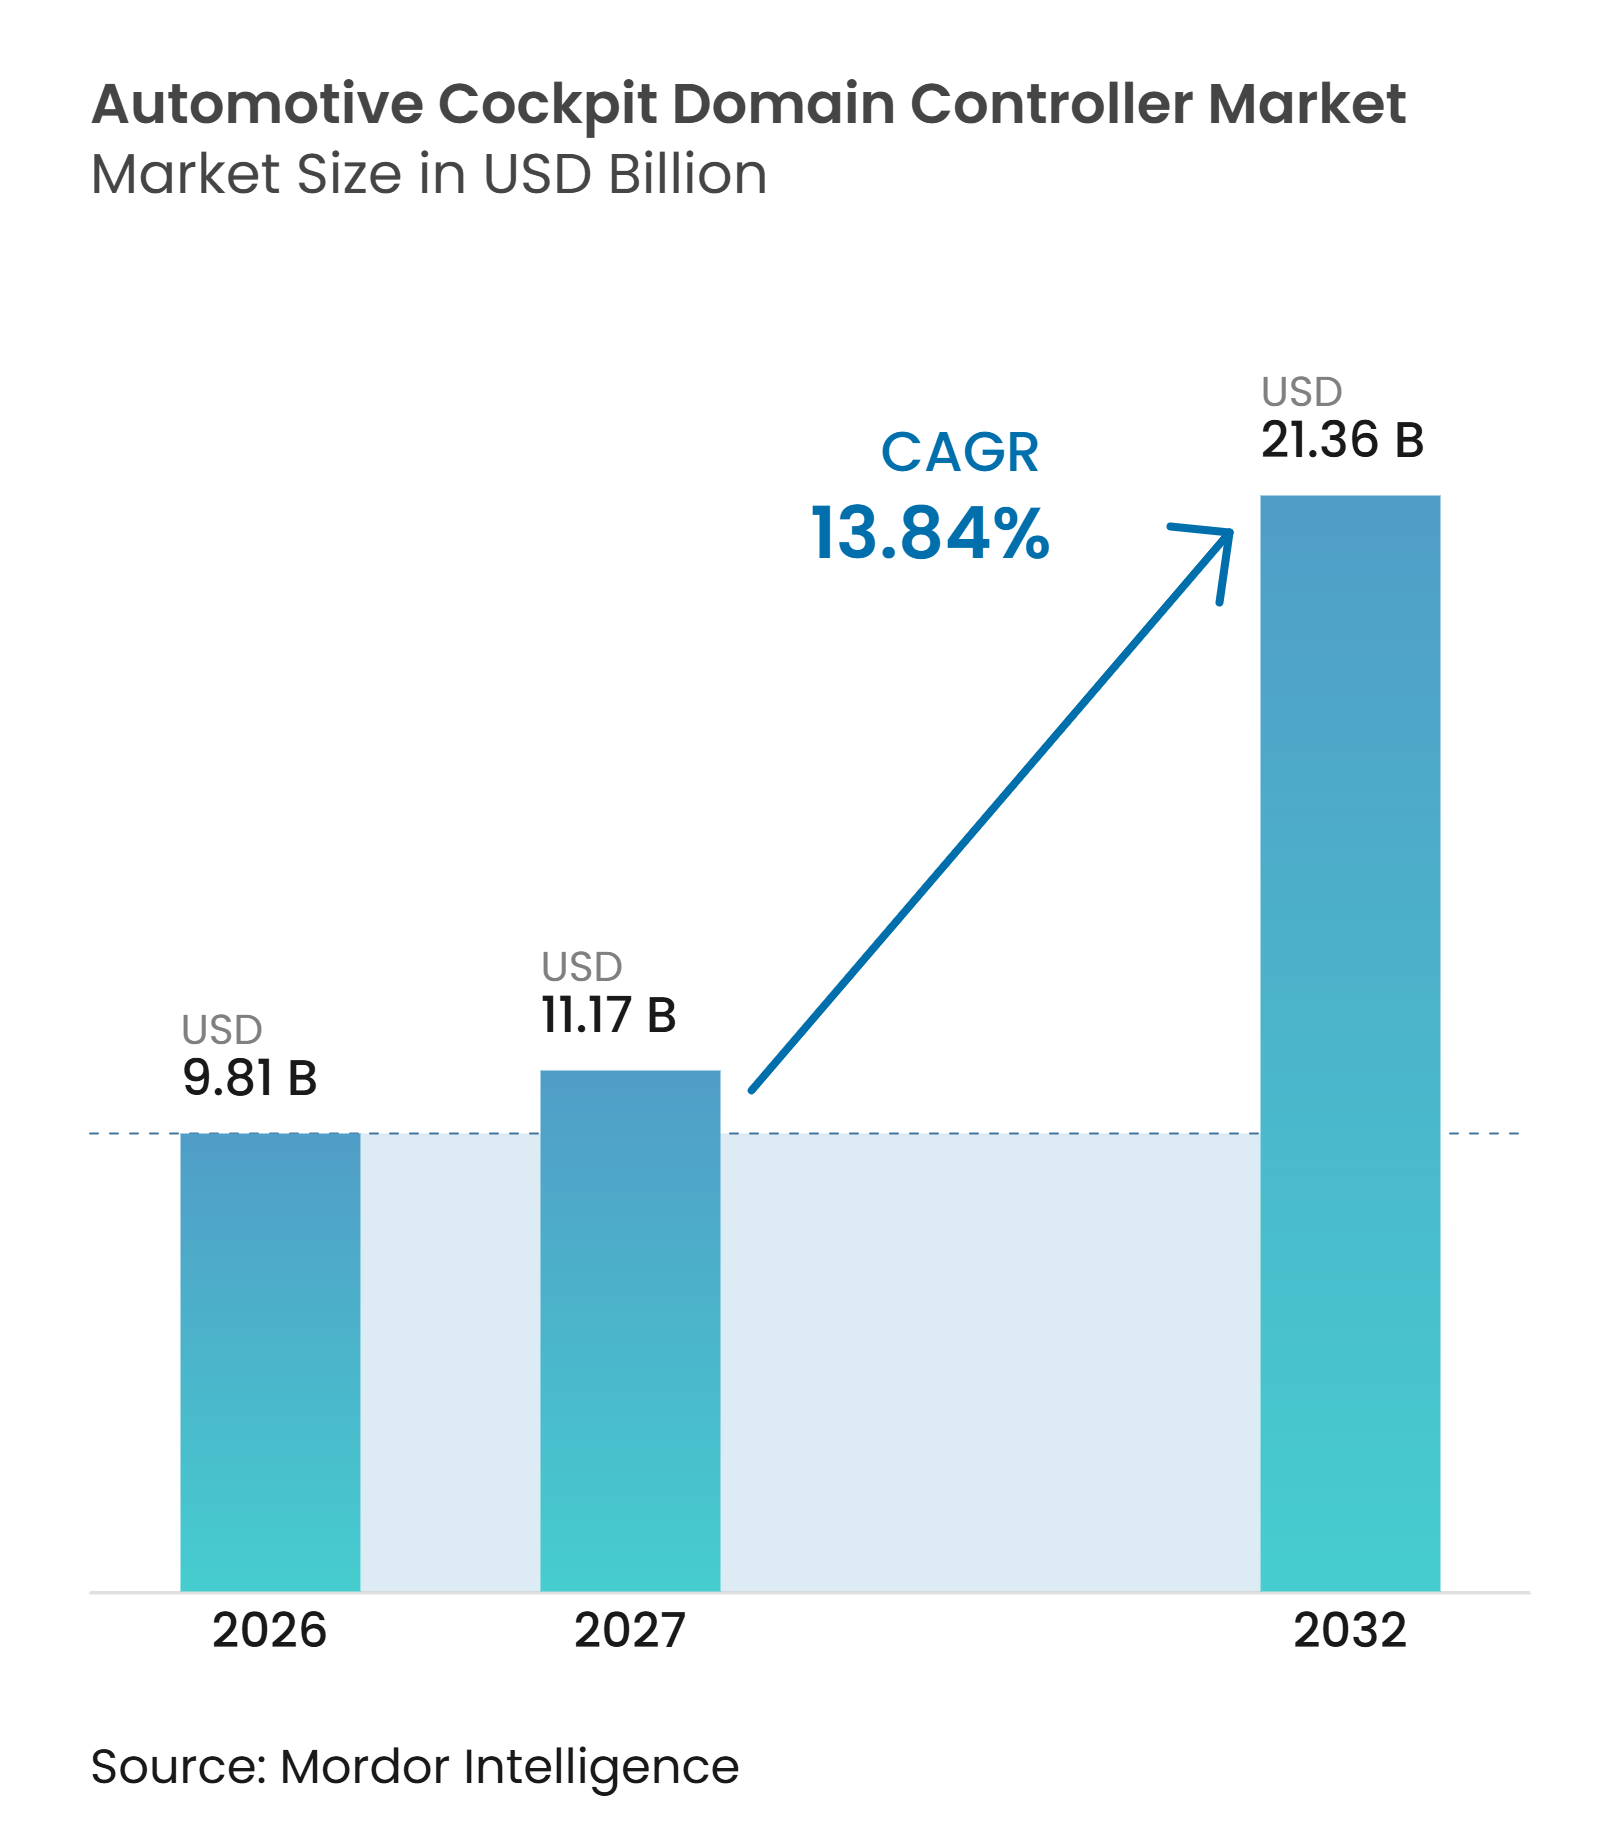
| Marktgröße (2027) | 11.17 Milliarden US-Dollar |
| Marktgröße (2032) | 21.36 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.84 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse des Automotive Cockpit Domain Controllers von Mordor Intelligence
Die Marktgröße des Automotive Cockpit Domain Controllers wurde im Jahr 2026 auf 9,81 Milliarden USD geschätzt und wird voraussichtlich von 11,17 Milliarden USD im Jahr 2027 auf 21,36 Milliarden USD bis 2032 wachsen, bei einer CAGR von 13,84 % im Zeitraum 2027–2032. Der Markt entwickelt sich von separaten elektronischen Steuergeräten hin zu zentralisierten Rechenplattformen, die Instrumentencluster, Infotainment, Head-up-Displays, Unterhaltungssysteme für die Rücksitze und Fahrerüberwachungsfunktionen verwalten. Diese Veränderung erhöht den Softwareanteil jedes Fahrzeugs und macht Updates nach dem Verkauf für Fahrzeugprogramme wichtiger. Die Nachfrage wird auch von Fahrzeugherstellern gestützt, die weniger Steuergeräte, weniger Verkabelung und eine einfachere elektronische Stückliste anstreben. Das Risiko in der Halbleiterversorgung hat diese integrierten Designs wichtiger gemacht, da weniger Prozessoren die Abhängigkeit von einem komplexen Komponentenstapel verringern können. Der Markt für Automotive Cockpit Domain Controller wird zunehmend abhängig von Zulieferern, die qualifizierte Hardware, Sicherheitssoftware, Cybersicherheitskontrollen und Validierung auf Fahrzeugebene kombinieren können.
Wichtigste Erkenntnisse des Berichts
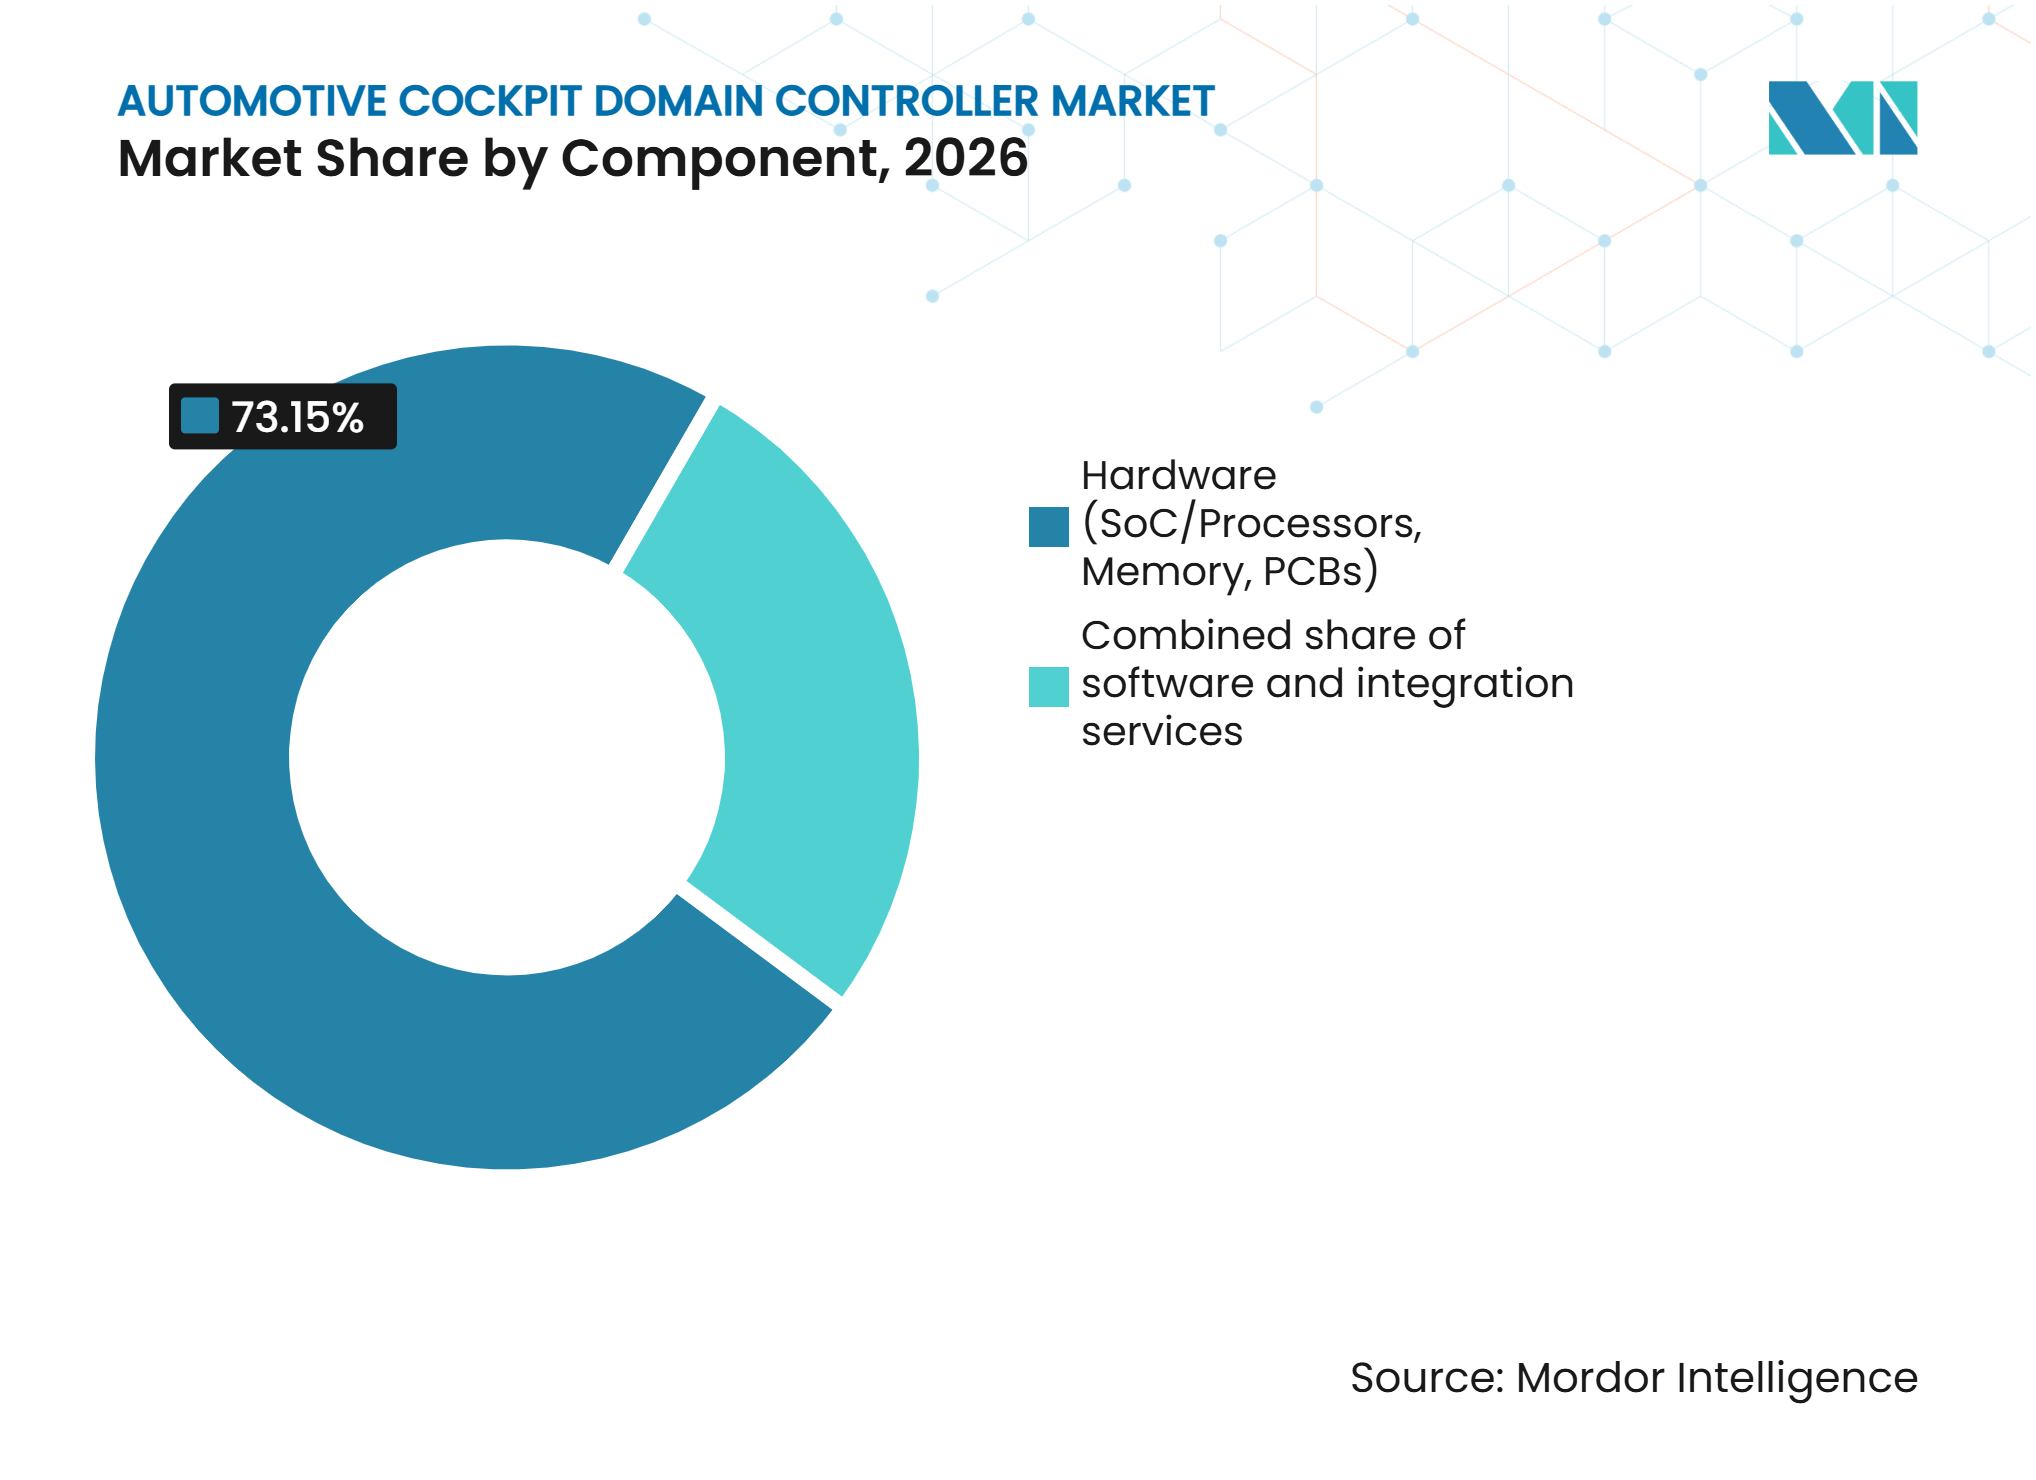
- Nach Komponente hielt Hardware im Jahr 2026 einen Anteil von 73,15 %, während Integrationsdienstleistungen bis 2032 voraussichtlich mit einer CAGR von 17,25 % wachsen werden.
- Nach Display-Integration hielt das Segment 4–5 Displays im Jahr 2026 einen Anteil von 49,33 %, während 6+ Displays bis 2032 voraussichtlich mit einer CAGR von 20,14 % wachsen werden.
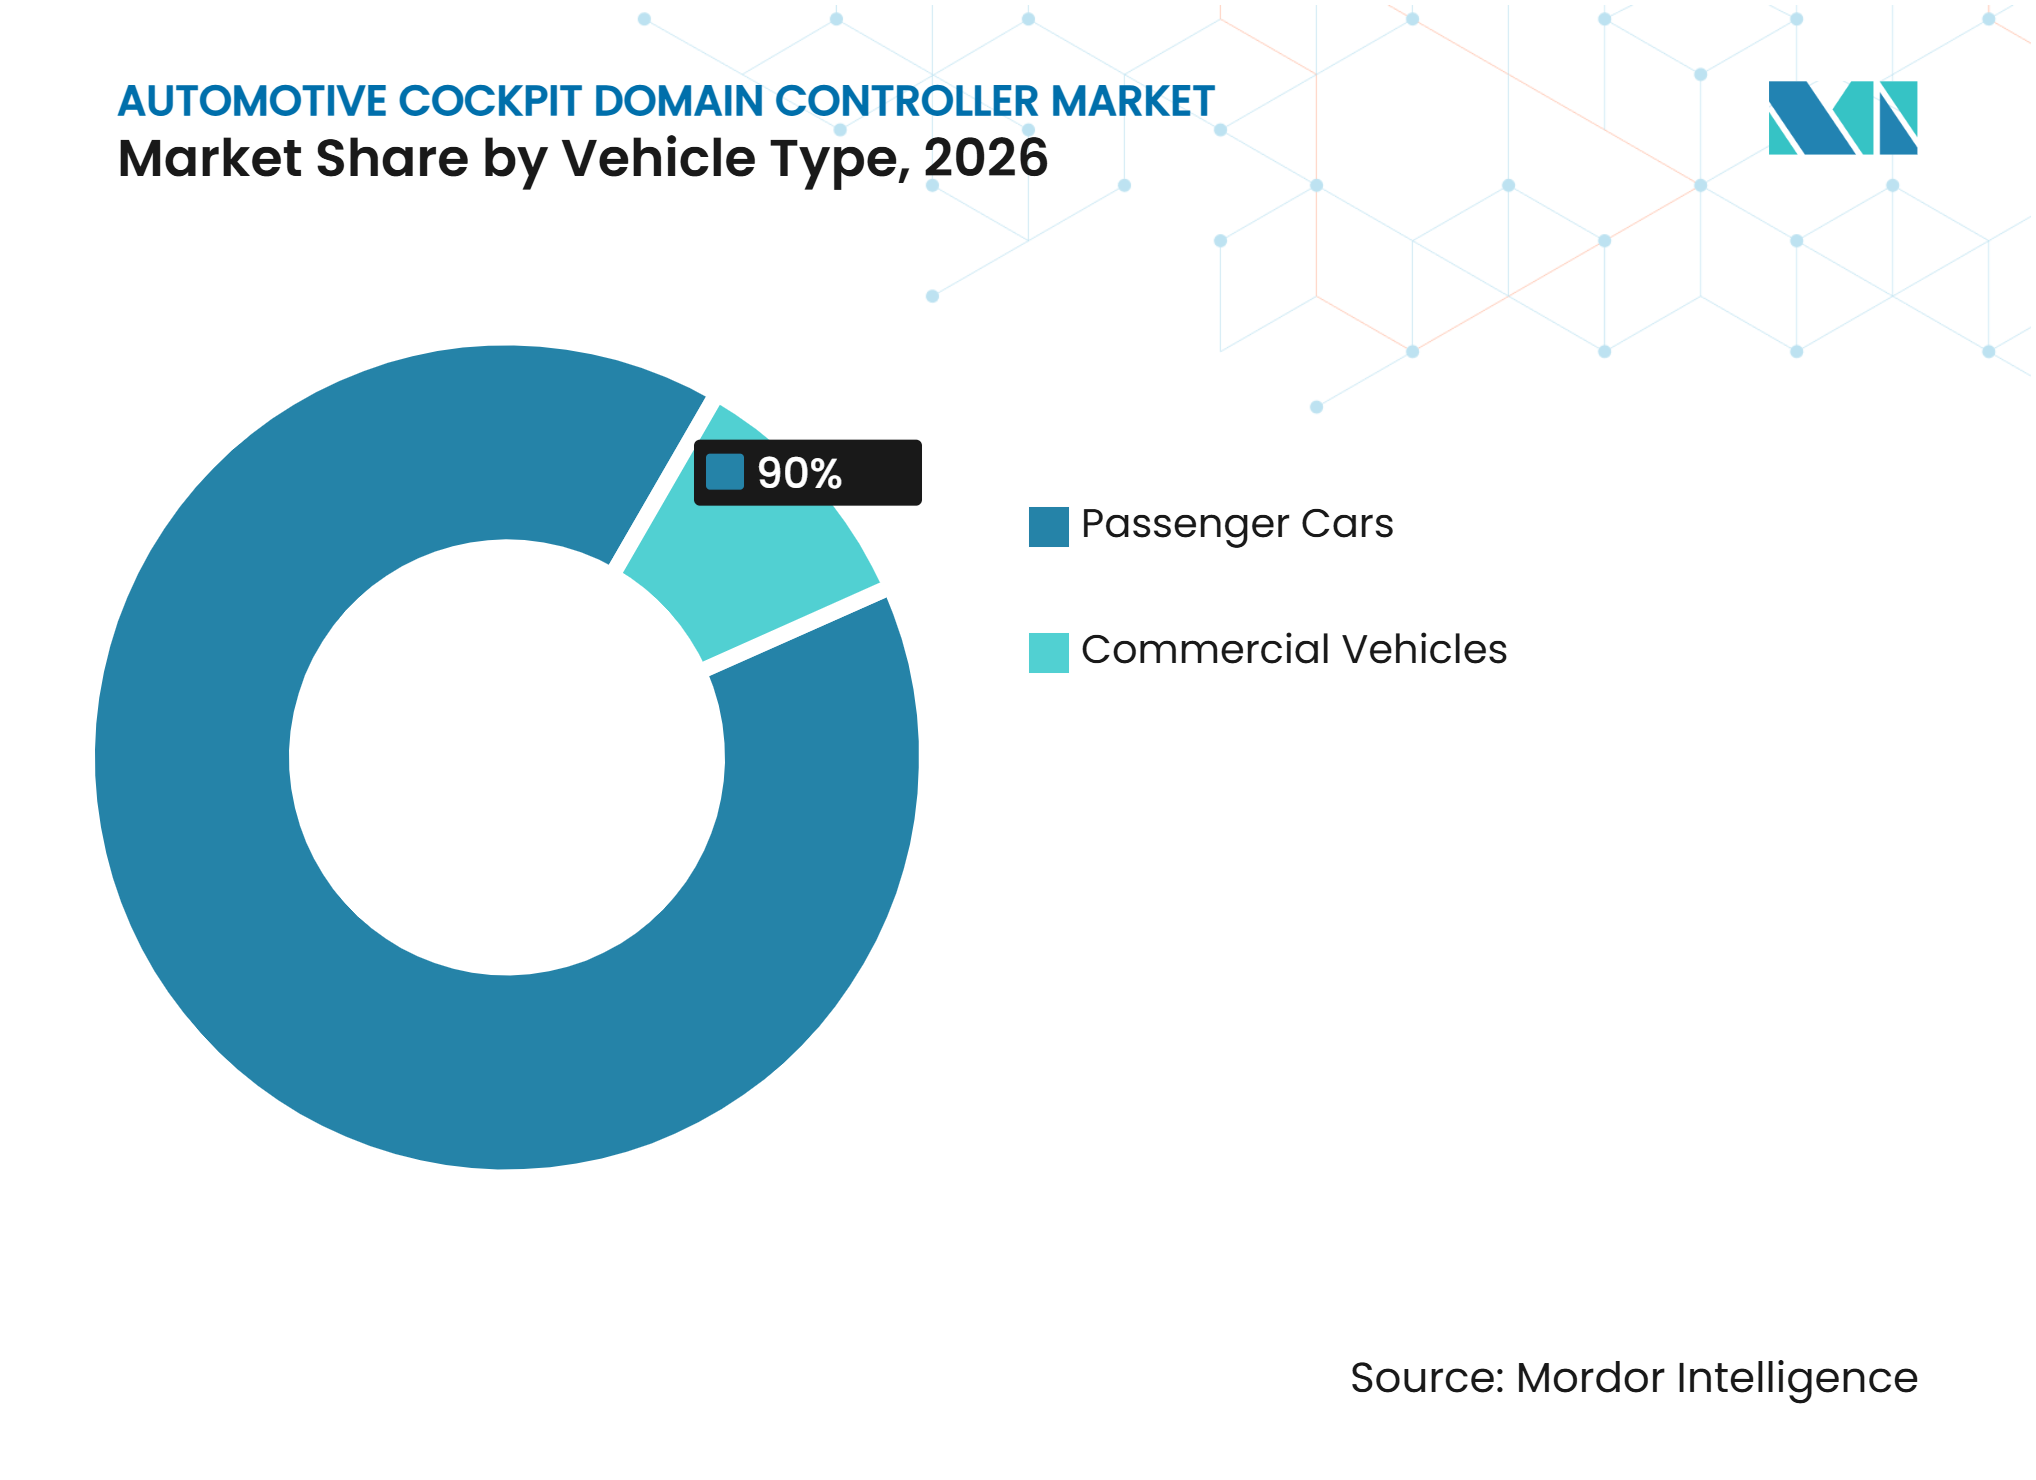
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Anteil von 90,00 %, während Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 16,12 % wachsen werden.
- Nach Antrieb hielten Fahrzeuge mit Verbrennungsmotor im Jahr 2026 einen Anteil von 63,18 %, während Elektrofahrzeuge bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen werden.
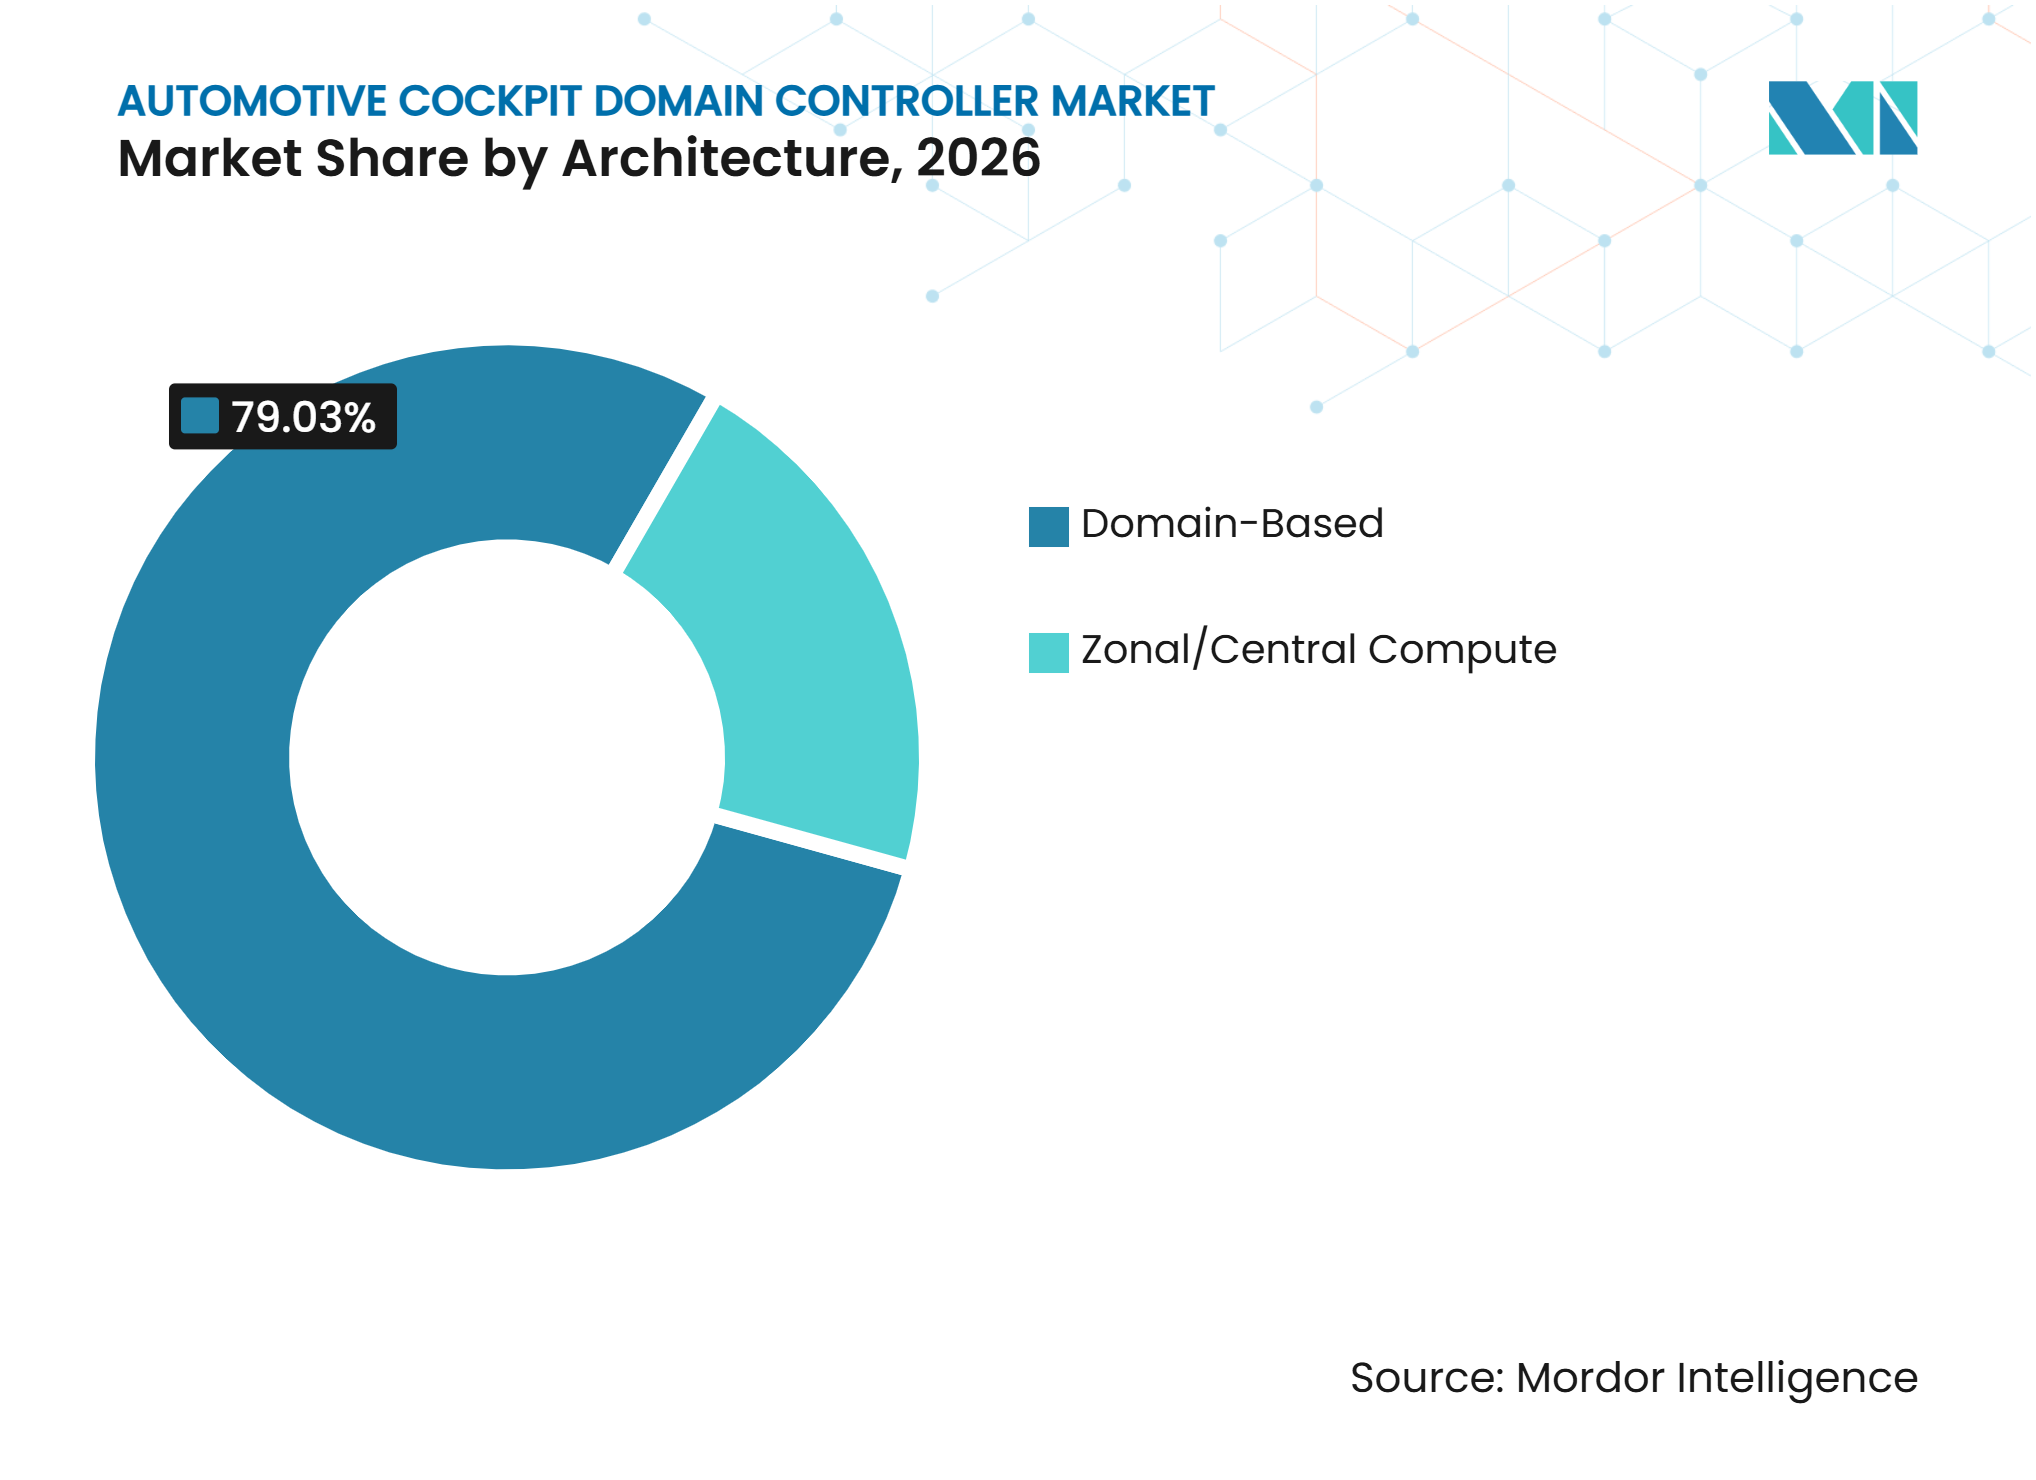
- Nach Architektur hielten domänenbasierte Systeme im Jahr 2026 einen Anteil von 79,03 %, während zonale/zentrale Rechensysteme bis 2032 voraussichtlich mit einer CAGR von 22,45 % wachsen werden.
- Nach Vertriebskanal hielten OEMs im Jahr 2026 einen Anteil von 98,00 % und werden bis 2032 voraussichtlich mit einer CAGR von 13,90 % wachsen.
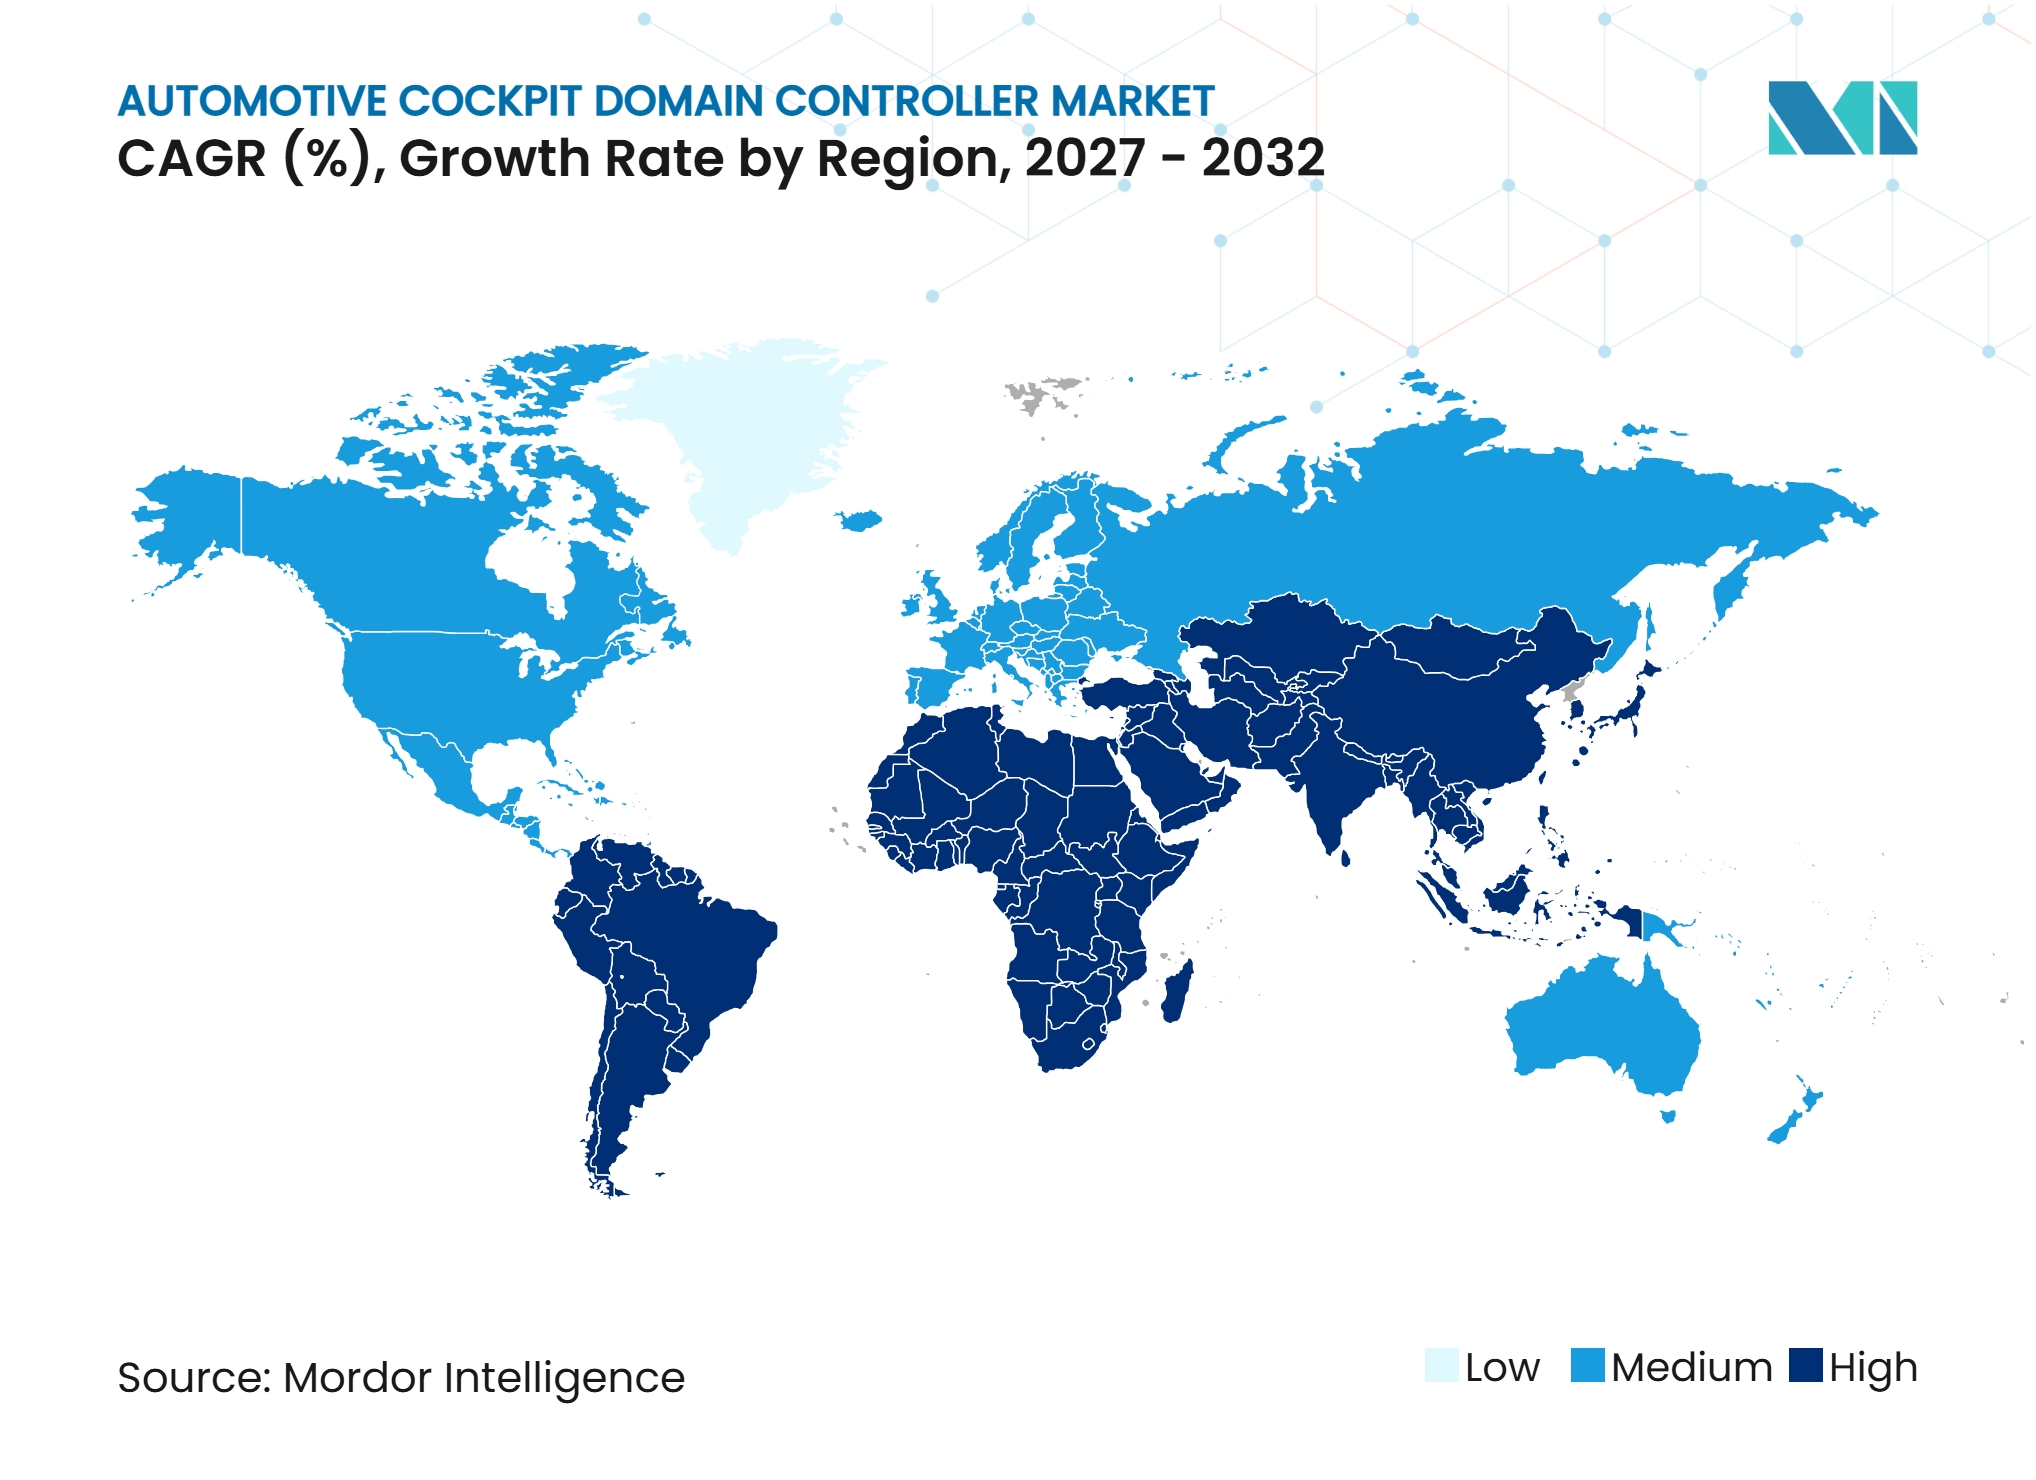
- Nach Geografie hielt der asiatisch-pazifische Raum im Jahr 2026 einen Anteil von 48,50 % und wird bis 2032 voraussichtlich mit einer CAGR von 14,88 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Zunehmende Multi-Display-Cockpit-Integration in neuen Fahrzeugprogrammen | +3.0% | Global, angeführt von China und Europa | Kurzfristig (≤ 2 Jahre) |
| Softwaredefinierte Fahrzeugplattformen steigern die Nachfrage nach konsolidierter Cockpit-Rechenleistung | +2.8% | Global | Mittelfristig (2–4 Jahre) |
| Zunehmender Einsatz von leistungsstarken automobilen SoCs und Virtualisierung | +2.5% | Global, angeführt von China und Nordamerika | Mittelfristig (2–4 Jahre) |
| Von China geführte Intelligent-Cockpit-Einführung erweitert Controller-Volumina | +2.5% | Asiatisch-pazifischer Raum, mit Ausstrahlungseffekten auf den Nahen Osten und Afrika sowie Südamerika | Kurzfristig (≤ 2 Jahre) |
| Elektrofahrzeugarchitekturen beschleunigen zentralisierte Cockpit-Elektronik | +2.0% | China, Europa und Nordamerika | Mittelfristig (2–4 Jahre) |
| OEM-Druck zur Reduzierung der Steuergeräteanzahl, der Verkabelungskomplexität und der Stückliste | +1.5% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Zunehmende Multi-Display-Cockpit-Integration in neuen Fahrzeugprogrammen
Multi-Display-Layouts gehen mittlerweile über Premiummodelle hinaus, da Fahrzeughersteller Bildschirme zur Differenzierung von Serienfahrzeugen einsetzen. Kameraüberwachungssysteme, die als Ersatz für Außenspiegel zugelassen sind, fügen weitere Display-Ausgaben hinzu, die im Cockpit verwaltet werden müssen. Dies erhöht den Bedarf an einem Controller, der separate Betriebsumgebungen, Auflösungen und Bildwiederholraten auf gemeinsamer Rechenhardware koordinieren kann. Der Markt für Automotive Cockpit Domain Controller muss außerdem Display-Systeme unterstützen, die je nach Ausstattungsvariante variieren, während die zentrale Elektronikplattform konsistent bleibt. Samsung Display präsentierte auf der IAA Mobility 2025 ein 34-Zoll-Dual-OLED-Armaturenbrettdisplay, das als eine Fläche oder als zwei unabhängige Displays funktionieren kann, was die höheren Display-Anforderungen an Cockpit-Plattformen verdeutlicht [1].
Softwaredefinierte Fahrzeugplattformen steigern die Nachfrage nach konsolidierter Cockpit-Rechenleistung
Softwaredefinierte Fahrzeugprogramme wandeln den Cockpit-Controller von einer programmspezifischen Einheit in eine Plattform um, die über den gesamten Fahrzeuglebenszyklus aktualisiert werden kann. Elektrobit stellte auf der CES 2026 seine EB civion-Suite vor, um cloudnative Tools, Middleware und Cockpit-Entwicklungsressourcen für Fahrzeughersteller bereitzustellen. Diese Tools unterstützen kürzere Entwicklungszyklen und eine konsistentere Softwarebereitstellung über Fahrzeuglinien hinweg. Im Markt für Automotive Cockpit Domain Controller macht dies das Software-Release-Management zu einem zentralen Bestandteil der Zuliefererleistung und nicht mehr zu einem nachgelagerten Service. Im Juli 2026 meldete Qualcomm einen rekordverdächtigen vierteljährlichen Automobilumsatz von etwa 1,59 Milliarden USD, ein Plus von 61 % im Jahresvergleich, angetrieben durch Snapdragon-Cockpit- und Fahrerassistenzplattformen. Der Umfang dieser Plattformfamilien bietet Zulieferern und Fahrzeugherstellern eine klarere Grundlage für die langfristige Entwicklungsplanung.
Zunehmender Einsatz von leistungsstarken automobilen SoCs und Virtualisierung
Leistungsstarke System-on-Chip-Designs ermöglichen es dem Markt für Automotive Cockpit Domain Controller, Grafik, Fahrerüberwachung, Sprachschnittstellen und vernetzte Anwendungen auf weniger Prozessoren zu unterstützen. SemiDrive präsentierte auf der Auto Shanghai 2025 seinen 4-nm-X10-Chip mit einer 40-TOPS-Neuronenverarbeitungseinheit und Unterstützung für ein multimodales On-Device-Modell [2]. Das Design veranschaulicht, wie Cockpit-Funktionen mehr Verarbeitung im Fahrzeug durchführen können, anstatt auf eine kontinuierliche Cloud-Verbindung angewiesen zu sein. Hypervisor-Software kann einen sicherheitsrelevanten Instrumentencluster von einer Android-Umgebung auf demselben Controller trennen. Diese Anordnung hilft Zulieferern, Hardware-Duplizierungen zu reduzieren und gleichzeitig die funktionalen Sicherheitsanforderungen gemischter Kritikalitätssysteme zu erfüllen. Sie ermöglicht es dem Markt für Automotive Cockpit Domain Controller auch, funktionsreiche Fahrgastzellen zu bedienen, ohne separate Prozessoren für jede Softwarefunktion zu benötigen.
Von China geführte Intelligent-Cockpit-Einführung erweitert Controller-Volumina
China bietet eine große Einsatzbasis für intelligente Cockpit-Systeme, was Controller-Volumina und das Lernen der Zulieferer über mehrere Fahrzeugprogramme hinweg unterstützt. Lokale Fahrzeughersteller haben vernetzte Kabinenfunktionen und Multi-Screen-Layouts in Serienmodellen eingeführt und damit erweiterte Cockpit-Funktionen über Premiumfahrzeuge hinaus ausgedehnt. Dieser Umfang hilft inländischen Zulieferern, Software-, Validierungs- und Fertigungskapazitäten zu entwickeln, die internationale Ausschreibungen unterstützen können. Desay SV gab im September 2025 bekannt, seine Intelligent-Driving-Domain-Controller, einschließlich des auf NVIDIA DRIVE AGX Thor basierenden IPU14, globalen Automobilherstellern anzubieten, was zeigt, wie chinesische Zulieferer inländische Programmerfahrungen nutzen, um in internationale Märkte einzutreten [3]. Der Markt für Automotive Cockpit Domain Controller profitiert davon, dass Zulieferer das chinesische Programmvolumen nutzen, um die Produktreife zu verbessern und ihre internationale Kundenbasis zu erweitern.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für funktionale Sicherheit, Cybersicherheit und Wärmemanagement | -1.5% | Global | Mittelfristig (2–4 Jahre) |
| Volatile Versorgung mit automobilen Halbleitern und Speicherbausteinen | -1.2% | Global, akut in Europa und Japan | Kurzfristig (≤ 2 Jahre) |
| Komplexität der Legacy-Software und der Fahrzeugprogrammvalidierung | -1.0% | Global, ausgeprägt in Nordamerika und Europa | Langfristig (≥ 4 Jahre) |
| OEM-Insourcing und Plattformstandardisierungsdruck auf Tier-1-Margen | -0.9% | China und Europa | Mittelfristig (2–4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für funktionale Sicherheit, Cybersicherheit und Wärmemanagement
Ein Cockpit-Controller, der sowohl einen sicherheitsrelevanten Cluster als auch Verbraucheranwendungen unterstützt, erfordert umfangreiche Validierung, Cybersicherheitsarbeit und thermisches Design. Die UN-Regelung Nr. 155 schreibt ein Cybersicherheitsmanagementsystem für neue Fahrzeugtypgenehmigungen in den abgedeckten Märkten vor [4]. Die Anforderung fließt über Cybersicherheitstechnik, Vorfallreaktion und Software-Update-Kontrollen in die Zuliefererspezifikationen ein. Kleinere Zulieferer können die Kosten für validierte Software, aktive Kühlung und Überwachung nach der Produktion nur schwer absorbieren. Diese Anforderungen können die erforderliche Ingenieurarbeit verlängern, bevor ein Controller in die Serienproduktion geht. Der Markt für Automotive Cockpit Domain Controller begünstigt daher Zulieferer, die etablierte Validierungssysteme über mehrere Fahrzeugprogramme hinweg einsetzen können.
Volatile Versorgung mit automobilen Halbleitern und Speicherbausteinen
Cockpit-Domain-Controller sind auf Prozessoren, Speicher, Energieverwaltungschips und verwandte Komponenten aus mehreren Versorgungsebenen angewiesen. Eine Störung an einem beliebigen Punkt kann die Produktion verzögern, da diese Systeme mehr Komponenten kombinieren als einfachere Fahrzeugelektronik. ACEA warnte im Oktober 2025, dass die Nexperia-Chip-Versorgungsunterbrechung europäische Fahrzeugmontagelinien innerhalb von Tagen zum Stillstand bringen könnte. Zulieferer und Fahrzeughersteller reagieren mit Dual-Sourcing-Überprüfungen und einer engeren Überwachung der Herkunft kritischer Komponenten. Diese Maßnahmen erhöhen die Komplexität bei Beschaffung und Validierung, insbesondere wenn eine Ersatzkomponente Software- oder Hardwareänderungen erfordert.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Komponente:
Dienstleistungen gewinnen an Gewicht, während Hardware der Kernschwerpunkt bleibtHardware machte im Jahr 2026 73,15 % des Marktanteils des Automotive Cockpit Domain Controllers aus, was den Aufwand für automobil-qualifizierte Prozessoren, Speicher, Leiterplatten und Wärmesysteme widerspiegelt. Hardware bleibt notwendig, da ein Controller die Anforderungen an Fahrzeugsicherheit, Haltbarkeit und Cybersicherheit erfüllen muss, bevor er erweiterte Softwarefunktionen unterstützen kann. Prozessoren benötigen außerdem ausreichende Grafik-, Neuronenverarbeitungs- und Konnektivitätsfähigkeiten, um mehrere Displays und Anwendungen zu bedienen. Dies hält den Hardwareanteil groß, auch wenn Software immer wichtiger wird.
Integrationsdienstleistungen werden bis 2032 voraussichtlich mit einer CAGR von 17,25 % wachsen, der höchsten Rate unter den Komponenten. Das Segment Integrationsdienstleistungen umfasst Betriebssystemzertifizierung, Hypervisor-Einrichtung, Softwareintegration und Validierung von Over-the-Air-Updates. Diese Aktivitäten wachsen, da Fahrzeughersteller gemeinsame Prozessorfamilien über mehr Modelle hinweg einsetzen und von Zulieferern erwarten, programmspezifische Softwareunterschiede zu verwalten. Visteon erklärte in seinem Jahresbericht 2025, dass SmartCore-Gewinne erweiterte Grafik, mehr Softwareinhalt und Arbeitslasten der künstlichen Intelligenz betonen. Middleware und Software für die Mensch-Maschine-Schnittstelle befinden sich zwischen den Hardware- und Dienstleistungsschichten. Ihre Bedeutung steigt, wenn eine Plattform Displays, Audio, Kameras, Konnektivität und Fahrerüberwachung koordinieren muss, ohne Sicherheitsfunktionen zu beeinträchtigen.



Nach Display-Integration:
Sechs und mehr Displays erhöhen den VerarbeitungsbedarfDas Segment 4–5 Displays hielt im Jahr 2026 49,33 % des Marktanteils des Automotive Cockpit Domain Controllers und ist damit das etablierte Layout für Mittelklasse- und Premiumfahrzeugprogramme. Diese Konfiguration kombiniert in der Regel Instrumentencluster, zentrales Infotainment-Display, Head-up-Display sowie Funktionen für Rücksitz- oder Beifahrerdisplays. Sie bietet Fahrzeugherstellern einen bekannten Weg, eine reichhaltigere Kabinenoberfläche bereitzustellen, ohne jedes elektronische Teilsystem neu zu gestalten. Sie gibt Zulieferern auch eine praktische Ausgangsbasis für gemeinsames Cockpit-Computing.
Das Segment 6+ Displays wird bis 2032 voraussichtlich mit einer CAGR von 20,14 % wachsen. Größere Bildschirmanzahlen erfordern mehr Grafikbandbreite, Display-Synchronisation und Softwaresteuerung. Die Marktgröße des Automotive Cockpit Domain Controllers für diese Konfigurationen wächst, da chinesische Fahrzeughersteller Panorama- und Multi-Screen-Layouts in einer breiteren Modellpalette einführen. Der Yangwang U7, der im März 2025 in China auf den Markt kam, kombiniert drei Frontdisplays mit einem Augmented-Reality-Head-up-Display. Einstiegssysteme mit 2–3 Displays bleiben in Nutzfahrzeugen und Schwellenmärkten relevant. Visteon präsentierte auf der CES 2026 seine Entry-Cockpit-Plattform, die Smartphone-Projektion auf Displays unter sieben Zoll für kostensensible Fahrzeugprogramme ermöglicht.
Nach Fahrzeugtyp:
Personenkraftwagen führen, während kommerzielle Plattformen expandierenPersonenkraftwagen machten im Jahr 2026 einen Marktanteil von 90,00 % aus, da sie historisch gesehen mehr Kabinenelektronik und verbraucherorientierte digitale Funktionen aufweisen. Käufer erwarten zunehmend vernetzte Navigation, große Displays, Audiosteuerung und personalisierte Kabineneinstellungen in Personenfahrzeugen. Diese Funktionen schaffen eine breite installierte Basis für Cockpit-Controller-Programme im Markt für Automotive Cockpit Domain Controller. Das Personenkraftwagensegment profitiert auch von höheren Produktionsvolumina als schwere Nutzfahrzeugkategorien.
Nutzfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 16,12 % wachsen. Die Einführung von Nutzfahrzeugen wird durch Flottentelematik, Anforderungen an die Fahrerüberwachung und das Potenzial zur Konsolidierung von Steuergeräten auf stark genutzten Plattformen unterstützt. Flottenoperatoren können profitieren, wenn ein einheitlicher Controller Fahrzeuginformationen, Fahrerschnittstellen und vernetzte Dienste in ein besser verwaltbares System integriert. Visteon meldete im Jahr 2025 Aufträge im Wert von 1,1 Milliarden USD im Bereich Nutzfahrzeuge und Zweiräder, einschließlich eines Cockpit-Controller-Auftrags bei einem großen Nutzfahrzeughersteller. Dies ist eine ergänzende Chance und kein Ersatz für die Nachfrage nach Personenkraftwagen. Zulieferer benötigen robuste Hardware und langfristigen Service-Support, um die Anforderungen gewerblicher Flotten zu erfüllen.

Nach Antrieb:
Verbrennungsmotorvolumina bleiben groß, während Elektrofahrzeuge das Tempo vorgebenFahrzeuge mit Verbrennungsmotor hielten im Jahr 2026 einen Marktanteil von 63,18 %, da sie nach wie vor den größten Anteil an der globalen Fahrzeugproduktion ausmachen. Cockpit-Upgrades sind weitgehend unabhängig vom Antriebstyp, sodass vernetzte Displays und Rechenplattformen in Fahrzeugen mit Verbrennungsmotor, Hybridantrieb, Plug-in-Hybridantrieb, Range-Extended-Antrieb und batterieelektrischem Antrieb eingesetzt werden können. Bestehende Verbrennungsmotorprogramme bieten auch eine breite Basis für Funktions-Upgrades bei Modellauffrischungen. Dies trägt dazu bei, die Nachfrage nach Controller-Hardware über verschiedene Antriebsstrangoptionen im Markt für Automotive Cockpit Domain Controller aufrechtzuerhalten.
Elektrofahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 19,34 % wachsen. Batterieelektrische Programme werden in der Regel mit stärker integrierten elektrischen Architekturen konzipiert und können zentralisiertes Computing früher im Entwicklungsprozess übernehmen. Fahrzeughersteller nutzen auch digitale Cockpit-Funktionen, um Elektromodelle zu differenzieren, bei denen mechanische Unterschiede für Käufer weniger sichtbar sind. Elektrische Programme bieten dennoch ein wichtiges frühes Umfeld für die Erprobung neuer zonaler und zentraler Computing-Layouts.
Nach Architektur:
Zonale und zentrale Rechenplattformen gehen in die ProduktionDie domänenbasierte Architektur hielt im Jahr 2026 einen Marktanteil von 79,03 %, da sie in vielen aktuellen Fahrzeugprogrammen das qualifizierte Design bleibt. Zulieferer und Fahrzeughersteller haben bereits in ihre Software, Validierung und Produktionsprozesse investiert. Eine Änderung der Architektur während eines Fahrzeuglebenszyklus kann Kosten- und Ausführungsrisiken mit sich bringen. Infolgedessen werden domänenbasierte Systeme noch viele Jahre lang im Markt für Automotive Cockpit Domain Controller in Produktion bleiben.
Zonale und zentrale Rechenplattformen werden bis 2032 voraussichtlich mit einer CAGR von 22,45 % wachsen. BMW erklärte, dass seine Neue-Klasse-Elektroarchitektur vier Hochleistungsrechner und einen Kabelbaum verwendet, der 600 Meter kürzer und 30 % leichter ist als die Vorgängergeneration. General Motors führte im Oktober 2025 eine zentralisierte Rechenplattform für Elektro- und Benzinfahrzeuge ein, die Zonenaggregatoren anstelle zahlreicher Punkt-zu-Punkt-Verbindungen verwendet. Diese Programme zeigen, warum der Markt für Automotive Cockpit Domain Controller sich hin zu Controllern mit umfassenderen Verantwortlichkeiten auf Fahrzeugebene verschiebt. Der Übergang wird schrittweise erfolgen, da Fahrzeugprogrammzyklen häufig mehrere Jahre umfassen. Zulieferer müssen daher Legacy-Domänensysteme unterstützen und gleichzeitig Plattformen für zonale und zentrale Designs vorbereiten.
Nach Vertriebskanal:
OEM-Versorgung bleibt der einzige skalierbare WegOEMs repräsentierten im Jahr 2026 einen Marktanteil von 98,00 % und werden bis 2032 voraussichtlich mit einer CAGR von 13,90 % wachsen. Ein Cockpit-Controller muss in die elektrische Fahrzeugarchitektur, die Display-Anordnung, den Sicherheitsnachweis und den Software-Release-Prozess integriert werden. Dies macht die Werksinstallation zum praktischen Weg für die meisten Controller-Klassen-Systeme. Aftermarket-Produkte können begrenzte Display- oder Konnektivitätsfunktionen hinzufügen, können jedoch einen werksintegrierten Controller nicht ohne Weiteres ersetzen. Die Kanalstruktur gibt Fahrzeugherstellern erheblichen Einfluss auf die Zuliefererauswahl und den Programmzeitplan im Markt für Automotive Cockpit Domain Controller.
Visteon brachte im Jahr 2025 86 Produkte für 19 Fahrzeughersteller auf den Markt und verzeichnete neue Geschäftsgewinne in Höhe von 7,4 Milliarden USD, darunter 2,1 Milliarden USD an SmartCore- und Infotainment-Gewinnen. Das Ergebnis zeigt den Umfang und den langen Qualifikationszyklus von OEM-Cockpit-Programmen. Der Aftermarket bleibt relevanter für Nutzfahrzeug-Nachrüstungen und einfachere Installationen in Schwellenmärkten. OEM-Beziehungen geben Zulieferern auch einen Weg, um Folge-Software, Validierung und Lebenszyklusunterstützung bereitzustellen. Dies stärkt den Wert einer breiten Ingenieurkapazität in der Automotive-Cockpit-Domain-Controller-Branche.
Geografische Analyse
Nordamerika: Premiumprogramme und Siliziumpartnerschaften stützen die Nachfrage
Nordamerika hielt im Jahr 2026 einen Anteil von 23,50 % am Markt für Automotive Cockpit Domain Controller, gestützt durch aktive Elektronikprogramme bei großen Fahrzeugherstellern in der Region. Visteon berichtete im April 2026, dass neue Markteinführungen, darunter ein digitaler Cluster im Infiniti QX65 in Nordamerika, seine Ergebnisse des ersten Quartals unterstützten. Qualcomm wurde im Juli 2026 als führender Rechensiliziumanbieter der BMW Group für digitales Cockpit und automatisiertes Fahren für das nächste Jahrzehnt benannt. Qualcomm und Stellantis weiteten ihre Zusammenarbeit auch auf Cockpit-, Konnektivitäts- und Fahrerassistenzplattformen für zukünftige Fahrzeugarchitekturen aus. Diese Programme stellen fortschrittliche Prozessorplattformen in den Mittelpunkt nordamerikanischer Fahrzeugeinführungen. Die Region profitiert von etablierten Ingenieurbetrieben, aber Zulieferer müssen anspruchsvolle Anforderungen an funktionale Sicherheit und Cybersicherheit bewältigen.
Asiatisch-pazifischer Raum: China verankert die größte und am schnellsten wachsende Region
Der asiatisch-pazifische Raum hielt im Jahr 2026 einen Anteil von 48,50 % am Markt für Automotive Cockpit Domain Controller und wird bis 2032 voraussichtlich mit einer CAGR von 14,88 % wachsen, angetrieben durch Chinas hohes Volumen an intelligenten Cockpit-Installationen und wachsenden digitalen Inhalten in Indien, Südkorea und Südostasien. Chinas Fahrzeughersteller bringen weiterhin Multi-Screen-Layouts, vernetzte Dienste und Softwarefunktionen in Serienmodelle. Lokale Zulieferer nutzen die inländische Größe, um Produkte für die Auslandsqualifikation zu entwickeln. Chinesische Zulieferer wie Desay SV nutzen das inländische Programmvolumen, um Cockpit- und domänenübergreifende Programme im Ausland zu verfolgen. Visteon führte im Januar 2026 SmartCore Pro für Mahindras XUV 7XO ein, was auf einen wachsenden Cockpit-Inhalt in Indien hinweist. Die Marktgröße des Automotive Cockpit Domain Controllers in der Region profitiert auch von Fahrzeugprogrammen, die neuere elektrische Architekturen ohne umfangreiche Legacy-Einschränkungen einführen können. Versorgungslokalisierung und Software-Support werden wichtig sein, wenn die Region von schnellem Installationswachstum zu einer breiteren Plattformstandardisierung übergeht.
Europa, Südamerika sowie Naher Osten und Afrika: Compliance und frühe Einführungsphase prägen die Nachfrage
Die Einführung in Europa wird durch die EU-Allgemeine Sicherheitsverordnung und den UNECE-WP.29-Rahmen beeinflusst, die die Grundlage für Sicherheits-, Cybersicherheits- und Fahrerüberwachungsfunktionen erhöhen. AUMOVIO bietet eine skalierbare Cockpit-Hochleistungsrechenplattform, die mehrere Displays, kamerabasierte Fahrerüberwachung und Rundumsichtfunktionen auf einem einzigen System-on-Chip verwalten kann. Südamerika befindet sich noch in einem früheren Stadium, wobei Brasilien als primärer Nachfragepunkt durch lokalisierte Programme großer Fahrzeughersteller dient. Der Nahe Osten und Afrika starten von einer kleineren Basis aus, wobei die Premiumnachfrage in Saudi-Arabien und den Vereinigten Arabischen Emiraten die anfängliche Einführung fortschrittlicher Cockpits unterstützt. Südafrika und die Türkei können spätere Chancen bieten, wenn sich die lokale Fertigung und Beschaffung digitaler Fahrzeugsysteme im Markt für Automotive Cockpit Domain Controller entwickeln.
Wettbewerbslandschaft
Marktkonzentration
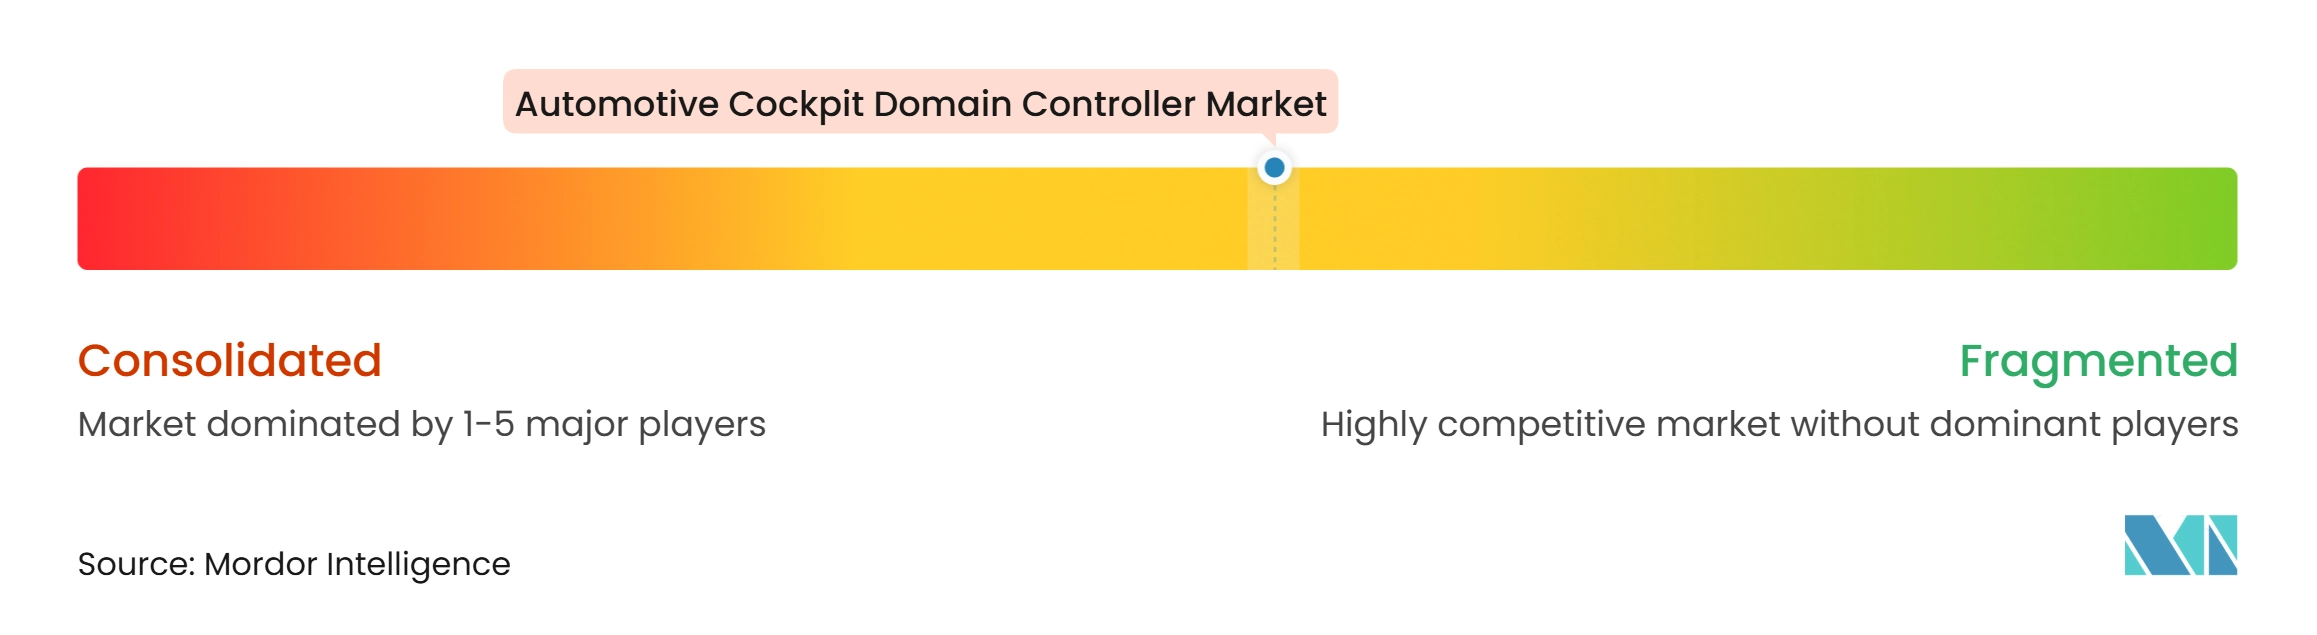
Der Markt für Automotive Cockpit Domain Controller ist mäßig konzentriert unter etablierten Tier-1-Zulieferern, obwohl chinesische Zulieferer den Wettbewerbsdruck erhöhen. Visteon erzielte im Jahr 2025 einen Nettoumsatz von 3,8 Milliarden USD und sicherte sich neue Geschäftsgewinne in Höhe von 7,4 Milliarden USD. Seine SmartCore-Plattform positioniert das Unternehmen rund um erweiterte Grafik, Software und Arbeitslasten der künstlichen Intelligenz. Desay SV baut internationale Sichtbarkeit auf, indem es sein Domain-Controller-Portfolio, einschließlich NVIDIA-Thor-basierter domänenübergreifender Plattformen, globalen Automobilherstellern anbietet. Dies schafft einen stärkeren Wettbewerb für traditionelle globale Zulieferer in neuen Fahrzeugprogrammen.
Zulieferer suchen auch nach Differenzierung durch Software und leistungsstarke Rechenplattformen. FORVIAs Cockpit UX Engine gewann zwei globale Innovationspreise, darunter den Deutschen Innovationspreis 2025, was ihren Fokus auf softwarebasierte Kabinenerlebnisse widerspiegelt. Continental gab im April 2025 bekannt, dass sein Automobilgruppenbereich als AUMOVIO operieren wird, was eine stärker fokussierte Automobiltechnologieposition unterstützt. AUMOVIOs Hochleistungs-Cockpit-Plattform ist für simultane Display-, Kamera- und Fahrerüberwachungsfunktionen ausgelegt. Diese Schritte zeigen, dass Unternehmen im Markt für Automotive Cockpit Domain Controller auf Plattformbreite und nicht nur auf einzelne Display-Module konkurrieren.
Halbleiterlieferanten gewinnen an Einfluss, da Fahrzeugprogramme sich hin zur Cockpit-Driving-Integration auf gemeinsamer Rechenhardware bewegen. Qualcomms Snapdragon- und NVIDIA-DRIVE-Plattformen geben Fahrzeugherstellern eine Grundlage zur Konsolidierung von Funktionen, die einst separate Controller verwendeten. Zulieferer müssen weiterhin Systemintegration, Sicherheitsnachweise, thermisches Design und Lebenszyklusunterstützung für Software rund um diese Chips bereitstellen. Die Automotive-Cockpit-Domain-Controller-Branche hat daher Raum für globale Tier-1-Zulieferer und fähige lokale Spezialisten.
Branchenführer im Bereich Automotive Cockpit Domain Controller
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Visteon Corporation
-
Aptiv PLC
-
Samsung Electronics Co., Ltd.
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Cockpit Domain Controller Unternehmen in diesem Bericht
- Visteon Corporation
- Aptiv PLC
- AUMOVIO SE
- Robert Bosch GmbH
- Samsung Electronics Co., Ltd.
- Huizhou Desay SV Automotive Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- FORVIA SE
- LG Electronics Inc.
- Marelli Holdings Co., Ltd.
- Ningbo Joyson Electronic Corp.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- MediaTek Inc.
- ECARX Holdings Inc.
- NVIDIA Corporation
- Valeo SE
- Magna International Inc.
Neueste Industrielle Entwicklungen in Markt für Automotive Cockpit Domain Controller
- Juli 2026: Qualcomm wurde als führender Rechensiliziumanbieter der BMW Group für digitale Cockpit- und automatisierte Fahrsysteme für das nächste Jahrzehnt benannt.
- Juli 2026: Mazda wählte den Cockpit-Domain-Controller von Panasonic Automotive Systems Co., Ltd. für den völlig neuen CX-5.
- Mai 2026: Stellantis und Qualcomm weiteten ihre Partnerschaft aus, um Snapdragon Digital Chassis Cockpit-, Konnektivitäts- und Fahrerassistenzplattformen für zukünftige STLA-Brain-Fahrzeugarchitekturen zu übernehmen.
- Januar 2026: Visteon präsentierte auf der CES 2026 SmartCore HPC, einen Hochleistungs-Cockpit-Domain-Controller mit einer Leistung von 700 Billionen Operationen pro Sekunde.
Globaler Berichtsumfang des Marktes für Automotive Cockpit Domain Controller
Der Umfang umfasst die Segmentierung nach Komponente (Hardware [SoC/Prozessoren, Speicher, Leiterplatten], Software [Hypervisor, RTOS, Middleware, HMI] und Integrationsdienstleistungen), Display-Integration (2–3 Displays, 4–5 Displays und 6+ Displays), Fahrzeugtyp (Personenkraftwagen und Nutzfahrzeuge), Antriebstyp (Verbrennungsmotor [ICE] und Elektro), Architektur (domänenbasiert und zonale/zentrale Rechenplattform) und Vertriebskanal (OEM und Aftermarket). Nach Geografie ist der Markt segmentiert in Nordamerika (Vereinigte Staaten, Kanada und Rest von Nordamerika), Europa (Deutschland, Frankreich, Vereinigtes Königreich, Italien, Spanien, Russland und Rest von Europa), asiatisch-pazifischer Raum (China, Japan, Südkorea, Indien, Südostasien, Australien und Rest des asiatisch-pazifischen Raums), Südamerika (Brasilien, Argentinien, Kolumbien und Rest von Südamerika) sowie Naher Osten und Afrika (Saudi-Arabien, Vereinigte Arabische Emirate, Israel, Türkei, Südafrika, Ägypten und Rest des Nahen Ostens und Afrikas). Die Marktprognosen werden in Wert (USD) und Volumen (Einheiten) angegeben.
Segmentierungsübersicht
| Hardware (SoC/Prozessoren, Speicher, Leiterplatten) |
| Software (Hypervisor, RTOS, Middleware, HMI) |
| Integrationsdienstleistungen |
| 2–3 Displays |
| 4–5 Displays |
| 6+ Displays |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Verbrennungsmotor (ICE) |
| Elektro |
| Domänenbasiert |
| Zonale/zentrale Rechenplattform |
| OEM |
| Aftermarket |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Rest von Nordamerika | |
| Europa | Deutschland |
| Frankreich | |
| Vereinigtes Königreich | |
| Italien | |
| Spanien | |
| Russland | |
| Rest von Europa | |
| Asiatisch-pazifischer Raum | China |
| Japan | |
| Südkorea | |
| Indien | |
| Südostasien | |
| Australien | |
| Rest des asiatisch-pazifischen Raums | |
| Südamerika | Brasilien |
| Argentinien | |
| Kolumbien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Vereinigte Arabische Emirate | |
| Israel | |
| Türkei | |
| Südafrika | |
| Ägypten | |
| Rest des Nahen Ostens und Afrikas |
| Nach Komponente | Hardware (SoC/Prozessoren, Speicher, Leiterplatten) | |
| Software (Hypervisor, RTOS, Middleware, HMI) | ||
| Integrationsdienstleistungen | ||
| Nach Display-Integration | 2–3 Displays | |
| 4–5 Displays | ||
| 6+ Displays | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Antrieb | Verbrennungsmotor (ICE) | |
| Elektro | ||
| Nach Architektur | Domänenbasiert | |
| Zonale/zentrale Rechenplattform | ||
| Nach Vertriebskanal | OEM | |
| Aftermarket | ||
| Nach Geografie | Nordamerika | Vereinigte Staaten |
| Kanada | ||
| Rest von Nordamerika | ||
| Europa | Deutschland | |
| Frankreich | ||
| Vereinigtes Königreich | ||
| Italien | ||
| Spanien | ||
| Russland | ||
| Rest von Europa | ||
| Asiatisch-pazifischer Raum | China | |
| Japan | ||
| Südkorea | ||
| Indien | ||
| Südostasien | ||
| Australien | ||
| Rest des asiatisch-pazifischen Raums | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Kolumbien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Vereinigte Arabische Emirate | ||
| Israel | ||
| Türkei | ||
| Südafrika | ||
| Ägypten | ||
| Rest des Nahen Ostens und Afrikas | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist die prognostizierte Größe des Marktes für Automotive Cockpit Domain Controller?
Der Markt für Automotive Cockpit Domain Controller wird bis 2032 voraussichtlich 21,36 Milliarden USD erreichen, ausgehend von 11,17 Milliarden USD im Jahr 2027, bei einer CAGR von 13,84 %.
Welche Komponente führt die Nachfrage nach Cockpit-Controllern an?
Hardware führt die Nachfrage mit 73,15 % des Umsatzes im Jahr 2026 an, während Integrationsdienstleistungen das höchste prognostizierte Wachstum mit einer CAGR von 17,25 % bis 2032 aufweisen.
Welcher Fahrzeugtyp bietet das schnellste Wachstum für Cockpit-Controller?
Nutzfahrzeuge werden bis 2032 voraussichtlich mit einer CAGR von 16,12 % wachsen, da Flottenvernetzung, Fahrerüberwachung und Konsolidierung von Steuergeräten zunehmen.
Welche Region wächst am schnellsten für automobile Cockpit-Controller?
Der asiatisch-pazifische Raum wird bis 2032 voraussichtlich mit einer CAGR von 14,88 % wachsen, unterstützt durch Chinas Einführungsvolumen und wachsende digitale Inhalte in Indien und anderen Märkten.