
自動車コックピットドメインコントローラー市場規模とシェア
市場概要
| 調査期間 | 2020 - 2032 |
|---|---|
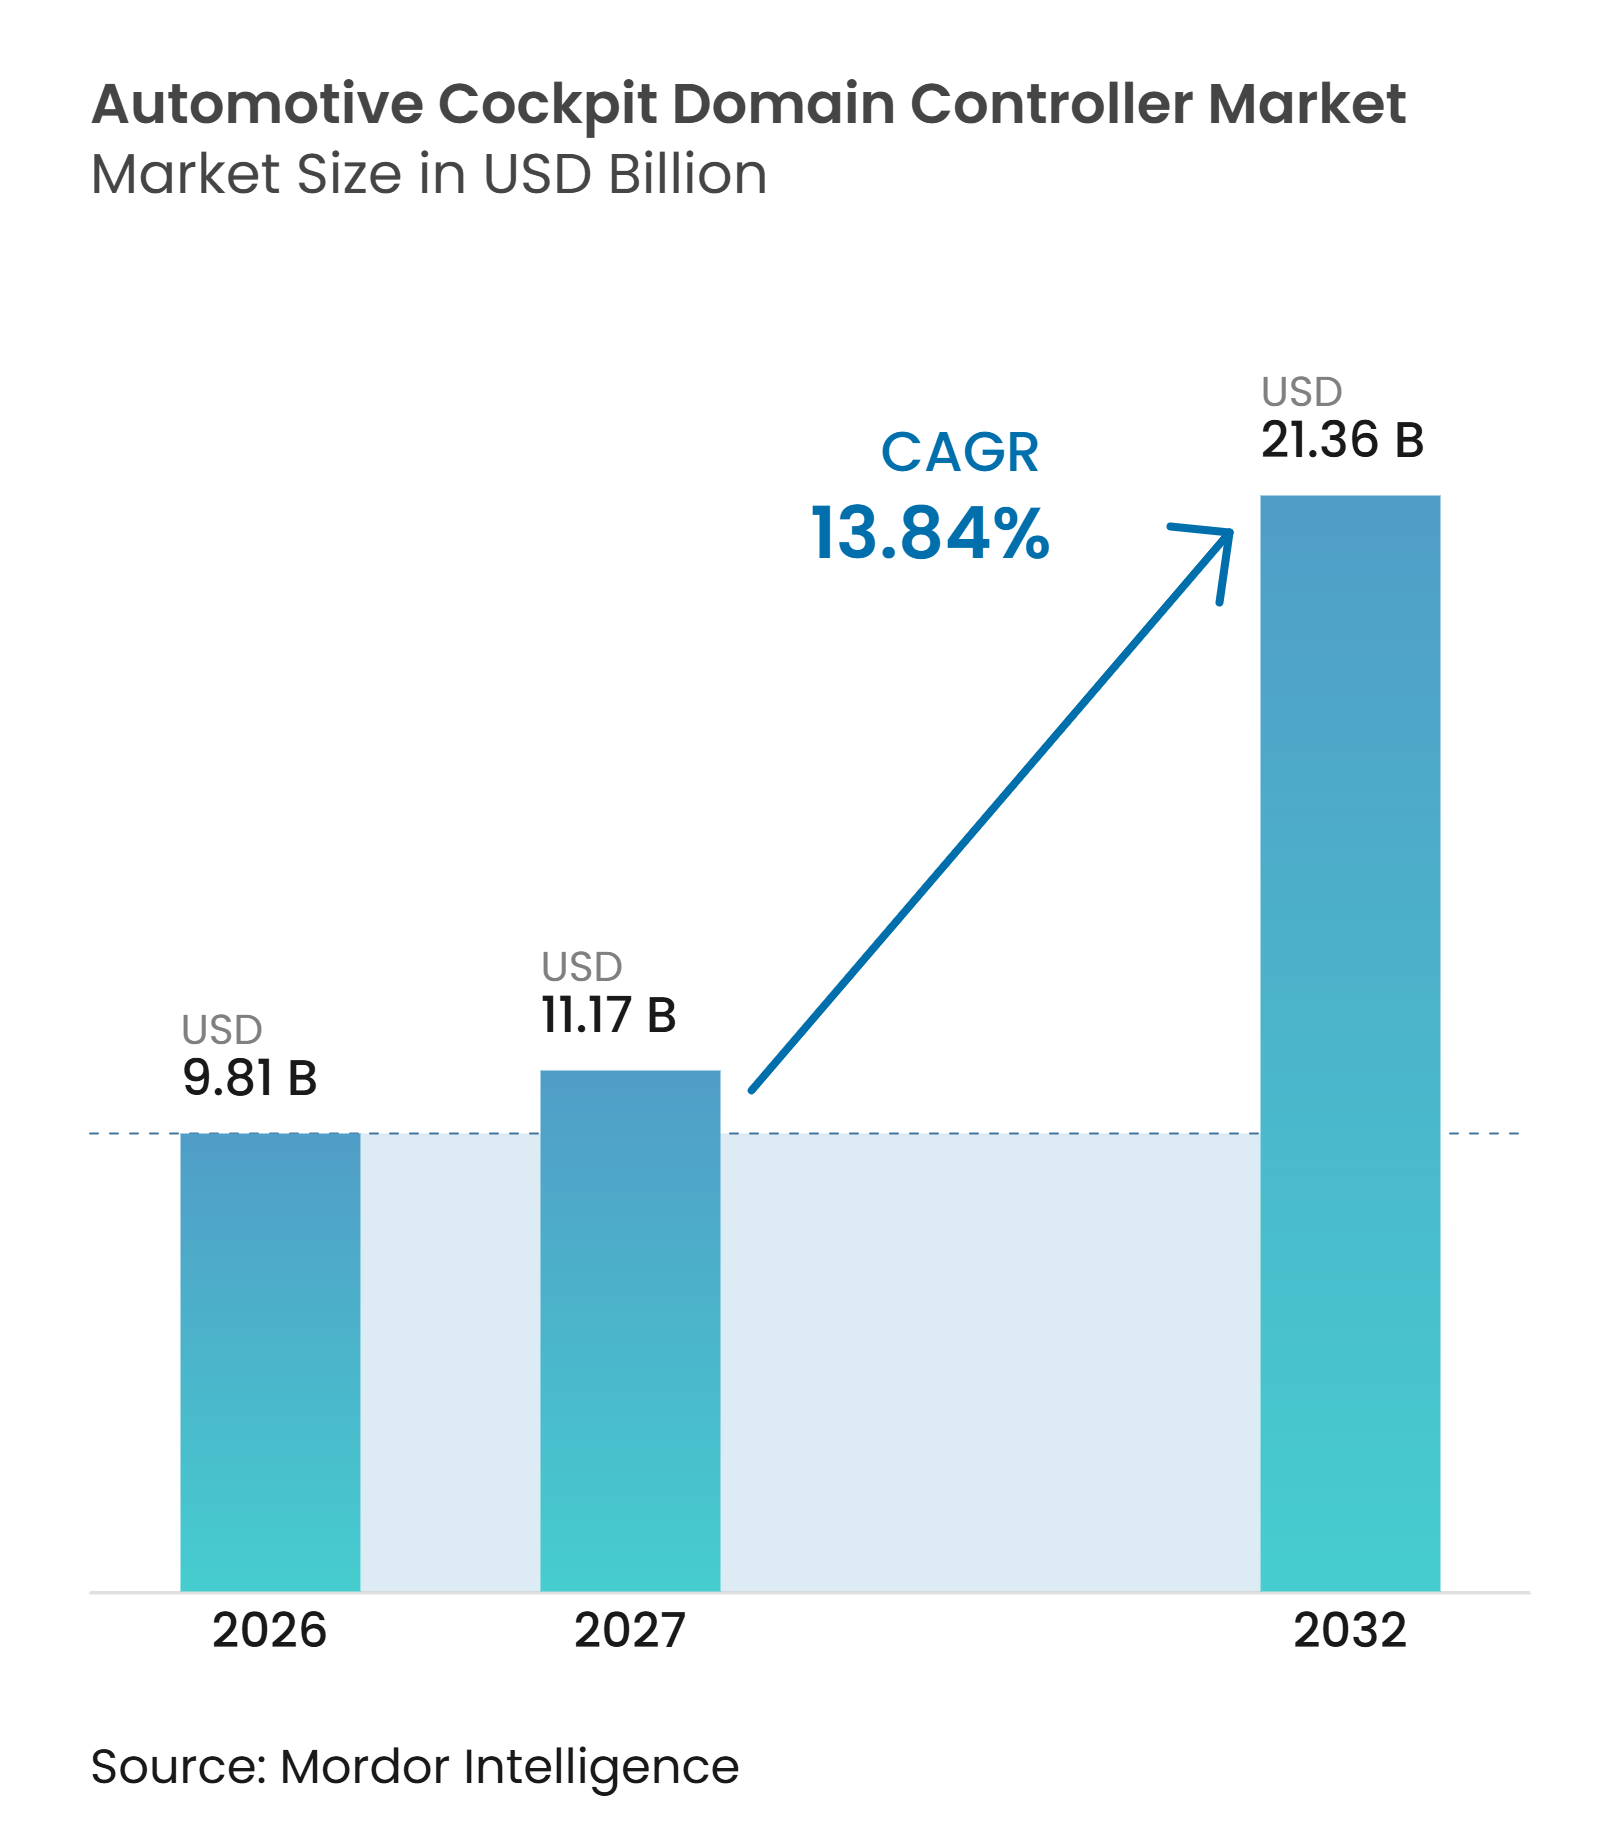
| 市場規模 (2027) | 11.17 十億米ドル |
| 市場規模 (2032) | 21.36 十億米ドル |
| 成長率 (2027 - 2032) | 13.84 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車コックピットドメインコントローラー市場分析
自動車コックピットドメインコントローラーの市場規模は2026年に9.81 ビリオン 米ドルと評価され、2027年の11.17 ビリオン 米ドルから2032年には21.36 ビリオン 米ドルに成長すると予測されており、2027年から2032年の期間においてCAGR 13.84%で推移する見込みです。市場は、クラスター、インフォテインメント、ヘッドアップディスプレイ、リアエンターテインメント、ドライバーモニタリング機能を管理する集中型コンピュートプラットフォームへと、個別の電子制御ユニットから移行しつつあります。この変化により、各車両が搭載するソフトウェアコンテンツが増加し、販売後のアップデートが車両プログラムにとってより重要になっています。また、制御ユニット数の削減、配線の簡素化、電子部品の部品表のシンプル化を求める自動車メーカーによっても需要が支えられています。半導体サプライリスクにより、これらの統合設計の重要性が高まっています。プロセッサー数を減らすことで、複雑なコンポーネントスタックへの露出を低減できるためです。自動車コックピットドメインコントローラー市場は、認定済みハードウェア、セーフティソフトウェア、サイバーセキュリティ制御、および車両レベルの検証を組み合わせることができるサプライヤーへの依存度を高めています。
主要レポートのポイント
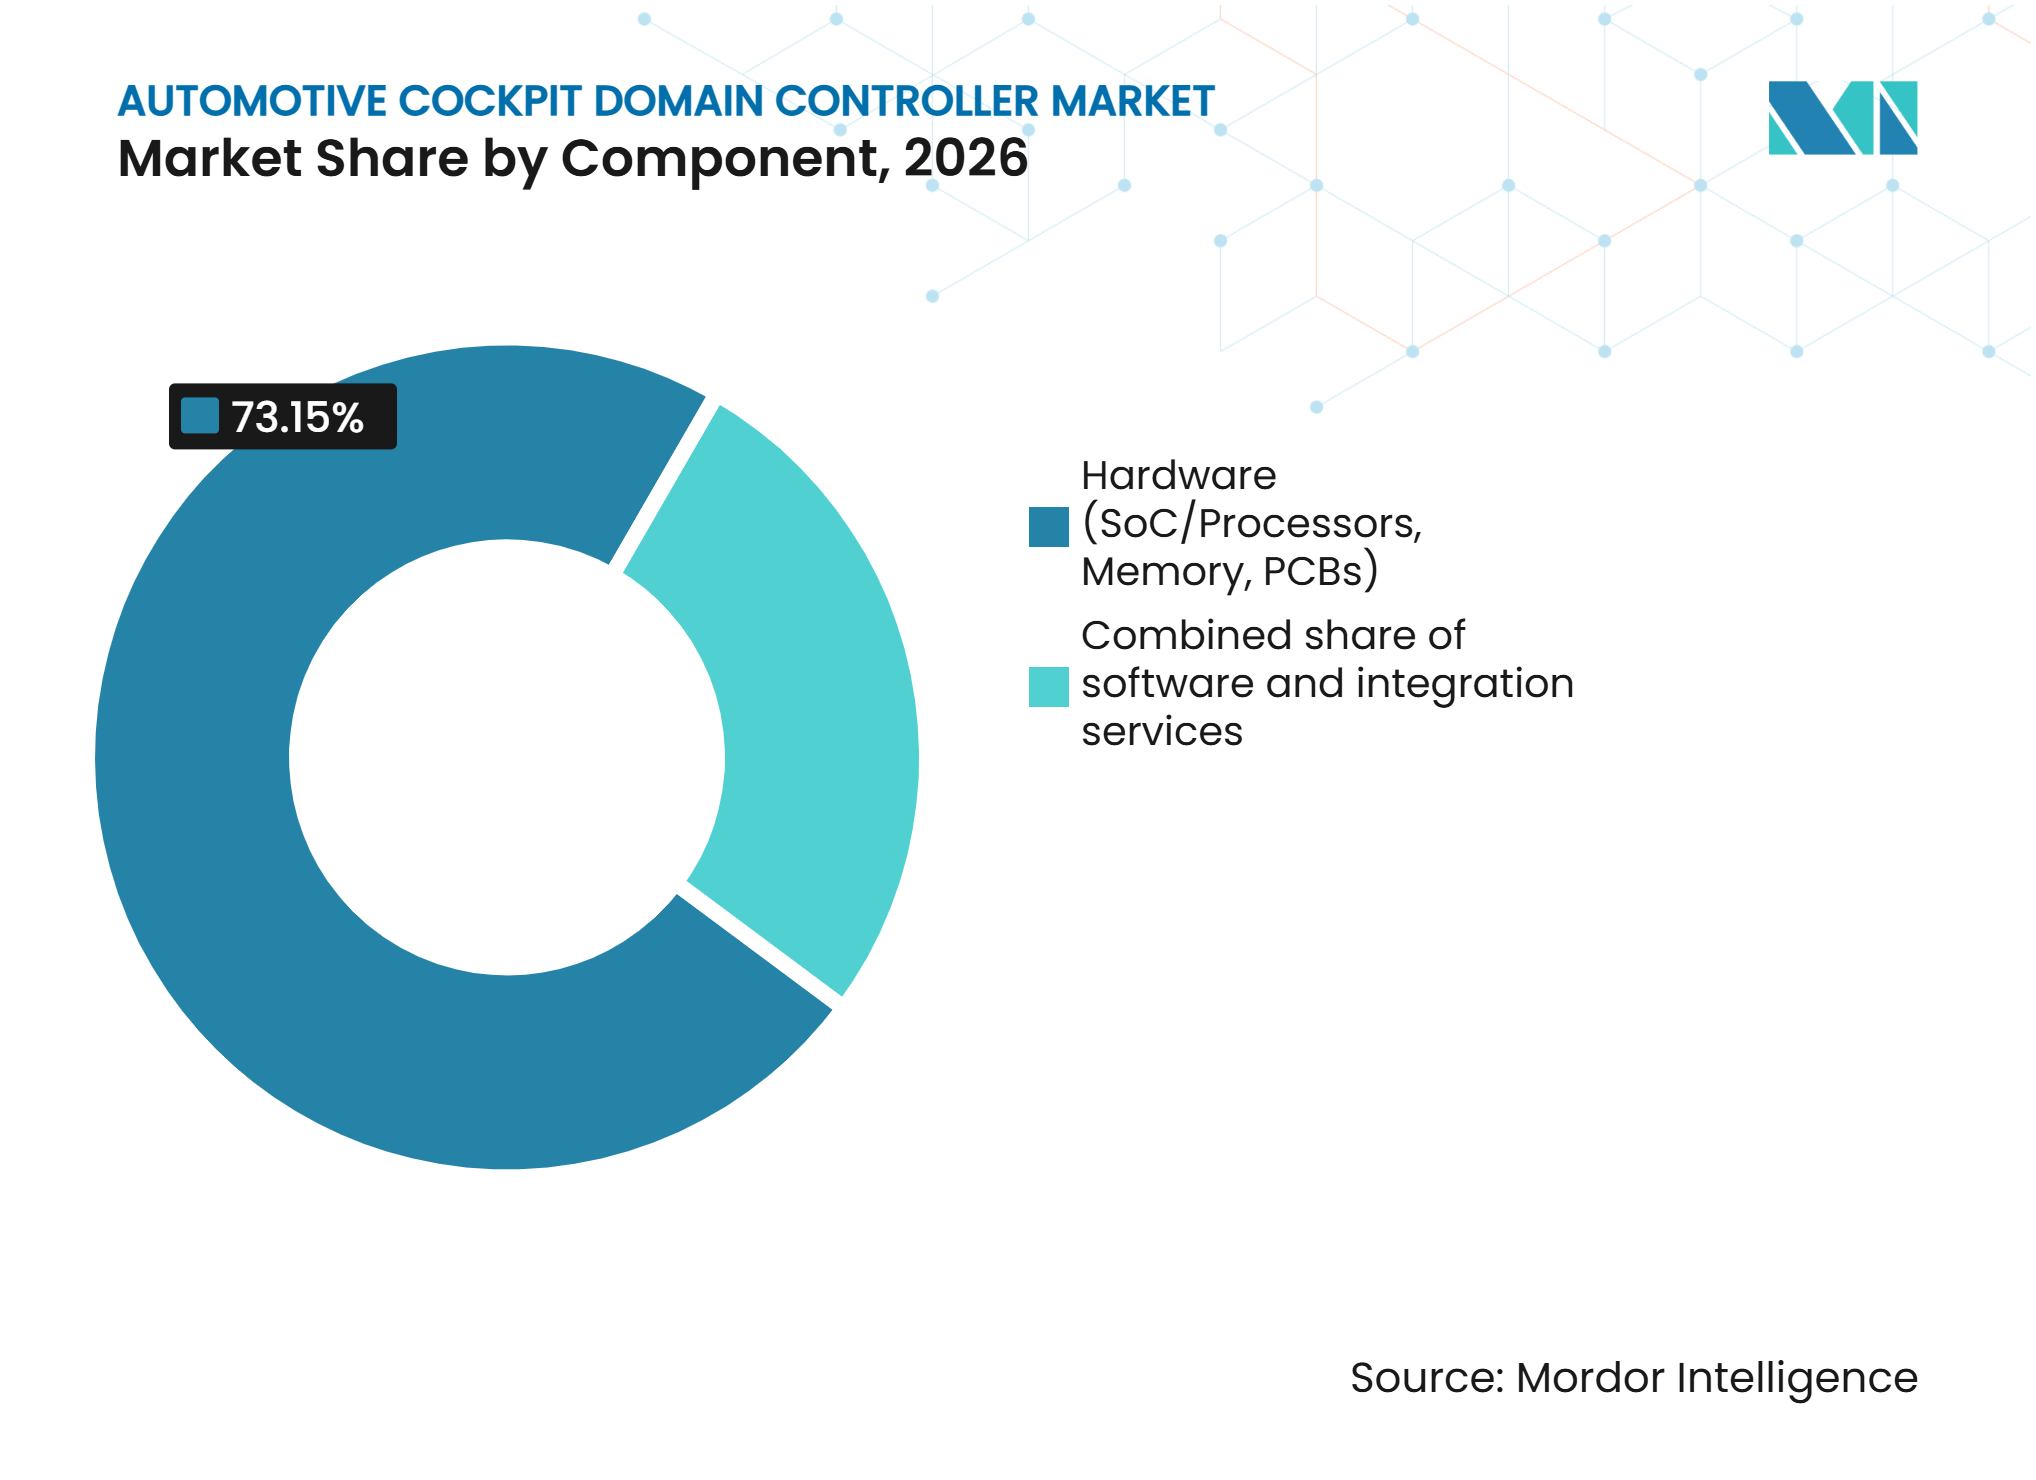
- コンポーネント別では、ハードウェアが2026年に73.15%のシェアを占め、インテグレーションサービスは2032年までに17.25%のCAGRで成長すると予測されています。
- ディスプレイ統合別では、4~5ディスプレイが2026年に49.33%のシェアを占め、6枚以上のディスプレイは2032年までに20.14%のCAGRで成長すると予測されています。
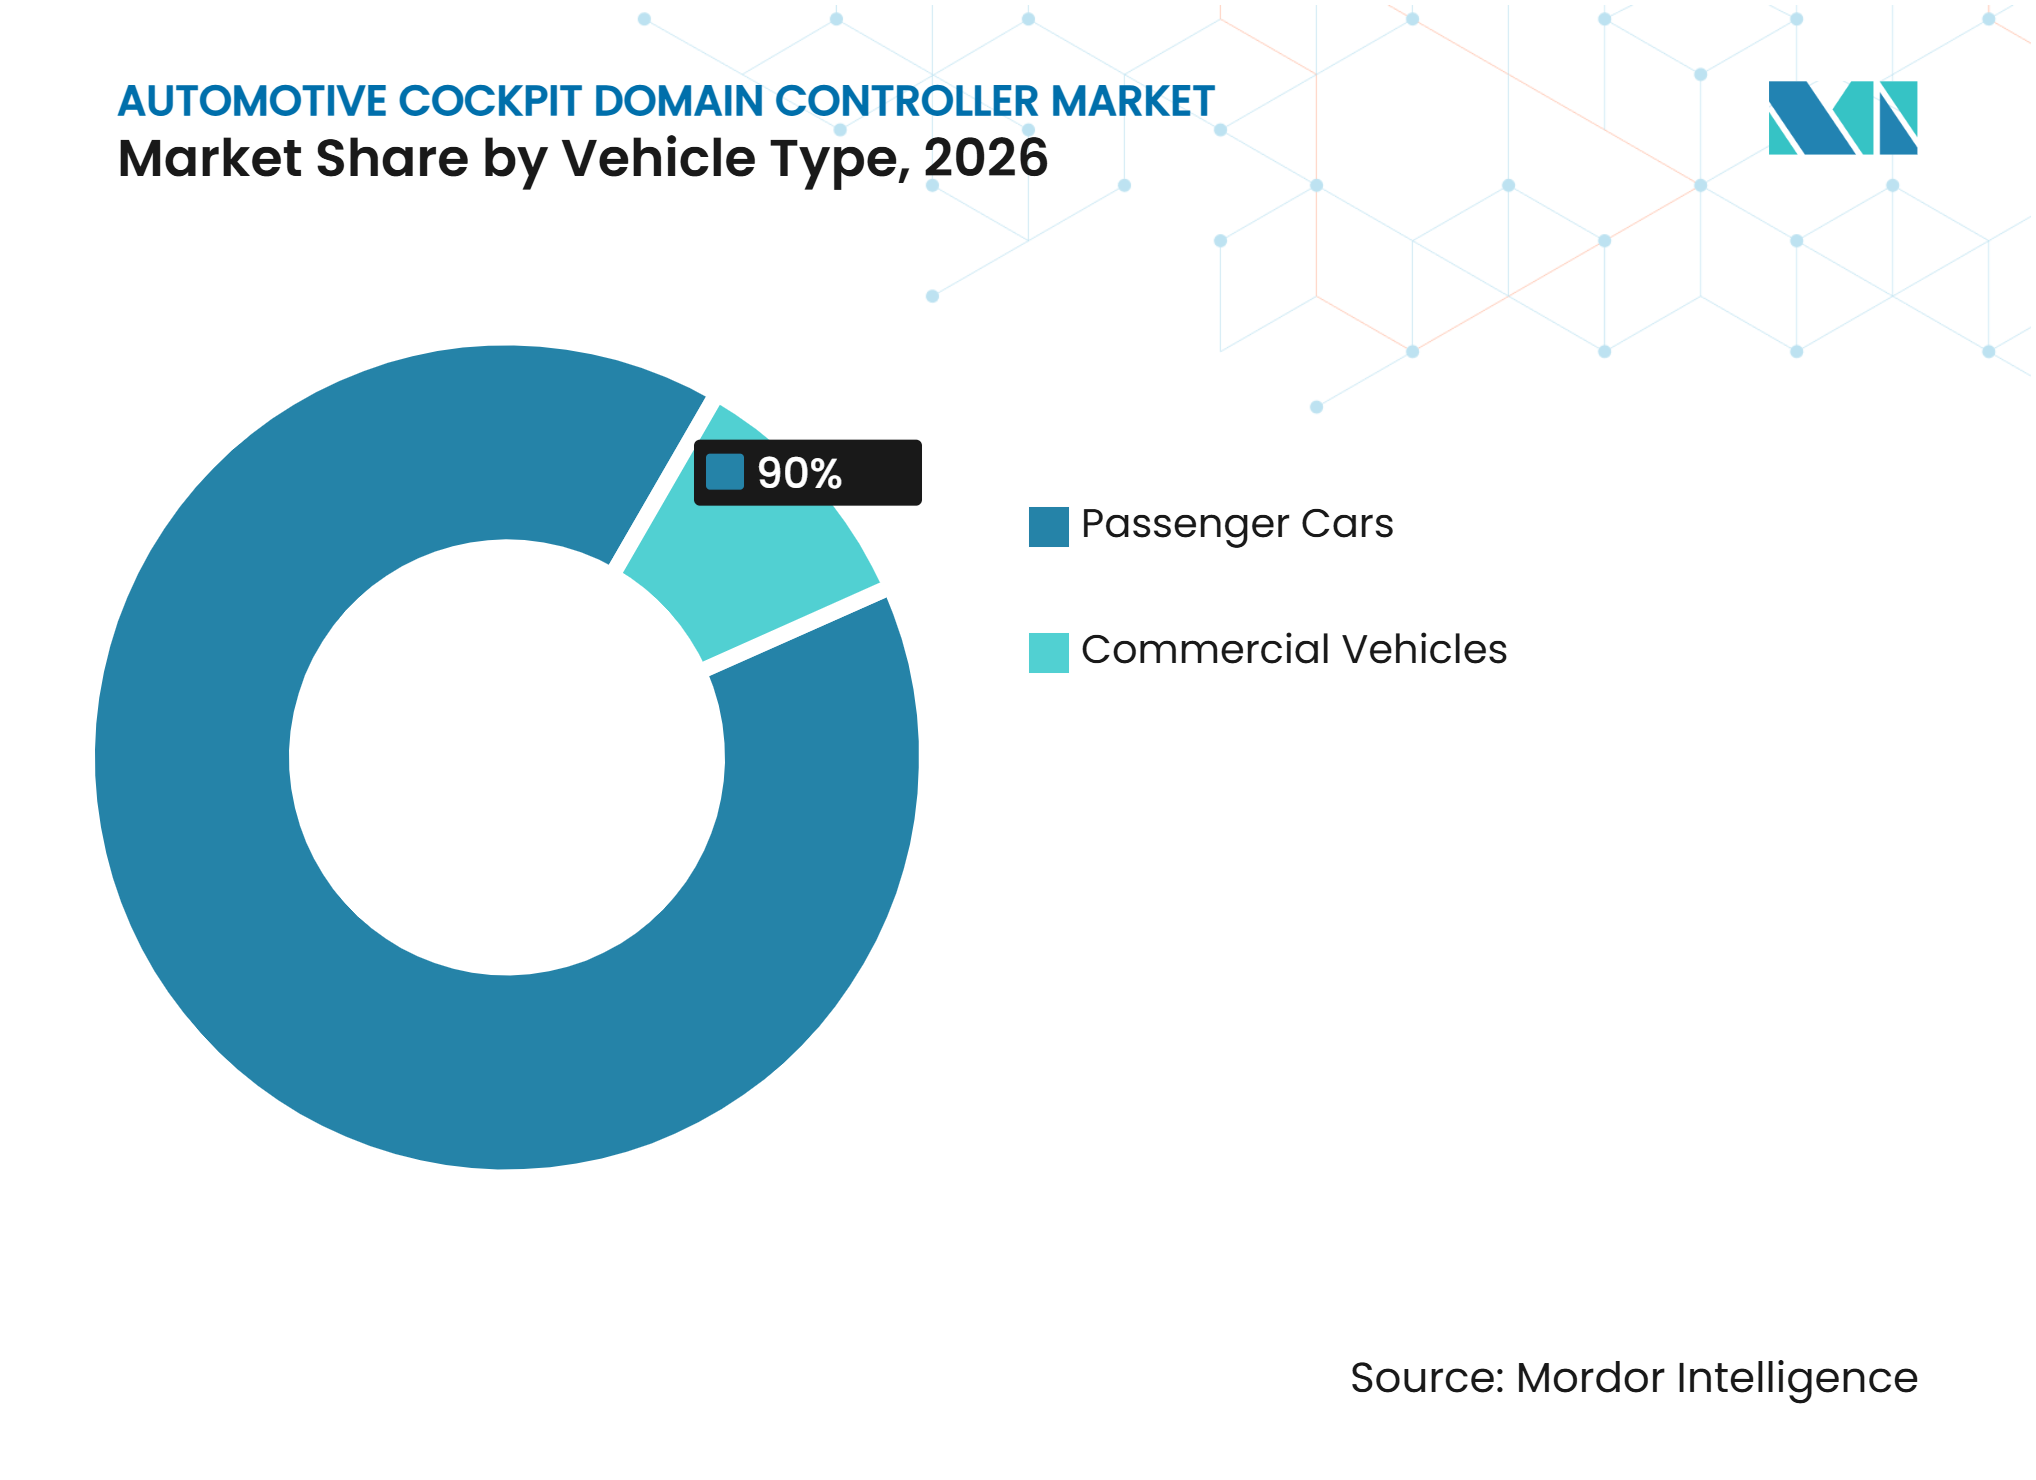
- 車両タイプ別では、乗用車が2026年に90.00%のシェアを占め、商用車は2032年までに16.12%のCAGRで成長すると予測されています。
- 推進方式別では、内燃機関車両が2026年に63.18%のシェアを占め、電気自動車は2032年までに19.34%のCAGRで成長すると予測されています。
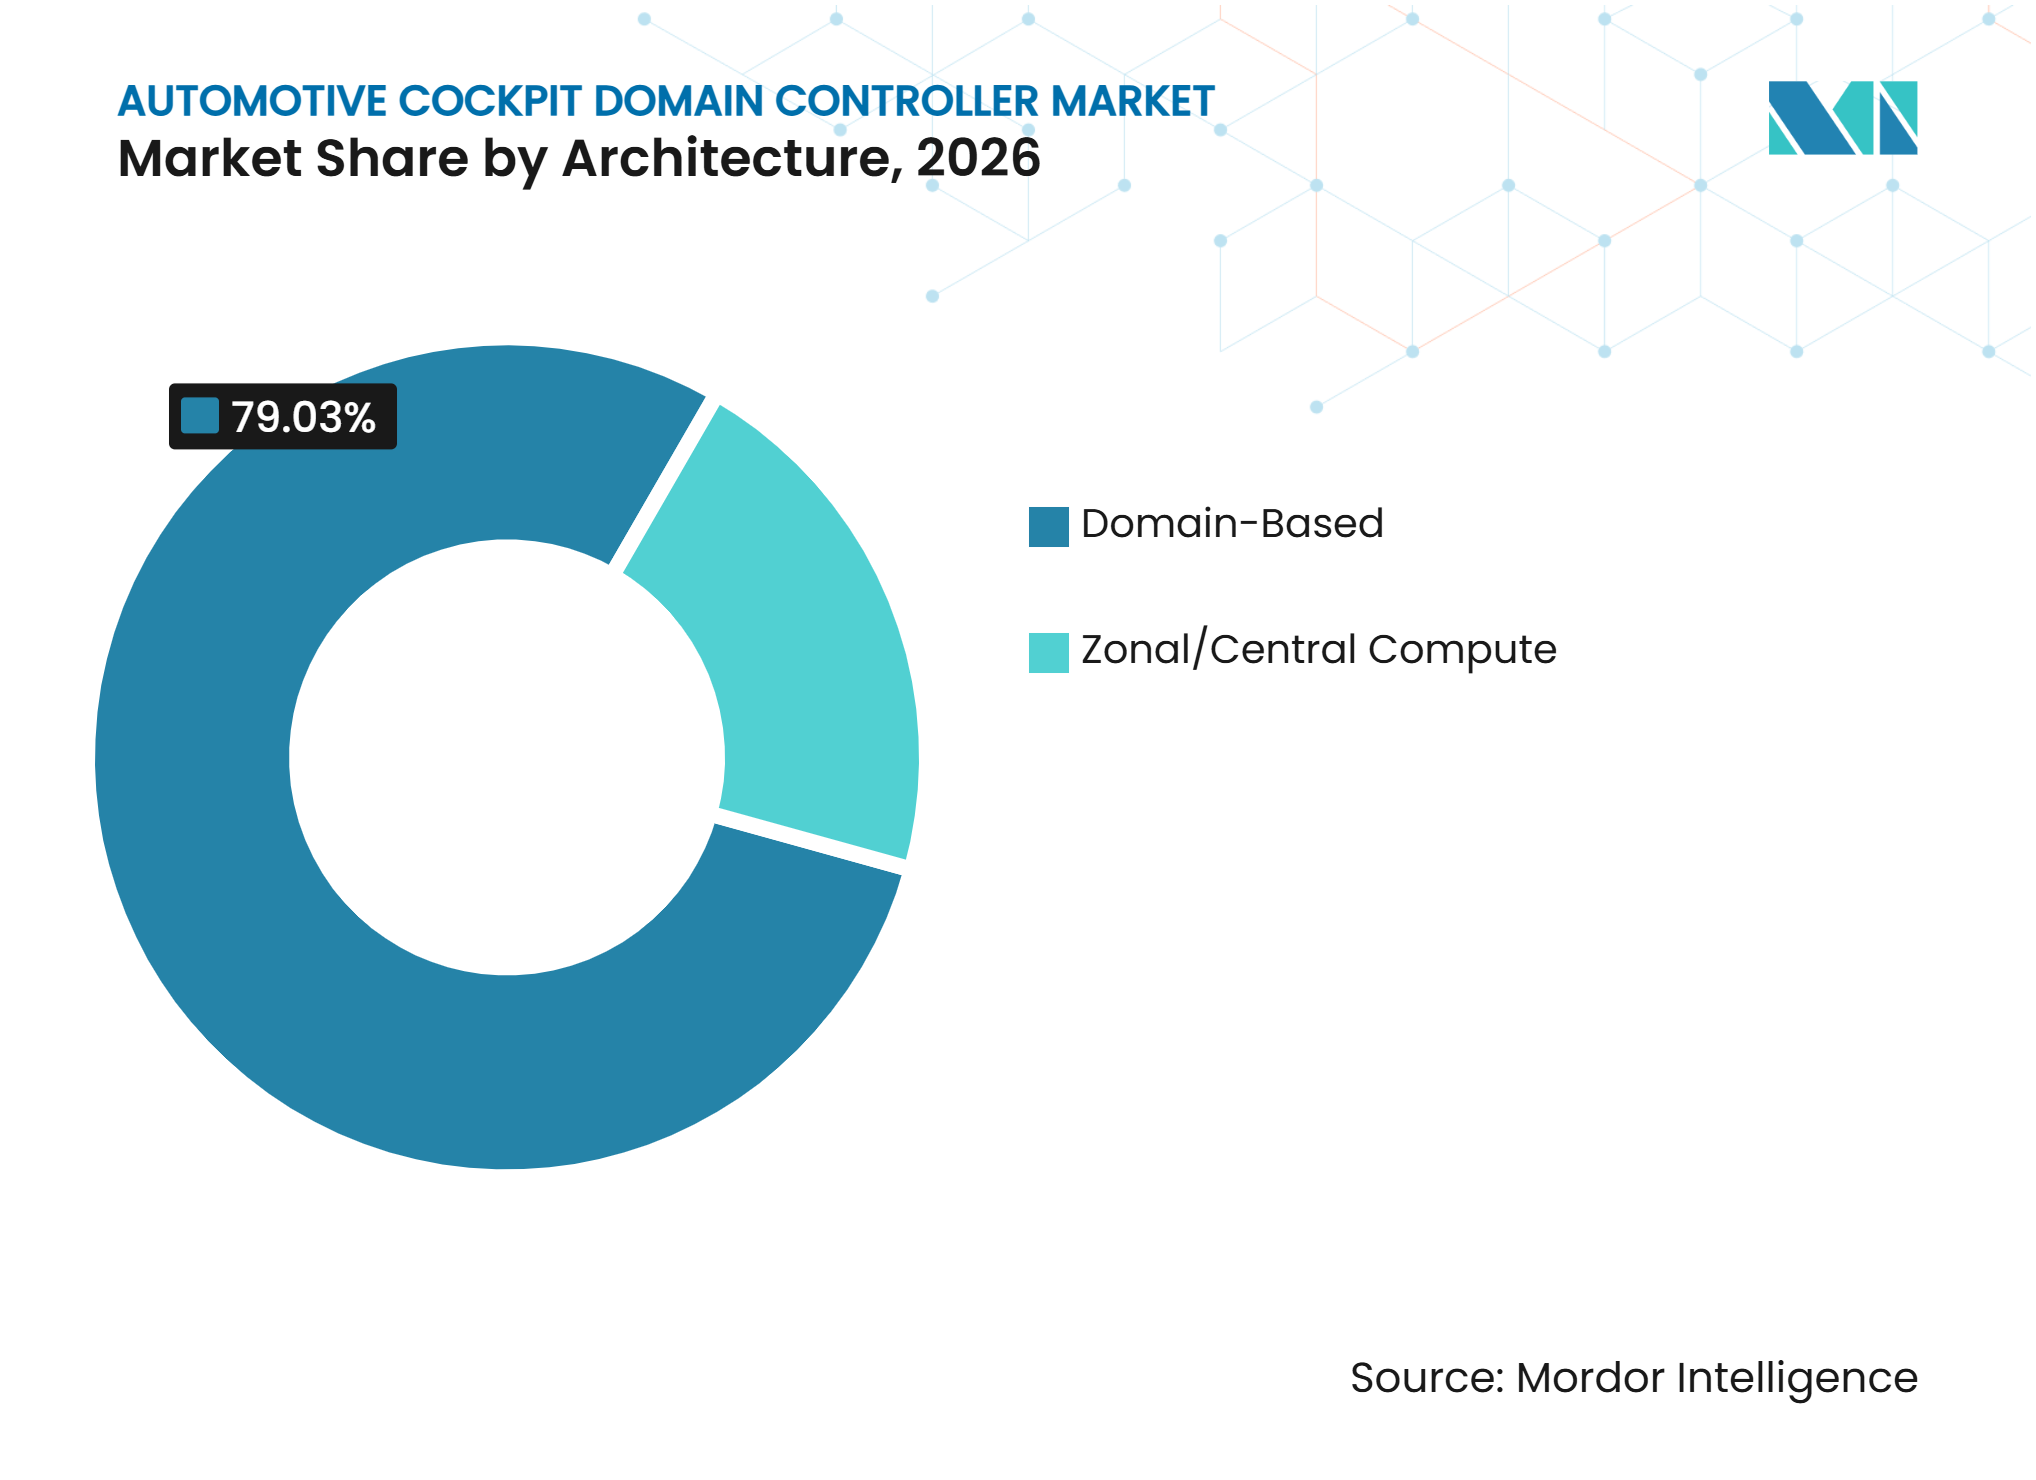
- アーキテクチャ別では、ドメインベースシステムが2026年に79.03%のシェアを占め、ゾーナル/セントラルコンピュートシステムは2032年までに22.45%のCAGRで成長すると予測されています。
- 販売チャネル別では、OEMが2026年に98.00%のシェアを占め、2032年までに13.90%のCAGRで成長すると予測されています。
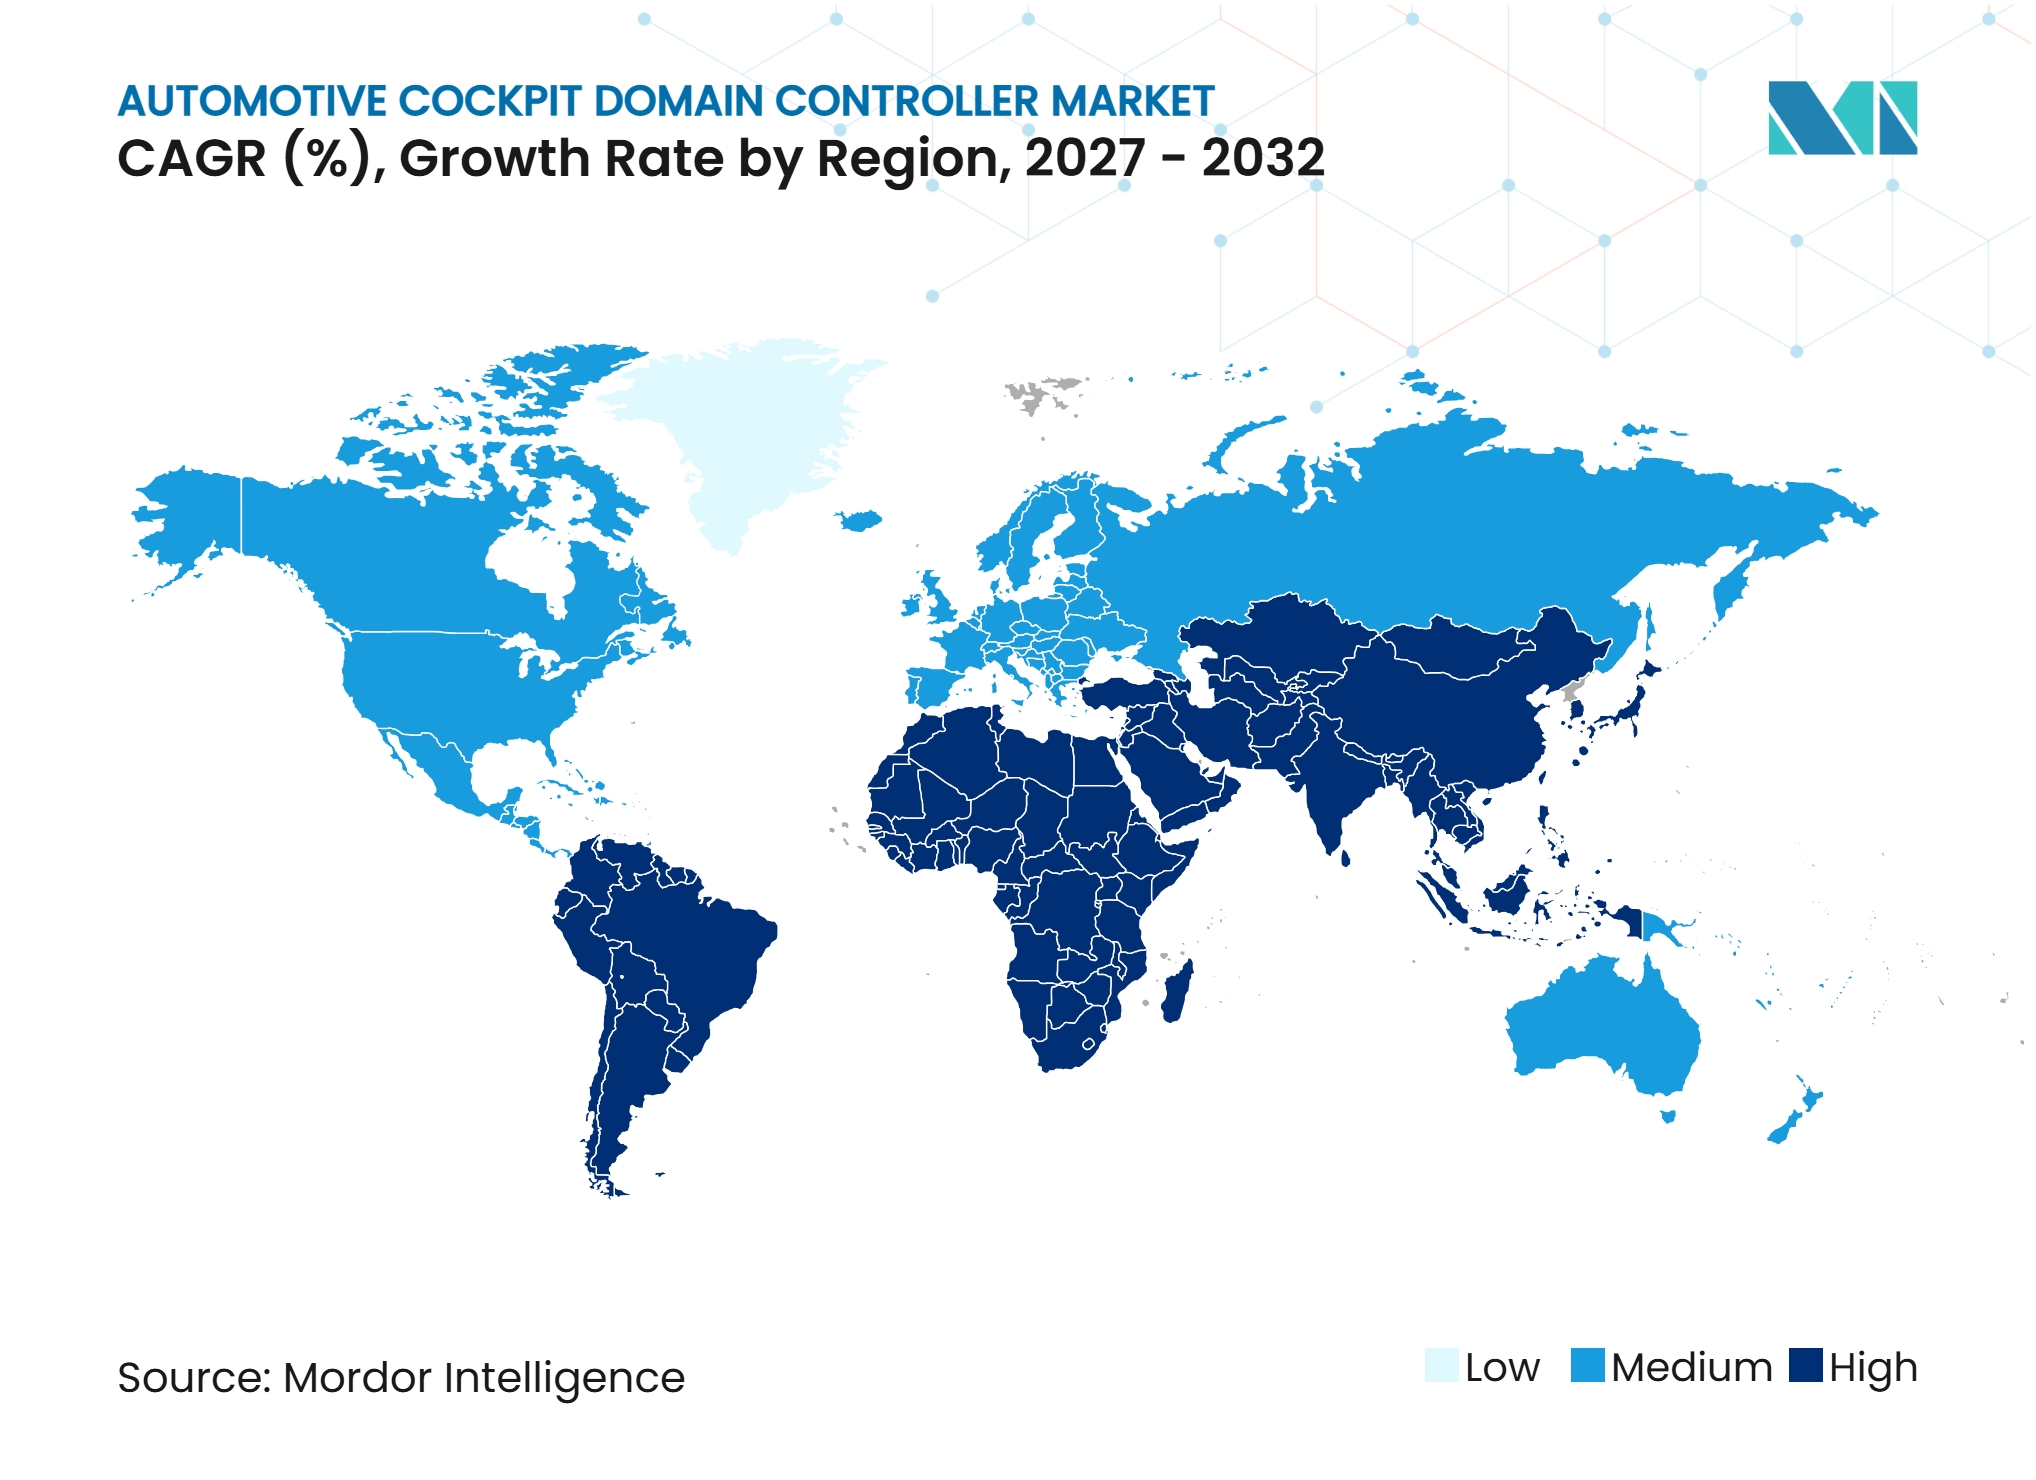
- 地域別では、アジア太平洋地域が2026年に48.50%のシェアを占め、2032年までに14.88%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 新型車両プログラムにおけるマルチディスプレイコックピット統合の拡大 | +3.0% | 中国と欧州が主導するグローバル | 短期(2年以内) |
| 統合コックピットコンピュートへの需要を高めるソフトウェア定義車両プラットフォーム | +2.8% | グローバル | 中期(2~4年) |
| 高性能自動車用SoCおよび仮想化の利用拡大 | +2.5% | 中国と北米が主導するグローバル | 中期(2~4年) |
| 中国主導のインテリジェントコックピット展開によるコントローラー数量の拡大 | +2.5% | アジア太平洋地域、中東・アフリカおよび南米への波及あり | 短期(2年以内) |
| 電気自動車アーキテクチャによる集中型コックピット電子機器の加速 | +2.0% | 中国、欧州、北米 | 中期(2~4年) |
| ECU数、配線の複雑さ、部品表削減に向けたOEMの圧力 | +1.5% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
新型車両プログラムにおけるマルチディスプレイコックピット統合の拡大
マルチディスプレイレイアウトは、自動車メーカーがスクリーンを使ってメインストリーム車両を差別化するにつれ、プレミアムモデルを超えて普及しています。外部ミラーの代替として承認されたカメラモニターシステムは、コックピット内で管理しなければならないさらなるディスプレイ出力を追加します。これにより、共有コンピュートハードウェア上で個別のオペレーティング環境、解像度、リフレッシュレートを調整できるコントローラーの必要性が高まります。自動車コックピットドメインコントローラー市場は、コアエレクトロニクスプラットフォームを一貫させながら、トリムレベルによって異なるディスプレイシステムをサポートする必要もあります。Samsung Displayは、IAA Mobility 2025において34インチのデュアルOLEDダッシュボードパネルを発表しました。このパネルは1つのサーフェスとして、または2つの独立したディスプレイとして機能することができ、コックピットプラットフォームが直面するより高いディスプレイ負荷を示しています [1]。
統合コックピットコンピュートへの需要を高めるソフトウェア定義車両プラットフォーム
ソフトウェア定義車両プログラムは、コックピットコントローラーをプログラム固有のユニットから、車両ライフサイクル全体にわたってアップデート可能なプラットフォームへと変革しています。Elektrobiは、CES 2026においてEB civionスイートを発表し、自動車メーカー向けにクラウドネイティブツール、ミドルウェア、コックピット開発アセットを提供しました。これらのツールは、開発サイクルの短縮と車両ラインナップ全体にわたるより一貫したソフトウェア展開を支援します。自動車コックピットドメインコントローラー市場において、これによりソフトウェアリリース管理が二次的なサービスではなく、サプライヤー納品のコア部分となっています。2026年7月、Qualcommは約1.59 ビリオン 米ドルという記録的な四半期自動車収益を報告し、前年同期比61%増となりました。これはSnapdragonコックピットおよびドライバーアシスタンスプラットフォームによって牽引されたものです。これらのプラットフォームファミリーの規模は、サプライヤーと自動車メーカーに長期的な開発計画のためのより明確な基盤を提供します。
高性能自動車用SoCおよび仮想化の利用拡大
高性能システムオンチップ設計により、自動車コックピットドメインコントローラー市場は、より少ないプロセッサーでグラフィックス、ドライバーモニタリング、音声インターフェース、および接続アプリケーションをサポートできるようになります。SemiDriveは、Auto Shanghai 2025において4nmのX10チップを発表しました。このチップは40TOPSのニューラルプロセッシングユニットを搭載し、オンデバイスのマルチモーダルモデルをサポートします [2]。この設計は、コックピット機能が継続的なクラウド接続に依存するのではなく、車両内でより多くの処理を実行できることを示しています。ハイパーバイザーソフトウェアにより、同一コントローラー上でセーフティ関連のインストルメントクラスターをAndroid環境から分離することができます。この構成により、サプライヤーは混合クリティカリティシステムの機能安全ニーズに対応しながら、ハードウェアの重複を削減できます。また、自動車コックピットドメインコントローラー市場が、すべてのソフトウェア機能に個別のプロセッサーを必要とせずに、機能豊富なキャビンに対応できるようになります。
中国主導のインテリジェントコックピット展開によるコントローラー数量の拡大
中国はインテリジェントコックピットシステムの大規模な展開基盤を提供しており、複数の車両プログラムにわたってコントローラー数量とサプライヤーの学習を支援しています。国内の自動車メーカーは、メインストリームモデルに接続されたキャビン機能とマルチスクリーンレイアウトを導入し、プレミアム車両を超えて高度なコックピット機能を拡大しています。この規模により、国内サプライヤーは海外入札を支援できるソフトウェア、検証、製造能力を開発できます。Desay SVは2025年9月、NVIDIA DRIVE AGX Thorベースのインテリジェント運転ドメインコントローラー(IPU14を含む)をグローバルな自動車メーカーに提供すると発表し、中国サプライヤーが国内プログラムの経験を活用して国際市場に参入していることを示しました [3]。自動車コックピットドメインコントローラー市場は、サプライヤーが中国のプログラム数量を活用して製品の成熟度を向上させ、国際的な顧客基盤を拡大することで恩恵を受けています。
抑制要因の影響分析*
| 抑制要因 | (~)CAGRへの影響(%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 高い機能安全、サイバーセキュリティ、熱管理コスト | -1.5% | グローバル | 中期(2~4年) |
| 自動車用半導体およびメモリ供給の不安定性 | -1.2% | グローバル、欧州と日本で深刻 | 短期(2年以内) |
| レガシーソフトウェアおよび車両プログラム検証の複雑性 | -1.0% | グローバル、北米と欧州で顕著 | 長期(4年以上) |
| ティア1マージンへのOEMの内製化およびプラットフォーム標準化圧力 | -0.9% | 中国と欧州 | 中期(2~4年) |
| 情報源: Mordor Intelligence | |||
高い機能安全、サイバーセキュリティ、熱管理コスト
セーフティ関連クラスターとコンシューマーアプリケーションの両方をサポートするコックピットコントローラーには、広範な検証、サイバーセキュリティ対応、および熱設計が必要です。国連規則第155号は、対象市場における新型車両型式認可に対してサイバーセキュリティマネジメントシステムを義務付けています [4]。この要件は、サイバーセキュリティエンジニアリング、インシデント対応、ソフトウェアアップデート管理を通じてサプライヤー仕様に反映されます。小規模なサプライヤーにとっては、検証済みソフトウェア、アクティブ冷却、および生産後モニタリングのコストを吸収することが困難な場合があります。これらの要求により、コントローラーが量産に入る前に必要なエンジニアリング作業が長期化する可能性があります。自動車コックピットドメインコントローラー市場は、複数の車両プログラムにわたって確立された検証システムを活用できるサプライヤーを優遇する傾向があります。
自動車用半導体およびメモリ供給の不安定性
コックピットドメインコントローラーは、複数のサプライティアからのプロセッサー、メモリ、電源管理チップ、および関連コンポーネントに依存しています。これらのシステムはより単純な車両電子機器よりも多くのコンポーネントを組み合わせているため、いずれかの時点での混乱が生産を遅延させる可能性があります。ACEAは2025年10月、Nexperiaのチップ供給混乱が数日以内に欧州の車両組立ラインを停止させる可能性があると警告しました。サプライヤーと自動車メーカーは、デュアルソーシングの見直しと重要コンポーネントの原産地への注意強化によって対応しています。代替コンポーネントがソフトウェアまたはハードウェアの変更を必要とする場合、これらの措置は調達と検証の複雑性を増大させます。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
コンポーネント別:
ハードウェアがコア支出として維持される中、サービスの比重が増加ハードウェアは2026年の自動車コックピットドメインコントローラー市場シェアの73.15%を占め、自動車認定プロセッサー、メモリ、プリント回路基板、熱システムの費用を反映しています。コントローラーが高度なソフトウェア機能をサポートする前に、車両の安全性、耐久性、サイバーセキュリティ要件を満たす必要があるため、ハードウェアは引き続き不可欠です。また、プロセッサーは複数のディスプレイとアプリケーションに対応するために、十分なグラフィックス、ニューラルプロセッシング、接続性能を必要とします。これにより、ソフトウェアの重要性が高まっても、ハードウェアの割合は大きく維持されます。
インテグレーションサービスは2032年までに17.25%のCAGRで拡大すると予測されており、コンポーネント中で最も高い成長率です。インテグレーションサービスセグメントは、オペレーティングシステムの認証、ハイパーバイザーのセットアップ、ソフトウェアインテグレーション、およびOTAアップデート検証を対象としています。自動車メーカーがより多くのモデルにわたって共通のプロセッサーファミリーを使用し、サプライヤーにプログラム固有のソフトウェアの差異を管理することを期待するにつれて、これらの活動は成長します。Visteonは2025年の年次報告書において、SmartCoreの受注が高度なグラフィックス、より多くのソフトウェアコンテンツ、および人工知能ワークロードを重視していると述べています。ミドルウェアおよびヒューマンマシンインターフェースソフトウェアは、ハードウェアとサービス層の間に位置します。プラットフォームが安全機能を損なうことなく、ディスプレイ、オーディオ、カメラ、接続性、ドライバーモニタリングを調整する必要がある場合、その重要性は高まります。


注記: 個別セグメントのセグメントシェアはレポート購入時に入手可能
ディスプレイ統合別:
6枚以上のディスプレイが処理ニーズを引き上げる4~5ディスプレイ層は2026年の自動車コックピットドメインコントローラー市場シェアの49.33%を占め、中級およびプレミアム乗用車プログラムの確立されたレイアウトとなっています。この構成は通常、インストルメントクラスター、セントラルインフォテインメントディスプレイ、ヘッドアップディスプレイ、リアシートまたは助手席ディスプレイ機能を組み合わせています。これにより、自動車メーカーはすべての電子サブシステムを再設計することなく、より豊かなキャビンインターフェースを提供するための既知のルートを得られます。また、サプライヤーに共有コックピットコンピューティングの実用的なベースラインを提供します。
6枚以上のディスプレイ層は2032年までに20.14%のCAGRで成長すると予測されています。より多くのスクリーン数は、より多くのグラフィックス帯域幅、ディスプレイ同期、およびソフトウェア制御を必要とします。中国の自動車メーカーがより幅広いモデルにパノラミックおよびマルチスクリーンレイアウトを導入するにつれて、これらの構成における自動車コックピットドメインコントローラーの市場規模は拡大します。2025年3月に中国で発売されたYangwang U7は、3つのフロントディスプレイと拡張現実ヘッドアップディスプレイを組み合わせています。エントリーレベルの2~3ディスプレイシステムは、商用車および新興市場において引き続き関連性を持ちます。Visteonは、CES 2026においてエントリーコックピットプラットフォームを展示し、コスト重視車両プログラム向けに7インチ未満のディスプレイでのスマートフォン投影を可能にしました。
車両タイプ別:
乗用車がリードし、商用プラットフォームが拡大乗用車は2026年に90.00%の市場シェアを占めました。これは、乗用車が歴史的により多くのキャビン電子機器とコンシューマー向けデジタル機能を搭載してきたためです。購入者は乗用車において、接続されたナビゲーション、大型ディスプレイ、オーディオコントロール、パーソナライズされたキャビン設定をますます期待しています。これらの機能は、自動車コックピットドメインコントローラー市場内でコックピットコントローラープログラムの広範なインストールベースを生み出します。乗用車セグメントは、大型商用車カテゴリーよりも高い生産量からも恩恵を受けています。
商用車は2032年までに16.12%のCAGRで成長すると予測されています。商用車の採用は、フリートテレマティクス、ドライバーモニタリング要件、および高使用プラットフォームでの制御ユニット統合の可能性によって支えられています。統合コントローラーが車両情報、ドライバーインターフェース、接続サービスをより管理しやすいシステムにまとめることで、フリートオペレーターは恩恵を受けることができます。Visteonは2025年に、主要な商用車メーカーとのコックピットコントローラー受注を含む、商用車および二輪車分野で11億 米ドルの受注を報告しました。これは乗用車需要の代替ではなく、隣接する機会です。サプライヤーは商用フリートの要件を満たすために、堅牢なハードウェアと長期的なサービスサポートを提供する必要があります。

推進方式別:
ICE数量が大きく維持される中、電気自動車がペースを設定内燃機関車両は2026年に63.18%の市場シェアを占めました。これは、内燃機関車両が依然として世界の車両生産の最大シェアを形成しているためです。コックピットのアップグレードは推進方式タイプとは概ね独立しているため、接続されたディスプレイとコンピューティングプラットフォームはICE、ハイブリッド、プラグインハイブリッド、レンジエクステンダー、バッテリー電気モデルで使用できます。既存のICEプログラムは、モデルリフレッシュ時の機能アップグレードのための広範な基盤も提供します。これにより、自動車コックピットドメインコントローラー市場において、異なるパワートレイン選択にわたってコントローラーハードウェアへの需要が維持されます。
電気自動車は2032年までに19.34%のCAGRで成長すると予測されています。バッテリー電気プログラムは通常、より統合された電気アーキテクチャで設計されており、開発プロセスの早い段階で集中型コンピューティングを採用できます。自動車メーカーはまた、機械的な差異が購入者に見えにくい電気モデルを差別化するためにデジタルコックピット機能を使用しています。電気プログラムは、新しいゾーナルおよびセントラルコンピューティングレイアウトをテストするための重要な初期環境を提供します。
ーキテクチャ別:
ゾーナルおよびセントラルコンピュートが量産へ移行ドメインベースアーキテクチャは2026年に79.03%の市場シェアを占めました。これは、多くの現行車両プログラムにおいて認定済みの設計として残っているためです。サプライヤーと自動車メーカーは、そのソフトウェア、検証、および生産プロセスにすでに投資しています。車両ライフサイクル中にアーキテクチャを変更すると、コストと実行リスクが生じる可能性があります。その結果、ドメインベースシステムは自動車コックピットドメインコントローラー市場全体で長年にわたって量産され続けるでしょう。
ゾーナルおよびセントラルコンピュートプラットフォームは2032年までに22.45%のCAGRで成長すると予測されています。BMWは、Neue Klasse電気アーキテクチャが4台の高性能コンピューターを使用し、ワイヤーハーネスが前世代より600メートル短く、30%軽量であると述べています。General Motorsは2025年10月、多数のポイントツーポイント接続ではなくゾーンアグリゲーターを使用する電気および内燃機関車両向けの集中型コンピューティングプラットフォームを発表しました。これらのプログラムは、自動車コックピットドメインコントローラー市場がより広範な車両レベルの責任を持つコントローラーへとシフトしている理由を示しています。車両プログラムサイクルは通常数年にわたるため、移行は段階的に行われます。したがって、サプライヤーはゾーナルおよびセントラル設計向けのプラットフォームを準備しながら、レガシードメインシステムをサポートする必要があります。
販売チャネル別:
OEM供給が唯一のスケーラブルなルートとして維持OEMは2026年に98.00%の市場シェアを占め、2032年までに13.90%のCAGRで成長すると予測されています。コックピットコントローラーは、車両の電気アーキテクチャ、ディスプレイ配置、セーフティケース、およびソフトウェアリリースプロセスに組み込まれて設計される必要があります。これにより、工場での取り付けがほとんどのコントローラークラスシステムの実用的なルートとなっています。アフターマーケット製品は限定的なディスプレイまたは接続機能を追加できますが、工場統合コントローラーを容易に置き換えることはできません。このチャネル構造により、自動車コックピットドメインコントローラー市場において、自動車メーカーはサプライヤー選定とプログラムタイミングに対して大きな影響力を持ちます。
Visteonは2025年に19の自動車メーカー向けに86製品を発売し、SmartCoreおよびインフォテインメント受注21億 米ドルを含む74億 米ドルの新規受注を記録しました。この結果は、OEMコックピットプログラムの規模と長い認定サイクルを示しています。アフターマーケットは、商用車の後付けおよびより単純な新興市場向けインストールにおいて引き続き関連性があります。OEM関係はまた、サプライヤーにフォローオンソフトウェア、検証、ライフサイクルサポートを提供るルートを与えます。これにより、自動車コックピットドメインコントローラー産業における広範なエンジニアリング能力の価値が強化されます。
地域分析
北米:プレミアムプログラムとシリコンパートナーシップが需要を支援
北米は2026年の自動車コックピットドメインコントローラー市場の23.50%のシェアを占め、地域内の主要自動車メーカーにおける活発な電子機器プログラムによって支えられています。Visteonは2026年4月、北米でのInfiniti QX65のデジタルクラスターを含む新規立ち上げが第1四半期の業績を支えたと報告しました。Qualcommは2026年7月、次の10年間にわたってBMWグループのデジタルコックピットおよび自動運転向けの主要コンピュートシリコンプロバイダーに指名されました。QualcommとStellantisはまた、将来の車両アーキテクチャに向けてコックピット、接続性、ドライバーアシスタンスプラットフォームにわたる協力を拡大しました。これらのプログラムは、高度なプロセッサープラットフォームを北米の車両立ち上げの中心に置いています。この地域は確立されたエンジニアリング業務から恩恵を受けていますが、サプライヤーは厳しい機能安全およびサイバーセキュリティ要件を管理する必要があります。
アジア太平洋地域:中国が最大かつ最も急成長する地域を支える
アジア太平洋地域は2026年の自動車コックピットドメインコントローラー市場の48.50%のシェアを占め、2032年までに14.88%のCAGRで成長すると予測されています。これは、中国のインテリジェントコックピット設置の高い数量と、インド、韓国、東南アジアにおけるデジタルコンテンツの拡大によって牽引されています。中国の自動車メーカーは、メインストリームモデルにマルチスクリーンレイアウト、接続サービス、ソフトウェア機能を引き続き導入しています。国内サプライヤーは国内規模を活用して海外認定向けの製品を開発しています。Desay SVなどの中国サプライヤーは、国内プログラム規模を活用して海外のコックピットおよびクロスドメインプログラムを追求しています。Visteonは2026年1月にMahindraのXUV 7XO向けにSmartCore Proを導入し、インドにおけるコックピットコンテンツの拡大を示しています。この地域における自動車コックピットドメインコントローラーの市場規模は、広範なレガシー制約なしに新しい電気アーキテクチャを導入できる車両プログラムからも恩恵を受けています。地域が急速な設置成長からより広範なプラットフォーム標準化へと移行するにつれて、サプライの現地化とソフトウェアサポートが重要になります。
欧州、南米、中東・アフリカ:コンプライアンスと初期段階の採用が需要を形成
欧州の採用は、EU一般安全規則とUNECE WP.29フレームワークによって影響を受けており、安全性、サイバーセキュリティ、ドライバーモニタリング機能のベースラインを引き上げています。AUMOVIOは、単一のシステムオンチップ上で複数のディスプレイ、カメラベースのドライバーモニタリング、サラウンドビュー機能を管理するように設計されたスケーラブルなコックピット高性能コンピューティングプラットフォームを提供しています。南米は初期段階にあり、大手自動車メーカーからの現地化されたプログラムを通じてブラジルが主要な需要拠点となっています。中東・アフリカはより小さな基盤から始まり、サウジアラビアとUAEのプレミアム需要が初期の高度コックピット採用をえています。南アフリカとトルコは、自動車コックピットドメインコントローラー市場全体でデジタル車両システムの現地製造と調達が発展するにつれて、後の機会を提供できます。
競合ランドスケープ
市場集中度
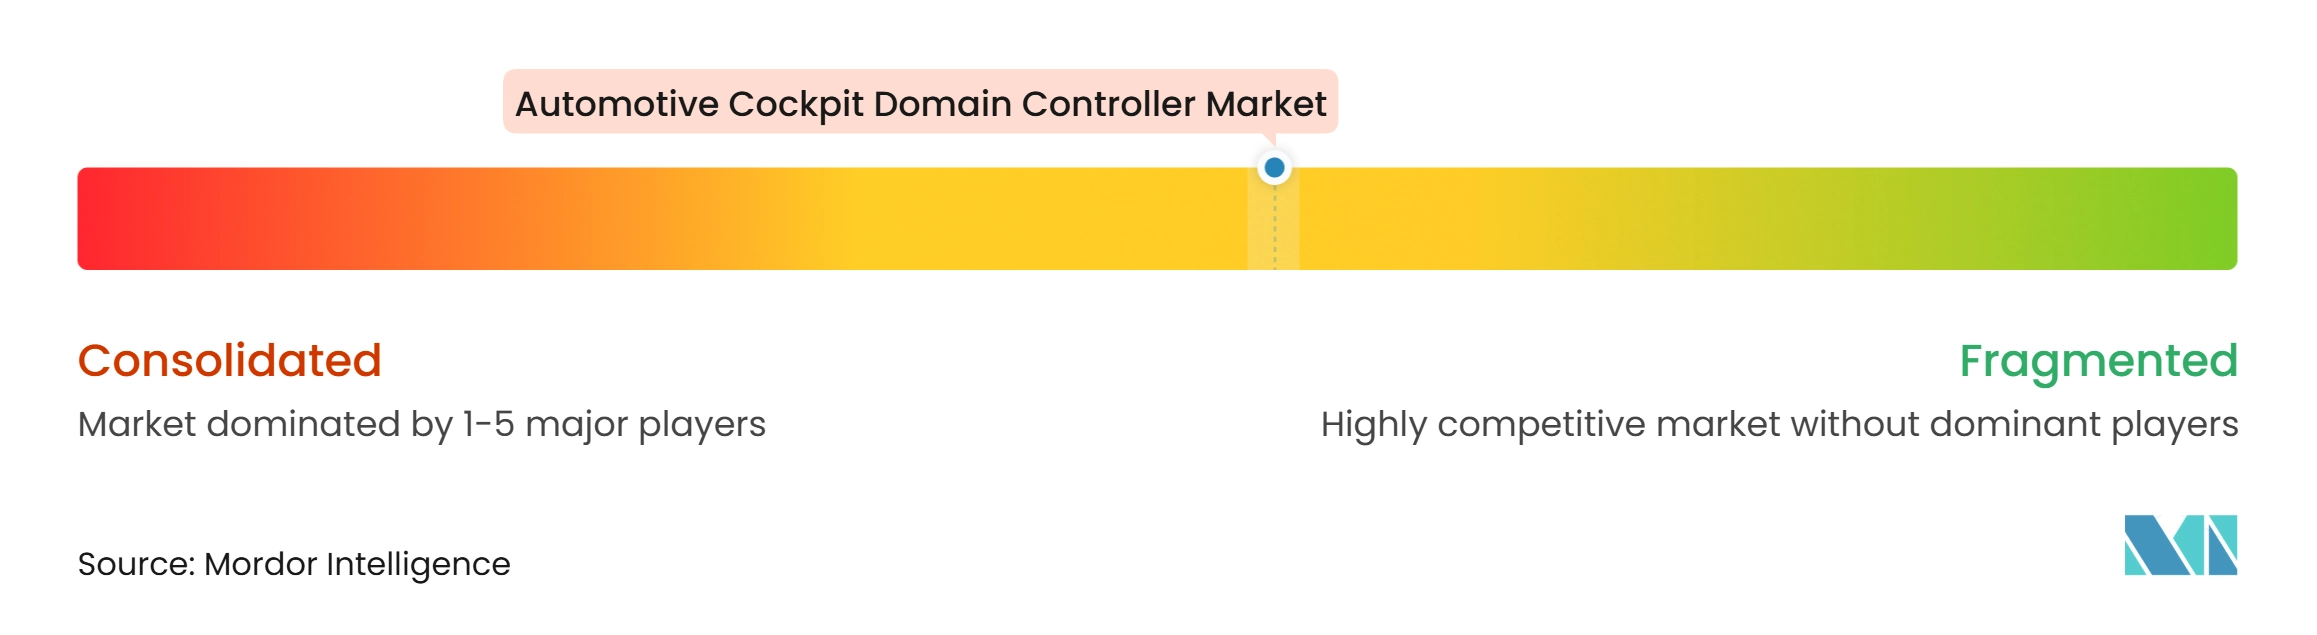
自動車コックピットドメインコントローラー市場は、確立されたティア1サプライヤーの間で適度に集中していますが、中国サプライヤーが競争圧力を高めています。Visteonは2025年に38億 米ドルの純売上高を達成し、74億 米ドルの新規受注を確保しました。SmartCoreプラットフォームは、高度なグラフィックス、ソフトウェア、人工知能ワークロードを中心に同社を位置付けています。Desay SVは、NVIDIAのThorベースのクロスドメインプラットフォームを含むドメインコントローラーポートフォリオをグローバルな自動車メーカーに提供することで、国際的な知名度を高めています。これにより、新型車両プログラムにおける従来のグローバルサプライヤーとの競争が激化しています。
サプライヤーはまた、ソフトウェアと高性能コンピュートプラットフォームを通じた差別化を追求しています。FORVIAのCockpit UX Engineは、ドイツイノベーション賞2025を含む2つのグローバルイノベーション賞を受賞し、ソフトウェアベースのキャビン体験への注力を反映しています。Continentalは2025年4月、自動車グループセクターがAUMOVIOとして運営されると発表し、より焦点を絞った自動車技術ポジションを支援しています。AUMOVIOの高性能コックピットプラットフォームは、ディスプレイ、カメラ、ドライバーモニタリング機能の同時処理向けに設計されています。これらの動きは、自動車コックピットドメインコントローラー市場の企業が個別のディスプレイモジュールだけでなく、プラットフォームの幅広さで競争していることを示しています。
車両プログラムが共通のコンピュートハードウェア上でのコックピット駆動統合に向かうにつれて、半導体サプライヤーの影響力が高まっています。QualcommのSnapdragonとNVIDIA DRIVEプラットフォームは、かつて個別のコントローラーを使用していた機能を統合するための基盤を自動車メーカーに提供します。サプライヤーは依然として、これらのチップを中心にシステムインテグレーション、安全証拠、熱設計、ライフサイクルソフトウェアサポートを提供する必要があります。したがって、自動車コックピットドメインコントローラー産業には、グローバルなティア1サプライヤーと有能な地域専門家の両方の余地があります。
自動車コックピットドメインコントローラー産業リーダー
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Visteon Corporation
-
Aptiv PLC
-
Samsung Electronics Co., Ltd.
- 注:主要企業の掲載順は順位を示すものではありません。
自動車コックピットドメインコントローラー市場 このレポートでカバーされる企業
- Visteon Corporation
- Aptiv PLC
- AUMOVIO SE
- Robert Bosch GmbH
- Samsung Electronics Co., Ltd.
- Huizhou Desay SV Automotive Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- FORVIA SE
- LG Electronics Inc.
- Marelli Holdings Co., Ltd.
- Ningbo Joyson Electronic Corp.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- MediaTek Inc.
- ECARX Holdings Inc.
- NVIDIA Corporation
- Valeo SE
- Magna International Inc.
最近の産業開発事情 自動車コックピットドメインコントローラー市場
- 2026年7月:Qualcommが次の10年間にわたってBMWグループのデジタルコックピットおよび自動運転システム向けの主要コンピュートシリコンプロバイダーに指名されました。
- 2026年7月:MazdaがPanasonic Automotive Systemsのコックピットドメインコントローラーを新型CX-5に採用しました。
- 2026年5月:StellantisとQualcommが、次世代STLA Brain車両アーキテクチャ全体にわたってSnapdragonデジタルシャシーのコックピット、接続性、ドライバーアシスタンスプラットフォームを採用するパートナーシップを拡大しました。
- 2026年1月:Visteonが、CES 2026において毎秒700兆回の演算能力を持つ高性能コックピットドメインコントローラーSmartCore HPCを発表しました。
世界の自動車コックピットドメインコントローラー市場レポートの範囲
範囲には、コンポーネント(ハードウェア[SoC/プロセッサー、メモリ、PCB]、ソフトウェア[ハイパーバイザー、RTOS、ミドルウェア、HMI]、インテグレーションサービス)、ディスプレイ統合(2~3ディスプレイ、4~5ディスプレイ、6枚以上のディスプレイ)、車両タイプ(乗用車および商用車)、推進方式(内燃機関[ICE]および電気)、アーキテクチャ(ドメインベースおよびゾーナル/セントラルコンピュート)、販売チャネル(OEMおよびアフターマーケット)によるセグメント化が含まれます。地域別では、市場は北米(米国、カナダ、その他の北米)、欧州(ドイツ、フランス、英国、イタリア、スペイン、ロシア、その他の欧州)、アジア太平洋(中国、日本、韓国、インド、東南アジア、オーストラリア、その他のアジア太平洋)、南米(ブラジル、アルゼンチン、コロンビア、その他の南米)、中東・アフリカ(サウジアラビア、アラブ首長国連邦、イスラエル、トルコ、南アフリカ、エジプト、その他の中東・アフリカ)にセグメント化されています。市場予測は価値(米ドル)および数量(ユニット)で提供されます。
セグメンテーション概要
| ハードウェア(SoC/プロセッサー、メモリ、PCB) |
| ソフトウェア(ハイパーバイザー、RTOS、ミドルウェア、HMI) |
| インテグレーションサービス |
| 2~3ディスプレイ |
| 4~5ディスプレイ |
| 6枚以上のディスプレイ |
| 乗用車 |
| 商用車 |
| 内燃機関(ICE) |
| 電気 |
| ドメインベース |
| ゾーナル/セントラルコンピュート |
| OEM |
| アフターマーケット |
| 北米 | 米国 |
| カナダ | |
| その他の北米 | |
| 欧州 | ドイツ |
| フランス | |
| 英国 | |
| イタリア | |
| スペイン | |
| ロシア | |
| その他の欧州 | |
| アジア太平洋 | 中国 |
| 日本 | |
| 韓国 | |
| インド | |
| 東南アジア | |
| オーストラリア | |
| その他のアジア太平洋 | |
| 南米 | ブラジル |
| アルゼンチン | |
| コロンビア | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| アラブ首長国連邦 | |
| イスラエル | |
| トルコ | |
| 南アフリカ | |
| エジプト | |
| その他の中東・アフリカ |
| コンポーネント別 | ハードウェア(SoC/プロセッサー、メモリ、PCB) | |
| ソフトウェア(ハイパーバイザー、RTOS、ミドルウェア、HMI) | ||
| インテグレーションサービス | ||
| ディスプレイ統合別 | 2~3ディスプレイ | |
| 4~5ディスプレイ | ||
| 6枚以上のディスプレイ | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 推進方式別 | 内燃機関(ICE) | |
| 電気 | ||
| アーキテクチャ別 | ドメインベース | |
| ゾーナル/セントラルコンピュート | ||
| 販売チャネル別 | OEM | |
| アフターマーケット | ||
| 地域別 | 北米 | 米国 |
| カナダ | ||
| その他の北米 | ||
| 欧州 | ドイツ | |
| フランス | ||
| 英国 | ||
| イタリア | ||
| スペイン | ||
| ロシア | ||
| その他の欧州 | ||
| アジア太平洋 | 中国 | |
| 日本 | ||
| 韓国 | ||
| インド | ||
| 東南アジア | ||
| オーストラリア | ||
| その他のアジア太平洋 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| コロンビア | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| アラブ首長国連邦 | ||
| イスラエル | ||
| トルコ | ||
| 南アフリカ | ||
| エジプト | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車コックピットドメインコントローラー市場の予測規模はどのくらいですか?
自動車コックピットドメインコントローラー市場は、2027年の11.17 ビリオン 米ドルから2032年までに21.36 ビリオン 米ドルに達すると予測されており、CAGRは13.84%です。
コックピットコントローラー需要をリードするコンポーネントはどれですか?
ハードウェアが2026年の収益の73.15%で需要をリードしており、インテグレーションサービスは2032年までに17.25%のCAGRで最も高い予測成長率を示しています。
コックピットコントローラーにとって最も急速な成長を提供する車両タイプはどれですか?
商用車は、フリート接続性、ドライバーモニタリング、制御ユニット統合の拡大に伴い、2032年までに16.12%のCAGRで成長すると予測されています。
自動車コックピットコントローラーにとって最も急速に成長している地域はどこですか?
アジア太平洋地域は、中国の展開規模とインドおよびその他の市場におけるデジタルコンテンツの拡大に支えられ、2032年までに14.88%のCAGRで成長すると予測されています。