
Taille et Part du Marché des Contrôleurs de Domaine de Cockpit Automobile
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2020 - 2032 |
|---|---|
| Taille du Marché (2027) | 11.17 Milliards de dollars |
| Taille du Marché (2032) | 21.36 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 13.84 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du Marché des Contrôleurs de Domaine de Cockpit Automobile par Mordor Intelligence
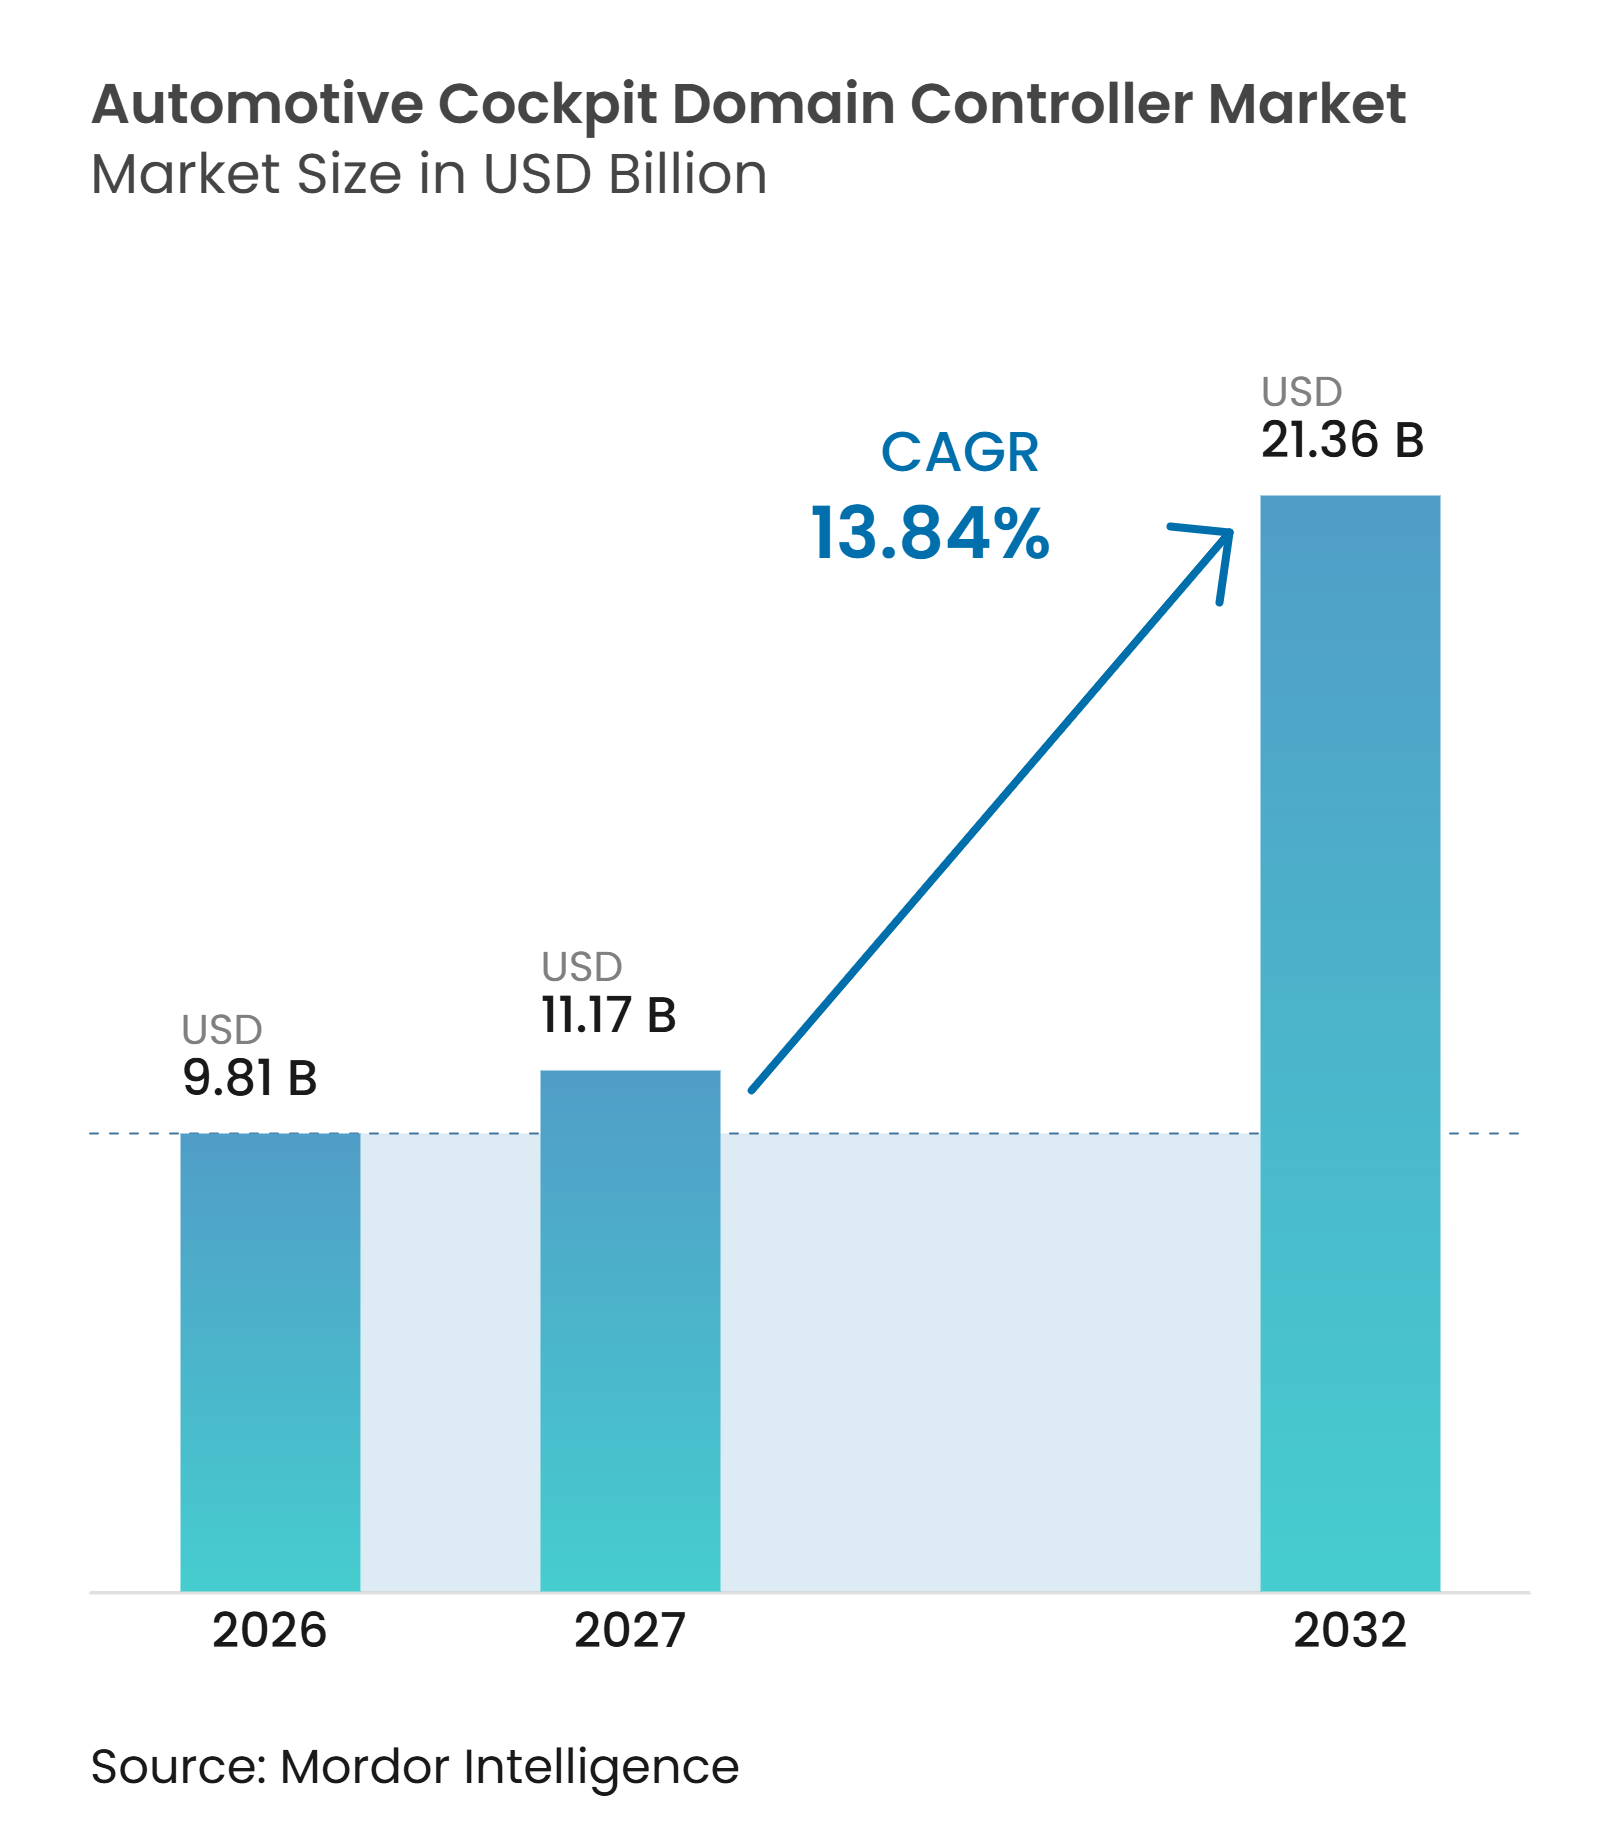
La taille du marché des contrôleurs de domaine de cockpit automobile était évaluée à 9,81 milliards USD en 2026 et devrait croître de 11,17 milliards USD en 2027 à 21,36 milliards USD d'ici 2032, à un CAGR de 13,84 % durant la période 2027-2032. Le marché évolue des unités de contrôle électronique séparées vers des plateformes de calcul centralisées qui gèrent les tableaux de bord, les systèmes d'infodivertissement, les affichages tête haute, le divertissement arrière et les fonctions de surveillance du conducteur. Ce changement augmente le contenu logiciel embarqué dans chaque véhicule et rend les mises à jour après-vente plus importantes pour les programmes de véhicules. La demande est également soutenue par les constructeurs automobiles qui souhaitent réduire le nombre d'unités de contrôle, simplifier le câblage et alléger la nomenclature électronique. Le risque d'approvisionnement en semi-conducteurs a rendu ces conceptions intégrées plus importantes, car un nombre réduit de processeurs peut diminuer l'exposition à une pile de composants complexe. Le marché des contrôleurs de domaine de cockpit automobile dépend de plus en plus de fournisseurs capables de combiner du matériel qualifié, des logiciels de sécurité, des contrôles de cybersécurité et une validation au niveau du véhicule.
Points Clés du Rapport
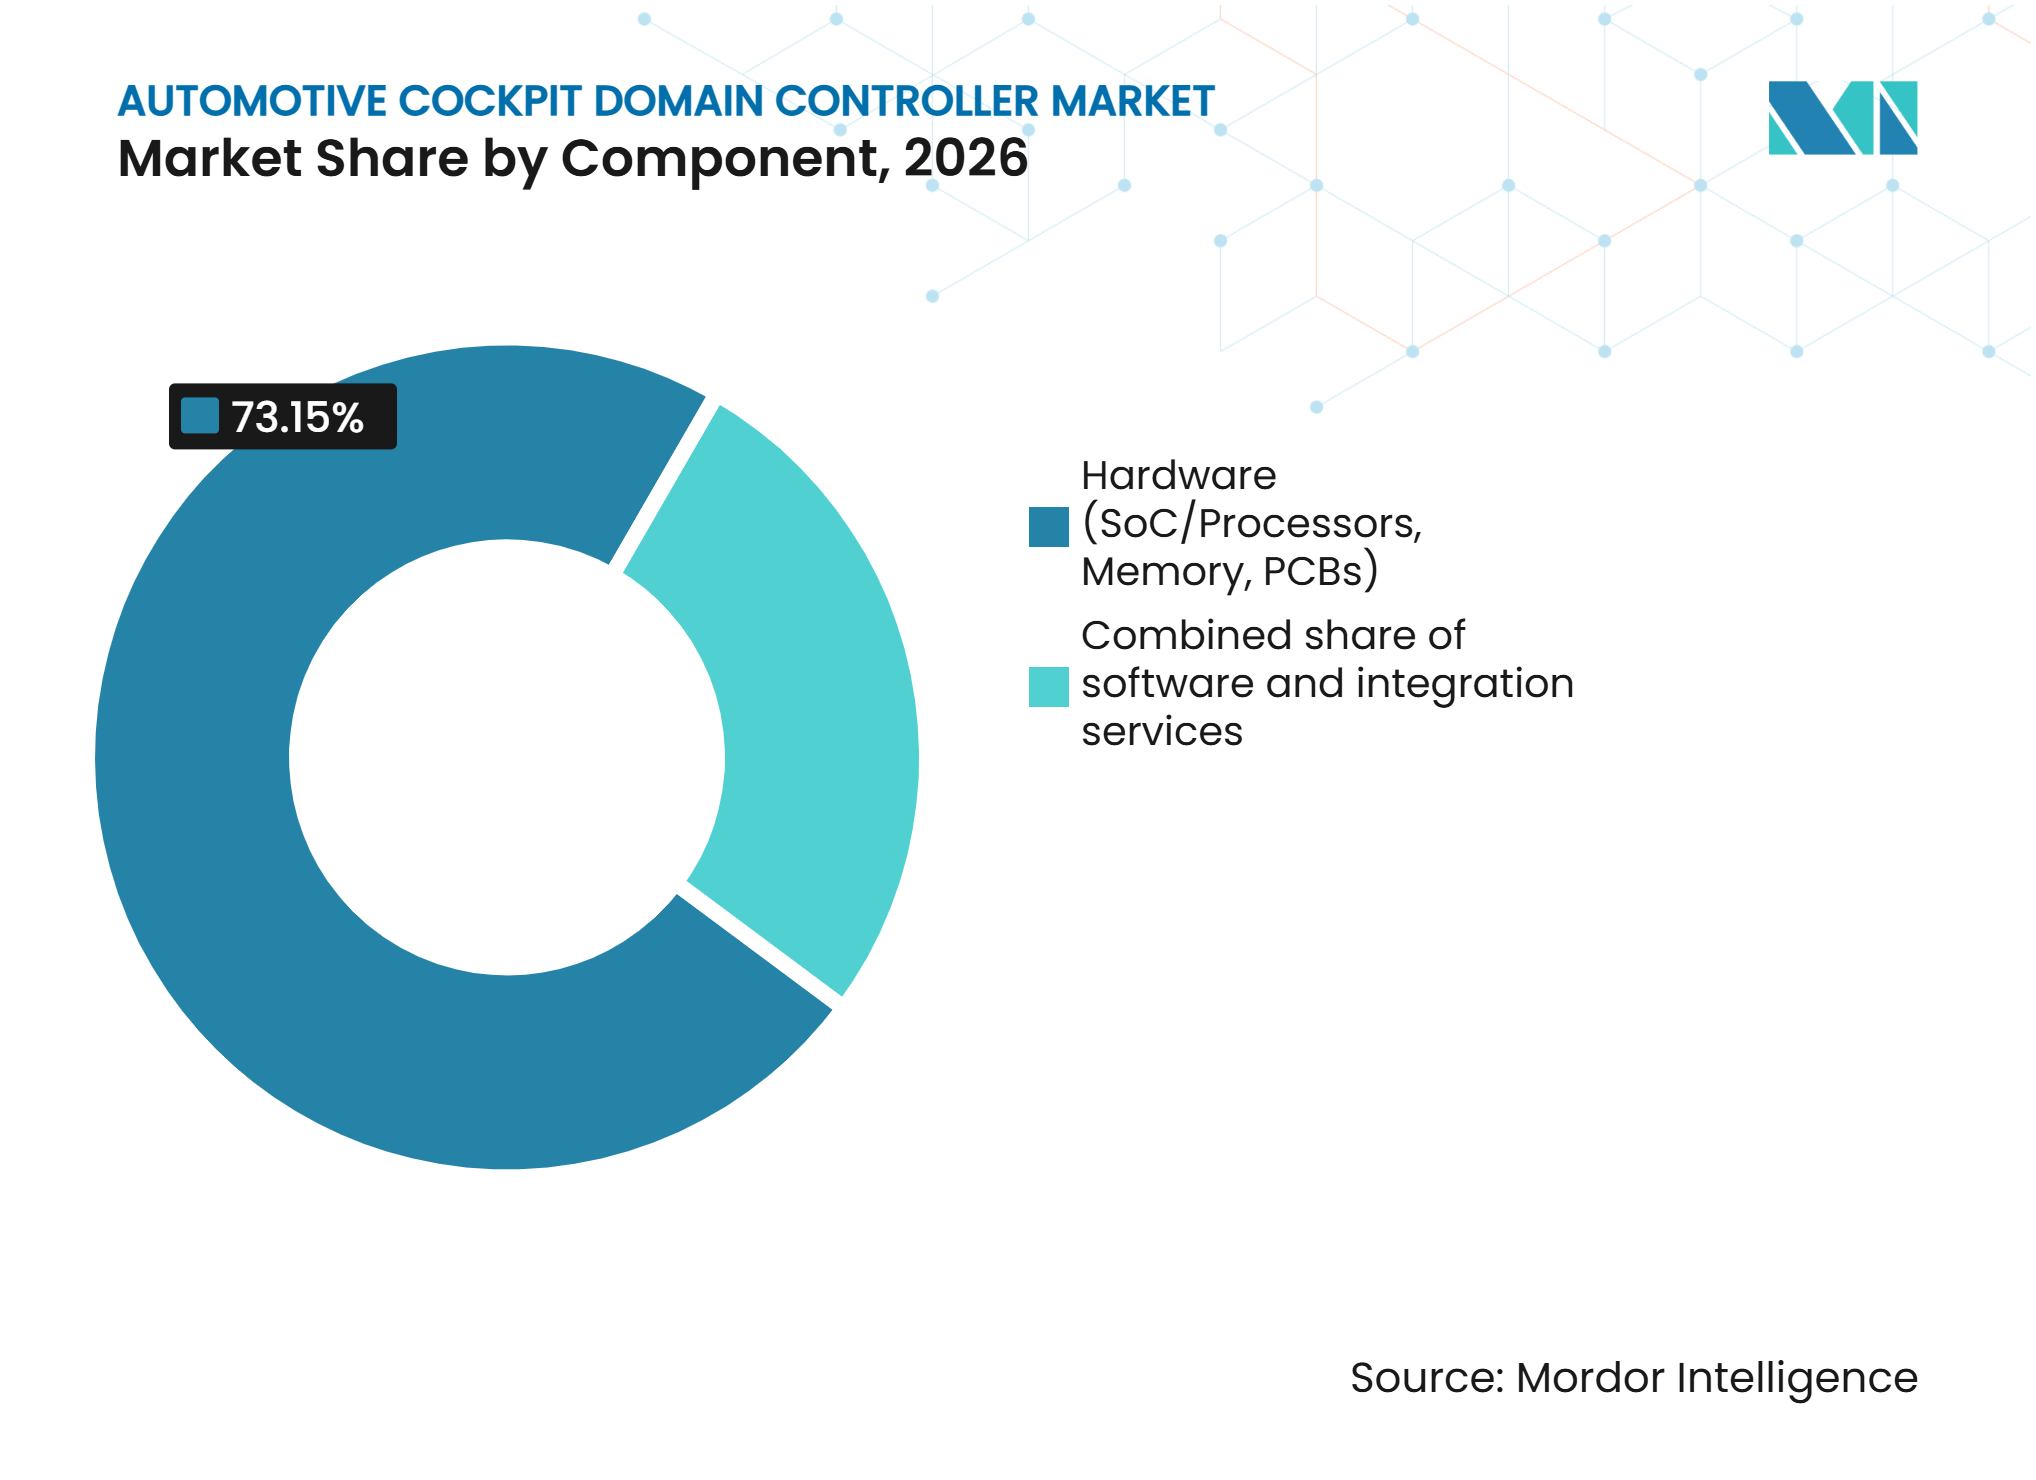
- Par composant, le matériel détenait une part de 73,15 % en 2026, tandis que les services d'intégration devraient croître à un CAGR de 17,25 % jusqu'en 2032.
- Par intégration d'affichage, le segment 4 à 5 écrans détenait une part de 49,33 % en 2026, tandis que le segment 6 écrans et plus devrait croître à un CAGR de 20,14 % jusqu'en 2032.
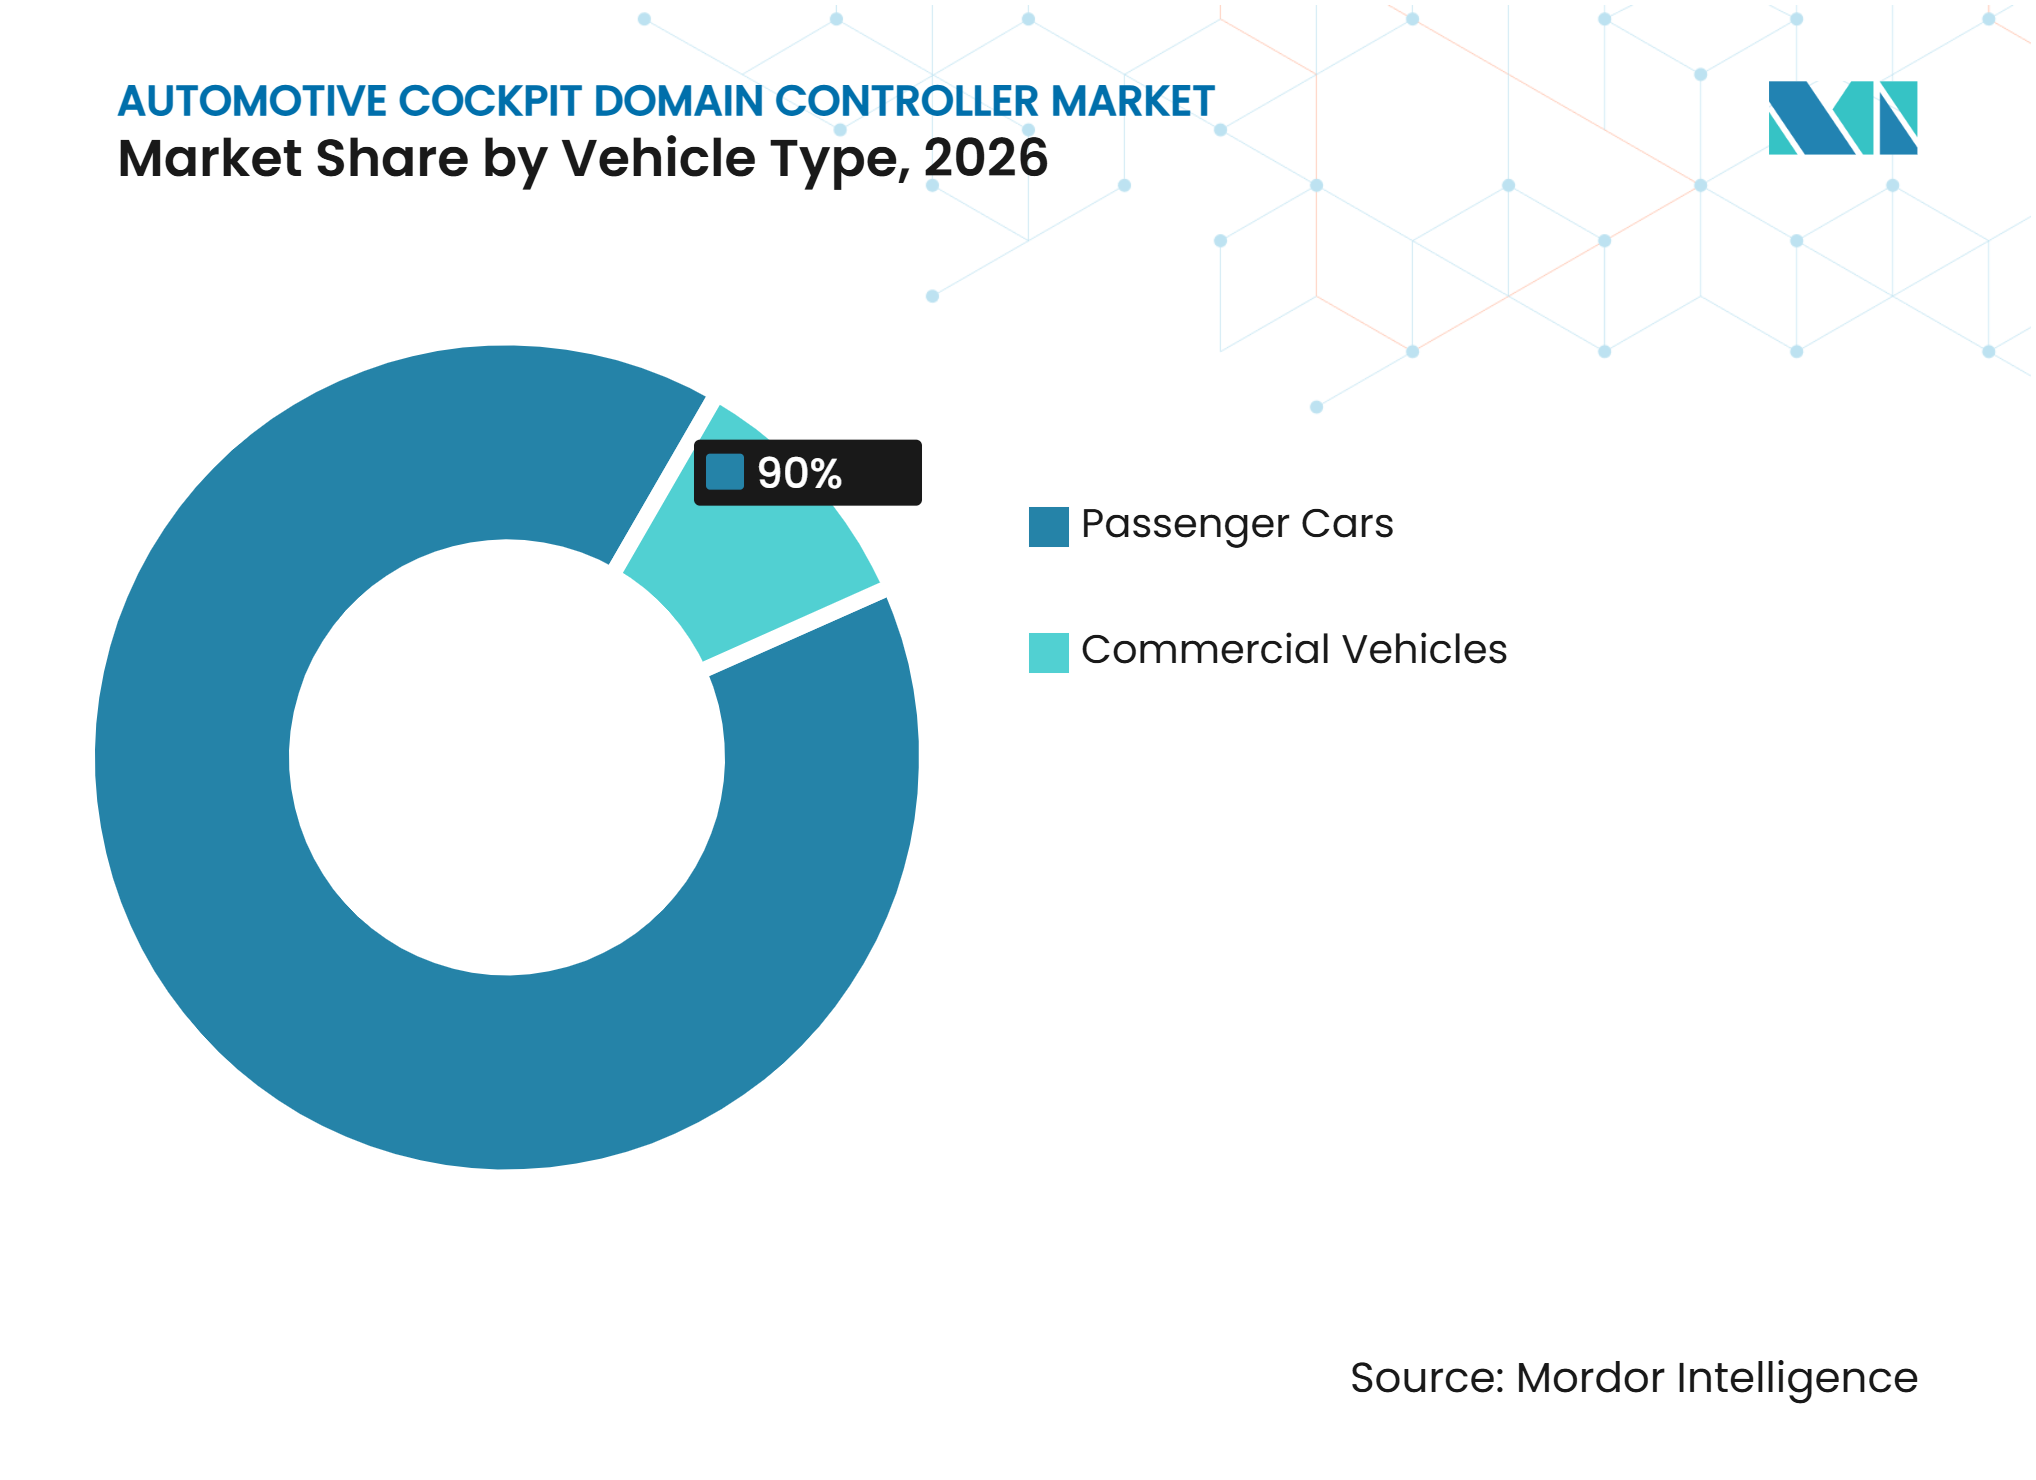
- Par type de véhicule, les voitures particulières détenaient une part de 90,00 % en 2026, tandis que les véhicules commerciaux devraient croître à un CAGR de 16,12 % jusqu'en 2032.
- Par propulsion, les véhicules à moteur à combustion interne détenaient une part de 63,18 % en 2026, tandis que les véhicules électriques devraient croître à un CAGR de 19,34 % jusqu'en 2032.
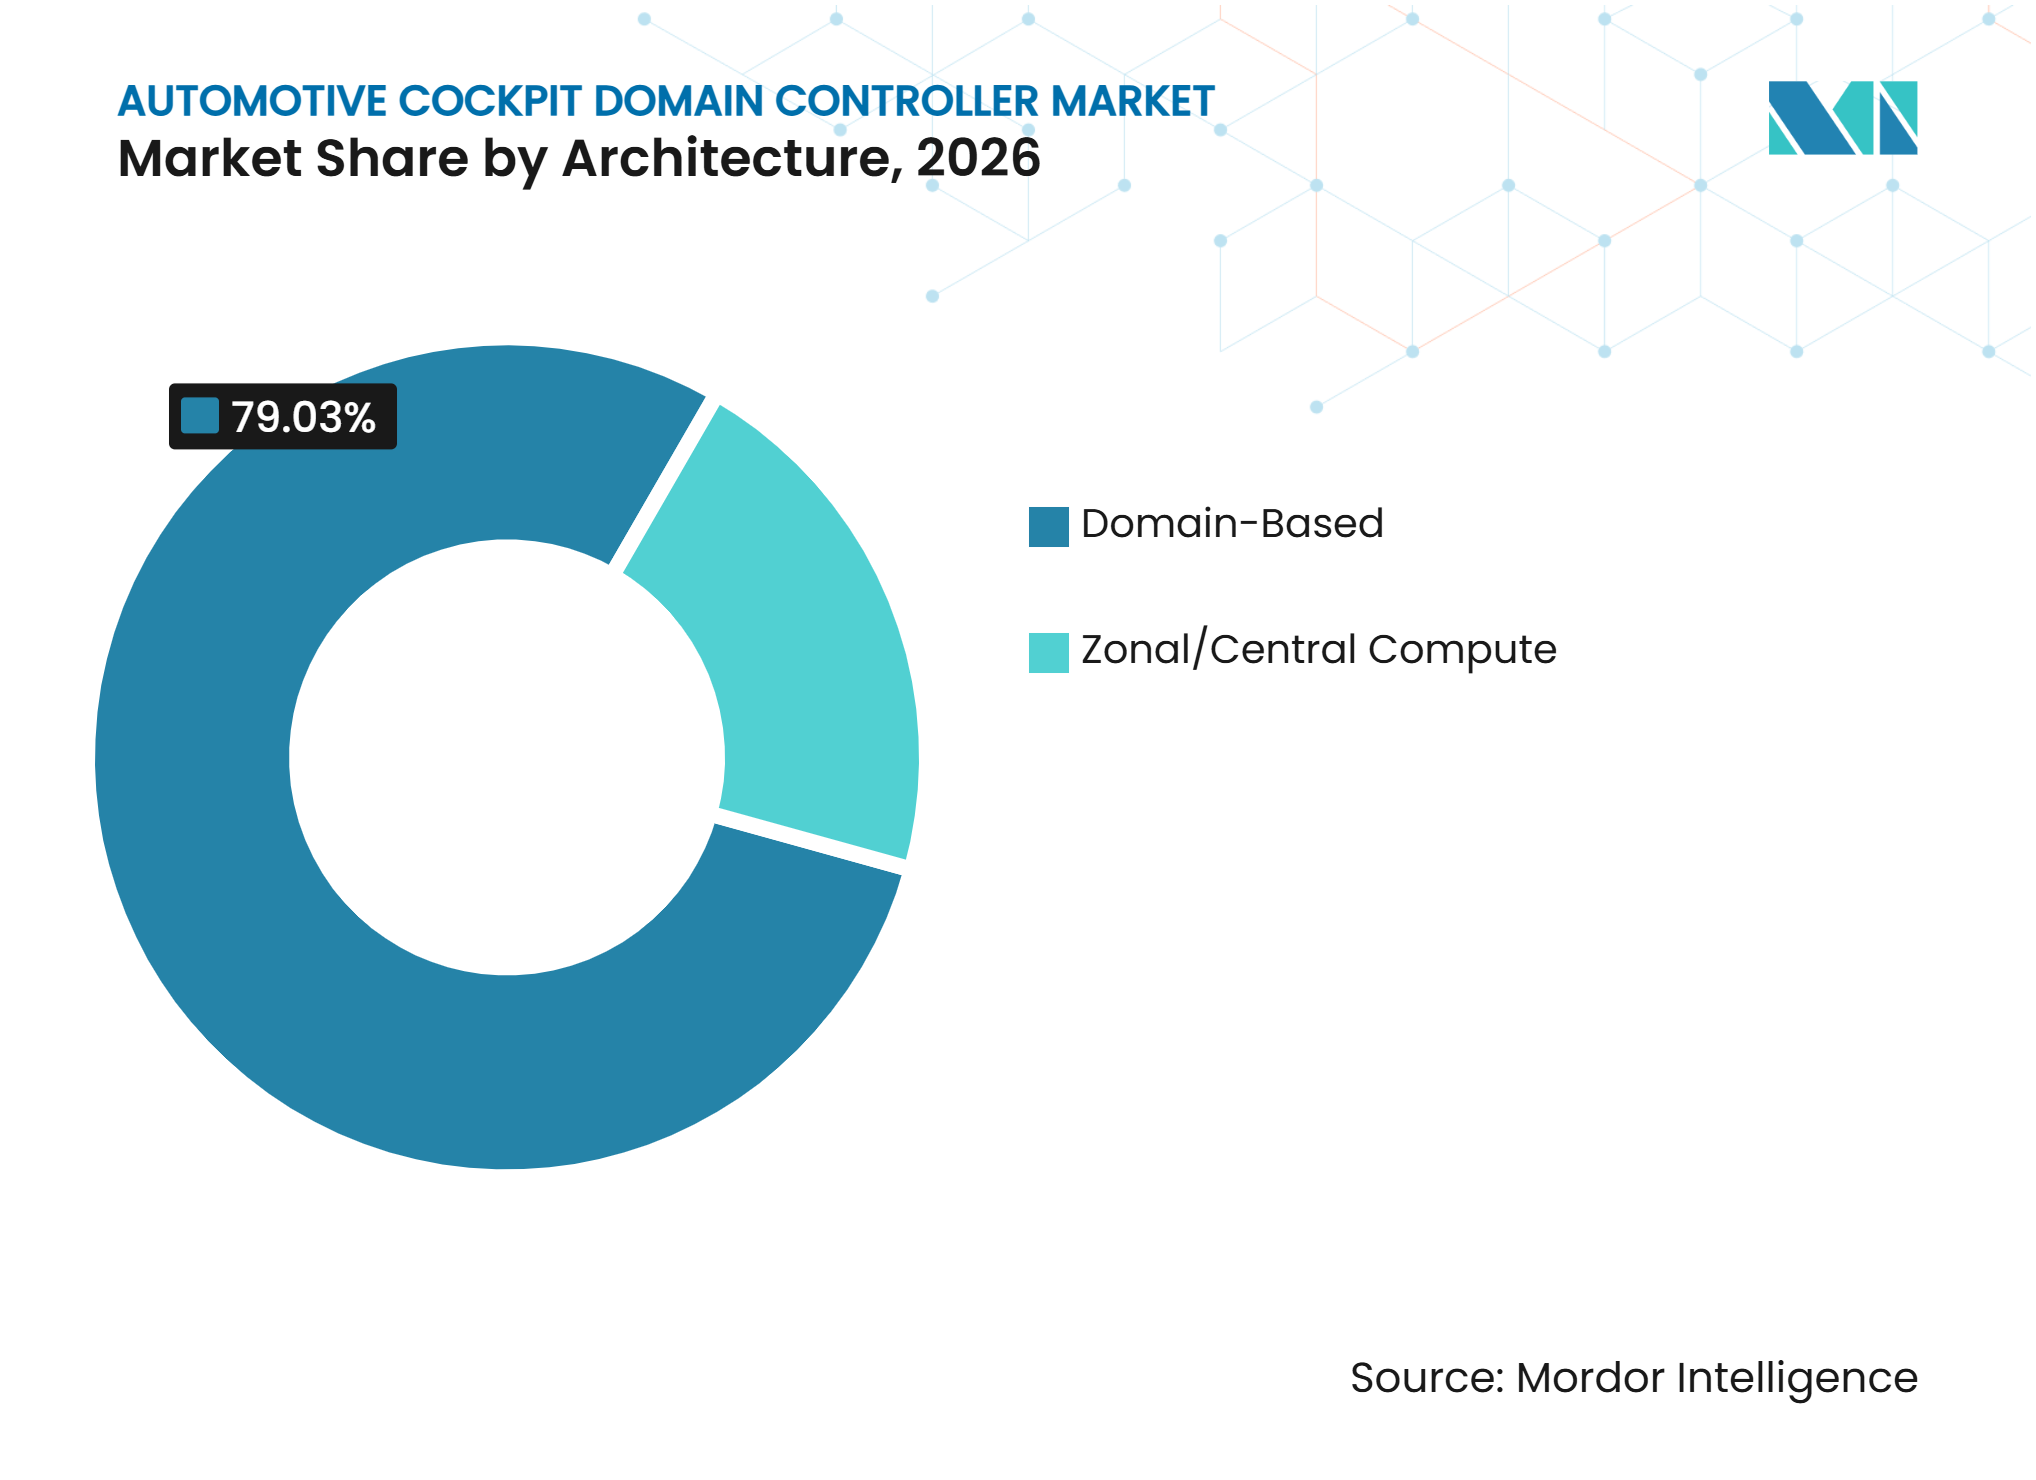
- Par architecture, les systèmes basés sur les domaines détenaient une part de 79,03 % en 2026, tandis que les systèmes de calcul zonal/central devraient croître à un CAGR de 22,45 % jusqu'en 2032.
- Par canal de vente, les équipementiers détenaient une part de 98,00 % en 2026 et devraient croître à un CAGR de 13,90 % jusqu'en 2032.
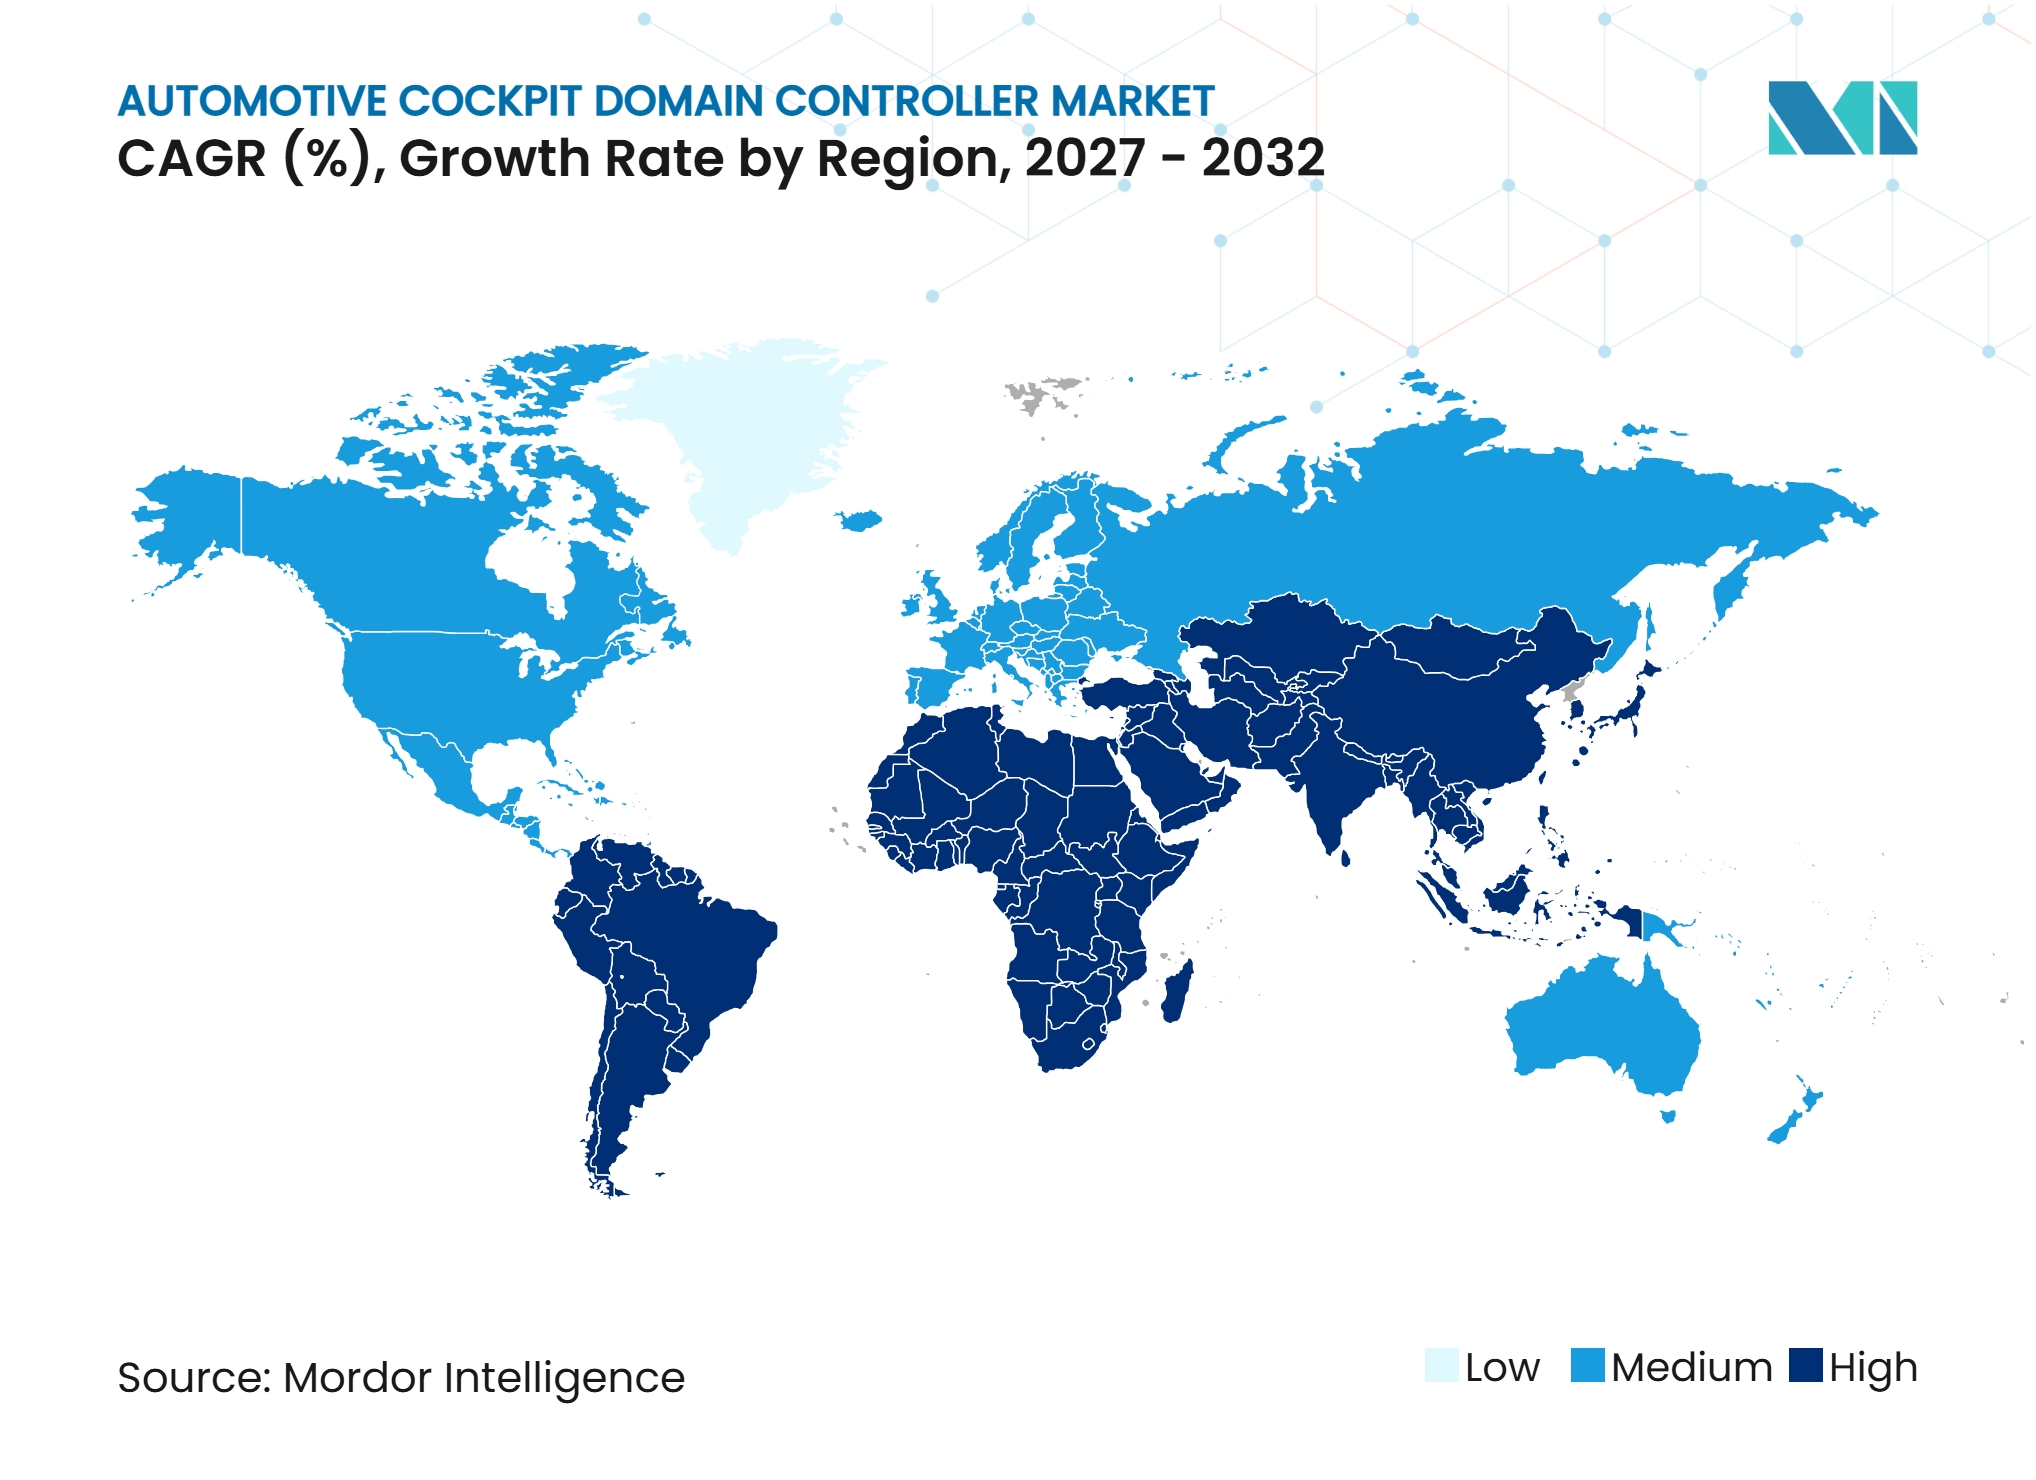
- Par géographie, l'Asie-Pacifique détenait une part de 48,50 % en 2026 et devrait croître à un CAGR de 14,88 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'Impact des Moteurs*
| Moteur | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Intégration Croissante des Cockpits Multi-Écrans dans les Nouveaux Programmes de Véhicules | +3.0% | Mondial, porté par la Chine et l'Europe | Court terme (≤ 2 ans) |
| Plateformes de Véhicules à Définition Logicielle Augmentant la Demande de Calcul de Cockpit Consolidé | +2.8% | Mondial | Moyen terme (2 à 4 ans) |
| Utilisation Croissante des SoC Automobiles Haute Performance et de la Virtualisation | +2.5% | Mondial, porté par la Chine et l'Amérique du Nord | Moyen terme (2 à 4 ans) |
| Déploiement de Cockpits Intelligents Piloté par la Chine Augmentant les Volumes de Contrôleurs | +2.5% | Asie-Pacifique, avec des retombées au Moyen-Orient, en Afrique et en Amérique du Sud | Court terme (≤ 2 ans) |
| Architectures de Véhicules Électriques Accélérant l'Électronique de Cockpit Centralisée | +2.0% | Chine, Europe et Amérique du Nord | Moyen terme (2 à 4 ans) |
| Pression des Équipementiers pour Réduire le Nombre d'ECU, la Complexité du Câblage et la Nomenclature | +1.5% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Intégration Croissante des Cockpits Multi-Écrans dans les Nouveaux Programmes de Véhicules
Les configurations multi-écrans s'étendent désormais au-delà des modèles haut de gamme, les constructeurs automobiles utilisant les écrans pour différencier les véhicules grand public. Les systèmes de caméras de surveillance approuvés en remplacement des rétroviseurs extérieurs ajoutent des sorties d'affichage supplémentaires qui doivent être gérées dans le cockpit. Cela accroît le besoin d'un contrôleur capable de coordonner des environnements d'exploitation, des résolutions et des fréquences de rafraîchissement distincts sur un matériel de calcul partagé. Le marché des contrôleurs de domaine de cockpit automobile doit également prendre en charge des systèmes d'affichage qui varient selon le niveau de finition, tout en maintenant une cohérence de la plateforme électronique centrale. Samsung Display a présenté un panneau de tableau de bord double OLED de 34 pouces à l'IAA Mobility 2025, pouvant fonctionner comme une seule surface ou deux écrans indépendants, illustrant les charges d'affichage plus élevées auxquelles font face les plateformes de cockpit [1].
Plateformes de Véhicules à Définition Logicielle Augmentant la Demande de Calcul de Cockpit Consolidé
Les programmes de véhicules à définition logicielle transforment le contrôleur de cockpit, le faisant passer d'une unité spécifique à un programme à une plateforme pouvant être mise à jour tout au long du cycle de vie du véhicule. Elektrobit a présenté sa suite EB civion au CES 2026 pour fournir des outils natifs du cloud, des intergiciels et des ressources de développement de cockpit aux constructeurs automobiles. Ces outils permettent des cycles de développement plus courts et un déploiement logiciel plus cohérent sur l'ensemble des gammes de véhicules. Sur le marché des contrôleurs de domaine de cockpit automobile, la gestion des versions logicielles devient ainsi un élément central de la livraison par les fournisseurs, et non plus un service secondaire. En juillet 2026, Qualcomm a annoncé un chiffre d'affaires trimestriel record dans l'automobile d'environ 1,59 milliard USD, en hausse de 61 % en glissement annuel, porté par les plateformes de cockpit Snapdragon et d'aide à la conduite. L'envergure de ces familles de plateformes offre aux fournisseurs et aux constructeurs automobiles une base plus claire pour la planification du développement à long terme.
Utilisation Croissante des SoC Automobiles Haute Performance et de la Virtualisation
Les conceptions de systèmes sur puce haute performance permettent au marché des contrôleurs de domaine de cockpit automobile de prendre en charge les graphismes, la surveillance du conducteur, les interfaces vocales et les applications connectées sur un nombre réduit de processeurs. SemiDrive a présenté sa puce X10 en 4 nm à l'Auto Shanghai 2025, dotée d'une unité de traitement neuronal de 40 TOPS et d'une prise en charge d'un modèle multimodal embarqué [2]. Cette conception illustre comment les fonctions de cockpit peuvent effectuer davantage de traitement au sein du véhicule plutôt que de dépendre d'une connexion cloud permanente. Le logiciel hyperviseur peut maintenir un tableau de bord lié à la sécurité séparé d'un environnement Android sur le même contrôleur. Cette configuration aide les fournisseurs à réduire la duplication matérielle tout en répondant aux exigences de sécurité fonctionnelle des systèmes à criticité mixte. Elle permet également au marché des contrôleurs de domaine de cockpit automobile de servir des habitacles riches en fonctionnalités sans nécessiter de processeurs séparés pour chaque fonction logicielle.
Déploiement de Cockpits Intelligents Piloté par la Chine Augmentant les Volumes de Contrôleurs
La Chine constitue une large base de déploiement pour les systèmes de cockpit intelligents, ce qui soutient les volumes de contrôleurs et l'apprentissage des fournisseurs sur de multiples programmes de véhicules. Les constructeurs automobiles locaux ont introduit des fonctions d'habitacle connecté et des configurations multi-écrans dans les modèles grand public, étendant les fonctionnalités avancées de cockpit au-delà des véhicules haut de gamme. Cette échelle aide les fournisseurs nationaux à développer des capacités logicielles, de validation et de fabrication pouvant soutenir des appels d'offres à l'étranger. Desay SV a annoncé en septembre 2025 qu'il proposerait ses contrôleurs de domaine de conduite intelligente, dont l'IPU14 basé sur le NVIDIA DRIVE AGX Thor, aux constructeurs automobiles mondiaux, montrant comment les fournisseurs chinois utilisent leur expérience des programmes nationaux pour pénétrer les marchés internationaux [3]. Le marché des contrôleurs de domaine de cockpit automobile en bénéficie, les fournisseurs utilisant les volumes des programmes chinois pour améliorer la maturité des produits et élargir leur base de clients internationaux.
Analyse de l'Impact des Freins*
| Frein | (~) % d'Impact sur les Prévisions de CAGR | Pertinence Géographique | Horizon Temporel de l'Impact |
|---|---|---|---|
| Coûts Élevés de Sécurité Fonctionnelle, de Cybersécurité et de Gestion Thermique | -1.5% | Mondial | Moyen terme (2 à 4 ans) |
| Approvisionnement Volatile en Semi-conducteurs et Mémoires Automobiles | -1.2% | Mondial, aigu en Europe et au Japon | Court terme (≤ 2 ans) |
| Complexité de la Validation des Logiciels Hérités et des Programmes de Véhicules | -1.0% | Mondial, prononcé en Amérique du Nord et en Europe | Long terme (≥ 4 ans) |
| Pression de l'Internalisation par les Équipementiers et de la Standardisation des Plateformes sur les Marges des Équipementiers de Rang 1 | -0.9% | Chine et Europe | Moyen terme (2 à 4 ans) |
| Source: Mordor Intelligence | |||
Coûts Élevés de Sécurité Fonctionnelle, de Cybersécurité et de Gestion Thermique
Un contrôleur de cockpit prenant en charge à la fois un tableau de bord lié à la sécurité et des applications grand public nécessite une validation approfondie, des travaux de cybersécurité et une conception thermique rigoureuse. Le Règlement ONU n° 155 exige un système de gestion de la cybersécurité pour les nouvelles homologations de type de véhicule dans les marchés couverts [4]. Cette exigence se répercute dans les spécifications des fournisseurs à travers l'ingénierie de cybersécurité, la gestion des incidents et les contrôles de mise à jour logicielle. Les fournisseurs de plus petite taille peuvent trouver difficile d'absorber le coût des logiciels validés, du refroidissement actif et de la surveillance après production. Ces exigences peuvent allonger les travaux d'ingénierie nécessaires avant qu'un contrôleur entre en production en série. Le marché des contrôleurs de domaine de cockpit automobile favorise donc les fournisseurs capables d'utiliser des systèmes de validation établis sur plusieurs programmes de véhicules.
Approvisionnement Volatile en Semi-conducteurs et Mémoires Automobiles
Les contrôleurs de domaine de cockpit dépendent de processeurs, de mémoires, de puces de gestion de l'alimentation et de composants connexes provenant de plusieurs niveaux d'approvisionnement. Une perturbation à n'importe quel point peut retarder la production, car ces systèmes combinent davantage de composants que l'électronique automobile plus simple. L'ACEA a averti en octobre 2025 que la perturbation de l'approvisionnement en puces Nexperia pourrait arrêter les lignes d'assemblage de véhicules européens en quelques jours. Les fournisseurs et les constructeurs automobiles répondent par des révisions du double approvisionnement et une attention accrue à l'origine des composants critiques. Ces mesures ajoutent de la complexité aux achats et à la validation, notamment lorsqu'un composant de substitution nécessite des modifications logicielles ou matérielles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des Segments
Par Composant :
Les Services Gagnent en Importance tandis que le Matériel Reste la Dépense PrincipaleLe matériel représentait 73,15 % de la part du marché des contrôleurs de domaine de cockpit automobile en 2026, reflétant le coût des processeurs qualifiés pour l'automobile, des mémoires, des cartes de circuits imprimés et des systèmes thermiques. Le matériel reste indispensable car un contrôleur doit satisfaire aux exigences de sécurité, de durabilité et de cybersécurité du véhicule avant de pouvoir prendre en charge des fonctionnalités logicielles avancées. Les processeurs ont également besoin de capacités graphiques, de traitement neuronal et de connectivité suffisantes pour desservir plusieurs écrans et applications. Cela maintient la part du matériel élevée même si le logiciel devient plus important.
Les services d'intégration devraient se développer à un CAGR de 17,25 % jusqu'en 2032, le taux le plus élevé parmi les composants. Le segment des services d'intégration couvre la certification des systèmes d'exploitation, la configuration des hyperviseurs, l'intégration logicielle et la validation des mises à jour à distance. Ces activités se développent à mesure que les constructeurs automobiles utilisent des familles de processeurs communes sur davantage de modèles et attendent des fournisseurs qu'ils gèrent les différences logicielles spécifiques aux programmes. Visteon a indiqué dans son rapport annuel 2025 que les contrats SmartCore mettent l'accent sur les graphismes avancés, un contenu logiciel plus important et les charges de travail d'intelligence artificielle. Les intergiciels et les logiciels d'interface homme-machine se situent entre les couches matérielles et de services. Leur importance augmente lorsqu'une plateforme doit coordonner les écrans, l'audio, les caméras, la connectivité et la surveillance du conducteur sans compromettre les fonctions de sécurité.



Par Intégration d'Affichage :
Six Écrans et Plus Augmentent les Besoins de TraitementLe segment 4 à 5 écrans détenait 49,33 % de la part du marché des contrôleurs de domaine de cockpit automobile en 2026, en faisant la configuration établie pour les programmes de véhicules particuliers milieu de gamme et haut de gamme. Cette configuration combine généralement le tableau de bord, l'écran central d'infodivertissement, l'affichage tête haute et les fonctions d'écran pour les sièges arrière ou le passager avant. Elle offre aux constructeurs automobiles une voie éprouvée pour proposer une interface d'habitacle plus riche sans reconcevoir chaque sous-système électronique. Elle donne également aux fournisseurs une base pratique pour le calcul de cockpit partagé.
Le segment 6 écrans et plus devrait croître à un CAGR de 20,14 % jusqu'en 2032. Un nombre d'écrans plus élevé nécessite davantage de bande passante graphique, de synchronisation des affichages et de contrôle logiciel. La taille du marché des contrôleurs de domaine de cockpit automobile pour ces configurations augmente à mesure que les constructeurs automobiles chinois introduisent des configurations panoramiques et multi-écrans dans une gamme plus large de modèles. La Yangwang U7, mise en vente en Chine en mars 2025, combine trois écrans frontaux avec un affichage tête haute en réalité augmentée. Les systèmes d'entrée de gamme à 2 ou 3 écrans restent pertinents dans les véhicules commerciaux et les marchés émergents. Visteon a présenté sa plateforme Entry Cockpit au CES 2026, permettant la projection de smartphone sur des écrans de moins de sept pouces pour les programmes de véhicules sensibles aux coûts.
Par Type de Véhicule :
Les Voitures Particulières en Tête tandis que les Plateformes Commerciales se DéveloppentLes voitures particulières représentaient une part de marché de 90,00 % en 2026, car elles ont historiquement intégré davantage d'électronique d'habitacle et de fonctionnalités numériques orientées consommateur. Les acheteurs s'attendent de plus en plus à une navigation connectée, à de grands écrans, à des commandes audio et à des paramètres d'habitacle personnalisés dans les véhicules particuliers. Ces fonctions créent une large base installée pour les programmes de contrôleurs de cockpit au sein du marché des contrôleurs de domaine de cockpit automobile. Le segment des voitures particulières bénéficie également de volumes de production plus élevés que les catégories de véhicules utilitaires lourds.
Les véhicules commerciaux devraient croître à un CAGR de 16,12 % jusqu'en 2032. L'adoption dans les véhicules commerciaux est soutenue par la télématique de flotte, les exigences de surveillance du conducteur et la possibilité de consolider les unités de contrôle sur des plateformes à forte utilisation. Les opérateurs de flotte peuvent bénéficier d'un contrôleur unifié qui regroupe les informations du véhicule, les interfaces conducteur et les services connectés dans un système plus gérable. Visteon a annoncé 1,1 milliard USD de contrats dans les véhicules commerciaux et les deux-roues en 2025, dont un contrat de contrôleur de cockpit avec un grand constructeur de véhicules commerciaux. Il s'agit d'une opportunité adjacente plutôt que d'un remplacement de la demande en véhicules particuliers. Les fournisseurs devront disposer d'un matériel robuste et d'un support de service à long terme pour répondre aux exigences des flottes commerciales.

Par Propulsion :
Les Volumes à Combustion Interne Restent Importants tandis que les Véhicules Électriques Donnent le RythmeLes véhicules à moteur à combustion interne détenaient une part de marché de 63,18 % en 2026, car ils constituent toujours la plus grande part de la production mondiale de véhicules. Les mises à niveau du cockpit sont largement indépendantes du type de propulsion, de sorte que les écrans connectés et les plateformes informatiques peuvent être utilisés dans les modèles à combustion interne, hybrides, hybrides rechargeables, à autonomie prolongée et électriques à batterie. Les programmes à combustion interne existants offrent également une large base pour les mises à niveau de fonctionnalités lors des rafraîchissements de modèles. Cela contribue à maintenir la demande de matériel de contrôleur pour différents choix de groupe motopropulseur sur le marché des contrôleurs de domaine de cockpit automobile.
Les véhicules électriques devraient croître à un CAGR de 19,34 % jusqu'en 2032. Les programmes électriques à batterie sont généralement conçus avec des architectures électriques plus intégrées et peuvent adopter le calcul centralisé plus tôt dans le processus de développement. Les constructeurs automobiles utilisent également les fonctions de cockpit numérique pour distinguer les modèles électriques là où les différences mécaniques sont moins visibles pour les acheteurs. Les programmes électriques constituent néanmoins un environnement précoce important pour tester les nouvelles configurations de calcul zonal et central.
Par Architecture :
Le Calcul Zonal et Central Entre en ProductionL'architecture basée sur les domaines détenait une part de marché de 79,03 % en 2026, car elle reste la conception qualifiée dans de nombreux programmes de véhicules actuels. Les fournisseurs et les constructeurs automobiles ont déjà investi dans ses logiciels, sa validation et ses processus de production. Modifier l'architecture au cours du cycle de vie d'un véhicule peut introduire des risques de coût et d'exécution. Par conséquent, les systèmes basés sur les domaines resteront en production pendant de nombreuses années sur le marché des contrôleurs de domaine de cockpit automobile.
Les plateformes de calcul zonal et central devraient croître à un CAGR de 22,45 % jusqu'en 2032. BMW a déclaré que son architecture électrique Neue Klasse utilise quatre ordinateurs haute performance et un faisceau de câblage de 600 mètres plus court et 30 % plus léger que la génération précédente. General Motors a introduit une plateforme de calcul centralisée en octobre 2025 pour les véhicules électriques et à essence, utilisant des agrégateurs de zone plutôt que de nombreuses connexions point à point. Ces programmes montrent pourquoi le marché des contrôleurs de domaine de cockpit automobile évolue vers des contrôleurs ayant des responsabilités plus larges au niveau du véhicule. La transition sera progressive, car les cycles des programmes de véhicules s'étendent généralement sur plusieurs années. Les fournisseurs doivent donc prendre en charge les systèmes de domaine hérités tout en préparant des plateformes pour les conceptions zonales et centrales.
Par Canal de Vente :
L'Approvisionnement par les Équipementiers Reste la Seule Voie ÉvolutiveLes équipementiers représentaient une part de marché de 98,00 % en 2026 et devraient croître à un CAGR de 13,90 % jusqu'en 2032. Un contrôleur de cockpit doit être intégré dans l'architecture électrique du véhicule, la configuration des écrans, le dossier de sécurité et le processus de publication des logiciels. Cela fait de l'installation en usine la voie pratique pour la plupart des systèmes de classe contrôleur. Les produits du marché secondaire peuvent ajouter des fonctions d'affichage ou de connectivité limitées, mais ne peuvent pas facilement remplacer un contrôleur intégré en usine. La structure du canal donne aux constructeurs automobiles une influence substantielle sur la sélection des fournisseurs et le calendrier des programmes sur le marché des contrôleurs de domaine de cockpit automobile.
Visteon a lancé 86 produits pour 19 constructeurs automobiles en 2025 et a enregistré 7,4 milliards USD de nouveaux contrats commerciaux, dont 2,1 milliards USD de contrats SmartCore et d'infodivertissement. Ce résultat illustre l'ampleur et le long cycle de qualification des programmes de cockpit des équipementiers. Le marché secondaire reste plus pertinent pour les rétrofits de véhicules commerciaux et les installations plus simples sur les marchés émergents. Les relations avec les équipementiers offrent également aux fournisseurs une voie pour proposer des logiciels de suivi, de validation et de support du cycle de vie. Cela renforce la valeur d'une large capacité d'ingénierie dans le secteur des contrôleurs de domaine de cockpit automobile.
Analyse Géographique
Amérique du Nord : Les Programmes Haut de Gamme et les Partenariats en Semi-conducteurs Soutiennent la Demande
L'Amérique du Nord détenait une part de 23,50 % du marché des contrôleurs de domaine de cockpit automobile en 2026, soutenue par des programmes électroniques actifs chez les principaux constructeurs automobiles de la région. Visteon a indiqué en avril 2026 que les nouveaux lancements, dont un tableau de bord numérique sur l'Infiniti QX65 en Amérique du Nord, ont soutenu ses résultats du premier trimestre. Qualcomm a été désigné en juillet 2026 comme principal fournisseur de silicium de calcul du groupe BMW pour le cockpit numérique et la conduite automatisée pour la prochaine décennie. Qualcomm et Stellantis ont également élargi leur collaboration sur les plateformes de cockpit, de connectivité et d'aide à la conduite pour les futures architectures de véhicules. Ces programmes placent des plateformes de processeurs avancées au cœur des lancements de véhicules nord-américains. La région bénéficie d'opérations d'ingénierie établies, mais les fournisseurs doivent gérer des exigences strictes en matière de sécurité fonctionnelle et de cybersécurité.
Asie-Pacifique : La Chine Ancre la Région la Plus Grande et la Plus Dynamique
L'Asie-Pacifique détenait une part de 48,50 % du marché des contrôleurs de domaine de cockpit automobile en 2026 et devrait croître à un CAGR de 14,88 % jusqu'en 2032, portée par le volume élevé d'installations de cockpits intelligents en Chine et par le contenu numérique croissant en Inde, en Corée du Sud et en Asie du Sud-Est. Les constructeurs automobiles chinois continuent d'intégrer des configurations multi-écrans, des services connectés et des fonctionnalités logicielles dans les modèles grand public. Les fournisseurs locaux utilisent leur échelle nationale pour développer des produits destinés à la qualification à l'étranger. Des fournisseurs chinois tels que Desay SV utilisent leur échelle de programmes nationaux pour poursuivre des programmes de cockpit et inter-domaines à l'étranger. Visteon a introduit SmartCore Pro pour le XUV 7XO de Mahindra en janvier 2026, ce qui indique un contenu de cockpit en expansion en Inde. La taille du marché des contrôleurs de domaine de cockpit automobile dans la région bénéficie également de programmes de véhicules pouvant introduire des architectures électriques plus récentes sans contraintes héritées importantes. La localisation de l'approvisionnement et le support logiciel seront importants à mesure que la région passe d'une croissance rapide des installations à une standardisation plus large des plateformes.
Europe, Amérique du Sud, Moyen-Orient et Afrique : La Conformité et l'Adoption Précoce Façonnent la Demande
L'adoption en Europe est influencée par le Règlement général sur la sécurité de l'UE et le cadre UNECE WP.29, qui relèvent le niveau de référence pour les fonctions de sécurité, de cybersécurité et de surveillance du conducteur. AUMOVIO propose une plateforme de calcul haute performance de cockpit évolutive conçue pour gérer plusieurs écrans, la surveillance du conducteur par caméra et les fonctions de vue panoramique sur un seul système sur puce. L'Amérique du Sud reste à un stade plus précoce, le Brésil servant de principal point de demande à travers des programmes localisés des grands constructeurs automobiles. Le Moyen-Orient et l'Afrique partent d'une base plus modeste, avec une demande haut de gamme en Arabie Saoudite et aux Émirats Arabes Unis soutenant l'adoption initiale des cockpits avancés. L'Afrique du Sud et la Turquie peuvent offrir des opportunités ultérieures à mesure que la fabrication locale et l'approvisionnement en systèmes de véhicules numériques se développent sur le marché des contrôleurs de domaine de cockpit automobile.
Paysage Concurrentiel
Concentration du Marché
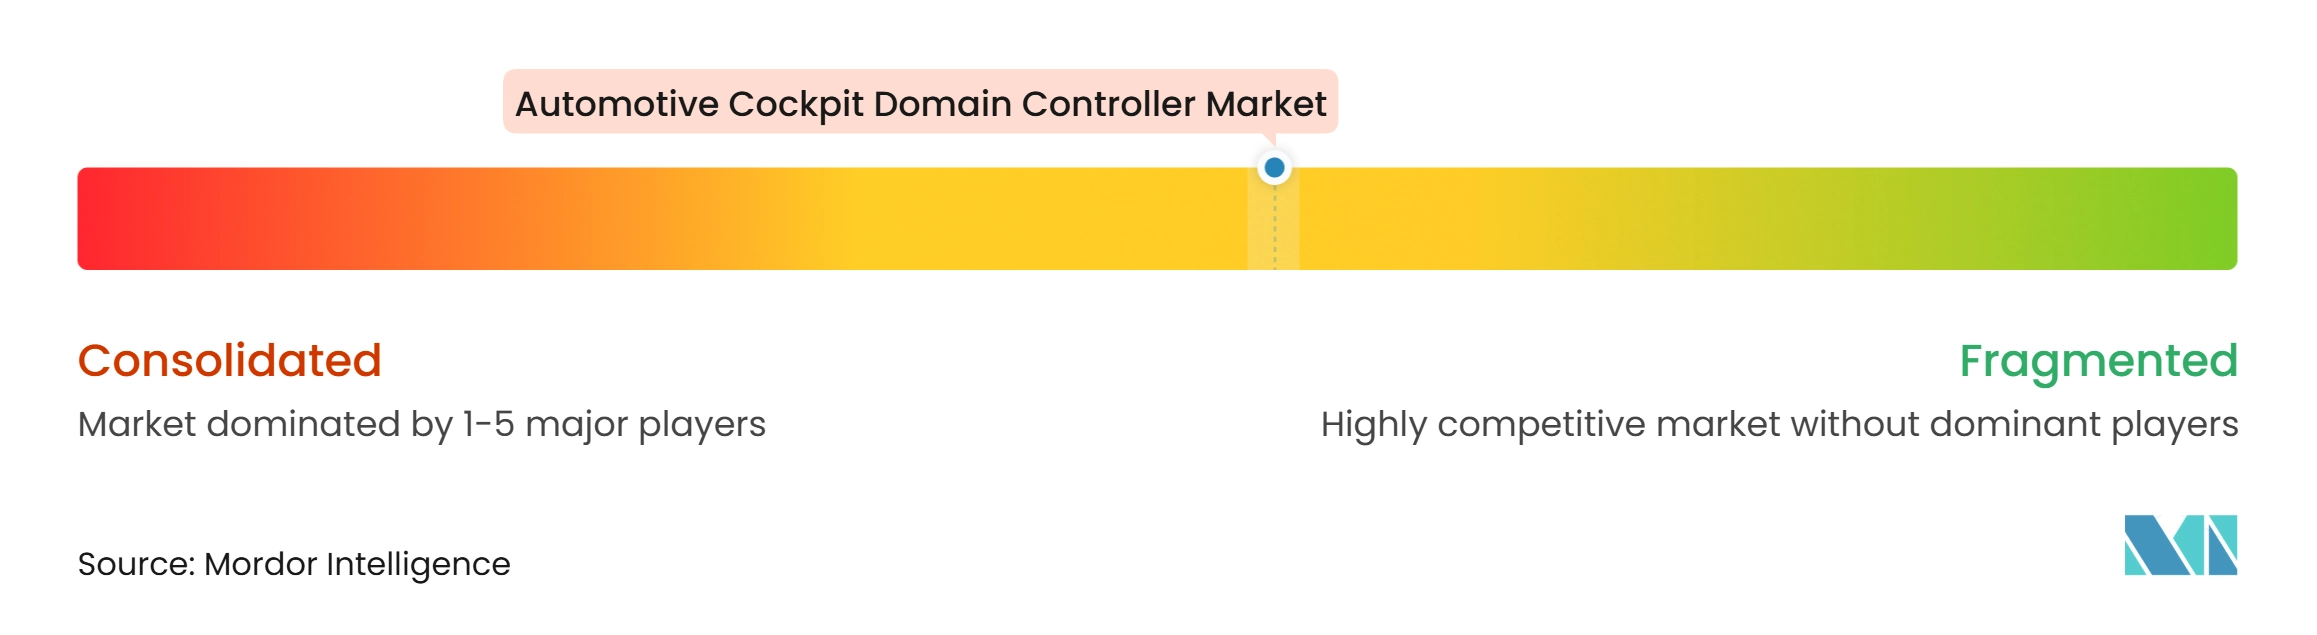
Le marché des contrôleurs de domaine de cockpit automobile est modérément concentré parmi les équipementiers de rang 1 établis, bien que les fournisseurs chinois exercent une pression concurrentielle croissante. Visteon a généré 3,8 milliards USD de chiffre d'affaires net en 2025 et a obtenu 7,4 milliards USD de nouveaux contrats commerciaux. Sa plateforme SmartCore positionne l'entreprise autour des graphismes avancés, des logiciels et des charges de travail d'intelligence artificielle. Desay SV développe sa visibilité internationale en proposant son portefeuille de contrôleurs de domaine, dont des plateformes inter-domaines basées sur NVIDIA Thor, aux constructeurs automobiles mondiaux. Cela crée une concurrence accrue pour les fournisseurs mondiaux traditionnels dans les nouveaux programmes de véhicules.
Les fournisseurs cherchent également à se différencier par les logiciels et les plateformes de calcul haute performance. Le Cockpit UX Engine de FORVIA a remporté deux prix mondiaux de l'innovation, dont le Prix allemand de l'innovation 2025, reflétant son accent sur les expériences d'habitacle basées sur les logiciels. Continental a annoncé en avril 2025 que son secteur du groupe Automobile fonctionnerait sous le nom d'AUMOVIO, ce qui soutient un positionnement technologique automobile plus ciblé. La plateforme de cockpit haute performance d'AUMOVIO est conçue pour les fonctions simultanées d'affichage, de caméra et de surveillance du conducteur. Ces évolutions montrent que les entreprises du marché des contrôleurs de domaine de cockpit automobile se concurrencent sur l'étendue de la plateforme plutôt que sur les seuls modules d'affichage individuels.
Les fournisseurs de semi-conducteurs gagnent en influence à mesure que les programmes de véhicules évoluent vers une intégration cockpit-conduite sur un matériel de calcul commun. Les plateformes Snapdragon de Qualcomm et NVIDIA DRIVE offrent aux constructeurs automobiles une base pour consolider des fonctions qui utilisaient autrefois des contrôleurs séparés. Les fournisseurs doivent toujours assurer l'intégration système, les preuves de sécurité, la conception thermique et le support logiciel du cycle de vie autour de ces puces. Le secteur des contrôleurs de domaine de cockpit automobile offre donc de la place pour les équipementiers de rang 1 mondiaux et les spécialistes locaux compétents.
Leaders du Secteur des Contrôleurs de Domaine de Cockpit Automobile
-
AUMOVIO SE
-
Robert Bosch GmbH
-
Visteon Corporation
-
Aptiv PLC
-
Samsung Electronics Co., Ltd.
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des Contrôleurs de Domaine de Cockpit Automobile Entreprises couvertes dans ce rapport
- Visteon Corporation
- Aptiv PLC
- AUMOVIO SE
- Robert Bosch GmbH
- Samsung Electronics Co., Ltd.
- Huizhou Desay SV Automotive Co., Ltd.
- Panasonic Automotive Systems Co., Ltd.
- DENSO Corporation
- Hyundai Mobis Co., Ltd.
- FORVIA SE
- LG Electronics Inc.
- Marelli Holdings Co., Ltd.
- Ningbo Joyson Electronic Corp.
- NXP Semiconductors N.V.
- Renesas Electronics Corporation
- MediaTek Inc.
- ECARX Holdings Inc.
- NVIDIA Corporation
- Valeo SE
- Magna International Inc.
Développements industriels récents dans Marché des Contrôleurs de Domaine de Cockpit Automobile
- Juillet 2026 : Qualcomm a été désigné principal fournisseur de silicium de calcul du groupe BMW pour les systèmes de cockpit numérique et de conduite automatisée pour la prochaine décennie.
- Juillet 2026 : Mazda a sélectionné le contrôleur de domaine de cockpit de Panasonic Automotive Systems pour le tout nouveau CX-5.
- Mai 2026 : Stellantis et Qualcomm ont élargi leur partenariat pour adopter les plateformes de cockpit, de connectivité et d'aide à la conduite Snapdragon Digital Chassis sur les futures architectures de véhicules STLA Brain de nouvelle génération.
- Janvier 2026 : Visteon a présenté SmartCore HPC, un contrôleur de domaine de cockpit haute performance évalué à 700 billions d'opérations par seconde, au CES 2026.
Périmètre du Rapport sur le Marché Mondial des Contrôleurs de Domaine de Cockpit Automobile
Le périmètre comprend la segmentation par composant (matériel [SoC/processeurs, mémoire, cartes de circuits imprimés], logiciel [hyperviseur, RTOS, intergiciel, IHM] et services d'intégration), intégration d'affichage (2 à 3 écrans, 4 à 5 écrans et 6 écrans et plus), type de véhicule (voitures particulières et véhicules commerciaux), type de propulsion (moteur à combustion interne [ICE] et électrique), architecture (basée sur les domaines et calcul zonal/central) et canal de vente (équipementier et marché secondaire). Par géographie, le marché est segmenté en Amérique du Nord (États-Unis, Canada et reste de l'Amérique du Nord), Europe (Allemagne, France, Royaume-Uni, Italie, Espagne, Russie et reste de l'Europe), Asie-Pacifique (Chine, Japon, Corée du Sud, Inde, Asie du Sud-Est, Australie et reste de l'Asie-Pacifique), Amérique du Sud (Brésil, Argentine, Colombie et reste de l'Amérique du Sud) et Moyen-Orient et Afrique (Arabie Saoudite, Émirats Arabes Unis, Israël, Turquie, Afrique du Sud, Égypte et reste du Moyen-Orient et de l'Afrique). Les prévisions du marché sont fournies en termes de valeur (USD) et de volume (unités).
Aperçu de la segmentation
| Matériel (SoC/Processeurs, Mémoire, Cartes de Circuits Imprimés) |
| Logiciel (Hyperviseur, RTOS, Intergiciel, IHM) |
| Services d'Intégration |
| 2 à 3 Écrans |
| 4 à 5 Écrans |
| 6 Écrans et Plus |
| Voitures Particulières |
| Véhicules Commerciaux |
| Moteur à Combustion Interne (ICE) |
| Électrique |
| Basée sur les Domaines |
| Calcul Zonal/Central |
| Équipementier |
| Marché Secondaire |
| Amérique du Nord | États-Unis |
| Canada | |
| Reste de l'Amérique du Nord | |
| Europe | Allemagne |
| France | |
| Royaume-Uni | |
| Italie | |
| Espagne | |
| Russie | |
| Reste de l'Europe | |
| Asie-Pacifique | Chine |
| Japon | |
| Corée du Sud | |
| Inde | |
| Asie du Sud-Est | |
| Australie | |
| Reste de l'Asie-Pacifique | |
| Amérique du Sud | Brésil |
| Argentine | |
| Colombie | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie Saoudite |
| Émirats Arabes Unis | |
| Israël | |
| Turquie | |
| Afrique du Sud | |
| Égypte | |
| Reste du Moyen-Orient et de l'Afrique |
| Par Composant | Matériel (SoC/Processeurs, Mémoire, Cartes de Circuits Imprimés) | |
| Logiciel (Hyperviseur, RTOS, Intergiciel, IHM) | ||
| Services d'Intégration | ||
| Par Intégration d'Affichage | 2 à 3 Écrans | |
| 4 à 5 Écrans | ||
| 6 Écrans et Plus | ||
| Par Type de Véhicule | Voitures Particulières | |
| Véhicules Commerciaux | ||
| Par Propulsion | Moteur à Combustion Interne (ICE) | |
| Électrique | ||
| Par Architecture | Basée sur les Domaines | |
| Calcul Zonal/Central | ||
| Par Canal de Vente | Équipementier | |
| Marché Secondaire | ||
| Par Géographie | Amérique du Nord | États-Unis |
| Canada | ||
| Reste de l'Amérique du Nord | ||
| Europe | Allemagne | |
| France | ||
| Royaume-Uni | ||
| Italie | ||
| Espagne | ||
| Russie | ||
| Reste de l'Europe | ||
| Asie-Pacifique | Chine | |
| Japon | ||
| Corée du Sud | ||
| Inde | ||
| Asie du Sud-Est | ||
| Australie | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Colombie | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie Saoudite | |
| Émirats Arabes Unis | ||
| Israël | ||
| Turquie | ||
| Afrique du Sud | ||
| Égypte | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions Clés Répondues dans le Rapport
Quelle est la taille projetée du marché des contrôleurs de domaine de cockpit automobile ?
Le marché des contrôleurs de domaine de cockpit automobile devrait atteindre 21,36 milliards USD d'ici 2032, contre 11,17 milliards USD en 2027, à un CAGR de 13,84 %.
Quel composant domine la demande de contrôleurs de cockpit ?
Le matériel domine la demande avec 73,15 % du chiffre d'affaires 2026, tandis que les services d'intégration affichent la croissance projetée la plus élevée à un CAGR de 17,25 % jusqu'en 2032.
Quel type de véhicule offre la croissance la plus rapide pour les contrôleurs de cockpit ?
Les véhicules commerciaux devraient croître à un CAGR de 16,12 % jusqu'en 2032, portés par l'expansion de la connectivité des flottes, de la surveillance du conducteur et de la consolidation des unités de contrôle.
Quelle région connaît la croissance la plus rapide pour les contrôleurs de cockpit automobile ?
L'Asie-Pacifique devrait croître à un CAGR de 14,88 % jusqu'en 2032, soutenue par l'échelle de déploiement de la Chine et le contenu numérique en expansion en Inde et sur d'autres marchés.