
Tamanho e Participação do Mercado de Cerâmicas Automotivas
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
| Tamanho do Mercado (2027) | 3.01 Bilhões de dólares |
| Tamanho do Mercado (2032) | 3.92 Bilhões de dólares |
| Taxa de crescimento (2027 - 2032) | 5.46 % |
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Cerâmicas Automotivas por Mordor Intelligence
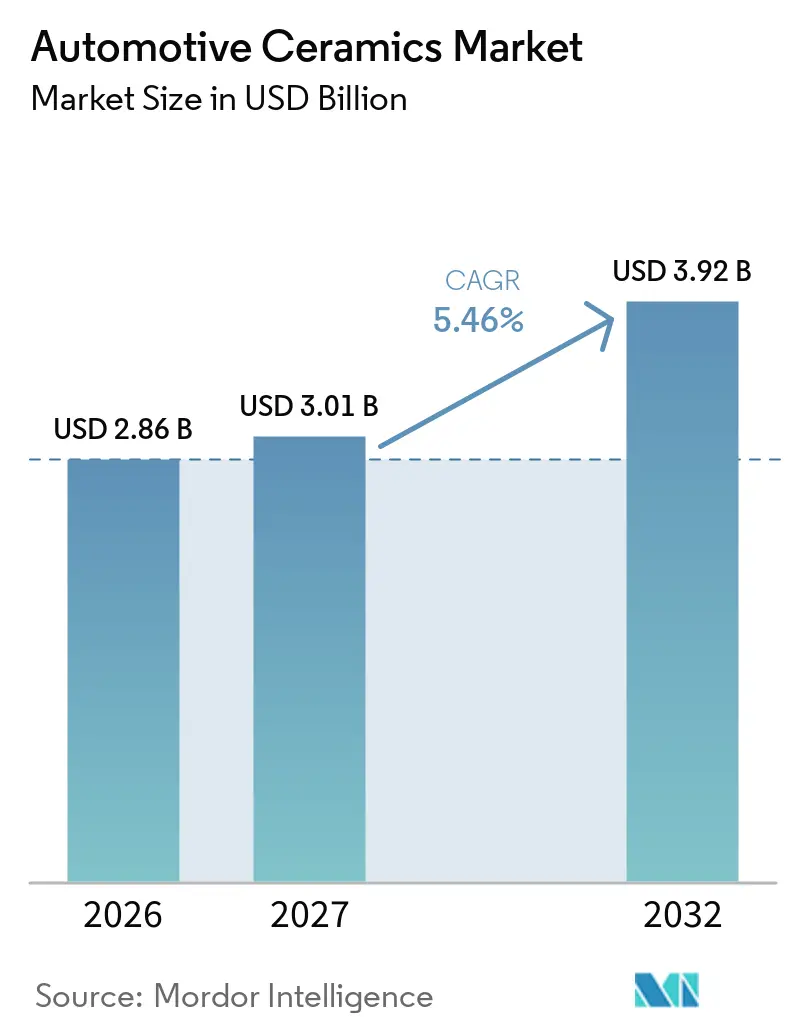
O tamanho do Mercado de Cerâmicas Automotivas foi avaliado em 2,86 bilhões de USD em 2026 e estima-se que cresça de 3,01 bilhões de USD em 2027 para atingir 3,92 bilhões de USD até 2032, a um CAGR de 5,46% durante o período de previsão (2027-2032). O mercado de cerâmicas automotivas é sustentado por duas fontes de demanda, como requisitos mais rigorosos de emissões de escapamento para veículos de combustão interna e o uso crescente de cerâmicas em sistemas de energia de veículos elétricos. Regulamentações mais rígidas estão elevando os requisitos técnicos para substratos catalíticos, filtros de partículas a gasolina e sistemas de catalisadores aquecidos eletricamente. Ao mesmo tempo, a eletrificação está aumentando a demanda por substratos cerâmicos de potência, pacotes de sensores e componentes de gerenciamento térmico de baterias. A transição carrega um risco de timing, pois uma migração rápida para veículos elétricos a bateria poderia reduzir a demanda relacionada ao escapamento antes que as aplicações de eletrônica de potência atinjam escala comparável, enquanto uma adoção mais lenta de veículos elétricos preservaria a demanda cerâmica convencional, mas atrasaria as áreas de crescimento de maior margem.
Principais Conclusões do Relatório
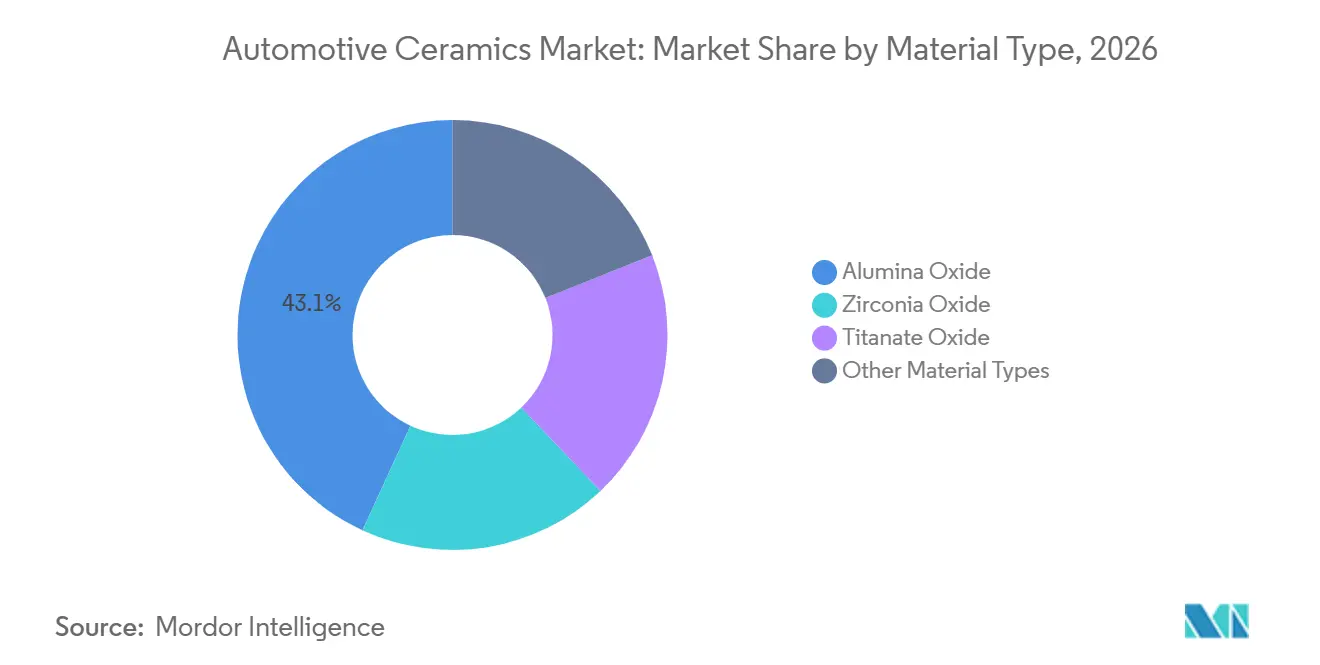
- Por tipo de material, o óxido de alumina deteve 43,12% da participação do mercado de cerâmicas automotivas em 2026, enquanto o óxido de zircônia tem previsão de avançar a um CAGR de 5,91% até 2032.
- Por aplicação, a eletrônica automotiva deteve 32,78% da participação do mercado de cerâmicas automotivas em 2026 e tem previsão de avançar a um CAGR de 6,07% até 2032.
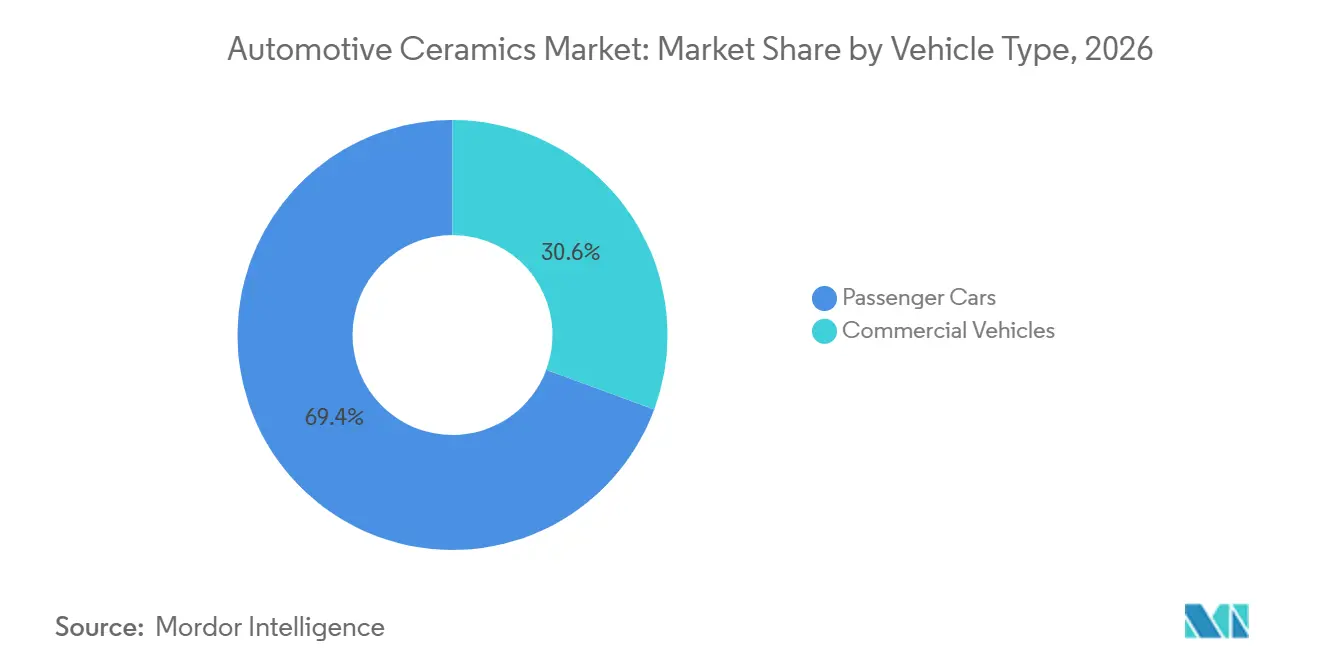
- Por tipo de veículo, os automóveis de passeio detiveram 69,37% da participação do mercado de cerâmicas automotivas em 2026, enquanto os veículos comerciais têm previsão de avançar a um CAGR de 6,69% até 2032.
- Por geografia, a Ásia-Pacífico deteve 38,05% da participação do mercado de cerâmicas automotivas em 2026 e tem previsão de avançar a um CAGR de 6,42% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Endurecimento das Normas Globais de Emissões | +1.2% | Global; efeito de curto prazo concentrado na UE, América do Norte e China | Médio prazo (2-4 anos) |
| Redução de Peso dos Veículos para Eficiência de Combustível e Autonomia | +1.0% | Global; mais acentuado na América do Norte e Europa, onde as normas CAFE e de média de frota de CO₂ são mais rígidas | Médio prazo (2-4 anos) |
| Demanda Impulsionada pela Eletrificação por Substratos Cerâmicos para Eletrônica de Potência | +0.9% | Núcleo na APAC, com expansão para América do Norte e UE | Longo prazo (≥ 4 anos) |
| Expansão do Pós-tratamento em Veículos Híbridos e Comerciais | +0.7% | Ásia-Pacífico, América do Sul e MEA; expansão para a UE para veículos pesados | Curto prazo (≤ 2 anos) |
| Integração Miniaturizada de Sensores de Alta Temperatura e Isolamento | +0.5% | Global, com ganhos iniciais no Japão, Coreia do Sul e Alemanha | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Endurecimento das Normas Globais de Emissões
Os requisitos regulatórios estão encurtando os prazos de conformidade para os fabricantes de veículos e aumentando a necessidade de componentes cerâmicos que mantenham o desempenho catalítico em faixas de temperatura mais amplas. A União Europeia adotou o ato de implementação do Euro 7 para veículos leves em 17 de junho de 2025, introduzindo monitoramento a bordo e requisitos estendidos de proteção do veículo que ampliam a conformidade de emissões certificadas ao longo da vida útil do veículo. Esses requisitos favorecem substratos premium de cordierita e carboneto de silício que podem atender a necessidades de durabilidade mais exigentes no mercado de cerâmicas automotivas. Os padrões finais de Emissões de Múltiplos Poluentes da Agência de Proteção Ambiental dos Estados Unidos estabelecem limites mais rígidos de óxido de nitrogênio, material particulado fino e gás orgânico não metânico para veículos leves e médios dos anos-modelo 2027 a 2032[1]. Os sistemas de catalisadores aquecidos eletricamente adicionam outra área de demanda, pois utilizam elementos de aquecimento cerâmico que operam a 48 V, correntes de 200-240 A e temperaturas de até 350 °C. A norma XB/T 505-2025 da China para substratos de favo de mel de cordierita em veículos a gasolina e híbridos entrou em vigor em julho de 2026 e sustenta a demanda por substratos de maior qualidade especificados localmente.
Redução de Peso dos Veículos para Eficiência de Combustível e Autonomia
As cerâmicas podem reduzir o peso dos componentes em comparação com o ferro fundido e o aço, mantendo o desempenho em ambientes térmicos e mecânicos exigentes. Um estudo de materiais de 2025 constatou que cerâmicas graduadas apresentaram maior resistência à flexão do que cerâmicas homogêneas em diferentes temperaturas de choque térmico. Esse desempenho sustenta seu uso em aplicações como sistemas de freio, transmissões e invólucros de baterias. A Corning Incorporated afirma que seu substrato FLORA pode reduzir a massa do substrato catalítico em até 35% e melhorar as emissões regulamentadas na partida a frio em até 20% em comparação com a cordierita padrão. A menor massa pode ajudar os fabricantes de veículos a atender simultaneamente aos requisitos de eficiência de combustível e autonomia de veículos elétricos. Isso amplia as oportunidades de componentes no mercado de cerâmicas automotivas. Para os fornecedores de cerâmicas, a mudança torna o processamento de precisão e a qualificação rápida mais importantes à medida que os fabricantes de equipamentos originais avaliam um conjunto mais amplo de componentes de veículos.
Demanda Impulsionada pela Eletrificação por Substratos Cerâmicos para Eletrônica de Potência
Inversores de veículos elétricos, conversores de corrente contínua para corrente contínua e carregadores a bordo requerem substratos que forneçam isolamento elétrico e condutividade térmica. Substratos de alumina tenacificada com zircônia podem oferecer resistência à flexão acima de 700 MPa, tenacidade à fratura de pelo menos 3,5 MPa·√m e resistência dielétrica acima de 25 kV/mm. Essas propriedades suportam pacotes de módulos de potência menores, mantendo a integridade térmica. A migração de dispositivos de transistor bipolar de porta isolada de silício para dispositivos de transistor de efeito de campo metal-óxido-semicondutor de carboneto de silício em plataformas de 800 V aumenta a necessidade de substratos que suportem gradientes térmicos concentrados e choques térmicos repetidos. Essa mudança técnica sustenta uma demanda de maior valor no mercado de cerâmicas automotivas. A KYOCERA Corporation iniciou pesquisa conjunta com o Instituto Nacional de Ciência e Tecnologia Industrial Avançada em janeiro de 2025 para padronizar a medição de difusividade térmica para substratos de nitreto de silício com espessura inferior a 0,5 mm. A NGK Corporation também identificou substratos para eletrônica de potência, filtros de partículas a gasolina e filtros de partículas diesel de carboneto de silício como áreas de desenvolvimento em seu plano de gestão 2026-2035.
Expansão do Pós-tratamento em Veículos Híbridos e Comerciais
Os veículos híbridos criam condições operacionais desafiadoras para o pós-tratamento de escapamento, pois a combustão intermitente pode permitir que o catalisador esfrie durante a condução apenas elétrica. Quando o motor é reiniciado, emissões mais intensas na partida a frio podem ocorrer antes que o catalisador retorne à sua temperatura de operação. Um artigo de 2025 da Sociedade de Engenheiros Automotivos (SAE) constatou que a operação transicional em veículos híbridos plug-in pode aumentar as emissões de óxido de nitrogênio e exigir soluções de gerenciamento térmico compatíveis com os requisitos do Euro 7. Isso aumenta a relevância dos elementos de aquecimento cerâmico e dos projetos de substratos resilientes. Em veículos comerciais e fora de estrada, os limites propostos do Nível 5 do Conselho de Recursos do Ar da Califórnia reduziriam os limites de material particulado de 0,02 g/kWh para 0,005 g/kWh, sustentando a demanda por materiais de filtro de partículas diesel de carboneto de silício de alta filtração. Essas necessidades sustentam o mercado de cerâmicas automotivas. A IBIDEN identificou a demanda de veículos comerciais e industriais da China e da Índia como uma área importante para suas operações de cerâmica, onde os volumes de filtros e pós-tratamento podem permanecer duráveis à medida que a eletrificação de veículos de passeio avança.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto no CAGR Previsto | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Alto Custo de Materiais Cerâmicos e Fabricação | -0.6% | Global; mais pronunciado na América do Norte e Europa, onde os custos de mão de obra e energia são elevados | Médio prazo (2-4 anos) |
| Queima e Processamento com Alto Consumo de Energia | -0.4% | Global; particularmente desafiador na UE sob estruturas de conformidade de custo de carbono | Médio prazo (2-4 anos) |
| Erosão de Longo Prazo do Volume de Motores de Combustão Interna pela Eletrificação Total | -0.3% | Europa e China (mercados líderes em veículos elétricos); efeito retardado na América do Sul e MEA | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Alto Custo de Materiais Cerâmicos e Fabricação
Matérias-primas de alta pureza, sinterização e acabamento de precisão tornam as peças cerâmicas automotivas mais caras de produzir do que muitas peças metálicas comparáveis. A diferença de custo é especialmente significativa para componentes de nitreto de silício e carboneto de silício, enquanto a alumina permanece mais próxima da paridade de custo em aplicações adequadas. Isso ajuda a explicar por que a alumina continua a liderar o mix de materiais, apesar dos benefícios de desempenho das alternativas premium. Geometrias complexas de componentes também criam pressão de rendimento durante o acabamento e elevam os custos unitários. Esses custos podem limitar a adoção em partes sensíveis ao preço do mercado de cerâmicas automotivas. Os produtores estão avaliando métodos avançados de sinterização, incluindo sinterização por plasma de faísca e por micro-ondas, para melhorar o controle de contorno de grão e reduzir as temperaturas de processamento. Os requisitos de gestão da qualidade automotiva sob a norma 16949 da Força-Tarefa Internacional Automotiva podem apoiar a retenção de fornecedores estabelecidos, mas também podem restringir a flexibilidade de preços durante negociações com grandes compradores do Nível 1.
Queima e Processamento com Alto Consumo de Energia
A sinterização de cerâmicas requer fornos de alta temperatura e controle térmico rigoroso, o que gera custos de energia substanciais e uma carga de carbono. O Mecanismo de Ajuste de Carbono nas Fronteiras da União Europeia entrou em sua fase definitiva em janeiro de 2026 e coloca maior foco nas emissões de gases de efeito estufa incorporadas em bens importados[2]. Isso pode afetar as relações de fornecimento de cerâmicas avançadas entre fabricantes asiáticos e clientes europeus de veículos. Uma pesquisa publicada no Journal of Advanced Ceramics relatou que a sinterização fria por micro-ondas pode reduzir o consumo de energia em mais de 97% e melhorar as propriedades mecânicas e dielétricas em 50%-95% em comparação com abordagens convencionais sem pressão. A capacidade de produção em escala automotiva e o acabamento superficial consistente permanecem desafios de desenvolvimento para esse método. A volatilidade dos preços de energia pode moderar o investimento no mercado de cerâmicas automotivas. Também dificulta que os produtores com ciclos longos ofereçam preços fixos de longo prazo aos fabricantes de equipamentos originais.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Material:
Óxido de Alumina Lidera, Enquanto o Óxido de Zircônia se ExpandeO óxido de alumina deteve 43,12% da participação do mercado de cerâmicas automotivas em 2026, pois tem amplo uso em volume em substratos catalíticos, isoladores de velas de ignição, placas de unidades de controle de filme espesso e módulos de cobre diretamente ligado. Permanece adequado quando os requisitos de desempenho não justificam o prêmio de custo dos materiais à base de zircônia. O óxido de titanato continua a atender aplicações de alta dielétrica e piezelétricas com demanda estável. O carboneto de silício e o nitreto de silício são usados com mais frequência em aplicações premium que requerem filtração, resistência ao choque térmico ou desempenho de substrato fino. A pesquisa conjunta da KYOCERA Corporation com o Instituto Nacional de Ciência e Tecnologia Industrial Avançada concentra-se em métodos de avaliação para substratos de nitreto de silício abaixo de 0,5 mm, o que poderia apoiar o uso em escala de produção em módulos inversores de veículos elétricos.
O óxido de zircônia tem projeção de avançar a um CAGR de 5,91% até 2032. Seu crescimento está vinculado aos módulos de potência de veículos elétricos, onde a alumina convencional pode atingir limites de desempenho sob ciclagem térmica repetida. A alumina tenacificada com zircônia combina alumina e zircônia para fornecer resistência acima de 700 MPa e condutividade térmica acima de 27 W/(m·K). Essas propriedades podem ajudar os projetistas de módulos de transistor bipolar de porta isolada e de carboneto de silício a reduzir o tamanho do pacote, mantendo a confiabilidade térmica. O material, portanto, atende aplicações onde as restrições de embalagem do sistema de bateria elevam o valor de interfaces compactas e duráveis.

Por Aplicação:
Eletrnica Automotiva Lidera Tanto em Escala quanto em CrescimentoA eletrônica automotiva deteve 32,78% da participação do mercado de cerâmicas automotivas em 2026 e tem projeção de avançar a um CAGR de 6,07% até 2032. Sua escala reflete o conteúdo cerâmico em sensores, sistemas de controle, conversão de energia e eletrônica de alta tensão. A categoria inclui substratos de unidades de controle de motor, pacotes de sensores de sistemas microeletromecânicos, invólucros de radar e detecção e alcance por luz, capacitores cerâmicos multicamadas e substratos de módulos de potência. O conteúdo cerâmico aumenta com o nível de sistemas avançados de assistência ao condutor e a eletrificação do veículo. Isso torna a confiabilidade, o tamanho do pacote e o desempenho térmico requisitos centrais de compra.
As peças de motor e os sistemas de escapamento automotivo continuam a fornecer grande parte da base de receita atual, pois as regras de emissões aumentam a complexidade dos conversores catalíticos e dos filtros de partículas. Filtros cerâmicos, substratos de favo de mel e componentes de isolamento permanecem importantes para a frota de veículos de combustão interna e híbridos. Os sistemas de freio oferecem uma oportunidade em desenvolvimento, onde os fabricantes avaliam discos compostos de alumínio-cerâmica para reduzir a massa não suspensa em veículos elétricos. A Cummins Inc. e parceiros do consórcio concluíram o Projeto Brunel em março de 2025, um programa de motor de combustão interna a hidrogênio de 6,7 litros para caminhões e ônibus de médio porte que utilizou revestimentos de barreira cerâmica e um sistema de pós-tratamento dedicado.
Por Tipo de Veículo:
Veículos Comerciais Crescem Mais Rápido Enquanto os Automóveis de Passeio Permanecem a Base de ReceitaOs automóveis de passeio detiveram 69,37% da participação do mercado de cerâmicas automotivas em 2026 e permanecem a maior categoria de veículos. Esse segmento sustenta a demanda em grupos de materiais e aplicações devido ao seu volume de veículos. Seu mix interno de conteúdo está mudando à medida que substratos de controle de emissões e isoladores de velas de ignição cedem lugar a substratos de eletrônica de potência, pacotes de sensores e componentes de bateria com isolamento cerâmico em plataformas mais novas. A transição pode preservar a receita de cerâmicas mesmo quando alguns volumes de componentes de combustão interna diminuem. Os produtores estabelecidos podem usar as capacidades existentes de material, fabricação e qualificação para atender tanto aplicações de automóveis de passeio convencionais quanto eletrificados.
Os veículos comerciais têm projeção de avançar a um CAGR de 6,69% até 2032. Regras de emissões mais rígidas para veículos pesados na América do Norte, Europa e Ásia aumentam o uso de filtros de partículas diesel, sistemas de redução catalítica seletiva e componentes de aquecimento de pós-tratamento em caminhões e ônibus. Os limites propostos de partículas do Nível 5 apontam para a necessidade de materiais cerâmicos de maior filtração em motores fora de estrada e de uso intensivo. Os caminhões pesados elétricos a bateria ainda enfrentam restrições de autonomia e carga útil em uso de longa distância e fora de estrada. Esses limites operacionais podem sustentar a demanda por sistemas diesel e híbridos, juntamente com seus componentes cerâmicos de pós-tratamento, ao longo do período de previsão.
Análise Geográfica
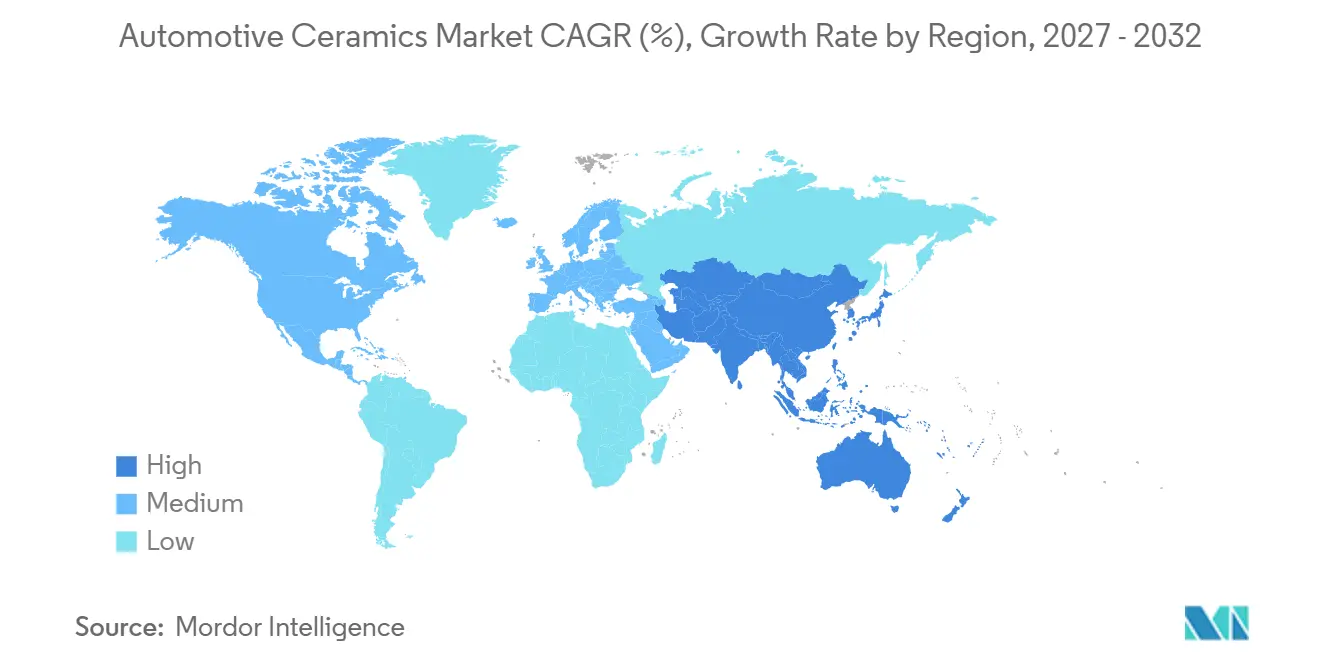
A Ásia-Pacífico deteve 38,05% da participação do mercado de cerâmicas automotivas em 2026 e tem projeção de avançar a um CAGR de 6,42% até 2032. A China combina alta produção de veículos com normas de emissões cada vez mais exigentes, o que sustenta uma grande base regional para substratos e filtros cerâmicos. A norma XB/T 505-2025 da China entrou em vigor em julho de 2026 e estabelece parâmetros de qualidade para substratos de favo de mel de cordierita usados na purificação de emissões de veículos a gasolina e híbridos. A norma sustenta a demanda local e a localização da cadeia de suprimentos. O Japão permanece uma grande base para cerâmicas automotivas de precisão, sustentado por operações de produção integradas no Japão e na China.
A Índia é um importante local de crescimento, pois as regras da Fase II do Bharat Stage 6 sustentam a demanda por conversores catalíticos e cerâmicas de sensores. Sua base de produção local em desenvolvimento continua a operar ao lado da crescente demanda por componentes de alta especificação. A Coreia do Sul acrescenta força regional em capacitores cerâmicos multicamadas e outros componentes eletrônicos para sistemas automotivos. Os países da Associação de Nações do Sudeste Asiático (ASEAN) estão se expandindo como locais de montagem de veículos, o que aumenta a necessidade de cerâmicas de tratamento de escapamento e eletrônica. Juntos, esses mercados conferem ao mercado de cerâmicas automotivas demanda tanto em aplicações de trem de força convencional quanto de eletrificação.
A América do Norte é sustentada pela fase de emissões plurianual da Agência de Proteção Ambiental dos Estados Unidos para os anos-modelo 2027-2032, o que oferece aos fornecedores locais qualificados um horizonte de demanda visível. O Canadá e o México participam por meio de cadeias de suprimentos integradas do Nível 1 sob o Acordo Estados Unidos-México-Canadá. Na Europa, os requisitos do Euro 7 aumentam as especificações de durabilidade do substrato e de aquecimento, mesmo com a redução da participação de veículos de combustão interna. A Alemanha permanece central para a aquisição de cerâmicas automotivas avançadas, enquanto a França e a Itália contribuem com capacidade de fabricação. Os mercados nórdicos mostram como a eletrificação pode deslocar a demanda de substratos de escapamento para eletrônica de potência e pacotes de sensores. A América do Sul e o Oriente Médio e África permanecem mercados menores e em crescimento que dependem da produção de combustão interna, do endurecimento regulatório e das importações de cerâmicas de alta especificação.
Cenário Competitivo
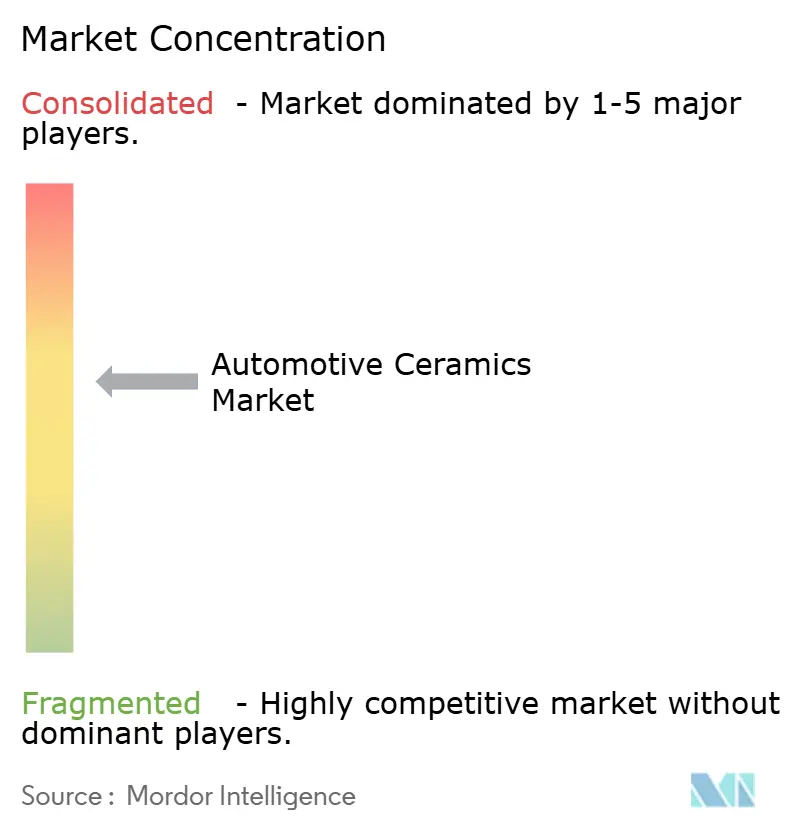
O mercado de cerâmicas automotivas é moderadamente concentrado, com os cinco principais participantes incluindo NGK Corporation, Corning Incorporated, DENSO CORPORATION, IBIDEN e KYOCERA Corporation. Essas empresas participam em materiais, substratos, filtros, cerâmicas eletrônicas, sensoriamento e componentes especializados. Suas posições competitivas dependem da qualidade de fabricaço, do conhecimento de aplicações e da capacidade de atender aos requisitos de qualificação automotiva.
O plano de gestão 2026-2035 da NGK Corporation descreve seu Negócio de Cerâmicas Automotivas como um negócio gerador de caixa que maximizará os recursos existentes, enquanto o investimento em crescimento se direciona para aplicações de sociedade digital. A estratégia mostra como os produtores estabelecidos estão equilibrando cerâmicas de escapamento maduras com oportunidades de materiais avançados de crescimento mais rápido. A Corning Incorporated continua a usar sua plataforma de substrato FLORA para reduzir a massa do substrato em até 35% e melhorar as emissões regulamentadas na partida a frio em até 20% em relação à cordierita padrão. A CeramTec GmbH identificou tecnologia piezo de precisão, componentes cerâmicos de freio e soluções cerâmicas para sistemas de bomba e válvula como áreas centrais para os requisitos futuros de veículos. Esses movimentos refletem investimento em aplicações onde o desempenho do material e os requisitos de qualificação limitam a simples concorrência por preço.
Fornecedores de médio porte e regionais podem competir fornecendo formulações específicas para aplicações e qualificação mais rápida em nível de componente. A injeção de aglutinante cerâmico pode reduzir os requisitos de retificação de precisão e melhorar os rendimentos para formas complexas, mas a capacidade de produção em escala automotiva e o acabamento superficial ainda requerem desenvolvimento. Oportunidades abertas permanecem em substratos térmicos para plataformas de veículos elétricos de 800 V e revestimentos de barreira cerâmica para motores de combustão interna a hidrogênio. Os requisitos de qualidade da norma 16949 da Força-Tarefa Internacional Automotiva criam uma vantagem de retenção para os fornecedores qualificados estabelecidos e uma barreira significativa para novos fornecedores. O mercado de cerâmicas automotivas, portanto, combina demanda estável em controle de emissões com concorrência diferenciada em eletrificação e eletrônica automotiva.
Líderes do Setor de Cerâmicas Automotivas
-
NGK Corporation
-
Corning Incorporated
-
DENSO CORPORATION
-
IBIDEN
-
KYOCERA Corporation
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Cerâmicas Automotivas Empresas cobertas neste relatório
- 3M
- Almatis
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- DENSO CORPORATION
- Dyson Technical Ceramics
- Elan Technology
- IBIDEN
- KYOCERA Corporation
- McDanel Advanced Materials
- Morgan Advanced Materials
- NGK Corporation
- Niterra Co., Ltd.
- Saint-Gobain
Desenvolvimentos industriais recentes em Mercado de Cerâmicas Automotivas
- Abril de 2026: A Murata Manufacturing Co., Ltd. iniciou a produção em massa de sete capacitores cerâmicos multicamadas (MLCCs) qualificados para uso automotivo, projetados para sistemas avançados de assistência ao condutor, aplicações de condução autônoma e linhas de energia de veículos. O lançamento sustenta o mercado de cerâmicas automotivas ao expandir componentes eletrônicos cerâmicos compactos que melhoram a estabilidade do circuito e permitem maior funcionalidade em veículos modernos.
- Março de 2026: A Cosmo Consumer, divisão da Cosmo First Limited, lançou o Cosmo Guard, um revestimento nano-cerâmico para proteção de superfícies automotivas projetado para melhorar o brilho, a hidrofobicidade e a resistência a arranhões e exposição ambiental. O lançamento sustenta o mercado de cerâmicas automotivas ao expandir o uso de materiais à base de cerâmica em proteção de exteriores de veículos e aplicações de tratamento de superfícies.
Escopo do Relatório Global do Mercado de Cerâmicas Automotivas
As cerâmicas automotivas são materiais cerâmicos avançados usados em componentes de veículos que requerem resistência ao calor, resistência ao desgaste, isolamento elétrico ou resistência mecânica. Esses materiais suportam operação confiável sob condições térmicas, mecânicas e elétricas exigentes em veículos modernos.
O Mercado de Cerâmicas Automotivas é segmentado por tipo de material, aplicação, tipo de veículo e geografia. Por tipo de material, o mercado é segmentado em óxido de alumina, óxido de zircônia, óxido de titanato e outros tipos de material. Por aplicação, o mercado é segmentado em peças de motor, sistemas de escapamento automotivo, eletrônica automotiva, sistemas de freio e outras aplicações. Por tipo de veículo, o mercado é segmentado em automóveis de passeio e veículos comerciais. O relatório também abrange o tamanho do mercado e as previsões para cerâmicas automotivas em 15 países. Para cada segmento, o dimensionamento e as previsões do mercado foram realizados com base no valor (USD).
Visão geral da segmentação
| Óxido de Alumina |
| Óxido de Zircônia |
| Óxido de Titanato |
| Outros Tipos de Material |
| Peças de Motor |
| Sistemas de Escapamento Automotivo |
| Eletrônica Automotiva |
| Sistemas de Freio |
| Outras Aplicações |
| Automóveis de Passeio |
| Veículos Comerciais |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Material | Óxido de Alumina | |
| Óxido de Zircônia | ||
| Óxido de Titanato | ||
| Outros Tipos de Material | ||
| Por Aplicação | Peças de Motor | |
| Sistemas de Escapamento Automotivo | ||
| Eletrônica Automotiva | ||
| Sistemas de Freio | ||
| Outras Aplicações | ||
| Por Tipo de Veículo | Automóveis de Passeio | |
| Veículos Comerciais | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Questões Respondidas no Relatório
Qual é o tamanho do mercado de cerâmicas automotivas?
O tamanho do mercado de cerâmicas automotivas foi avaliado em 2,86 bilhões de USD em 2026 e estima-se que cresça de 3,01 bilhões de USD em 2027 para atingir 3,92 bilhões de USD até 2032, a um CAGR de 5,46% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por cerâmicas automotivas?
Requisitos de emissões mais rígidos, eletrônica de potência para veículos elétricos, necessidades de pós-tratamento em híbridos, redução de peso e eletrônica veicular estão sustentando a demanda.
Qual tipo de material tem projeção de avançar mais rapidamente até 2032?
O óxido de zircônia tem projeção de avançar a um CAGR de 5,91% até 2032, sustentado pelo uso em substratos de módulos de potência para veículos elétricos.
Qual aplicação deteve a maior participação em 2026?
A eletrônica automotiva deteve uma participação de 32,78% em 2026.