
自動車用セラミックス市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 3.01 十億米ドル |
| 市場規模 (2032) | 3.92 十億米ドル |
| 成長率 (2027 - 2032) | 5.46 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用セラミックス市場分析
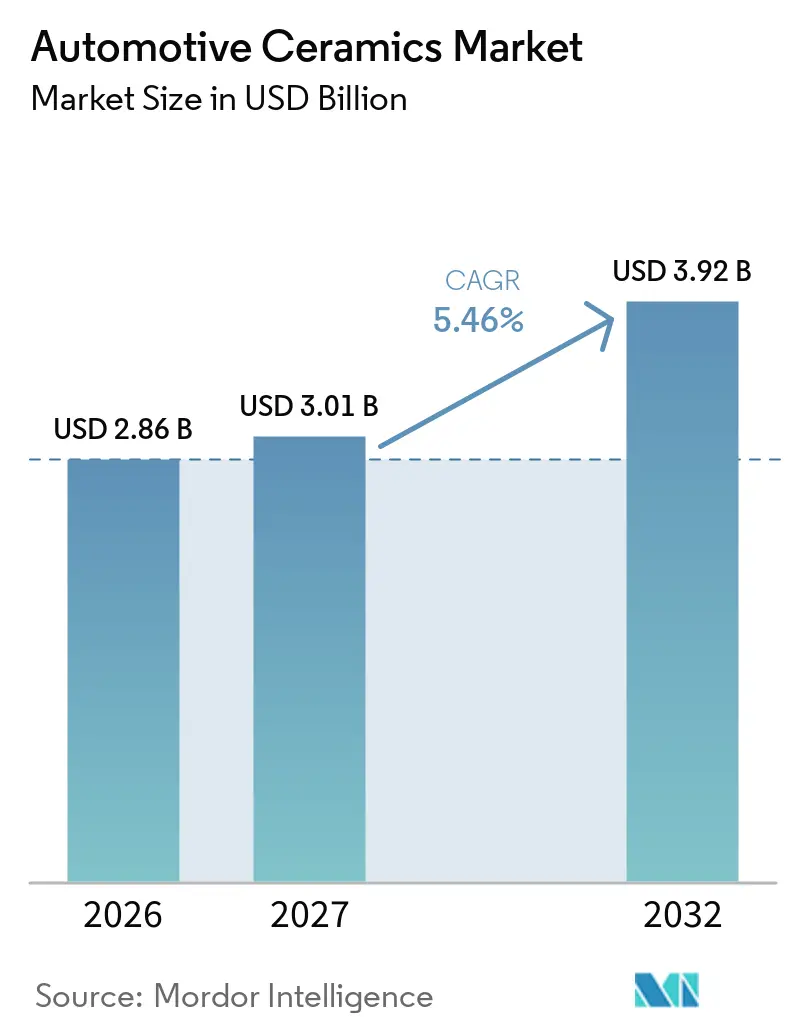
自動車用セラミックス市場規模は2026年に2.86 ビリオン 米ドルと評価され、2027年の3.01 ビリオン 米ドルから2032年には3.92 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.46%です。自動車用セラミックス市場は、内燃機関車に対するより厳格な排気排出規制と、電気自動車パワーシステムにおけるセラミックスの利用拡大という2つの需要源に支えられています。規制の強化により、触媒基板、ガソリン粒子フィルター、電気加熱触媒システムに対する技術要件が高まっています。同時に、電動化によりセラミックスパワー基板、センサーパッケージ、バッテリー熱管理部品への需要が増加しています。この移行には、バッテリー電気自動車への急速な移行が、パワーエレクトロニクス用途が同等の規模に達する前に排気関連需要を減少させる可能性があるというタイミングリスクが伴います。一方、電気自動車の普及が遅れれば、従来のセラミックス需要は維持されますが、より高いマージンの成長分野への移行が遅れることになります。
レポートの主要ポイント
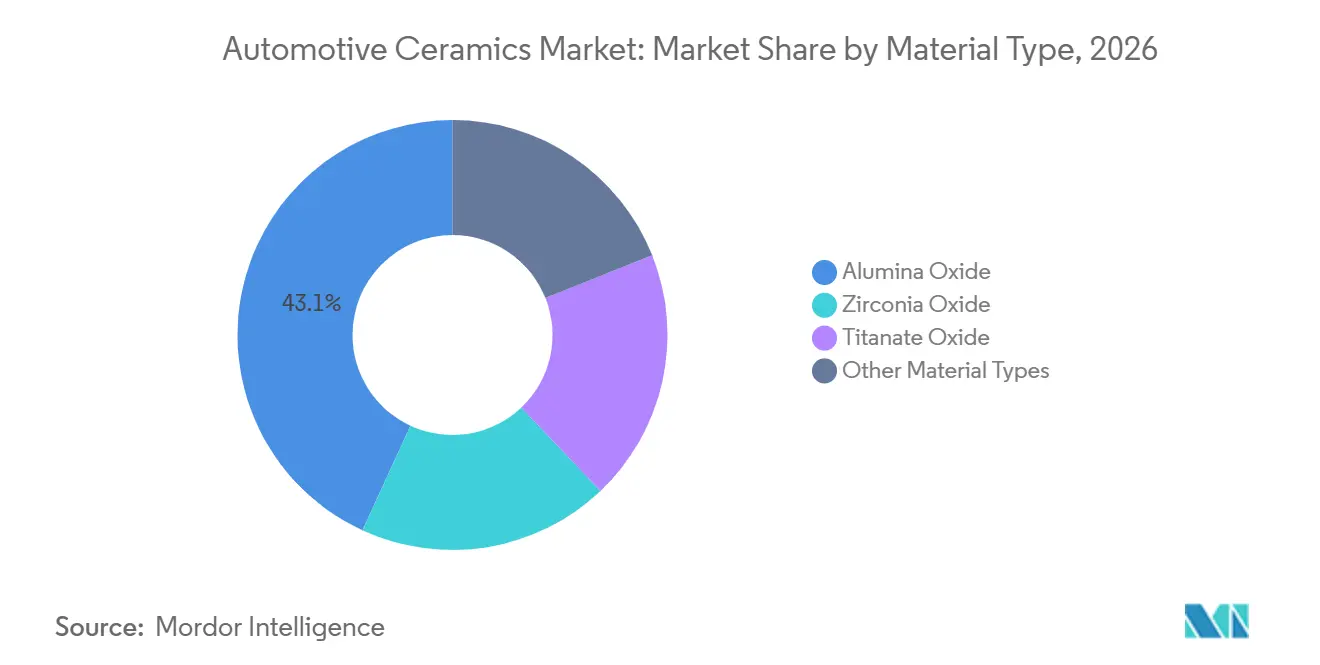
- 材料タイプ別では、アルミナ酸化物が2026年の自動車用セラミックス市場シェアの43.12%を占め、ジルコニア酸化物は2032年にかけてCAGR 5.91%で成長すると予測されています。
- 用途別では、自動車用電子機器が2026年の自動車用セラミックス市場シェアの32.78%を占め、2032年にかけてCAGR 6.07%で成長すると予測されています。
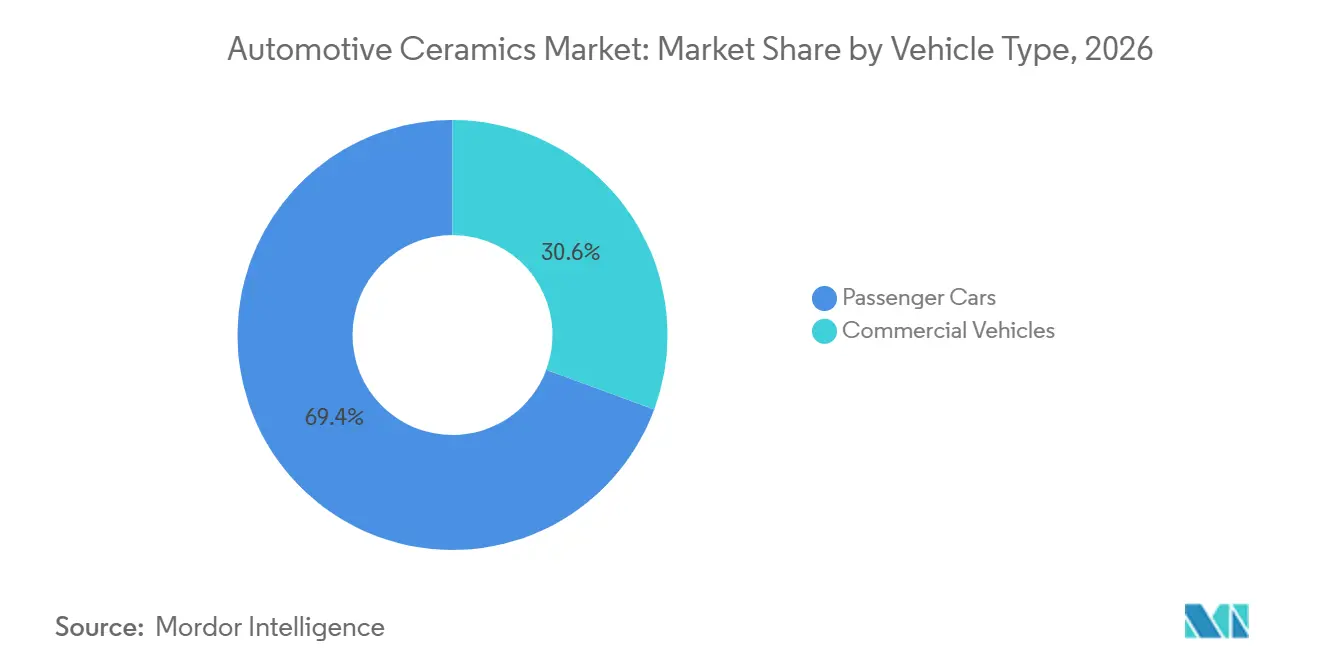
- 車両タイプ別では、乗用車が2026年の自動車用セラミックス市場シェアの69.37%を占め、商用車は2032年にかけてCAGR 6.69%で成長すると予測されています。
- 地域別では、アジア太平洋が2026年の自動車用セラミックス市場シェアの38.05%を占め、2032年にかけてCAGR 6.42%で成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
ドライバーの影響分析*
| ドライバー | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 世界的な排出規制の強化 | +1.2% | 世界規模;EUおよび北米、中国での短期的な集中効果 | 中期(2~4年) |
| 燃費・航続距離向上のための車両軽量化 | +1.0% | 世界規模;CAFE基準およびCO₂フリート平均基準が最も厳しい北米と欧州で最も顕著 | 中期(2~4年) |
| 電動化主導によるセラミックスパワーエレクトロニクス基板への需要 | +0.9% | アジア太平洋中心、北米およびEUへの波及 | 長期(4年以上) |
| ハイブリッド車および商用車の後処理システムの拡大 | +0.7% | アジア太平洋、南米、中東・アフリカ;重量車両向けにEUへの波及 | 短期(2年以内) |
| 小型化された高温センサーおよび断熱材の統合 | +0.5% | 世界規模、日本・韓国・ドイツでの早期成果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
世界的な排出規制の強化
規制要件は車両メーカーのコンプライアンス期限を短縮し、より広い温度範囲にわたって触媒性能を維持するセラミックス部品の必要性を高めています。欧州連合は2025年6月17日に軽量車両向けのEuro 7実施法を採択し、車両保護要件の延長とオンボードモニタリングを導入することで、車両ライフサイクル全体にわたる認定排出コンプライアンスを延長しました。これらの要件は、自動車用セラミックス市場においてより厳しい耐久性ニーズを満たすことができるプミアムコーディエライトおよび炭化ケイ素基板を優遇します。米国環境保護庁の最終的な多汚染物質排出基準は、2027年から2032年モデルイヤーの軽量・中量車両に対して、より厳しい窒素酸化物、微小粒子状物質、非メタン有機ガスの制限を設定しています[1]。電気加熱触媒システムは、48 V、200~240 Aの電流、最高350℃の温度で動作するセラミックス加熱素子を使用するため、別の需要分野を追加します。ガソリン車およびハイブリッド車向けコーディエライトハニカム基板に関する中国のXB/T 505-2025規格は2026年7月に発効し、現地仕様の高品質基板への需要を支援しています。
燃費・航続距離向上のための車両軽量化
セラミックスは、厳しい熱的・機械的環境での性能を維持しながら、鋳鉄や鋼鉄と比較して部品重量を削減できます。2025年の材料研究では、傾斜セラミックスが熱衝撃温度差全体にわたって均質セラミックスよりも高い曲げ強度を示すことが明らかになりました。この性能は、ブレーキシステム、ドライブトレイン、バッテリーエンクロージャーなどの用途での使用を支援します。Corning Incorporatedは、そのFLORAサブストレートが標準コーディエライトと比較して触媒基板の質量を最大35%削減し、コールドスタート時の規制排出物を最大20%改善できると述べています。質量の低減は、車両メーカーが燃費と電気自動車の航続距離要件を同時に対処するのに役立ちます。これにより、自動車用セラミックス市場における部品の機会が拡大します。セラミックスサプライヤーにとって、この移行は、完成車メーカーがより広範な車両部品を評価するにつれて、精密加工と迅速な認定がより重要になることを意味します。
電動化主導によるセラミックスパワーエレクトロニクス基板への需要
電気自動車のインバーター、直流-直流コンバーター、オンボード充電器は、電気絶縁性と熱伝導性を提供する基板を必要とします。ジルコニア強化アルミナ基板は、700 MPa以上の曲げ強度、少なくとも3.5 MPa·√mの破壊靭性、25 kV/mm以上の絶縁破壊強度を提供できます。これらの特性は、熱的完全性を維持しながら、より小型のパワーモジュールパッケージを支援します。800 Vプラットフォームにおけるシリコン絶縁ゲートバイポーラトランジスタデバイスからシリコンカーバイド金属酸化膜半導体電界効果トランジスタデバイスへの移行は、集中した熱勾配と繰り返しの熱衝撃に対応できる基板の必要性を高めます。この技術的な移行は、自動車用セラミックス市場における高付加価値需要を支援します。KYOCERA Corporationは2025年1月に国立産業技術総合研究所との共同研究を開始し、0.5 mm未満のシリコンナイトライド基板の熱拡散率測定の標準化に取り組んでいます。NGK Corporationも、2026年~2035年の経営計画において、パワーエレクトロニクス基板、ガソリン粒子フィルター、炭化ケイ素ディーゼル粒子フィルターを開発分野として特定しています。
ハイブリッド車および商用車の後処理システムの拡大
ハイブリッド車は、電気のみの走行中に触媒が冷却される可能性があるため、排気後処理に困難な動作条件をもたらします。エンジンが再起動すると、触媒が動作温度に戻る前に、より急激なコールドスタート排出が発生する可能性があります。2025年の自動車技術者協会(SAE)の論文では、プラグインハイブリッド車の過渡動作が窒素酸化物排出を増加させ、Euro 7要件に適合した熱管理ソリューションを必要とする可能性があることが明らかになりました。これにより、セラミックスヒーター素子と耐久性のある基板設計の重要性が高まります。商用車およびオフハイウェイ車両では、カリフォルニア州大気資源委員会が提案するTier 5制限により、粒子状物質の制限が0.02 g/kWhから0.005 g/kWhに引き下げられ、高濾過炭化ケイ素ディーゼル粒子フィルター材料への需要を支援します。これらのニーズは自動車用セラミックス市場を支援します。IBIDENは、中国とインドからの商用・産業用車両需要を、乗用車の電動化が進む中でもフィルターおよび後処理量が堅調に推移できる重要な分野として、そのセラミックス事業において特定しています。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算)% | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| セラミックス材料および製造コストの高さ | -0.6% | 世界規模;労働コストとエネルギーコストが高い北米と欧州で最も顕著 | 中期(2~4年) |
| エネルギー集約的な焼成と加工 | -0.4% | 世界規模;炭素コストコンプライアンスの枠組みの下でEUにおいて特に困難 | 中期(2~4年) |
| 完全電動化による長期的な内燃機関の販売台数減少 | -0.3% | 欧州と中国(主要EV市場);南米と中東・アフリカでは遅延効果 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
セラミックス材料および製造コストの高さ
高純度原材料、焼結、精密仕上げにより、自動車用セラミックス部品は多くの同等の金属部品よりも製造コストが高くなります。コスト差は特にシリコンナイトライドおよび炭化ケイ素部品で顕著ですが、アルミナは適切な用途においてコストパリティに近い状態を維持しています。これは、プレミアム代替品の性能上の利点にもかかわらず、アルミナが材料構成をリードし続けている理由を説明するのに役立ちます。複雑な部品形状も仕上げ時の歩留まりに圧力をかけ、単位コストを引き上げます。これらのコストは、自動車用セラミックス市場の価格に敏感な部分での採用を制限する可能性があります。生産者は、粒界制御を改善し加工温度を下げるために、スパークプラズマ焼結やマイクロ波焼結などの先進焼結方法を評価しています。国際自動車タスクフォース16949に基づく自動車品質管理要件は、既存サプライヤーの維持を支援しますが、大手Tier 1バイヤーとの交渉における価格柔軟性を制約する可能性もあります。
エネルギー集約的な焼成と加工
セラミックス焼結には高温キルンと厳密な熱制御が必要であり、これにより相当なエネルギーコストと炭素負荷が生じます。欧州連合の炭素国境調整メカニズムは2026年1月に本格的な段階に入り、輸入品に含まれる温室効果ガス排出量により大きな焦点を当てています[2]。これは、アジアのメーカーと欧州の車両顧客との間の先進セラミックスのサプライ関係に影響を与える可能性があります。先進セラミックスジャーナルの研究では、マイクロ波コールド焼結が従来の無加圧アプローチと比較してエネルギー消費を97%以上削減し、機械的・誘電特性を50%~95%改善できることが報告されています。自動車規模のスループットと一貫した表面仕上げは、この方法の開発課題として残っています。エネルギー価格の変動は、自動車用セラミックス市場への投資を抑制する可能性があります。また、長いサイクルで操業する生産者が完成車メーカーに対して長期固定価格を提供することを困難にします。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
材料タイプ別:
アルミナ酸化物がリード、ジルコニア酸化物が拡大アルミナ酸化物は2026年の自動車用セラミックス市場シェアの43.12%を占めました。これは、触媒基板、スパークプラグ絶縁体、厚膜制御ユニット基板、直接接合銅モジュールにわたる幅広い量産用途があるためです。性能要件がジルコニア系材料のコストプレミアムを正当化しない場合に適しています。チタン酸化物は、安定した需要を持つ高誘電率および圧電用途に引き続き対応しています。炭化ケイ素とシリコンナイトライドは、濾過、耐熱衝撃性、または薄基板性能を必要とするプレミアム用途でより多く使用されています。KYOCERA Corporationの国立産業技術総合研究所との共同研究は、0.5 mm未満のシリコンナイトライド基板の評価方法に焦点を当てており、電気自動車インバーターモジュールでの量産規模での使用を支援する可能性があります。
ジルコニア酸化物は2032年にかけてCAGR 5.91%で成長すると予測されています。その成長は、従来のアルミナが繰り返しの熱サイクルの下で性能限界に達する可能性がある電気自動車パワーモジュールと関連しています。ジルコニア強化アルミナはアルミナとジルコニアを組み合わせ、700 MPa以上の強度と27 W/(m·K)以上の熱伝導率を提供します。これらの特性は、絶縁ゲートバイポーラトランジスタおよび炭化ケイ素モジュール設計者が熱信頼性を維持しながらパッケージサイズを縮小するのに役立ちます。したがって、この材料は、バッテリーシステムのパッケージング制約がコンパクトで耐久性のあるインターフェースの価値を高める用途に対応します。
注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
自動車用電子機器が規模と成長の両方でリード自動車用電子機器は2026年の自動車用セラミックス市場シェアの32.78%を占め、2032年にかけてCAGR 6.07%で成長すると予測されています。その規模は、センサー、制御システム、電力変換、高電圧電子機器におけるセラミックスの含有量を反映しています。このカテゴリーには、エンジン制御ユニット基板、微小電気機械システムセンサーパッケージ、レーダーおよびライダーハウジング、積層セラミックコンデンサ、パワーモジュール基板が含まれます。セラミックスの含有量は、先進運転支援システムのレベルと車両の電動化に伴って増加します。これにより、信頼性、パッケージサイズ、熱性能が中心的な購要件となります。
エンジン部品と自動車排気システムは、排出規制が触媒コンバーターと粒子フィルターの複雑さを増すため、現在の収益基盤の多くを引き続き提供します。セラミックスフィルター、ハニカム基板、断熱部品は、内燃機関およびハイブリッド車両フリートにとって引き続き重要です。ブレーキシステムは、メーカーが電気自動車のばね下質量を削減するためにアルミニウム-セラミックス複合ディスクを評価する中で、発展途上の機会を提供します。Cummins Inc.とコンソーシアムパートナーは2025年3月にProject Brunelを完了しました。これは中型トラックおよびバス向けの6.7リットル水素内燃機関プログラムで、セラミックスバリアコーティングと専用後処理システムを使用しました。
車両タイプ別:
商用車が高成長、乗用車が収益基盤を維持乗用車は2026年の自動車用セラミックス市場シェアの69.37%を占め、最大の車両カテゴリーであり続けています。このセグメントは、その車両台数により、材料および用途グループ全体にわたる需要を支援します。その内部コンテンツミックスは、排出制御基板とスパークプラグ絶縁体が新しいプラットフォームのパワーエレクトロニクス基板、センサーパッケージ、セラミックス絶縁バッテリー部品に取って代わられるにつれて変化しています。この移行は、一部の内燃機関部品の量が減少しても、セラミックスの収益を維持できます。既存の生産者は、既存の材料、製造、認定能力を活用して、従来型および電動化乗用車の両方の用途に対応できます。
商用車は2032年にかけてCAGR 6.69%で成長すると予測されています。北米、欧州、アジアにおける重量車両向け排出規制の強化により、トラックおよびバスにおけるディーゼル粒子フィルター、選択触媒還元システム、後処理ヒーター部品の使用が増加しています。提案されているTier 5粒子制限は、オフハイウェイおよび重量エンジン向けの高濾過セラミックス材料の必要性を示しています。バッテリー電気重量トラックは、長距離および非舗装路での使用において航続距離とペイロードの制約に直面しています。これらの動作上の制限は、予測期間を通じてディーゼルおよびハイブリッドシステムとそのセラミックス後処理部品への需要を維持する可能性があります。
地域分析
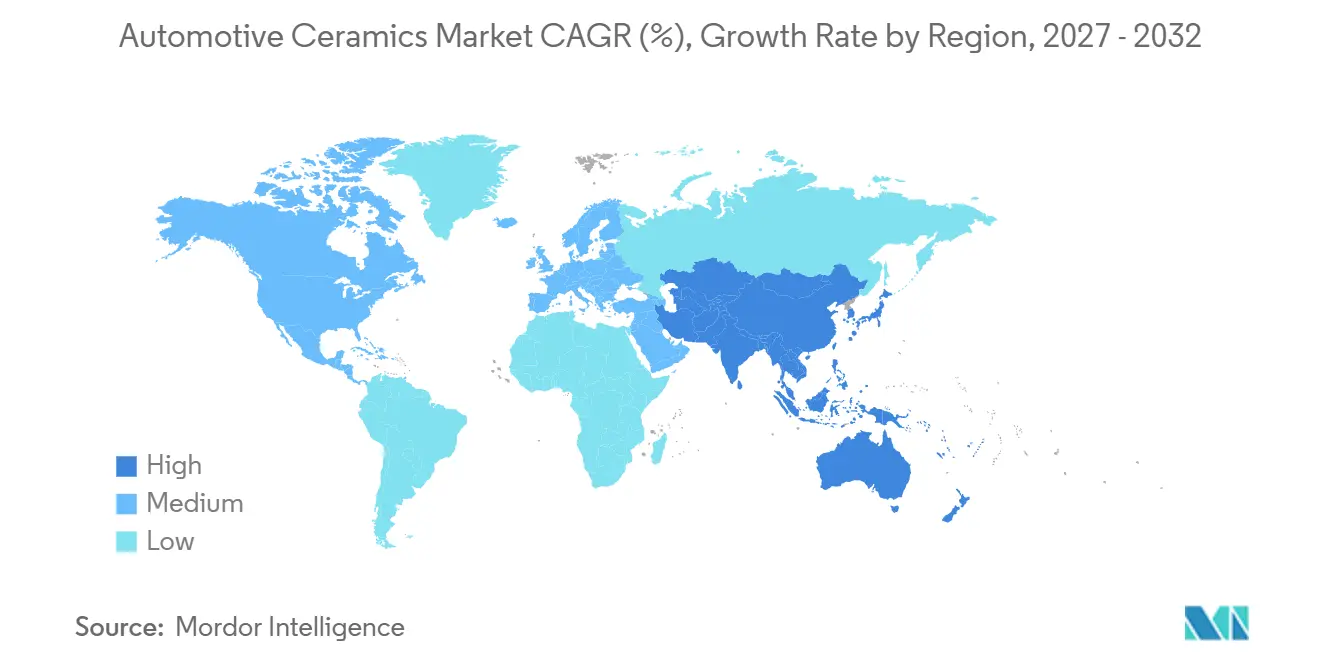
アジア太平洋は2026年の自動車用セラミックス市場シェアの38.05%を占め、2032年にかけてCAGR 6.42%で成長すると予測されています。中国は高い車両生産量とますます厳しくなる排出規制を組み合わせており、セラミックス基板とフィルターの大きな地域基盤を支援しています。中国のXB/T 505-2025規格は2026年7月に発効し、ガソリン車およびハイブリッド車の排気浄化に使用されるコーディエライトハニカム基板の品質パラメーターを設定しています。この規格は現地需要とサプライチェーンの現地化を支援します。日本は、日本と中国にわたる統合生産オペレーションに支えられ、精密自動車用セラミックスの主要拠点であり続けています。
インドは、バーラト・ステージ6フェーズII規制が触媒コンバーターとセンサーセラミックスへの需要を援するため、重要な成長拠点です。その発展途上の現地生産基盤は、高仕様部品への増大する需要と並行して引き続き運営されています。韓国は、自動車システム向けの積層セラミックコンデンサおよびその他の電子部品において地域的な強みを加えています。東南アジア諸国連合(ASEAN)諸国は車両組立拠点として拡大しており、排気処理および電子機器用セラミックスの需要が増加しています。これらの市場は合わせて、自動車用セラミックス市場に従来のパワートレインと電動化用途の両方にわたる需要をもたらします。
北米は、米国環境保護庁の2027年~2032年モデルイヤーに対する複数年にわたる排出段階的導入により支援されており、資格を持つ現地サプライヤーに明確な需要の見通しを提供しています。カナダとメキシコは、米国・メキシコ・カナダ協定の下で統合されたTier 1サプライチェーンを通じて参加しています。欧州では、Euro 7要件が内燃機関車のシェアが低下する中でも基板の耐久性とヒーター仕様を高めています。ドイツは先進自動車用セラミックスの調達において中心的な役割を果たし続けており、フランスとイタリアは製造能力を提供しています。北欧市場は、電動化が排気基板からパワーエレクトロニクスおよびセンサーパッケージへの需要をどのようにシフトさせるかを示しています。南米と中東・アフリカは、内燃機関生産、規制強化、高仕様セラミックスの輸入に依存する、より小規模で成長中の市場であり続けています。
競合ランドスケープ
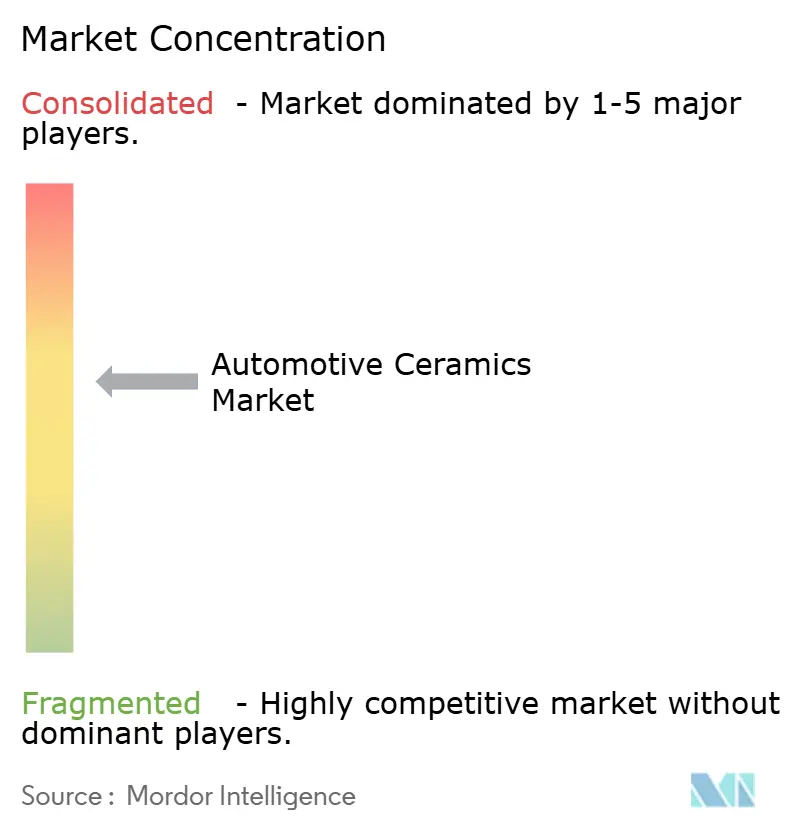
自動車用セラミックス市場は中程度に集中しており、上位5社にはNGK Corporation、Corning Incorporated、DENSO CORPORATION、IBIDEN、KYOCERA Corporationが含まれます。これらの企業は、材料、基板、フィルター、電子セラミックス、センシング、特殊部品にわたって参加しています。その競争上の地位は、製造品質、用途知識、自動車認定要件を満たす能力に依存しています。
NGK Corporationの2026年~2035年経営計画では、自動車用セラミックス事業を既存リソースを最大化するキャッシュ創出事業として位置づけ、成長投資はデジタル社会向け用途に移行すると説明しています。この戦略は、既存の生産者が成熟した排気セラミックスとより急速に成長する先進材料の機会をどのようにバランスさせているかを示しています。Corning Incorporatedは、FLORAサブストレートプラットフォームを使用して、標準コーディエライトと比較して基板質量を最大35%削減し、コールドスタート時の規制排出物を最大20%改善し続けています。CeramTec GmbHは、精密ピエゾ技術、セラミックスブレーキ部品、ポンプおよびバルブシステム向けセラミックスソリューションを将来の車両要件に向けたコア分野として特定しました。これらの動きは、材料性能と認定要件が単純な価格競争を制限する用途への投資を反映しています。
中規模および地域サプライヤーは、用途固有の配合と迅速な部品レベルの認定を提供することで競争できます。セラミックスバインダージェッティングは、複雑な形状の精密研削要件を削減し歩留まりを改善できますが、自動車規模のスループットと表面仕上げにはまだ開発が必要です。800 V電気自動車プラットフォーム向けの熱基板と水素内燃機関向けセラミックスバリアコーティングにはオープンな機会が残っています。国際自動車タスクフォース16949の品質要件は、資格を持つ既存サプライヤーに維持の優位性をもたらし、新規サプライヤーにとって意味のある参入障壁となっています。したがって、自動車用セラミックス市場は、排出制御における安定した需要と電動化および自動車用電子機器における差別化された競争を組み合わせています。
自動車用セラミックス産業のリーダー
-
NGK Corporation
-
Corning Incorporated
-
DENSO CORPORATION
-
IBIDEN
-
KYOCERA Corporation
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用セラミックス市場 このレポートでカバーされる企業
- 3M
- Almatis
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- DENSO CORPORATION
- Dyson Technical Ceramics
- Elan Technology
- IBIDEN
- KYOCERA Corporation
- McDanel Advanced Materials
- Morgan Advanced Materials
- NGK Corporation
- Niterra Co., Ltd.
- Saint-Gobain
最近の産業開発事情 自動車用セラミックス市場
- 2026年4月:Murata Manufacturing Co., Ltd.は、先進運転支援システム、自動運転用途、車両電源ラインに対応した自動車認定済み積層セラミックコンデンサ(MLCC)7品種の量産を開始しました。このローンチは、回路の安定性を向上させ、現代の車両においてより高い機能性を実現するコンパクトなセラミックス電子部品を拡大することで、自動車用セラミックス市場を支援します。
- 2026年3月:Cosmo First Limitedの部門であるCosmo Consumerは、光沢、撥水性、傷および環境暴露への耐性を向上させるために設計された自動車表面保護用ナノセラミックスコーティング「Cosmo Guard」を発売しました。このローンチは、車両外装保護および表面処理用途におけるセラミックス系材料の使用を拡大することで、自動車用セラミックス市場を支援します。
世界の自動車用セラミックス市場レポートの範囲
自動車用セラミックスは、耐熱性、耐摩耗性、電気絶縁性、または機械的強度を必要とする車両部品に使用される先進セラミックス材料です。これらの材料は、現代の車両における厳しい熱的、機械的、電気的条件下での信頼性の高い動作を支援します。
自動車用セラミックス市場は、材料タイプ、用途、車両タイプ、地域別にセグメント化されています。材料タイプ別では、市場はアルミナ酸化物、ジルコニア酸化物、チタン酸化物、その他の材料タイプにセグメント化されています。用途別では、市場はエンジン部品、自動車排気システム、自動車用電子機器、ブレーキシステム、その他の用途にセグメント化されています。車両タイプ別では、市場は乗用車と商用車にセグメント化されています。レポートは15カ国にわたる自動車用セラミックスの市場規模と予測もカバーしています。各セグメントについて、市場規模と予測は金額ベース(米ドル)で行われています。
セグメンテーション概要
| アルミナ酸化物 |
| ジルコニア酸化物 |
| チタン酸化物 |
| その他の材料タイプ |
| エンジン部品 |
| 自動車排気システム |
| 自動車用電子機器 |
| ブレーキシステム |
| その他の用途 |
| 乗用車 |
| 商用車 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| アジア太平洋のその他 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| 欧州のその他 | |
| 南米 | ブラジル |
| アルゼンチン | |
| 南米のその他 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| 中東・アフリカのその他 |
| 材料タイプ別 | アルミナ酸化物 | |
| ジルコニア酸化物 | ||
| チタン酸化物 | ||
| その他の材料タイプ | ||
| 用途別 | エンジン部品 | |
| 自動車排気システム | ||
| 自動車用電子機器 | ||
| ブレーキシステム | ||
| その他の用途 | ||
| 車両タイプ別 | 乗用車 | |
| 商用車 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| アジア太平洋のその他 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| 欧州のその他 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| 南米のその他 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| 中東・アフリカのその他 | ||
レポートで回答される主要な質問
自動車用セラミックス市場の規模はどのくらいですか?
自動車用セラミックス市場規模は2026年に2.86 ビリオン 米ドルと評価され、2027年の3.01 ビリオン 米ドルから2032年には3.92 ビリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは5.46%です。
自動車用セラミックスの需要を牽引しているものは何ですか?
より厳しい排出規制、電気自動車のパワーエレクトロニクス、ハイブリッド後処理ニーズ、軽量化、車両電子機器が需要を支援しています。
2032年にかけて最も速く成長すると予測される材料タイプはどれですか?
ジルコニア酸化物は、電気自動車パワーモジュール基板での使用に支えられ、2032年にかけてCAGR 5.91%で成長すると予測されています。
2026年に最大のシェアを持っていた用途はどれですか?
自動車用電子機器が2026年に32.78%のシェアを占めていました。