
Tamaño y Participación del Mercado de Cerámicas Automotrices
Visión General del Mercado
| Período de Estudio | 2022 - 2032 |
|---|---|
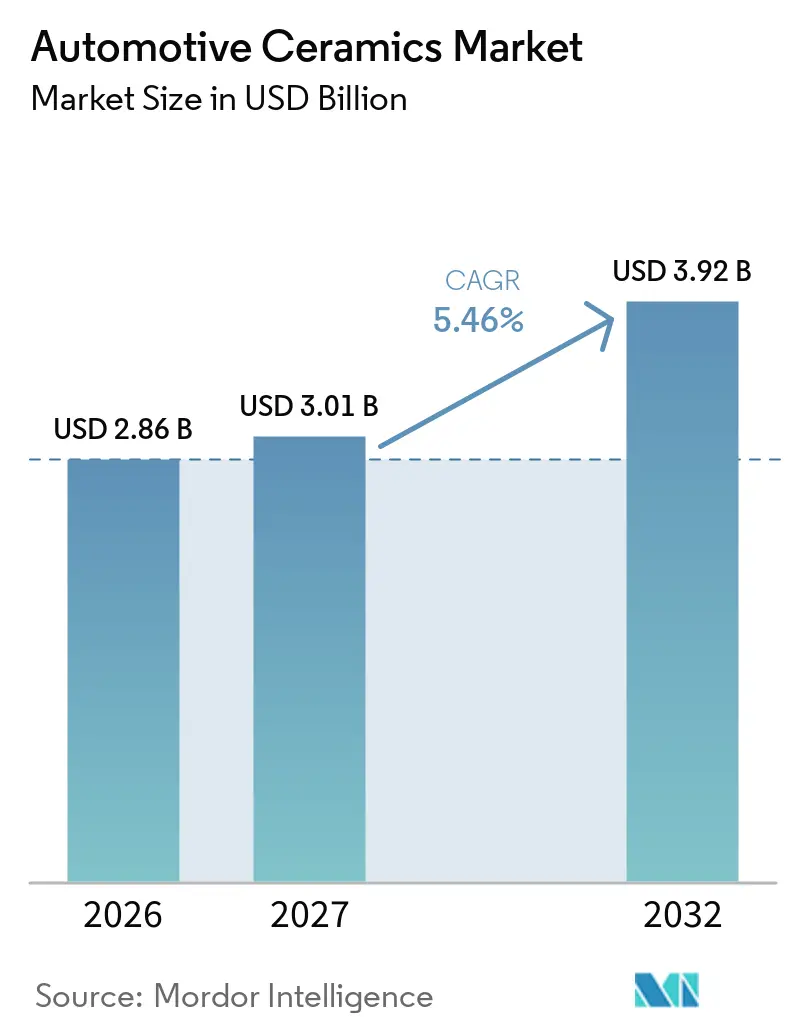
| Tamaño del Mercado (2027) | 3.01 Mil millones de dólares |
| Tamaño del Mercado (2032) | 3.92 Mil millones de dólares |
| Tasa de crecimiento (2027 - 2032) | 5.46 % |
| Mercado de Crecimiento Más Rápido | Asia-Pacífico |
| Mercado Más Grande | Asia-Pacífico |
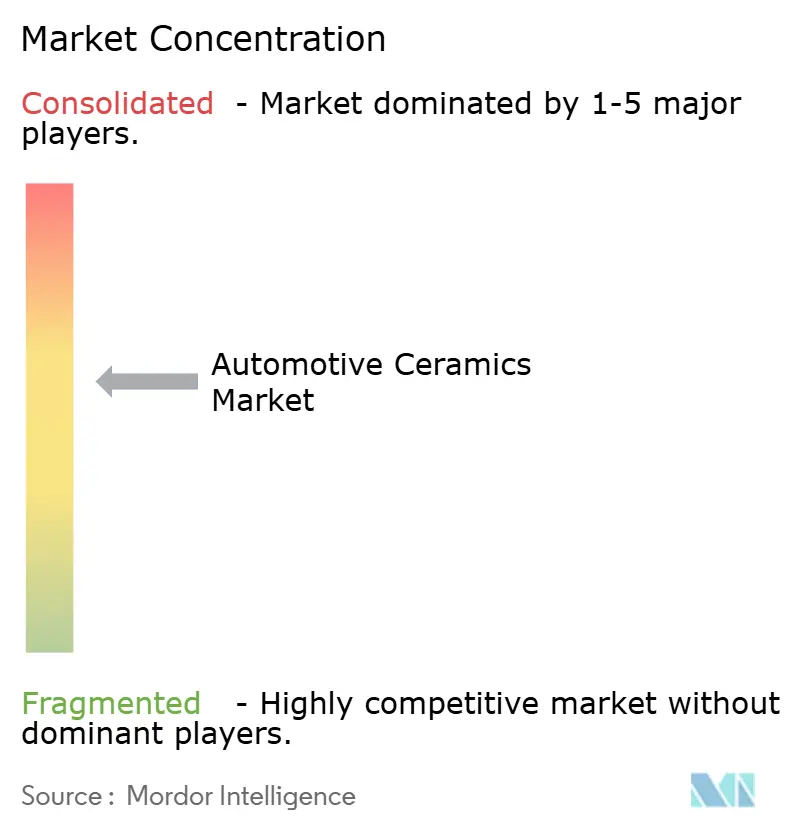
| Concentración del Mercado | Medio |
Jugadores principales *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial Imagen © Mordor Intelligence. El uso requiere atribución según CC BY 4.0. | |
Análisis del Mercado de Cerámicas Automotrices por Mordor Intelligence
El tamaño del Mercado de Cerámicas Automotrices fue valorado en 2,86 mil millones de USD en 2026 y se estima que crecerá desde 3,01 mil millones de USD en 2027 hasta alcanzar los 3,92 mil millones de USD para 2032, a una CAGR del 5,46% durante el período de pronóstico (2027-2032). El mercado de cerámicas automotrices está respaldado por dos fuentes de demanda: los requisitos más estrictos de emisiones de escape para vehículos de combustión interna y el uso creciente de cerámicas en los sistemas de potencia de vehículos eléctricos. Las regulaciones más estrictas están elevando los requisitos técnicos para sustratos catalíticos, filtros de partículas de gasolina y sistemas de catalizadores calentados eléctricamente. Al mismo tiempo, la electrificación está aumentando la demanda de sustratos cerámicos de potencia, paquetes de sensores y componentes de gestión térmica de baterías. La transición conlleva un riesgo de sincronización, ya que un rápido avance hacia los vehículos eléctricos de batería podría reducir la demanda relacionada con el escape antes de que las aplicaciones de electrónica de potencia alcancen una escala comparable, mientras que una adopción más lenta de vehículos eléctricos preservaría la demanda cerámica convencional pero retrasaría las áreas de crecimiento de mayor margen.
Conclusiones Clave del Informe
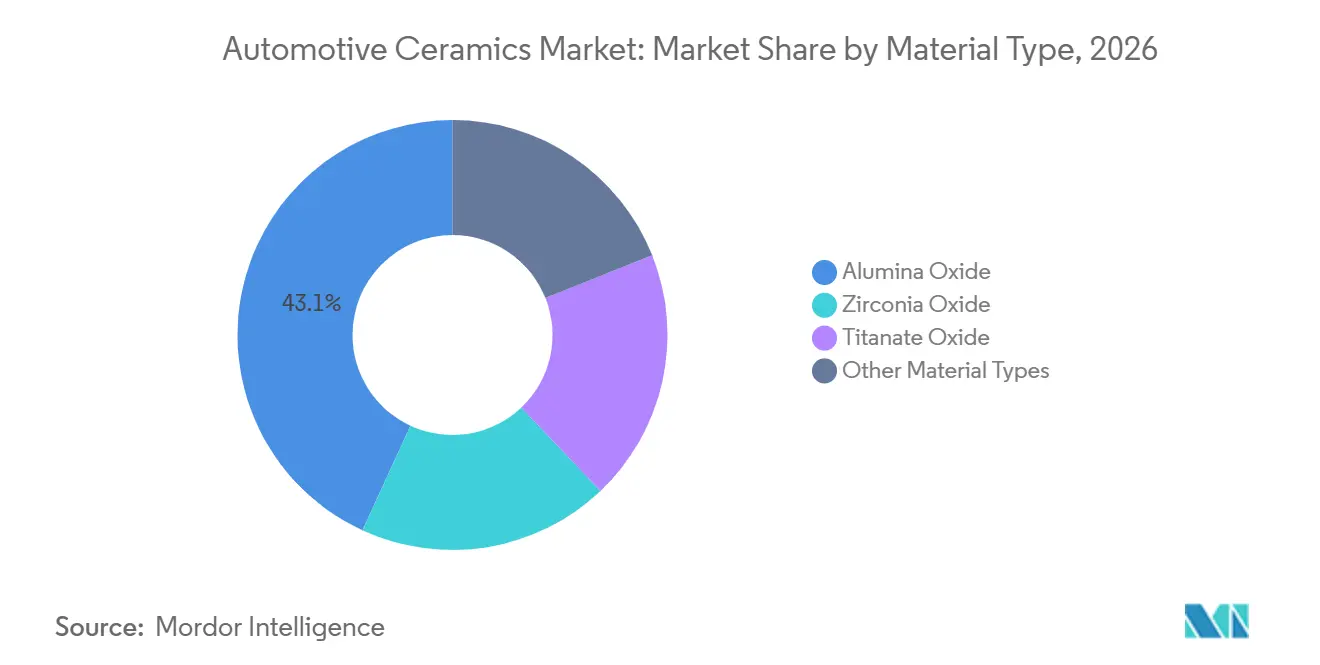
- Por tipo de material, el óxido de alúmina representó el 43,12% de la participación del mercado de cerámicas automotrices en 2026, mientras que se prevé que el óxido de zirconia avance a una CAGR del 5,91% hasta 2032.
- Por aplicación, la electrónica automotriz representó el 32,78% de la participación del mercado de cerámicas automotrices en 2026 y se prevé que avance a una CAGR del 6,07% hasta 2032.
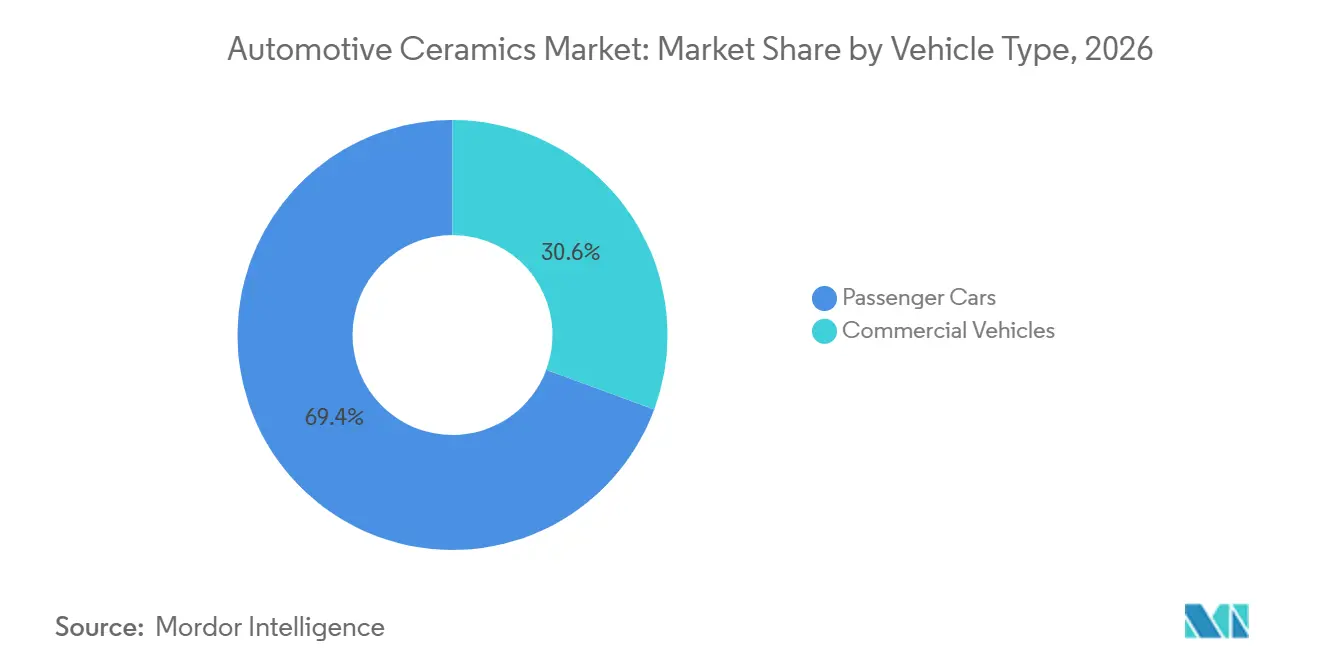
- Por tipo de vehículo, los automóviles de pasajeros representaron el 69,37% de la participación del mercado de cerámicas automotrices en 2026, mientras que se prevé que los vehículos comerciales avancen a una CAGR del 6,69% hasta 2032.
- Por geografía, Asia-Pacífico representó el 38,05% de la participación del mercado de cerámicas automotrices en 2026 y se prevé que avance a una CAGR del 6,42% hasta 2032.
Nota: Las cifras de mercado de este informe se basan en el marco de estimación propietario de Mordor Intelligence, que combina nueve meses de datos reales con proyecciones del cuarto trimestre para el año base 2026.
Tendencias e Información del Mercado
Análisis del Impacto de los Impulsores*
| Impulsor | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Endurecimiento de las Normas Mundiales de Emisiones | +1.2% | Global; efecto a corto plazo concentrado en la UE, América del Norte y China | Mediano plazo (2-4 años) |
| Reducción de Peso de Vehículos para Eficiencia de Combustible y Autonomía | +1.0% | Global; más agudo en América del Norte y Europa donde las normas CAFE y de promedio de flota de CO₂ son más estrictas | Mediano plazo (2-4 años) |
| Demanda Impulsada por la Electrificación de Sustratos Cerámicos para Electrónica de Potencia | +0.9% | Núcleo en APAC, con expansión hacia América del Norte y la UE | Largo plazo (≥ 4 años) |
| Expansión del Postratamiento en Vehículos Híbridos y Comerciales | +0.7% | Asia-Pacífico, América del Sur y MEA; expansión hacia la UE para vehículos pesados | Corto plazo (≤ 2 años) |
| Integración Miniaturizada de Sensores de Alta Temperatura y Aislamiento | +0.5% | Global, con ganancias tempranas en Japón, Corea del Sur y Alemania | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Endurecimiento de las Normas Mundiales de Emisiones
Los requisitos regulatorios están acortando los plazos de cumplimiento para los fabricantes de vehículos y aumentando la necesidad de componentes cerámicos que mantengan el rendimiento catalítico en rangos de temperatura más amplios. La Unión Europea adoptó el acto de implementación de Euro 7 para vehículos ligeros el 17 de junio de 2025, introduciendo monitoreo a bordo y requisitos extendidos de protección del vehículo que amplían el cumplimiento de emisiones certificadas durante la vida útil del vehículo. Estos requisitos favorecen los sustratos premium de cordierita y carburo de silicio que pueden satisfacer necesidades de durabilidad más exigentes en el mercado de cerámicas automotrices. Las normas finales de Emisiones Multicontaminantes de la Agencia de Protección Ambiental de los Estados Unidos establecen límites más estrictos de óxidos de nitrógeno, partículas finas y gases orgánicos no metánicos para vehículos ligeros y medianos desde el año modelo 2027 hasta 2032[1]. Los sistemas de catalizadores calentados eléctricamente añaden otra área de demanda porque utilizan elementos calefactores cerámicos que operan a 48 V, corrientes de 200-240 A y temperaturas de hasta 350 °C. La norma XB/T 505-2025 de China para sustratos de panal de cordierita en vehículos de gasolina e híbridos entró en vigor en julio de 2026 y respalda la demanda de sustratos de mayor calidad especificados localmente.
Reducción de Peso de Vehículos para Eficiencia de Combustible y Autonomía
Las cerámicas pueden reducir el peso de los componentes en comparación con el hierro fundido y el acero, manteniendo al mismo tiempo el rendimiento en entornos térmicos y mecánicos exigentes. Un estudio de materiales de 2025 encontró que las cerámicas graduadas proporcionaban mayor resistencia a la flexión que las cerámicas homogéneas en diferencias de temperatura de choque térmico. Este rendimiento respalda su uso en aplicaciones como sistemas de frenos, trenes de transmisión y carcasas de baterías. Corning Incorporated declara que su sustrato FLORA puede reducir la masa del sustrato catalítico hasta en un 35% y mejorar las emisiones reguladas en arranque en frío hasta en un 20% en comparación con la cordierita estándar. Una menor masa puede ayudar a los fabricantes de vehículos a abordar simultáneamente los requisitos de eficiencia de combustible y autonomía de los vehículos eléctricos. Esto amplía las oportunidades de componentes en el mercado de cerámicas automotrices. Para los proveedores de cerámicas, el cambio hace que el procesamiento de precisión y la calificación rápida sean más importantes a medida que los fabricantes de equipos originales evalúan un conjunto más amplio de componentes de vehículos.
Demanda Impulsada por la Electrificación de Sustratos Cerámicos para Electrónica de Potencia
Los inversores de vehículos eléctricos, los convertidores de corriente continua a corriente continua y los cargadores a bordo requieren sustratos que proporcionen aislamiento eléctrico y conductividad térmica. Los sustratos de alúmina reforzada con zirconia pueden ofrecer una resistencia a la flexión superior a 700 MPa, una tenacidad a la fractura de al menos 3,5 MPa·√m y una rigidez dieléctrica superior a 25 kV/mm. Estas propiedades permiten paquetes de módulos de potencia más pequeños manteniendo la integridad térmica. El paso de dispositivos de transistor bipolar de puerta aislada de silicio a dispositivos de transistor de efecto de campo de semiconductor de óxido metálico de carburo de silicio en plataformas de 800 V aumenta la necesidad de sustratos que gestionen gradientes térmicos concentrados y choques térmicos repetidos. Este cambio técnico respalda una demanda de mayor valor en el mercado de cerámicas automotrices. KYOCERA Corporation inició una investigación conjunta con el Instituto Nacional de Ciencia y Tecnología Industrial Avanzada en enero de 2025 para estandarizar la medición de la difusividad térmica de sustratos de nitruro de silicio de menos de 0,5 mm. NGK Corporation también identificó los sustratos de electrónica de potencia, los filtros de partículas de gasolina y los filtros de partículas diésel de carburo de silicio como áreas de desarrollo en su plan de gestión 2026-2035.
Expansión del Postratamiento en Vehículos Híbridos y Comerciales
Los vehículos híbridos crean condiciones de operación desafiantes para el postratamiento de gases de escape porque la combustión intermitente puede permitir que el catalizador se enfríe durante la conducción solo eléctrica. Cuando el motor se reinicia, pueden producirse emisiones más intensas en arranque en frío antes de que el catalizador vuelva a su temperatura de operación. Un artículo de la Sociedad de Ingenieros Automotrices (SAE) de 2025 encontró que la operación transitoria en vehículos híbridos enchufables puede aumentar las emisiones de óxidos de nitrógeno y requerir soluciones de gestión térmica compatibles con los requisitos de Euro 7. Esto aumenta la relevancia de los elementos calefactores cerámicos y los diseños de sustratos resistentes. En vehículos comerciales y fuera de carretera, los límites propuestos de Nivel 5 de la Junta de Recursos del Aire de California reduciría los límites de partículas de 0,02 g/kWh a 0,005 g/kWh, respaldando la demanda de materiales de filtros de partículas diésel de carburo de silicio de alta filtración. Estas necesidades respaldan el mercado de cerámicas automotrices. IBIDEN identificó la demanda de vehículos comerciales e industriales de China e India como un área importante para sus operaciones de cerámicas, donde los volúmenes de filtros y postratamiento pueden mantenerse sólidos a medida que avanza la electrificación de los vehículos de pasajeros.
Análisis del Impacto de las Restricciones*
| Restricción | (~) % de Impacto en el Pronóstico de CAGR | Relevancia Geográfica | Plazo de Impacto |
|---|---|---|---|
| Alto Costo de Materiales Cerámicos y Fabricación | -0.6% | Global; más pronunciado en América del Norte y Europa donde los costos laborales y energéticos son elevados | Mediano plazo (2-4 años) |
| Cocción y Procesamiento de Alta Intensidad Energética | -0.4% | Global; particularmente desafiante en la UE bajo marcos de cumplimiento de costos de carbono | Mediano plazo (2-4 años) |
| Erosión a Largo Plazo del Volumen de Motores de Combustión Interna por la Electrificación Total | -0.3% | Europa y China (mercados líderes de vehículos eléctricos); efecto retardado en América del Sur y MEA | Largo plazo (≥ 4 años) |
| Fuente: Mordor Intelligence | |||
Alto Costo de Materiales Cerámicos y Fabricación
Las materias primas de alta pureza, la sinterización y el acabado de precisión hacen que las piezas cerámicas automotrices sean más costosas de producir que muchas piezas metálicas comparables. La diferencia de costo es especialmente significativa para los componentes de nitruro de silicio y carburo de silicio, mientras que la alúmina se mantiene más cerca de la paridad de costos en aplicaciones adecuadas. Esto ayuda a explicar por qué la alúmina continúa liderando la combinación de materiales a pesar de los beneficios de rendimiento de las alternativas premium. Las geometrías complejas de los componentes también crean presión sobre el rendimiento durante el acabado y elevan los costos unitarios. Estos costos pueden limitar la adopción en las partes sensibles al precio del mercado de cerámicas automotrices. Los productores están evaluando métodos avanzados de sinterización, incluida la sinterización por plasma de chispa y por microondas, para mejorar el control de los límites de grano y reducir las temperaturas de procesamiento. Los requisitos de gestión de calidad automotriz bajo la norma 16949 de la Fuerza de Tarea Automotriz Internacional pueden respaldar la retención de los proveedores establecidos, pero también pueden limitar la flexibilidad de precios durante las negociaciones con grandes compradores de Nivel 1.
Cocción y Procesamiento de Alta Intensidad Energética
La sinterización cerámica requiere hornos de alta temperatura y un control térmico preciso, lo que genera costos energéticos sustanciales y una carga de carbono. El Mecanismo de Ajuste en Frontera por Carbono de la Unión Europea entró en su fase definitiva en enero de 2026 y pone mayor énfasis en las emisiones de gases de efecto invernadero incorporadas en los bienes importados[2]. Esto puede afectar las relaciones de suministro de cerámicas avanzadas entre los fabricantes asiáticos y los clientes europeos del sector automotriz. Una investigación publicada en el Journal of Advanced Ceramics informó que la sinterización en frío por microondas puede reducir el consumo de energía en más del 97% y mejorar las propiedades mecánicas y dieléctricas entre un 50% y un 95% en comparación con los enfoques convencionales sin presión. El rendimiento a escala automotriz y el acabado superficial consistente siguen siendo desafíos de desarrollo para este método. La volatilidad de los precios de la energía puede moderar la inversión en el mercado de cerámicas automotrices. También dificulta que los productores que operan con ciclos largos puedan ofrecer precios fijos a largo plazo a los fabricantes de equipos originales.
*Nuestras previsiones consideran los impactos de impulsores y restricciones como direccionales, no aditivos. Las previsiones de impacto reflejan el crecimiento base, los efectos de mezcla y las interacciones entre variables.
Análisis de Segmentos
Por Tipo de Material:
El Óxido de Alúmina Lidera, Mientras el Óxido de Zirconia se ExpandeEl óxido de alúmina representó el 43,12% de la participación del mercado de cerámicas automotrices en 2026 debido a su amplio uso en volumen en sustratos catalíticos, aisladores de bujías, placas de unidades de control de película gruesa y módulos de cobre de unión directa. Sigue siendo adecuado cuando los requisitos de rendimiento no justifican la prima de costo de los materiales a base de zirconia. El óxido de titanato continúa sirviendo a aplicaciones de alta dieléctrica y piezoeléctricas con una demanda estable. El carburo de silicio y el nitruro de silicio se utilizan con mayor frecuencia en aplicaciones premium que requieren filtración, resistencia al choque térmico o rendimiento de sustrato delgado. La investigación conjunta de KYOCERA Corporation con el Instituto Nacional de Ciencia y Tecnología Industrial Avanzada se centra en métodos de evaluación para sustratos de nitruro de silicio de menos de 0,5 mm, lo que podría respaldar el uso a escala de producción en módulos inversores de vehículos eléctricos.
Se proyecta que el óxido de zirconia avance a una CAGR del 5,91% hasta 2032. Su crecimiento está vinculado a los módulos de potencia de vehículos eléctricos, donde la alúmina convencional puede alcanzar sus límites de rendimiento bajo ciclos térmicos repetidos. La alúmina reforzada con zirconia combina alúmina y zirconia para proporcionar una resistencia superior a 700 MPa y una conductividad térmica superior a 27 W/(m·K). Estas propiedades pueden ayudar a los diseñadores de módulos de transistor bipolar de puerta aislada y de carburo de silicio a reducir el tamaño del paquete manteniendo la fiabilidad térmica. El material, por tanto, sirve a aplicaciones donde las restricciones de empaquetado del sistema de baterías elevan el valor de las interfaces compactas y duraderas.
Nota: Las participaciones de todos los segmentos individuales están disponibles con la compra del informe
Por Aplicación:
La Electrónica Automotriz Lidera Tanto en Escala como en CrecimientoLa electrónica automotriz representó el 32,78% de la participación del mercado de cerámicas automotrices en 2026 y se proyecta que avance a una CAGR del 6,07% hasta 2032. Su escala refleja el contenido cerámico en sensores, sistemas de control, conversión de potencia y electrónica de alta tensión. La categoría incluye sustratos de unidades de control de motor, paquetes de sensores de sistemas microelectromecánicos, carcasas de radar y detección y medición de distancia por luz, condensadores cerámicos multicapa y sustratos de módulos de potencia. El contenido cerámico aumenta con el nivel de sistemas avanzados de asistencia al conductor y la electrificación del vehículo. Esto convierte la fiabilidad, el tamaño del paquete y el rendimiento térmico en requisitos de compra centrales.
Las piezas de motor y los sistemas de escape automotriz continúan proporcionando gran parte de la base de ingresos actual, ya que las normas de emisiones aumentan la complejidad de los convertidores catalíticos y los filtros de partículas. Los filtros cerámicos, los sustratos de panal y los componentes de aislamiento siguen siendo importantes para la flota de vehículos de combustión interna e híbridos. Los sistemas de frenos ofrecen una oportunidad en desarrollo donde los fabricantes evalúan discos compuestos de aluminio y cerámica para reducir la masa no suspendida en los vehículos eléctricos. Cummins Inc. y sus socios del consorcio completaron el Proyecto Brunel en marzo de 2025, un programa de motor de combustión interna de hidrógeno de 6,7 litros para camiones y autobuses de servicio medio que utilizó recubrimientos de barrera cerámica y un sistema de postratamiento dedicado.
Por Tipo de Vehículo:
Los Vehículos Comerciales Crecen Más Rápido Mientras los Automóviles de Pasajeros Siguen Siendo la Base de IngresosLos automóviles de pasajeros representaron el 69,37% de la participación del mercado de cerámicas automotrices en 2026 y siguen siendo la categoría de vehículos más grande. Este segmento respalda la demanda en todos los grupos de materiales y aplicaciones debido a su volumen de vehículos. Su combinación de contenido interno está cambiando a medida que los sustratos de control de emisiones y los aisladores de bujías ceden paso a los sustratos de electrónica de potencia, los paquetes de sensores y los componentes de baterías con aislamiento cerámico en las plataformas más nuevas. La transición puede preservar los ingresos por cerámicas incluso cuando algunos volúmenes de componentes de combustión interna disminuyen. Los productores establecidos pueden utilizar las capacidades existentes de materiales, fabricación y calificación para atender tanto las aplicaciones de automóviles de pasajeros convencionales como electrificados.
Se proyecta que los vehículos comerciales avancen a una CAGR del 6,69% hasta 2032. Las normas de emisiones más estrictas para vehículos pesados en América del Norte, Europa y Asia aumentan el uso de filtros de partículas diésel, sistemas de reducción catalítica selectiva y componentes calefactores de postratamiento en camiones y autobuses. Los límites propuestos de partículas de Nivel 5 apuntan a la necesidad de materiales cerámicos de mayor filtración en motores fuera de carretera y de servicio pesado. Los camiones pesados eléctricos de batería aún enfrentan restricciones de autonomía y carga útil en el uso de larga distancia y fuera de carretera. Estos límites operativos pueden sostener la demanda de sistemas diésel e híbridos, junto con sus componentes cerámicos de postratamiento, durante el período de pronóstico.
Análisis Geográfico
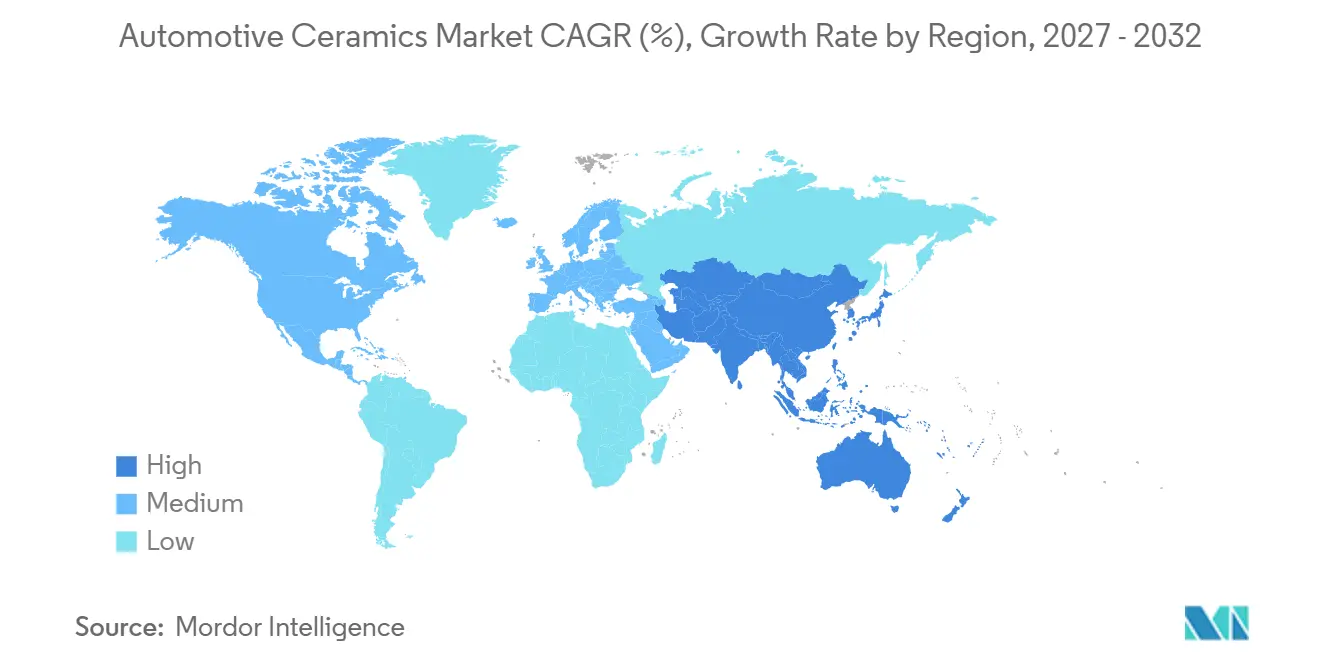
Asia-Pacífico representó el 38,05% de la participación del mercado de cerámicas automotrices en 2026 y se proyecta que avance a una CAGR del 6,42% hasta 2032. China combina una alta producción de vehículos con normas de emisiones cada vez más exigentes, lo que respalda una gran base regional para sustratos y filtros cerámicos. La norma XB/T 505-2025 de China entró en vigor en julio de 2026 y establece parámetros de calidad para sustratos de panal de cordierita utilizados en la purificación de emisiones de vehículos de gasolina e híbridos. La norma respalda la demanda local y la localización de la cadena de suministro. Japón sigue siendo una base importante para las cerámicas automotrices de precisión, respaldada por operaciones de producción integradas en Japón y China.
India es una ubicación de crecimiento importante porque las normas Bharat Stage 6 Fase II respaldan la demanda de convertidores catalíticos y cerámicas de sensores. Su base de producción local en desarrollo continúa operando junto con una demanda creciente de componentes de alta especificación. Corea del Sur añade fortaleza regional en condensadores cerámicos multicapa y otros componentes electrónicos para sistemas automotrices. Los países de la Asociación de Naciones del Sudeste Asiático (ASEAN) se están expandiendo como ubicaciones de ensamblaje de vehículos, lo que aumenta la necesidad de cerámicas para tratamiento de gases de escape y electrónica. En conjunto, estos mercados otorgan al mercado de cerámicas automotrices demanda tanto en aplicaciones de tren de potencia convencional como de electrificación.
América del Norte está respaldada por la incorporación progresiva de emisiones de varios años de la Agencia de Protección Ambiental de los Estados Unidos para los años modelo 2027-2032, lo que proporciona a los proveedores locales calificados un horizonte de demanda visible. Canadá y México participan a través de cadenas de suministro integradas de Nivel 1 bajo el Tratado entre México, Estados Unidos y Canadá. En Europa, los requisitos de Euro 7 aumentan las especificaciones de durabilidad de sustratos y calefactores incluso cuando las cuotas de vehículos de combustión interna disminuyen. Alemania sigue siendo central en la adquisición de cerámicas automotrices avanzadas, mientras que Francia e Italia contribuyen con capacidad de fabricación. Los mercados nórdicos muestran cómo la electrificación puede desplazar la demanda desde sustratos de escape hacia electrónica de potencia y paquetes de sensores. América del Sur y Oriente Medio y África siguen siendo mercados más pequeños y en crecimiento que dependen de la producción de combustión interna, el endurecimiento regulatorio y las importaciones de cerámicas de alta especificación.
Panorama Competitivo
El mercado de cerámicas automotrices está moderadamente concentrado, con los cinco principales actores que incluyen NGK Corporation, Corning Incorporated, DENSO CORPORATION, IBIDEN y KYOCERA Corporation. Estas empresas participan en materiales, sustratos, filtros, cerámicas electrónicas, sensores y componentes especializados. Sus posiciones competitivas dependen de la calidad de fabricación, el conocimiento de las aplicaciones y la capacidad de cumplir con los requisitos de calificación automotriz.
El plan de gestión 2026-2035 de NGK Corporation describe su Negocio de Cerámicas Automotrices como un negocio generador de efectivo que maximizará los recursos existentes, mientras que la inversión en crecimiento se orienta hacia aplicaciones de la sociedad digital. La estrategia muestra cómo los productores establecidos están equilibrando las cerámicas de escape maduras con oportunidades de materiales avanzados de mayor crecimiento. Corning Incorporated continúa utilizando su plataforma de sustrato FLORA para reducir la masa del sustrato hasta en un 35% y mejorar las emisiones reguladas en arranque en frío hasta en un 20% en relación con la cordierita estándar. CeramTec GmbH identificó la tecnología piezoeléctrica de precisión, los componentes cerámicos de frenos y las soluciones cerámicas para sistemas de bombas y válvulas como áreas centrales para los futuros requisitos de los vehículos. Estos movimientos reflejan la inversión en aplicaciones donde el rendimiento del material y los requisitos de calificación limitan la simple competencia por precios.
Los proveedores medianos y regionales pueden competir proporcionando formulaciones específicas para aplicaciones y una calificación más rápida a nivel de componentes. La inyección aglutinante de cerámica puede reducir los requisitos de rectificado de precisión y mejorar los rendimientos para formas complejas, pero el rendimiento a escala automotriz y el acabado superficial aún requieren desarrollo. Quedan oportunidades abiertas en sustratos térmicos para plataformas de vehículos eléctricos de 800 V y recubrimientos de barrera cerámica para motores de combustión interna de hidrógeno. Los requisitos de calidad de la norma 16949 de la Fuerza de Tarea Automotriz Internacional crean una ventaja de retención para los proveedores calificados establecidos y una barrera significativa para los nuevos proveedores. El mercado de cerámicas automotrices, por tanto, combina una demanda estable en el control de emisiones con una competencia diferenciada en electrificación y electrónica automotriz.
Líderes de la Industria de Cerámicas Automotrices
-
NGK Corporation
-
Corning Incorporated
-
DENSO CORPORATION
-
IBIDEN
-
KYOCERA Corporation
- *Nota aclaratoria: los principales jugadores no se ordenaron de un modo en especial
Mercado de Cerámicas Automotrices Empresas cubiertas en este informe
- 3M
- Almatis
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- DENSO CORPORATION
- Dyson Technical Ceramics
- Elan Technology
- IBIDEN
- KYOCERA Corporation
- McDanel Advanced Materials
- Morgan Advanced Materials
- NGK Corporation
- Niterra Co., Ltd.
- Saint-Gobain
Desarrollos recientes de la industria en Mercado de Cerámicas Automotrices
- Abril de 2026: Murata Manufacturing Co., Ltd. inició la producción en masa de siete condensadores cerámicos multicapa (MLCC) calificados para uso automotriz, diseñados para sistemas avanzados de asistencia al conductor, aplicaciones de conducción autónoma y líneas de potencia de vehículos. El lanzamiento respalda el mercado de cerámicas automotrices al ampliar los componentes electrónicos cerámicos compactos que mejoran la estabilidad del circuito y permiten una mayor funcionalidad en los vehículos modernos.
- Marzo de 2026: Cosmo Consumer, una división de Cosmo First Limited, lanzó Cosmo Guard, un recubrimiento nano-cerámico para la protección de superficies automotrices diseñado para mejorar el brillo, la hidrofobicidad y la resistencia a arañazos y la exposición ambiental. El lanzamiento respalda el mercado de cerámicas automotrices al ampliar el uso de materiales a base de cerámica en la protección exterior de vehículos y aplicaciones de tratamiento de superficies.
Alcance del Informe Global del Mercado de Cerámicas Automotrices
Las cerámicas automotrices son materiales cerámicos avanzados utilizados en componentes de vehículos que requieren resistencia al calor, resistencia al desgaste, aislamiento eléctrico o resistencia mecánica. Estos materiales respaldan una operación fiable bajo condiciones térmicas, mecánicas y eléctricas exigentes en los vehículos modernos.
El Mercado de Cerámicas Automotrices está segmentado por tipo de material, aplicación, tipo de vehículo y geografía. Por tipo de material, el mercado está segmentado en óxido de alúmina, óxido de zirconia, óxido de titanato y otros tipos de materiales. Por aplicación, el mercado está segmentado en piezas de motor, sistemas de escape automotriz, electrónica automotriz, sistemas de frenos y otras aplicaciones. Por tipo de vehículo, el mercado está segmentado en automóviles de pasajeros y vehículos comerciales. El informe también cubre el tamaño del mercado y los pronósticos para las cerámicas automotrices en 15 países. Para cada segmento, el dimensionamiento y los pronósticos del mercado se han realizado sobre la base del valor (USD).
Resumen de la segmentación
| Óxido de Alúmina |
| Óxido de Zirconia |
| Óxido de Titanato |
| Otros Tipos de Materiales |
| Piezas de Motor |
| Sistemas de Escape Automotriz |
| Electrónica Automotriz |
| Sistemas de Frenos |
| Otras Aplicaciones |
| Automóviles de Pasajeros |
| Vehículos Comerciales |
| Asia-Pacífico | China |
| India | |
| Japón | |
| Corea del Sur | |
| Países de la ASEAN | |
| Resto de Asia-Pacífico | |
| América del Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemania |
| Reino Unido | |
| Francia | |
| Italia | |
| Países Nórdicos | |
| Resto de Europa | |
| América del Sur | Brasil |
| Argentina | |
| Resto de América del Sur | |
| Oriente Medio y África | Arabia Saudita |
| Sudáfrica | |
| Resto de Oriente Medio y África |
| Por Tipo de Material | Óxido de Alúmina | |
| Óxido de Zirconia | ||
| Óxido de Titanato | ||
| Otros Tipos de Materiales | ||
| Por Aplicación | Piezas de Motor | |
| Sistemas de Escape Automotriz | ||
| Electrónica Automotriz | ||
| Sistemas de Frenos | ||
| Otras Aplicaciones | ||
| Por Tipo de Vehículo | Automóviles de Pasajeros | |
| Vehículos Comerciales | ||
| Por Geografía | Asia-Pacífico | China |
| India | ||
| Japón | ||
| Corea del Sur | ||
| Países de la ASEAN | ||
| Resto de Asia-Pacífico | ||
| América del Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemania | |
| Reino Unido | ||
| Francia | ||
| Italia | ||
| Países Nórdicos | ||
| Resto de Europa | ||
| América del Sur | Brasil | |
| Argentina | ||
| Resto de América del Sur | ||
| Oriente Medio y África | Arabia Saudita | |
| Sudáfrica | ||
| Resto de Oriente Medio y África | ||
Preguntas Clave Respondidas en el Informe
¿Cuál es el tamaño del mercado de cerámicas automotrices?
El tamaño del mercado de cerámicas automotrices fue valorado en 2,86 mil millones de USD en 2026 y se estima que crecerá desde 3,01 mil millones de USD en 2027 hasta alcanzar los 3,92 mil millones de USD para 2032, a una CAGR del 5,46% durante el período de pronóstico (2027-2032).
¿Qué está impulsando la demanda de cerámicas automotrices?
Los requisitos de emisiones más estrictos, la electrónica de potencia para vehículos eléctricos, las necesidades de postratamiento en híbridos, la reducción de peso y la electrónica de vehículos están respaldando la demanda.
¿Qué tipo de material se proyecta que avance más rápido hasta 2032?
Se proyecta que el óxido de zirconia avance a una CAGR del 5,91% hasta 2032, respaldado por su uso en sustratos de módulos de potencia para vehículos eléctricos.
¿Qué aplicación tuvo la mayor participación en 2026?
La electrónica automotriz representó el 32,78% de la participación en 2026.