
Taille et part du marché des céramiques automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 3.01 Milliards de dollars |
| Taille du Marché (2032) | 3.92 Milliards de dollars |
| Taux de croissance (2027 - 2032) | 5.46 % |
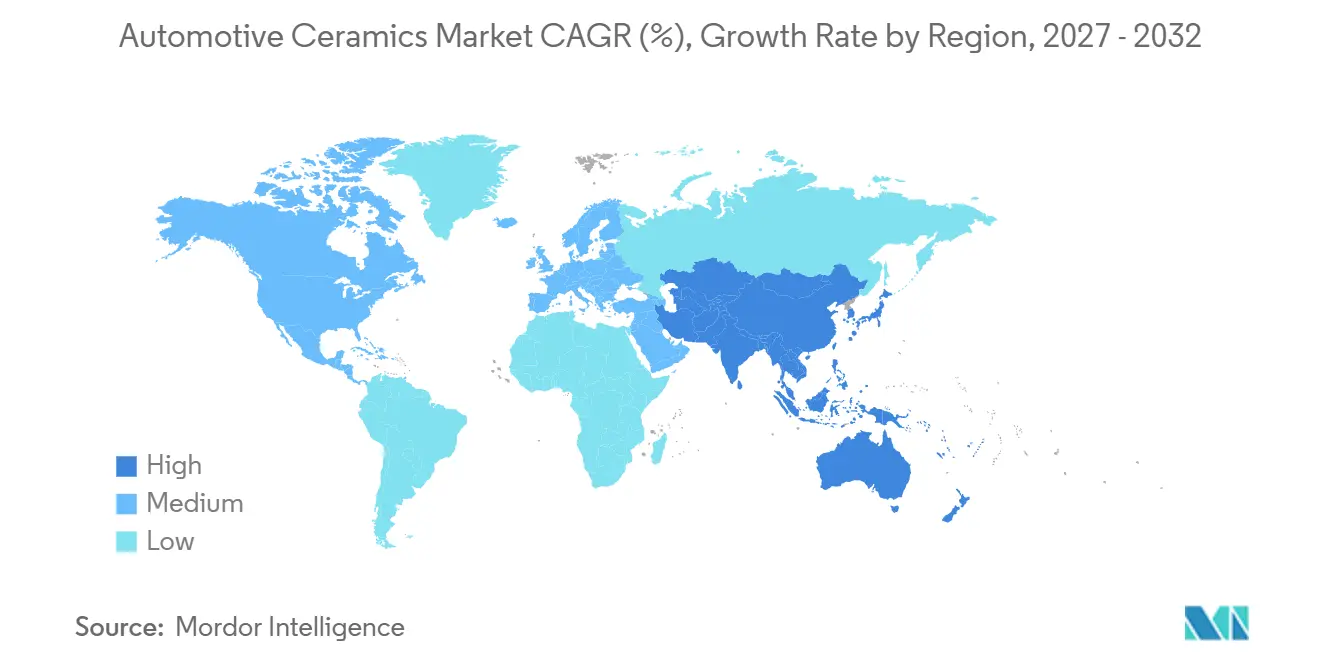
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
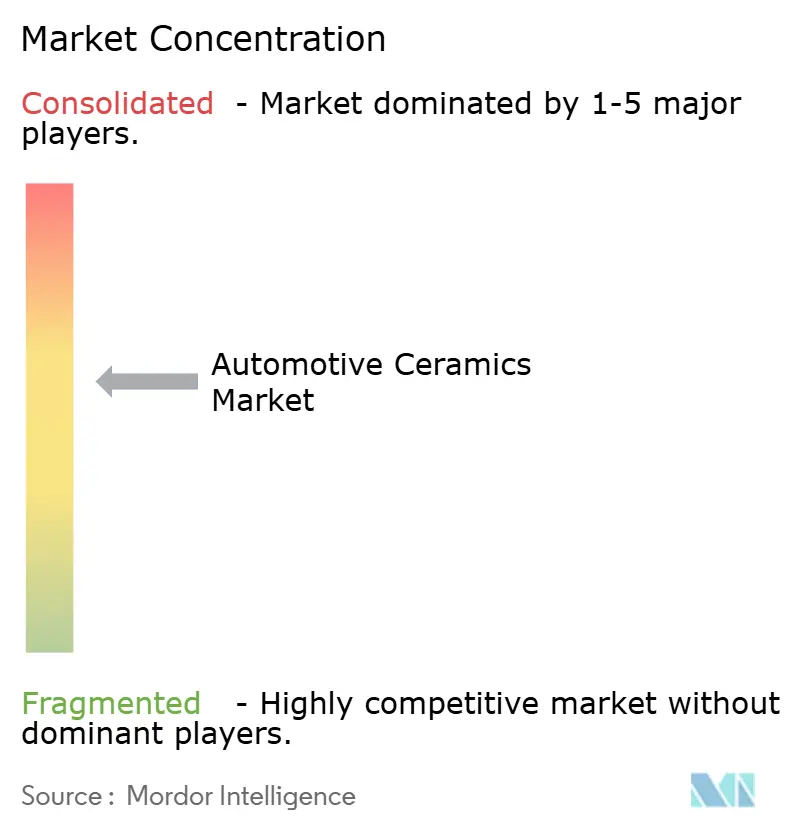
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des céramiques automobiles par Mordor Intelligence
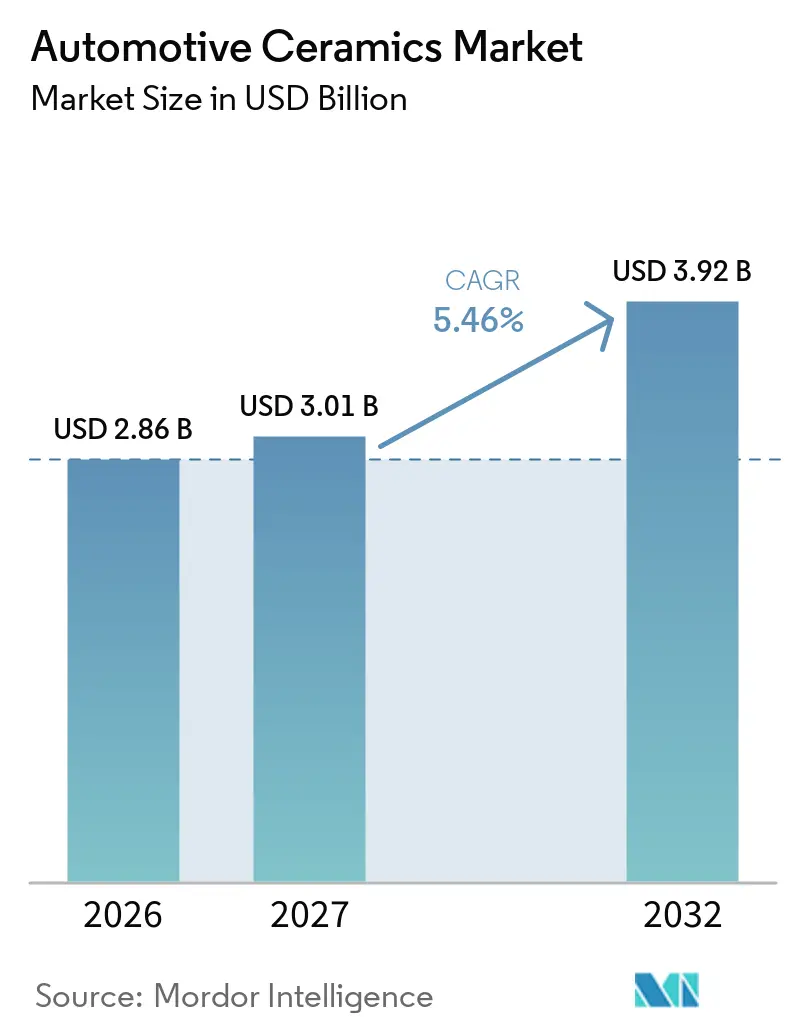
La taille du marché des céramiques automobiles était évaluée à 2,86 milliards USD en 2026 et devrait croître de 3,01 milliards USD en 2027 pour atteindre 3,92 milliards USD d'ici 2032, à un CAGR de 5,46 % pendant la période de prévision (2027-2032). Le marché des céramiques automobiles est soutenu par deux sources de demande, à savoir des exigences plus strictes en matière d'émissions d'échappement pour les véhicules à combustion interne et l'utilisation croissante des céramiques dans les systèmes d'alimentation des véhicules électriques. Des réglementations plus strictes augmentent les exigences techniques pour les substrats catalytiques, les filtres à particules d'essence et les systèmes de catalyseurs à chauffage électrique. Dans le même temps, l'électrification accroît la demande de substrats céramiques pour l'électronique de puissance, de modules de capteurs et de composants de gestion thermique des batteries. La transition comporte un risque de calendrier, car un passage rapide aux véhicules électriques à batterie pourrait réduire la demande liée aux systèmes d'échappement avant que les applications en électronique de puissance n'atteignent une échelle comparable, tandis qu'une adoption plus lente des véhicules électriques préserverait la demande conventionnelle en céramiques mais retarderait les domaines de croissance à plus forte valeur ajoutée.
Points clés du rapport
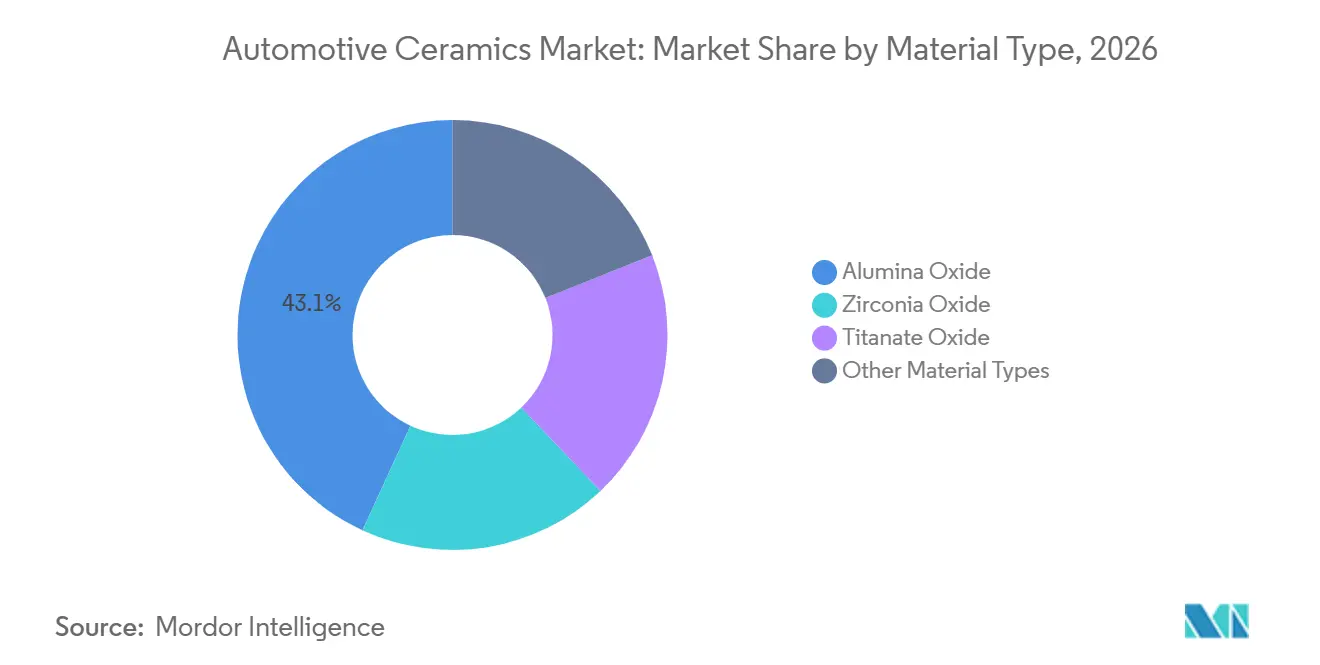
- Par type de matériau, l'oxyde d'alumine détenait 43,12 % de la part du marché des céramiques automobiles en 2026, tandis que l'oxyde de zircone devrait progresser à un CAGR de 5,91 % jusqu'en 2032.
- Par application, l'électronique automobile détenait 32,78 % de la part du marché des céramiques automobiles en 2026 et devrait progresser à un CAGR de 6,07 % jusqu'en 2032.
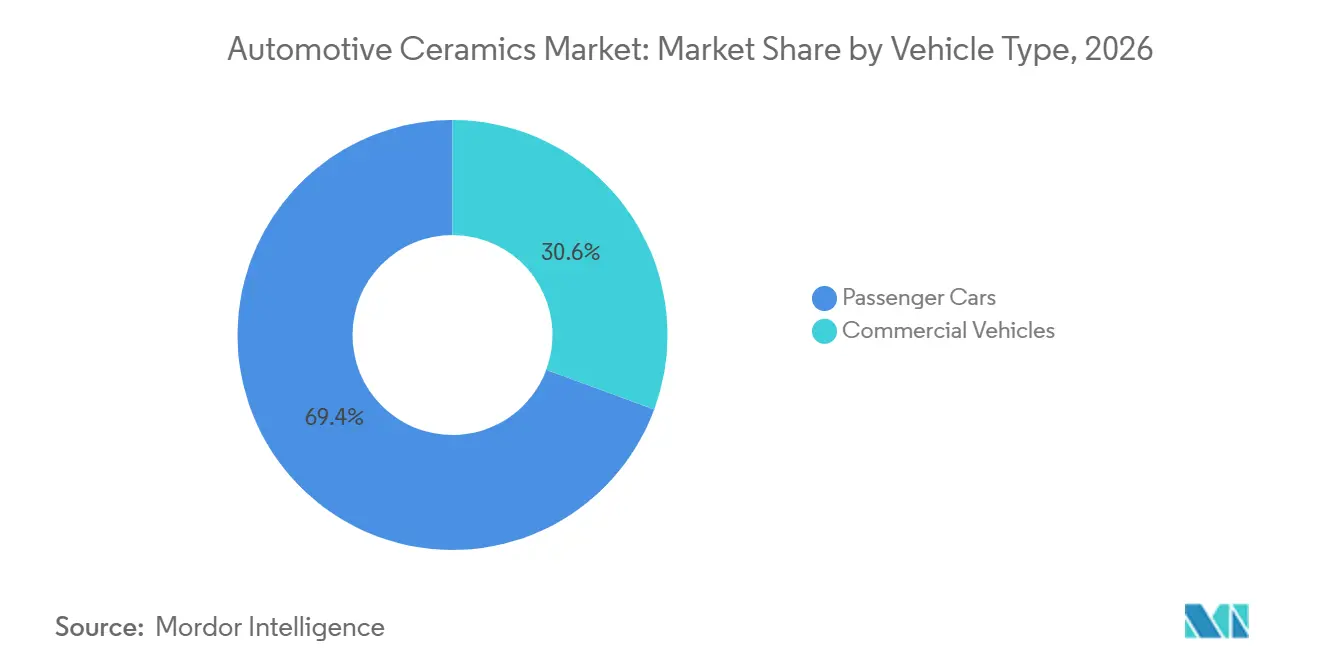
- Par type de véhicule, les voitures particulières détenaient 69,37 % de la part du marché des céramiques automobiles en 2026, tandis que les véhicules commerciaux devraient progresser à un CAGR de 6,69 % jusqu'en 2032.
- Par géographie, l'Asie-Pacifique détenait 38,05 % de la part du marché des céramiques automobiles en 2026 et devrait progresser à un CAGR de 6,42 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Renforcement des normes mondiales d'émissions | +1.2% | Mondial ; effet à court terme concentr dans l'UE, l'Amérique du Nord et la Chine | Moyen terme (2-4 ans) |
| Allègement des véhicules pour l'efficacité énergétique et l'autonomie | +1.0% | Mondial ; plus prononcé en Amérique du Nord et en Europe où les normes CAFE et de moyenne de flotte CO₂ sont les plus strictes | Moyen terme (2-4 ans) |
| Demande induite par l'électrification pour les substrats céramiques en électronique de puissance | +0.9% | Cœur en Asie-Pacifique, débordement vers l'Amérique du Nord et l'UE | Long terme (≥ 4 ans) |
| Expansion du post-traitement des véhicules hybrides et commerciaux | +0.7% | Asie-Pacifique, Amérique du Sud et Moyen-Orient et Afrique ; débordement vers l'UE pour les véhicules lourds | Court terme (≤ 2 ans) |
| Intégration miniaturisée de capteurs haute température et d'isolation | +0.5% | Mondial, avec des gains précoces au Japon, en Corée du Sud et en Allemagne | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Renforcement des normes mondiales d'émissions
Les exigences réglementaires raccourcissent les délais de conformité pour les constructeurs automobiles et accroissent le besoin de composants céramiques capables de maintenir les performances catalytiques sur des plages de températures plus larges. L'Union européenne a adopté l'acte d'exécution Euro 7 pour les véhicules légers le 17 juin 2025, introduisant une surveillance embarquée et des exigences étendues de protection des véhicules qui prolongent la conformité aux émissions certifiées sur la durée de vie du véhicule. Ces exigences favorisent les substrats premium en cordiérite et en carbure de silicium capables de répondre à des besoins de durabilité plus exigeants dans le marché des céramiques automobiles. Les normes finales d'émissions multi-polluants de l'Agence de protection de l'environnement des États-Unis fixent des limites plus strictes en matière d'oxydes d'azote, de particules fines et de gaz organiques non méthaniques pour les véhicules légers et moyens des années modèles 2027 à 2032[1]. Les systèmes de catalyseurs à chauffage électrique constituent un autre domaine de demande, car ils utilisent des éléments chauffants céramiques fonctionnant à 48 V, des courants de 200-240 A et des températures allant jusqu'à 350 °C. La norme chinoise XB/T 505-2025 pour les substrats en nid d'abeille en cordiérite destinés aux véhicules à essence et hybrides est entrée en vigueur en juillet 2026 et soutient la demande de substrats de meilleure qualité conformes aux spécifications locales.
Allègement des véhicules pour l'efficacité énergétique et l'autonomie
Les céramiques peuvent réduire le poids des composants par rapport à la fonte et à l'acier tout en conservant leurs performances dans des environnements thermiques et mécaniques exigeants. Une étude sur les matériaux de 2025 a révélé que les céramiques à gradient offraient une résistance à la flexion supérieure à celle des céramiques homogènes pour des différences de température de choc thermique. Ces performances soutiennent leur utilisation dans des applications telles que les systèmes de freinage, les transmissions et les boîtiers de batteries. Corning Incorporated indique que son substrat FLORA peut réduire la masse du substrat catalytique jusqu'à 35 % et améliorer les émissions réglementées à froid jusqu'à 20 % par rapport à la cordiérite standard. Une masse réduite peut aider les constructeurs automobiles à répondre simultanément aux exigences d'efficacité énergétique et d'autonomie des véhicules électriques. Cela élargit les opportunités de composants dans le marché des céramiques automobiles. Pour les fournisseurs de céramiques, cette évolution rend le traitement de précision et la qualification rapide plus importants, car les équipementiers évaluent un plus large éventail de composants de véhicules.
Demande induite par l'électrification pour les substrats céramiques en électronique de puissance
Les onduleurs de véhicules électriques, les convertisseurs courant continu-courant continu et les chargeurs embarqués nécessitent des substrats offrant une isolation électrique et une conductivité thermique. Les substrats en alumine renforcée à la zircone peuvent offrir une résistance à la flexion supérieure à 700 MPa, une ténacité à la rupture d'au moins 3,5 MPa·√m et une rigidité diélectrique supérieure à 25 kV/mm. Ces propriétés permettent de réduire la taille des modules de puissance tout en maintenant l'intégrité thermique. Le passage des dispositifs à transistors bipolaires à grille isolée en silicium aux dispositifs à transistors à effet de champ métal-oxyde-semiconducteur en carbure de silicium dans les plateformes 800 V accroît le besoin de substrats capables de gérer des gradients thermiques concentrés et des chocs thermiques répétés. Cette évolution technique soutient une demande à plus forte valeur ajoutée dans le marché des céramiques automobiles. KYOCERA Corporation a entamé une recherche conjointe avec l'Institut national des sciences et technologies industrielles avancées en janvier 2025 pour standardiser la mesure de la diffusivité thermique des substrats en nitrure de silicium d'une épaisseur inférieure à 0,5 mm. NGK Corporation a également identifié les substrats pour l'électronique de puissance, les filtres à particules d'essence et les filtres à particules diesel en carbure de silicium comme domaines de développement dans son plan de gestion 2026-2035.
Expansion du post-traitement des véhicules hybrides et commerciaux
Les véhicules hybrides créent des conditions d'exploitation difficiles pour le post-traitement des gaz d'échappement, car la combustion intermittente peut laisser le catalyseur refroidir lors des phases de conduite en mode électrique uniquement. Lorsque le moteur redémarre, des émissions plus importantes à froid peuvent survenir avant que le catalyseur ne retrouve sa température de fonctionnement. Un article de la Société des ingénieurs de l'automobile (SAE) de 2025 a révélé que le fonctionnement en mode transitoire dans les véhicules hybrides rechargeables peut augmenter les émissions d'oxydes d'azote et nécessiter des solutions de gestion thermique compatibles avec les exigences Euro 7. Cela accroît la pertinence des éléments chauffants céramiques et des conceptions de substrats résilients. Dans les véhicules commerciaux et hors route, les limites proposées par le California Air Resources Board de niveau 5 réduiraient les limites de particules de 0,02 g/kWh à 0,005 g/kWh, soutenant la demande de matériaux de filtres à particules diesel en carbure de silicium à haute filtration. Ces besoins soutiennent le marché des céramiques automobiles. IBIDEN a identifié la demande des véhicules commerciaux et industriels en provenance de Chine et d'Inde comme un domaine important pour ses activités céramiques, où les volumes de filtres et de post-traitement peuvent rester durables à mesure que l'électrification des voitures particulières progresse.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel de l'impact |
|---|---|---|---|
| Coût élevé des matériaux céramiques et de la fabrication | -0.6% | Mondial ; plus prononcé en Amérique du Nord et en Europe où les coûts de main-d'œuvre et d'énergie sont élevés | Moyen terme (2-4 ans) |
| Cuisson et traitement à forte intensité énergétique | -0.4% | Mondial ; particulièrement difficile dans l'UE dans le cadre des dispositifs de conformité aux coûts carbone | Moyen terme (2-4 ans) |
| Érosion à long terme des volumes de moteurs à combustion interne due à l'électrification totale | -0.3% | Europe et Chine (marchés leaders des véhicules électriques) ; effet retardé en Amérique du Sud et au Moyen-Orient et Afrique | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Coût élevé des matériaux céramiques et de la fabrication
Les matières premières de haute pureté, le frittage et la finition de précision rendent les pièces céramiques automobiles plus coûteuses à produire que de nombreuses pièces métalliques comparables. La différence de coût est particulièrement significative pour les composants en nitrure de silicium et en carbure de silicium, tandis que l'alumine reste plus proche de la parité de coût dans les applications adaptées. Cela explique pourquoi l'alumine continue de dominer le mix de matériaux malgré les avantages de performance des alternatives premium. Les géométries complexes des composants créent également une pression sur les rendements lors de la finition et augmentent les coûts unitaires. Ces coûts peuvent limiter l'adoption dans les segments sensibles aux prix du marché des céramiques automobiles. Les producteurs évaluent des méthodes de frittage avancées, notamment le frittage par plasma d'étincelles et le frittage par micro-ondes, pour améliorer le contrôle des joints de grains et abaisser les températures de traitement. Les exigences de gestion de la qualité automobile dans le cadre de l'International Automotive Task Force 16949 peuvent soutenir la rétention des fournisseurs en place, mais peuvent également contraindre la flexibilité des prix lors des négociations avec les grands acheteurs de rang 1.
Cuisson et traitement à forte intensité énergétique
Le frittage des céramiques nécessite des fours à haute température et un contrôle thermique précis, ce qui engendre des coûts énergétiques substantiels et une charge carbone. Le mécanisme d'ajustement carbone aux frontières de l'Union européenne est entré dans sa phase définitive en janvier 2026 et met davantage l'accent sur les émissions de gaz à effet de serre incorporées dans les marchandises importées[2]. Cela peut affecter les relations d'approvisionnement en céramiques avancées entre les fabricants asiatiques et les clients automobiles européens. Des recherches publiées dans le Journal of Advanced Ceramics ont rapporté que le frittage à froid par micro-ondes peut réduire la consommation d'énergie de plus de 97 % et améliorer les propriétés mécaniques et diélectriques de 50 % à 95 % par rapport aux approches conventionnelles sans pression. Le débit à l'échelle automobile et la finition de surface homogène restent des défis de développement pour cette méthode. La volatilité des prix de l'énergie peut modérer les investissements dans le marché des céramiques automobiles. Elle rend également plus difficile pour les producteurs fonctionnant sur de longs cycles de proposer des prix fixes à long terme aux équipementiers.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de matériau :
l'oxyde d'alumine est en tête, tandis que l'oxyde de zircone se développeL'oxyde d'alumine détenait 43,12 % de la part du marché des céramiques automobiles en 2026, car il est largement utilisé en volume dans les substrats catalytiques, les isolateurs de bougies d'allumage, les cartes d'unités de contrôle à couche épaisse et les modules à cuivre directement lié. Il reste adapté lorsque les exigences de performance ne justifient pas la prime de coût des matériaux à base de zircone. L'oxyde de titanate continue de servir les applications à haute constante diélectrique et piézoélectriques avec une demande stable. Le carbure de silicium et le nitrure de silicium sont plus souvent utilisés dans des applications premium nécessitant une filtration, une résistance aux chocs thermiques ou des performances de substrat mince. La recherche conjointe de KYOCERA Corporation avec l'Institut national des sciences et technologies industrielles avancées porte sur les méthodes d'évaluation des substrats en nitrure de silicium d'une épaisseur inférieure à 0,5 mm, ce qui pourrait soutenir l'utilisation à l'échelle de production dans les modules d'onduleurs de véhicules électriques.
L'oxyde de zircone devrait progresser à un CAGR de 5,91 % jusqu'en 2032. Sa croissance est liée aux modules de puissance pour véhicules électriques, où l'alumine conventionnelle peut atteindre ses limites de performance sous des cycles thermiques répétés. L'alumine renforcée à la zircone combine alumine et zircone pour offrir une résistance supérieure à 700 MPa et une conductivité thermique supérieure à 27 W/(m·K). Ces propriétés peuvent aider les concepteurs de modules à transistors bipolaires à grille isolée et à carbure de silicium à réduire la taille des boîtiers tout en conservant la fiabilité thermique. Le matériau sert donc des applications où les contraintes d'emballage des systèmes de batteries augmentent la valeur des interfaces compactes et durables.

Par application :
l'électronique automobile est en tête tant en volume qu'en croissanceL'électronique automobile détenait 32,78 % de la part du marché des céramiques automobiles en 2026 et devrait progresser à un CAGR de 6,07 % jusqu'en 2032. Son importance reflète la teneur en céramiques dans les capteurs, les systèmes de contrôle, la conversion de puissance et l'électronique haute tension. La catégorie comprend les substrats d'unités de contrôle moteur, les boîtiers de capteurs à systèmes microélectromécaniques, les boîtiers radar et de détection et télémétrie par lumière, les condensateurs céramiques multicouches et les substrats de modules de puissance. La teneur en céramiques augmente avec le niveau des systèmes avancés d'aide à la conduite et l'électrification des véhicules. Cela fait de la fiabilité, de la taille des boîtiers et des performances thermiques des critères d'achat centraux.
Les pièces de moteur et les systèmes d'échappement automobiles continuent de fournir une grande partie de la base de revenus actuelle, car les règles d'émissions augmentent la complexité des convertisseurs catalytiques et des filtres à particules. Les filtres céramiques, les substrats en nid d'abeille et les composants d'isolation restent importants pour le parc de véhicules à combustion interne et hybrides. Les systèmes de freinage offrent une opportunité en développement où les fabricants évaluent les disques composites aluminium-céramique pour réduire la masse non suspendue dans les véhicules électriques. Cummins Inc. et ses partenaires du consortium ont achevé le projet Brunel en mars 2025, un programme de moteur à combustion interne à hydrogène de 6,7 litres pour les camions et bus de taille moyenne qui utilisait des revêtements barrières céramiques et un système de post-traitement dédié.
Par type de véhicule :
les véhicules commerciaux croissent plus vite tandis que les voitures particulières restent la base de revenusLes voitures particulières détenaient 69,37 % de la part du marché des céramiques automobiles en 2026 et restent la plus grande catégorie de véhicules. Ce segment soutient la demande dans tous les groupes de matériaux et d'applications en raison de son volume de véhicules. Son mix de contenu interne évolue à mesure que les substrats de contrôle des émissions et les isolateurs de bougies d'allumage cèdent la place aux substrats pour l'électronique de puissance, aux modules de capteurs et aux composants de batteries à isolation céramique dans les nouvelles plateformes. La transition peut préserver les revenus des céramiques même lorsque certains volumes de composants à combustion interne diminuent. Les producteurs établis peuvent utiliser leurs capacités existantes en matière de matériaux, de fabrication et de qualification pour servir à la fois les applications de voitures particulières conventionnelles et électrifiées.
Les véhicules commerciaux devraient progresser à un CAGR de 6,69 % jusqu'en 2032. Des règles d'émissions plus strictes pour les véhicules lourds en Amérique du Nord, en Europe et en Asie augmentent l'utilisation de filtres à particules diesel, de systèmes de réduction catalytique sélective et de composants de chauffage pour le post-traitement dans les camions et les bus. Les limites de particules proposées au niveau 5 indiquent un besoin de matériaux céramiques à haute filtration dans les moteurs hors route et lourds. Les camions lourds électriques à batterie font encore face à des contraintes d'autonomie et de charge utile pour les usages longue distance et hors route. Ces limites opérationnelles peuvent maintenir la demande pour les systèmes diesel et hybrides, ainsi que leurs composants céramiques de post-traitement, tout au long de la période de prévision.
Analyse géographique
L'Asie-Pacifique détenait 38,05 % de la part du marché des céramiques automobiles en 2026 et devrait progresser à un CAGR de 6,42 % jusqu'en 2032. La Chine combine une production automobile élevée avec des normes d'émissions de plus en plus exigeantes, ce qui soutient une large base régionale pour les substrats et filtres céramiques. La norme chinoise XB/T 505-2025 est entrée en vigueur en juillet 2026 et fixe des paramètres de qualité pour les substrats en nid d'abeille en cordiérite utilisés dans la purification des émissions des véhicules à essence et hybrides. La norme soutient la demande locale et la localisation de la chaîne d'approvisionnement. Le Japon reste une base majeure pour les céramiques automobiles de précision, soutenu par des opérations de production intégrées au Japon et en Chine.
L'Inde est un lieu de croissance important, car les règles Bharat Stage 6 Phase II soutiennent la demande de convertisseurs catalytiques et de céramiques pour capteurs. Sa base de production locale en développement continue de fonctionner parallèlement à une demande croissante de composants à haute spécification. La Corée du Sud renforce la région dans les condensateurs céramiques multicouches et d'autres composants électroniques pour les systèmes automobiles. Les pays de l'Association des nations de l'Asie du Sud-Est (ASEAN) se développent en tant que sites d'assemblage de véhicules, ce qui accroît le besoin de céramiques pour le traitement des gaz d'échappement et l'électronique. Ensemble, ces marchés confèrent au marché des céramiques automobiles une demande couvrant à la fois les applications de groupe motopropulseur conventionnel et d'électrification.
L'Amérique du Nord est soutenue par la mise en œuvre progressive des émissions sur plusieurs années de l'Agence de protection de l'environnement des États-Unis pour les années modèles 2027-2032, ce qui offre aux fournisseurs locaux qualifiés un horizon de demande visible. Le Canada et le Mexique participent via des chaînes d'approvisionnement de rang 1 intégrées dans le cadre de l'Accord États-Unis-Mexique-Canada. En Europe, les exigences Euro 7 augmentent les spécifications de durabilité des substrats et de chauffage même si les parts de véhicules à combustion interne diminuent. L'Allemagne reste centrale dans l'approvisionnement en céramiques automobiles avancées, tandis que la France et l'Italie contribuent à la capacité de fabrication. Les marchés nordiques montrent comment l'électrification peut déplacer la demande des substrats d'échappement vers l'électronique de puissance et les modules de capteurs. L'Amérique du Sud et le Moyen-Orient et Afrique restent des marchés plus petits en croissance qui s'appuient sur la production à combustion interne, le renforcement réglementaire et les importations de céramiques à haute spécification.
Paysage concurrentiel
Le marché des céramiques automobiles est modérément concentré, les cinq premiers acteurs étant NGK Corporation, Corning Incorporated, DENSO CORPORATION, IBIDEN et KYOCERA Corporation. Ces entreprises participent dans les domaines des matériaux, des substrats, des filtres, des céramiques électroniques, de la détection et des composants spécialisés. Leurs positions concurrentielles dépendent de la qualité de fabrication, de la connaissance des applications et de la capacité à satisfaire aux exigences de qualification automobile.
Le plan de gestion 2026-2035 de NGK Corporation décrit son activité de céramiques automobiles comme une activité génératrice de trésorerie qui maximisera les ressources existantes, tandis que les investissements de croissance se déplacent vers les applications de la société numérique. Cette stratégie montre comment les producteurs établis équilibrent les céramiques d'échappement matures avec des opportunités de matériaux avancés à croissance plus rapide. Corning Incorporated continue d'utiliser sa plateforme de substrats FLORA pour réduire la masse des substrats jusqu'à 35 % et améliorer les émissions réglementées à froid jusqu'à 20 % par rapport à la cordiérite standard. CeramTec GmbH a identifié la technologie piézo de précision, les composants de freinage céramiques et les solutions céramiques pour les systèmes de pompes et de vannes comme domaines clés pour les futures exigences des véhicules. Ces mouvements reflètent des investissements dans des applications où les exigences de performance des matériaux et de qualification limitent la simple concurrence par les prix.
Les fournisseurs de taille moyenne et régionaux peuvent être compétitifs en proposant des formulations spécifiques aux applications et une qualification plus rapide au niveau des composants. Le jet de liant céramique peut réduire les besoins en rectification de précision et améliorer les rendements pour les formes complexes, mais le débit à l'échelle automobile et la finition de surface nécessitent encore du développement. Des opportunités ouvertes subsistent dans les substrats thermiques pour les plateformes de véhicules électriques à 800 V et les revêtements barrières céramiques pour les moteurs à combustion interne à hydrogène. Les exigences de qualité de l'International Automotive Task Force 16949 créent un avantage de rétention pour les fournisseurs en place qualifiés et une barrière significative pour les nouveaux fournisseurs. Le marché des céramiques automobiles combine donc une demande stable dans le contrôle des émissions avec une concurrence différenciée dans l'électrification et l'électronique automobile.
Leaders du secteur des céramiques automobiles
-
NGK Corporation
-
Corning Incorporated
-
DENSO CORPORATION
-
IBIDEN
-
KYOCERA Corporation
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des céramiques automobiles Entreprises couvertes dans ce rapport
- 3M
- Almatis
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- DENSO CORPORATION
- Dyson Technical Ceramics
- Elan Technology
- IBIDEN
- KYOCERA Corporation
- McDanel Advanced Materials
- Morgan Advanced Materials
- NGK Corporation
- Niterra Co., Ltd.
- Saint-Gobain
Développements industriels récents dans Marché des céramiques automobiles
- Avril 2026 : Murata Manufacturing Co., Ltd. a lancé la production en série de sept condensateurs céramiques multicouches (MLCC) qualifiés pour l'automobile, conçus pour les systèmes avancés d'aide à la conduite, les applications de conduite autonome et les lignes d'alimentation des véhicules. Ce lancement soutient le marché des céramiques automobiles en élargissant les composants électroniques céramiques compacts qui améliorent la stabilité des circuits et permettent une plus grande fonctionnalité dans les véhicules modernes.
- Mars 2026 : Cosmo Consumer, une division de Cosmo First Limited, a lancé Cosmo Guard, un revêtement nano-céramique pour la protection des surfaces automobiles conçu pour améliorer le brillant, l'hydrophobicité et la résistance aux rayures et aux expositions environnementales. Ce lancement soutient le marché des céramiques automobiles en élargissant l'utilisation des matériaux à base de céramique dans la protection des extérieurs de véhicules et les applications de traitement de surface.
Périmètre du rapport mondial sur le marché des céramiques automobiles
Les céramiques automobiles sont des matériaux céramiques avancés utilisés dans les composants de véhicules nécessitant une résistance à la chaleur, une résistance à l'usure, une isolation électrique ou une résistance mécanique. Ces matériaux permettent un fonctionnement fiable dans des conditions thermiques, mécaniques et électriques exigeantes dans les véhicules modernes.
Le marché des céramiques automobiles est segmenté par type de matériau, application, type de véhicule et géographie. Par type de matériau, le marché est segmenté en oxyde d'alumine, oxyde de zircone, oxyde de titanate et autres types de matériaux. Par application, le marché est segmenté en pièces de moteur, systèmes d'échappement automobiles, électronique automobile, systèmes de freinage et autres applications. Par type de véhicule, le marché est segmenté en voitures particulières et véhicules commerciaux. Le rapport couvre également la taille du marché et les prévisions pour les céramiques automobiles dans 15 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Oxyde d'alumine |
| Oxyde de zircone |
| Oxyde de titanate |
| Autres types de matériaux |
| Pièces de moteur |
| Systèmes d'échappement automobiles |
| Électronique automobile |
| Systèmes de freinage |
| Autres applications |
| Voitures particulières |
| Véhicules commerciaux |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et Afrique |
| Par type de matériau | Oxyde d'alumine | |
| Oxyde de zircone | ||
| Oxyde de titanate | ||
| Autres types de matériaux | ||
| Par application | Pièces de moteur | |
| Systèmes d'échappement automobiles | ||
| Électronique automobile | ||
| Systèmes de freinage | ||
| Autres applications | ||
| Par type de véhicule | Voitures particulières | |
| Véhicules commerciaux | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des céramiques automobiles ?
La taille du marché des céramiques automobiles était évaluée à 2,86 milliards USD en 2026 et devrait croître de 3,01 milliards USD en 2027 pour atteindre 3,92 milliards USD d'ici 2032, à un CAGR de 5,46 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de céramiques automobiles ?
Des exigences d'émissions plus strictes, l'électronique de puissance pour véhicules électriques, les besoins de post-traitement des hybrides, l'allègement des véhicules et l'électronique automobile soutiennent la demande.
Quel type de matériau devrait progresser le plus rapidement jusqu'en 2032 ?
L'oxyde de zircone devrait progresser à un CAGR de 5,91 % jusqu'en 2032, soutenu par son utilisation dans les substrats de modules de puissance pour véhicules électriques.
Quelle application détenait la plus grande part en 2026 ?
L'électronique automobile détenait une part de 32,78 % en 2026.