
Marktgröße und Marktanteile für Automotive Ceramics
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
| Marktgröße (2027) | 3.01 Milliarden US-Dollar |
| Marktgröße (2032) | 3.92 Milliarden US-Dollar |
| Wachstumsrate (2027 - 2032) | 5.46 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
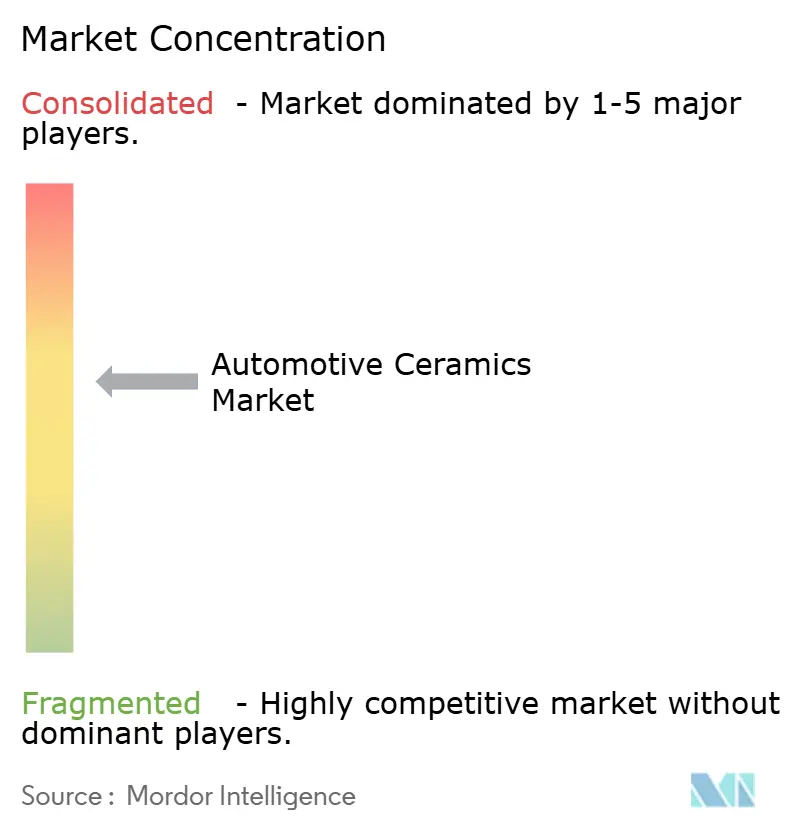
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für Automotive Ceramics von Mordor Intelligence
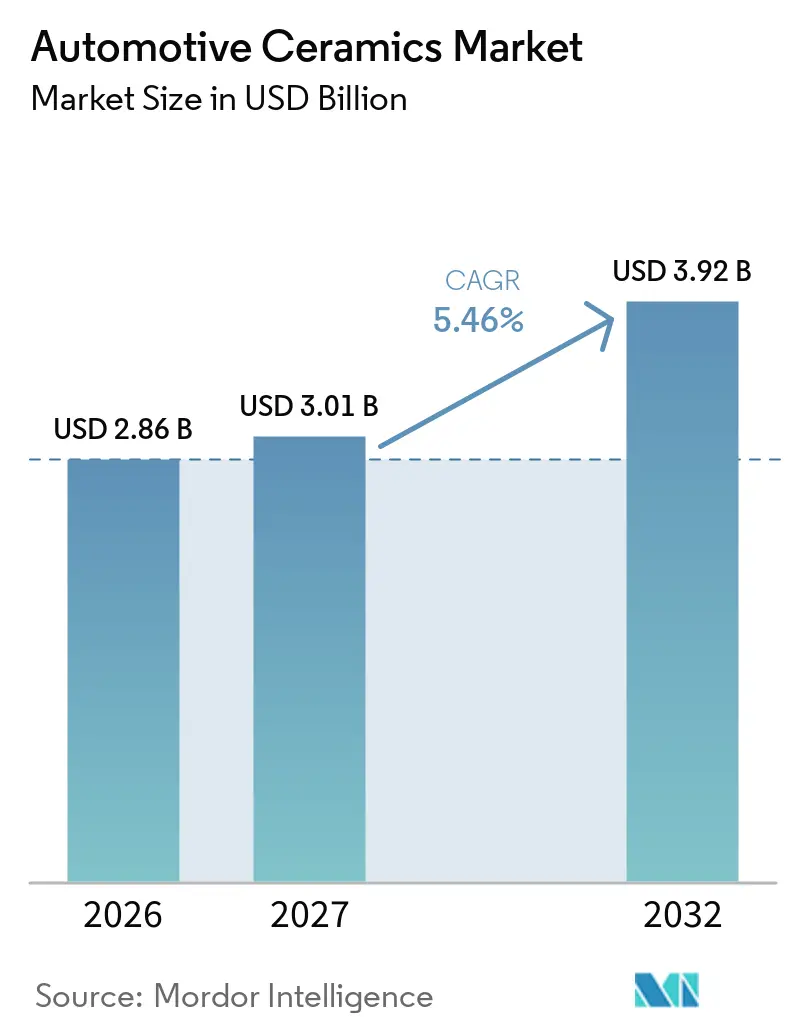
Die Marktgröße für Automotive Ceramics wurde im Jahr 2026 auf 2,86 Milliarden USD geschätzt und soll von 3,01 Milliarden USD im Jahr 2027 auf 3,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,46 % während des Prognosezeitraums (2027–2032). Der Markt für Automotive Ceramics wird von zwei Nachfragequellen gestützt: strengeren Abgasemissionsvorschriften für Fahrzeuge mit Verbrennungsmotor sowie dem zunehmenden Einsatz von Keramik in Elektrofahrzeug-Antriebssystemen. Strengere Vorschriften erhöhen die technischen Anforderungen an katalytische Substrate, Benzinpartikelfilter und elektrisch beheizte Katalysatorsysteme. Gleichzeitig steigert die Elektrifizierung die Nachfrage nach keramischen Leistungssubstraten, Sensorgehäusen und Komponenten für das thermische Batteriemanagement. Der Übergang birgt ein zeitliches Risiko, da ein rascher Wechsel zu batterieelektrischen Fahrzeugen die abgasbezogene Nachfrage verringern könnte, bevor Leistungselektronikanwendungen ein vergleichbares Volumen erreichen, während eine langsamere Elektrofahrzeugdurchdringung die konventionelle Keramiknachfrage erhalten, aber margenstärkere Wachstumsbereiche verzögern würde.
Wesentliche Erkenntnisse des Berichts
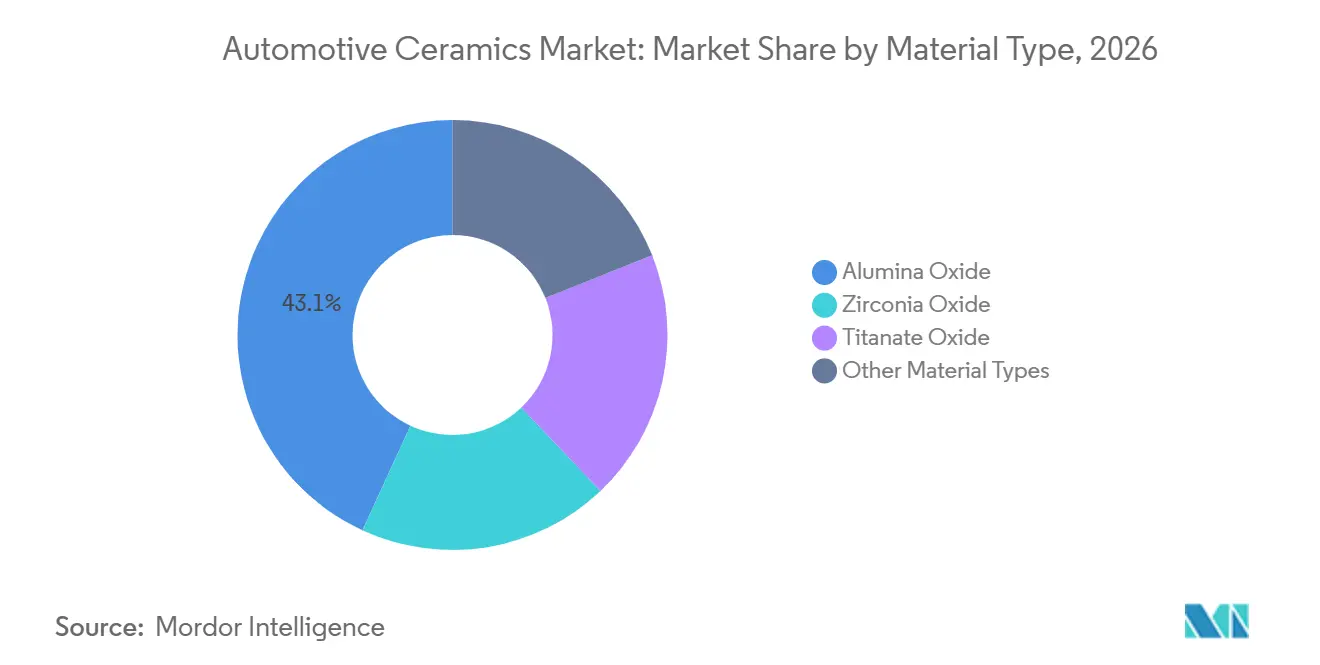
- Nach Materialtyp hielt Aluminiumoxid im Jahr 2026 einen Marktanteil von 43,12 % am Markt für Automotive Ceramics, während Zirkoniumoxid bis 2032 voraussichtlich mit einer CAGR von 5,91 % wachsen wird.
- Nach Anwendung hielt Automobil-Elektronik im Jahr 2026 einen Marktanteil von 32,78 % am Markt für Automotive Ceramics und soll bis 2032 mit einer CAGR von 6,07 % wachsen.
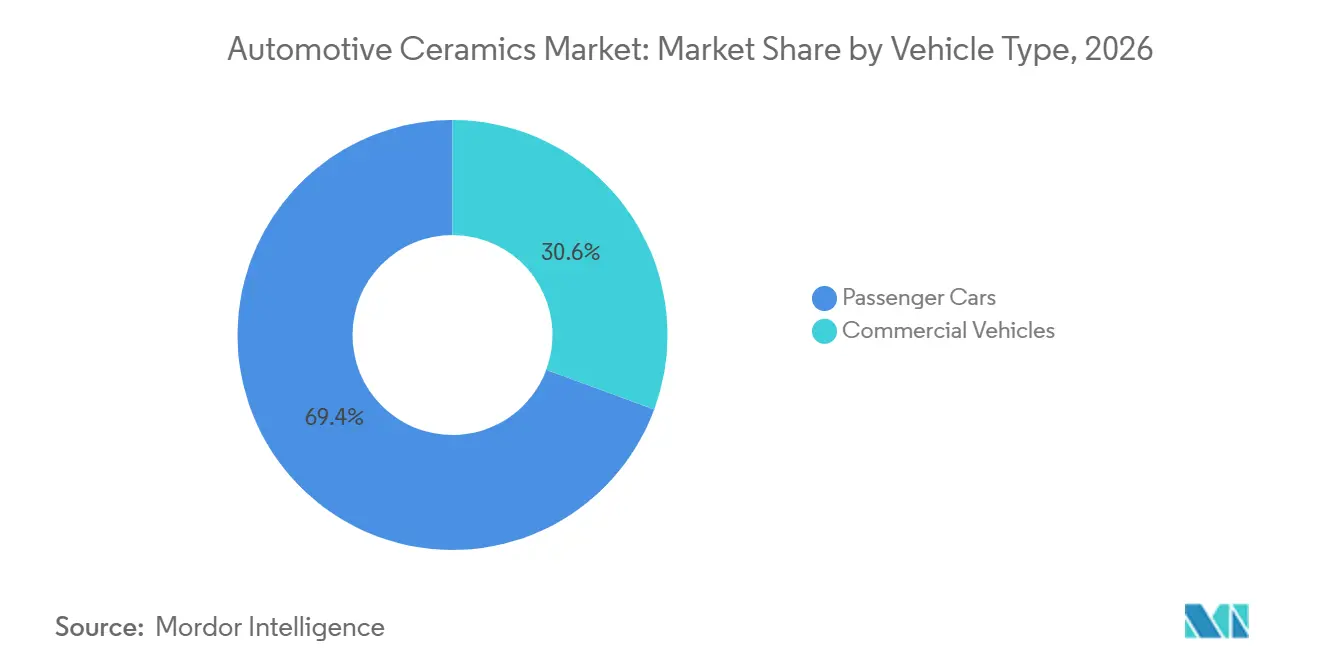
- Nach Fahrzeugtyp hielten Personenkraftwagen im Jahr 2026 einen Marktanteil von 69,37 % am Markt für Automotive Ceramics, während Nutzfahrzeuge bis 2032 voraussichtlich mit einer CAGR von 6,69 % wachsen werden.
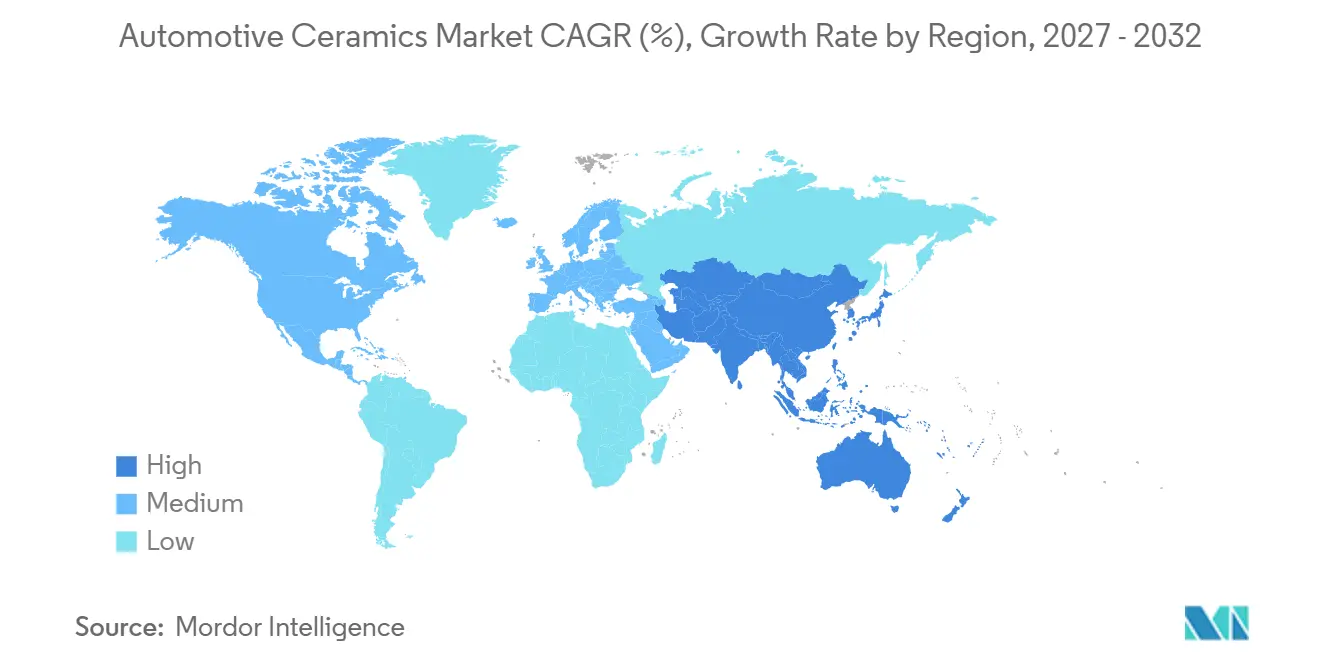
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 38,05 % am Markt für Automotive Ceramics und soll bis 2032 mit einer CAGR von 6,42 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Verschärfung globaler Emissionsstandards | +1.2% | Global; konzentrierte kurzfristige Wirkung in der EU, Nordamerika und China | Mittelfristig (2–4 Jahre) |
| Fahrzeugleichtbau für Kraftstoffeffizienz und Reichweite | +1.0% | Global; am stärksten in Nordamerika und Europa, wo CAFE- und CO₂-Flottengrenzwerte am strengsten sind | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsbedingte Nachfrage nach keramischen Leistungselektronik-Substraten | +0.9% | Kernregion Asien-Pazifik, Ausstrahlungseffekte auf Nordamerika und EU | Langfristig (≥ 4 Jahre) |
| Ausweitung der Abgasnachbehandlung bei Hybrid- und Nutzfahrzeugen | +0.7% | Asien-Pazifik, Südamerika und Naher Osten und Afrika; Ausstrahlungseffekte auf die EU für schwere Nutzfahrzeuge | Kurzfristig (≤ 2 Jahre) |
| Integration miniaturisierter Hochtemperatursensoren und Isolierungen | +0.5% | Global, mit frühen Gewinnen in Japan, Südkorea und Deutschland | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Verschärfung globaler Emissionsstandards
Regulatorische Anforderungen verkürzen die Compliance-Zeitpläne für Fahrzeughersteller und erhöhen den Bedarf an Keramikkomponenten, die katalytische Leistung über breitere Temperaturbereiche aufrechterhalten. Die Europäische Union verabschiedete am 17. Juni 2025 den Euro-7-Durchführungsrechtsakt für leichte Nutzfahrzeuge, der eine Fahrzeugüberwachung an Bord sowie erweiterte Fahrzeugschutzanforderungen einführt, die die zertifizierte Emissionskonformität über die gesamte Fahrzeuglebensdauer erstrecken. Diese Anforderungen begünstigen hochwertige Cordierit- und Siliziumkarbid-Substrate, die anspruchsvollere Haltbarkeitsanforderungen im Markt für Automotive Ceramics erfüllen können. Die endgültigen Mehrschadstoff-Emissionsstandards der US-amerikanischen Umweltschutzbehörde legen strengere Grenzwerte für Stickoxide, Feinstaub und Nicht-Methan-organische Gase für leichte und mittelschwere Fahrzeuge der Modelljahre 2027 bis 2032 fest[1]. Elektrisch beheizte Katalysatorsysteme schaffen einen weiteren Nachfragebereich, da sie keramische Heizelemente verwenden, die bei 48 V, Strömen von 200–240 A und Temperaturen bis zu 350 °C betrieben werden. Chinas Standard XB/T 505-2025 für Cordierit-Wabensubstrate in Benzin- und Hybridfahrzeugen trat im Juli 2026 in Kraft und stützt die Nachfrage nach lokal spezifizierten, qualitativ hochwertigeren Substraten.
Fahrzeugleichtbau für Kraftstoffeffizienz und Reichweite
Keramik kann das Bauteilgewicht im Vergleich zu Grauguss und Stahl reduzieren und dabei die Leistung in anspruchsvollen thermischen und mechanischen Umgebungen erhalten. Eine Materialstudie aus dem Jahr 2025 ergab, dass gradierte Keramiken bei thermischen Schocktemperaturdifferenzen eine höhere Biegefestigkeit aufwiesen als homogene Keramiken. Diese Leistungseigenschaften unterstützen ihren Einsatz in Anwendungen wie Bremssystemen, Antriebssträngen und Batteriegehäusen. Corning Incorporated gibt an, dass sein FLORA-Substrat die Masse des katalytischen Substrats um bis zu 35 % reduzieren und die regulierten Kaltstartabgasemissionen um bis zu 20 % im Vergleich zu Standard-Cordierit verbessern kann. Eine geringere Masse kann Fahrzeugherstellern helfen, gleichzeitig Kraftstoffeffizienz- und Elektrofahrzeug-Reichweitenanforderungen zu erfüllen. Dies erweitert die Bauteilmöglichkeiten im Markt für Automotive Ceramics. Für Keramiklieferanten macht der Wandel Präzisionsbearbeitung und schnelle Qualifizierung wichtiger, da Erstausrüster eine breitere Palette von Fahrzeugkomponenten bewerten.
Elektrifizierungsbedingte Nachfrage nach keramischen Leistungselektronik-Substraten
Wechselrichter für Elektrofahrzeuge, Gleichstrom-Gleichstrom-Wandler und Bordladegeräte benötigen Substrate, die elektrische Isolierung und Wärmeleitfähigkeit bieten. Zirkoniumoxid-verstärkte Aluminiumoxid-Substrate können eine Biegefestigkeit von über 700 MPa, eine Bruchzähigkeit von mindestens 3,5 MPa·√m und eine dielektrische Festigkeit von über 25 kV/mm bieten. Diese Eigenschaften unterstützen kleinere Leistungsmodulgehäuse bei gleichzeitiger Aufrechterhaltung der thermischen Integrität. Der Wechsel von Silizium-Bipolartransistoren mit isoliertem Gate zu Siliziumkarbid-Metalloxid-Halbleiter-Feldeffekttransistoren in 800-V-Plattformen erhöht den Bedarf an Substraten, die konzentrierte thermische Gradienten und wiederholte thermische Schocks bewältigen. Dieser technische Wandel stützt eine höherwertige Nachfrage im Markt für Automotive Ceramics. KYOCERA Corporation begann im Januar 2025 eine gemeinsame Forschung mit dem Nationalen Institut für Fortgeschrittene Industriewissenschaft und Technologie, um die Messung der Wärmediffusivität für Siliziumnitrid-Substrate dünner als 0,5 mm zu standardisieren. NGK Corporation identifizierte Leistungselektronik-Substrate, Benzinpartikelfilter und Siliziumkarbid-Dieselpartikelfilter als Entwicklungsbereiche in seinem Managementplan 2026–2035.
Ausweitung der Abgasnachbehandlung bei Hybrid- und Nutzfahrzeugen
Hybridfahrzeuge schaffen anspruchsvolle Betriebsbedingungen für die Abgasnachbehandlung, da intermittierender Verbrennungsbetrieb den Katalysator während des rein elektrischen Fahrens abkühlen lassen kann. Wenn der Motor neu startet, können schärfere Kaltstartabgasemissionen auftreten, bevor der Katalysator seine Betriebstemperatur wieder erreicht. Ein SAE-Papier (Society of Automotive Engineers) aus dem Jahr 2025 stellte fest, dass der Übergangsbetrieb bei Plug-in-Hybridfahrzeugen die Stickoxidemissionen erhöhen und thermische Managementlösungen erfordern kann, die mit Euro-7-Anforderungen kompatibel sind. Dies erhöht die Relevanz von keramischen Heizelementen und widerstandsfähigen Substratkonstruktionen. Bei schweren und geländegängigen Fahrzeugen würden die vorgeschlagenen Tier-5-Grenzwerte des California Air Resources Board die Partikelgrenzwerte von 0,02 g/kWh auf 0,005 g/kWh senken, was die Nachfrage nach hochfiltrativen Siliziumkarbid-Dieselpartikelfilter-Materialien stützt. Diese Anforderungen stützen den Markt für Automotive Ceramics. IBIDEN identifizierte die Nachfrage aus dem Nutzfahrzeug- und Industriefahrzeugbereich aus China und Indien als wichtigen Bereich für seine Keramikoperationen, wo Filter- und Nachbehandlungsvolumina stabil bleiben können, während die Elektrifizierung von Personenkraftwagen voranschreitet.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Hohe Kosten für Keramikmaterialien und -fertigung | -0.6% | Global; am ausgeprägtesten in Nordamerika und Europa, wo Arbeits- und Energiekosten erhöht sind | Mittelfristig (2–4 Jahre) |
| Energieintensives Brennen und Verarbeiten | -0.4% | Global; besonders herausfordernd in der EU im Rahmen der CO₂-Kostenkonformität | Mittelfristig (2–4 Jahre) |
| Langfristige Erosion des Verbrennungsmotorvolumens durch vollständige Elektrifizierung | -0.3% | Europa und China (führende Elektrofahrzeugmärkte); verzögerte Wirkung in Südamerika und Naher Osten und Afrika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Hohe Kosten für Keramikmaterialien und -fertigung
Hochreine Rohstoffe, Sintern und Präzisionsfinishing machen Automobil-Keramikteile teurer in der Herstellung als viele vergleichbare Metallteile. Der Kostenunterschied ist besonders signifikant bei Siliziumnitrid- und Siliziumkarbid-Komponenten, während Aluminiumoxid in geeigneten Anwendungen näher an der Kostenparität bleibt. Dies erklärt, warum Aluminiumoxid trotz der Leistungsvorteile von Premiumalternativen weiterhin den Materialmix anführt. Komplexe Bauteilgeometrien erzeugen auch Ausbeutedruck beim Finishing und erhöhen die Stückkosten. Diese Kosten können die Akzeptanz in preissensiblen Teilen des Marktes für Automotive Ceramics einschränken. Hersteller prüfen fortschrittliche Sintermethoden, einschließlich Funkenplasma- und Mikrowellensintern, um die Korngrenzenkontrolle zu verbessern und die Verarbeitungstemperaturen zu senken. Anforderungen an das Automobilqualitätsmanagement gemäß International Automotive Task Force 16949 können die Bindung bestehender Lieferanten unterstützen, aber auch die Preisflexibilität bei Verhandlungen mit großen Tier-1-Abnehmern einschränken.
Energieintensives Brennen und Verarbeiten
Das Keramiksintern erfordert Hochtemperaturöfen und eine präzise Wärmeregelung, was erhebliche Energiekosten und eine CO₂-Belastung verursacht. Der CO₂-Grenzausgleichsmechanismus der Europäischen Union trat im Januar 2026 in seine endgültige Phase ein und legt einen stärkeren Fokus auf eingebettete Treibhausgasemissionen in importierten Waren[2]. Dies kann die Lieferbeziehungen für Hochleistungskeramik zwischen asiatischen Herstellern und europäischen Fahrzeugkunden beeinflussen. Forschungen im Journal of Advanced Ceramics berichteten, dass Mikrowellen-Kaltsintern den Energieverbrauch um mehr als 97 % reduzieren und mechanische sowie dielektrische Eigenschaften um 50 %–95 % im Vergleich zu konventionellen drucklosen Verfahren verbessern kann. Automobilgerechter Durchsatz und gleichmäßige Oberflächengüte bleiben Entwicklungsherausforderungen für diese Methode. Energiepreisvolatilität kann Investitionen im Markt für Automotive Ceramics dämpfen. Sie erschwert es auch Herstellern mit langen Brennzyklen, Erstausrüstern feste Langzeitpreise anzubieten.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Materialtyp:
Aluminiumoxid führt, während Zirkoniumoxid expandiertAluminiumoxid hielt im Jahr 2026 einen Marktanteil von 43,12 % am Markt für Automotive Ceramics, da es breiten Volumeneinsatz bei katalytischen Substraten, Zündkerzengehäusen, Dickschicht-Steuergeräteplatinen und direkt gebondeten Kupfermodulen findet. Es bleibt geeignet, wenn die Leistungsanforderungen den Kostenaufschlag von Zirkoniumoxid-basierten Materialien nicht rechtfertigen. Titanatoxid bedient weiterhin Hochdielektrizitäts- und piezoelektrische Anwendungen mit stabiler Nachfrage. Siliziumkarbid und Siliziumnitrid werden häufiger in Premiumanwendungen eingesetzt, die Filtration, Thermoschockbeständigkeit oder Dünnsubstratleistung erfordern. Die gemeinsame Forschung von KYOCERA Corporation mit dem Nationalen Institut für Fortgeschrittene Industriewissenschaft und Technologie konzentriert sich auf Bewertungsmethoden für Siliziumnitrid-Substrate unter 0,5 mm, was den produktionsmaßstäblichen Einsatz in Elektrofahrzeug-Wechselrichtermodulen unterstützen könnte.
Zirkoniumoxid soll bis 2032 mit einer CAGR von 5,91 % wachsen. Sein Wachstum ist mit Elektrofahrzeug-Leistungsmodulen verknüpft, wo konventionelles Aluminiumoxid bei wiederholter thermischer Zyklisierung an Leistungsgrenzen stoßen kann. Zirkoniumoxid-verstärktes Aluminiumoxid kombiniert Aluminiumoxid und Zirkoniumoxid, um eine Festigkeit von über 700 MPa und eine Wärmeleitfähigkeit von über 27 W/(m·K) zu bieten. Diese Eigenschaften können Designern von Bipolartransistoren mit isoliertem Gate und Siliziumkarbid-Modulen helfen, die Gehäusegröße zu reduzieren und gleichzeitig die thermische Zuverlässigkeit zu erhalten. Das Material bedient daher Anwendungen, bei denen Batteriesystem-Verpackungsbeschränkungen den Wert kompakter und langlebiger Schnittstellen erhöhen.
Notiz: Segmentanteile aller einzelnen Segmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Automobil-Elektronik führt sowohl bei Volumen als auch beim WachstumAutomobil-Elektronik hielt im Jahr 2026 einen Marktanteil von 32,78 % am Markt für Automotive Ceramics und soll bis 2032 mit einer CAGR von 6,07 % wachsen. Ihr Volumen spiegelt den Keramikanteil in Sensoren, Steuerungssystemen, Leistungsumwandlung und Hochspannungselektronik wider. Die Kategorie umfasst Motorsteuergeräte-Substrate, mikroelektromechanische Systemsensorgehäuse, Radar- und Lidar-Gehäuse, mehrschichtige Keramikkondensatoren und Leistungsmodulsubstrate. Der Keramikanteil steigt mit dem Niveau der Fahrerassistenzsysteme und der Fahrzeugelektrifizierung. Dies macht Zuverlässigkeit, Gehäusegröße und thermische Leistung zu zentralen Einkaufsanforderungen.
Motorenteile und Automobil-Abgassysteme liefern weiterhin einen Großteil der aktuellen Umsatzbasis, da Emissionsvorschriften die Komplexität von Katalysatoren und Partikelfiltern erhöhen. Keramikfilter, Wabensubstrate und Isolierkomponenten bleiben wichtig für den Fahrzeugbestand mit Verbrennungsmotor und Hybridantrieb. Bremssysteme bieten eine sich entwickelnde Möglichkeit, bei der Hersteller Aluminium-Keramik-Verbundbremsscheiben zur Reduzierung der ungefederten Masse in Elektrofahrzeugen prüfen. Cummins Inc. und Konsortiumspartner schlossen im März 2025 das Projekt Brunel ab, ein 6,7-Liter-Wasserstoff-Verbrennungsmotor-Programm für mittelschwere Lkw und Busse, das keramische Barrierebeschichtungen und ein dediziertes Nachbehandlungssystem verwendete.
Nach Fahrzeugtyp:
Nutzfahrzeuge wachsen schneller, während Personenkraftwagen die Umsatzbasis bleibenPersonenkraftwagen hielten im Jahr 2026 einen Marktanteil von 69,37 % am Markt für Automotive Ceramics und bleiben die größte Fahrzeugkategorie. Dieses Segment stützt die Nachfrage über Material- und Anwendungsgruppen hinweg aufgrund seines Fahrzeugvolumens. Sein interner Inhaltsmix verändert sich, da Emissionskontrollsubstrate und Zündkerzengehäuse in neueren Plattformen Leistungselektronik-Substraten, Sensorgehäusen und keramisch isolierten Batteriekomponenten weichen. Der Übergang kann Keramikumsätze erhalten, auch wenn einige Verbrennungsmotor-Komponentenvolumina zurückgehen. Etablierte Hersteller können bestehende Material-, Fertigungs- und Qualifizierungsfähigkeiten nutzen, um sowohl konventionelle als auch elektrifizierte Personenkraftwagenapplikationen zu bedienen.
Nutzfahrzeuge sollen bis 2032 mit einer CAGR von 6,69 % wachsen. Strengere Schwerlast-Emissionsvorschriften in Nordamerika, Europa und Asien erhöhen den Einsatz von Dieselpartikelfiltern, selektiven katalytischen Reduktionssystemen und Nachbehandlungsheizkomponenten in Lkw und Bussen. Vorgeschlagene Tier-5-Partikelgrenzwerte deuten auf einen Bedarf an hochfiltrativen Keramikmaterialien in Geländefahrzeug- und Schwerlastmotoren hin. Batterieelektrische Schwerlast-Lkw stehen bei Langstrecken- und Geländeeinsätzen noch vor Reichweiten- und Nutzlastbeschränkungen. Diese Betriebsgrenzen können die Nachfrage nach Diesel- und Hybridsystemen sowie deren keramischen Nachbehandlungskomponenten über den Prognosezeitraum hinaus aufrechterhalten.
Geografische Analyse
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 38,05 % am Markt für Automotive Ceramics und soll bis 2032 mit einer CAGR von 6,42 % wachsen. China kombiniert hohe Fahrzeugproduktion mit zunehmend anspruchsvollen Emissionsstandards, was eine große regionale Basis für Keramiksubstrate und -filter stützt. Chinas Standard XB/T 505-2025 trat im Juli 2026 in Kraft und legt Qualitätsparameter für Cordierit-Wabensubstrate fest, die bei der Abgasreinigung von Benzin- und Hybridfahrzeugen eingesetzt werden. Der Standard stützt die lokale Nachfrage und die Lokalisierung der Lieferkette. Japan bleibt eine wichtige Basis für Präzisions-Automotive Ceramics, gestützt durch integrierte Produktionsbetriebe in Japan und China.
Indien ist ein wichtiger Wachstumsstandort, da die Bharat-Stage-6-Phase-II-Vorschriften die Nachfrage nach Katalysatoren und Sensorkeramiken stützen. Die sich entwickelnde lokale Produktionsbasis operiert weiterhin neben einer wachsenden Nachfrage nach hochspezifizierten Komponenten. Südkorea stärkt die Region bei mehrschichtigen Keramikkondensatoren und anderen elektronischen Komponenten für Automobilsysteme. Die Länder des Verbands Südostasiatischer Nationen (ASEAN) expandieren als Fahrzeugmontagestandorte, was den Bedarf an Abgasbehandlungs- und Elektronikkeramiken erhöht. Zusammen geben diese Märkte dem Markt für Automotive Ceramics eine Nachfrage sowohl bei konventionellen Antriebsstrang- als auch bei Elektrifizierungsanwendungen.
Nordamerika wird durch den mehrjährigen Emissionseinführungsplan der US-amerikanischen Umweltschutzbehörde für die Modelljahre 2027–2032 gestützt, der qualifizierten lokalen Lieferanten einen sichtbaren Nachfragehorizont bietet. Kanada und Mexiko nehmen über integrierte Tier-1-Lieferketten im Rahmen des Abkommens zwischen den Vereinigten Staaten, Mexiko und Kanada teil. In Europa erhöhen Euro-7-Anforderungen die Substratbeständigkeit und Heizerspezifikationen, auch wenn die Anteile von Fahrzeugen mit Verbrennungsmotor zurückgehen. Deutschland bleibt zentral für die Beschaffung von Hochleistungs-Automotive Ceramics, während Frankreich und Italien Fertigungskapazitäten beisteuern. Nordische Märkte zeigen, wie Elektrifizierung die Nachfrage von Abgassubstraten hin zu Leistungselektronik und Sensorgehäusen verlagern kann. Südamerika sowie Naher Osten und Afrika bleiben kleinere, wachsende Märkte, die auf Verbrennungsmotorproduktion, regulatorische Verschärfung und Importe von hochspezifizierten Keramiken angewiesen sind.
Wettbewerbslandschaft
Der Markt für Automotive Ceramics ist mäßig konzentriert, wobei die fünf führenden Unternehmen NGK Corporation, Corning Incorporated, DENSO CORPORATION, IBIDEN und KYOCERA Corporation umfassen. Diese Unternehmen sind in den Bereichen Materialien, Substrate, Filter, elektronische Keramiken, Sensorik und Spezialkomponenten tätig. Ihre Wettbewerbspositionen hängen von Fertigungsqualität, Anwendungskenntnissen und der Fähigkeit ab, Automobilqualifizierungsanforderungen zu erfüllen.
Der Managementplan 2026–2035 von NGK Corporation beschreibt sein Automotive-Ceramics-Geschäft als ein cashgenerierendes Geschäft, das bestehende Ressourcen maximieren wird, während Wachstumsinvestitionen in Richtung Anwendungen für die digitale Gesellschaft verlagert werden. Die Strategie zeigt, wie etablierte Hersteller reife Abgaskeramiken mit schneller wachsenden Hochleistungsmaterialmöglichkeiten in Einklang bringen. Corning Incorporated nutzt weiterhin seine FLORA-Substratplattform, um die Substratmasse um bis zu 35 % zu reduzieren und die regulierten Kaltstartabgasemissionen um bis zu 20 % gegenüber Standard-Cordierit zu verbessern. CeramTec GmbH identifizierte Präzisions-Piezotechnologie, keramische Bremskomponenten und keramische Lösungen für Pumpen- und Ventilsysteme als Kernbereiche für künftige Fahrzeuganforderungen. Diese Schritte spiegeln Investitionen in Anwendungen wider, bei denen Materialleistung und Qualifizierungsanforderungen einfachen Preiswettbewerb begrenzen.
Mittelgroße und regionale Lieferanten können durch anwendungsspezifische Formulierungen und schnellere Komponentenqualifizierung konkurrieren. Keramisches Binder-Jetting kann Präzisionsschleifanforderungen reduzieren und Ausbeuten für komplexe Formen verbessern, aber automobilgerechter Durchsatz und Oberflächengüte erfordern noch Entwicklung. Offene Möglichkeiten bestehen bei thermischen Substraten für 800-V-Elektrofahrzeugplattformen und keramischen Barrierebeschichtungen für Wasserstoff-Verbrennungsmotoren. Die Qualitätsanforderungen der International Automotive Task Force 16949 schaffen einen Bindungsvorteil für qualifizierte Bestandslieferanten und eine bedeutende Markteintrittsbarriere für neue Lieferanten. Der Markt für Automotive Ceramics kombiniert daher stabile Nachfrage in der Emissionskontrolle mit differenziertem Wettbewerb in der Elektrifizierung und Automobil-Elektronik.
Marktführer für Automotive Ceramics
-
NGK Corporation
-
Corning Incorporated
-
DENSO CORPORATION
-
IBIDEN
-
KYOCERA Corporation
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für Automotive Ceramics Unternehmen in diesem Bericht
- 3M
- Almatis
- CeramTec GmbH
- CoorsTek, Inc.
- Corning Incorporated
- DENSO CORPORATION
- Dyson Technical Ceramics
- Elan Technology
- IBIDEN
- KYOCERA Corporation
- McDanel Advanced Materials
- Morgan Advanced Materials
- NGK Corporation
- Niterra Co., Ltd.
- Saint-Gobain
Neueste Industrielle Entwicklungen in Markt für Automotive Ceramics
- April 2026: Murata Manufacturing Co., Ltd. begann mit der Massenproduktion von sieben automobilqualifizierten mehrschichtigen Keramikkondensatoren (MLCCs), die für Fahrerassistenzsysteme, autonome Fahranwendungen und Fahrzeugstromleitungen konzipiert sind. Die Markteinführung stützt den Markt für Automotive Ceramics, indem sie kompakte keramische elektronische Komponenten erweitert, die die Schaltungsstabilität verbessern und eine größere Funktionalität in modernen Fahrzeugen ermöglichen.
- März 2026: Cosmo Consumer, eine Sparte von Cosmo First Limited, brachte Cosmo Guard auf den Markt, eine Nano-Keramikbeschichtung für den Automobil-Oberflächenschutz, die Glanz, Hydrophobie sowie Kratz- und Umweltbeständigkeit verbessern soll. Die Markteinführung stützt den Markt für Automotive Ceramics, indem sie den Einsatz keramikbasierter Materialien im Fahrzeugaußenschutz und in Oberflächenbehandlungsanwendungen erweitert.
Berichtsumfang des globalen Marktes für Automotive Ceramics
Automotive Ceramics sind fortschrittliche Keramikmaterialien, die in Fahrzeugkomponenten eingesetzt werden, die Hitzebeständigkeit, Verschleißfestigkeit, elektrische Isolierung oder mechanische Festigkeit erfordern. Diese Materialien unterstützen einen zuverlässigen Betrieb unter anspruchsvollen thermischen, mechanischen und elektrischen Bedingungen in modernen Fahrzeugen.
Der Markt für Automotive Ceramics ist nach Materialtyp, Anwendung, Fahrzeugtyp und Geografie segmentiert. Nach Materialtyp ist der Markt in Aluminiumoxid, Zirkoniumoxid, Titanatoxid und andere Materialtypen segmentiert. Nach Anwendung ist der Markt in Motorenteile, Automobil-Abgassysteme, Automobil-Elektronik, Bremssysteme und andere Anwendungen segmentiert. Nach Fahrzeugtyp ist der Markt in Personenkraftwagen und Nutzfahrzeuge segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für Automotive Ceramics in 15 Ländern. Für jedes Segment wurden Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Aluminiumoxid |
| Zirkoniumoxid |
| Titanatoxid |
| Andere Materialtypen |
| Motorenteile |
| Automobil-Abgassysteme |
| Automobil-Elektronik |
| Bremssysteme |
| Andere Anwendungen |
| Personenkraftwagen |
| Nutzfahrzeuge |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Rest von Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Rest von Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Rest von Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Rest von Naher Osten und Afrika |
| Nach Materialtyp | Aluminiumoxid | |
| Zirkoniumoxid | ||
| Titanatoxid | ||
| Andere Materialtypen | ||
| Nach Anwendung | Motorenteile | |
| Automobil-Abgassysteme | ||
| Automobil-Elektronik | ||
| Bremssysteme | ||
| Andere Anwendungen | ||
| Nach Fahrzeugtyp | Personenkraftwagen | |
| Nutzfahrzeuge | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Rest von Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Rest von Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Rest von Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Rest von Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für Automotive Ceramics?
Die Marktgröße für Automotive Ceramics wurde im Jahr 2026 auf 2,86 Milliarden USD geschätzt und soll von 3,01 Milliarden USD im Jahr 2027 auf 3,92 Milliarden USD bis 2032 wachsen, bei einer CAGR von 5,46 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach Automotive Ceramics an?
Strengere Emissionsanforderungen, Leistungselektronik für Elektrofahrzeuge, Nachbehandlungsbedarf bei Hybridfahrzeugen, Leichtbau und Fahrzeugelektronik stützen die Nachfrage.
Welcher Materialtyp soll bis 2032 am schnellsten wachsen?
Zirkoniumoxid soll bis 2032 mit einer CAGR von 5,91 % wachsen, gestützt durch den Einsatz in Leistungsmodulsubstraten für Elektrofahrzeuge.
Welche Anwendung hielt im Jahr 2026 den größten Marktanteil?
Automobil-Elektronik hielt im Jahr 2026 einen Marktanteil von 32,78 %.