
Tamanho e Participação do Mercado de Termoplástico de Carbono Automotivo
Visão Geral do Mercado
| Período de Estudo | 2022 - 2032 |
|---|---|
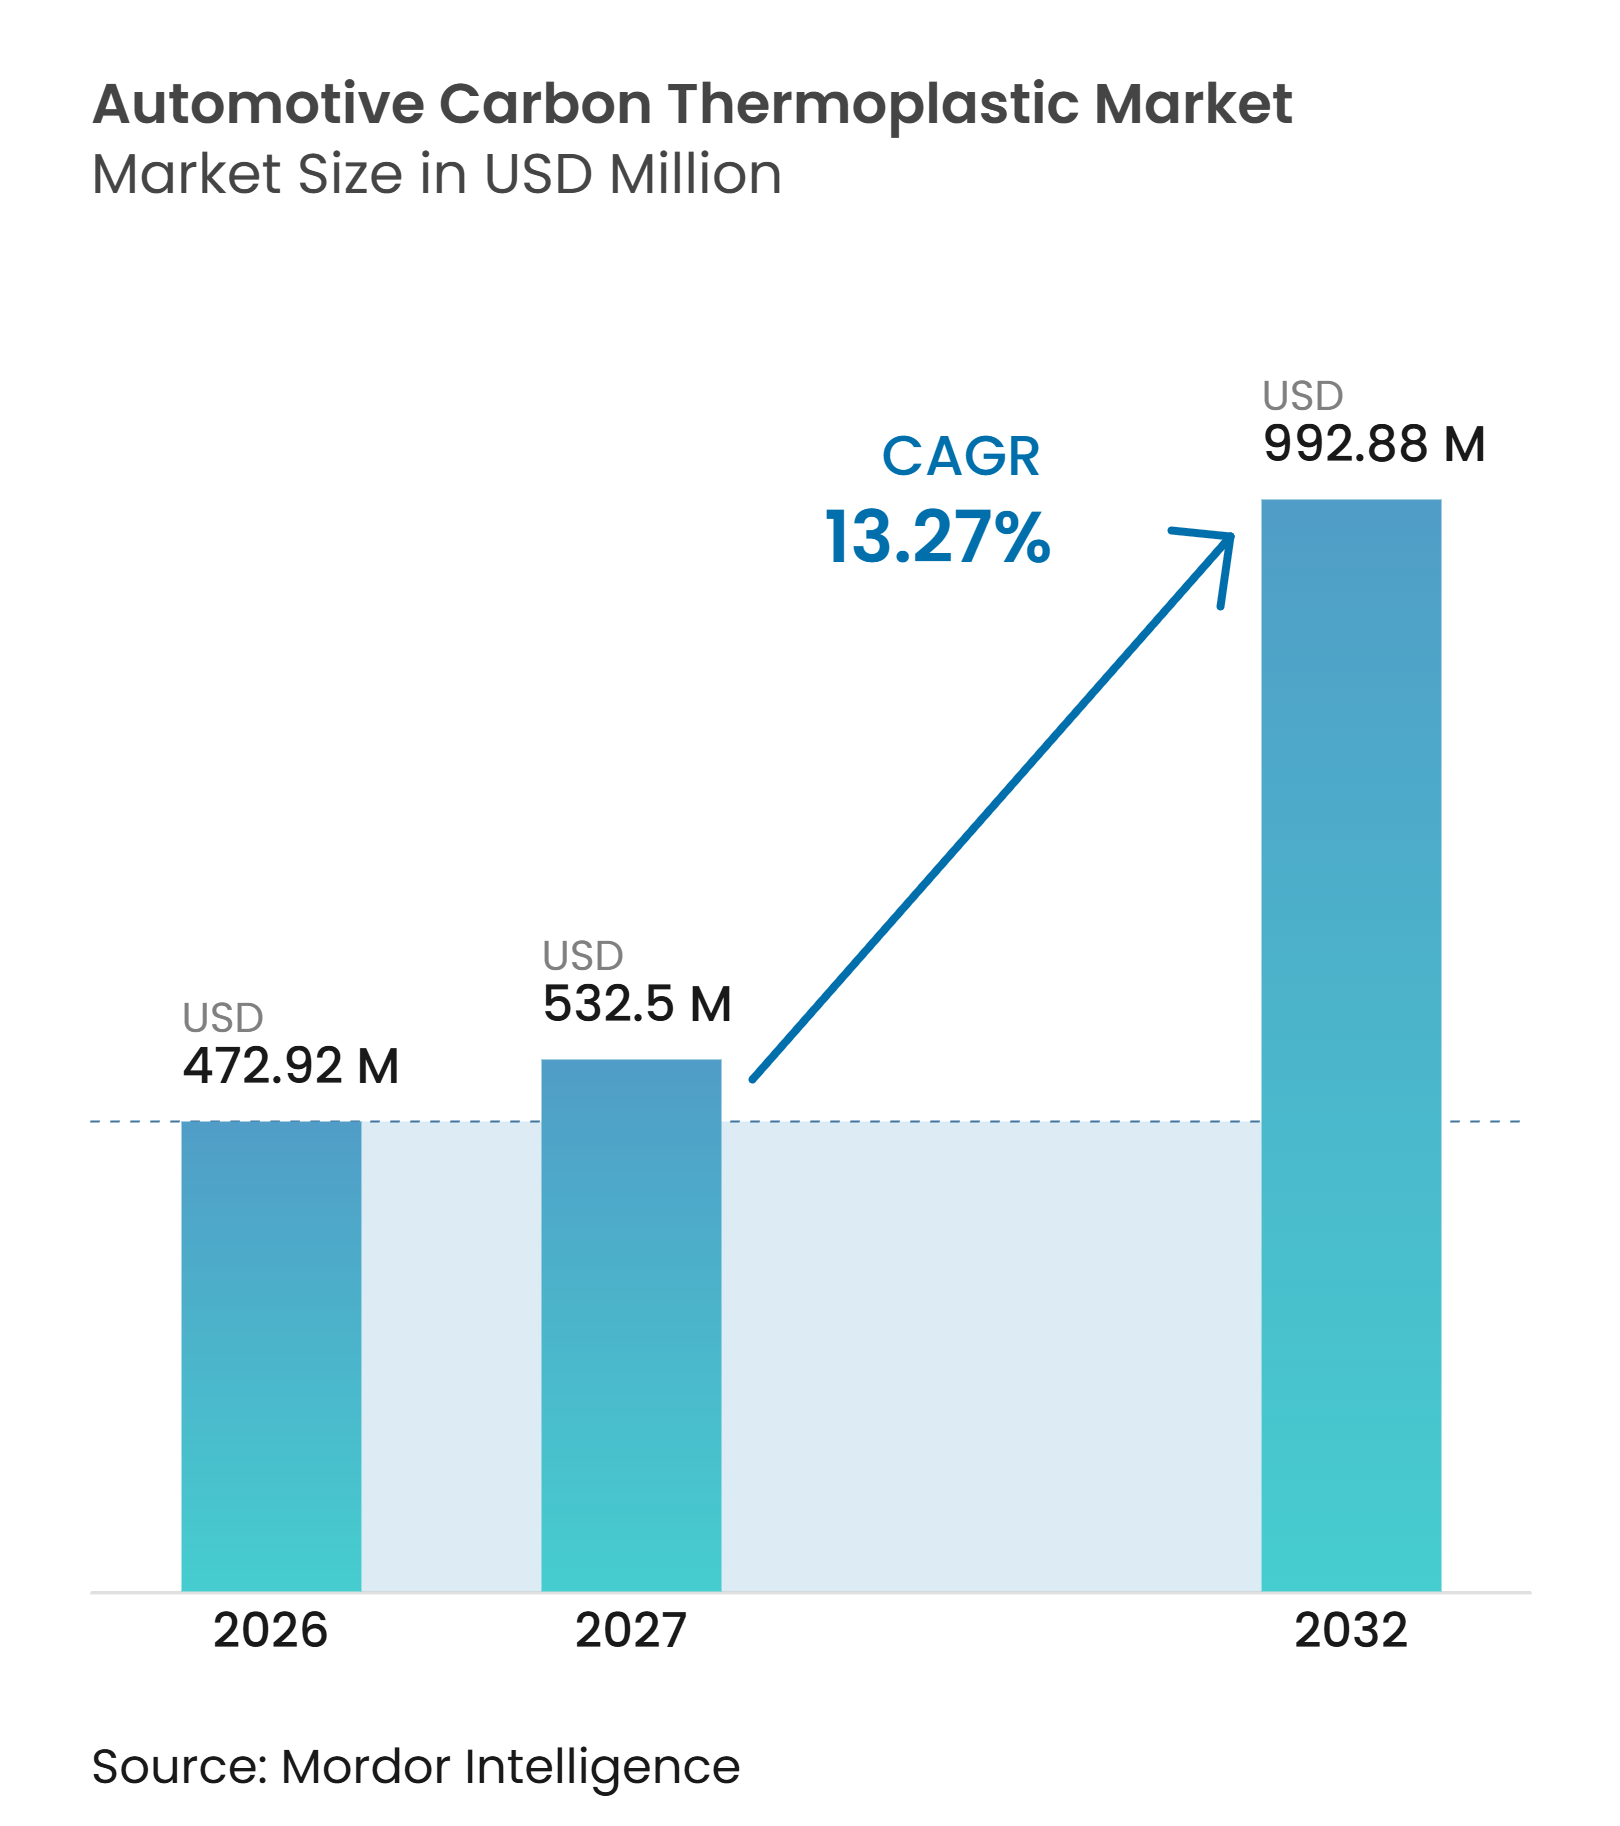
| Tamanho do Mercado (2027) | 532.5 Milhões de dólares |
| Tamanho do Mercado (2032) | 992.88 Milhões de dólares |
| Taxa de crescimento (2027 - 2032) | 13.27 % |
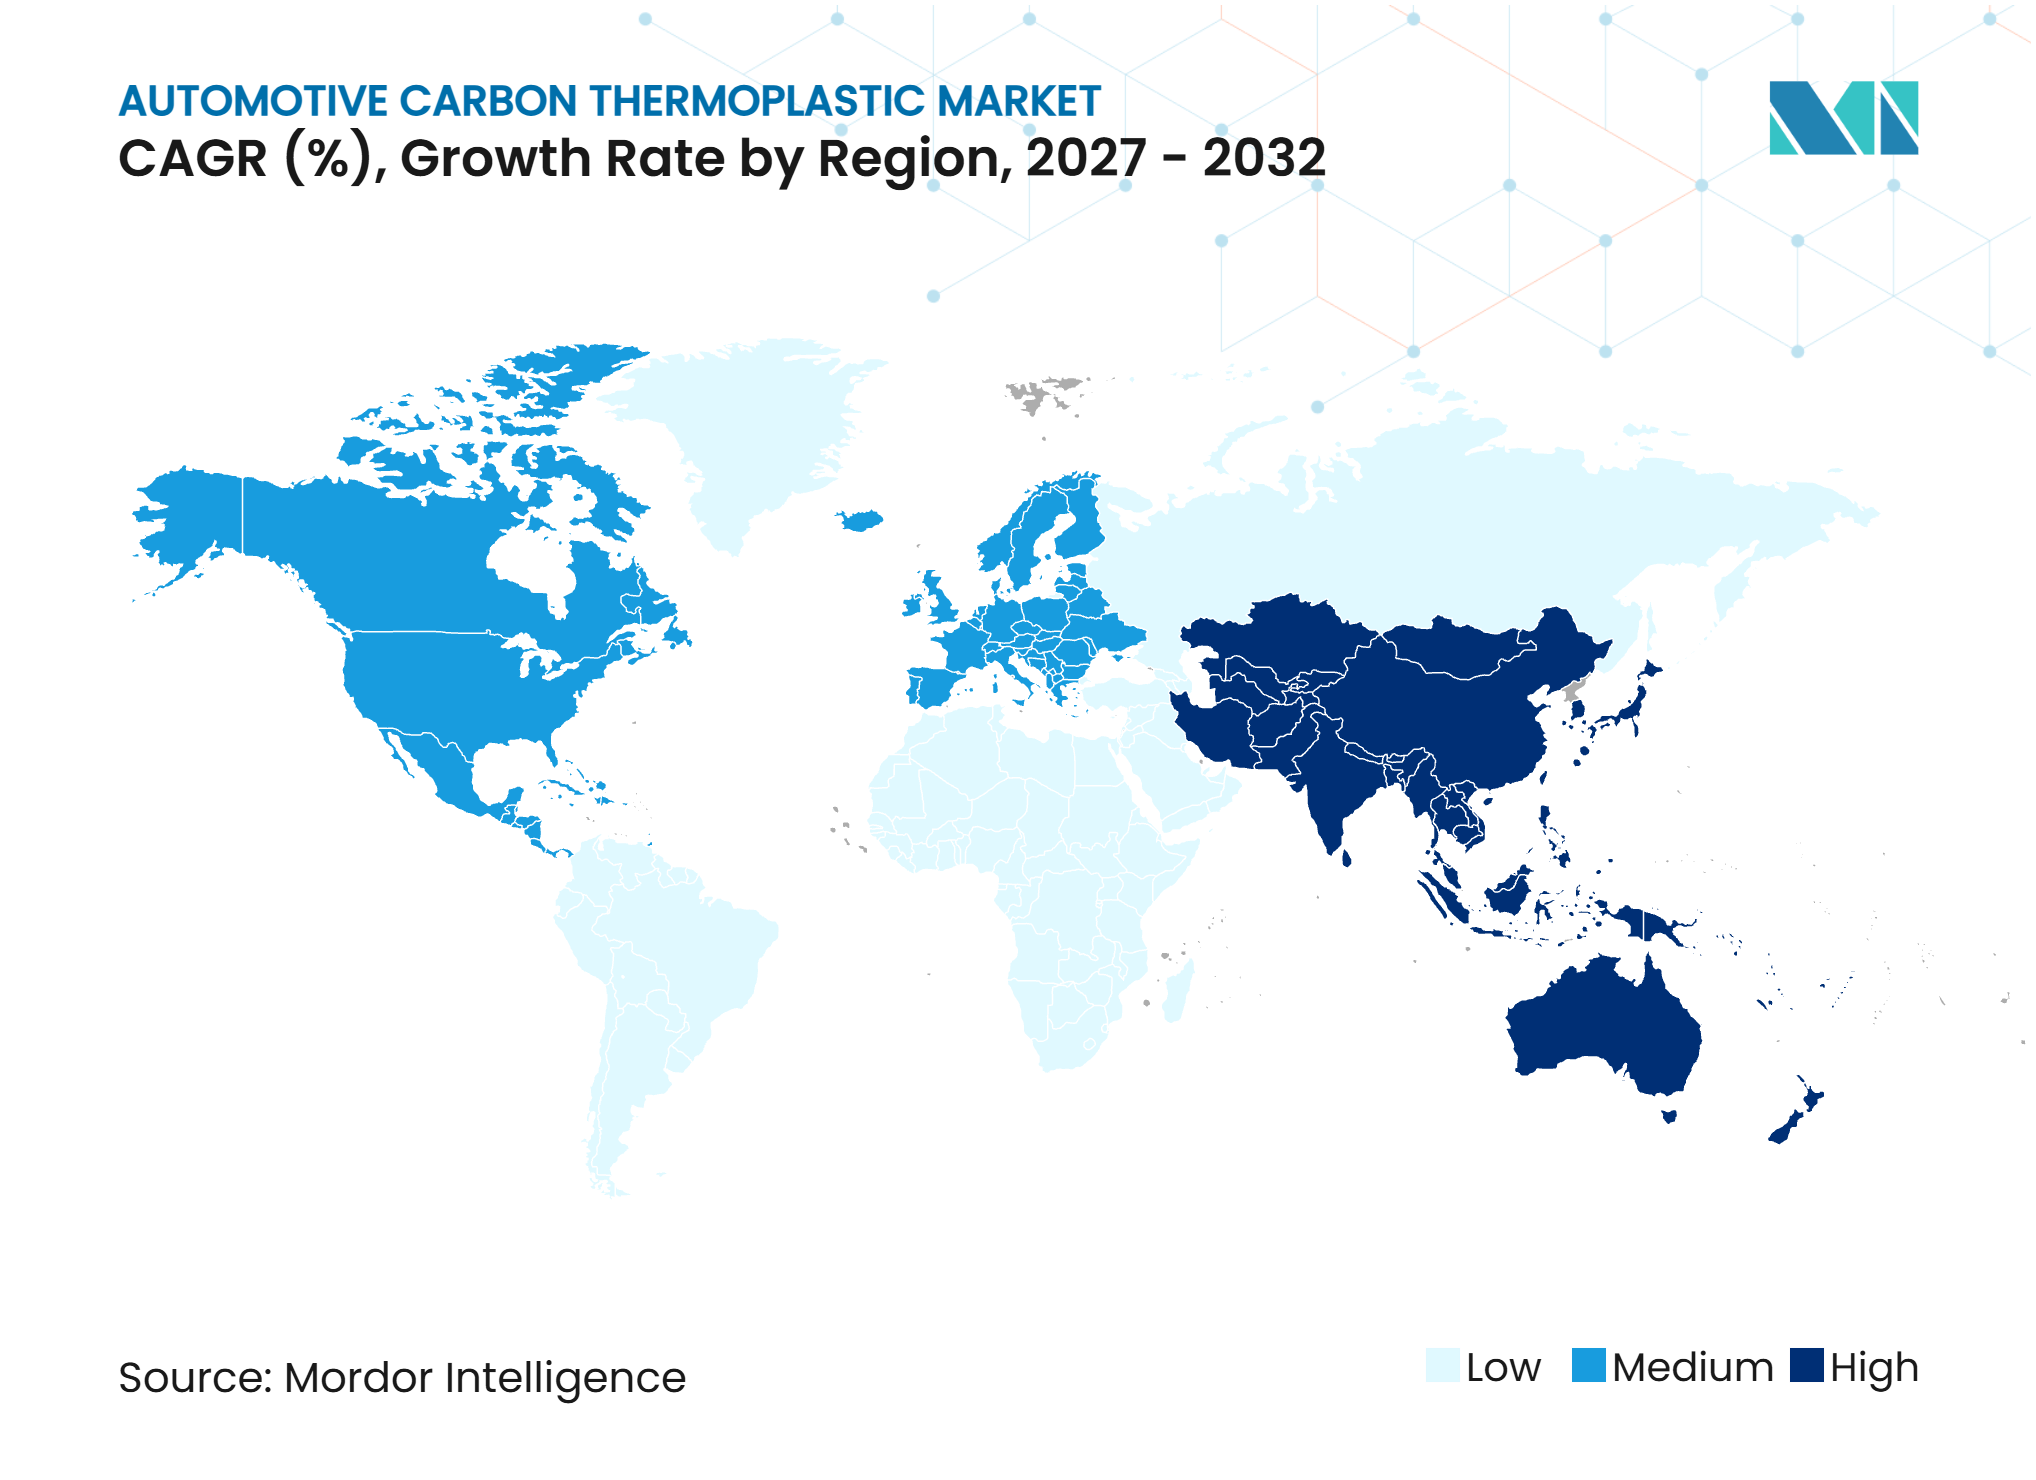
| Mercado de Crescimento Mais Rápido | Ásia-Pacífico |
| Maior Mercado | Ásia-Pacífico |
| Concentração do Mercado | Médio |
Principais jogadores *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica Imagem © Mordor Intelligence. O reuso requer atribuição conforme CC BY 4.0. | |
Análise do Mercado de Termoplástico de Carbono Automotivo por Mordor Intelligence
O tamanho do Mercado de Termoplástico de Carbono Automotivo foi avaliado em 472,92 milhões de USD em 2026 e estima-se que cresça de 532,50 milhões de USD em 2027 para atingir 992,88 milhões de USD até 2032, a um CAGR de 13,27% durante o período de previsão (2027-2032). O mercado de termoplástico de carbono automotivo está se beneficiando de programas de veículos elétricos que precisam compensar a massa adicionada pelos pacotes de baterias, mantendo a autonomia de condução. Os termoplásticos reforçados com fibra de carbono podem reduzir o peso dos componentes e suportar uma produção mais rápida do que muitos processos de compósitos termofixos, incluindo ciclos de estampagem automatizada tão curtos quanto 90 segundos. As melhorias no processamento também permitem que os fornecedores combinem insertos, reforço e características moldadas em menos etapas de fabricação. Isso reduz a contagem de peças e pode limitar trabalhos secundários, como fixação e colagem adesiva. O custo do material e o sistema de recuperação imaturo para compósitos de fibra contínua permanecem os principais limites para uma adoção mais ampla no mercado de termoplástico de carbono automotivo.
Principais Conclusões do Relatório
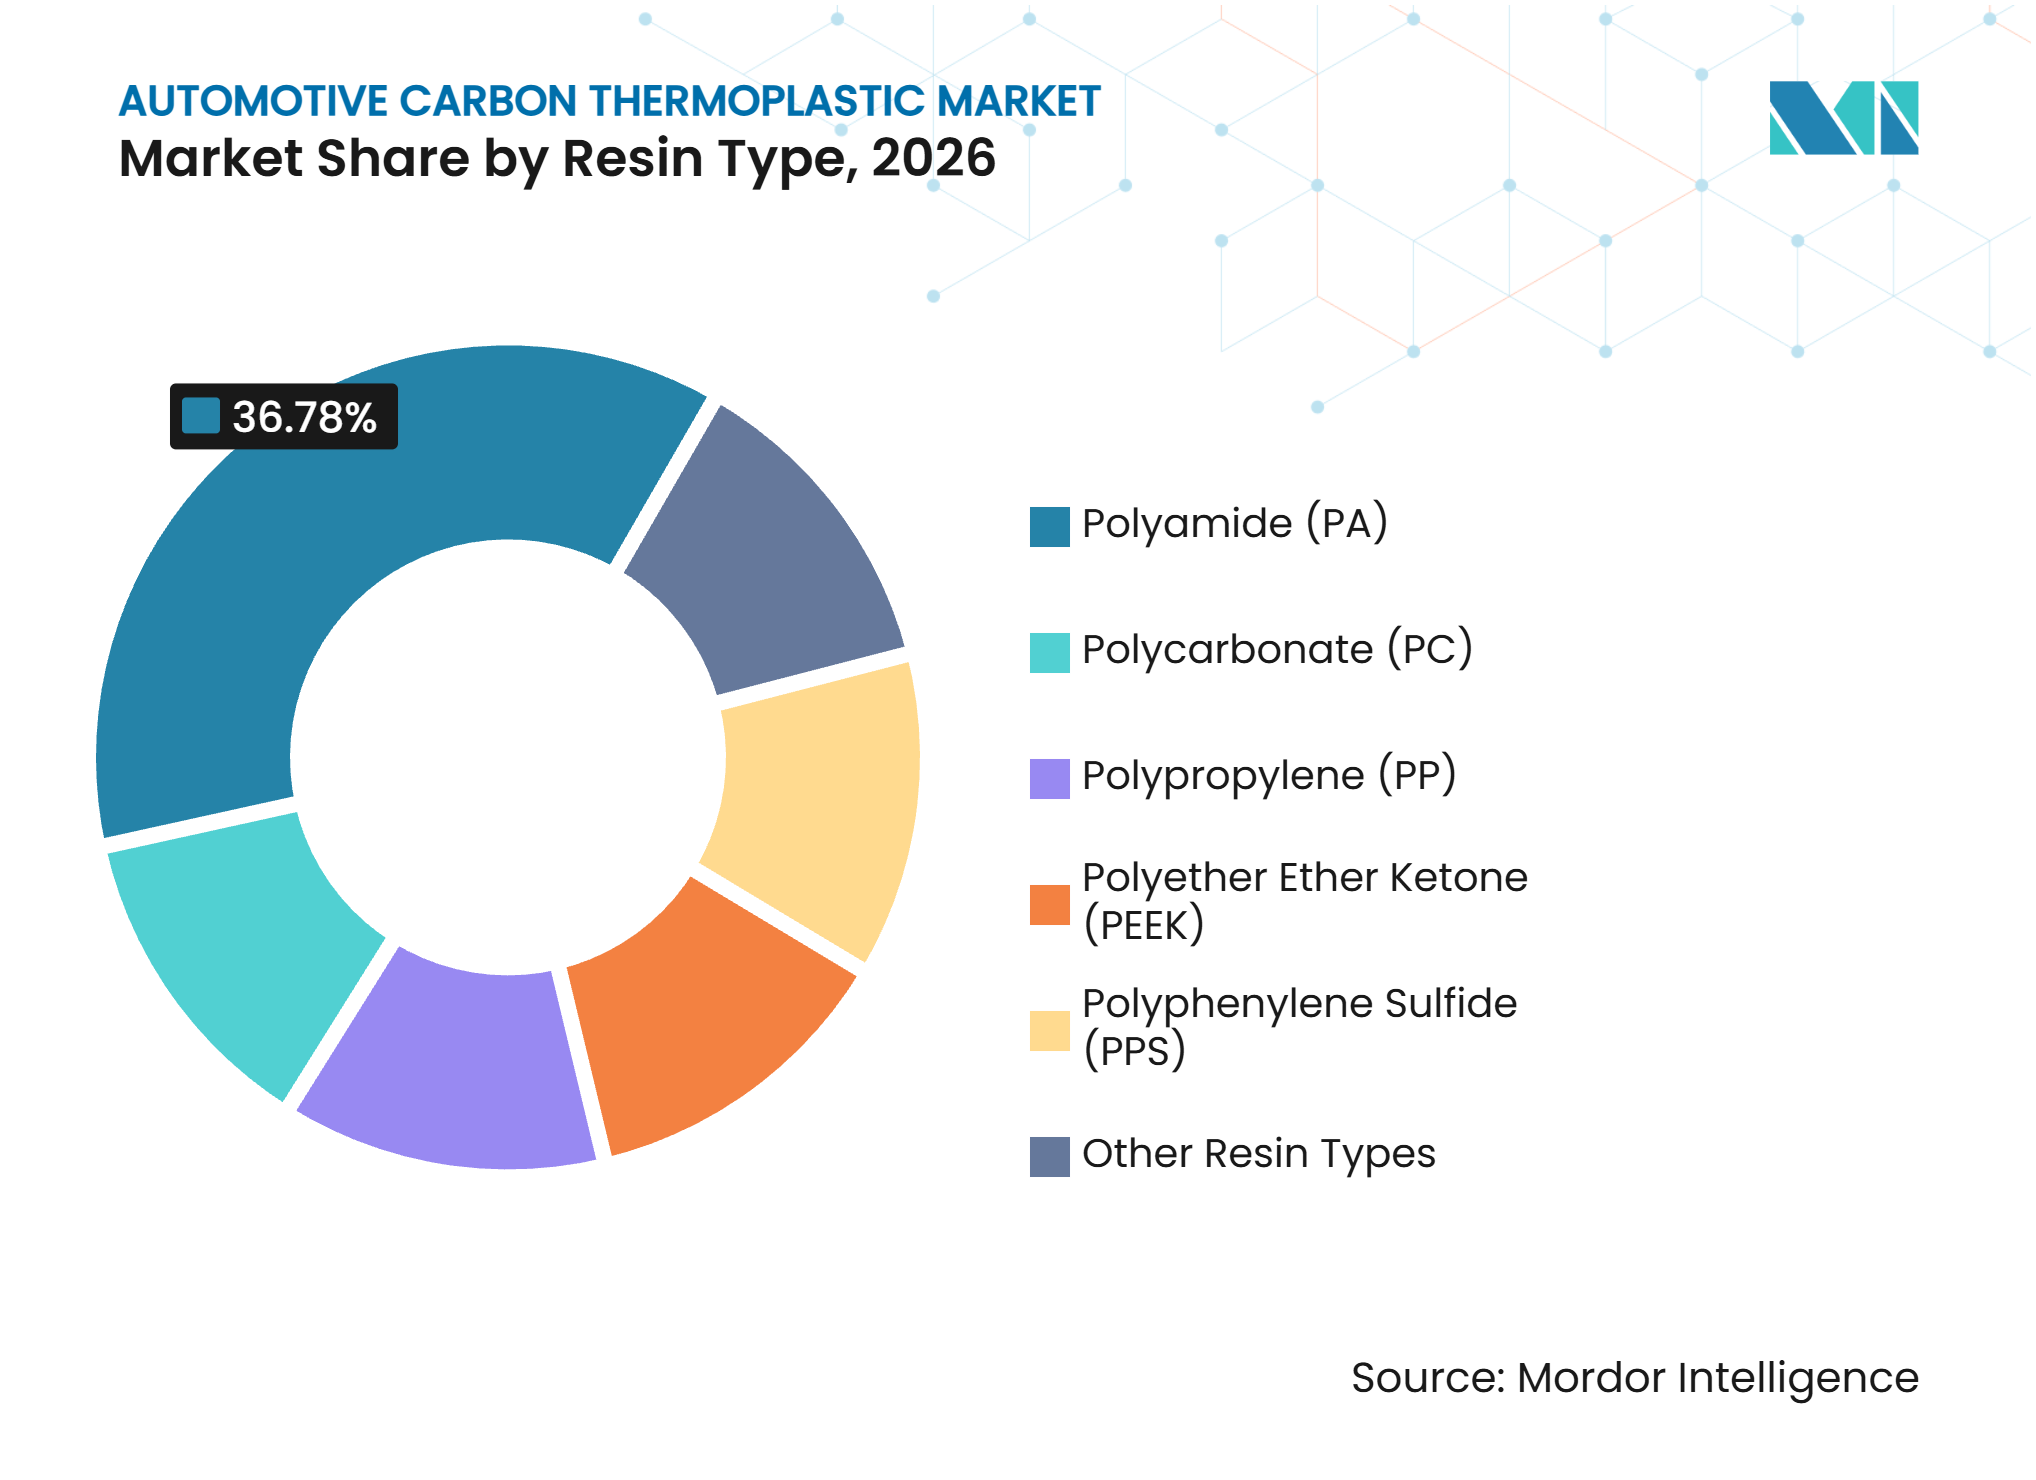
- Por tipo de resina, a poliamida (PA) detinha 36,78% da participação do mercado de termoplástico de carbono automotivo em 2026, enquanto a previsão é que a poliéter éter cetona (PEEK) avance a um CAGR de 14,19% até 2032.
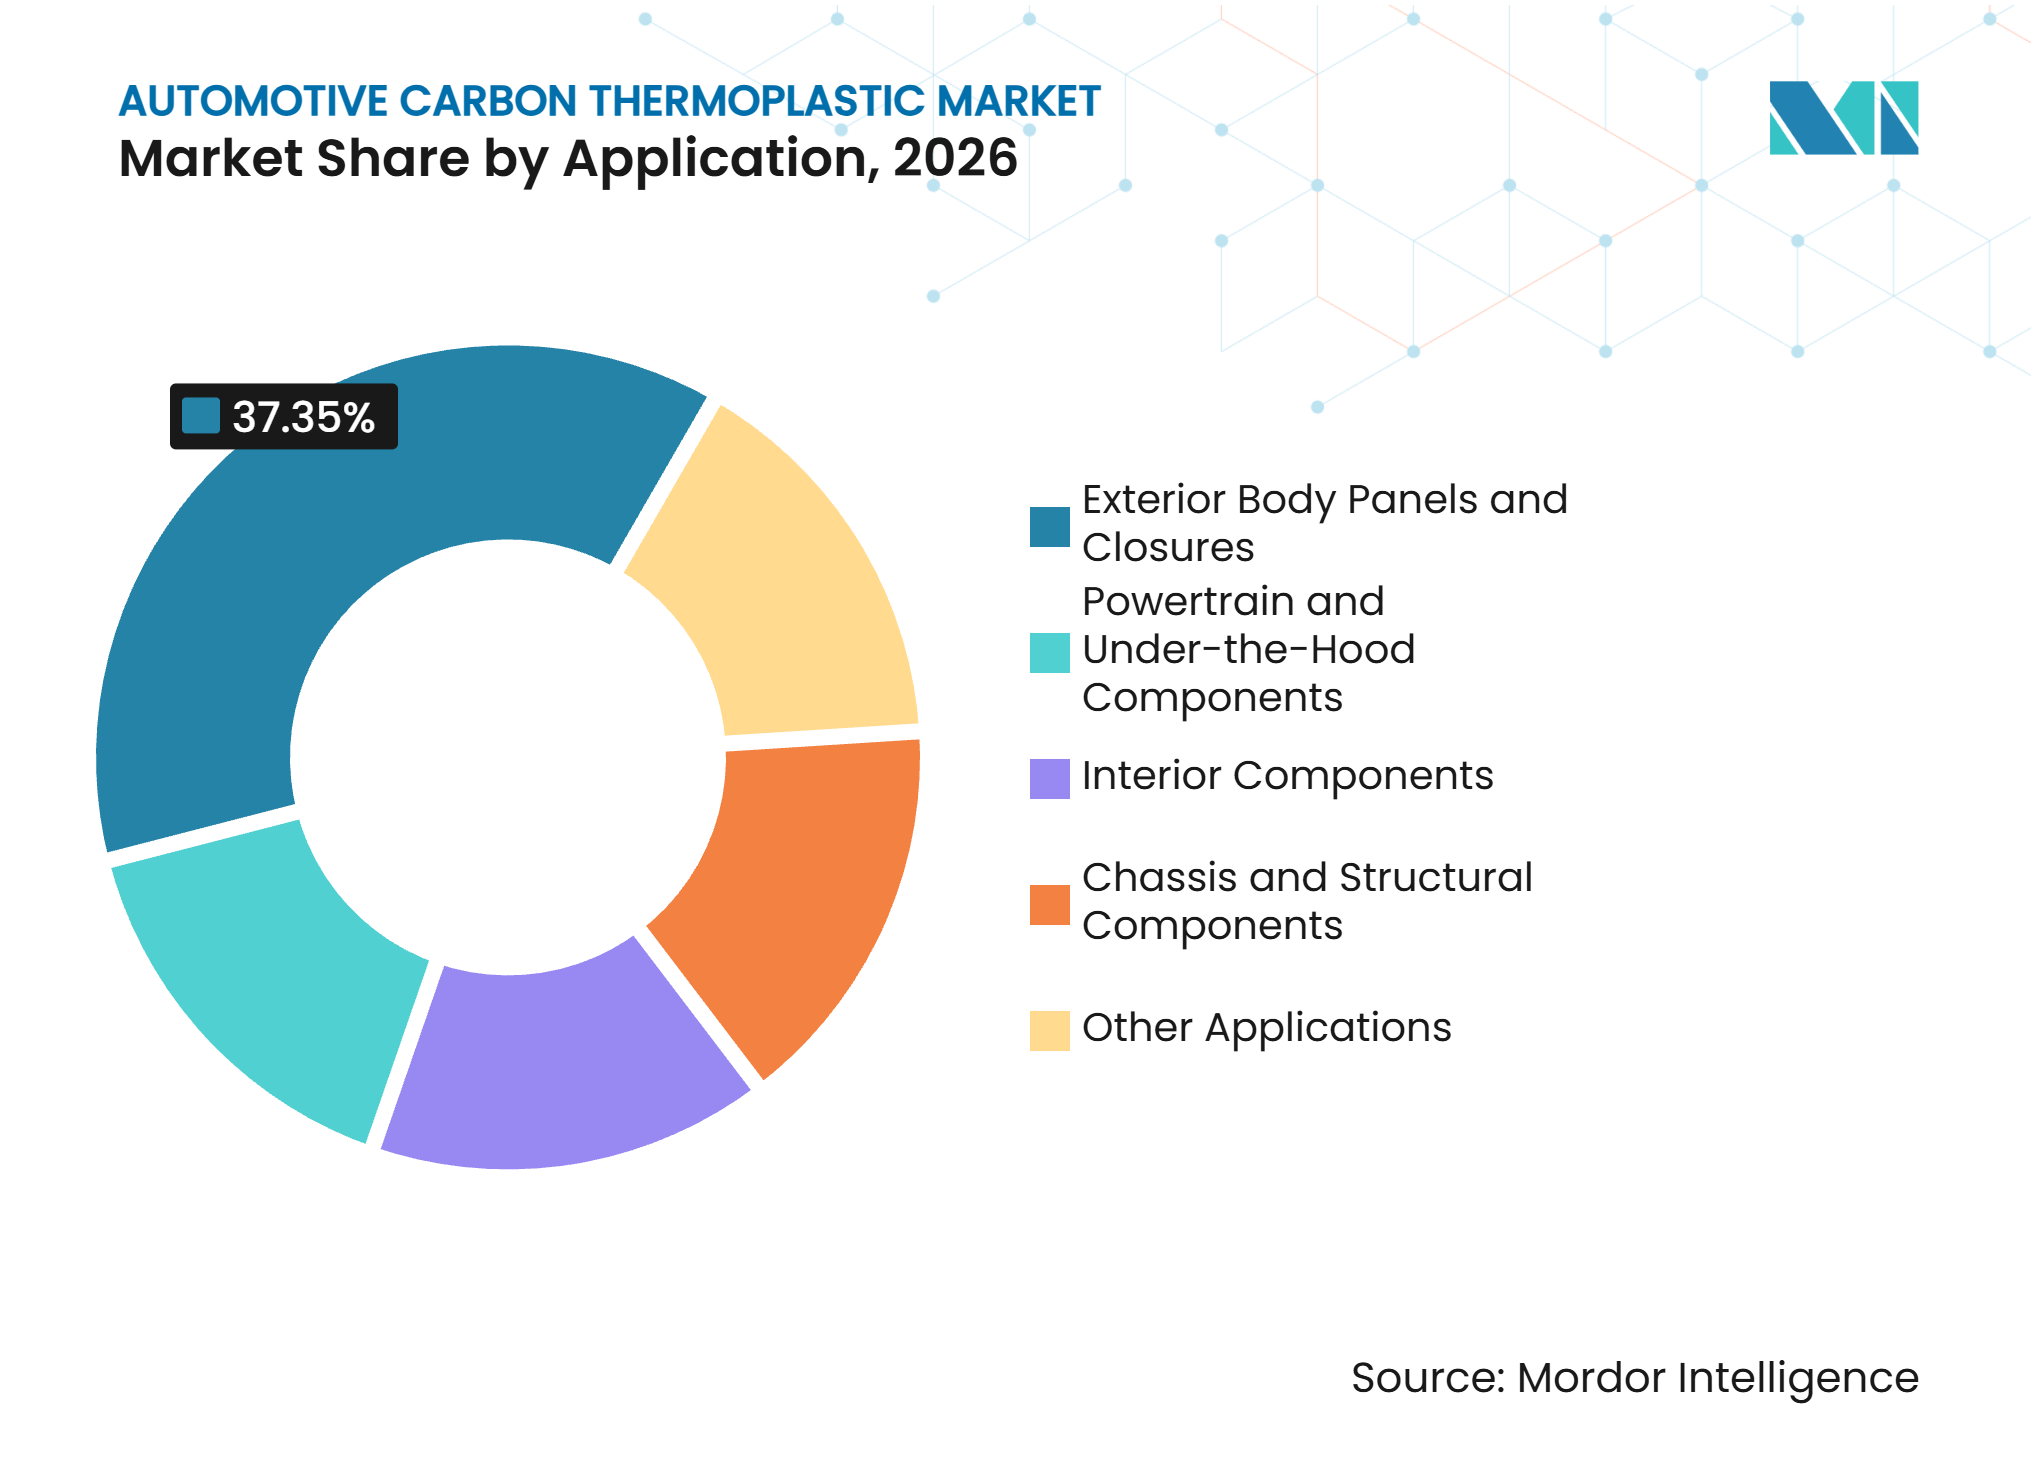
- Por aplicação, os painéis externos da carroceria e fechamentos detinham 37,35% da participação do mercado de termoplástico de carbono automotivo em 2026 e a previsão é que avancem a um CAGR de 15,06% até 2032.
- Por geografia, a Ásia-Pacífico detinha 40,12% da participação do mercado de termoplástico de carbono automotivo em 2026 e a previsão é que avance a um CAGR de 14,68% até 2032.
Nota: Os números de mercado apresentados neste relatório são baseados na estrutura de estimativa proprietária da Mordor Intelligence, que combina nove meses de dados reais com projeções do quarto trimestre para o ano base de 2026.
Tendências e Insights de Mercado
Análise de Impacto dos Impulsionadores*
| Impulsionador | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Aliviamento de Peso dos Veículos para Autonomia de Veículos Elétricos e Conformidade com Emissões | +3.5% | Global, América do Norte, UE, núcleo da APAC | Curto prazo (≤ 2 anos) |
| Processamento de Ciclo Rápido e Produção Automatizada de Alto Volume | +2.8% | Global, concentração na Alemanha, Japão, Coreia do Sul e EUA | Médio prazo (2-4 anos) |
| Substituição de Metal em Componentes Estruturais e Sob o Capô | +2.2% | Núcleo da APAC, expansão para América do Norte e UE | Médio prazo (2-4 anos) |
| Demanda Impulsionada pela Eletrificação por Componentes Elétricos Termicamente Estáveis | +1.8% | Global, prioridade para APAC e América do Norte | Médio prazo (2-4 anos) |
| Moldagem Híbrida Integrada e Consolidação de Peças | +1.2% | UE e Japão, expansão para América do Norte | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Aliviamento de Peso dos Veículos para Autonomia de Veículos Elétricos e Conformidade com Emissões
O mercado de termoplástico de carbono automotivo está cada vez mais vinculado à necessidade de reduzir a massa dos veículos elétricos a bateria. O Departamento de Energia dos EUA afirma que uma redução de 10% no peso do veículo pode melhorar a economia de combustível ou energia em 6%-8%[1]. Os pacotes de baterias normalmente adicionam 300-600 kg, portanto estruturas mais leves podem estender a autonomia ou suportar um pacote de baterias menor. A Administração Nacional de Segurança no Tráfego Rodoviário redefiniu o programa de Economia Média de Combustível Corporativa em 2025, mantendo a economia de combustível como uma consideração estatutária para os fabricantes. O menor peso estrutural também pode reduzir os requisitos de capacidade da bateria e os custos associados a esses requisitos. Essa relação apoia o investimento contínuo em materiais no mercado de termoplástico de carbono automotivo.
Processamento de Ciclo Rápido e Produção Automatizada de Alto Volume
A fabricação tradicional de fibra de carbono termofixo frequentemente exigia longos períodos de cura que não eram adequados para a produção automotiva de alto volume. As matrizes termoplásticas permitem uma rota de produção diferente por meio de estampagem automatizada e sobremoldagem. Um estudo de 2025 documentou um ciclo totalmente automatizado de 90 segundos para um painel automotivo estrutural e parâmetros de processo relevantes para plantas que produzem 80.000-100.000 unidades anualmente. A SABIC introduziu sua plataforma MEGAMOLDING na K 2025 para peças termoplásticas de grande porte, com ciclos relatados abaixo de 90 segundos para peças de até 1,3 m por 1,8 m. A produção automatizada pode reduzir o conteúdo de mão de obra direta e melhorar a consistência da fabricação. À medida que os custos de equipamentos são distribuídos por uma produção maior, o mercado de termoplástico de carbono automotivo pode atender a um conjunto mais amplo de programas de volume.
Substituição de Metal em Componentes Estruturais e Sob o Capô
A substituição de metal está se expandindo além dos veículos premium, à medida que os fabricantes buscam montagem mais simples e menos peças individuais. A BASF e a WAL Low Carbon Technology apresentaram um tanque de ar para veículos comerciais na CHINAPLAS 2025 usando poliamida Ultramid. As empresas relataram uma redução de peso de 10%-20% em comparação com o alumínio e mais de 50% em comparação com o aço. O processamento de compósitos termoplásticos pode formar formas complexas que podem evitar etapas de montagem secundárias. Isso é útil em sistemas estruturais e sob o capô, onde a resistência à corrosão e a geometria integrada são importantes. Isso oferece ao mercado de termoplástico de carbono automotivo uma rota para aplicações onde o principal valor vem da consolidação de peças, e não apenas do peso.
Moldagem Híbrida Integrada e Consolidação de Peças
A moldagem híbrida integrada combina um inserto de organolâmina com um termoplástico preenchido com fibra em um único ciclo de prensa. Essa abordagem passou de atividade de demonstração para produção em série para peças como tampas de bateria e vigas transversais do veículo. O processo reduz a necessidade de rebitagem, colagem adesiva e peças de reforço separadas. Portanto, pode compensar parte do prêmio de custo do material por meio de menor complexidade de ferramental e menos operações. O efeito é mais relevante para painéis da carroceria e conjuntos sob o capô que podem combinar várias funções em um único componente. Esses ganhos de processo apoiam o mercado de termoplástico de carbono automotivo onde os fabricantes precisam tanto de redução de peso quanto de velocidade de produção repetível.
Análise de Impacto das Restrições*
| Restrição | (~) % de Impacto na Previsão de CAGR | Relevância Geográfica | Prazo de Impacto |
|---|---|---|---|
| Prêmio de Custo da Fibra de Carbono e Resina de Alto Desempenho | -2.5% | Global, mais agudo na América do Sul, MEA e mercados APAC sensíveis ao preço | Curto prazo (≤ 2 anos) |
| Infraestrutura Limitada de Reciclagem no Fim da Vida Útil e Padrões de Design | -1.8% | UE, risco de conformidade; APAC e América do Norte | Médio prazo (2-4 anos) |
| Anisotropia, Gestão de Umidade e Complexidade de Validação de Colisão | -1.2% | Global | Longo prazo (≥ 4 anos) |
| Fonte: Mordor Intelligence | |||
Prêmio de Custo da Fibra de Carbono e Resina de Alto Desempenho
A fibra de carbono continua mais cara do que a fibra de vidro, o que limita seu uso abaixo dos programas de veículos premium. A fibra de carbono custa de 5 a 15 vezes mais por quilograma do que a fibra de vidro, enquanto a poliéter éter cetona custa de 60 a 150 USD por kg em comparação com 2 a 5 USD por kg para a poliamida. Esse perfil de custo direciona o uso para peças onde a massa reduzida pode ser medida em relação ao valor de autonomia, bateria ou desempenho. Os produtores chineses estão aumentando a capacidade de T300 e T700, o que pode reduzir a diferença de custo em aplicações de módulo padrão. A SGL Carbon relatou um declínio de 12,7% na receita de Soluções em Compósitos em 2025 em meio à pressão de preços na cadeia de fornecimento automotivo. O mercado de termoplástico de carbono automotivo também pode enfrentar diferenças regionais de fornecimento se medidas comerciais afetarem as importações de compósitos chineses.
Infraestrutura Limitada de Reciclagem no Fim da Vida Útil e Padrões de Design
O Regulamento (UE) 2026/1738 entrou em vigor em 13 de agosto de 2026 e exige que os componentes de polímero reforçado com fibra de carbono sejam desmontados, separados e recuperados, em vez de tratar a fibra de carbono como uma substância perigosa[2]. O regulamento também exige 15% de conteúdo de plástico reciclado em novos veículos a partir de 2032 e 25% a partir de 2036. Os fornecedores devem, portanto, demonstrar rotas de recuperação e obter matrizes termoplásticas recicladas. A reciclagem de termoplásticos de fibra contínua permanece em escala piloto, embora a Asahi Kasei Corporation tenha desenvolvido um processo de ácido sulfúrico eletrolisado destinado a preservar a resistência da fibra contínua. A norma ISO (Organização Internacional de Normalização) 19350:2025 fornece um método para avaliar a distribuição da resistência à tração e a resistência ao cisalhamento interfacial da fibra de carbono reciclada. A falta de padrões de design amplamente adotados pode retardar a qualificação de materiais reciclados no mercado de termoplástico de carbono automotivo.
*Nossas previsões tratam os impactos dos impulsionadores e restrições como direcionais, e não aditivos. As previsões de impacto refletem o crescimento de base, os efeitos de composição e as interações entre variáveis.
Análise de Segmentos
Por Tipo de Resina:
A Poliamida Lidera Enquanto a Poliéter Éter Cetona AvançaA poliamida detinha 36,78% da participação de mercado em 2026. Sua faixa de processamento de 230-290 °C, custo de 2 a 5 USD por kg e adequação para processos estabelecidos de moldagem por injeção e estampagem apoiam o uso em módulos de porta, suportes de painel de instrumentos e estruturas de assento. A poliamida oferece um equilíbrio prático entre desempenho, custo e velocidade de fabricação. É adequada para peças que devem atender aos requisitos de produção diária sem migrar para uma plataforma de resina especializada. Sua base de fornecimento estabelecida também ajuda os fabricantes de componentes a manter métodos de processamento familiares quando mudam os formatos de reforço. A Asahi Kasei Corporation apresentou grades de poliamida LEONA com propriedades de baixo atrito isentas de substâncias per e polifluoroalquílicas (PFAS) para conjuntos de engrenagens e atuadores automotivos na K 2025. Esses grades mostram como o material está se expandindo além do uso estrutural convencional. A resina pode ser reforçada em formatos adequados tanto para laminados estampados quanto para componentes moldados. Seu uso em equipamentos estabelecidos pode reduzir a mudança de fabricação necessária para fornecedores que ingressam em programas de compósitos. A poliamida permanece a resina de referência para aplicações que precisam de produção de alto volume sem o perfil de custo de polímeros de alto desempenho.
A previsão é que a poliéter éter cetona avance a um CAGR de 14,19% até 2032. O tamanho do mercado de termoplástico de carbono automotivo para essa resina é apoiado pela demanda por peças de veículos elétricos de alta tensão que precisam de estabilidade térmica acima de 250 °C. Esses requisitos são especialmente relevantes onde um componente está exposto a fluidos quentes, cargas elétricas ou folgas rigidamente controladas. A poliéter éter cetona, portanto, tem uma base de aplicação mais estreita do que a poliamida, mas é utilizada em peças onde suas características de desempenho são necessárias. Seu perfil de custo significa que a seleção é mais defensável onde os termoplásticos de commodities não conseguem atender às condições operacionais. Isso a posiciona em componentes elétricos e de gestão térmica, em vez de em aplicações internas amplas. O sulfeto de polifenileno (PPS) também é usado em sistemas sob o capô e de trem de força elétrico porque resiste ao fluido de transmissão automática, refrigerante e eletrólitos de bateria. A Celanese Corporation desenvolveu o Fortron PPS FX75T1 R para circuitos de resfriamento de veículos elétricos de alta pressão. O policarbonato tem um papel estável em componentes relacionados à óptica, incluindo lentes de display head-up e estruturas de teto panorâmico. O polipropileno permanece relevante para peças internas e de underbody, enquanto opções mais recentes, como polieterimida, poliétercetonacetona, PA11 de base biológica e poliarilétercetona de baixo ponto de fusão, atendem a requisitos de desempenho especializados.



Por Aplicação:
Painéis Externos da Carroceria e Fechamentos Lideram tanto em Escala quanto em CrescimentoOs painéis externos da carroceria e fechamentos detinham 37,35% da participação de mercado em 2026. A previsão também é que o segmento avance a um CAGR de 15,06% até 2032. Os fabricantes de veículos premium e de desempenho usam superfícies de compósito de carbono visíveis para aparência e massa reduzida. Os fabricantes de veículos elétricos convencionais também usam capôs, portas traseiras e tetos para obter maiores economias de peso em grandes áreas de painéis. A aplicação do mercado de termoplástico de carbono automotivo é adequada para peças que podem oferecer um benefício de massa claro sem comprometer a qualidade da superfície visível. Também permite que os fabricantes aproximem o suporte estrutural e os recursos de estilo externo em uma única montagem. Essas peças podem fornecer um ponto de partida prático porque sua contribuição de peso é visível no nível do veículo. Seu design também oferece aos fornecedores uma oportunidade de integrar reforço local onde as cargas estão concentradas. A Hexcel Corporation introduziu o HexPly M949 na JEC World 2025 para melhorar a consistência da superfície de carbono cosmético, limitando manchas brancas e pinholes. A SABIC também recebeu uma patente nos EUA para uma porta traseira de compósito híbrido que combina laminados termoplásticos de fibra contínua com estruturas termoplásticas moldadas por injeção.
Os componentes internos se beneficiam da flexibilidade de design dos sistemas moldados por injeção e sobremoldados para painéis de porta, painéis de instrumentos e conchas de assento. Os componentes de chassi e estruturais incluem pilares B, painéis de piso e suportes frontais, onde a absorção de energia e a menor massa apoiam metas de segurança e eficiência. A Universidade de Delaware relatou uma redução de massa de 60% em relação ao aço para um pilar B de termoplástico reforçado com fibra de carbono que atendeu aos requisitos de impacto lateral da Norma Federal de Segurança de Veículos Motorizados 214. As peças nessas categorias precisam de orientação de fibra personalizada e geometria adequada para atender aos requisitos de carga no nível do veículo. Elas também oferecem aos fabricantes uma oportunidade de substituir vários elementos metálicos por um design moldado mais integrado. Os programas internos podem usar a mesma flexibilidade de formação e moldagem sem as exigências cosméticas impostas aos painéis externos. Os programas estruturais requerem validação mais extensa, mas podem se beneficiar da absorção de energia e da menor massa dos componentes. Os componentes de trem de força e sob o capô usam sulfeto de polifenileno e poliéter éter cetona para resistir ao calor e a produtos químicos. A Envalior demonstrou um protótipo de compartimento de bateria para veículos elétricos usando laminados de polipropileno reforçado com fibra contínua com um núcleo de polipropileno de fibra de vidro longa na JEC World 2025. Essas aplicações criam múltiplas rotas de demanda dentro do setor de termoplástico de carbono automotivo.

Análise Geográfica
Ásia-Pacífico
A Ásia-Pacífico detinha 40,12% da participação de mercado em 2026 e a previsão é que avance a um CAGR de 14,68% até 2032. A China possui uma cadeia de fornecimento integrada que se estende da produção de precursor de poliacrilonitrila até compósitos automotivos acabados. Em fevereiro de 2025, a Associação de Promoção de Cooperação Econômico-Técnica Internacional da China emitiu uma especificação técnica preliminar para compósitos termoplásticos automotivos reforçados com fibra de carbono para consulta pública. O Japão permanece focado em fibra de carbono de alta qualidade e compósitos avançados. O Banco do Japão para Cooperação Internacional apoiou um pacote de financiamento de 300 milhões de USD para a Toray Composite Materials America em junho de 2025 para expandir a capacidade de fibra de carbono para aplicações de tanques de hidrogênio de alta pressão.
América do Norte
O mercado de termoplástico de carbono automotivo na América do Norte é apoiado pelo desenvolvimento de plataformas de veículos elétricos, atividade de relocalização e capacidades transferidas do processamento termoplástico aeroespacial. A redefinição da Economia Média de Combustível Corporativa em 2025 ajustou as metas federais, enquanto a economia de autonomia dos veículos continuou a influenciar as escolhas de materiais. A Avient Corporation relatou que suas fitas de termoplástico reforçado com fibra de carbono Polystrand estenderam a vida útil do piso compósito de caminhões pesados em 20%-25%, reduzindo o peso. A Norma Federal de Segurança de Veículos Motorizados nº 305a também exige evidências confiáveis da integridade do trem de força elétrico e favorece fornecedores com suporte de validação.
Europa, América do Sul e Oriente Médio e África
O mercado de termoplástico de carbono automotivo na Europa está sendo remodelado por meio de estratégias de fornecedores sob o Regulamento (UE) 2026/1738, que entra em vigor para suas principais disposições a partir de setembro de 2028 e cria obrigações de recuperação de material para componentes de polímero reforçado com fibra de carbono. A Syensqo introduziu produtos compósitos ReGen destinados a adicionar conteúdo reciclado sem exigir alterações nos processos dos fabricantes de equipamentos originais. A Envalior trouxe uma viga de teto conversível Tepex para produção em série com um fabricante premium alemão em 2025. A América do Sul permanece em estágio inicial de adoção, com o Brasil liderando a atividade regional à medida que a política de veículos elétricos e o investimento em manufatura se desenvolvem. O Oriente Médio e a África oferecem uma abertura de longo prazo por meio de programas de montagem de veículos e diversificação industrial na Arábia Saudita e na África do Sul.
Cenário Competitivo
Concentração do Mercado
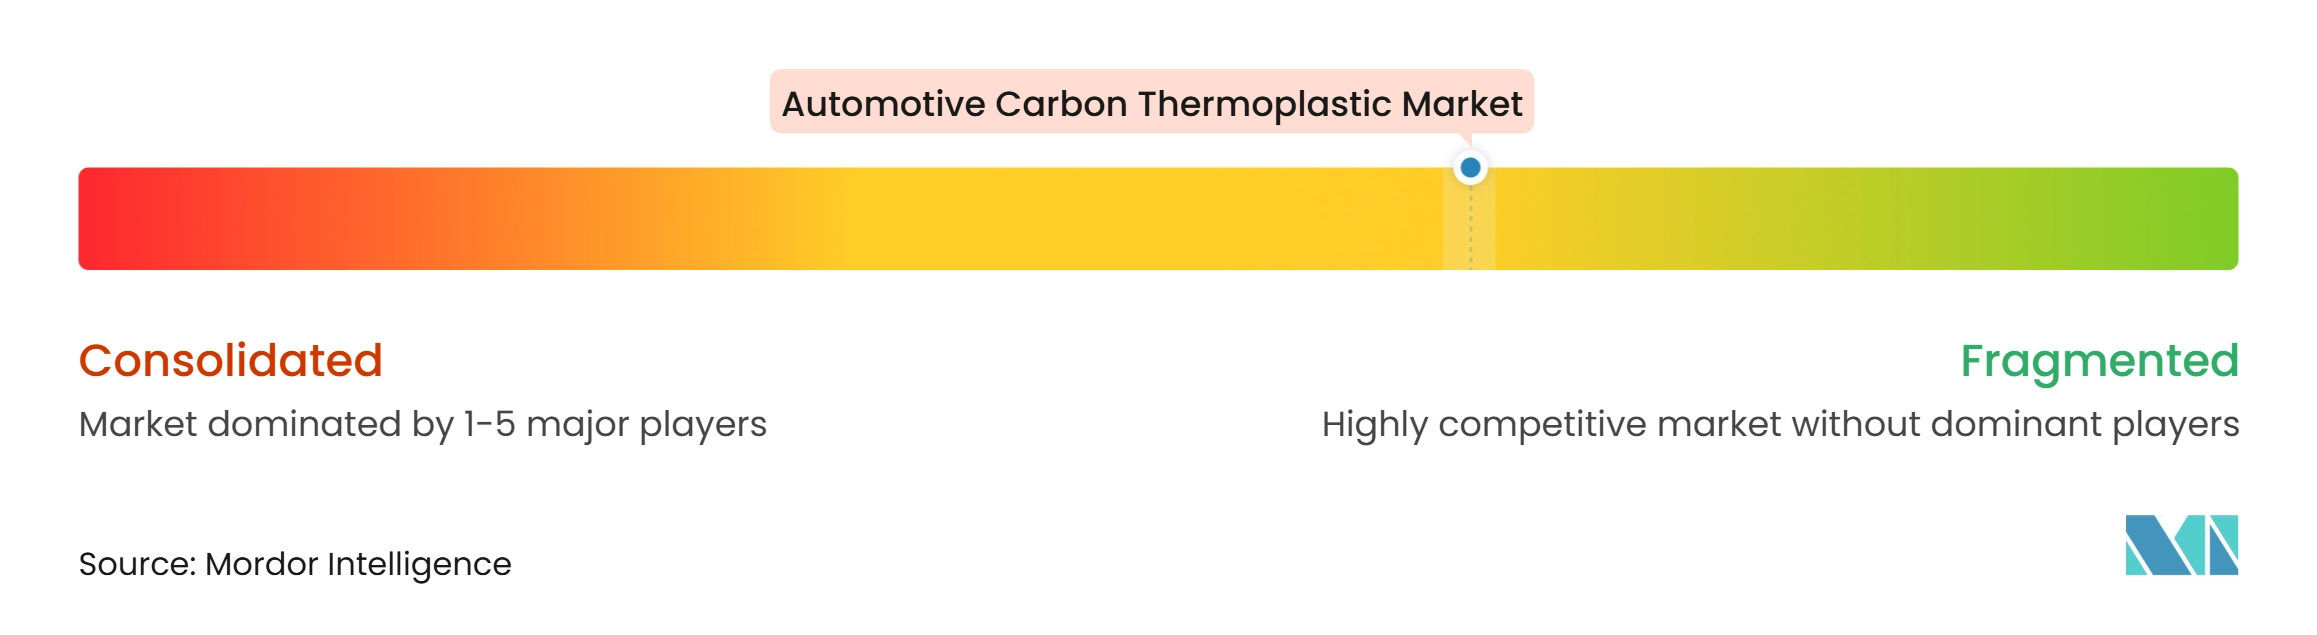
O mercado de termoplástico de carbono automotivo é moderadamente concentrado, com os cinco principais participantes incluindo Mitsubishi Chemical Group Corporation, BASF, TORAY INDUSTRIES, INC., Teijin Limited e Solvay. O mercado de termoplástico de carbono automotivo tem concentração no fornecimento upstream de fibra de carbono e maior fragmentação entre compostos downstream, fornecedores de resina e fabricantes de peças. As atividades atuais de materiais especiais anteriormente associadas à LANXESS e à Solvay também são conduzidas por meio da Envalior e da Syensqo, respectivamente. A escala continua sendo importante porque os clientes automotivos exigem fornecimento estável e qualidade de produção consistente.
Os principais fornecedores estão expandindo seus papéis além do fornecimento de materiais. A Arkema comercializa sistemas PEKK e fitas de fibra de carbono unidirecional para conversores, o que apoia uma posição mais integrada na cadeia de valor. A SABIC introduziu o MEGAMOLDING para combinar materiais, dados de processo e orientação de ferramental para peças termoplásticas de grande porte. A Mitsubishi Chemical Group Corporation iniciou uma expansão faseada da capacidade de fibra de carbono em suas plantas de Tokai e Sacramento, visando quase o dobro de sua capacidade atual para aplicações de alta qualidade até 2027. Esses movimentos mostram a necessidade de apoiar os programas de produção dos clientes, bem como o fornecimento de matéria-prima.
A reciclagem está se tornando outra base de competição no mercado de termoplástico de carbono automotivo. A Asahi Kasei Corporation está desenvolvendo um processo de recuperação de fibra contínua usando ácido sulfúrico eletrolisado. A Syensqo e a Vartega formaram uma colaboração para usar fibra de carbono reciclada pós-industrial de sites norte-americanos em aplicações de alto desempenho. A ISO 19350:2025 e os requisitos europeus de circularidade de veículos favorecem empresas que podem demonstrar rastreabilidade de materiais, desempenho de conteúdo reciclado e dados de qualificação.
Líderes do Setor de Termoplástico de Carbono Automotivo
-
Mitsubishi Chemical Group Corporation
-
BASF
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Solvay
- *Isenção de responsabilidade: Principais participantes classificados em nenhuma ordem específica
Mercado de Termoplástico de Carbono Automotivo Empresas cobertas neste relatório
- Arkema
- Asahi Kasei Corporation
- Avient Corporation
- BASF
- Celanese Corporation
- CompLam Material Co., Ltd.
- Ensinger
- Hexcel Corporation
- Jiangsu Qiyi Technology Co., Ltd
- LANXESS
- Mitsubishi Chemical Group Corporation
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- TORAY INDUSTRIES, INC.
Desenvolvimentos industriais recentes em Mercado de Termoplástico de Carbono Automotivo
- Julho de 2026: A Mitsubishi Chemical Group Corporation introduziu uma nova série de prepregs de fibra de carbono de alto desempenho projetados para aplicações industriais avançadas. O desenvolvimento apoia o mercado de termoplástico de carbono automotivo ao expandir a disponibilidade de materiais compósitos avançados de fibra de carbono para componentes de veículos leves e aplicações estruturais.
- Junho de 2025: A Arkema e a Hexcel Corporation apresentaram um demonstrador de porta de saída de emergência de termoplástico PEKK/fibra de carbono no âmbito do projeto HELUES. O processo de formação e sobremoldagem alcançou um ciclo de produção de menos de 2 minutos e reduziu as operações de montagem em até 90%, apoiando o mercado de termoplástico de carbono automotivo por meio de fabricação de compósitos mais rápida, complexidade de produção reduzida e eficiência de processamento aprimorada.
Escopo do Relatório Global do Mercado de Termoplástico de Carbono Automotivo
Os termoplásticos de carbono automotivos são materiais compósitos leves que combinam reforço de fibra de carbono com resinas poliméricas termoplásticas. Eles fornecem alta resistência, rigidez, resistência ao impacto e flexibilidade de design para componentes de veículos, ao mesmo tempo em que apoiam a redução de peso e a eficiência de fabricação.
O Mercado de Termoplástico de Carbono Automotivo é segmentado por tipo de resina, aplicação e geografia. Por tipo de resina, o mercado é segmentado em poliamida (PA), poliéter éter cetona (PEEK), sulfeto de polifenileno (PPS), policarbonato (PC), polipropileno (PP) e outros tipos de resina. Por aplicação, o mercado é segmentado em painéis externos da carroceria e fechamentos, componentes internos, chassi e componentes estruturais, componentes de trem de força e sob o capô, e outras aplicações. O relatório também abrange o tamanho do mercado e as previsões para termoplásticos de carbono automotivos em 16 países. Para cada segmento, o dimensionamento e as previsões do mercado foram feitos com base no valor (USD).
Visão geral da segmentação
| Poliamida (PA) |
| Poliéter Éter Cetona (PEEK) |
| Sulfeto de Polifenileno (PPS) |
| Policarbonato (PC) |
| Polipropileno (PP) |
| Outros Tipos de Resina |
| Painéis Externos da Carroceria e Fechamentos |
| Componentes Internos |
| Chassi e Componentes Estruturais |
| Componentes de Trem de Força e Sob o Capô |
| Outras Aplicações |
| Ásia-Pacífico | China |
| Índia | |
| Japão | |
| Coreia do Sul | |
| Países da ASEAN | |
| Restante da Ásia-Pacífico | |
| América do Norte | Estados Unidos |
| Canadá | |
| México | |
| Europa | Alemanha |
| Reino Unido | |
| França | |
| Itália | |
| Países Nórdicos | |
| Rússia | |
| Restante da Europa | |
| América do Sul | Brasil |
| Argentina | |
| Restante da América do Sul | |
| Oriente Médio e África | Arábia Saudita |
| África do Sul | |
| Restante do Oriente Médio e África |
| Por Tipo de Resina | Poliamida (PA) | |
| Poliéter Éter Cetona (PEEK) | ||
| Sulfeto de Polifenileno (PPS) | ||
| Policarbonato (PC) | ||
| Polipropileno (PP) | ||
| Outros Tipos de Resina | ||
| Por Aplicação | Painéis Externos da Carroceria e Fechamentos | |
| Componentes Internos | ||
| Chassi e Componentes Estruturais | ||
| Componentes de Trem de Força e Sob o Capô | ||
| Outras Aplicações | ||
| Por Geografia | Ásia-Pacífico | China |
| Índia | ||
| Japão | ||
| Coreia do Sul | ||
| Países da ASEAN | ||
| Restante da Ásia-Pacífico | ||
| América do Norte | Estados Unidos | |
| Canadá | ||
| México | ||
| Europa | Alemanha | |
| Reino Unido | ||
| França | ||
| Itália | ||
| Países Nórdicos | ||
| Rússia | ||
| Restante da Europa | ||
| América do Sul | Brasil | |
| Argentina | ||
| Restante da América do Sul | ||
| Oriente Médio e África | Arábia Saudita | |
| África do Sul | ||
| Restante do Oriente Médio e África | ||
Principais Perguntas Respondidas no Relatório
Qual é o tamanho do mercado de termoplástico de carbono automotivo?
O tamanho do mercado de termoplástico de carbono automotivo foi avaliado em 472,92 milhões de USD em 2026 e estima-se que cresça de 532,50 milhões de USD em 2027 para atingir 992,88 milhões de USD até 2032, a um CAGR de 13,27% durante o período de previsão (2027-2032).
O que está impulsionando a demanda por termoplásticos de carbono automotivos?
O aliviamento de peso de veículos elétricos a bateria, a produção automatizada rápida, a substituição de metal e os componentes elétricos de alta tensão apoiam a demanda, à medida que os fabricantes buscam menor massa e peças mais integradas.
Qual tipo de resina detinha a maior participação em 2026?
A poliamida (PA) detinha uma participação de 36,78% em 2026 porque equilibra custo, compatibilidade de processamento e desempenho em componentes automotivos moldados e estampados de alto volume.
Qual aplicação tem a previsão de crescimento mais rápido até 2032?
A previsão é que os painéis externos da carroceria e fechamentos avancem a um CAGR de 15,06% até 2032, apoiados pelo uso em capôs, portas traseiras, tetos e outras grandes superfícies de veículos.