
Marktgröße und Marktanteil für automotive Kohlenstoff-Thermoplaste
Marktübersicht
| Studienzeitraum | 2022 - 2032 |
|---|---|
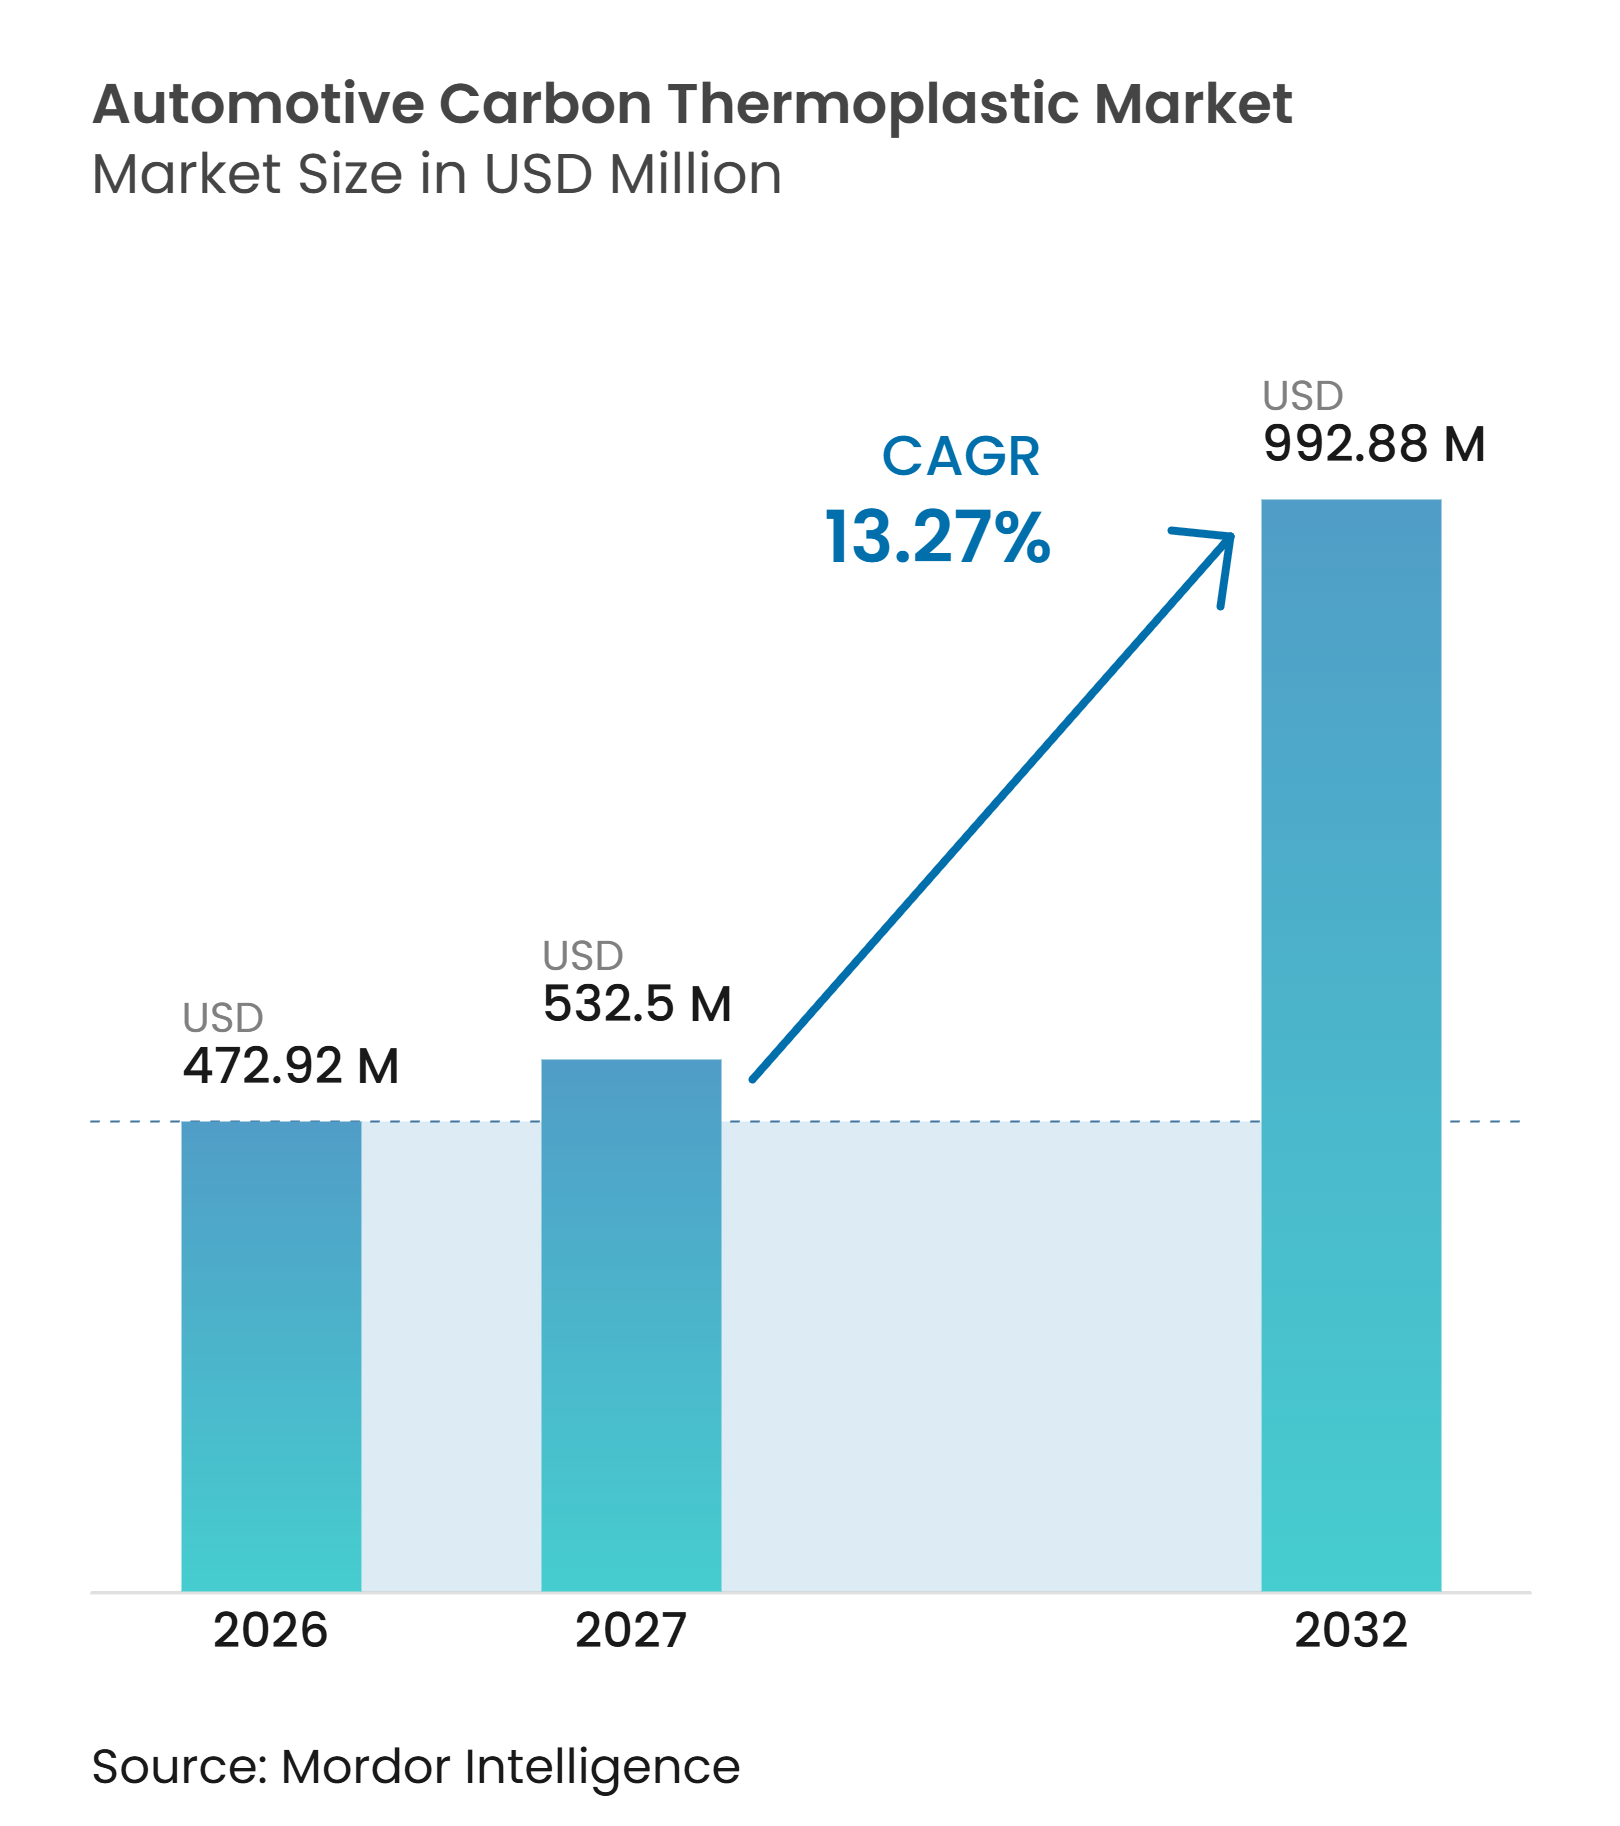
| Marktgröße (2027) | 532.5 Millionen US-Dollar |
| Marktgröße (2032) | 992.88 Millionen US-Dollar |
| Wachstumsrate (2027 - 2032) | 13.27 % |
| Schnellstwachsender Markt | Asien-Pazifik |
| Größter Markt | Asien-Pazifik |
| Marktkonzentration | Mittel |
Hauptakteure *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert Bild © Mordor Intelligence. Wiederverwendung erfordert Namensnennung gemäß CC BY 4.0. | |
Marktanalyse für automotive Kohlenstoff-Thermoplaste von Mordor Intelligence
Die Marktgröße für automotive Kohlenstoff-Thermoplaste wurde im Jahr 2026 auf 472,92 Millionen USD geschätzt und wird voraussichtlich von 532,50 Millionen USD im Jahr 2027 auf 992,88 Millionen USD bis 2032 wachsen, bei einem CAGR von 13,27 % während des Prognosezeitraums (2027–2032). Der Markt für automotive Kohlenstoff-Thermoplaste profitiert von Elektrofahrzeugprogrammen, die die durch Batteriepackungen hinzugefügte Masse ausgleichen müssen, während die Reichweite erhalten bleibt. Kohlenstofffaserverstärkte Thermoplaste können das Komponentengewicht reduzieren und eine schnellere Produktion als viele duroplastische Verbundwerkstoffprozesse ermöglichen, einschließlich automatisierter Stanzzyklen von bis zu 90 Sekunden. Verarbeitungsverbesserungen ermöglichen es Lieferanten zudem, Einlegeteile, Verstärkungen und geformte Merkmale in weniger Fertigungsschritten zu kombinieren. Dies reduziert die Teileanzahl und kann Nacharbeiten wie Befestigung und Klebstoffbondierung begrenzen. Die Materialkosten und das noch unreife Rückgewinnungssystem für Endlosfaserverbundwerkstoffe bleiben die wesentlichen Hindernisse für eine breitere Akzeptanz im Markt für automotive Kohlenstoff-Thermoplaste.
Wesentliche Erkenntnisse des Berichts
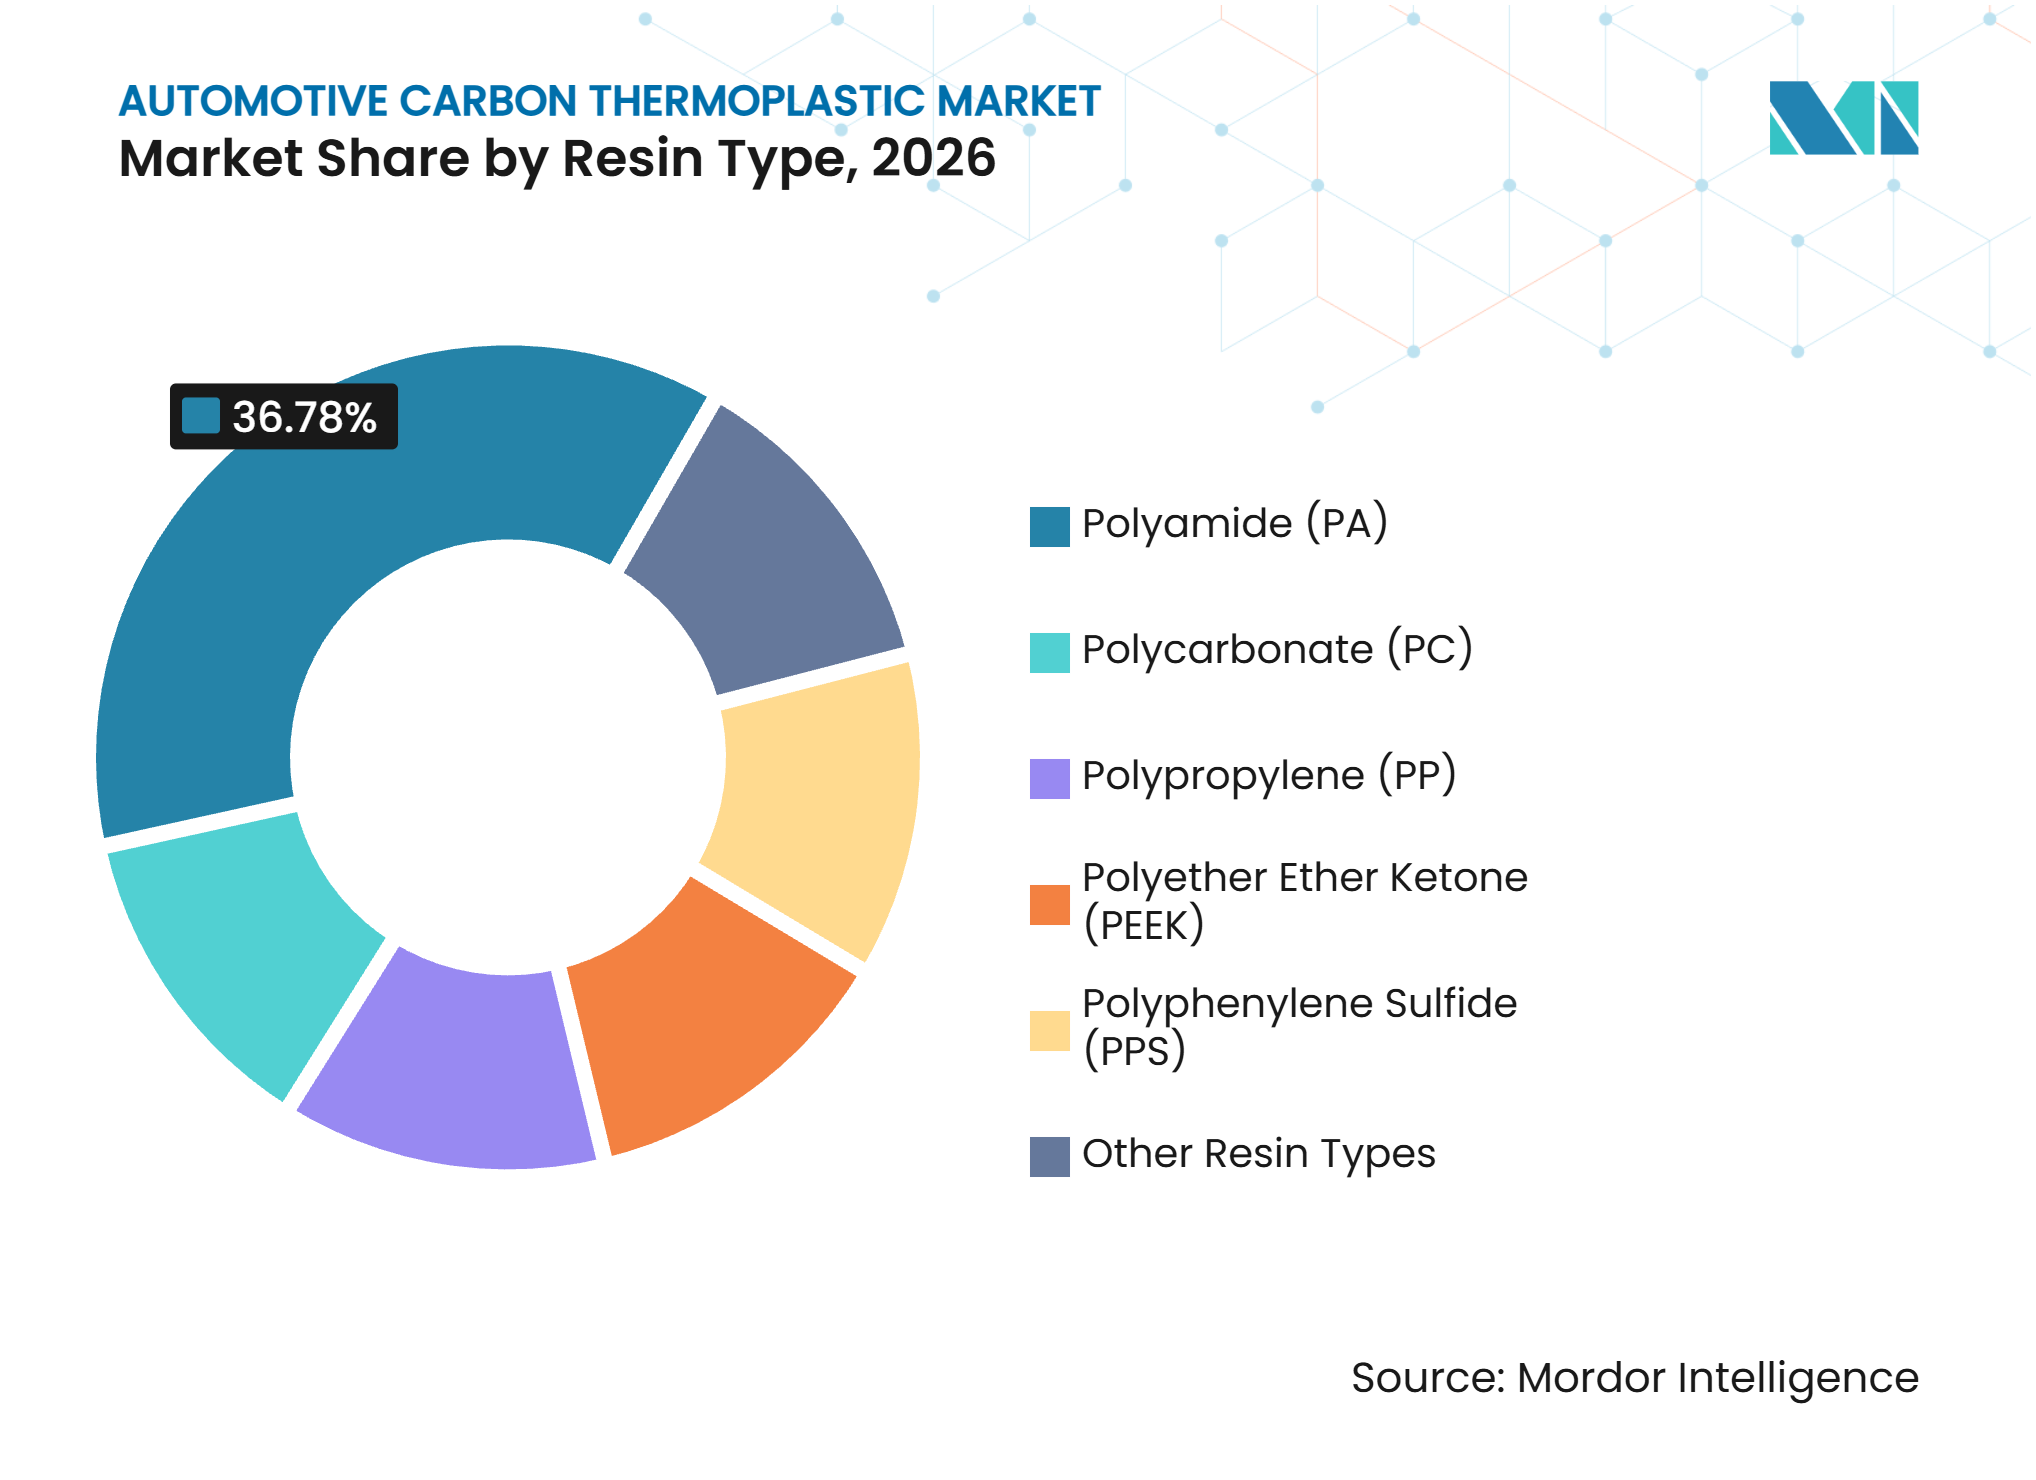
- Nach Harztyp hielt Polyamid (PA) im Jahr 2026 einen Marktanteil von 36,78 % am Markt für automotive Kohlenstoff-Thermoplaste, während Polyetheretherketon (PEEK) bis 2032 voraussichtlich mit einem CAGR von 14,19 % wachsen wird.
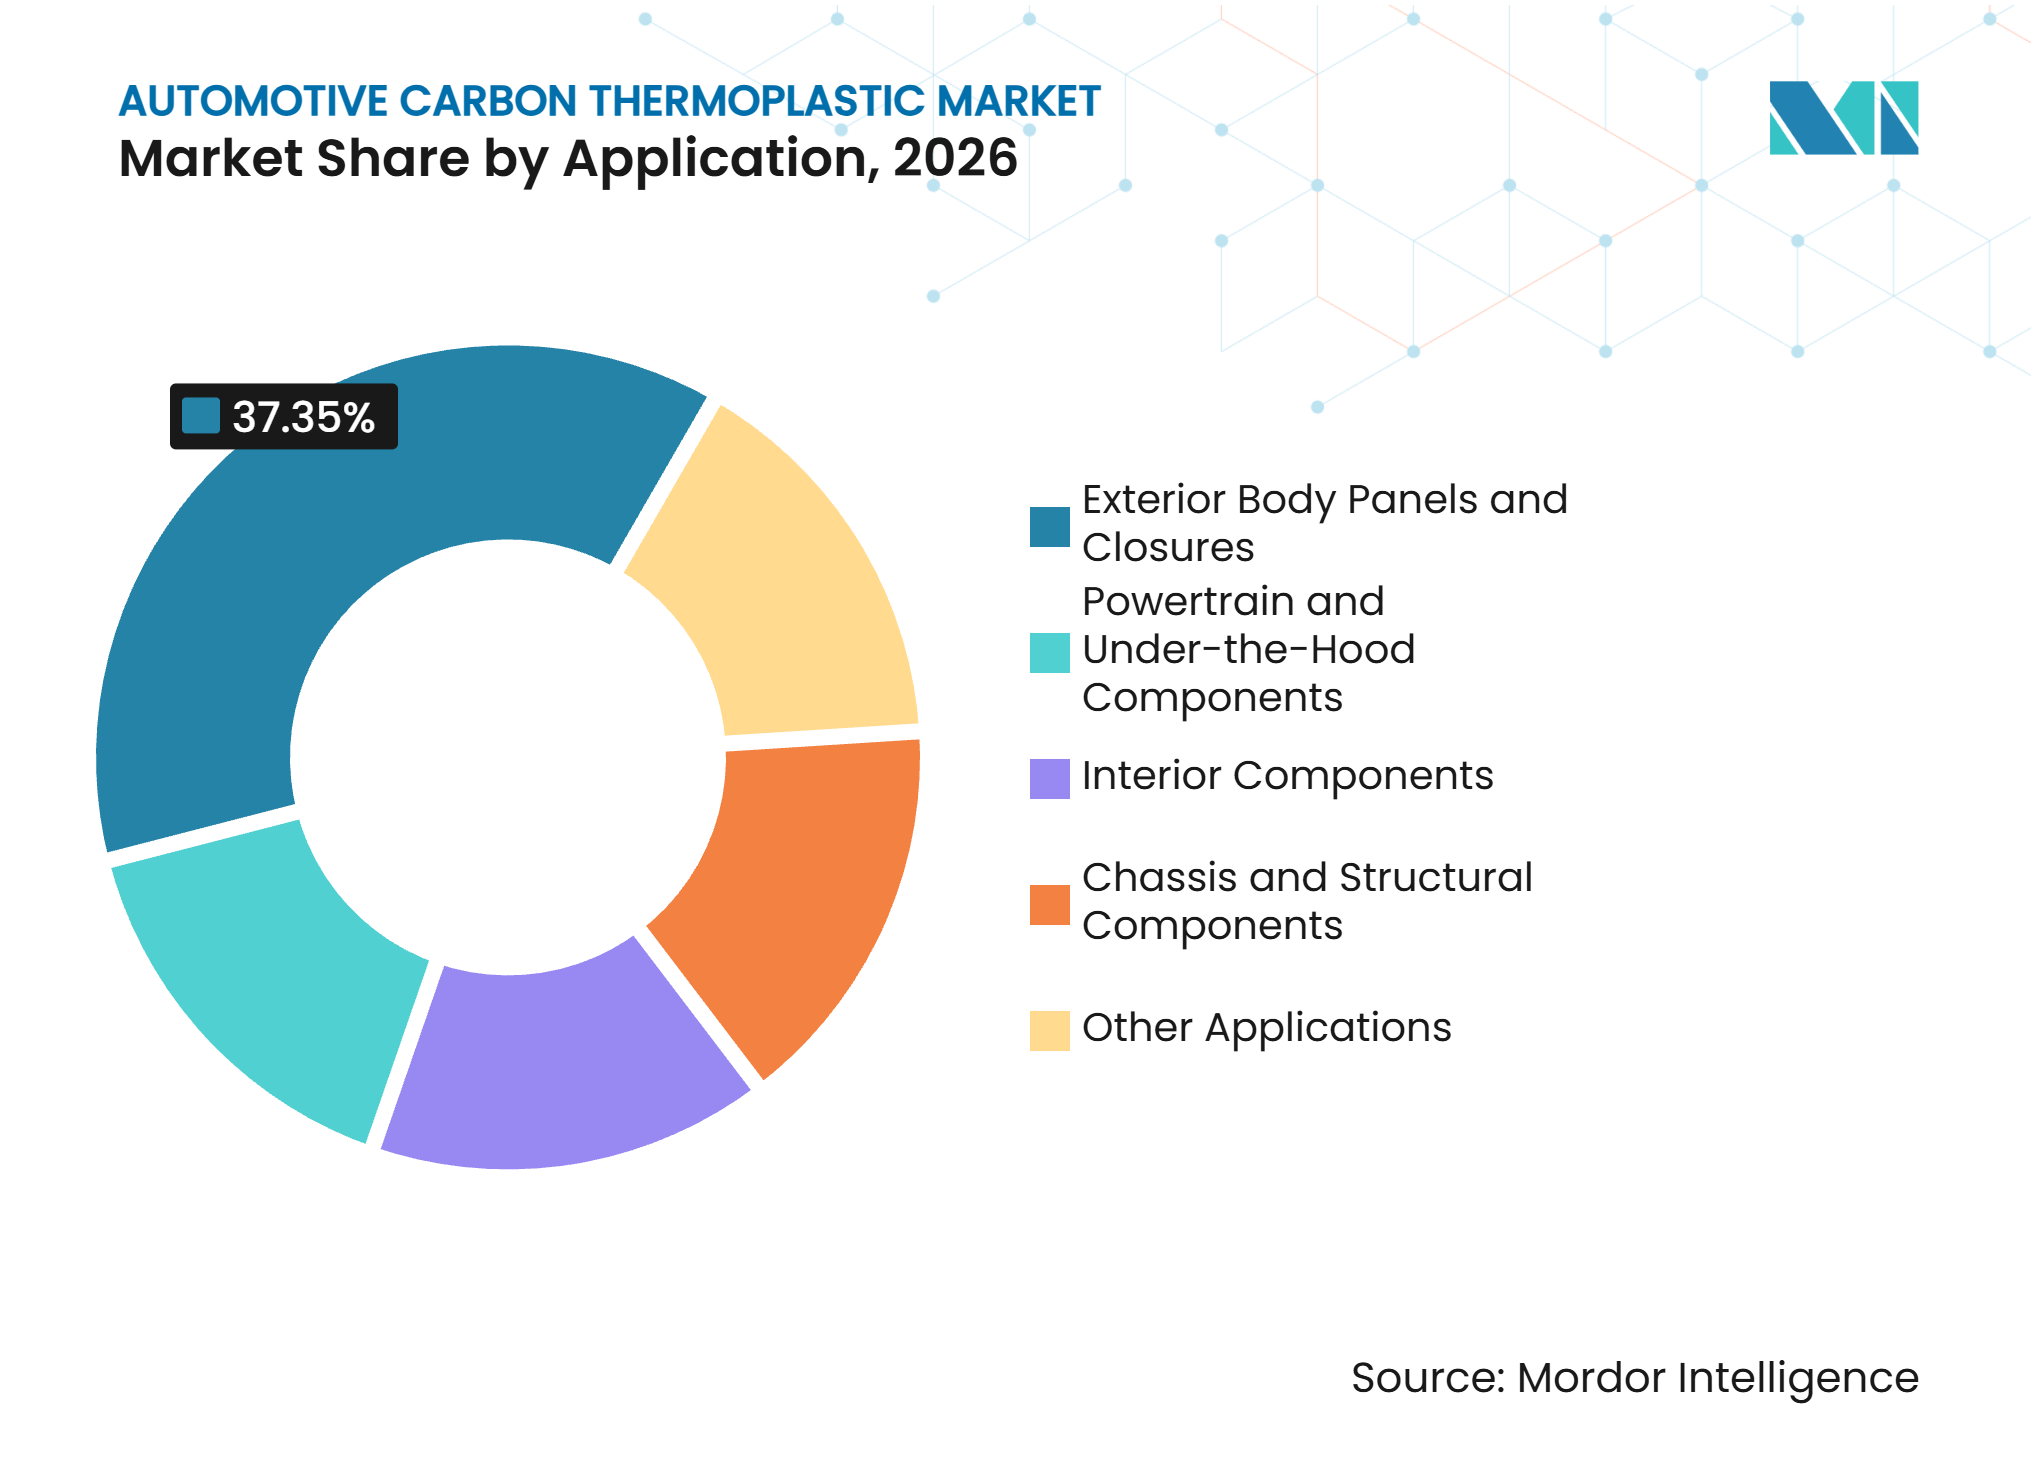
- Nach Anwendung hielten Außenkarosserieteile und Verschlüsse im Jahr 2026 einen Marktanteil von 37,35 % am Markt für automotive Kohlenstoff-Thermoplaste und werden bis 2032 voraussichtlich mit einem CAGR von 15,06 % wachsen.
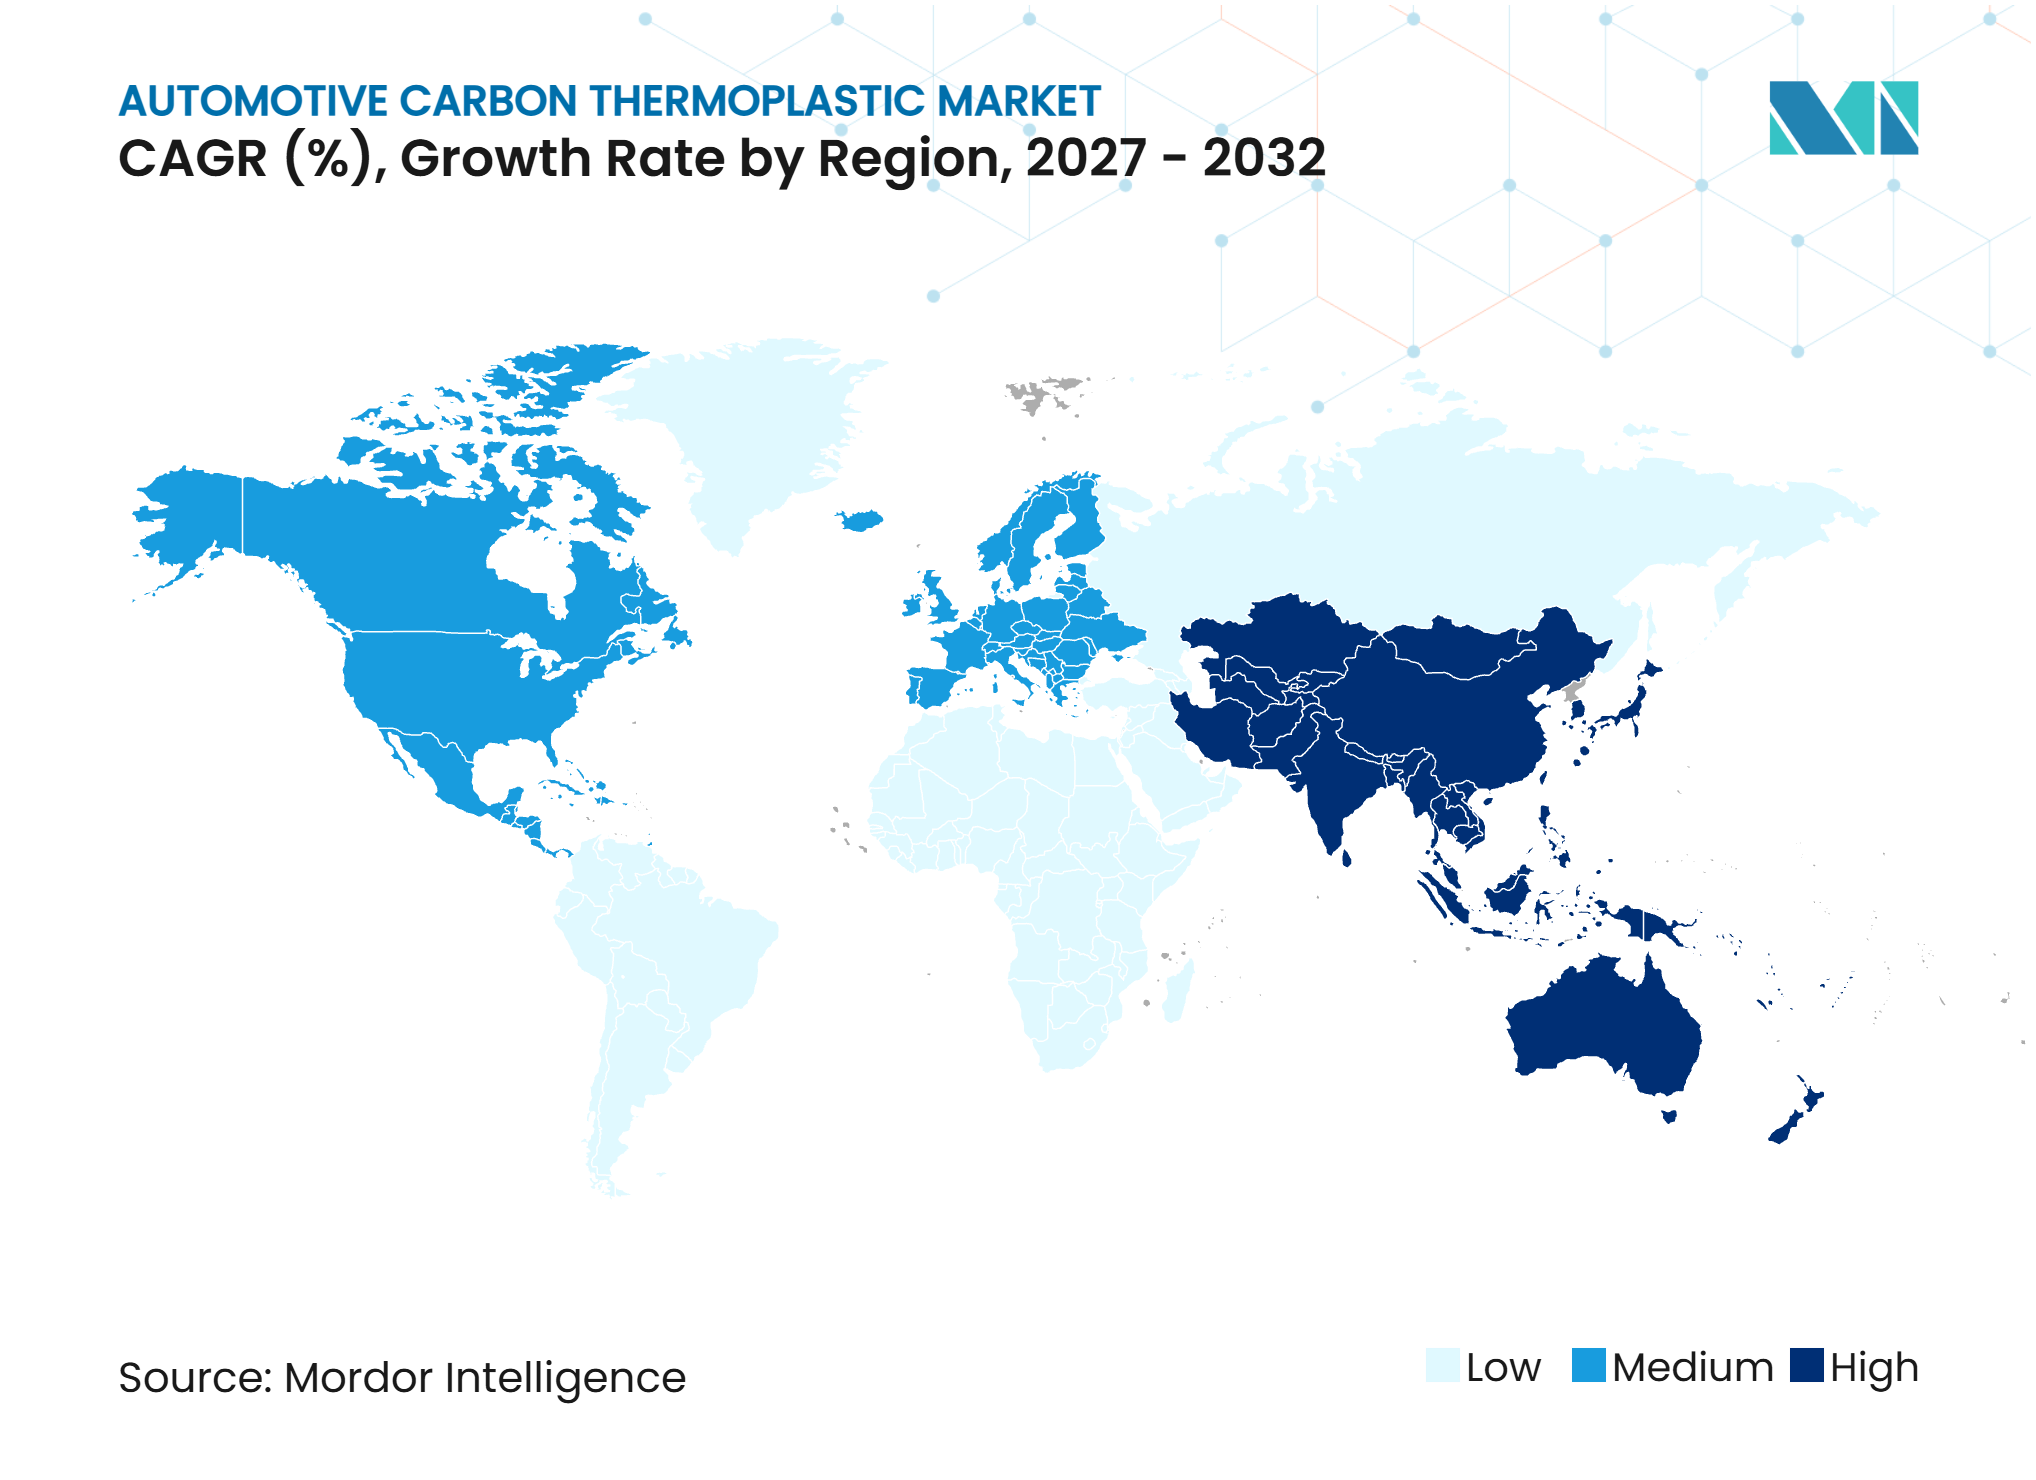
- Nach Geografie hielt Asien-Pazifik im Jahr 2026 einen Marktanteil von 40,12 % am Markt für automotive Kohlenstoff-Thermoplaste und wird bis 2032 voraussichtlich mit einem CAGR von 14,68 % wachsen.
Hinweis: Die in diesem Bericht angegebenen Marktzahlen basieren auf dem proprietären Schätzrahmen von Mordor Intelligence, der neun Monate an Ist-Daten mit den Prognosen für das vierte Quartal des Basisjahres 2026 kombiniert.
Markttrends und Einblicke
Analyse der Treiberwirkung*
| Treiber | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Fahrzeugleichtbau für die Reichweite von Elektrofahrzeugen und die Einhaltung von Emissionsvorschriften | +3.5% | Global, Nordamerika, EU, APAC-Kernmärkte | Kurzfristig (≤ 2 Jahre) |
| Schnellzyklusverarbeitung und automatisierte Hochvolumenproduktion | +2.8% | Global, Konzentration in Deutschland, Japan, Südkorea, USA | Mittelfristig (2–4 Jahre) |
| Metallersatz in Struktur- und Motorraum-Komponenten | +2.2% | APAC-Kernmärkte, Ausweitung auf Nordamerika und EU | Mittelfristig (2–4 Jahre) |
| Elektrifizierungsbedingte Nachfrage nach thermisch stabilen elektrischen Komponenten | +1.8% | Global, Priorität APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Integriertes Hybridformen und Teilekonsolidierung | +1.2% | EU und Japan, Ausweitung auf Nordamerika | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Fahrzeugleichtbau für die Reichweite von Elektrofahrzeugen und die Einhaltung von Emissionsvorschriften
Der Markt für automotive Kohlenstoff-Thermoplaste ist zunehmend mit der Notwendigkeit verbunden, die Fahrzeugmasse bei batterieelektrischen Fahrzeugen zu reduzieren. Das U.S. Department of Energy gibt an, dass eine Fahrzeuggewichtsreduzierung um 10 % den Kraftstoff- oder Energieverbrauch um 6 %–8 % verbessern kann[1]. Batteriepackungen fügen typischerweise 300–600 kg hinzu, sodass leichtere Strukturen die Reichweite verlängern oder eine kleinere Batteriepackung ermöglichen können. Die National Highway Traffic Safety Administration hat das Corporate Average Fuel Economy-Programm im Jahr 2025 neu ausgerichtet und die Kraftstoffwirtschaftlichkeit als gesetzliche Anforderung für Hersteller beibehalten. Ein geringeres Strukturgewicht kann auch den Batteriekapazitätsbedarf und die damit verbundenen Kosten reduzieren. Diese Wechselwirkung unterstützt kontinuierliche Materialinvestitionen im Markt für automotive Kohlenstoff-Thermoplaste.
Schnellzyklusverarbeitung und automatisierte Hochvolumenproduktion
Die traditionelle Herstellung von duroplastischen Kohlenstofffasern erforderte oft lange Aushärtezeiten, die sich nicht für die Hochvolumen-Automobilproduktion eigneten. Thermoplastische Matrices ermöglichen einen anderen Produktionsweg durch automatisiertes Stanzformen und Umspritzen. Eine Studie aus dem Jahr 2025 dokumentierte einen vollautomatisierten 90-Sekunden-Zyklus für ein strukturelles Automobilpanel sowie Prozessparameter, die für Werke mit einer Jahresproduktion von 80.000–100.000 Einheiten relevant sind. SABIC stellte seine MEGAMOLDING-Plattform auf der K 2025 für große thermoplastische Teile vor, mit berichteten Zyklen unter 90 Sekunden für Teile bis zu 1,3 m × 1,8 m. Die automatisierte Produktion kann den direkten Arbeitsaufwand reduzieren und die Fertigungskonsistenz verbessern. Da die Ausrüstungskosten auf eine größere Produktion verteilt werden, kann der Markt für automotive Kohlenstoff-Thermoplaste ein breiteres Spektrum an Volumenprogrammen erschließen.
Metallersatz in Struktur- und Motorraum-Komponenten
Der Metallersatz geht über Premiumfahrzeuge hinaus, da Hersteller nach einfacherer Montage und weniger Einzelteilen suchen. BASF und WAL Low Carbon Technology präsentierten auf der CHINAPLAS 2025 einen Lufttank für Nutzfahrzeuge aus Ultramid-Polyamid. Die Unternehmen berichteten von einer Gewichtsreduzierung von 10 %–20 % gegenüber Aluminium und mehr als 50 % gegenüber Stahl. Die Verarbeitung thermoplastischer Verbundwerkstoffe kann komplexe Formen erzeugen, die sekundäre Montageschritte vermeiden können. Dies ist nützlich in Struktur- und Motorraum-Systemen, wo Korrosionsbeständigkeit und integrierte Geometrie wichtig sind. Es eröffnet dem Markt für automotive Kohlenstoff-Thermoplaste einen Zugang zu Anwendungen, bei denen der Hauptwert aus der Teilekonsolidierung und nicht allein aus dem Gewicht resultiert.
Integriertes Hybridformen und Teilekonsolidierung
Das integrierte Hybridformen kombiniert einen Organoblech-Einleger mit einem faserverstärkten Thermoplast in einem einzigen Pressenzyklus. Dieser Ansatz hat sich von Demonstrationsaktivitäten hin zur Serienproduktion für Teile wie Batterieabdeckungen und Querträger entwickelt. Das Verfahren reduziert den Bedarf an Nieten, Klebstoffbondierung und separaten Verstärkungsteilen. Es kann daher einen Teil des Materialkostenaufschlags durch geringere Werkzeugkomplexität und weniger Arbeitsgänge ausgleichen. Der Effekt ist am relevantesten für Karosserieteile und Motorraum-Baugruppen, die mehrere Funktionen in einer Komponente vereinen können. Diese Prozessvorteile unterstützen den Markt für automotive Kohlenstoff-Thermoplaste, wo Hersteller sowohl Gewichtsreduzierung als auch reproduzierbare Produktionsgeschwindigkeit benötigen.
Analyse der Hemmnisse*
| Hemmnis | (~) % Auswirkung auf die CAGR-Prognose | Geografische Relevanz | Zeithorizont der Auswirkung |
|---|---|---|---|
| Kostenaufschlag für Kohlenstofffasern und Hochleistungsharze | -2.5% | Global, am stärksten in Südamerika, Naher Osten und Afrika sowie preissensiblen APAC-Märkten | Kurzfristig (≤ 2 Jahre) |
| Begrenzte End-of-Life-Recyclinginfrastruktur und Designstandards | -1.8% | EU, Compliance-Risiko; APAC und Nordamerika | Mittelfristig (2–4 Jahre) |
| Anisotropie, Feuchtigkeitsmanagement und Komplexität der Crash-Validierung | -1.2% | Global | Langfristig (≥ 4 Jahre) |
| Quelle: Mordor Intelligence | |||
Kostenaufschlag für Kohlenstofffasern und Hochleistungsharze
Kohlenstofffasern bleiben teurer als Glasfasern, was ihre Verwendung auf Premiumfahrzeugprogramme beschränkt. Kohlenstofffasern kosten 5–15 Mal so viel pro Kilogramm wie Glasfasern, während Polyetheretherketon 60–150 USD pro kg kostet, verglichen mit 2–5 USD pro kg für Polyamid. Dieses Kostenprofil lenkt die Verwendung auf Teile, bei denen die reduzierte Masse gegen Reichweite, Batterie- oder Leistungswert abgewogen werden kann. Chinesische Hersteller erhöhen die T300- und T700-Kapazität, was die Kostenlücke bei Standardmodul-Anwendungen verringern kann. SGL Carbon meldete im Jahr 2025 einen Rückgang des Umsatzes im Bereich Composite Solutions um 12,7 % infolge des Preisdrucks in der Automobillieferkette. Der Markt für automotive Kohlenstoff-Thermoplaste könnte auch mit regionalen Versorgungsunterschieden konfrontiert werden, wenn Handelsmaßnahmen chinesische Verbundwerkstoffimporte betreffen.
Begrenzte End-of-Life-Recyclinginfrastruktur und Designstandards
Die Verordnung (EU) 2026/1738 trat am 13. August 2026 in Kraft und schreibt vor, dass kohlenstofffaserverstärkte Polymerkomponenten demontiert, getrennt und zurückgewonnen werden müssen, anstatt Kohlenstofffasern als gefährlichen Stoff zu behandeln[2]. Die Verordnung schreibt außerdem einen Anteil von 15 % recyceltem Kunststoff in neuen Fahrzeugen ab 2032 und 25 % ab 2036 vor. Lieferanten müssen daher Rückgewinnungswege nachweisen und recycelte thermoplastische Matrices beschaffen. Das Recycling von Endlosfaser-Thermoplasten befindet sich noch im Pilotmaßstab, obwohl Asahi Kasei Corporation ein elektrolysiertes Schwefelsäureverfahren entwickelt hat, das die Festigkeit der Endlosfasern erhalten soll. Die Internationale Organisation für Normung (ISO) 19350:2025 bietet eine Methode zur Bewertung der Zugfestigkeitsverteilung und der Grenzflächenscherfestigkeit von recycelten Kohlenstofffasern. Das Fehlen allgemein anerkannter Designstandards kann die Qualifizierung von Recyclingmaterialien im Markt für automotive Kohlenstoff-Thermoplaste verlangsamen.
*Unsere Prognosen behandeln die Auswirkungen von Treibern und Einschränkungen als richtungsweisend und nicht additiv. Die Wirkungsprognosen berücksichtigen Basiswachstum, Mischungseffekte und Wechselwirkungen zwischen Variablen.
Segmentanalyse
Nach Harztyp:
Polyamid führt, während Polyetheretherketon aufholtPolyamid hielt im Jahr 2026 einen Marktanteil von 36,78 %. Sein Verarbeitungsbereich von 230–290 °C, Kosten von 2–5 USD pro kg und die Eignung für etablierte Spritzguss- und Stanzprozesse unterstützen den Einsatz in Türmodulen, Instrumententafelträgern und Sitzstrukturen. Polyamid bietet eine praktische Balance zwischen Leistung, Kosten und Fertigungsgeschwindigkeit. Es eignet sich für Teile, die tägliche Produktionsanforderungen erfüllen müssen, ohne auf eine spezialisierte Harzplattform umzusteigen. Seine etablierte Versorgungsbasis hilft Komponentenherstellern auch dabei, vertraute Verarbeitungsmethoden beizubehalten, wenn sie das Verstärkungsformat ändern. Asahi Kasei Corporation präsentierte auf der K 2025 LEONA-Polyamidqualitäten mit PFAS-freien, reibungsarmen Eigenschaften für Automobilgetriebeeinheiten und Aktuatoren. Diese Qualitäten zeigen, wie das Material über den konventionellen Struktureinsatz hinausgeht. Das Harz kann in Formaten verstärkt werden, die sowohl für gestanzte Laminate als auch für geformte Komponenten geeignet sind. Sein Einsatz auf etablierten Anlagen kann den Fertigungsaufwand für Lieferanten reduzieren, die in Verbundwerkstoffprogramme einsteigen. Polyamid bleibt das Referenzharz für Anwendungen, die eine Hochvolumenproduktion ohne das Kostenprofil von Hochleistungspolymeren erfordern.
Polyetheretherketon wird bis 2032 voraussichtlich mit einem CAGR von 14,19 % wachsen. Die Marktgröße für automotive Kohlenstoff-Thermoplaste bei diesem Harz wird durch die Nachfrage nach Hochspannungs-Elektrofahrzeugteilen gestützt, die thermische Stabilität über 250 °C erfordern. Diese Anforderungen sind besonders relevant, wenn eine Komponente heißen Flüssigkeiten, elektrischen Lasten oder eng kontrollierten Toleranzen ausgesetzt ist. Polyetheretherketon hat daher eine engere Anwendungsbasis als Polyamid, wird jedoch in Teilen eingesetzt, bei denen seine Leistungsmerkmale notwendig sind. Sein Kostenprofil bedeutet, dass die Auswahl am ehesten gerechtfertigt ist, wenn Standardthermoplaste die Betriebsbedingungen nicht erfüllen können. Dies positioniert es in elektrischen und thermischen Managementkomponenten und nicht in breiten Innenraumanwendungen. Polyphenylensulfid (PPS) wird auch in Motorraum- und elektrischen Antriebssystemen eingesetzt, da es gegenüber Automatikgetriebeöl, Kühlmittel und Batterieelektrolyten beständig ist. Celanese Corporation entwickelte Fortron PPS FX75T1 R für Hochdruck-Elektrofahrzeugkühlkreisläufe. Polycarbonat hat eine stabile Rolle in optikbezogenen Komponenten, einschließlich Head-up-Display-Linsen und Panoramadachstrukturen. Polypropylen bleibt für Innenraum- und Unterbodenteile relevant, während neuere Optionen wie Polyetherimid, Polyetherketonketon, biobasiertes PA11 und niedrigschmelzendes Polyaryletherketone spezielle Leistungsanforderungen erfüllen.


Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Nach Anwendung:
Außenkarosserieteile und Verschlüsse führen sowohl bei Umfang als auch bei WachstumAußenkarosserieteile und Verschlüsse hielten im Jahr 2026 einen Marktanteil von 37,35 %. Das Segment wird bis 2032 voraussichtlich auch mit einem CAGR von 15,06 % wachsen. Premium- und Leistungsfahrzeughersteller verwenden sichtbare Kohlenstoffverbundoberflächen für Optik und reduzierte Masse. Mainstream-Elektrofahrzeughersteller verwenden auch Motorhauben, Hecktüren und Dächer, um größere Gewichtseinsparungen über große Panelflächen zu erzielen. Die Anwendung im Markt für automotive Kohlenstoff-Thermoplaste eignet sich für Teile, die einen klaren Massevorteil bieten können, ohne die Qualität der sichtbaren Oberfläche zu beeinträchtigen. Sie ermöglicht es Herstellern auch, Strukturunterstützung und Außenstyling-Merkmale in einer einzigen Baugruppe enger zusammenzuführen. Diese Teile können einen praktischen Ausgangspunkt bieten, da ihr Gewichtsbeitrag auf Fahrzeugebene sichtbar ist. Ihr Design gibt Lieferanten auch die Möglichkeit, lokale Verstärkungen dort zu integrieren, wo Lasten konzentriert sind. Hexcel Corporation stellte auf der JEC World 2025 HexPly M949 vor, um die Konsistenz kosmetischer Kohlenstoffoberflächen durch Begrenzung von weißen Flecken und Pinholes zu verbessern. SABIC erhielt außerdem ein US-Patent für eine hybride Verbundwerkstoff-Hecktür, die Endlosfaser-Thermoplastlaminate mit spritzgegossenen thermoplastischen Strukturen kombiniert.
Innenraumkomponenten profitieren von der Designflexibilität spritzgegossener und umspritzter Systeme für Türverkleidungen, Instrumententafeln und Sitzschalen. Fahrwerk- und Strukturkomponenten umfassen B-Säulen, Bodenplatten und Frontendträger, bei denen Energieabsorption und geringere Masse Sicherheits- und Effizienzziele unterstützen. Die University of Delaware berichtete von einer Massenreduzierung um 60 % gegenüber Stahl für eine kohlenstofffaserverstärkte thermoplastische B-Säule, die die Anforderungen des Federal Motor Vehicle Safety Standard 214 für Seitenaufprall erfüllte. Teile in diesen Kategorien benötigen eine maßgeschneiderte Faserorientierung und geeignete Geometrie, um die Lastanforderungen auf Fahrzeugebene zu erfüllen. Sie geben Herstellern auch die Möglichkeit, mehrere Metallelemente durch ein stärker integriertes geformtes Design zu ersetzen. Innenraumprogramme können dieselbe Form- und Gießflexibilität nutzen, ohne die kosmetischen Anforderungen an Außenpanele. Strukturprogramme erfordern eine umfangreichere Validierung, können jedoch von Energieabsorption und geringerer Komponentenmasse profitieren. Antriebsstrang- und Motorraum-Komponenten verwenden Polyphenylensulfid und Polyetheretherketon, um Hitze und Chemikalien zu widerstehen. Envalior demonstrierte auf der JEC World 2025 einen Prototyp eines Elektrofahrzeug-Batteriegehäuses aus endlosfaserverstärkten Polypropylenlaminate mit einem Langglaspolypropylen-Kern. Diese Anwendungen schaffen mehrere Nachfragerouten innerhalb der Branche für automotive Kohlenstoff-Thermoplaste.

Notiz: Segmentanteile aller Einzelsegmente sind nach dem Berichtskauf verfügbar
Geografische Analyse
Asien-Pazifik
Asien-Pazifik hielt im Jahr 2026 einen Marktanteil von 40,12 % und wird bis 2032 voraussichtlich mit einem CAGR von 14,68 % wachsen. China verfügt über eine integrierte Lieferkette, die von der Polyacrylnitril-Vorläuferproduktion bis hin zu fertigen Automobilverbundwerkstoffen reicht. Im Februar 2025 veröffentlichte die China International Economic-Technical Cooperation Promotion Association einen Entwurf einer technischen Spezifikation für kohlenstofffaserverstärkte thermoplastische Verbundwerkstoffe für Kraftfahrzeuge zur öffentlichen Konsultation. Japan bleibt auf hochwertige Kohlenstofffasern und fortschrittliche Verbundwerkstoffe fokussiert. Die Japan Bank for International Cooperation unterstützte im Juni 2025 ein Finanzierungspaket in Höhe von 300 Millionen USD für Toray Composite Materials America zur Erweiterung der Kohlenstofffaserkapazität für Hochdruck-Wasserstofftankanwendungen.
Nordamerika
Der Markt für automotive Kohlenstoff-Thermoplaste in Nordamerika wird durch die Entwicklung von Elektrofahrzeugplattformen, Reshoring-Aktivitäten und aus der Luft- und Raumfahrt-Thermoplastverarbeitung übertragene Kompetenzen gestützt. Die Neuausrichtung des Corporate Average Fuel Economy-Programms im Jahr 2025 passte die Bundesziele an, während die Reichweitenökonomie von Fahrzeugen weiterhin die Materialauswahl beeinflusste. Avient Corporation berichtete, dass seine Polystrand-kohlenstofffaserverstärkten Thermoplastbänder die Lebensdauer von Verbundwerkstoffböden für schwere Lkw um 20 %–25 % verlängerten und gleichzeitig das Gewicht reduzierten. Der Federal Motor Vehicle Safety Standard Nr. 305a erfordert außerdem glaubwürdige Nachweise der Integrität des elektrischen Antriebsstrangs und bevorzugt Lieferanten mit Validierungsunterstützung.
Europa, Südamerika sowie Naher Osten und Afrika
Der Markt für automotive Kohlenstoff-Thermoplaste in Europa wird durch Lieferantenstrategien im Rahmen der Verordnung (EU) 2026/1738 umgestaltet, die für ihre Hauptbestimmungen ab September 2028 in Kraft tritt und Materialrückgewinnungspflichten für kohlenstofffaserverstärkte Polymerkomponenten schafft. Syensqo führte ReGen-Verbundwerkstoffprodukte ein, die recycelten Inhalt hinzufügen sollen, ohne Änderungen an den Prozessen der Originalgerätehersteller zu erfordern. Envalior brachte 2025 einen Tepex-Cabriolet-Dachträger mit einem deutschen Premiumhersteller in die Serienproduktion. Südamerika befindet sich noch in einem frühen Adoptionsstadium, wobei Brasilien die regionale Aktivität anführt, da sich die Elektrofahrzeugpolitik und Fertigungsinvestitionen entwickeln. Naher Osten und Afrika bieten eine längerfristige Öffnung durch Fahrzeugmontage- und industrielle Diversifizierungsprogramme in Saudi-Arabien und Südafrika.
Wettbewerbslandschaft
Marktkonzentration
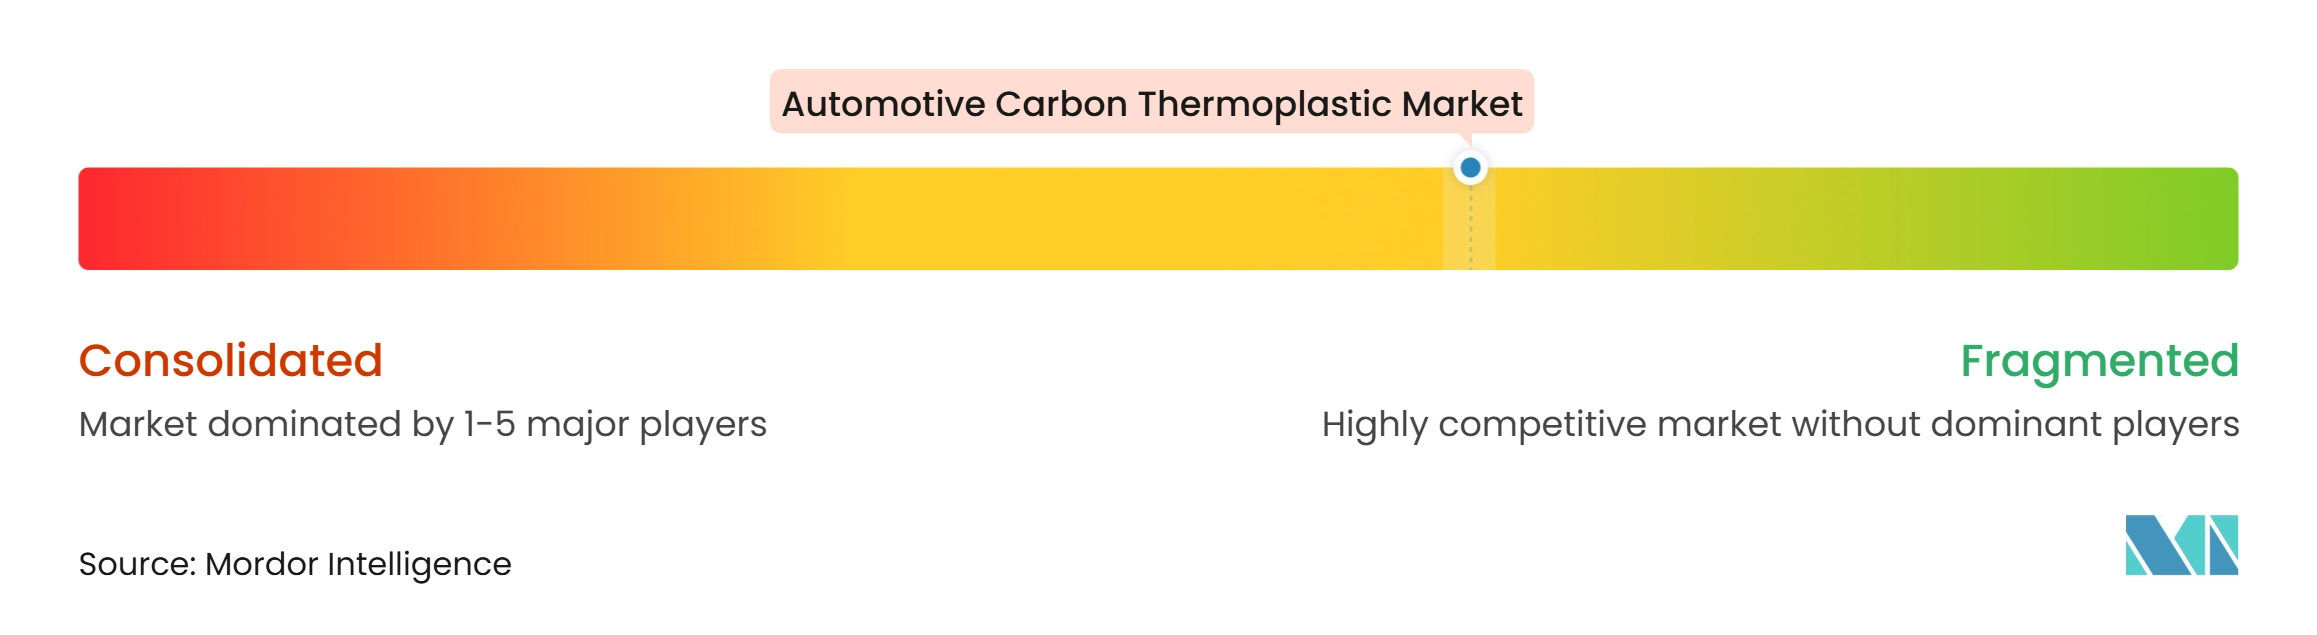
Der Markt für automotive Kohlenstoff-Thermoplaste ist mäßig konzentriert, wobei die fünf führenden Unternehmen Mitsubishi Chemical Group Corporation, BASF, TORAY INDUSTRIES, INC., Teijin Limited und Solvay umfassen. Der Markt für automotive Kohlenstoff-Thermoplaste weist eine Konzentration bei der vorgelagerten Kohlenstofffaserversorgung und eine breitere Fragmentierung bei nachgelagerten Compoundeuren, Harzlieferanten und Teileherstellern auf. Aktuelle Spezialwerkstoffaktivitäten, die früher mit LANXESS und Solvay verbunden waren, werden auch durch Envalior bzw. Syensqo durchgeführt. Skalierung bleibt wichtig, da Automobilkunden eine stabile Versorgung und gleichbleibende Produktionsqualität erfordern.
Führende Lieferanten erweitern ihre Rollen über die Materiallieferung hinaus. Arkema vermarktet PEKK-Systeme und unidirektionale Kohlenstofffaserbänder für Verarbeiter, was eine stärker integrierte Position in der Wertschöpfungskette unterstützt. SABIC führte MEGAMOLDING ein, um Materialien, Prozessdaten und Werkzeugführung für große thermoplastische Teile zu kombinieren. Mitsubishi Chemical Group Corporation begann eine schrittweise Erweiterung der Kohlenstofffaserkapazität in seinen Werken in Tokai und Sacramento mit dem Ziel, bis 2027 nahezu die doppelte aktuelle Kapazität für hochwertige Anwendungen zu erreichen. Diese Schritte zeigen die Notwendigkeit, Kundenproduktionsprogramme sowie die Rohstoffversorgung zu unterstützen.
Recycling wird zu einem weiteren Wettbewerbsfaktor im Markt für automotive Kohlenstoff-Thermoplaste. Asahi Kasei Corporation entwickelt ein Endlosfaser-Rückgewinnungsverfahren mit elektrolysierter Schwefelsäure. Syensqo und Vartega schlossen eine Zusammenarbeit, um post-industrielle recycelte Kohlenstofffasern aus nordamerikanischen Standorten in Hochleistungsanwendungen einzusetzen. ISO 19350:2025 und europäische Anforderungen an die Fahrzeugkreislaufwirtschaft begünstigen Unternehmen, die Materialrückverfolgbarkeit, Recyclinginhalt-Leistung und Qualifizierungsdaten nachweisen können.
Marktführer in der Branche für automotive Kohlenstoff-Thermoplaste
-
Mitsubishi Chemical Group Corporation
-
BASF
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Solvay
- *Haftungsausschluss: Hauptakteure in keiner bestimmten Reihenfolge sortiert
Markt für automotive Kohlenstoff-Thermoplaste Unternehmen in diesem Bericht
- Arkema
- Asahi Kasei Corporation
- Avient Corporation
- BASF
- Celanese Corporation
- CompLam Material Co., Ltd.
- Ensinger
- Hexcel Corporation
- Jiangsu Qiyi Technology Co., Ltd
- LANXESS
- Mitsubishi Chemical Group Corporation
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- TORAY INDUSTRIES, INC.
Neueste Industrielle Entwicklungen in Markt für automotive Kohlenstoff-Thermoplaste
- Juli 2026: Mitsubishi Chemical Group Corporation stellte eine neue Serie von Hochleistungs-Kohlenstofffaser-Prepregs vor, die für fortschrittliche industrielle Anwendungen konzipiert sind. Die Entwicklung unterstützt den Markt für automotive Kohlenstoff-Thermoplaste durch die Erweiterung der Verfügbarkeit fortschrittlicher Kohlenstofffaser-Verbundwerkstoffe für leichte Fahrzeugkomponenten und Strukturanwendungen.
- Juni 2025: Arkema und Hexcel Corporation stellten im Rahmen des HELUES-Projekts einen PEKK/Kohlenstofffaser-Thermoplast-Notausstiegstür-Demonstrator vor. Der Form- und Umspritzprozess erreichte einen Produktionszyklus von weniger als 2 Minuten und reduzierte die Montagevorgänge um bis zu 90 %, was den Markt für automotive Kohlenstoff-Thermoplaste durch schnellere Verbundwerkstoffherstellung, reduzierte Produktionskomplexität und verbesserte Verarbeitungseffizienz unterstützt.
Globaler Berichtsumfang für den Markt für automotive Kohlenstoff-Thermoplaste
Automotive Kohlenstoff-Thermoplaste sind leichte Verbundwerkstoffe, die Kohlenstofffaserverstärkung mit thermoplastischen Polymerharzen kombinieren. Sie bieten hohe Festigkeit, Steifigkeit, Schlagzähigkeit und Designflexibilität für Fahrzeugkomponenten und unterstützen gleichzeitig Gewichtsreduzierung und Fertigungseffizienz.
Der Markt für automotive Kohlenstoff-Thermoplaste ist nach Harztyp, Anwendung und Geografie segmentiert. Nach Harztyp ist der Markt in Polyamid (PA), Polyetheretherketon (PEEK), Polyphenylensulfid (PPS), Polycarbonat (PC), Polypropylen (PP) und sonstige Harztypen segmentiert. Nach Anwendung ist der Markt in Außenkarosserieteile und Verschlüsse, Innenraumkomponenten, Fahrwerk- und Strukturkomponenten, Antriebsstrang- und Motorraum-Komponenten sowie sonstige Anwendungen segmentiert. Der Bericht umfasst auch die Marktgröße und Prognosen für automotive Kohlenstoff-Thermoplaste in 16 Ländern. Für jedes Segment wurden die Marktgröße und Prognosen auf Basis des Wertes (USD) erstellt.
Segmentierungsübersicht
| Polyamid (PA) |
| Polyetheretherketon (PEEK) |
| Polyphenylensulfid (PPS) |
| Polycarbonat (PC) |
| Polypropylen (PP) |
| Sonstige Harztypen |
| Außenkarosserieteile und Verschlüsse |
| Innenraumkomponenten |
| Fahrwerk- und Strukturkomponenten |
| Antriebsstrang- und Motorraum-Komponenten |
| Sonstige Anwendungen |
| Asien-Pazifik | China |
| Indien | |
| Japan | |
| Südkorea | |
| ASEAN-Länder | |
| Übriges Asien-Pazifik | |
| Nordamerika | Vereinigte Staaten |
| Kanada | |
| Mexiko | |
| Europa | Deutschland |
| Vereinigtes Königreich | |
| Frankreich | |
| Italien | |
| Nordische Länder | |
| Russland | |
| Übriges Europa | |
| Südamerika | Brasilien |
| Argentinien | |
| Übriges Südamerika | |
| Naher Osten und Afrika | Saudi-Arabien |
| Südafrika | |
| Übriger Naher Osten und Afrika |
| Nach Harztyp | Polyamid (PA) | |
| Polyetheretherketon (PEEK) | ||
| Polyphenylensulfid (PPS) | ||
| Polycarbonat (PC) | ||
| Polypropylen (PP) | ||
| Sonstige Harztypen | ||
| Nach Anwendung | Außenkarosserieteile und Verschlüsse | |
| Innenraumkomponenten | ||
| Fahrwerk- und Strukturkomponenten | ||
| Antriebsstrang- und Motorraum-Komponenten | ||
| Sonstige Anwendungen | ||
| Nach Geografie | Asien-Pazifik | China |
| Indien | ||
| Japan | ||
| Südkorea | ||
| ASEAN-Länder | ||
| Übriges Asien-Pazifik | ||
| Nordamerika | Vereinigte Staaten | |
| Kanada | ||
| Mexiko | ||
| Europa | Deutschland | |
| Vereinigtes Königreich | ||
| Frankreich | ||
| Italien | ||
| Nordische Länder | ||
| Russland | ||
| Übriges Europa | ||
| Südamerika | Brasilien | |
| Argentinien | ||
| Übriges Südamerika | ||
| Naher Osten und Afrika | Saudi-Arabien | |
| Südafrika | ||
| Übriger Naher Osten und Afrika | ||
Im Bericht beantwortete Schlüsselfragen
Wie groß ist der Markt für automotive Kohlenstoff-Thermoplaste?
Die Marktgröße für automotive Kohlenstoff-Thermoplaste wurde im Jahr 2026 auf 472,92 Millionen USD geschätzt und wird voraussichtlich von 532,50 Millionen USD im Jahr 2027 auf 992,88 Millionen USD bis 2032 wachsen, bei einem CAGR von 13,27 % während des Prognosezeitraums (2027–2032).
Was treibt die Nachfrage nach automotive Kohlenstoff-Thermoplasten an?
Leichtbau bei batterieelektrischen Fahrzeugen, schnelle automatisierte Produktion, Metallersatz und Hochspannungs-Elektrokomponenten stützen die Nachfrage, da Hersteller nach geringerer Masse und stärker integrierten Teilen suchen.
Welcher Harztyp hielt im Jahr 2026 den größten Marktanteil?
Polyamid (PA) hielt im Jahr 2026 einen Marktanteil von 36,78 %, da es Kosten, Verarbeitungskompatibilität und Leistung bei Hochvolumen-Spritzguss- und Stanzkomponenten für die Automobilindustrie ausbalanciert.
Welche Anwendung wird bis 2032 voraussichtlich am schnellsten wachsen?
Außenkarosserieteile und Verschlüsse werden bis 2032 voraussichtlich mit einem CAGR von 15,06 % wachsen, gestützt durch den Einsatz in Motorhauben, Hecktüren, Dächern und anderen großen Fahrzeugoberflächen.