
Taille et part du marché des thermoplastiques carbone automobiles
VUE D’ENSEMBLE DU MARCHÉ
| Période d'étude | 2022 - 2032 |
|---|---|
| Taille du Marché (2027) | 532.5 Millions de dollars américains |
| Taille du Marché (2032) | 992.88 Millions de dollars américains |
| Taux de croissance (2027 - 2032) | 13.27 % |
| Marché à la Croissance la Plus Rapide | Asie-Pacifique |
| Plus Grand Marché | Asie-Pacifique |
| Concentration du Marché | Moyen |
Acteurs majeurs *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier Image © Mordor Intelligence. La réutilisation nécessite une attribution sous CC BY 4.0. | |
Analyse du marché des thermoplastiques carbone automobiles par Mordor Intelligence
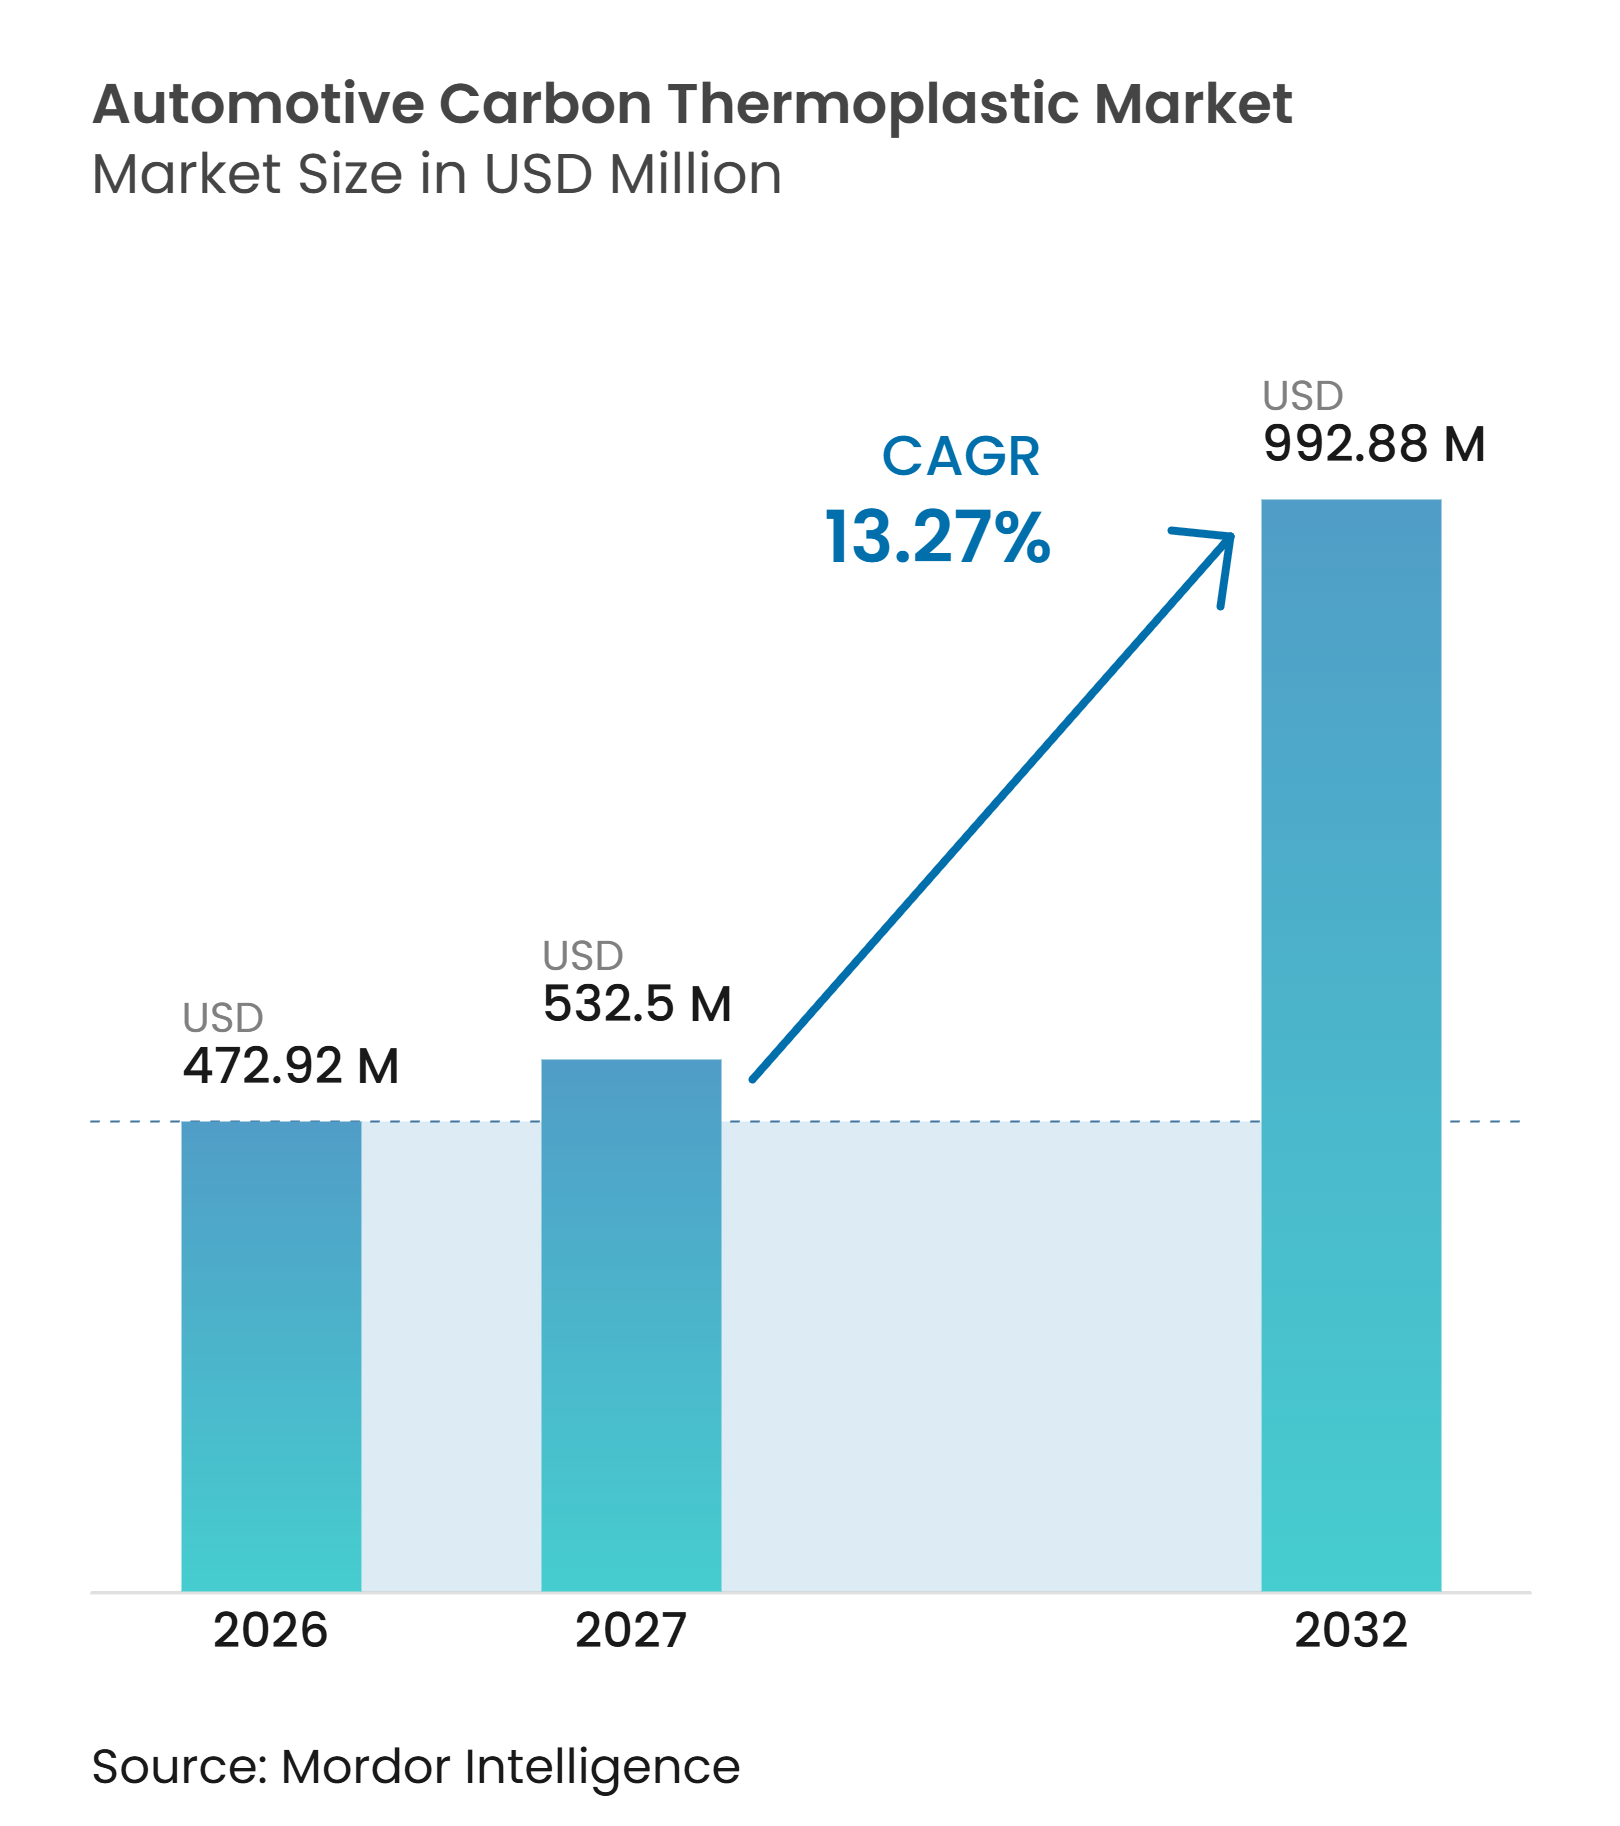
La taille du marché des thermoplastiques carbone automobiles était évaluée à 472,92 millions USD en 2026 et devrait croître de 532,50 millions USD en 2027 pour atteindre 992,88 millions USD d'ici 2032, à un CAGR de 13,27 % pendant la période de prévision (2027-2032). Le marché des thermoplastiques carbone automobiles bénéficie des programmes de véhicules électriques qui doivent compenser la masse ajoutée par les batteries tout en maintenant l'autonomie de conduite. Les thermoplastiques renforcés de fibres de carbone peuvent réduire le poids des composants et permettre une production plus rapide que de nombreux procédés composites thermodurcissables, notamment des cycles d'emboutissage automatisés aussi courts que 90 secondes. Les améliorations de traitement permettent également aux fournisseurs de combiner inserts, renforcement et caractéristiques moulées en moins d'étapes de fabrication. Cela réduit le nombre de pièces et peut limiter les travaux secondaires tels que le vissage et le collage adhésif. Le coût des matériaux et le système de récupération immature pour les composites à fibres continues restent les principales limites à une adoption plus large sur le marché des thermoplastiques carbone automobiles.
Points clés du rapport
- Par type de résine, le polyamide (PA) détenait 36,78 % de la part du marché des thermoplastiques carbone automobiles en 2026, tandis que le polyéther éther cétone (PEEK) devrait progresser à un CAGR de 14,19 % jusqu'en 2032.
- Par application, les panneaux de carrosserie extérieurs et les fermetures détenaient 37,35 % de la part du marché des thermoplastiques carbone automobiles en 2026 et devraient progresser à un CAGR de 15,06 % jusqu'en 2032.
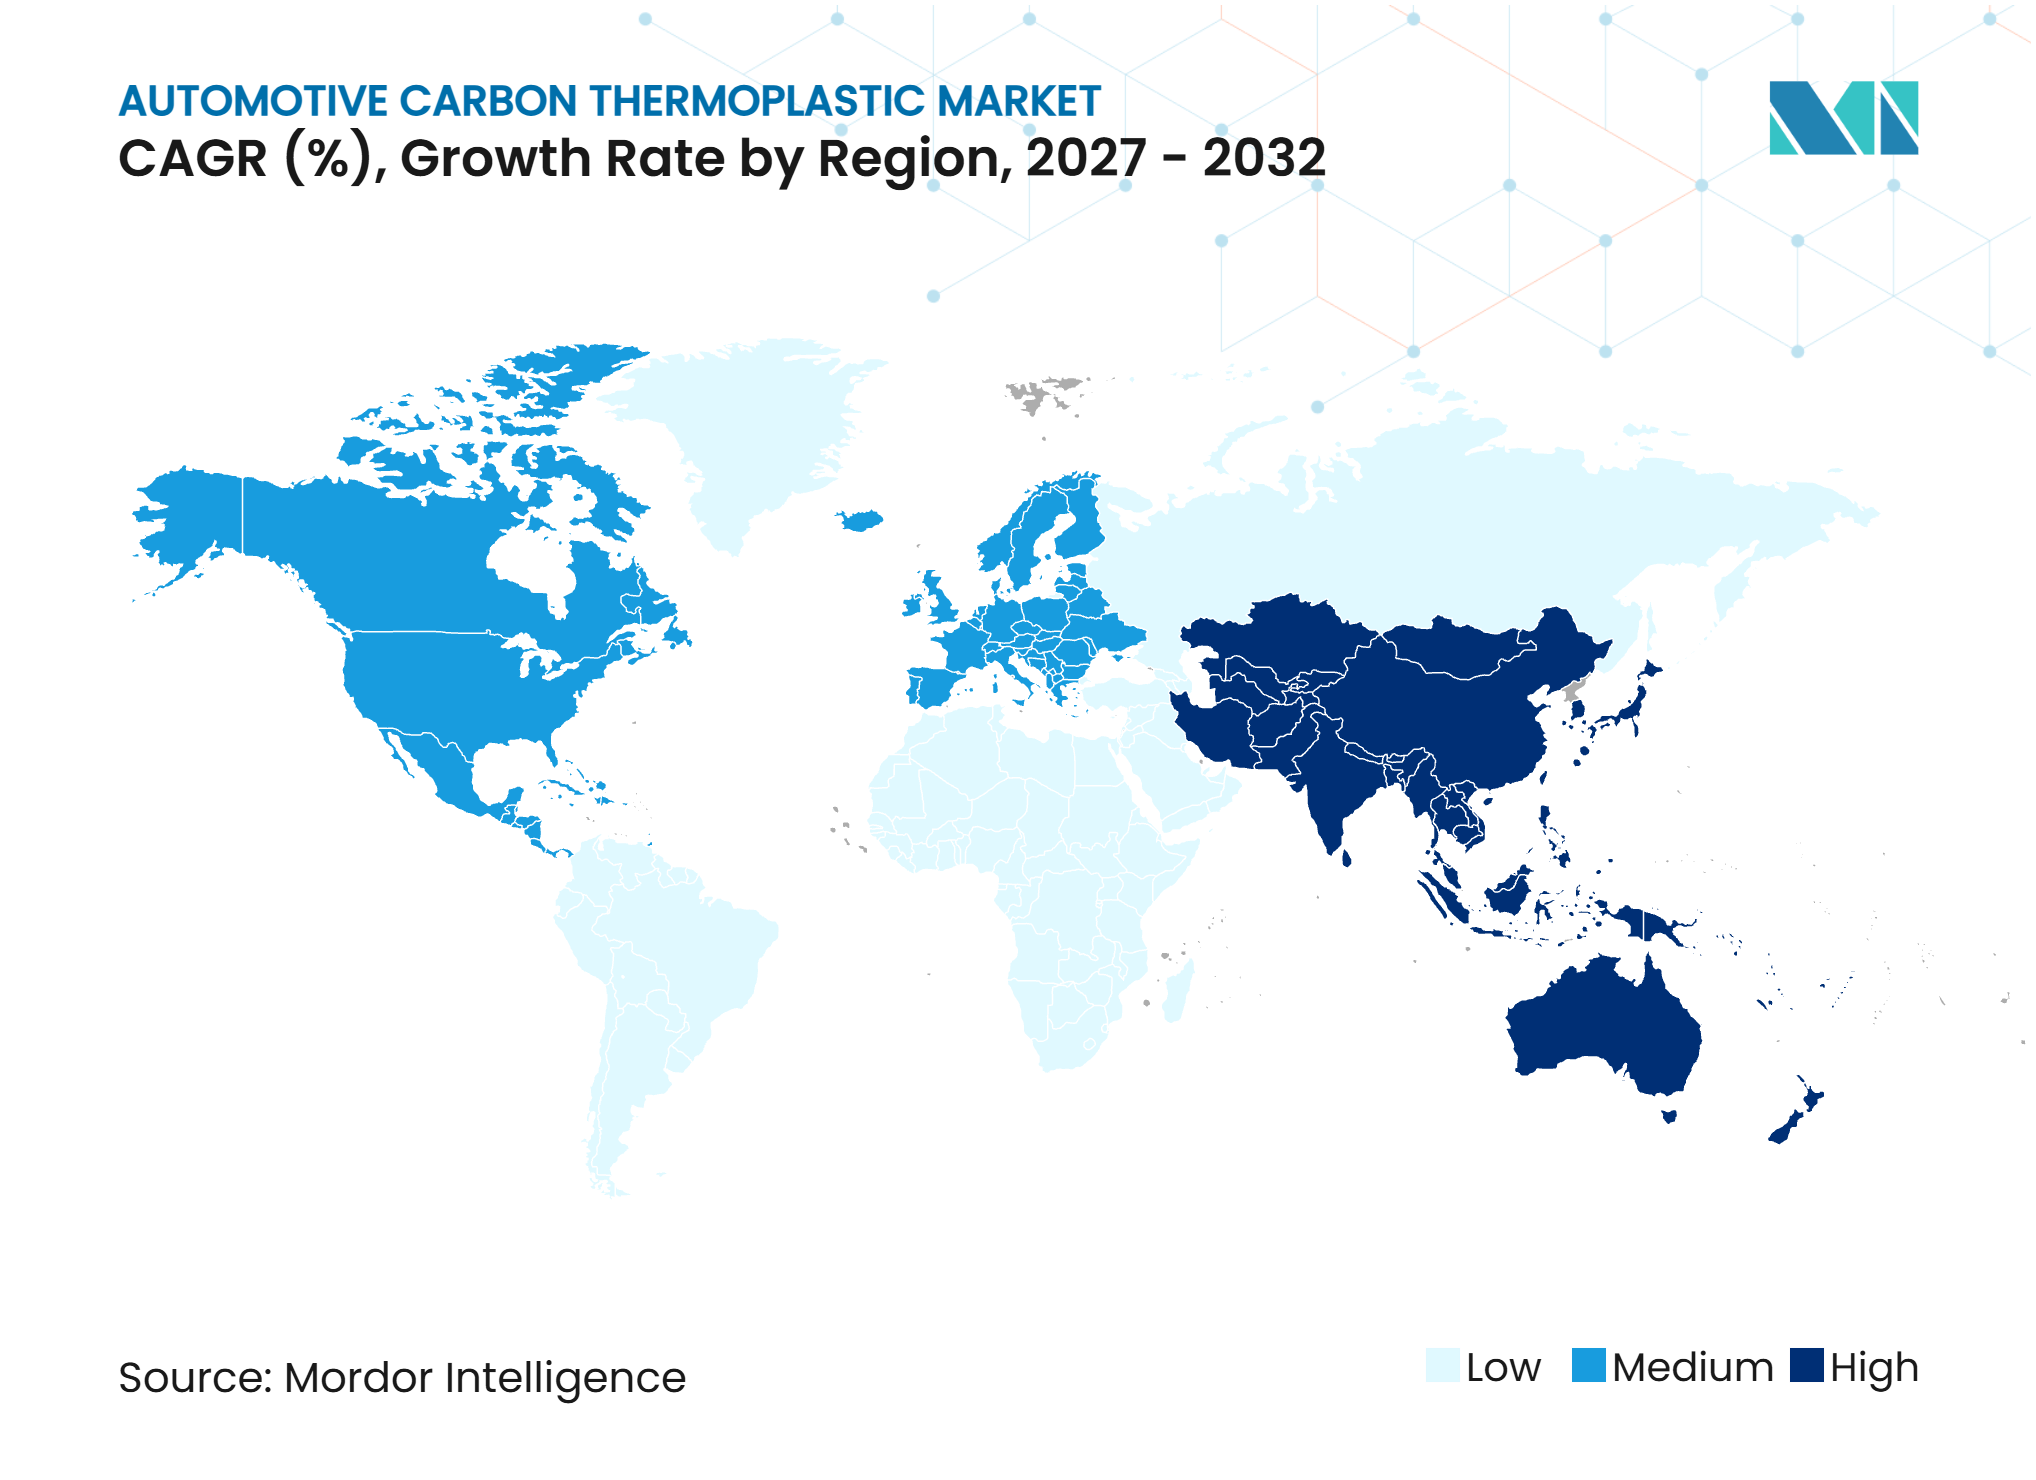
- Par géographie, l'Asie-Pacifique détenait 40,12 % de la part du marché des thermoplastiques carbone automobiles en 2026 et devrait progresser à un CAGR de 14,68 % jusqu'en 2032.
Remarque : Les chiffres du marché présentés dans ce rapport reposent sur le cadre d'estimation exclusif de Mordor Intelligence, qui combine neuf mois de données réelles avec les projections du quatrième trimestre pour l'année de référence 2026.
Tendances et Analyses du Marché
Analyse de l'impact des moteurs*
| Moteur | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Allègement des véhicules pour l'autonomie des véhicules électriques et la conformité aux émissions | +3.5% | Mondial, Amérique du Nord, UE, cœur APAC | Court terme (≤ 2 ans) |
| Traitement à cycle rapide et production automatisée à grand volume | +2.8% | Mondial, concentration en Allemagne, Japon, Corée du Sud, États-Unis | Moyen terme (2-4 ans) |
| Remplacement des métaux dans les composants structurels et sous le capot | +2.2% | Cœur APAC, extension vers l'Amérique du Nord et l'UE | Moyen terme (2-4 ans) |
| Demande induite par l'électrification de composants électriques thermiquement stables | +1.8% | Mondial, priorité APAC et Amérique du Nord | Moyen terme (2-4 ans) |
| Moulage hybride intégré et consolidation des pièces | +1.2% | UE et Japon, extension vers l'Amérique du Nord | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Allègement des véhicules pour l'autonomie des véhicules électriques et la conformité aux émissions
Le marché des thermoplastiques carbone automobiles est de plus en plus lié à la nécessité de réduire la masse des véhicules électriques à batterie. Le Département américain de l'Énergie indique qu'une réduction de 10 % du poids d'un véhicule peut améliorer l'économie de carburant ou d'énergie de 6 % à 8 %[1]. Les batteries ajoutent généralement 300 à 600 kg, de sorte que des structures plus légères peuvent prolonger l'autonomie ou permettre l'utilisation d'une batterie plus petite. L'Administration nationale de la sécurité routière a réinitialisé le programme d'économie de carburant moyenne des entreprises en 2025, maintenant l'économie de carburant comme une considération statutaire pour les fabricants. Un poids structurel plus faible peut également réduire les besoins en capacité de batterie et les coûts associés à ces exigences. Cette relation soutient l'investissement continu dans les matériaux sur le marché des thermoplastiques carbone automobiles.
Traitement à cycle rapide et production automatisée à grand volume
La fabrication traditionnelle de fibres de carbone thermodurcissables nécessitait souvent de longues périodes de durcissement qui ne convenaient pas à la production automobile à grand volume. Les matrices thermoplastiques permettent une voie de production différente grâce à l'emboutissage automatisé et au surmoulage. Une étude de 2025 a documenté un cycle entièrement automatisé de 90 secondes pour un panneau automobile structurel et des paramètres de processus pertinents pour des usines produisant 80 000 à 100 000 unités par an. SABIC a présenté sa plateforme MEGAMOLDING au salon K 2025 pour les grandes pièces thermoplastiques, avec des cycles annoncés inférieurs à 90 secondes pour des pièces allant jusqu'à 1,3 m par 1,8 m. La production automatisée peut réduire la main-d'œuvre directe et améliorer la cohérence de la fabrication. À mesure que les coûts d'équipement sont répartis sur une production plus importante, le marché des thermoplastiques carbone automobiles peut s'adresser à un plus grand nombre de programmes à grand volume.
Remplacement des métaux dans les composants structurels et sous le capot
Le remplacement des métaux s'étend au-delà des véhicules haut de gamme, les fabricants cherchant à simplifier l'assemblage et à réduire le nombre de pièces individuelles. BASF et WAL Low Carbon Technology ont présenté un réservoir d'air pour véhicule commercial au salon CHINAPLAS 2025 utilisant le polyamide Ultramid. Les entreprises ont annoncé une réduction de poids de 10 % à 20 % par rapport à l'aluminium et de plus de 50 % par rapport à l'acier. Le traitement des composites thermoplastiques peut former des formes complexes susceptibles d'éviter les étapes d'assemblage secondaires. Cela est utile dans les systèmes structurels et sous le capot où la résistance à la corrosion et la géométrie intégrée sont importantes. Cela offre au marché des thermoplastiques carbone automobiles une voie vers des applications où la valeur principale provient de la consolidation des pièces plutôt que du seul poids.
Moulage hybride intégré et consolidation des pièces
Le moulage hybride intégré combine un insert en organosheet avec un thermoplastique chargé de fibres dans un seul cycle de presse. Cette approche est passée des activités de démonstration à la production en série pour des pièces telles que les couvercles de batteries et les traverses de tableau de bord. Le procédé réduit le besoin de rivetage, de collage adhésif et de pièces de renforcement séparées. Il peut donc compenser une partie de la prime de coût des matériaux grâce à une complexité d'outillage réduite et à moins d'opérations. L'effet est le plus pertinent pour les panneaux de carrosserie et les ensembles sous le capot qui peuvent combiner plusieurs fonctions en un seul composant. Ces gains de procédé soutiennent le marché des thermoplastiques carbone automobiles où les fabricants ont besoin à la fois d'une réduction de poids et d'une vitesse de production reproductible.
Analyse de l'impact des freins*
| Frein | (~) % d'impact sur les prévisions de CAGR | Pertinence géographique | Horizon temporel d'impact |
|---|---|---|---|
| Prime de coût des fibres de carbone et des résines haute performance | -2.5% | Mondial, plus aigu en Amérique du Sud, en Afrique et au Moyen-Orient et sur les marchés APAC sensibles aux prix | Court terme (≤ 2 ans) |
| Infrastructure de recyclage en fin de vie limitée et normes de conception | -1.8% | UE, risque de conformité ; APAC et Amérique du Nord | Moyen terme (2-4 ans) |
| Anisotropie, gestion de l'humidité et complexité de la validation aux chocs | -1.2% | Mondial | Long terme (≥ 4 ans) |
| Source: Mordor Intelligence | |||
Prime de coût des fibres de carbone et des résines haute performance
La fibre de carbone reste plus chère que la fibre de verre, ce qui limite son utilisation aux programmes de véhicules haut de gamme. La fibre de carbone coûte 5 à 15 fois plus cher par kilogramme que la fibre de verre, tandis que le polyéther éther cétone coûte 60 à 150 USD par kg contre 2 à 5 USD par kg pour le polyamide. Ce profil de coût oriente l'utilisation vers des pièces où la réduction de masse peut être mesurée par rapport à la valeur d'autonomie, de batterie ou de performance. Les producteurs chinois augmentent leur capacité T300 et T700, ce qui peut réduire l'écart de coût dans les applications à module standard. SGL Carbon a signalé une baisse de 12,7 % du chiffre d'affaires de sa division Solutions composites en 2025 dans un contexte de pression sur les prix dans la chaîne d'approvisionnement automobile. Le marché des thermoplastiques carbone automobiles pourrait également faire face à des différences d'approvisionnement régionales si des mesures commerciales affectent les importations chinoises de composites.
Infrastructure de recyclage en fin de vie limitée et normes de conception
Le règlement (UE) 2026/1738 est entré en vigueur le 13 août 2026 et exige que les composants en polymère renforcé de fibres de carbone soient démontés, séparés et récupérés plutôt que de traiter la fibre de carbone comme une substance dangereuse[2]. Le règlement exige également 15 % de contenu en plastique recyclé dans les nouveaux véhicules à partir de 2032 et 25 % à partir de 2036. Les fournisseurs doivent donc démontrer des voies de récupération et obtenir des matrices thermoplastiques recyclées. Le recyclage des thermoplastiques à fibres continues reste à l'échelle pilote, bien qu'Asahi Kasei Corporation ait développé un procédé à l'acide sulfurique électrolysé destiné à préserver la résistance des fibres continues. La norme ISO 19350:2025 de l'Organisation internationale de normalisation fournit une méthode pour évaluer la distribution de la résistance à la traction et la résistance au cisaillement interfacial des fibres de carbone recyclées. L'absence de normes de conception largement adoptées peut ralentir la qualification des matériaux recyclés sur le marché des thermoplastiques carbone automobiles.
*Nos prévisions considèrent les impacts des moteurs et des contraintes comme directionnels et non additifs. Les prévisions d'impact reflètent la croissance de référence, les effets de composition et les interactions entre variables.
Analyse des segments
Par type de résine :
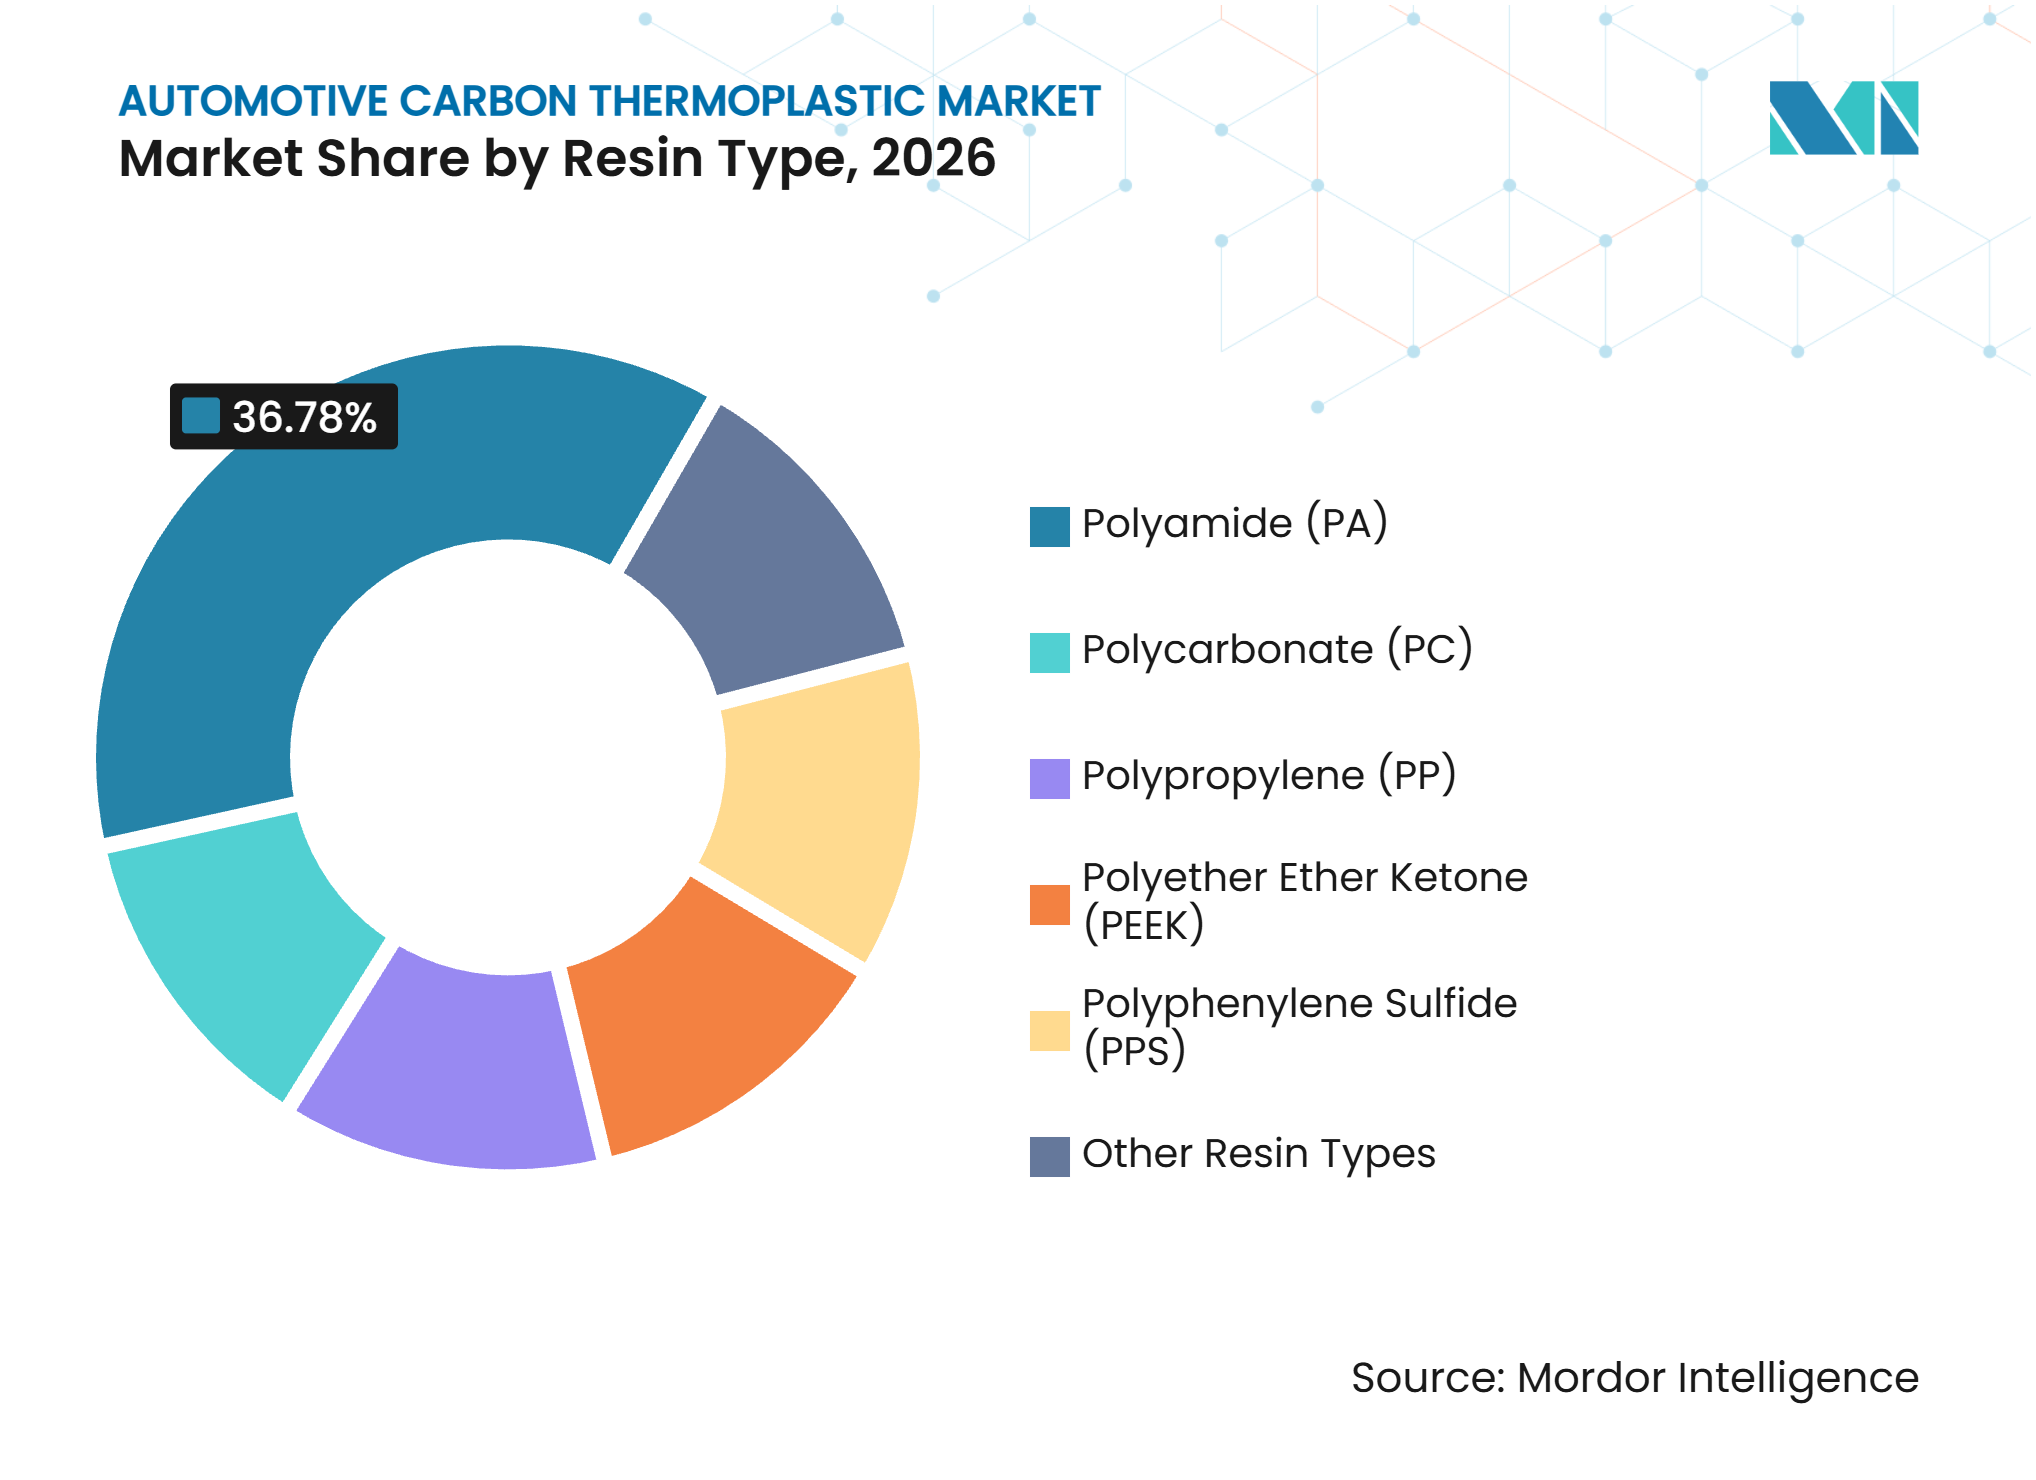
le polyamide est en tête tandis que le polyéther éther cétone progresseLe polyamide détenait 36,78 % de la part de marché en 2026. Sa plage de traitement de 230 à 290 °C, son coût de 2 à 5 USD par kg et son adéquation aux procédés établis de moulage par injection et d'emboutissage soutiennent son utilisation dans les modules de portes, les supports de tableau de bord et les structures de sièges. Le polyamide offre un équilibre pratique entre performance, coût et vitesse de fabrication. Il convient aux pièces qui doivent répondre aux exigences de production quotidienne sans passer à une plateforme de résine spécialisée. Sa base d'approvisionnement établie aide également les fabricants de composants à conserver des méthodes de traitement familières lorsqu'ils changent de format de renforcement. Asahi Kasei Corporation a présenté des grades de polyamide LEONA sans substances per- et polyfluoroalkylées (PFAS) et à faible friction pour les assemblages d'engrenages et les actionneurs automobiles au salon K 2025. Ces grades montrent comment le matériau s'étend au-delà de l'utilisation structurelle conventionnelle. La résine peut être renforcée dans des formats adaptés aux stratifiés emboutis et aux composants moulés. Son utilisation sur des équipements établis peut réduire les changements de fabrication requis pour les fournisseurs entrant dans des programmes composites. Le polyamide reste la résine de référence pour les applications nécessitant une production à grand volume sans le profil de coût des polymères haute performance.
Le polyéther éther cétone devrait progresser à un CAGR de 14,19 % jusqu'en 2032. La taille du marché des thermoplastiques carbone automobiles pour cette résine est soutenue par la demande de pièces pour véhicules électriques haute tension nécessitant une stabilité thermique supérieure à 250 °C. Ces exigences sont particulièrement pertinentes lorsqu'un composant est exposé à des fluides chauds, à des charges électriques ou à des jeux étroitement contrôlés. Le polyéther éther cétone a donc une base d'application plus étroite que le polyamide, mais est utilisé dans des pièces où ses caractéristiques de performance sont nécessaires. Son profil de coût signifie que la sélection est la plus justifiable là où les thermoplastiques de base ne peuvent pas satisfaire aux conditions de fonctionnement. Cela le positionne dans les composants électriques et de gestion thermique plutôt que dans les applications intérieures générales. Le sulfure de polyphénylène (PPS) est également utilisé dans les systèmes sous le capot et les groupes motopropulseurs électriques car il résiste au liquide de transmission automatique, au liquide de refroidissement et aux électrolytes de batterie. Celanese Corporation a développé le Fortron PPS FX75T1 R pour les circuits de refroidissement haute pression des véhicules électriques. Le polycarbonate joue un rôle stable dans les composants liés à l'optique, notamment les lentilles d'affichage tête haute et les structures de toit panoramique. Le polypropylène reste pertinent pour les pièces intérieures et de soubassement, tandis que des options plus récentes telles que le polyétherimide, le polyéthercétonecétone, le PA11 biosourcé et le polyaryléthercétone à bas point de fusion répondent à des exigences de performance spécialisées.



Par application :
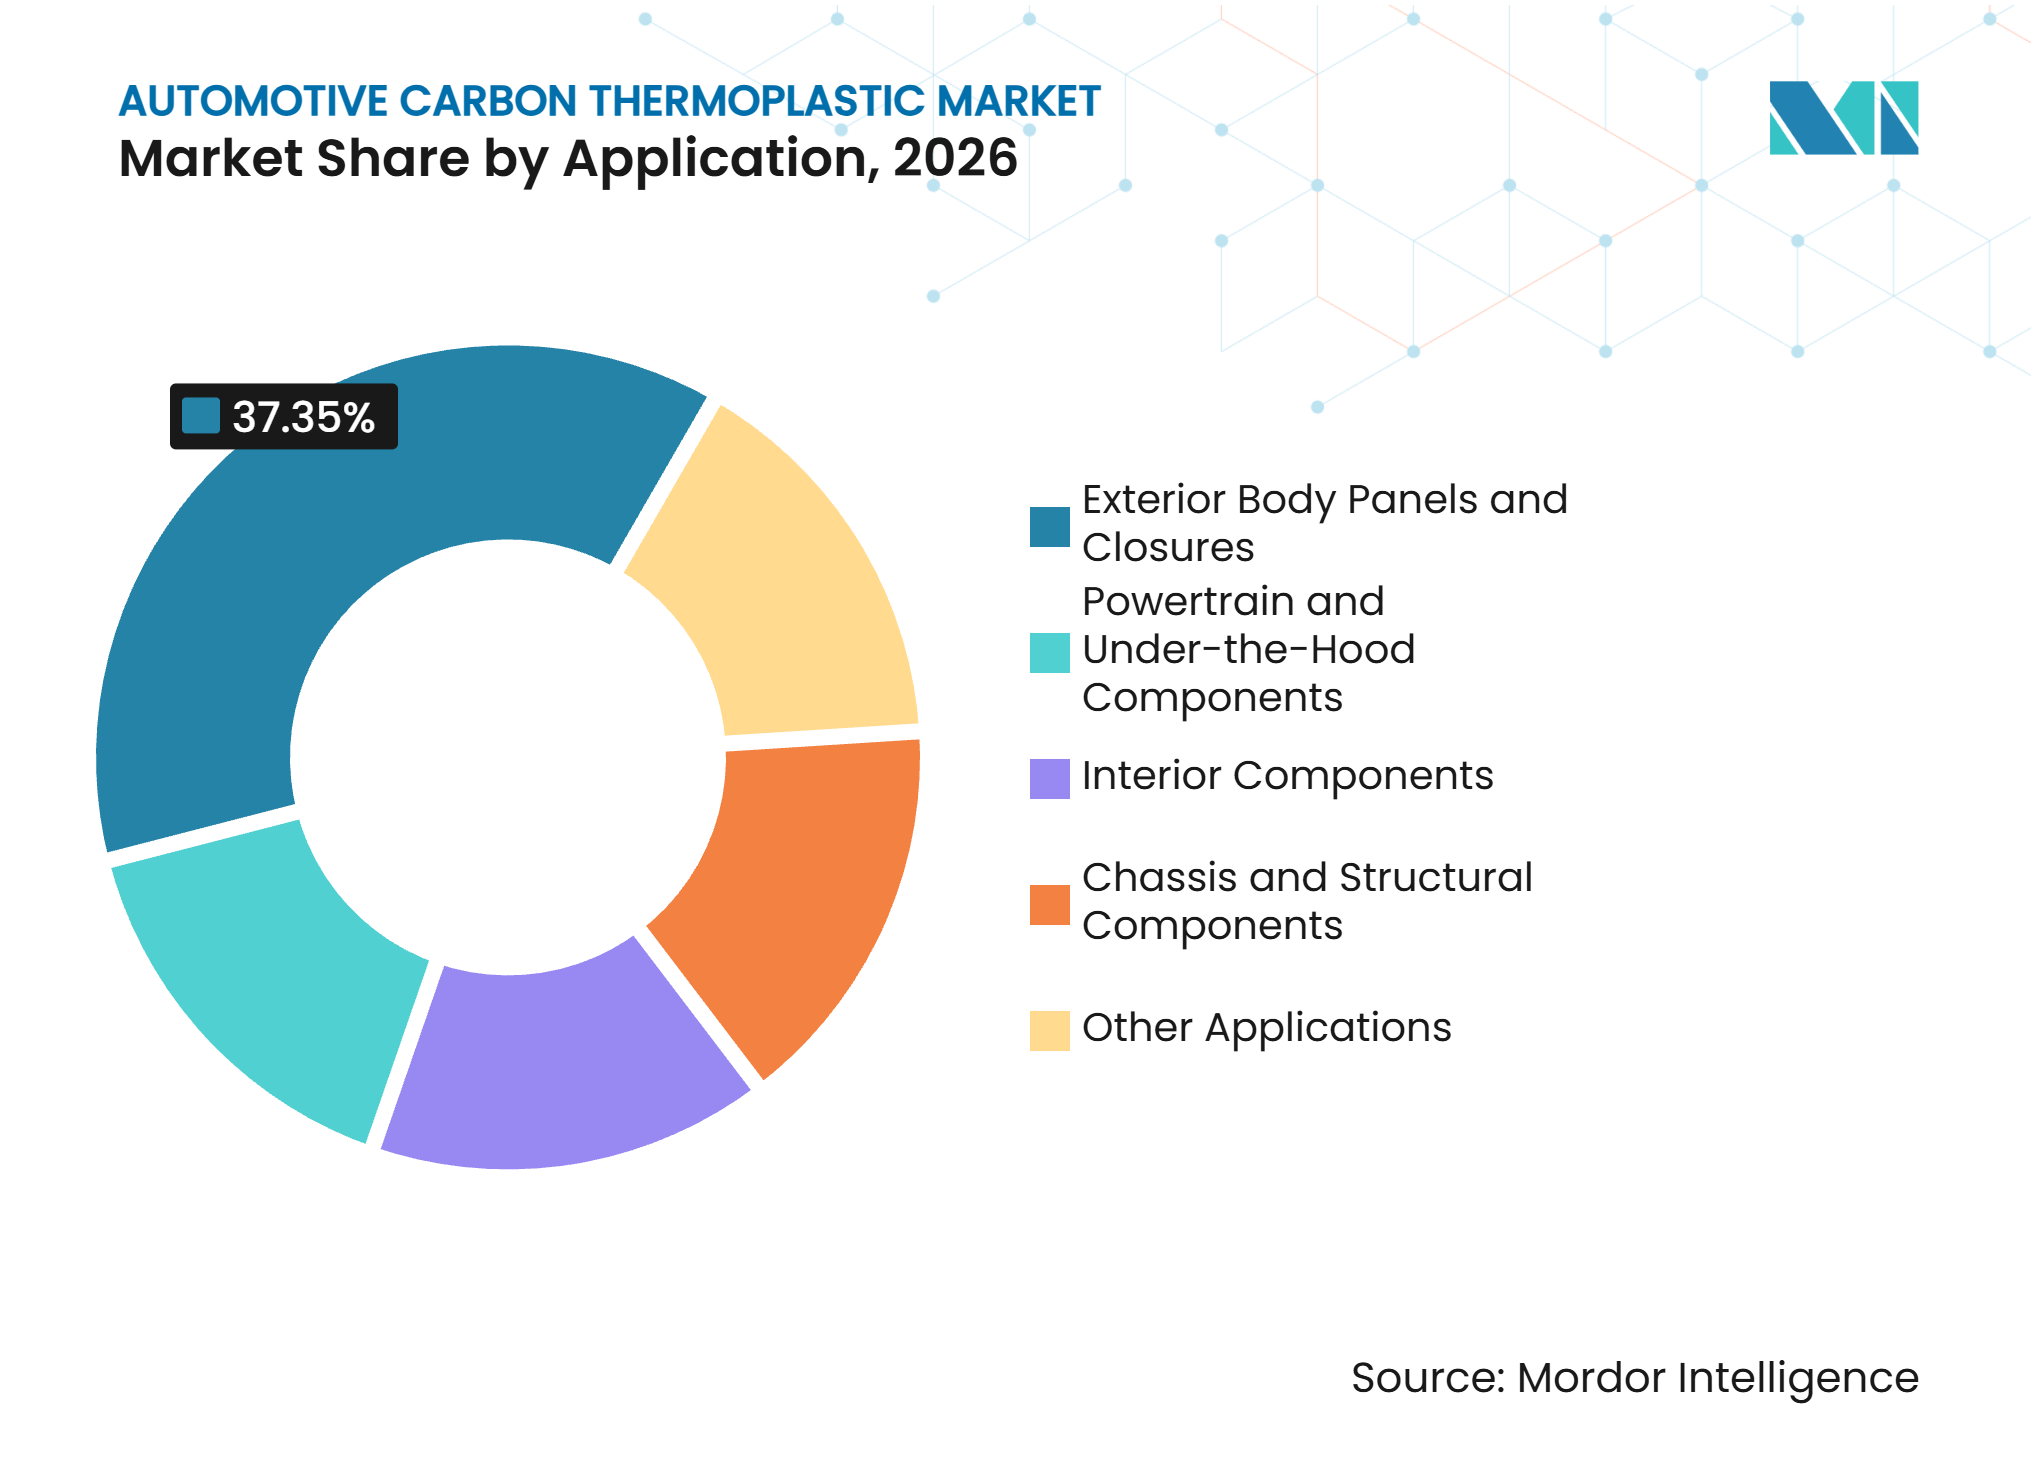
les panneaux de carrosserie extérieurs et les fermetures sont en tête tant en volume qu'en croissanceLes panneaux de carrosserie extérieurs et les fermetures détenaient 37,35 % de la part de marché en 2026. Le segment devrait également progresser à un CAGR de 15,06 % jusqu'en 2032. Les fabricants de véhicules haut de gamme et de performance utilisent des surfaces composites carbone visibles pour l'apparence et la réduction de masse. Les fabricants de véhicules électriques grand public utilisent également les capots, les haïons et les toits pour obtenir des économies de poids plus importantes sur de grandes surfaces de panneaux. L'application du marché des thermoplastiques carbone automobiles convient aux pièces qui peuvent offrir un avantage de masse clair sans compromettre la qualité de surface visible. Elle permet également aux fabricants de rapprocher le support structurel et les caractéristiques de style extérieur dans un seul assemblage. Ces pièces peuvent constituer un point de départ pratique car leur contribution au poids est visible au niveau du véhicule. Leur conception offre également aux fournisseurs la possibilité d'intégrer un renforcement local là où les charges sont concentrées. Hexcel Corporation a présenté HexPly M949 au salon JEC World 2025 pour améliorer la cohérence de la surface carbone cosmétique en limitant les taches blanches et les piqûres. SABIC a également reçu un brevet américain pour un haïon composite hybride combinant des stratifiés thermoplastiques à fibres continues avec des structures thermoplastiques moulées par injection.
Les composants intérieurs bénéficient de la flexibilité de conception des systèmes moulés par injection et surmoulés pour les panneaux de portes, les tableaux de bord et les coques de sièges. Les châssis et composants structurels comprennent les montants B, les panneaux de plancher et les supports avant, où l'absorption d'énergie et la masse réduite soutiennent les objectifs de sécurité et d'efficacité. L'Université du Delaware a signalé une réduction de masse de 60 % par rapport à l'acier pour un montant B en thermoplastique renforcé de fibres de carbone répondant aux exigences de la norme fédérale de sécurité des véhicules automobiles 214 en matière de choc latéral. Les pièces de ces catégories nécessitent une orientation des fibres adaptée et une géométrie appropriée pour répondre aux exigences de charge au niveau du véhicule. Elles offrent également aux fabricants la possibilité de remplacer plusieurs éléments métalliques par une conception moulée plus intégrée. Les programmes intérieurs peuvent utiliser la même flexibilité de formage et de moulage sans les exigences cosmétiques imposées aux panneaux extérieurs. Les programmes structurels nécessitent une validation plus approfondie, mais peuvent bénéficier de l'absorption d'énergie et d'une masse de composants réduite. Les composants de groupe motopropulseur et sous le capot utilisent le sulfure de polyphénylène et le polyéther éther cétone pour résister à la chaleur et aux produits chimiques. Envalior a présenté un prototype de boîtier de batterie pour véhicule électrique utilisant des stratifiés en polypropylène renforcé de fibres continues avec un noyau en polypropylène à longues fibres de verre au salon JEC World 2025. Ces applications créent de multiples voies de demande au sein du secteur des thermoplastiques carbone automobiles.

Analyse géographique
Asie-Pacifique
L'Asie-Pacifique détenait 40,12 % de la part de marché en 2026 et devrait progresser à un CAGR de 14,68 % jusqu'en 2032. La Chine dispose d'une chaîne d'approvisionnement intégrée qui s'étend de la production de précurseur polyacrylonitrile aux composites automobiles finis. En février 2025, l'Association chinoise de promotion de la coopération économique et technique internationale a publié un projet de spécification technique pour les composites thermoplastiques renforcés de fibres de carbone automobiles pour consultation publique. Le Japon reste axé sur les fibres de carbone haut de gamme et les composites avancés. La Banque japonaise pour la coopération internationale a soutenu un financement de 300 millions USD pour Toray Composite Materials America en juin 2025 afin d'étendre la capacité de fibres de carbone pour les applications de réservoirs d'hydrogène haute pression.
Amérique du Nord
Le marché des thermoplastiques carbone automobiles en Amérique du Nord est soutenu par le développement de plateformes de véhicules électriques, les activités de relocalisation et les capacités transférées du traitement thermoplastique aérospatial. La réinitialisation de l'économie de carburant moyenne des entreprises en 2025 a ajusté les objectifs fédéraux, tandis que l'économie d'autonomie des véhicules a continué d'influencer les choix de matériaux. Avient Corporation a indiqué que ses rubans thermoplastiques renforcés de fibres de carbone Polystrand ont prolongé la durée de vie des planchers composites de camions lourds de 20 % à 25 % tout en réduisant le poids. La norme fédérale de sécurité des véhicules automobiles n° 305a exige également des preuves crédibles de l'intégrité du groupe motopropulseur électrique et favorise les fournisseurs disposant d'un support de validation.
Europe, Amérique du Sud et Moyen-Orient et Afrique
Le marché des thermoplastiques carbone automobiles en Europe est reconfiguré par les stratégies des fournisseurs dans le cadre du règlement (UE) 2026/1738, qui entre en vigueur pour ses principales dispositions à partir de septembre 2028 et crée des obligations de récupération des matériaux pour les composants en polymère renforcé de fibres de carbone. Syensqo a présenté des produits composites ReGen destinés à ajouter du contenu recyclé sans nécessiter de modifications des processus des équipementiers. Envalior a lancé en série production une traverse de toit ouvrant Tepex avec un fabricant premium allemand en 2025. L'Amérique du Sud en est encore aux premières étapes d'adoption, le Brésil étant en tête de l'activité régionale à mesure que la politique sur les véhicules électriques et les investissements manufacturiers se développent. Le Moyen-Orient et l'Afrique offrent une ouverture à plus long terme grâce aux programmes d'assemblage de véhicules et de diversification industrielle en Arabie saoudite et en Afrique du Sud.
Paysage concurrentiel
Concentration du Marché
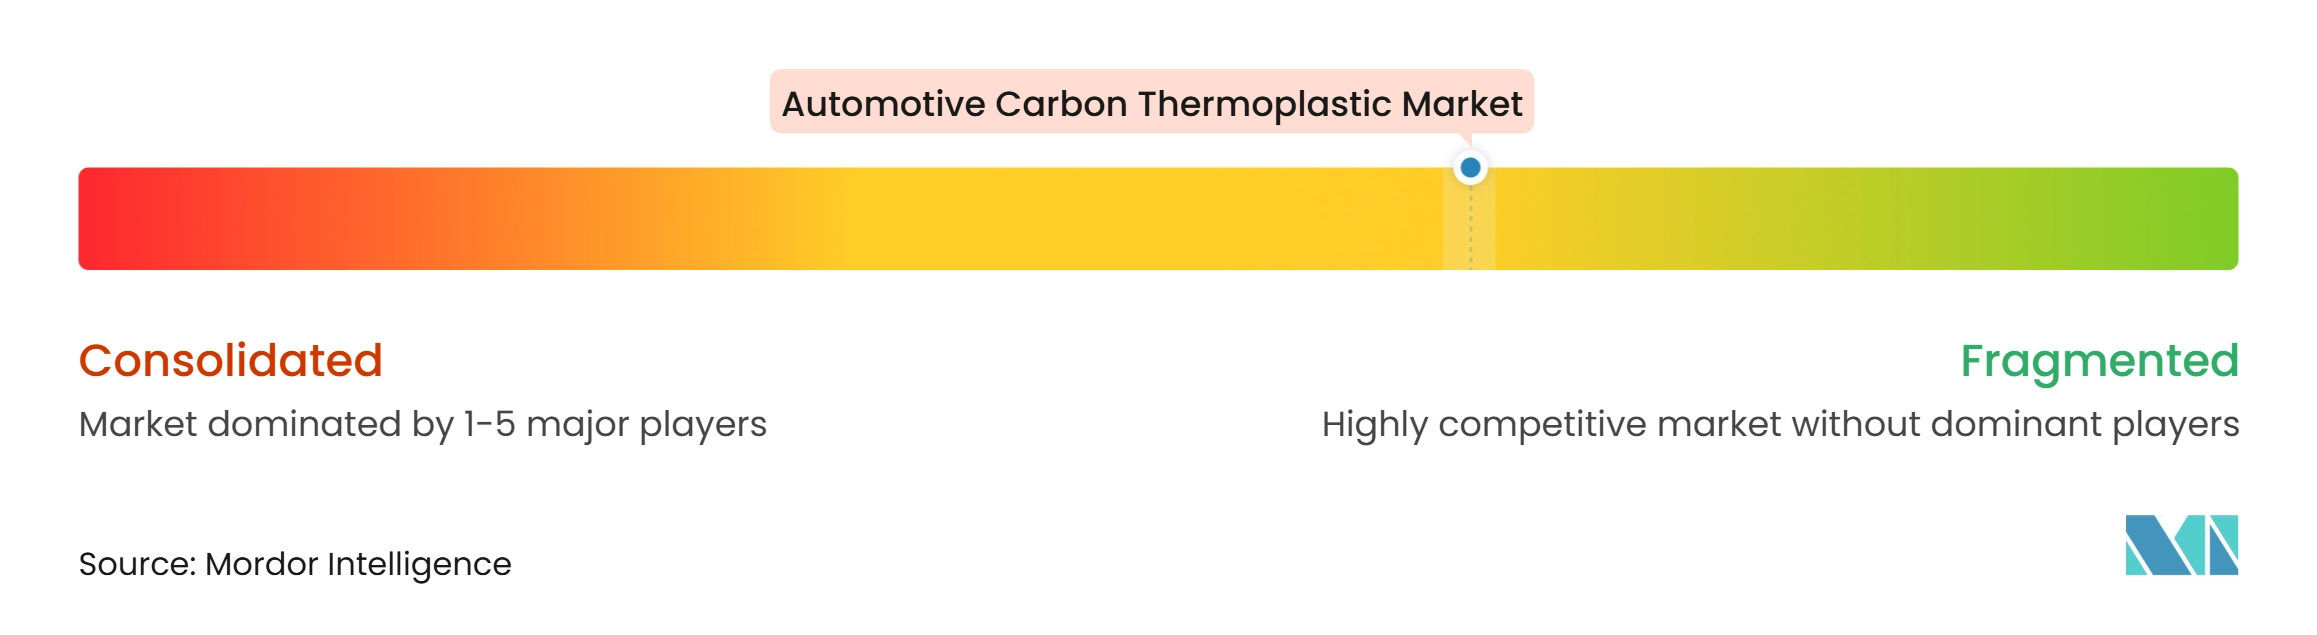
Le marché des thermoplastiques carbone automobiles est modérément concentré, les cinq premiers acteurs étant Mitsubishi Chemical Group Corporation, BASF, TORAY INDUSTRIES, INC., Teijin Limited et Solvay. Le marché des thermoplastiques carbone automobiles présente une concentration dans l'approvisionnement en fibres de carbone en amont et une fragmentation plus large parmi les compoundeurs en aval, les fournisseurs de résines et les fabricants de pièces. Les activités actuelles dans les matériaux de spécialité anciennement associées à LANXESS et Solvay sont également menées respectivement par Envalior et Syensqo. L'échelle reste importante car les clients automobiles exigent un approvisionnement stable et une qualité de production constante.
Les principaux fournisseurs étendent leur rôle au-delà de la fourniture de matériaux. Arkema commercialise des systèmes PEKK et des rubans de fibres de carbone unidirectionnels pour les convertisseurs, ce qui soutient une position plus intégrée dans la chaîne de valeur. SABIC a présenté MEGAMOLDING pour combiner les matériaux, les données de processus et les conseils d'outillage pour les grandes pièces thermoplastiques. Mitsubishi Chemical Group Corporation a lancé une expansion progressive de la capacité de fibres de carbone dans ses usines de Tokai et Sacramento, visant près du double de sa capacité actuelle pour les applications haut de gamme d'ici 2027. Ces mouvements montrent la nécessité de soutenir les programmes de production des clients ainsi que l'approvisionnement en matières premières.
Le recyclage devient une autre base de compétition sur le marché des thermoplastiques carbone automobiles. Asahi Kasei Corporation développe un procédé de récupération de fibres continues utilisant de l'acide sulfurique électrolysé. Syensqo et Vartega ont formé une collaboration pour utiliser des fibres de carbone recyclées post-industrielles provenant de sites nord-américains dans des applications haute performance. La norme ISO 19350:2025 et les exigences européennes en matière de circularité des véhicules favorisent les entreprises capables de démontrer la traçabilité des matériaux, les performances du contenu recyclé et les données de qualification.
Leaders du secteur des thermoplastiques carbone automobiles
-
Mitsubishi Chemical Group Corporation
-
BASF
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Solvay
- *Avis de non-responsabilité : les principaux acteurs sont triés sans ordre particulier
Marché des thermoplastiques carbone automobiles Entreprises couvertes dans ce rapport
- Arkema
- Asahi Kasei Corporation
- Avient Corporation
- BASF
- Celanese Corporation
- CompLam Material Co., Ltd.
- Ensinger
- Hexcel Corporation
- Jiangsu Qiyi Technology Co., Ltd
- LANXESS
- Mitsubishi Chemical Group Corporation
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- TORAY INDUSTRIES, INC.
Développements industriels récents dans Marché des thermoplastiques carbone automobiles
- Juillet 2026 : Mitsubishi Chemical Group Corporation a présenté une nouvelle série de préimprégnés en fibres de carbone haute performance conçus pour des applications industrielles avancées. Ce développement soutient le marché des thermoplastiques carbone automobiles en élargissant la disponibilité de matériaux composites en fibres de carbone avancés pour les composants de véhicules légers et les applications structurelles.
- Juin 2025 : Arkema et Hexcel Corporation ont dévoilé un démonstrateur de porte de sortie de secours en PEKK/fibres de carbone thermoplastique dans le cadre du projet HELUES. Le procédé de formage et de surmoulage a atteint un cycle de production inférieur à 2 minutes et a réduit les opérations d'assemblage jusqu'à 90 %, soutenant le marché des thermoplastiques carbone automobiles grâce à une fabrication composite plus rapide, une complexité de production réduite et une efficacité de traitement améliorée.
Portée du rapport mondial sur le marché des thermoplastiques carbone automobiles
Les thermoplastiques carbone automobiles sont des matériaux composites légers qui combinent un renforcement en fibres de carbone avec des résines polymères thermoplastiques. Ils offrent une résistance élevée, une rigidité, une résistance aux chocs et une flexibilité de conception pour les composants de véhicules tout en soutenant la réduction de poids et l'efficacité de fabrication.
Le marché des thermoplastiques carbone automobiles est segmenté par type de résine, application et géographie. Par type de résine, le marché est segmenté en polyamide (PA), polyéther éther cétone (PEEK), sulfure de polyphénylène (PPS), polycarbonate (PC), polypropylène (PP) et autres types de résines. Par application, le marché est segmenté en panneaux de carrosserie extérieurs et fermetures, composants intérieurs, châssis et composants structurels, composants de groupe motopropulseur et sous le capot, et autres applications. Le rapport couvre également la taille du marché et les prévisions pour les thermoplastiques carbone automobiles dans 16 pays. Pour chaque segment, la taille du marché et les prévisions ont été réalisées sur la base de la valeur (USD).
Aperçu de la segmentation
| Polyamide (PA) |
| Polyéther éther cétone (PEEK) |
| Sulfure de polyphénylène (PPS) |
| Polycarbonate (PC) |
| Polypropylène (PP) |
| Autres types de résines |
| Panneaux de carrosserie extérieurs et fermetures |
| Composants intérieurs |
| Châssis et composants structurels |
| Composants de groupe motopropulseur et sous le capot |
| Autres applications |
| Asie-Pacifique | Chine |
| Inde | |
| Japon | |
| Corée du Sud | |
| Pays de l'ASEAN | |
| Reste de l'Asie-Pacifique | |
| Amérique du Nord | États-Unis |
| Canada | |
| Mexique | |
| Europe | Allemagne |
| Royaume-Uni | |
| France | |
| Italie | |
| Pays nordiques | |
| Russie | |
| Reste de l'Europe | |
| Amérique du Sud | Brésil |
| Argentine | |
| Reste de l'Amérique du Sud | |
| Moyen-Orient et Afrique | Arabie saoudite |
| Afrique du Sud | |
| Reste du Moyen-Orient et de l'Afrique |
| Par type de résine | Polyamide (PA) | |
| Polyéther éther cétone (PEEK) | ||
| Sulfure de polyphénylène (PPS) | ||
| Polycarbonate (PC) | ||
| Polypropylène (PP) | ||
| Autres types de résines | ||
| Par application | Panneaux de carrosserie extérieurs et fermetures | |
| Composants intérieurs | ||
| Châssis et composants structurels | ||
| Composants de groupe motopropulseur et sous le capot | ||
| Autres applications | ||
| Par géographie | Asie-Pacifique | Chine |
| Inde | ||
| Japon | ||
| Corée du Sud | ||
| Pays de l'ASEAN | ||
| Reste de l'Asie-Pacifique | ||
| Amérique du Nord | États-Unis | |
| Canada | ||
| Mexique | ||
| Europe | Allemagne | |
| Royaume-Uni | ||
| France | ||
| Italie | ||
| Pays nordiques | ||
| Russie | ||
| Reste de l'Europe | ||
| Amérique du Sud | Brésil | |
| Argentine | ||
| Reste de l'Amérique du Sud | ||
| Moyen-Orient et Afrique | Arabie saoudite | |
| Afrique du Sud | ||
| Reste du Moyen-Orient et de l'Afrique | ||
Questions clés auxquelles le rapport répond
Quelle est la taille du marché des thermoplastiques carbone automobiles ?
La taille du marché des thermoplastiques carbone automobiles était évaluée à 472,92 millions USD en 2026 et devrait croître de 532,50 millions USD en 2027 pour atteindre 992,88 millions USD d'ici 2032, à un CAGR de 13,27 % pendant la période de prévision (2027-2032).
Qu'est-ce qui stimule la demande de thermoplastiques carbone automobiles ?
L'allègement des véhicules électriques à batterie, la production automatisée rapide, le remplacement des métaux et les composants électriques haute tension soutiennent la demande, les fabricants cherchant à réduire la masse et à obtenir des pièces plus intégrées.
Quel type de résine détenait la plus grande part en 2026 ?
Le polyamide (PA) détenait une part de 36,78 % en 2026 car il équilibre le coût, la compatibilité de traitement et les performances pour les composants automobiles moulés et emboutis à grand volume.
Quelle application devrait connaître la croissance la plus rapide jusqu'en 2032 ?
Les panneaux de carrosserie extérieurs et les fermetures devraient progresser à un CAGR de 15,06 % jusqu'en 2032, soutenus par leur utilisation dans les capots, les haïons, les toits et autres grandes surfaces de véhicules.