
自動車用カーボン熱可塑性プラスチック市場規模とシェア
市場概要
| 調査期間 | 2022 - 2032 |
|---|---|
| 市場規模 (2027) | 532.5 百万米ドル |
| 市場規模 (2032) | 992.88 百万米ドル |
| 成長率 (2027 - 2032) | 13.27 % |
| 最も急速に成長している市場 | アジア太平洋地域 |
| 最大市場 | アジア太平洋地域 |
| 市場集中度 | 中 |
主要プレーヤー 注:主要企業の掲載順は順位を示すものではありません。 画像 © Mordor Intelligence。再利用にはCC BY 4.0の表示が必要です。 | |
Mordor Intelligenceによる自動車用カーボン熱可塑性プラスチック市場分析
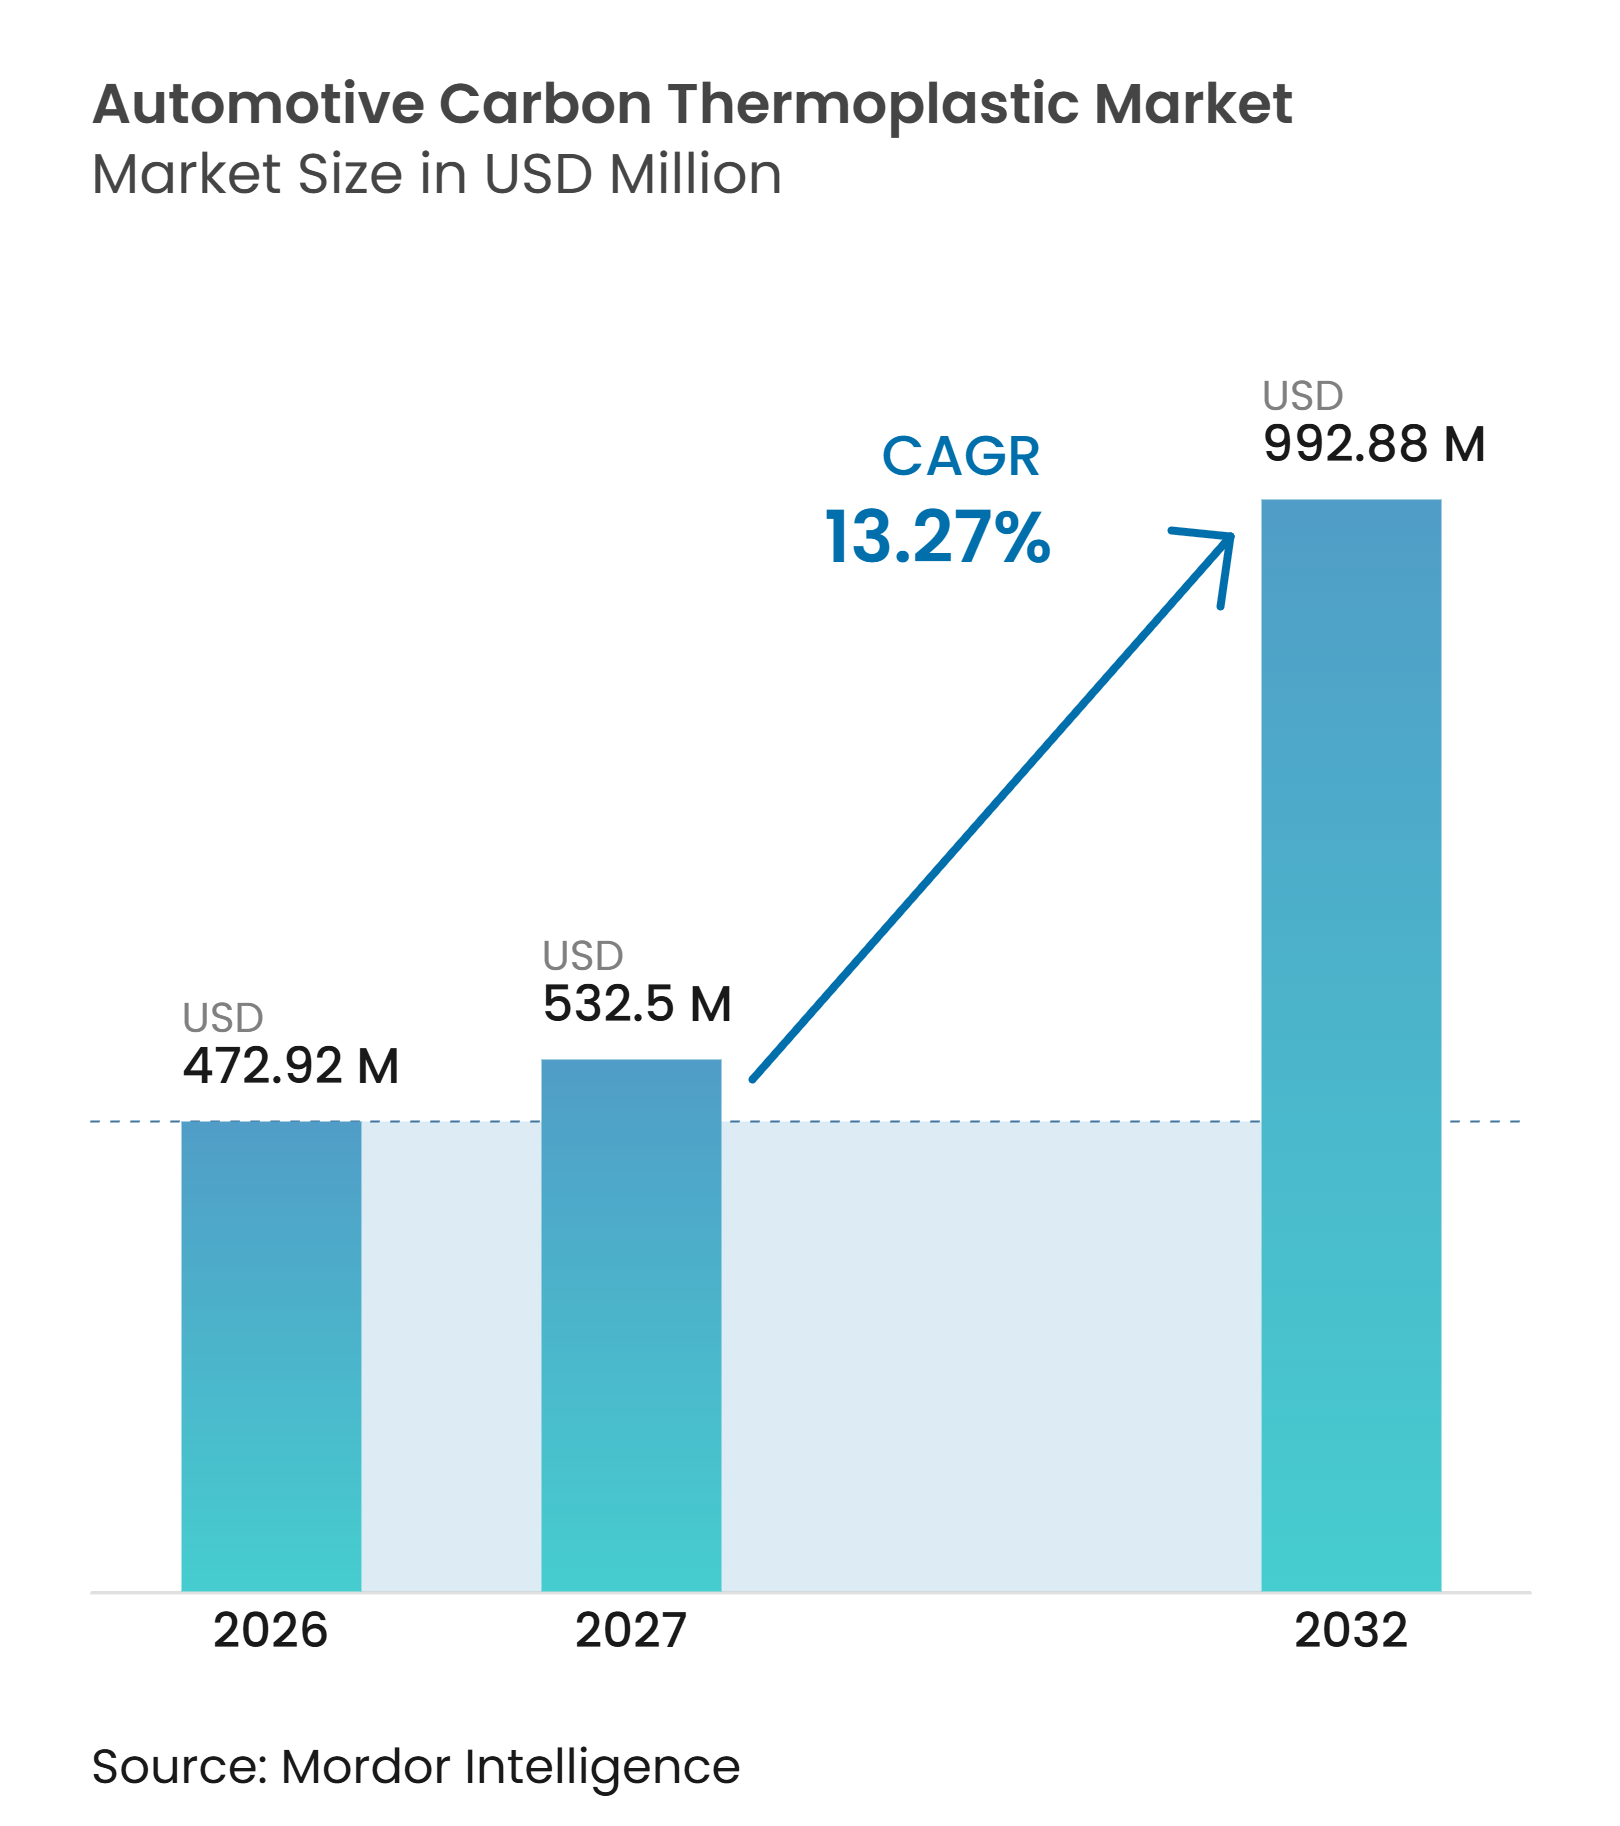
自動車用カーボン熱可塑性プラスチック市場規模は2026年に472.92 ミリオン 米ドルと評価され、2027年の532.50 ミリオン 米ドルから2032年には992.88 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは13.27%です。自動車用カーボン熱可塑性プラスチック市場は、バッテリーパックによって増加した重量を相殺しながら航続距離を維持する必要がある電気自動車プログラムから恩恵を受けています。炭素繊維強化熱可塑性プラスチックは、90秒という短い自動スタンピングサイクルを含む多くの熱硬化性複合材料プロセスと比較して、部品重量を削減し、より迅速な生産を支援することができます。加工技術の改善により、サプライヤーより少ない製造工程でインサート、補強材、成形フィーチャーを組み合わせることも可能になっています。これにより部品点数が削減され、締結や接着剤接合などの二次加工を抑制できます。材料コストと連続繊維複合材料の未成熟なリカバリーシステムは、自動車用カーボン熱可塑性プラスチック市場における広範な普及の主な制約として残っています。
主要レポートのポイント
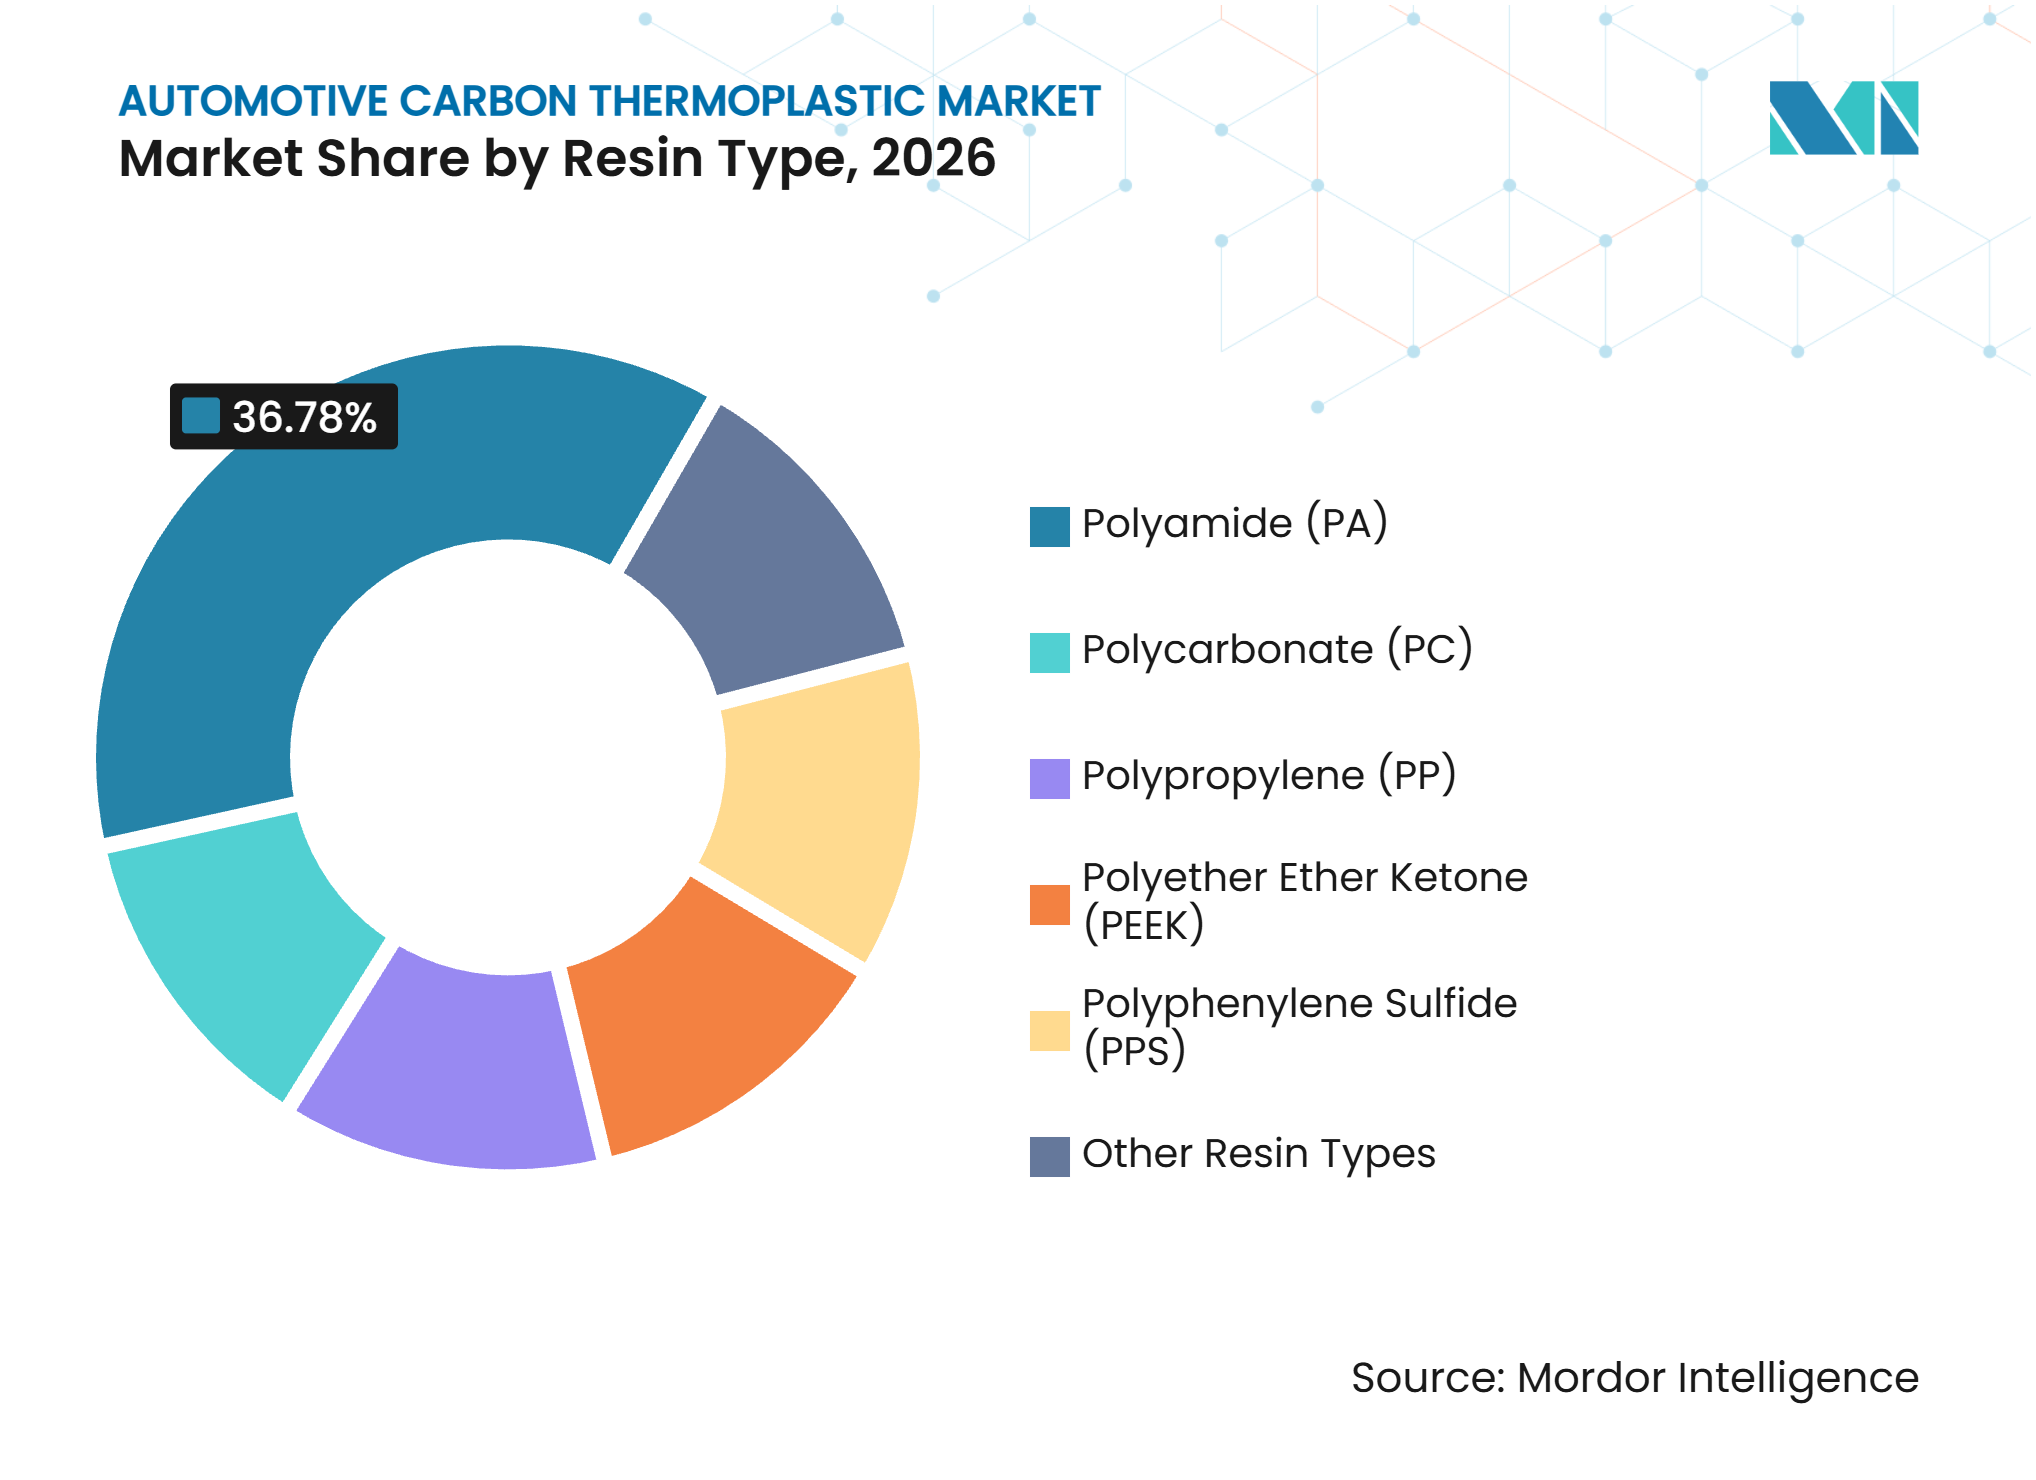
- 樹脂タイプ別では、ポリアミド(PA)が2026年の自動車用カーボン熱可塑性プラスチック市場シェアの36.78%を占め、ポリエーテルエーテルケトン(PEEK)は2032年にかけて14.19%のCAGRで成長すると予測されています。
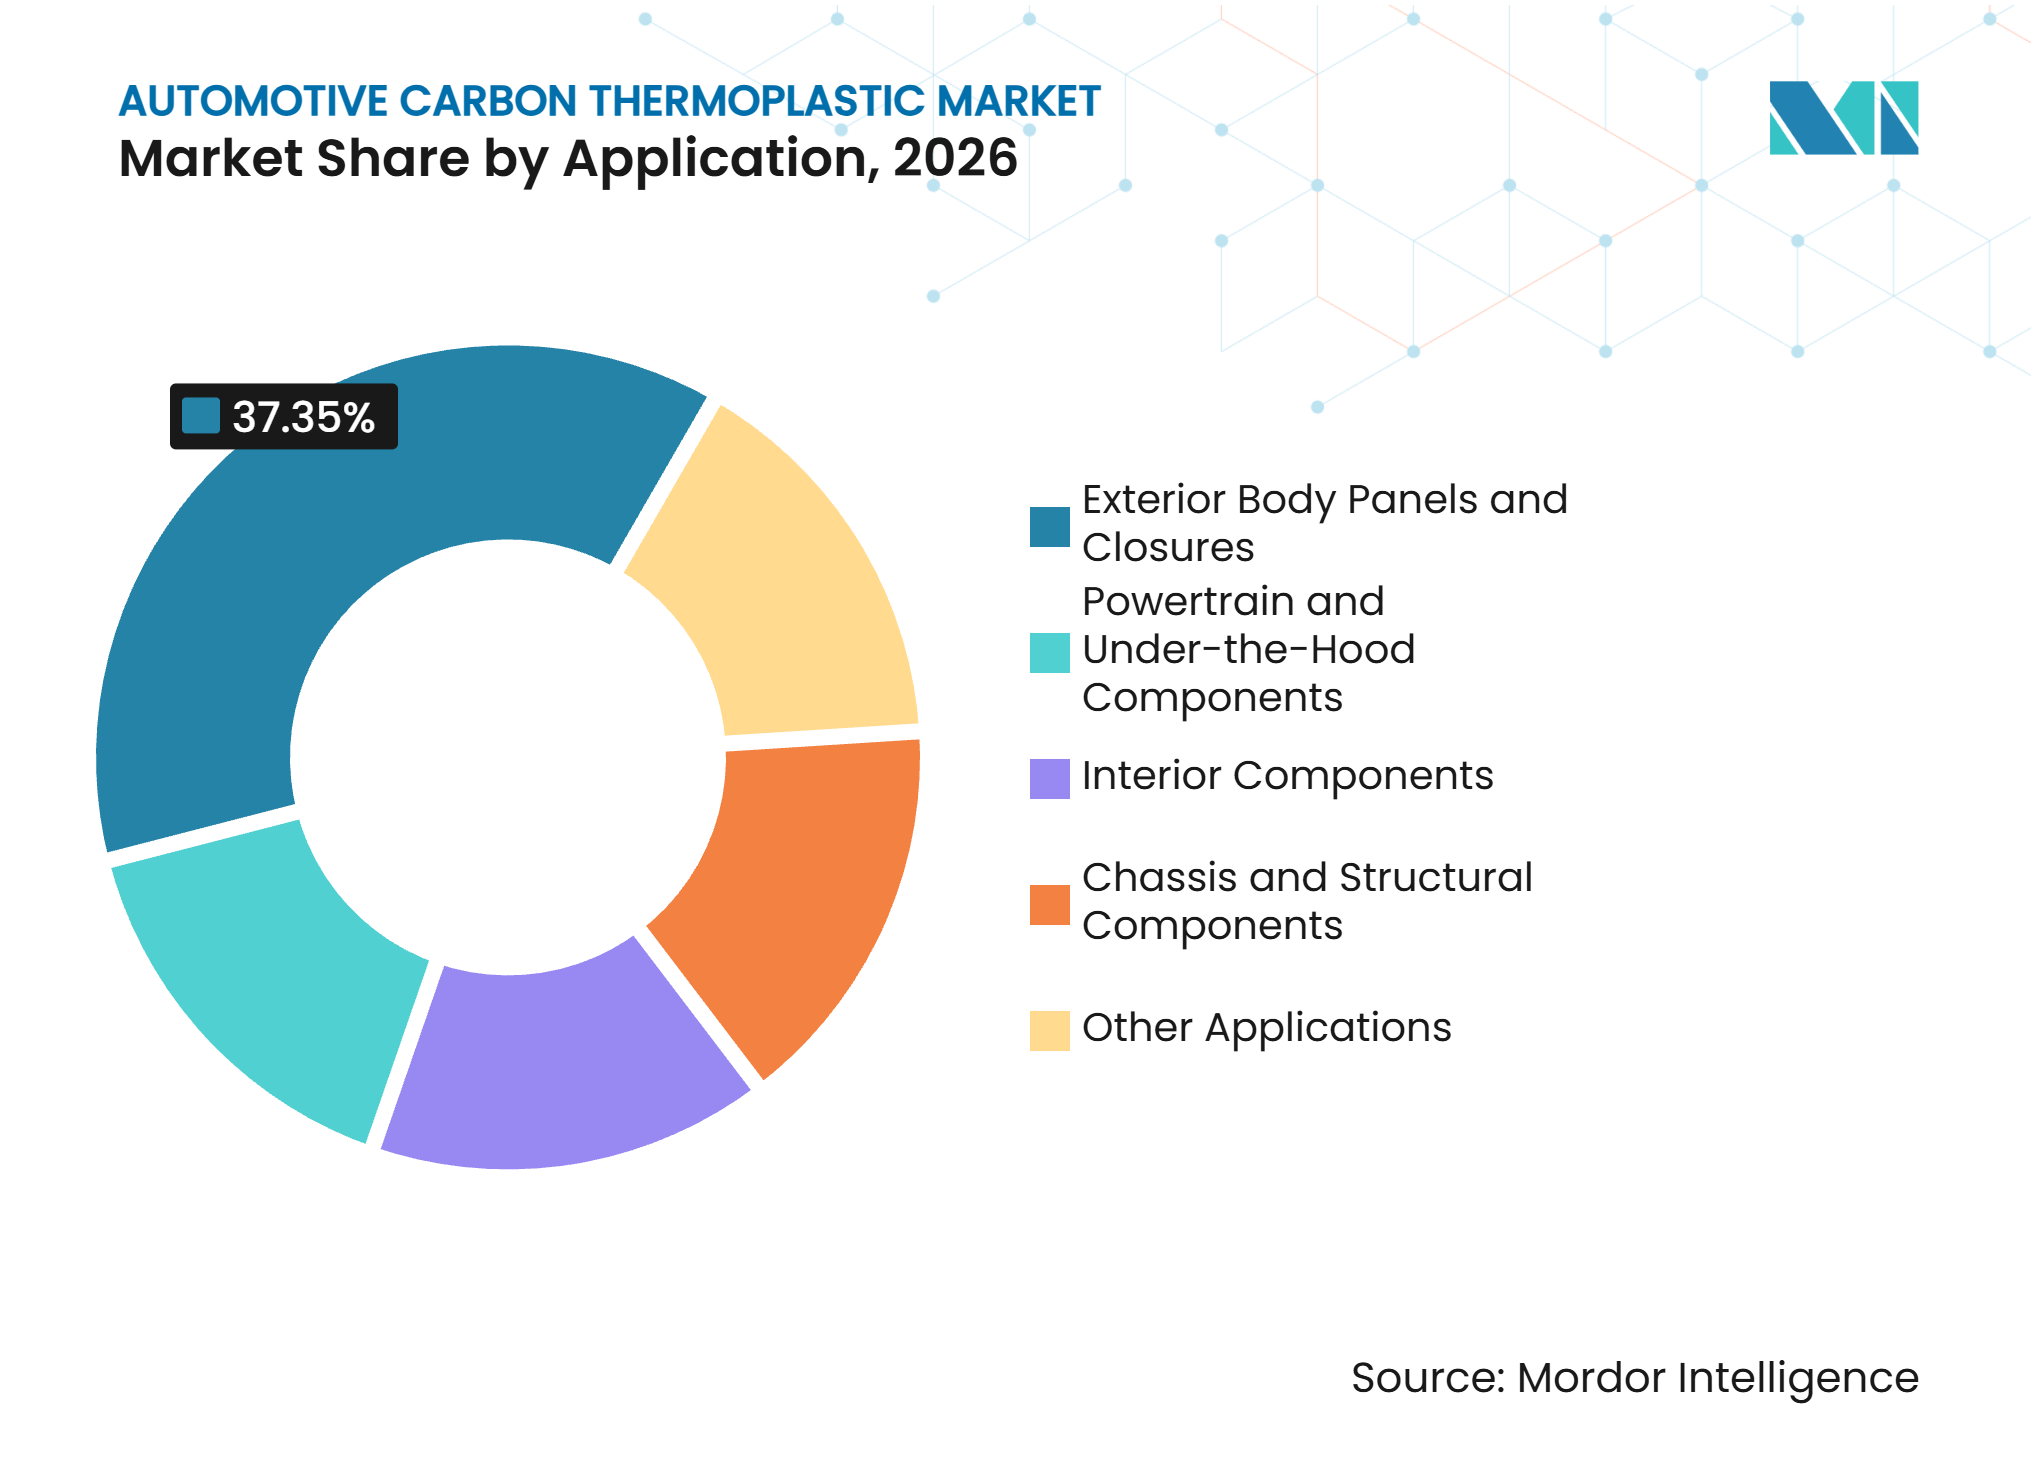
- 用途別では、外装ボディパネルおよびクロージャーが2026年の自動車用カーボン熱可塑性プラスチック市場シェアの37.35%を占め、2032年にかけて15.06%のCAGRで成長すると予測されています。
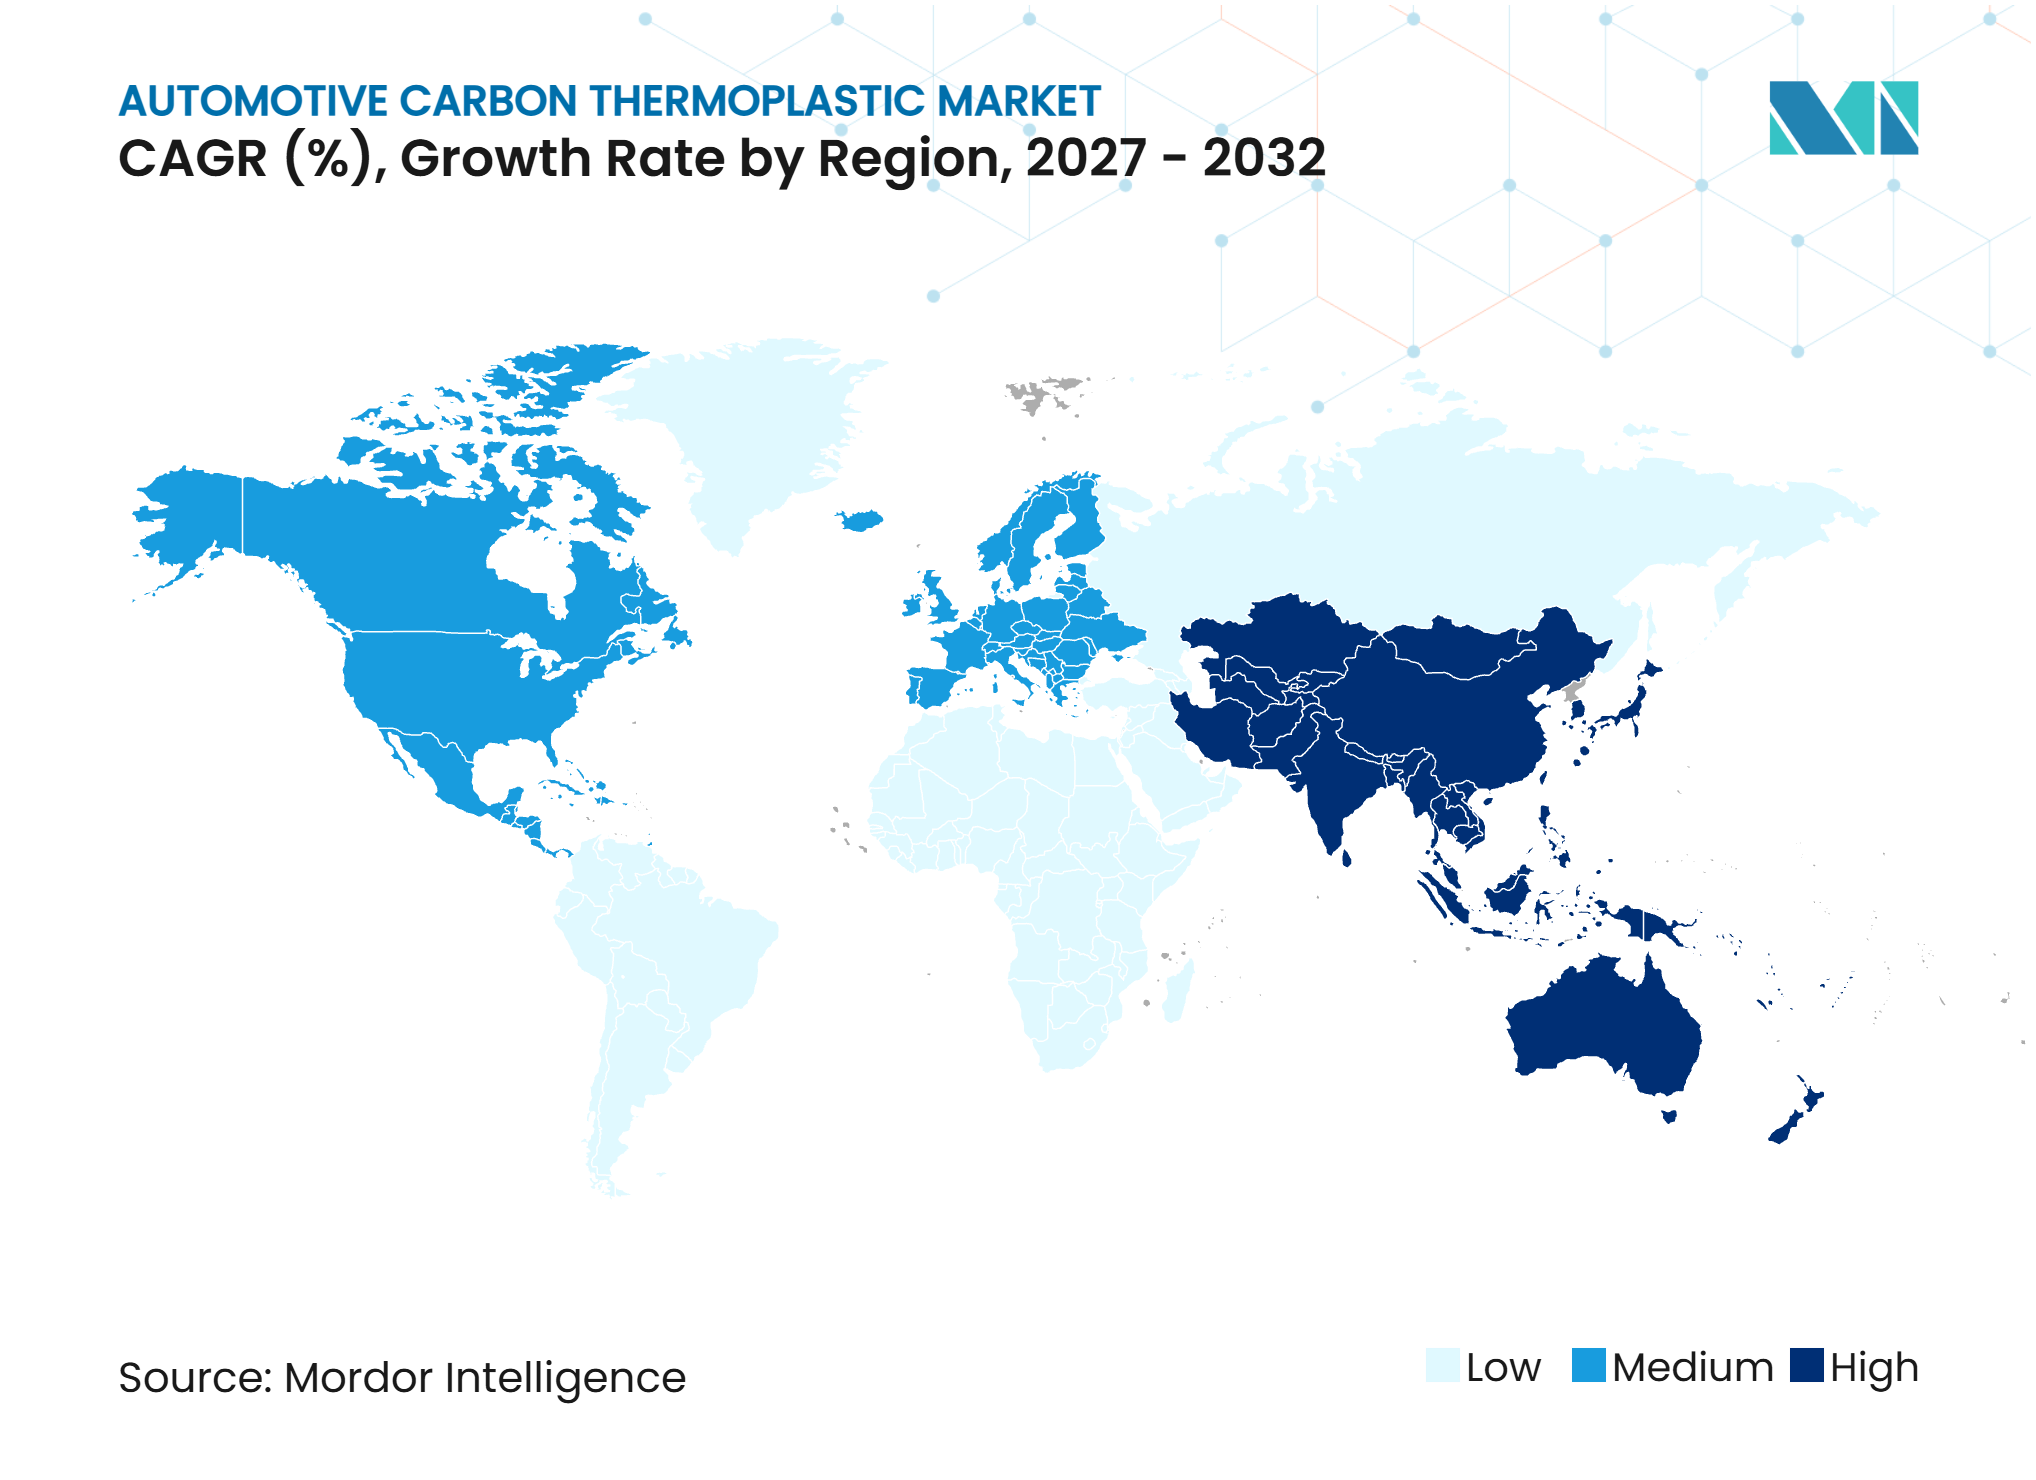
- 地域別では、アジア太平洋が2026年の自動車用カーボン熱可塑性プラスチック市場シェアの40.12%を占め、2032年にかけて14.68%のCAGRで成長すると予測されています。
注:本レポートの市場数値は、基準年2026年における9か月間の実績データと第4四半期の予測を組み合わせたMordor Intelligence独自の推定フレームワークに基づいています。
市場動向とインサイト
牽引要因の影響分析*
| 牽引要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| EVの航続距離と排出ガス規制への対応を目的とした車両軽量化 | +3.5% | グローバル、北米、EU、APACコア | 短期(2年以内) |
| 迅速サイクル加工および自動化大量生産 | +2.8% | グローバル、ドイツ・日本・韓国・米国に集中 | 中期(2〜4年) |
| 構造部品およびエンジンルーム内部品における金属代替 | +2.2% | APACコア、北米およびEUへの波及 | 中期(2〜4年) |
| 電動化に伴う熱的安定性を備えた電気部品への需要 | +1.8% | グローバル、APACおよび北米優先 | 中期(2〜4年) |
| 統合ハイブリッド成形と部品統合 | +1.2% | EUおよび日本、北米への波及 | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
EVの航続距離と排出ガス規制への対応を目的とした車両軽量化
自動車用カーボン熱可塑性プラスチック市場は、バッテリー電気自動車における車両重量削減の必要性とますます結びついています。米国エネルギー省は、車両重量を10%削減することで燃費またはエネルギー効率が6%〜8%向上すると述べています[1]。バッテリーパックは通常300〜600 kgの重量を追加するため、軽量な構造体は航続距離を延ばすか、より小型のバッテリーパックを採用することを可能にします。米国道路交通安全局は2025年に企業平均燃費プログラムをリセットし、燃費を製造業者にとっての法定考慮事項として維持しました。構造重量の低減はバッテリー容量要件とそれに関連するコストを削減することもできます。この関係は、自動車用カーボン熱可塑性プラスチック市場全体にわたる継続的な材料投資を支援しています。
迅速サイクル加工および自動化大量生産
従来の熱硬化性炭素繊維製造は、大量の自動車生産に適さない長い硬化期間を必要とすることが多かった。熱可塑性マトリックスは、自動スタンプ成形とオーバーモールディングを通じて異なる生産ルートを可能にします。2025年の研究では、構造用自動車パネルの完全自動化90秒サイクルと、年80,000〜100,000台を生産するプラントに関連するプロセスパラメーターが記録されました。SABICはK 2025において、1.3 m × 1.8 mまでの部品に対して90秒未満のサイクルが報告された大型熱可塑性部品向けのMEGAMOLDINGプラットフォームを発表しました。自動化生産は直接労働コストを削減し、製造の一貫性を向上させることができます。設備コストがより多くの生産量に分散されるにつれて、自動車用カーボン熱可塑性プラスチック市場はより幅広い量産プログラムに対応できるようになります。
構造部品およびエンジンルーム内部品における金属代替
金属代替は、メーカーがよりシンプルな組み立てと部品点数の削減を求める中で、プレミアム車両を超えて広がっています。BASFとWAL Low Carbon Technologyは、CHINAPLAS 2025においてUltramidポリアミドを使用した商用車用エアタンクを発表しました。両社はアルミニウムと比較して10%〜20%、スチールと比較して50%以上の重量削減を報告しました。熱可塑性複合材料加工は、二次組み立て工程を回避できる複雑な形状を成形することができます。これは、耐食性と統合されたジオメトリが重要な構造部品およびエンジンルーム内システムにおいて有用です。これにより、自動車用カーボン熱可塑性プラスチック市場は、主な価値が重量だけでなく部品統合から生まれる用途への参入ルートを得ることができます。
統合ハイブリッド成形と部品統合
統合ハイブリッド成形は、オルガノシートインサートと繊維充填熱可塑性プラスチックを単一のプレスサイクルで組み合わせます。このアプローチは、バッテリーカバーやクロスカービームなどの部品のシリーズ生産に向けてデモンストレーション活動から移行しています。このプロセスにより、リベット締め、接着剤接合、および個別の補強部品の必要性が削減されます。したがって、工具の複雑さの低減と工程数の削減を通じて、材料コストプレミアムの一部を相殺することができます。この効果は、複数の機能を1つの部品に組み合わせることができるボディパネルおよびエンジンルーム内アセンブリに最も関連しています。これらのプロセス上の利点は、メーカーが重量削減と繰り返し可能な生産速度の両方を必要とする自動車用カーボン熱可塑性プラスチック市場を支援します。
制約要因の影響分析*
| 制約要因 | CAGRへの影響(概算%) | 地理的関連性 | 影響の時間軸 |
|---|---|---|---|
| 炭素繊維および高性能樹脂のコストプレミアム | -2.5% | グローバル、南米・中東アフリカおよびコスト敏感なAPAC市場で最も顕著 | 短期(2年以内) |
| ライフエンドリサイクルインフラおよび設計標準の不足 | -1.8% | EU、コンプライアンスリスク;APACおよび北米 | 中期(2〜4年) |
| 異方性、水分管理、およびクラッシュ検証の複雑さ | -1.2% | グローバル | 長期(4年以上) |
| 情報源: Mordor Intelligence | |||
炭素繊維および高性能樹脂のコストプレミアム
炭素繊維はガラス繊維よりも高価であり続けており、プレミアム車両プログラム以下での使用を制限しています。炭素繊維のコストはガラス繊維の1 kgあたり5〜15倍であり、ポリエーテルエーテルケトンはポリアミドの1 kgあたり2〜5 米ドルと比較して1 kgあたり60〜150 米ドルのコストがかかります。このコストプロファイルは、削減された質量を航続距離、バッテリー、またはパフォーマンス価値に対して測定できる部品への使用を促します。中国のメーカーはT300およびT700グレードの生産能力を増強しており、標準弾性率用途におけコスト差を縮小できます。SGL Carbonは、自動車サプライチェーンにおける価格圧力の中で、2025年のコンポジットソリューション売上高が12.7%減少したと報告しました。自動車用カーボン熱可塑性プラスチック市場は、貿易措置が中国の複合材料輸入に影響を与える場合、地域的な供給差異に直面する可能性もあります。
ライフエンドリサイクルインフラおよび設計標準の不足
規則(EU)2026/1738は2026年8月13日に発効し、炭素繊維を有害物質として扱うのではなく、炭素繊維強化ポリマー部品を解体、分離、および回収することを要求しています[2]。この規則はまた、2032年から新車に15%のリサイクルプラスチック含有量、2036年から25%を要求しています。したがって、サプライヤーは回収経路を実証し、リサイクルされた熱可塑性マトリックスを取得する必要があります。連続繊維熱可塑性プラスチックのリサイクルはパイロット規模にとどまっていますが、Asahi Kasei Corporationは連続繊維強度を維持することを目的とした電解硫酸プロセスを開発しています。国際標準化機構(ISO)19350:2025は、リサイクル炭素繊維の引張強度分布と界面せん断強度を評価する方法を提供しています。広く採用された設計標準の欠如は、自動車用カーボン熱可塑性プラスチック市場におけるリサイクル材料の認定を遅らせる可能性があります。
*当社の予測では、推進要因および抑制要因の影響を加算的ではなく方向性のあるものとして扱います。影響予測は、ベースライン成長、構成効果、および変数間の相互作用を反映しています。
セグメント分析
樹脂タイプ別:
ポリアミドがリードし、ポリエーテルエーテルケトンが成長ポリアミドは2026年に市場シェアの36.78%を占めました。230〜290 °Cの加工温度範囲、1 kgあたり2〜5 米ドルのコスト、および確立された射出成形・スタンピングプロセスへの適合性が、ドアモジュール、インストルメントパネルキャリア、シート構造への使用を支援しています。ポリアミドは、性能、コスト、製造速度の間で実用的なバランスを提供します。特殊樹脂プラットフォームに移行することなく、日常の生産要件を満たす必要がある部品に適しています。確立されたサプライベースも、部品メーカーが補強フォーマットを変更する際に慣れ親しんだ加工方法を維持するのに役立ちます。Asahi Kasei CorporationはK 2025において、自動車用ギアアセンブリおよびアクチュエーター向けのPFAS(ペルフルオロアルキル物質およびポリフルオロアルキル物質)フリーの低摩擦特性を持つLEONAポリアミドグレードを発表しました。これらのグレードは、材料が従来の構造用途を超えて拡張されていることを示しています。樹脂は、スタンプ積層板と成形部品の両方に適したフォーマットで強化することができます。確立された設備での使用は、複合材料プログラムに参入するサプライヤーに必要な製造変更を削減できます。ポリアミドは、高性能ポリマーのコストプロファイルなしに大量生産を必要とする用途の基準樹脂であり続けています。
ポリエーテルエーテルケトンは2032年にかけて14.19%のCAGRで成長すると予測されています。この樹脂の自動車用カーボン熱可塑性プラスチック市場規模は、250 °C以上の熱的安定性を必要とする高電圧電気自動車部品への需要によって支えられています。これらの要件は、部品が高温流体、電気負荷、または厳密に制御されたクリアランスにさらされる場合に特に関連しています。したがって、ポリエーテルエーテルケトンはポリアミドよりも狭い用途基盤を持ちますが、その性能特性が必要な部品での使用を確保しています。そのコストプロファイルは、汎用熱可塑性プラスチックが動作条件を満たせない場合に選択が最も正当化されることを意味します。これにより、広範な内装用途ではなく、電気・熱管理部品に位置づけられます。ポリフェニレンサルファイド(PPS)も、自動変速機フルード、冷却液、バッテリー電解液に対する耐性があるため、エンジンルーム内および電動パワートレインシステムに使用されています。Celanese CorporationはFortron PPS FX75T1 Rを高圧電気自動車冷却回路向けに開発しました。ポリカーボネートは、ヘッドアップディスプレイレンズやパノラミックルーフ構造を含む光学関連部品において安定した役割を持っています。ポリプロピレンは内装および車体下部品に引き続き関連性があり、ポリエーテルイミド、ポリエーテルケトンケトン、バイオベースPA11、低融点ポリアリールエーテルケトンなどの新しい選択肢は特殊な性能要件に対応しています。


注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
用途別:
外装ボディパネルおよびクロージャーが規模と成長の両方でリード外装ボディパネルおよびクロージャーは2026年に市場シェアの37.35%を占めました。このセグメントはまた、2032年にかけて15.06%のCAGRで成長すると予測されています。プレミアムおよびパフォーマンス車両メーカーは、外観と重量削減のために可視炭素複合材料表面を使用しています。主流の電気自動車メーカーも、大型パネル面積にわたってより大きな重量削減を得るためにフード、テールゲート、ルーフを使用しています。自動車用カーボン熱可塑性プラスチック市場の用途は、可視表面品質を損なうことなく明確な質量上の利点を提供できる部品に適しています。また、メーカーが構造サポートと外装スタイリング機能を単一のアセンブリにより近づけることも可能にします。これらの部品は、車両レベルでの重量貢献が明確であるため、実用的な出発点を提供できます。その設計はまた、荷重が集中する箇所にローカル補強を統合する機会をサプライヤーに与えます。Hexcel CorporationはJEC World 2025においてHexPly M949を発表し、白点やピンホールを制限することで化粧炭素表面の一貫性を向上させました。SABICはまた、連続繊維熱可塑性積層板と射出成形熱可塑性構造を組み合わせたハイブリッド複合材料テールゲートの米国特許を取得しました。
内装部品は、ドアパネル、インストルメントパネル、シートシェル向けの射出成形およびオーバーモールドシステムの設計柔軟性から恩恵を受けてます。シャシーおよび構造部品には、エネルギー吸収と低質量が安全性と効率目標を支援するBピラー、フロアパネル、フロントエンドキャリアが含まれます。デラウェア大学は、連邦自動車安全基準第214号の側面衝突要件を満たした炭素繊維強化熱可塑性プラスチックBピラーについて、スチールに対して60%の質量削減を報告しました。これらのカテゴリーの部品は、車両レベルの荷重要件を満たすために調整された繊維配向と適切なジオメトリを必要とします。また、複数の金属要素をより統合された成形設計に置き換える機会をメーカーに与えます。内装プログラムは、外装パネルに課される化粧上の要求なしに同じ成形・モールディングの柔軟性を使用できます。構造プログラムはより広範な検証を必要としますが、エネルギー吸収と低部品質量から恩恵を受けることができます。パワートレインおよびエンジンルーム内部品は、熱と化学物質に耐えるためにポリフェニレンサルファイドとポリエーテルエーテルケトンを使用しています。EnvaliorはJEC World 2025において、長ガラス繊維ポリプロピレンコアを持つ連続繊維強化ポリプロピレン積層板を使用した電気自動車バッテリーエンクロージャープロトタイプを実演しました。これらの用途は、自動車用カーボン熱可塑性プラスチック産業内に複数の需要ルートを生み出しています。

注記: 全セグメントのセグメントシェアはレポート購入時に入手可能
地域分析
アジア太平洋
アジア太平洋は2026年に市場シェアの40.12%を占め、2032年にかけて14.68%のCAGRで成長すると予測されています。中国は、ポリアクリロニトリル前駆体生産から完成自動車複合材料まで延びる統合されたサプライチェーンを持っています。2025年2月、中国国際経済技術合作促進協会は、自動車用炭素繊維強化熱可塑性複合材料に関する技術仕様草案をパブリックコンサルテーションのために発行しました。日本は高品質炭素繊維と先進複合材料に引き続き注力しています。国際協力銀行は2025年6月、高圧水素タンク用途向けの炭素繊維生産能力拡大のためにToray Composite Materials Americaへの300 ミリオン 米ドルの融資パッケージを支援しました。
北米
北米の自動車用カーボン熱可塑性プラスチック市場は、電気自動車プラットフォーム開発、リショアリング活動、および航空宇宙熱可塑性プラスチック加工から移転された能力によって支えられています。2025年の企業平均燃費リセットは連邦目標を調整しましたが、車両航続距離の経済性は引き続き材料選択に影響を与えています。Avient Corporationは、そのPolystrand炭素繊維強化熱可塑性プラスチックテープが重量を削減しながら大型トラック複合材料フロアの寿命を20%〜25%延長したと報告しました。連邦自動車安全基準第305a号も電動パワートレインの完全性に関する信頼できる証拠を要求しており、証サポートを持つサプライヤーを優遇しています。
欧州、南米、中東・アフリカ
欧州の自動車用カーボン熱可塑性プラスチック市場は、規則(EU)2026/1738に基づくサプライヤー戦略によって再形成されており、同規則は2028年9月から主要条項が発効し、炭素繊維強化ポリマー部品に対する材料回収義務を生み出しています。Syensqoは、元の機器メーカーのプロセスを変更することなくリサイクルコンテンツを追加することを目的としたReGenコンポジット製品を発表しました。Envaliorは2025年にドイツのプレミアムメーカーとともにTepexコンバーチブルルーフビームをシリーズ生産に投入しました。南米は採用の初期段階にあり、電気自動車政策と製造投資が発展する中でブラジルが地域活動をリードしています。中東・アフリカは、サウジアラビアと南アフリカにおける車両組み立てと産業多様化プログラムを通じて長期的な機会を提供しています。
競合環境
市場集中度
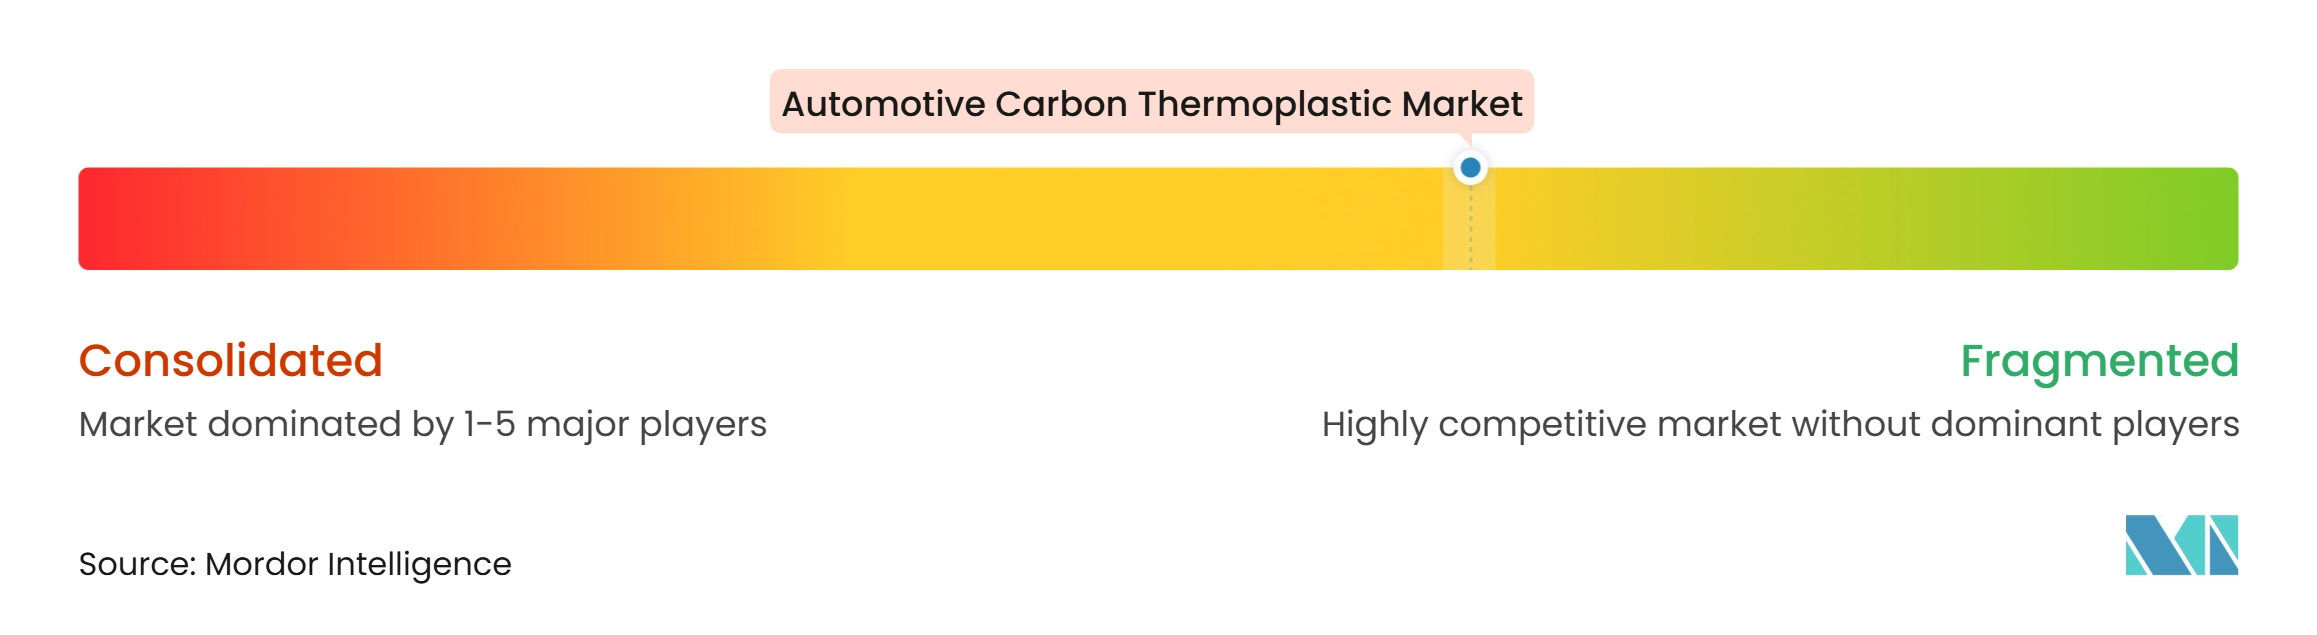
自動車用カーボン熱可塑性プラスチック市場は中程度に集中しており、上位5社にはMitsubishi Chemical Group Corporation、BASF、TORAY INDUSTRIES, INC.、Teijin Limited、Solvayが含まれます。自動車用カーボン熱可塑性プラスチック市場は、上流の炭素繊維供給において集中が見られ、下流のコンパウンダー、樹脂サプライヤー、部品メーカーの間ではより広い分散が見られます。LANXESSおよびSolvayにかつて関連していた現在の特殊材料活動は、それぞれEnvaliorおよびSyensqoを通じて行われています。自動車顧客は安定した供給と一貫した生産品質を要求するため、規模は引き続き重要です。
主要サプライヤーは材料供給を超えた役割を拡大しています。Arkemaはコンバーター向けにPEKKシステムと一方向炭素繊維テープを販売しており、バリューチェーンにおけるより統合されたポジションを支援しています。SABICは大型熱可塑性部品向けに材料、プロセスデータ、工具ガイダンスを組み合わせるMEGAMOLDINGを発表しました。Mitsubishi Chemical Group Corporationは東海工場とサクラメント工場での炭素繊維生産能力の段階的拡大を開始し、2027年までに高品質用途向けの現在の生産能力の約2倍を目標としています。これらの動きは、原材料供給だけでなく顧客の生産プログラムを支援する必要性を示しています。
リサイクルは自動車用カーボン熱可塑性プラスチック市場における競争のもう一つの基盤になりつつあります。Asahi Kasei Corporationは電解硫酸を使用した連続繊維回収プロセスを開発しています。SyensqoとVartegaは、北米サイトからの産業後リサイクル炭素繊維を高性能用途に使用するための協力関係を形成しました。ISO 19350:2025と欧州の車両循環性要件は、材料のトレーサビリティ、リサイクルコンテンツの性能、および認定データを実証できる企業を優遇しています。
自動車用カーボン熱可塑性プラスチック産業リーダー
-
Mitsubishi Chemical Group Corporation
-
BASF
-
TORAY INDUSTRIES, INC.
-
Teijin Limited
-
Solvay
- 注:主要企業の掲載順は順位を示すものではありません。
自動車用カーボン熱可塑性プラスチック市場 このレポートでカバーされる企業
- Arkema
- Asahi Kasei Corporation
- Avient Corporation
- BASF
- Celanese Corporation
- CompLam Material Co., Ltd.
- Ensinger
- Hexcel Corporation
- Jiangsu Qiyi Technology Co., Ltd
- LANXESS
- Mitsubishi Chemical Group Corporation
- SABIC
- SGL Carbon
- Solvay
- Teijin Limited
- TORAY INDUSTRIES, INC.
最近の産業開発事情 自動車用カーボン熱可塑性プラスチック市場
- 2026年7月:Mitsubishi Chemical Group Corporationは、先進産業用途向けに設計された新シリーズの高性能炭素繊維プリプレグを発表しました。この開発は、軽量車両部品および構造用途向けの先進炭素繊維複合材料の入手可能性を拡大することで、自動車用カーボン熱可塑性プラスチック市場を支援しています。
- 2025年6月:ArkemaとHexcel CorporationはHELUESプロジェクトの下でPEKK/炭素繊維熱可塑性プラスチック緊急脱出ドアデモンストレーターを発表しました。成形とオーバーモールディングプロセスは2分未満の生産サイクルを達成し、組み立て工程を最大90%削減し、より迅速な複合材料製造、生産複雑性の低減、および加工効率の向上を通じて自動車用カーボン熱可塑性プラスチック市場を支援しています。
グローバル自動車用カーボン熱可塑性プラスチック市場レポートの範囲
自動車用カーボン熱可塑性プラスチックは、炭素繊維補強材と熱可塑性ポリマー樹脂を組み合わせた軽量複合材料です。重量削減と製造効率を支援しながら、車両部品に高い強度、剛性、耐衝撃性、設計柔軟性を提供します。
自動車用カーボン熱可塑性プラスチック市場は、樹脂タイプ、用途、地域別にセグメント化されています。樹脂タイプ別では、市場はポリアミド(PA)、ポリエーテルエーテルケトン(PEEK)、ポリフェニレンサルファイド(PPS)、ポリカーボネート(PC)、ポリプロピレン(PP)、その他の樹脂タイプにセグメント化されています。用途別では、市場は外装ボディパネルおよびクロージャー、内装部品、シャシーおよび構造部品、パワートレインおよびエンジンルーム内部品、その他の用途にセグメント化されています。レポートはまた、16カ国にわたる自動車用カーボン熱可塑性プラスチックの市場規模と予測をカバーしています。各セグメントについて、市場規模と予測は金額(米ドル)ベースで行われています。
セグメンテーション概要
| ポリアミド(PA) |
| ポリエーテルエーテルケトン(PEEK) |
| ポリフェニレンサルファイド(PPS) |
| ポリカーボネート(PC) |
| ポリプロピレン(PP) |
| その他の樹脂タイプ |
| 外装ボディパネルおよびクロージャー |
| 内装部品 |
| シャシーおよび構造部品 |
| パワートレインおよびエンジンルーム内部品 |
| その他の用途 |
| アジア太平洋 | 中国 |
| インド | |
| 日本 | |
| 韓国 | |
| ASEAN諸国 | |
| その他のアジア太平洋 | |
| 北米 | 米国 |
| カナダ | |
| メキシコ | |
| 欧州 | ドイツ |
| 英国 | |
| フランス | |
| イタリア | |
| 北欧諸国 | |
| ロシア | |
| その他の欧州 | |
| 南米 | ブラジル |
| アルゼンチン | |
| その他の南米 | |
| 中東・アフリカ | サウジアラビア |
| 南アフリカ | |
| その他の中東・アフリカ |
| 樹脂タイプ別 | ポリアミド(PA) | |
| ポリエーテルエーテルケトン(PEEK) | ||
| ポリフェニレンサルファイド(PPS) | ||
| ポリカーボネート(PC) | ||
| ポリプロピレン(PP) | ||
| その他の樹脂タイプ | ||
| 用途別 | 外装ボディパネルおよびクロージャー | |
| 内装部品 | ||
| シャシーおよび構造部品 | ||
| パワートレインおよびエンジンルーム内部品 | ||
| その他の用途 | ||
| 地域別 | アジア太平洋 | 中国 |
| インド | ||
| 日本 | ||
| 韓国 | ||
| ASEAN諸国 | ||
| その他のアジア太平洋 | ||
| 北米 | 米国 | |
| カナダ | ||
| メキシコ | ||
| 欧州 | ドイツ | |
| 英国 | ||
| フランス | ||
| イタリア | ||
| 北欧諸国 | ||
| ロシア | ||
| その他の欧州 | ||
| 南米 | ブラジル | |
| アルゼンチン | ||
| その他の南米 | ||
| 中東・アフリカ | サウジアラビア | |
| 南アフリカ | ||
| その他の中東・アフリカ | ||
レポートで回答される主要な質問
自動車用カーボン熱可塑性プラスチック市場の規模はどのくらいですか?
自動車用カーボン熱可塑性プラスチック市場規模は2026年に472.92 ミリオン 米ドルと評価され、2027年の532.50 ミリオン 米ドルから2032年には992.88 ミリオン 米ドルに達すると推定されており、予測期間(2027年~2032年)中のCAGRは13.27%です。
自動車用カーボン熱可塑性プラスチックへの需要を牽引しているものは何ですか?
バッテリー電気自動車の軽量化、迅速な自動化生産、金属代替、および高電圧電気部品が、メーカーが低質量とより統合された部品を求める中で需要を支援しています。
2026年に最大のシェアを保持した樹脂タイプはどれですか?
ポリアミド(PA)は、大量成形・スタンピング自動車部品全体でコスト、加工適合性、性能のバランスが取れているため、2026年に36.78%のシェアを保持しました。
2032年にかけて最も速く成長すると予測されている用途はどれですか?
外装ボディパネルおよびクロージャーは、フード、テールゲート、ルーフ、その他の大型車両表面での使用に支えられ、2032年にかけて15.06%のCAGRで成長すると予測されています。